
Marktgröße und Marktanteil für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
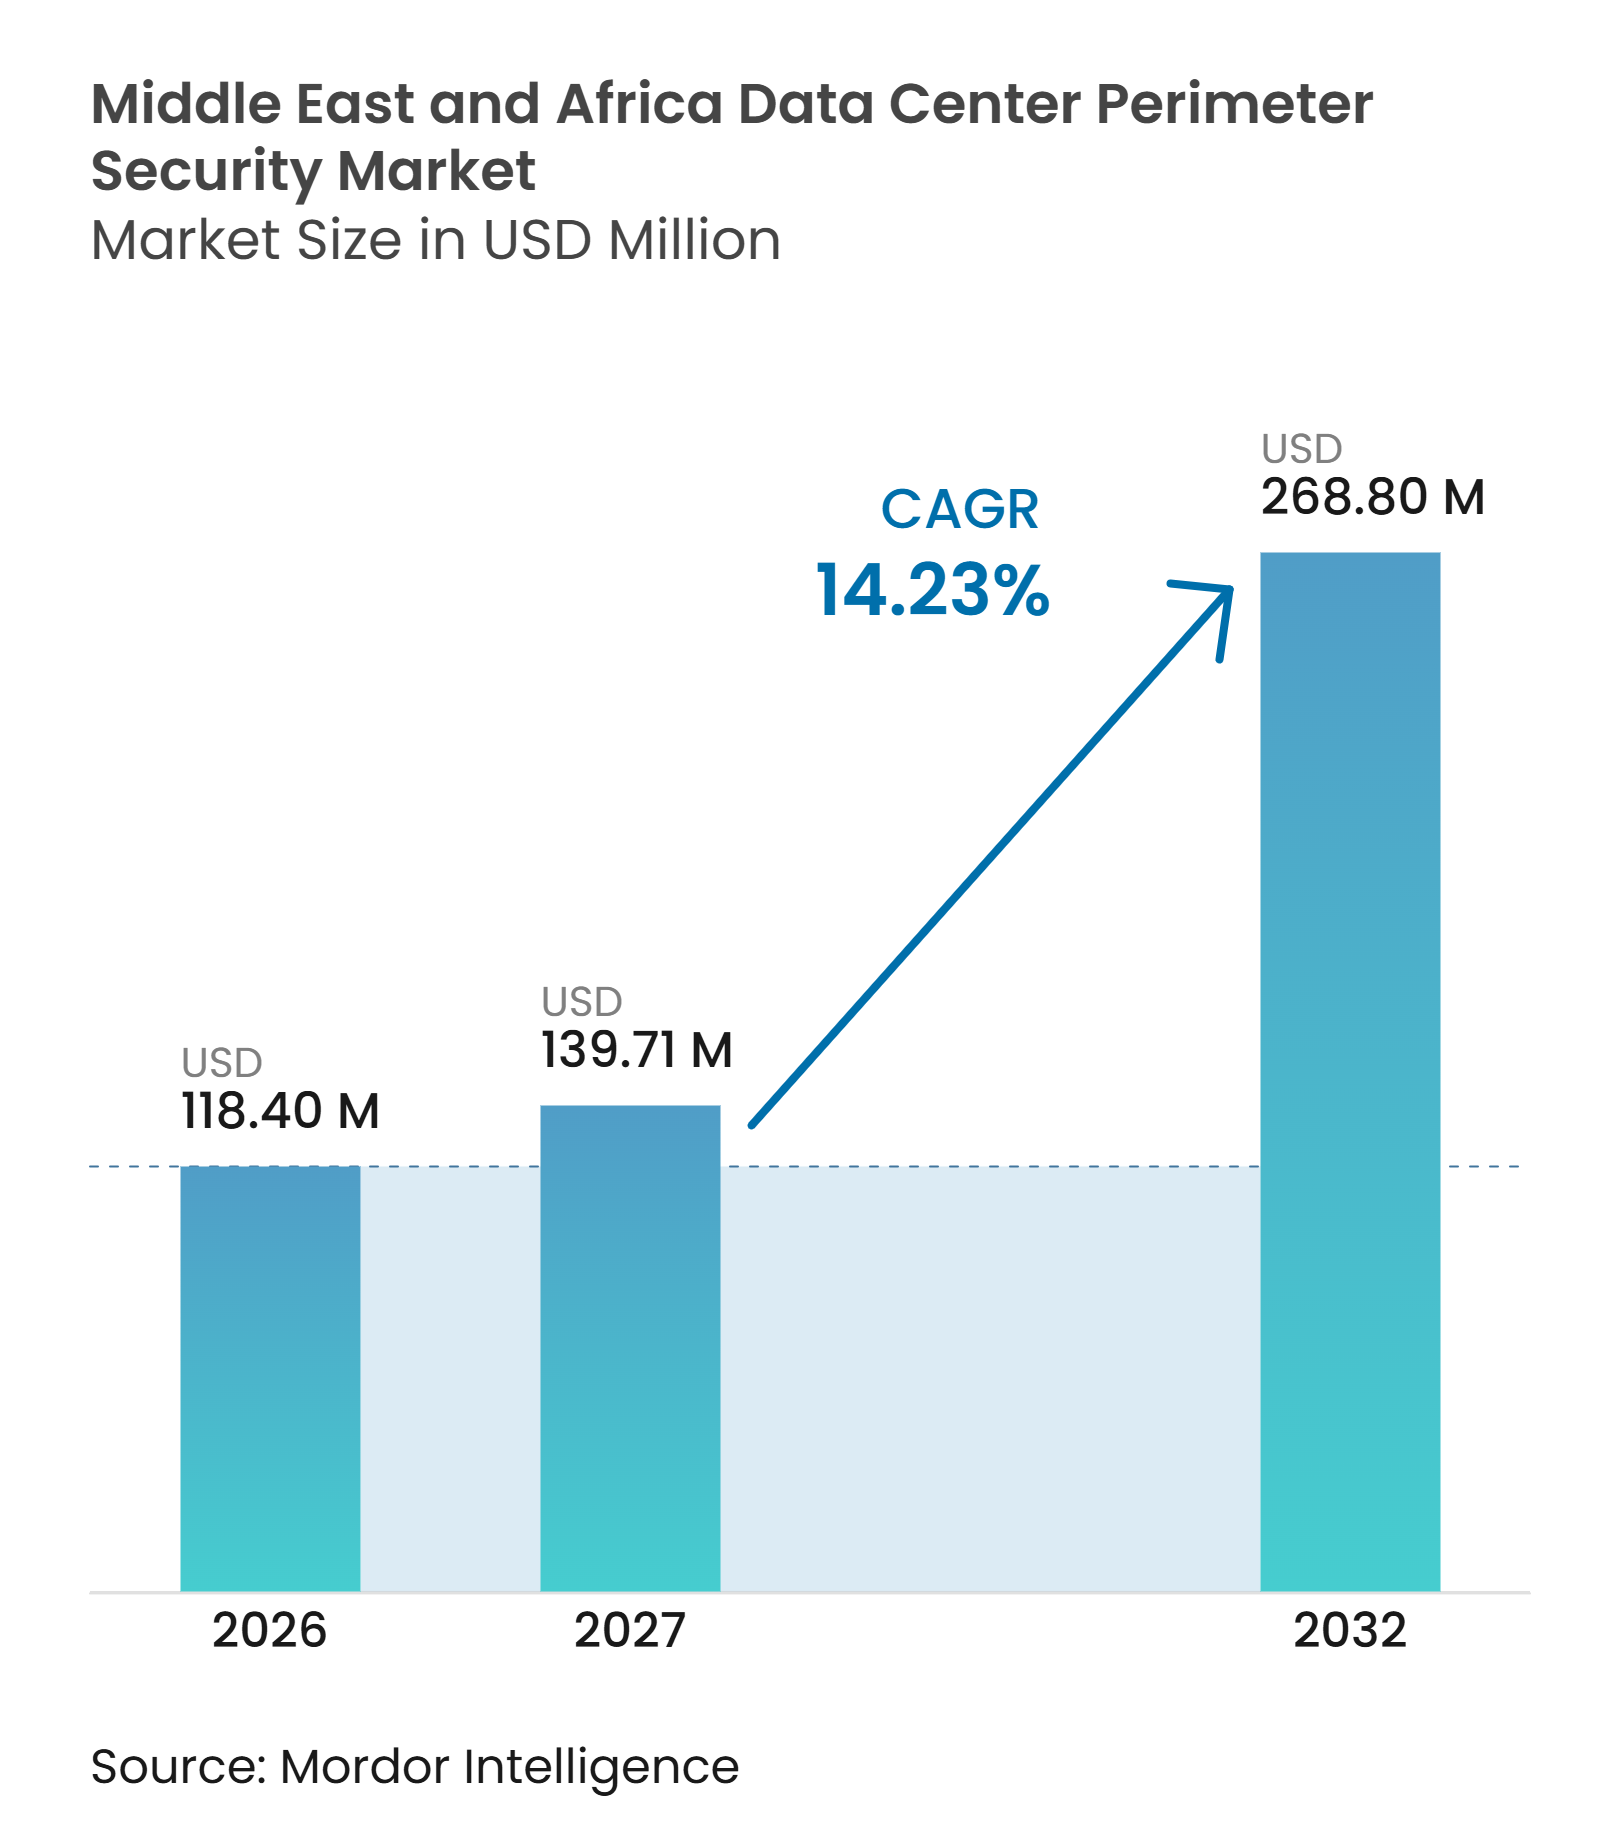
| Marktgröße im Basisjahr (2026) | 118.40 Millionen US-Dollar |
| Marktgröße (2027) | 139.71 Millionen US-Dollar |
| Marktgröße (2032) | 268.80 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 118,40 Millionen USD im Jahr 2026 auf 139,71 Millionen USD im Jahr 2027 steigen und bis 2032 268,80 Millionen USD erreichen, mit einer CAGR von 14,23 % über den Zeitraum 2027–2032.
Der Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika wird durch einen umfassenden regionalen Bauzyklus für Rechenzentren geprägt, insbesondere im Bereich Hyperscale, Colocation, Sovereign Cloud und KI-Einrichtungen. Sicherheitsanforderungen werden früher in die Projektplanung einbezogen, da Betreiber Barrieren, Zugangskontrolle, Videoüberwachung und Einbrucherkennung benötigen, die vor der Inbetriebnahme eines Standorts zusammenarbeiten. KI-Workloads erhöhen den in jeder Einrichtung konzentrierten Wert, was den Bedarf an schneller Erkennung und kontrolliertem Zugang steigert. Nationale Anforderungen an die Datensouveränität und den Schutz kritischer Infrastrukturen begünstigen zudem lokal unterstützte Systeme und landesinterne Servicekapazitäten. Anbieter, die Hardware, Analysen, Integration und laufenden Support kombinieren können, sind besser positioniert, um diesen Beschaffungsanforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
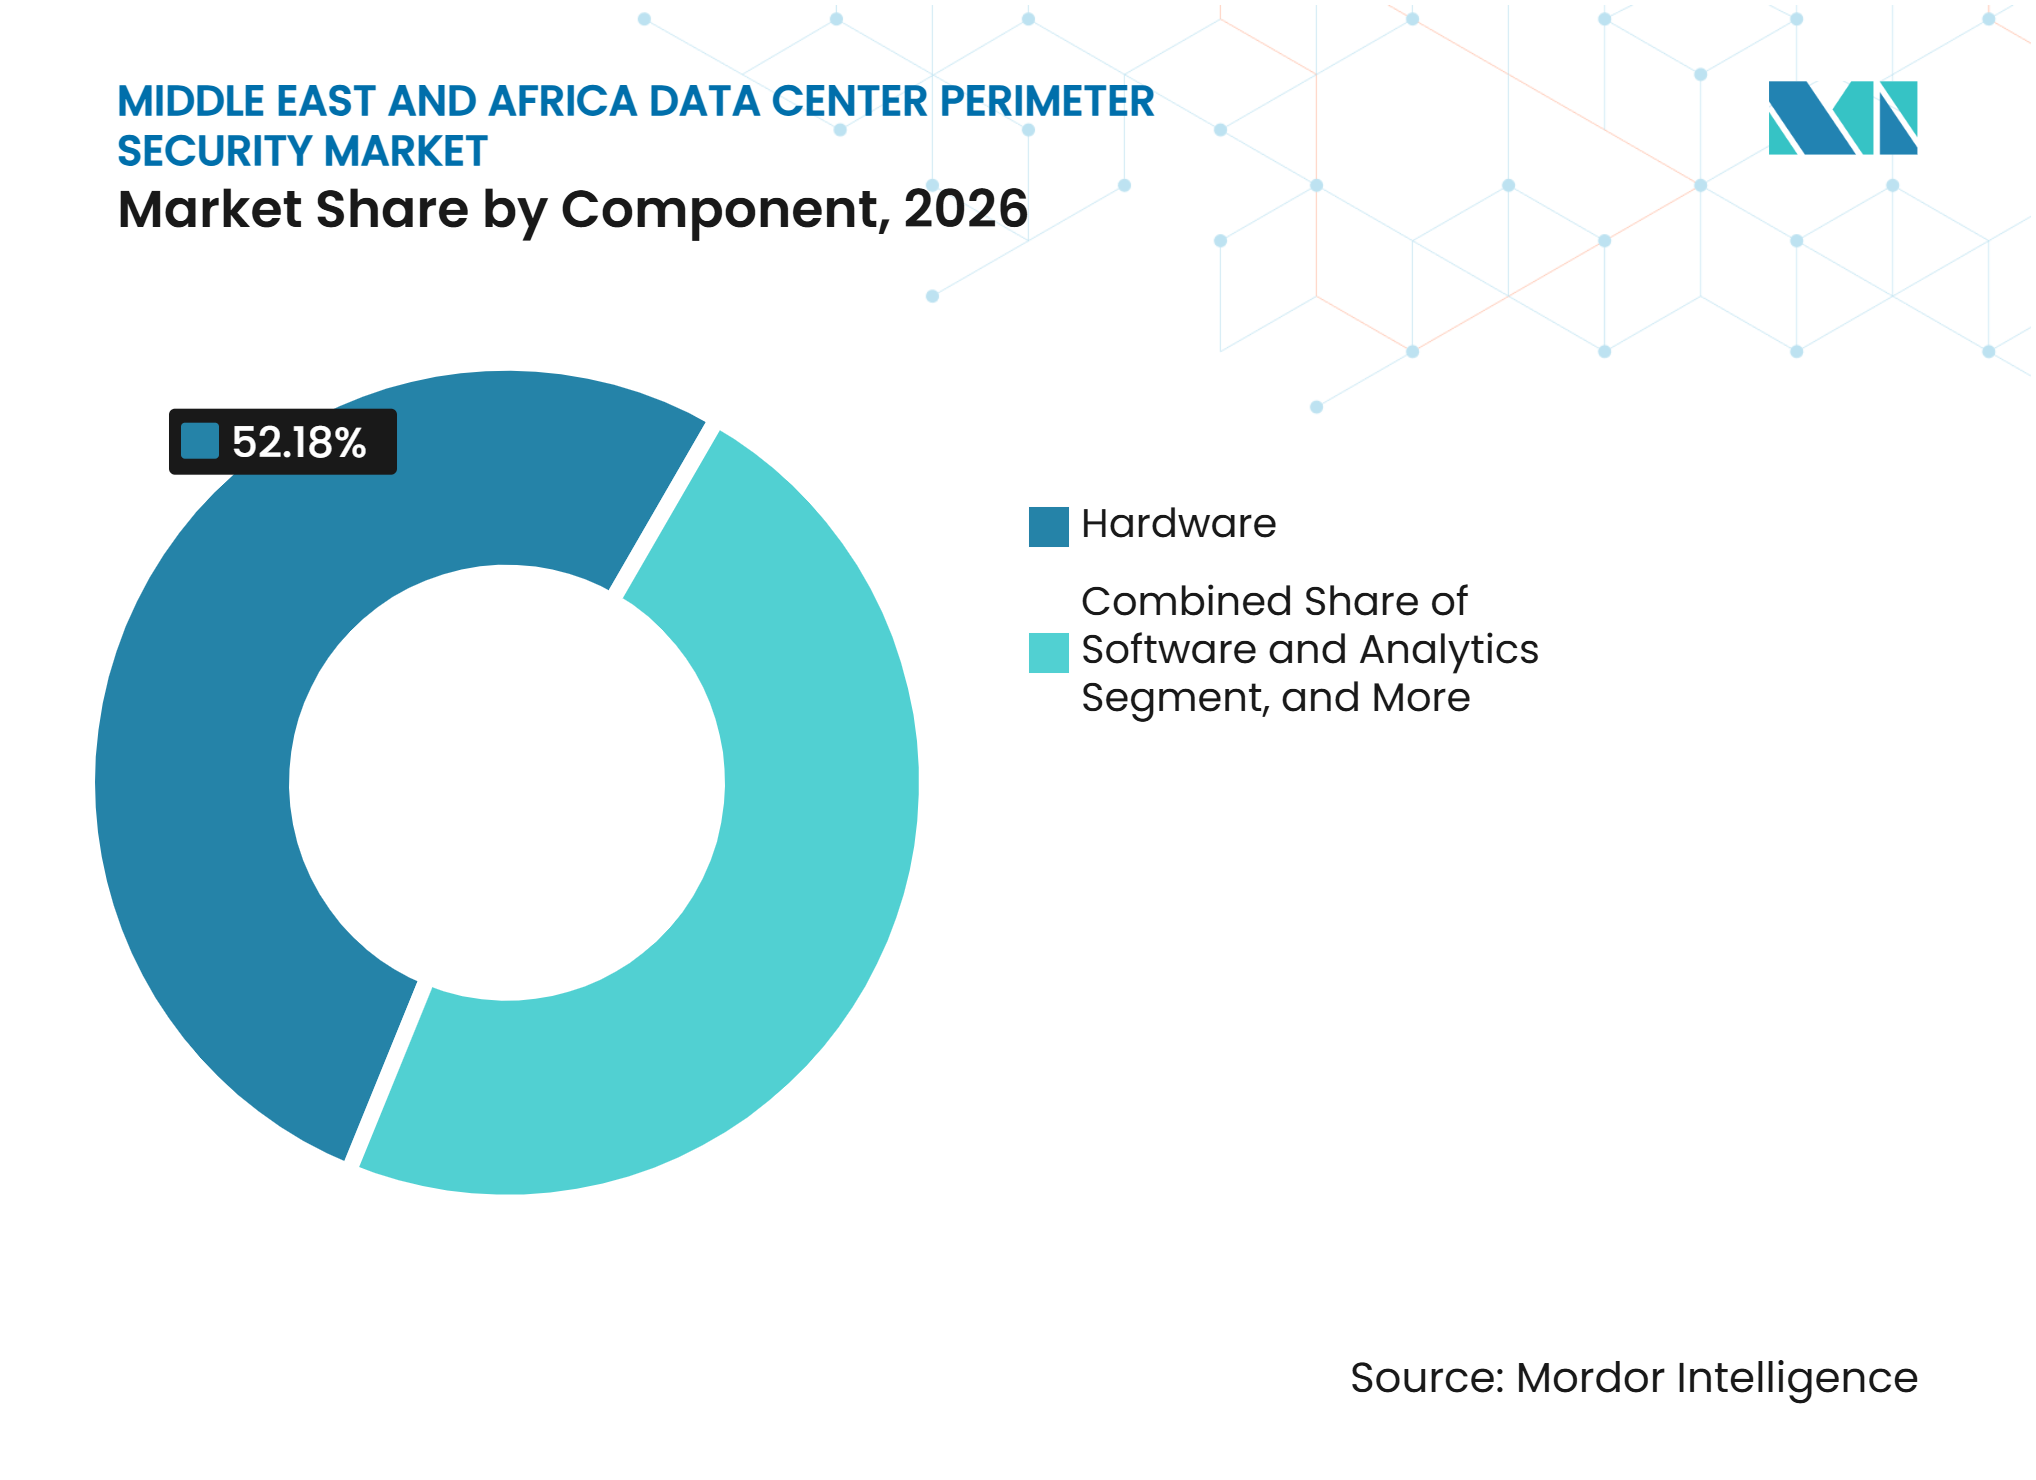
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 52,18 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika, während Software und Analysen bis 2032 voraussichtlich mit einer CAGR von 15,75 % wachsen werden.
- Nach Lösungstyp hielten Einbrucherkennungssysteme im Jahr 2026 einen Marktanteil von 24,56 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika, während Perimeter-Radar- und Sensorsysteme bis 2032 voraussichtlich mit einer CAGR von 15,85 % wachsen werden.
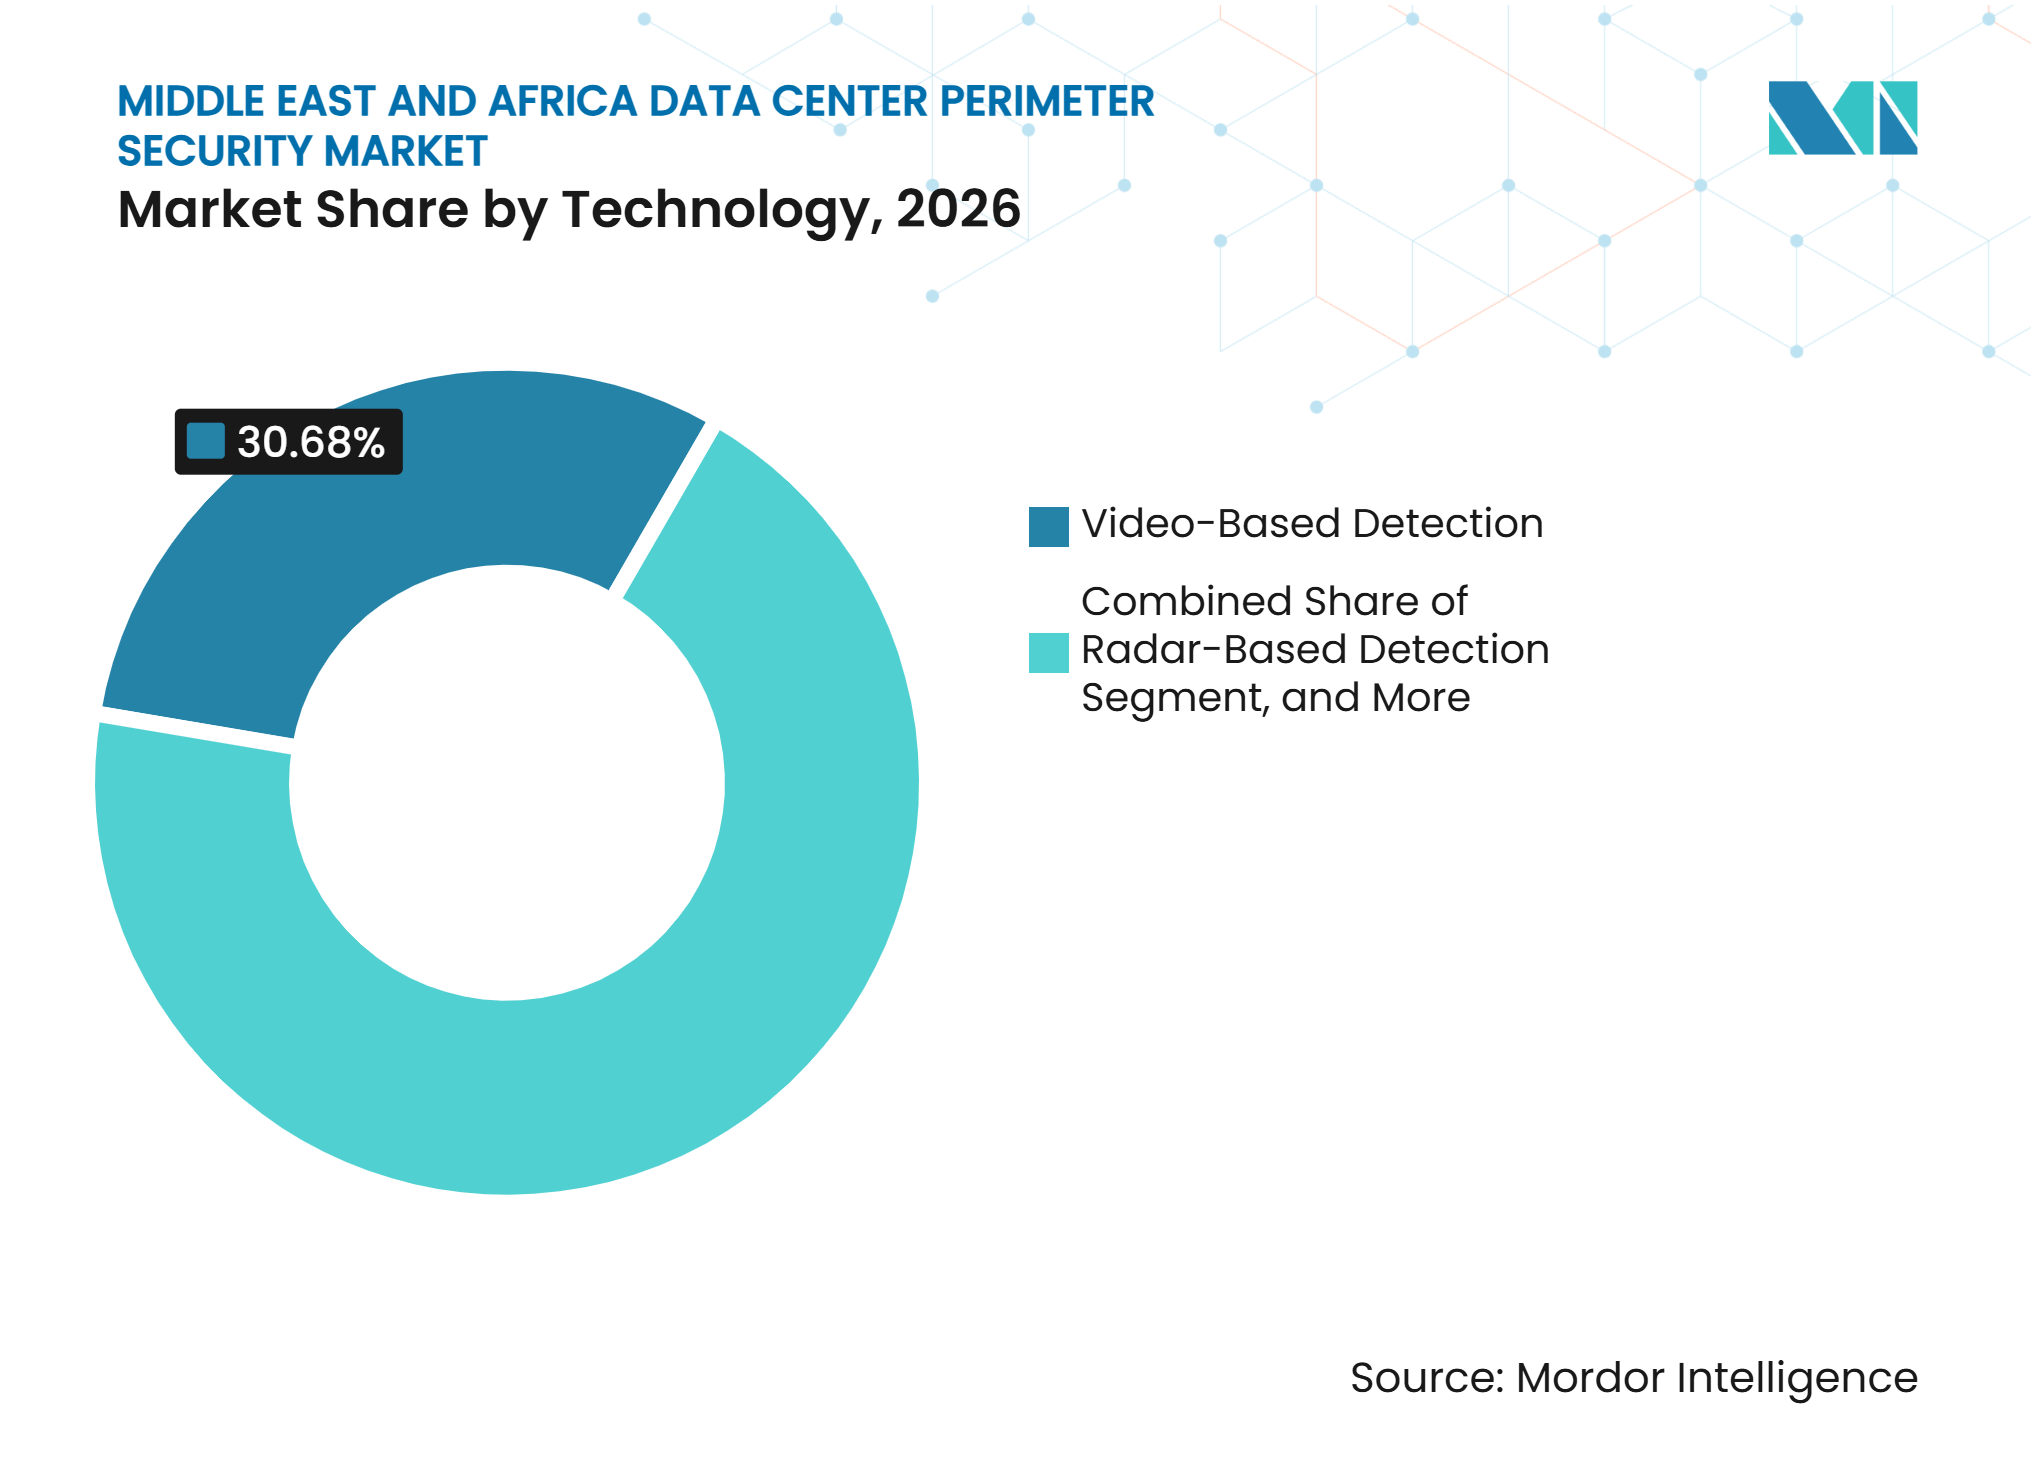
- Nach Technologie hielt die videobasierte Erkennung im Jahr 2026 einen Marktanteil von 30,68 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika, während die radarbasierte Erkennung bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen wird.
- Nach Bereitstellungstyp entfiel im Jahr 2026 ein Anteil von 68,34 % der Marktgröße für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika auf den Neubau von Rechenzentren, der bis 2032 voraussichtlich mit einer CAGR von 15,78 % wachsen wird.
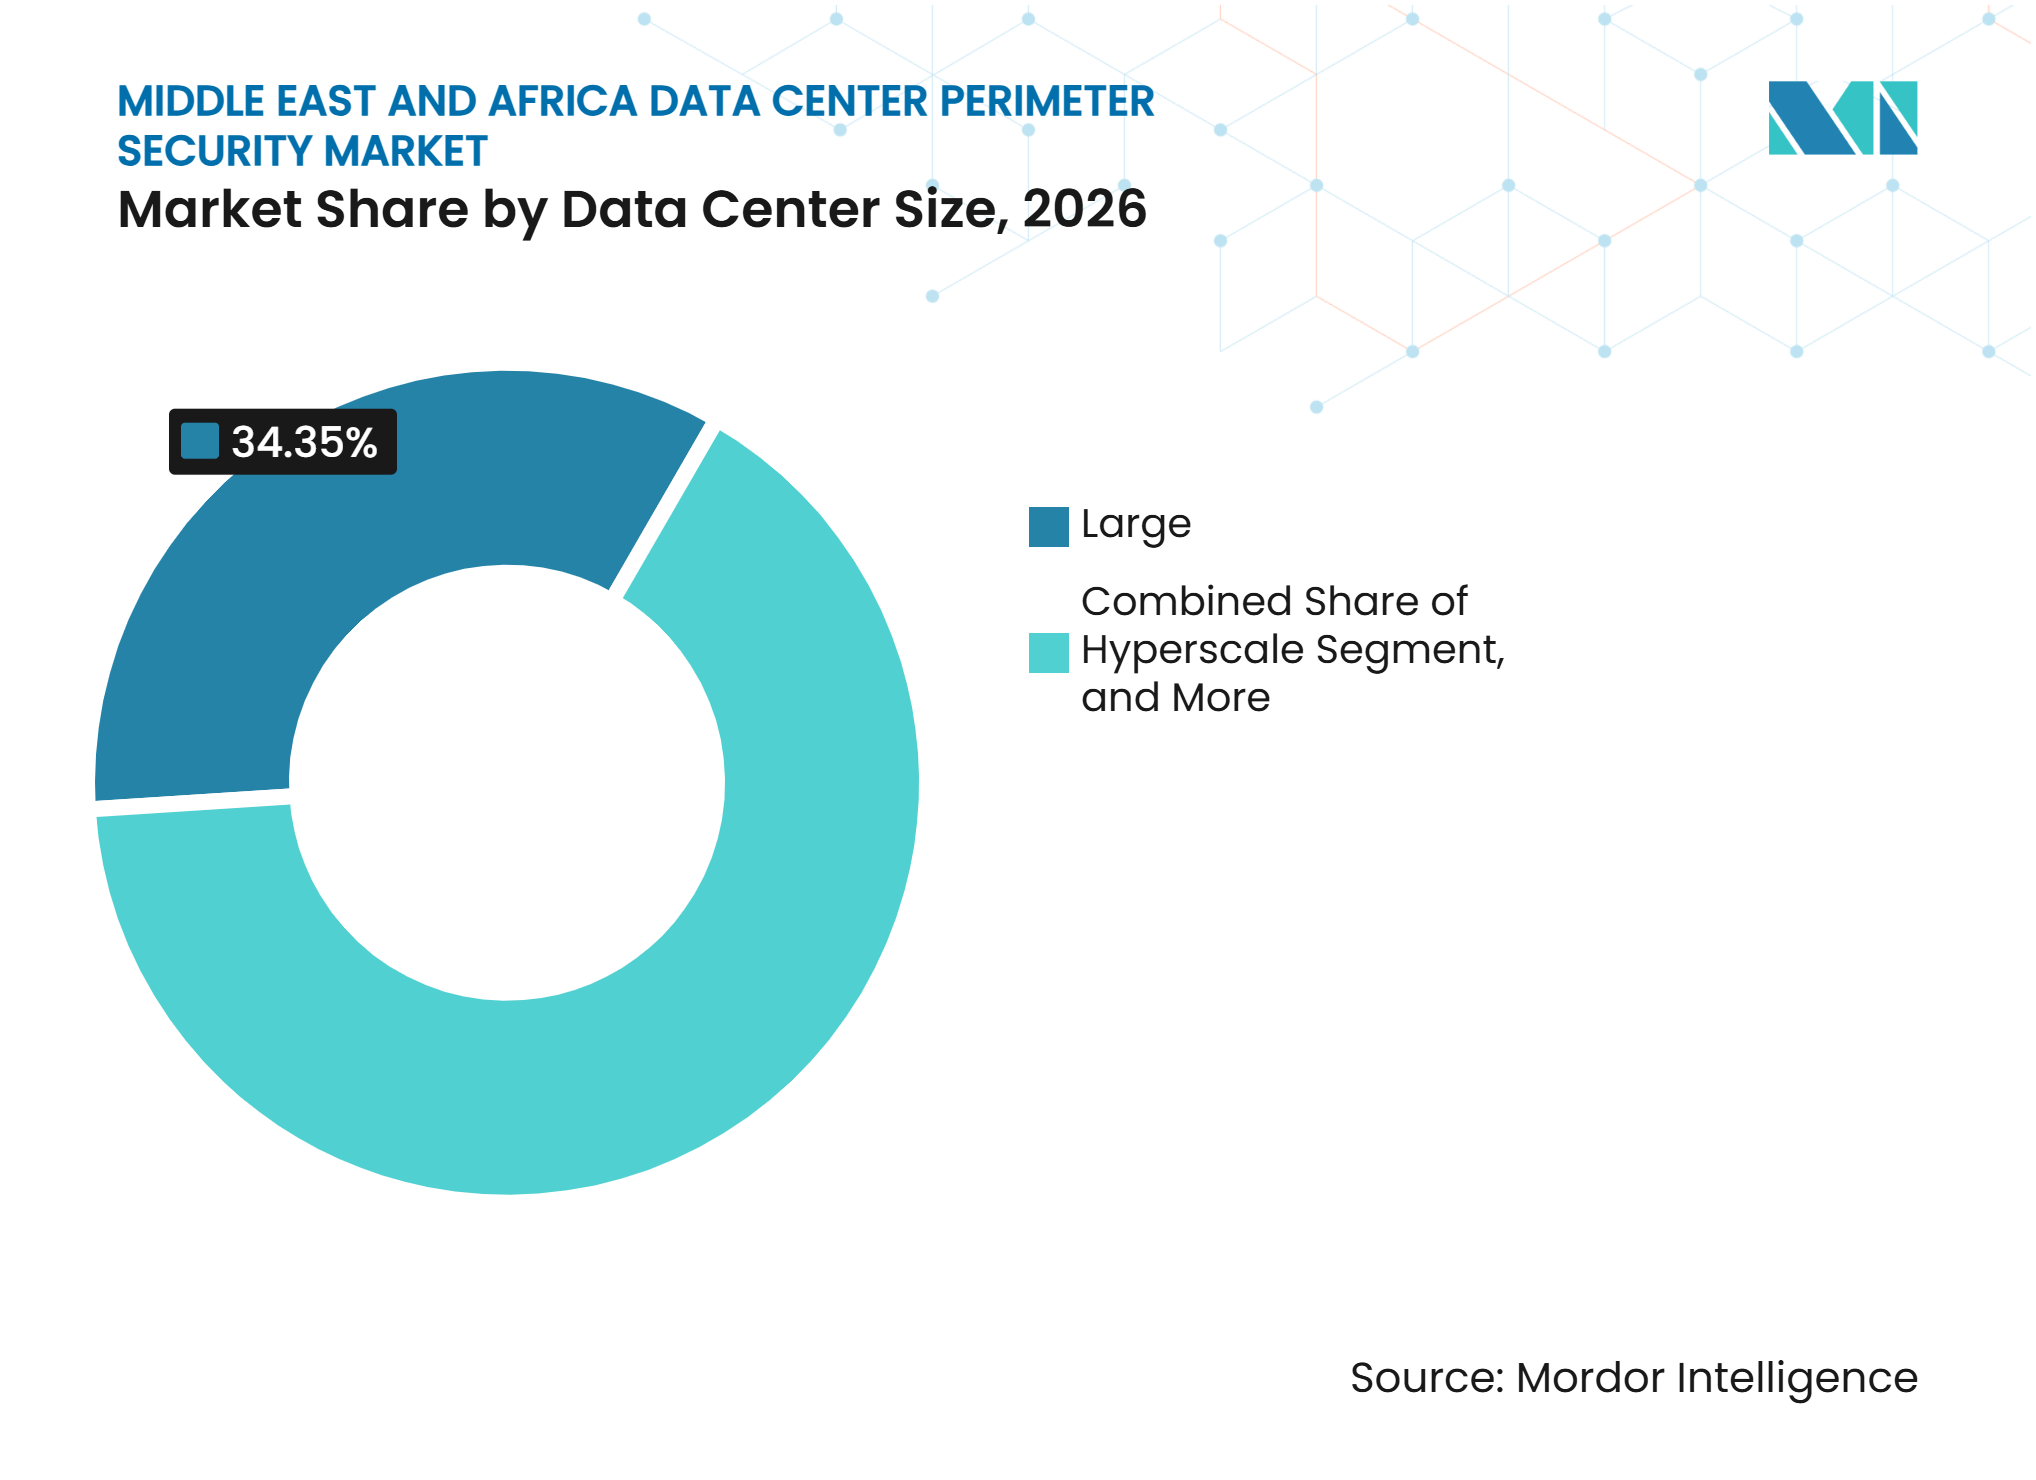
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Marktanteil von 34,35 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 15,89 % wachsen werden.
- Nach Rechenzentrumtyp hielten Unternehmens- und Edge-Rechenzentren im Jahr 2026 einen Marktanteil von 35,78 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 15,97 % wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Marktanteil von 30,56 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Colocation-Rechenzentren | +3.5% | Saudi-Arabien und VAE als Kernmärkte, mit Ausstrahlungseffekten auf Südafrika und Katar | Kurzfristig (≤ 2 Jahre) |
| Cloud-Einführung und Wachstum von KI-Workloads | +3.0% | Regional, konzentriert im GCC und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Datensouveränität und Schutz kritischer Infrastrukturen | +2.5% | Saudi-Arabien, VAE und Südafrika, wo nationale Vorgaben sich vertiefen | Mittelfristig (2–4 Jahre) |
| Integrierte Sicherheits- und Gebäudemanagementsysteme | +2.0% | GCC als Kernmarkt, Ausweitung auf Märkte südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Schutz auf Rack-Ebene für hochdichtes Computing | +1.5% | Hyperscale-Knoten in Saudi-Arabien und den VAE | Langfristig (≥ 4 Jahre) |
| Cyber-physische Konvergenz in unbemannten und ferngesteuerten Einrichtungen | +1.2% | Unbemannte Edge-Standorte in den VAE und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Colocation-Rechenzentren
Der Ausbau von Hyperscale- und Colocation-Kapazitäten schafft direkte Nachfrage nach Perimetersicherheitsausrüstung und Integrationsdienstleistungen im Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Neue Einrichtungen benötigen Außenbarrieren, kontrollierte Fahrzeugzufahrten, Überwachung, Einbrucherkennung und Zugangskontrollen, bevor sie Kunden oder kritische Workloads aufnehmen können. Kapazitätserweiterungen verlagern die Beschaffung zudem nach vorne, da die Systemauswahl während der Standortplanung und des Bauprozesses erfolgt. Progress Security Systems meldete im Jahr 2026 den Einsatz von mehr als 6.500 Überwachungseinheiten und über 1.800 kontrollierten Zugangspunkten in Rechenzentren und technischen Bereichen, was das Volumen der physischen Sicherheitsausrüstung bei regionalen Rechenzentrensprojekten verdeutlicht.[1] Der Ausbau bietet Lieferanten die Möglichkeit, Designs über mehrere Campusse hinweg zu standardisieren, anstatt einzelne Geräte zu verkaufen. Er erhöht auch den Wert von Anbietern, die komplexe Systeme innerhalb von Bauzeitplänen in Betrieb nehmen können.
Cloud-Einführung und Wachstum von KI-Workloads
Cloud-Einführung und KI-Workloads verändern die Art und Weise, wie Betreiber physische Risiken in einem Rechenzentrum bewerten. Hochdichte Computing-Cluster konzentrieren mehr Ausrüstung und betrieblichen Wert auf einer kleineren Fläche, was schnelle Reaktion und klare Zugangskontrollen wichtiger macht. Dies verlagert die Ausgaben hin zu Analyselösungen, die ein Ereignis identifizieren und das Personal zum relevanten Standort leiten können, ohne ausschließlich auf aufgezeichnetes Videomaterial angewiesen zu sein. Der Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika entwickelt sich daher hin zu Systemen, die Video, Sensor, Radar und Zugangsereignisse in einer einzigen Betriebsansicht verbinden. Die Security Industry Association erklärte, dass die physische Sicherheitsplanung für Rechenzentren die kritische Rolle der Einrichtung und das sich entwickelnde Bedrohungsumfeld widerspiegeln muss.[2] KI-orientierte Campusse erfordern zudem Sicherheitskonzepte, die konsistent über große Flächen und eine hohe Anzahl von Zugangspunkten hinweg betrieben werden können.
Anforderungen an Datensouveränität und Schutz kritischer Infrastrukturen
Anforderungen an die Datensouveränität stärken die Argumentation für lokal unterstützte Sicherheitsinfrastruktur. Saudi-Arabiens Essential Cybersecurity Controls verlangen, dass qualifizierte ferngesteuerte Sicherheitsüberwachungs-Betriebszentren physisch im Königreich angesiedelt sind, wodurch Compliance mit lokalen Überwachungskapazitäten verknüpft wird. Der Datenklassifizierungsansatz der VAE legt ebenfalls Wert auf den Standort und den Schutz sensibler Daten. Südafrikas Protection of Personal Information Act legt Rechenschaftspflichten für Organisationen fest, die personenbezogene Daten verarbeiten, einschließlich der Kontrollen rund um die Einrichtungen, die die Datenverarbeitung unterstützen.[3] Diese Bedingungen begünstigen Anbieter, die nationale Compliance-Anforderungen erfüllen, landesinterne Betriebe unterhalten und dokumentieren können, wie physische Kontrollen in umfassendere Risikomanagementprogramme eingebettet sind. Sie machen die regionale Implementierungskapazität auch zu einem bedeutsamen Faktor bei Beschaffungsentscheidungen.
Integrierte Sicherheits- und Gebäudemanagementsysteme
Betreiber ersetzen fragmentierte Sicherheitsbereitstellungen durch Plattformen, die Video, Zugangskontrolle, Einbrucherkennung und Gebäudemanagement in einer einzigen Oberfläche zusammenführen. Johnson Controls und Al-Futtaim Technologies haben im Juni 2025 die OpenBlue-Smart-Building-Plattform in den VAE eingeführt, die digitale Intelligenz, Energieoptimierung und Sicherheitsmanagement für Regierungsstellen und kommerzielle Rechenzentrumsbetreiber kombiniert. Ein einheitliches System kann ein Zugangsereignis mit Strom-, Kühl- oder Gebäudealarmierungen verknüpfen, die gleichzeitig auftreten. Dies hilft Betreibern, mögliche Manipulationen oder unbefugten Zutritt mit mehr Kontext zu untersuchen. Die Security Industry Association identifiziert koordinierte physische Sicherheitsplanung als zentralen Bestandteil des Rechenzentrumschutzes. Der Ansatz unterstützt längere Anbieterbeziehungen, da Betreiber Integration, Updates und Support über mehrere Systeme hinweg benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten für mehrschichtige Sicherheitsarchitektur | -2.0% | Kleine und mittlere Betreiber im GCC und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an cyber-physischen Sicherheitsspezialisten | -1.5% | Regional, mit der stärksten Auswirkung im übrigen Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Veraltete Infrastruktur und Interoperabilitätsbeschränkungen | -1.2% | Südafrika und der übrige Nahe Osten und Afrika, insbesondere ältere Unternehmensrechenzentren | Mittelfristig (2–4 Jahre) |
| Lieferkettenverzögerungen und Anforderungen an Umgebungsschutz | -0.8% | GCC, wo die Härtung gegen hohe Umgebungstemperaturen Kosten und Vorlaufzeiten erhöht | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten für mehrschichtige Sicherheitsarchitektur
Eine mehrschichtige Architektur kann aufprallgeprüfte Barrieren, Zaunerkennungssysteme, Kontrollen auf Rack-Ebene, eine Sicherheitsbetriebsplattform und die erforderliche Arbeit zur Verbindung dieser Elemente erfordern. Diese Vorabinvestition kann für kleinere Betreiber innerhalb standardmäßiger Investitionszyklen schwer zu rechtfertigen sein. Der Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika sieht sich zudem mit zusätzlichen Kosten konfrontiert, wenn ältere Zugangskontrollhardware mit neueren Analysesystemen verbunden werden muss. Individuelle Middleware oder ein vollständiger Austausch können sowohl die Implementierungskosten als auch die Projektkomplexität erhöhen. Johnson Controls erklärte, dass das Metasys-16.0-Update Cybersicherheitsfunktionen enthält, die mit IEC 62443-4-2 abgestimmt sind, was zeigt, wie Cybersicherheitsanforderungen in Gebäude- und Sicherheitsplattformen integriert werden. Diese Anforderungen verbessern die Systemresilienz, können jedoch die Anfangskosten einer vollständig integrierten Bereitstellung erhöhen.
Mangel an cyber-physischen Sicherheitsspezialisten
Der Mangel an Fachkräften, die sowohl in physischer Sicherheit als auch in vernetzten Sicherheitssystemen ausgebildet sind, verlängert die Herausforderungen bei Bereitstellung und Support. Konvergente Bereitstellungen erfordern Personal, das Zugangskontrolle, Video, Einbrucherkennung, Netzwerkarchitektur und physische Bedrohungsmodelle versteht. Axis Communications erklärte im November 2026, dass unklare Zuständigkeiten für Cybersicherheitsrisiken in physischen Sicherheitssystemen bekannte Schwachstellen ungelöst lassen können. Der Mangel kann die Inbetriebnahme verzögern, wenn ein Projekt spezialisiertes Design, Konfiguration und Compliance-Support benötigt. Er kann auch die Kosten für verwaltete Dienste für Betreiber ohne interne Expertise erhöhen. Die Situation begünstigt Lieferanten, die Technologie mit regionaler Ingenieurunterstützung und Lebenszyklusbetreuung kombinieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert Sicherheitsausgaben, während Software an Dynamik gewinntHardware entfiel im Jahr 2026 auf 52,18 % des Marktanteils für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Physische Barrieren, kontrollierte Zugangshardware und Einbrucherkennungsgeräte bleiben in jedem Einrichtungsdesign unverzichtbar. Aufprallgeprüfte Fahrzeugbarrieren, Zaunsysteme und Verriegelungsinfrastruktur auf Rack-Ebene werden häufig während der Planung ausgewählt, da ihre Installation das Standortlayout beeinflusst. Dies macht Hardwareausgaben schwer aufschiebbar, sobald Bau und Sicherheitsplanung beginnen.
Software und Analysen werden bis 2032 voraussichtlich mit einer CAGR von 15,75 % wachsen. KI-gestützte Überwachungs- und Ereigniskorrelationstools können die Abdeckung eines festen Hardware-Footprints verbessern. Die Security Industry Association beschrieb integrierte physische Sicherheitsplanung als wichtig für den Schutz kritischer Rechenzentrumsumgebungen. Installation, Integration und Wartungsdienstleistungen bieten wiederkehrende Arbeit, da Betreiber Firmware aktualisieren, Plattformen konfigurieren und Ausrüstung in Betrieb nehmen. Der Komponentenmix verschiebt sich daher hin zu Hardware, die zu Beginn eines Projekts installiert wird, und Softwarediensten, die während des gesamten Lebenszyklus der Einrichtung genutzt werden.



Nach Lösungstyp:
Radarsysteme übertreffen konventionelle ErkennungsmethodenEinbrucherkennungssysteme hielten im Jahr 2026 einen Marktanteil von 24,56 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Die Kategorie wird sowohl bei Neubauten als auch bei Nachrüstungsarbeiten eingesetzt, da sie eine direkte Benachrichtigung liefert, wenn ein Perimeter durchbrochen oder gestört wird. Sicherheitszäune, physische Barrieren und Fahrzeugzugangsbarrieren bleiben die strukturelle Grundlage des Perimeterschutzes. K12-bewertete Poller und Anti-Ramm-Tore, die nach PAS 68 zertifiziert sind, sind relevant, wenn Betreiber den Fahrzeugzugang auf großen Campussen kontrollieren müssen.
Perimeter-Radar- und Sensorsysteme werden bis 2032 voraussichtlich mit einer CAGR von 15,85 % wachsen. Auf einem Campus-großen Gelände kann Radar weite Zaunlinienabschnitte abdecken, ohne die für eine kontinuierliche Videoüberwachung erforderliche Kameradichte zu benötigen. Diese Systeme können sich bewegende Objekte klassifizieren und Ereignisdaten an eine integrierte Plattform senden, bevor ein Eindringling das Gebäude erreicht. Anbieter bieten auch integrierte Perimetersicherheitsplattformen an, um die Anzahl der separaten Anbieter und Schnittstellen zu reduzieren, die ein Betreiber verwalten muss. Die Branche für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika belohnt zunehmend Erkennungssysteme, die frühzeitiges Handeln unterstützen und Fehlalarme reduzieren.
Nach Technologie:
Videoerkennung führt heute, Radar beschleunigt morgenDie videobasierte Erkennung entfiel im Jahr 2026 auf 30,68 % des Marktanteils für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Sie bleibt die etablierte Überwachungsschicht für bestehende Standorte und neue Rechenzentrumsstandorte. Betreiber kennen ihr Betriebsmodell, und es lässt sich leicht in Kontrollraumverfahren integrieren, die auf visuelle Überprüfung angewiesen sind. Sensorbasierte Erkennung, einschließlich faseroptischer Zaunsensoren und Vibrationssensoren, fügt ein physisches Manipulationssignal hinzu, das nicht von Lichtverhältnissen abhängt.
Die radarbasierte Erkennung wird bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen. Betreiber kombinieren Radar mit optischen und Wärmekameras, um die Erkennung bei hohen Temperaturen und Staubbedingungen zu unterstützen. Axis Communications erklärte, dass Kombinationen aus Wärme-, Radar- und optischen Lösungen autonomes Tracking an großen Perimetern unterstützen können. Diese Kombinationen können die Anzahl der erforderlichen Patrouillen reduzieren und gleichzeitig eine aktive Überwachung aufrechterhalten. Integrierte Multi-Technologie-Systeme gewinnen ebenfalls an Relevanz, da zwei oder mehr Erkennungsmodi zur Validierung eines Ereignisses und zur Reduzierung von Falsch-Positiv-Raten eingesetzt werden können.

Nach Bereitstellungstyp:
Neubauten treiben Sicherheit durch DesignDer Neubau von Rechenzentren entfiel im Jahr 2026 auf 68,34 % der Marktgröße für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Er wird bis 2032 auch voraussichtlich mit einer CAGR von 15,78 % wachsen. Dieses Muster spiegelt einen regionalen Bauzyklus wider, bei dem eine vollständige Sicherheitsarchitektur geplant werden kann, bevor die Einrichtung in Betrieb geht. Neue Projekte ermöglichen es Betreibern, Einbrucherkennung, Zugangskontrolle, Barrieren und Befehlssysteme rund um den Campus zu platzieren, ohne die Einschränkungen eines belegten Standorts.
Sicherheitsaufrüstungen und Nachrüstungen machen den verbleibenden Bereitstellungsbedarf aus. Sie sind wichtig in etablierten Rechenzentrumsflotten, einschließlich älterer Unternehmenseinrichtungen, die sich ändernden Compliance-Anforderungen gerecht werden müssen. Nachrüstungsprojekte können schwieriger sein als Neuinstallationen, da ältere Verkabelung, laufende Betriebe und begrenzte Installationsfenster die Arbeit einschränken. Die Security Industry Association weist darauf hin, dass eine frühzeitige Planung der physischen Sicherheit spätere Integrations- und Nachrüstungsherausforderungen reduzieren kann. Dies macht Sicherheit durch Design zu einem praktischen Beschaffungsansatz für große regionale Bauprogramme.
Nach Rechenzentrumsgröße:
Hyperscale-Ambitionen gestalten Perimeteranforderungen neuGroße Rechenzentren hielten im Jahr 2026 einen Marktanteil von 34,35 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Ihre Position spiegelt den installierten Bestand an etablierten carrierneutralen Colocation-Einrichtungen in den VAE und Südafrika wider. Solche Standorte benötigen mehrschichtige Kontrollen, arbeiten jedoch im Allgemeinen innerhalb etablierter Betriebsverfahren. Ihre großen Kundenstämme erfordern auch detaillierte Zugriffsberechtigungen über gemeinsam genutzte technische Bereiche hinweg.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 15,89 % wachsen. Ein Campus von 100 MW oder mehr erfordert mehrschichtige Erkennung entlang der äußeren Zaunlinien, automatisierte Fahrzeugüberprüfung und eine Befehlsplattform, die Daten von vielen Sensoren gleichzeitig verarbeiten kann. Kleine Edge-Einrichtungen erfordern ein anderes Modell, da eine Vollzeit-Sicherheitsbesetzung oft unpraktisch ist. Sie benötigen kompakte Systeme, die Fernüberwachung unterstützen und gleichzeitig Zugangs- und Erkennungsstandards aufrechterhalten. Der Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika bedient daher sehr unterschiedliche Betriebsanforderungen in Campus-, Colocation- und verteilten Edge-Umgebungen.
Nach Rechenzentrumtyp:
Unternehmenseinrichtungen führen, während Cloud-Anbieter aufholenUnternehmens- und Edge-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 35,78 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika. Das Segment umfasst unternehmenseigene und staatlich betriebene Standorte im GCC und Südafrika. Diese Einrichtungen benötigen häufig Kontrollen, die mit internen Zugriffsregeln, staatlichen Anforderungen und standortspezifischen Risikobedingungen abgestimmt sind. Ihr installierter Bestand unterstützt die anhaltende Nachfrage nach Geräteaustausch, Analysen und Integrationsarbeiten.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 15,97 % wachsen. Die regionale Verlagerung hin zu öffentlichen Cloud- und Sovereign-Cloud-Diensten erhöht die Nachfrage nach großen Einrichtungen mit robusten physischen Sicherheitskontrollen. Colocation-Betreiber benötigen einen sicheren äußeren Perimeter, während sie mandantenspezifischen Zugang bis zu einzelnen Cages und Racks durchsetzen. Dies unterstützt die Nachfrage nach modularen Plattformen, die für verschiedene Mandanten konfiguriert werden können, ohne separate Hardwareinstallationen. CSP-Aktivitäten in Ägypten und Marokko unterstützen auch neue Sicherheitsbeschaffungen, wo Sovereign- und Hybrid-Cloud-Einrichtungen entwickelt werden.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 30,56 % am Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen. Die installierte Kapazität erreichte im ersten Quartal 2026 467 MW, gegenüber 68 MW im Jahr 2021, da Vision-2030-Programme, HUMAIN und Hyperscaler-Partnerschaften große Projekte unterstützen. Riad und der geplante 360-MW-NEOM-Oxagon-Campus benötigen mehrschichtige Systeme, die ausgedehnte Standorte schützen können. Johnson Controls Arabia erhielt Anfang 2026 die Akkreditierung der Security Industry Regulatory Agency für seine American-Dynamics-Produktreihe, während die Anforderungen der National Cybersecurity Authority die Bedeutung lokal unterstützter Betriebe unterstreichen.
Vereinigte Arabische Emirate
Die VAE verfügten im Jahr 2025 über mehr als 376 MW an aktiver in Betrieb genommener Kapazität, wobei Colocation-Betreiber mehr als 95 % dieser Kapazität ausmachten. Diese Struktur konzentriert die Beschaffung bei Betreibern, die gemeinsam genutzte Einrichtungen für viele Kunden verwalten. Microsofts Investitionsverpflichtung und der geplante Stargate-UAE-KI-Campus erweitern die Pipeline großer Cloud- und KI-Standorte. Diese Projekte erhöhen die Nachfrage nach koordinierten Perimeterkontrollen, Einrichtungssystemen und Zugangsverwaltung. Johnson Controls und Al-Futtaim Technologies haben die OpenBlue-Plattform im Jahr 2025 in den VAE eingeführt und bieten damit einen integrierten Gebäude- und Sicherheitsansatz.
Südafrika und andere Märkte im Nahen Osten und Afrika
Südafrika verfügt über eine etablierte Rechenzentrumsbasis südlich der Sahara und bleibt wichtig für Sicherheitsaufrüstungen und neue Projekte. Digital Realty schloss Teraco JB4 mit 50 MW im August 2025 ab, und Teraco CT2 trat im Januar 2026 mit einer 90-MW-Versorgungsleistungseinspeisung in die Betriebserweiterung ein. Ägypten baut Kapazitäten durch Africa Data Centres Egypt aus, während Kenia Campusse durch Digital Realty iColo und Nxtras Tatu-City-Projekt entwickelt. Marokkos Naver-NVIDIA-Tamesna-Campus signalisiert die wachsende Rolle Nordafrikas in der KI-Infrastrukturentwicklung. Die unterschiedlichen Reifegrade dieser Märkte schaffen Nachfrage nach Systemen, die Neubauten, Nachrüstungen, Mandantenzugang und entfernte Standorte unterstützen, während POPIA in Südafrika ein Compliance-Aspekt bleibt.
Wettbewerbslandschaft
Marktkonzentration
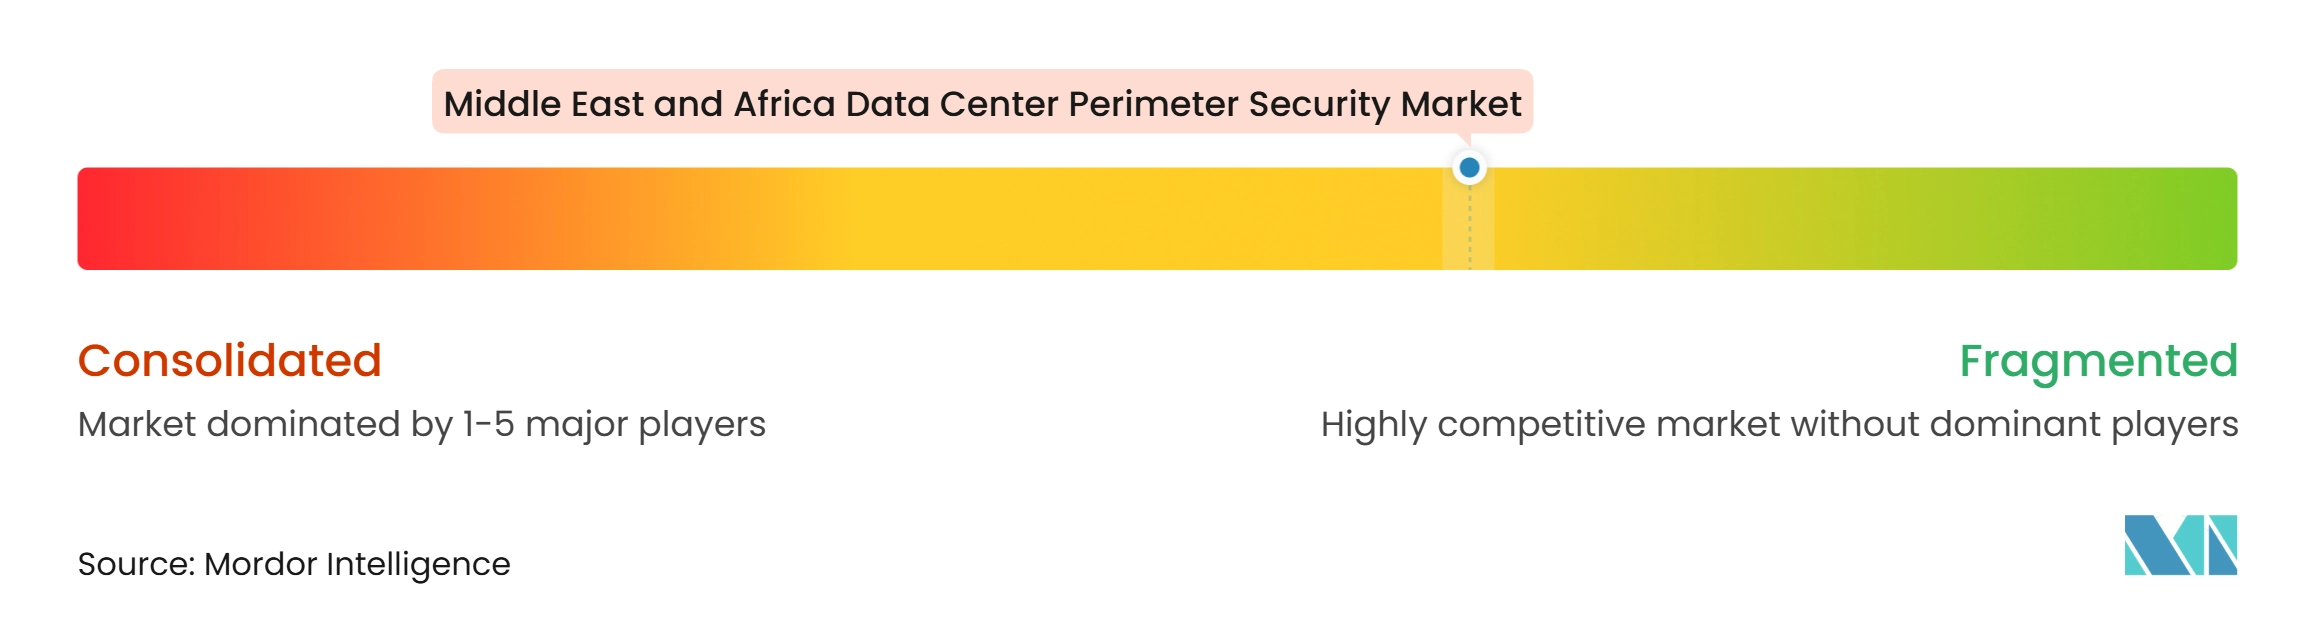
Der Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert. Johnson Controls International, Honeywell International, Siemens, Schneider Electric, Axis Communications, ASSA ABLOY, Motorola Solutions und Genetec konkurrieren mit regionalen Spezialisten und Systemintegratoren. Der Wettbewerb ist bei Hyperscale- und staatlich verbundenen Projekten stärker, da Anbieter integrierte Systeme, nationales Compliance-Wissen und lokale Servicekapazitäten benötigen. Regionale Integratoren können dort konkurrieren, wo sie etablierte Beschaffungsbeziehungen und landesinterne Ingenieurteams haben.
Große Anbieter bewegen sich über einzelne Geräte hinaus hin zu Plattformen, die Zugangskontrolle, Videoverwaltung, Einbrucherkennung und Gebäudeautomation kombinieren. Honeywell erwarb das Global Access Solutions-Geschäft von Carrier Global Corporation für 4,9 Milliarden USD, ein Schritt, der sein Zugangs- und Sicherheitsportfolio erweitert. Genetec bietet Security Center SaaS mit offener Integration für Kameras von Axis, Bosch und i-PRO an, und die Plattform ist darauf ausgelegt, mit den Cybersicherheitsanforderungen von IEC 62443-4-2 übereinzustimmen. Diese Art von Interoperabilität kann den Integrationsaufwand für Betreiber reduzieren, die Ausrüstung von mehreren Lieferanten verwenden.
Johnson Controls erweiterte seine regionale Smart-Building-Position durch die OpenBlue-Partnerschaft mit Al-Futtaim Technologies im Juni 2025. Axis Communications hob eine Perimeter-Defender-Bereitstellung bei Moro Hub in Dubai hervor, bei der Wärme-, Radar- und optische Kameras vom Perimeter bis zu den Serverracks eingesetzt wurden. Honeywell und LS ELECTRIC kündigten im Oktober 2025 eine globale Partnerschaft für Lösungen zur Stromverwaltung und -überwachung in Rechenzentren an. Kleinere Unternehmen wie Brivo Systems und Suprema verfolgen cloud-native Unternehmens- und Nischenanforderungen. Lieferanten, die Fernüberwachung, Radar, Analysen und Reaktionstools bereitstellen können, können Edge-Einrichtungen ansprechen, bei denen ein Modell mit bewachtem Wachpersonal weniger praktikabel ist.
Branchenführer im Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- GardaWorld Security Corporation
- 3S System Security Solutions Co.
- Schneider Electric Saudi Arabia
- Teraco Data Environments (Pty) Ltd
- Africa Data Centres
- Gulf Data Hub
Neueste Industrielle Entwicklungen in Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika
- September 2026: Microsoft kündigte Pläne an, bis 2030 über 10 Milliarden USD in den VAE, Saudi-Arabien, Katar und Kuwait zu investieren, einschließlich Cloud-Infrastruktur, KI-Kapazitäten und Rechenzentrumsstandorten sowie über 400 Millionen USD für regionale Telekommunikationsnetze. Die Verpflichtung erweitert den adressierbaren Markt für Perimetersicherheit in GCC-Rechenzentren für den Prognosezeitraum erheblich.
- Juli 2026: MEEZA, Katars führender Rechenzentrumsbetreiber, sicherte sich eine Finanzierung in Höhe von 1,6 Milliarden QAR (438,7 Millionen USD) zur Erweiterung seines Portfolios mit M-Vault 6, 7 und 8, wodurch rund 44 MW neue Kapazität hinzugefügt und eine entsprechende Nachfrage nach großflächigen Perimetersicherheitsbereitstellungen an unternehmenskritischen Einrichtungen am Golf entsteht.
- Mai 2026: Stargate UAE, eine gemeinsame Initiative von G42, OpenAI, Oracle, NVIDIA, Cisco und SoftBank Group, wurde mit einer Investition von 20 Milliarden USD zum Bau eines 1-GW-KI-Campus in Abu Dhabi angekündigt, wobei 200 MW bis 2026–2027 in Betrieb sein sollen, was direkte und unmittelbare Nachfrage nach integrierten Perimetersicherheitssystemen auf Hyperscale-Niveau schafft.
- März 2026: Johnson Controls Arabia erhielt die SIRA-Akkreditierung (Security Industry Regulatory Agency) für seine American-Dynamics-Videoüberwachungsreihe, was die Eignung für den Einsatz in staatlichen und hochsicheren Rechenzentrumsumgebungen in den VAE bestätigt und das Unternehmen als zertifizierten Anbieter für den Schutz unternehmenskritischer Einrichtungen positioniert.
Berichtsumfang für den Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika
Der Markt für Perimetersicherheit von Rechenzentren bezieht sich auf die Branche, die sich auf Lösungen und Dienstleistungen konzentriert, die darauf ausgelegt sind, die physischen Grenzen von Rechenzentrumseinrichtungen vor unbefugtem Zugang, Einbruch, Vandalismus, Diebstahl und Sicherheitsbedrohungen zu schützen.
Der Bericht über den Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Komponente (Hardware; Software und Analysen; Installations-, Integrations- und Wartungsdienstleistungen), Lösungstyp (Einbrucherkennungssysteme; Sicherheitszäune und physische Barrieren; Fahrzeugzugangsbarrieren; Perimeter-Radar- und Sensorsysteme; Integrierte Perimetersicherheitsplattformen), Technologie (Sensorbasierte Erkennung; Videobasierte Erkennung; Faseroptische Erkennung; Radarbasierte Erkennung; Integrierte Multi-Technologie-Systeme), Bereitstellungstyp (Neubau von Rechenzentren; Sicherheitsaufrüstungen und Nachrüstungen), Rechenzentrumsgröße (Klein; Mittel; Groß; Hyperscale), Rechenzentrumtyp (Colocation; Cloud-Dienstanbieter (CSPs); Unternehmen und Edge) sowie Geografie (Saudi-Arabien; Vereinigte Arabische Emirate; Südafrika; Übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software und Analysen |
| Installations-, Integrations- und Wartungsdienstleistungen |
| Einbrucherkennungssysteme |
| Sicherheitszäune und physische Barrieren |
| Fahrzeugzugangsbarrieren |
| Perimeter-Radar- und Sensorsysteme |
| Integrierte Perimetersicherheitsplattformen |
| Sensorbasierte Erkennung |
| Videobasierte Erkennung |
| Faseroptische Erkennung |
| Radarbasierte Erkennung |
| Integrierte Multi-Technologie-Systeme |
| Neubau von Rechenzentren |
| Sicherheitsaufrüstungen und Nachrüstungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Hardware |
| Software und Analysen | |
| Installations-, Integrations- und Wartungsdienstleistungen | |
| Nach Lösungstyp | Einbrucherkennungssysteme |
| Sicherheitszäune und physische Barrieren | |
| Fahrzeugzugangsbarrieren | |
| Perimeter-Radar- und Sensorsysteme | |
| Integrierte Perimetersicherheitsplattformen | |
| Nach Technologie | Sensorbasierte Erkennung |
| Videobasierte Erkennung | |
| Faseroptische Erkennung | |
| Radarbasierte Erkennung | |
| Integrierte Multi-Technologie-Systeme | |
| Nach Bereitstellungstyp | Neubau von Rechenzentren |
| Sicherheitsaufrüstungen und Nachrüstungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Perimetersicherheit von Rechenzentren im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 118,40 Millionen USD geschätzt und wird bis 2032 voraussichtlich 268,80 Millionen USD bei einer CAGR von 14,23 % erreichen. Die Prognose spiegelt die Nachfrage aus dem Neubau von Rechenzentren, KI-orientierten Campussen und integrierten Sicherheitsanforderungen wider.
Welche Komponente hat den größten Anteil an den Ausgaben für Perimetersicherheit von Rechenzentren?
Hardware führt mit 52,18 % im Jahr 2026, da Barrieren, Zugangshardware und Einbrucherkennung Kernelemente von Einrichtungssicherheitskonzepten sind. Software und Analysen gewinnen ebenfalls an Relevanz, da Einrichtungen Ereigniskorrelation und automatisierte Überwachung benötigen.
Welche Perimetersicherheitslösung wächst in der Region am schnellsten?
Perimeter-Radar- und Sensorsysteme werden bis 2032 voraussichtlich mit einer CAGR von 15,85 % wachsen, da große Campusse eine breitere Erkennungsabdeckung benötigen. Die Systeme können frühzeitige Warnungen entlang von Zaunlinien unterstützen und den Bedarf an dichter Kameraabdeckung reduzieren.
Warum verändern KI-Rechenzentren die Anforderungen an die physische Sicherheit?
Hochdichte KI-Umgebungen konzentrieren wertvolle Ausrüstung auf kleineren Flächen, was den Bedarf an kontrolliertem Zugang, schneller Erkennung und integrierter Überwachung erhöht. Betreiber kombinieren Video, Radar, Sensoren und Zugangsdaten, um Sicherheitsereignisse mit größerem Kontext zu untersuchen.
Welches Land führt die regionale Nachfrage nach Perimetersicherheit für Rechenzentren an?
Saudi-Arabien führt mit einem Anteil von 30,56 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen. Große Projekte in Riad und NEOM erhöhen den Bedarf an mehrschichtigem Campus-Schutz, zertifizierter Ausrüstung und lokal unterstützten Diensten. Die große Projektpipeline des Landes begünstigt auch Anbieter, die die Installation mit Bauzeitplänen koordinieren können.
Wie wirken sich Anforderungen an die Datensouveränität auf die Beschaffung von Rechenzentrumssicherheit aus?
Sie erhöhen die Bedeutung lokal unterstützter Überwachung, Dokumentation und Compliance-Fhigkeiten, insbesondere für sensible und staatlich verbundene Workloads. Die Anforderungen können Lieferanten begünstigen, die landesinterne Betriebe unterhalten und nationale Cybersicherheitsrahmen verstehen. Sie bringen auch physischen Zugang, Überwachungsstandort und Support-Rechenschaftspflicht in dieselbe Beschaffungsentscheidung. Dies kann die Abhängigkeit von ferngesteuerten Betriebsmodellen ohne lokale Compliance-Unterstützung verringern und Implementierungszeitpläne verlängern.