
Taille et part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 118.40 Millions de dollars américains |
| Taille du Marché (2027) | 139.71 Millions de dollars américains |
| Taille du Marché (2032) | 268.80 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
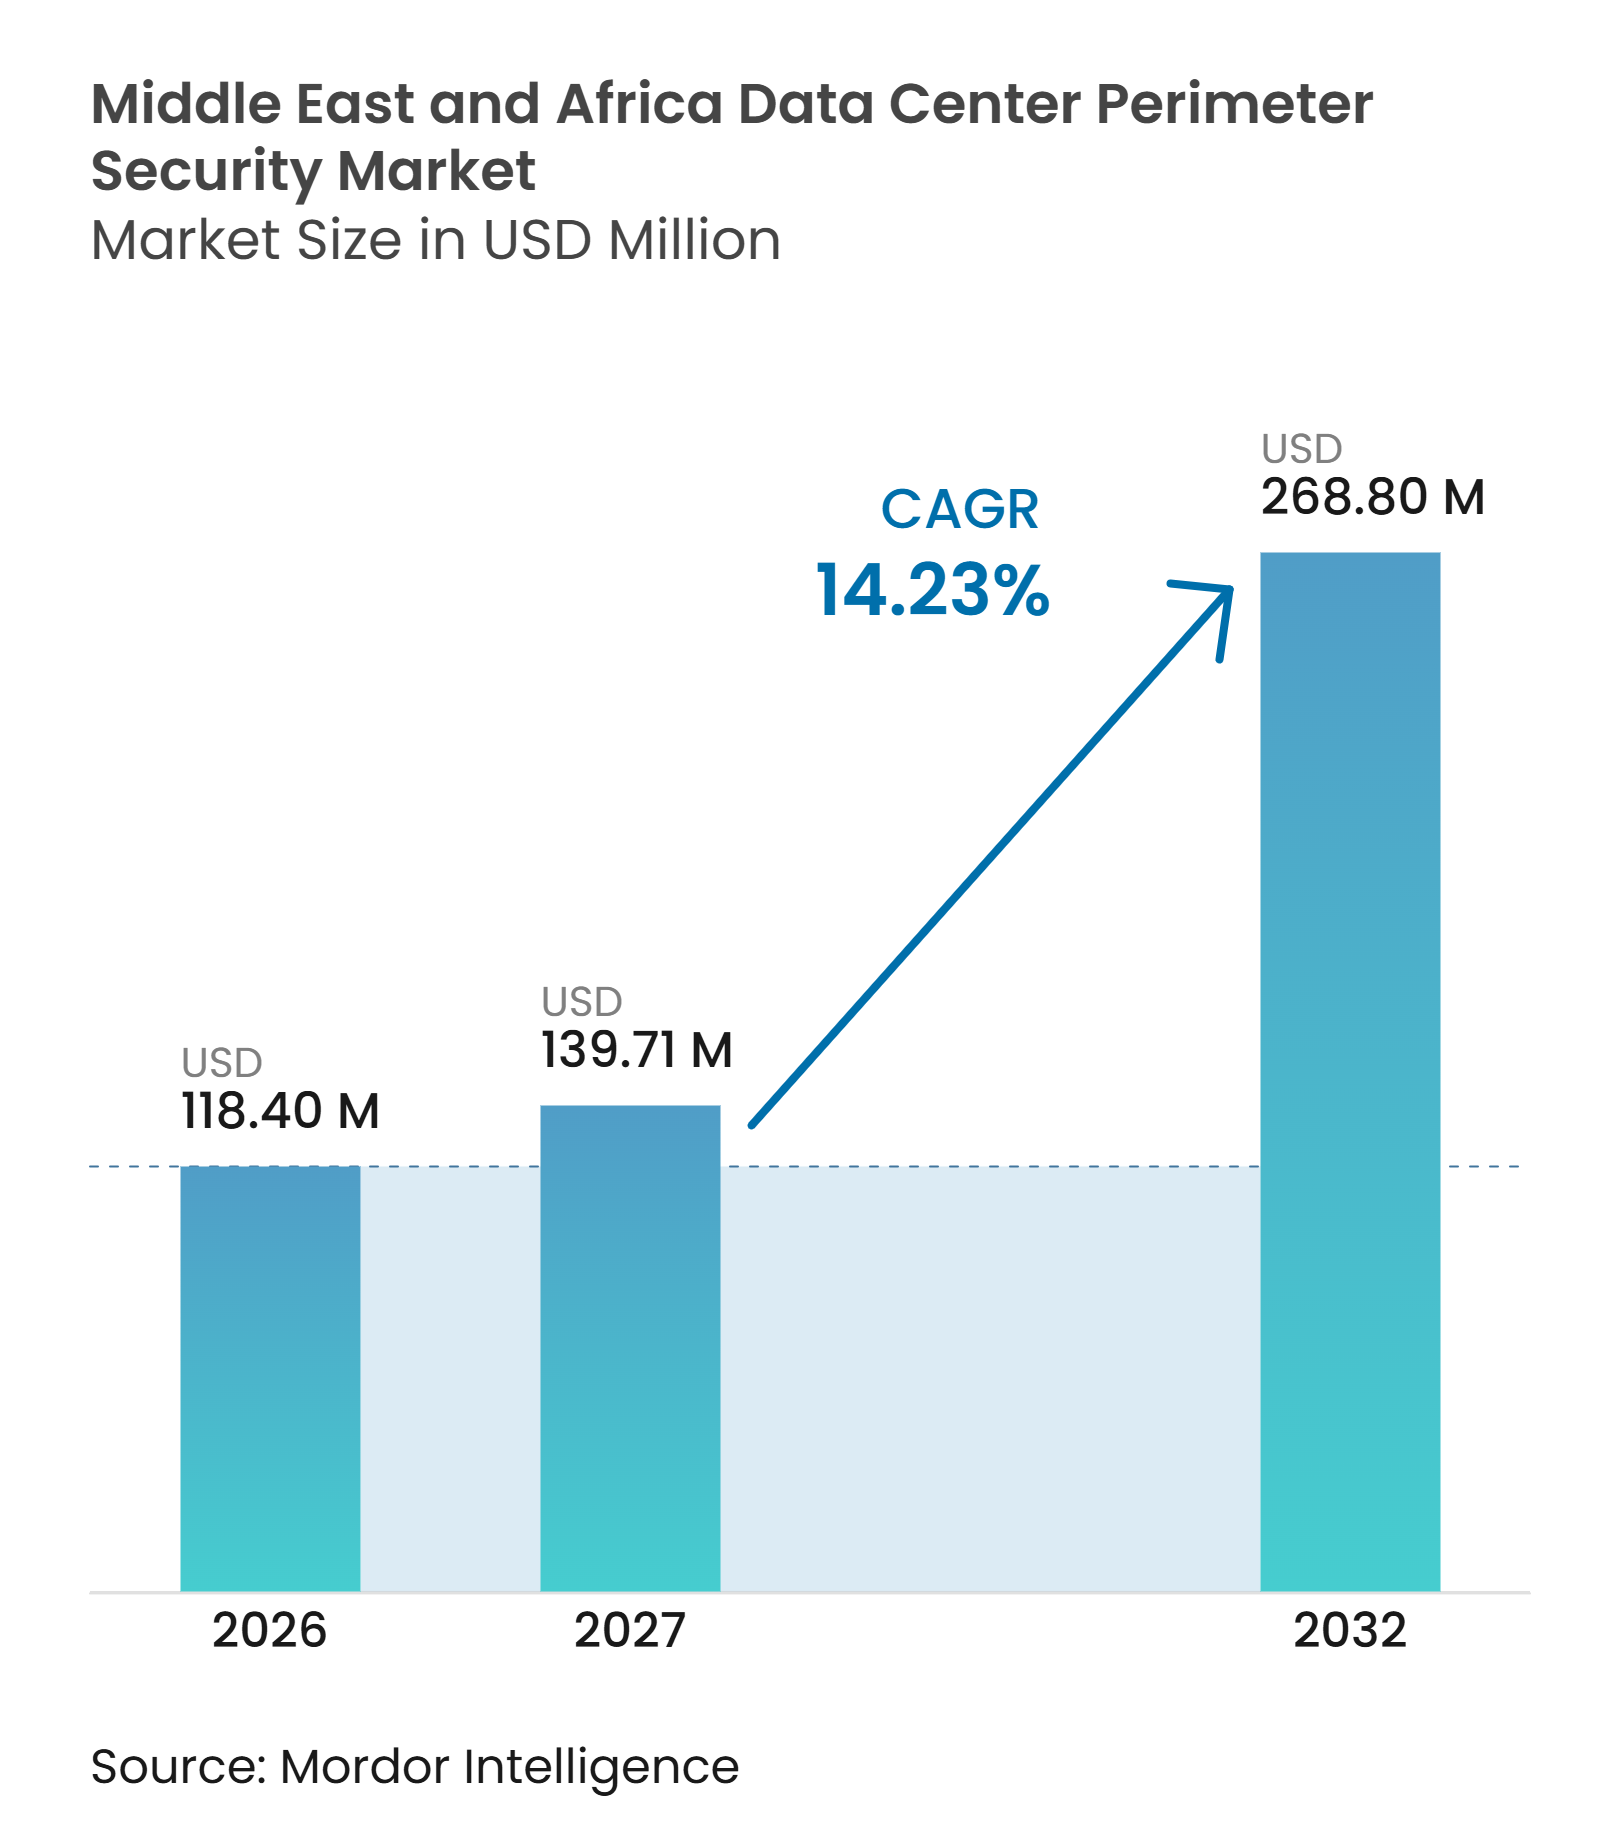
La taille du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique devrait augmenter de 118,40 millions USD en 2026 à 139,71 millions USD en 2027 et atteindre 268,80 millions USD d'ici 2032, avec un CAGR de 14,23 % sur la période 2027-2032.
Le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique est façonné par un vaste cycle régional de construction de centres de données, notamment autour des installations hyperscale, de colocation, de cloud souverain et d'intelligence artificielle. Les exigences en matière de sécurité sont intégrées plus tôt dans la conception des projets, car les opérateurs ont besoin que les barrières, le contrôle d'accès, la couverture vidéo et la détection d'intrusion fonctionnent ensemble avant l'ouverture d'un site. Les charges de travail d'intelligence artificielle augmentent la valeur concentrée dans chaque installation, ce qui accroît le besoin de détection rapide et d'accès contrôlé. Les exigences nationales en matière de résidence des données et d'infrastructure critique favorisent également les systèmes pris en charge localement et les capacités de service en pays. Les fournisseurs capables de combiner matériel, analytique, intégration et support continu sont mieux positionnés pour répondre à ces exigences d'achat.
Principaux enseignements du rapport
- Par composant, le matériel représentait 52,18 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que le logiciel et l'analytique devrait se développer à un CAGR de 15,75 % jusqu'en 2032.
- Par type de solution, les systèmes de détection d'intrusion représentaient 24,56 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les systèmes radar et capteurs périmètriques devraient se développer à un CAGR de 15,85 % jusqu'en 2032.
- Par technologie, la détection vidéo représentait 30,68 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que la détection par radar devrait se développer à un CAGR de 15,68 % jusqu'en 2032.
- Par type de déploiement, la nouvelle construction de centres de données représentait 68,34 % de la taille du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 15,78 % jusqu'en 2032.
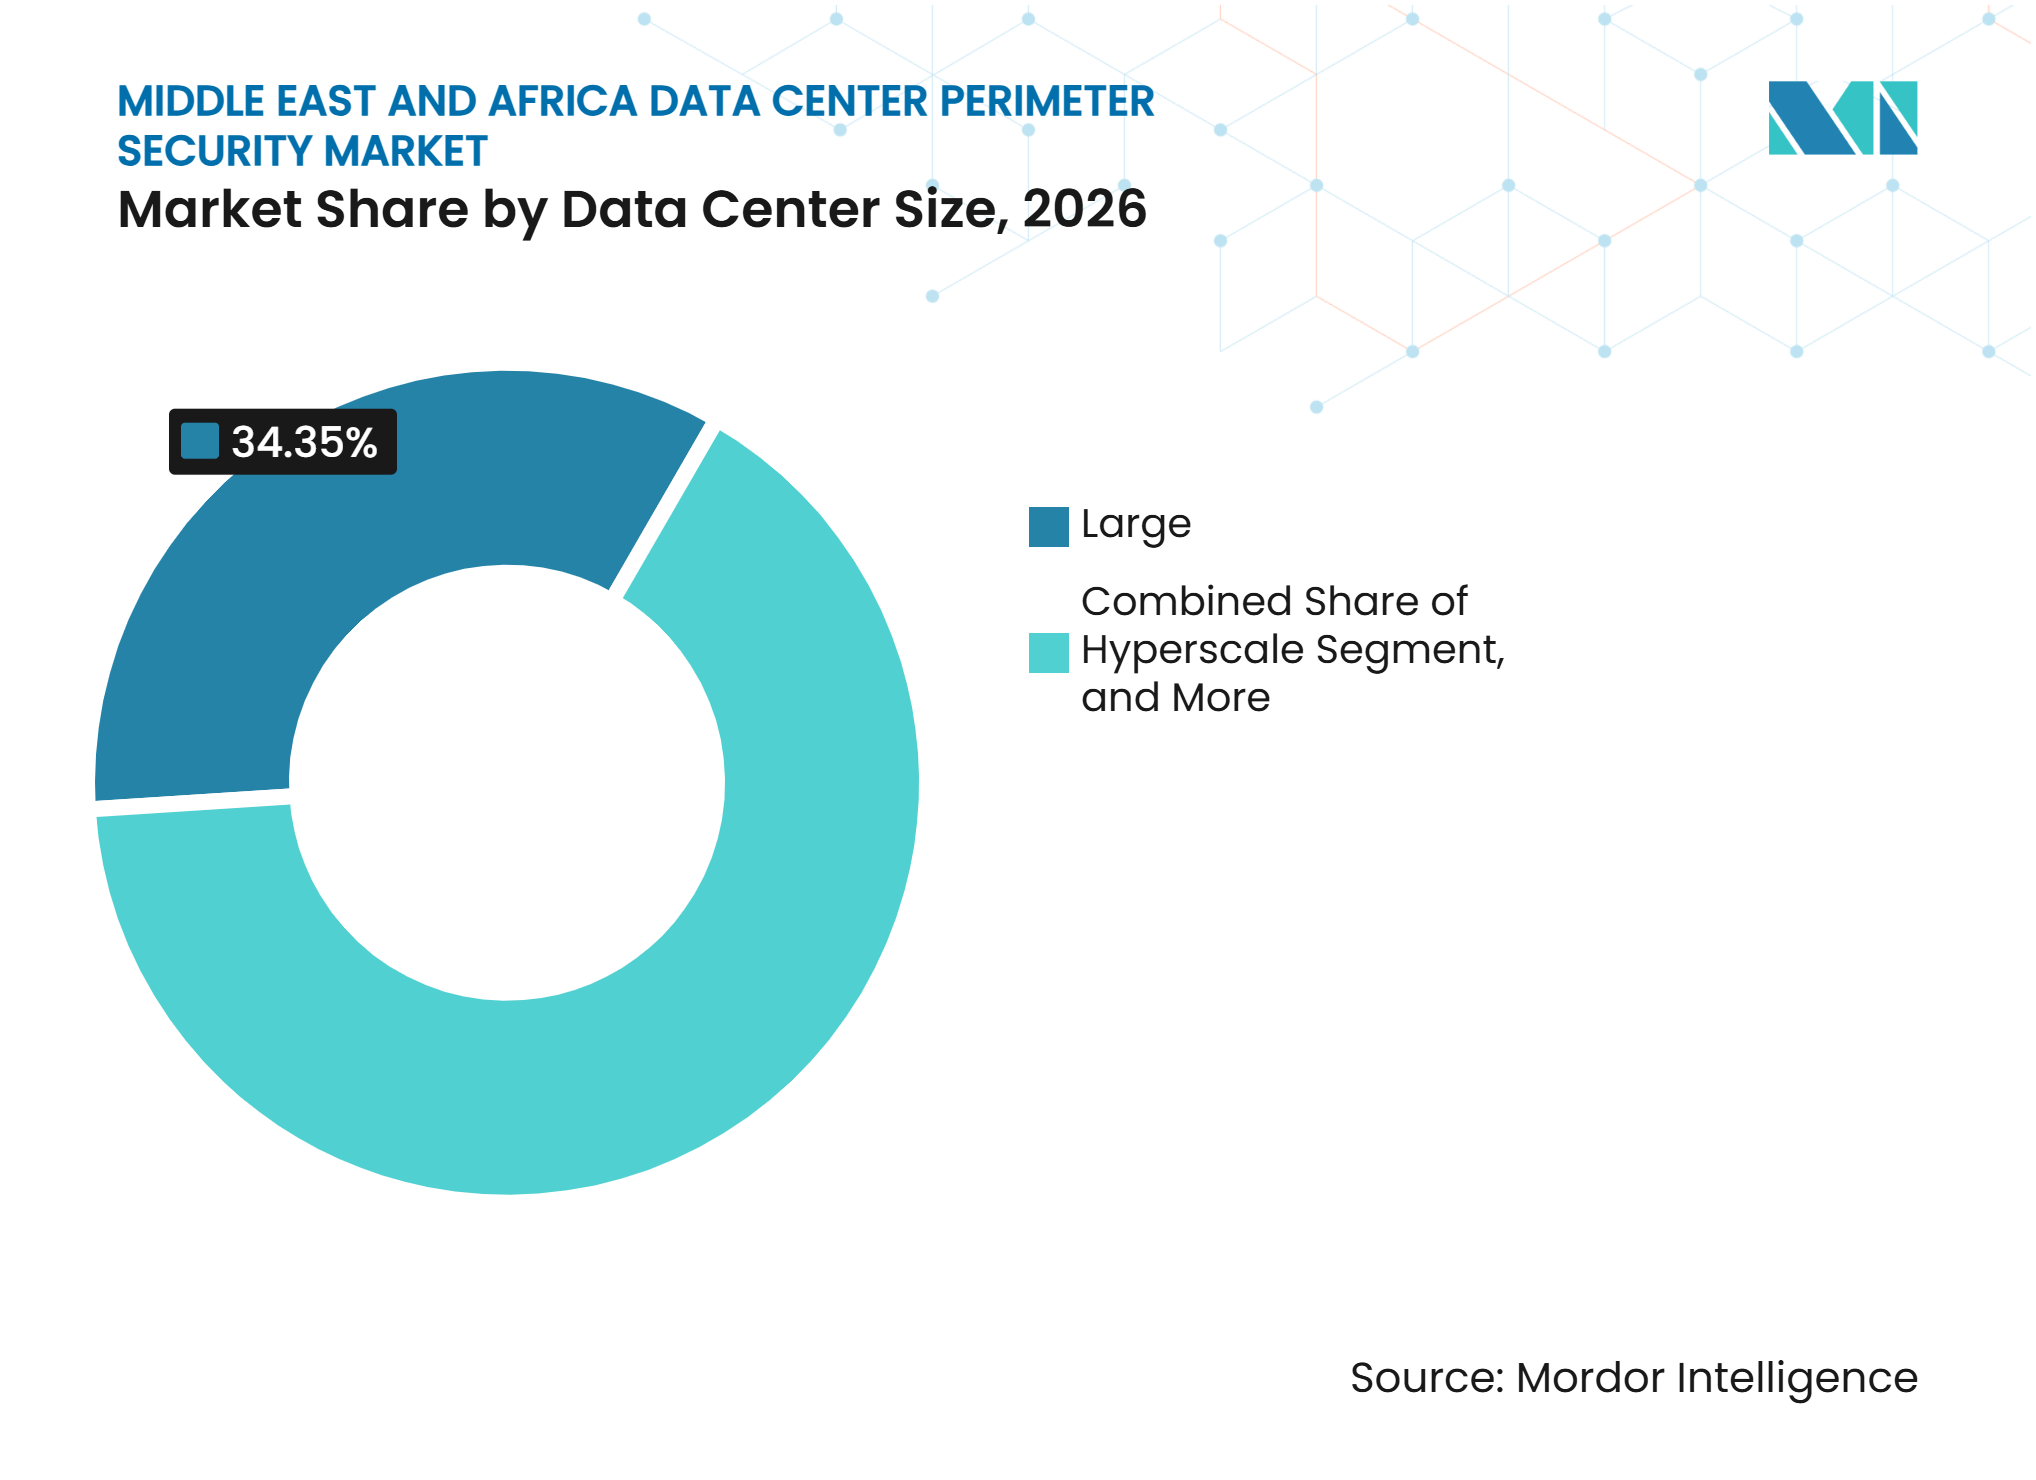
- Par taille de centre de données, les grands centres de données représentaient 34,35 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 15,89 % jusqu'en 2032.
- Par type de centre de données, les centres de données d'entreprise et de périphérie représentaient 35,78 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,97 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite représentait 30,56 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 15,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données hyperscale et de colocation | +3.5% | Arabie saoudite et Émirats arabes unis en cœur, avec des retombées vers l'Afrique du Sud et le Qatar | Court terme (≤ 2 ans) |
| Adoption du cloud et croissance des charges de travail d'intelligence artificielle | +3.0% | Régional, concentré dans le GCC et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Exigences en matière de souveraineté des données et de protection des infrastructures critiques | +2.5% | Arabie saoudite, Émirats arabes unis et Afrique du Sud, où les mandats nationaux se renforcent | Moyen terme (2-4 ans) |
| Plateformes intégrées de sécurité et de gestion des bâtiments | +2.0% | Cœur GCC, en expansion vers les marchés d'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Protection au niveau des baies pour l'informatique haute densité | +1.5% | Nœuds hyperscale en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Convergence cyber-physique dans les installations non gardées et à distance | +1.2% | Sites périphériques non gardés aux Émirats arabes unis et en Arabie saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données hyperscale et de colocation
L'expansion des capacités hyperscale et de colocation crée une demande directe en équipements de sécurité périmétrique et en services d'intégration sur le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique. Les nouvelles installations nécessitent des barrières extérieures, des entrées véhicules contrôlées, de la vidéosurveillance, de la détection d'intrusion et des contrôles d'accès avant de pouvoir accueillir des clients ou des charges de travail critiques. Les ajouts de capacité font également avancer les achats, car la sélection des systèmes intervient lors de la conception et de la construction du site. Progress Security Systems a signalé des déploiements de plus de 6 500 unités de surveillance et de plus de 1 800 points d'accès contrôlés dans les salles de données et les espaces techniques au cours de 2026, illustrant le volume d'équipements de sécurité physique impliqués dans les projets régionaux de centres de données.[1] Le déploiement offre aux fournisseurs la possibilité de standardiser les conceptions sur plusieurs campus plutôt que de vendre des appareils isolés. Il augmente également la valeur des fournisseurs capables de mettre en service des systèmes complexes dans les délais de construction.
Adoption du cloud et croissance des charges de travail d'intelligence artificielle
L'adoption du cloud et les charges de travail d'intelligence artificielle modifient la façon dont les opérateurs évaluent le risque physique au sein d'un centre de données. Les clusters informatiques haute densité concentrent davantage d'équipements et de valeur opérationnelle dans un espace plus restreint, rendant la réponse rapide et les contrôles d'accès clairs plus importants. Cela oriente les dépenses vers des outils analytiques capables d'identifier un événement et de diriger le personnel vers l'emplacement concerné sans se fier uniquement à la vidéo enregistrée. Le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique évolue donc vers des systèmes qui connectent la vidéo, les capteurs, le radar et les événements d'accès dans une vue opérationnelle unique. L'Association des industries de la sécurité a déclaré que la planification de la sécurité physique pour les centres de données doit refléter le rôle critique de l'installation et l'évolution de l'environnement des menaces.[2] Les campus orientés vers l'intelligence artificielle nécessitent également des conceptions de sécurité capables de fonctionner de manière cohérente sur de grandes surfaces et un grand nombre de points d'accès.
Exigences en matière de souveraineté des données et de protection des infrastructures critiques
Les exigences en matière de souveraineté des données renforcent l'argument en faveur d'une infrastructure de sécurité prise en charge localement. Les contrôles essentiels de cybersécurité de l'Arabie saoudite exigent que les centres d'opérations de surveillance de sécurité gérés à distance soient physiquement situés dans le Royaume, liant la conformité aux capacités de surveillance locales. L'approche de classification des données des Émirats arabes unis accorde également une attention particulière à l'emplacement et à la protection des données sensibles. La loi sud-africaine sur la protection des informations personnelles impose des obligations de responsabilité aux organisations traitant des informations personnelles, y compris les contrôles entourant les installations qui soutiennent le traitement des données.[3] Ces conditions favorisent les fournisseurs capables de répondre aux exigences de conformité nationales, de fournir des opérations en pays et de documenter la façon dont les contrôles physiques s'inscrivent dans des programmes de gestion des risques plus larges. Elles font également de la capacité de mise en œuvre régionale un facteur significatif dans les décisions d'achat.
Plateformes intégrées de sécurité et de gestion des bâtiments
Les opérateurs remplacent les déploiements de sécurité fragmentés par des plateformes qui regroupent la vidéo, le contrôle d'accès, la détection d'intrusion et la gestion des bâtiments dans une interface unique. Johnson Controls et Al-Futtaim Technologies ont lancé la plateforme de bâtiment intelligent OpenBlue aux Émirats arabes unis en juin 2025, combinant intelligence numérique, optimisation énergétique et gestion de la sécurité pour les entités gouvernementales et les opérateurs commerciaux de centres de données. Un système unifié peut connecter un événement d'accès avec des alarmes d'alimentation, de refroidissement ou d'installation survenant au même moment. Cela aide les opérateurs à enquêter sur d'éventuelles tentatives de sabotage ou d'entrée non autorisée avec plus de contexte. L'Association des industries de la sécurité identifie la planification coordonnée de la sécurité physique comme un élément central de la protection des centres de données. Cette approche favorise des relations plus durables avec les fournisseurs, car les opérateurs ont besoin d'intégration, de mises à jour et de support sur plusieurs systèmes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et d'intégration pour une architecture de sécurité multicouche | -2.0% | Petits et moyens opérateurs du GCC et d'Afrique du Sud | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en sécurité cyber-physique | -1.5% | Régional, avec l'effet le plus marqué dans le reste du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Contraintes liées aux infrastructures héritées et à l'interopérabilité | -1.2% | Afrique du Sud et reste du Moyen-Orient et de l'Afrique, notamment les centres de données d'entreprise plus anciens | Moyen terme (2-4 ans) |
| Retards dans la chaîne d'approvisionnement et exigences de durcissement environnemental | -0.8% | GCC, où le durcissement aux températures ambiantes élevées ajoute des coûts et des délais | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'intégration pour une architecture de sécurité multicouche
Une architecture multicouche peut nécessiter des barrières résistantes aux chocs, une détection de clôture, des contrôles au niveau des baies, une plateforme d'opérations de sécurité et le travail nécessaire pour les connecter. Cette exigence initiale peut être difficile à justifier pour les petits opérateurs dans le cadre des cycles d'investissement standard. Le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique est également confronté à des dépenses supplémentaires lorsque le matériel de contrôle d'accès plus ancien doit se connecter à des systèmes analytiques plus récents. Un intergiciel personnalisé ou un remplacement complet peut augmenter à la fois le coût de mise en œuvre et la complexité du projet. Johnson Controls a déclaré que la mise à jour Metasys 16.0 inclut des capacités de cybersécurité alignées sur la norme IEC 62443-4-2, montrant comment les exigences de cybersécurité sont intégrées dans les plateformes de bâtiment et de sécurité. Ces exigences améliorent la résilience du système mais peuvent augmenter le coût initial d'un déploiement entièrement intégré.
Pénurie de spécialistes en sécurité cyber-physique
La pénurie de personnes formées à la fois en sécurité physique et en systèmes de sécurité en réseau prolonge les défis de déploiement et de support. Les déploiements convergents nécessitent du personnel qui comprend le contrôle d'accès, la vidéo, la détection d'intrusion, l'architecture réseau et les modèles de menaces physiques. Axis Communications a déclaré en novembre 2026 que la propriété floue du risque de cybersécurité dans les systèmes de sécurité physique peut laisser des vulnérabilités connues non résolues. La pénurie peut retarder la mise en service lorsqu'un projet nécessite une conception, une configuration et un support de conformité spécialisés. Elle peut également augmenter les coûts des services gérés pour les opérateurs sans expertise interne. La situation favorise les fournisseurs capables d'associer la technologie à un support d'ingénierie régional et de cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
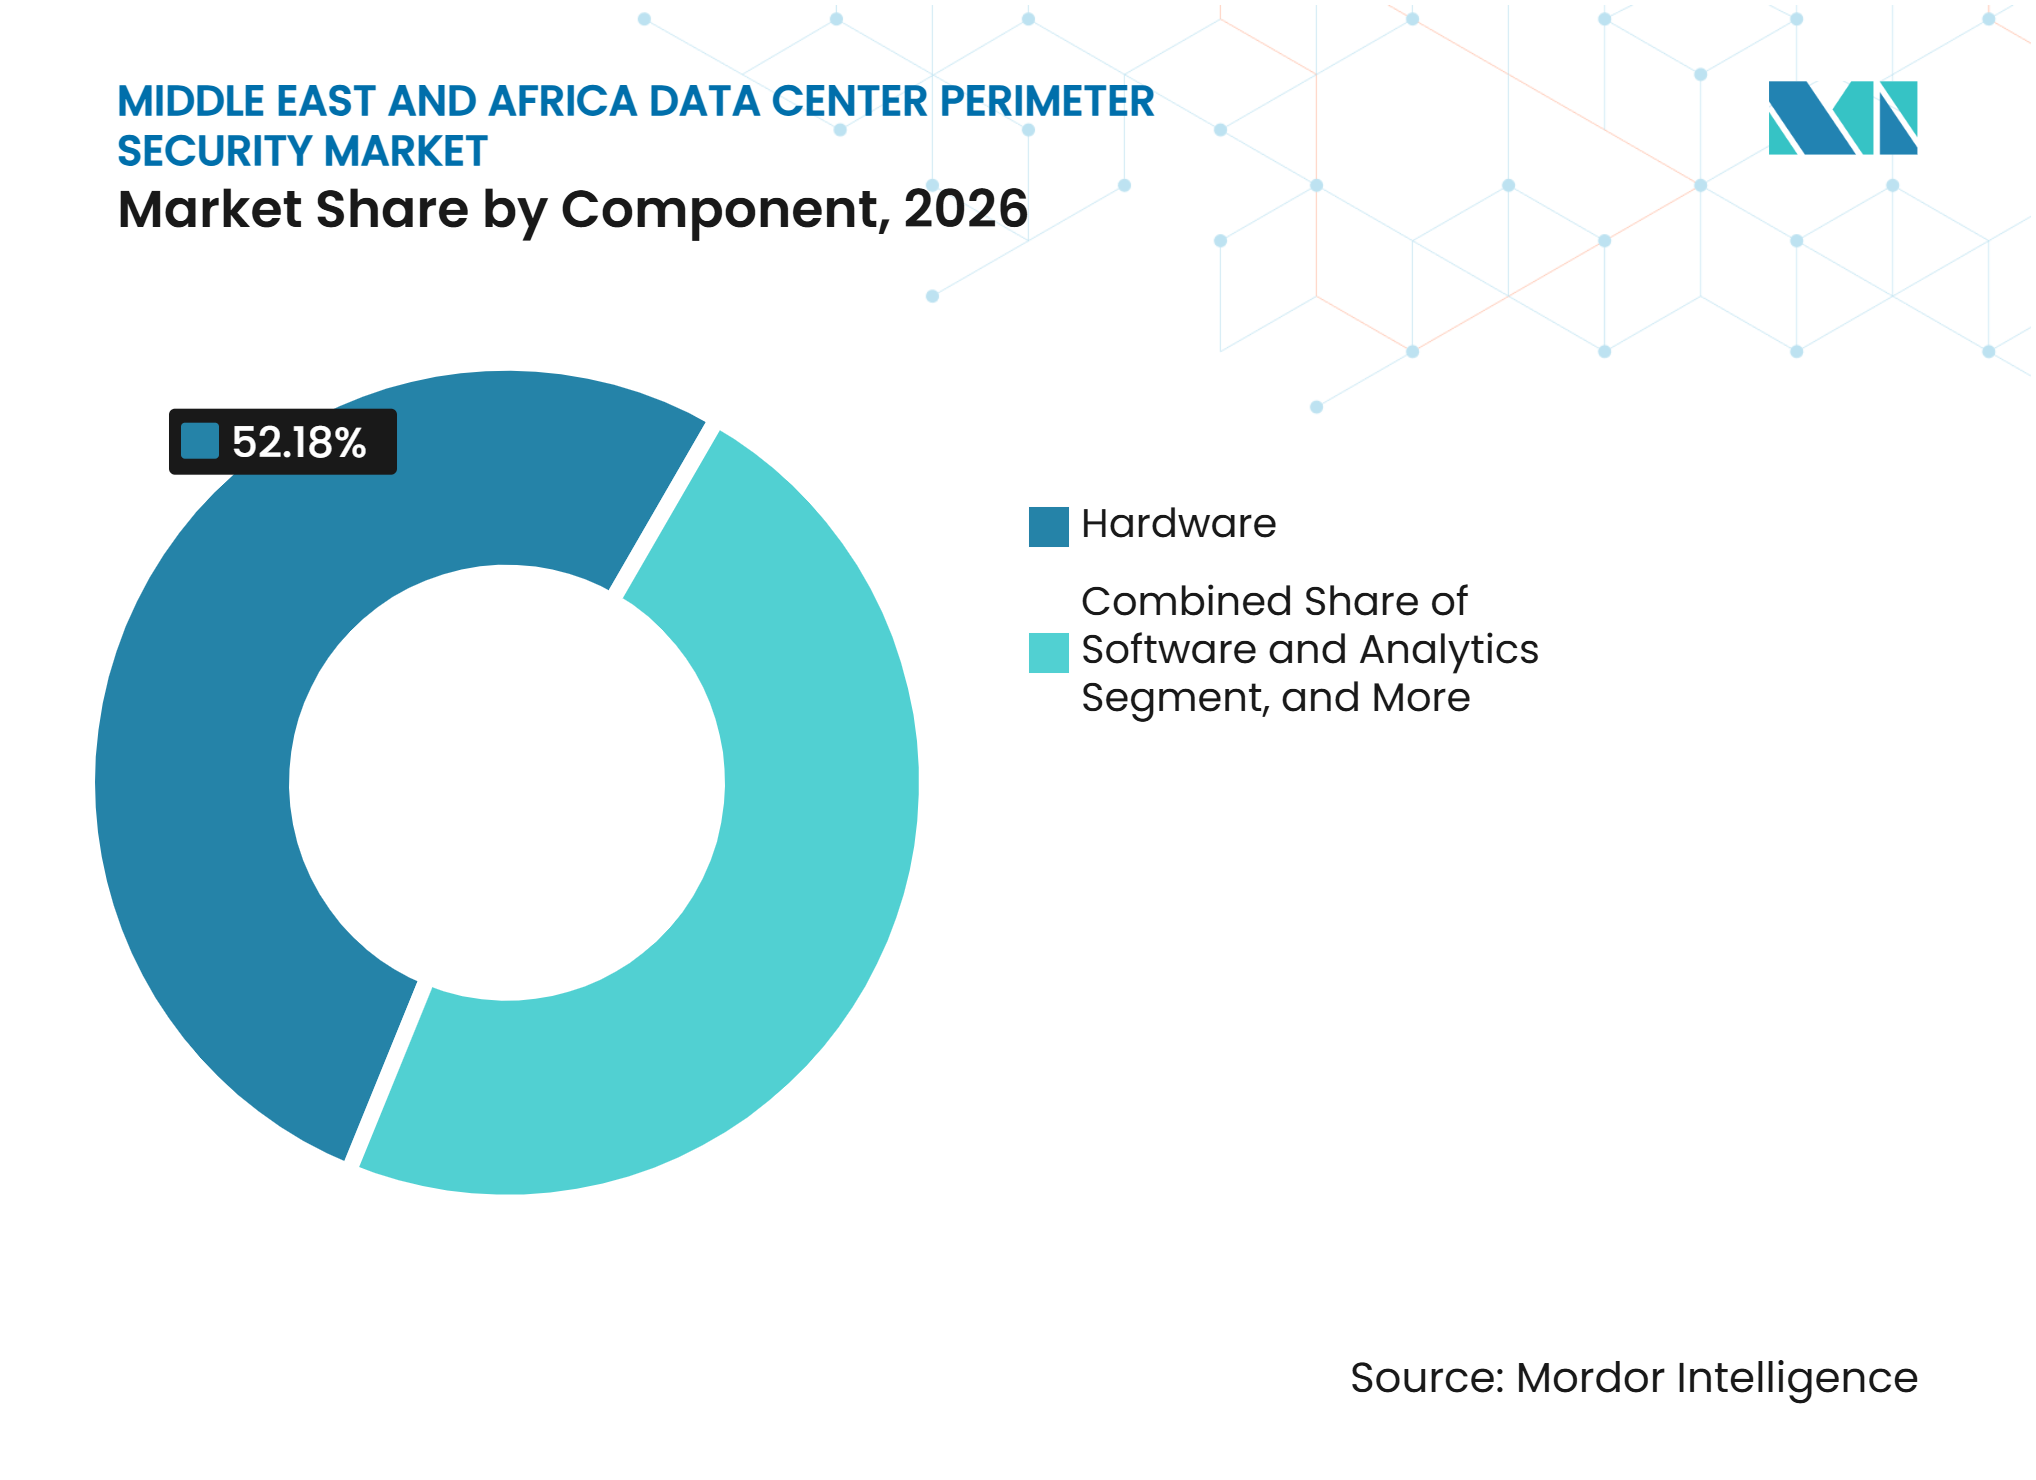
le matériel ancre les dépenses de sécurité tandis que le logiciel prend de l'élanLe matériel représentait 52,18 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026. Les barrières physiques, le matériel de contrôle d'accès et les équipements de détection d'intrusion restent essentiels dans chaque conception d'installation. Les barrières véhicules résistantes aux chocs, les systèmes de clôture et l'infrastructure de verrouillage au niveau des baies sont souvent sélectionnés lors de la conception car leur installation affecte l'aménagement du site. Cela rend les dépenses en matériel difficiles à différer une fois que la construction et la planification de la sécurité ont commencé.
Le logiciel et l'analytique devrait se développer à un CAGR de 15,75 % jusqu'en 2032. Les outils de surveillance et de corrélation d'événements basés sur l'intelligence artificielle peuvent améliorer la couverture obtenue par un parc matériel fixe. L'Association des industries de la sécurité a décrit la planification intégrée de la sécurité physique comme importante pour la protection des environnements critiques de centres de données. Les services d'installation, d'intégration et de maintenance fournissent un travail récurrent à mesure que les opérateurs mettent à jour les micrologiciels, configurent les plateformes et mettent en service les équipements. Le mix de composants évolue donc vers du matériel installé au début d'un projet et des services logiciels utilisés tout au long du cycle de vie de l'installation.



Par type de solution :
les systèmes radar surpassent la détection conventionnelleLes systèmes de détection d'intrusion représentaient 24,56 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026. La catégorie est utilisée dans les nouvelles constructions et dans les travaux de rénovation car elle fournit une notification directe lorsqu'un périmètre est franchi ou perturbé. Les clôtures de sécurité, les barrières physiques et les barrières d'accès véhicules restent la base structurelle de la protection périmétrique. Les bollards homologués K12 et les portails anti-bélier certifiés selon la norme PAS 68 sont pertinents lorsque les opérateurs ont besoin de contrôler l'accès des véhicules sur de grands campus.
Les systèmes radar et capteurs périmètriques devraient se développer à un CAGR de 15,85 % jusqu'en 2032. Sur un site à l'échelle d'un campus, le radar peut couvrir de larges zones de clôture sans nécessiter la densité de caméras requise pour une couverture vidéo continue. Ces systèmes peuvent classifier les objets en mouvement et envoyer des données d'événements à une plateforme intégrée avant qu'une intrusion n'atteigne le bâtiment. Les fournisseurs proposent également des plateformes de sécurité périmétrique intégrées pour réduire le nombre de fournisseurs et d'interfaces distincts qu'un opérateur doit gérer. Le secteur de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique récompense de plus en plus les systèmes de détection qui favorisent une action précoce et réduisent les fausses alarmes.
Par technologie :
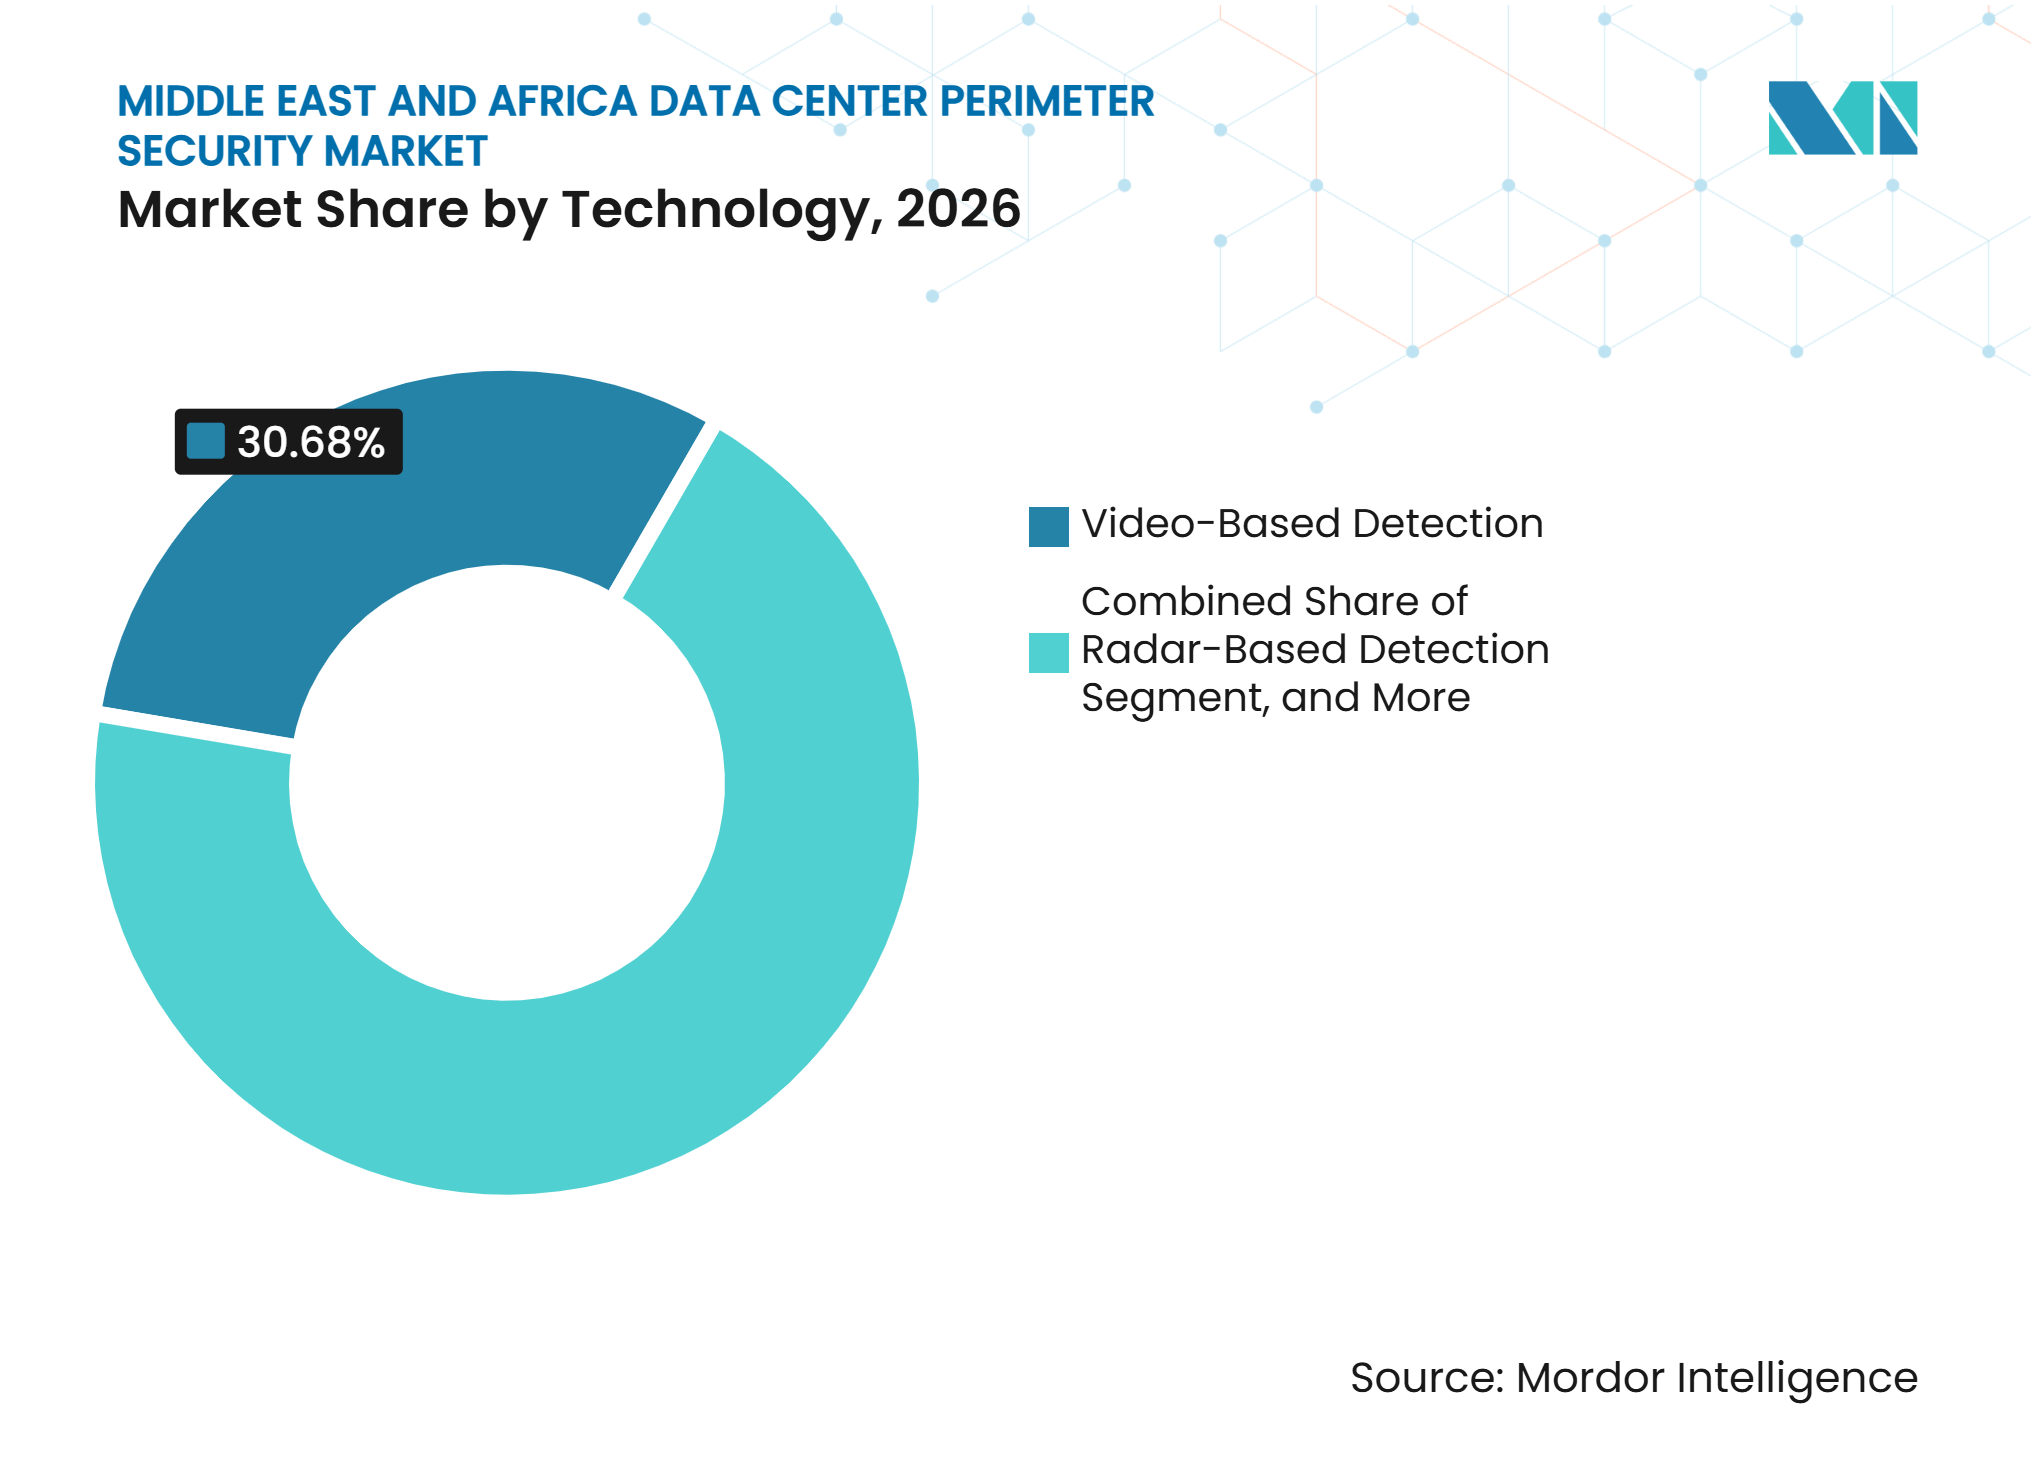
la détection vidéo domine aujourd'hui, le radar accélère demainLa détection vidéo représentait 30,68 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026. Elle reste la couche de surveillance établie pour les sites existants et les nouveaux centres de données. Les opérateurs comprennent son modèle de fonctionnement et il s'intègre facilement aux procédures de salle de contrôle qui dépendent de la revue visuelle. La détection par capteurs, y compris les capteurs de clôture à fibre optique et les détecteurs de vibrations, ajoute un signal de sabotage physique qui ne dépend pas des conditions d'éclairage.
La détection par radar devrait se développer à un CAGR de 15,68 % jusqu'en 2032. Les opérateurs combinent le radar avec des caméras optiques et thermiques pour prendre en charge la détection dans des conditions de températures élevées et de poussière. Axis Communications a déclaré que les combinaisons de solutions thermiques, radar et optiques peuvent prendre en charge le suivi autonome sur de grands périmètres. Ces combinaisons peuvent réduire le nombre de patrouilles nécessaires tout en maintenant une surveillance active. Les systèmes multi-technologies intégrés gagnent également en pertinence car deux modes de détection ou plus peuvent être utilisés pour valider un événement et réduire les taux de faux positifs.

Par type de déploiement :
les nouvelles constructions favorisent la sécurité dès la conceptionLa nouvelle construction de centres de données représentait 68,34 % de la taille du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026. Elle devrait également se développer à un CAGR de 15,78 % jusqu'en 2032. Ce schéma reflète un cycle de construction régional dans lequel une architecture de sécurité complète peut être conçue avant que l'installation ne devienne opérationnelle. Les nouveaux projets permettent aux opérateurs de placer la détection d'intrusion, le contrôle d'accès, les barrières et les systèmes de commandement autour du campus sans les contraintes d'un site occupé.
Les mises à niveau de sécurité et les rénovations constituent la demande de déploiement restante. Elles sont importantes dans les parcs de centres de données établis, y compris les installations d'entreprise plus anciennes qui doivent répondre à l'évolution des exigences de conformité. Les projets de rénovation peuvent être plus difficiles que les nouvelles installations car le câblage plus ancien, les opérations existantes et les fenêtres d'installation limitées restreignent le travail. L'Association des industries de la sécurité note que la planification précoce de la sécurité physique peut réduire les défis ultérieurs d'intégration et de rénovation. Cela fait de la sécurité dès la conception une approche d'achat pratique pour les grands programmes de construction régionaux.
Par taille de centre de données :
les ambitions hyperscale redéfinissent les exigences périmètriquesLes grands centres de données représentaient 34,35 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026. Leur position reflète la base installée des installations de colocation neutres vis-à-vis des opérateurs établis aux Émirats arabes unis et en Afrique du Sud. Ces sites nécessitent des contrôles en couches mais fonctionnent généralement dans le cadre de procédures opérationnelles établies. Leurs grandes bases de clients nécessitent également des autorisations d'accès détaillées dans les espaces techniques partagés.
Les installations hyperscale devraient se développer à un CAGR de 15,89 % jusqu'en 2032. Un campus de 100 MW ou plus nécessite une détection en couches sur les lignes de clôture extérieures, un contrôle automatisé des véhicules et une plateforme de commandement capable de traiter les données de nombreux capteurs simultanément. Les petites installations périphériques nécessitent un modèle différent car la présence permanente d'agents de sécurité est souvent peu pratique. Elles ont besoin de systèmes compacts qui prennent en charge la surveillance à distance tout en maintenant les normes d'accès et de détection. Le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique répond donc à des besoins opérationnels très différents selon les environnements de campus, de colocation et de périphérie distribuée.
Par type de centre de données :
les installations d'entreprise en tête tandis que les fournisseurs cloud comblent l'écartLes centres de données d'entreprise et de périphérie représentaient 35,78 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026. Le segment comprend les sites appartenant à des entreprises et exploités par des gouvernements dans le GCC et en Afrique du Sud. Ces installations nécessitent souvent des contrôles alignés sur les règles d'accès internes, les exigences gouvernementales et les conditions de risque spécifiques au site. Leur base installée soutient une demande continue de remplacement d'équipements, d'analytique et de travaux d'intégration.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,97 % jusqu'en 2032. Le passage régional vers les services cloud public et cloud souverain accroît la demande de grandes installations dotées de contrôles de sécurité physique robustes. Les opérateurs de colocation ont besoin d'un périmètre extérieur sécurisé tout en appliquant un accès spécifique aux locataires jusqu'aux cages et baies individuelles. Cela soutient la demande de plateformes modulaires pouvant être configurées pour différents locataires sans installations matérielles séparées. L'activité des fournisseurs de services cloud en Égypte et au Maroc soutient également de nouveaux achats de sécurité là où des installations cloud souverain et hybride sont en cours de développement.
Analyse géographique
Arabie saoudite
L'Arabie saoudite représentait 30,56 % de la part du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 15,68 % jusqu'en 2032. La capacité installée a atteint 467 MW au premier trimestre 2026, contre 68 MW en 2021, grâce aux programmes Vision 2030, HUMAIN et aux partenariats avec les hyperscalers qui soutiennent de grands projets. Riyad et le campus NEOM Oxagon de 360 MW prévu nécessitent des systèmes en couches capables de protéger des sites étendus. Johnson Controls Arabia a reçu l'accréditation de l'Agence de réglementation du secteur de la sécurité pour sa gamme American Dynamics début 2026, tandis que les exigences de l'Autorité nationale de cybersécurité renforcent l'importance des opérations prises en charge localement.
Émirats arabes unis
Les Émirats arabes unis disposaient de plus de 376 MW de capacité mise en service en 2025, les opérateurs de colocation représentant plus de 95 % de cette capacité. Cette structure concentre les achats auprès des opérateurs qui gèrent des installations partagées pour de nombreux clients. L'engagement d'investissement de Microsoft et le campus d'intelligence artificielle Stargate UAE prévu élargissent le pipeline de grands sites cloud et d'intelligence artificielle. Ces projets accroissent la demande de contrôles périmètriques coordonnés, de systèmes d'installation et de gestion des accès. Johnson Controls et Al-Futtaim Technologies ont introduit la plateforme OpenBlue aux Émirats arabes unis en 2025, offrant une approche intégrée de bâtiment et de sécurité.
Afrique du Sud et autres marchés du Moyen-Orient et de l'Afrique
L'Afrique du Sud dispose d'une base de centres de données subsahariens établie et reste importante pour les mises à niveau de sécurité et les nouveaux projets. Digital Realty a achevé Teraco JB4 avec 50 MW en août 2025, et Teraco CT2 est entré en expansion opérationnelle avec une alimentation électrique de 90 MW en janvier 2026. L'Égypte ajoute de la capacité via Africa Data Centres Egypt, tandis que le Kenya développe des campus via Digital Realty iColo et le projet Nxtra Tatu City. Le campus Naver-NVIDIA Tamesna au Maroc signale le rôle croissant de l'Afrique du Nord dans le développement de l'infrastructure d'intelligence artificielle. Les différents niveaux de maturité de ces marchés créent une demande de systèmes prenant en charge les nouvelles constructions, les rénovations, l'accès des locataires et les sites distants, tandis que la POPIA reste une considération de conformité en Afrique du Sud.
Paysage concurrentiel
Concentration du Marché
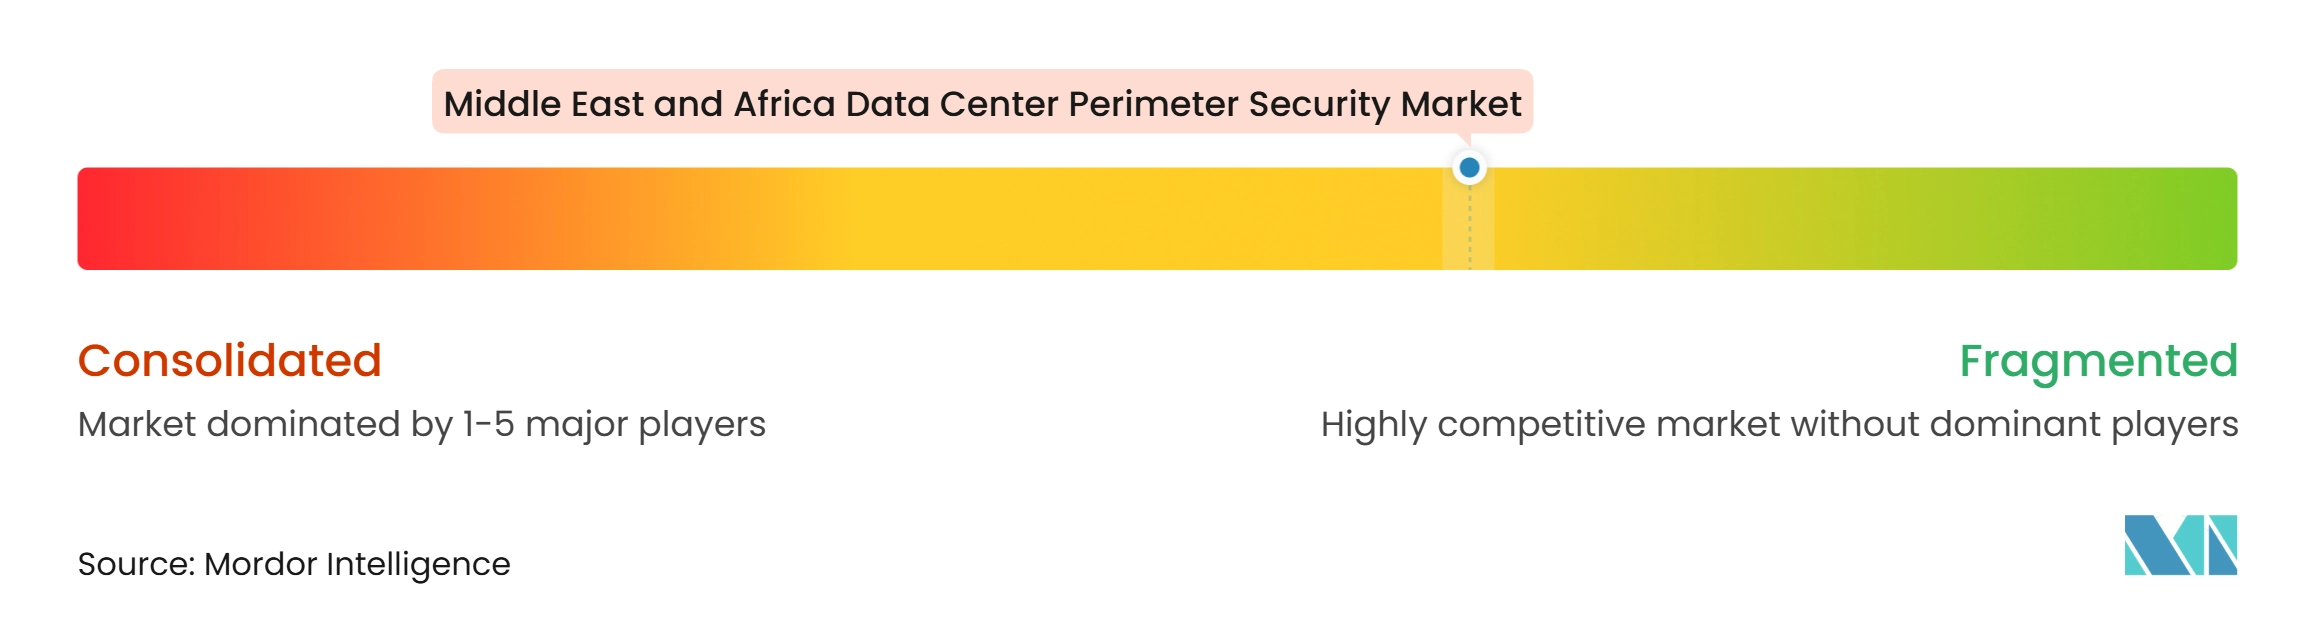
Le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique est modérément fragmenté. Johnson Controls International, Honeywell International, Siemens, Schneider Electric, Axis Communications, ASSA ABLOY, Motorola Solutions et Genetec sont en concurrence avec des spécialistes régionaux et des intégrateurs de systèmes. La concurrence est plus forte dans les projets hyperscale et liés aux gouvernements car les fournisseurs ont besoin de systèmes intégrés, d'une connaissance de la conformité nationale et d'une capacité de service locale. Les intégrateurs régionaux peuvent être compétitifs lorsqu'ils ont des relations d'achat établies et des équipes d'ingénierie en pays.
Les grands fournisseurs évoluent au-delà des appareils individuels vers des plateformes qui combinent le contrôle d'accès, la gestion vidéo, la détection d'intrusion et l'automatisation des bâtiments. Honeywell a acquis l'activité Global Access Solutions de Carrier Global Corporation pour 4,9 milliards USD, une opération qui renforce son portefeuille d'accès et de sécurité. Genetec propose Security Center SaaS avec une intégration ouverte pour les caméras d'Axis, Bosch et i-PRO, et la plateforme est conçue pour s'aligner sur les exigences de cybersécurité de la norme IEC 62443-4-2. Ce type d'interopérabilité peut réduire le travail d'intégration pour les opérateurs qui utilisent des équipements de plusieurs fournisseurs.
Johnson Controls a renforcé sa position régionale dans les bâtiments intelligents grâce au partenariat OpenBlue de juin 2025 avec Al-Futtaim Technologies. Axis Communications a mis en avant un déploiement de Perimeter Defender chez Moro Hub à Dubaï utilisant des caméras thermiques, radar et optiques du périmètre jusqu'aux baies de serveurs. Honeywell et LS ELECTRIC ont annoncé un partenariat mondial en octobre 2025 pour des solutions de gestion et de surveillance de l'alimentation des centres de données. Des entreprises plus petites comme Brivo Systems et Suprema poursuivent des exigences d'entreprise cloud-native et de niche. Les fournisseurs capables d'offrir une surveillance à distance, un radar, des outils analytiques et de réponse peuvent répondre aux besoins des installations périphériques où un modèle de gardiennage est moins pratique.
Leaders du secteur de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- GardaWorld Security Corporation
- 3S System Security Solutions Co.
- Schneider Electric Saudi Arabia
- Teraco Data Environments (Pty) Ltd
- Africa Data Centres
- Gulf Data Hub
Développements industriels récents dans Marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique
- Septembre 2026 : Microsoft a annoncé des plans pour investir plus de 10 milliards USD aux Émirats arabes unis, en Arabie saoudite, au Qatar et au Koweït d'ici 2030, englobant l'infrastructure cloud, la capacité d'intelligence artificielle et les campus de centres de données, ainsi que plus de 400 millions USD pour les réseaux de télécommunications régionaux. Cet engagement élargit considérablement le marché adressable de la sécurité périmétrique dans les centres de données du GCC pour la période de prévision.
- Juillet 2026 : MEEZA, le principal opérateur de centres de données du Qatar, a obtenu 1,6 milliard QAR (438,7 millions USD) de financement pour développer son portefeuille avec M-Vault 6, 7 et 8, ajoutant environ 44 MW de nouvelle capacité et générant une demande correspondante pour des déploiements de sécurité périmétrique à grande échelle dans les installations critiques du Golfe.
- Mai 2026 : Stargate UAE, une initiative conjointe de G42, OpenAI, Oracle, NVIDIA, Cisco et SoftBank Group, a été annoncée avec un investissement de 20 milliards USD pour construire un campus d'intelligence artificielle de 1 GW à Abou Dhabi, avec 200 MW attendus en service d'ici 2026-2027, créant une demande directe et immédiate pour des systèmes de sécurité périmétrique intégrés de niveau hyperscale.
- Mars 2026 : Johnson Controls Arabia a reçu l'accréditation SIRA (Agence de réglementation du secteur de la sécurité) pour sa gamme de vidéosurveillance American Dynamics, confirmant l'éligibilité au déploiement dans les environnements gouvernementaux et les centres de données à haute sécurité à travers les Émirats arabes unis et positionnant l'entreprise comme fournisseur certifié pour la protection des installations critiques.
Périmètre du rapport sur le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique
Le marché de la sécurité périmétrique des centres de données désigne le secteur axé sur les solutions et services conçus pour protéger les limites physiques des installations de centres de données contre les accès non autorisés, les intrusions, le vandalisme, le vol et les menaces de sécurité.
Le rapport sur le marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique est segmenté par composant (matériel ; logiciel et analytique ; services d'installation, d'intégration et de maintenance), type de solution (systèmes de détection d'intrusion ; clôtures de sécurité et barrières physiques ; barrières d'accès véhicules ; systèmes radar et capteurs périmètriques ; plateformes de sécurité périmétrique intégrées), technologie (détection par capteurs ; détection vidéo ; détection par fibre optique ; détection par radar ; systèmes multi-technologies intégrés), type de déploiement (nouvelle construction de centres de données ; mises à niveau de sécurité et rénovations), taille de centre de données (petit ; moyen ; grand ; hyperscale), type de centre de données (colocation ; fournisseurs de services cloud (FSC) ; entreprise et périphérie), et géographie (Arabie saoudite ; Émirats arabes unis ; Afrique du Sud ; reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel et analytique |
| Services d'installation, d'intégration et de maintenance |
| Systèmes de détection d'intrusion |
| Clôtures de sécurité et barrières physiques |
| Barrières d'accès véhicules |
| Systèmes radar et capteurs périmètriques |
| Plateformes de sécurité périmétrique intégrées |
| Détection par capteurs |
| Détection vidéo |
| Détection par fibre optique |
| Détection par radar |
| Systèmes multi-technologies intégrés |
| Nouvelle construction de centres de données |
| Mises à niveau de sécurité et rénovations |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Arabie saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Matériel |
| Logiciel et analytique | |
| Services d'installation, d'intégration et de maintenance | |
| Par type de solution | Systèmes de détection d'intrusion |
| Clôtures de sécurité et barrières physiques | |
| Barrières d'accès véhicules | |
| Systèmes radar et capteurs périmètriques | |
| Plateformes de sécurité périmétrique intégrées | |
| Par technologie | Détection par capteurs |
| Détection vidéo | |
| Détection par fibre optique | |
| Détection par radar | |
| Systèmes multi-technologies intégrés | |
| Par type de déploiement | Nouvelle construction de centres de données |
| Mises à niveau de sécurité et rénovations | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la sécurité périmétrique des centres de données au Moyen-Orient et en Afrique ?
Le marché est évalué à 118,40 millions USD en 2026 et devrait atteindre 268,80 millions USD d'ici 2032 à un CAGR de 14,23 %. Les prévisions reflètent la demande liée aux nouvelles constructions de centres de données, aux campus orientés vers l'intelligence artificielle et à des exigences de sécurité plus intégrées.
Quel composant détient la plus grande part des dépenses en sécurité périmétrique des centres de données ?
Le matériel est en tête avec 52,18 % en 2026 car les barrières, le matériel d'accès et la détection d'intrusion sont des éléments essentiels des conceptions de sécurité des installations. Le logiciel et l'analytique gagnent également en pertinence à mesure que les installations ont besoin de corrélation d'événements et de surveillance automatisée.
Quelle solution de sécurité périmétrique se développe le plus rapidement dans la région ?
Les systèmes radar et capteurs périmètriques devraient se développer à un CAGR de 15,85 % jusqu'en 2032, car les grands campus ont besoin d'une couverture de détection plus large. Les systèmes peuvent prendre en charge des alertes précoces le long des lignes de clôture et réduire le besoin d'une couverture dense par caméras.
Pourquoi les centres de données d'intelligence artificielle modifient-ils les exigences de sécurité physique ?
Les environnements d'intelligence artificielle haute densité concentrent des équipements de valeur dans des espaces plus restreints, augmentant le besoin de contrôle d'accès, de détection rapide et de surveillance intégrée. Les opérateurs combinent la vidéo, le radar, les capteurs et les données d'accès pour enquêter sur les événements de sécurité avec plus de contexte.
Quel pays est en tête de la demande régionale en sécurité périmétrique des centres de données ?
L'Arabie saoudite est en tête avec une part de 30,56 % en 2026 et devrait se développer à un CAGR de 15,68 % jusqu'en 2032. Les grands projets à Riyad et à NEOM accroissent le besoin de protection de campus en couches, d'équipements certifiés et de services pris en charge localement. Le grand pipeline de projets du pays favorise également les fournisseurs capables de coordonner l'installation avec les calendriers de construction.
Comment les exigences de souveraineté des données affectent-elles les achats de sécurité des centres de données ?
Elles accroissent l'importance de la surveillance, de la documentation et des capacités de conformité prises en charge localement, en particulier pour les charges de travail sensibles et liées aux gouvernements. Les exigences peuvent favoriser les fournisseurs qui maintiennent des opérations en pays et comprennent les cadres nationaux de cybersécurité. Elles intègrent également l'accès physique, l'emplacement de la surveillance et la responsabilité du support dans la même décision d'achat. Cela peut réduire la dépendance aux modèles d'exploitation à distance sans support de conformité local et peut prolonger les calendriers de mise en œuvre.