
Tamaño y Participación del Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
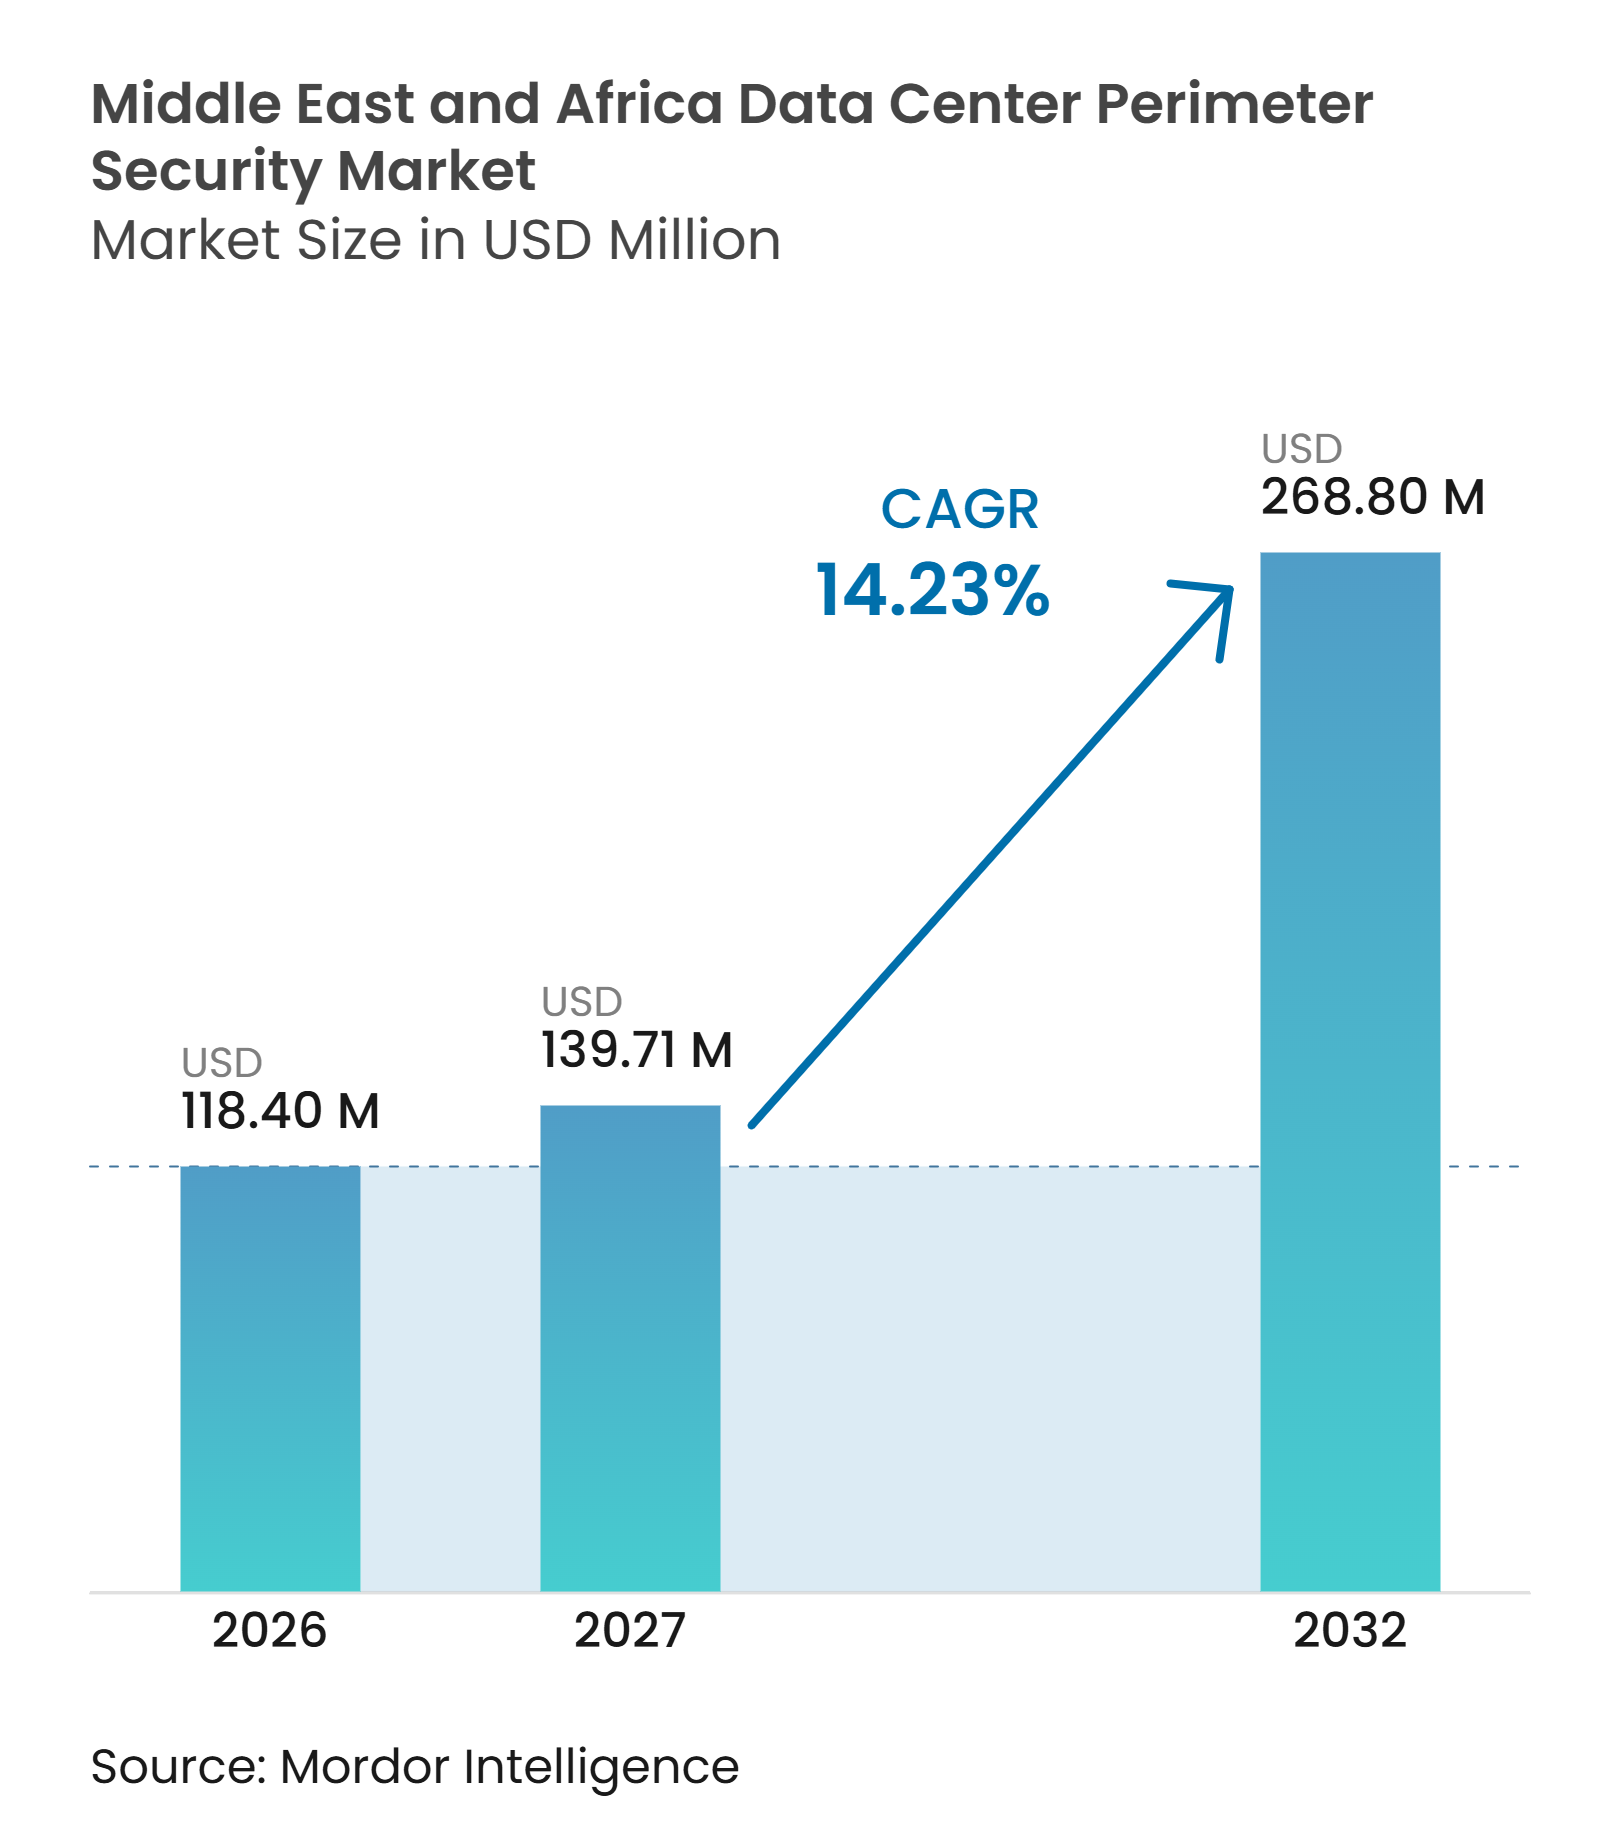
| Tamaño del mercado en el año base (2026) | 118.40 Millones de dólares |
| Tamaño del Mercado (2027) | 139.71 Millones de dólares |
| Tamaño del Mercado (2032) | 268.80 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África aumente de 118,40 millones de USD en 2026 a 139,71 millones de USD en 2027 y alcance los 268,80 millones de USD para 2032, creciendo a una CAGR del 14,23% durante el período 2027-2032.
El mercado de seguridad perimetral de centros de datos de Oriente Medio y África está siendo moldeado por un amplio ciclo regional de construcción de centros de datos, particularmente en torno a instalaciones de hiperescala, colocación, nube soberana e inteligencia artificial. Los requisitos de seguridad se están incorporando más temprano en el diseño de los proyectos porque los operadores necesitan que las barreras, el control de acceso, la cobertura de video y la detección de intrusiones funcionen de manera conjunta antes de que un sitio entre en operación. Las cargas de trabajo de inteligencia artificial están aumentando el valor concentrado en cada instalación, lo que incrementa la necesidad de detección rápida y acceso controlado. Los requisitos nacionales de residencia de datos e infraestructura crítica también están favoreciendo los sistemas con soporte local y las capacidades de servicio en el país. Los proveedores que pueden combinar hardware, analítica, integración y soporte continuo están mejor posicionados para atender estos requisitos de adquisición.
Conclusiones Clave del Informe
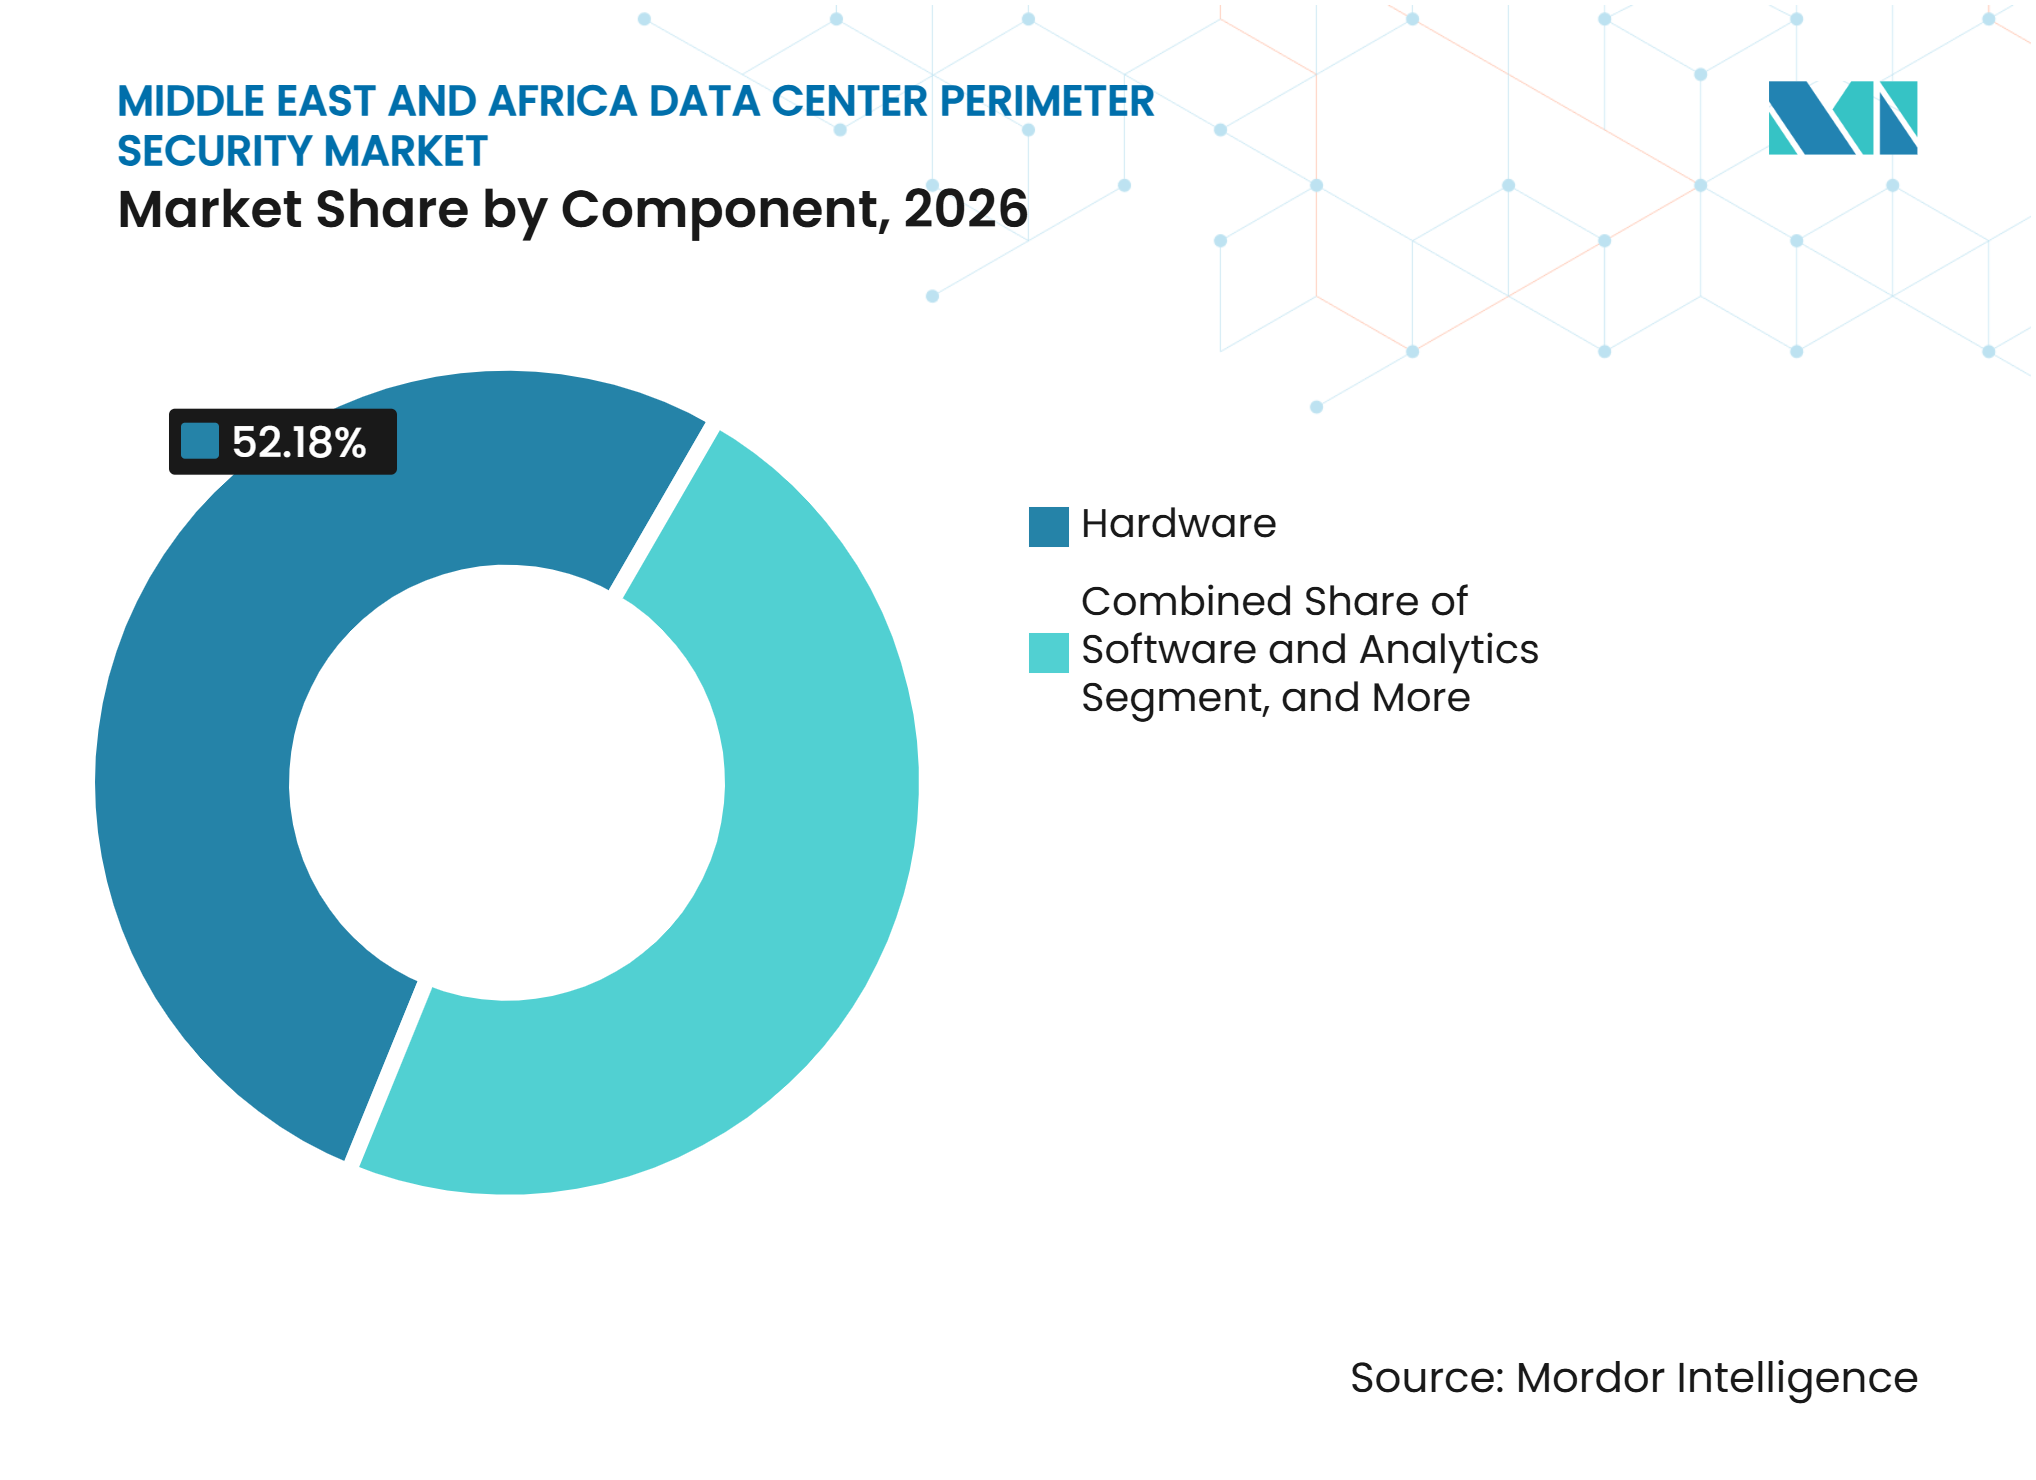
- Por componente, el hardware representó el 52,18% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que el software y la analítica se expanda a una CAGR del 15,75% hasta 2032.
- Por tipo de solución, los sistemas de detección de intrusiones representaron el 24,56% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que los sistemas de radar perimetral y sensores se expandan a una CAGR del 15,85% hasta 2032.
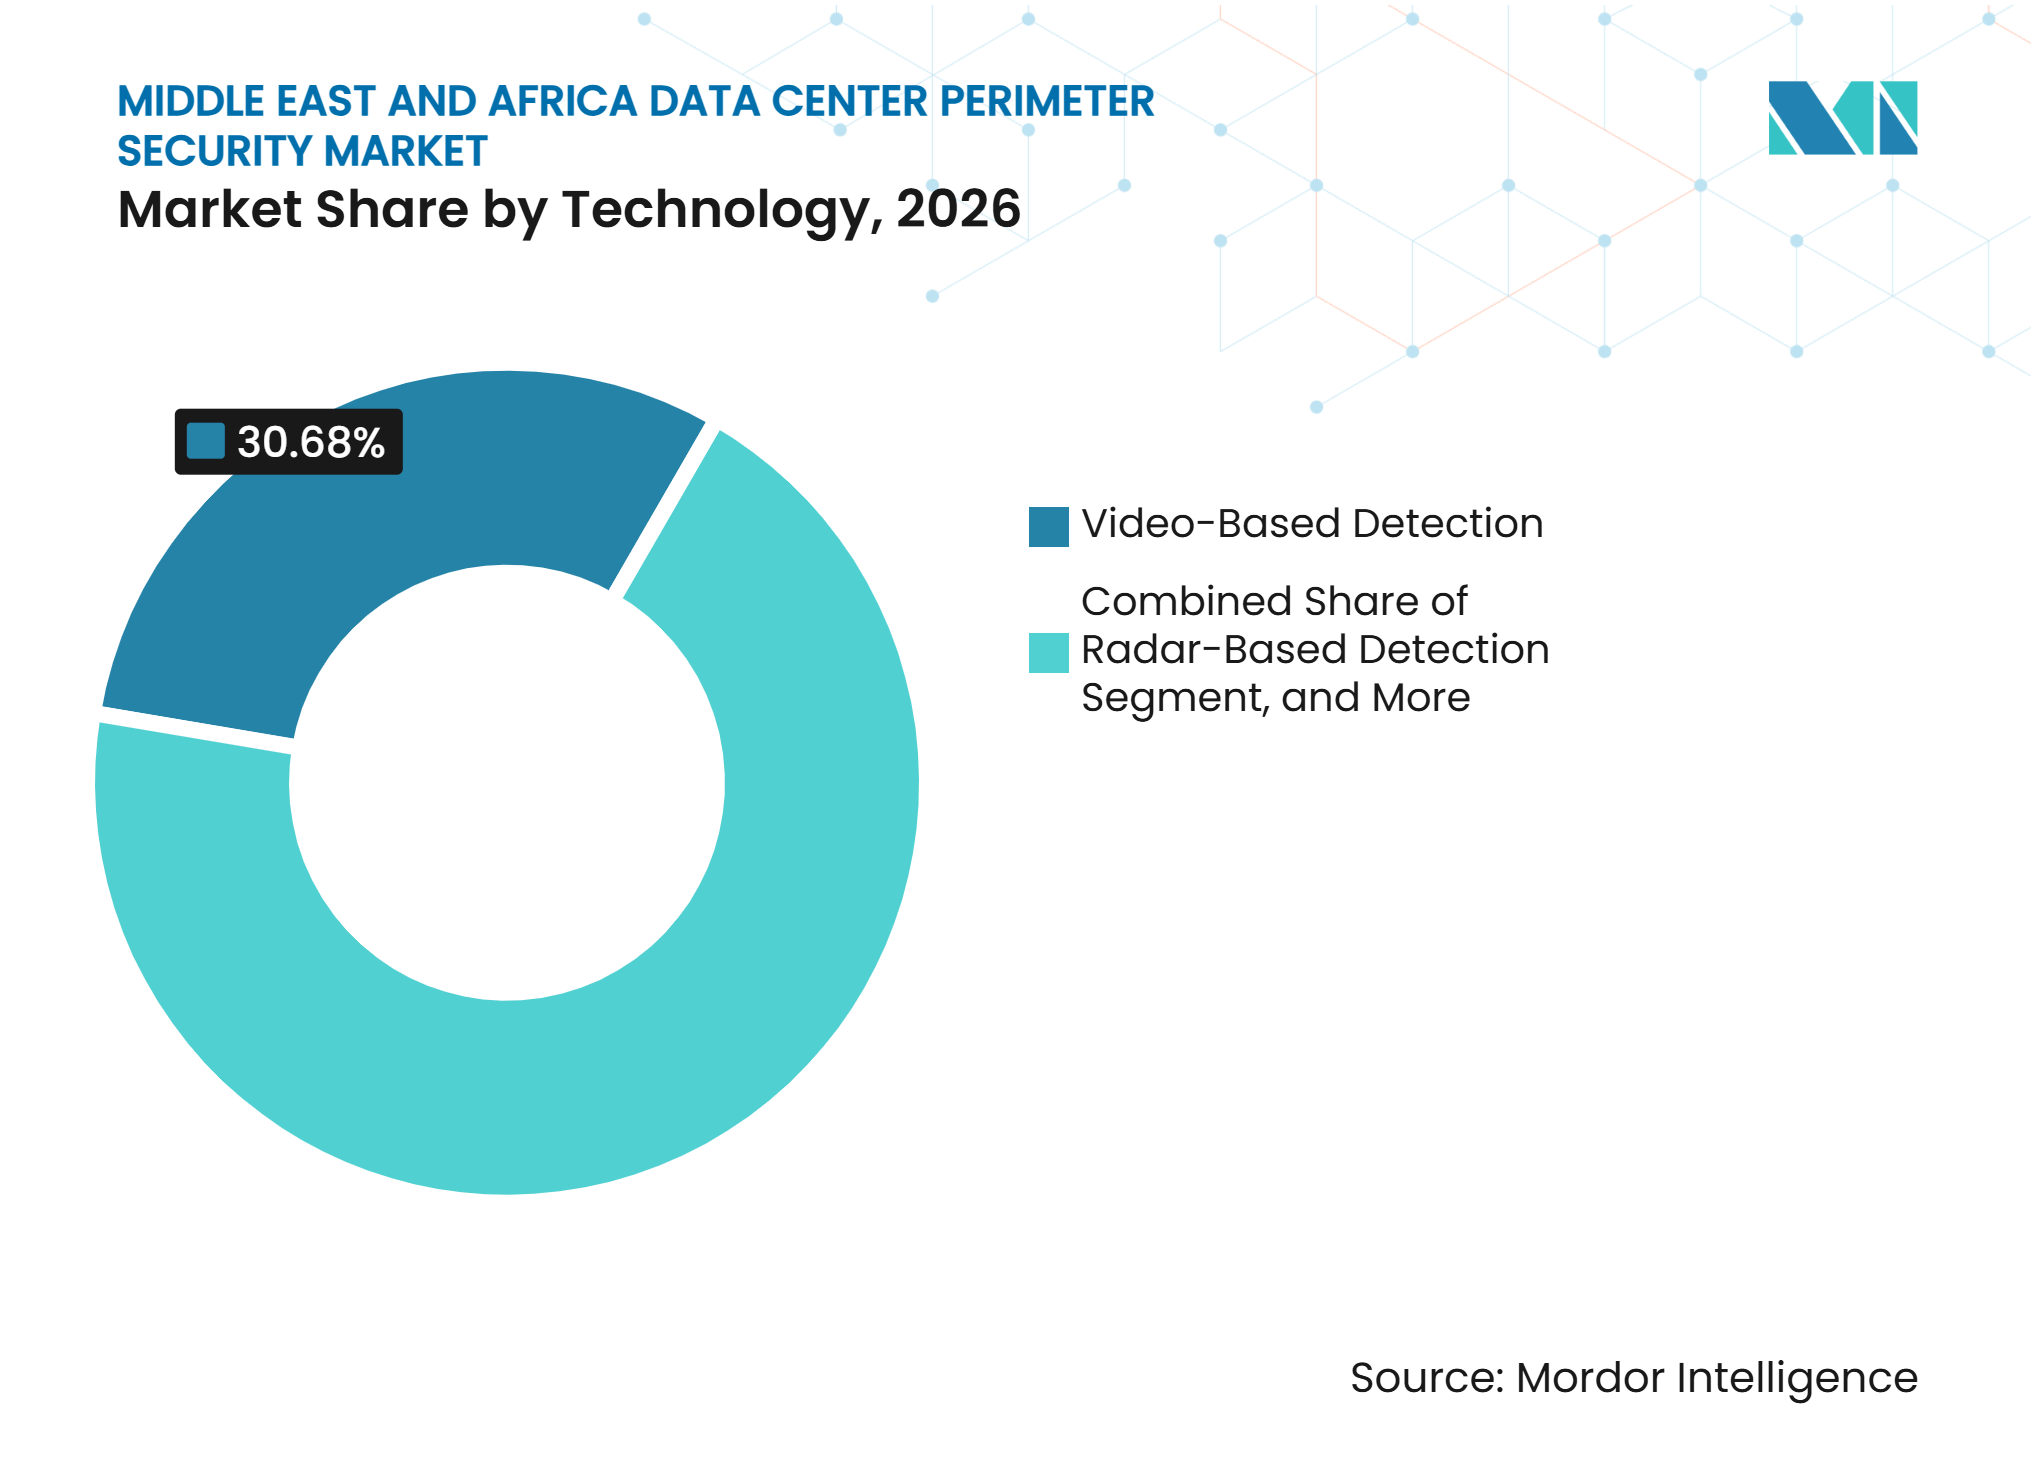
- Por tecnología, la detección basada en video representó el 30,68% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que la detección basada en radar se expanda a una CAGR del 15,68% hasta 2032.
- Por tipo de implementación, la nueva construcción de centros de datos representó el 68,34% del tamaño del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a una CAGR del 15,78% hasta 2032.
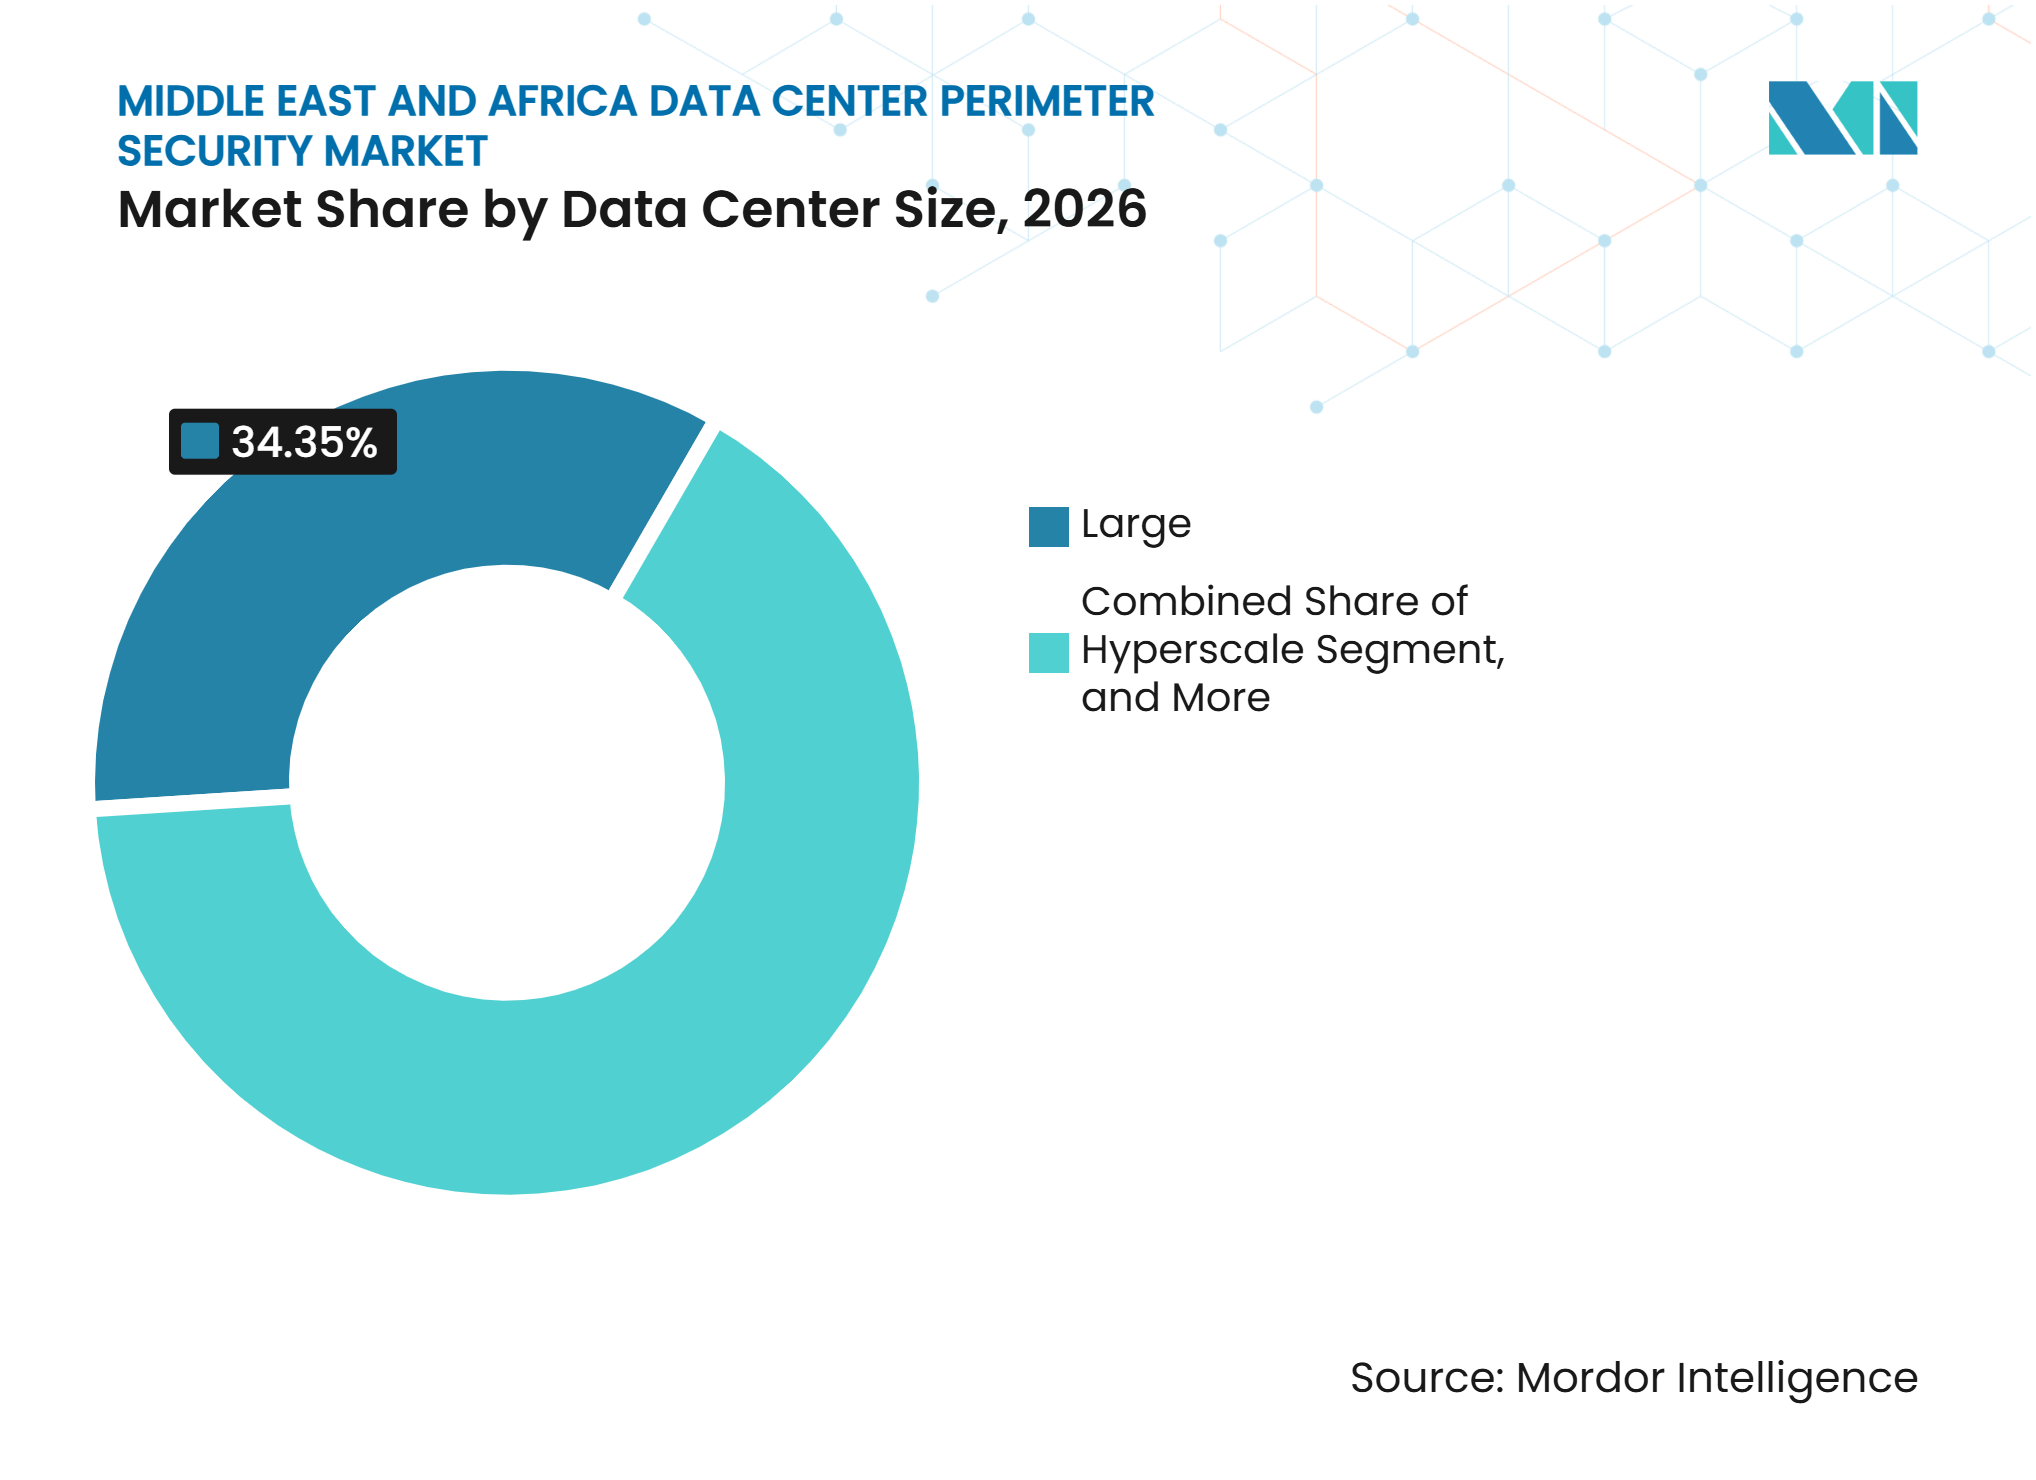
- Por tamaño de centro de datos, los centros de datos grandes representaron el 34,35% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 15,89% hasta 2032.
- Por tipo de centro de datos, los centros de datos empresariales y de borde representaron el 35,78% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 15,97% hasta 2032.
- Por geografía, Arabia Saudita representó el 30,56% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a una CAGR del 15,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Hiperescala y Colocación | +3.5% | Arabia Saudita y los Emiratos Árabes Unidos como núcleo, con efecto secundario en Sudáfrica y Catar | Corto plazo (≤ 2 años) |
| Adopción de la Nube y Crecimiento de Cargas de Trabajo de Inteligencia Artificial | +3.0% | Regional, concentrado en el GCC y Sudáfrica | Corto plazo (≤ 2 años) |
| Requisitos de Soberanía de Datos y Protección de Infraestructura Crítica | +2.5% | Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica, donde los mandatos nacionales se están profundizando | Mediano plazo (2-4 años) |
| Plataformas Integradas de Seguridad y Gestión de Edificios | +2.0% | Núcleo del GCC, en expansión hacia los mercados del África Subsahariana | Mediano plazo (2-4 años) |
| Protección a Nivel de Bastidor para la Computación de Alta Densidad | +1.5% | Nodos de hiperescala de Arabia Saudita y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Convergencia Ciberfísica en Instalaciones No Tripuladas y Remotas | +1.2% | Sitios de borde no tripulados de los Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Hiperescala y Colocación
La expansión de la capacidad de hiperescala y colocación está generando demanda directa de equipos de seguridad perimetral y servicios de integración en el mercado de seguridad perimetral de centros de datos de Oriente Medio y África. Las nuevas instalaciones necesitan barreras exteriores, entrada vehicular controlada, vigilancia, detección de intrusiones y controles de acceso antes de poder recibir clientes o cargas de trabajo críticas. Las adiciones de capacidad también adelantan la adquisición porque la selección de sistemas ocurre durante el proceso de diseño y construcción del sitio. Progress Security Systems reportó implementaciones de más de 6.500 unidades de vigilancia y más de 1.800 puntos de acceso controlado en salas de datos y espacios técnicos durante 2026, lo que ilustra el volumen de equipos de seguridad física involucrados en los proyectos regionales de centros de datos.[1] La expansión brinda a los proveedores la oportunidad de estandarizar diseños en múltiples campus en lugar de vender dispositivos aislados. También aumenta el valor de los proveedores que pueden poner en marcha sistemas complejos dentro de los cronogramas de construcción.
Adopción de la Nube y Crecimiento de Cargas de Trabajo de Inteligencia Artificial
La adopción de la nube y las cargas de trabajo de inteligencia artificial están cambiando la forma en que los operadores evalúan el riesgo físico dentro de un centro de datos. Los clústeres de computación de alta densidad concentran más equipos y valor operativo en un área más pequeña, lo que hace que la respuesta rápida y los controles de acceso claros sean más importantes. Esto desplaza el gasto hacia la analítica que puede identificar un evento y dirigir al personal a la ubicación relevante sin depender únicamente del video grabado. El mercado de seguridad perimetral de centros de datos de Oriente Medio y África se está orientando, por tanto, hacia sistemas que conectan eventos de video, sensores, radar y acceso en una única vista operativa. La Asociación de la Industria de Seguridad declaró que la planificación de seguridad física para centros de datos debe reflejar el papel crítico de la instalación y el entorno de amenazas en evolución.[2] Los campus orientados a la inteligencia artificial también requieren diseños de seguridad que puedan operar de manera consistente en grandes áreas y con un elevado número de puntos de acceso.
Requisitos de Soberanía de Datos y Protección de Infraestructura Crítica
Los requisitos de soberanía de datos están fortaleciendo el argumento a favor de una infraestructura de seguridad con soporte local. Los Controles Esenciales de Ciberseguridad de Arabia Saudita exigen que los centros de operaciones de monitoreo de seguridad gestionados de forma remota que cumplan los requisitos estén físicamente ubicados en el Reino, vinculando el cumplimiento normativo con las capacidades de monitoreo local. El enfoque de clasificación de datos de los Emiratos Árabes Unidos también presta atención a la ubicación y protección de los datos sensibles. La Ley de Protección de Información Personal de Sudáfrica impone obligaciones de responsabilidad a las organizaciones que manejan información personal, incluidos los controles en torno a las instalaciones que respaldan el procesamiento de datos.[3] Estas condiciones favorecen a los proveedores que pueden respaldar los requisitos de cumplimiento nacional, proporcionar operaciones en el país y documentar cómo los controles físicos se integran en los programas de gestión de riesgos más amplios. También convierten la capacidad de implementación regional en un factor significativo en las decisiones de adquisición.
Plataformas Integradas de Seguridad y Gestión de Edificios
Los operadores están reemplazando las implementaciones de seguridad fragmentadas con plataformas que integran video, control de acceso, detección de intrusiones y gestión de edificios en una única interfaz. Johnson Controls y Al-Futtaim Technologies lanzaron la plataforma de edificios inteligentes OpenBlue en los Emiratos Árabes Unidos en junio de 2025, combinando inteligencia digital, optimización energética y gestión de seguridad para entidades gubernamentales y operadores comerciales de centros de datos. Un sistema unificado puede conectar un evento de acceso con alarmas de energía, refrigeración o instalaciones que ocurran al mismo tiempo. Esto ayuda a los operadores a investigar posibles manipulaciones o entradas no autorizadas con mayor contexto. La Asociación de la Industria de Seguridad identifica la planificación coordinada de seguridad física como una parte central de la protección de los centros de datos. El enfoque favorece relaciones más duraderas con los proveedores porque los operadores necesitan integración, actualizaciones y soporte en varios sistemas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Integración para la Arquitectura de Seguridad Multicapa | -2.0% | Operadores pequeños y medianos del GCC y Sudáfrica | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en Seguridad Ciberfísica | -1.5% | Regional, con el efecto más pronunciado en el Resto de Oriente Medio y África | Mediano plazo (2-4 años) |
| Restricciones de Infraestructura Heredada e Interoperabilidad | -1.2% | Sudáfrica y el Resto de Oriente Medio y África, especialmente los centros de datos empresariales más antiguos | Mediano plazo (2-4 años) |
| Retrasos en la Cadena de Suministro y Requisitos de Adaptación Ambiental | -0.8% | GCC, donde la adaptación a altas temperaturas ambientales añade costos y plazos de entrega | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Integración para la Arquitectura de Seguridad Multicapa
Una arquitectura multicapa puede requerir barreras con clasificación de impacto vehicular, detección de cercas, controles a nivel de bastidor, una plataforma de operaciones de seguridad y el trabajo necesario para conectarlos. Ese requisito inicial puede ser difícil de justificar para los operadores más pequeños dentro de los ciclos de inversión estándar. El mercado de seguridad perimetral de centros de datos de Oriente Medio y África también enfrenta gastos adicionales cuando el hardware de control de acceso más antiguo debe conectarse a sistemas de analítica más nuevos. El middleware personalizado o una sustitución completa puede aumentar tanto el costo de implementación como la complejidad del proyecto. Johnson Controls declaró que la actualización Metasys 16.0 incluye capacidades de ciberseguridad alineadas con IEC 62443-4-2, lo que muestra cómo los requisitos de ciberseguridad se están incorporando en las plataformas de edificios y seguridad. Estos requisitos mejoran la resiliencia del sistema, pero pueden añadir al costo inicial de una implementación totalmente integrada.
Escasez de Especialistas en Seguridad Ciberfísica
La escasez de personal capacitado en sistemas de seguridad física y seguridad en red está prolongando los desafíos de implementación y soporte. Las implementaciones convergentes requieren personal que comprenda el control de acceso, el video, la detección de intrusiones, la arquitectura de red y los modelos de amenazas físicas. Axis Communications declaró en noviembre de 2026 que la falta de claridad en la titularidad del riesgo de ciberseguridad en los sistemas de seguridad física puede dejar vulnerabilidades conocidas sin resolver. La escasez puede retrasar la puesta en marcha cuando un proyecto necesita diseño especializado, configuración y soporte de cumplimiento. También puede aumentar los costos de los servicios gestionados para los operadores sin experiencia interna. La situación favorece a los proveedores que pueden combinar tecnología con ingeniería regional y soporte durante el ciclo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Ancla el Gasto en Seguridad mientras el Software Gana ImpulsoEl hardware representó el 52,18% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026. Las barreras físicas, el hardware de control de acceso y los equipos de detección de intrusiones siguen siendo esenciales en cada diseño de instalación. Las barreras vehiculares con clasificación de impacto, los sistemas de cercado y la infraestructura de bloqueo a nivel de bastidor suelen seleccionarse durante el diseño porque su instalación afecta la distribución del sitio. Esto hace que el gasto en hardware sea difícil de aplazar una vez que comienzan la construcción y la planificación de seguridad.
Se proyecta que el software y la analítica se expanda a una CAGR del 15,75% hasta 2032. Las herramientas de monitoreo habilitadas por inteligencia artificial y de correlación de eventos pueden mejorar la cobertura lograda por una infraestructura de hardware fija. La Asociación de la Industria de Seguridad describió la planificación integrada de seguridad física como importante para proteger los entornos críticos de los centros de datos. Los servicios de instalación, integración y mantenimiento proporcionan trabajo recurrente a medida que los operadores actualizan el firmware, configuran plataformas y ponen en marcha equipos. La combinación de componentes está, en consecuencia, desplazándose hacia hardware instalado al inicio de un proyecto y servicios de software utilizados a lo largo del ciclo de vida de la instalación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Solución:
Los Sistemas de Radar Superan a la Detección ConvencionalLos sistemas de detección de intrusiones representaron el 24,56% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026. La categoría se utiliza tanto en nuevas construcciones como en trabajos de modernización porque proporciona notificación directa cuando un perímetro es vulnerado o perturbado. El cercado de seguridad, las barreras físicas y las barreras de acceso vehicular siguen siendo la base estructural de la protección perimetral. Los bolardos con clasificación K12 y las puertas antirram certificadas bajo PAS 68 son relevantes donde los operadores necesitan controlar el acceso vehicular en grandes campus.
Se proyecta que los sistemas de radar perimetral y sensores se expandan a una CAGR del 15,85% hasta 2032. En un sitio de escala de campus, el radar puede cubrir amplias áreas de línea de cerca sin requerir la densidad de cámaras necesaria para una cobertura de video continua. Estos sistemas pueden clasificar objetos en movimiento y enviar datos de eventos a una plataforma integrada antes de que una intrusión llegue al edificio. Los proveedores también están ofreciendo plataformas integradas de seguridad perimetral para reducir el número de proveedores e interfaces separados que un operador debe gestionar. La industria de seguridad perimetral de centros de datos de Oriente Medio y África está recompensando cada vez más los sistemas de detección que respaldan la acción temprana y reducen las falsas alarmas.
Por Tecnología:
La Detección por Video Lidera Hoy, el Radar Acelera MañanaLa detección basada en video representó el 30,68% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026. Sigue siendo la capa de vigilancia establecida para ubicaciones heredadas y sitios de centros de datos de nueva construcción. Los operadores comprenden su modelo operativo y se adapta fácilmente a los procedimientos de la sala de control que dependen de la revisión visual. La detección basada en sensores, incluidos los sensores de fibra óptica para cercas y los detectores de vibración, añade una señal de manipulación física que no depende de las condiciones de iluminación.
Se proyecta que la detección basada en radar se expanda a una CAGR del 15,68% hasta 2032. Los operadores están combinando radar con cámaras ópticas y térmicas para respaldar la detección en condiciones de altas temperaturas y polvo. Axis Communications declaró que las combinaciones de soluciones térmicas, de radar y ópticas pueden respaldar el seguimiento autónomo en grandes perímetros. Estas combinaciones pueden reducir el número de patrullas necesarias mientras se mantiene el monitoreo activo. Los sistemas integrados de múltiples tecnologías también están ganando relevancia porque dos o más modos de detección pueden utilizarse para validar un evento y reducir las tasas de falsos positivos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Implementación:
Las Nuevas Construcciones Impulsan la Seguridad por DiseñoLa nueva construcción de centros de datos representó el 68,34% del tamaño del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026. También se proyecta que se expanda a una CAGR del 15,78% hasta 2032. Este patrón refleja un ciclo de construcción regional en el que se puede diseñar una arquitectura de seguridad completa antes de que la instalación entre en operación. Los nuevos proyectos permiten a los operadores instalar detección de intrusiones, control de acceso, barreras y sistemas de mando en todo el campus sin las restricciones de un sitio ocupado.
Las actualizaciones de seguridad y la modernización constituyen la demanda de implementación restante. Son importantes en los parques de centros de datos establecidos, incluidas las instalaciones empresariales más antiguas que necesitan cumplir con los requisitos de cumplimiento cambiantes. Los proyectos de modernización pueden ser más difíciles que las nuevas instalaciones porque el cableado antiguo, las operaciones existentes y las ventanas de instalación limitadas restringen el trabajo. La Asociación de la Industria de Seguridad señala que planificar la seguridad física con anticipación puede reducir los desafíos posteriores de integración y modernización. Esto convierte la seguridad por diseño en un enfoque de adquisición práctico para los grandes programas de construcción regionales.
Por Tamaño de Centro de Datos:
Las Ambiciones de Hiperescala Reconfiguran los Requisitos PerimetralesLos centros de datos grandes representaron el 34,35% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026. Su posición refleja la base instalada de instalaciones de colocación neutras para operadores establecidas en los Emiratos Árabes Unidos y Sudáfrica. Dichos sitios necesitan controles por capas, pero generalmente operan dentro de procedimientos operativos establecidos. Sus grandes bases de clientes también requieren permisos de acceso detallados en las áreas técnicas compartidas.
Se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 15,89% hasta 2032. Un campus de 100 MW o más requiere detección por capas a lo largo de las líneas de cerca exteriores, inspección vehicular automatizada y una plataforma de mando que pueda manejar datos de muchos sensores a la vez. Las pequeñas instalaciones de borde requieren un modelo diferente porque el personal de seguridad a tiempo completo suele ser poco práctico. Necesitan sistemas compactos que respalden el monitoreo remoto mientras mantienen los estándares de acceso y detección. El mercado de seguridad perimetral de centros de datos de Oriente Medio y África atiende, por tanto, necesidades operativas muy diferentes en entornos de campus, colocación y borde distribuido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Las Instalaciones Empresariales Lideran mientras los Proveedores de Nube Acortan la BrechaLos centros de datos empresariales y de borde representaron el 35,78% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026. El segmento incluye ubicaciones de propiedad corporativa y operadas por el gobierno en el GCC y Sudáfrica. Estas instalaciones a menudo necesitan controles alineados con las reglas de acceso internas, los requisitos gubernamentales y las condiciones de riesgo específicas del sitio. Su base instalada respalda la demanda continua de reemplazo de equipos, analítica y trabajos de integración.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 15,97% hasta 2032. El desplazamiento regional hacia los servicios de nube pública y nube soberana está aumentando la demanda de grandes instalaciones con controles de seguridad física robustos. Los operadores de colocación necesitan un perímetro exterior seguro mientras aplican el acceso específico del inquilino hasta las jaulas y bastidores individuales. Esto respalda la demanda de plataformas modulares que puedan configurarse para diferentes inquilinos sin instalaciones de hardware separadas. La actividad de los proveedores de servicios en la nube en Egipto y Marruecos también respalda la nueva adquisición de seguridad donde se están desarrollando instalaciones de nube soberana e híbrida.
Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 30,56% de la participación del mercado de seguridad perimetral de centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a una CAGR del 15,68% hasta 2032. La capacidad instalada alcanzó los 467 MW en el primer trimestre de 2026, frente a los 68 MW en 2021, a medida que los programas de Visión 2030, HUMAIN y las asociaciones con empresas de hiperescala respaldan grandes proyectos. Riad y el planificado campus NEOM Oxagon de 360 MW necesitan sistemas por capas que puedan proteger sitios extensos. Johnson Controls Arabia recibió la acreditación de la Agencia Reguladora de la Industria de Seguridad para su gama American Dynamics a principios de 2026, mientras que los requisitos de la Autoridad Nacional de Ciberseguridad refuerzan la importancia de las operaciones con soporte local.
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos contaban con más de 376 MW de capacidad comisionada en operación en 2025, con operadores de colocación que representaban más del 95% de esa capacidad. Esta estructura concentra la adquisición en operadores que gestionan instalaciones compartidas para muchos clientes. El compromiso de inversión de Microsoft y el planificado campus de inteligencia artificial Stargate UAE están ampliando el flujo de grandes sitios de nube e inteligencia artificial. Esos proyectos aumentan la demanda de controles perimetrales coordinados, sistemas de instalaciones y gestión de acceso. Johnson Controls y Al-Futtaim Technologies introdujeron la plataforma OpenBlue en los Emiratos Árabes Unidos en 2025, proporcionando un enfoque integrado de edificios y seguridad.
Sudáfrica y Otros Mercados de Oriente Medio y África
Sudáfrica cuenta con una base establecida de centros de datos en el África Subsahariana y sigue siendo importante para las actualizaciones de seguridad y los nuevos proyectos. Digital Realty completó Teraco JB4 con 50 MW en agosto de 2025, y Teraco CT2 inició su expansión operativa con una alimentación de energía de servicios públicos de 90 MW en enero de 2026. Egipto está añadiendo capacidad a través de Africa Data Centres Egypt, mientras que Kenia está desarrollando campus a través de Digital Realty iColo y el proyecto Tatu City de Nxtra. El campus Tamesna de Naver-NVIDIA en Marruecos señala el creciente papel del Norte de África en el desarrollo de infraestructura de inteligencia artificial. Los diferentes niveles de madurez en estos mercados crean demanda de sistemas que respalden nuevas construcciones, modernizaciones, acceso de inquilinos y sitios remotos, mientras que la POPIA sigue siendo una consideración de cumplimiento en Sudáfrica.
Panorama Competitivo
Concentración del Mercado
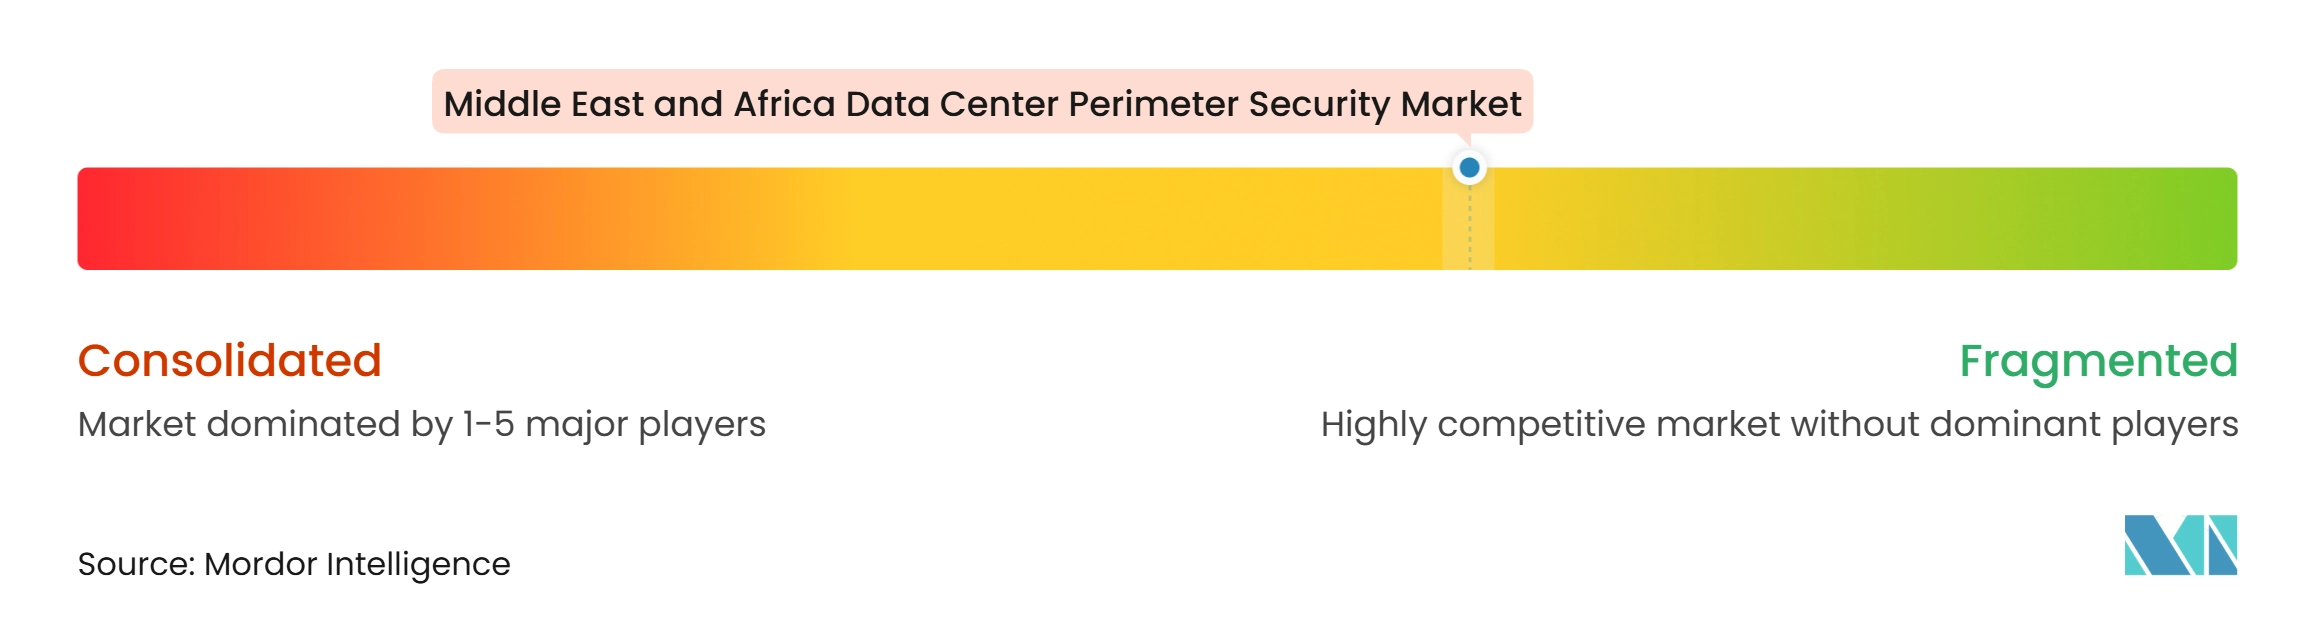
El mercado de seguridad perimetral de centros de datos de Oriente Medio y África está moderadamente fragmentado. Johnson Controls International, Honeywell International, Siemens, Schneider Electric, Axis Communications, ASSA ABLOY, Motorola Solutions y Genetec compiten con especialistas regionales e integradores de sistemas. La competencia es más intensa en los proyectos de hiperescala y vinculados al gobierno porque los proveedores necesitan sistemas integrados, conocimiento del cumplimiento nacional y capacidad de servicio local. Los integradores regionales pueden competir donde tienen relaciones de adquisición establecidas y equipos de ingeniería en el país.
Los principales proveedores están avanzando más allá de los dispositivos individuales hacia plataformas que combinan control de acceso, gestión de video, detección de intrusiones y automatización de edificios. Honeywell adquirió el negocio Global Access Solutions de Carrier Global Corporation por 4,9 mil millones de USD, un movimiento que amplía su cartera de acceso y seguridad. Genetec ofrece Security Center SaaS con integración abierta para cámaras de Axis, Bosch e i-PRO, y la plataforma está diseñada para alinearse con los requisitos de ciberseguridad IEC 62443-4-2. Este tipo de interoperabilidad puede reducir el trabajo de integración para los operadores que utilizan equipos de varios proveedores.
Johnson Controls amplió su posición regional en edificios inteligentes a través de la asociación OpenBlue de junio de 2025 con Al-Futtaim Technologies. Axis Communications destacó una implementación de Perimeter Defender en Moro Hub en Dubái que utilizó cámaras térmicas, de radar y ópticas desde el perímetro hasta los bastidores de servidores. Honeywell y LS ELECTRIC anunciaron una asociación global en octubre de 2025 para soluciones de gestión y monitoreo de energía para centros de datos. Empresas más pequeñas como Brivo Systems y Suprema están persiguiendo requisitos empresariales nativos de la nube y de nicho. Los proveedores capaces de ofrecer monitoreo remoto, radar, analítica y herramientas de respuesta pueden atender las instalaciones de borde donde un modelo de guardia presencial es menos práctico.
Líderes de la Industria de Seguridad Perimetral de Centros de Datos de Oriente Medio y África
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- GardaWorld Security Corporation
- 3S System Security Solutions Co.
- Schneider Electric Saudi Arabia
- Teraco Data Environments (Pty) Ltd
- Africa Data Centres
- Gulf Data Hub
Desarrollos recientes de la industria en Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África
- Septiembre de 2026: Microsoft anunció planes para invertir más de 10 mil millones de USD en los Emiratos Árabes Unidos, Arabia Saudita, Catar y Kuwait hasta 2030, abarcando infraestructura en la nube, capacidad de inteligencia artificial y campus de centros de datos, junto con más de 400 millones de USD para redes de telecomunicaciones regionales. El compromiso amplía materialmente el mercado de seguridad perimetral direccionable en los centros de datos del GCC durante el período de pronóstico.
- Julio de 2026: MEEZA, el principal operador de centros de datos de Catar, obtuvo 1.600 millones de QAR (438,7 millones de USD) en financiamiento para expandir su cartera con M-Vault 6, 7 y 8, añadiendo alrededor de 44 MW de nueva capacidad e impulsando la demanda correspondiente de implementaciones de seguridad perimetral a gran escala en instalaciones críticas del Golfo.
- Mayo de 2026: Stargate UAE, una iniciativa conjunta de G42, OpenAI, Oracle, NVIDIA, Cisco y SoftBank Group, fue anunciada con una inversión de 20 mil millones de USD para construir un campus de inteligencia artificial de 1 GW en Abu Dabi, con 200 MW que se espera estén operativos para 2026-2027, creando demanda directa e inmediata de sistemas integrados de seguridad perimetral de grado hiperescala.
- Marzo de 2026: Johnson Controls Arabia recibió la acreditación de la SIRA (Agencia Reguladora de la Industria de Seguridad) para su gama de videovigilancia American Dynamics, confirmando la elegibilidad para su implementación en entornos gubernamentales y de centros de datos de alta seguridad en los Emiratos Árabes Unidos y posicionando a la empresa como proveedor certificado para la protección de instalaciones de misión crítica.
Alcance del Informe del Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África
El Mercado de Seguridad Perimetral de Centros de Datos hace referencia a la industria enfocada en soluciones y servicios diseñados para proteger los límites físicos de las instalaciones de centros de datos contra el acceso no autorizado, la intrusión, el vandalismo, el robo y las amenazas de seguridad.
El Informe del Mercado de Seguridad Perimetral de Centros de Datos de Oriente Medio y África está segmentado por Componente (Hardware; Software y Analítica; Servicios de Instalación, Integración y Mantenimiento), Tipo de Solución (Sistemas de Detección de Intrusiones; Cercado de Seguridad y Barreras Físicas; Barreras de Acceso Vehicular; Sistemas de Radar Perimetral y Sensores; Plataformas Integradas de Seguridad Perimetral), Tecnología (Detección Basada en Sensores; Detección Basada en Video; Detección por Fibra Óptica; Detección Basada en Radar; Sistemas Integrados de Múltiples Tecnologías), Tipo de Implementación (Nueva Construcción de Centros de Datos; Actualizaciones de Seguridad y Modernización), Tamaño del Centro de Datos (Pequeño; Mediano; Grande; Hiperescala), Tipo de Centro de Datos (Colocación; Proveedores de Servicios en la Nube; Empresarial y de Borde) y Geografía (Arabia Saudita; Emiratos Árabes Unidos; Sudáfrica; Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Analítica |
| Servicios de Instalación, Integración y Mantenimiento |
| Sistemas de Detección de Intrusiones |
| Cercado de Seguridad y Barreras Físicas |
| Barreras de Acceso Vehicular |
| Sistemas de Radar Perimetral y Sensores |
| Plataformas Integradas de Seguridad Perimetral |
| Detección Basada en Sensores |
| Detección Basada en Video |
| Detección por Fibra Óptica |
| Detección Basada en Radar |
| Sistemas Integrados de Múltiples Tecnologías |
| Nueva Construcción de Centros de Datos |
| Actualizaciones de Seguridad y Modernización |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Resto de Oriente Medio y África |
| Por Componente | Hardware |
| Software y Analítica | |
| Servicios de Instalación, Integración y Mantenimiento | |
| Por Tipo de Solución | Sistemas de Detección de Intrusiones |
| Cercado de Seguridad y Barreras Físicas | |
| Barreras de Acceso Vehicular | |
| Sistemas de Radar Perimetral y Sensores | |
| Plataformas Integradas de Seguridad Perimetral | |
| Por Tecnología | Detección Basada en Sensores |
| Detección Basada en Video | |
| Detección por Fibra Óptica | |
| Detección Basada en Radar | |
| Sistemas Integrados de Múltiples Tecnologías | |
| Por Tipo de Implementación | Nueva Construcción de Centros de Datos |
| Actualizaciones de Seguridad y Modernización | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad perimetral de centros de datos de Oriente Medio y África?
El mercado está valorado en 118,40 millones de USD en 2026 y se proyecta que alcance los 268,80 millones de USD para 2032 a una CAGR del 14,23%. El pronóstico refleja la demanda de nuevas construcciones de centros de datos, campus orientados a la inteligencia artificial y requisitos de seguridad más integrados.
¿Qué componente tiene la mayor participación en el gasto en seguridad perimetral de centros de datos?
El hardware lidera con el 52,18% en 2026 porque las barreras, el hardware de acceso y la detección de intrusiones son elementos fundamentales de los diseños de seguridad de las instalaciones. El software y la analítica también están ganando relevancia a medida que las instalaciones necesitan correlación de eventos y monitoreo automatizado.
¿Qué solución de seguridad perimetral se está expandiendo más rápidamente en la región?
Se proyecta que los sistemas de radar perimetral y sensores se expandan a una CAGR del 15,85% hasta 2032, ya que los grandes campus necesitan una cobertura de detección más amplia. Los sistemas pueden respaldar alertas tempranas a lo largo de las líneas de cerca y reducir la necesidad de una densa cobertura de cámaras.
¿Por qué los centros de datos de inteligencia artificial están cambiando los requisitos de seguridad física?
Los entornos de inteligencia artificial de alta densidad concentran equipos valiosos en espacios más pequeños, aumentando la necesidad de acceso controlado, detección rápida y monitoreo integrado. Los operadores están combinando video, radar, sensores y datos de acceso para investigar eventos de seguridad con mayor contexto.
¿Qué país lidera la demanda regional de seguridad perimetral de centros de datos?
Arabia Saudita lidera con una participación del 30,56% en 2026 y se proyecta que se expanda a una CAGR del 15,68% hasta 2032. Los grandes proyectos en Riad y NEOM están aumentando la necesidad de protección de campus por capas, equipos certificados y servicios con soporte local. El gran flujo de proyectos del país también favorece a los proveedores que pueden coordinar la instalación con los cronogramas de construcción.
¿Cómo afectan los requisitos de soberanía de datos a la adquisición de seguridad para centros de datos?
Aumentan la importancia del monitoreo con soporte local, la documentación y las capacidades de cumplimiento, particularmente para las cargas de trabajo sensibles y vinculadas al gobierno. Los requisitos pueden favorecer a los proveedores que mantienen operaciones en el país y comprenden los marcos nacionales de ciberseguridad. También incorporan el acceso físico, la ubicación del monitoreo y la responsabilidad del soporte en la misma decisión de adquisición. Esto puede reducir la dependencia de los modelos operativos remotos sin soporte de cumplimiento local y puede extender los cronogramas de implementación.