
中東・アフリカ データセンター 周辺セキュリティ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
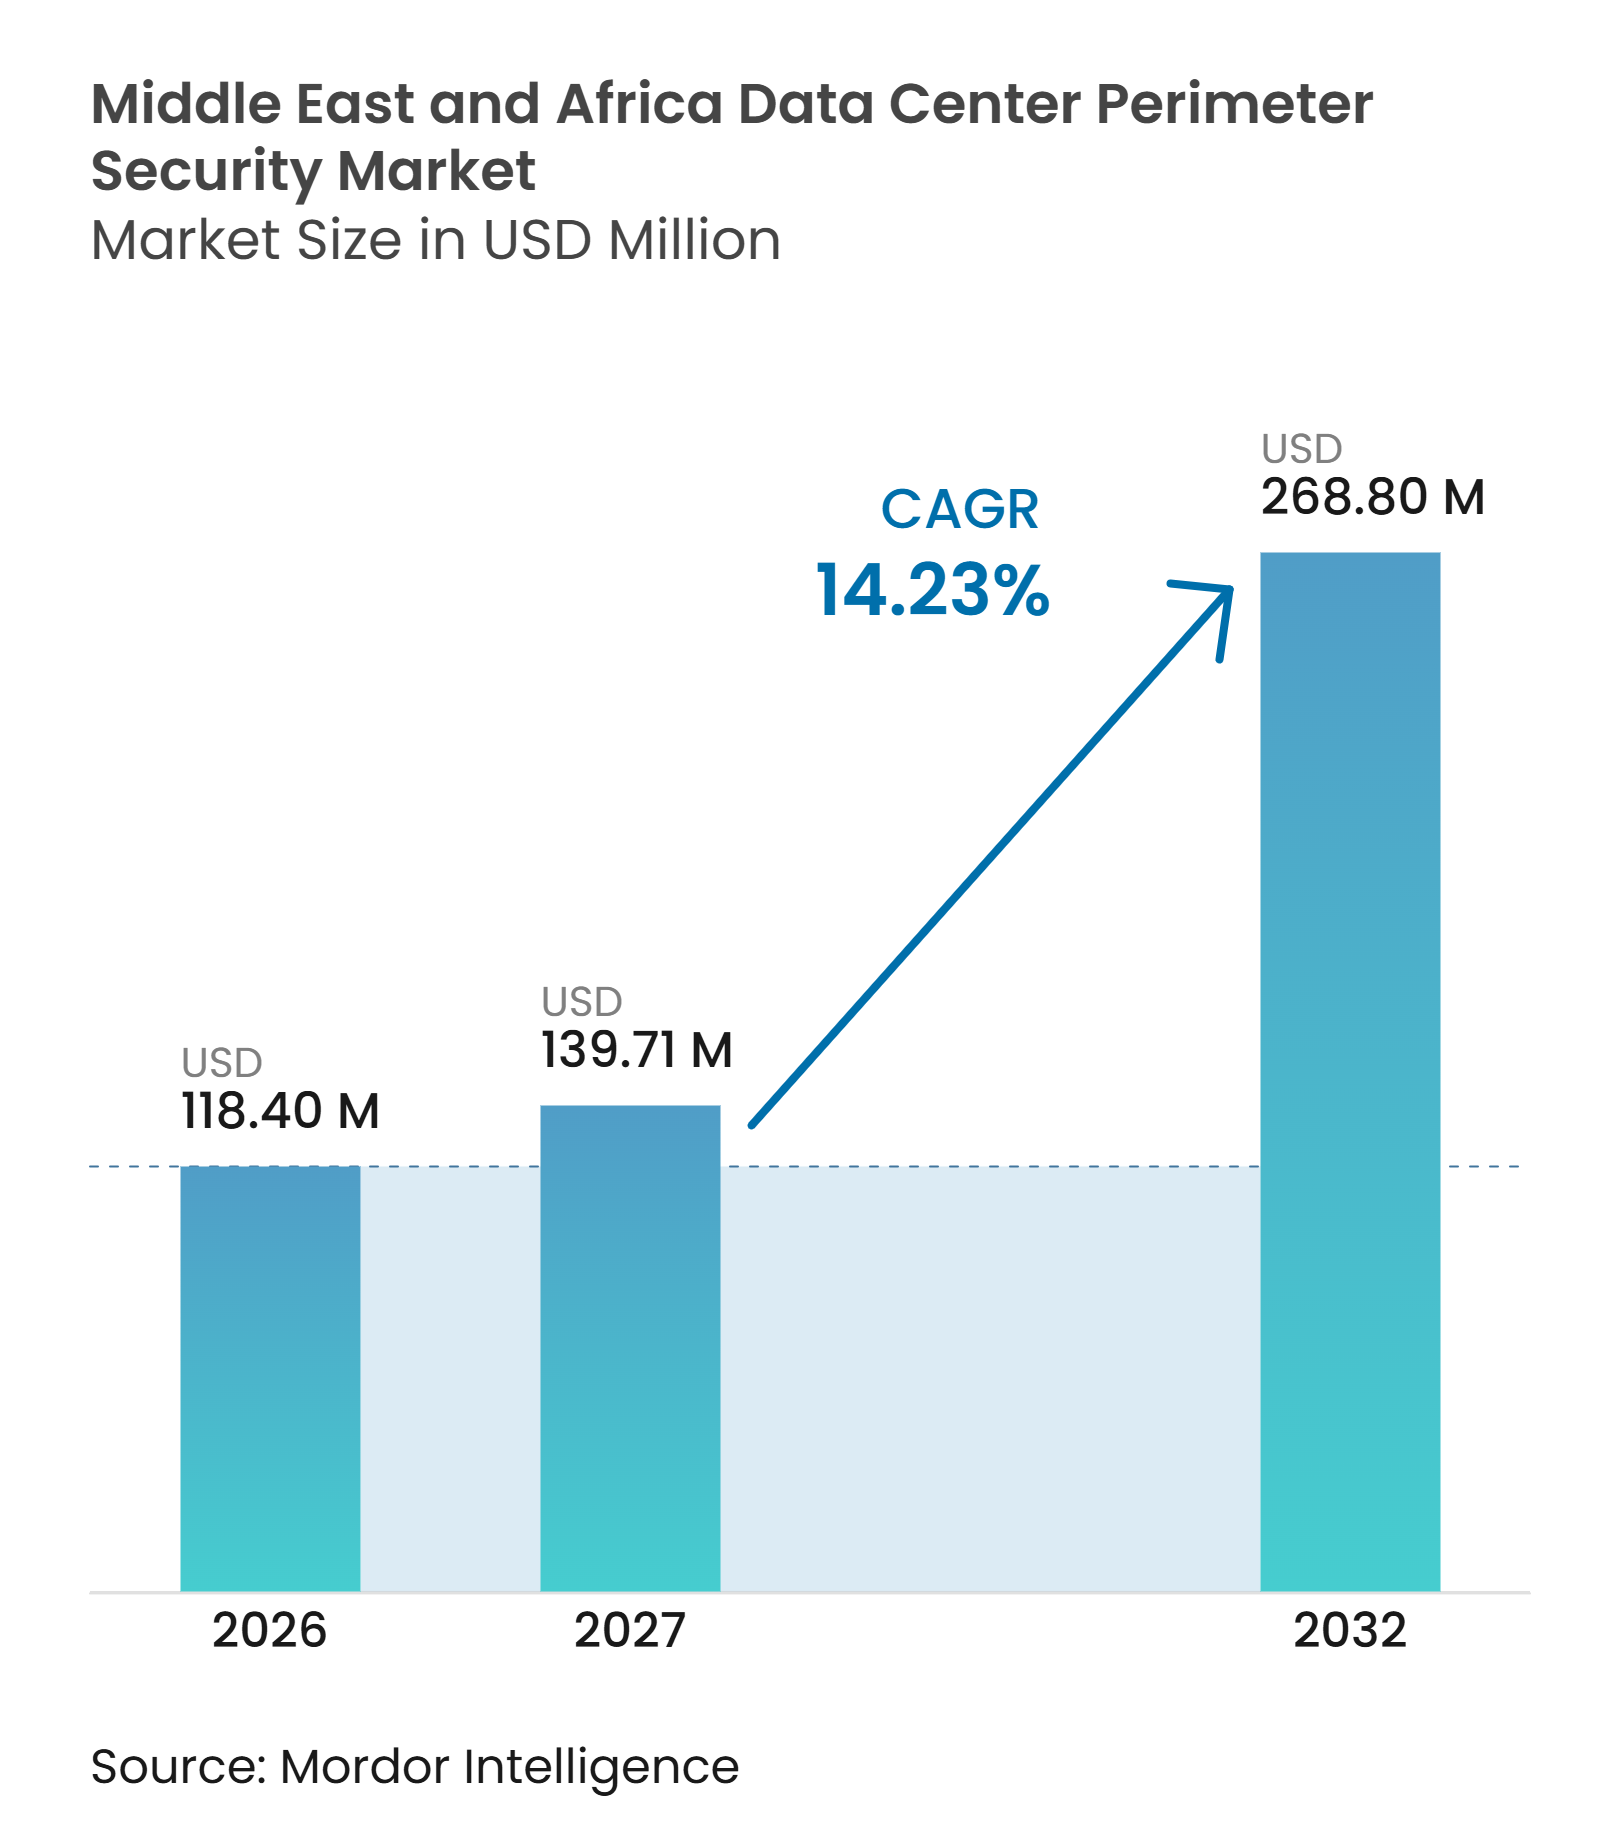
| 基準年の市場規模 (2026) | 118.40 百万米ドル |
| 市場規模 (2027) | 139.71 百万米ドル |
| 市場規模 (2032) | 268.80 百万米ドル |
| 成長率 (2027 - 2032) | 14.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター 周辺セキュリティ市場分析
中東・アフリカ データセンター 周辺セキュリティ市場規模は、2026年の118.40 ミリオン 米ドルから2027年には139.71 ミリオン 米ドルに増加し、2032年までに268.80 ミリオン 米ドルに達すると予測されており、2027年~2032年にかけて14.23%のCAGRで成長します。
中東・アフリカのデータセンター周辺セキュリティ市場は、特にハイパースケール、コロケーション、ソブリンクラウド、およびAI施設を中心とした広域的なデータセンター建設サイクルによって形成されています。セキュリティ要件は、サイト開設前にバリア、アクセス制御、映像監視、および侵入検知が連携して機能する必要があるため、プロジェクト設計の早期段階に組み込まれるようになっています。AIワークロードは各施設に集中する価値を高めており、迅速な検知と管理されたアクセスの必要性を高めています。国家データ居住要件および重要インフラ要件も、ローカルサポートシステムおよび国内サービス能力を優先する方向に働いています。ハードウェア、アナリティクス、統合、および継続的サポートを組み合わせることができるプロバイダーは、これらの調達要件に対応するうえで有利な立場にあります。
主要レポートのポイント
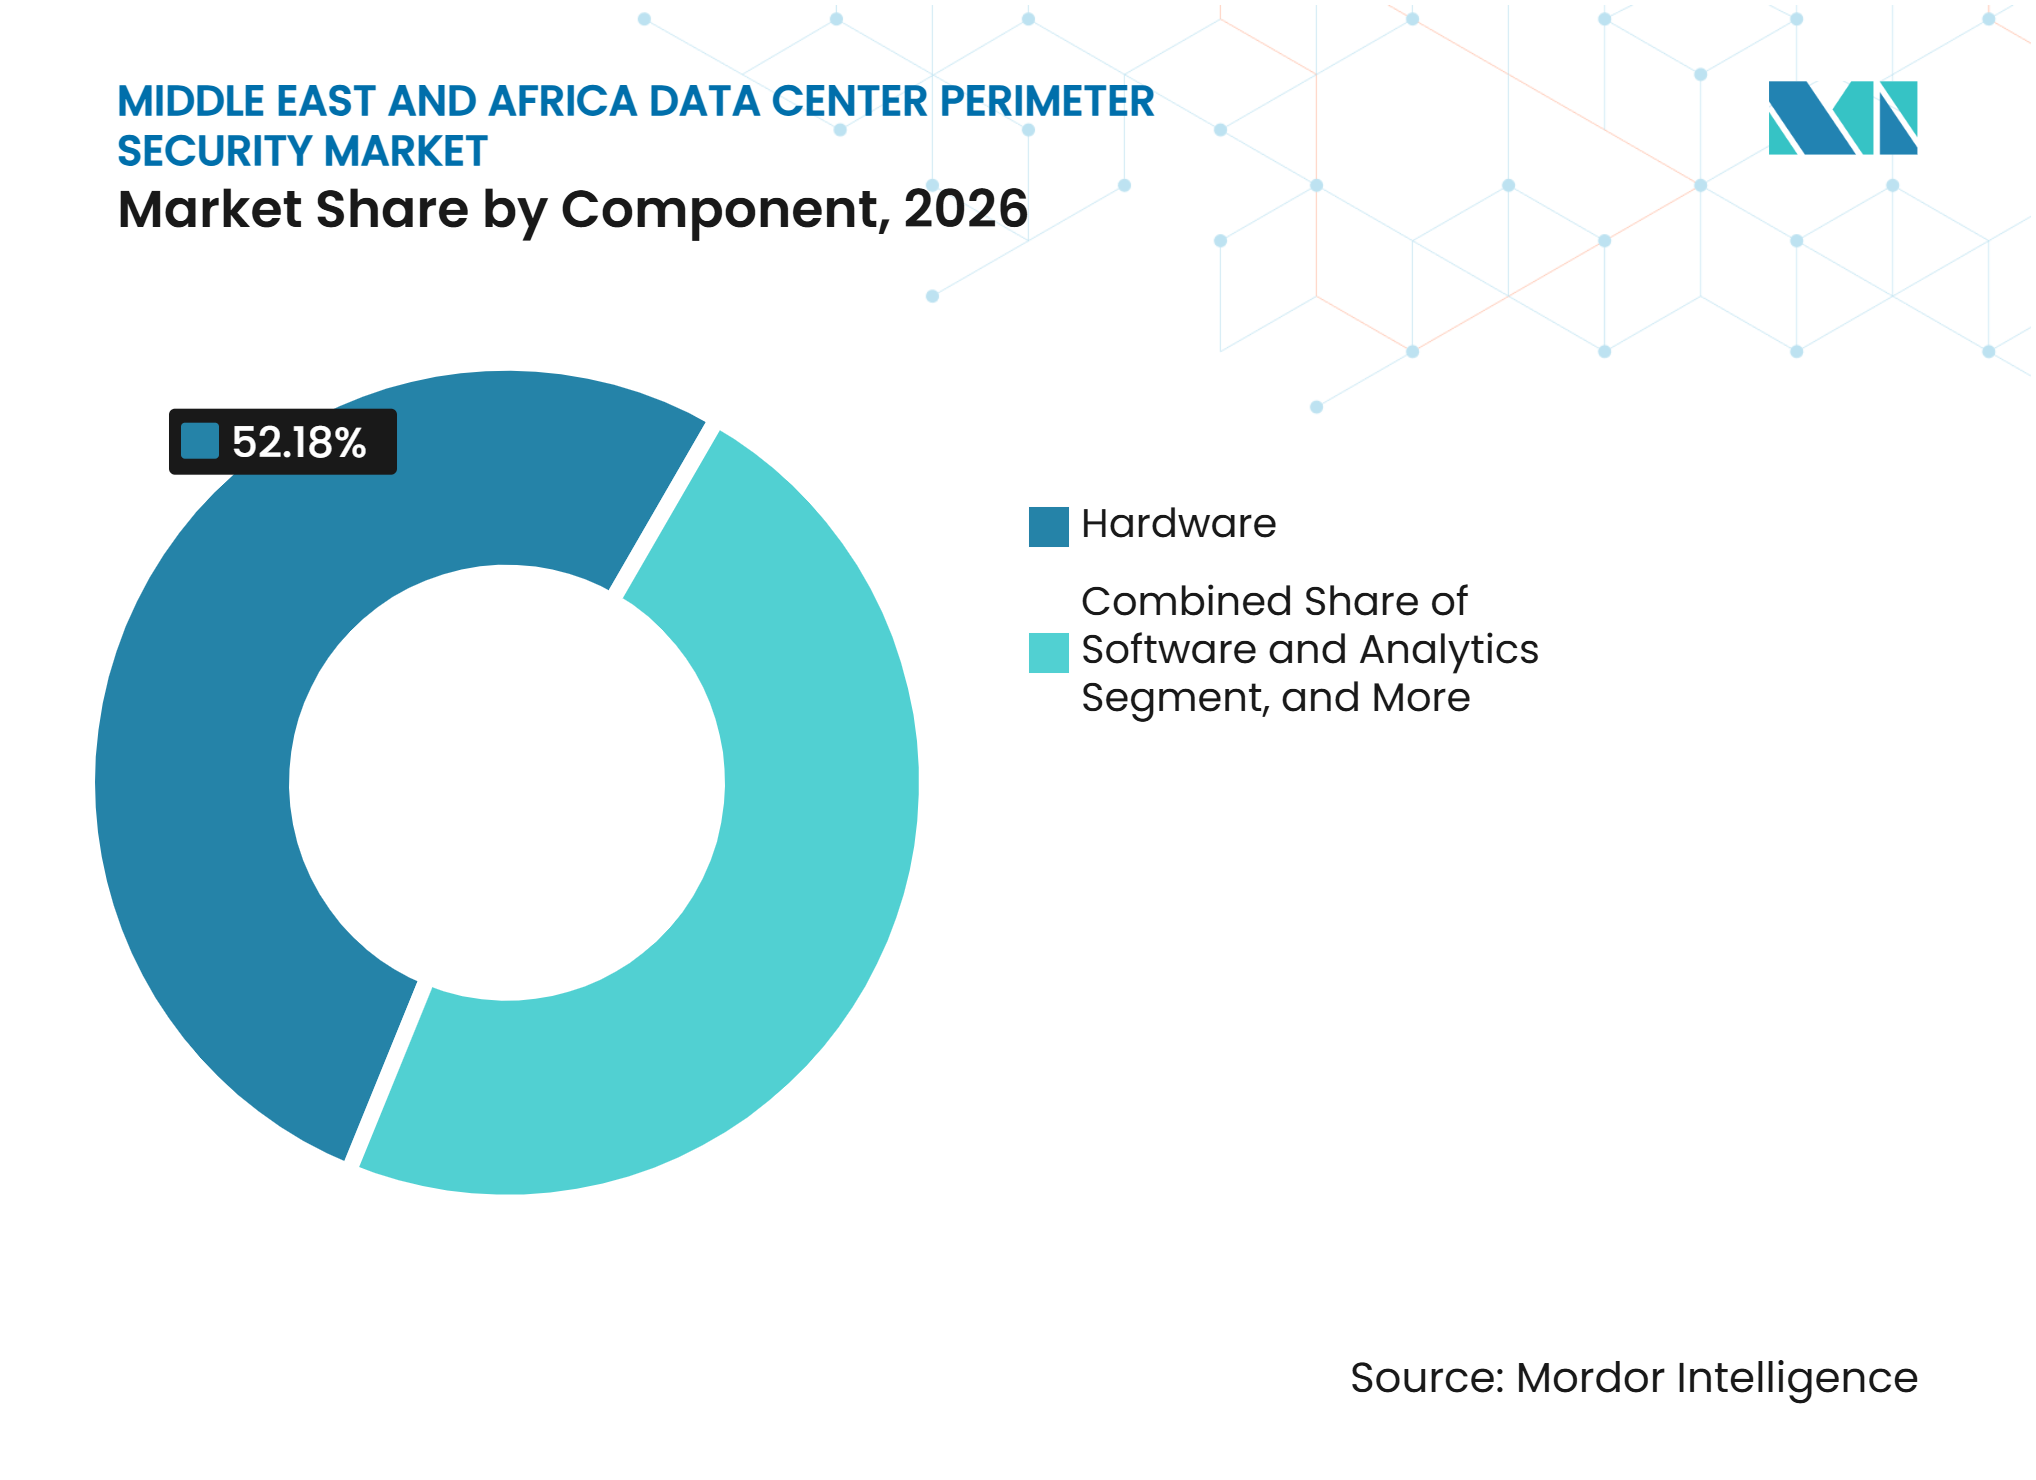
- コンポーネント別では、ハードウェアが2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの52.18%を占め、ソフトウェアおよびアナリティクスは2032年にかけて15.75%のCAGRで拡大すると予測されています。
- ソリューションタイプ別では、侵入検知システムが2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの24.56%を占め、周辺レーダーおよびセンサーシステムは2032年にかけて15.85%のCAGRで拡大すると予測されています。
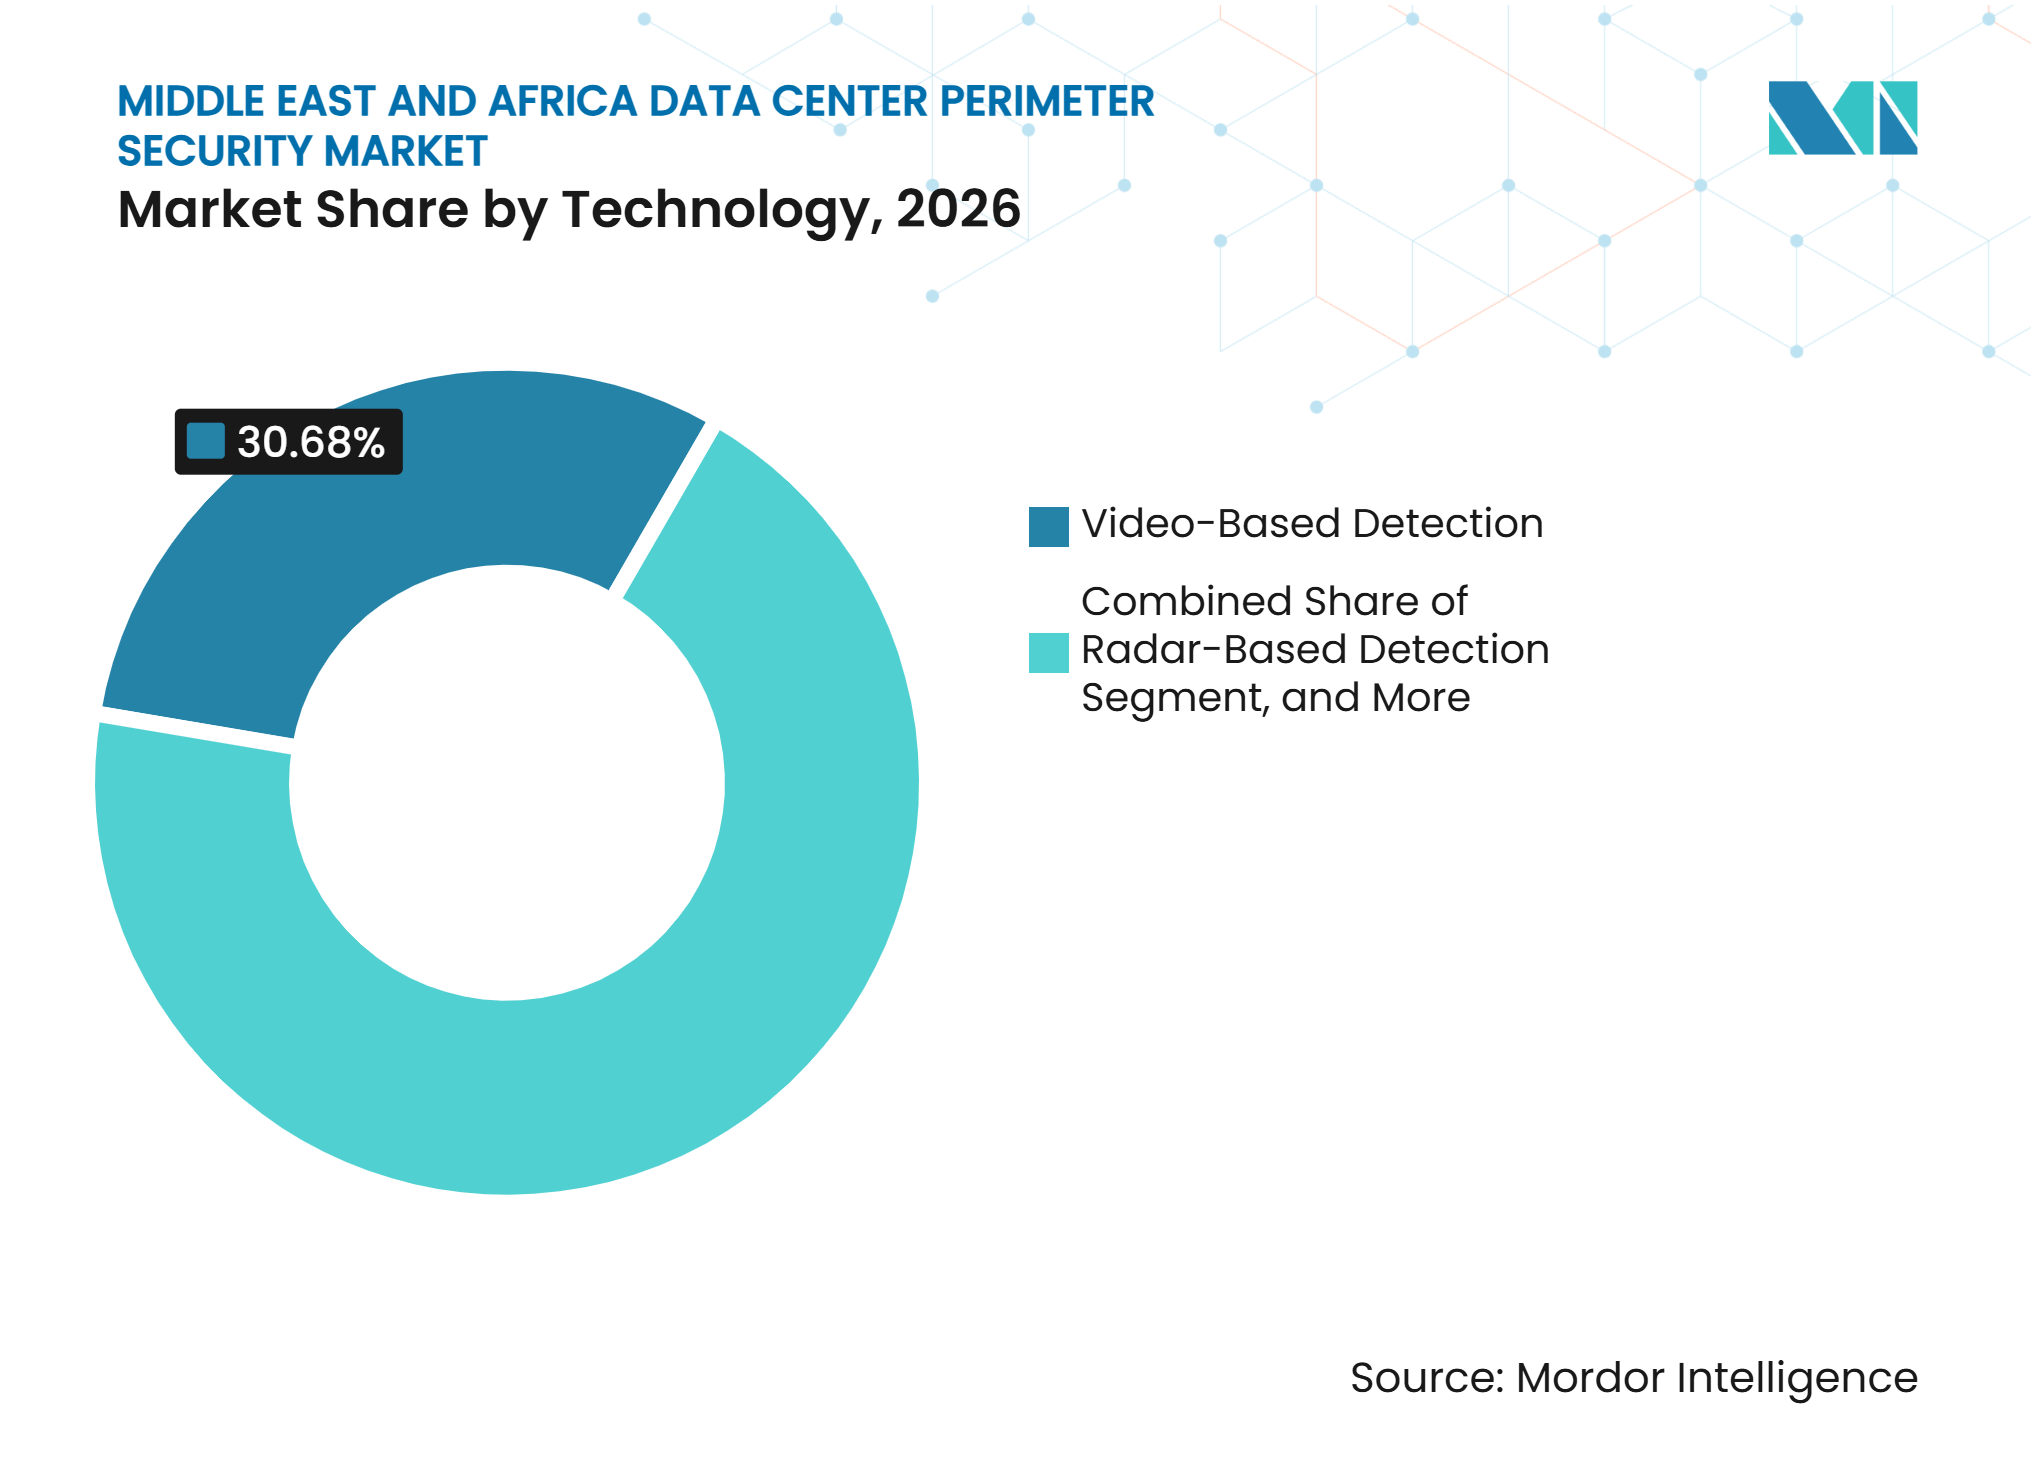
- テクノロジー別では、映像ベース検知が2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの30.68%を占め、レーダーベース検知は2032年にかけて15.68%のCAGRで拡大すると予測されています。
- 導入タイプ別では、新規データセンター建設が2026年の中東・アフリカ データセンター 周辺セキュリティ市場規模の68.34%を占め、2032年にかけて15.78%のCAGRで拡大すると予測されています。
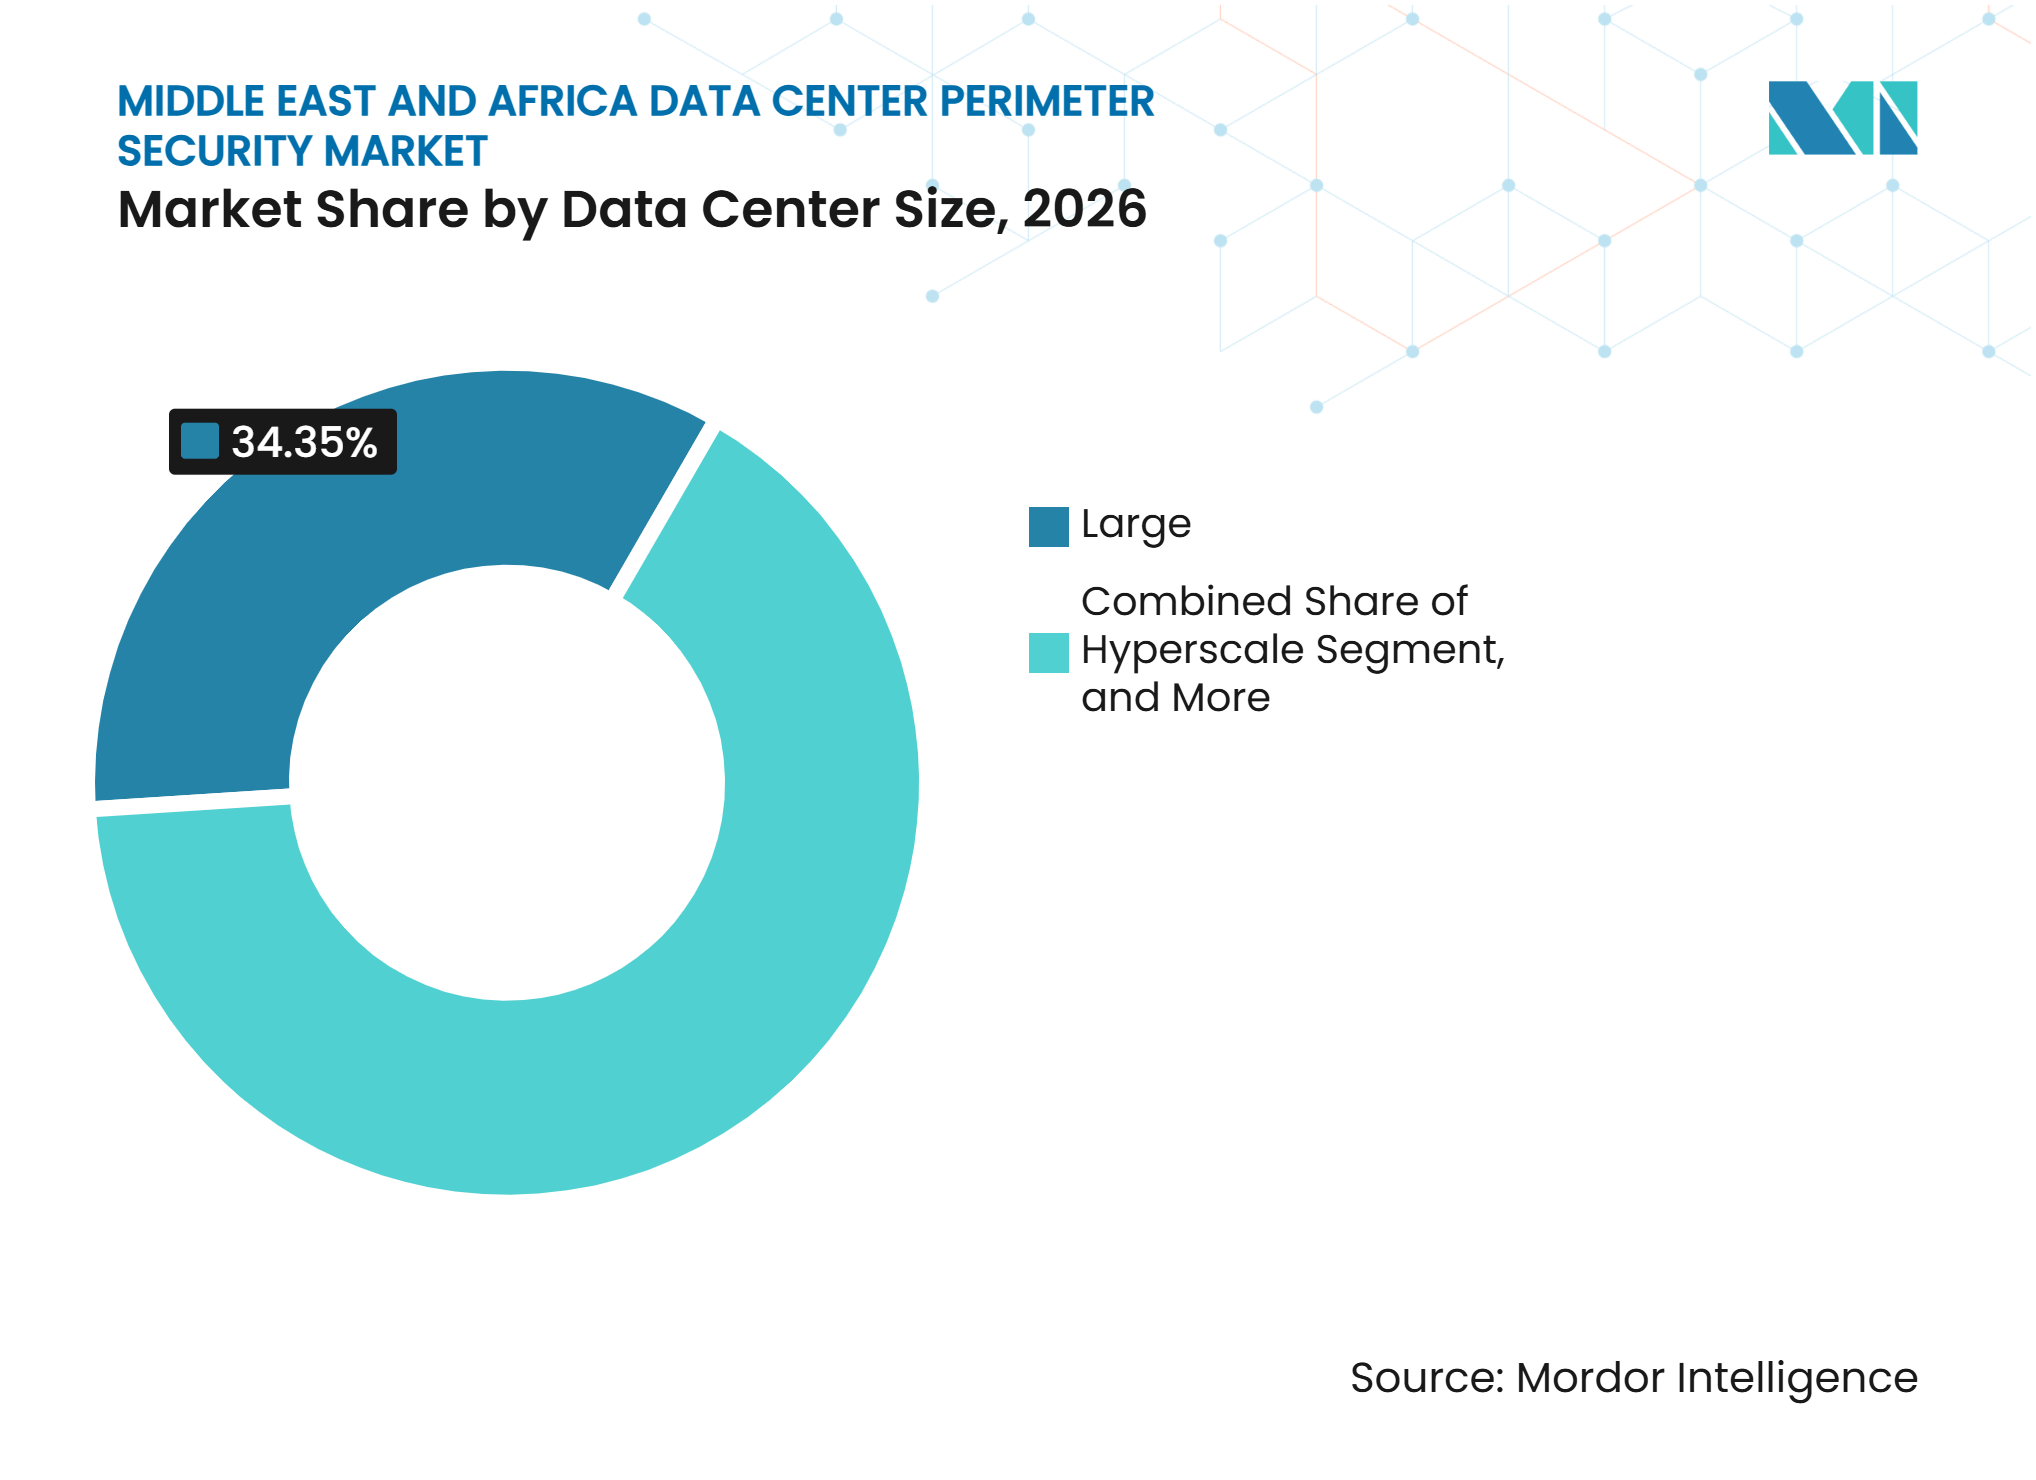
- データセンター規模別では、大規模データセンターが2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの34.35%を占め、ハイパースケール施設は2032年にかけて15.89%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、エンタープライズおよびエッジデータセンターが2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの35.78%を占め、クラウドサービスプロバイダーは2032年にかけて15.97%のCAGRで拡大すると予測されています。
- 地域別では、サウジアラビアが2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの30.56%を占め、2032年にかけて15.68%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ハイパースケールおよびコロケーションデータセンターの拡大 | +3.5% | サウジアラビアおよびUAEが中核、南アフリカおよびカタールへの波及あり | 短期(2年以内) |
| クラウド導入およびAIワークロードの成長 | +3.0% | 地域全体、GCCおよび南アフリカに集中 | 短期(2年以内) |
| データ主権および重要インフラ保護要件 | +2.5% | サウジアラビア、UAE、および南アフリカ(国家義務が深化している地域) | 中期(2~4年) |
| 統合セキュリティおよびビルディング管理プラットフォーム | +2.0% | GCCが中核、サブサハラ市場へ拡大 | 中期(2~4年) |
| 高密度コンピューティング向けラックレベル保護 | +1.5% | サウジアラビアおよびUAEのハイパースケールノード | 長期(4年以上) |
| 無人・遠隔施設におけるサイバーフィジカル融合 | +1.2% | UAEおよびサウジアラビアの無人エッジサイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションデータセンターの拡大
ハイパースケールおよびコロケーション容量の拡大は、中東・アフリカ データセンター 周辺セキュリティ市場全体において、周辺セキュリティ機器および統合サービスへの直接的な需要を生み出しています。新規施設は、顧客や重要ワークロードを受け入れる前に、外部バリア、管理された車両入口、監視、侵入検知、およびアクセス制御を必要とします。容量の追加はまた、システム選定がサイト設計・建設プロセス中に行われるため、調達を前倒しにします。Progress Security Systemsは、2026年に地域のデータセンタープロジェクトにおいて6,500台以上の監視ユニットおよび1,800か所以上の管理されたアクセスポイントを展開したと報告しており、地域のデータセンタープロジェクトに関わる物理的セキュリティ機器の規模を示しています。[1] この建設拡大は、サプライヤーが孤立したデバイスを販売するのではなく、複数のキャンパスにわたって設計を標準化する機会を提供します。また、建設スケジュール内で複雑なシステムを稼働させることができるプロバイダーの価値を高めます。
クラウド導入およびAIワークロードの成長
クラウド導入とAIワークロードは、オペレーターがデータセンター内の物理的リスクを評価する方法を変えています。高密度コンピューティングクラスターは、より小さなエリアにより多くの機器と運用価値を集中させており、迅速な対応と明確なアクセス制御の重要性を高めています。これにより、記録された映像のみに依存せず、イベントを特定して関連する場所にスタッフを誘導できるアナリティクスへの支出がシフトしています。中東・アフリカ データセンター 周辺セキュリティ市場は、したがって、映像、センサー、レーダー、およびアクセスイベントを一つの運用ビューで接続するシステムへと移行しています。セキュリティ産業協会は、データセンターの物理的セキュリティ計画は施設の重要な役割と進化する脅威環境を反映する必要があると述べています。[2] AIを指向するキャンパスはまた、広大なエリアと多数のアクセスポイントにわたって一貫して運用できるセキュリティ設計を必要とします。
データ主権および重要インフラ保護要件
データ主権要件は、ローカルサポートされたセキュリティインフラの必要性を強化しています。サウジアラビアの必須サイバーセキュリティ管理策は、遠隔管理セキュリティ監視オペレーションセンターの適格要件として王国内への物理的設置を義務付けており、コンプライアンスとローカル監視能力を結びつけています。UAEのデータ分類アプローチも同様に、機密データの所在地と保護に注目しています。南アフリカの個人情報保護法は、データ処理を支援する施設を取り巻く管理策を含め、個人情報を取り扱う組織に説明責任義務を課しています。[3] これらの条件は、国家コンプライアンス要件をサポートし、国内オペレーションを提供し、物理的管理策がより広範なリスク管理プログラムにどのように適合するかを文書化できるベンダーを優遇します。また、地域での実装能力を調達決定における重要な要素にします。
統合セキュリティおよびビルディング管理プラットフォーム
オペレーターは、断片化されたセキュリティ展開を、映像、アクセス制御、侵入検知、およびビルディング管理を単一のインターフェースに統合するプラットフォームに置き換えています。Johnson ControlsとAl-Futtaim Technologiesは、2025年6月にUAEでOpenBlueスマートビルディングプラットフォームを立ち上げ、政府機関および商業データセンターオペレーター向けにデジタルインテリジェンス、エネルギー最適化、およびセキュリティ管理を組み合わせました。統合システムは、アクセスイベントを同時に発生する電力、冷却、または施設アラームと接続できます。これにより、オペレーターはより多くのコンテキストを持って改ざんの可能性や不正侵入を調査できます。セキュリティ産業協会は、協調的な物理的セキュリティ計画をデータセンター保護の中心的な部分として位置づけています。このアプローチは、オペレーターが複数のシステムにわたる統合、更新、およびサポートを必要とするため、より長期的なベンダー関係を支援します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 多層セキュリティアーキテクチャの高い資本コストおよび統合コスト | -2.0% | GCCおよび南アフリカの中小規模オペレーター | 短期(2年以内) |
| サイバーフィジカルセキュリティ専門家の不足 | -1.5% | 地域全体、特に中東・アフリカのその他地域で最も顕著 | 中期(2~4年) |
| レガシーインフラおよび相互運用性の制約 | -1.2% | 南アフリカおよび中東・アフリカのその他地域、特に旧式のエンタープライズデータセンター | 中期(2~4年) |
| サプライチェーンの遅延および環境耐性要件 | -0.8% | GCC(高周囲温度耐性がコストとリードタイムを増加させる地域) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
多層セキュリティアーキテクチャの高い資本コストおよび統合コスト
多層アーキテクチャは、衝突耐性バリア、フェンス検知、ラックレベル制御、セキュリティオペレーションプラットフォーム、およびそれらを接続するための作業を必要とする場合があります。この初期要件は、標準的な投資サイクル内で正当化することが小規模オペレーターにとって困難な場合があります。中東・アフリカ データセンター 周辺セキュリティ市場はまた、旧式のアクセス制御ハードウェアを新しいアナリティクスシステムに接続する必要がある場合に追加費用が発生します。カスタムミドルウェアまたは完全な置き換えは、実装コストとプロジェクトの複雑さの両方を高める可能性があります。Johnson Controlsは、Metasys 16.0アップデートにIEC 62443-4-2に準拠したサイバーセキュリティ機能が含まれていると述べており、サイバーセキュリティ要件がビルディングおよびセキュリティプラットフォームに組み込まれている方法を示しています。これらの要件はシステムの回復力を向上させますが、完全に統合された展開の初期コストを増加させる可能性があります。
サイバーフィジカルセキュリティ専門家の不足
物理的セキュリティとネットワーク化されたセキュリティシステムの両方にわたって訓練された人材の不足は、展開とサポートの課題を長引かせています。統合展開には、アクセス制御、映像、侵入検知、ネットワークアーキテクチャ、および物理的脅威モデルを理解するスタッフが必要です。Axis Communicationsは2026年11月に、物理的セキュリティシステムにおけるサイバーセキュリティリスクの所有権が不明確であると、既知の脆弱性が未解決のまま残る可能性があると述べました。この不足は、プロジェクトが専門的な設計、設定、およびコンプライアンスサポートを必要とする場合に、稼働開始を遅らせる可能性があります。また、内部の専門知識を持たないオペレーターのマネージドサービスコストを引き上げる可能性もあります。この状況は、テクノロジーと地域のエンジニアリングおよびライフサイクルサポートを組み合わせることができるサプライヤーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアがセキュリティ支出を支え、ソフトウェアが勢いを増すハードウェアは2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの52.18%を占めました。物理的バリア、管理されたアクセスハードウェア、および侵入検知機器はすべての施設設計において不可欠です。衝突耐性車両バリア、フェンシングシステム、およびラックレベルロックインフラは、その設置がサイトレイアウトに影響するため、設計段階で選定されることが多いです。これにより、建設とセキュリティ計画が始まると、ハードウェア支出を先送りすることが困難になります。
ソフトウェアおよびアナリティクスは2032年にかけて15.75%のCAGRで拡大すると予測されています。AI対応の監視およびイベント相関ツールは、固定されたハードウェアフットプリントによって達成されるカバレッジを向上させることができます。セキュリティ産業協会は、統合された物理的セキュリティ計画を重要なデータセンター環境の保護に重要なものとして説明しています。設置、統合、およびメンテナンスサービスは、オペレーターがファームウェアを更新し、プラットフォームを設定し、機器を稼働させるにつれて継続的な作業を提供します。コンポーネントの組み合わせは、したがって、プロジェクト開始時に設置されるハードウェアと施設のライフサイクル全体を通じて使用されるソフトウェアサービスへとシフトしています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ソリューションタイプ別:
レーダーシステムが従来型検知を上回る侵入検知システムは2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの24.56%を占めました。このカテゴリーは、周辺が侵害または妨害された際に直接通知を提供するため、新規建設およびレトロフィット工事の両方で使用されます。セキュリティフェンシング、物理的バリア、および車両アクセスバリアは、周辺保護の構造的基盤として残っています。K12定格ボラードおよびPAS 68認定の対衝突ゲートは、オペレーターが大規模キャンパスで車両アクセスを制御する必要がある場合に関連します。
周辺レーダーおよびセンサーシステムは2032年にかけて15.85%のCAGRで拡大すると予測されています。キャンパス規模のサイトでは、レーダーは継続的な映像カバレッジに必要なカメラ密度を必要とせずに広いフェンスライン領域をカバーできます。これらのシステムは移動物体を分類し、侵入が建物に到達する前に統合プラットフォームにイベントデータを送信できます。プロバイダーはまた、オペレーターが管理しなければならない個別のベンダーとインターフェースの数を減らすために、統合周辺セキュリティプラットフォームを提供しています。中東・アフリカ データセンター 周辺セキュリティ産業は、早期対応をサポートし誤警報を低減する検知システムをますます評価しています。
テクノロジー別:
映像検知が現在リードし、レーダーが将来加速映像ベース検知は2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの30.68%を占めました。レガシーロケーションおよびグリーンフィールドデータセンターサイトの確立された監視レイヤーとして残っています。オペレーターはその運用モデルを理解しており、視覚的レビューに依存するコントロールルーム手順に容易に適合します。光ファイバーフェンスセンサーおよび振動検知器を含むセンサーベース検知は、照明条件に依存しない物理的改ざん信号を追加します。
レーダーベース検知は2032年にかけて15.68%のCAGRで拡大すると予測されています。オペレーターは、高温および粉塵条件での検知をサポートするために、レーダーと光学・熱カメラを組み合わせています。Axis Communicationsは、熱、レーダー、および光学ソリューションの組み合わせが大規模周辺での自律追跡をサポートできると述べました。これらの組み合わせは、アクティブ監視を維持しながら必要なパトロール数を減らすことができます。統合マルチテクノロジーシステムはまた、2つ以上の検知モードを使用してイベントを検証し誤検知率を低下させることができるため、関連性を高めています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
導入タイプ別:
新規建設がセキュリティ・バイ・デザインを推進新規データセンター建設は2026年の中東・アフリカ データセンター 周辺セキュリティ市場規模の68.34%を占めました。また、2032年にかけて15.78%のCAGRで拡大すると予測されています。このパターンは、施設が稼働する前に完全なセキュリティアーキテクチャを設計できる地域の建設サイクルを反映しています。新規プロジェクトにより、オペレーターは占有サイトの制約なしに、キャンパス全体に侵入検知、アクセス制御、バリア、およびコマンドシステムを配置できます。
セキュリティアップグレードおよびレトロフィットが残りの導入需要を構成します。これらは、変化するコンプライアンス要件を満たす必要がある旧式のエンタープライズ施設を含む、確立されたデータセンターフリートにおいて重要です。レトロフィットプロジェクトは、旧式のケーブル配線、既存の運用、および限られた設置ウィンドウが作業を制限するため、新規設置よりも困難な場合があります。セキュリティ産業協会は、物理的セキュリティを早期に計画することで後の統合およびレトロフィットの課題を軽減できると指摘しています。これにより、セキュリティ・バイ・デザインは大規模な地域建設プログラムにとって実用的な調達アプローチとなります。
データセンター規模別:
ハイパースケールの野望が周辺要件を再形成大規模データセンターは2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの34.35%を占めました。その地位は、UAEおよび南アフリカにおける確立されたキャリアニュートラルコロケーション施設の設置基盤を反映しています。このようなサイトは階層化された制御を必要としますが、一般的に確立された運用手順の範囲内で運用されます。また、大規模な顧客基盤は共有技術エリア全体にわたる詳細なアクセス許可を必要とします。
ハイパースケール施設は2032年にかけて15.89%のCAGRで拡大する予測されています。100MW以上のキャンパスは、外部フェンスライン全体にわたる階層化された検知、自動化された車両スクリーニング、および多数のセンサーからのデータを同時に処理できるコマンドプラットフォームを必要とします。小規模エッジ施設は、常時セキュリティスタッフの配置が実用的でないことが多いため、異なるモデルを必要とします。これらはアクセスおよび検知基準を維持しながらリモート監視をサポートするコンパクトなシステムを必要とします。中東・アフリカ データセンター 周辺セキュリティ市場は、したがって、キャンパス、コロケーション、および分散エッジ環境にわたって非常に異なる運用ニーズに対応しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
エンタープライズ施設がリードし、クラウドプロバイダーが差を縮めるエンタープライズおよびエッジデータセンターは2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの35.78%を占めました。このセグメントには、GCCおよび南アフリカ全体の企業所有および政府運営のロケーションが含まれます。これらの施設は多くの場合、内部アクセスルール、政府要件、およびサイト固有のリスク条件に合わせた制御を必要とします。その設置基盤は、機器の交換、アナリティクス、および統合作業への継続的な需要を支援します。
クラウドサービスプロバイダーは2032年にかけて15.97%のCAGRで拡大すると予測されています。パブリッククラウドおよびソブリンクラウドサービスへの地域的なシフトは、堅牢な物理的セキュリティ制御を備えた大規模施設への需要を高めています。コロケーションオペレーターは、個々のケージとラックまでテナント固有のアクセスを実施しながら、一つの安全な外部周辺を必要とします。これにより、個別のハードウェア設置なしに異なるテナント向けに設定できるモジュラープラットフォームへの需要が支援されます。エジプトおよびモロッコにおけるCSP活動はまた、ソブリンおよびハイブリッドクラウド施設が開発されている新しいセキュリティ調達を支援します。
地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカ データセンター 周辺セキュリティ市場シェアの30.56%を占め、2032年にかけて15.68%のCAGRで拡大すると予測されています。設置容量は、ビジョン2030プログラム、HUMAIN、およびハイパースケーラーパートナーシップが大規模プロジェクトを支援する中、2021年の68MWから2026年第1四半期には467MWに達しました。リヤドおよび計画中の360MW NEOMオクサゴンキャンパスは、広大なサイトを保護できる階層化されたシステムを必要とします。Johnson Controls Arabiaは2026年初頭にセキュリティ産業規制機関からAmerican Dynamicsシリーズの認定を受け、国家サイバーセキュリティ機関の要件はローカルサポートされた運用の重要性を強化しています。
アラブ首長国連邦
UAEは2025年に376MW以上の稼働中の設置容量を有し、コロケーションオペレーターがその容量の95%以上を占めています。この構造は、多くの顧客のために共有施設を管理するオペレーターへの調達を集中させます。マイクロソフトの投資コミットメントおよび計画中のStargate UAE AIキャンパスは、大規模クラウドおよびAIサイトのパイプラインを拡大しています。これらのプロジェクトは、協調された周辺制御、施設システム、およびアクセス管理への需要を高めます。Johnson ControlsとAl-Futtaim Technologiesは2025年にUAEでOpenBlueプラットフォームを導入し、統合されたビルディングおよびセキュリティアプローチを提供しました。
南アフリカおよびその他の中東・アフリカ市場
南アフリカはサブサハラの確立されたデータセンター基盤を持ち、セキュリティアップグレードおよび新規プロジェクトにとって引き続き重要です。Digital Realtyは2025年8月にTeraco JB4を50MWで完成させ、Teraco CT2は2026年1月に90MWの電力供給で運用拡大に入りました。エジプトはAfrica Data Centres Egyptを通じて容量を追加しており、ケニアはDigital Realty iColoおよびNxtraのTatu Cityプロジェクトを通じてキャンパスを開発しています。モロッコのNaver-NVIDIA Tamesnaキャンパスは、AIインフラ開発における北アフリカの役割の拡大を示しています。これらの市場にわたる成熟度の違いは、新規建設、レトロフィット、テナントアクセス、およびリモートサイトをサポートするシステムへの需要を生み出しており、POPIAは南アフリカにおけるコンプライアンス上の考慮事項として残っています。
競合環境
市場集中度
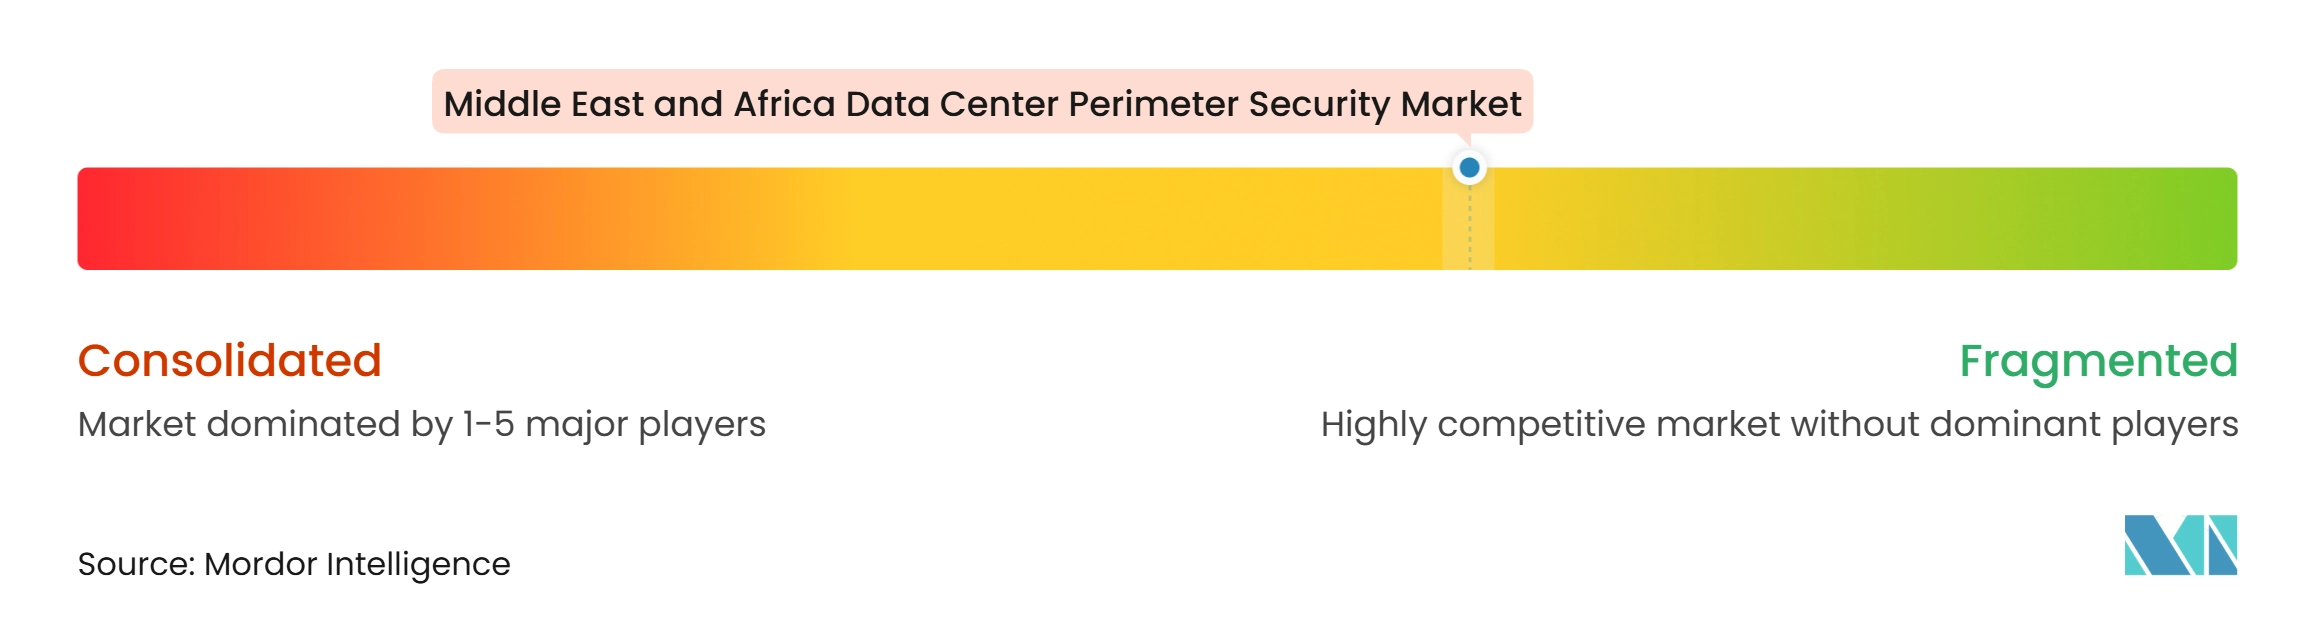
中東・アフリカ データセンター 周辺セキュリティ市場は適度に断片化されています。Johnson Controls International、Honeywell International、Siemens、Schneider Electric、Axis Communications、ASSA ABLOY、Motorola Solutions、およびGenetecが地域の専門業者およびシステムインテグレーターと競合しています。ベンダーが統合システム、国家コンプライアンスの知識、およびローカルサービス能力を必要とするため、ハイパースケールおよび政府関連プロジェクトでの競争はより激しくなっています。地域のインテグレーターは、確立された調達関係と国内エンジニアリングチームを持つ場合に競争できます。
主要ベンダーは、個別デバイスを超えて、アクセス制御、映像管理、侵入検知、およびビルディングオートメーションを組み合わせたプラットフォームへと移行しています。Honeywellは、Carrier Global Corporationのグローバルアクセスソリューション事業を49億 米ドルで買収し、アクセスおよびセキュリティポートフォリオを強化しました。GenetecはAxis、Bosch、およびi-PROのカメラとのオープン統合を備えたSecurity Center SaaSを提供しており、このプラットフォームはIEC 62443-4-2サイバーセキュリティ要件に準拠するよう設計されています。このタイプの相互運用性は、複数のサプライヤーの機器を使用するオペレーターの統合作業を削減できます。
Johnson Controlsは、2025年6月のAl-Futtaim TechnologiesとのOpenBlueパートナーシップを通じて地域のスマートビルディングポジションを拡大しました。Axis Communicationsは、ドバイのMoro Hubでの周辺からサーバーラックまで熱、レーダー、および光学カメラを使用したPerimeter Defenderの展開を強調しました。HoneywellとLS ELECTRICは2025年10月にデータセンターの電力管理および監視ソリューションに関するグローバルパートナーシップを発表しました。Brivo SystemsおよびSupremaなどの小規模企業は、クラウドネイティブのエンタープライズおよびニッチ要件を追求しています。リモート監視、レーダー、アナリティクス、および対応ツールを提供できるサプライヤーは、有人警備モデルが実用的でないエッジ施設に対応できます。
中東・アフリカ データセンター 周辺セキュリティ産業リーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター 周辺セキュリティ市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- GardaWorld Security Corporation
- 3S System Security Solutions Co.
- Schneider Electric Saudi Arabia
- Teraco Data Environments (Pty) Ltd
- Africa Data Centres
- Gulf Data Hub
最近の産業開発事情 中東・アフリカ データセンター 周辺セキュリティ市場
- 2026年9月:マイクロソフトは、クラウドインフラ、AI容量、およびデータセンターキャンパスを含む2030年までのUAE、サウジアラビア、カタール、およびクウェートへの100億 米ドル以上の投資計画を発表し、地域の通信ネットワーク向けに400 ミリオン 米ドル以上を追加しました。このコミットメントは、予測期間中のGCCデータセンター全体の対応可能な周辺セキュリティ市場を大幅に拡大します。
- 2026年7月:カタールの主要データセンターオペレーターであるMEEZAは、M-Vault 6、7、および8でポートフォリオを拡大するために16億 カタールリヤル(438.7 ミリオン 米ドル)の資金調達を確保し、約44MWの新規容量を追加し、ミッションクリティカルなガルフ施設での大規模周辺セキュリティ展開への対応需要を促進しました。
- 2026年5月:G42、OpenAI、Oracle、NVIDIA、Cisco、およびSoftBank Groupによる共同イニシアチブであるStargate UAEが、アブダビに1GW AIキャンパスを建設するための200億 米ドルの投資とともに発表され、2026年~2027年までに200MWが稼働予定であり、ハイパースケールグレードの統合周辺セキュリティシステムへの直接的かつ即時の需要を生み出しています。
- 2026年3月:Johnson Controls Arabiaは、American Dynamics映像監視シリーズについてSIRA(セキュリティ産業規制機関)認定を取得し、UAE全体の政府および高セキュリティデータセンター環境への展開適格性を確認し、ミッションクリティカルな施設保護の認定プロバイダーとして同社を位置づけました。
中東・アフリカ データセンター 周辺セキュリティ市場レポートの範囲
データセンター周辺セキュリティ市場とは、データセンター施設の物理的境界を不正アクセス、侵入、破壊行為、窃盗、およびセキュリティ上の脅威から保護するために設計されたソリューションおよびサービスに特化した産業を指します。
中東・アフリカ データセンター 周辺セキュリティ市場レポートは、コンポーネント(ハードウェア;ソフトウェアおよびアナリティクス;設置、統合、およびメンテナンスサービス)、ソリューションタイプ(侵入検知システム;セキュリティフェンシングおよび物理的バリア;車両アクセスバリア;周辺レーダーおよびセンサーシステム;統合周辺セキュリティプラットフォーム)、テクノロジー(センサーベース検知;映像ベース検知;光ファイバー検知;レーダーベース検知;統合マルチテクノロジーシステム)、導入タイプ(新規データセンター建設;セキュリティアップグレードおよびレトロフィット)、データセンター規模(小規模;中規模;大規模;ハイパースケール)、データセンタータイプ(コロケーション;クラウドサービスプロバイダー(CSP);エンタープライズおよびエッジ)、および地域(サウジアラビア;アラブ首長国連邦;南アフリカ;中東・アフリカのその他地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェアおよびアナリティクス |
| 設置、統合、およびメンテナンスサービス |
| 侵入検知システム |
| セキュリティフェンシングおよび物理的バリア |
| 車両アクセスバリア |
| 周辺レーダーおよびセンサーシステム |
| 統合周辺セキュリティプラットフォーム |
| センサーベース検知 |
| 映像ベース検知 |
| 光ファイバー検知 |
| レーダーベース検知 |
| 統合マルチテクノロジーシステム |
| 新規データセンター建設 |
| セキュリティアップグレードおよびレトロフィット |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| 中東・アフリカのその他地域 |
| コンポーネント別 | ハードウェア |
| ソフトウェアおよびアナリティクス | |
| 設置、統合、およびメンテナンスサービス | |
| ソリューションタイプ別 | 侵入検知システム |
| セキュリティフェンシングおよび物理的バリア | |
| 車両アクセスバリア | |
| 周辺レーダーおよびセンサーシステム | |
| 統合周辺セキュリティプラットフォーム | |
| テクノロジー別 | センサーベース検知 |
| 映像ベース検知 | |
| 光ファイバー検知 | |
| レーダーベース検知 | |
| 統合マルチテクノロジーシステム | |
| 導入タイプ別 | 新規データセンター建設 |
| セキュリティアップグレードおよびレトロフィット | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカのその他地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター 周辺セキュリティ市場の規模はどのくらいですか?
市場は2026年に118.40 ミリオン 米ドルと評価されており、14.23%のCAGRで2032年までに268.80 ミリオン 米ドルに達すると予測されています。この予測は、新規データセンター建設、AIを指向するキャンパス、およびより統合されたセキュリティ要件からの需要を反映しています。
データセンター周辺セキュリティ支出において最大のシェアを持つコンポーネントはどれですか?
ハードウェアは2026年に52.18%でリードしており、バリア、アクセスハードウェア、および侵入検知が施設セキュリティ設計の中核要素であるためです。ソフトウェアおよびアナリティクスも、施設がイベント相関と自動監視を必要とするにつれて関連性を高めています。
地域で最も急速に拡大している周辺セキュリティソリューションはどれですか?
周辺レーダーおよびセンサーシステムは、大規模キャンパスがより広い検知カバレッジを必要とするため、2032年にかけて15.85%のCAGRで拡大すると予測されています。これらのシステムはフェンスラインに沿った早期警報をサポートし、高密度なカメラカバレッジの必要性を低減できます。
AIデータセンターが物理的セキュリティ要件を変えているのはなぜですか?
高密度AI環境は貴重な機器をより小さなスペースに集中させており、管理されたアクセス、迅速な検知、および統合監視の必要性を高めています。オペレーターは、より多くのコンテキストでセキュリティイベントを調査するために、映像、レーダー、センサー、およびアクセスデータを組み合わせています。
データセンター周辺セキュリティの地域需要をリードしている国はどこですか?
サウジアラビアは2026年に30.56%のシェアでリードしており、2032年にかけて15.68%のCAGRで拡大すると予測されています。リヤドおよびNEOMの大規模プロジェクトは、階層化されたキャンパス保護、認定機器、およびローカルサポートされたサービスの必要性を高めています。同国の大規模なプロジェクトパイプラインはまた、建設スケジュールに合わせて設置を調整できるベンダーを優遇します。
データ主権要件はデータセンターセキュリティ調達にどのような影響を与えますか?
これらは、特に機密性の高い政府関連ワークロードに対して、ローカルサポートされた監視、文書化、およびコンプライアンス能力の重要性を高めます。これらの要件は、国内オペレーションを維持し、国家サイバーセキュリティフレームワークを理解するサプライヤーを優遇する可能性があります。また、物理的アクセス、監視場所、およびサポートの説明責任を同じ調達決定に組み込みます。これにより、ローカルコンプライアンスサポートなしのリモート運用モデルへの依存を低減し、実装スケジュールを延長する可能性があります。