
Tamanho e Participação do Mercado de Conectividade Óptica de Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
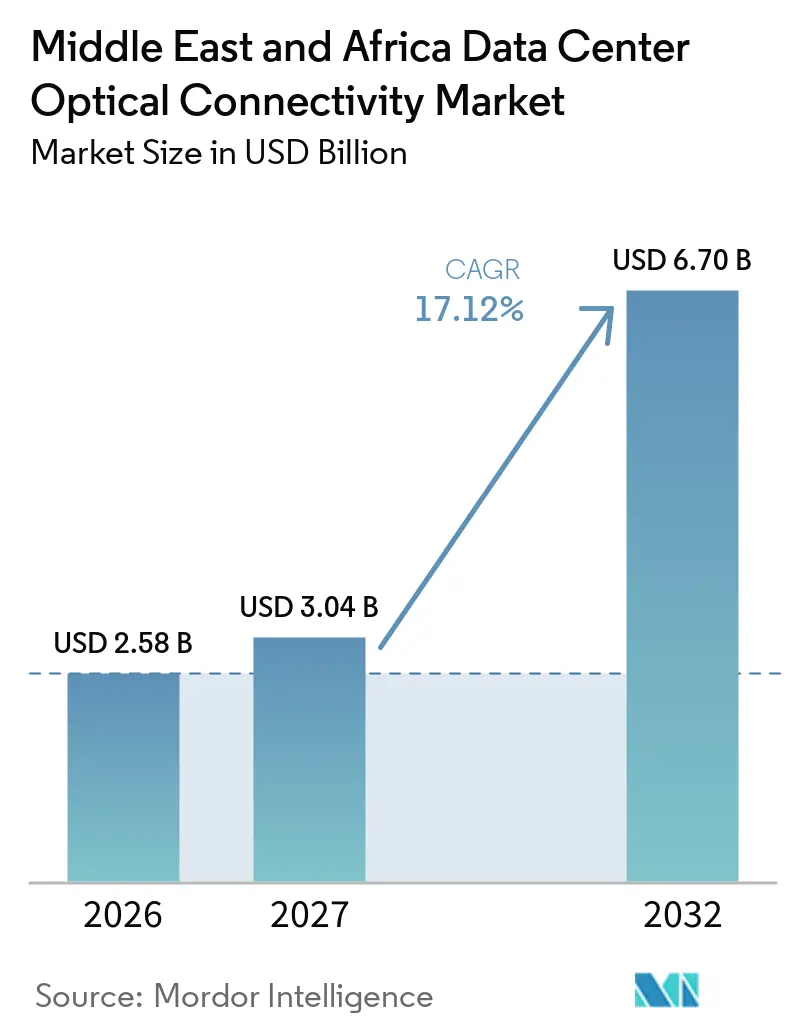
| Tamanho do mercado no ano base (2026) | 2.58 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.70 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.12 % |
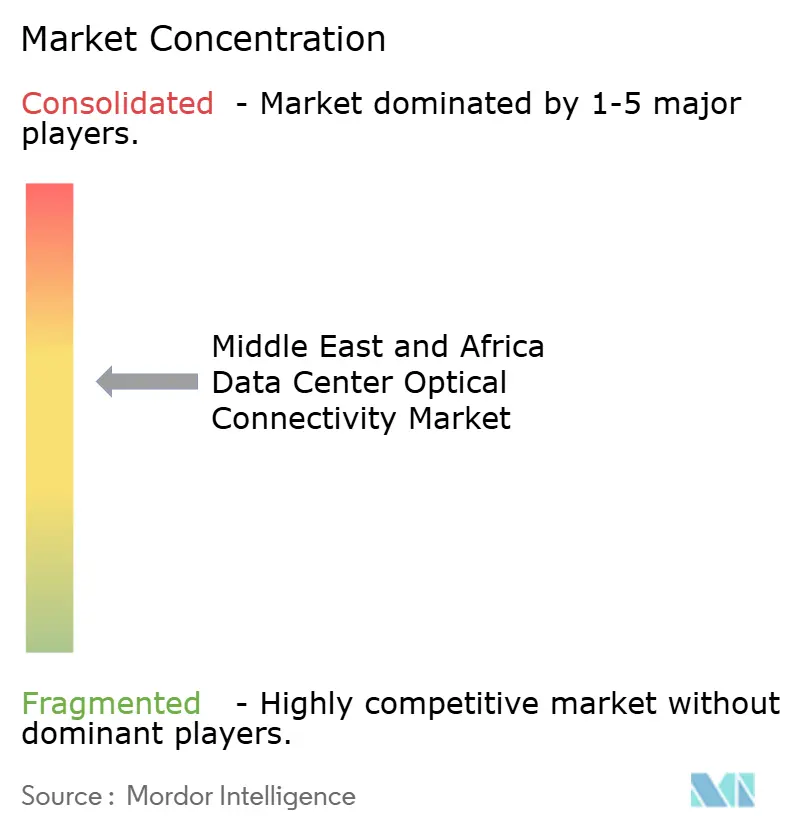
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Conectividade Óptica de Data Centers no Oriente Médio e África pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Conectividade Óptica de Data Centers no Oriente Médio e África cresça de 2,58 bilhões de USD em 2026 para 3,04 bilhões de USD em 2027 e tem previsão de atingir 6,70 bilhões de USD até 2032 a um CAGR de 17,12% no período de 2027 a 2032.
O mercado de conectividade óptica de data centers no Oriente Médio e África está sendo moldado por projetos de data centers de inteligência artificial, programas de nuvem soberana e demanda por estruturas de data centers mais rápidas. A Arábia Saudita e os Emirados Árabes Unidos estão definindo o ritmo por meio de grandes planos de capacidade de inteligência artificial e nuvem. Os operadores também estão se preparando para conexões de 800G e 1,6T à medida que os clusters de GPU exigem links mais densos e menor latência. Novos aterrissamentos de cabos submarinos estão melhorando o caso para interconexão de data centers próximos ao Egito, ao Golfo e aos principais hubs africanos. A confiabilidade de energia, a qualificação de produtos e o fornecimento de componentes determinarão a rapidez com que a capacidade planejada se tornará operacional.
Principais Conclusões do Relatório
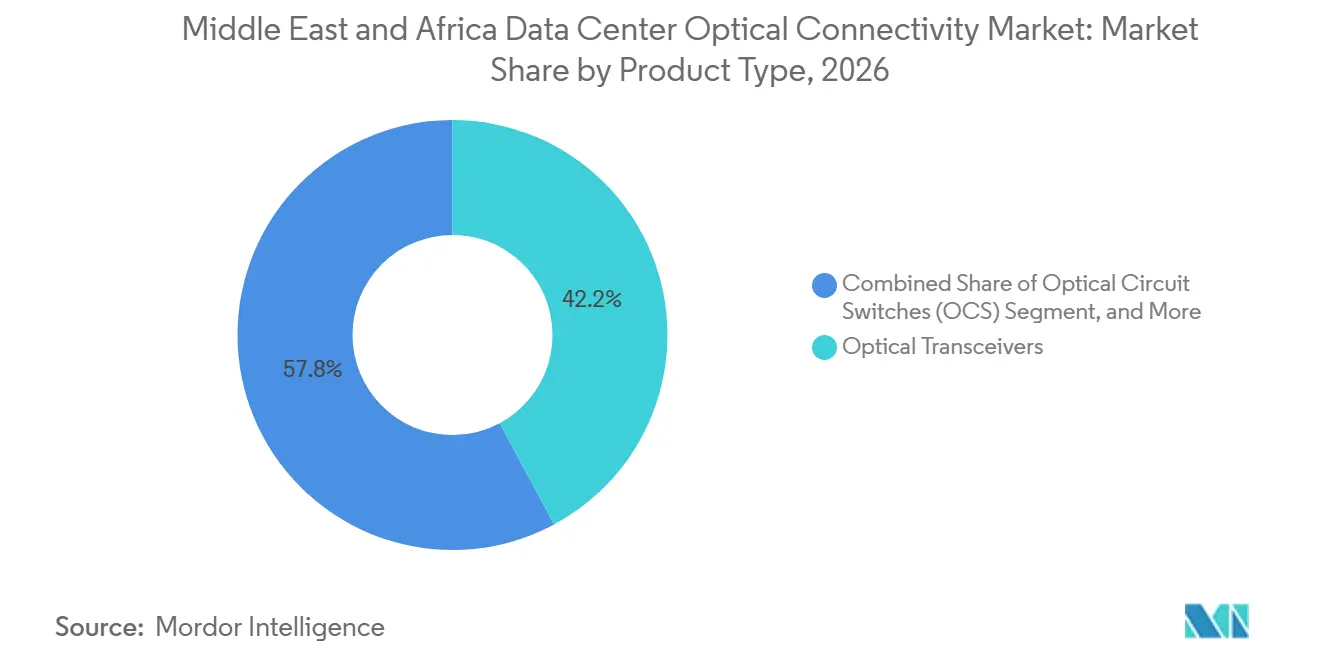
- Por tipo de produto, os transceivers ópticos detinham 42,17% da participação do mercado de conectividade óptica de data centers no Oriente Médio e África em 2026, enquanto os switches de circuito óptico têm projeção de expansão a um CAGR de 24,71% até 2032.
- Por arquitetura de conectividade, as ópticas plugáveis convencionais detinham 78,34% da receita em 2026, enquanto as ópticas co-empacotadas têm projeção de expansão a um CAGR de 23,87% até 2032.
- Por taxa de dados, a faixa de até 400 Gbps representou 53,41% da receita em 2026, enquanto a faixa de 1,6 Tbps tem projeção de expansão a um CAGR de 22,97% até 2032.
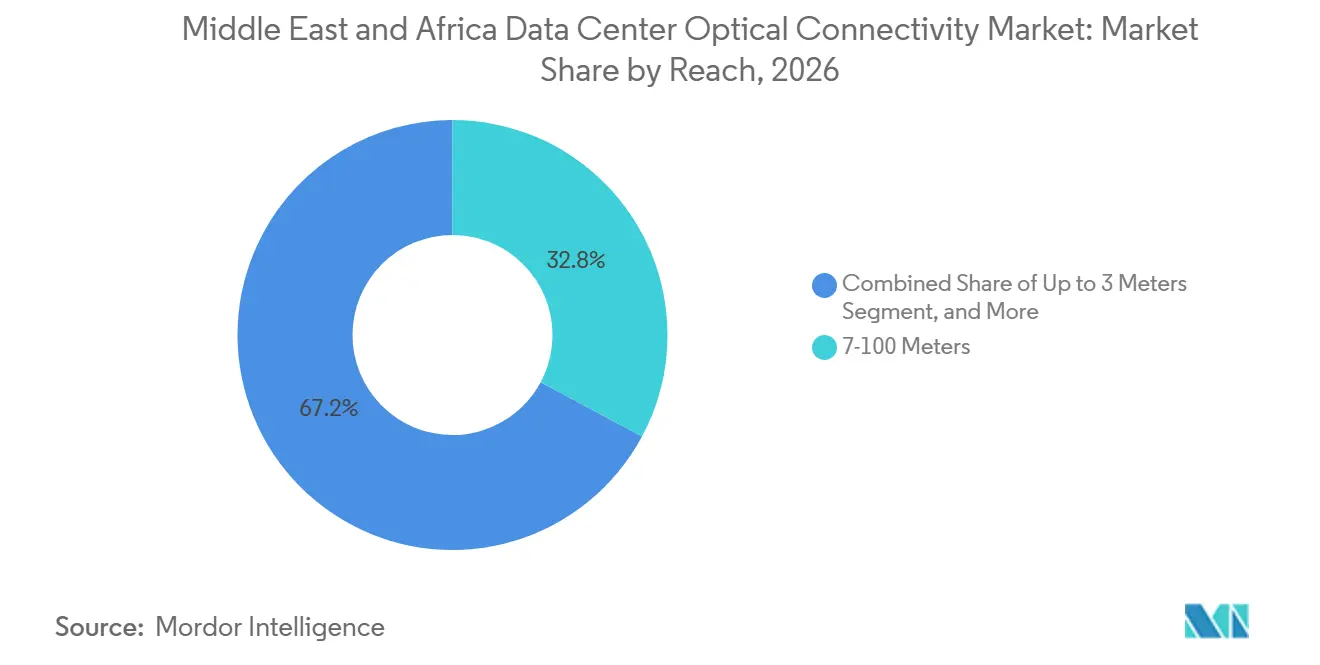
- Por alcance, a categoria de 7 a 100 metros detinha 32,83% da receita em 2026, enquanto a categoria de até 3 metros tem projeção de expansão a um CAGR de 24,46% até 2032.
- Por aplicação, a conectividade switch a switch detinha 26,19% da receita em 2026, enquanto a conectividade GPU a GPU tem projeção de expansão a um CAGR de 23,37% até 2032.
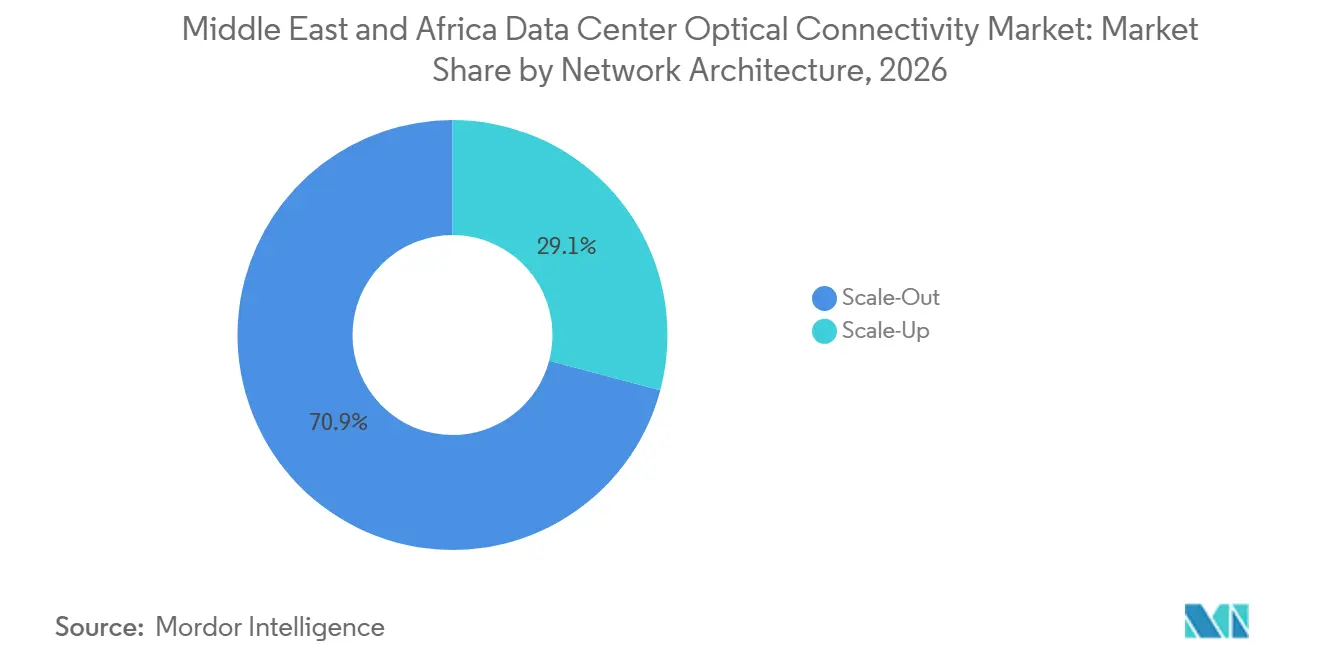
- Por arquitetura de rede, o scale-out detinha 70,87% da receita em 2026, enquanto o scale-up tem projeção de expansão a um CAGR de 24,12% até 2032.
- Por tipo de data center, os data centers hyperscale detinham 39,21% da participação do mercado de conectividade óptica de data centers no Oriente Médio e África em 2026 e têm projeção de expansão a um CAGR de 23,61% até 2032.
- Por país, a Arábia Saudita detinha 28,53% da receita em 2026, enquanto o Egito tem projeção de expansão a um CAGR de 25,19% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Clusters de IA e Data Centers Hyperscale | +5.5% | Arábia Saudita, Emirados Árabes Unidos, com repercussão no Egito, Nigéria e África do Sul | Curto prazo (≤ 2 anos) |
| Atualizações de Estrutura para 400G, 800G e 1,6T | +4.2% | Emirados Árabes Unidos e Arábia Saudita, com uso emergente na África do Sul | Médio prazo (2-4 anos) |
| Implantações de Nuvem Soberana e Residência de Dados | +2.8% | Emirados Árabes Unidos, Arábia Saudita, Catar e o GCC em geral | Médio prazo (2-4 anos) |
| Crescimento de Aterrissamento de Cabos Submarinos e Interconexão de Data Centers | +2.0% | Egito, Emirados Árabes Unidos, Arábia Saudita, África do Sul e Nigéria | Médio prazo (2-4 anos) |
| Investimento em 5G, Nuvem e Transformação Digital | +1.5% | Países do GCC, África do Sul, Nigéria e Egito | Longo prazo (≥ 4 anos) |
| Modernização Regional do Transporte Óptico com Eficiência Energética | +1.0% | Emirados Árabes Unidos, Arábia Saudita, Catar e Kuwait | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Clusters de IA e Data Centers Hyperscale
Os programas de data centers focados em inteligência artificial estão criando demanda direta por estruturas ópticas mais densas no mercado de conectividade óptica de data centers no Oriente Médio e África. O treinamento de inteligência artificial requer trocas frequentes entre aceleradores, switches e armazenamento, o que aumenta o número de links de alta velocidade em comparação com cargas de trabalho de nuvem convencionais. A mesma mudança apoia conexões entre campi quando limites de energia ou design do local exigem que a computação seja distribuída entre locais. Fornecedores que podem suportar tanto estruturas locais quanto links de data centers de longa distância estão, portanto, melhor posicionados para grandes projetos de campus de inteligência artificial. Essa demanda confere ao mercado de conectividade óptica de data centers no Oriente Médio e África um ciclo de aquisição mais longo, pois a capacidade de rede deve ser instalada antes que os clusters de inteligência artificial possam operar em escala.
Atualizações de Estrutura para 400G, 800G e 1,6T
A transição de interfaces de 400G para 800G e 1,6T está alterando as especificações de equipamentos no mercado de conectividade óptica de data centers no Oriente Médio e África. Os racks de inteligência artificial podem exceder 100 kW, o que pressiona a capacidade de comutação e torna as interfaces de maior velocidade mais relevantes. A Broadcom introduziu seu Taurus BCM83640 como um DSP óptico PAM-4 de 400G por lane em processo de 3 nm, projetado para transceivers de 1,6T e sistemas de comutação de 102,4T.[1] A Marvell também expandiu seu portfólio de DSP óptico para links de 1,6T, o que fortalece a base de fornecimento de componentes para grandes implantações de estruturas de inteligência artificial. Essas atualizações exigem que os operadores avaliem o tipo de fibra, o design térmico, a capacidade de teste e a interoperabilidade antes de alterar uma estrutura de produção. A transição favorecerá as instalações que estão sendo construídas para cargas de trabalho de inteligência artificial e podem especificar ópticas de alta velocidade na fase de design.
Implantações de Nuvem Soberana e Residência de Dados
Os programas de nuvem soberana criam uma fonte separada de demanda para o mercado de conectividade óptica de data centers no Oriente Médio e África. A residência doméstica de dados, o gerenciamento de chaves e os requisitos regulatórios podem exigir um ambiente de nuvem dedicado em vez de uma região internacional compartilhada. Essas implantações precisam de suas próprias conexões ópticas de servidor a switch, switch a switch e entre campi. O lançamento comercial do e& Sovereign Launchpad em 2025 estabeleceu um exemplo regional de um ambiente de nuvem soberana apoiado pela AWS. As cargas de trabalho governamentais e empresariais regulamentadas podem, portanto, suportar nova capacidade mesmo onde os gastos gerais com nuvem são irregulares. Esse impulsionador é particularmente relevante para os operadores do Golfo que precisam de plataformas domésticas em conformidade enquanto também constroem capacidade para serviços de inteligência artificial.
Crescimento de Aterrissamento de Cabos Submarinos e Interconexão de Data Centers
Os desenvolvimentos de cabos submarinos estão aumentando o valor da interconexão de data centers de alta capacidade no mercado de conectividade óptica de data centers no Oriente Médio e África. As estações de aterrissamento de cabos precisam de links terrestres resilientes para sites de colocation e campi de nuvem. O sistema de cabos Africa-1 conecta o Egito, a Arábia Saudita e os Emirados Árabes Unidos em uma rota de 10.000 km, apoiando novos pontos de agregação de tráfego nesses mercados. A Ooredoo e a du também estão avançando no projeto de cabo Fiber in the Gulf, que tem como objetivo conectar os mercados do Golfo por meio de um sistema regional de alta capacidade. Esses links aumentam a necessidade de transporte coerente e interfaces de alta velocidade entre os locais de aterrissamento e os data centers no interior. O efeito é mais forte em locais que podem combinar acesso a cabos, energia confiável e instalações neutras para operadoras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Energia Não Confiável e Energia de Backup | -1.5% | África Subsaariana, especialmente Nigéria e África do Sul, com repercussão no Egito | Médio prazo (2-4 anos) |
| Altos Custos de Instalação, Qualificação e Manutenção | -1.2% | África e mercados do GCC em estágio inicial | Médio prazo (2-4 anos) |
| Dependência de Importações, Tarifas e Longos Ciclos de Qualificação | -0.9% | Hubs de aquisição dos Emirados Árabes Unidos e da Arábia Saudita | Médio prazo (2-4 anos) |
| Restrições de Integridade de Sinal e Térmicas em 800G e Acima | -0.7% | Clusters de IA hyperscale dos Emirados Árabes Unidos e da Arábia Saudita | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Energia Não Confiável e Energia de Backup
A confiabilidade de energia continua sendo uma restrição prática ao desenvolvimento de data centers em vários mercados africanos. Os operadores devem orçar para geração de backup e combustível quando o serviço de rede elétrica não pode suportar computação densa e contínua. A Agência Internacional de Energia espera que a demanda global de eletricidade de data centers mais do que dobre até 2030, sendo a inteligência artificial uma das principais fontes de demanda adicional.[2] Essa pressão é mais difícil de gerenciar onde os sistemas de transmissão e a geração local não se expandem com a infraestrutura digital. Pode atrasar novas instalações e levar os operadores a limitar a densidade de portas ou adiar atualizações ópticas de alto custo. O planejamento de energia é, portanto, parte da decisão de compra para o mercado de conectividade óptica de data centers no Oriente Médio e África, e não uma questão separada no nível do local.
Altos Custos de Instalação, Qualificação e Manutenção
Os sistemas ópticos de alta velocidade exigem mais trabalho do que simplesmente adquirir módulos e inseri-los em switches. Revisões de conformidade de produtos, testes laboratoriais, validação de firmware e verificações de interoperabilidade em campo podem prolongar os cronogramas de implantação. Uma nova plataforma de 800G ou 1,6T também pode exigir atualizações de cabeamento, resfriamento e sistemas de monitoramento. As ópticas co-empacotadas adicionam outra camada de coordenação porque os designs de switch, óptico e térmico estão mais intimamente conectados. Esses requisitos podem ser difíceis para operadores menores de colocation que não mantêm equipes especializadas em engenharia óptica. Eles podem continuar usando plataformas plugáveis estabelecidas por mais tempo, mesmo quando uma integração maior reduziria o consumo de energia ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Switches de Circuito Óptico Lideram a Categoria de Produto de Maior CrescimentoOs transceivers ópticos detinham 42,17% do tamanho do mercado de conectividade óptica de data centers no Oriente Médio e África em 2026. Essa posição reflete a grande base instalada de módulos plugáveis de 100G e 400G em instalações do Golfo e africanas. Cabos ópticos ativos, conjuntos de cabos, conectores e conjuntos de interconexão atendem aos requisitos de rack, fileira e cabeamento estruturado. Sua demanda aumenta com o tamanho das novas instalações e o número de portas implantadas. Os switches de circuito óptico têm projeção de expansão a um CAGR de 24,71% até 2032. Eles podem alterar caminhos entre endpoints sem comutação de pacotes convencional em cada etapa. Isso os torna relevantes para sistemas de inteligência artificial que precisam de conexões flexíveis e de alta largura de banda entre muitas GPUs. A Marvell e a Lumentum demonstraram comutação de circuito óptico com módulos de 1,6T, coherent-lite e 800G na OFC 2026. A demonstração apoia a prontidão técnica dessa abordagem para futuras estruturas de inteligência artificial.
O mix de produtos permanecerá amplo porque nenhuma categoria de componente único atende a todas as conexões em um data center. Os transceivers continuarão a suportar a maioria das portas de switch porque são substituíveis e suportados por canais de fornecimento maduros. Os switches de circuito óptico atendem a um requisito diferente, que é a reconfiguração rápida em clusters de inteligência artificial. A Coherent introduziu transceivers otimizados para OCS que fornecem margem adicional de perda de inserção para aplicações de 400G e 800G. Isso oferece aos operadores um caminho de produto para arquiteturas de switch que incluem uma camada de comutação de circuito óptico. As equipes de aquisição ainda devem testar essas combinações com seus servidores, switches e software de rede selecionados. O mercado de conectividade óptica de data centers no Oriente Médio e África continuará, portanto, a usar produtos convencionais enquanto projetos especializados de inteligência artificial introduzem designs avançados de comutação. Fornecedores com dados de interoperabilidade validados podem reduzir o ônus de qualificação para operadores regionais.

Por Arquitetura de Conectividade:
Plataformas Integradas Ganham Terreno ao Lado das Ópticas PlugáveisAs ópticas plugáveis convencionais representaram 78,34% da receita em 2026. Sua liderança vem da capacidade de manutenção, canais de fornecimento bem estabelecidos e compatibilidade com equipamentos de comutação de painel frontal. Os operadores podem substituir um módulo com falha sem alterar o painel de switch ou o sistema mais amplo. As ópticas plugáveis lineares, as ópticas quase empacotadas e as ópticas co-empacotadas atendem às crescentes necessidades de energia e largura de banda por meio de integração mais estreita. As ópticas co-empacotadas têm projeção de expansão a um CAGR de 23,87% até 2032. A NVIDIA descreveu as ópticas co-empacotadas como uma forma de melhorar a eficiência energética em redes de fábricas de inteligência artificial. Esses sistemas reduzem os comprimentos de caminho elétrico entre o silício de comutação e os motores ópticos. Sua implantação é mais relevante para novas instalações de alta densidade que podem planejar processos de resfriamento e manutenção desde o início.
A mudança na arquitetura não significa que as ópticas plugáveis perderão rapidamente sua vantagem de base instalada. Os data centers existentes precisam de peças substituíveis em campo e práticas de manutenção familiares. A Ciena introduziu o Vesta 200 6,4T CPX em fevereiro de 2026 e declarou que o motor óptico plugável pode reduzir o consumo de energia em até 70% em determinadas aplicações. Esse tipo de oferta pode fornecer um passo em direção a designs ópticos mais integrados sem uma reformulação completa do sistema de comutação. Os designs quase empacotados também podem ser considerados quando os operadores desejam melhor densidade, mas precisam de mais capacidade de manutenção do que um design totalmente co-empacotado. O mercado de conectividade óptica de data centers no Oriente Médio e África provavelmente terá uma base de arquitetura mista porque os campi de inteligência artificial e as instalações empresariais mais antigas têm requisitos diferentes. O suporte do fornecedor, os procedimentos de reparo e a capacidade técnica local influenciarão quais arquiteturas entrarão em produção. Isso confere aos integradores de sistemas um papel importante em ajudar os operadores a gerenciar várias gerações de tecnologia ao mesmo tempo.
Por Taxa de Dados:
A Faixa de 1,6 Tbps Adiciona o Maior Impulso de ReceitaA faixa de até 400 Gbps detinha 53,41% do tamanho do mercado de conectividade óptica de data centers no Oriente Médio e África em 2026. Ela atende a muitas instalações empresariais, de colocation e de nuvem existentes que ainda não foram construídas em torno de clusters densos de inteligência artificial. Esses sistemas usam conexões estabelecidas de 100G, 200G e 400G para redes de acesso leaf-spine e de servidor. A faixa de 800 Gbps está se tornando mais relevante para camadas de spine de alta capacidade em projetos hyperscale do Golfo. A faixa de 1,6 Tbps tem projeção de expansão a um CAGR de 22,97% até 2032. Sua adoção está vinculada à maior capacidade de ASIC de switch e à necessidade de reduzir o número de portas necessárias para uma determinada largura de banda de estrutura. O DSP de 400G por lane da Broadcom suporta designs de transceiver de 1,6T que podem se conectar a switches de 102,4T. Esses avanços técnicos tornam a faixa de 1,6T mais prática para operadores que planejam grandes clusters de inteligência artificial.
O mix regional de taxas de dados diferirá entre os campi avançados do Golfo e muitas instalações empresariais africanas. A Arábia Saudita e os Emirados Árabes Unidos provavelmente especificarão interfaces de 800G e 1,6T em novos designs orientados para inteligência artificial. Outras instalações manterão infraestrutura de 100G a 400G onde as cargas de trabalho e a disponibilidade de energia não justificam uma mudança completa de estrutura. Os produtos acima de 1,6T permanecem uma categoria de roteiro inicial em vez de uma categoria de implantação ampla dentro do período de previsão. A Marvell declarou que seu portfólio de DSP óptico de 1,6T suporta o próximo estágio de conectividade de data centers de inteligência artificial. Esses produtos criam um caminho de fornecimento de componentes para sistemas que precisarão de velocidades ainda maiores posteriormente. O mercado de conectividade óptica de data centers no Oriente Médio e África deve, portanto, suportar duas realidades operacionais, uma centrada em estruturas de inteligência artificial de alta velocidade e outra centrada em redes maduras de nuvem e empresariais. Os fornecedores precisarão de modelos comerciais e de suporte diferentes para esses grupos de clientes.
Por Alcance:
Links de Alcance Muito Curto Ganham Importância em Racks de IA DensosA categoria de 7 a 100 metros detinha 32,83% da receita em 2026. Ela abrange muitas conexões de switch a servidor e de leaf a spine em layouts convencionais de data centers. As categorias de 100 a 500 metros e acima de 500 metros atendem aos requisitos de conexões de campus e interconexão de data centers. A categoria de até 3 metros tem projeção de expansão a um CAGR de 24,46% até 2032. Os clusters de inteligência artificial estão aumentando a necessidade de links diretos e de baixa latência dentro dos racks de GPU e em equipamentos adjacentes. Cabos ópticos ativos e abordagens ópticas integradas competem nessa faixa de distância. Seu alcance menor não reduz sua importância porque o número de links curtos pode ser muito alto em um cluster denso. O mercado de conectividade óptica de data centers no Oriente Médio e África está, portanto, ganhando demanda tanto de links internos curtos quanto de links de campus mais longos.
Os produtos de alcance muito curto serão adquiridos por meio de um ciclo diferente do cabeamento estruturado tradicional. Eles geralmente estão vinculados a pedidos de servidores GPU, layouts de rack e escolhas de switch. Esse relacionamento significa que fornecedores de servidores, fornecedores de chips e fornecedores de equipamentos de rede podem influenciar a seleção óptica. Uma mudança de links de cobre para links ópticos pode melhorar o alcance e suportar maior largura de banda à medida que a densidade do rack aumenta. Também exige que as equipes gerenciem limpeza de conectores, limites de curvatura, testes e estoque de peças sobressalentes em uma escala muito maior. Para distâncias maiores, os operadores de data centers continuarão a usar fibra monomodo e transporte coerente onde a conexão se estende além de uma fileira de equipamentos ou de um edifício de campus. Os locais de aterrissamento de cabos e de nuvem soberana fornecem uma necessidade separada para interconexão de data centers de maior alcance. Essa diversidade de alcance significa que os fornecedores de produtos devem oferecer um portfólio em vez de um único módulo de alta velocidade. Também confere ao mercado de conectividade óptica de data centers no Oriente Médio e África vários caminhos de demanda à medida que os designs de instalações se tornam mais variados.
Por Aplicação:
Links GPU a GPU Estabelecem a Taxa de Crescimento de Aplicação Mais RápidaA conectividade switch a switch detinha 26,19% da receita em 2026. Isso reflete o volume de conexões de spine e leaf necessárias em instalações hyperscale e de colocation. Os links de servidor a switch permanecem uma grande aplicação porque cada servidor de computação precisa de acesso à rede. A conectividade de armazenamento suporta ambientes empresariais e de nuvem com uso intensivo de dados. A interconexão de data centers está se tornando mais importante onde a capacidade de nuvem soberana está distribuída em vários locais. A conectividade GPU a GPU tem projeção de expansão a um CAGR de 23,37% até 2032. Os clusters de treinamento de inteligência artificial precisam de comunicações diretas de alta velocidade entre aceleradores, que diferem dos padrões de tráfego de servidor convencionais. A Ayar Labs introduziu um chiplet óptico UCIe para arquiteturas de scale-up de inteligência artificial, com 8 Tbps de largura de banda para conexões GPU a GPU.
Os designs GPU a GPU exigem latência muito baixa e podem aumentar o número de conexões ópticas por cluster. Isso cria uma oportunidade distinta no mercado de conectividade óptica de data centers no Oriente Médio e África à medida que os campi regionais de inteligência artificial avançam além da capacidade básica de nuvem. Os links GPU a switch também aumentarão porque clusters maiores de inteligência artificial precisam de mais capacidade de comutação em torno de cada grupo de aceleradores. Os links switch a switch permanecerão essenciais porque conectam a estrutura mais ampla e suportam o tráfego entre computação, armazenamento e serviços externos. Os links de interconexão de data centers se beneficiarão de arquiteturas de nuvem soberana que distribuem cargas de trabalho em conformidade em vários locais. Esses casos de uso precisam de diferentes níveis de potência óptica, especificações de alcance e sistemas de gerenciamento. As equipes de rede precisarão planejar a estrutura de aplicação como um todo integrado em vez de comprar conectividade para cada camada separadamente. O processo de aquisição resultante dará mais valor a testes de interoperabilidade e designs de referência. Também favorecerá fornecedores que possam demonstrar desempenho nas camadas de servidor, switch e transporte.
Por Arquitetura de Rede:
O Scale-Up Adiciona uma Estrutura de IA Dedicada à Base Instalada de Scale-OutO scale-out detinha 70,87% da receita em 2026. Ele representa a arquitetura comum de spine-leaf Ethernet usada para distribuir cargas de trabalho gerais de nuvem, armazenamento e empresariais. Sua grande base reflete as instalações instaladas na região em vez de falta de interesse em estruturas de inteligência artificial. A arquitetura de scale-up tem projeção de expansão a um CAGR de 24,12% até 2032. O treinamento de inteligência artificial precisa de comunicação estreita entre GPUs que operam como um grupo estreitamente conectado. Esse requisito pode ser difícil de atender por meio de uma estrutura de scale-out convencional isoladamente. As redes de scale-up usam abordagens de interconexão construídas especificamente para suportar comunicação densa de aceleradores. É provável que se tornem uma parte central dos data centers de inteligência artificial recém-construídos no Golfo.
A maioria dos grandes operadores usará arquiteturas de scale-up e scale-out juntas em vez de selecionar apenas um modelo. As redes de scale-out podem continuar a atender ao tráfego geral de nuvem, armazenamento e aplicações voltadas ao usuário. As redes de scale-up podem suportar o padrão de tráfego específico de clusters de treinamento e inferência. Essa abordagem suporta a necessidade de vincular campi de inteligência artificial, sites de nuvem nacional e locais de borda. O mercado de conectividade óptica de data centers no Oriente Médio e África pode, portanto, se beneficiar de investimentos paralelos em ambos os tipos de arquitetura. Os fornecedores devem evitar apresentar o scale-up como um substituto direto para todos os equipamentos de rede existentes. Em vez disso, devem ajudar os operadores a conectar estruturas separadas enquanto mantêm visibilidade, segurança e operações consistentes. A capacidade de gerenciar esse ambiente combinado pode se tornar um fator importante na seleção de fornecedores.
Por Tipo de Data Center:
Instalações Hyperscale Lideram tanto na Escala Atual quanto no CrescimentoOs data centers hyperscale detinham 39,21% da receita em 2026. Também têm projeção de expansão a um CAGR de 23,61% até 2032. Este é o único tipo de segmentação em que a mesma categoria lidera tanto na participação atual quanto no crescimento futuro. Os projetos hyperscale do Golfo estão implantando grandes instalações greenfield projetadas para cargas de trabalho de nuvem e inteligência artificial. Essas instalações podem incorporar estruturas de 800G e 1,6T em seus designs originais. Os sites de colocation também estão se expandindo para atender a hyperscalers e empresas que precisam de capacidade neutra para operadoras. Os data centers empresariais permanecem relevantes para serviços financeiros e outros setores regulamentados com cargas de trabalho sensíveis. Os data centers de borda e micro são menores, mas podem suportar processamento local onde o backhaul metropolitano é limitado.
O tipo de instalação muda o processo de compra de ópticas. Os operadores hyperscale geralmente qualificam produtos diretamente e fazem grandes pedidos assim que um design é aprovado. Os provedores de colocation devem suportar vários inquilinos com diferentes velocidades, segurança e requisitos de conexão. Os sites empresariais podem priorizar confiabilidade, simplicidade de manutenção e atualizações graduais em vez da velocidade de interface mais recente. Os sites de borda precisam de equipamentos compactos e conexões eficientes porque espaço e energia são limitados. As diretrizes ISO/IEC 22237 e ASHRAE ajudam a moldar as escolhas de design de data centers que afetam a densidade de energia e as condições dos equipamentos.[3] O mercado de conectividade óptica de data centers no Oriente Médio e África deve atender a esses diferentes modelos operacionais sem presumir que todos os sites migrarão para a mesma tecnologia ao mesmo tempo. Os fornecedores que oferecem produtos compatíveis em todos os tipos de instalação podem manter relacionamentos à medida que os clientes se expandem de sites empresariais para capacidade de colocation ou hyperscale.
Análise Geográfica
Mercado de Conectividade Óptica de Data Centers da Arábia Saudita e dos Emirados Árabes Unidos
A Arábia Saudita deteve 28,53% da receita regional em 2026, tornando-se o maior segmento nacional no mercado de conectividade óptica de data centers do Oriente Médio e África. A AWS comprometeu-se a investir mais de 5,3 bilhões de USD na Arábia Saudita até 2030 para desenvolver infraestrutura de nuvem no país.[4] Os Emirados Árabes Unidos são um líder regional em tecnologia de óptica coerente de alta velocidade e instalações avançadas de IA. A e& UAE implantou a óptica coerente WaveLogic 6 Extreme de 1,6 Tb/s da Ciena em sua rede DWDM, dando suporte a hyperscalers, neoscalers e operadores de data centers.
Mercado de Conectividade Óptica de Data Centers da África do Sul e da Nigéria
A África do Sul continua sendo o hub de data centers mais maduro da África Subsaariana. A MTN anunciou uma parceria para desenvolver 150 MW de capacidade de data centers preparados para IA na África do Sul e na Nigéria por meio da Africa Data Hub Holding Limited. A Nigéria oferece uma grande base de clientes digitais, mas precisa gerenciar restrições persistentes de energia e backhaul. O Banco Africano de Desenvolvimento aprovou um empréstimo de 200 milhões de USD para o Projeto Bridge de fibra da Nigéria, que visa expandir a espinha dorsal nacional de fibra. O mercado de conectividade óptica de data centers do Oriente Médio e África se expandirá na África de forma desigual, pois o acesso à fibra e a energia confiável variam amplamente por cidade e país.
Mercado de Conectividade Óptica de Data Centers do Oriente Médio e África
O Egito está projetado para se expandir a um CAGR de 25,19% até 2032, a taxa nacional mais rápida da região. O sistema Africa-1 possui pontos de desembarque no Egito, na Arábia Saudita e nos Emirados Árabes Unidos, reforçando o papel do Egito no intercâmbio de tráfego regional. A Vodafone Business, a Elsewedy Electric e a Cassava Technologies anunciaram um projeto de data center no Egito com capacidade inicial de 20 MW e uma expansão planejada para 200 MW. O Catar, o Kuwait, Omã, o Quênia e o Marrocos oferecem oportunidades adicionais à medida que projetos de nuvem soberana, fibra regional e cabos se desenvolvem.
Cenário Competitivo
O mercado de conectividade óptica de data centers no Oriente Médio e África tem uma camada de componentes moderadamente consolidada e um conjunto mais amplo de fornecedores em cabeamento, conectores e integração. Coherent, Lumentum, Marvell e Broadcom fornecem componentes ópticos importantes e plataformas DSP para sistemas de alta velocidade. Corning, Sumitomo Electric, Furukawa Electric, Amphenol, TE Connectivity e Molex atendem aos requisitos de cabos, fibras, conectores e conjuntos. Nokia e Ciena são importantes no transporte coerente e no controle de redes ópticas para projetos de interconexão de operadoras e data centers. As restrições de importação e os ciclos de qualificação mais longos podem alterar as escolhas de fornecedores, especialmente para projetos que precisam de equipamentos certificados de 800G e 1,6T.
A estratégia de produto está mudando de módulos individuais para designs de sistemas interoperáveis. A Coherent lançou o PhotonLink em setembro de 2026, reunindo ópticas co-empacotadas, ópticas quase empacotadas, transceivers plugáveis e comutação de circuito óptico em uma plataforma unificada. A Marvell apresentou demonstrações de tecnologia óptica de 2 nm na ECOC 2026, cobrindo interfaces ópticas PAM4 e coerentes para infraestrutura de inteligência artificial. A Ciena também lançou seu Vesta 200 CPX para atender aos requisitos de energia de data centers de inteligência artificial.
A Cisco e a NVIDIA anunciaram um módulo plugável de fator de forma pequeno e ultradensamente em outubro de 2026, projetado em torno de 400 Gb/s por lane e capacidade de 12,8 Tbps em um formato OSFP. A colaboração inclui TE Connectivity e Amphenol para conectores e gaiolas. A Arista anunciou sua plataforma de ópticas plugáveis líquido-resfriadas de alta densidade XPO em março de 2026, com módulos de 12,8 Tbps e densidade de 204,8 Tbps por unidade de rack. Esses movimentos mostram que os fornecedores de comutação, óptica e interconexão física estão se coordenando mais cedo no processo de design. O mercado de conectividade óptica de data centers no Oriente Médio e África precisará de fornecedores que possam alinhar essas plataformas com as necessidades operacionais dos campi de inteligência artificial do Golfo e dos sites de colocation africanos.
Líderes do Setor de Conectividade Óptica de Data Centers no Oriente Médio e África
-
Coherent Corp.
-
Broadcom Inc.
-
Nokia Corporation
-
Ciena Corporation
-
Lumentum Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Conectividade Óptica de Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- Coherent Corp.
- Cisco Systems, Inc.
- Broadcom Inc.
- Nokia Corporation
- Ciena Corporation
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex LLC
- Corning Incorporated
- CommScope Holding Company, Inc.
- Sumitomo Electric Industries, Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- Huawei Technologies Co., Ltd.
- Arista Networks, Inc.
- InnoLight Technology Corporation
- Accelink Technologies Co., Ltd.
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
Desenvolvimentos industriais recentes em Mercado de Conectividade Óptica de Data Centers do Oriente Médio e África
- Agosto de 2026: A MTN confirmou uma parceria estratégica com uma plataforma de investimento em data centers com sede nos Emirados Árabes Unidos para desenvolver conjuntamente 150 MW de capacidade de data centers prontos para inteligência artificial na África do Sul e na Nigéria por meio da Africa Data Hub Holding Limited, representando um compromisso importante com a demanda de infraestrutura de conectividade óptica de inteligência artificial na África Subsaariana.
- Julho de 2026: O Banco Africano de Desenvolvimento aprovou um empréstimo de 200 milhões de USD para a expansão de fibra do Project Bridge da Nigéria, que visa estender a espinha dorsal nacional de fibra do país. Uma cobertura de fibra mais ampla habilita diretamente a demanda de conectividade óptica na camada de data centers, melhorando a economia de backhaul para operadores em Lagos e outros centros comerciais.
- Outubro de 2025: A e& UAE e a Huawei estabeleceram o primeiro Centro de Inovação Óptica para Redes de IA da região nos Emirados Árabes Unidos, testando com sucesso fibra de núcleo oco para interconexão de data centers a 128 Tbps por fibra com latência um terço menor por quilômetro, uma demonstração tecnológica com implicações diretas para interconexões de campus de inteligência artificial de latência ultrabaixa em Abu Dhabi e Dubai.
- Setembro de 2025: A e& UAE implantou o Sistema de Linha Reconfigurável e a plataforma Waveserver da Ciena equipados com ópticas coerentes WaveLogic 6 Extreme 1,6 Tb/s para uma rede DWDM preparada para o futuro, atendendo a hyperscalers, neoscalers e operadores de data centers nos Emirados Árabes Unidos.
Escopo do Relatório do Mercado de Conectividade Óptica de Data Centers no Oriente Médio e África
A conectividade óptica de data centers no Oriente Médio e África refere-se a componentes de fibra óptica de alta velocidade, cabos e transceivers projetados para facilitar a transmissão de dados de alta largura de banda e baixa latência dentro e entre data centers na região.
O Relatório do Mercado de Conectividade Óptica de Data Centers no Oriente Médio e África é Segmentado por Tipo de Produto (Transceivers Ópticos, Cabos Ópticos Ativos, Conjuntos de Cabos de Fibra Óptica, Conectores Ópticos, Conjuntos de Interconexão Óptica e Switches de Circuito Óptico), Arquitetura de Conectividade (Ópticas Plugáveis Convencionais, Ópticas Plugáveis Lineares (LPO/LRO), Ópticas Quase Empacotadas (NPO) e Ópticas Co-Empacotadas (CPO)), Taxa de Dados (Até 400 Gbps, 800 Gbps, 1,6 Tbps e Acima de 1,6 Tbps), Alcance (Até 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros e Acima de 500 Metros), Aplicação (GPU a Switch, GPU a GPU, Switch a Switch, Servidor a Switch, Conectividade de Armazenamento e Interconexão de Data Centers), Arquitetura de Rede (Scale-Up e Scale-Out), Tipo de Data Center (Hyperscale, Colocation, Empresarial e Data Centers de Borda e Micro) e País (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Nigéria, Egito e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Transceivers Ópticos |
| Cabos Ópticos Ativos |
| Conjuntos de Cabos de Fibra Óptica |
| Conectores Ópticos |
| Conjuntos de Interconexão Óptica |
| Switches de Circuito Óptico |
| Ópticas Plugáveis Convencionais |
| Ópticas Plugáveis Lineares (LPO/LRO) |
| Ópticas Quase Empacotadas (NPO) |
| Ópticas Co-Empacotadas (CPO) |
| Até 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Acima de 1,6 Tbps |
| Até 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Acima de 500 Metros |
| GPU a Switch |
| GPU a GPU |
| Switch a Switch |
| Servidor a Switch |
| Conectividade de Armazenamento |
| Interconexão de Data Centers |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Empresarial |
| Data Centers de Borda e Micro |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Nigéria |
| Egito |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Transceivers Ópticos |
| Cabos Ópticos Ativos | |
| Conjuntos de Cabos de Fibra Óptica | |
| Conectores Ópticos | |
| Conjuntos de Interconexão Óptica | |
| Switches de Circuito Óptico | |
| Por Arquitetura de Conectividade | Ópticas Plugáveis Convencionais |
| Ópticas Plugáveis Lineares (LPO/LRO) | |
| Ópticas Quase Empacotadas (NPO) | |
| Ópticas Co-Empacotadas (CPO) | |
| Por Taxa de Dados | Até 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Acima de 1,6 Tbps | |
| Por Alcance | Até 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Acima de 500 Metros | |
| Por Aplicação | GPU a Switch |
| GPU a GPU | |
| Switch a Switch | |
| Servidor a Switch | |
| Conectividade de Armazenamento | |
| Interconexão de Data Centers | |
| Por Arquitetura de Rede | Scale-Up |
| Scale-Out | |
| Por Tipo de Data Center | Hyperscale |
| Colocation | |
| Empresarial | |
| Data Centers de Borda e Micro | |
| Por País | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de conectividade óptica de data centers no Oriente Médio e África?
O mercado tem projeção de expansão de 2,58 bilhões de USD em 2026 e 3,04 bilhões de USD em 2027 para 6,70 bilhões de USD até 2032, a um CAGR de 17,12%.
O que está impulsionando a demanda por conectividade óptica de data centers no Oriente Médio e África?
Clusters de inteligência artificial, capacidade de nuvem soberana, estruturas mais rápidas de 800G e 1,6T e interconexão de data centers vinculada a cabos submarinos são os principais fatores de demanda.
Qual categoria de produto tem a maior participação em 2026?
Os transceivers ópticos lideram com 42,17% da receita em 2026, enquanto os switches de circuito óptico têm o maior CAGR previsto de 24,71%.
Qual país lidera a demanda regional por conexões ópticas de data centers?
A Arábia Saudita detém a maior participação nacional com 28,53% em 2026, apoiada por investimentos em nuvem, inteligência artificial e data centers.
Qual país tem expectativa de expansão mais rápida até 2032?
O Egito tem projeção de expansão a um CAGR de 25,19%, apoiado por seu papel em cabos submarinos e novos planos de capacidade de data centers.
Por que as interfaces ópticas de 800G e 1,6T estão se tornando importantes?
Essas interfaces suportam os requisitos de maior capacidade de portas e menor latência de clusters densos de GPU e grandes estruturas de data centers de inteligência artificial.