
Tamaño y Participación del Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
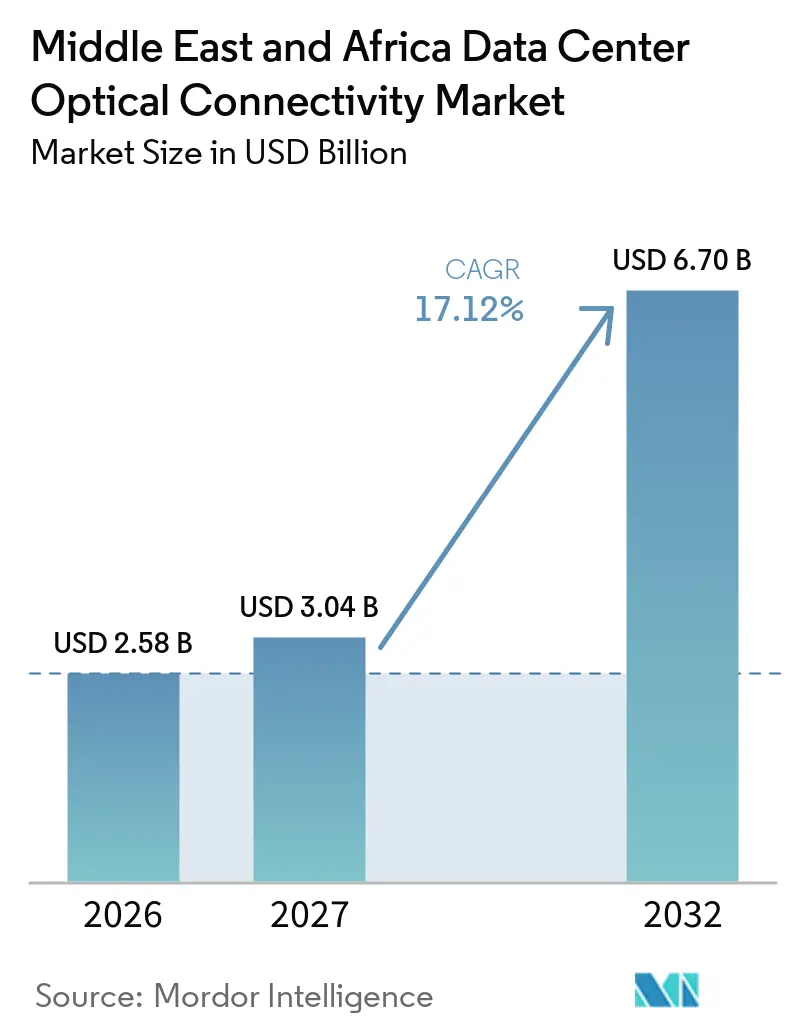
| Tamaño del mercado en el año base (2026) | 2.58 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.70 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.12 % |
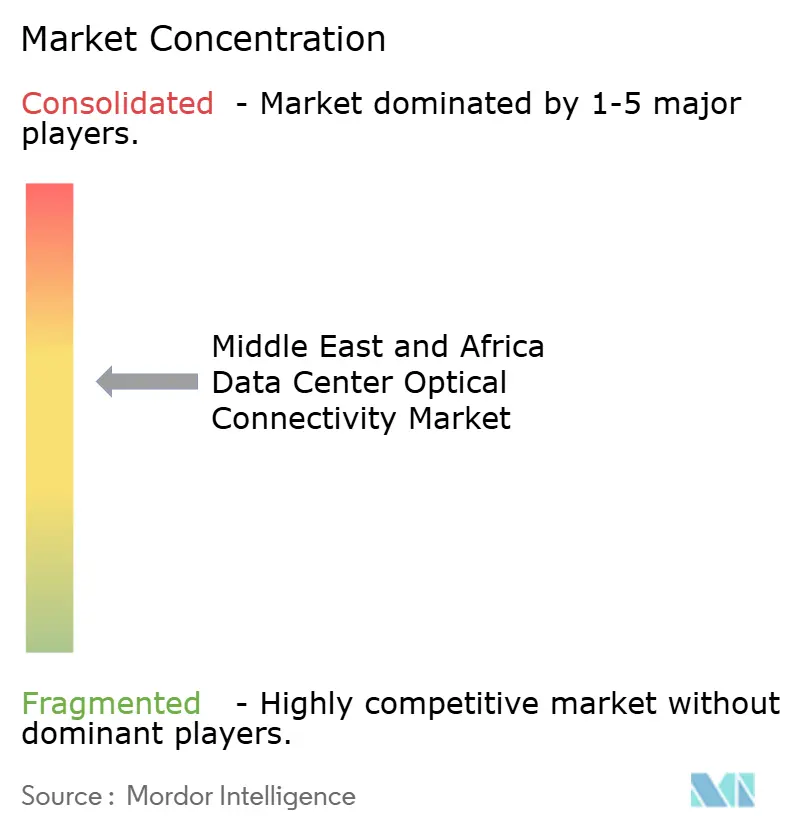
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África crezca de 2,58 mil millones de USD en 2026 a 3,04 mil millones de USD en 2027 y se prevé que alcance 6,70 mil millones de USD en 2032 a un CAGR del 17,12% durante 2027-2032.
El mercado de conectividad óptica de centros de datos de Oriente Medio y África está siendo moldeado por proyectos de centros de datos de inteligencia artificial, programas de nube soberana y la demanda de tejidos de centros de datos más rápidos. Arabia Saudita y los Emiratos Árabes Unidos están marcando el ritmo a través de grandes planes de capacidad de inteligencia artificial y nube. Los operadores también se están preparando para conexiones de 800G y 1,6T a medida que los clústeres de GPU requieren enlaces más densos y menor latencia. Los nuevos aterrizajes de cables submarinos están mejorando el caso para la interconexión de centros de datos cerca de Egipto, el Golfo y los principales centros africanos. La fiabilidad del suministro eléctrico, la calificación de productos y el abastecimiento de componentes determinarán la rapidez con que la capacidad planificada se vuelva operativa.
Conclusiones Clave del Informe
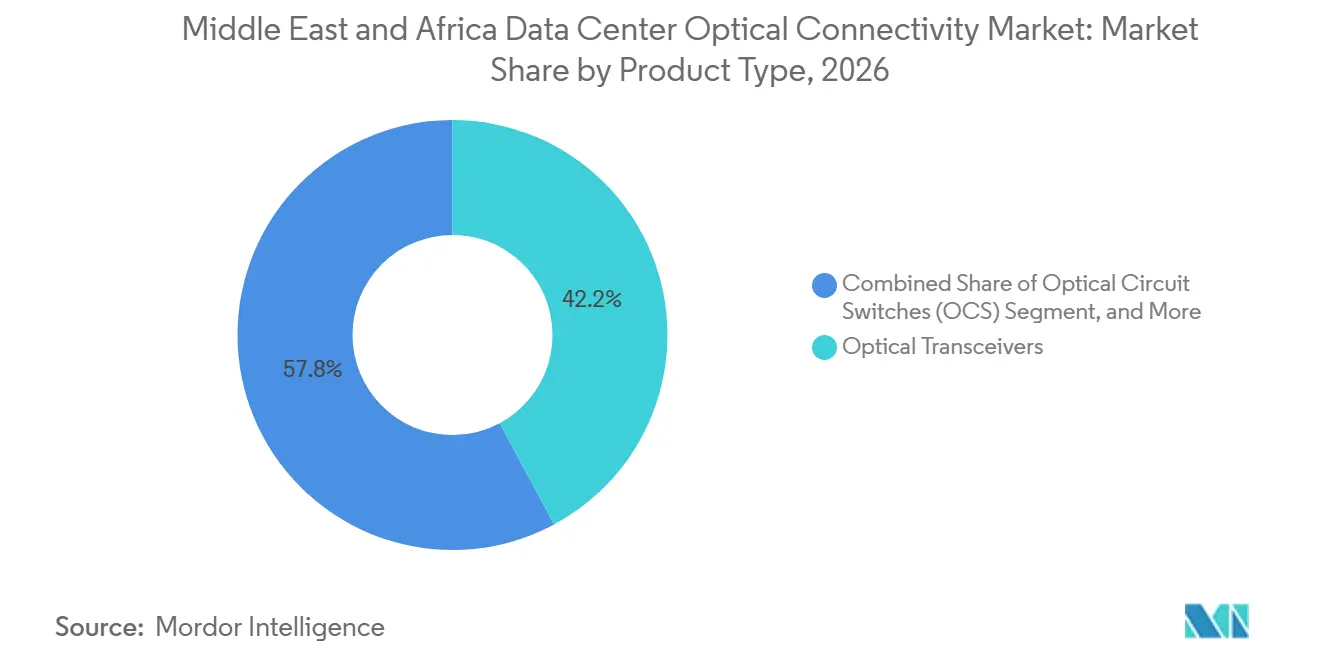
- Por tipo de producto, los transceptores ópticos representaron el 42,17% de la participación del mercado de conectividad óptica de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que los conmutadores de circuitos ópticos se expandan a un CAGR del 24,71% hasta 2032.
- Por arquitectura de conectividad, la óptica conectable convencional representó el 78,34% de los ingresos en 2026, mientras que se proyecta que la óptica co-empaquetada se expanda a un CAGR del 23,87% hasta 2032.
- Por velocidad de datos, el nivel de hasta 400 Gbps representó el 53,41% de los ingresos en 2026, mientras que se proyecta que el nivel de 1,6 Tbps se expanda a un CAGR del 22,97% hasta 2032.
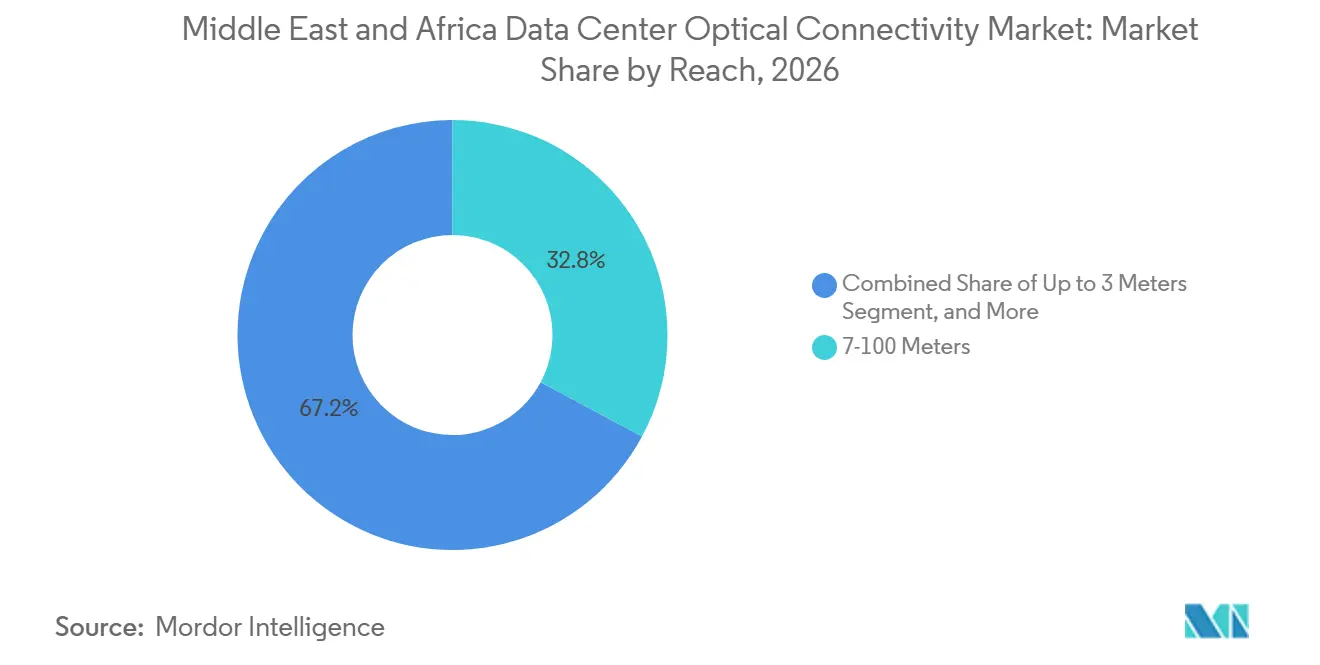
- Por alcance, la categoría de 7-100 metros representó el 32,83% de los ingresos en 2026, mientras que se proyecta que la categoría de hasta 3 metros se expanda a un CAGR del 24,46% hasta 2032.
- Por aplicación, la conectividad de conmutador a conmutador representó el 26,19% de los ingresos en 2026, mientras que se proyecta que la conectividad de GPU a GPU se expanda a un CAGR del 23,37% hasta 2032.
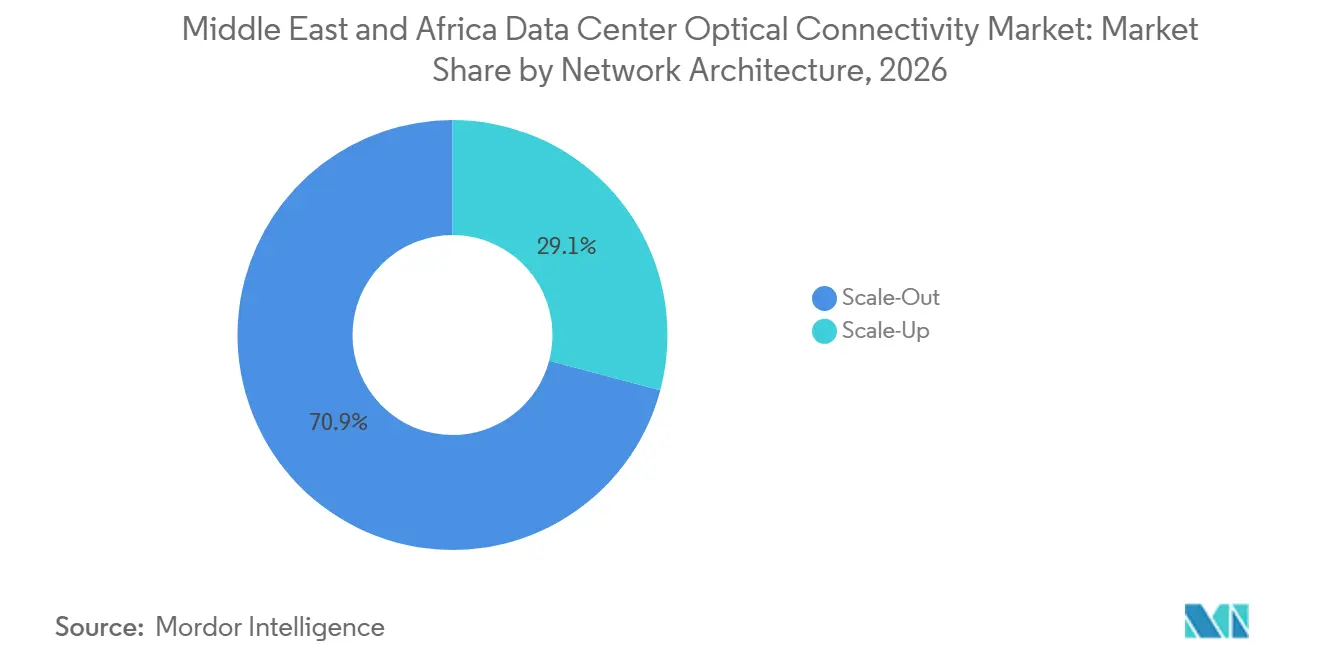
- Por arquitectura de red, el scale-out representó el 70,87% de los ingresos en 2026, mientras que se proyecta que el scale-up se expanda a un CAGR del 24,12% hasta 2032.
- Por tipo de centro de datos, los centros de datos de hiperescala representaron el 39,21% de la participación del mercado de conectividad óptica de centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandan a un CAGR del 23,61% hasta 2032.
- Por país, Arabia Saudita representó el 28,53% de los ingresos en 2026, mientras que se proyecta que Egipto se expanda a un CAGR del 25,19% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Clústeres de IA y Centros de Datos de Hiperescala | +5.5% | Arabia Saudita, Emiratos Árabes Unidos, con efecto secundario en Egipto, Nigeria y Sudáfrica | Corto plazo (≤ 2 años) |
| Actualizaciones de Tejido a 400G, 800G y 1,6T | +4.2% | Emiratos Árabes Unidos y Arabia Saudita, con uso emergente en Sudáfrica | Mediano plazo (2-4 años) |
| Despliegues de Nube Soberana y Residencia de Datos | +2.8% | Emiratos Árabes Unidos, Arabia Saudita, Qatar y el GCC en general | Mediano plazo (2-4 años) |
| Crecimiento del Aterrizaje de Cables Submarinos e Interconexión de Centros de Datos | +2.0% | Egipto, Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y Nigeria | Mediano plazo (2-4 años) |
| Inversión en 5G, Nube y Transformación Digital | +1.5% | Países del GCC, Sudáfrica, Nigeria y Egipto | Largo plazo (≥ 4 años) |
| Modernización Regional del Transporte Óptico Eficiente en Energía | +1.0% | Emiratos Árabes Unidos, Arabia Saudita, Qatar y Kuwait | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Clústeres de IA y Centros de Datos de Hiperescala
Los programas de centros de datos orientados a la inteligencia artificial están generando demanda directa de tejidos ópticos más densos en el mercado de conectividad óptica de centros de datos de Oriente Medio y África. El entrenamiento de inteligencia artificial requiere intercambios frecuentes entre aceleradores, conmutadores y almacenamiento, lo que aumenta el número de enlaces de alta velocidad en comparación con las cargas de trabajo de nube convencionales. El mismo cambio respalda las conexiones entre campus cuando los límites de energía o el diseño del sitio requieren que la computación se distribuya entre ubicaciones. Los proveedores que pueden soportar tanto tejidos locales como enlaces de centros de datos de larga distancia están, por tanto, mejor posicionados para grandes proyectos de campus de inteligencia artificial. Esta demanda otorga al mercado de conectividad óptica de centros de datos de Oriente Medio y África un ciclo de adquisición más largo porque la capacidad de red debe instalarse antes de que los clústeres de inteligencia artificial puedan operar a escala.
Actualizaciones de Tejido a 400G, 800G y 1,6T
El paso de interfaces de 400G a 800G y 1,6T está cambiando las especificaciones de equipos en el mercado de conectividad óptica de centros de datos de Oriente Medio y África. Los racks de inteligencia artificial pueden superar los 100 kW, lo que ejerce presión sobre la capacidad de conmutación y hace que las interfaces de mayor velocidad sean más relevantes. Broadcom introdujo su Taurus BCM83640 como un DSP óptico PAM-4 de 400G por carril en proceso de 3 nm diseñado para transceptores de 1,6T y sistemas de conmutación de 102,4T.[1] Marvell también amplió su cartera de DSP ópticos para enlaces de 1,6T, lo que fortalece la base de suministro de componentes para grandes despliegues de tejidos de inteligencia artificial. Estas actualizaciones requieren que los operadores evalúen el tipo de fibra, el diseño térmico, la capacidad de prueba y la interoperabilidad antes de cambiar un tejido de producción. La transición favorecerá a las instalaciones que se están construyendo para cargas de trabajo de inteligencia artificial y que pueden especificar óptica de alta velocidad en la etapa de diseño.
Despliegues de Nube Soberana y Residencia de Datos
Los programas de nube soberana crean una fuente separada de demanda para el mercado de conectividad óptica de centros de datos de Oriente Medio y África. La residencia de datos doméstica, la gestión de claves y los requisitos regulatorios pueden requerir un entorno de nube dedicado en lugar de una región internacional compartida. Estos despliegues necesitan sus propias conexiones ópticas de servidor a conmutador, de conmutador a conmutador y entre campus. El lanzamiento comercial de e& Sovereign Launchpad en 2025 estableció un ejemplo regional de un entorno de nube soberana respaldado por AWS. Las cargas de trabajo gubernamentales y empresariales reguladas pueden, por tanto, respaldar nueva capacidad incluso donde el gasto general en nube es irregular. Este impulsor es particularmente relevante para los operadores del Golfo que necesitan plataformas domésticas conformes mientras también construyen capacidad para servicios de inteligencia artificial.
Crecimiento del Aterrizaje de Cables Submarinos e Interconexión de Centros de Datos
Los desarrollos de cables submarinos están aumentando el valor de la interconexión de centros de datos de alta capacidad dentro del mercado de conectividad óptica de centros de datos de Oriente Medio y África. Las estaciones de aterrizaje de cables necesitan enlaces terrestres resilientes hacia sitios de colocación y campus de nube. El sistema de cable Africa-1 conecta Egipto, Arabia Saudita y los Emiratos Árabes Unidos a través de una ruta de 10.000 km, apoyando nuevos puntos de agregación de tráfico en estos mercados. Ooredoo y du también están avanzando en el proyecto de cable Fiber in the Gulf, que tiene como objetivo conectar los mercados del Golfo a través de un sistema regional de alta capacidad. Dichos enlaces aumentan la necesidad de transporte coherente e interfaces de alta velocidad entre los sitios de aterrizaje y los centros de datos en el interior. El efecto es más fuerte en ubicaciones que pueden combinar acceso a cables, energía confiable e instalaciones neutras para operadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Suministro Eléctrico No Confiable y Requisitos de Energía de Respaldo | -1.5% | África Subsahariana, especialmente Nigeria y Sudáfrica, con efecto secundario en Egipto | Mediano plazo (2-4 años) |
| Altos Costos de Instalación, Calificación y Mantenimiento | -1.2% | África y mercados del GCC en etapa inicial | Mediano plazo (2-4 años) |
| Dependencia de Importaciones, Aranceles y Largos Ciclos de Calificación | -0.9% | Centros de adquisición de Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Restricciones de Integridad de Señal y Térmicas a 800G y Superiores | -0.7% | Clústeres de IA de hiperescala de Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Suministro Eléctrico No Confiable y Requisitos de Energía de Respaldo
La fiabilidad del suministro eléctrico sigue siendo una restricción práctica para el desarrollo de centros de datos en varios mercados africanos. Los operadores deben presupuestar para generación de respaldo y combustible cuando el servicio de la red eléctrica no puede soportar la computación de alta densidad continua. La Agencia Internacional de Energía espera que la demanda mundial de electricidad de los centros de datos se más que duplique para 2030, siendo la inteligencia artificial una fuente importante de demanda adicional.[2] Esta presión es más difícil de gestionar donde los sistemas de transmisión y la generación local no se expanden junto con la infraestructura digital. Puede retrasar nuevas instalaciones y llevar a los operadores a limitar la densidad de puertos o diferir las actualizaciones ópticas de alto costo. La planificación energética es, por tanto, parte de la decisión de compra para el mercado de conectividad óptica de centros de datos de Oriente Medio y África, en lugar de ser un problema separado a nivel de sitio.
Altos Costos de Instalación, Calificación y Mantenimiento
Los sistemas ópticos de alta velocidad requieren más trabajo que simplemente adquirir módulos e insertarlos en los conmutadores. Las revisiones de conformidad de productos, las pruebas de laboratorio, la validación de firmware y las verificaciones de interoperabilidad en campo pueden prolongar los calendarios de despliegue. Una nueva plataforma de 800G o 1,6T también puede requerir actualizaciones de cableado, refrigeración y sistemas de monitoreo. La óptica co-empaquetada añade otra capa de coordinación porque los diseños de conmutador, óptico y térmico están más estrechamente conectados. Estos requisitos pueden ser difíciles para los operadores de colocación más pequeños que no mantienen equipos especializados de ingeniería óptica. Pueden continuar utilizando plataformas conectables establecidas durante más tiempo, incluso cuando una mayor integración reduciría el consumo de energía con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Conmutadores de Circuitos Ópticos Lideran la Categoría de Producto de Mayor CrecimientoLos transceptores ópticos representaron el 42,17% del tamaño del mercado de conectividad óptica de centros de datos de Oriente Medio y África en 2026. Esta posición refleja la gran base instalada de módulos conectables de 100G y 400G en instalaciones del Golfo y África. Los cables ópticos activos, los ensamblajes de cables, los conectores y los ensamblajes de interconexión soportan los requisitos de rack, fila y cableado estructurado. Su demanda aumenta con el tamaño de las nuevas instalaciones y el número de puertos desplegados. Se proyecta que los conmutadores de circuitos ópticos se expandan a un CAGR del 24,71% hasta 2032. Pueden cambiar rutas entre puntos finales sin conmutación de paquetes convencional en cada paso. Esto los hace relevantes para los sistemas de inteligencia artificial que necesitan conexiones flexibles de alto ancho de banda entre muchas GPU. Marvell y Lumentum demostraron la conmutación de circuitos ópticos con módulos de 1,6T, coherente-lite y 800G en OFC 2026. La demostración respalda la preparación técnica de este enfoque para futuros tejidos de inteligencia artificial.
La combinación de productos seguirá siendo amplia porque ninguna categoría de componentes individuales sirve para cada conexión en un centro de datos. Los transceptores continuarán soportando la mayoría de los puertos de conmutadores porque son reemplazables y están respaldados por canales de suministro maduros. Los conmutadores de circuitos ópticos abordan un requisito diferente, que es la reconfiguración rápida en clústeres de inteligencia artificial. Coherent introdujo transceptores optimizados para OCS que proporcionan margen adicional de pérdida de inserción para aplicaciones de 400G y 800G. Esto ofrece a los operadores una ruta de producto para arquitecturas de conmutadores que incluyen una capa de conmutación de circuitos ópticos. Los equipos de adquisición aún deben probar estas combinaciones con sus servidores, conmutadores y software de red seleccionados. El mercado de conectividad óptica de centros de datos de Oriente Medio y África continuará, por tanto, utilizando productos convencionales mientras los proyectos especializados de inteligencia artificial introducen diseños de conmutación avanzados. Los proveedores con datos de interoperabilidad validados pueden reducir la carga de calificación para los operadores regionales.

Por Arquitectura de Conectividad:
Las Plataformas Integradas Ganan Terreno Junto a la Óptica ConectableLa óptica conectable convencional representó el 78,34% de los ingresos en 2026. Su liderazgo proviene de la facilidad de mantenimiento, los canales de suministro bien establecidos y la compatibilidad con equipos de conmutación de panel frontal. Los operadores pueden reemplazar un módulo defectuoso sin cambiar el panel de conmutación ni el sistema más amplio. La óptica conectable lineal, la óptica casi empaquetada y la óptica co-empaquetada abordan las crecientes necesidades de energía y ancho de banda mediante una integración más estrecha. Se proyecta que la óptica co-empaquetada se expanda a un CAGR del 23,87% hasta 2032. NVIDIA ha descrito la óptica co-empaquetada como una forma de mejorar la eficiencia energética en las redes de fábricas de inteligencia artificial. Estos sistemas reducen las longitudes de trayectoria eléctrica entre el silicio de conmutación y los motores ópticos. Su despliegue es más relevante para nuevas instalaciones de alta densidad que pueden planificar los procesos de refrigeración y servicio desde el principio.
El cambio en la arquitectura no significa que la óptica conectable perderá rápidamente su ventaja de base instalada. Los centros de datos existentes necesitan piezas reemplazables en campo y prácticas de mantenimiento familiares. Ciena introdujo el Vesta 200 6,4T CPX en febrero de 2026 y declaró que el motor óptico conectable puede reducir el consumo de energía hasta en un 70% en ciertas aplicaciones. Este tipo de oferta puede proporcionar un paso hacia diseños ópticos más integrados sin un rediseño completo del sistema de conmutación. Los diseños casi empaquetados también pueden considerarse cuando los operadores desean mayor densidad pero necesitan más facilidad de mantenimiento que un diseño completamente co-empaquetado. El mercado de conectividad óptica de centros de datos de Oriente Medio y África probablemente tendrá una base de arquitectura mixta porque los campus de inteligencia artificial y las instalaciones empresariales más antiguas tienen requisitos diferentes. El soporte del proveedor, los procedimientos de reparación y la capacidad técnica local influirán en qué arquitecturas pasan a producción. Esto otorga a los integradores de sistemas un papel importante para ayudar a los operadores a gestionar varias generaciones tecnológicas a la vez.
Por Velocidad de Datos:
El Nivel de 1,6 Tbps Añade el Impulso de Ingresos Más RápidoEl nivel de hasta 400 Gbps representó el 53,41% del tamaño del mercado de conectividad óptica de centros de datos de Oriente Medio y África en 2026. Sirve a muchas instalaciones empresariales, de colocación y de nube existentes que aún no están construidas en torno a clústeres de inteligencia artificial densos. Estos sistemas utilizan conexiones establecidas de 100G, 200G y 400G para redes de acceso de hoja-espina y servidor. El nivel de 800 Gbps se está volviendo más relevante para las capas de espina de alta capacidad en proyectos de hiperescala del Golfo. Se proyecta que el nivel de 1,6 Tbps se expanda a un CAGR del 22,97% hasta 2032. Su adopción está vinculada a una mayor capacidad de ASIC de conmutación y a la necesidad de reducir el número de puertos requeridos para un ancho de banda de tejido determinado. El DSP de 400G por carril de Broadcom soporta diseños de transceptores de 1,6T que pueden conectarse a conmutadores de 102,4T. Estos avances técnicos hacen que el nivel de 1,6T sea más práctico para los operadores que planifican grandes clústeres de inteligencia artificial.
La combinación regional de velocidades de datos diferirá entre los campus avanzados del Golfo y muchas instalaciones empresariales africanas. Arabia Saudita y los Emiratos Árabes Unidos probablemente especificarán interfaces de 800G y 1,6T en nuevos diseños orientados a la inteligencia artificial. Otras instalaciones mantendrán infraestructura de 100G a 400G donde las cargas de trabajo y la disponibilidad de energía no justifican un cambio completo de tejido. Los productos por encima de 1,6T siguen siendo una categoría de hoja de ruta temprana en lugar de una categoría de despliegue amplio dentro del período de pronóstico. Marvell declaró que su cartera de DSP ópticos de 1,6T soporta la próxima etapa de conectividad de centros de datos de inteligencia artificial. Estos productos crean una ruta de suministro de componentes para sistemas que necesitarán velocidades aún más altas más adelante. El mercado de conectividad óptica de centros de datos de Oriente Medio y África debe, por tanto, soportar dos realidades operativas, una centrada en tejidos de inteligencia artificial de alta velocidad y otra centrada en redes de nube y empresariales maduras. Los proveedores necesitarán modelos comerciales y de soporte diferentes para estos grupos de clientes.
Por Alcance:
Los Enlaces de Muy Corto Alcance Ganan Importancia en los Racks de IA DensosLa categoría de 7-100 metros representó el 32,83% de los ingresos en 2026. Cubre muchas conexiones de conmutador a servidor y de hoja a espina dentro de los diseños convencionales de centros de datos. Las categorías de 100-500 metros y más de 500 metros sirven a las conexiones de campus y a los requisitos de interconexión de centros de datos. Se proyecta que la categoría de hasta 3 metros se expanda a un CAGR del 24,46% hasta 2032. Los clústeres de inteligencia artificial están aumentando la necesidad de enlaces directos y de baja latencia dentro de los racks de GPU y entre equipos adyacentes. Los cables ópticos activos y los enfoques ópticos integrados compiten en este rango de distancia. Su menor alcance no reduce su importancia porque el número de enlaces cortos puede ser muy alto en un clúster denso. El mercado de conectividad óptica de centros de datos de Oriente Medio y África está, por tanto, ganando demanda tanto de enlaces internos cortos como de enlaces de campus más largos.
Los productos de muy corto alcance se adquirirán a través de un ciclo diferente al del cableado estructurado tradicional. A menudo están vinculados a pedidos de servidores GPU, diseños de racks y elecciones de conmutadores. Esta relación significa que los proveedores de servidores, los proveedores de chips y los proveedores de equipos de red pueden influir en la selección óptica. Un cambio de enlaces de cobre a enlaces ópticos puede mejorar el alcance y soportar mayor ancho de banda a medida que aumenta la densidad de los racks. También requiere que los equipos gestionen la limpieza de conectores, los límites de curvatura, las pruebas y el inventario de repuestos a una escala mucho mayor. Para distancias mayores, los operadores de centros de datos continuarán utilizando fibra monomodo y transporte coherente donde la conexión se extiende más allá de una fila de equipos o un edificio de campus. Los sitios de aterrizaje de cables y de nube soberana proporcionan una necesidad separada de interconexión de centros de datos de mayor alcance. Esta diversidad de rangos significa que los proveedores de productos deben ofrecer una cartera en lugar de un único módulo de alta velocidad. También otorga al mercado de conectividad óptica de centros de datos de Oriente Medio y África varias rutas de demanda a medida que los diseños de instalaciones se vuelven más variados.
Por Aplicación:
Los Enlaces de GPU a GPU Establecen la Tasa de Crecimiento de Aplicación Más RápidaLa conectividad de conmutador a conmutador representó el 26,19% de los ingresos en 2026. Esto refleja el volumen de conexiones de espina y hoja requeridas en instalaciones de hiperescala y colocación. Los enlaces de servidor a conmutador siguen siendo una aplicación importante porque cada servidor de cómputo necesita acceso a la red. La conectividad de almacenamiento soporta entornos empresariales y de nube con uso intensivo de datos. La interconexión de centros de datos se está volviendo más importante donde la capacidad de nube soberana está distribuida en múltiples sitios. Se proyecta que la conectividad de GPU a GPU se expanda a un CAGR del 23,37% hasta 2032. Los clústeres de entrenamiento de inteligencia artificial necesitan comunicaciones directas de alta velocidad entre aceleradores, que difieren de los patrones de tráfico de servidores convencionales. Ayar Labs introdujo un chiplet óptico UCIe para arquitecturas de scale-up de inteligencia artificial, con 8 Tbps de ancho de banda para conexiones de GPU a GPU.
Los diseños de GPU a GPU requieren latencia muy baja y pueden aumentar el número de conexiones ópticas por clúster. Esto crea una oportunidad distinta dentro del mercado de conectividad óptica de centros de datos de Oriente Medio y África a medida que los campus de inteligencia artificial regionales van más allá de la capacidad básica de nube. Los enlaces de GPU a conmutador también aumentarán porque los clústeres de inteligencia artificial más grandes necesitan más capacidad de conmutación alrededor de cada grupo de aceleradores. Los enlaces de conmutador a conmutador seguirán siendo esenciales porque conectan el tejido más amplio y soportan el tráfico entre cómputo, almacenamiento y servicios externos. Los enlaces de interconexión de centros de datos se beneficiarán de las arquitecturas de nube soberana que distribuyen cargas de trabajo conformes en varios sitios. Estos casos de uso necesitan diferentes niveles de potencia óptica, especificaciones de alcance y sistemas de gestión. Los equipos de red necesitarán planificar el tejido de aplicaciones como un todo integrado en lugar de comprar conectividad para cada capa por separado. El proceso de adquisición resultante otorgará más valor a las pruebas de interoperabilidad y a los diseños de referencia. También favorecerá a los proveedores que puedan demostrar rendimiento en las capas de servidor, conmutador y transporte.
Por Arquitectura de Red:
El Scale-Up Añade un Tejido de IA Dedicado a la Base Instalada de Scale-OutEl scale-out representó el 70,87% de los ingresos en 2026. Representa la arquitectura común de hoja-espina Ethernet utilizada para distribuir cargas de trabajo generales de nube, almacenamiento y empresariales. Su gran base refleja las instalaciones instaladas de la región en lugar de una falta de interés en los tejidos de inteligencia artificial. Se proyecta que la arquitectura de scale-up se expanda a un CAGR del 24,12% hasta 2032. El entrenamiento de inteligencia artificial necesita una comunicación estrecha entre las GPU que operan como un grupo estrechamente conectado. Este requisito puede ser difícil de cumplir únicamente a través de un tejido de scale-out convencional. Las redes de scale-up utilizan enfoques de interconexión diseñados específicamente para soportar la comunicación densa entre aceleradores. Es probable que se conviertan en una parte central de los nuevos centros de datos de inteligencia artificial construidos en el Golfo.
La mayoría de los grandes operadores utilizarán arquitecturas de scale-up y scale-out juntas en lugar de seleccionar solo un modelo. Las redes de scale-out pueden continuar sirviendo al tráfico general de nube, almacenamiento y aplicaciones orientadas al usuario. Las redes de scale-up pueden soportar el patrón de tráfico específico de los clústeres de entrenamiento e inferencia. Este enfoque respalda la necesidad de vincular campus de inteligencia artificial, sitios de nube nacional y ubicaciones de borde. El mercado de conectividad óptica de centros de datos de Oriente Medio y África puede, por tanto, beneficiarse de la inversión paralela en ambos tipos de arquitectura. Los proveedores deben evitar presentar el scale-up como un sustituto directo de todos los equipos de red existentes. En cambio, deben ayudar a los operadores a conectar tejidos separados mientras mantienen visibilidad, seguridad y operaciones consistentes. La capacidad de gestionar este entorno combinado puede convertirse en un factor importante en la selección de proveedores.
Por Tipo de Centro de Datos:
Las Instalaciones de Hiperescala Lideran tanto en Escala Actual como en CrecimientoLos centros de datos de hiperescala representaron el 39,21% de los ingresos en 2026. También se proyecta que se expandan a un CAGR del 23,61% hasta 2032. Este es el único tipo de segmentación en el que la misma categoría lidera tanto en participación actual como en crecimiento futuro. Los proyectos de hiperescala del Golfo están desplegando grandes instalaciones de campo verde diseñadas para cargas de trabajo de nube e inteligencia artificial. Dichas instalaciones pueden incorporar tejidos de 800G y 1,6T en sus diseños originales. Los sitios de colocación también se están expandiendo para servir a hiperescaladores y empresas que necesitan capacidad neutral para operadores. Los centros de datos empresariales siguen siendo relevantes para los servicios financieros y otros sectores regulados con cargas de trabajo sensibles. Los centros de datos de borde y micro son más pequeños pero pueden soportar el procesamiento local donde el backhaul metropolitano es limitado.
El tipo de instalación cambia el proceso de adquisición de óptica. Los operadores de hiperescala a menudo califican los productos directamente y realizan grandes pedidos una vez que se aprueba un diseño. Los proveedores de colocación deben soportar a varios inquilinos con diferentes velocidades, seguridad y requisitos de conexión. Los sitios empresariales pueden priorizar la fiabilidad, la simplicidad de mantenimiento y las actualizaciones graduales sobre la velocidad de interfaz más reciente. Los sitios de borde necesitan equipos compactos y conexiones eficientes porque el espacio y la energía son limitados. Las directrices de ISO/IEC 22237 y ASHRAE ayudan a dar forma a las elecciones de diseño de centros de datos que afectan la densidad de energía y las condiciones de los equipos.[3] El mercado de conectividad óptica de centros de datos de Oriente Medio y África debe servir a estos diferentes modelos operativos sin asumir que todos los sitios se moverán a la misma tecnología al mismo tiempo. Los proveedores que ofrecen productos compatibles en todos los tipos de instalaciones pueden mantener relaciones a medida que los clientes se expanden desde sitios empresariales hacia capacidad de colocación o hiperescala.
Análisis Geográfico
Mercado de Conectividad Óptica de Centros de Datos de Arabia Saudita y los Emiratos Árabes Unidos
Arabia Saudita concentró el 28,53% de los ingresos regionales en 2026, convirtiéndose en el segmento nacional más grande del mercado de conectividad óptica de centros de datos de Oriente Medio y África. AWS se ha comprometido a invertir más de 5,3 mil millones de USD en Arabia Saudita antes de 2030 para desarrollar infraestructura en la nube en el país.[4] Los Emiratos Árabes Unidos son un líder tecnológico regional en óptica coherente de alta velocidad e instalaciones avanzadas de inteligencia artificial. e& UAE desplegó la óptica coherente WaveLogic 6 Extreme de 1,6 Tb/s de Ciena Corporation para su red DWDM, dando soporte a hyperscalers, neoscalers y operadores de centros de datos.
Mercado de Conectividad Óptica de Centros de Datos de Sudáfrica y Nigeria
Sudáfrica sigue siendo el centro de datos más maduro del África subsahariana. MTN anunció una asociación para desarrollar 150 MW de capacidad de centros de datos preparados para inteligencia artificial en Sudáfrica y Nigeria a través de Africa Data Hub Holding Limited. Nigeria ofrece una amplia base de clientes digitales, pero debe gestionar las persistentes limitaciones de suministro eléctrico y de backhaul. El Banco Africano de Desarrollo aprobó un préstamo de 200 millones de USD para el programa de fibra Project Bridge de Nigeria, cuyo objetivo es ampliar la red troncal nacional de fibra. El mercado de conectividad óptica de centros de datos de Oriente Medio y África se expandirá de manera desigual en África, dado que el acceso a la fibra y la disponibilidad de energía confiable varían considerablemente según la ciudad y el país.
Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África
Se proyecta que Egipto se expanda a una CAGR del 25,19% hasta 2032, la tasa nacional más rápida de la región. El sistema Africa-1 cuenta con puntos de aterrizaje en Egipto, Arabia Saudita y los Emiratos Árabes Unidos, lo que refuerza el papel de Egipto en el intercambio de tráfico regional. Vodafone Business, Elsewedy Electric y Cassava Technologies anunciaron un proyecto de centro de datos en Egipto con una capacidad inicial de 20 MW y una expansión planificada hasta 200 MW. Qatar, Kuwait, Omán, Kenia y Marruecos ofrecen oportunidades adicionales a medida que se desarrollan proyectos de nube soberana, fibra regional y cables submarinos.
Panorama Competitivo
El mercado de conectividad óptica de centros de datos de Oriente Medio y África tiene una capa de componentes moderadamente consolidada y un conjunto más amplio de proveedores en cableado, conectores e integración. Coherent, Lumentum, Marvell y Broadcom suministran componentes ópticos importantes y plataformas DSP para sistemas de alta velocidad. Corning, Sumitomo Electric, Furukawa Electric, Amphenol, TE Connectivity y Molex sirven a los requisitos de cables, fibra, conectores y ensamblajes. Nokia y Ciena son importantes en el transporte coherente y el control de redes ópticas para proyectos de interconexión de operadores y centros de datos. Las restricciones de importación y los ciclos de calificación más largos pueden alterar las elecciones de proveedores, particularmente para proyectos que necesitan equipos certificados de 800G y 1,6T.
La estrategia de productos está cambiando de módulos individuales hacia diseños de sistemas interoperables. Coherent lanzó PhotonLink en septiembre de 2026, reuniendo óptica co-empaquetada, óptica casi empaquetada, transceptores conectables y conmutación de circuitos ópticos en una plataforma unificada. Marvell presentó demostraciones de tecnología óptica de 2 nm en ECOC 2026, cubriendo interfaces ópticas PAM4 y coherentes para infraestructura de inteligencia artificial. Ciena también lanzó su Vesta 200 CPX para abordar los requisitos de energía de inteligencia artificial en centros de datos.
Cisco y NVIDIA anunciaron un módulo conectable de factor de forma pequeño ultradenso en octubre de 2026, diseñado en torno a 400 Gb/s por carril y 12,8 Tbps de capacidad en un factor de forma OSFP. La colaboración incluye a TE Connectivity y Amphenol para conectores y jaulas. Arista anunció su plataforma de óptica conectable de alta densidad con refrigeración líquida XPO en marzo de 2026, con módulos de 12,8 Tbps y una densidad de 204,8 Tbps por unidad de rack. Estos movimientos muestran que los proveedores de conmutación, óptica e interconexión física estn coordinando más temprano en el proceso de diseño. El mercado de conectividad óptica de centros de datos de Oriente Medio y África necesitará proveedores que puedan alinear estas plataformas con las necesidades operativas de los campus de inteligencia artificial del Golfo y los sitios de colocación africanos.
Líderes de la Industria de Conectividad Óptica de Centros de Datos de Oriente Medio y África
-
Coherent Corp.
-
Broadcom Inc.
-
Nokia Corporation
-
Ciena Corporation
-
Lumentum Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Coherent Corp.
- Cisco Systems, Inc.
- Broadcom Inc.
- Nokia Corporation
- Ciena Corporation
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex LLC
- Corning Incorporated
- CommScope Holding Company, Inc.
- Sumitomo Electric Industries, Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- Huawei Technologies Co., Ltd.
- Arista Networks, Inc.
- InnoLight Technology Corporation
- Accelink Technologies Co., Ltd.
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
Desarrollos recientes de la industria en Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África
- Agosto de 2026: MTN confirmó una asociación estratégica con una plataforma de inversión en centros de datos con sede en los Emiratos Árabes Unidos para desarrollar conjuntamente 150 MW de capacidad de centros de datos preparados para inteligencia artificial en Sudáfrica y Nigeria a través de Africa Data Hub Holding Limited, lo que representa un compromiso importante con la demanda de infraestructura de conectividad óptica de inteligencia artificial en el África Subsahariana.
- Julio de 2026: El Banco Africano de Desarrollo aprobó un préstamo de 200 millones de USD para la expansión de fibra del Proyecto Bridge de Nigeria, que tiene como objetivo extender la red troncal de fibra nacional del país. Una cobertura de fibra más amplia habilita directamente la demanda de conectividad óptica en la capa de centros de datos al mejorar la economía del backhaul para los operadores en Lagos y otros centros comerciales.
- Octubre de 2025: e& UAE y Huawei establecieron el primer Centro de Innovación Óptica para Redes de IA de la región en los Emiratos Árabes Unidos, probando con éxito fibra de núcleo hueco para interconexión de centros de datos a 128 Tbps por fibra con una latencia un tercio menor por kilómetro, una demostración tecnológica con implicaciones directas para las interconexiones de campus de inteligencia artificial de ultra baja latencia en Abu Dabi y Dubái.
- Septiembre de 2025: e& UAE desplegó el Sistema de Línea Reconfigurable y la plataforma Waveserver de Ciena equipados con óptica coherente WaveLogic 6 Extreme de 1,6 Tb/s para una red DWDM preparada para el futuro que sirve a hiperescaladores, neoscaladores y operadores de centros de datos en los Emiratos Árabes Unidos.
Alcance del Informe del Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África
La conectividad óptica de centros de datos de Oriente Medio y África se refiere a componentes de fibra óptica de alta velocidad, cables y transceptores diseñados para facilitar la transmisión de datos de alto ancho de banda y baja latencia dentro y entre centros de datos en la región.
El Informe del Mercado de Conectividad Óptica de Centros de Datos de Oriente Medio y África está segmentado por Tipo de Producto (Transceptores Ópticos, Cables Ópticos Activos, Ensamblajes de Cables de Fibra Óptica, Conectores Ópticos, Ensamblajes de Interconexión Óptica y Conmutadores de Circuitos Ópticos), Arquitectura de Conectividad (Óptica Conectable Convencional, Óptica Conectable Lineal (LPO/LRO), Óptica Casi Empaquetada (NPO) y Óptica Co-Empaquetada (CPO)), Velocidad de Datos (Hasta 400 Gbps, 800 Gbps, 1,6 Tbps y Más de 1,6 Tbps), Alcance (Hasta 3 Metros, 3-5 Metros, 5-7 Metros, 7-100 Metros, 100-500 Metros y Más de 500 Metros), Aplicación (GPU a Conmutador, GPU a GPU, Conmutador a Conmutador, Servidor a Conmutador, Conectividad de Almacenamiento e Interconexión de Centros de Datos), Arquitectura de Red (Scale-Up y Scale-Out), Tipo de Centro de Datos (Hiperescala, Colocación, Empresarial y Centros de Datos de Borde y Micro) y País (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Nigeria, Egipto y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Transceptores Ópticos |
| Cables Ópticos Activos |
| Ensamblajes de Cables de Fibra Óptica |
| Conectores Ópticos |
| Ensamblajes de Interconexión Óptica |
| Conmutadores de Circuitos Ópticos |
| Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) |
| Óptica Casi Empaquetada (NPO) |
| Óptica Co-Empaquetada (CPO) |
| Hasta 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Más de 1,6 Tbps |
| Hasta 3 Metros |
| 3-5 Metros |
| 5-7 Metros |
| 7-100 Metros |
| 100-500 Metros |
| Más de 500 Metros |
| GPU a Conmutador |
| GPU a GPU |
| Conmutador a Conmutador |
| Servidor a Conmutador |
| Conectividad de Almacenamiento |
| Interconexión de Centros de Datos |
| Scale-Up |
| Scale-Out |
| Hiperescala |
| Colocación |
| Empresarial |
| Centros de Datos de Borde y Micro |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Nigeria |
| Egipto |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Transceptores Ópticos |
| Cables Ópticos Activos | |
| Ensamblajes de Cables de Fibra Óptica | |
| Conectores Ópticos | |
| Ensamblajes de Interconexión Óptica | |
| Conmutadores de Circuitos Ópticos | |
| Por Arquitectura de Conectividad | Óptica Conectable Convencional |
| Óptica Conectable Lineal (LPO/LRO) | |
| Óptica Casi Empaquetada (NPO) | |
| Óptica Co-Empaquetada (CPO) | |
| Por Velocidad de Datos | Hasta 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Más de 1,6 Tbps | |
| Por Alcance | Hasta 3 Metros |
| 3-5 Metros | |
| 5-7 Metros | |
| 7-100 Metros | |
| 100-500 Metros | |
| Más de 500 Metros | |
| Por Aplicación | GPU a Conmutador |
| GPU a GPU | |
| Conmutador a Conmutador | |
| Servidor a Conmutador | |
| Conectividad de Almacenamiento | |
| Interconexión de Centros de Datos | |
| Por Arquitectura de Red | Scale-Up |
| Scale-Out | |
| Por Tipo de Centro de Datos | Hiperescala |
| Colocación | |
| Empresarial | |
| Centros de Datos de Borde y Micro | |
| Por País | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de conectividad óptica de centros de datos de Oriente Medio y África?
Se proyecta que el mercado se expanda de 2,58 mil millones de USD en 2026 y 3,04 mil millones de USD en 2027 a 6,70 mil millones de USD en 2032, a un CAGR del 17,12%.
¿Qué está impulsando la demanda de conectividad óptica de centros de datos en Oriente Medio y África?
Los clústeres de inteligencia artificial, la capacidad de nube soberana, los tejidos más rápidos de 800G y 1,6T, y la interconexión de centros de datos vinculada a cables submarinos son los principales factores de demanda.
¿Qué categoría de producto tiene la mayor participación en 2026?
Los transceptores ópticos lideran con el 42,17% de los ingresos en 2026, mientras que los conmutadores de circuitos ópticos tienen el CAGR de pronóstico más alto con un 24,71%.
¿Qué país lidera la demanda regional de conexiones ópticas de centros de datos?
Arabia Saudita tiene la mayor participación nacional con el 28,53% en 2026, respaldada por inversiones en nube, inteligencia artificial y centros de datos.
¿Qué país se espera que se expanda más rápido hasta 2032?
Se proyecta que Egipto se expanda a un CAGR del 25,19%, respaldado por su papel en cables submarinos y nuevos planes de capacidad de centros de datos.
¿Por qué las interfaces ópticas de 800G y 1,6T se están volviendo importantes?
Estas interfaces soportan los mayores requisitos de capacidad de puertos y menor latencia de los clústeres densos de GPU y los grandes tejidos de centros de datos de inteligencia artificial.