
Taille et part du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
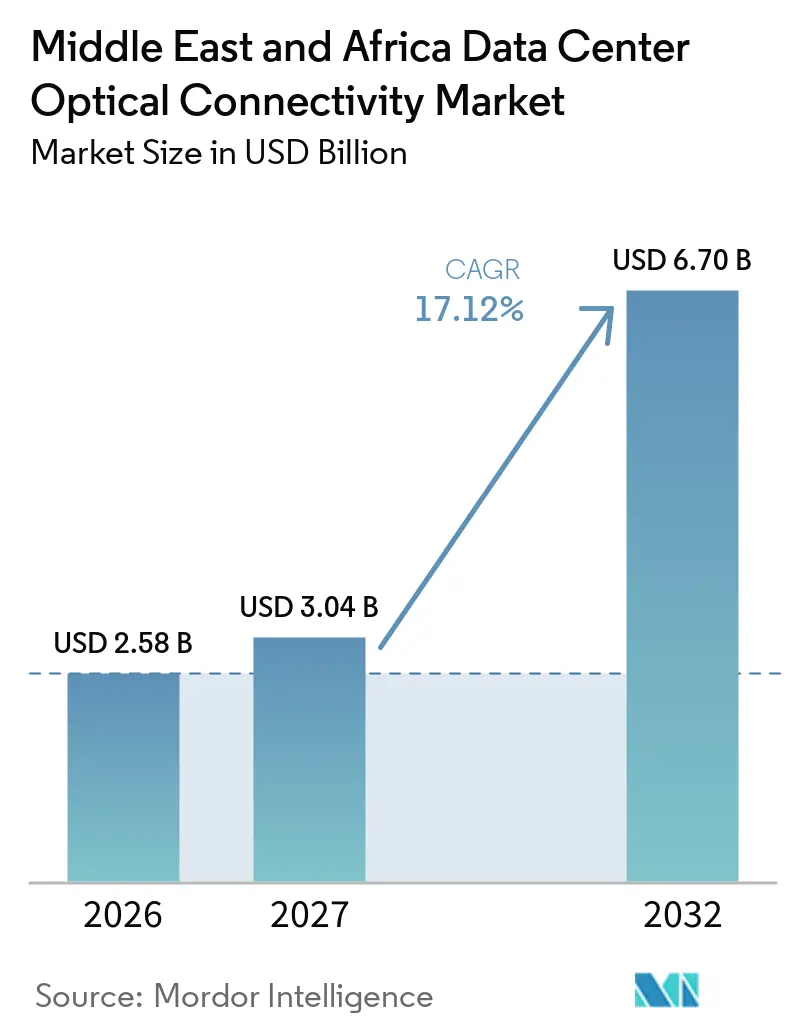
| Taille du marché de l'année de base (2026) | 2.58 Milliards de dollars |
| Taille du Marché (2027) | 3.04 Milliards de dollars |
| Taille du Marché (2032) | 6.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique devrait croître de 2,58 milliards USD en 2026 à 3,04 milliards USD en 2027 et devrait atteindre 6,70 milliards USD d'ici 2032 à un CAGR de 17,12 % sur la période 2027-2032.
Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique est façonné par les projets de centres de données IA, les programmes de cloud souverain et la demande de structures de centres de données plus rapides. L'Arabie saoudite et les Émirats arabes unis donnent le rythme grâce à de vastes plans de capacité IA et cloud. Les opérateurs se préparent également aux connexions 800G et 1,6T à mesure que les clusters GPU nécessitent des liaisons plus denses et une latence plus faible. Les nouvelles arrivées de câbles sous-marins améliorent les perspectives d'interconnexion des centres de données près de l'Égypte, du Golfe et des principaux hubs africains. La fiabilité de l'alimentation électrique, la qualification des produits et l'approvisionnement en composants détermineront la rapidité avec laquelle la capacité planifiée deviendra opérationnelle.
Points clés du rapport
- Par type de produit, les émetteurs-récepteurs optiques détenaient 42,17 % de la part du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les commutateurs de circuits optiques devraient se développer à un CAGR de 24,71 % jusqu'en 2032.
- Par architecture de connectivité, les optiques enfichables conventionnelles détenaient 78,34 % des revenus en 2026, tandis que les optiques co-packagées devraient se développer à un CAGR de 23,87 % jusqu'en 2032.
- Par débit de données, le niveau jusqu'à 400 Gbps représentait 53,41 % des revenus en 2026, tandis que le niveau 1,6 Tbps devrait se développer à un CAGR de 22,97 % jusqu'en 2032.
- Par portée, la catégorie 7-100 mètres détenait 32,83 % des revenus en 2026, tandis que la catégorie jusqu'à 3 mètres devrait se développer à un CAGR de 24,46 % jusqu'en 2032.
- Par application, la connectivité commutateur à commutateur détenait 26,19 % des revenus en 2026, tandis que la connectivité GPU à GPU devrait se développer à un CAGR de 23,37 % jusqu'en 2032.
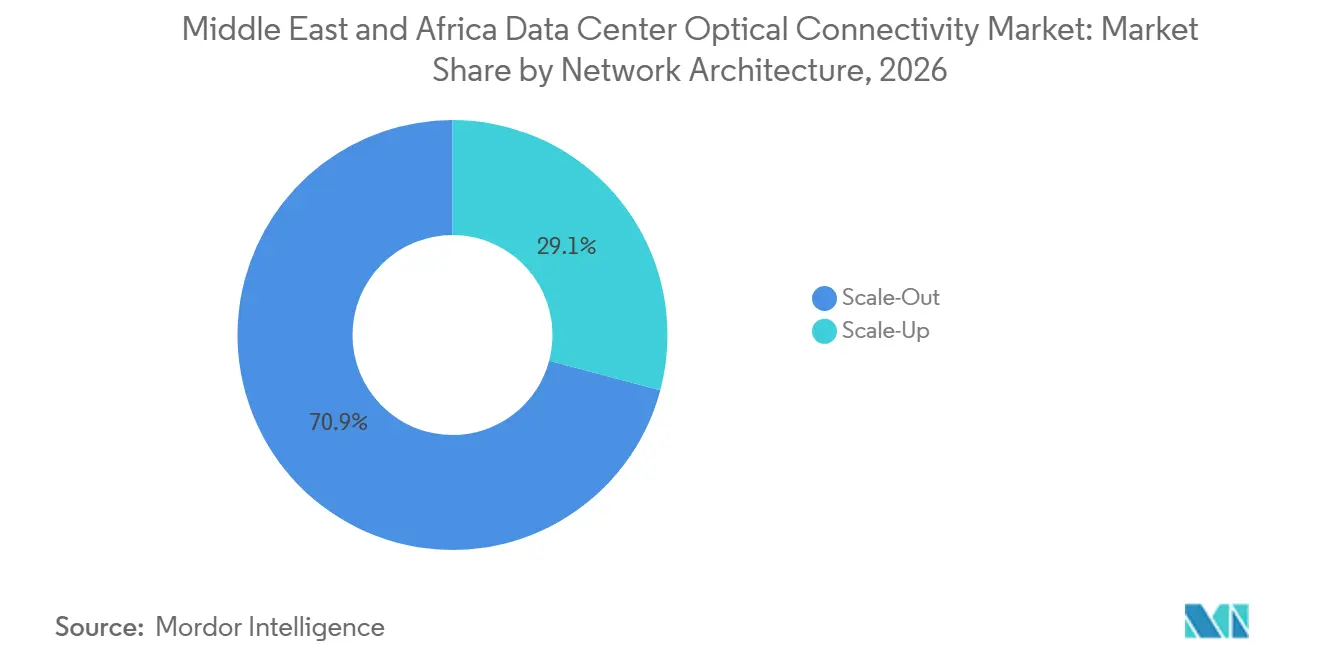
- Par architecture réseau, le scale-out détenait 70,87 % des revenus en 2026, tandis que le scale-up devrait se développer à un CAGR de 24,12 % jusqu'en 2032.
- Par type de centre de données, les centres de données hyperscale détenaient 39,21 % de la part du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique en 2026 et devraient se développer à un CAGR de 23,61 % jusqu'en 2032.
- Par pays, l'Arabie saoudite détenait 28,53 % des revenus en 2026, tandis que l'Égypte devrait se développer à un CAGR de 25,19 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des clusters IA et des centres de données hyperscale | +5.5% | Arabie saoudite, Émirats arabes unis, avec des retombées vers l'Égypte, le Nigeria et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Mises à niveau des structures 400G, 800G et 1,6T | +4.2% | Émirats arabes unis et Arabie saoudite, avec une utilisation émergente en Afrique du Sud | Moyen terme (2-4 ans) |
| Déploiements de cloud souverain et de résidence des données | +2.8% | Émirats arabes unis, Arabie saoudite, Qatar et l'ensemble du GCC | Moyen terme (2-4 ans) |
| Croissance des atterrissages de câbles sous-marins et de l'interconnexion des centres de données | +2.0% | Égypte, Émirats arabes unis, Arabie saoudite, Afrique du Sud et Nigeria | Moyen terme (2-4 ans) |
| Investissement dans la 5G, le cloud et la transformation numérique | +1.5% | Pays du GCC, Afrique du Sud, Nigeria et Égypte | Long terme (≥ 4 ans) |
| Modernisation régionale du transport optique à efficacité énergétique | +1.0% | Émirats arabes unis, Arabie saoudite, Qatar et Koweït | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des clusters IA et des centres de données hyperscale
Les programmes de centres de données axés sur l'IA créent une demande directe pour des structures optiques plus denses sur le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique. L'entraînement de l'IA nécessite des échanges fréquents entre les accélérateurs, les commutateurs et le stockage, ce qui augmente le nombre de liaisons à haute vitesse par rapport aux charges de travail cloud conventionnelles. Ce même changement soutient les connexions inter-campus lorsque les limites d'alimentation ou la conception du site nécessitent une distribution du calcul sur plusieurs emplacements. Les fournisseurs capables de prendre en charge à la fois les structures locales et les liaisons de centres de données longue distance sont donc mieux positionnés pour les grands projets de campus IA. Cette demande confère au marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique un cycle d'approvisionnement plus long, car la capacité réseau doit être installée avant que les clusters IA puissent fonctionner à grande échelle.
Mises à niveau des structures 400G, 800G et 1,6T
Le passage des interfaces 400G aux interfaces 800G et 1,6T modifie les spécifications des équipements sur le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique. Les baies IA peuvent dépasser 100 kW, ce qui exerce une pression sur la capacité de commutation et rend les interfaces à plus haute vitesse plus pertinentes. Broadcom a présenté son Taurus BCM83640 comme un DSP optique PAM-4 400G par voie en technologie 3 nm conçu pour les émetteurs-récepteurs 1,6T et les systèmes de commutation 102,4T.[1] Marvell a également élargi son portefeuille de DSP optiques pour les liaisons 1,6T, ce qui renforce la base d'approvisionnement en composants pour les grands déploiements de structures IA. Ces mises à niveau exigent des opérateurs qu'ils évaluent le type de fibre, la conception thermique, la capacité de test et l'interopérabilité avant de modifier une structure de production. La transition favorisera les installations conçues pour les charges de travail IA et pouvant spécifier des optiques à haute vitesse dès la phase de conception.
Déploiements de cloud souverain et de résidence des données
Les programmes de cloud souverain constituent une source de demande distincte pour le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique. La résidence des données nationales, la gestion des clés et les exigences réglementaires peuvent nécessiter un environnement cloud dédié plutôt qu'une région internationale partagée. Ces déploiements nécessitent leurs propres connexions optiques serveur à commutateur, commutateur à commutateur et inter-campus. Le lancement commercial d'e& Sovereign Launchpad en 2025 a établi un exemple régional d'environnement cloud souverain soutenu par AWS. Les charges de travail gouvernementales et d'entreprises réglementées peuvent donc soutenir de nouvelles capacités même lorsque les dépenses cloud générales sont inégales. Ce moteur est particulièrement pertinent pour les opérateurs du Golfe qui ont besoin de plateformes nationales conformes tout en développant des capacités pour les services IA.
Croissance des atterrissages de câbles sous-marins et de l'interconnexion des centres de données
Les développements de câbles sous-marins augmentent la valeur de l'interconnexion des centres de données à haute capacité au sein du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique. Les stations d'atterrissage de câbles nécessitent des liaisons terrestres résilientes vers les sites de colocation et les campus cloud. Le système de câble Africa-1 relie l'Égypte, l'Arabie saoudite et les Émirats arabes unis sur un tracé de 10 000 km, soutenant de nouveaux points d'agrégation du trafic sur ces marchés. Ooredoo et du font également avancer le projet de câble Fiber in the Gulf, destiné à connecter les marchés du Golfe via un système régional à haute capacité. Ces liaisons accroissent le besoin de transport cohérent et d'interfaces à haute vitesse entre les sites d'atterrissage et les centres de données intérieurs. L'effet est le plus fort dans les emplacements pouvant combiner l'accès aux câbles, une alimentation fiable et des installations neutres vis-à-vis des opérateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Alimentation électrique peu fiable et exigences en matière d'énergie de secours | -1.5% | Afrique subsaharienne, notamment le Nigeria et l'Afrique du Sud, avec des retombées vers l'Égypte | Moyen terme (2-4 ans) |
| Coûts élevés d'installation, de qualification et de maintenance | -1.2% | Afrique et marchés GCC en phase initiale | Moyen terme (2-4 ans) |
| Dépendance aux importations, droits de douane et longs cycles de qualification | -0.9% | Centres d'approvisionnement des Émirats arabes unis et d'Arabie saoudite | Moyen terme (2-4 ans) |
| Contraintes d'intégrité du signal et thermiques à 800G et au-delà | -0.7% | Clusters IA hyperscale des Émirats arabes unis et d'Arabie saoudite | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Alimentation électrique peu fiable et exigences en matière d'énergie de secours
La fiabilité de l'alimentation électrique reste une contrainte pratique sur le développement des centres de données dans plusieurs marchés africains. Les opérateurs doivent budgétiser la production de secours et le carburant lorsque le service du réseau électrique ne peut pas prendre en charge le calcul haute densité en continu. L'Agence internationale de l'énergie prévoit que la demande mondiale d'électricité des centres de données plus que doublera d'ici 2030, l'IA étant une source majeure de demande supplémentaire.[2] Cette pression est plus difficile à gérer lorsque les systèmes de transmission et la production locale ne se développent pas avec l'infrastructure numérique. Elle peut retarder de nouvelles installations et amener les opérateurs à limiter la densité des ports ou à différer les mises à niveau optiques coûteuses. La planification de l'alimentation électrique fait donc partie de la décision d'achat pour le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique, plutôt qu'une question distincte au niveau du site.
Coûts élevés d'installation, de qualification et de maintenance
Les systèmes optiques à haute vitesse nécessitent plus de travail que l'achat de modules et leur insertion dans des commutateurs. Les examens de conformité des produits, les tests en laboratoire, la validation du micrologiciel et les vérifications d'interopérabilité sur le terrain peuvent allonger les calendriers de déploiement. Une nouvelle plateforme 800G ou 1,6T peut également nécessiter des mises à niveau du câblage, du refroidissement et des systèmes de surveillance. Les optiques co-packagées ajoutent une couche supplémentaire de coordination car les conceptions du commutateur, de l'optique et du système thermique sont plus étroitement liées. Ces exigences peuvent être difficiles à satisfaire pour les opérateurs de colocation plus petits qui ne maintiennent pas d'équipes d'ingénierie optique spécialisées. Ils peuvent continuer à utiliser des plateformes enfichables établies plus longtemps, même lorsqu'une intégration plus poussée réduirait la consommation d'énergie à terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
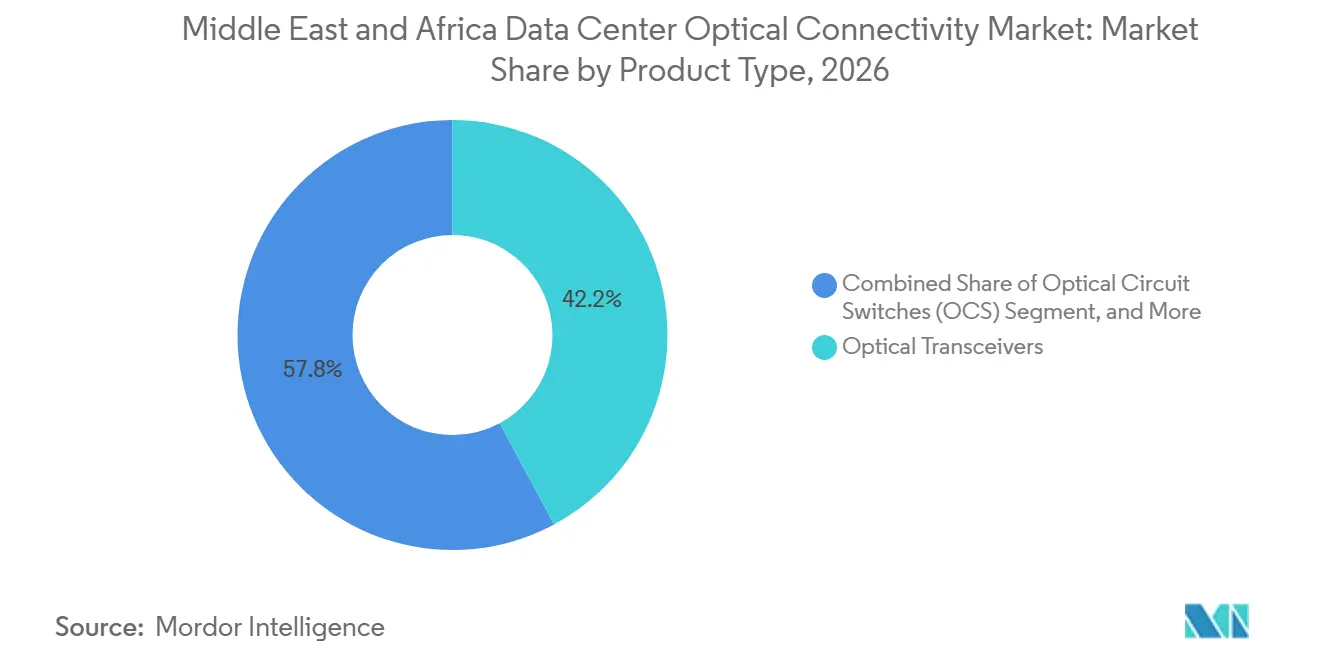
les commutateurs de circuits optiques mènent la catégorie de produits à la croissance la plus élevéeLes émetteurs-récepteurs optiques détenaient 42,17 % de la taille du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique en 2026. Cette position reflète la large base installée de modules enfichables 100G et 400G dans les installations du Golfe et d'Afrique. Les câbles optiques actifs, les assemblages de câbles, les connecteurs et les assemblages d'interconnexion prennent en charge les exigences de baie, de rangée et de câblage structuré. Leur demande augmente avec la taille des nouvelles installations et le nombre de ports déployés. Les commutateurs de circuits optiques devraient se développer à un CAGR de 24,71 % jusqu'en 2032. Ils peuvent modifier les chemins entre les points d'extrémité sans commutation de paquets conventionnelle à chaque étape. Cela les rend pertinents pour les systèmes IA qui nécessitent des connexions flexibles à haute bande passante entre de nombreux GPU. Marvell et Lumentum ont démontré la commutation de circuits optiques avec des modules 1,6T, cohérent-lite et 800G à l'OFC 2026. La démonstration soutient la maturité technique de cette approche pour les futures structures IA.
Le mix de produits restera large car aucune catégorie de composants unique ne répond à toutes les connexions dans un centre de données. Les émetteurs-récepteurs continueront à prendre en charge la plupart des ports de commutation car ils sont remplaçables et soutenus par des canaux d'approvisionnement matures. Les commutateurs de circuits optiques répondent à une exigence différente, à savoir la reconfiguration rapide entre les clusters IA. Coherent a introduit des émetteurs-récepteurs optimisés pour les OCS qui offrent une marge de perte d'insertion supplémentaire pour les applications 400G et 800G. Cela donne aux opérateurs une voie de produit pour les architectures de commutation qui incluent une couche de commutation de circuits optiques. Les équipes d'approvisionnement doivent encore tester ces combinaisons avec leurs serveurs, commutateurs et logiciels réseau sélectionnés. Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique continuera donc à utiliser des produits conventionnels tandis que des projets IA spécialisés introduiront des conceptions de commutation avancées. Les fournisseurs disposant de données d'interopérabilité validées peuvent réduire la charge de qualification pour les opérateurs régionaux.

Par architecture de connectivité :
les plateformes intégrées gagnent du terrain aux côtés des optiques enfichablesLes optiques enfichables conventionnelles représentaient 78,34 % des revenus en 2026. Leur avance provient de la maintenabilité, de canaux d'approvisionnement bien établis et de la compatibilité avec les équipements de commutation à panneau avant. Les opérateurs peuvent remplacer un module défaillant sans changer le tableau de commutation ou le système plus large. Les optiques enfichables linéaires, les optiques near-packaged et les optiques co-packagées répondent aux besoins croissants en matière d'alimentation et de bande passante grâce à une intégration plus étroite. Les optiques co-packagées devraient se développer à un CAGR de 23,87 % jusqu'en 2032. NVIDIA a décrit les optiques co-packagées comme un moyen d'améliorer l'efficacité énergétique dans les réseaux de fabriques IA. Ces systèmes réduisent les longueurs de chemin électrique entre le silicium de commutation et les moteurs optiques. Leur déploiement est le plus pertinent pour les nouvelles installations haute densité qui peuvent planifier les processus de refroidissement et de maintenance dès le départ.
Le changement d'architecture ne signifie pas que les optiques enfichables perdront rapidement leur avantage de base installée. Les centres de données existants ont besoin de pièces remplaçables sur le terrain et de pratiques de maintenance familières. Ciena a introduit le Vesta 200 6,4T CPX en février 2026 et a déclaré que le moteur optique enfichable peut réduire la consommation d'énergie jusqu'à 70 % dans certaines applications. Ce type d'offre peut constituer une étape vers des conceptions optiques plus intégrées sans une refonte complète du système de commutation. Les conceptions near-packaged peuvent également être envisagées lorsque les opérateurs souhaitent une meilleure densité mais ont besoin de plus de maintenabilité qu'une conception entièrement co-packagée. Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique aura probablement une base d'architecture mixte car les campus IA et les installations d'entreprise plus anciennes ont des exigences différentes. Le support des fournisseurs, les procédures de réparation et la capacité technique locale influenceront les architectures qui passeront en production. Cela donne aux intégrateurs de systèmes un rôle important pour aider les opérateurs à gérer plusieurs générations technologiques simultanément.
Par débit de données :
le niveau 1,6 Tbps ajoute la dynamique de revenus la plus rapideLe niveau jusqu'à 400 Gbps détenait 53,41 % de la taille du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique en 2026. Il dessert de nombreuses installations d'entreprise, de colocation et cloud existantes qui ne sont pas encore construites autour de clusters IA denses. Ces systèmes utilisent des connexions 100G, 200G et 400G établies pour les réseaux d'accès leaf-spine et serveur. Le niveau 800 Gbps devient plus pertinent pour les couches spine à haute capacité dans les projets hyperscale du Golfe. Le niveau 1,6 Tbps devrait se développer à un CAGR de 22,97 % jusqu'en 2032. Son adoption est liée à une capacité ASIC de commutation plus élevée et à la nécessité de réduire le nombre de ports requis pour une bande passante de structure donnée. Le DSP 400G par voie de Broadcom prend en charge les conceptions d'émetteurs-récepteurs 1,6T pouvant se connecter à des commutateurs 102,4T. Ces avancées techniques rendent le niveau 1,6T plus pratique pour les opérateurs planifiant de grands clusters IA.
Le mix de débits de données régional différera entre les campus avancés du Golfe et de nombreuses installations d'entreprise africaines. L'Arabie saoudite et les Émirats arabes unis sont susceptibles de spécifier des interfaces 800G et 1,6T dans les nouvelles conceptions orientées IA. D'autres installations conserveront une infrastructure 100G à 400G là où les charges de travail et la disponibilité de l'alimentation ne justifient pas un changement complet de structure. Les produits au-dessus de 1,6T restent une catégorie de feuille de route précoce plutôt qu'une catégorie de déploiement large dans la période de prévision. Marvell a déclaré que son portefeuille de DSP optiques 1,6T soutient la prochaine étape de la connectivité des centres de données IA. Ces produits créent une voie d'approvisionnement en composants pour les systèmes qui auront besoin de vitesses encore plus élevées ultérieurement. Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique doit donc prendre en charge deux réalités opérationnelles, l'une centrée sur les structures IA à haute vitesse et l'autre sur les réseaux cloud et d'entreprise matures. Les fournisseurs auront besoin de modèles commerciaux et de support différents pour ces groupes de clients.
Par portée :
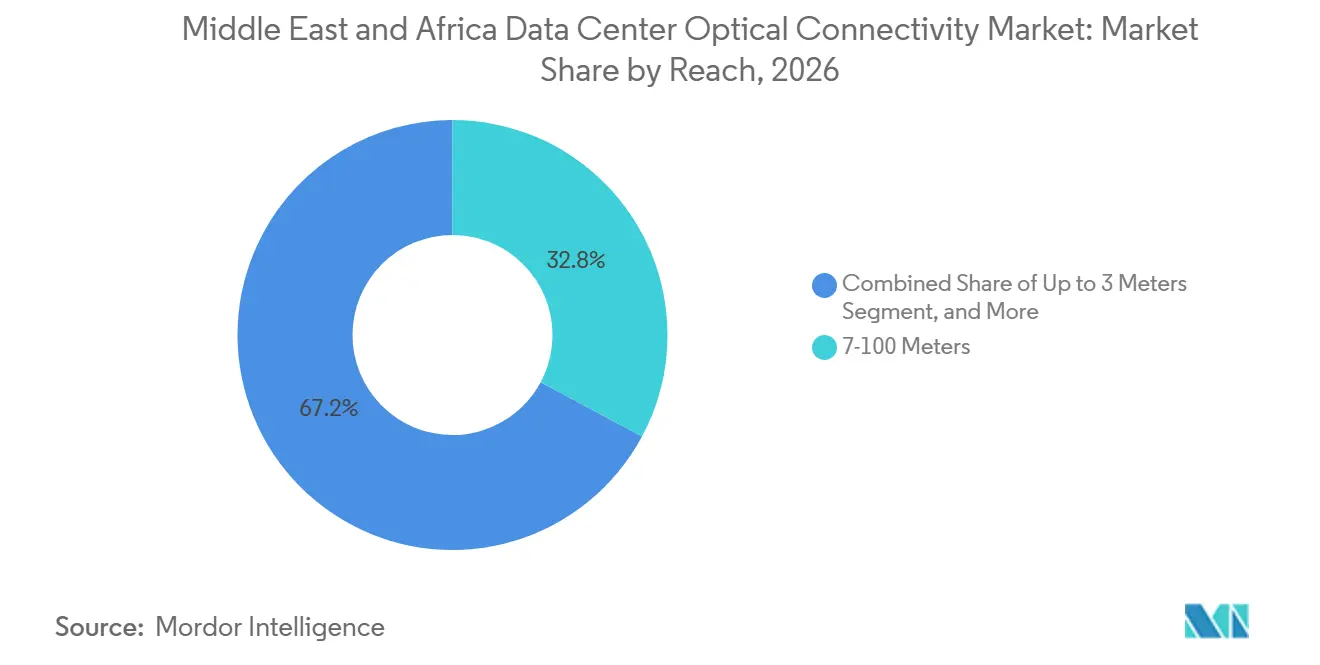
les liaisons à très courte portée gagnent en importance dans les baies IA densesLa catégorie 7-100 mètres détenait 32,83 % des revenus en 2026. Elle couvre de nombreuses connexions commutateur à serveur et leaf à spine dans les configurations de centres de données conventionnelles. Les catégories 100-500 mètres et au-dessus de 500 mètres servent les connexions de campus et les exigences d'interconnexion des centres de données. La catégorie jusqu'à 3 mètres devrait se développer à un CAGR de 24,46 % jusqu'en 2032. Les clusters IA augmentent le besoin de liaisons directes à faible latence dans les baies GPU et entre les équipements adjacents. Les câbles optiques actifs et les approches optiques intégrées sont en concurrence dans cette plage de distance. Leur portée plus faible ne réduit pas leur importance car le nombre de liaisons courtes peut être très élevé dans un cluster dense. Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique gagne donc en demande à la fois pour les liaisons internes courtes et les liaisons de campus plus longues.
Les produits à très courte portée seront achetés selon un cycle différent de celui du câblage structuré traditionnel. Ils sont souvent liés aux commandes de serveurs GPU, aux configurations de baies et aux choix de commutateurs. Cette relation signifie que les fournisseurs de serveurs, les fournisseurs de puces et les fournisseurs d'équipements réseau peuvent influencer la sélection optique. Un passage des liaisons cuivre aux liaisons optiques peut améliorer la portée et prendre en charge une bande passante plus élevée à mesure que la densité des baies augmente. Cela nécessite également que les équipes gèrent le nettoyage des connecteurs, les limites de courbure, les tests et l'inventaire des pièces de rechange à une échelle beaucoup plus grande. Pour les distances plus importantes, les opérateurs de centres de données continueront à utiliser la fibre monomode et le transport cohérent lorsque la connexion s'étend au-delà d'une rangée d'équipements ou d'un bâtiment de campus. Les sites d'atterrissage de câbles et de cloud souverain fournissent un besoin distinct pour l'interconnexion des centres de données à longue portée. Cette diversité de portée signifie que les fournisseurs de produits doivent offrir un portefeuille plutôt qu'un seul module à haute vitesse. Elle donne également au marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique plusieurs voies de demande à mesure que les conceptions des installations deviennent plus variées.
Par application :
les liaisons GPU à GPU établissent le taux de croissance d'application le plus rapideLa connectivité commutateur à commutateur détenait 26,19 % des revenus en 2026. Cela reflète le volume de connexions spine et leaf requises dans les installations hyperscale et de colocation. Les liaisons serveur à commutateur restent une application importante car chaque serveur de calcul a besoin d'un accès réseau. La connectivité de stockage prend en charge les environnements d'entreprise et cloud à forte intensité de données. L'interconnexion des centres de données devient plus importante là où la capacité cloud souveraine est répartie sur plusieurs sites. La connectivité GPU à GPU devrait se développer à un CAGR de 23,37 % jusqu'en 2032. Les clusters d'entraînement IA nécessitent des communications directes à haute vitesse entre les accélérateurs, qui diffèrent des modèles de trafic de serveurs conventionnels. Ayar Labs a introduit un chiplet optique UCIe pour les architectures scale-up IA, avec 8 Tbps de bande passante pour les connexions GPU à GPU.
Les conceptions GPU à GPU nécessitent une très faible latence et peuvent augmenter le nombre de connexions optiques par cluster. Cela crée une opportunité distincte au sein du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique à mesure que les campus IA régionaux dépassent la capacité cloud de base. Les liaisons GPU à commutateur augmenteront également car les clusters IA plus grands nécessitent plus de capacité de commutation autour de chaque groupe d'accélérateurs. Les liaisons commutateur à commutateur resteront essentielles car elles connectent la structure plus large et prennent en charge le trafic entre le calcul, le stockage et les services externes. Les liaisons DCI bénéficieront des architectures cloud souveraines qui distribuent les charges de travail conformes sur plusieurs sites. Ces cas d'utilisation nécessitent différents niveaux de puissance optique, spécifications de portée et systèmes de gestion. Les équipes réseau devront planifier la structure d'application comme un tout intégré plutôt que d'acheter de la connectivité pour chaque couche séparément. Le processus d'approvisionnement résultant accordera plus de valeur aux tests d'interopérabilité et aux conceptions de référence. Il favorisera également les fournisseurs capables de démontrer leurs performances sur les couches serveur, commutateur et transport.
Par architecture réseau :
le scale-up ajoute une structure IA dédiée à la base scale-out installéeLe scale-out détenait 70,87 % des revenus en 2026. Il représente l'architecture spine-leaf Ethernet commune utilisée pour distribuer les charges de travail cloud générales, de stockage et d'entreprise. Sa large base reflète les installations installées dans la région plutôt qu'un manque d'intérêt pour les structures IA. L'architecture scale-up devrait se développer à un CAGR de 24,12 % jusqu'en 2032. L'entraînement IA nécessite une communication étroite entre les GPU qui fonctionnent comme un groupe étroitement connecté. Cette exigence peut être difficile à satisfaire uniquement via une structure scale-out conventionnelle. Les réseaux scale-up utilisent des approches d'interconnexion dédiées pour prendre en charge la communication dense entre accélérateurs. Ils sont susceptibles de devenir un élément central des nouveaux centres de données IA construits dans le Golfe.
La plupart des grands opérateurs utiliseront les architectures scale-up et scale-out ensemble plutôt que de n'en sélectionner qu'une seule. Les réseaux scale-out peuvent continuer à servir le trafic cloud général, le stockage et les applications orientées utilisateur. Les réseaux scale-up peuvent prendre en charge le modèle de trafic spécifique des clusters d'entraînement et d'inférence. Cette approche soutient le besoin de relier les campus IA, les sites cloud nationaux et les emplacements périphériques. Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique peut donc bénéficier d'investissements parallèles dans les deux types d'architecture. Les fournisseurs doivent éviter de présenter le scale-up comme un substitut direct à tous les équipements réseau existants. Au lieu de cela, ils doivent aider les opérateurs à connecter des structures séparées tout en maintenant une visibilité, une sécurité et des opérations cohérentes. La capacité à gérer cet environnement combiné pourrait devenir un facteur majeur dans la sélection des fournisseurs.
Par type de centre de données :
les installations hyperscale mènent à la fois en termes d'échelle actuelle et de croissanceLes centres de données hyperscale détenaient 39,21 % des revenus en 2026. Ils devraient également se développer à un CAGR de 23,61 % jusqu'en 2032. Il s'agit du seul type de segmentation dans lequel la même catégorie mène à la fois en termes de part actuelle et de croissance future. Les projets hyperscale du Golfe déploient de grandes installations greenfield conçues pour les charges de travail cloud et IA. Ces installations peuvent intégrer des structures 800G et 1,6T dans leurs conceptions d'origine. Les sites de colocation se développent également pour servir les hyperscalers et les entreprises qui ont besoin d'une capacité neutre vis-à-vis des opérateurs. Les centres de données d'entreprise restent pertinents pour les services financiers et d'autres secteurs réglementés avec des charges de travail sensibles. Les centres de données périphériques et micro sont plus petits mais peuvent prendre en charge le traitement local là où le backhaul métropolitain est limité.
Le type d'installation modifie le processus d'achat des optiques. Les opérateurs hyperscale qualifient souvent les produits directement et passent de grandes commandes une fois qu'une conception est approuvée. Les fournisseurs de colocation doivent prendre en charge plusieurs locataires avec différentes vitesses, exigences de sécurité et de connexion. Les sites d'entreprise peuvent donner la priorité à la fiabilité, à la simplicité de maintenance et aux mises à niveau progressives plutôt qu'à la dernière vitesse d'interface. Les sites périphériques ont besoin d'équipements compacts et de connexions efficaces car l'espace et l'alimentation sont limités. Les normes ISO/IEC 22237 et les recommandations ASHRAE aident à façonner les choix de conception des centres de données qui affectent la densité de puissance et les conditions des équipements.[3] Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique doit servir ces différents modèles opérationnels sans supposer que tous les sites adopteront la même technologie en même temps. Les fournisseurs qui proposent des produits compatibles entre les types d'installations peuvent maintenir des relations à mesure que les clients s'étendent des sites d'entreprise vers la colocation ou la capacité hyperscale.
Analyse géographique
Marché des Connexions Optiques pour Centres de Données en Arabie Saoudite et aux Émirats Arabes Unis
L'Arabie Saoudite détenait 28,53 % des revenus régionaux en 2026, ce qui en fait le plus grand segment national du marché des connexions optiques pour centres de données au Moyen-Orient et en Afrique. AWS s'est engagé à investir plus de 5,3 milliards USD en Arabie Saoudite d'ici 2030 pour développer l'infrastructure cloud dans le pays.[4] Les Émirats Arabes Unis sont un leader technologique régional en matière d'optique cohérente à haute vitesse et d'installations d'IA avancées. e& UAE a déployé l'optique cohérente WaveLogic 6 Extreme 1,6 Tb/s de Ciena pour son réseau DWDM, au service des hyperscalers, des néoscalers et des opérateurs de centres de données.
Marché des Connexions Optiques pour Centres de Données en Afrique du Sud et au Nigeria
L'Afrique du Sud demeure le pôle de centres de données le plus mature d'Afrique subsaharienne. MTN a annoncé un partenariat visant à développer 150 MW de capacité de centres de données prêts pour l'IA en Afrique du Sud et au Nigeria par l'intermédiaire d'Africa Data Hub Holding Limited. Le Nigeria dispose d'une large base de clientèle numérique, mais doit gérer des contraintes persistantes en matière d'alimentation électrique et de backhaul. La Banque africaine de développement a approuvé un prêt de 200 millions USD pour le programme de fibre Project Bridge du Nigeria, qui vise à étendre le réseau fédérateur national de fibre optique. Le marché des connexions optiques pour centres de données au Moyen-Orient et en Afrique se développera de manière inégale en Afrique, car l'accès à la fibre et la disponibilité d'une alimentation électrique fiable varient considérablement selon les villes et les pays.
Marché des Connexions Optiques pour Centres de Données au Moyen-Orient et en Afrique (MEA)
L'Égypte devrait se développer à un CAGR de 25,19 % jusqu'en 2032, soit le taux national le plus rapide de la région. Le système Africa-1 dispose de points d'atterrissage en Égypte, en Arabie Saoudite et aux Émirats Arabes Unis, renforçant ainsi le rôle de l'Égypte dans l'échange de trafic régional. Vodafone Business, Elsewedy Electric et Cassava Technologies ont annoncé un projet de centre de données en Égypte avec une capacité initiale de 20 MW et une expansion prévue à 200 MW. Le Qatar, le Koweït, Oman, le Kenya et le Maroc offrent des opportunités supplémentaires à mesure que se développent les projets de cloud souverain, de fibre régionale et de câbles sous-marins.
Paysage concurrentiel
Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique présente une couche de composants modérément consolidée et un ensemble plus large de fournisseurs dans les domaines du câblage, des connecteurs et de l'intégration. Coherent, Lumentum, Marvell et Broadcom fournissent d'importants composants optiques et plateformes DSP pour les systèmes à haute vitesse. Corning, Sumitomo Electric, Furukawa Electric, Amphenol, TE Connectivity et Molex répondent aux besoins en câbles, fibres, connecteurs et assemblages. Nokia et Ciena jouent un rôle important dans le transport cohérent et le contrôle des réseaux optiques pour les projets d'interconnexion des opérateurs et des centres de données. Les restrictions à l'importation et les cycles de qualification plus longs peuvent modifier les choix de fournisseurs, en particulier pour les projets nécessitant des équipements 800G et 1,6T certifiés.
La stratégie produit évolue des modules individuels vers des conceptions de systèmes interopérables. Coherent a lancé PhotonLink en septembre 2026, intégrant les optiques co-packagées, les optiques near-packaged, les émetteurs-récepteurs enfichables et la commutation de circuits optiques dans une plateforme unifiée. Marvell a présenté des démonstrations de technologie optique en 2 nm à l'ECOC 2026, couvrant les interfaces optiques PAM4 et cohérentes pour l'infrastructure IA. Ciena a également lancé son Vesta 200 CPX pour répondre aux exigences d'alimentation des centres de données IA.
Cisco et NVIDIA ont annoncé un module enfichable ultra-dense à petit facteur de forme en octobre 2026, conçu autour de 400 Gb/s par voie et d'une capacité de 12,8 Tbps dans un encombrement de taille OSFP. La collaboration inclut TE Connectivity et Amphenol pour les connecteurs et les cages. Arista a annoncé sa plateforme d'optiques enfichables refroidies par liquide haute densité XPO en mars 2026, avec des modules 12,8 Tbps et une densité d'unité de baie de 204,8 Tbps. Ces évolutions montrent que les fournisseurs de commutation, d'optique et d'interconnexion physique coordonnent leurs efforts plus tôt dans le processus de conception. Le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique aura besoin de fournisseurs capables d'aligner ces plateformes avec les besoins opérationnels des campus IA du Golfe et des sites de colocation africains.
Leaders du secteur de la connectivité optique des centres de données au Moyen-Orient et en Afrique
-
Coherent Corp.
-
Broadcom Inc.
-
Nokia Corporation
-
Ciena Corporation
-
Lumentum Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Connexions Optiques pour Centres de Données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Coherent Corp.
- Cisco Systems, Inc.
- Broadcom Inc.
- Nokia Corporation
- Ciena Corporation
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex LLC
- Corning Incorporated
- CommScope Holding Company, Inc.
- Sumitomo Electric Industries, Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- Huawei Technologies Co., Ltd.
- Arista Networks, Inc.
- InnoLight Technology Corporation
- Accelink Technologies Co., Ltd.
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
Développements industriels récents dans Marché des Connexions Optiques pour Centres de Données au Moyen-Orient et en Afrique
- Août 2026 : MTN a confirmé un partenariat stratégique avec une plateforme d'investissement dans les centres de données basée aux Émirats arabes unis pour développer conjointement 150 MW de capacité de centres de données prêts pour l'IA en Afrique du Sud et au Nigeria via Africa Data Hub Holding Limited, représentant un engagement majeur envers la demande d'infrastructure de connectivité optique IA en Afrique subsaharienne.
- Juillet 2026 : La Banque africaine de développement a approuvé un prêt de 200 millions USD pour l'expansion de la fibre Project Bridge du Nigeria, qui vise à étendre le réseau fédérateur national de fibre du pays. Une couverture fibre plus large permet directement la demande de connectivité optique au niveau des centres de données en améliorant l'économie du backhaul pour les opérateurs à Lagos et dans d'autres centres commerciaux.
- Octobre 2025 : e& UAE et Huawei ont établi le premier Centre d'innovation optique pour les réseaux IA de la région aux Émirats arabes unis, testant avec succès la fibre à cœur creux pour les DCI à 128 Tbps par fibre avec une latence par kilomètre inférieure d'un tiers, une démonstration technologique avec des implications directes pour les interconnexions de campus IA à ultra-faible latence à Abou Dhabi et Dubaï.
- Septembre 2025 : e& UAE a déployé le système de ligne reconfigurable et la plateforme Waveserver de Ciena équipés des optiques cohérentes WaveLogic 6 Extreme 1,6 Tb/s pour un réseau DWDM prêt pour l'avenir au service des hyperscalers, des neoscalers et des opérateurs de centres de données dans les Émirats arabes unis.
Périmètre du rapport sur le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique
La connectivité optique des centres de données au Moyen-Orient et en Afrique désigne les composants à fibre optique haute vitesse, les câbles et les émetteurs-récepteurs conçus pour faciliter la transmission de données à haute bande passante et à faible latence au sein des centres de données et entre eux dans la région.
Le rapport sur le marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique est segmenté par type de produit (émetteurs-récepteurs optiques, câbles optiques actifs, assemblages de câbles à fibre optique, connecteurs optiques, assemblages d'interconnexion optique et commutateurs de circuits optiques), architecture de connectivité (optiques enfichables conventionnelles, optiques enfichables linéaires (LPO/LRO), optiques near-packaged (NPO) et optiques co-packagées (CPO)), débit de données (jusqu'à 400 Gbps, 800 Gbps, 1,6 Tbps et au-dessus de 1,6 Tbps), portée (jusqu'à 3 mètres, 3-5 mètres, 5-7 mètres, 7-100 mètres, 100-500 mètres et au-dessus de 500 mètres), application (GPU à commutateur, GPU à GPU, commutateur à commutateur, serveur à commutateur, connectivité de stockage et interconnexion de centres de données), architecture réseau (scale-up et scale-out), type de centre de données (hyperscale, colocation, entreprise et centres de données périphériques et micro) et pays (Arabie saoudite, Émirats arabes unis, Afrique du Sud, Nigeria, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Émetteurs-récepteurs optiques |
| Câbles optiques actifs |
| Assemblages de câbles à fibre optique |
| Connecteurs optiques |
| Assemblages d'interconnexion optique |
| Commutateurs de circuits optiques |
| Optiques enfichables conventionnelles |
| Optiques enfichables linéaires (LPO/LRO) |
| Optiques near-packaged (NPO) |
| Optiques co-packagées (CPO) |
| Jusqu'à 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Au-dessus de 1,6 Tbps |
| Jusqu'à 3 mètres |
| 3-5 mètres |
| 5-7 mètres |
| 7-100 mètres |
| 100-500 mètres |
| Au-dessus de 500 mètres |
| GPU à commutateur |
| GPU à GPU |
| Commutateur à commutateur |
| Serveur à commutateur |
| Connectivité de stockage |
| Interconnexion de centres de données |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Entreprise |
| Centres de données périphériques et micro |
| Arabie saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Nigeria |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Émetteurs-récepteurs optiques |
| Câbles optiques actifs | |
| Assemblages de câbles à fibre optique | |
| Connecteurs optiques | |
| Assemblages d'interconnexion optique | |
| Commutateurs de circuits optiques | |
| Par architecture de connectivité | Optiques enfichables conventionnelles |
| Optiques enfichables linéaires (LPO/LRO) | |
| Optiques near-packaged (NPO) | |
| Optiques co-packagées (CPO) | |
| Par débit de données | Jusqu'à 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Au-dessus de 1,6 Tbps | |
| Par portée | Jusqu'à 3 mètres |
| 3-5 mètres | |
| 5-7 mètres | |
| 7-100 mètres | |
| 100-500 mètres | |
| Au-dessus de 500 mètres | |
| Par application | GPU à commutateur |
| GPU à GPU | |
| Commutateur à commutateur | |
| Serveur à commutateur | |
| Connectivité de stockage | |
| Interconnexion de centres de données | |
| Par architecture réseau | Scale-Up |
| Scale-Out | |
| Par type de centre de données | Hyperscale |
| Colocation | |
| Entreprise | |
| Centres de données périphériques et micro | |
| Par pays | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigeria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la connectivité optique des centres de données au Moyen-Orient et en Afrique ?
Le marché devrait se développer de 2,58 milliards USD en 2026 et 3,04 milliards USD en 2027 à 6,70 milliards USD d'ici 2032, à un CAGR de 17,12 %.
Qu'est-ce qui stimule la demande de connectivité optique des centres de données au Moyen-Orient et en Afrique ?
Les clusters IA, la capacité cloud souveraine, les structures 800G et 1,6T plus rapides et l'interconnexion des centres de données liée aux câbles sous-marins sont les principaux facteurs de demande.
Quelle catégorie de produits détient la plus grande part en 2026 ?
Les émetteurs-récepteurs optiques mènent avec 42,17 % des revenus en 2026, tandis que les commutateurs de circuits optiques affichent le CAGR prévisionnel le plus élevé à 24,71 %.
Quel pays mène la demande régionale de connexions optiques pour centres de données ?
L'Arabie saoudite détient la plus grande part nationale à 28,53 % en 2026, soutenue par les investissements dans le cloud, l'IA et les centres de données.
Quel pays devrait se développer le plus rapidement jusqu'en 2032 ?
L'Égypte devrait se développer à un CAGR de 25,19 %, soutenue par son rôle dans les câbles sous-marins et les nouveaux plans de capacité de centres de données.
Pourquoi les interfaces optiques 800G et 1,6T deviennent-elles importantes ?
Ces interfaces prennent en charge les exigences de capacité de ports plus élevée et de latence plus faible des clusters GPU denses et des grandes structures de centres de données IA.