
Marktgröße und Marktanteile für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
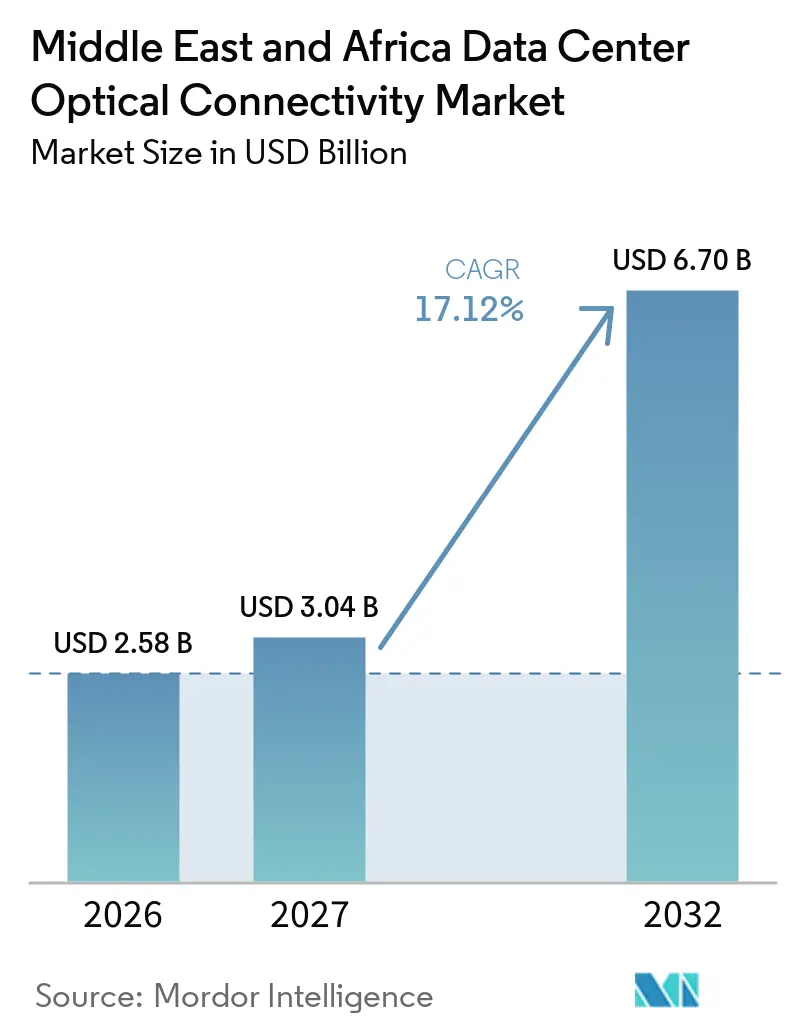
| Marktgröße im Basisjahr (2026) | 2.58 Milliarden US-Dollar |
| Marktgröße (2027) | 3.04 Milliarden US-Dollar |
| Marktgröße (2032) | 6.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.12 % |
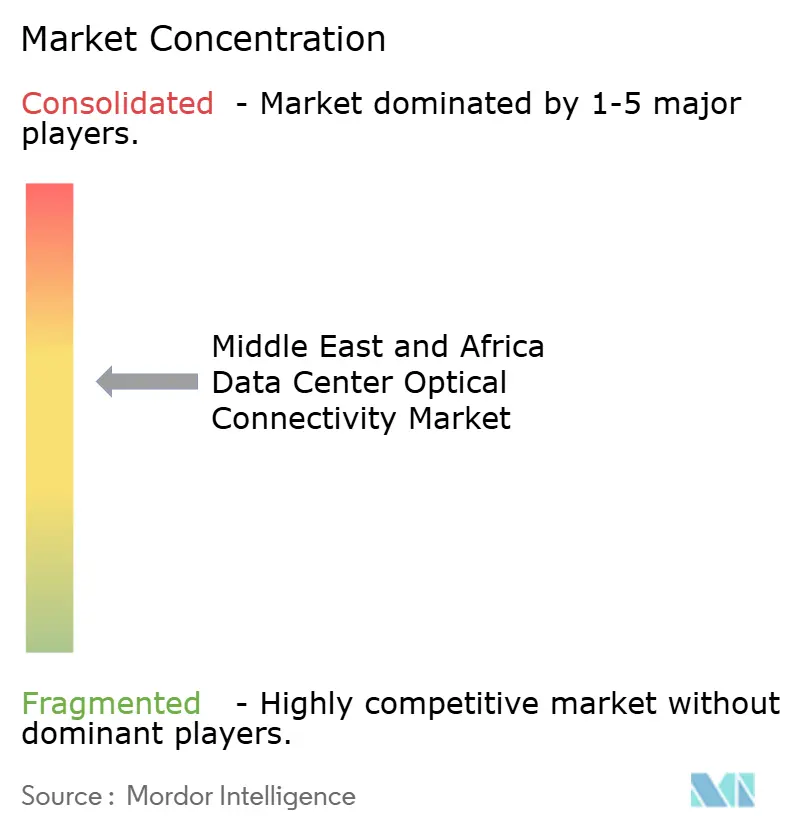
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 2,58 Milliarden USD im Jahr 2026 auf 3,04 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 17,12 % über den Zeitraum 2027–2032 einen Wert von 6,70 Milliarden USD erreichen.
Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika wird durch KI-Rechenzentrum-Projekte, Sovereign-Cloud-Programme und die Nachfrage nach schnelleren Rechenzentrum-Fabrics geprägt. Saudi-Arabien und die Vereinigten Arabischen Emirate geben das Tempo durch umfangreiche KI- und Cloud-Kapazitätspläne vor. Betreiber bereiten sich zudem auf 800G- und 1,6T-Verbindungen vor, da GPU-Cluster dichtere Verbindungen und geringere Latenz erfordern. Neue Landepunkte für Unterseekabel verbessern die Voraussetzungen für die Rechenzentrum-Interkonnexion in der Nähe von Ägypten, dem Golf und wichtigen afrikanischen Knotenpunkten. Zuverlässigkeit der Stromversorgung, Produktqualifizierung und Komponentenbeschaffung werden darüber entscheiden, wie schnell geplante Kapazitäten in Betrieb genommen werden können.
Wichtigste Erkenntnisse des Berichts
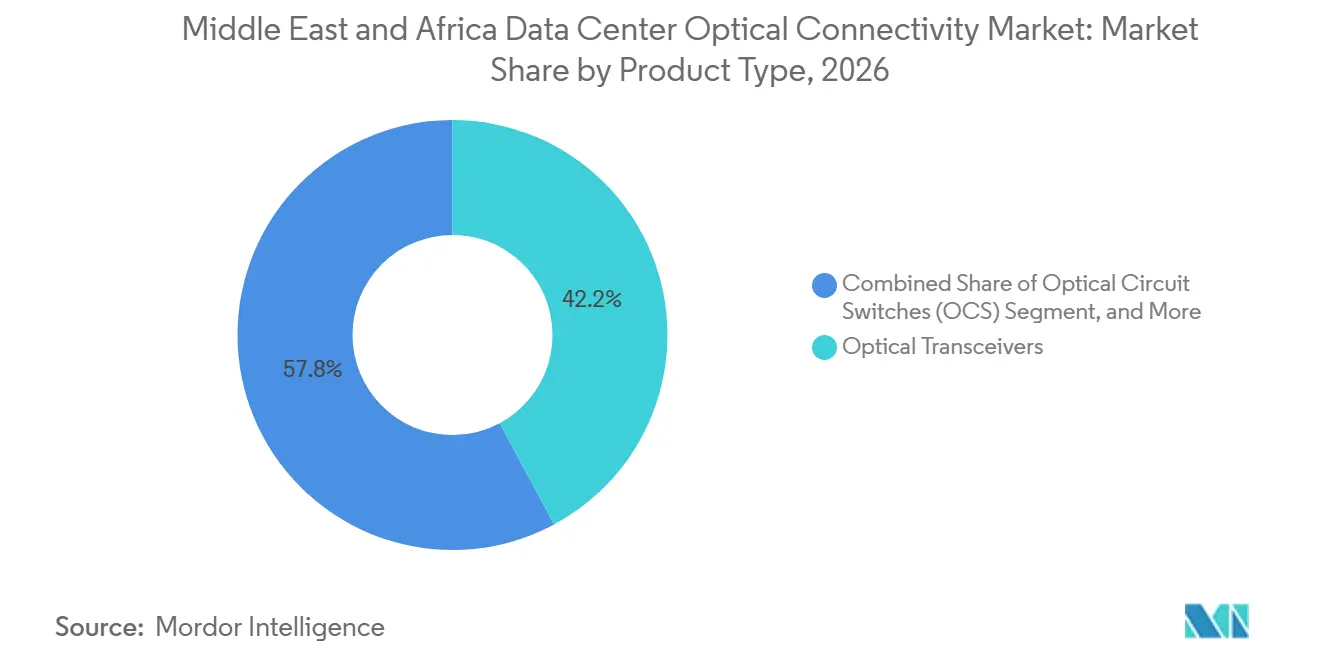
- Nach Produkttyp hielten optische Transceiver im Jahr 2026 einen Marktanteil von 42,17 % am Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika, während optische Schaltkreis-Switches bis 2032 voraussichtlich mit einem CAGR von 24,71 % wachsen werden.
- Nach Konnektivitätsarchitektur entfielen im Jahr 2026 78,34 % des Umsatzes auf konventionelle steckbare Optiken, während co-verpackte Optiken bis 2032 voraussichtlich mit einem CAGR von 23,87 % wachsen werden.
- Nach Datenrate entfiel im Jahr 2026 auf die Stufe bis zu 400 Gbps ein Umsatzanteil von 53,41 %, während die 1,6-Tbps-Stufe bis 2032 voraussichtlich mit einem CAGR von 22,97 % wachsen wird.
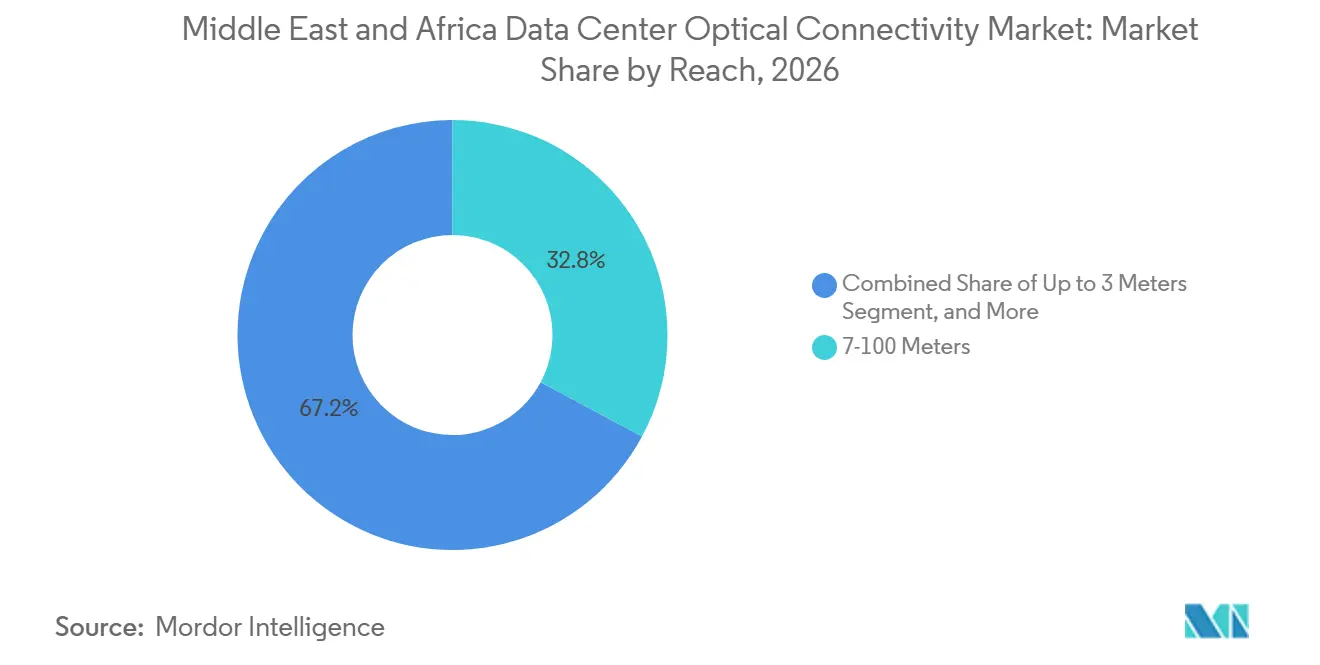
- Nach Reichweite hielt die Kategorie 7–100 Meter im Jahr 2026 einen Umsatzanteil von 32,83 %, während die Kategorie bis zu 3 Meter bis 2032 voraussichtlich mit einem CAGR von 24,46 % wachsen wird.
- Nach Anwendung hielt Switch-zu-Switch-Konnektivität im Jahr 2026 einen Umsatzanteil von 26,19 %, während GPU-zu-GPU-Konnektivität bis 2032 voraussichtlich mit einem CAGR von 23,37 % wachsen wird.
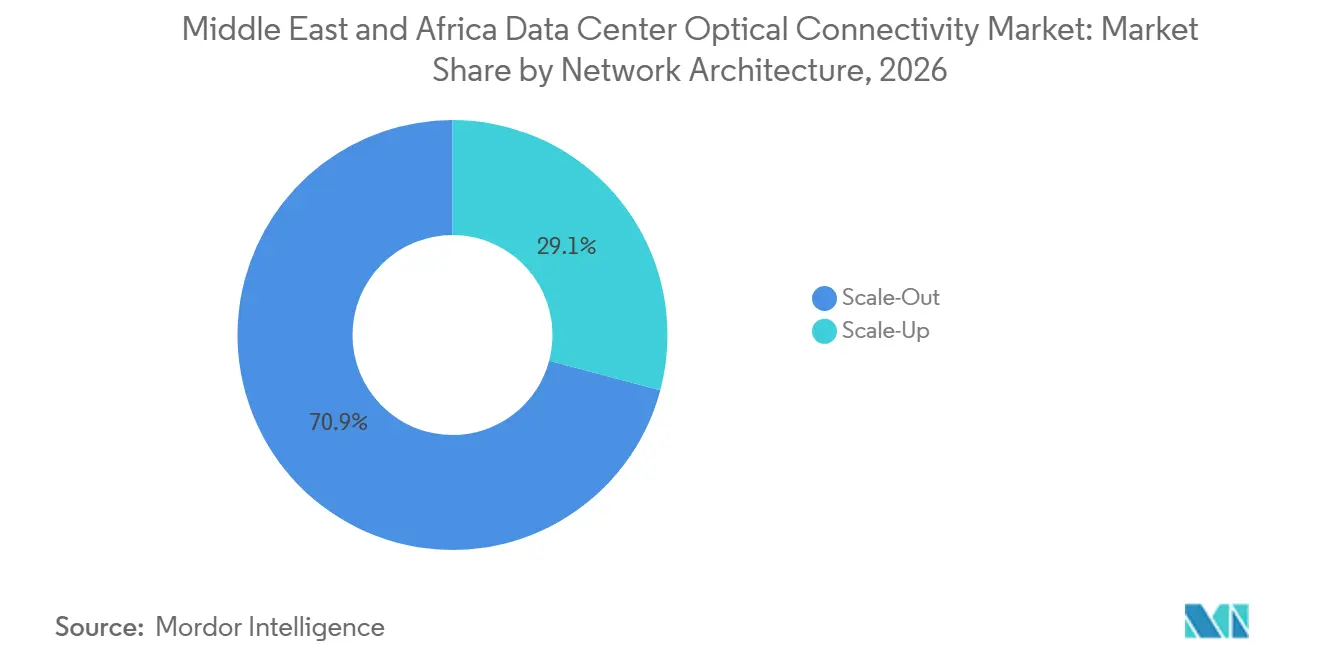
- Nach Netzwerkarchitektur hielt Scale-Out im Jahr 2026 einen Umsatzanteil von 70,87 %, während Scale-Up bis 2032 voraussichtlich mit einem CAGR von 24,12 % wachsen wird.
- Nach Rechenzentrumstyp hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 39,21 % am Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika und werden bis 2032 voraussichtlich mit einem CAGR von 23,61 % wachsen.
- Nach Land hielt Saudi-Arabien im Jahr 2026 einen Umsatzanteil von 28,53 %, während Ägypten bis 2032 voraussichtlich mit einem CAGR von 25,19 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI-Clustern und Hyperscale-Rechenzentren | +5.5% | Saudi-Arabien, Vereinigte Arabische Emirate, mit Ausstrahlungseffekten auf Ägypten, Nigeria und Südafrika | Kurzfristig (≤ 2 Jahre) |
| 400G-, 800G- und 1,6T-Fabric-Upgrades | +4.2% | Vereinigte Arabische Emirate und Saudi-Arabien, mit aufkommendem Einsatz in Südafrika | Mittelfristig (2–4 Jahre) |
| Sovereign-Cloud- und Datenhaltungs-Deployments | +2.8% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar und der weitere GCC | Mittelfristig (2–4 Jahre) |
| Wachstum bei Unterseekabel-Landepunkten und Rechenzentrum-Interkonnexion | +2.0% | Ägypten, Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika und Nigeria | Mittelfristig (2–4 Jahre) |
| Investitionen in 5G, Cloud und digitale Transformation | +1.5% | GCC-Länder, Südafrika, Nigeria und Ägypten | Langfristig (≥ 4 Jahre) |
| Modernisierung des regionalen energieeffizienten optischen Transports | +1.0% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar und Kuwait | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI-Clustern und Hyperscale-Rechenzentren
KI-fokussierte Rechenzentrum-Programme erzeugen eine direkte Nachfrage nach dichteren optischen Fabrics im Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. KI-Training erfordert häufige Datenaustausche zwischen Beschleunigern, Switches und Speicher, was die Anzahl der Hochgeschwindigkeitsverbindungen im Vergleich zu herkömmlichen Cloud-Workloads erhöht. Dieselbe Entwicklung unterstützt Inter-Campus-Verbindungen, wenn Leistungsgrenzen oder das Standortdesign eine Verteilung der Rechenkapazität auf mehrere Standorte erfordern. Anbieter, die sowohl lokale Fabrics als auch Weitverkehrs-Rechenzentrum-Verbindungen unterstützen können, sind daher für große KI-Campus-Projekte besser positioniert. Diese Nachfrage verleiht dem Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika einen längeren Beschaffungszyklus, da Netzwerkkapazität installiert sein muss, bevor KI-Cluster im vollen Umfang betrieben werden können.
400G-, 800G- und 1,6T-Fabric-Upgrades
Der Wechsel von 400G- zu 800G- und 1,6T-Schnittstellen verändert die Gerätespezifikationen im Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. KI-Racks können 100 kW überschreiten, was den Druck auf die Switching-Kapazität erhöht und Hochgeschwindigkeitsschnittstellen relevanter macht. Broadcom stellte seinen Taurus BCM83640 als optischen PAM-4-DSP mit 400G pro Lane in 3-nm-Technologie vor, der für 1,6T-Transceiver und 102,4T-Switching-Systeme konzipiert ist.[1] Marvell erweiterte zudem sein optisches DSP-Portfolio für 1,6T-Verbindungen, was die Komponentenversorgungsbasis für große KI-Fabric-Deployments stärkt. Diese Upgrades erfordern von Betreibern eine Bewertung von Fasertyp, thermischem Design, Testkapazität und Interoperabilität, bevor sie ein Produktions-Fabric ändern. Der Übergang wird Einrichtungen begünstigen, die für KI-Workloads gebaut werden und Hochgeschwindigkeitsoptiken bereits in der Designphase spezifizieren können.
Sovereign-Cloud- und Datenhaltungs-Deployments
Sovereign-Cloud-Programme schaffen eine separate Nachfragequelle für den Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. Anforderungen an die inländische Datenhaltung, das Schlüsselmanagement und regulatorische Vorgaben können eine dedizierte Cloud-Umgebung anstelle einer gemeinsam genutzten internationalen Region erfordern. Diese Deployments benötigen eigene Server-zu-Switch-, Switch-zu-Switch- und Inter-Campus-Glasfaserverbindungen. Die kommerzielle Einführung von e& Sovereign Launchpad im Jahr 2025 etablierte ein regionales Beispiel für eine Sovereign-Cloud-Umgebung, die von AWS unterstützt wird. Staatliche und regulierte Unternehmens-Workloads können daher neue Kapazitäten unterstützen, selbst wenn die allgemeinen Cloud-Ausgaben uneinheitlich sind. Dieser Treiber ist besonders relevant für Golf-Betreiber, die konforme inländische Plattformen benötigen und gleichzeitig Kapazitäten für KI-Dienste aufbauen.
Wachstum bei Unterseekabel-Landepunkten und Rechenzentrum-Interkonnexion
Entwicklungen bei Unterseekabeln steigern den Wert der hochkapazitiven Rechenzentrum-Interkonnexion im Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. Kabellandestationen benötigen belastbare terrestrische Verbindungen zu Colocation-Standorten und Cloud-Campussen. Das Africa-1-Kabelsystem verbindet Ägypten, Saudi-Arabien und die Vereinigten Arabischen Emirate über eine 10.000-km-Route und unterstützt neue Verkehrsaggregationspunkte in diesen Märkten. Ooredoo und du treiben zudem das Glasfaserprojekt im Golf voran, das darauf abzielt, die Golfmärkte durch ein hochkapazitives regionales System zu verbinden. Solche Verbindungen erhöhen den Bedarf an kohärentem Transport und Hochgeschwindigkeitsschnittstellen zwischen Landestationen und Rechenzentren im Inland. Der Effekt ist am stärksten an Standorten, die Kabelzugang, zuverlässige Stromversorgung und carrier-neutrale Einrichtungen kombinieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzuverlässige Stromversorgung und Anforderungen an Notstromversorgung | -1.5% | Subsaharisches Afrika, insbesondere Nigeria und Südafrika, mit Ausstrahlungseffekten auf Ägypten | Mittelfristig (2–4 Jahre) |
| Hohe Installations-, Qualifizierungs- und Wartungskosten | -1.2% | Afrika und frühe GCC-Märkte | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit, Zölle und lange Qualifizierungszyklen | -0.9% | Beschaffungszentren in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Signalintegrität und thermische Einschränkungen bei 800G und darüber | -0.7% | Hyperscale-KI-Cluster in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzuverlässige Stromversorgung und Anforderungen an Notstromversorgung
Die Zuverlässigkeit der Stromversorgung bleibt eine praktische Einschränkung für die Rechenzentrum-Entwicklung in mehreren afrikanischen Märkten. Betreiber müssen Notstromgeneratoren und Kraftstoff einplanen, wenn die Netzversorgung keinen kontinuierlichen Hochdichte-Betrieb unterstützen kann. Die Internationale Energieagentur erwartet, dass der globale Strombedarf von Rechenzentren bis 2030 mehr als verdoppelt wird, wobei KI eine wesentliche Quelle des zusätzlichen Bedarfs darstellt.[2] Dieser Druck ist schwieriger zu bewältigen, wenn Übertragungs- und lokale Erzeugungssysteme nicht mit der digitalen Infrastruktur mitwachsen. Dies kann neue Einrichtungen verzögern und Betreiber dazu veranlassen, die Portdichte zu begrenzen oder kostspielige optische Upgrades aufzuschieben. Die Stromplanung ist daher Teil der Kaufentscheidung für den Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika und kein separates standortbezogenes Thema.
Hohe Installations-, Qualifizierungs- und Wartungskosten
Hochgeschwindigkeits-Optiksysteme erfordern mehr Aufwand als das bloße Kaufen von Modulen und deren Einsetzen in Switches. Produktkonformitätsprüfungen, Labortests, Firmware-Validierung und Interoperabilitätsprüfungen im Feld können Deployment-Zeitpläne verlängern. Eine neue 800G- oder 1,6T-Plattform kann zudem Upgrades bei Verkabelung, Kühlung und Überwachungssystemen erfordern. Co-verpackte Optiken fügen eine weitere Koordinationsebene hinzu, da Switch-, Optik- und thermisches Design enger miteinander verbunden sind. Diese Anforderungen können für kleinere Colocation-Betreiber schwierig sein, die keine spezialisierten optischen Ingenieurteams unterhalten. Sie könnten etablierte steckbare Plattformen länger nutzen, selbst wenn eine höhere Integration den Stromverbrauch langfristig senken würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Optische Schaltkreis-Switches führen die Produktkategorie mit dem höchsten Wachstum anOptische Transceiver hielten im Jahr 2026 einen Anteil von 42,17 % an der Marktgröße für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. Diese Position spiegelt die große installierte Basis von 100G- und 400G-steckbaren Modulen in Golf- und afrikanischen Einrichtungen wider. Aktive optische Kabel, Kabelbaugruppen, Steckverbinder und Interkonnexionsbaugruppen unterstützen Rack-, Reihen- und strukturierte Verkabelungsanforderungen. Ihre Nachfrage steigt mit der Größe neuer Einrichtungen und der Anzahl der eingesetzten Ports. Optische Schaltkreis-Switches werden bis 2032 voraussichtlich mit einem CAGR von 24,71 % wachsen. Sie können Pfade zwischen Endpunkten ändern, ohne an jedem Schritt konventionelles Paket-Switching einzusetzen. Dies macht sie relevant für KI-Systeme, die flexible Hochbandbreiten-Verbindungen zwischen vielen GPUs benötigen. Marvell und Lumentum demonstrierten optisches Schaltkreis-Switching mit 1,6T-, Coherent-Lite- und 800G-Modulen auf der OFC 2026. Die Demonstration unterstützt die technische Reife dieses Ansatzes für zukünftige KI-Fabrics.
Der Produktmix wird breit bleiben, da keine einzelne Komponentenkategorie jede Verbindung in einem Rechenzentrum bedient. Transceiver werden weiterhin die meisten Switch-Ports unterstützen, da sie austauschbar sind und durch ausgereifte Versorgungskanäle unterstützt werden. Optische Schaltkreis-Switches adressieren eine andere Anforderung, nämlich die schnelle Rekonfiguration über KI-Cluster hinweg. Coherent stellte OCS-optimierte Transceiver vor, die zusätzlichen Einfügedämpfungs-Spielraum für 400G- und 800G-Anwendungen bieten. Dies gibt Betreibern einen Produktpfad für Switch-Architekturen, die eine optische Schaltkreis-Switching-Schicht umfassen. Beschaffungsteams müssen diese Kombinationen dennoch mit ihren ausgewählten Servern, Switches und Netzwerksoftware testen. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika wird daher weiterhin konventionelle Produkte einsetzen, während spezialisierte KI-Projekte fortschrittliche Switching-Designs einführen. Anbieter mit validierten Interoperabilitätsdaten können den Qualifizierungsaufwand für regionale Betreiber reduzieren.

Nach Konnektivitätsarchitektur:
Integrierte Plattformen gewinnen neben steckbaren Optiken an BedeutungKonventionelle steckbare Optiken entfielen im Jahr 2026 auf 78,34 % des Umsatzes. Ihre führende Position ergibt sich aus der Wartungsfreundlichkeit, gut etablierten Versorgungskanälen und der Kompatibilität mit Front-Panel-Switching-Geräten. Betreiber können ein defektes Modul ersetzen, ohne das Switchboard oder das übergeordnete System zu ändern. Lineare steckbare Optiken, Near-Packaged Optics und co-verpackte Optiken adressieren steigende Leistungs- und Bandbreitenanforderungen durch engere Integration. Co-verpackte Optiken werden bis 2032 voraussichtlich mit einem CAGR von 23,87 % wachsen. NVIDIA hat co-verpackte Optiken als Möglichkeit beschrieben, die Energieeffizienz in KI-Fabriknetzwerken zu verbessern. Diese Systeme reduzieren die elektrischen Pfadlängen zwischen Switching-Silizium und optischen Engines. Ihr Einsatz ist am relevantesten für neue Hochdichte-Einrichtungen, die Kühlung und Serviceprozesse von Anfang an planen können.
Die Änderung der Architektur bedeutet nicht, dass steckbare Optiken ihren Installationsbasis-Vorteil schnell verlieren werden. Bestehende Rechenzentren benötigen im Feld austauschbare Teile und vertraute Wartungspraktiken. Ciena stellte im Februar 2026 den Vesta 200 6,4T CPX vor und erklärte, dass die steckbare optische Engine den Stromverbrauch in bestimmten Anwendungen um bis zu 70 % reduzieren kann. Dieses Angebot kann einen Schritt hin zu stärker integrierten optischen Designs ermöglichen, ohne eine vollständige Neugestaltung des Switching-Systems zu erfordern. Near-Packaged-Designs können auch dann in Betracht gezogen werden, wenn Betreiber eine bessere Dichte wünschen, aber mehr Wartungsfreundlichkeit benötigen als ein vollständiges co-verpacktes Design. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika wird wahrscheinlich eine gemischte Architekturbasis haben, da KI-Campusse und ältere Unternehmenseinrichtungen unterschiedliche Anforderungen haben. Anbieterunterstützung, Reparaturverfahren und lokale technische Kompetenz werden beeinflussen, welche Architekturen in die Produktion übergehen. Dies gibt Systemintegratoren eine wichtige Rolle dabei, Betreibern zu helfen, mehrere Technologiegenerationen gleichzeitig zu verwalten.
Nach Datenrate:
Die 1,6-Tbps-Stufe verzeichnet den schnellsten UmsatzzuwachsDie Stufe bis zu 400 Gbps hielt im Jahr 2026 einen Anteil von 53,41 % an der Marktgröße für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. Sie bedient viele bestehende Unternehmens-, Colocation- und Cloud-Einrichtungen, die noch nicht auf dichte KI-Cluster ausgerichtet sind. Diese Systeme verwenden etablierte 100G-, 200G- und 400G-Verbindungen für Leaf-Spine- und Server-Zugangsnetzwerke. Die 800-Gbps-Stufe wird für hochkapazitive Spine-Schichten in Golf-Hyperscale-Projekten zunehmend relevanter. Die 1,6-Tbps-Stufe wird bis 2032 voraussichtlich mit einem CAGR von 22,97 % wachsen. Ihre Einführung ist an eine höhere Switch-ASIC-Kapazität und die Notwendigkeit geknüpft, die Anzahl der für eine bestimmte Fabric-Bandbreite erforderlichen Ports zu reduzieren. Broadcoms 400G-pro-Lane-DSP unterstützt 1,6T-Transceiver-Designs, die sich mit 102,4T-Switches verbinden können. Diese technischen Fortschritte machen die 1,6T-Stufe für Betreiber, die große KI-Cluster planen, praktikabler.
Der regionale Datenraten-Mix wird zwischen fortschrittlichen Golf-Campussen und vielen afrikanischen Unternehmenseinrichtungen unterschiedlich sein. Saudi-Arabien und die Vereinigten Arabischen Emirate werden in neuen KI-orientierten Designs wahrscheinlich 800G- und 1,6T-Schnittstellen spezifizieren. Andere Einrichtungen werden 100G- bis 400G-Infrastruktur beibehalten, wo Workloads und Stromverfügbarkeit keine vollständige Fabric-Änderung rechtfertigen. Produkte oberhalb von 1,6T bleiben innerhalb des Prognosezeitraums eher eine frühe Roadmap-Kategorie als eine breite Deployment-Kategorie. Marvell erklärte, dass sein 1,6T-optisches DSP-Portfolio die nächste Stufe der KI-Rechenzentrum-Konnektivität unterstützt. Diese Produkte schaffen einen Komponentenversorgungspfad für Systeme, die später noch höhere Geschwindigkeiten benötigen werden. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika muss daher zwei Betriebsrealitäten unterstützen: eine, die auf hochgeschwindigkeits-KI-Fabrics ausgerichtet ist, und eine andere, die auf ausgereifte Cloud- und Unternehmensnetzwerke ausgerichtet ist. Anbieter werden für diese Kundengruppen unterschiedliche Vertriebs- und Supportmodelle benötigen.
Nach Reichweite:
Sehr-Kurzstrecken-Verbindungen gewinnen in dichten KI-Racks an BedeutungDie Kategorie 7–100 Meter hielt im Jahr 2026 einen Umsatzanteil von 32,83 %. Sie deckt viele Switch-zu-Server- und Leaf-zu-Spine-Verbindungen innerhalb konventioneller Rechenzentrum-Layouts ab. Die Kategorien 100–500 Meter und über 500 Meter bedienen Campus-Verbindungen und Rechenzentrum-Interkonnexionsanforderungen. Die Kategorie bis zu 3 Meter wird bis 2032 voraussichtlich mit einem CAGR von 24,46 % wachsen. KI-Cluster erhöhen den Bedarf an direkten, latenzarmen Verbindungen innerhalb von GPU-Racks und über benachbarte Geräte hinweg. Aktive optische Kabel und integrierte optische Ansätze konkurrieren in diesem Entfernungsbereich. Ihre geringere Reichweite mindert ihre Bedeutung nicht, da die Anzahl der Kurzstreckenverbindungen in einem dichten Cluster sehr hoch sein kann. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika gewinnt daher sowohl durch kurze interne Verbindungen als auch durch längere Campus-Verbindungen an Nachfrage.
Sehr-Kurzstrecken-Produkte werden durch einen anderen Zyklus als herkömmliche strukturierte Verkabelung beschafft. Sie sind oft an GPU-Server-Bestellungen, Rack-Layouts und Switch-Entscheidungen gebunden. Diese Beziehung bedeutet, dass Server-Anbieter, Chip-Lieferanten und Netzwerkgeräte-Anbieter die optische Auswahl beeinflussen können. Ein Wechsel von Kupferverbindungen zu optischen Verbindungen kann die Reichweite verbessern und höhere Bandbreite unterstützen, wenn die Rack-Dichte steigt. Es erfordert auch, dass Teams Steckverbinder-Reinigung, Biegeradien, Tests und Ersatzteilbestand in einem viel größeren Maßstab verwalten. Für größere Entfernungen werden Rechenzentrum-Betreiber weiterhin Einmodenfaser und kohärenten Transport einsetzen, wenn die Verbindung über eine Gerätereihe oder ein Campus-Gebäude hinausgeht. Kabellandestationen und Sovereign-Cloud-Standorte bieten einen separaten Bedarf für Weitstrecken-Rechenzentrum-Interkonnexion. Diese Reichweitenvielfalt bedeutet, dass Produktanbieter ein Portfolio anbieten müssen und nicht nur ein einzelnes Hochgeschwindigkeitsmodul. Sie gibt dem Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika auch mehrere Nachfragepfade, da Einrichtungsdesigns vielfältiger werden.
Nach Anwendung:
GPU-zu-GPU-Verbindungen verzeichnen die höchste Wachstumsrate bei AnwendungenSwitch-zu-Switch-Konnektivität hielt im Jahr 2026 einen Umsatzanteil von 26,19 %. Dies spiegelt das Volumen der Spine- und Leaf-Verbindungen wider, die in Hyperscale- und Colocation-Einrichtungen erforderlich sind. Server-zu-Switch-Verbindungen bleiben eine große Anwendung, da jeder Rechenserver Netzwerkzugang benötigt. Speicherkonnektivität unterstützt datenintensive Unternehmens- und Cloud-Umgebungen. Rechenzentrum-Interkonnexion wird wichtiger, wenn Sovereign-Cloud-Kapazität über mehrere Standorte verteilt ist. GPU-zu-GPU-Konnektivität wird bis 2032 voraussichtlich mit einem CAGR von 23,37 % wachsen. KI-Trainingscluster benötigen direkte Hochgeschwindigkeitskommunikation zwischen Beschleunigern, die sich von herkömmlichen Server-Verkehrsmustern unterscheidet. Ayar Labs stellte ein optisches UCIe-Chiplet für KI-Scale-Up-Architekturen vor, mit 8 Tbps Bandbreite für GPU-zu-GPU-Verbindungen.
GPU-zu-GPU-Designs erfordern sehr geringe Latenz und können die Anzahl der optischen Verbindungen pro Cluster erhöhen. Dies schafft eine besondere Chance im Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika, da regionale KI-Campusse über grundlegende Cloud-Kapazität hinausgehen. GPU-zu-Switch-Verbindungen werden ebenfalls zunehmen, da größere KI-Cluster mehr Switching-Kapazität rund um jede Gruppe von Beschleunigern benötigen. Switch-zu-Switch-Verbindungen bleiben unverzichtbar, da sie das übergeordnete Fabric verbinden und den Datenverkehr zwischen Rechenkapazität, Speicher und externen Diensten unterstützen. DCI-Verbindungen werden von Sovereign-Cloud-Architekturen profitieren, die konforme Workloads über mehrere Standorte verteilen. Diese Anwendungsfälle benötigen unterschiedliche optische Leistungspegel, Reichweitenspezifikationen und Managementsysteme. Netzwerkteams müssen das Anwendungs-Fabric als integriertes Ganzes planen, anstatt Konnektivität für jede Schicht separat zu beschaffen. Der daraus resultierende Beschaffungsprozess wird Interoperabilitätstests und Referenzdesigns einen höheren Stellenwert einräumen. Er wird auch Anbieter bevorzugen, die Leistung über Server-, Switch- und Transportschichten hinweg nachweisen können.
Nach Netzwerkarchitektur:
Scale-Up fügt der installierten Scale-Out-Basis ein dediziertes KI-Fabric hinzuScale-Out hielt im Jahr 2026 einen Umsatzanteil von 70,87 %. Es repräsentiert die gängige Ethernet-Spine-Leaf-Architektur, die zur Verteilung allgemeiner Cloud-, Speicher- und Unternehmens-Workloads verwendet wird. Seine große Basis spiegelt die installierten Einrichtungen der Region wider und nicht ein mangelndes Interesse an KI-Fabrics. Scale-Up-Architektur wird bis 2032 voraussichtlich mit einem CAGR von 24,12 % wachsen. KI-Training erfordert eine enge Kommunikation zwischen GPUs, die als eng verbundene Gruppe arbeiten. Diese Anforderung kann durch ein konventionelles Scale-Out-Fabric allein schwer zu erfüllen sein. Scale-Up-Netzwerke verwenden zweckgebundene Interkonnexionsansätze, um dichte Beschleunigerkommunikation zu unterstützen. Sie werden wahrscheinlich zu einem Kernbestandteil neu gebauter KI-Rechenzentren am Golf werden.
Die meisten großen Betreiber werden Scale-Up- und Scale-Out-Architekturen gemeinsam einsetzen, anstatt nur ein Modell zu wählen. Scale-Out-Netzwerke können weiterhin allgemeinen Cloud-Datenverkehr, Speicher und benutzerorientierte Anwendungen bedienen. Scale-Up-Netzwerke können das spezifische Verkehrsmuster von Trainings- und Inferenz-Clustern unterstützen. Dieser Ansatz unterstützt die Notwendigkeit, KI-Campusse, nationale Cloud-Standorte und Edge-Standorte zu verbinden. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika kann daher von parallelen Investitionen in beide Architekturtypen profitieren. Anbieter sollten Scale-Up nicht als direkten Ersatz für alle bestehenden Netzwerkgeräte darstellen. Stattdessen müssen sie Betreibern helfen, separate Fabrics zu verbinden und dabei konsistente Transparenz, Sicherheit und Betrieb aufrechtzuerhalten. Die Fähigkeit, diese kombinierte Umgebung zu verwalten, könnte zu einem wichtigen Faktor bei der Anbieterauswahl werden.
Nach Rechenzentrumstyp:
Hyperscale-Einrichtungen führen sowohl bei aktuellem Umfang als auch beim WachstumHyperscale-Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 39,21 %. Sie werden bis 2032 auch voraussichtlich mit einem CAGR von 23,61 % wachsen. Dies ist der einzige Segmentierungstyp, bei dem dieselbe Kategorie sowohl beim aktuellen Anteil als auch beim zukünftigen Wachstum führt. Golf-Hyperscale-Projekte errichten große Greenfield-Einrichtungen, die für Cloud- und KI-Workloads konzipiert sind. Solche Einrichtungen können 800G- und 1,6T-Fabrics bereits in ihren ursprünglichen Designs integrieren. Colocation-Standorte expandieren ebenfalls, um Hyperscaler und Unternehmen zu bedienen, die carrier-neutrale Kapazität benötigen. Unternehmensrechenzentren bleiben für Finanzdienstleistungen und andere regulierte Sektoren mit sensiblen Workloads relevant. Edge- und Mikro-Rechenzentren sind kleiner, können aber lokale Verarbeitung unterstützen, wo der metropolitane Backhaul begrenzt ist.
Der Typ der Einrichtung verändert den Beschaffungsprozess für Optiken. Hyperscale-Betreiber qualifizieren Produkte oft direkt und erteilen große Aufträge, sobald ein Design genehmigt ist. Colocation-Anbieter müssen mehrere Mieter mit unterschiedlichen Geschwindigkeits-, Sicherheits- und Verbindungsanforderungen unterstützen. Unternehmensstandorte können Zuverlässigkeit, Wartungseinfachheit und schrittweise Upgrades gegenüber der neuesten Schnittstellengeschwindigkeit priorisieren. Edge-Standorte benötigen kompakte Geräte und effiziente Verbindungen, da Platz und Strom begrenzt sind. ISO/IEC 22237 und ASHRAE-Leitlinien helfen dabei, Rechenzentrum-Designentscheidungen zu gestalten, die Leistungsdichte und Gerätebedingungen beeinflussen.[3] Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika muss diese unterschiedlichen Betriebsmodelle bedienen, ohne davon auszugehen, dass alle Standorte zur gleichen Zeit zur gleichen Technologie wechseln werden. Anbieter, die kompatible Produkte über verschiedene Einrichtungstypen hinweg anbieten, können Beziehungen aufrechterhalten, wenn Kunden von Unternehmensstandorten zu Colocation- oder Hyperscale-Kapazität expandieren.
Geografische Analyse
Markt für optische Konnektivität in Rechenzentren in Saudi-Arabien und den Vereinigten Arabischen Emiraten
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 28,53 % am regionalen Umsatz und war damit das größte nationale Segment im Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika. AWS hat sich verpflichtet, bis 2030 mehr als 5,3 Milliarden USD in Saudi-Arabien zu investieren, um die Cloud-Infrastruktur im Land auszubauen.[4] Die Vereinigten Arabischen Emirate sind ein regionaler Technologieführer im Bereich hochgeschwindiger kohärenter Optik und fortschrittlicher KI-Einrichtungen. e& UAE hat Cienas WaveLogic 6 Extreme 1,6 Tb/s kohärente Optik für sein DWDM-Netz eingesetzt und unterstützt damit Hyperscaler, Neoscaler und Rechenzentrumsbetreiber.
Markt für optische Konnektivität in Rechenzentren in Südafrika und Nigeria
Südafrika bleibt der ausgereifteste Rechenzentrums-Hub in Subsahara-Afrika. MTN gab eine Partnerschaft bekannt, um über Africa Data Hub Holding Limited 150 MW KI-fähige Rechenzentrumskapazität in Südafrika und Nigeria zu entwickeln. Nigeria verfügt über eine große digitale Kundenbasis, muss jedoch anhaltende Strom- und Backhaul-Engpässe bewältigen. Die Afrikanische Entwicklungsbank genehmigte ein Darlehen in Höhe von 200 Millionen USD für Nigerias Projekt Bridge Glasfaserprogramm, das darauf abzielt, das nationale Glasfaser-Backbone auszubauen. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika wird sich in Afrika ungleichmäßig entwickeln, da der Glasfaserzugang und eine zuverlässige Stromversorgung je nach Stadt und Land stark variieren.
Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika (MEA)
Für Ägypten wird bis 2032 eine CAGR von 25,19 % prognostiziert, die schnellste nationale Wachstumsrate in der Region. Das Africa-1-System verfügt über Landepunkte in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten und stärkt damit Ägyptens Rolle im regionalen Datenverkehrsaustausch. Vodafone Business, Elsewedy Electric und Cassava Technologies kündigten ein Rechenzentrumsprojekt in Ägypten mit einer anfänglichen Kapazität von 20 MW und einer geplanten Erweiterung auf 200 MW an. Katar, Kuwait, Oman, Kenia und Marokko bieten weitere Möglichkeiten, da sich Sovereign-Cloud-, regionale Glasfaser- und Kabelprojekte weiterentwickeln.
Wettbewerbslandschaft
Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika verfügt über eine mäßig konsolidierte Komponentenschicht und eine breitere Gruppe von Anbietern in den Bereichen Verkabelung, Steckverbinder und Integration. Coherent, Lumentum, Marvell und Broadcom liefern wichtige optische Komponenten und DSP-Plattformen für Hochgeschwindigkeitssysteme. Corning, Sumitomo Electric Industries, FURUKAWA ELECTRIC CO., LTD., Amphenol Corporation, TE Connectivity plc und Molex LLC bedienen Kabel-, Faser-, Steckverbinder- und Baugruppenbedarf. Nokia und Ciena sind wichtig im Bereich kohärenter Transport und optische Netzwerksteuerung für Carrier- und Rechenzentrum-Interkonnexionsprojekte. Importbeschränkungen und längere Qualifizierungszyklen können die Anbieterauswahl verändern, insbesondere für Projekte, die zertifizierte 800G- und 1,6T-Geräte benötigen.
Die Produktstrategie verlagert sich von einzelnen Modulen hin zu interoperablen Systemdesigns. Coherent brachte im September 2026 PhotonLink auf den Markt und vereinte co-verpackte Optiken, Near-Packaged Optics, steckbare Transceiver und optisches Schaltkreis-Switching in einer einheitlichen Plattform. Marvell präsentierte auf der ECOC 2026 Demonstrationen von 2-nm-Optiktechnologie, die optische PAM4- und kohärente Schnittstellen für KI-Infrastruktur abdecken. Ciena brachte ebenfalls seinen Vesta 200 CPX auf den Markt, um die KI-Leistungsanforderungen von Rechenzentren zu adressieren.
Cisco Systems, Inc. und NVIDIA kündigten im Oktober 2026 ein ultradichtes Small-Form-Factor-Pluggable-Modul an, das auf 400 Gb/s pro Lane und 12,8 Tbps Kapazität in einem OSFP-großen Formfaktor ausgelegt ist. Die Zusammenarbeit umfasst TE Connectivity plc und Amphenol Corporation für Steckverbinder und Gehäuse. Arista Networks, Inc. kündigte im März 2026 seine XPO-Hochdichte-Flüssigkeitsgekühlte-Pluggable-Optiken-Plattform mit 12,8-Tbps-Modulen und 204,8-Tbps-Rack-Unit-Dichte an. Diese Schritte zeigen, dass Switching-, Optik- und physische Interkonnexions-Anbieter früher im Designprozess koordinieren. Der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika wird Anbieter benötigen, die diese Plattformen mit den betrieblichen Anforderungen von Golf-KI-Campussen und afrikanischen Colocation-Standorten in Einklang bringen können.
Branchenführer im Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika
-
Coherent Corp.
-
Broadcom Inc.
-
Nokia Corporation
-
Ciena Corporation
-
Lumentum Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Coherent Corp.
- Cisco Systems, Inc.
- Broadcom Inc.
- Nokia Corporation
- Ciena Corporation
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex LLC
- Corning Incorporated
- CommScope Holding Company, Inc.
- Sumitomo Electric Industries, Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- Huawei Technologies Co., Ltd.
- Arista Networks, Inc.
- InnoLight Technology Corporation
- Accelink Technologies Co., Ltd.
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
Neueste Industrielle Entwicklungen in Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika
- August 2026: MTN bestätigte eine strategische Partnerschaft mit einer in den Vereinigten Arabischen Emiraten ansässigen Rechenzentrum-Investitionsplattform zur gemeinsamen Entwicklung von 150 MW KI-fähiger Rechenzentrum-Kapazität in Südafrika und Nigeria über Africa Data Hub Holding Limited, was ein bedeutendes Engagement für die Nachfrage nach optischer Konnektivitätsinfrastruktur für KI im subsaharischen Afrika darstellt.
- Juli 2026: Die Afrikanische Entwicklungsbank genehmigte ein Darlehen in Höhe von 200 Millionen USD für Nigerias Glasfaserausbau im Rahmen von Project Bridge, der darauf abzielt, das nationale Glasfaser-Backbone des Landes zu erweitern. Eine breitere Glasfaserabdeckung ermöglicht direkt die Nachfrage nach optischer Konnektivität auf der Rechenzentrum-Ebene, indem sie die Backhaul-Wirtschaftlichkeit für Betreiber in Lagos und anderen Handelszentren verbessert.
- Oktober 2025: e& UAE und Huawei richteten das erste Optical Innovation Centre für KI-Netzwerke der Region in den Vereinigten Arabischen Emiraten ein und erprobten erfolgreich Hohlkernfaser für DCI bei 128 Tbps pro Faser mit einem um ein Drittel geringeren Latenz pro Kilometer – eine Technologiedemonstration mit direkten Auswirkungen auf ultralatenzarme KI-Campus-Interkonnexionen in Abu Dhabi und Dubai.
- September 2025: e& UAE setzte Cienas rekonfigurierbares Leitungssystem und die Waveserver-Plattform mit WaveLogic 6 Extreme 1,6-Tb/s-kohärenten Optiken für ein zukunftssicheres DWDM-Netzwerk ein, das Hyperscaler, Neoscaler und Rechenzentrum-Betreiber in den Vereinigten Arabischen Emiraten bedient.
Berichtsumfang für den Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika
Die optische Konnektivität in Rechenzentren im Nahen Osten und Afrika bezieht sich auf Hochgeschwindigkeits-Glasfaserkomponenten, Kabel und Transceiver, die entwickelt wurden, um eine hochbandbreite, latenzarme Datenübertragung innerhalb von und zwischen Rechenzentren in der Region zu ermöglichen.
Der Bericht über den Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Produkttyp (optische Transceiver, aktive optische Kabel, Glasfaser-Kabelbaugruppen, optische Steckverbinder, optische Interkonnexionsbaugruppen und optische Schaltkreis-Switches), Konnektivitätsarchitektur (konventionelle steckbare Optiken, lineare steckbare Optiken (LPO/LRO), Near-Packaged Optics (NPO) und co-verpackte Optiken (CPO)), Datenrate (bis zu 400 Gbps, 800 Gbps, 1,6 Tbps und über 1,6 Tbps), Reichweite (bis zu 3 Meter, 3–5 Meter, 5–7 Meter, 7–100 Meter, 100–500 Meter und über 500 Meter), Anwendung (GPU-zu-Switch, GPU-zu-GPU, Switch-zu-Switch, Server-zu-Switch, Speicherkonnektivität und Rechenzentrum-Interkonnexion), Netzwerkarchitektur (Scale-Up und Scale-Out), Rechenzentrumstyp (Hyperscale, Colocation, Unternehmen sowie Edge- und Mikro-Rechenzentren) und Land (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria, Ägypten und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische Transceiver |
| Aktive optische Kabel |
| Glasfaser-Kabelbaugruppen |
| Optische Steckverbinder |
| Optische Interkonnexionsbaugruppen |
| Optische Schaltkreis-Switches |
| Konventionelle steckbare Optiken |
| Lineare steckbare Optiken (LPO/LRO) |
| Near-Packaged Optics (NPO) |
| Co-verpackte Optiken (CPO) |
| Bis zu 400 Gbps |
| 800 Gbps |
| 1,6 Tbps |
| Über 1,6 Tbps |
| Bis zu 3 Meter |
| 3–5 Meter |
| 5–7 Meter |
| 7–100 Meter |
| 100–500 Meter |
| Über 500 Meter |
| GPU-zu-Switch |
| GPU-zu-GPU |
| Switch-zu-Switch |
| Server-zu-Switch |
| Speicherkonnektivität |
| Rechenzentrum-Interkonnexion |
| Scale-Up |
| Scale-Out |
| Hyperscale |
| Colocation |
| Unternehmen |
| Edge- und Mikro-Rechenzentren |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Nigeria |
| Ägypten |
| Rest des Nahen Ostens und Afrikas |
| Nach Produkttyp | Optische Transceiver |
| Aktive optische Kabel | |
| Glasfaser-Kabelbaugruppen | |
| Optische Steckverbinder | |
| Optische Interkonnexionsbaugruppen | |
| Optische Schaltkreis-Switches | |
| Nach Konnektivitätsarchitektur | Konventionelle steckbare Optiken |
| Lineare steckbare Optiken (LPO/LRO) | |
| Near-Packaged Optics (NPO) | |
| Co-verpackte Optiken (CPO) | |
| Nach Datenrate | Bis zu 400 Gbps |
| 800 Gbps | |
| 1,6 Tbps | |
| Über 1,6 Tbps | |
| Nach Reichweite | Bis zu 3 Meter |
| 3–5 Meter | |
| 5–7 Meter | |
| 7–100 Meter | |
| 100–500 Meter | |
| Über 500 Meter | |
| Nach Anwendung | GPU-zu-Switch |
| GPU-zu-GPU | |
| Switch-zu-Switch | |
| Server-zu-Switch | |
| Speicherkonnektivität | |
| Rechenzentrum-Interkonnexion | |
| Nach Netzwerkarchitektur | Scale-Up |
| Scale-Out | |
| Nach Rechenzentrumstyp | Hyperscale |
| Colocation | |
| Unternehmen | |
| Edge- und Mikro-Rechenzentren | |
| Nach Land | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Konnektivität in Rechenzentren im Nahen Osten und Afrika?
Der Markt wird voraussichtlich von 2,58 Milliarden USD im Jahr 2026 und 3,04 Milliarden USD im Jahr 2027 auf 6,70 Milliarden USD bis 2032 bei einem CAGR von 17,12 % wachsen.
Was treibt die Nachfrage nach optischer Konnektivität in Rechenzentren im Nahen Osten und Afrika an?
KI-Cluster, Sovereign-Cloud-Kapazität, schnellere 800G- und 1,6T-Fabrics sowie durch Unterseekabel verknüpfte Rechenzentrum-Interkonnexion sind die wichtigsten Nachfragefaktoren.
Welche Produktkategorie hat den größten Anteil im Jahr 2026?
Optische Transceiver führen mit 42,17 % des Umsatzes im Jahr 2026, während optische Schaltkreis-Switches den höchsten prognostizierten CAGR von 24,71 % aufweisen.
Welches Land führt die regionale Nachfrage nach optischen Rechenzentrum-Verbindungen an?
Saudi-Arabien hält mit 28,53 % im Jahr 2026 den größten Länderanteil, unterstützt durch Cloud-, KI- und Rechenzentrum-Investitionen.
Welches Land wird bis 2032 voraussichtlich am schnellsten wachsen?
Ägypten wird voraussichtlich mit einem CAGR von 25,19 % wachsen, unterstützt durch seine Rolle bei Unterseekabeln und neue Rechenzentrum-Kapazitätspläne.
Warum werden 800G- und 1,6T-optische Schnittstellen wichtig?
Diese Schnittstellen unterstützen die höheren Port-Kapazitäts- und Niedriglatenz-Anforderungen dichter GPU-Cluster und großer KI-Rechenzentrum-Fabrics.