
中東・アフリカ データセンター光接続市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.58 十億米ドル |
| 市場規模 (2027) | 3.04 十億米ドル |
| 市場規模 (2032) | 6.70 十億米ドル |
| 成長率 (2027 - 2032) | 17.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター光接続市場分析
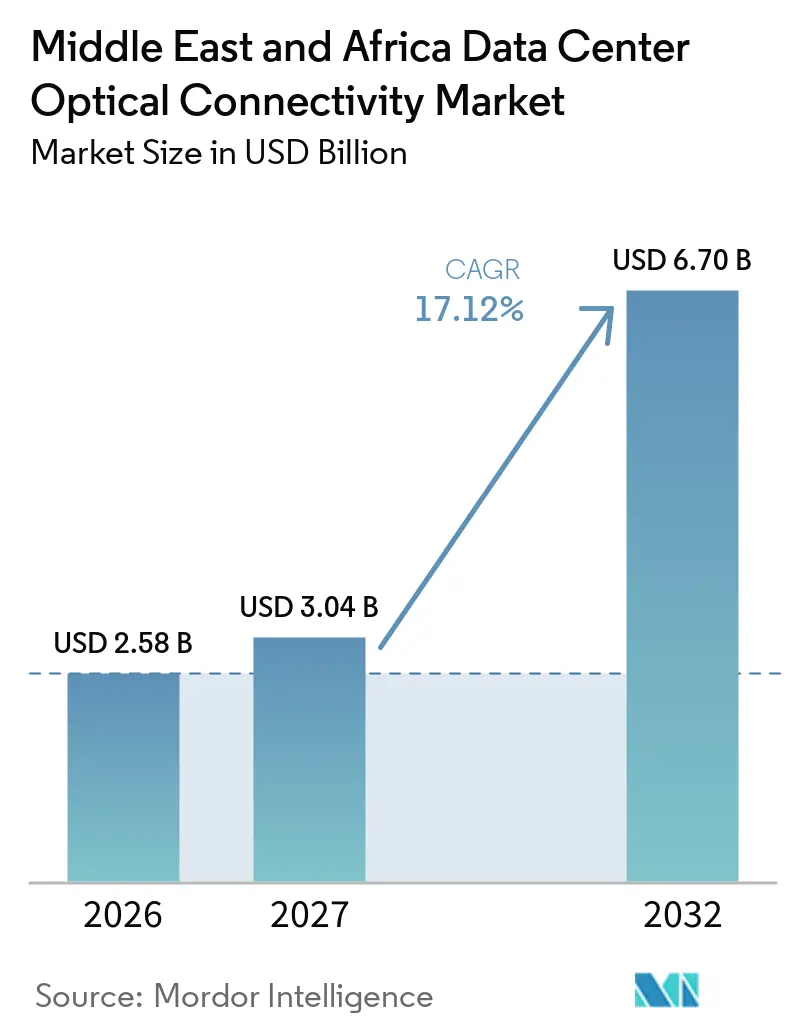
中東・アフリカ データセンター光接続市場規模は、2026年の2.58 ビリオン 米ドルから2027年には3.04 ビリオン 米ドルに成長し、2027年から2032年にかけて17.12%のCAGRで2032年までに6.70 ビリオン 米ドルに達すると予測されています。
中東・アフリカ データセンター光接続市場は、AIデータセンタープロジェクト、ソブリンクラウドプログラム、および高速データセンターファブリックへの需要によって形成されています。サウジアラビアとアラブ首長国連邦は、大規模なAIおよびクラウドキャパシティ計画を通じてペースを設定しています。オペレーターはまた、GPUクラスターがより高密度なリンクと低レイテンシーを必要とするため、800Gおよび1.6T接続への準備を進めています。新たな海底ケーブルの陸揚げにより、エジプト、湾岸、および主要なアフリカのハブ近辺でのデータセンター相互接続の事業性が向上しています。電力の信頼性、製品認定、およびコンポーネント調達が、計画中のキャパシティがどれだけ迅速に稼働するかを左右します。
主要レポートのポイント
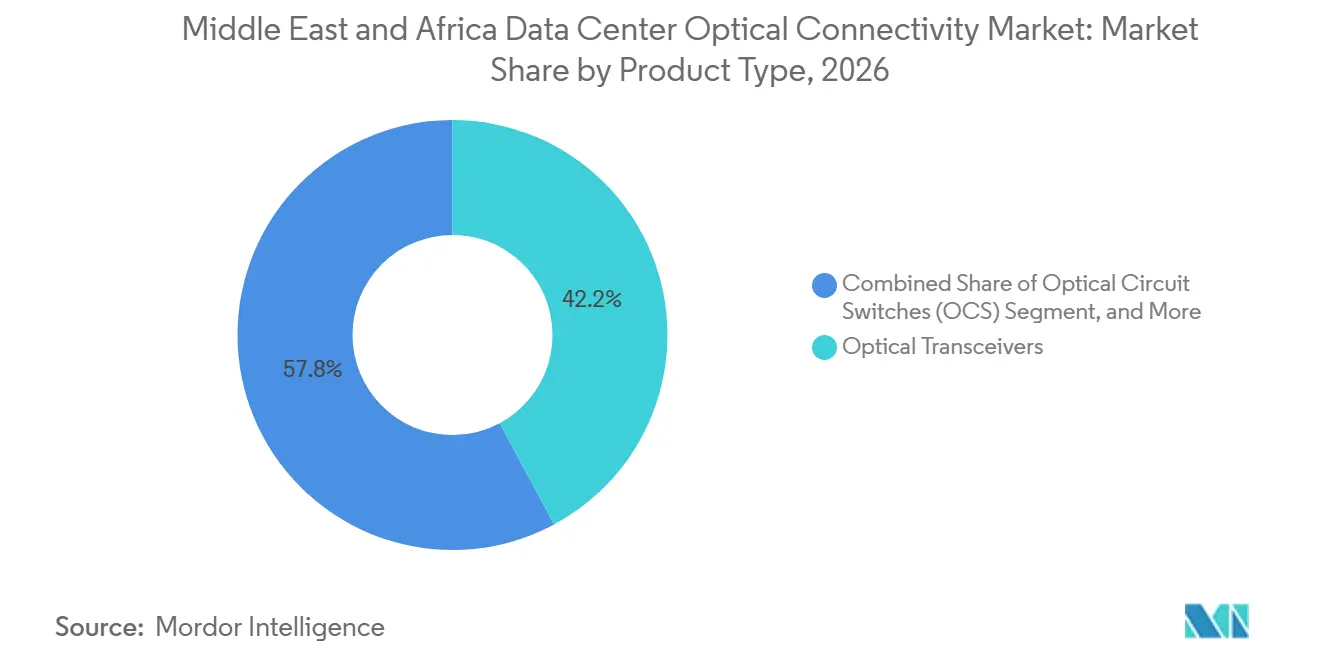
- 製品タイプ別では、光トランシーバーが2026年の中東・アフリカ データセンター光接続市場シェアの42.17%を占め、光回路スイッチは2032年までに24.71%のCAGRで拡大すると予測されています。
- 接続アーキテクチャ別では、従来型プラガブル光学が2026年の収益の78.34%を占め、コパッケージド光学は2032年までに23.87%のCAGRで拡大すると予測されています。
- データレート別では、400 Gbps以下の層が2026年の収益の53.41%を占め、1.6 Tbps層は2032年までに22.97%のCAGRで拡大すると予測されています。
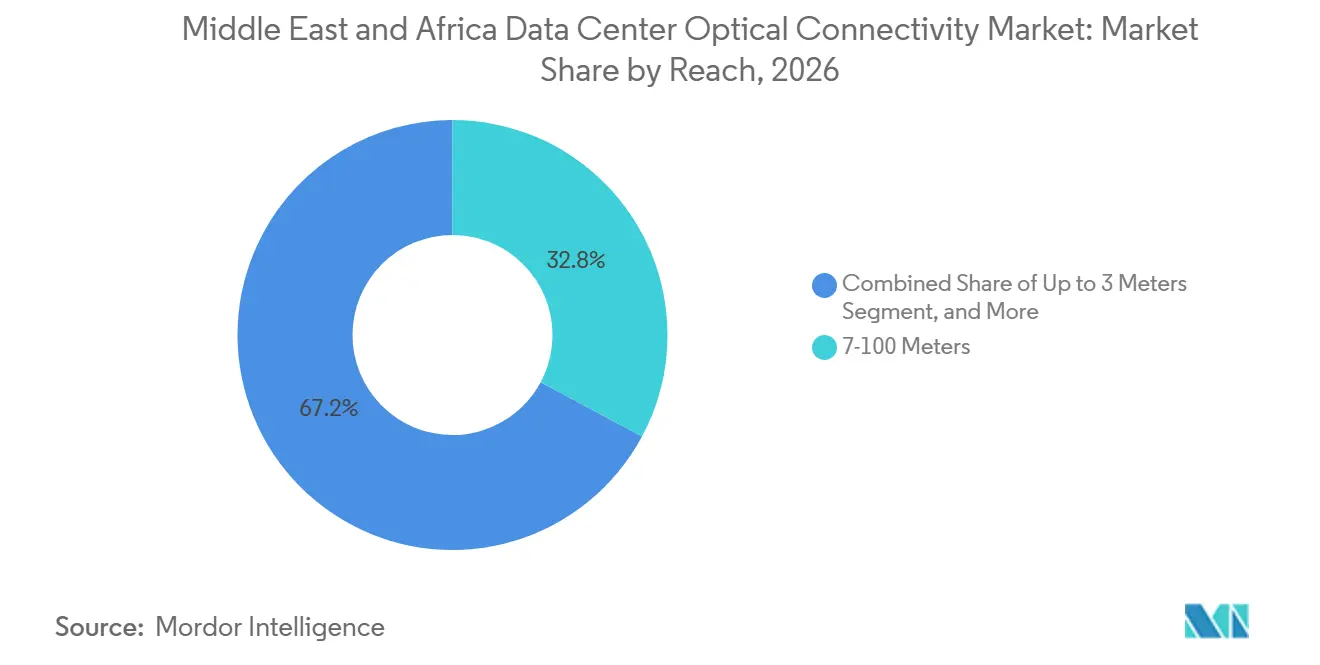
- 到達距離別では、7~100メートルカテゴリーが2026年の収益の32.83%を占め、3メートル以下カテゴリーは2032年までに24.46%のCAGRで拡大すると予測されています。
- アプリケーション別では、スイッチ間接続が2026年の収益の26.19%を占め、GPU間接続は2032年までに23.37%のCAGRで拡大すると予測されています。
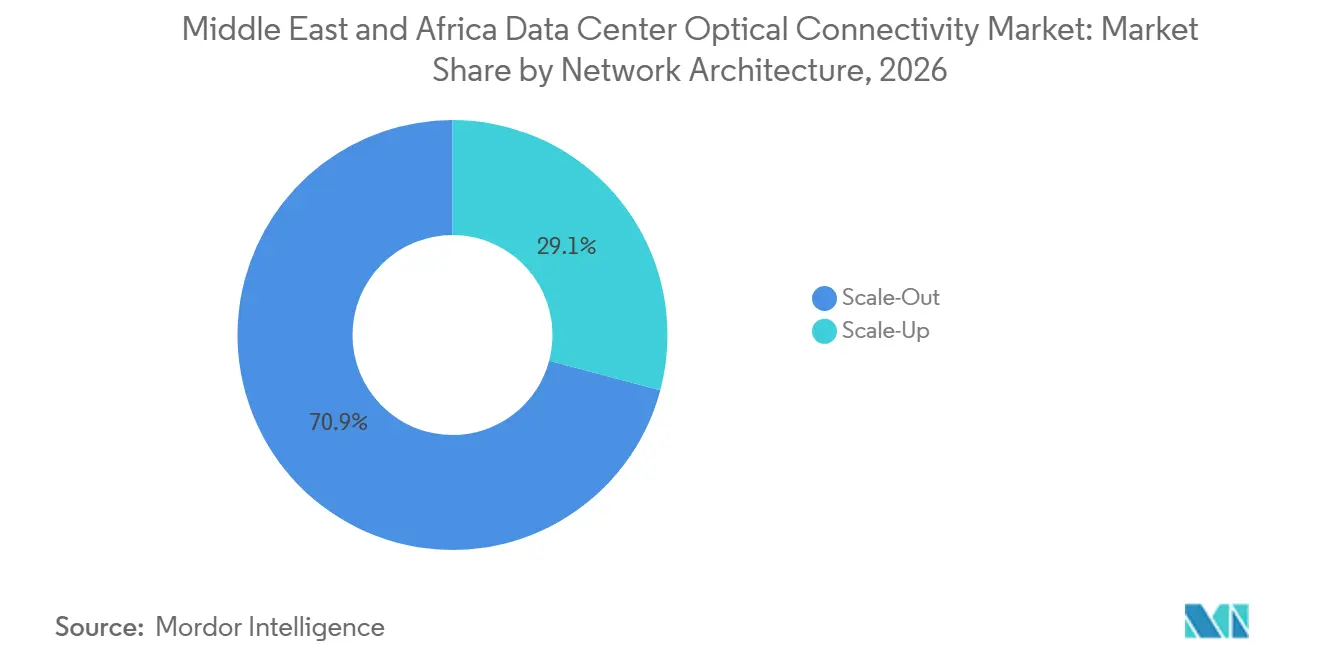
- ネットワークアーキテクチャ別では、スケールアウトが2026年の収益の70.87%を占め、スケールアップは2032年までに24.12%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、ハイパースケールデータセンターが2026年の中東・アフリカ データセンター光接続市場シェアの39.21%を占め、2032年までに23.61%のCAGRで拡大すると予測されています。
- 国別では、サウジアラビアが2026年の収益の28.53%を占め、エジプトは2032年までに25.19%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIクラスターおよびハイパースケールデータセンターの拡大 | +5.5% | サウジアラビア、アラブ首長国連邦、エジプト、ナイジェリア、南アフリカへの波及 | 短期(2年以内) |
| 400G、800G、および1.6Tファブリックのアップグレード | +4.2% | アラブ首長国連邦およびサウジアラビア、南アフリカでの新興利用 | 中期(2~4年) |
| ソブリンクラウドおよびデータレジデンシーの展開 | +2.8% | アラブ首長国連邦、サウジアラビア、カタール、およびGCC全域 | 中期(2~4年) |
| 海底ケーブル陸揚げおよびデータセンター相互接続の成長 | +2.0% | エジプト、アラブ首長国連邦、サウジアラビア、南アフリカ、ナイジェリア | 中期(2~4年) |
| 5G、クラウド、およびデジタルトランスフォーメーション投資 | +1.5% | GCC諸国、南アフリカ、ナイジェリア、エジプト | 長期(4年以上) |
| 地域エネルギー効率光トランスポートの近代化 | +1.0% | アラブ首長国連邦、サウジアラビア、カタール、クウェート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIクラスターおよびハイパースケールデータセンターの拡大
AI重点のデータセンタープログラムは、中東・アフリカ データセンター光接続市場全体でより高密度な光ファブリックへの直接的な需要を生み出しています。AIトレーニングはアクセラレーター、スイッチ、ストレージ間で頻繁なデータ交換を必要とし、従来のクラウドワークロードと比較して高速リンクの数が増加します。同じ変化は、電力制限やサイト設計によってコンピューティングを複数の場所に分散させる必要がある場合に、キャンパス間接続もサポートします。ローカルファブリックと長距離データセンターリンクの両方をサポートできるベンダーは、大規模なAIキャンパスプロジェクトにおいてより有利な立場にあります。この需要により、中東・アフリカ データセンター光接続市場の調達サイクルが長くなります。なぜなら、AIクラスターが本格稼働する前にネットワークキャパシティを設置する必要があるからです。
400G、800G、および1.6Tファブリックのアップグレード
400Gから800Gおよび1.6Tインターフェースへの移行は、中東・アフリカ データセンター光接続市場における機器仕様を変えています。AIラックは100 kWを超える場合があり、スイッチングキャパシティに圧力をかけ、高速インターフェースの関連性を高めます。Broadcom Inc.は、1.6Tトランシーバーおよび102.4Tスイッチングシステム向けに設計された3 nmの400Gレーン光PAM-4 DSPとして、Taurus BCM83640を発表しました。[1] Marvell Technology, Inc.もまた、1.6Tリンク向けの光DSPポートフォリオを拡充し、大規模AIファブリック展開のためのコンポーネント供給基盤を強化しました。これらのアップグレードにより、オペレーターは本番ファブリックを変更する前に、ファイバータイプ、熱設計、テストキャパシティ、および相互運用性を評価する必要があります。この移行は、AIワークロード向けに構築され、設計段階で高速光学を指定できる施設に有利に働くでしょう。
ソブリンクラウドおよびデータレジデンシーの展開
ソブリンクラウドプログラムは、中東・アフリカ データセンター光接続市場に対して独立した需要源を生み出しています。国内データレジデンシー、鍵管理、および規制要件により、共有国際リージョンではなく専用クラウド環境が必要になる場合があります。これらの展開には、独自のサーバー間、スイッチ間、およびキャンパス間光接続が必要です。2025年のe& Sovereign Launchpadの商業ローンチにより、AWSが支援するソブリンクラウド環境の地域的な事例が確立されました。政府および規制対象の企業ワークロードは、一般的なクラウド支出が不均一な場合でも新たなキャパシティをサポートできます。このドライバーは、AIサービスのキャパシティを構築しながら準拠した国内プラットフォームを必要とする湾岸オペレーターに特に関連しています。
海底ケーブル陸揚げおよびデータセンター相互接続の成長
海底ケーブルの開発は、中東・アフリカ データセンター光接続市場における高キャパシティのデータセンター相互接続の価値を高めています。ケーブル陸揚げ局は、コロケーションサイトおよびクラウドキャンパスへの堅牢な陸上リンクを必要とします。Africa-1ケーブルシステムは、10,000 kmのルートでエジプト、サウジアラビア、アラブ首長国連邦を接続し、これらの市場における新たなトラフィック集約ポイントをサポートしています。Ooredooとduはまた、高キャパシティの地域システムを通じて湾岸市場を接続することを目的としたFiber in the Gulfケーブルプロジェクトを推進しています。このようなリンクにより、陸揚げサイトと内陸データセンター間のコヒーレントトランスポートおよび高速インターフェースの必要性が高まります。この効果は、ケーブルアクセス、信頼性の高い電力、およびキャリアニュートラル施設を組み合わせられる場所で最も強く現れます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 不安定な電力とバックアップエネルギー要件 | -1.5% | サブサハラアフリカ、特にナイジェリアと南アフリカ、エジプトへの波及 | 中期(2~4年) |
| 高い設置・認定・保守コスト | -1.2% | アフリカおよび初期段階のGCC市場 | 中期(2~4年) |
| 輸入依存、関税、および長い認定サイクル | -0.9% | アラブ首長国連邦およびサウジアラビアの調達ハブ | 中期(2~4年) |
| 800G以上での信号完全性と熱制約 | -0.7% | アラブ首長国連邦およびサウジアラビアのハイパースケールAIクラスター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
不安定な電力とバックアップエネルギー要件
電力の信頼性は、いくつかのアフリカ市場におけるデータセンター開発に対する実際的な制約として残っています。オペレーターは、グリッドサービスが継続的な高密度コンピューティングをサポートできない場合、バックアップ発電と燃料の予算を確保する必要があります。国際エネルギー機関は、AIが追加需要の主要な源となり、世界のデータセンター電力需要が2030年までに2倍以上になると予測しています。[2] この圧力は、送電システムと地域発電がデジタルインフラとともに拡大しない場所では管理がより困難です。新施設の遅延を招き、オペレーターがポート密度を制限したり、高コストの光学アップグレードを延期したりする可能性があります。したがって、電力計画は、サイトレベルの独立した問題ではなく、中東・アフリカ データセンター光接続市場の購買決定の一部となっています。
高い設置・認定・保守コスト
高速光学システムは、モジュールを購入してスイッチに挿入するだけでは済みません。製品適合性レビュー、ラボテスト、ファームウェア検証、およびフィールド相互運用性チェックにより、展開スケジュールが長くなる場合があります。新しい800Gまたは1.6Tプラットフォームでは、ケーブリング、冷却、および監視システムのアップグレードも必要になる場合があります。コパッケージド光学は、スイッチ、光学、および熱設計がより密接に連携しているため、さらなる調整の層を追加します。これの要件は、専門的な光学エンジニアリングチームを維持していない小規模なコロケーションオペレーターにとって困難な場合があります。長期的には高い統合度が電力使用量を削減できる場合でも、確立されたプラガブルプラットフォームをより長く使用し続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
光回路スイッチが最高成長製品カテゴリーをリード光トランシーバーは2026年の中東・アフリカ データセンター光接続市場規模の42.17%を占めました。この地位は、湾岸およびアフリカの施設全体にわたる100Gおよび400Gプラガブルモジュールの大規模な設置基盤を反映しています。アクティブ光ケーブル、ケーブルアセンブリ、コネクタ、および相互接続アセンブリは、ラック、列、および構造化ケーブリングの要件をサポートします。それらの需要は、新施設の規模と展開されるポート数とともに増加します。光回路スイッチは2032年までに24.71%のCAGRで拡大すると予測されています。これらは、すべてのステップで従来のパケットスイッチングを行わずにエンドポイント間のパスを変更できます。これにより、多数のGPU間で柔軟な高帯域幅接続を必要とするAIシステムに関連性が高まります。Marvell Technology, Inc.とLumentum Holdings Inc.は、OFC 2026で1.6T、コヒーレントライト、および800Gモジュールを使用した光回路スイッチングを実演しました。この実演は、将来のAIファブリックに向けたこのアプローチの技術的な準備状況を支持しています。
データセンター内のすべての接続を単一のコンポーネントカテゴリーが担うわけではないため、製品ミックスは広範なままとなるでしょう。トランシーバーは交換可能であり、成熟したサプライチャネルによってサポートされているため、ほとんどのスイッチポートをサポートし続けるでしょう。光回路スイッチは、AIクラスター全体の迅速な再構成という異なる要件に対応します。Coherent Corp.は、400Gおよび800Gアプリケーション向けに追加の挿入損失ヘッドルームを提供するOCS最適化トランシーバーを発表しました。これにより、オペレーターは光回路スイッチングレイヤーを含むスイッチアーキテクチャの製品パスを得られます。調達チームは、選択したサーバー、スイッチ、およびネットワークソフトウェアとのこれらの組み合わせをテストする必要があります。したがって、中東・アフリカ データセンター光接続市場は、専門的なAIプロジェクトが高度なスイッチング設計を導入する一方で、従来の製品を引き続き使用するでしょう。検証済みの相互運用性データを持つサプライヤーは、地域オペレーターの認定負担を軽減できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
接続アーキテクチャ別:
統合プラットフォームがプラガブル光学と並んで地位を確立従来型プラガブル光学は2026年の収益の78.34%を占めました。そのリード、保守性、確立されたサプライチャネル、およびフロントパネルスイッチング機器との互換性から来ています。オペレーターはスイッチボードや広範なシステムを変更することなく、故障したモジュールを交換できます。リニアプラガブル光学、ニアパッケージド光学、およびコパッケージド光学は、より緊密な統合を通じて増大する電力と帯域幅のニーズに対応します。コパッケージド光学は2032年までに23.87%のCAGRで拡大すると予測されています。NVIDIAは、AIファクトリーネットワークにおける電力効率を改善する方法としてコパッケージド光学を説明しています。これらのシステムは、スイッチングシリコンと光学エンジン間の電気的パス長を短縮します。その展開は、冷却とサービスプロセスを最初から計画できる新しい高密度施設に最も関連しています。
アーキテクチャの変化は、プラガブル光学が設置基盤の優位性を急速に失うことを意味しません。既存のデータセンターは、フィールド交換可能な部品と慣れ親しんだ保守慣行を必要としています。Ciena Corporationは2026年2月にVesta 200 6.4T CPXを発表し、プラガブル光学エンジンが特定のアプリケーションで電力消費を最大70%削減できると述べました。このタイプの製品は、スイッチングシステムの完全な再設計なしに、より統合された光学設計への一歩を提供できます。ニアパッケージド設計は、オペレーターがより高い密度を望みながらも、完全なコパッケージド設計よりも高い保守性を必要とする場合にも検討される場合があります。AIキャンパスと古い企業施設では要件が異なるため、中東・アフリカ データセンター光接続市場はおそらく混合アーキテクチャ基盤を持つことになるでしょう。ベンダーサポート、修理手順、および地域の技術能力が、どのアーキテクチャが本番環境に移行するかに影響します。これにより、システムインテグレーターは、オペレーターが複数の技術世代を同時に管理するのを支援する重要な役割を担います。
データレート別:
1.6 Tbps層が最速の収益モメンタムを追加400 Gbps以下の層は2026年の中東・アフリカ データセンター光接続市場規模の53.41%を占めました。これは、高密度AIクラスターを中心に構築されていない多くの既存の企業、コロケーション、およびクラウド施設にサービスを提供しています。これらのシステムは、リーフスパインおよびサーバーアクセスネットワークに確立された100G、200G、および400G接続を使用しています。800 Gbps層は、湾岸ハイパースケールプロジェクトの高キャパシティスパインレイヤーにとってより関連性が高まっています。1.6 Tbps層は2032年までに22.97%のCAGRで拡大すると予測されています。その採用は、より高いスイッチASICキャパシティと、特定のファブリック帯域幅に必要なポート数を削減する必要性に結びついています。BroadcomのレーンあたりDSP 400Gは、102.4Tスイッチに接続できる1.6Tトランシーバー設計をサポートします。これらの技術的進歩により、大規模AIクラスターを計画するオペレーターにとって1.6T層がより実用的になります。
地域のデータレートミックスは、先進的な湾岸キャンパスと多くのアフリカ企業施設の間で異なるでしょう。サウジアラビアとアラブ首長国連邦は、新しいAI指向の設計で800Gおよび1.6Tインターフェースを指定する可能性が高いです。他の施設では、ワークロードと電力の可用性が完全なファブリック変更を正当化しない場合、100Gから400Gのインフラを維持するでしょう。1.6T超の製品は、予測期間内では広範な展開カテゴリーではなく、初期のロードマップカテゴリーにとどまります。Marvell Technology, Inc.は、その1.6T光DSPポートフォリオがAIデータセンター接続の次の段階をサポートすると述べました。これらの製品は、後でさらに高速が必要になるシステムのコンポーネント供給パスを作成します。したがって、中東・アフリカ データセンター光接続市場は、高速AIファブリックを中心とするものと、成熟したクラウドおよび企業ネットワークを中心とするものという2つの運用現実をサポートする必要があります。サプライヤーは、これらの顧客グループに対して異なる商業およびサポートモデルを必要とするでしょう。
到達距離別:
超短距離リンクが高密度AIラックで重要性を増す7~100メートルカテゴリーは2026年の収益の32.83%を占めました。これは、従来のデータセンターレイアウト内の多くのスイッチ間サーバーおよびリーフ間スパイン接続をカバーしています。100~500メートルおよび500メートル超のカテゴリーは、キャンパス接続およびデータセンター相互接続要件に対応します。3メートル以下カテゴリーは2032年までに24.46%のCAGRで拡大すると予測されています。AIクラスターは、GPUラック内および隣接機器間での直接的な低レイテンシーリンクの必要性を高めています。アクティブ光ケーブルと統合光学アプローチがこの距離範囲で競合しています。高密度クラスターでは短距離リンクの数が非常に多くなる可能性があるため、到達距離が短いことはその重要性を低下せません。したがって、中東・アフリカ データセンター光接続市場は、短い内部リンクと長いキャンパスリンクの両方から需要を得ています。
超短距離製品は、従来の構造化ケーブリングとは異なるサイクルで購入されます。これらはしばしばGPUサーバーの注文、ラックレイアウト、およびスイッチの選択に結びついています。この関係は、サーバーベンダー、チップサプライヤー、およびネットワーク機器サプライヤーが光学選択に影響を与えられることを意味します。銅リンクから光リンクへの移行は、ラック密度が上昇するにつれて到達距離を改善し、より高い帯域幅をサポートできます。また、コネクタのクリーニング、曲げ制限、テスト、およびスペアインベントリをはるかに大きな規模で管理するチームも必要です。より長い距離については、接続が機器列またはキャンパスビルを超えて延びる場合、データセンターオペレーターはシングルモードファイバーとコヒーレントトランスポートを引き続き使用するでしょう。ケーブル陸揚げおよびソブリンクラウドサイトは、より長い到達距離のデータセンター相互接続に対する独立したニーズを提供します。この距離の多様性は、施設設計がより多様化するにつれて、製品サプライヤーが単一の高速モジュールではなくポートフォリオを提供する必要があることを意味します。また、中東・アフリカ データセンター光接続市場に複数の需要パスを与えます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
GPU間リンクが最速のアプリケーション成長率を記録スイッチ間接続は2026年の収益の26.19%を占めました。これは、ハイパースケールおよびコロケーション施設全体で必要なスパインおよびリーフ接続の量を反映しています。すべてのコンピュートサーバーがネットワークアクセスを必要とするため、サーバー間スイッチリンクは大きなアプリケーションであり続けます。ストレージ接続は、データ集約型の企業およびクラウド環境をサポートします。ソブリンクラウドキャパシティが複数のサイトに分散している場合、データセンター相互接続はより重要になっています。GPU間接続は2032年までに23.37%のCAGRで拡大すると予測されています。AIトレーニングクラスターは、従来のサーバートラフィックパターンとは異なる、アクセラレーター間の直接高速通信を必要とします。Ayar Labsは、GPU間接続に8 Tbpsの帯域幅を持つAIスケールアップアーキテクチャ向けの光UCIeチップレットを発表しました。
GPU間設計は非常に低いレイテンシーを必要とし、クラスターあたりの光接続数を増加させる可能性があります。これにより、地域のAIキャンパスが基本的なクラウドキャパシティを超えて発展するにつれて、中東・アフリカ データセンター光接続市場内に明確な機会が生まれます。より大きなAIクラスターは各アクセラレーターグループの周囲により多くのスイッチングキャパシティを必要とするため、GPU間スイッチリンクも増加するでしょう。スイッチ間リンクは、より広いファブリックを接続し、コンピュート、ストレージ、および外部サービス間のトラフィックをサポートするため、引き続き不可欠です。DCIリンクは、準拠したワークロードを複数のサイトに分散させるソブリンクラウドアーキテクチャから恩恵を受けるでしょう。これらのユースケースは、異なる光電力レベル、到達距離仕様、および管理システムを必要とします。ネットワークチームは、各レイヤーの接続を個別に購入するのではなく、アプリケーションファブリックを統合された全体として計画する必要があります。その結果として生じる調達プロセスは、相互運用性テストとリファレンス設計により高い価値を置くでしょう。また、サーバー、スイッチ、およびトランスポートレイヤー全体でパフォーマンスを示せるベンダーを優遇するでしょう。
ネットワークアーキテクチャ別:
スケールアップが設置済みスケールアウト基盤に専用AIファブリックを追加スケールアウトは2026年の収益の70.87%を占めました。これは、一般的なクラウド、ストレージ、および企業ワークロードを分散させるために使用される一般的なイーサネットスパインリーフアーキテクチャを表しています。その大きな基盤は、AIファブリックへの関心の欠如ではなく、地域の設置済み施設を反映しています。スケールアップアーキテクチャは2032年までに24.12%のCAGRで拡大すると予測されています。AIトレーニングは、密接に接続されたグループとして動作するGPU間の緊密な通信を必要とします。この要件は、従来のスケールアウトファブリックだけでは満たすことが困難な場合があります。スケールアップネットワークは、高密度アクセラレーター通信をサポートするために専用の相互接続アプローチを使用します。これらは、湾岸で新たに建設されるAIデータセンターのコア部分になる可能性が高いです。
ほとんどの大規模オペレーターは、1つのモデルのみを選択するのではなく、スケールアップとスケールアウトアーキテクチャを組み合わせて使用するでしょう。スケールアウトネットワークは、一般的なクラウドトラフィック、ストレージ、およびユーザー向けアプリケーションに引き続き対応できます。スケールアップネットワークは、トレーニングおよび推論クラスターの特定のトラフィックパターンをサポートできます。このアプローチは、AIキャンパス、国家クラウドサイト、およびエッジロケーションをリンクする必要性をサポートします。したがって、中東・アフリカ データセンター光接続市場は、両方のアーキテクチャタイプへの並行投資から恩恵を受けることができます。サプライヤーは、スケールアップをすべての既存ネットワーク機器の直接的な代替として提示することを避けるべきです。代わりに、一貫した可視性、セキュリティ、および運用を維持しながら、オペレーターが別々のファブリックを接続するのを支援する必要があります。この組み合わせた環境を管理する能力は、ベンダー選定における主要な要因になる可能性があります。
データセンタータイプ別:
ハイパースケール施設が現在の規模と成長の両方でリードハイパースケールデータセンターは2026年の収益の39.21%を占めました。また、2032年までに23.61%のCAGRで拡大すると予測されています。これは、同じカテゴリーが現在のシェアと将来の成長の両方でリードする唯一のセグメンテーションタイプです。湾岸のハイパースケールプロジェクトは、クラウドおよびAIワークロード向けに設計された大規模なグリーンフィールド施設を展開しています。このような施設は、元の設計に800Gおよび1.6Tファブリックを組み込むことができます。コロケーションサイトも、キャリアニュートラルキャパシティを必要とするハイパースケーラーと企業にサービスを提供するために拡大しています。企業データセンターは、機密性の高いワークロードを持つ金融サービスおよびその他の規制対象セクターに引き続き関連しています。エッジおよびマイクロデータセンターは小規模ですが、メトロポリタンバックホールが限られている場所でローカル処理をサポートできます。
施設のタイプによって光学の購買プロセスが変わります。ハイパースケールオペレーターは多くの場合、製品を直接認定し、設計が承認されると大量注文を行います。コロケーションプロバイダーは、異なる速度、セキュリティ、および接続要件を持つ複数のテナントをサポートする必要があります。企業サイトは、最新のインターフェース速度よりも信頼性、保守の簡便さ、および段階的なアップグレードを優先する場合があります。エッジサイトは、スペースと電力が制約されているため、コンパクトな機器と効率的な接続を必要とします。ISO/IEC 22237およびASHRAEのガイダンスは、電力密度と機器条件に影響するデータセンター設計の選択を形成するのに役立ちます。[3] 中東・アフリカ データセンター光接続市場は、すべてのサイトが同時に同じ技術に移行すると仮定することなく、これらの異なる運用モデルにサービスを提供する必要があります。施設タイプ全体で互換性のある製品を提供するベンダーは、顧客が企業サイトからコロケーションまたはハイパースケールキャパシティに拡大するにつれて関係を維持できます。
地理的分析
サウジアラビアおよびアラブ首長国連邦 データセンター光接続市場
サウジアラビアは2026年に地域収益の28.53%を占め、中東・アフリカ データセンター光接続市場において最大の国別セグメントとなっている。AWSは2030年までにサウジアラビアのクラウドインフラ整備に向けて5.3 ビリオン 米ドル超の投資を約束している。[4] アラブ首長国連邦は、高速コヒーレント光学技術および先進的なAI施設における地域のテクノロジーリーダーである。e& UAEは、ハイパースケーラー、ネオスケーラー、およびデータセンター事業者を支援するため、DWDMネットワーク向けにCienaのWaveLogic 6 Extreme 1.6 Tb/sコヒーレント光学技術を導入した。
南アフリカおよびナイジェリア データセンター光接続市場
南アフリカはサブサハラアフリカにおいて最も成熟したデータセンターハブであり続けている。MTNは、Africa Data Hub Holding Limitedを通じて南アフリカおよびナイジェリアにわたり150 MWのAI対応データセンター容量を開発するパートナーシップを発表した。ナイジェリアは大規模なデジタル顧客基盤を有しているが、慢性的な電力不足およびバックホール制約への対応が求められる。アフリカ開発銀行は、国家光ファイバーバックボーンの拡充を目的とするナイジェリアのProject Bridge光ファイバープログラムに対し、200 ミリオン 米ドルの融資を承認した。中東・アフリカ デーセンター光接続市場のアフリカにおける拡大は、光ファイバーアクセスおよび安定した電力供給が都市・国によって大きく異なるため、不均一なものとなる見込みである。
中東・アフリカ データセンター光接続市場
エジプトは2032年までに25.19%のCAGRで拡大すると予測されており、地域内で最も高い国別成長率となっている。Africa-1システムはエジプト、サウジアラビア、およびアラブ首長国連邦に陸揚げ地点を有しており、地域トラフィック交換におけるエジプトの役割を強化している。Vodafone Business、Elsewedy Electric、およびCassava Technologiesは、初期容量20 MWおよび200 MWへの拡張計画を持つエジプトのデータセンタープロジェクトを発表した。カタール、クウェート、オマーン、ケニア、およびモロッコは、ソブリンクラウド、地域光ファイバー、および海底ケーブルプロジェクトの進展に伴い、追加的な事業機会を提供している。
競合環境
中東・アフリカ データセンター光接続市場は、コンポーネント層では適度に統合されており、ケーブリング、コネクタ、および統合においてはより広範なサプライヤーセットを持っています。Coherent Corp.、Lumentum Holdings Inc.、Marvell Technology, Inc.、およびBroadcom Inc.は、高速システム向けの重要な光コンポーネントおよびDSPプラットフォームを供給しています。Corning Incorporated、Sumitomo Electric Industries, Ltd.、FURUKAWA ELECTRIC CO., LTD.、Amphenol Corporation、TE Connectivity plc、およびMolex LLCは、ケーブル、ファイバー、コネクタ、およびアセンブリの要件に対応しています。Nokia CorporationとCiena Corporationは、キャリアおよびデータセンター相互接続プロジェクト向けのコヒーレントトランスポートおよび光ネットワーク制御において重要な役割を果たしています。輸入制限と長い認定サイクルは、特に認定済みの800Gおよび1.6T機器を必要とするプロジェクトにおいて、サプライヤーの選択を変える可能性があります。
製品戦略は、個別モジュールから相互運用可能なシステム設計へとシフトしています。Coherent Corp.は2026年9月にPhotoNLinkを発表し、コパッケージド光学、ニアパッケージド光学、プラガブルトランシーバー、および光回路スイッチングを統合プラットフォームに統合しました。Marvell Technology, Inc.はECOC 2026でAIインフラ向けの光PAM4およびコヒーレントインターフェースをカバーする2 nm光技術デモンストレーションを発表しました。Ciena Corporationもまた、データセンターAI電力要件に対応するためにVesta 200 CPXを発表しました。
Cisco Systems, Inc.とNVIDIAは2026年10月に、OSFPサイズのフットプリントで1レーンあたり400 Gb/sおよび12.8 Tbpsキャパシティを中心に設された超高密度小型フォームファクタープラガブルモジュールを発表しました。このコラボレーションには、コネクタとケージのためにTE Connectivity plcとAmphenol Corporationが含まれています。Arista Networks, Inc.は2026年3月に、12.8 Tbpsモジュールと204.8 Tbpsラックユニット密度を持つXPO高密度液冷プラガブル光学プラットフォームを発表しました。これらの動きは、スイッチング、光学、および物理的相互接続サプライヤーが設計プロセスの早い段階で調整していることを示しています。中東・アフリカ データセンター光接続市場は、これらのプラットフォームを湾岸AIキャンパスとアフリカのコロケーションサイトの運用ニーズに合わせられるベンダーを必要とするでしょう。
中東・アフリカ データセンター光接続産業リーダー
-
Coherent Corp.
-
Broadcom Inc.
-
Nokia Corporation
-
Ciena Corporation
-
Lumentum Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター光接続市場 このレポートでカバーされる企業
- Coherent Corp.
- Cisco Systems, Inc.
- Broadcom Inc.
- Nokia Corporation
- Ciena Corporation
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex LLC
- Corning Incorporated
- CommScope Holding Company, Inc.
- Sumitomo Electric Industries, Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- Huawei Technologies Co., Ltd.
- Arista Networks, Inc.
- InnoLight Technology Corporation
- Accelink Technologies Co., Ltd.
- Yangtze Optical Fibre and Cable Joint Stock Limited Company
最近の産業開発事情 中東・アフリカ データセンター光接続市場
- 2026年8月:MTNは、アラブ首長国連邦を拠点とするデータセンター投資プラットフォームとの戦略的パートナーシップを確認し、Africa Data Hub Holding Limitedを通じて南アフリカとナイジェリア全体で150 MWのAI対応データセンターキャパシティを共同開発することを発表しました。これはサブサハラAI光接続インフラ需要への大きなコミットメントを表しています。
- 2026年7月:アフリカ開発銀行は、国家ファイバーバックボーンの拡大を目標とするナイジェリアのProject Bridgeファイバー拡張に対して200 ミリオン 米ドルのローンを承認しました。より広範なファイバーカバレッジは、ラゴスおよびその他の商業センターのオペレーターのバックホール経済性を改善することで、データセンター層での光接続需要を直接可能にます。
- 2025年10月:e& UAEとHuawei Technologies Co., Ltd.は、アラブ首長国連邦にAIネットワーク向け地域初の光イノベーションセンターを設立し、1ファイバーあたり128 Tbpsで1キロメートルあたり3分の1低いレイテンシーを実現するDCI向けホローコアファイバーの試験に成功しました。これはアブダビとドバイの超低レイテンシーAIキャンパス相互接続に直接的な意味を持つ技術デモンストレーションです。
- 2025年9月:e& UAEは、アラブ首長国連邦全体のハイパースケーラー、ネオスケーラー、およびデータセンターオペレーターにサービスを提供する将来対応型DWDMネットワーク向けに、WaveLogic 6 Extreme 1.6 Tb/sコヒーレント光学を搭載したCiena CorporationのReconfigurable Line SystemおよびWaveserverプラットフォームを展開しました。
中東・アフリカ データセンター光接続市場レポートの範囲
中東・アフリカ データセンター光接続とは、地域内および地域間のデータセンターにおける高帯域幅・低レイテンシーのデータ伝送を促進するために設計された高速ファイバー光コンポーネント、ケーブル、およびトランシーバーを指します。
中東・アフリカ データセンター光接続市場レポートは、製品タイプ(光トランシーバー、アクティブ光ケーブル、光ファイバーケーブルアセンブリ、光コネクタ、光相互接続アセンブリ、および光回路スイッチ)、接続アーキテクチャ(従来型プラガブル光学、リニアプラガブル光学(LPO/LRO)、ニアパッケージド光学(NPO)、およびコパッケージド光学(CPO))、データレート(400 Gbps以下、800 Gbps、1.6 Tbps、および1.6 Tbps超)、到達距離(3メートル以下、3~5メートル、5~7メートル、7~100メートル、100~500メートル、および500メートル超)、アプリケーション(GPU間スイッチ、GPU間、スイッチ間、サーバー間スイッチ、ストレージ接続、およびデータセンター相互接続)、ネットワークアーキテクチャ(スケールアップおよびスケールアウト)、データセンタータイプ(ハイパースケール、コロケーション、企業、およびエッジおよびマイクロデータセンター)、および国別(サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリア、エジプト、および中東・アフリカのその他の地域)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 光トランシーバー |
| アクティブ光ケーブル |
| 光ファイバーケーブルアセンブリ |
| 光コネクタ |
| 光相互接続アセンブリ |
| 光回路スイッチ |
| 従来型プラガブル光学 |
| リニアプラガブル光学(LPO/LRO) |
| ニアパッケージド光学(NPO) |
| コパッケージド光学(CPO) |
| 400 Gbps以下 |
| 800 Gbps |
| 1.6 Tbps |
| 1.6 Tbps超 |
| 3メートル以下 |
| 3~5メートル |
| 5~7メートル |
| 7~100メートル |
| 100~500メートル |
| 500メートル超 |
| GPU間スイッチ |
| GPU間 |
| スイッチ間 |
| サーバー間スイッチ |
| ストレージ接続 |
| データセンター相互接続 |
| スケールアップ |
| スケールアウト |
| ハイパースケール |
| コロケーション |
| 企業 |
| エッジおよびマイクロデータセンター |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| 中東・アフリカのその他の地域 |
| 製品タイプ別 | 光トランシーバー |
| アクティブ光ケーブル | |
| 光ファイバーケーブルアセンブリ | |
| 光コネクタ | |
| 光相互接続アセンブリ | |
| 光回路スイッチ | |
| 接続アーキテクチャ別 | 従来型プラガブル光学 |
| リニアプラガブル光学(LPO/LRO) | |
| ニアパッケージド光学(NPO) | |
| コパッケージド光学(CPO) | |
| データレート別 | 400 Gbps以下 |
| 800 Gbps | |
| 1.6 Tbps | |
| 1.6 Tbps超 | |
| 到達距離別 | 3メートル以下 |
| 3~5メートル | |
| 5~7メートル | |
| 7~100メートル | |
| 100~500メートル | |
| 500メートル超 | |
| アプリケーション別 | GPU間スイッチ |
| GPU間 | |
| スイッチ間 | |
| サーバー間スイッチ | |
| ストレージ接続 | |
| データセンター相互接続 | |
| ネットワークアーキテクチャ別 | スケールアップ |
| スケールアウト | |
| データセンタータイプ別 | ハイパースケール |
| コロケーション | |
| 企業 | |
| エッジおよびマイクロデータセンター | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカのその他の地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター光接続市場の規模はどのくらいですか?
市場は2026年の2.58 ビリオン 米ドルおよび2027年の3.04 ビリオン 米ドルから、17.12%のCAGRで2032年までに6.70 ビリオン 米ドルに拡大すると予測されています。
中東・アフリカにおけるデータセンター光接続の需要を牽引しているものは何ですか?
AIクラスター、ソブリンクラウドキャパシティ、より高速な800Gおよび1.6Tファブリック、および海底ケーブルに連結したデータセンター相互接続が主な需要要因です。
2026年で最大のシェアを持つ製品カテゴリーはどれですか?
光トランシーバーが2026年の収益の42.17%でリードし、光回路スイッチは24.71%で最高の予測CAGRを持っています。
光データセンター接続の地域需要をリードしている国はどこですか?
サウジアラビアは2026年に28.53%で最大の国別シェアを保持しており、クラウド、AI、およびデータセンター投資によって支えられています。
2032年までに最も速く拡大すると予測されている国はどこですか?
エジプトは25.19%のCAGRで拡大すると予測されており、海底ケーブルにおける役割と新しいデータセンターキャパシティ計画によって支えられています。
800Gおよび1.6T光インターフェースが重要になっている理由は何ですか?
これらのインターフェースは、高密度GPUクラスターおよび大規模AIデータセンターファブリックのより高いポートキャパシティと低レイテンシー要件をサポートします。