
Tamanho e Participação do Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
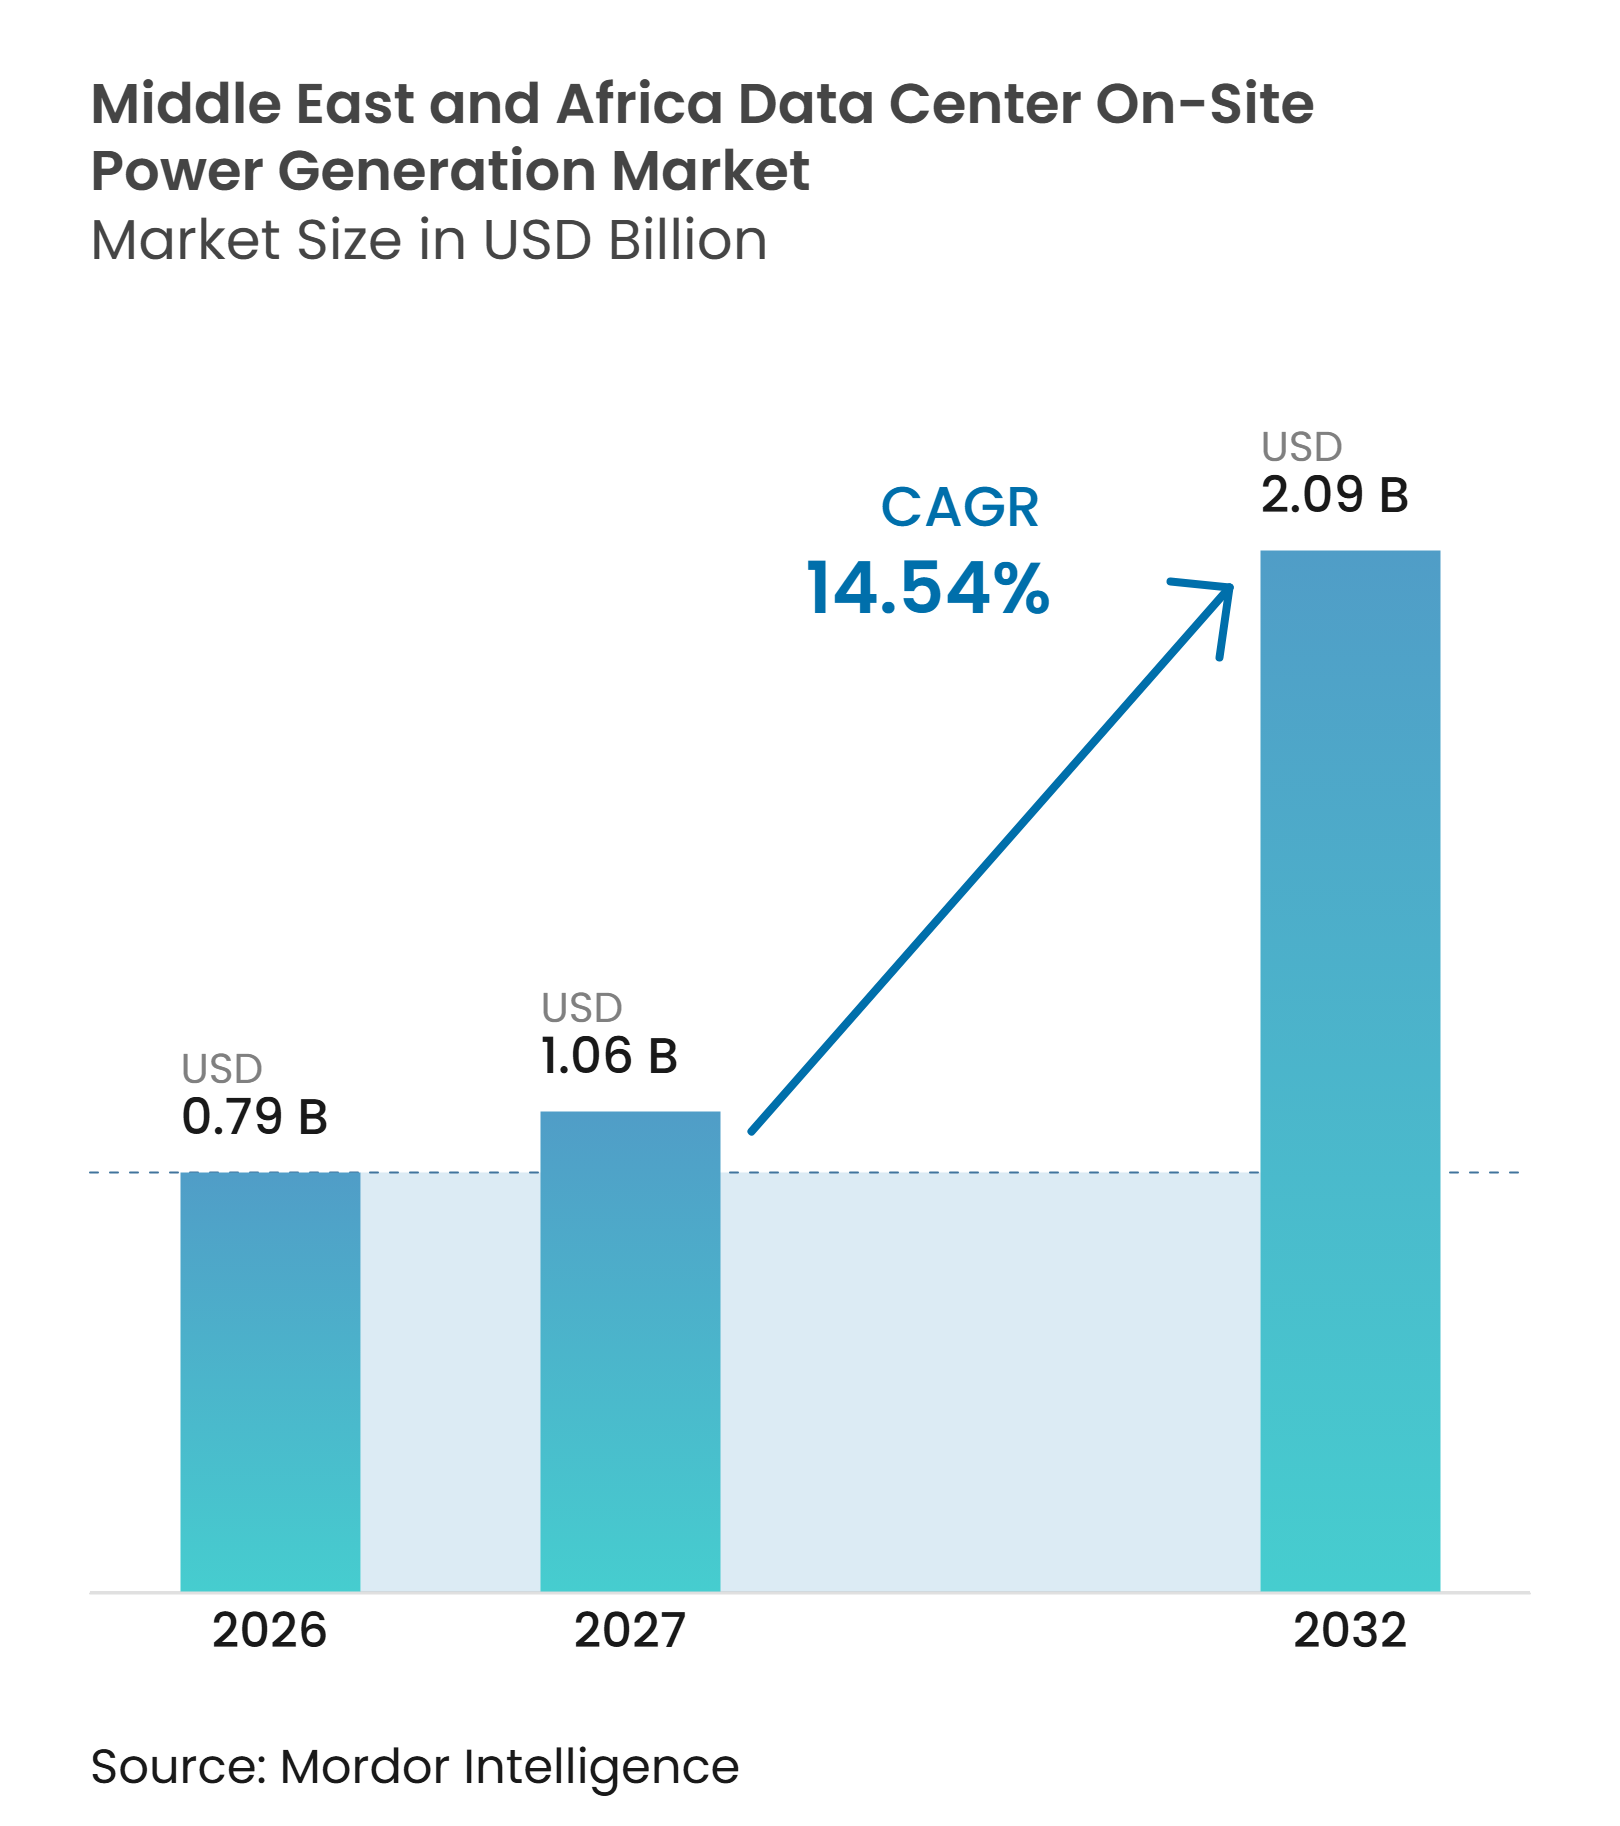
| Tamanho do mercado no ano base (2026) | 0.79 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de geração de energia no local em data centers do Oriente Médio e África está projetado para expandir de 0,79 bilhões de USD em 2026 e 1,06 bilhões de USD em 2027 para 2,09 bilhões de USD até 2032, registrando um CAGR de 14,54% entre 2027 e 2032. A capacidade de geração instalada deve aumentar de 2,78 milhões de MW em 2026 para 3,39 milhões de MW em 2027 e 7,52 milhões de MW até 2032, com um CAGR de volume de 17,27%. Adições de capacidade mais rápidas do que a expansão de valor apontam para custos de equipamentos mais baixos por MW instalado, especialmente para sistemas a diesel e a gás de pistão alternativo. O mercado de geração de energia no local em data centers do Oriente Médio e África está sendo remodelado por cargas de trabalho de IA que exigem mais energia por rack e por longas esperas por conexões à rede elétrica. Isso torna a geração atrás do medidor uma parte central do planejamento de instalações, em vez de uma aquisição exclusiva para backup. As licitações de hiperescala do GCC favorecem cada vez mais a entrega rápida, a flexibilidade de combustível e os custos operacionais ao longo do ciclo de vida, enquanto os sites africanos atribuem maior valor à energia primária confiável.
Principais Conclusões do Relatório
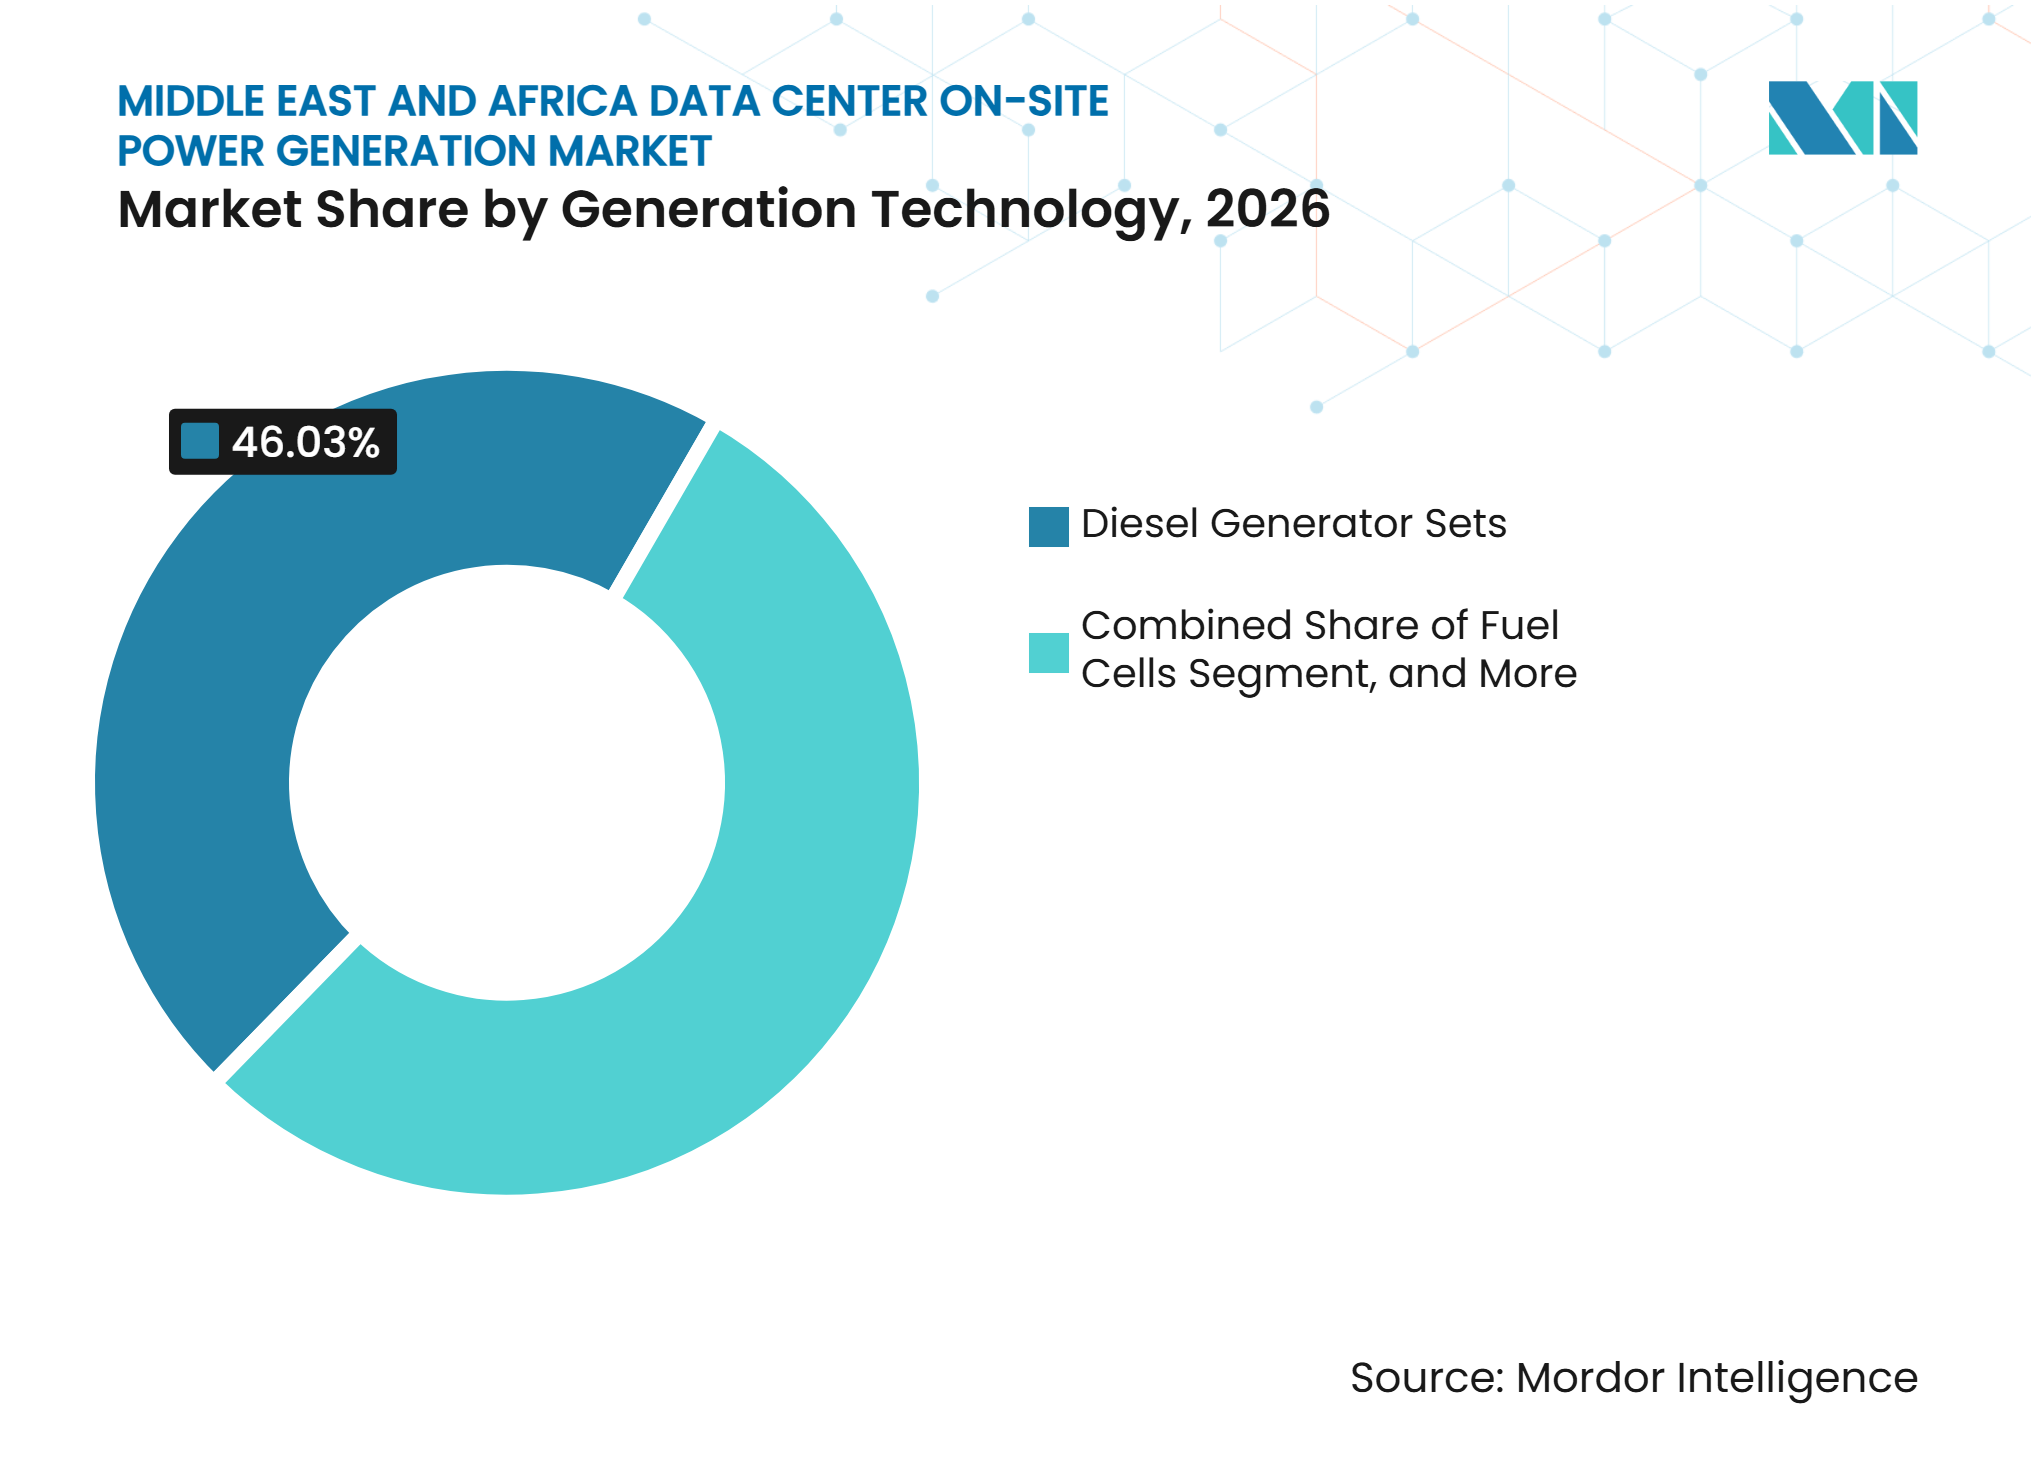
- Por tecnologia de geração, os conjuntos de geradores a diesel detinham 46,03% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África em 2026, enquanto as células de combustível estão projetadas para expandir a um CAGR de 15,73% até 2032.
- Por capacidade de geração instalada, a categoria de 1 a 5 MW detinha uma participação de 34,12% em 2026, enquanto os sistemas acima de 20 MW estão projetados para expandir a um CAGR de 15,33% até 2032.
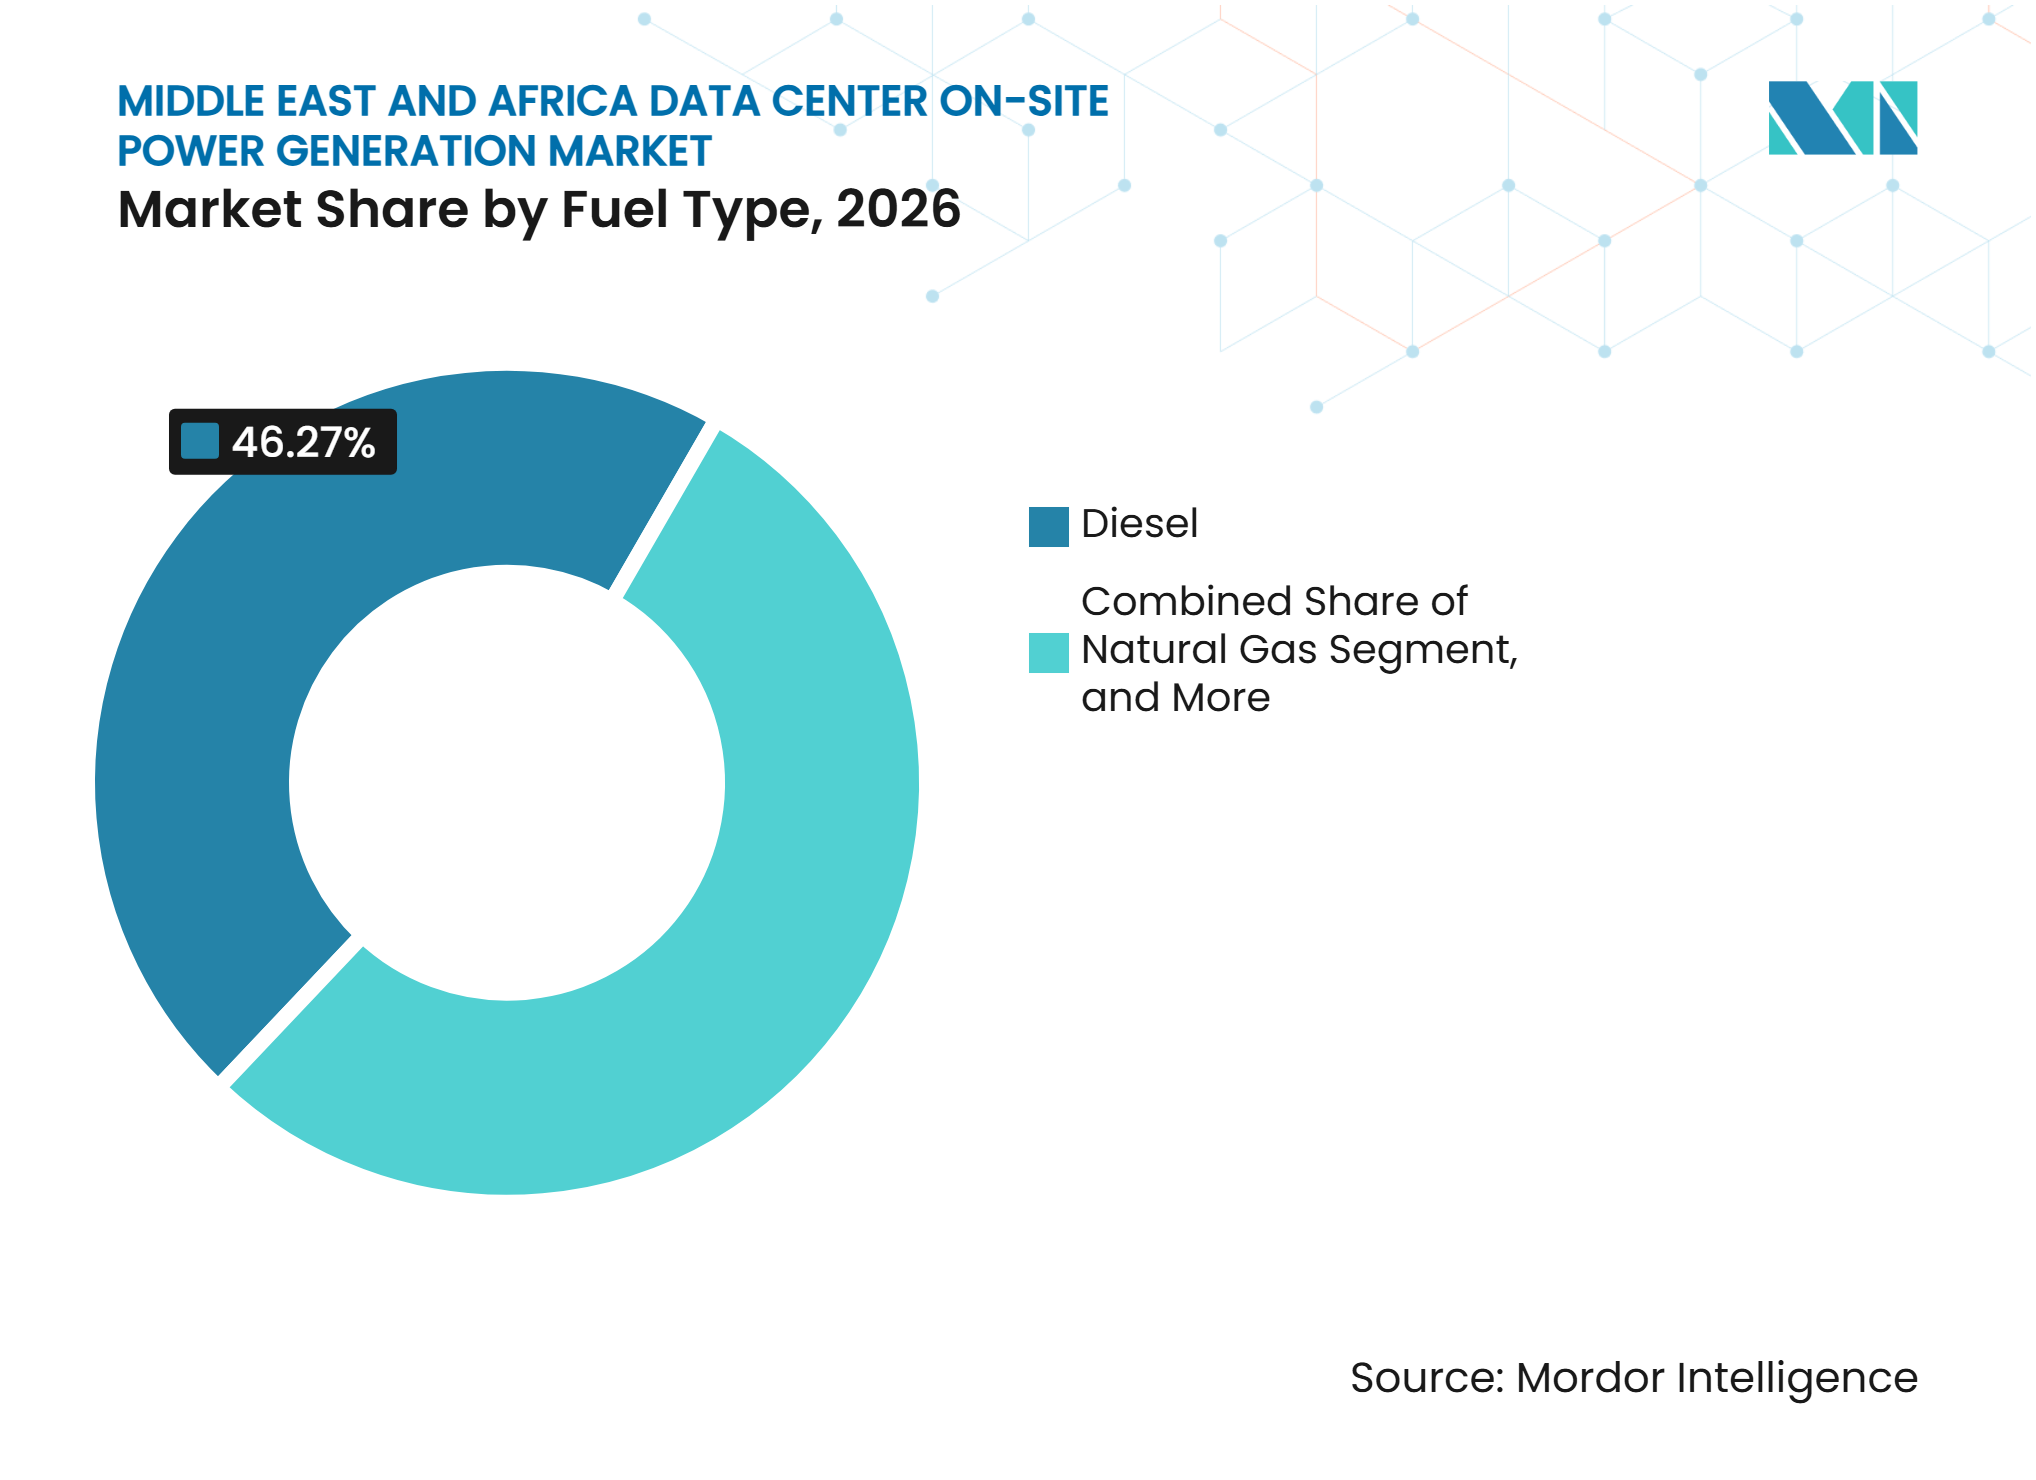
- Por tipo de combustível, o diesel detinha uma participação de 46,27% em 2026, enquanto o hidrogênio e as misturas de hidrogênio estão projetados para expandir a um CAGR de 15,56% até 2032.
- Por aplicação, a energia de backup de emergência detinha uma participação de 37,92% em 2026 na geração de energia no local em data centers do Oriente Médio e África, enquanto a energia temporária e de ponte está projetada para expandir a um CAGR de 15,12% até 2032.
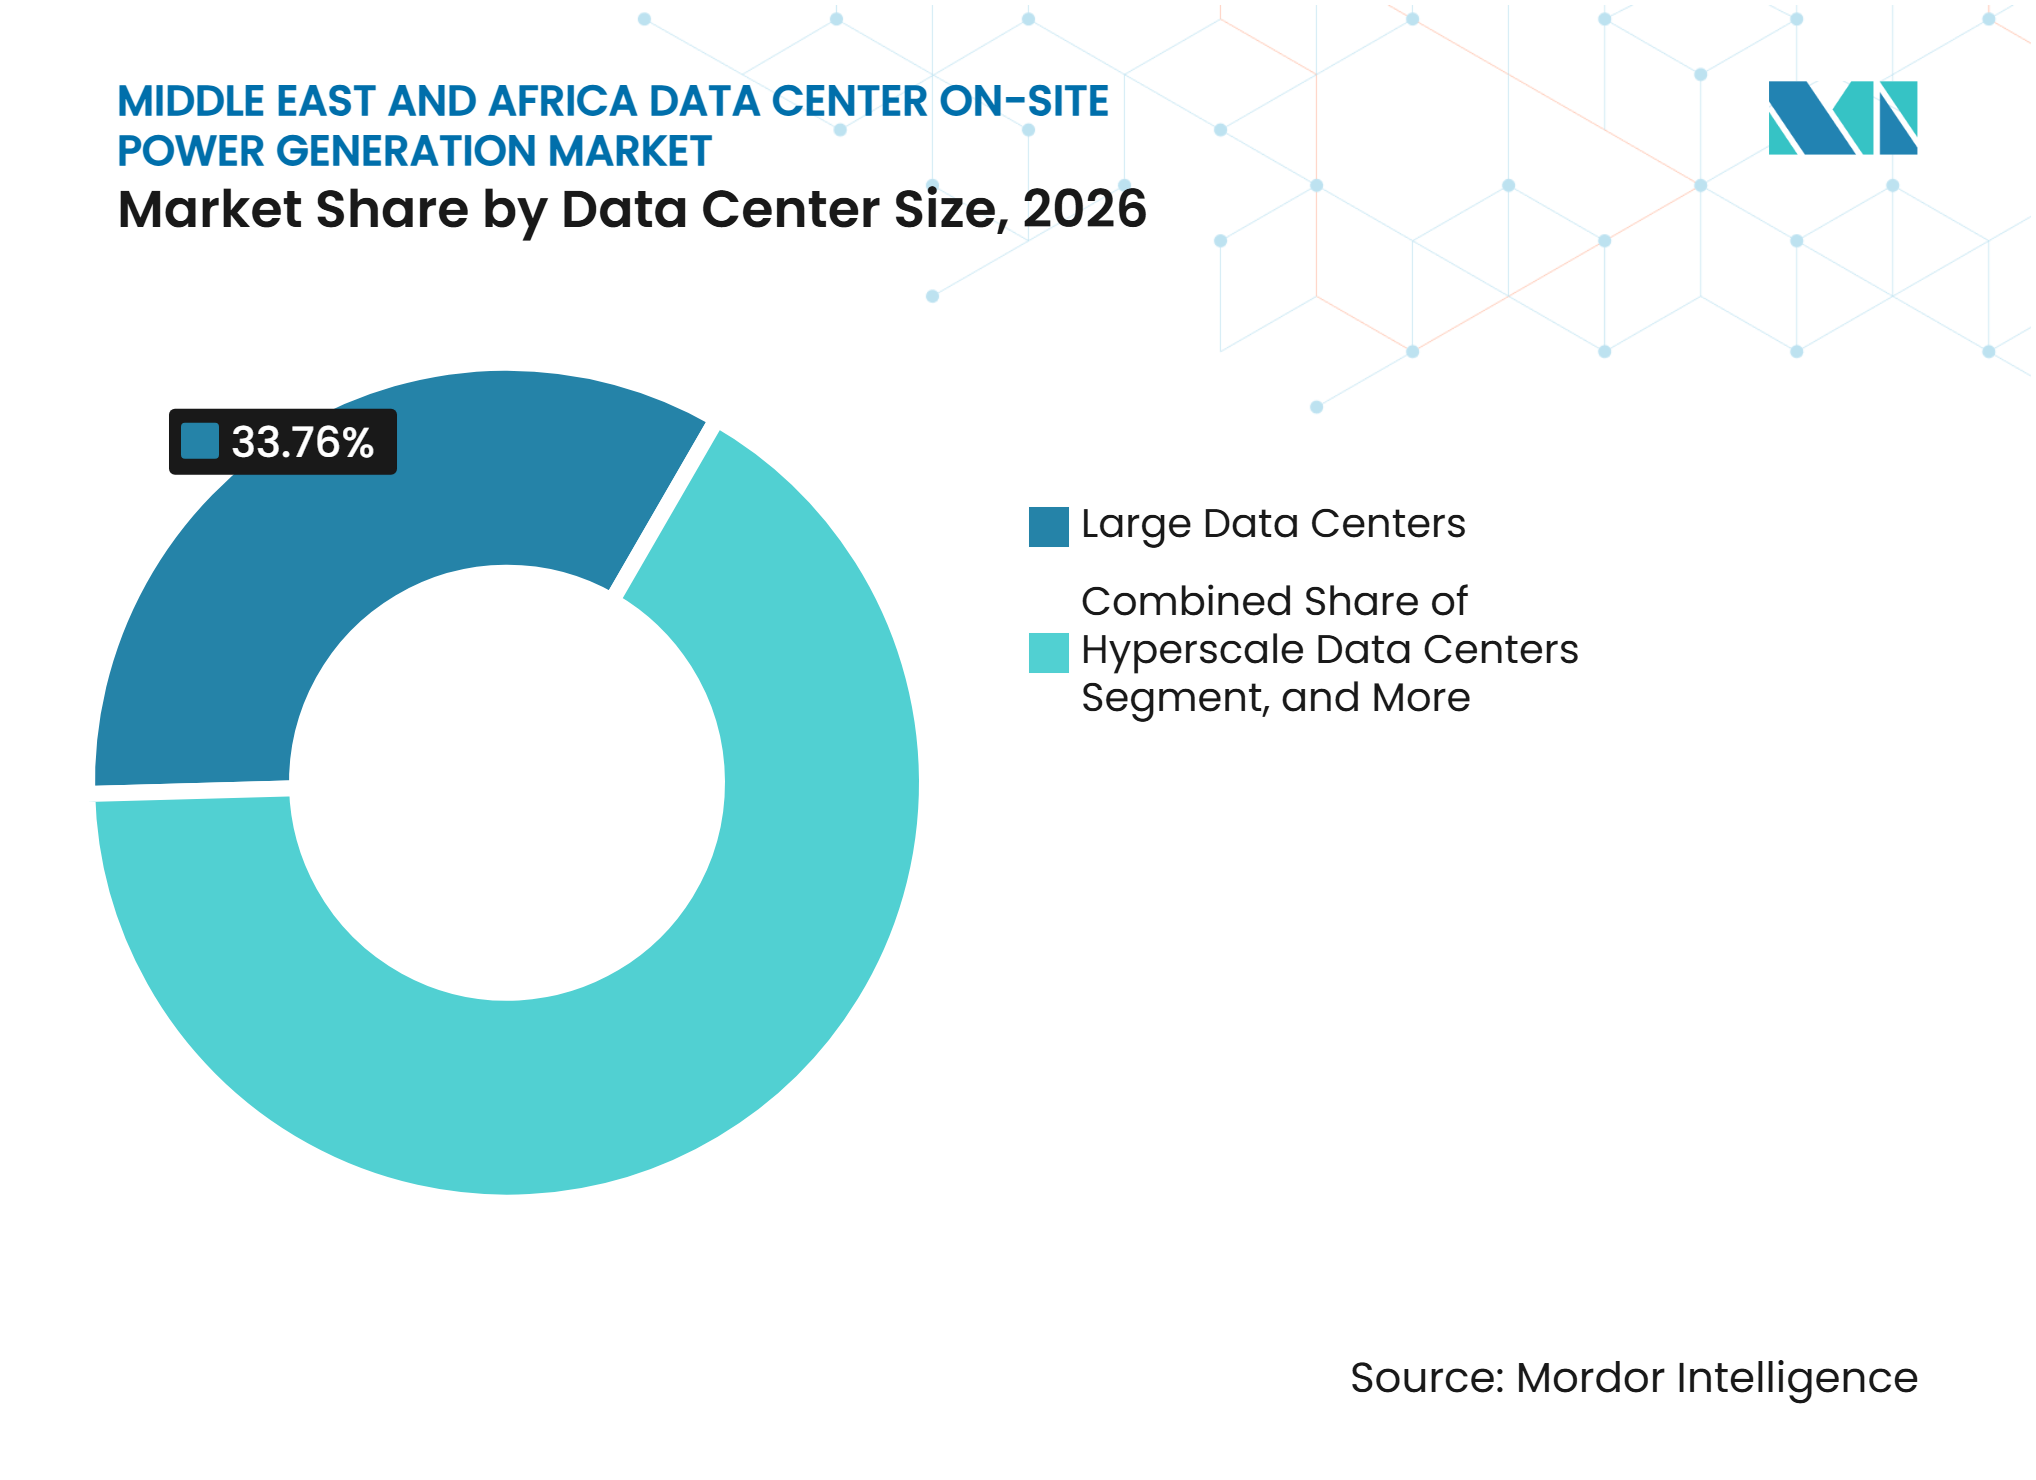
- Por tamanho de data center, as instalações de grande porte detinham uma participação de 33,76% em 2026, enquanto as instalações de hiperescala estão projetadas para expandir a um CAGR de 15,31% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham uma participação de 39,19% em 2026. Os dados fornecidos não identificam o tipo de data center de crescimento mais rápido.
- Por geografia, a Arábia Saudita detinha 29,74% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África em 2026 e está projetada para expandir a um CAGR de 15,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Densidade de Energia em IA e Hiperescala | +4.5% | Global, concentrado nos principais mercados do GCC, Arábia Saudita e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Atrasos na Interconexão à Rede Elétrica e Escassez de Capacidade | +3.2% | África Subsaariana e mercados secundários do GCC | Médio prazo (2 a 4 anos) |
| Programas Digitais e de Nuvem Apoiados pelo Governo | +2.8% | Arábia Saudita, Emirados Árabes Unidos, Egito e África do Sul | Médio prazo (2 a 4 anos) |
| Investimento em IA Soberana e Localização de Dados | +1.8% | Arábia Saudita, Emirados Árabes Unidos, África do Sul, Egito e Marrocos | Longo prazo (≥ 4 anos) |
| Oportunidades de Conversão de Gás Residual de Campos Petrolíferos em Energia | +0.9% | Omã, Arábia Saudita, Emirados Árabes Unidos e Nigéria | Médio prazo (2 a 4 anos) |
| Densificação de Cabos Submarinos e Tráfego Regional de Dados | +0.7% | Egito, África do Sul e Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Densidade de Energia em IA e Hiperescala
Os racks de servidores de IA consomem de 30 a 100 kW, em comparação com 3 a 10 kW para cargas de trabalho convencionais, o que altera o planejamento de energia em novas instalações.[1] Nessas densidades, grandes campi podem criar variações de carga que desafiam as conexões locais, aumentando o valor dos sistemas no local no mercado de geração de energia no local em data centers do Oriente Médio e África. Os cronogramas de entrega de GPUs podem chegar 12 a 18 meses antes da infraestrutura de energia de suporte, de modo que os operadores frequentemente reservam capacidade de geração antes que as licenças de rede elétrica sejam concluídas. As novas instalações do Golfo especificam cada vez mais configurações de diesel N+2 e de 30 a 40 horas de armazenamento de combustível para manter o serviço durante interrupções. A Bloom Energy relatou que 61% dos desenvolvedores de data centers pesquisados planejavam trazer sua própria energia quando o fornecimento da rede elétrica não conseguia atender aos seus requisitos.
Atrasos na Interconexão à Rede Elétrica e Escassez de Capacidade
A Agência Internacional de Energia afirmou que as restrições de conexão à rede elétrica colocam cerca de 20% dos projetos globais planejados de data centers em risco de atraso.[2] Longas esperas por conexão à rede elétrica podem deixar os desenvolvedores em busca de capacidade de energia antes que a infraestrutura da concessionária esteja pronta. As perdas de transmissão e distribuição de 18 a 25% em vários países da África Oriental e Ocidental reforçam a necessidade de fornecimento controlado no local.[3] O Fórum Econômico Mundial convocou instalações acima de 10 MW de carga de TI a apresentar previsões de demanda de eletricidade durante as solicitações de conexão à rede elétrica. O fórum também afirma que a geração atrás do medidor pode acelerar a implantação em 12 a 36 meses, o que a torna comercialmente importante para o mercado de geração de energia no local em data centers do Oriente Médio e África.
Programas Digitais e de Nuvem Apoiados pelo Governo
O setor de data centers da Arábia Saudita expandiu 6 vezes desde o início da Visão 2030, com investimentos superiores a SAR 16 bilhões (4,26 bilhões de USD). O país tinha uma capacidade estimada de energia de TI de 222 MW no primeiro trimestre de 2025 e planeja adicionar 760 MW até 2030. Os Emirados Árabes Unidos têm um pipeline de data centers de 46,1 bilhões de USD, e a capacidade deve aumentar de 358 MW para 950 MW até 2028. Os programas apoiados pelo Estado reduzem o risco de financiamento para grandes pacotes de energia e fortalecem o argumento para contratos de equipamentos de vários anos. Em abril de 2025, a IFC apoiou o Raxio Group com 100 milhões de USD em instalações na Etiópia e em Angola, apoiando a demanda por energia local confiável.
Investimento em IA Soberana e Localização de Dados
As regras de localização de dados direcionam o investimento para sites domésticos, incluindo locais onde a infraestrutura de rede elétrica não acompanhou a política digital. As regulamentações de data centers da Arábia Saudita combinam requisitos de soberania com padrões de infraestrutura, o que apoia o investimento em instalações locais. Marrocos anunciou uma instalação de 500 MW em Dakhla com um plano de 60 milhões de USD, incluindo energia renovável, colocando uma grande carga em um local com acesso limitado à rede elétrica. A Cassava Technologies e a Accenture concordaram em setembro de 2025 em avançar com serviços de nuvem de IA soberana na África do Sul, Egito, Quênia, Marrocos e Nigéria. Esse padrão de localização dá prioridade ao controle jurisdicional sobre a qualidade da rede elétrica e incorpora requisitos de geração nos projetos iniciais das instalações. Portanto, apoia a demanda de longo prazo em todo o mercado de geração de energia no local em data centers do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial e Complexidade de Integração | -1.8% | Pan-MEA, concentrado na África Subsaariana e cidades secundárias do GCC | Médio prazo (2 a 4 anos) |
| Restrições de Fornecimento de Gás Natural e Capacidade de Gasodutos | -0.9% | Mercados interioranos da África Subsaariana e Oriente Médio não pertencente ao GCC | Longo prazo (≥ 4 anos) |
| Licenciamento, Conformidade Ambiental e Lacunas de Competências Técnicas Locais | -0.6% | África Subsaariana, Egito e mercados secundários do GCC | Médio prazo (2 a 4 anos) |
| Cargas de Resfriamento em Desertos e Escassez de Água | -0.5% | GCC e Norte da África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial e Complexidade de Integração
Projetos com uso intensivo de geradores na África Subsaariana podem alocar de 15 a 25% do custo total de desenvolvimento para sistemas de energia no local. A logística de combustível, obras civis, equipamentos importados e comissionamento especializado aumentam o compromisso financeiro de cada instalação. Isso incentiva contratos de arrendamento operacional e de energia temporária, que preservam o capital para equipamentos de TI, mas aumentam os gastos com serviços a longo prazo. As cadeias de fornecimento locais frequentemente carecem dos materiais especializados, equipamentos e expertise de comissionamento necessários para sistemas de energia avançados. A combinação de motores, células de combustível, baterias e chaves de transferência automática requer expertise que permanece concentrada nas cidades do Golfo, adicionando custo ao mercado de geração de energia no local em data centers do Oriente Médio e África.
Restrições de Fornecimento de Gás Natural e Capacidade de Gasodutos
A infraestrutura de gasodutos permanece limitada fora da Nigéria costeira e de um pequeno número de projetos sub-regionais africanos. Isso separa os mercados interioranos que permanecem dependentes do diesel dos corredores que podem usar sistemas a gás com custos de combustível mais baixos. O Atlantic Council relatou que os projetos africanos de conversão de gás em energia enfrentam altos custos iniciais e desafios de financiamento, a menos que estejam vinculados a grandes projetos de exportação. No GCC, a escassez de turbinas a gás estendeu a pressão de fornecimento mesmo onde o acesso ao gás é melhor. Essas condições mantêm o diesel como padrão de curto prazo e posicionam as misturas de hidrogênio e os combustíveis renováveis como opções de longo prazo no mercado de geração de energia no local em data centers do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Geração:
O Diesel Mantém a Maior Base Instalada Enquanto as Células de Combustível Ganham TerrenoOs conjuntos de geradores a diesel detinham 46,03% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África em 2026. Sua capacidade de partida rápida, canais de serviço estabelecidos e arranjos familiares de fornecimento de combustível permanecem importantes em locais do GCC e da África Subsaariana. Os conjuntos de geradores a gás natural, as turbinas a gás e os motores a gás de pistão alternativo respondem por grande parte da demanda restante. Os sistemas a gás são mais atrativos em locais do GCC servidos por gasodutos porque podem reduzir os custos de combustível e as emissões locais. Os sistemas híbridos de diesel e bateria estão se tornando cada vez mais relevantes em sites de borda e de colocação, onde as restrições de espaço limitam as configurações convencionais.
As células de combustível estão projetadas para expandir a um CAGR de 15,73% até 2032, tornando-as a tecnologia de geração de crescimento mais rápido. A Bloom Energy constatou que 47% dos desenvolvedores de data centers estavam considerando ativamente as células de combustível, indicando uma avaliação mais ampla das células de combustível para funções de energia primária. Uma implantação de 1,5 MW de célula de combustível de membrana de troca de prótons de hidrogênio em um data center da Microsoft atendeu aos padres transitórios ISO 8528-5 em um estudo publicado em novembro de 2025. Os sistemas que podem operar com diesel, gás natural, óleo vegetal hidrotratado ou misturas de hidrogênio oferecem flexibilidade de aquisição onde as opções de fornecimento de combustível permanecem incertas. Essa flexibilidade ajuda os fornecedores a competir por projetos orientados à resiliência no mercado de geração de energia no local em data centers do Oriente Médio e África.



Por Capacidade de Geração Instalada:
Sistemas de Grande Porte Apoiam a Construção de HiperescalaA categoria de 1 a 5 MW detinha 34,12% do tamanho do mercado de geração de energia no local em data centers do Oriente Médio e África em 2026. Ela reflete instalações legadas de colocação e empresariais que adicionam energia em incrementos à medida que a carga de TI se expande. As soluções abaixo de 1 MW geralmente atendem a pequenos sites de borda e empresariais por meio de equipamentos diesel padrão. A faixa acima de 5 a 20 MW apoia a expansão de campi de colocação em cidades secundárias do GCC e centros africanos emergentes. Cada faixa tem diferentes necessidades de aquisição, arranjos de serviço e cronogramas de entrega.
Os sistemas acima de 20 MW estão projetados para expandir a um CAGR de 15,33% até 2032. Os campi de hiperescala agora planejam os requisitos de energia em blocos de 100 MW ou 200 MW desde o início de um projeto. A Cummins Arabia entregou 73,2 MW em 4 sites de hiperescala sauditas em junho de 2025, usando 36 conjuntos de geradores fechados e concluindo o trabalho em 7 meses. Os sistemas foram certificados para condições de 50°C e especificações de data centers do Uptime Institute. O segmento está dividido entre equipamentos padronizados e orientados ao preço abaixo de 20 MW e projetos orientados à integração acima desse limite, onde os prazos de entrega para motores de pistão alternativo podem chegar a 12 a 18 meses.
Por Tipo de Combustível:
O Diesel Lidera Enquanto as Opções de Hidrogênio Avançam Além dos TestesO diesel detinha 46,27% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África por tipo de combustível em 2026. Sua rede de distribuição se estende pelos mercados regionais e oferece aos operadores uma escolha prática onde as alternativas são limitadas. O gás natural é a principal opção em locais do GCC conectados a gasodutos por causa de sua menor intensidade de carbono e benefícios de custo de combustível. No entanto, os grandes atrasos no fornecimento de turbinas a gás podem variar de 2 a 5 anos, o que restringe a disponibilidade de equipamentos. Os combustíveis renováveis e o biogás permanecem em categorias menores, embora o óleo vegetal hidrotratado possa ser usado como substituto direto do diesel sem modificação do gerador.
O hidrogênio e as misturas de hidrogênio estão projetados para expandir a um CAGR de 15,56% até 2032. Em maio de 2026, a SHPT enviou produtos de geração de energia por células de combustível de hidrogênio para o primeiro projeto de fornecimento de energia de emergência por hidrogênio em data centers do Egito. Um artigo do IEEE publicado em outubro de 2025 descreveu uma microrrede de corrente contínua de hidrogênio verde em uma instalação de 1 MW do NEOM que operou sem importações da rede elétrica durante um ano completo. A Hydrogen Europe relatou que o setor já está considerando retrofits de óleo vegetal hidrotratado e e-combustíveis como o e-metanol. Esses desenvolvimentos indicam uma transição incremental de combustível em vez de uma substituição rápida dos sistemas a diesel.

Por Aplicação:
O Backup Permanece Central Enquanto a Energia de Ponte Amplia Seu PapelA energia de backup de emergência detinha 37,92% do tamanho do mercado de geração de energia no local em data centers do Oriente Médio e África em 2026. As instalações Tier III e Tier IV exigem pelo menos redundância de gerador N+1, sustentando uma base durável de demanda. As aplicações de energia primária e contínua são mais comuns onde a qualidade da rede elétrica não consegue sustentar uma instalação por conta própria. Em alguns locais da África Subsaariana, interrupções recorrentes da rede elétrica exigem que os equipamentos no local apoiem as operações diárias. Nesses locais, os sistemas no local desempenham uma função operacional primária em vez de uma função de contingência.
A energia temporária e de ponte está projetada para expandir a um CAGR de 15,12% até 2032. A aplicação é apoiada pela lacuna entre os equipamentos de TI disponíveis e as conexões à rede elétrica concluídas. As longas esperas por conexão à rede elétrica incentivam os operadores a comissionar capacidade de ponte por 24 a 48 meses antes que os sistemas permanentes estejam prontos. Essas implantações mais longas estão transformando os contratos de aluguel de cobertura de emergência de curto prazo em arranjos de serviço de vários anos. A Wärtsilä relatou cerca de 800 MW de pedidos de energia para data centers em 2025, incluindo um componente significativo de energia de ponte. A fronteira entre energia temporária e energia primária está, portanto, se tornando menos distinta.
Por Tamanho de Data Center:
Os Projetos de Hiperescala Alteram os Requisitos de AquisiçãoAs instalações de grande porte detinham 33,76% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África por tamanho de data center em 2026. Essas instalações definem muitas especificações de equipamentos e termos comerciais para a cadeia de fornecimento. Os data centers de pequeno e médio porte permanecem numerosos em toda a África, onde as operações empresariais e governamentais são importantes. Seus volumes individuais de aquisição são menores do que os dos grandes campi. Sua demanda é, no entanto, significativa porque os sistemas no local são frequentemente incluídos desde o projeto inicial.
As instalações de hiperescala estão projetadas para expandir a um CAGR de 15,31% até 2032. A construção do data center Hexagon de 480 MW na Arábia Saudita começou em janeiro de 2026, mostrando a escala dos novos requisitos de energia. A Câmara de Energia Africana espera que a demanda de data centers africanos atinja 2 GW até 2030 e apoie de 10 bilhões de USD a 20 bilhões de USD de investimento em energia. Os hiperescaladores do GCC também estão considerando geradores como participantes ativos em microrredes que gerenciam encargos de rede elétrica e cortes de carga. Isso altera os requisitos de manutenção e o valor comercial das frotas de geradores.
Por Tipo de Data Center:
Os Provedores de Serviços em Nuvem Concentram a Demanda de EnergiaOs provedores de serviços em nuvem detinham 39,19% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África por tipo de data center em 2026. Eles são os maiores compradores individuais de capacidade de geração local no GCC e nos mercados africanos emergentes. Os operadores de colocação centralizam a aquisição de energia para inquilinos empresariais e governamentais que terceirizam as operações de infraestrutura. Os sites empresariais e de borda formam uma base de demanda mais dispersa, particularmente onde a capacidade de colocação neutra em relação à operadora é limitada. Nesses locais, o fornecimento no local geralmente está incorporado no planejamento original da instalação.
A demanda dos provedores de serviços em nuvem influencia a estratégia dos fornecedores porque uma posição de fornecedor preferencial pode levar a compromissos de várias centenas de MW em um ciclo de compra. A Wärtsilä registrou cerca de 800 MW de pedidos de energia relacionados a data centers em 2025, uma escala que anteriormente teria sido distribuída entre muitos clientes empresariais. Essa concentração encurta os ciclos de aquisição e atribui maior valor à certeza de entrega. Também torna a cobertura de serviço padronizada importante para operadores globais de nuvem. Os fornecedores de equipamentos no setor de geração de energia no local em data centers do Oriente Médio e África devem equilibrar um pequeno número de grandes contas com as necessidades mais amplas de sites de colocação e empresariais.
Análise Geográfica
A Arábia Saudita detinha 29,74% da participação do mercado de geração de energia no local em data centers do Oriente Médio e África em 2026 e está projetada para expandir a um CAGR de 15,58% até 2032. A Arábia Saudita tem uma expansão planejada significativa da capacidade de energia de TI até 2030, e grandes programas de data centers de IA apoiam a geração dedicada nos principais sites. Os Emirados Árabes Unidos têm um pipeline substancial de nova capacidade de data centers que apoia a aquisição de energia local, incluindo o campus G42 Stargate, cuja primeira fase deveria contribuir com 200 MW até meados de 2026. As instalações do Golfo enfrentam condições de verão que chegam a 50°C, aumentando as cargas de resfriamento e os requisitos totais de energia do site.
A África do Sul é um dos principais locais de data centers da África Subsaariana e possui uma base madura de infraestrutura crítica de TI. Sua Lei de Emenda à Regulamentação de Eletricidade removeu os limites de licenciamento para geração privada de energia, apoiando assim as opções de geração cativa. O Egito é um hub de cabos submarinos com mais de 10 novos projetos de cabos, incluindo 2Africa, EAGLE e Africa-1, com conclusão prevista entre 2025 e 2027. O projeto de energia de emergência por hidrogênio do Egito mostra um esforço inicial para diversificar o backup exclusivo a diesel. Israel tem um pipeline de capacidade regional crescente e fortes requisitos de confiabilidade de energia, favorecendo arquiteturas mais complexas e de múltiplas tecnologias.
O Restante do Oriente Médio e África inclui Nigéria, Quênia, Omã, Marrocos e Etiópia, onde as condições de demanda diferem, mas a dependência de energia no local é frequentemente alta. A Nigéria recebe cerca de 4 horas de fornecimento de rede elétrica por dia, e o diesel pode representar até 60% dos gastos dos operadores. A instalação planejada de 500 MW em Dakhla, no Marrocos, exigirá energia dedicada por causa de sua localização remota. Em Omã, a Aggreko e a InoWatti assinaram um memorando de entendimento em 2026 sobre sistemas modulares de conversão de gás de tocha em energia para computação de alta densidade. Espera-se que a África necessite de 2 GW de capacidade de data centers até 2030, tornando o fornecimento local confiável parte integrante dos projetos futuros.
Cenário Competitivo
Concentração do Mercado
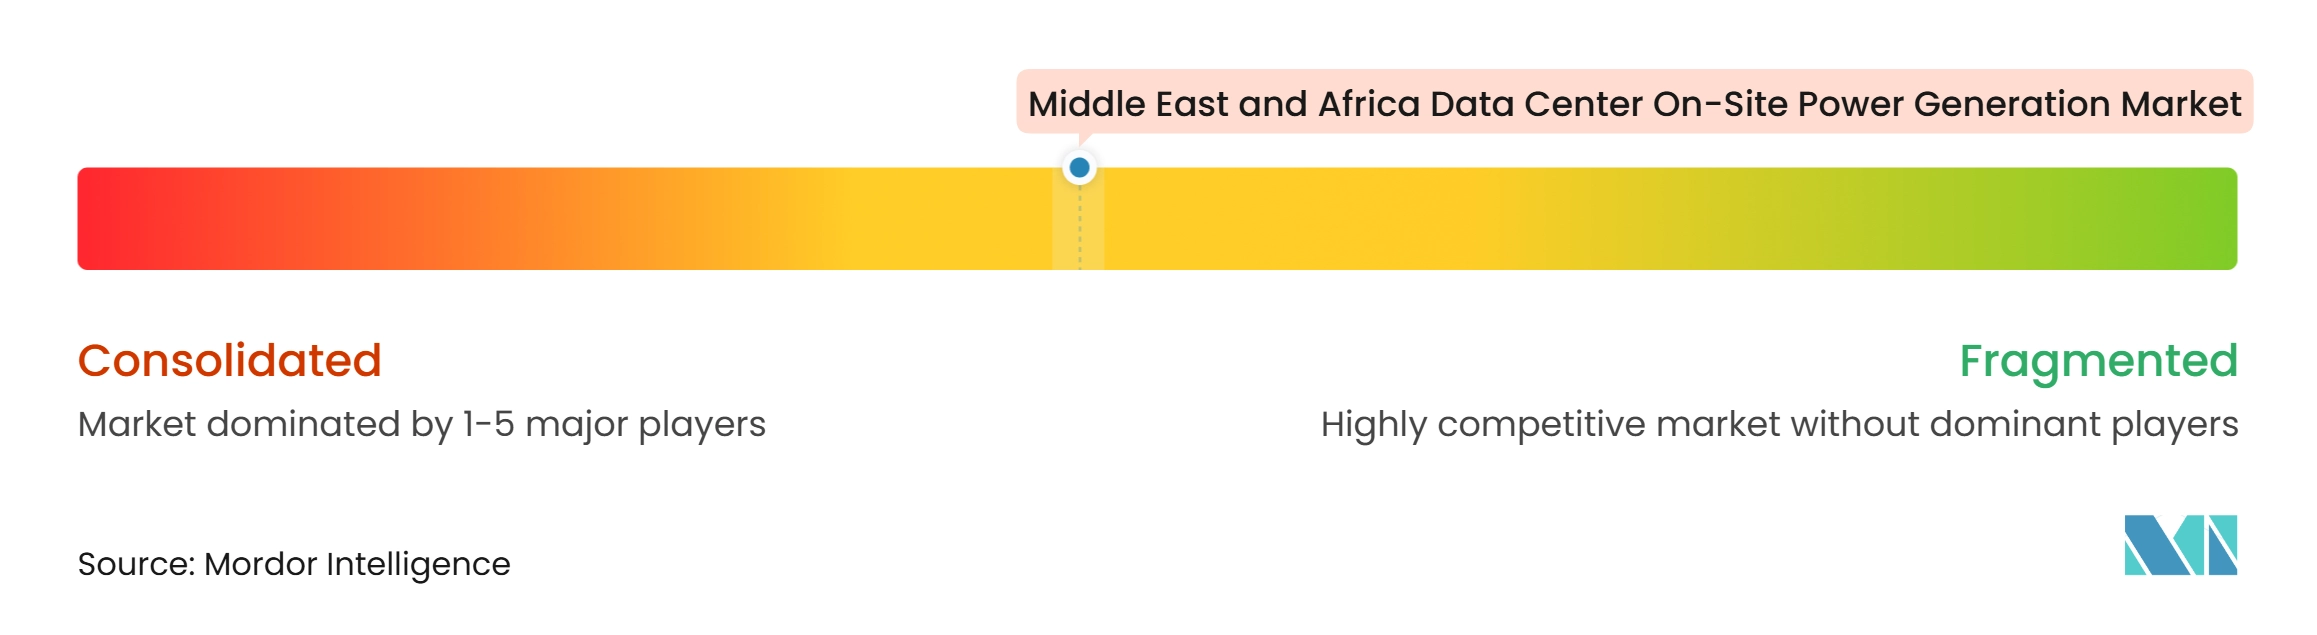
O mercado de geração de energia no local em data centers do Oriente Médio e África é moderadamente consolidado em plataformas de tecnologia, mas fragmentado na entrega de projetos. Os fabricantes globais usam parceiros de distribuição locais e especialistas regionais para atender a operadores de menor e médio porte. Os fornecedores de turbinas de serviço pesado e aeroderivadas competem por projetos de grande porte. Os fornecedores de motores de pistão alternativo e células de combustível concentram-se em implantações de 1 a 20 MW com cronogramas de entrega mais curtos. Os provedores de energia temporária modular atendem aos requisitos de ponte criados por atrasos na rede elétrica.
Os pedidos de turbinas aeroderivadas da GE Vernova cresceram 33% nos primeiros 9 meses de 2025, e seu backlog de equipamentos de energia a gás superou 116 GW no segundo trimestre de 2026. Esse backlog pode favorecer os fornecedores de motores que conseguem entregar em 12 a 18 meses em vez dos prazos de entrega de turbinas de vários anos. A Bloom Energy expandiu sua parceria com a Oracle em abril de 2026 para fornecer até 2,8 GW de capacidade de células de combustível de óxido sólido. O projeto de célula de combustível de membrana de troca de prótons de hidrogênio liderado pela Caterpillar em um data center da Microsoft estabeleceu pontos de referência de segurança e desempenho para futuras qualificações de hidrogênio. Esses movimentos mostram que os fornecedores estão competindo por funções de energia primária, bem como por contratos de backup.
Oportunidades permanecem em projetos de conversão de gás de tocha em computação, instalações temporárias acima de 20 MW e manutenção de longo prazo de frotas de diesel africanas. O acordo entre a Aggreko e a InoWatti em Omã pode fornecer um modelo comercial para computação vinculada a campos petrolíferos em Omã, nos Emirados Árabes Unidos e na Nigéria. A INNIO estendeu sua parceria com a Aggreko até 2031, comprometendo pelo menos 450 MW de capacidade de motor Jenbacher Tipo 4 para 2027 e adicionando a plataforma J620 a partir de 2028. Os provedores que combinam equipamentos, flexibilidade de combustível e serviço de longo prazo podem construir posições mais fortes. As informações disponíveis não fornecem participações de mercado combinadas para as principais empresas, portanto, uma pontuação quantitativa de concentração de mercado não pode ser estabelecida a partir das evidências fornecidas.
Líderes do Setor de Geração de Energia no Local em Data Centers do Oriente Médio e África
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Power Systems AG
-
Bloom Energy Corporation
-
Rehlko
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Power Systems AG
- Bloom Energy Corporation
- Rehlko
- Generac Holdings Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO N.V.
- Everllence SE
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- FuelCell Energy, Inc.
- Doosan Enerbility Co., Ltd.
- Aggreko plc
- Atlas Copco AB
- Himoinsa, S.L.
- Aksa Power Generation
- Yanmar Holdings Co., Ltd.
- Saudi Power Transformers Company
- Khazna Data Centers
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Gulf Data Hub
- center3
- Rack Centre Limited
- Raya Data Center
Desenvolvimentos industriais recentes em Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África
- Outubro de 2026: A INNIO N.V. e a Aggreko estenderam sua parceria estratégica até 2031, com a INNIO comprometendo-se a fornecer pelo menos 450 MW de capacidade de motor Jenbacher Tipo 4 em 2027 e acesso a níveis de capacidade acordados durante o restante do acordo; a parceria adicionou a plataforma de motor J620 a partir de 2028, expandindo a flexibilidade de combustível e a densidade de energia para aplicações de data centers e energia crítica globalmente, incluindo mercados da MEA onde a Aggreko possui uma presença operacional significativa.
- Maio de 2026: A SHPT enviou produtos de geração de energia por células de combustível de hidrogênio para o primeiro projeto de fornecimento de energia de emergência por hidrogênio em data centers do Egito, atendendo à maior operadora de telefonia móvel do país; o sistema integra produção de hidrogênio por eletrólise de água com membrana de troca de prótons, armazenamento de hidrogênio em estado sólido e geração por células de combustível para fornecer 2 horas de energia de backup ininterrupta, estabelecendo uma implantação de referência para backup baseado em hidrogênio em um mercado africano.
- Abril de 2026: A Bloom Energy expandiu sua parceria com a Oracle para fornecer até 2,8 GW de capacidade de células de combustível de óxido sólido, com o acordo posicionando as células de combustível como arquitetura de energia primária para instalações de hiperescala em vez de backup de emergência, marcando uma escalada significativa na escala comercial das implantações de células de combustível para data centers.
- Janeiro de 2026: A construção do data center Hexagon de 480 MW da Arábia Saudita, desenvolvido pela SDAIA em Riade, foi iniciada, representando um dos maiores eventos de demanda de energia de uma única instalação no atual ciclo de construção de data centers do reino e criando diretamente demanda por sistemas de geração no local de várias centenas de megawatts no maior mercado do GCC.
Escopo do Relatório do Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África
O Relatório do Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África compreende soluções que permitem aos data centers gerar eletricidade dentro ou adjacente às suas instalações para garantir um fornecimento de energia confiável, resiliente e ininterrupto. Esses sistemas apoiam a continuidade operacional reduzindo a dependência de redes elétricas externas, mitigando o risco de interrupções de energia e atendendo às crescentes demandas de energia da infraestrutura digital. O mercado inclui tecnologias projetadas para geração de energia de backup, primária e contínua, ajudando os operadores a aumentar a segurança energética, otimizar a eficiência operacional, apoiar objetivos de sustentabilidade e atender aos crescentes requisitos de energia dos ambientes de computação modernos e de alta densidade.
O Mercado de Geração de Energia no Local em Data Centers do Oriente Médio e África é Segmentado por Tecnologia de Geração (Conjuntos de Geradores a Diesel, Conjuntos de Geradores a Gás Natural, Turbinas a Gás, Motores a Gás de Pistão Alternativo, Células de Combustível e Outras Tecnologias de Geração), Capacidade de Geração Instalada (Abaixo de 1 MW, 1–5 MW, 5–20 MW e Acima de 20 MW), Tipo de Combustível (Diesel, Gás Natural, Combustíveis Renováveis e Biogás, Hidrogênio e Misturas de Hidrogênio e Outros Tipos de Combustível), Aplicação (Energia de Backup de Emergência, Energia Primária, Energia Contínua e Energia Temporária e de Ponte), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Israel, Egito e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MW).
Visão geral da segmentação
| Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural |
| Turbinas a Gás |
| Motores a Gás de Pistão Alternativo |
| Células de Combustível |
| Outras Tecnologias de Geração |
| Abaixo de 1 MW |
| 1 a 5 MW |
| Acima de 5 a 20 MW |
| Acima de 20 MW |
| Diesel |
| Gás Natural |
| Combustíveis Renováveis e Biogás |
| Hidrogênio e Misturas de Hidrogênio |
| Outros Combustíveis |
| Energia de Backup de Emergência |
| Energia Primária |
| Energia Contínua |
| Energia Temporária e de Ponte |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocação |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Israel |
| Egito |
| Restante do Oriente Médio e África |
| Por Tecnologia de Geração | Conjuntos de Geradores a Diesel |
| Conjuntos de Geradores a Gás Natural | |
| Turbinas a Gás | |
| Motores a Gás de Pistão Alternativo | |
| Células de Combustível | |
| Outras Tecnologias de Geração | |
| Por Capacidade de Geração Instalada | Abaixo de 1 MW |
| 1 a 5 MW | |
| Acima de 5 a 20 MW | |
| Acima de 20 MW | |
| Por Tipo de Combustível | Diesel |
| Gás Natural | |
| Combustíveis Renováveis e Biogás | |
| Hidrogênio e Misturas de Hidrogênio | |
| Outros Combustíveis | |
| Por Aplicação | Energia de Backup de Emergência |
| Energia Primária | |
| Energia Contínua | |
| Energia Temporária e de Ponte | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocação |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de geração de energia no local em data centers do Oriente Médio e África?
O mercado está projetado para aumentar de 0,79 bilhões de USD em 2026 para 2,09 bilhões de USD até 2032, com um CAGR de 14,54% de 2027 a 2032.
O que está impulsionando a demanda por energia no local em data centers na região?
A densidade de racks de IA, os atrasos nas conexões à rede elétrica, os programas de nuvem soberana e os requisitos de localização de dados estão aumentando a demanda por energia local resiliente.
Qual tecnologia de geração tem a maior participação?
Os conjuntos de geradores a diesel detinham uma participação de 46,03% em 2026 porque oferecem capacidade de partida rápida e redes estabelecidas de combustível e serviço.
Qual tecnologia de energia está projetada para expandir mais rapidamente?
As células de combustível estão projetadas para expandir a um CAGR de 15,73% até 2032, à medida que os operadores as avaliam para aplicações de energia primária resiliente.
Por que a energia temporária e de ponte está se tornando mais importante?
A energia temporária e de ponte está projetada para expandir a um CAGR de 15,12% até 2032 porque as conexões à rede elétrica podem levar mais de 4 anos nos principais locais.
Qual país lidera a demanda regional?
A Arábia Saudita detinha uma participação de 29,74% em 2026 e está projetada para expandir a um CAGR de 15,58% até 2032, apoiada por grandes projetos de IA e nuvem.