
Tamaño y Participación del Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
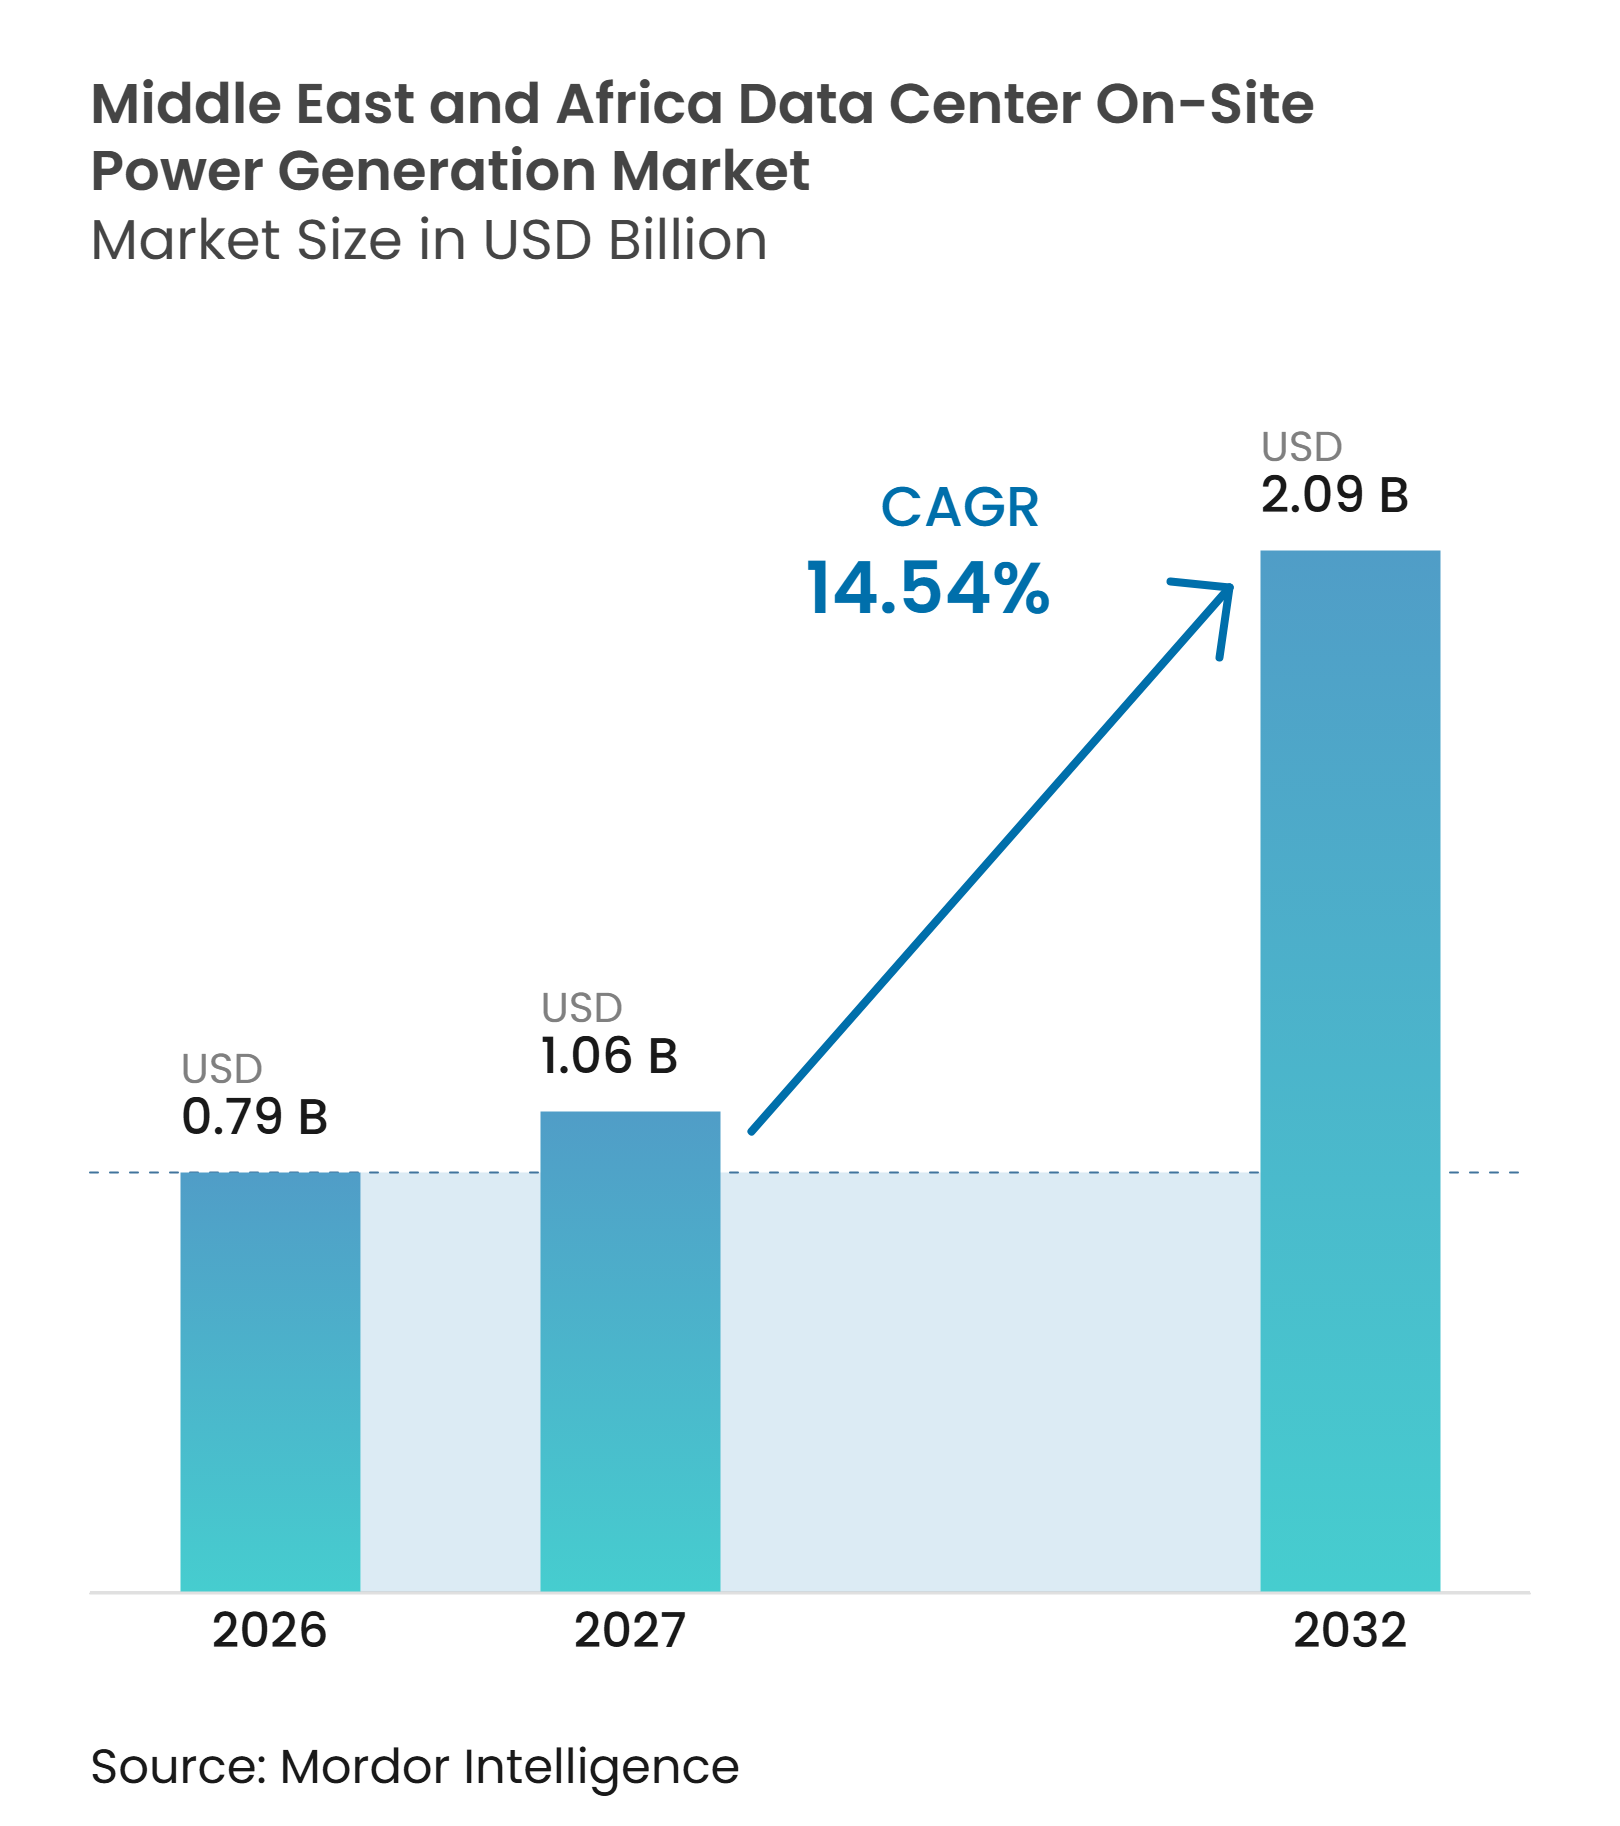
| Tamaño del mercado en el año base (2026) | 0.79 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de generación de energía in situ en centros de datos de Oriente Medio y África se expanda desde 0,79 mil millones de USD en 2026 y 1,06 mil millones de USD en 2027 hasta 2,09 mil millones de USD para 2032, registrando un CAGR del 14,54% entre 2027 y 2032. Se espera que la capacidad de generación instalada aumente de 2,78 millones de MW en 2026 a 3,39 millones de MW en 2027 y 7,52 millones de MW para 2032, con un CAGR de volumen del 17,27%. Las adiciones de capacidad más rápidas que la expansión del valor apuntan a menores costos de equipos por MW instalado, especialmente para sistemas diésel y de gas de émbolo alternativo. El mercado de generación de energía in situ en centros de datos de Oriente Medio y África está siendo reconfigurado por las cargas de trabajo de IA que requieren más potencia por bastidor y por las largas esperas para las conexiones a la red. Esto convierte la generación detrás del medidor en una parte central de la planificación de instalaciones en lugar de una adquisición exclusiva de respaldo. Las licitaciones de hiperescala del GCC favorecen cada vez más la entrega rápida, la flexibilidad de combustible y los costos operativos del ciclo de vida, mientras que los sitios africanos otorgan mayor valor a la energía primaria confiable.
Conclusiones Clave del Informe
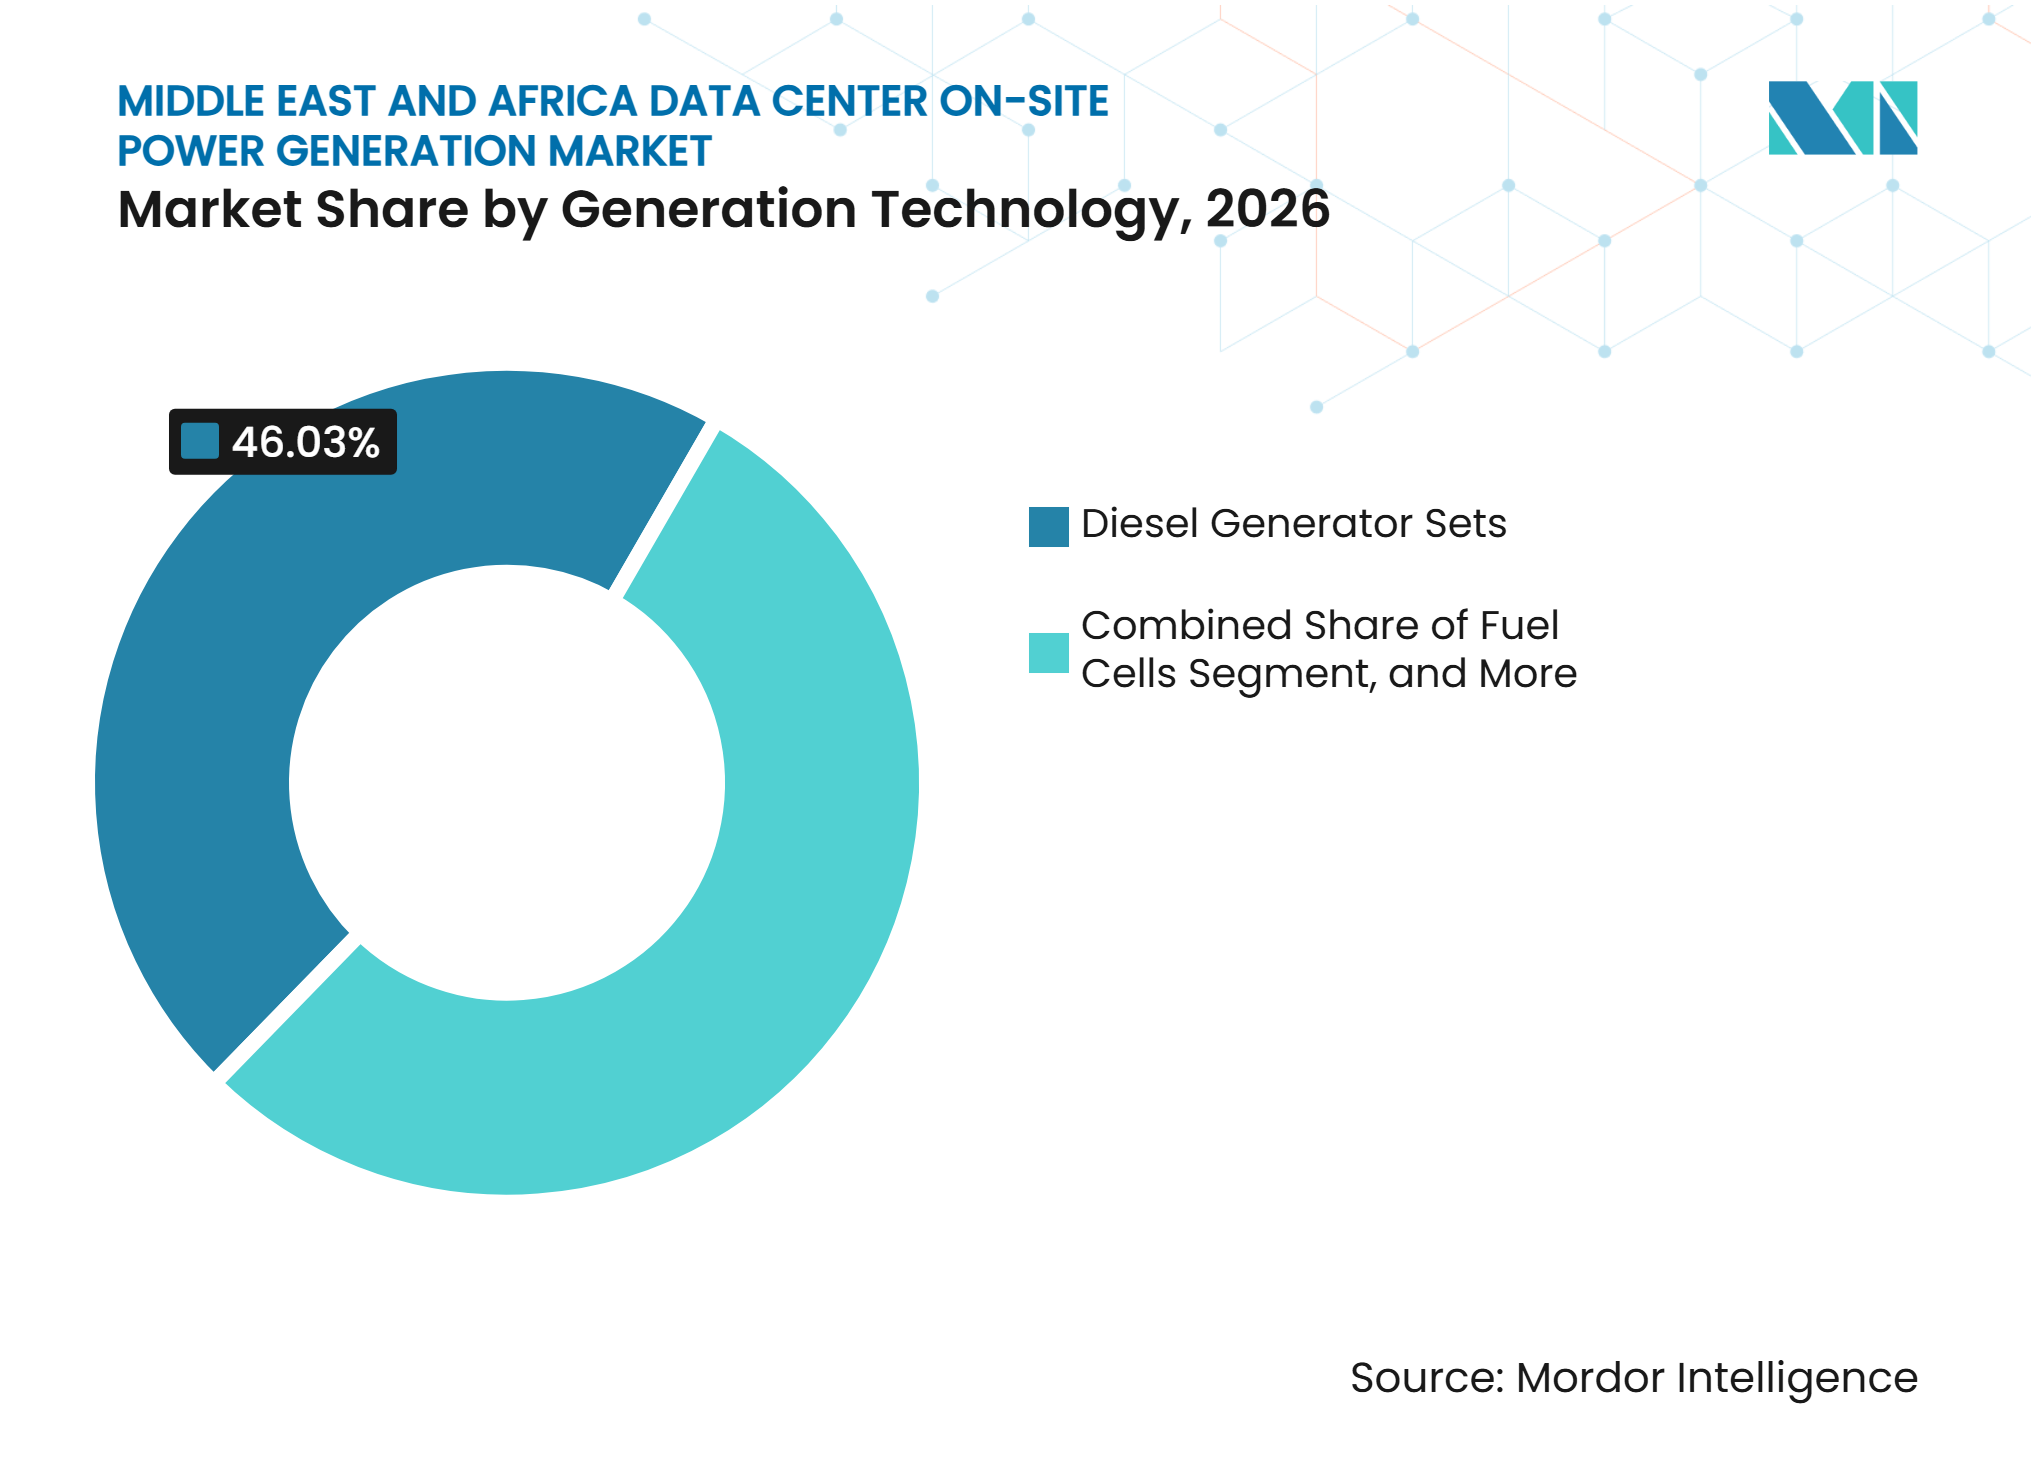
- Por tecnología de generación, los grupos electrógenos diésel mantuvieron el 46,03% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que las celdas de combustible se expandan a un CAGR del 15,73% hasta 2032.
- Por capacidad de generación instalada, la categoría de 1-5 MW mantuvo una participación del 34,12% en 2026, mientras que se proyecta que los sistemas de más de 20 MW se expandan a un CAGR del 15,33% hasta 2032.
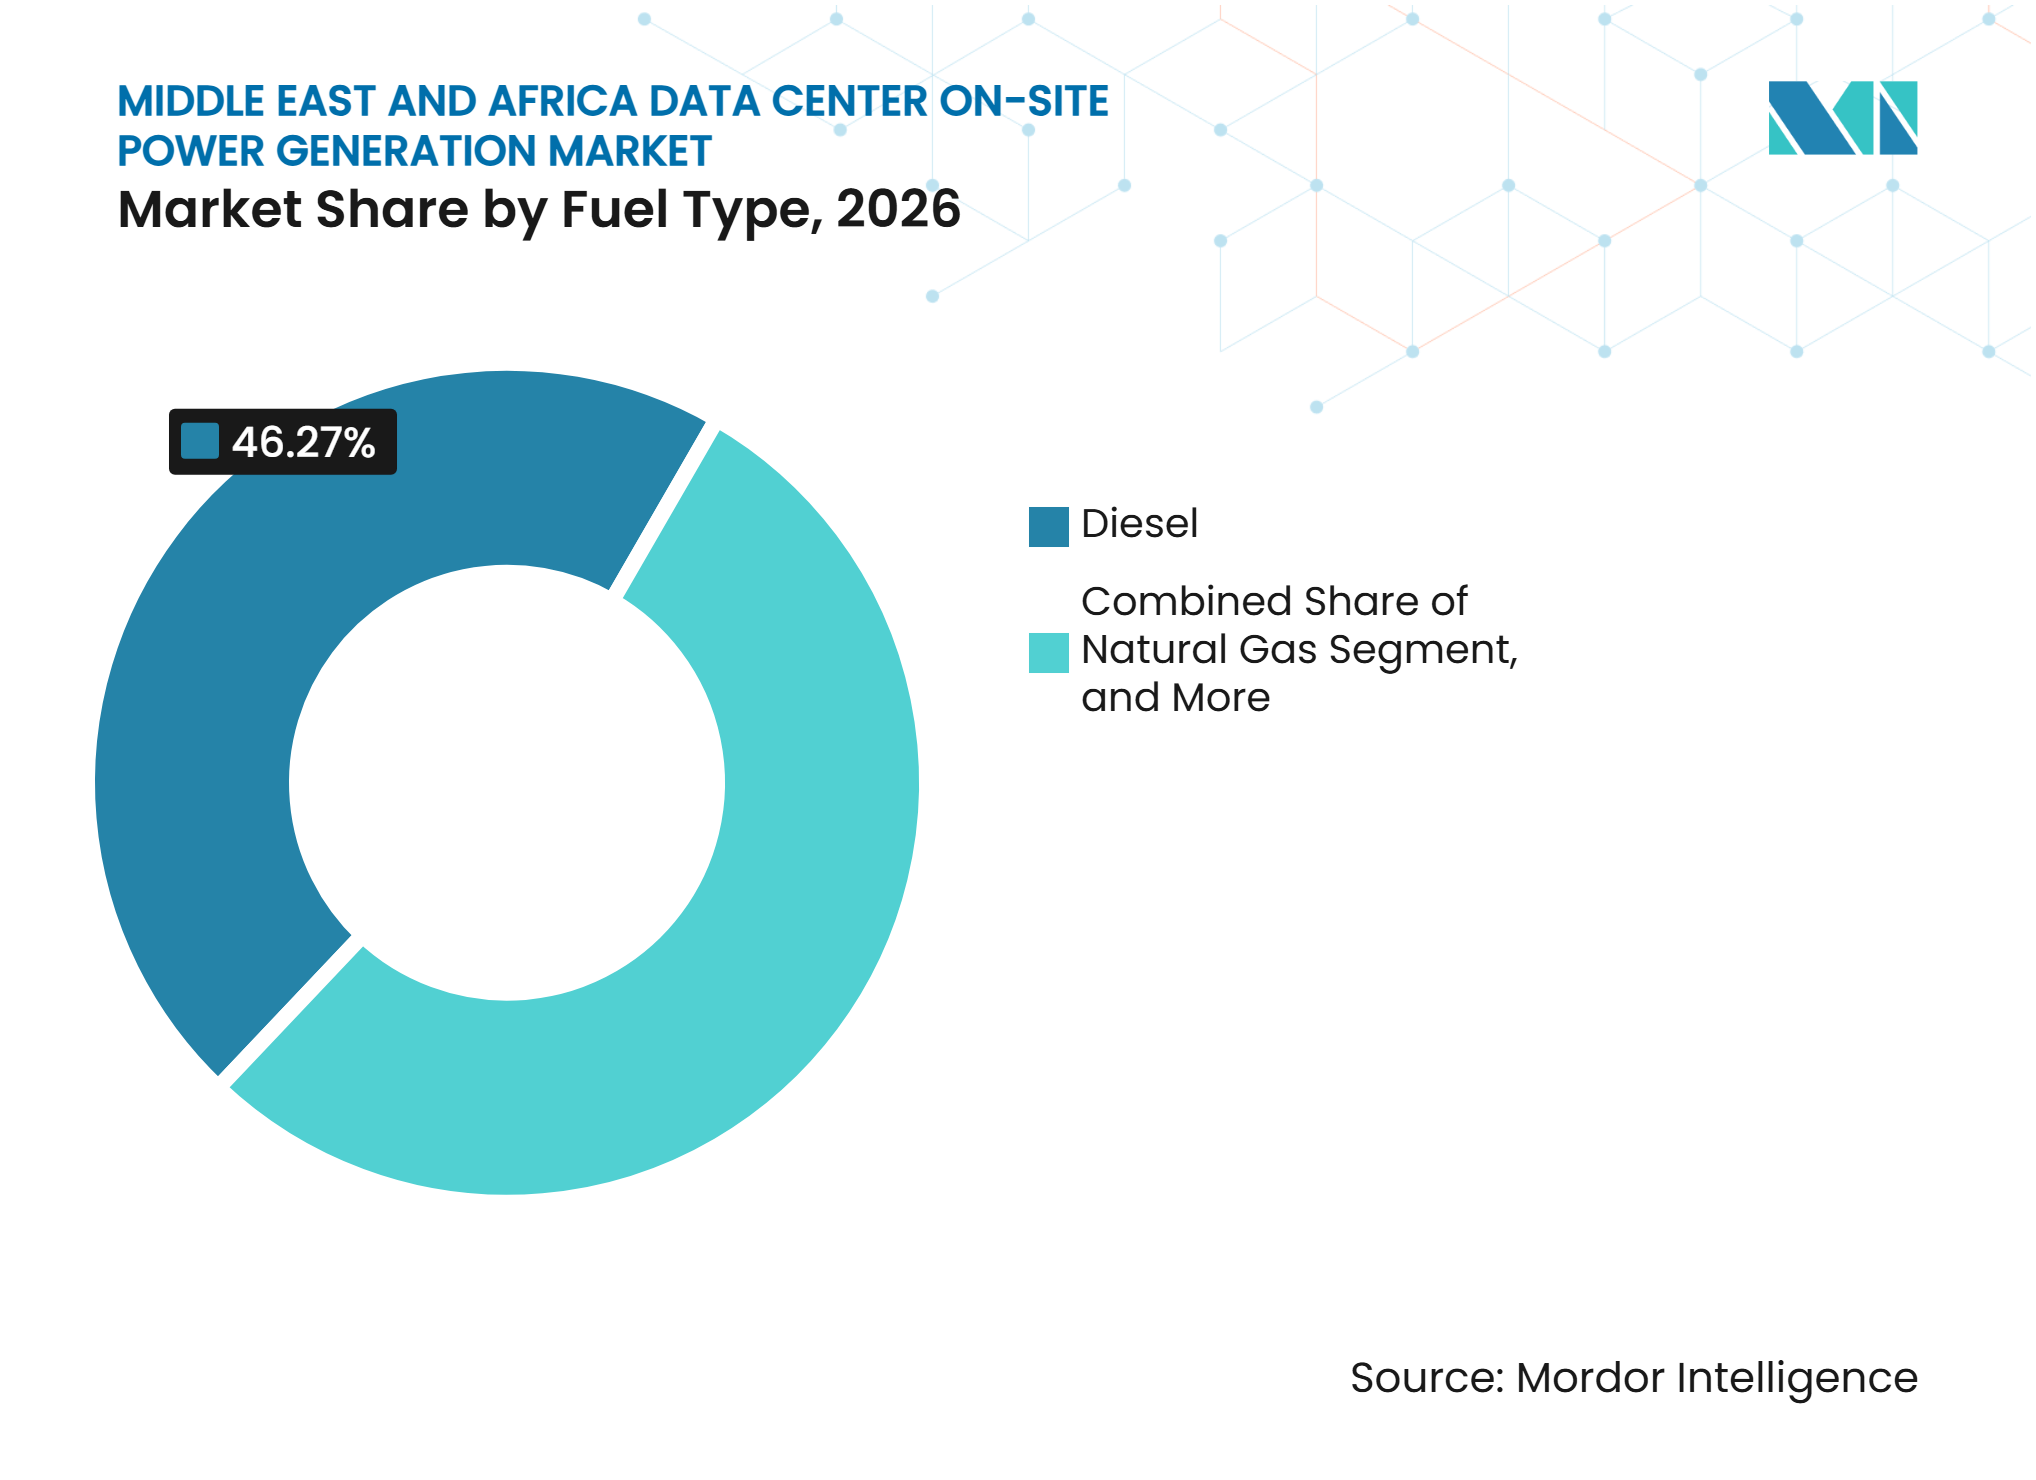
- Por tipo de combustible, el diésel mantuvo una participación del 46,27% en 2026, mientras que se proyecta que el hidrógeno y las mezclas de hidrógeno se expandan a un CAGR del 15,56% hasta 2032.
- Por aplicación, la energía de respaldo de emergencia mantuvo una participación del 37,92% en 2026 en la generación de energía in situ en centros de datos de Oriente Medio y África, mientras que se proyecta que la energía temporal y puente se expanda a un CAGR del 15,12% hasta 2032.
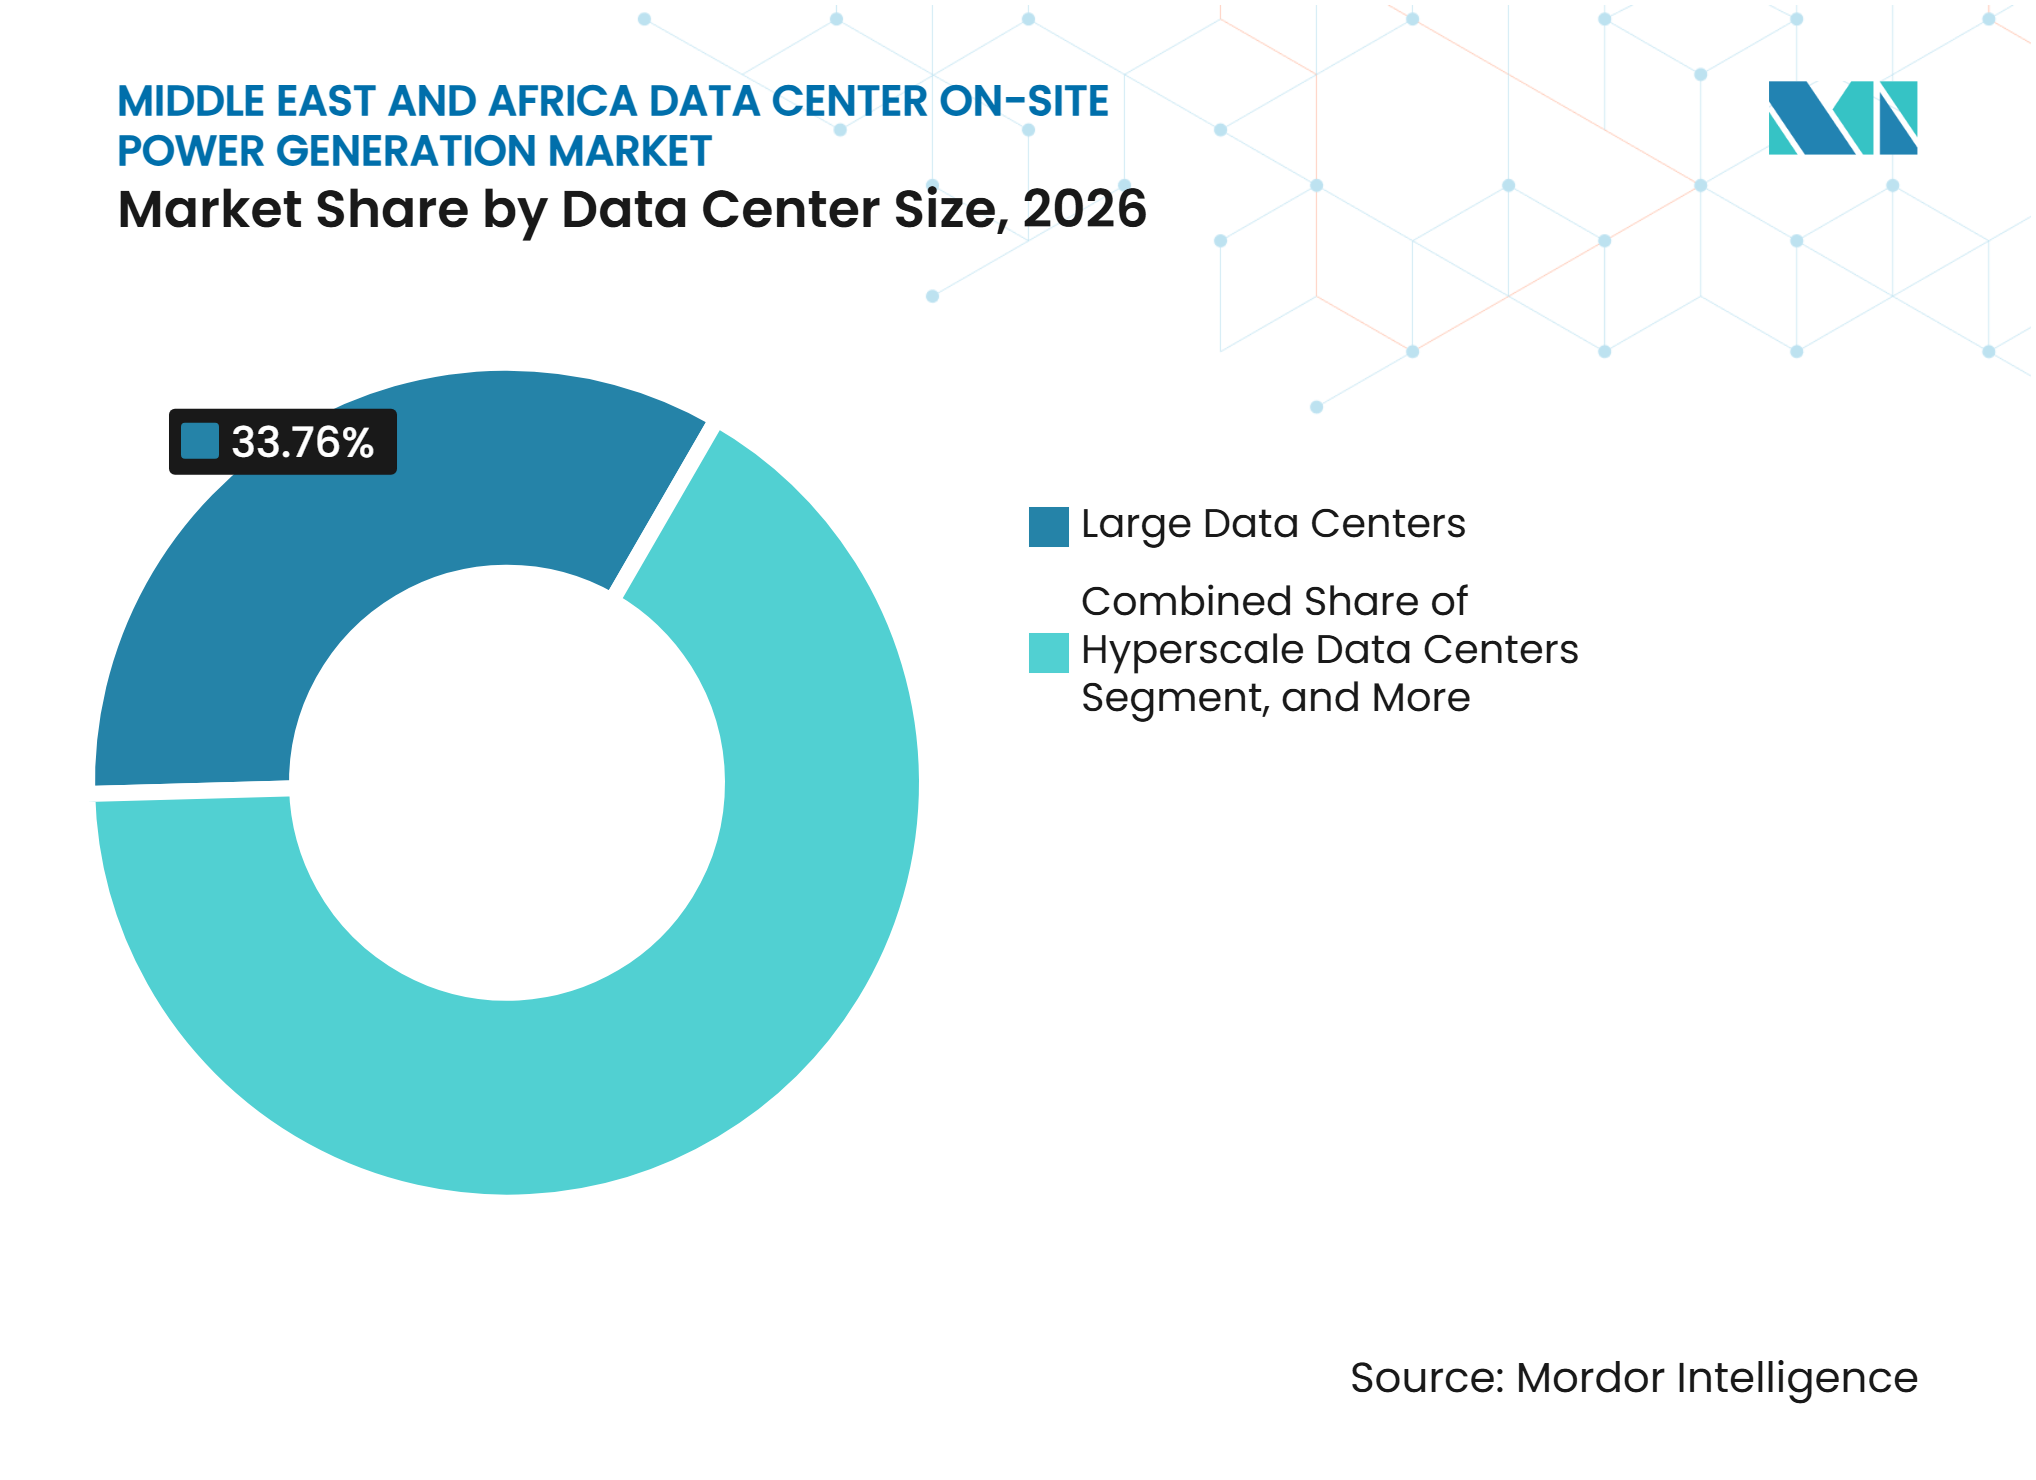
- Por tamaño del centro de datos, las instalaciones grandes mantuvieron una participación del 33,76% en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 15,31% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube mantuvieron una participación del 39,19% en 2026. Los datos suministrados no identifican el tipo de centro de datos de más rápido crecimiento.
- Por geografía, Arabia Saudita mantuvo el 29,74% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 15,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Densidad de Potencia de la IA y los Centros de Datos de Hiperescala | +4.5% | Global, concentrado en los mercados principales del GCC, Arabia Saudita y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Retrasos en la Interconexión a la Red y Escasez de Capacidad | +3.2% | África Subsahariana y mercados secundarios del GCC | Mediano plazo (2-4 años) |
| Programas Digitales y en la Nube Respaldados por el Gobierno | +2.8% | Arabia Saudita, Emiratos Árabes Unidos, Egipto y Sudáfrica | Mediano plazo (2-4 años) |
| Inversión en IA Soberana y Localización de Datos | +1.8% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Egipto y Marruecos | Largo plazo (≥ 4 años) |
| Oportunidades de Conversión de Gas Residual de Campos Petrolíferos en Energía | +0.9% | Omán, Arabia Saudita, Emiratos Árabes Unidos y Nigeria | Mediano plazo (2-4 años) |
| Densificación de Cables Submarinos y Tráfico Regional de Datos | +0.7% | Egipto, Sudáfrica y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Densidad de Potencia de la IA y los Centros de Datos de Hiperescala
Los bastidores de servidores de IA consumen entre 30 y 100 kW, en comparación con los 3-10 kW de las cargas de trabajo convencionales, lo que cambia la planificación de energía en las nuevas instalaciones.[1] A estas densidades, los grandes campus pueden generar fluctuaciones de carga que desafían las conexiones locales, aumentando el valor de los sistemas in situ en el mercado de generación de energía in situ en centros de datos de Oriente Medio y África. Los calendarios de entrega de GPU pueden llegar 12-18 meses antes de que la infraestructura de energía de soporte esté lista, por lo que los operadores suelen reservar capacidad de generación antes de que los permisos de red estén completos. Las nuevas instalaciones del Golfo especifican cada vez más configuraciones diésel N+2 y entre 30 y 40 horas de almacenamiento de combustible para mantener el servicio durante interrupciones. Bloom Energy informó que el 61% de los desarrolladores de centros de datos encuestados planeaban generar su propia energía cuando el suministro de la red no pudiera satisfacer sus requisitos.
Retrasos en la Interconexión a la Red y Escasez de Capacidad
La Agencia Internacional de Energía declaró que las restricciones de conexión a la red ponen en riesgo de retraso a alrededor del 20% de los proyectos de centros de datos globales planificados.[2] Las largas esperas para la conexión a la red pueden dejar a los desarrolladores buscando capacidad de energía antes de que la infraestructura de la empresa de servicios públicos esté lista. Las pérdidas de transmisión y distribución del 18-25% en varios países de África Oriental y Occidental refuerzan la necesidad de un suministro in situ controlado.[3] El Foro Económico Mundial ha pedido que las instalaciones con más de 10 MW de carga de TI presenten previsiones de demanda de electricidad durante las solicitudes de conexión a la red. El foro también afirma que la generación detrás del medidor puede acelerar el despliegue entre 12 y 36 meses, lo que la hace comercialmente importante para el mercado de generación de energía in situ en centros de datos de Oriente Medio y África.
Programas Digitales y en la Nube Respaldados por el Gobierno
El sector de centros de datos de Arabia Saudita se ha expandido 6 veces desde que comenzó la Visión 2030, con una inversión que supera los 16 mil millones de SAR (4,26 mil millones de USD). El país tenía una capacidad de energía de TI estimada de 222 MW en el primer trimestre de 2025 y planea agregar 760 MW para 2030. Los Emiratos Árabes Unidos tienen una cartera de proyectos de centros de datos de 46,1 mil millones de USD, y se espera que la capacidad aumente de 358 MW a 950 MW para 2028. Los programas respaldados por el Estado reducen el riesgo de financiamiento para grandes paquetes de energía y refuerzan el caso de los contratos de equipos plurianuales. En abril de 2025, la IFC respaldó a Raya Group con 100 millones de USD en instalaciones en Etiopía y Angola, apoyando la demanda de energía local confiable.
Inversión en IA Soberana y Localización de Datos
Las normas de localización de datos dirigen la inversión hacia sitios nacionales, incluidas ubicaciones donde la infraestructura de red no ha seguido el ritmo de la política digital. Las regulaciones de centros de datos de Arabia Saudita combinan requisitos de soberanía con estándares de infraestructura, lo que respalda la inversión en instalaciones locales. Marruecos anunció una instalación de 500 MW en Dakhla con un plan de 60 millones de USD, que incluye energía renovable, colocando una gran carga en una ubicación con acceso limitado a la red. Cassava Technologies y Accenture acordaron en septiembre de 2025 avanzar en servicios de nube de IA soberana en Sudáfrica, Egipto, Kenia, Marruecos y Nigeria. Este patrón de ubicación da prioridad al control jurisdiccional sobre la calidad de la red e incorpora los requisitos de generación en los diseños iniciales de las instalaciones. Por lo tanto, respalda la demanda a largo plazo en el mercado de generación de energía in situ en centros de datos de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial y Complejidad de Integración | -1.8% | Pan-MEA, concentrado en África Subsahariana y ciudades secundarias del GCC | Mediano plazo (2-4 años) |
| Restricciones de Suministro de Gas Natural y Capacidad de Gasoductos | -0.9% | Mercados interiores de África Subsahariana y Oriente Medio no perteneciente al GCC | Largo plazo (≥ 4 años) |
| Permisos, Cumplimiento Ambiental y Brechas de Habilidades Técnicas Locales | -0.6% | África Subsahariana, Egipto y mercados secundarios del GCC | Mediano plazo (2-4 años) |
| Cargas de Refrigeración en el Desierto y Escasez de Agua | -0.5% | GCC y Norte de África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital Inicial y Complejidad de Integración
Los proyectos con gran cantidad de generadores en África Subsahariana pueden destinar entre el 15% y el 25% del costo total de desarrollo a sistemas de energía in situ. La logística de combustible, las obras civiles, los equipos importados y la puesta en marcha especializada aumentan el compromiso financiero de cada instalación. Esto fomenta los contratos de arrendamiento operativo y de energía temporal, que preservan el capital para los equipos de TI pero aumentan el gasto en servicios a largo plazo. Las cadenas de suministro locales a menudo carecen de los materiales especializados, los equipos y la experiencia en puesta en marcha necesarios para los sistemas de energía avanzados. La combinación de motores, celdas de combustible, baterías e interruptores de transferencia automática requiere una experiencia que sigue concentrada en las ciudades del Golfo, lo que añade costos al mercado de generación de energía in situ en centros de datos de Oriente Medio y África.
Restricciones de Suministro de Gas Natural y Capacidad de Gasoductos
La infraestructura de gasoductos sigue siendo limitada fuera de la costa de Nigeria y un pequeño número de proyectos subregionales africanos. Esto separa los mercados interiores que siguen dependiendo del diésel de los corredores que pueden utilizar sistemas de gas con menores costos de combustible. El Consejo Atlántico informó que los proyectos africanos de gas a energía enfrentan altos costos iniciales y desafíos de financiamiento a menos que estén vinculados a grandes proyectos de exportación. En el GCC, la escasez de turbinas de gas ha extendido la presión de suministro incluso donde el acceso al gas es mejor. Estas condiciones mantienen al diésel como la opción predeterminada a corto plazo y posicionan las mezclas de hidrógeno y los combustibles renovables como opciones a largo plazo en el mercado de generación de energía in situ en centros de datos de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Generación:
El Diésel Mantiene la Mayor Base Instalada Mientras las Celdas de Combustible Ganan TerrenoLos grupos electrógenos diésel mantuvieron el 46,03% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África en 2026. Su capacidad de arranque rápido, los canales de servicio establecidos y los acuerdos de suministro de combustible conocidos siguen siendo importantes en las ubicaciones del GCC y de África Subsahariana. Los grupos electrógenos de gas natural, las turbinas de gas y los motores de gas de émbolo alternativo representan gran parte de la demanda restante. Los sistemas de gas son más atractivos en las ubicaciones del GCC conectadas a gasoductos porque pueden reducir los costos de combustible y las emisiones locales. Los sistemas híbridos diésel-batería son cada vez más relevantes en los sitios de borde y coubicación, donde las limitaciones de espacio restringen las configuraciones convencionales.
Se proyecta que las celdas de combustible se expandan a un CAGR del 15,73% hasta 2032, convirtiéndolas en la tecnología de generación de más rápido crecimiento. Bloom Energy encontró que el 47% de los desarrolladores de centros de datos estaban considerando activamente las celdas de combustible, lo que indica una evaluación más amplia de las celdas de combustible para roles de energía primaria. Un despliegue de 1,5 MW de celdas de combustible de hidrógeno PEMFC en un centro de datos de Microsoft cumplió con los estándares transitorios ISO 8528-5 en un estudio publicado en noviembre de 2025. Los sistemas que pueden operar con diésel, gas natural, aceite vegetal hidrotratado o mezclas de hidrógeno proporcionan flexibilidad de adquisición donde las opciones de suministro de combustible siguen siendo inciertas. Esa flexibilidad ayuda a los proveedores a competir por proyectos orientados a la resiliencia en el mercado de generación de energía in situ en centros de datos de Oriente Medio y África.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Generación Instalada:
Los Sistemas de Gran Tamaño Respaldan la Construcción de HiperescalaLa categoría de 1-5 MW mantuvo el 34,12% del tamaño del mercado de generación de energía in situ en centros de datos de Oriente Medio y África en 2026. Refleja las instalaciones de coubicación y empresariales heredadas que añaden energía de forma incremental a medida que se expande la carga de TI. Las soluciones de menos de 1 MW generalmente sirven a pequeños sitios de borde y empresariales a través de equipos diésel estándar. El rango de más de 5-20 MW respalda la expansión de los campus de coubicación en ciudades secundarias del GCC y centros africanos emergentes. Cada rango tiene diferentes necesidades de adquisición, acuerdos de servicio y calendarios de entrega.
Se proyecta que los sistemas de más de 20 MW se expandan a un CAGR del 15,33% hasta 2032. Los campus de hiperescala ahora planifican los requisitos de energía en bloques de 100 MW o 200 MW desde el inicio de un proyecto. Cummins Arabia entregó 73,2 MW en 4 sitios de hiperescala sauditas en junio de 2025, utilizando 36 grupos electrógenos cerrados y completando el trabajo en 7 meses. Los sistemas fueron certificados para condiciones de 50°C y las especificaciones de centros de datos del Uptime Institute. El segmento está dividido entre equipos estandarizados orientados al precio por debajo de 20 MW y proyectos orientados a la integración por encima de ese umbral, donde los plazos de entrega de los motores de émbolo alternativo pueden alcanzar los 12-18 meses.
Por Tipo de Combustible:
El Diésel Lidera Mientras las Opciones de Hidrógeno Superan las Pruebas PilotoEl diésel mantuvo el 46,27% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África por tipo de combustible en 2026. Su red de distribución se extiende por los mercados regionales y ofrece a los operadores una opción práctica donde las alternativas son limitadas. El gas natural es la principal opción en las ubicaciones del GCC conectadas a gasoductos debido a su menor intensidad de carbono y los beneficios en el costo del combustible. Sin embargo, los grandes retrasos en el suministro de turbinas de gas pueden oscilar entre 2 y 5 años, lo que restringe la disponibilidad de equipos. Los combustibles renovables y el biogás siguen siendo categorías más pequeñas, aunque el aceite vegetal hidrotratado puede utilizarse como sustituto directo del diésel sin modificar el generador.
Se proyecta que el hidrógeno y las mezclas de hidrógeno se expandan a un CAGR del 15,56% hasta 2032. En mayo de 2026, SHPT envió productos de generación de energía con celdas de combustible para el primer proyecto de suministro de energía de emergencia con hidrógeno para centros de datos de Egipto. Un artículo del IEEE publicado en octubre de 2025 describió una microrred de corriente continua de hidrógeno verde en una instalación de 1 MW de NEOM que operó con cero importaciones de la red durante un año completo. Hydrogen Europe informó que el sector ya está considerando las retrofits de aceite vegetal hidrotratado y los e-combustibles como el e-metanol. Estos desarrollos indican una transición de combustible incremental en lugar de un reemplazo rápido de los sistemas diésel.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Respaldo Sigue Siendo Central Mientras la Energía Puente Amplía su FunciónLa energía de respaldo de emergencia mantuvo el 37,92% del tamaño del mercado de generación de energía in situ en centros de datos de Oriente Medio y África en 2026. Las instalaciones de Nivel III y Nivel IV requieren al menos redundancia de generadores N+1, lo que respalda una base duradera de demanda. Las aplicaciones de energía primaria y continua son más comunes donde la calidad de la red no puede sostener una instalación por sí sola. En algunas ubicaciones de África Subsahariana, los cortes de red recurrentes requieren que los equipos in situ respalden las operaciones diarias. En estas ubicaciones, los sistemas in situ cumplen una función operativa primaria en lugar de una función de contingencia.
Se proyecta que la energía temporal y puente se expanda a un CAGR del 15,12% hasta 2032. La aplicación está respaldada por la brecha entre los equipos de TI disponibles y las conexiones a la red completadas. Las largas esperas para la conexión a la red alientan a los operadores a poner en servicio capacidad puente durante 24-48 meses antes de que los sistemas permanentes estén listos. Estos despliegues más prolongados están cambiando los contratos de alquiler de cobertura de emergencia a corto plazo a acuerdos de servicio plurianuales. Wärtsilä informó cerca de 800 MW de pedidos de energía para centros de datos en 2025, incluido un componente significativo de energía puente. Por lo tanto, el límite entre la energía temporal y la energía primaria se está volviendo menos definido.
Por Tamaño del Centro de Datos:
Los Proyectos de Hiperescala Cambian los Requisitos de AdquisiciónLas instalaciones grandes mantuvieron el 33,76% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África por tamaño del centro de datos en 2026. Estas instalaciones establecen muchas especificaciones de equipos y condiciones comerciales para la cadena de suministro. Los centros de datos pequeños y medianos siguen siendo numerosos en África, donde las operaciones empresariales y gubernamentales son importantes. Sus volúmenes de adquisición individuales son menores que los de los grandes campus. Su demanda es, no obstante, significativa porque los sistemas in situ suelen incluirse desde el diseño inicial.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 15,31% hasta 2032. La construcción del centro de datos Hexagon de 480 MW en Arabia Saudita comenzó en enero de 2026, mostrando la escala de los nuevos requisitos de energía. La Cámara de Energía Africana espera que la demanda de centros de datos africanos alcance los 2 GW para 2030 y respalde entre 10 mil millones y 20 mil millones de USD de inversión en energía. Los operadores de hiperescala del GCC también están considerando los generadores como participantes activos en microrredes que gestionan los cargos de la red y el corte de carga. Esto cambia los requisitos de mantenimiento y el valor comercial de las flotas de generadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Concentran la Demanda de EnergíaLos proveedores de servicios en la nube mantuvieron el 39,19% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África por tipo de centro de datos en 2026. Son los mayores compradores individuales de capacidad de generación local en el GCC y en los mercados africanos emergentes. Los operadores de coubicación centralizan la adquisición de energía para los inquilinos empresariales y gubernamentales que externalizan las operaciones de infraestructura. Los sitios empresariales y de borde forman una base de demanda más dispersa, particularmente donde la capacidad de coubicación de operador neutro es limitada. En estas ubicaciones, el suministro in situ suele estar integrado en la planificación original de la instalación.
La demanda de los proveedores de servicios en la nube influye en la estrategia de los proveedores porque una posición de proveedor preferido puede conducir a compromisos de varios cientos de MW en un ciclo de compra. Wärtsilä registró cerca de 800 MW de pedidos de energía relacionados con centros de datos en 2025, una escala que anteriormente se habría distribuido entre muchos clientes empresariales. Esta concentración acorta los ciclos de adquisición y otorga mayor valor a la certeza de entrega. También hace que la cobertura de servicio estandarizada sea importante para los operadores globales de nube. Los proveedores de equipos en la industria de generación de energía in situ en centros de datos de Oriente Medio y África deben equilibrar un pequeño número de cuentas grandes con las necesidades más amplias de los sitios de coubicación y empresariales.
Análisis Geográfico
Arabia Saudita mantuvo el 29,74% de la participación del mercado de generación de energía in situ en centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 15,58% hasta 2032. Arabia Saudita tiene una expansión planificada significativa de la capacidad de energía de TI hasta 2030, y los grandes programas de centros de datos de IA respaldan la generación dedicada en los principales sitios. Los Emiratos Árabes Unidos tienen una cartera sustancial de nueva capacidad de centros de datos que respalda la adquisición de energía local, incluido el campus G42 Stargate, donde se esperaba que la primera fase contribuyera con 200 MW a mediados de 2026. Las instalaciones del Golfo enfrentan condiciones de verano que alcanzan los 50°C, lo que aumenta las cargas de refrigeración y los requisitos totales de energía del sitio.
Sudáfrica es una ubicación líder de centros de datos en África Subsahariana y cuenta con una base madura de infraestructura de TI crítica. Su Ley de Enmienda de Regulación de Electricidad ha eliminado los límites de licencias para la generación privada de energía, respaldando así las opciones de generación cautiva. Egipto es un centro de cables submarinos con más de 10 nuevos proyectos de cables, incluidos 2Africa, EAGLE y Africa-1, cuya finalización está programada entre 2025 y 2027. El proyecto de energía de emergencia con hidrógeno de Egipto muestra un esfuerzo temprano por diversificarse del respaldo exclusivo con diésel. Israel tiene una creciente cartera de capacidad regional y fuertes requisitos de confiabilidad de energía, lo que favorece arquitecturas más complejas y de múltiples tecnologías.
El Resto de Oriente Medio y África incluye Nigeria, Kenia, Omán, Marruecos y Etiopía, donde las condiciones de demanda difieren pero la dependencia de la energía in situ suele ser alta. Nigeria recibe alrededor de 4 horas de suministro de red por día, y el diésel puede representar hasta el 60% del gasto de los operadores. La instalación planificada de 500 MW en Dakhla de Marruecos requerirá energía dedicada debido a su ubicación remota. En Omán, Aggreko e InoWatti firmaron en 2026 un memorando sobre sistemas modulares de conversión de gas de antorcha en energía para computación de alta densidad. Se espera que África requiera 2 GW de capacidad de centros de datos para 2030, lo que hace que el suministro local confiable sea integral para los proyectos futuros.
Panorama Competitivo
Concentración del Mercado
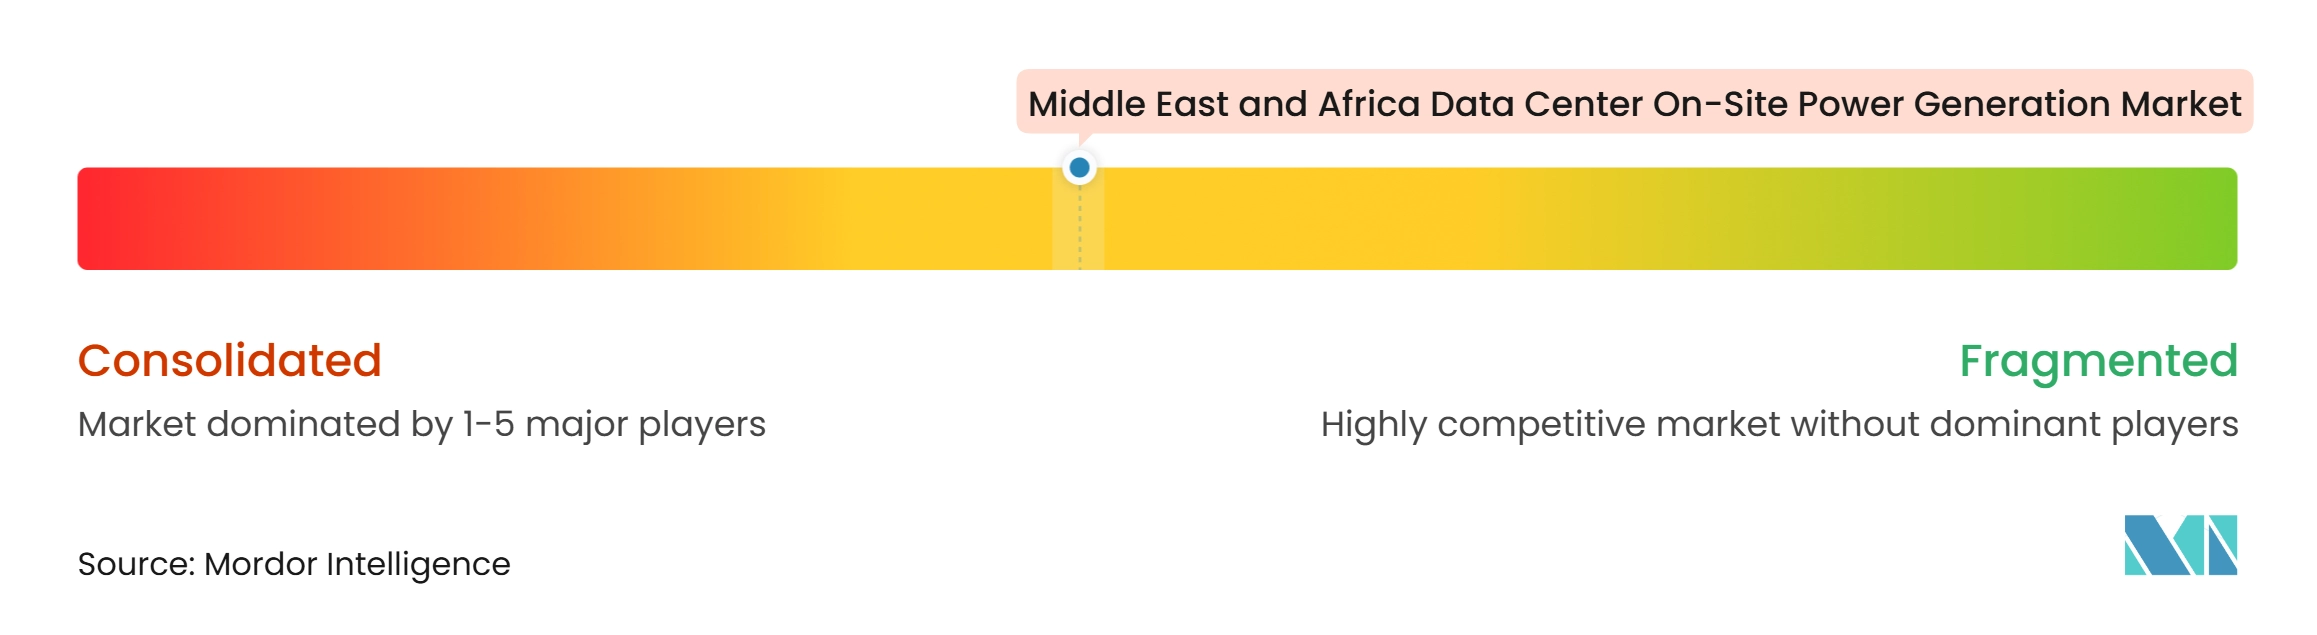
El mercado de generación de energía in situ en centros de datos de Oriente Medio y África está moderadamente consolidado en plataformas tecnológicas pero fragmentado en la entrega de proyectos. Los fabricantes globales utilizan socios de distribución locales y especialistas regionales para atender a los operadores más pequeños y medianos. Los proveedores de turbinas de servicio pesado y aeroderivadas compiten por proyectos de gran envergadura. Los proveedores de motores de émbolo alternativo y celdas de combustible se centran en despliegues de 1-20 MW con plazos de entrega más cortos. Los proveedores de energía temporal modular abordan los requisitos puente creados por los retrasos en la red.
Los pedidos de turbinas aeroderivadas de GE Vernova aumentaron un 33% en los primeros 9 meses de 2025, y su cartera de pedidos de equipos de energía de gas superó los 116 GW en el segundo trimestre de 2026. Esta cartera puede favorecer a los proveedores de motores que pueden entregar en 12-18 meses en lugar de los plazos de entrega de turbinas de varios años. Bloom Energy amplió su asociación con Oracle en abril de 2026 para proporcionar hasta 2,8 GW de capacidad de celdas de combustible de óxido sólido. El proyecto de celdas de combustible de hidrógeno PEMFC liderado por Caterpillar en un centro de datos de Microsoft estableció puntos de referencia de seguridad y rendimiento para futuras calificaciones de hidrógeno. Estos movimientos muestran que los proveedores compiten por roles de energía primaria además de contratos de respaldo.
La oportunidad permanece en los proyectos de computación con gas de antorcha, las instalaciones temporales de más de 20 MW y el mantenimiento a largo plazo de las flotas de diésel africanas. El acuerdo de Aggreko e InoWatti en Omán puede proporcionar un modelo comercial para la computación vinculada a campos petrolíferos en Omán, los Emiratos Árabes Unidos y Nigeria. INNIO extendió su asociación con Aggreko hasta 2031, comprometiendo al menos 450 MW de capacidad de motores Jenbacher Tipo 4 para 2027 y añadiendo la plataforma J620 a partir de 2028. Los proveedores que combinan equipos, flexibilidad de combustible y servicio a largo plazo pueden construir posiciones más sólidas. La información disponible no proporciona participaciones de mercado combinadas para las empresas líderes, por lo que no se puede establecer una puntuación cuantitativa de concentración del mercado a partir de la evidencia suministrada.
Líderes de la Industria de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Power Systems AG
-
Bloom Energy Corporation
-
Rehlko
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Power Systems AG
- Bloom Energy Corporation
- Rehlko
- Generac Holdings Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO N.V.
- Everllence SE
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- FuelCell Energy, Inc.
- Doosan Enerbility Co., Ltd.
- Aggreko plc
- Atlas Copco AB
- Himoinsa, S.L.
- Aksa Power Generation
- Yanmar Holdings Co., Ltd.
- Saudi Power Transformers Company
- Khazna Data Centers
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Gulf Data Hub
- center3
- Rack Centre Limited
- Raya Data Center
Desarrollos recientes de la industria en Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África
- Octubre de 2026: INNIO N.V. y Aggreko extendieron su asociación estratégica hasta 2031, con INNIO comprometiendo el suministro de al menos 450 MW de capacidad de motores Jenbacher Tipo 4 en 2027 y acceso a niveles de capacidad acordados durante el resto del acuerdo; la asociación añadió la plataforma de motores J620 a partir de 2028, ampliando la flexibilidad de combustible y la densidad de potencia para aplicaciones de centros de datos y energía crítica a nivel mundial, incluidos los mercados de MEA donde Aggreko tiene una huella operativa significativa.
- Mayo de 2026: SHPT envió productos de generación de energía con celdas de combustible de hidrógeno para el primer proyecto de suministro de energía de emergencia con hidrógeno para centros de datos de Egipto, sirviendo al mayor operador de telefonía móvil del país; el sistema integra electrólisis de agua PEM para producción de hidrógeno, almacenamiento de hidrógeno en estado sólido y generación con celdas de combustible para proporcionar 2 horas de energía de respaldo ininterrumpida, estableciendo un despliegue de referencia para el respaldo basado en hidrógeno en un mercado africano.
- Abril de 2026: Bloom Energy amplió su asociación con Oracle para suministrar hasta 2,8 GW de capacidad de celdas de combustible de óxido sólido, con el acuerdo posicionando las celdas de combustible como arquitectura de energía primaria para instalaciones de hiperescala en lugar de respaldo de emergencia, marcando una escalada significativa en la escala comercial de los despliegues de celdas de combustible para centros de datos.
- Enero de 2026: Comenzó la construcción del centro de datos Hexagon de 480 MW de Arabia Saudita, desarrollado por SDAIA en Riad, representando uno de los mayores eventos de demanda de energía de una sola instalación en el ciclo actual de construcción de centros de datos del reino y creando directamente demanda de sistemas de generación in situ de varios cientos de megavatios en el mayor mercado del GCC.
Alcance del Informe del Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África
El Informe del Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África comprende soluciones que permiten a los centros de datos generar electricidad dentro o adyacente a sus instalaciones para garantizar un suministro de energía confiable, resiliente e ininterrumpido. Estos sistemas respaldan la continuidad operativa al reducir la dependencia de las redes externas, mitigar el riesgo de cortes de energía y abordar las crecientes demandas de energía de la infraestructura digital. El mercado incluye tecnologías diseñadas para la generación de energía de respaldo, primaria y continua, ayudando a los operadores a mejorar la seguridad energética, optimizar la eficiencia operativa, respaldar los objetivos de sostenibilidad y satisfacer los crecientes requisitos de energía de los entornos de computación modernos de alta densidad.
El Mercado de Generación de Energía In Situ en Centros de Datos de Oriente Medio y África está segmentado por Tecnología de Generación (Grupos Electrógenos Diésel, Grupos Electrógenos de Gas Natural, Turbinas de Gas, Motores de Gas de Émbolo Alternativo, Celdas de Combustible y Otras Tecnologías de Generación), Capacidad de Generación Instalada (Por debajo de 1 MW, 1–5 MW, 5–20 MW y Más de 20 MW), Tipo de Combustible (Diésel, Gas Natural, Combustibles Renovables y Biogás, Hidrógeno y Mezclas de Hidrógeno y Otros Tipos de Combustible), Aplicación (Energía de Respaldo de Emergencia, Energía Primaria, Energía Continua y Energía Temporal y Puente), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Israel, Egipto y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MW).
Resumen de la segmentación
| Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural |
| Turbinas de Gas |
| Motores de Gas de Émbolo Alternativo |
| Celdas de Combustible |
| Otras Tecnologías de Generación |
| Por debajo de 1 MW |
| 1-5 MW |
| Más de 5-20 MW |
| Más de 20 MW |
| Diésel |
| Gas Natural |
| Combustibles Renovables y Biogás |
| Hidrógeno y Mezclas de Hidrógeno |
| Otros Combustibles |
| Energía de Respaldo de Emergencia |
| Energía Primaria |
| Energía Continua |
| Energía Temporal y Puente |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Israel |
| Egipto |
| Resto de Oriente Medio y África |
| Por Tecnología de Generación | Grupos Electrógenos Diésel |
| Grupos Electrógenos de Gas Natural | |
| Turbinas de Gas | |
| Motores de Gas de Émbolo Alternativo | |
| Celdas de Combustible | |
| Otras Tecnologías de Generación | |
| Por Capacidad de Generación Instalada | Por debajo de 1 MW |
| 1-5 MW | |
| Más de 5-20 MW | |
| Más de 20 MW | |
| Por Tipo de Combustible | Diésel |
| Gas Natural | |
| Combustibles Renovables y Biogás | |
| Hidrógeno y Mezclas de Hidrógeno | |
| Otros Combustibles | |
| Por Aplicación | Energía de Respaldo de Emergencia |
| Energía Primaria | |
| Energía Continua | |
| Energía Temporal y Puente | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de generación de energía in situ en centros de datos de Oriente Medio y África?
Se proyecta que el mercado aumente de 0,79 mil millones de USD en 2026 a 2,09 mil millones de USD para 2032, con un CAGR del 14,54% de 2027 a 2032.
¿Qué está impulsando la demanda de energía in situ para centros de datos en la región?
La densidad de bastidores de IA, los retrasos en las conexiones a la red, los programas de nube soberana y los requisitos de localización de datos están aumentando la demanda de energía local resiliente.
¿Qué tecnología de generación tiene la mayor participación?
Los grupos electrógenos diésel mantuvieron una participación del 46,03% en 2026 porque ofrecen capacidad de arranque rápido y redes establecidas de combustible y servicio.
¿Qué tecnología de energía se proyecta que se expanda más rápido?
Se proyecta que las celdas de combustible se expandan a un CAGR del 15,73% hasta 2032 a medida que los operadores las evalúan para aplicaciones de energía primaria resiliente.
¿Por qué la energía temporal y puente se está volviendo más importante?
Se proyecta que la energía temporal y puente se expanda a un CAGR del 15,12% hasta 2032 porque las conexiones a la red pueden tardar más de 4 años en las ubicaciones principales.
¿Qué país lidera la demanda regional?
Arabia Saudita mantuvo una participación del 29,74% en 2026 y se proyecta que se expanda a un CAGR del 15,58% hasta 2032, respaldada por grandes proyectos de IA y nube.