
Taille et part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
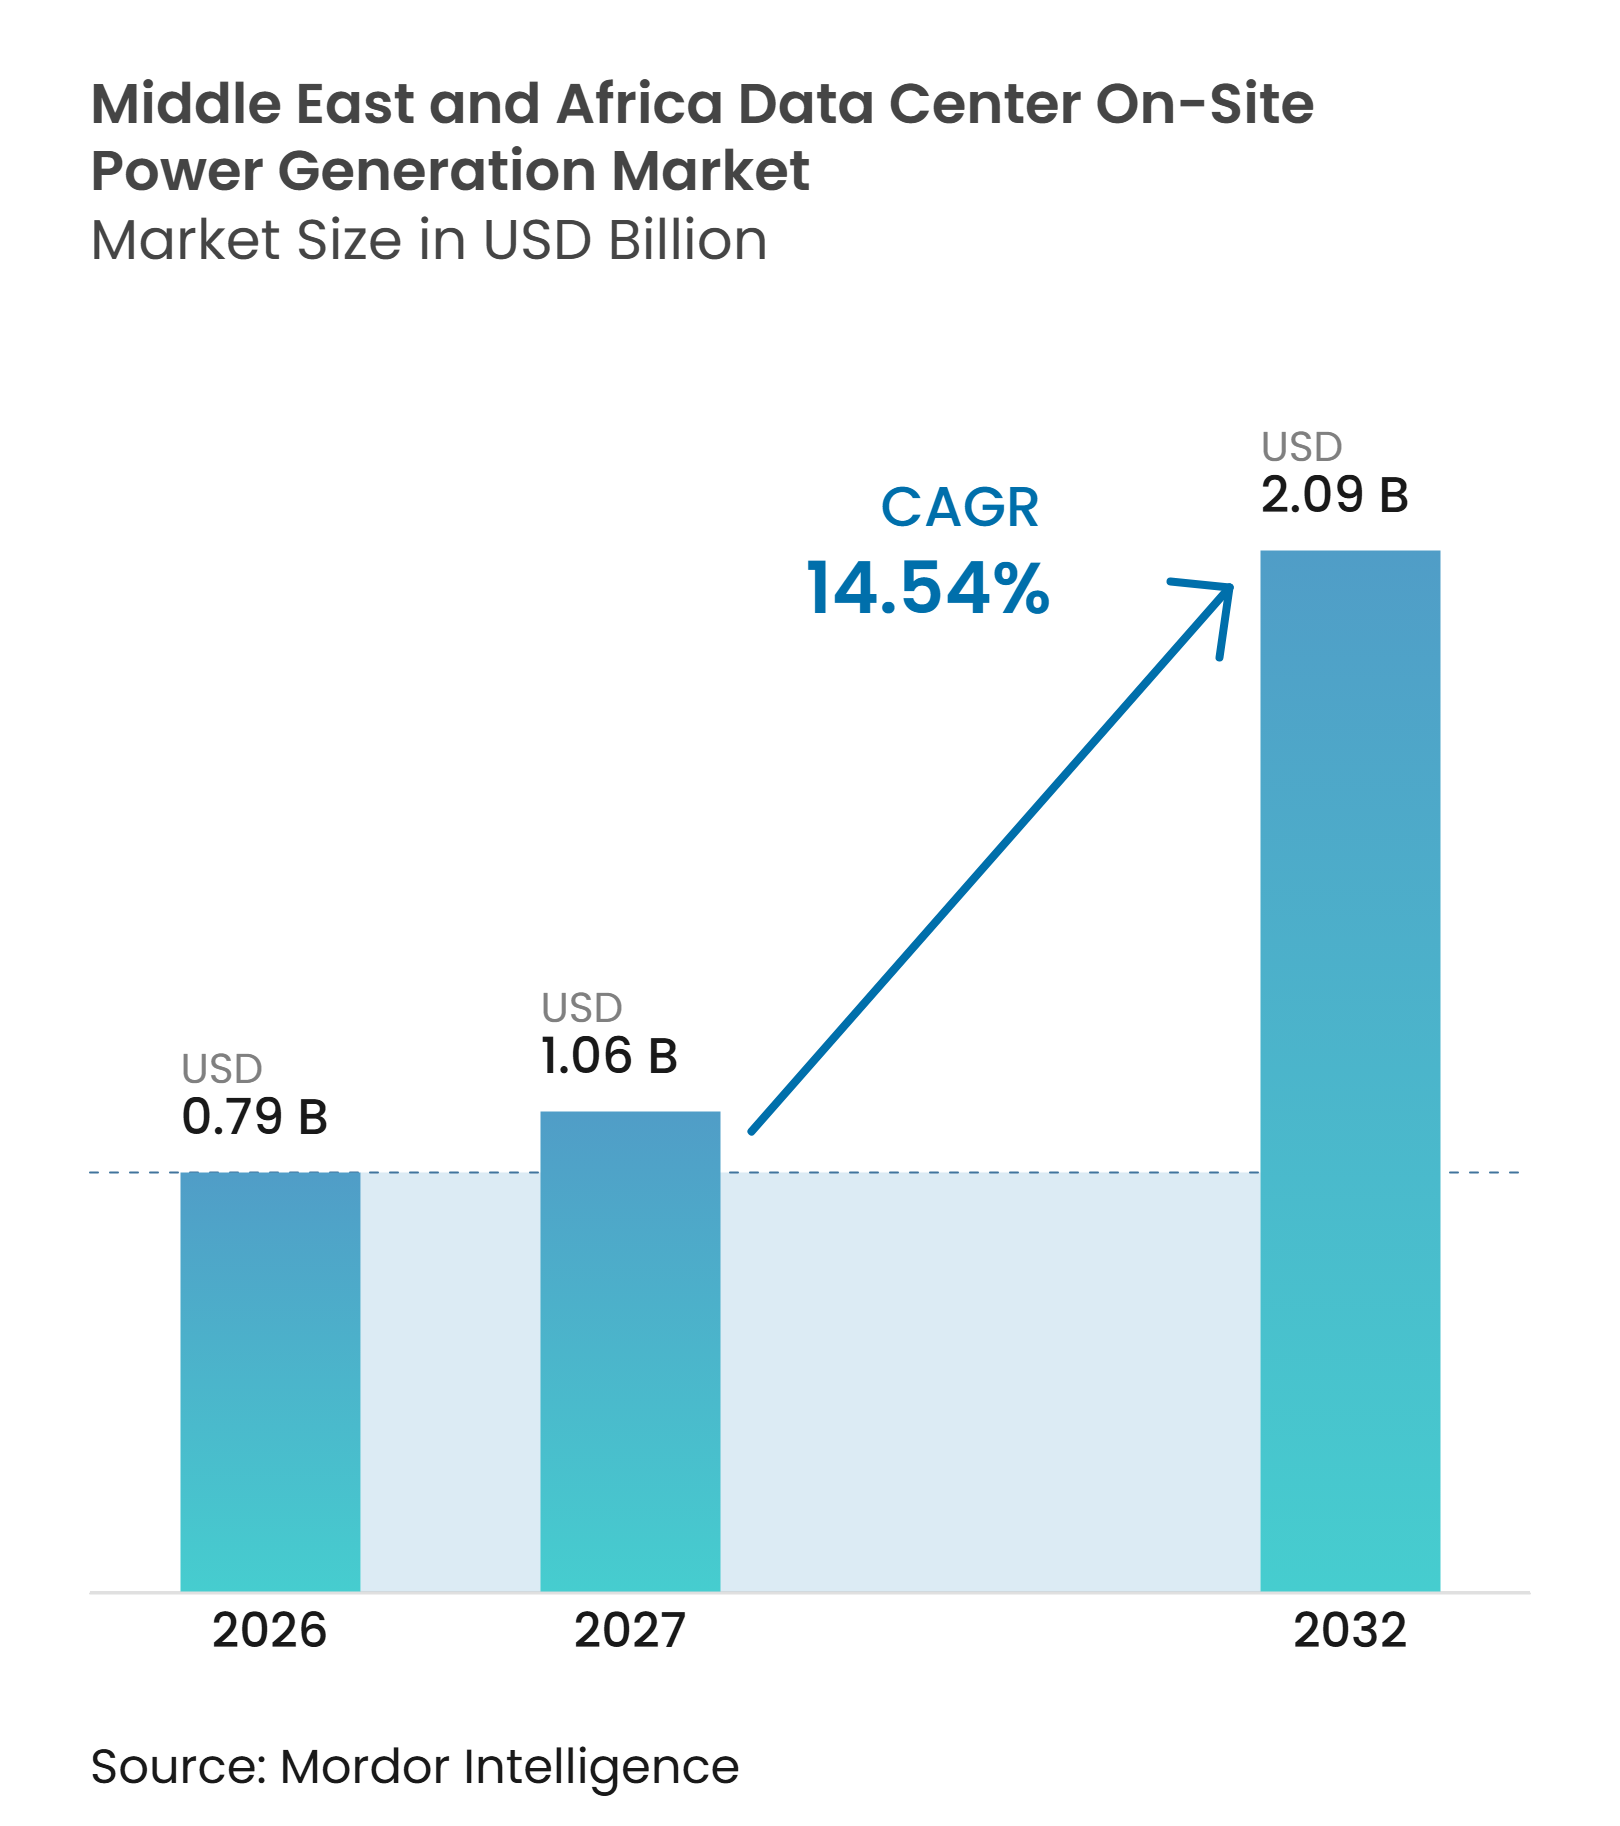
| Taille du marché de l'année de base (2026) | 0.79 Milliards de dollars |
| Taille du Marché (2027) | 1.06 Milliards de dollars |
| Taille du Marché (2032) | 2.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique devrait s'étendre de 0,79 milliard USD en 2026 et 1,06 milliard USD en 2027 à 2,09 milliards USD d'ici 2032, enregistrant un CAGR de 14,54 % entre 2027 et 2032. La capacité de génération installée devrait passer de 2,78 millions de MW en 2026 à 3,39 millions de MW en 2027 et 7,52 millions de MW d'ici 2032, avec un CAGR en volume de 17,27 %. Des ajouts de capacité plus rapides que l'expansion de la valeur indiquent une baisse des coûts d'équipement par MW installé, notamment pour les systèmes diesel et à gaz alternatifs. Le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique est reconfiguré par les charges de travail d'IA qui nécessitent plus de puissance par rack et par les longues attentes pour les raccordements au réseau. Cela fait de la génération en aval du compteur un élément central de la planification des installations plutôt qu'un achat de secours uniquement. Les appels d'offres hyperscale du GCC favorisent de plus en plus la livraison rapide, la flexibilité du carburant et les coûts d'exploitation sur le cycle de vie, tandis que les sites africains accordent une plus grande valeur à une alimentation principale fiable.
Principaux enseignements du rapport
- Par technologie de génération, les groupes électrogènes diesel détenaient 46,03 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique en 2026, tandis que les piles à combustible devraient se développer à un CAGR de 15,73 % jusqu'en 2032.
- Par capacité de génération installée, la catégorie 1-5 MW détenait une part de 34,12 % en 2026, tandis que les systèmes supérieurs à 20 MW devraient se développer à un CAGR de 15,33 % jusqu'en 2032.
- Par type de carburant, le diesel détenait une part de 46,27 % en 2026, tandis que l'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 15,56 % jusqu'en 2032.
- Par application, l'alimentation de secours d'urgence détenait une part de 37,92 % en 2026 dans la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique, tandis que l'alimentation temporaire et de transition devrait se développer à un CAGR de 15,12 % jusqu'en 2032.
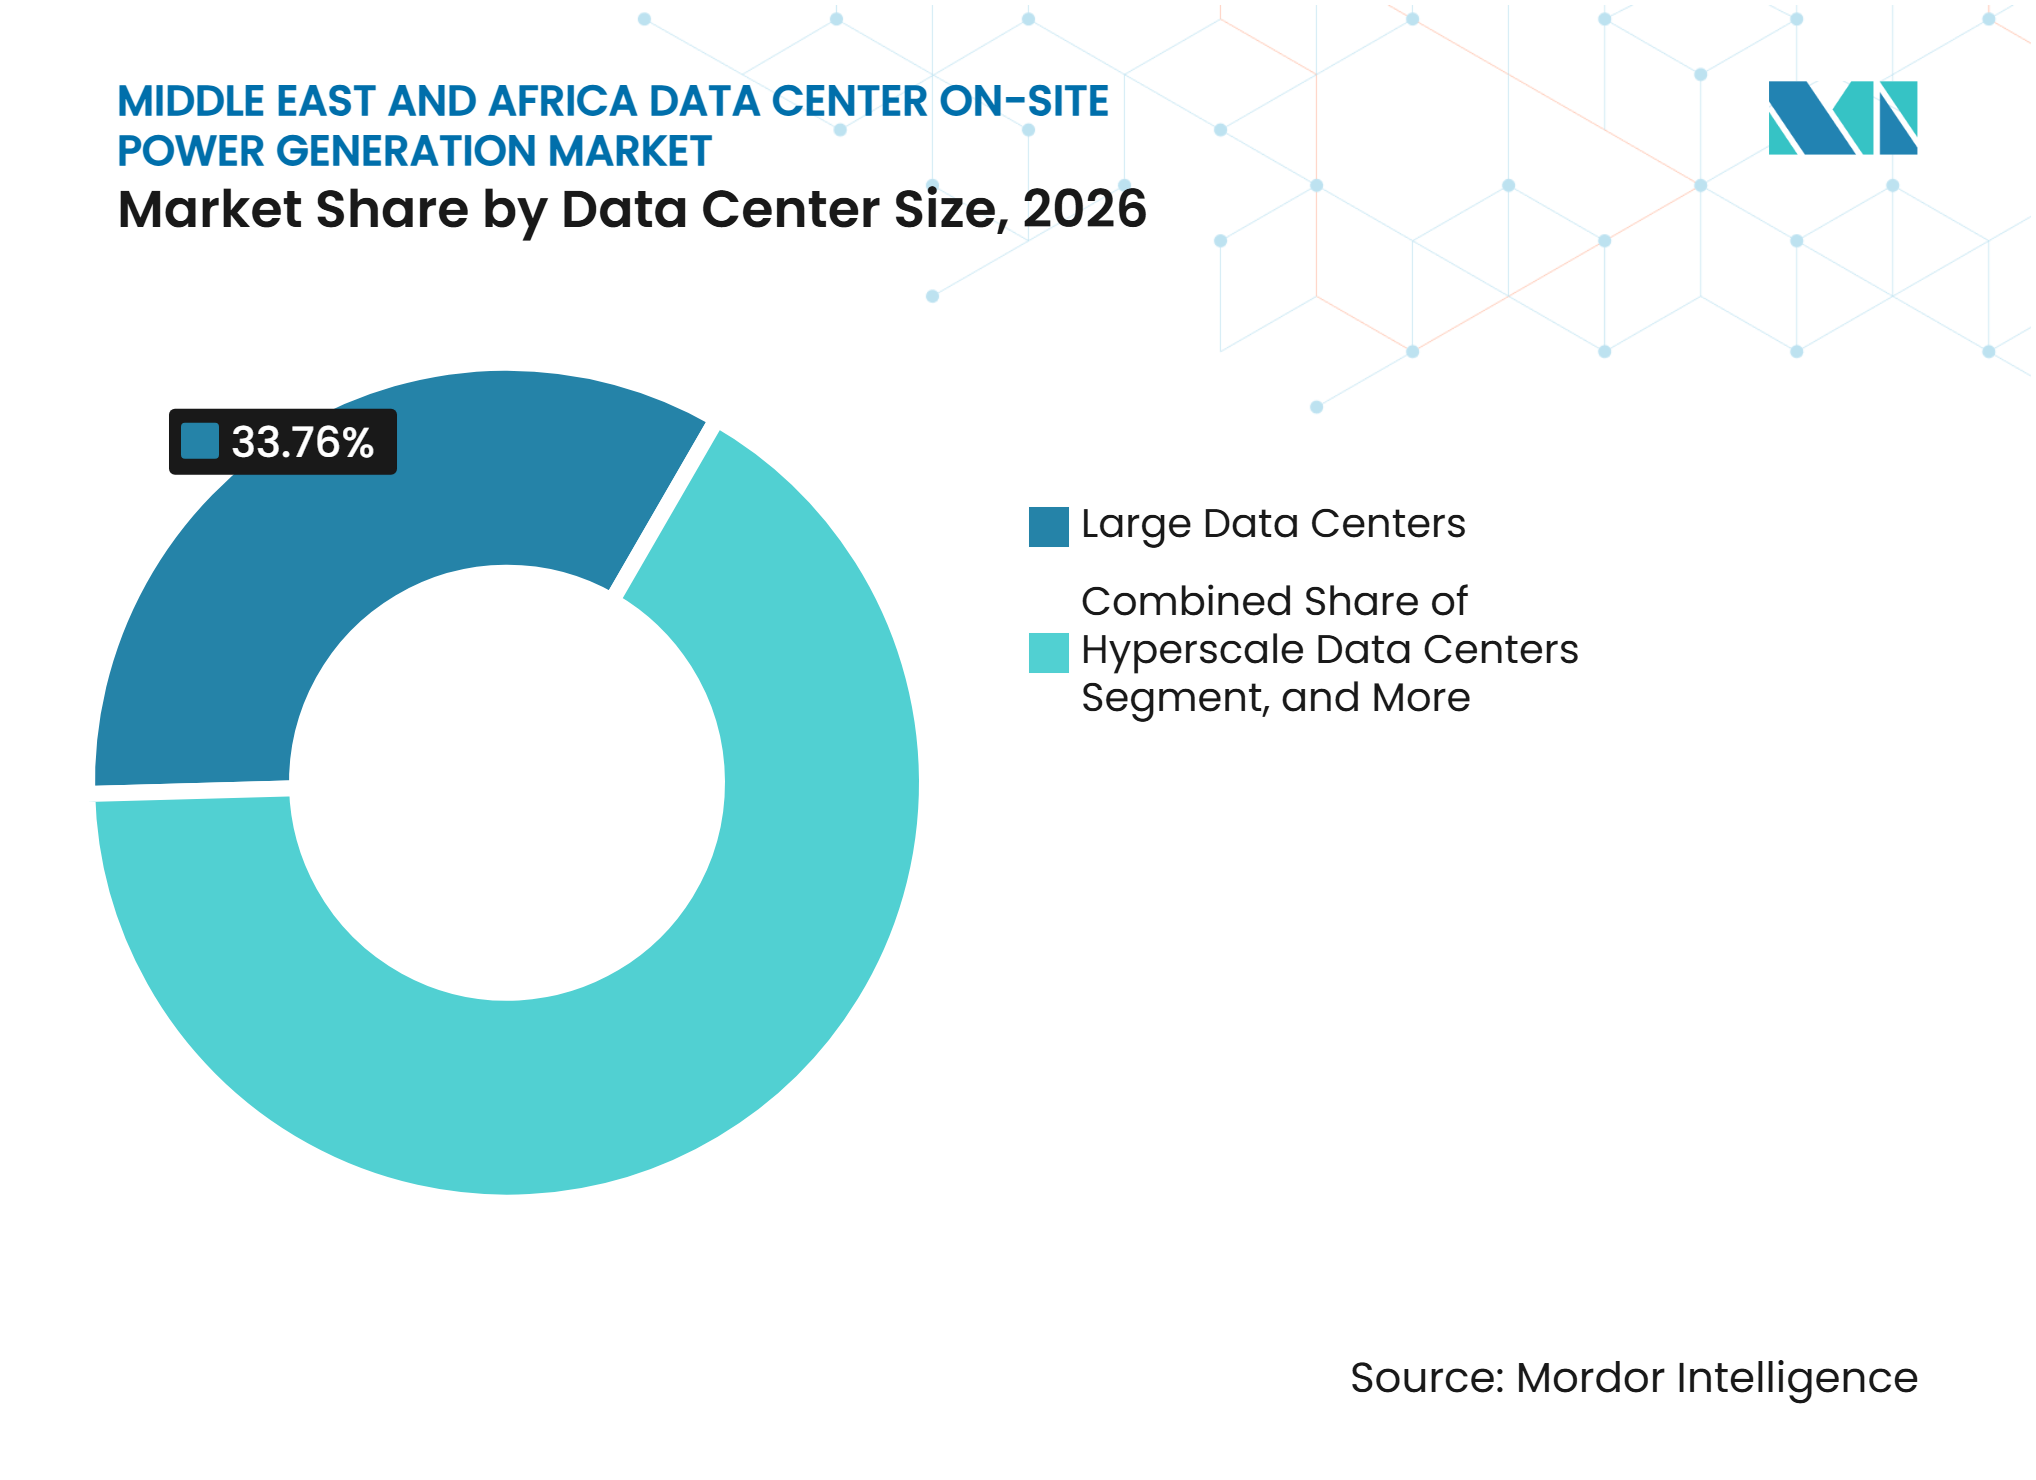
- Par taille de centre de données, les grandes installations détenaient une part de 33,76 % en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 15,31 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de 39,19 % en 2026. Les données fournies n'identifient pas le type de centre de données à la croissance la plus rapide.
- Par géographie, l'Arabie Saoudite détenait 29,74 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 15,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la densité de puissance de l'IA et des infrastructures hyperscale | +4.5% | Mondial, concentré dans les marchés clés du GCC, Arabie Saoudite et Émirats arabes unis | Court terme (≤ 2 ans) |
| Retards de raccordement au réseau et pénuries de capacité | +3.2% | Afrique subsaharienne et marchés secondaires du GCC | Moyen terme (2-4 ans) |
| Programmes numériques et cloud soutenus par les gouvernements | +2.8% | Arabie Saoudite, Émirats arabes unis, Égypte et Afrique du Sud | Moyen terme (2-4 ans) |
| Investissement souverain dans l'IA et la localisation des données | +1.8% | Arabie Saoudite, Émirats arabes unis, Afrique du Sud, Égypte et Maroc | Long terme (≥ 4 ans) |
| Opportunités de valorisation du gaz torché dans les champs pétroliers | +0.9% | Oman, Arabie Saoudite, Émirats arabes unis et Nigéria | Moyen terme (2-4 ans) |
| Densification des câbles sous-marins et trafic de données régional | +0.7% | Égypte, Afrique du Sud et Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la densité de puissance de l'IA et des infrastructures hyperscale
Les racks de serveurs IA consomment 30 à 100 kW, contre 3 à 10 kW pour les charges de travail conventionnelles, ce qui modifie la planification de l'alimentation dans les nouvelles installations.[1] À ces densités, les grands campus peuvent créer des variations de charge qui mettent à l'épreuve les raccordements locaux, augmentant la valeur des systèmes sur site dans le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique. Les calendriers de livraison des GPU peuvent arriver 12 à 18 mois avant l'infrastructure d'alimentation de soutien, de sorte que les opérateurs réservent souvent une capacité de génération avant que les permis de réseau ne soient accordés. Les nouvelles installations du Golfe spécifient de plus en plus des configurations diesel N+2 et 30 à 40 heures de stockage de carburant pour maintenir le service en cas de perturbation. Bloom Energy a indiqué que 61 % des développeurs de centres de données interrogés prévoyaient d'apporter leur propre alimentation lorsque l'approvisionnement du réseau ne pouvait pas répondre à leurs besoins.
Retards de raccordement au réseau et pénuries de capacité
L'Agence internationale de l'énergie a déclaré que les contraintes de raccordement au réseau mettent environ 20 % des projets mondiaux de centres de données planifiés à risque de retard.[2] Les longues attentes de raccordement au réseau peuvent amener les développeurs à rechercher une capacité d'alimentation avant que l'infrastructure des services publics ne soit prête. Les pertes de transport et de distribution de 18 à 25 % dans plusieurs pays d'Afrique orientale et occidentale renforcent la nécessité d'un approvisionnement sur site contrôlé.[3] Le Forum économique mondial a demandé que les installations dépassant 10 MW de charge informatique soumettent des prévisions de demande d'électricité lors des demandes de raccordement au réseau. Le forum indique également que la génération en aval du compteur peut accélérer le déploiement de 12 à 36 mois, ce qui la rend commercialement importante pour le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique.
Programmes numériques et cloud soutenus par les gouvernements
Le secteur des centres de données en Arabie Saoudite s'est développé 6 fois depuis le lancement de Vision 2030, avec des investissements dépassant 16 milliards SAR (4,26 milliards USD). Le pays disposait d'une capacité informatique estimée à 222 MW au premier trimestre 2025 et prévoit d'ajouter 760 MW d'ici 2030. Les Émirats arabes unis disposent d'un pipeline de centres de données de 46,1 milliards USD, et la capacité devrait passer de 358 MW à 950 MW d'ici 2028. Les programmes soutenus par l'État réduisent le risque de financement pour les grands ensembles d'alimentation et renforcent l'argument en faveur de contrats d'équipement pluriannuels. En avril 2025, l'IFC a soutenu Raxio Group avec 100 millions USD de facilités en Éthiopie et en Angola, soutenant la demande d'alimentation locale fiable.
Investissement souverain dans l'IA et la localisation des données
Les règles de localisation des données orientent les investissements vers des sites nationaux, y compris des emplacements où l'infrastructure de réseau n'a pas suivi le rythme de la politique numérique. Les réglementations saoudiennes sur les centres de données combinent des exigences de souveraineté avec des normes d'infrastructure, ce qui soutient l'investissement dans les installations locales. Le Maroc a annoncé une installation de 500 MW à Dakhla avec un plan de 60 millions USD, incluant une alimentation renouvelable, plaçant une charge importante dans un emplacement avec un accès limité au réseau. Cassava Technologies et Accenture ont convenu en septembre 2025 de développer des services cloud d'IA souveraine en Afrique du Sud, en Égypte, au Kenya, au Maroc et au Nigéria. Ce schéma d'implantation donne la priorité au contrôle juridictionnel sur la qualité du réseau et intègre les exigences de génération dans les premières conceptions d'installations. Il soutient donc la demande à plus long terme sur le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût en capital initial élevé et complexité d'intégration | -1.8% | Pan-MEA, concentré en Afrique subsaharienne et dans les villes secondaires du GCC | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en gaz naturel et de capacité des gazoducs | -0.9% | Marchés intérieurs d'Afrique subsaharienne et Moyen-Orient hors GCC | Long terme (≥ 4 ans) |
| Permis, conformité environnementale et lacunes en compétences techniques locales | -0.6% | Afrique subsaharienne, Égypte et marchés secondaires du GCC | Moyen terme (2-4 ans) |
| Charges de refroidissement en milieu désertique et pénurie d'eau | -0.5% | GCC et Afrique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital initial élevé et complexité d'intégration
Les projets à forte composante de groupes électrogènes en Afrique subsaharienne peuvent allouer 15 à 25 % du coût total de développement aux systèmes d'alimentation sur site. La logistique du carburant, les travaux de génie civil, les équipements importés et la mise en service par des spécialistes augmentent l'engagement financier pour chaque installation. Cela encourage les contrats de location-exploitation et les contrats d'alimentation temporaire, qui préservent le capital pour les équipements informatiques mais augmentent les dépenses de service à long terme. Les chaînes d'approvisionnement locales manquent souvent des matériaux spécialisés, des équipements et de l'expertise en mise en service nécessaires pour les systèmes d'alimentation avancés. La combinaison de moteurs, de piles à combustible, de batteries et de commutateurs de transfert automatique requiert une expertise qui reste concentrée dans les villes du Golfe, ajoutant des coûts au marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique.
Contraintes d'approvisionnement en gaz naturel et de capacité des gazoducs
L'infrastructure de gazoducs reste limitée en dehors du Nigéria côtier et d'un petit nombre de projets sous-régionaux africains. Cela sépare les marchés intérieurs qui restent dépendants du diesel des corridors qui peuvent utiliser des systèmes à gaz avec des coûts de carburant inférieurs. L'Atlantic Council a rapporté que les projets africains de conversion du gaz en électricité font face à des coûts initiaux élevés et à des défis de financement, sauf s'ils sont liés à de grands projets d'exportation. Dans le GCC, les pénuries de turbines à gaz ont prolongé la pression sur l'approvisionnement même là où l'accès au gaz est meilleur. Ces conditions maintiennent le diesel comme option par défaut à court terme et positionnent les mélanges d'hydrogène et les carburants renouvelables comme options à plus long terme sur le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de génération :
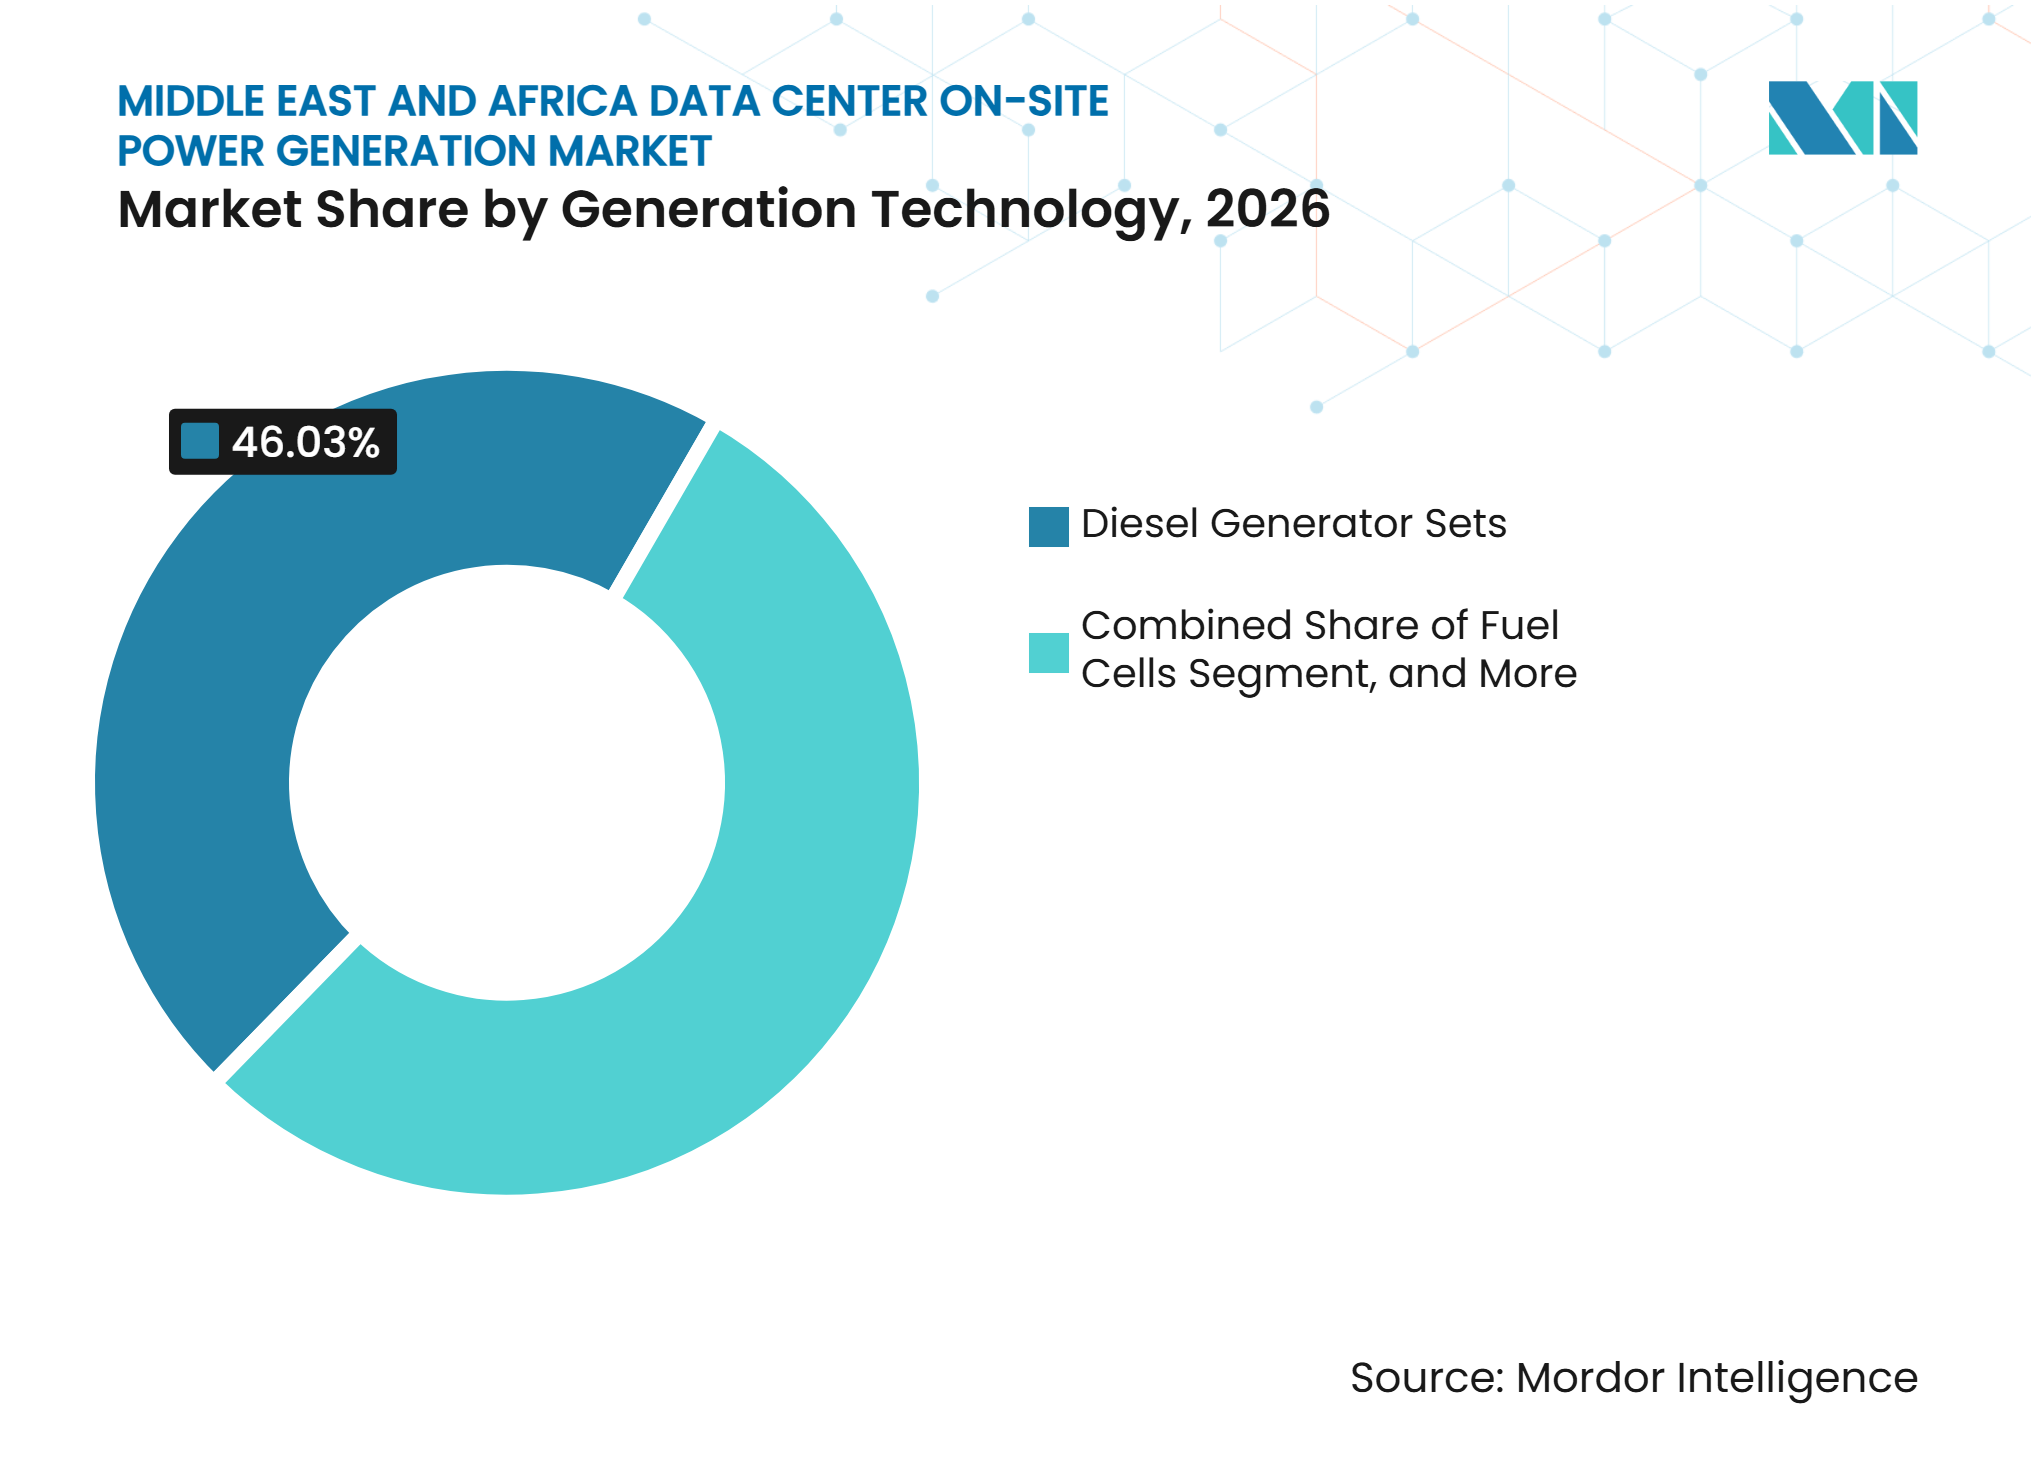
le diesel conserve la plus grande base installée tandis que les piles à combustible gagnent du terrainLes groupes électrogènes diesel détenaient 46,03 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique en 2026. Leur capacité de démarrage rapide, leurs réseaux de service établis et leurs arrangements d'approvisionnement en carburant familiers restent importants dans les sites du GCC et d'Afrique subsaharienne. Les groupes électrogènes à gaz naturel, les turbines à gaz et les moteurs à gaz alternatifs représentent une grande partie de la demande restante. Les systèmes à gaz sont plus attractifs dans les sites du GCC desservis par des gazoducs car ils peuvent réduire les coûts de carburant et les émissions locales. Les systèmes hybrides diesel-batterie deviennent de plus en plus pertinents sur les sites périphériques et de colocation, où les contraintes d'espace limitent les configurations conventionnelles.
Les piles à combustible devraient se développer à un CAGR de 15,73 % jusqu'en 2032, ce qui en fait la technologie de génération à la croissance la plus rapide. Bloom Energy a constaté que 47 % des développeurs de centres de données envisageaient activement les piles à combustible, indiquant une évaluation plus large des piles à combustible pour les rôles d'alimentation principale. Un déploiement de pile à combustible à membrane échangeuse de protons à hydrogène de 1,5 MW dans un centre de données Microsoft a satisfait aux normes transitoires ISO 8528-5 dans une étude publiée en novembre 2025. Les systèmes pouvant fonctionner au diesel, au gaz naturel, à l'huile végétale hydrotraitée ou aux mélanges d'hydrogène offrent une flexibilité d'approvisionnement là où les choix d'approvisionnement en carburant restent incertains. Cette flexibilité aide les fournisseurs à concourir pour des projets axés sur la résilience sur le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique.



Par capacité de génération installée :
les grands systèmes soutiennent la construction hyperscaleLa catégorie 1-5 MW détenait 34,12 % de la taille du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique en 2026. Elle reflète les installations de colocation et d'entreprise existantes qui ajoutent de la puissance par incréments à mesure que la charge informatique augmente. Les solutions inférieures à 1 MW desservent généralement les petits sites périphériques et d'entreprise via des équipements diesel standard. La plage supérieure à 5-20 MW soutient l'expansion des campus de colocation dans les villes secondaires du GCC et les pôles africains émergents. Chaque plage a des besoins d'approvisionnement, des arrangements de service et des calendriers de livraison différents.
Les systèmes supérieurs à 20 MW devraient se développer à un CAGR de 15,33 % jusqu'en 2032. Les campus hyperscale planifient désormais les besoins en énergie par blocs de 100 MW ou 200 MW dès le début d'un projet. Cummins Arabia a livré 73,2 MW sur 4 sites hyperscale saoudiens en juin 2025, en utilisant 36 groupes électrogènes fermés et en achevant les travaux en 7 mois. Les systèmes ont été certifiés pour des conditions à 50°C et les spécifications des centres de données de l'Uptime Institute. Le segment est divisé entre des équipements standardisés à prix compétitif en dessous de 20 MW et des projets axés sur l'intégration au-dessus de ce seuil, où les délais de livraison pour les moteurs alternatifs peuvent atteindre 12 à 18 mois.
Par type de carburant :
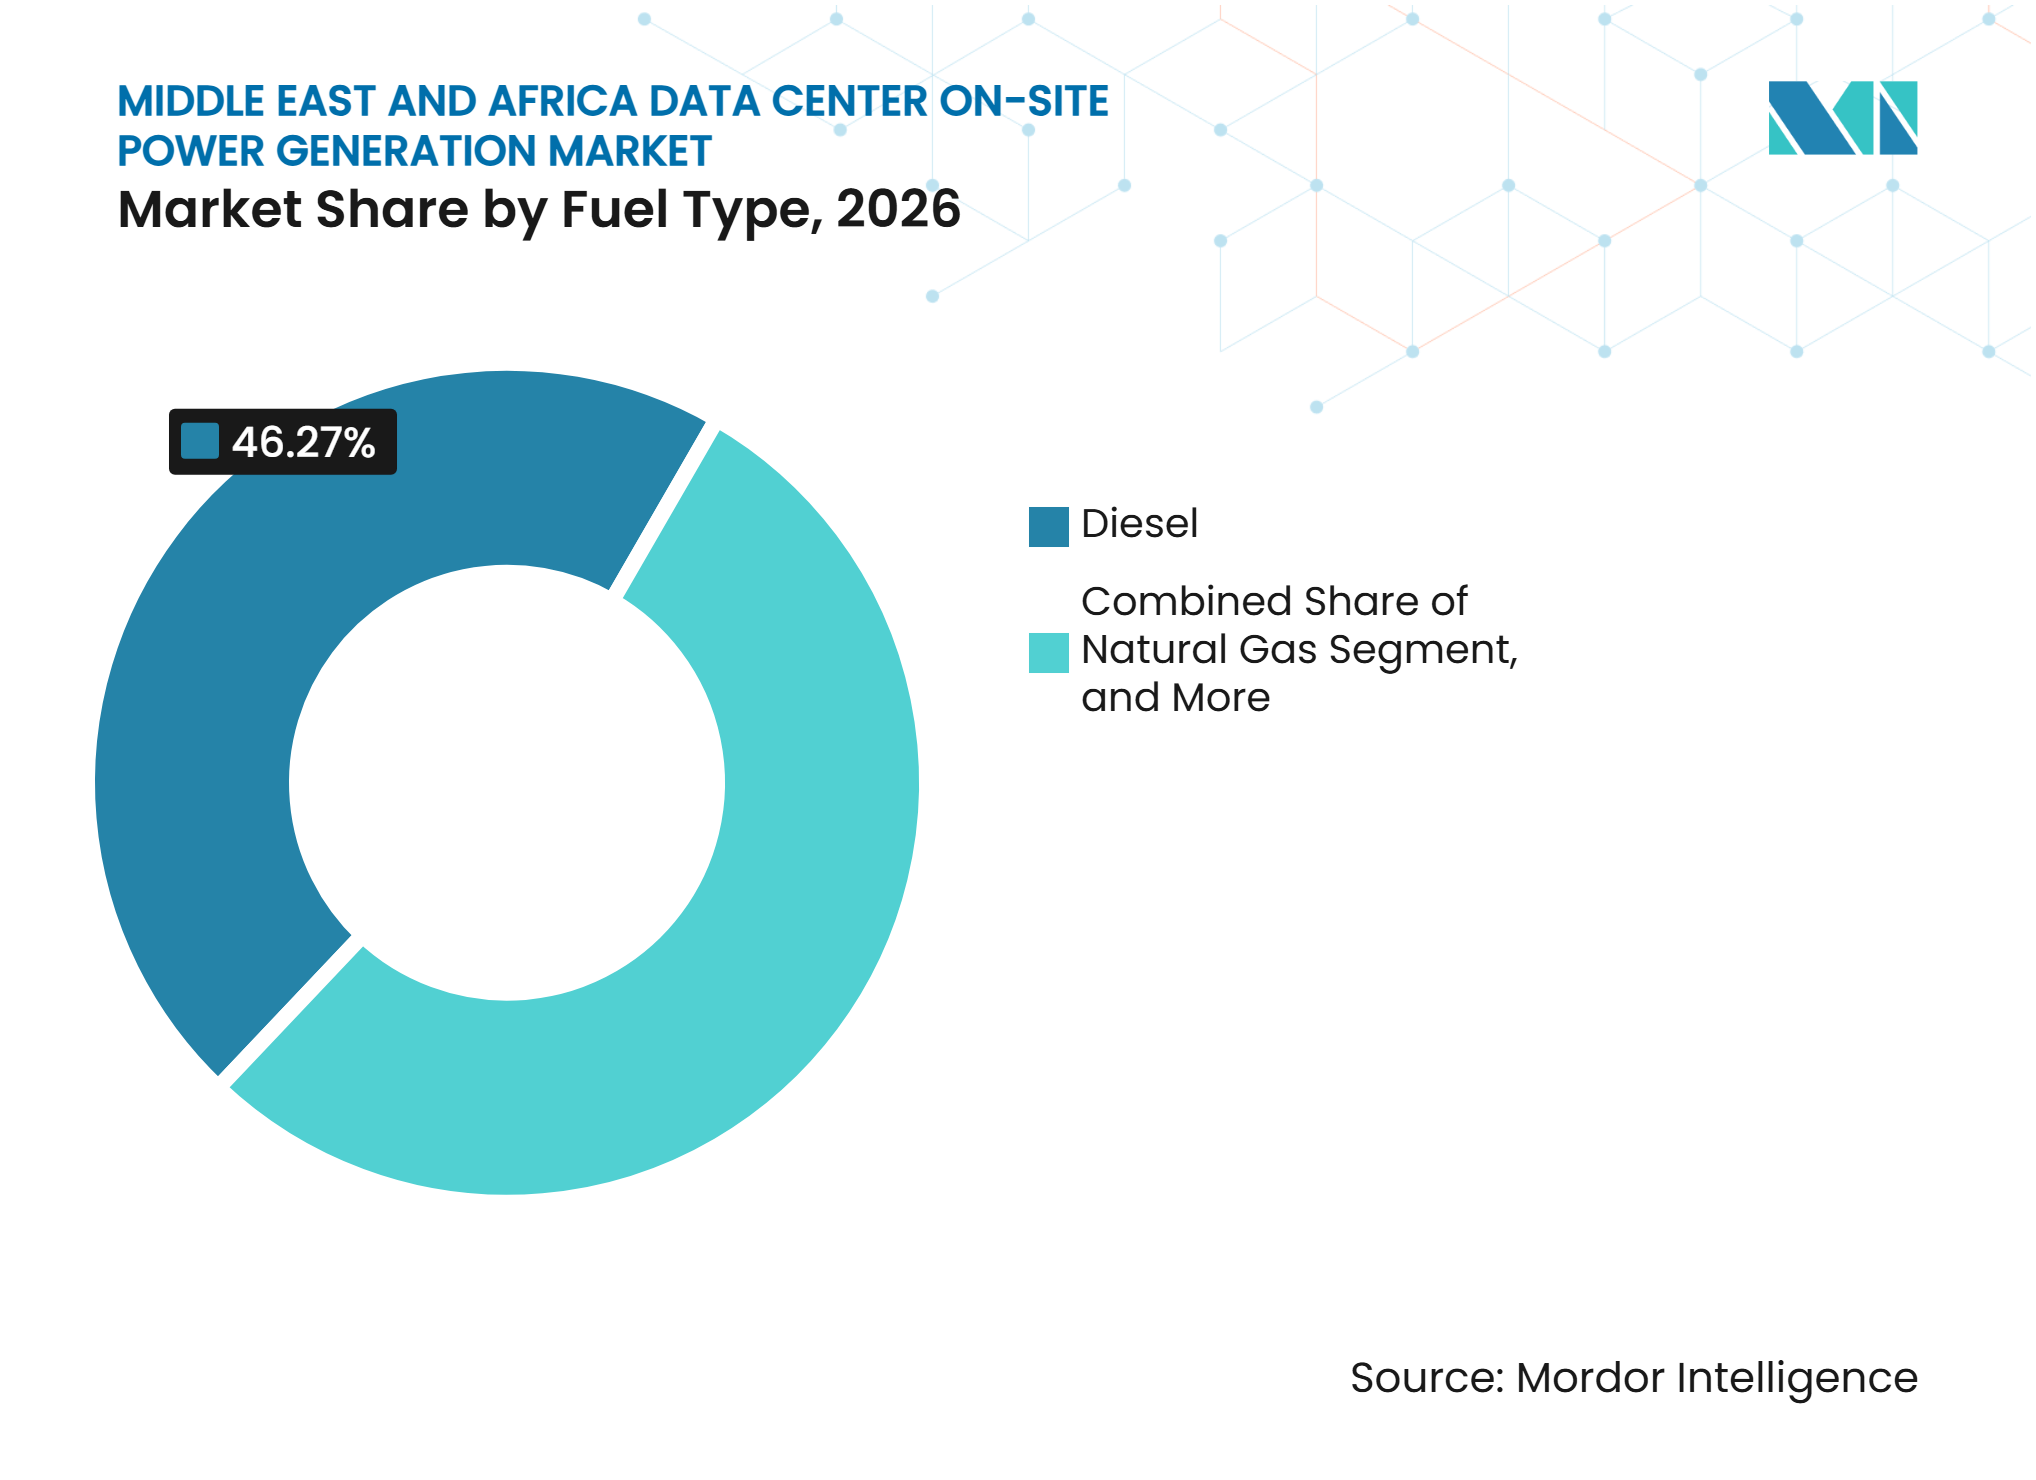
le diesel est en tête tandis que les options hydrogène dépassent le stade des essaisLe diesel détenait 46,27 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique par type de carburant en 2026. Son réseau de distribution s'étend sur les marchés régionaux et offre aux opérateurs un choix pratique là où les alternatives sont limitées. Le gaz naturel est la principale option dans les sites du GCC raccordés aux gazoducs en raison de son intensité carbone plus faible et de ses avantages en termes de coût de carburant. Cependant, les importants retards d'approvisionnement en turbines à gaz lourdes peuvent aller de 2 à 5 ans, ce qui restreint la disponibilité des équipements. Les carburants renouvelables et le biogaz restent des catégories plus petites, bien que l'huile végétale hydrotraitée puisse être utilisée comme substitut direct au diesel sans modification du groupe électrogène.
L'hydrogène et les mélanges d'hydrogène devraient se développer à un CAGR de 15,56 % jusqu'en 2032. En mai 2026, SHPT a expédié des produits de génération d'énergie à pile à combustible pour le premier projet d'alimentation de secours d'urgence à hydrogène pour centre de données en Égypte. Un article IEEE publié en octobre 2025 décrivait un microréseau à courant continu à hydrogène vert dans une installation NEOM de 1 MW qui a fonctionné sans importations du réseau pendant une année complète. Hydrogen Europe a rapporté que le secteur envisage déjà des retrofits à l'huile végétale hydrotraitée et des e-carburants tels que l'e-méthanol. Ces développements indiquent une transition progressive des carburants plutôt qu'un remplacement rapide des systèmes diesel.

Par application :
l'alimentation de secours reste centrale tandis que l'alimentation de transition étend son rôleL'alimentation de secours d'urgence détenait 37,92 % de la taille du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique en 2026. Les installations de niveau III et de niveau IV nécessitent au moins une redondance de groupe électrogène N+1, soutenant une base durable de demande. Les applications d'alimentation principale et continue sont plus courantes là où la qualité du réseau ne peut pas soutenir une installation par elle-même. Dans certains sites d'Afrique subsaharienne, les pannes de réseau récurrentes nécessitent que les équipements sur site soutiennent les opérations quotidiennes. Dans ces emplacements, les systèmes sur site jouent un rôle opérationnel principal plutôt qu'une fonction de contingence.
L'alimentation temporaire et de transition devrait se développer à un CAGR de 15,12 % jusqu'en 2032. L'application est soutenue par l'écart entre les équipements informatiques disponibles et les raccordements au réseau achevés. Les longues attentes de raccordement au réseau encouragent les opérateurs à mettre en service une capacité de transition pendant 24 à 48 mois avant que les systèmes permanents ne soient prêts. Ces déploiements plus longs transforment les contrats de location de courte couverture d'urgence en arrangements de service pluriannuels. Wärtsilä a rapporté près de 800 MW de commandes d'alimentation pour centres de données en 2025, incluant une composante significative d'alimentation de transition. La frontière entre alimentation temporaire et alimentation principale devient donc moins distincte.
Par taille de centre de données :
les projets hyperscale modifient les exigences d'approvisionnementLes grandes installations détenaient 33,76 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique par taille de centre de données en 2026. Ces installations définissent de nombreuses spécifications d'équipement et conditions commerciales pour la chaîne d'approvisionnement. Les petits et moyens centres de données restent nombreux en Afrique, où les opérations d'entreprise et gouvernementales sont importantes. Leurs volumes d'approvisionnement individuels sont inférieurs à ceux des grands campus. Leur demande est néanmoins significative car les systèmes sur site sont souvent inclus dès la conception initiale.
Les installations hyperscale devraient se développer à un CAGR de 15,31 % jusqu'en 2032. La construction du centre de données Hexagon de 480 MW en Arabie Saoudite a commencé en janvier 2026, montrant l'ampleur des nouvelles exigences en matière d'alimentation. La Chambre africaine de l'énergie prévoit que la demande africaine en centres de données atteindra 2 GW d'ici 2030 et soutiendra entre 10 milliards USD et 20 milliards USD d'investissements énergétiques. Les opérateurs hyperscale du GCC envisagent également les groupes électrogènes comme participants actifs dans les microréseaux qui gèrent les charges du réseau et le délestage. Cela modifie les exigences de maintenance et la valeur commerciale des parcs de groupes électrogènes.
Par type de centre de données :
les fournisseurs de services cloud concentrent la demande en énergieLes fournisseurs de services cloud détenaient 39,19 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique par type de centre de données en 2026. Ils sont les plus grands acheteurs individuels de capacité de génération locale dans le GCC et dans les marchés africains émergents. Les opérateurs de colocation centralisent l'approvisionnement en énergie pour les locataires d'entreprise et gouvernementaux qui externalisent les opérations d'infrastructure. Les sites d'entreprise et périphériques forment une base de demande plus dispersée, notamment là où la capacité de colocation neutre vis-à-vis des opérateurs est limite. Dans ces emplacements, l'approvisionnement sur site est généralement intégré dans la planification initiale des installations.
La demande des fournisseurs de services cloud influence la stratégie des fournisseurs car une position de fournisseur privilégié peut conduire à des engagements de plusieurs centaines de MW en un seul cycle d'achat. Wärtsilä a enregistré près de 800 MW de commandes d'alimentation liées aux centres de données en 2025, une échelle qui aurait auparavant été répartie entre de nombreux clients d'entreprise. Cette concentration raccourcit les cycles d'approvisionnement et accorde une plus grande valeur à la certitude de livraison. Elle rend également la couverture de service standardisée importante pour les opérateurs cloud mondiaux. Les fournisseurs d'équipements dans le secteur de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique doivent équilibrer un petit nombre de grands comptes avec les besoins plus larges des sites de colocation et d'entreprise.
Analyse géographique
L'Arabie Saoudite détenait 29,74 % de la part du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 15,58 % jusqu'en 2032. L'Arabie Saoudite prévoit une expansion significative de la capacité informatique d'ici 2030, et les grands programmes de centres de données IA soutiennent une génération dédiée sur les sites majeurs. Les Émirats arabes unis disposent d'un pipeline substantiel de nouvelles capacités de centres de données qui soutient l'approvisionnement local en énergie, notamment le campus G42 Stargate, dont la première phase devait contribuer 200 MW d'ici mi-2026. Les installations du Golfe font face à des conditions estivales atteignant 50°C, augmentant les charges de refroidissement et les besoins totaux en énergie du site.
L'Afrique du Sud est un site de premier plan pour les centres de données en Afrique subsaharienne et dispose d'une base mature d'infrastructure informatique critique. Sa loi portant modification de la réglementation de l'électricité a supprimé les plafonds de licence pour la production privée d'électricité, soutenant ainsi les options de génération captive. L'Égypte est un hub de câbles sous-marins avec plus de 10 nouveaux projets de câbles, notamment 2Africa, EAGLE et Africa-1, dont l'achèvement est prévu entre 2025 et 2027. Le projet d'alimentation de secours d'urgence à hydrogène en Égypte montre un effort précoce pour diversifier les sources au-delà du secours diesel uniquement. Israël dispose d'un pipeline de capacité régionale croissant et d'exigences élevées en matière de fiabilité de l'alimentation, favorisant des architectures multi-technologies plus complexes.
Le reste du Moyen-Orient et de l'Afrique comprend le Nigéria, le Kenya, Oman, le Maroc et l'Éthiopie, où les conditions de demande diffèrent mais la dépendance à l'alimentation sur site est souvent élevée. Le Nigéria reçoit environ 4 heures d'approvisionnement en réseau par jour, et le diesel peut représenter jusqu'à 60 % des dépenses des opérateurs. L'installation prévue de 500 MW à Dakhla au Maroc nécessitera une alimentation dédiée en raison de son emplacement éloigné. En Oman, Aggreko et InoWatti ont signé en 2026 un protocole d'accord sur des systèmes modulaires de conversion du gaz torché en électricité pour l'informatique haute densité. L'Afrique devrait avoir besoin de 2 GW de capacité de centres de données d'ici 2030, faisant de l'approvisionnement local fiable un élément intégral des projets futurs.
Paysage concurrentiel
Concentration du Marché
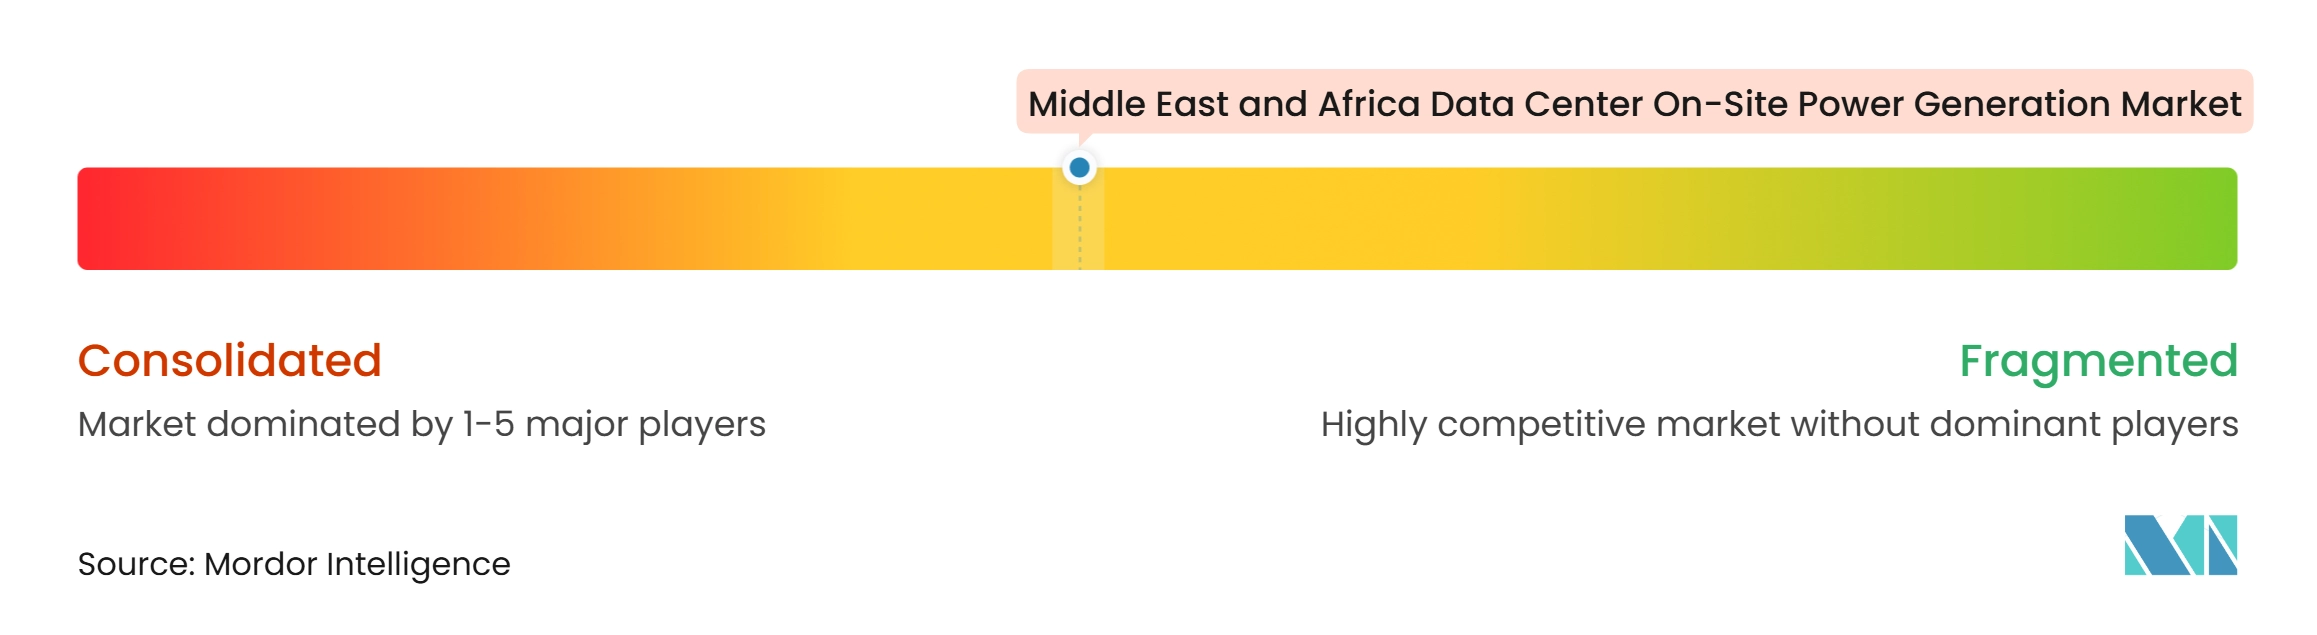
Le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique est modérément consolidé en termes de plateformes technologiques mais fragmenté en termes de livraison de projets. Les fabricants mondiaux utilisent des partenaires de distribution locaux et des spécialistes régionaux pour servir les opérateurs de petite et moyenne taille. Les fournisseurs de turbines lourdes et aérodérivées se disputent les très grands projets. Les fournisseurs de moteurs alternatifs et de piles à combustible se concentrent sur les déploiements de 1 à 20 MW avec des délais de livraison plus courts. Les fournisseurs d'alimentation temporaire modulaire répondent aux besoins de transition créés par les retards du réseau.
Les commandes de turbines aérodérivées de GE Vernova ont augmenté de 33 % au cours des 9 premiers mois de 2025, et son carnet de commandes d'équipements de production d'énergie à gaz dépassait 116 GW au deuxième trimestre 2026. Ce carnet de commandes peut favoriser les fournisseurs de moteurs capables de livrer en 12 à 18 mois plutôt que les délais pluriannuels des turbines. Bloom Energy a élargi son partenariat avec Oracle en avril 2026 pour fournir jusqu'à 2,8 GW de capacité de piles à combustible à oxyde solide. Le projet de pile à combustible à membrane échangeuse de protons à hydrogène dirigé par Caterpillar dans un centre de données Microsoft a établi des points de référence en matière de sécurité et de performance pour les futures qualifications à l'hydrogène. Ces évolutions montrent que les fournisseurs se disputent des rôles d'alimentation principale ainsi que des contrats de secours.
Des opportunités subsistent dans les projets de conversion du gaz torché en calcul, les installations temporaires supérieures à 20 MW et la maintenance à long terme des parcs diesel africains. L'accord Aggreko et InoWatti en Oman pourrait fournir un modèle commercial pour l'informatique liée aux champs pétroliers en Oman, aux Émirats arabes unis et au Nigéria. INNIO a prolongé son partenariat avec Aggreko jusqu'en 2031, s'engageant à fournir au moins 450 MW de capacité de moteur Jenbacher Type 4 pour 2027 et ajoutant la plateforme J620 à partir de 2028. Les fournisseurs qui combinent équipement, flexibilité du carburant et service à long terme peuvent renforcer leurs positions. Les informations disponibles ne fournissent pas de parts de marché combinées pour les principales entreprises, de sorte qu'un score quantitatif de concentration du marché ne peut pas être établi à partir des éléments fournis.
Leaders du secteur de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Power Systems AG
-
Bloom Energy Corporation
-
Rehlko
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Power Systems AG
- Bloom Energy Corporation
- Rehlko
- Generac Holdings Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO N.V.
- Everllence SE
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- FuelCell Energy, Inc.
- Doosan Enerbility Co., Ltd.
- Aggreko plc
- Atlas Copco AB
- Himoinsa, S.L.
- Aksa Power Generation
- Yanmar Holdings Co., Ltd.
- Saudi Power Transformers Company
- Khazna Data Centers
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Gulf Data Hub
- center3
- Rack Centre Limited
- Raya Data Center
Développements industriels récents dans Marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : INNIO N.V. et Aggreko ont prolongé leur partenariat stratégique jusqu'en 2031, INNIO s'engageant à fournir au moins 450 MW de capacité de moteur Jenbacher Type 4 en 2027 et des niveaux de capacité convenus pour le reste de l'accord ; le partenariat a ajouté la plateforme de moteur J620 à partir de 2028, élargissant la flexibilité du carburant et la densité de puissance pour les applications de centres de données et d'alimentation critique à l'échelle mondiale, y compris les marchés MEA où Aggreko détient une empreinte opérationnelle significative.
- Mai 2026 : SHPT a expédié des produits de génération d'énergie à pile à combustible à hydrogène pour le premier projet d'alimentation de secours d'urgence à hydrogène pour centre de données en Égypte, au service du plus grand opérateur mobile du pays ; le système intègre la production d'hydrogène par électrolyse de l'eau à membrane échangeuse de protons, le stockage d'hydrogène à l'état solide et la génération par pile à combustible pour fournir 2 heures d'alimentation de secours ininterrompue, établissant un déploiement de référence pour le secours à base d'hydrogène sur un marché africain.
- Avril 2026 : Bloom Energy a élargi son partenariat avec Oracle pour fournir jusqu'à 2,8 GW de capacité de piles à combustible à oxyde solide, l'accord positionnant les piles à combustible comme architecture d'alimentation principale pour les installations hyperscale plutôt que comme alimentation de secours d'urgence, marquant une escalade significative dans l'échelle commerciale des déploiements de piles à combustible pour les centres de données.
- Janvier 2026 : La construction du centre de données Hexagon de 480 MW développé par SDAIA à Riyad a commencé en Arabie Saoudite, représentant l'un des plus grands événements de demande d'alimentation pour une installation unique dans le cycle actuel de construction de centres de données du royaume et créant directement une demande pour des systèmes de génération sur site de plusieurs centaines de mégawatts sur le plus grand marché du GCC.
Périmètre du rapport sur le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique
Le rapport sur le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique comprend les solutions qui permettent aux centres de données de produire de l'électricité au sein ou à proximité de leurs installations afin d'assurer une alimentation électrique fiable, résiliente et ininterrompue. Ces systèmes soutiennent la continuité opérationnelle en réduisant la dépendance aux réseaux externes, en atténuant le risque de pannes d'électricité et en répondant aux besoins énergétiques croissants de l'infrastructure numérique. Le marché comprend des technologies conçues pour la génération d'énergie de secours, principale et continue, aidant les opérateurs à renforcer la sécurité énergétique, à optimiser l'efficacité opérationnelle, à soutenir les objectifs de durabilité et à répondre aux besoins croissants en énergie des environnements informatiques modernes à haute densité.
Le marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique est segmenté par technologie de génération (groupes électrogènes diesel, groupes électrogènes à gaz naturel, turbines à gaz, moteurs à gaz alternatifs, piles à combustible et autres technologies de génération), capacité de génération installée (inférieure à 1 MW, 1–5 MW, 5–20 MW et supérieure à 20 MW), type de carburant (diesel, gaz naturel, carburants renouvelables et biogaz, hydrogène et mélanges d'hydrogène et autres types de carburant), application (alimentation de secours d'urgence, alimentation principale, alimentation continue et alimentation temporaire et de transition), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprise et périphérique) et géographie (Arabie Saoudite, Émirats arabes unis, Afrique du Sud, Israël, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MW).
Aperçu de la segmentation
| Groupes électrogènes diesel |
| Groupes électrogènes à gaz naturel |
| Turbines à gaz |
| Moteurs à gaz alternatifs |
| Piles à combustible |
| Autres technologies de génération |
| Inférieure à 1 MW |
| 1-5 MW |
| Supérieure à 5-20 MW |
| Supérieure à 20 MW |
| Diesel |
| Gaz naturel |
| Carburants renouvelables et biogaz |
| Hydrogène et mélanges d'hydrogène |
| Autres carburants |
| Alimentation de secours d'urgence |
| Alimentation principale |
| Alimentation continue |
| Alimentation temporaire et de transition |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérique |
| Arabie Saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Israël |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de génération | Groupes électrogènes diesel |
| Groupes électrogènes à gaz naturel | |
| Turbines à gaz | |
| Moteurs à gaz alternatifs | |
| Piles à combustible | |
| Autres technologies de génération | |
| Par capacité de génération installée | Inférieure à 1 MW |
| 1-5 MW | |
| Supérieure à 5-20 MW | |
| Supérieure à 20 MW | |
| Par type de carburant | Diesel |
| Gaz naturel | |
| Carburants renouvelables et biogaz | |
| Hydrogène et mélanges d'hydrogène | |
| Autres carburants | |
| Par application | Alimentation de secours d'urgence |
| Alimentation principale | |
| Alimentation continue | |
| Alimentation temporaire et de transition | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérique | |
| Par géographie | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la génération d'énergie sur site pour les centres de données au Moyen-Orient et en Afrique ?
Le marché devrait passer de 0,79 milliard USD en 2026 à 2,09 milliards USD d'ici 2032, avec un CAGR de 14,54 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'alimentation sur site pour les centres de données dans la région ?
La densité des racks IA, les retards de raccordement au réseau, les programmes cloud souverains et les exigences de localisation des données augmentent la demande d'alimentation locale résiliente.
Quelle technologie de génération détient la plus grande part ?
Les groupes électrogènes diesel détenaient une part de 46,03 % en 2026 car ils offrent une capacité de démarrage rapide ainsi que des réseaux établis de carburant et de service.
Quelle technologie d'alimentation devrait se développer le plus rapidement ?
Les piles à combustible devraient se développer à un CAGR de 15,73 % jusqu'en 2032, les opérateurs les évaluant pour des applications d'alimentation principale résiliente.
Pourquoi l'alimentation temporaire et de transition devient-elle plus importante ?
L'alimentation temporaire et de transition devrait se développer à un CAGR de 15,12 % jusqu'en 2032 car les raccordements au réseau peuvent prendre plus de 4 ans dans les emplacements principaux.
Quel pays est en tête de la demande régionale ?
L'Arabie Saoudite détenait une part de 29,74 % en 2026 et devrait se développer à un CAGR de 15,58 % jusqu'en 2032, soutenue par de grands projets d'IA et de cloud.