
Marktgröße und Marktanteil für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.79 Milliarden US-Dollar |
| Marktgröße (2027) | 1.06 Milliarden US-Dollar |
| Marktgröße (2032) | 2.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
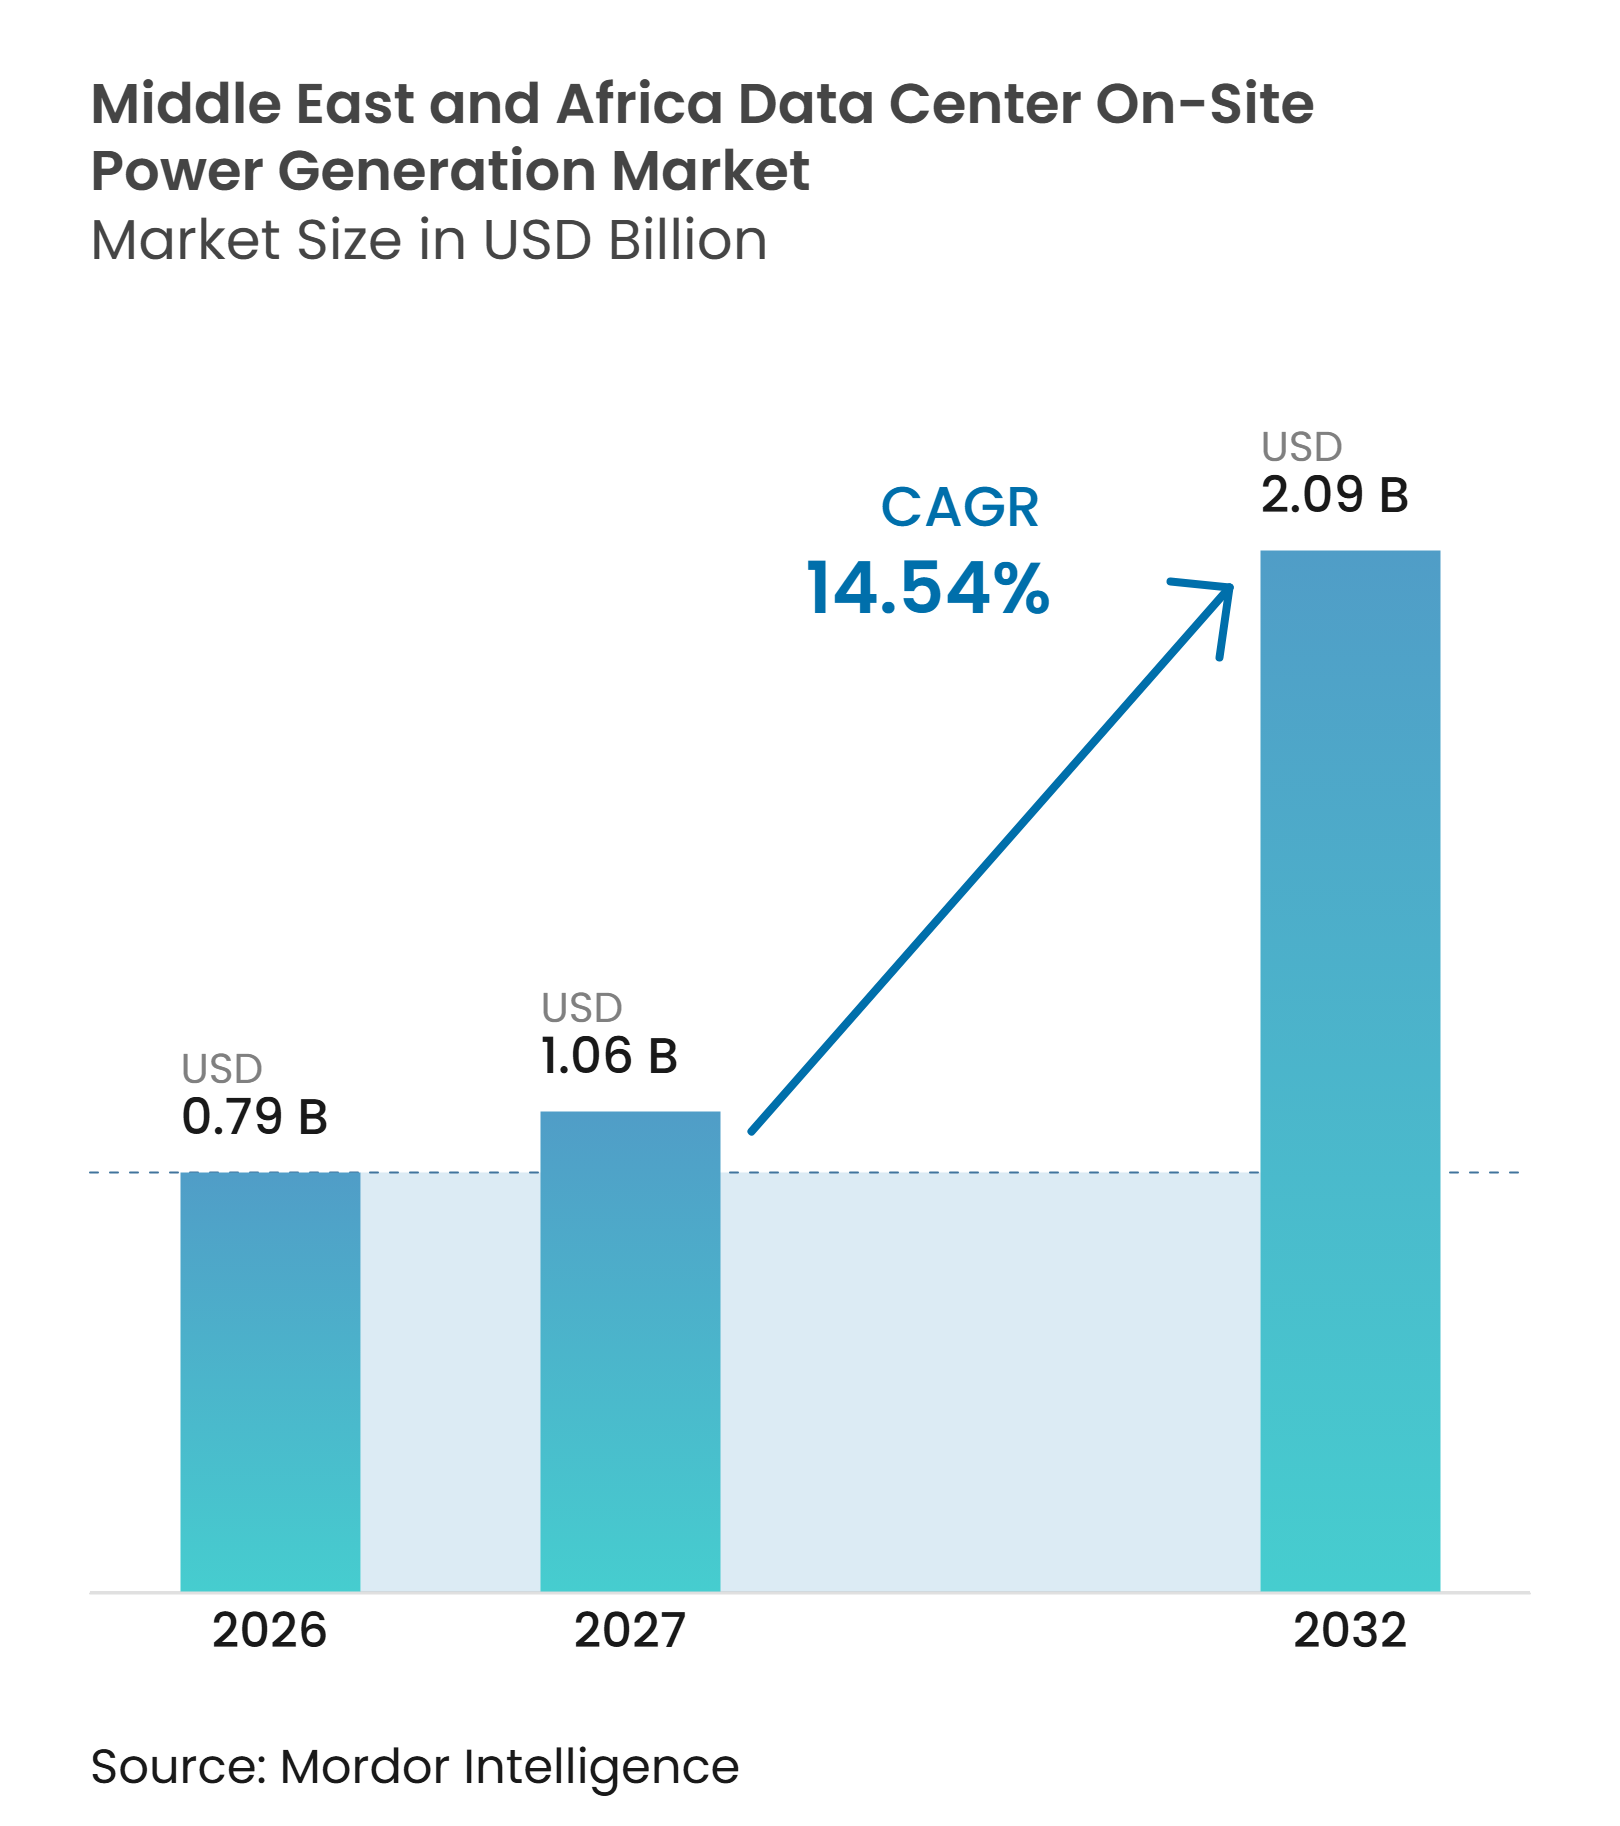
Die Marktgröße für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 0,79 Milliarden USD im Jahr 2026 und 1,06 Milliarden USD im Jahr 2027 auf 2,09 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,54 % zwischen 2027 und 2032. Die installierte Erzeugungskapazität wird voraussichtlich von 2,78 Millionen MW im Jahr 2026 auf 3,39 Millionen MW im Jahr 2027 und 7,52 Millionen MW bis 2032 steigen, bei einer volumetrischen CAGR von 17,27 %. Schnellere Kapazitätszuwächse als die Wertentwicklung deuten auf niedrigere Gerätekosten pro installiertem MW hin, insbesondere bei Diesel- und Kolbengassystemen. Der Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika wird durch KI-Workloads, die mehr Leistung pro Rack erfordern, und durch lange Wartezeiten für Netzanschlüsse neu gestaltet. Dies macht die dezentrale Stromerzeugung zu einem zentralen Bestandteil der Anlagenplanung und nicht mehr nur zu einem reinen Backup-Kauf. GCC-Hyperscale-Ausschreibungen bevorzugen zunehmend schnelle Lieferung, Kraftstoffflexibilität und Lebenszyklusbetriebskosten, während afrikanische Standorte einen höheren Wert auf zuverlässige Primärversorgung legen.
Wichtigste Erkenntnisse des Berichts
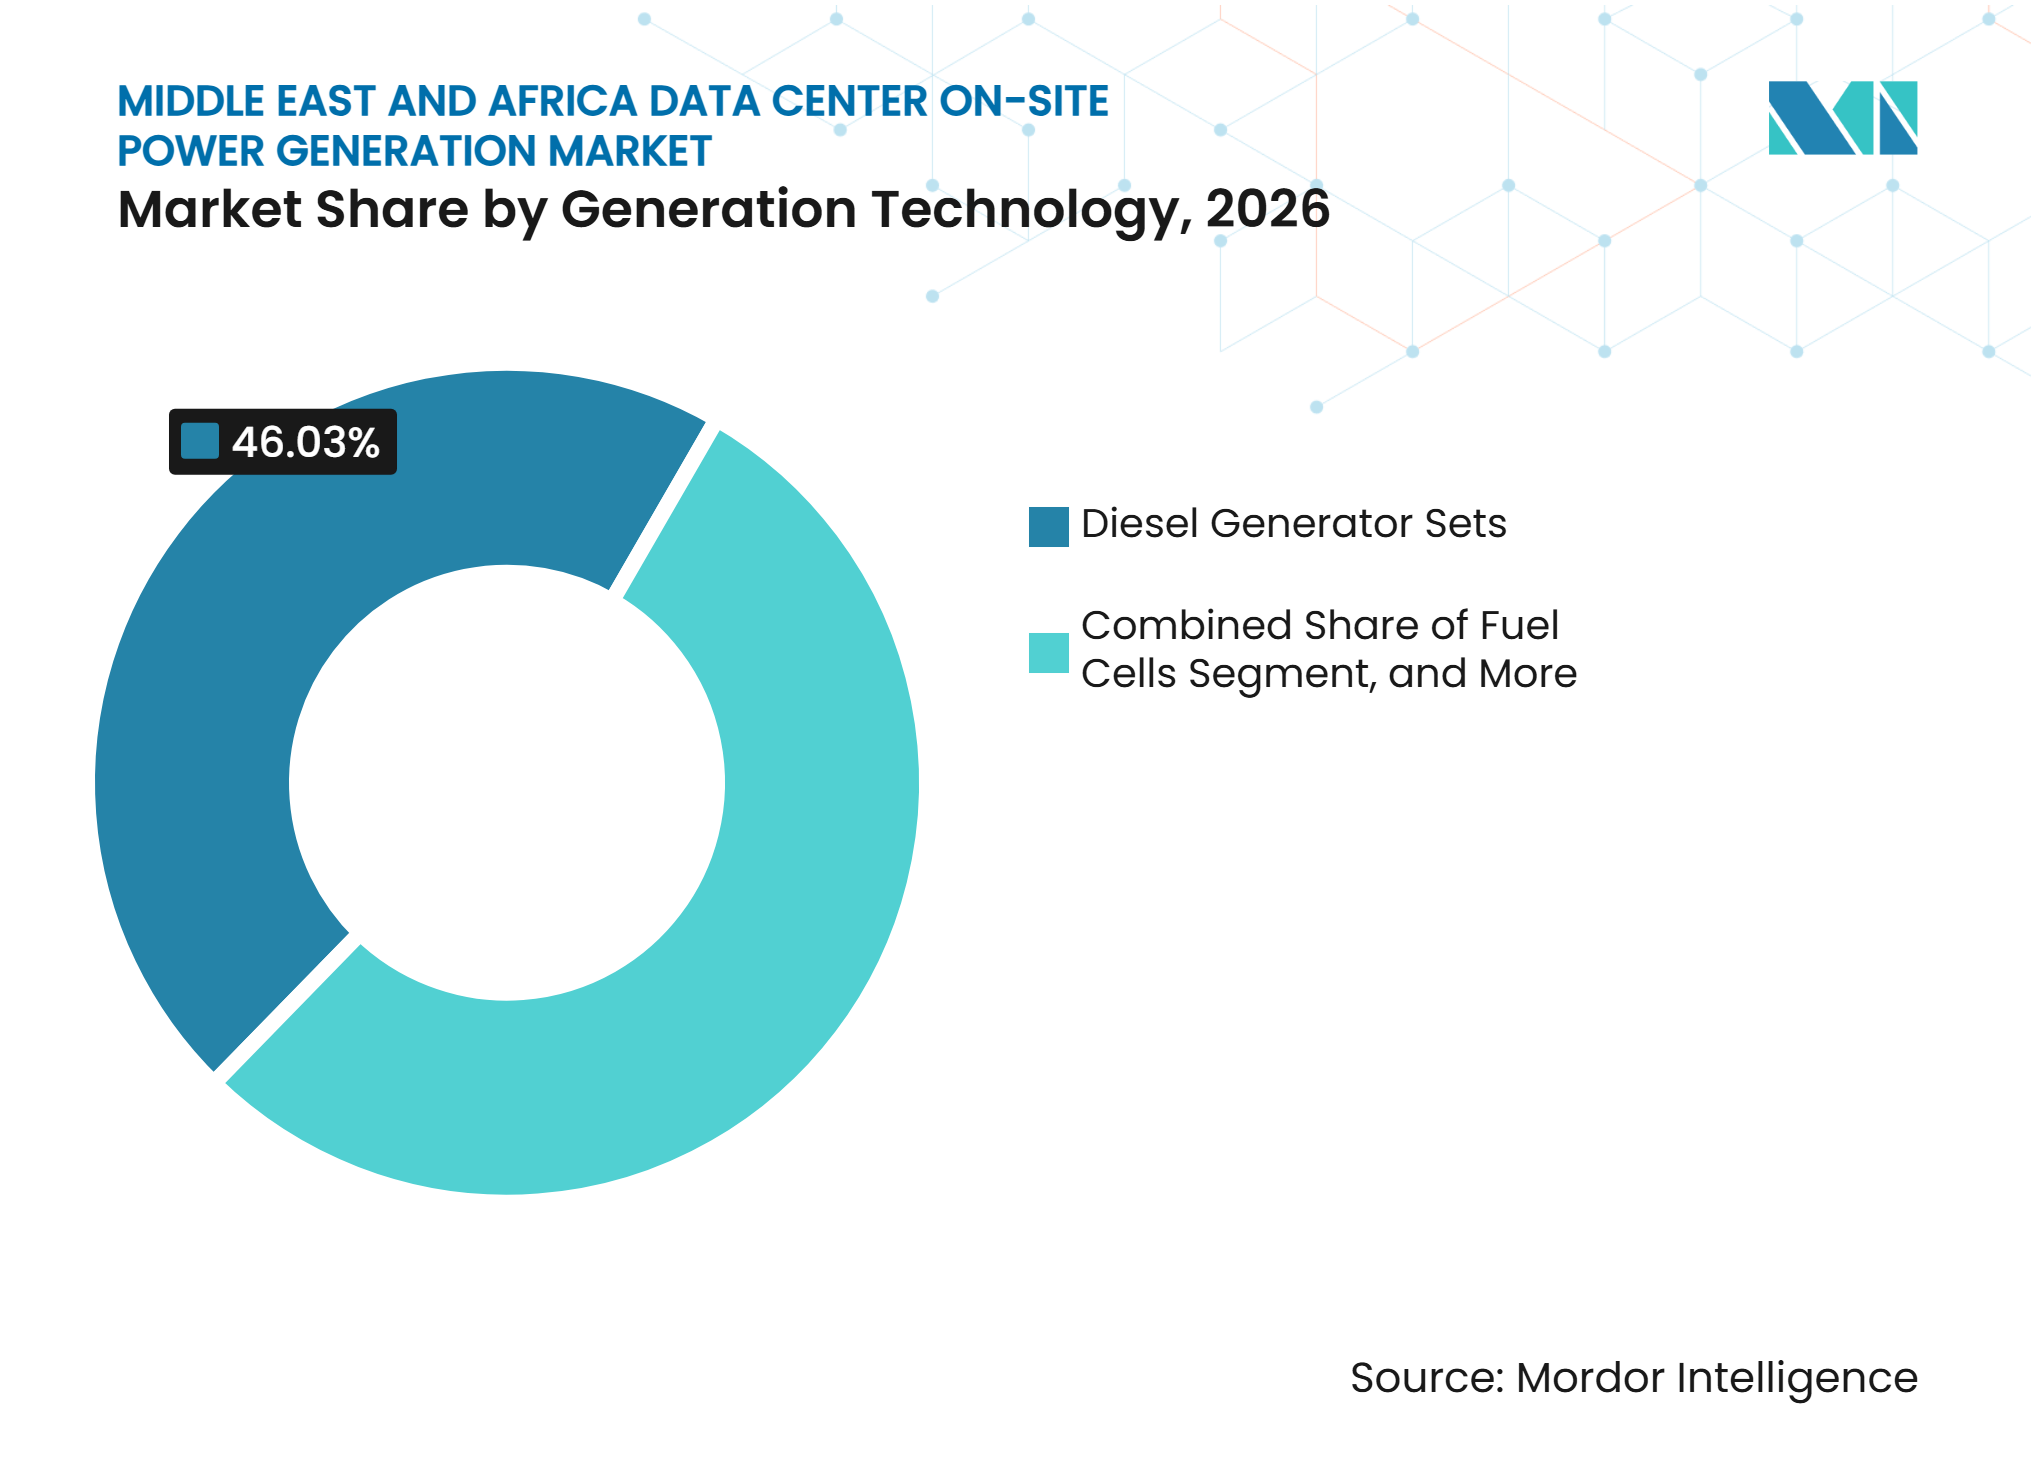
- Nach Erzeugungstechnologie hielten Dieselgeneratoren im Jahr 2026 einen Marktanteil von 46,03 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika, während Brennstoffzellen bis 2032 voraussichtlich mit einer CAGR von 15,73 % wachsen werden.
- Nach installierter Erzeugungskapazität hielt die Kategorie 1–5 MW im Jahr 2026 einen Anteil von 34,12 %, während Systeme über 20 MW bis 2032 voraussichtlich mit einer CAGR von 15,33 % wachsen werden.
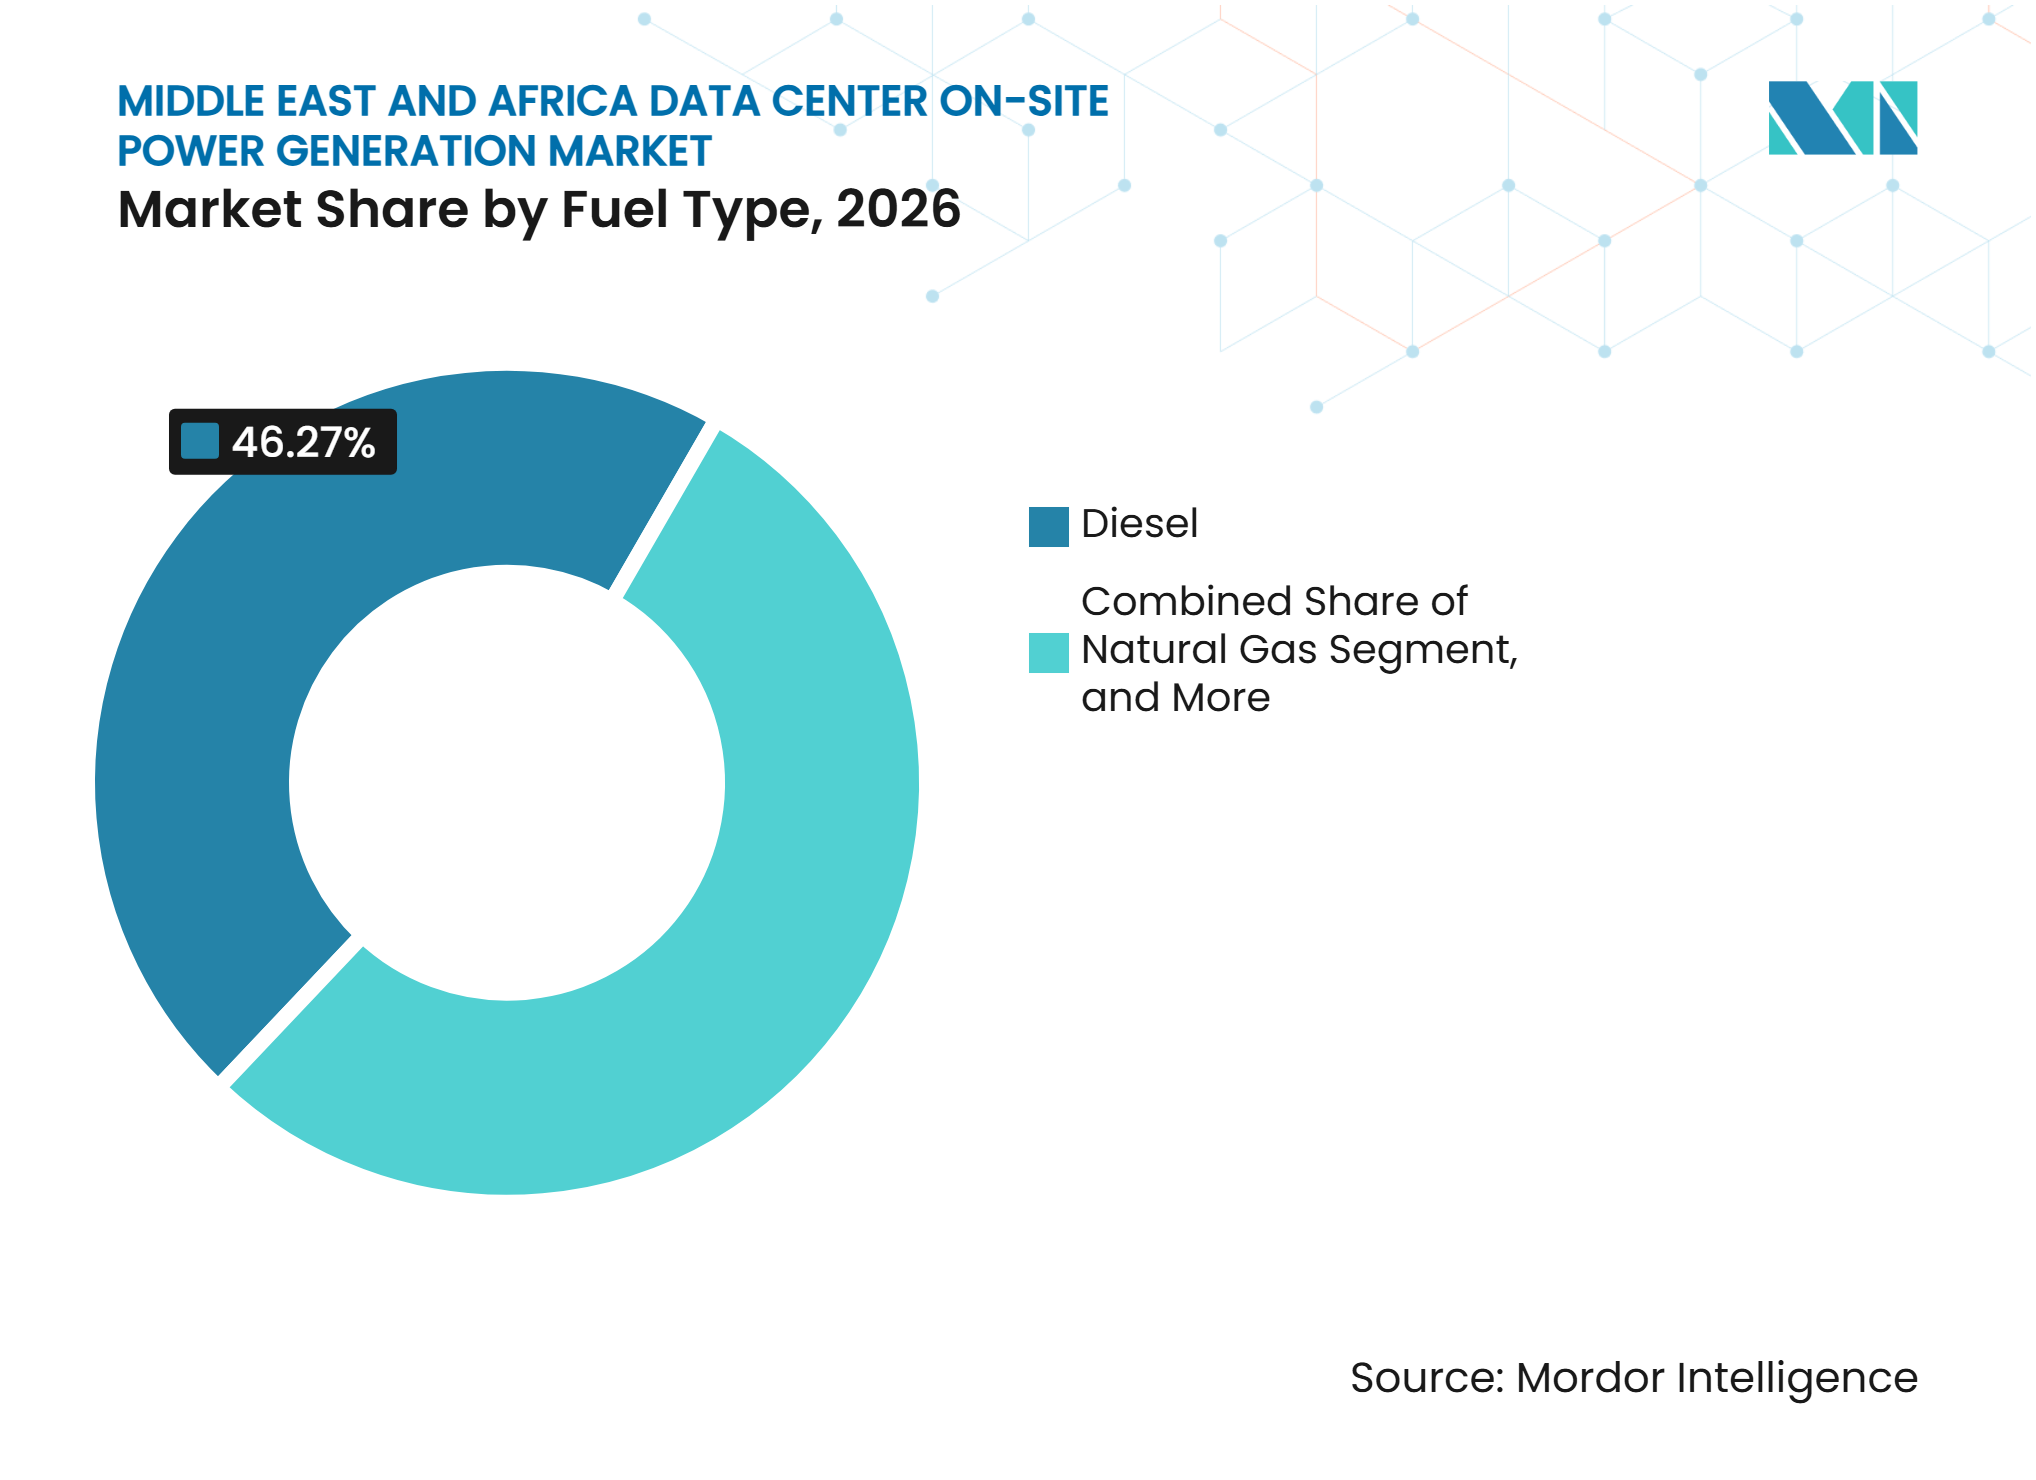
- Nach Kraftstofftyp hielt Diesel im Jahr 2026 einen Anteil von 46,27 %, während Wasserstoff und Wasserstoffgemische bis 2032 voraussichtlich mit einer CAGR von 15,56 % wachsen werden.
- Nach Anwendung hielt die Notstromversorgung im Jahr 2026 einen Anteil von 37,92 % an der dezentralen Stromerzeugung in Rechenzentren im Nahen Osten und Afrika, während temporäre Stromversorgung und Überbrückungsstrom bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen werden.
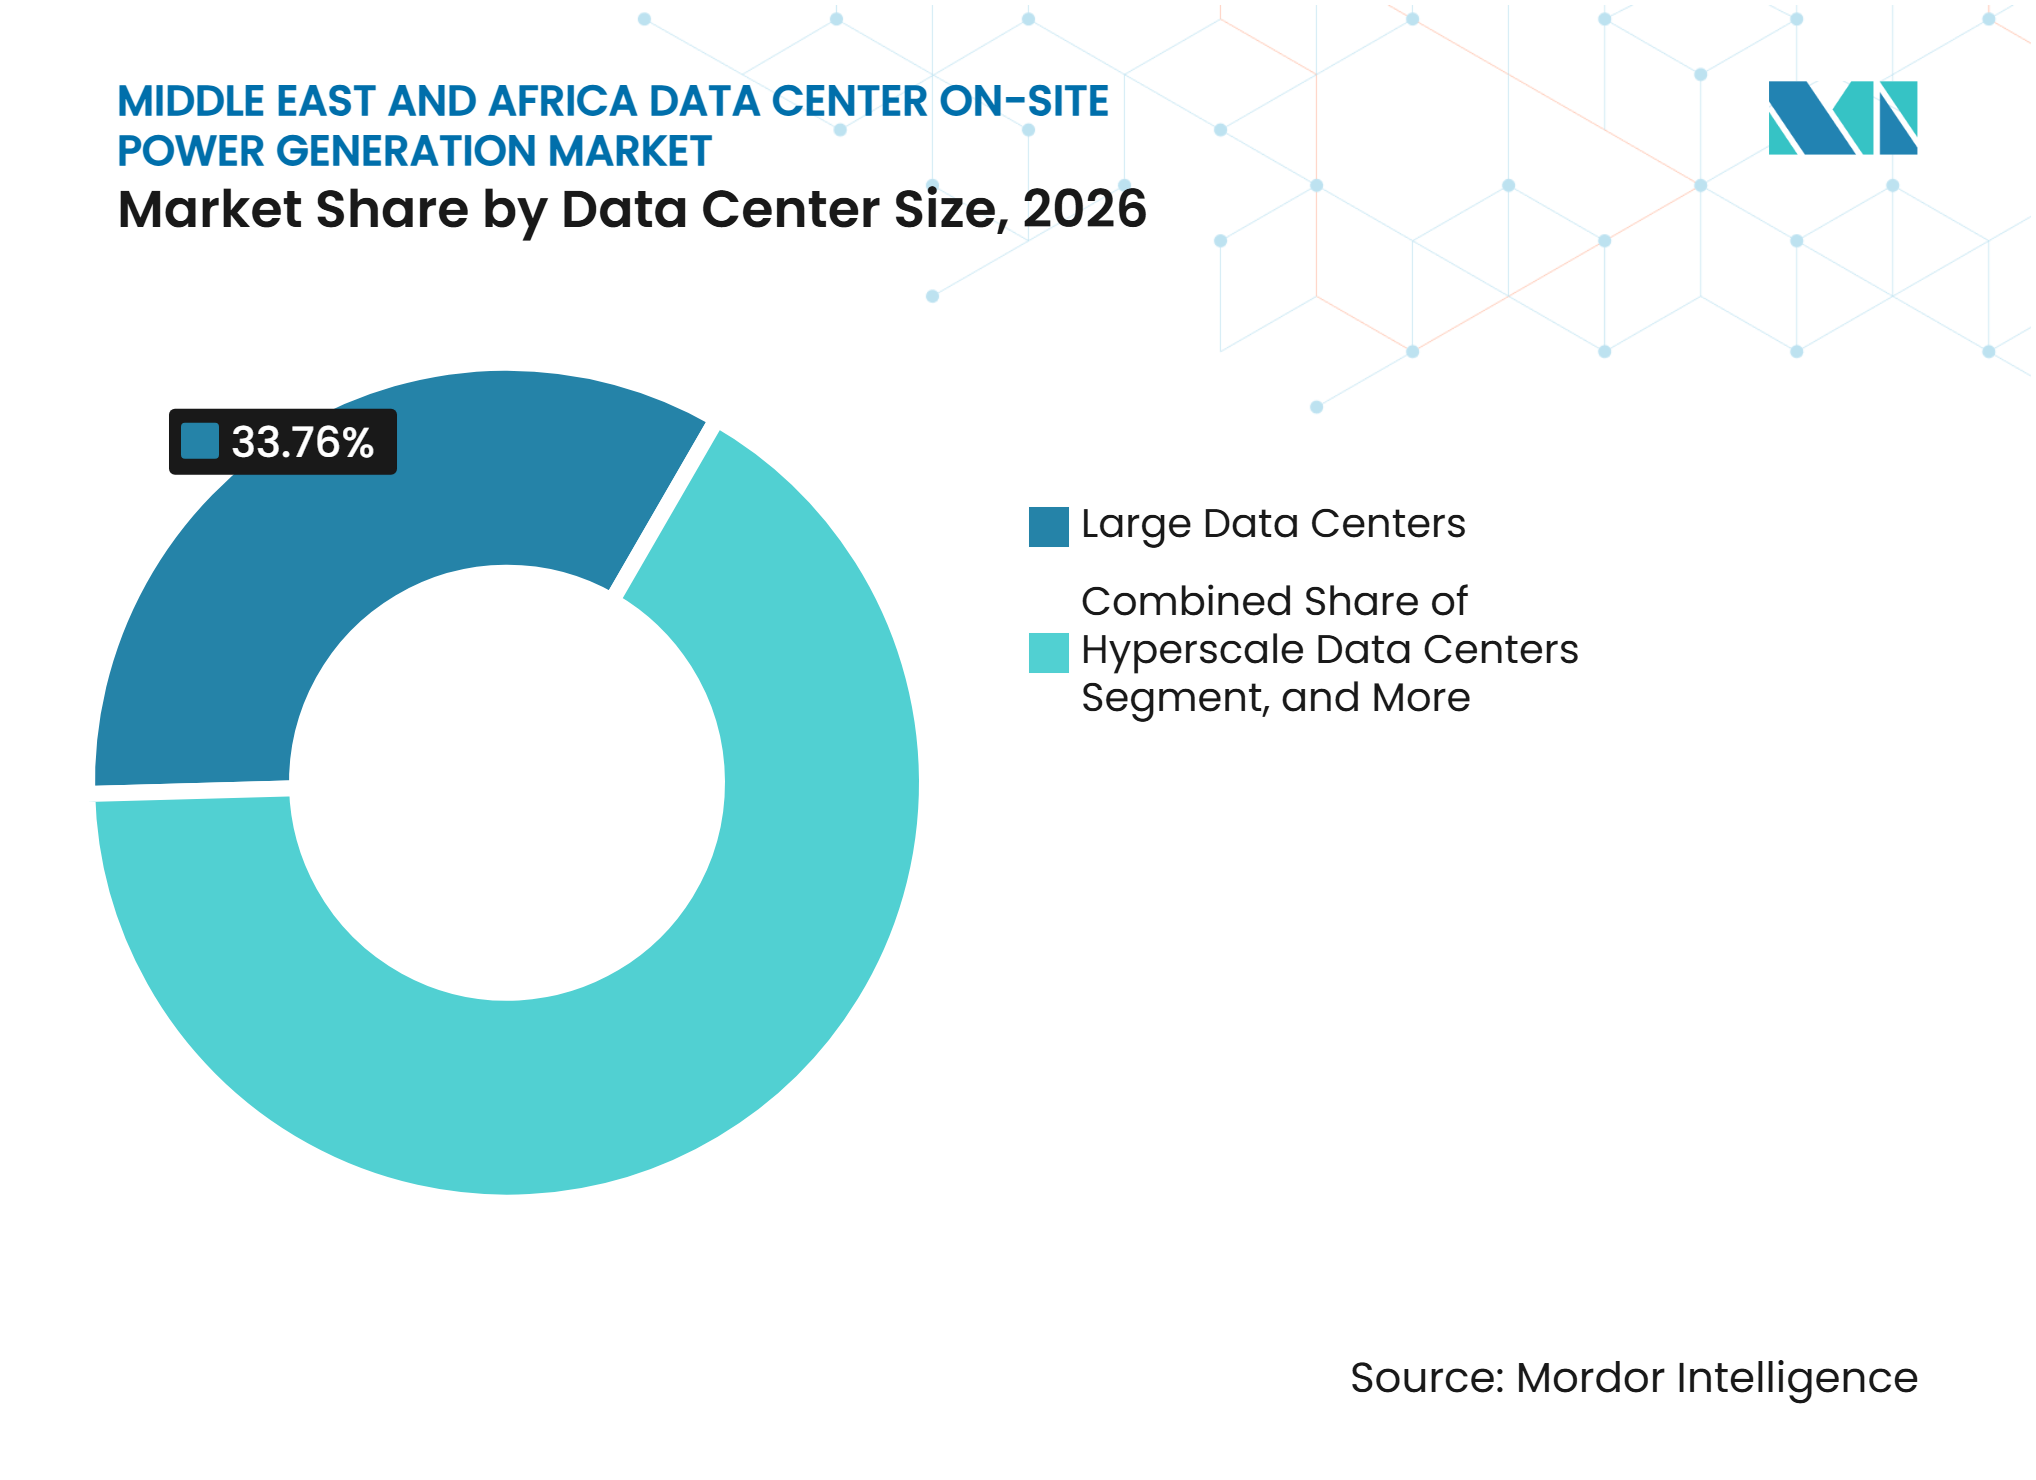
- Nach Rechenzentrumsgröße hielten große Einrichtungen im Jahr 2026 einen Anteil von 33,76 %, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 15,31 % wachsen werden.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Anteil von 39,19 %. Die bereitgestellten Daten identifizieren den am schnellsten wachsenden Rechenzentrumtyp nicht.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Marktanteil von 29,74 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einer CAGR von 15,58 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der KI- und Hyperscale-Leistungsdichte | +4.5% | Global, konzentriert auf die GCC-Kernmärkte Saudi-Arabien und VAE | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss und Kapazitätsengpässe | +3.2% | Subsahara-Afrika und sekundäre GCC-Märkte | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Digital- und Cloud-Programme | +2.8% | Saudi-Arabien, VAE, Ägypten und Südafrika | Mittelfristig (2–4 Jahre) |
| Investitionen in souveräne KI und Datenlokalisierung | +1.8% | Saudi-Arabien, VAE, Südafrika, Ägypten und Marokko | Langfristig (≥ 4 Jahre) |
| Möglichkeiten zur Nutzung von Abfackelgas in Ölfeldern zur Stromerzeugung | +0.9% | Oman, Saudi-Arabien, VAE und Nigeria | Mittelfristig (2–4 Jahre) |
| Verdichtung von Unterseekabeln und regionaler Datenverkehr | +0.7% | Ägypten, Südafrika und VAE | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der KI- und Hyperscale-Leistungsdichte
KI-Server-Racks verbrauchen 30–100 kW, verglichen mit 3–10 kW für herkömmliche Workloads, was die Leistungsplanung bei neuen Einrichtungen verändert.[1] Bei diesen Dichten können große Campusanlagen Lastschwankungen erzeugen, die lokale Anschlüsse belasten und den Wert dezentraler Systeme im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika erhöhen. GPU-Lieferpläne können 12–18 Monate vor der unterstützenden Strominfrastruktur eintreffen, sodass Betreiber häufig Erzeugungskapazitäten reservieren, bevor Netzgenehmigungen erteilt werden. Neue Golfanlagen spezifizieren zunehmend N+2-Dieselkonfigurationen und 30–40 Stunden Kraftstoffspeicherung, um den Betrieb bei Störungen aufrechtzuerhalten. Bloom Energy berichtete, dass 61 % der befragten Rechenzentrumsentwickler planten, ihre eigene Stromversorgung bereitzustellen, wenn das Netzangebot ihre Anforderungen nicht erfüllen konnte.
Verzögerungen beim Netzanschluss und Kapazitätsengpässe
Die Internationale Energieagentur erklärte, dass Netzanschlussbeschränkungen rund 20 % der geplanten globalen Rechenzentrumsprojekte von Verzögerungen bedroht sind.[2] Lange Wartezeiten für Netzanschlüsse können dazu führen, dass Entwickler Stromkapazitäten suchen, bevor die Versorgungsinfrastruktur bereit ist. Übertragungs- und Verteilungsverluste von 18–25 % in mehreren ost- und westafrikanischen Ländern verstärken den Bedarf an kontrollierter dezentraler Versorgung.[3] Das Weltwirtschaftsforum hat gefordert, dass Einrichtungen mit mehr als 10 MW IT-Last bei Netzanschlussanträgen Prognosen zum Strombedarf einreichen. Das Forum stellt außerdem fest, dass die dezentrale Stromerzeugung die Inbetriebnahme um 12–36 Monate beschleunigen kann, was sie für den Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika kommerziell bedeutsam macht.
Staatlich geförderte Digital- und Cloud-Programme
Seit dem Beginn von Vision 2030 hat sich der Rechenzentrumsektor Saudi-Arabiens versechsfacht, mit Investitionen von über 16 Milliarden SAR (4,26 Milliarden USD). Das Land verfügte im ersten Quartal 2025 über eine geschätzte IT-Leistungskapazität von 222 MW und plant, bis 2030 weitere 760 MW hinzuzufügen. Die VAE verfügen über eine Rechenzentrums-Pipeline im Wert von 46,1 Milliarden USD, und die Kapazität soll bis 2028 von 358 MW auf 950 MW steigen. Staatlich geförderte Programme reduzieren das Finanzierungsrisiko für große Leistungspakete und stärken die Grundlage für mehrjährige Gerätelieferverträge. Im April 2025 unterstützte die IFC die Raxio Group mit 100 Millionen USD für Einrichtungen in Äthiopien und Angola und förderte damit die Nachfrage nach zuverlässiger lokaler Stromversorgung.
Investitionen in souveräne KI und Datenlokalisierung
Datenlokalisierungsvorschriften lenken Investitionen in inländische Standorte, einschließlich solcher, an denen die Netzinfrastruktur nicht mit der Digitalpolitik Schritt gehalten hat. Saudi-Arabiens Rechenzentrumvorschriften verbinden Souveränitätsanforderungen mit Infrastrukturstandards, was lokale Einrichtungsinvestitionen unterstützt. Marokko kündigte eine 500-MW-Einrichtung in Dakhla mit einem Plan von 60 Millionen USD an, einschließlich erneuerbarer Energie, was eine große Last an einem Standort mit begrenztem Netzzugang platziert. Cassava Technologies und Accenture vereinbarten im September 2025, souveräne KI-Cloud-Dienste in Südafrika, Ägypten, Kenia, Marokko und Nigeria voranzutreiben. Dieses Standortmuster gibt der jurisdiktionellen Kontrolle Vorrang vor der Netzqualität und verankert Erzeugungsanforderungen in frühen Einrichtungsplanungen. Es unterstützt daher die längerfristige Nachfrage im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und Integrationskomplexität | -1.8% | Gesamter MEA-Raum, konzentriert in Subsahara-Afrika und sekundären GCC-Städten | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Erdgasversorgung und der Pipeline-Kapazität | -0.9% | Binnenmärkte Subsahara-Afrikas und Naher Osten außerhalb des GCC | Langfristig (≥ 4 Jahre) |
| Genehmigungsverfahren, Umweltauflagen und lokale Qualifikationslücken | -0.6% | Subsahara-Afrika, Ägypten und sekundäre GCC-Märkte | Mittelfristig (2–4 Jahre) |
| Wüstenkühllast und Wasserknappheit | -0.5% | GCC und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und Integrationskomplexität
Generatorintensive Projekte in Subsahara-Afrika können 15–25 % der gesamten Entwicklungskosten für dezentrale Stromsysteme aufwenden. Kraftstofflogistik, Tiefbauarbeiten, importierte Ausrüstung und spezialisierte Inbetriebnahme erhöhen den finanziellen Aufwand für jede Einrichtung. Dies fördert Betriebsleasing und temporäre Stromlieferverträge, die Kapital für IT-Ausrüstung schonen, aber die langfristigen Serviceausgaben erhöhen. Lokale Lieferketten verfügen häufig nicht über die spezialisierten Materialien, Ausrüstungen und Inbetriebnahmekompetenzen, die für fortschrittliche Stromsysteme erforderlich sind. Die Kombination von Motoren, Brennstoffzellen, Batterien und automatischen Transferschaltern erfordert Fachwissen, das nach wie vor in Golfstädten konzentriert ist, was die Kosten im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika erhöht.
Einschränkungen bei der Erdgasversorgung und der Pipeline-Kapazität
Die Gaspipeline-Infrastruktur bleibt außerhalb der Küstenregion Nigerias und einer kleinen Anzahl afrikanischer subregionaler Projekte begrenzt. Dies trennt Binnenmärkte, die weiterhin auf Diesel angewiesen sind, von Korridoren, die Gassysteme mit niedrigeren Kraftstoffkosten nutzen können. Der Atlantic Council berichtete, dass afrikanische Gas-zu-Strom-Projekte hohe Anfangskosten und Finanzierungsherausforderungen haben, sofern sie nicht mit großen Exportprojekten verknüpft sind. Im GCC haben Engpässe bei Gasturbinen den Versorgungsdruck selbst dort verlängert, wo der Gaszugang besser ist. Diese Bedingungen halten Diesel als kurzfristige Standardlösung und positionieren Wasserstoffgemische und erneuerbare Kraftstoffe als längerfristige Optionen im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erzeugungstechnologie:
Diesel behält die größte installierte Basis, während Brennstoffzellen an Bedeutung gewinnenDieselgeneratoren hielten im Jahr 2026 einen Marktanteil von 46,03 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika. Ihre schnelle Startfähigkeit, etablierten Servicekanäle und vertrauten Kraftstoffversorgungsarrangements bleiben an GCC- und subsaharischen Standorten wichtig. Erdgasgeneratoren, Gasturbinen und Kolbengasmotoren machen einen Großteil der verbleibenden Nachfrage aus. Gassysteme sind an pipeline-versorgten GCC-Standorten attraktiver, da sie Kraftstoffkosten senken und lokale Emissionen reduzieren können. Hybrid-Diesel-Batterie-Systeme werden an Edge- und Colocation-Standorten zunehmend relevanter, wo Platzbeschränkungen herkömmliche Konfigurationen einschränken.
Brennstoffzellen werden bis 2032 voraussichtlich mit einer CAGR von 15,73 % wachsen und sind damit die am schnellsten wachsende Erzeugungstechnologie. Bloom Energy stellte fest, dass 47 % der Rechenzentrumsentwickler Brennstoffzellen aktiv in Betracht zogen, was auf eine breitere Bewertung von Brennstoffzellen für primäre Stromanwendungen hindeutet. Eine 1,5-MW-Wasserstoff-PEMFC-Anlage in einem Microsoft-Rechenzentrum erfüllte die transienten Standards gemäß ISO 8528-5 in einer im November 2025 veröffentlichten Studie. Systeme, die mit Diesel, Erdgas, hydriertem Pflanzenöl oder Wasserstoffgemischen betrieben werden können, bieten Beschaffungsflexibilität, wo die Kraftstoffversorgungsoptionen noch unsicher sind. Diese Flexibilität hilft Lieferanten, bei resilienzorientierten Projekten im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika zu konkurrieren.



Nach installierter Erzeugungskapazität:
Große Systeme unterstützen den Hyperscale-BauDie Kategorie 1–5 MW hielt im Jahr 2026 einen Anteil von 34,12 % an der Marktgröße für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika. Sie spiegelt ältere Colocation- und Unternehmenseinrichtungen wider, die Strom schrittweise hinzufügen, wenn die IT-Last zunimmt. Lösungen unter 1 MW versorgen in der Regel kleine Edge- und Unternehmensstandorte mit Standarddieselausrüstung. Der Bereich über 5–20 MW unterstützt expandierende Colocation-Campusanlagen in sekundären GCC-Städten und aufstrebenden afrikanischen Knotenpunkten. Jeder Bereich hat unterschiedliche Beschaffungsanforderungen, Servicevereinbarungen und Lieferpläne.
Systeme über 20 MW werden bis 2032 voraussichtlich mit einer CAGR von 15,33 % wachsen. Hyperscale-Campusanlagen planen Stromanforderungen nun von Beginn eines Projekts an in Blöcken von 100 MW oder 200 MW. Cummins Arabia lieferte im Juni 2025 73,2 MW an 4 saudi-arabischen Hyperscale-Standorten, unter Verwendung von 36 geschlossenen Generatoren, und schloss die Arbeiten innerhalb von 7 Monaten ab. Die Systeme wurden für 50°C-Bedingungen und die Rechenzentrumsspezifikationen des Uptime Institute zertifiziert. Das Segment ist zwischen standardisierten, preisgeführten Geräten unter 20 MW und integrationsgeführten Projekten über diesem Schwellenwert aufgeteilt, wo Vorlaufzeiten für Kolbenmotoren 12–18 Monate erreichen können.
Nach Kraftstofftyp:
Diesel führt, während Wasserstoffoptionen über Versuche hinausgehenDiesel hielt im Jahr 2026 einen Anteil von 46,27 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika nach Kraftstofftyp. Sein Vertriebsnetz erstreckt sich über regionale Märkte und bietet Betreibern eine praktische Wahl, wo Alternativen begrenzt sind. Erdgas ist die Hauptoption an pipeline-angeschlossenen GCC-Standorten aufgrund seiner geringeren Kohlenstoffintensität und Kraftstoffkostenvorteile. Allerdings können schwere Gasturbinen-Lieferrückstände von 2–5 Jahren die Geräteverfügbarkeit einschränken. Erneuerbare Kraftstoffe und Biogas bleiben kleinere Kategorien, obwohl hydriertes Pflanzenöl als Diesel-Ersatz ohne Generatormodifikation verwendet werden kann.
Wasserstoff und Wasserstoffgemische werden bis 2032 voraussichtlich mit einer CAGR von 15,56 % wachsen. Im Mai 2026 lieferte SHPT Brennstoffzellen-Stromerzeugungsprodukte für Ägyptens erstes Rechenzentrums-Wasserstoff-Notstromprojekt, das dem größten Mobilfunkbetreiber des Landes dient. Ein im Oktober 2025 veröffentlichtes IEEE-Papier beschrieb ein grünes Wasserstoff-DC-Mikronetz an einer 1-MW-NEOM-Einrichtung, das über ein volles Jahr ohne Netzimporte betrieben wurde. Hydrogen Europe berichtete, dass der Sektor bereits hydrierte Pflanzenöl-Nachrüstungen und E-Kraftstoffe wie E-Methanol in Betracht zieht. Diese Entwicklungen deuten auf einen schrittweisen Kraftstoffübergang hin und nicht auf einen schnellen Ersatz von Dieselsystemen.

Nach Anwendung:
Backup bleibt zentral, während Überbrückungsstrom seine Rolle ausbautDie Notstromversorgung hielt im Jahr 2026 einen Anteil von 37,92 % an der Marktgröße für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika. Tier-III- und Tier-IV-Einrichtungen erfordern mindestens N+1-Generatorredundanz, was eine dauerhafte Nachfragebasis unterstützt. Primär- und Dauerstromversorgungsanwendungen sind häufiger dort anzutreffen, wo die Netzqualität eine Einrichtung nicht allein versorgen kann. An einigen subsaharischen Standorten erfordern wiederkehrende Netzausfälle, dass dezentrale Ausrüstung den täglichen Betrieb unterstützt. An diesen Standorten übernehmen dezentrale Systeme eine primäre Betriebsrolle und keine Notfallfunktion.
Temporäre Stromversorgung und Überbrückungsstrom werden bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen. Die Anwendung wird durch die Lücke zwischen verfügbarer IT-Ausrüstung und abgeschlossenen Netzanschlüssen unterstützt. Verlängerte Wartezeiten für Netzanschlüsse veranlassen Betreiber, Überbrückungskapazitäten für 24–48 Monate in Betrieb zu nehmen, bevor permanente Systeme bereit sind. Diese längeren Einsätze verändern Mietverträge von kurzfristiger Notfallabdeckung zu mehrjährigen Servicevereinbarungen. Wärtsilä berichtete von nahezu 800 MW an Rechenzentrums-Stromaufträgen im Jahr 2025, einschließlich einer bedeutenden Überbrückungsstromkomponente. Die Grenze zwischen temporärer und Primärversorgung wird daher zunehmend unschärfer.
Nach Rechenzentrumsgröße:
Hyperscale-Projekte verändern BeschaffungsanforderungenGroße Einrichtungen hielten im Jahr 2026 einen Anteil von 33,76 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika nach Rechenzentrumsgröße. Diese Einrichtungen legen viele Gerätespezifikationen und kommerzielle Bedingungen für die Lieferkette fest. Kleine und mittlere Rechenzentren bleiben in Afrika zahlreich, wo Unternehmens- und Regierungsbetriebe wichtig sind. Ihre individuellen Beschaffungsvolumina sind geringer als die großer Campusanlagen. Ihre Nachfrage ist dennoch bedeutend, da dezentrale Systeme häufig von Beginn der Planung an einbezogen werden.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 15,31 % wachsen. Im Januar 2026 begann der Bau des 480-MW-Hexagon-Rechenzentrums in Saudi-Arabien, was den Umfang neuer Stromanforderungen zeigt. Die African Energy Chamber erwartet, dass die afrikanische Rechenzentrumsnachfrage bis 2030 2 GW erreichen und Energieinvestitionen von 10 Milliarden USD bis 20 Milliarden USD unterstützen wird. GCC-Hyperscaler erwägen auch, Generatoren als aktive Teilnehmer in Mikronetzen einzusetzen, die Netzgebühren und Lastabwurf verwalten. Dies verändert die Wartungsanforderungen und den kommerziellen Wert von Generatorflotten.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter konzentrieren die StromnachfrageCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 39,19 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika nach Rechenzentrumtyp. Sie sind die größten einzelnen Käufer lokaler Erzeugungskapazitäten im GCC und in aufstrebenden afrikanischen Märkten. Colocation-Betreiber zentralisieren die Strombeschaffung für Unternehmens- und Regierungsmieter, die Infrastrukturbetrieb auslagern. Unternehmens- und Edge-Standorte bilden eine stärker verteilte Nachfragebasis, insbesondere dort, wo carrier-neutrale Colocation-Kapazitäten begrenzt sind. An diesen Standorten ist die dezentrale Versorgung in der Regel in der ursprünglichen Einrichtungsplanung verankert.
Die Nachfrage von Cloud-Dienstanbietern beeinflusst die Lieferantenstrategie, da eine bevorzugte Lieferantenposition in einem Kaufzyklus zu Verpflichtungen von mehreren hundert MW führen kann. Wärtsilä verzeichnete im Jahr 2025 nahezu 800 MW an rechenzentrumsbezogenen Stromaufträgen, ein Umfang, der zuvor auf viele Unternehmenskunden verteilt gewesen wäre. Diese Konzentration verkürzt Beschaffungszyklen und legt größeren Wert auf Liefersicherheit. Sie macht auch eine standardisierte Serviceabdeckung für globale Cloud-Betreiber wichtig. Ausrüstungslieferanten im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika müssen eine kleine Anzahl großer Konten mit den breiteren Bedürfnissen von Colocation- und Unternehmensstandorten in Einklang bringen.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 29,74 % am Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einer CAGR von 15,58 % wachsen. Saudi-Arabien plant eine wesentliche Erweiterung der IT-Leistungskapazität bis 2030, und große KI-Rechenzentrumsprogramme unterstützen dedizierte Erzeugung an wichtigen Standorten. Die VAE verfügen über eine erhebliche Pipeline neuer Rechenzentrumkapazitäten, die die lokale Strombeschaffung unterstützt, einschließlich des G42-Stargate-Campus, dessen erste Phase bis Mitte 2026 voraussichtlich 200 MW beitragen sollte. Golfanlagen sind im Sommer Bedingungen von bis zu 50°C ausgesetzt, was die Kühllast und den gesamten Standortstrombedarf erhöht.
Südafrika ist ein führender subsaharischer Rechenzentrumstandort und verfügt über eine ausgereifte Basis kritischer IT-Infrastruktur. Das Stromregulierungsänderungsgesetz hat Lizenzierungsobergrenzen für private Stromerzeugung aufgehoben und damit Eigenversorgungsoptionen unterstützt. Ägypten ist ein Unterseekabelknotenpunkt mit mehr als 10 neuen Kabelprojekten, darunter 2Africa, EAGLE und Africa-1, die zwischen 2025 und 2027 fertiggestellt werden sollen. Ägyptens Wasserstoff-Notstromprojekt zeigt einen frühen Versuch, sich von reiner Diesel-Backup-Versorgung zu diversifizieren. Israel verfügt über eine wachsende regionale Kapazitätspipeline und starke Anforderungen an die Stromzuverlässigkeit, was komplexere Multi-Technologie-Architekturen begünstigt.
Der Rest des Nahen Ostens und Afrikas umfasst Nigeria, Kenia, Oman, Marokko und Äthiopien, wo die Nachfragebedingungen unterschiedlich sind, die Abhängigkeit von dezentraler Stromversorgung jedoch häufig hoch ist. Nigeria erhält täglich rund 4 Stunden Netzversorgung, und Diesel kann bis zu 60 % der Betreiberausgaben ausmachen. Marokkos geplante 500-MW-Anlage in Dakhla wird aufgrund ihrer abgelegenen Lage eine dedizierte Stromversorgung erfordern. In Oman unterzeichneten Aggreko und InoWatti 2026 ein Memorandum über modulare Abfackelgas-zu-Strom-Systeme für hochdichtes Computing. Es wird erwartet, dass Afrika bis 2030 eine Rechenzentrumkapazität von 2 GW benötigt, was eine zuverlässige lokale Versorgung zu einem integralen Bestandteil zukünftiger Projekte macht.
Wettbewerbslandschaft
Marktkonzentration
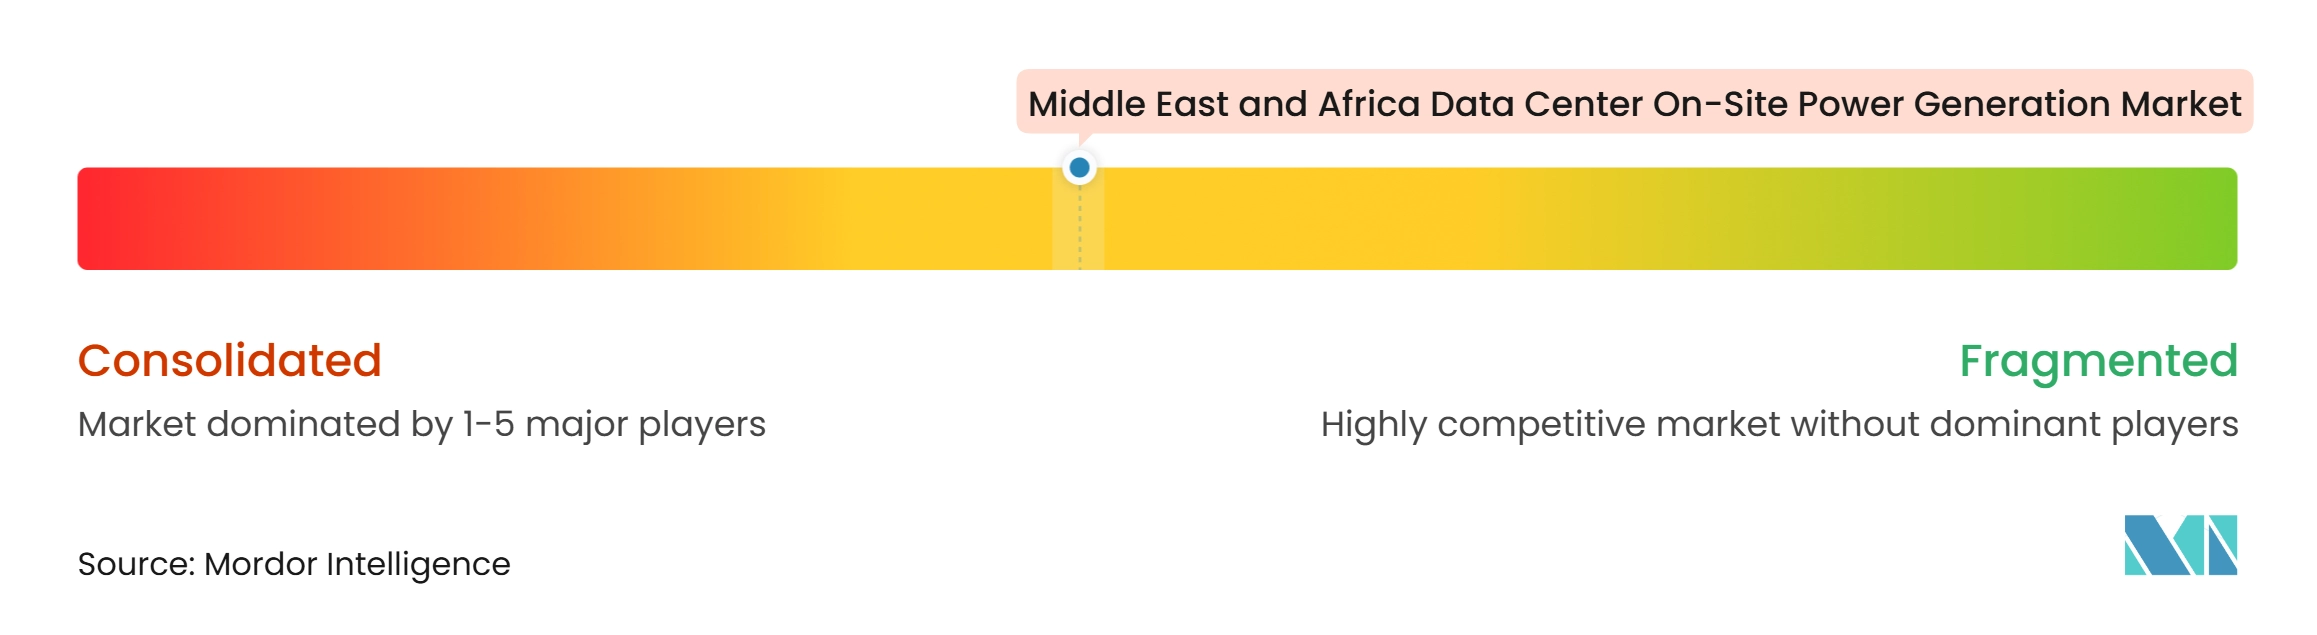
Der Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika ist bei Technologieplattformen mäßig konsolidiert, bei der Projektabwicklung jedoch fragmentiert. Globale Hersteller nutzen lokale Vertriebspartner und regionale Spezialisten, um kleinere und mittelgroße Betreiber zu bedienen. Schwerlast- und aeroderivative Turbinenlieferanten konkurrieren um sehr große Projekte. Kolbenmotor- und Brennstoffzellenanbieter konzentrieren sich auf 1–20-MW-Einsätze mit kürzeren Lieferzeiten. Modulare Temporärstromversorger decken Überbrückungsanforderungen ab, die durch Netzausfälle entstehen.
GE Vernova's aeroderivative Turbinenaufträge stiegen in den ersten 9 Monaten des Jahres 2025 um 33 %, und der Auftragsbestand für Gasstromanlagen überstieg bis zum zweiten Quartal 2026 116 GW. Dieser Auftragsbestand kann Motorlieferanten begünstigen, die innerhalb von 12–18 Monaten liefern können, anstatt mehrjährige Turbinenvorlaufzeiten in Kauf zu nehmen. Bloom Energy erweiterte seine Oracle-Partnerschaft im April 2026, um bis zu 2,8 GW Festoxid-Brennstoffzellenkapazität bereitzustellen. Das von Caterpillar geführte Wasserstoff-PEMFC-Projekt in einem Microsoft-Rechenzentrum etablierte Sicherheits- und Leistungsreferenzpunkte für zukünftige Wasserstoffqualifizierungen. Diese Schritte zeigen, dass Lieferanten sowohl um Primärstromrollen als auch um Backup-Verträge konkurrieren.
Chancen bestehen weiterhin bei Abfackelgas-zu-Computing-Projekten, temporären Installationen über 20 MW und der langfristigen Wartung afrikanischer Dieselflotten. Die Oman-Vereinbarung von Aggreko und InoWatti könnte ein kommerzielles Modell für ölfeldbezogenes Computing in Oman, den VAE und Nigeria liefern. INNIO verlängerte seine Partnerschaft mit Aggreko bis 2031 und verpflichtete sich, für 2027 mindestens 450 MW Jenbacher-Typ-4-Motorkapazität bereitzustellen und ab 2028 die J620-Plattform hinzuzufügen. Anbieter, die Ausrüstung, Kraftstoffflexibilität und langfristigen Service kombinieren, können stärkere Positionen aufbauen. Die verfügbaren Informationen liefern keine kombinierten Marktanteile für führende Unternehmen, sodass aus den bereitgestellten Belegen kein quantitativer Marktkonzentrationsindex ermittelt werden kann.
Branchenführer im Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Power Systems AG
-
Bloom Energy Corporation
-
Rehlko
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Power Systems AG
- Bloom Energy Corporation
- Rehlko
- Generac Holdings Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO N.V.
- Everllence SE
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- FuelCell Energy, Inc.
- Doosan Enerbility Co., Ltd.
- Aggreko plc
- Atlas Copco AB
- Himoinsa, S.L.
- Aksa Power Generation
- Yanmar Holdings Co., Ltd.
- Saudi Power Transformers Company
- Khazna Data Centers
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Gulf Data Hub
- center3
- Rack Centre Limited
- Raya Data Center
Neueste Industrielle Entwicklungen in Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: INNIO N.V. und Aggreko verlängerten ihre strategische Partnerschaft bis 2031, wobei INNIO sich verpflichtete, für 2027 mindestens 450 MW Jenbacher-Typ-4-Motorkapazität zu liefern und bis zum Ende der Vereinbarung Zugang zu vereinbarten Kapazitätsniveaus zu gewähren; die Partnerschaft ergänzte ab 2028 die J620-Motorplattform und erweiterte damit die Kraftstoffflexibilität und Leistungsdichte für Rechenzentren und kritische Stromanwendungen weltweit, einschließlich MEA-Märkten, in denen Aggreko einen bedeutenden operativen Fußabdruck hat.
- Mai 2026: SHPT lieferte Wasserstoff-Brennstoffzellen-Stromerzeugungsprodukte für Ägyptens erstes Rechenzentrums-Wasserstoff-Notstromprojekt, das dem größten Mobilfunkbetreiber des Landes dient; das System integriert PEM-Wasserelektrolyse-Wasserstoffproduktion, Festkörper-Wasserstoffspeicherung und Brennstoffzellenerzeugung, um 2 Stunden unterbrechungsfreie Notstromversorgung bereitzustellen, und etabliert damit eine Referenzinstallation für wasserstoffbasiertes Backup in einem afrikanischen Markt.
- April 2026: Bloom Energy erweiterte seine Partnerschaft mit Oracle, um bis zu 2,8 GW Festoxid-Brennstoffzellenkapazität zu liefern; die Vereinbarung positioniert Brennstoffzellen als Primärstromarchitektur für Hyperscale-Einrichtungen anstelle von Notstromversorgung und markiert eine bedeutende Eskalation im kommerziellen Umfang von Brennstoffzelleneinsätzen für Rechenzentren.
- Januar 2026: Der Bau des 480-MW-Hexagon-Rechenzentrums von SDAIA in Riad begann und stellt eines der größten einzelnen Einrichtungs-Strombedarfsereignisse im aktuellen Rechenzentrums-Ausbauzyklus des Königreichs dar, das direkt Nachfrage nach dezentralen Erzeugungssystemen im Bereich mehrerer hundert Megawatt im größten GCC-Markt schafft.
Berichtsumfang des Marktes für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika
Der Bericht über den Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika umfasst Lösungen, die es Rechenzentren ermöglichen, Strom innerhalb oder in unmittelbarer Nähe ihrer Einrichtungen zu erzeugen, um eine zuverlässige, widerstandsfähige und unterbrechungsfreie Stromversorgung zu gewährleisten. Diese Systeme unterstützen die Betriebskontinuität, indem sie die Abhängigkeit von externen Netzen verringern, das Risiko von Stromausfällen mindern und den wachsenden Energiebedarf digitaler Infrastrukturen decken. Der Markt umfasst Technologien für Backup-, Primär- und Dauerstromversorgung, die Betreibern helfen, die Energiesicherheit zu erhöhen, die Betriebseffizienz zu optimieren, Nachhaltigkeitsziele zu unterstützen und den steigenden Strombedarf moderner, hochdichter Rechenumgebungen zu erfüllen.
Der Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Erzeugungstechnologie (Dieselgeneratoren, Erdgasgeneratoren, Gasturbinen, Kolbengasmotoren, Brennstoffzellen und sonstige Erzeugungstechnologien), installierter Erzeugungskapazität (unter 1 MW, 1–5 MW, 5–20 MW und über 20 MW), Kraftstofftyp (Diesel, Erdgas, erneuerbare Kraftstoffe und Biogas, Wasserstoff und Wasserstoffgemische sowie sonstige Kraftstofftypen), Anwendung (Notstromversorgung, Primärversorgung, Dauerstromversorgung sowie temporäre Stromversorgung und Überbrückungsstrom), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter sowie Unternehmen und Edge) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Israel, Ägypten und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wert (USD) und Volumen (MW) angegeben.
Segmentierungsübersicht
| Dieselgeneratoren |
| Erdgasgeneratoren |
| Gasturbinen |
| Kolbengasmotoren |
| Brennstoffzellen |
| Sonstige Erzeugungstechnologien |
| Unter 1 MW |
| 1–5 MW |
| Über 5–20 MW |
| Über 20 MW |
| Diesel |
| Erdgas |
| Erneuerbare Kraftstoffe und Biogas |
| Wasserstoff und Wasserstoffgemische |
| Sonstige Kraftstoffe |
| Notstromversorgung |
| Primärversorgung |
| Dauerstromversorgung |
| Temporäre Stromversorgung und Überbrückungsstrom |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Israel |
| Ägypten |
| Rest des Nahen Ostens und Afrikas |
| Nach Erzeugungstechnologie | Dieselgeneratoren |
| Erdgasgeneratoren | |
| Gasturbinen | |
| Kolbengasmotoren | |
| Brennstoffzellen | |
| Sonstige Erzeugungstechnologien | |
| Nach installierter Erzeugungskapazität | Unter 1 MW |
| 1–5 MW | |
| Über 5–20 MW | |
| Über 20 MW | |
| Nach Kraftstofftyp | Diesel |
| Erdgas | |
| Erneuerbare Kraftstoffe und Biogas | |
| Wasserstoff und Wasserstoffgemische | |
| Sonstige Kraftstoffe | |
| Nach Anwendung | Notstromversorgung |
| Primärversorgung | |
| Dauerstromversorgung | |
| Temporäre Stromversorgung und Überbrückungsstrom | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die dezentrale Stromerzeugung in Rechenzentren im Nahen Osten und Afrika?
Der Markt wird voraussichtlich von 0,79 Milliarden USD im Jahr 2026 auf 2,09 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,54 % von 2027 bis 2032.
Was treibt die Nachfrage nach dezentraler Rechenzentrumsstromversorgung in der Region an?
KI-Rack-Dichte, verzögerte Netzanschlüsse, souveräne Cloud-Programme und Datenlokalisierungsanforderungen erhöhen die Nachfrage nach widerstandsfähiger lokaler Stromversorgung.
Welche Erzeugungstechnologie hat den größten Marktanteil?
Dieselgeneratoren hielten im Jahr 2026 einen Anteil von 46,03 %, da sie schnelle Startfähigkeit sowie etablierte Kraftstoff- und Servicenetzwerke bieten.
Welche Stromtechnologie wird voraussichtlich am schnellsten wachsen?
Brennstoffzellen werden bis 2032 voraussichtlich mit einer CAGR von 15,73 % wachsen, da Betreiber sie für widerstandsfähige Primärstromversorgungsanwendungen evaluieren.
Warum gewinnt temporäre Stromversorgung und Überbrückungsstrom an Bedeutung?
Temporäre Stromversorgung und Überbrückungsstrom werden bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen, da Netzanschlüsse an primären Standorten mehr als 4 Jahre dauern können.
Welches Land führt die regionale Nachfrage an?
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 29,74 % und wird bis 2032 voraussichtlich mit einer CAGR von 15,58 % wachsen, unterstützt durch große KI- und Cloud-Projekte.