
中東・アフリカ データセンター オンサイト発電市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.79 十億米ドル |
| 市場規模 (2027) | 1.06 十億米ドル |
| 市場規模 (2032) | 2.09 十億米ドル |
| 成長率 (2027 - 2032) | 14.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター オンサイト発電市場分析
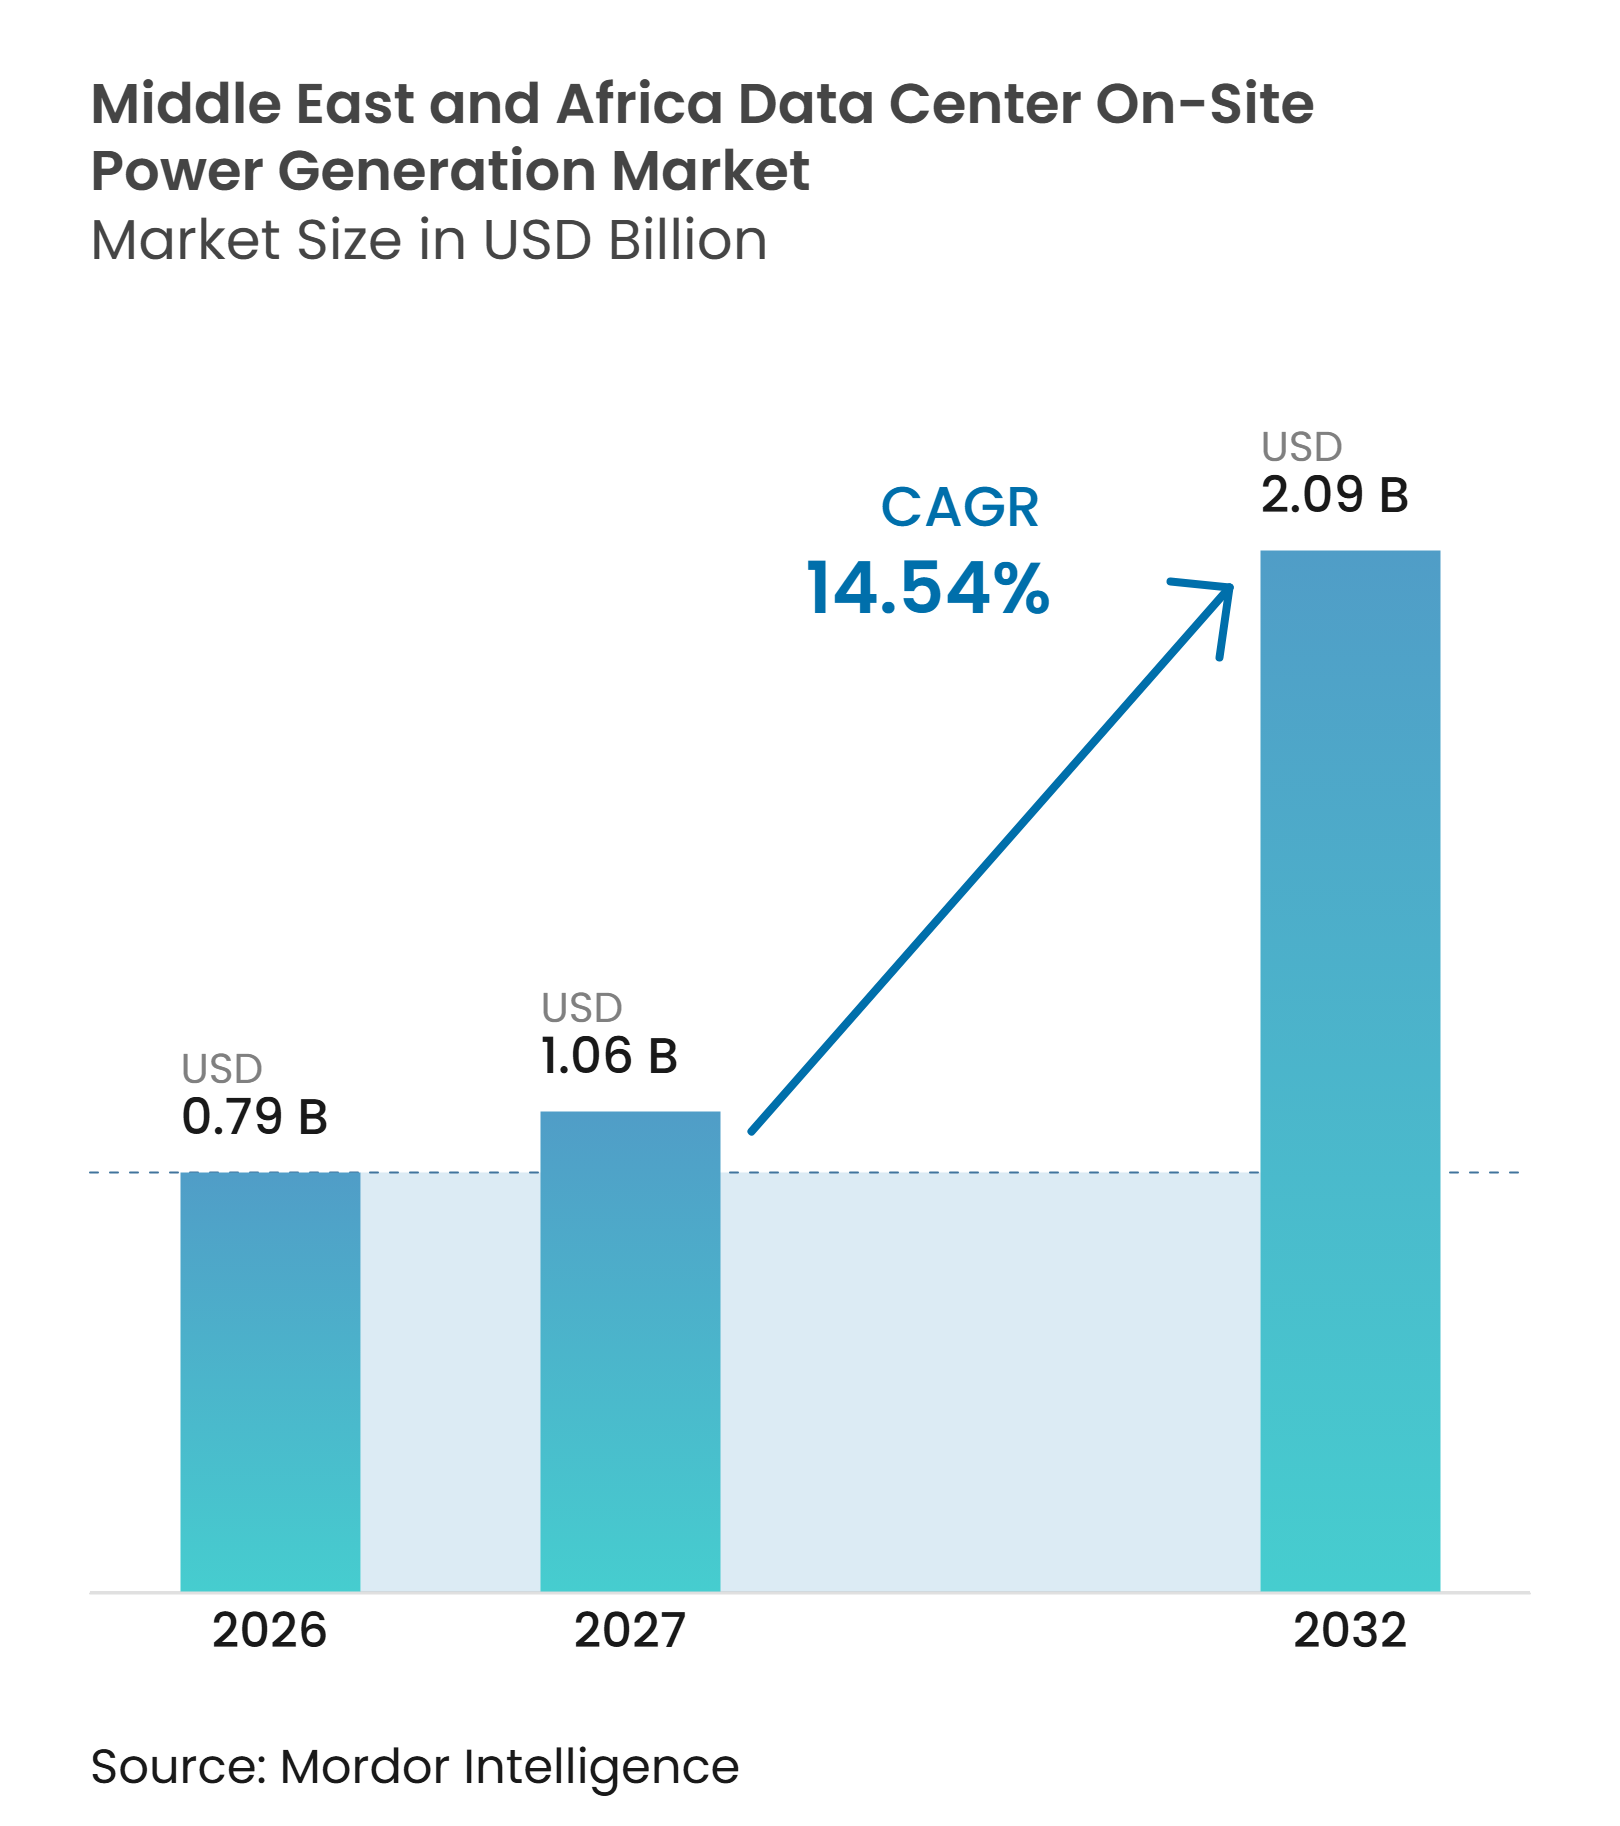
中東・アフリカ データセンター オンサイト発電市場規模は、2026年の0.79 ビリオン 米ドルおよび2027年の1.06 ビリオン 米ドルから2032年までに2.09 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 14.54%を記録すると予測されています。設置発電容量は2026年の278 ミリオン MWから2027年の339 ミリオン MWへ、さらに2032年には752 ミリオン MWへと上昇し、容量CAGRは17.27%となる見通しです。金額拡大を上回る速度で容量増加は、特にディーゼルおよびレシプロガスシステムにおける設置MW当たりの機器コスト低下を示しています。中東・アフリカ データセンター オンサイト発電市場は、ラックあたりの電力需要を増大させるAIワークロードと系統接続の長期待機によって再編されつつあります。これにより、メーターの背後側発電はバックアップ専用の購入ではなく、施設計画の中核要素となっています。GCCのハイパースケールテンダーは迅速な納品、燃料柔軟性、およびライフサイクル運用コストをますます重視する一方、アフリカのサイトは信頼性の高い主電力をより重視しています。
主要レポートのポイント
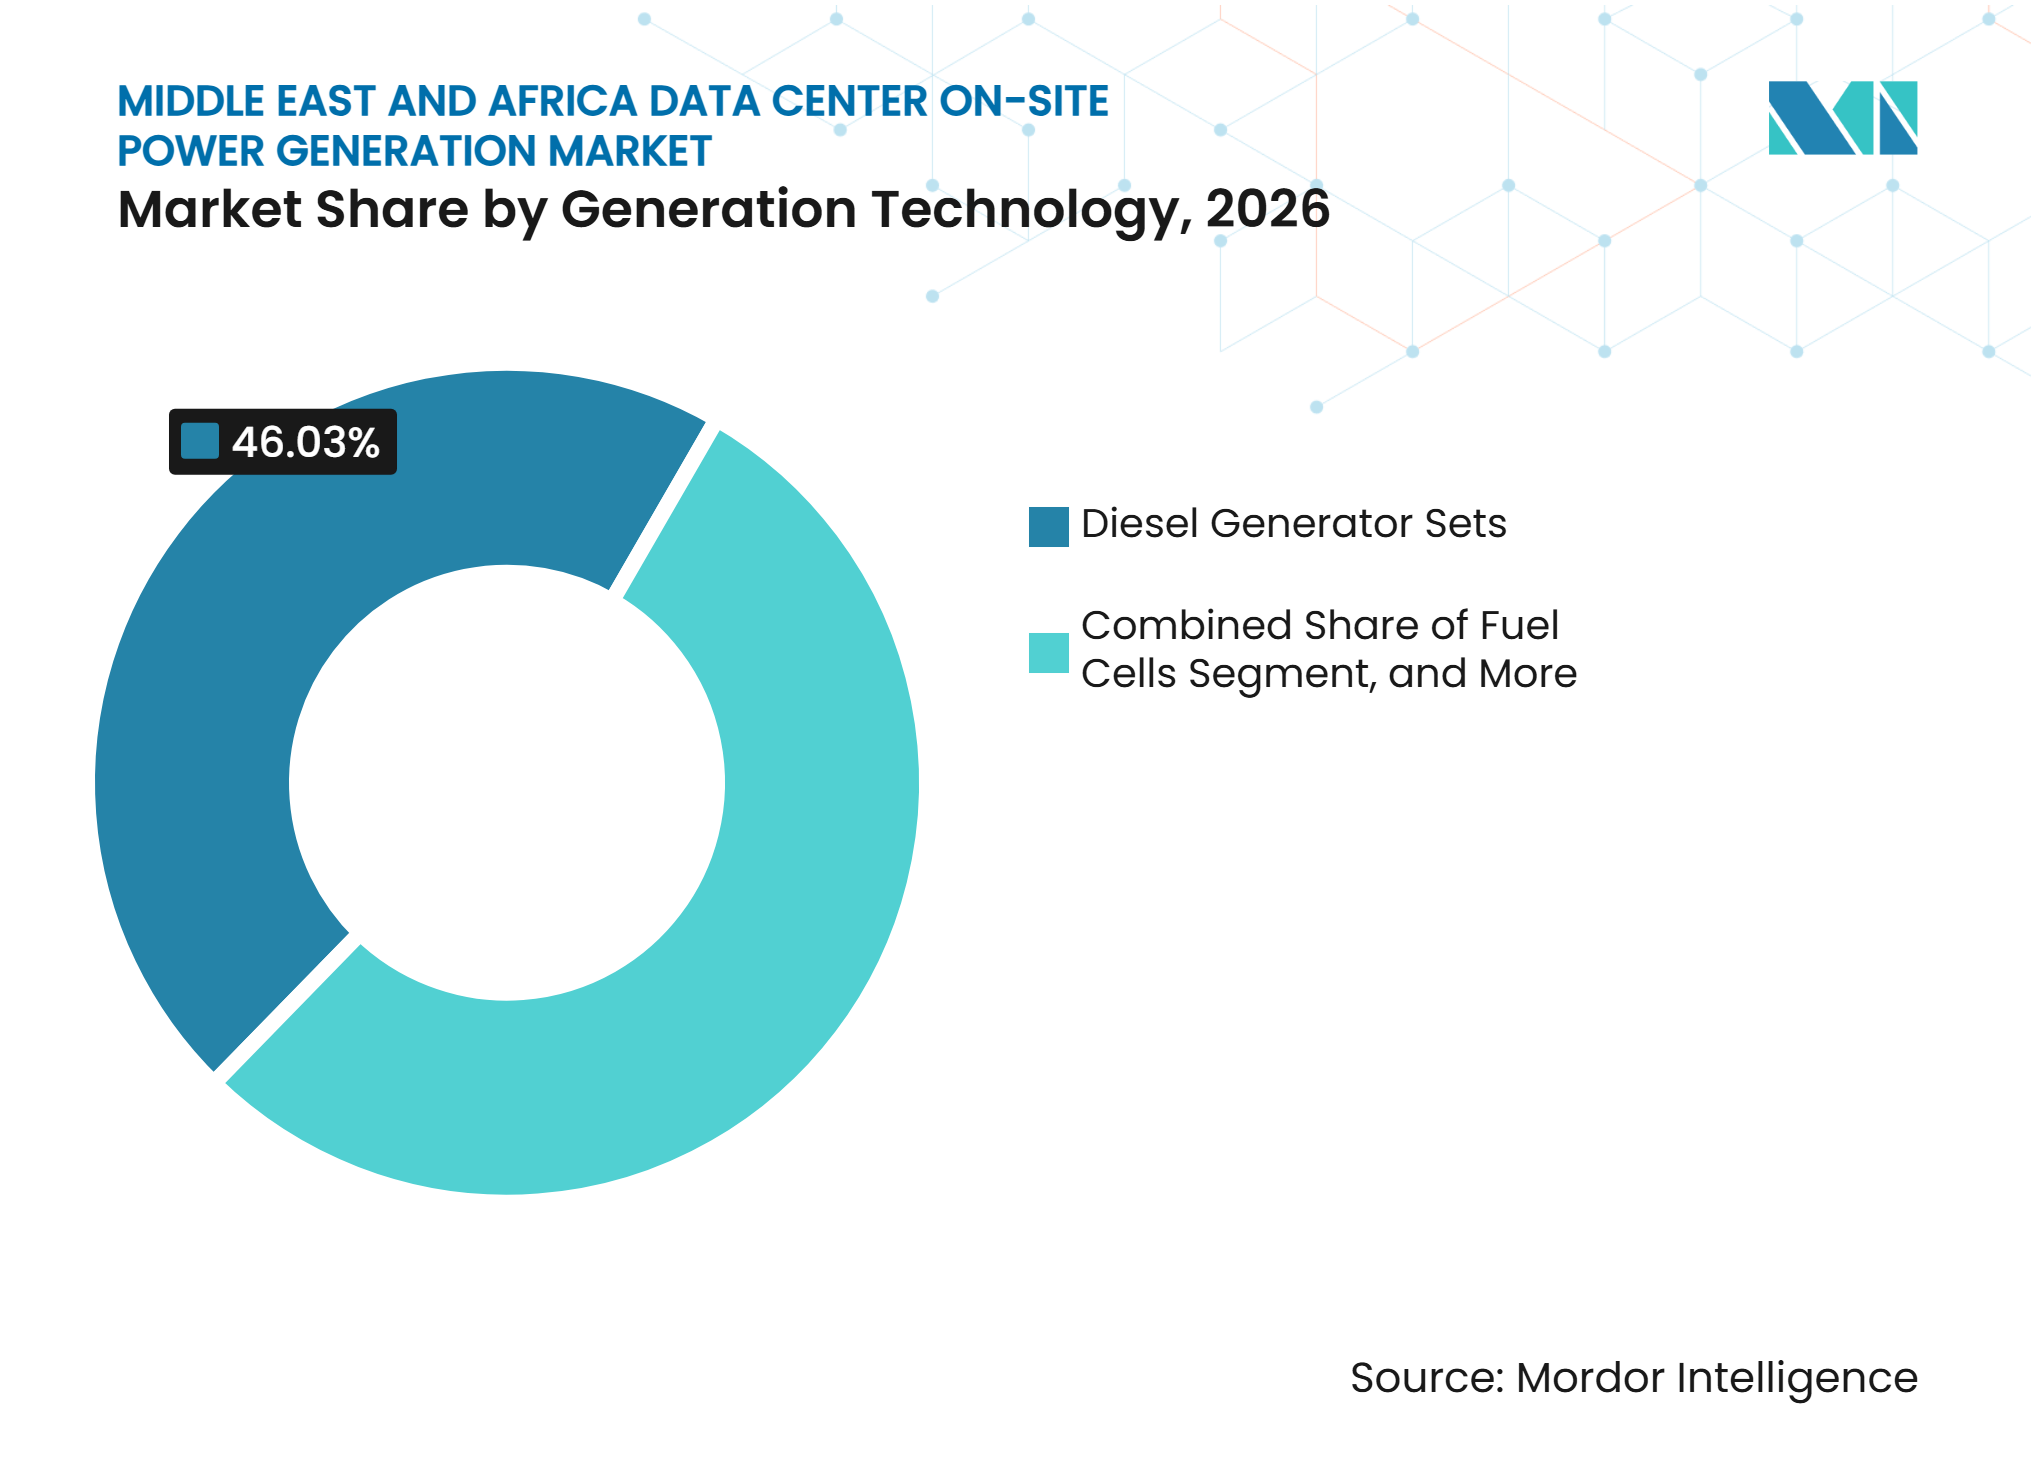
- 発電技術別では、ディーゼル発電機セットが2026年の中東・アフリカ データセンター オンサイト発電市場シェアの46.03%を占め、燃料電池は2032年にかけてCAGR 15.73%で拡大する見込みです。
- 設置発電容量別では、1~5 MWカテゴリーが2026年に34.12%のシェアを占め、20 MW超のシステムは2032年にかけてCAGR 15.33%で拡大する見込みです。
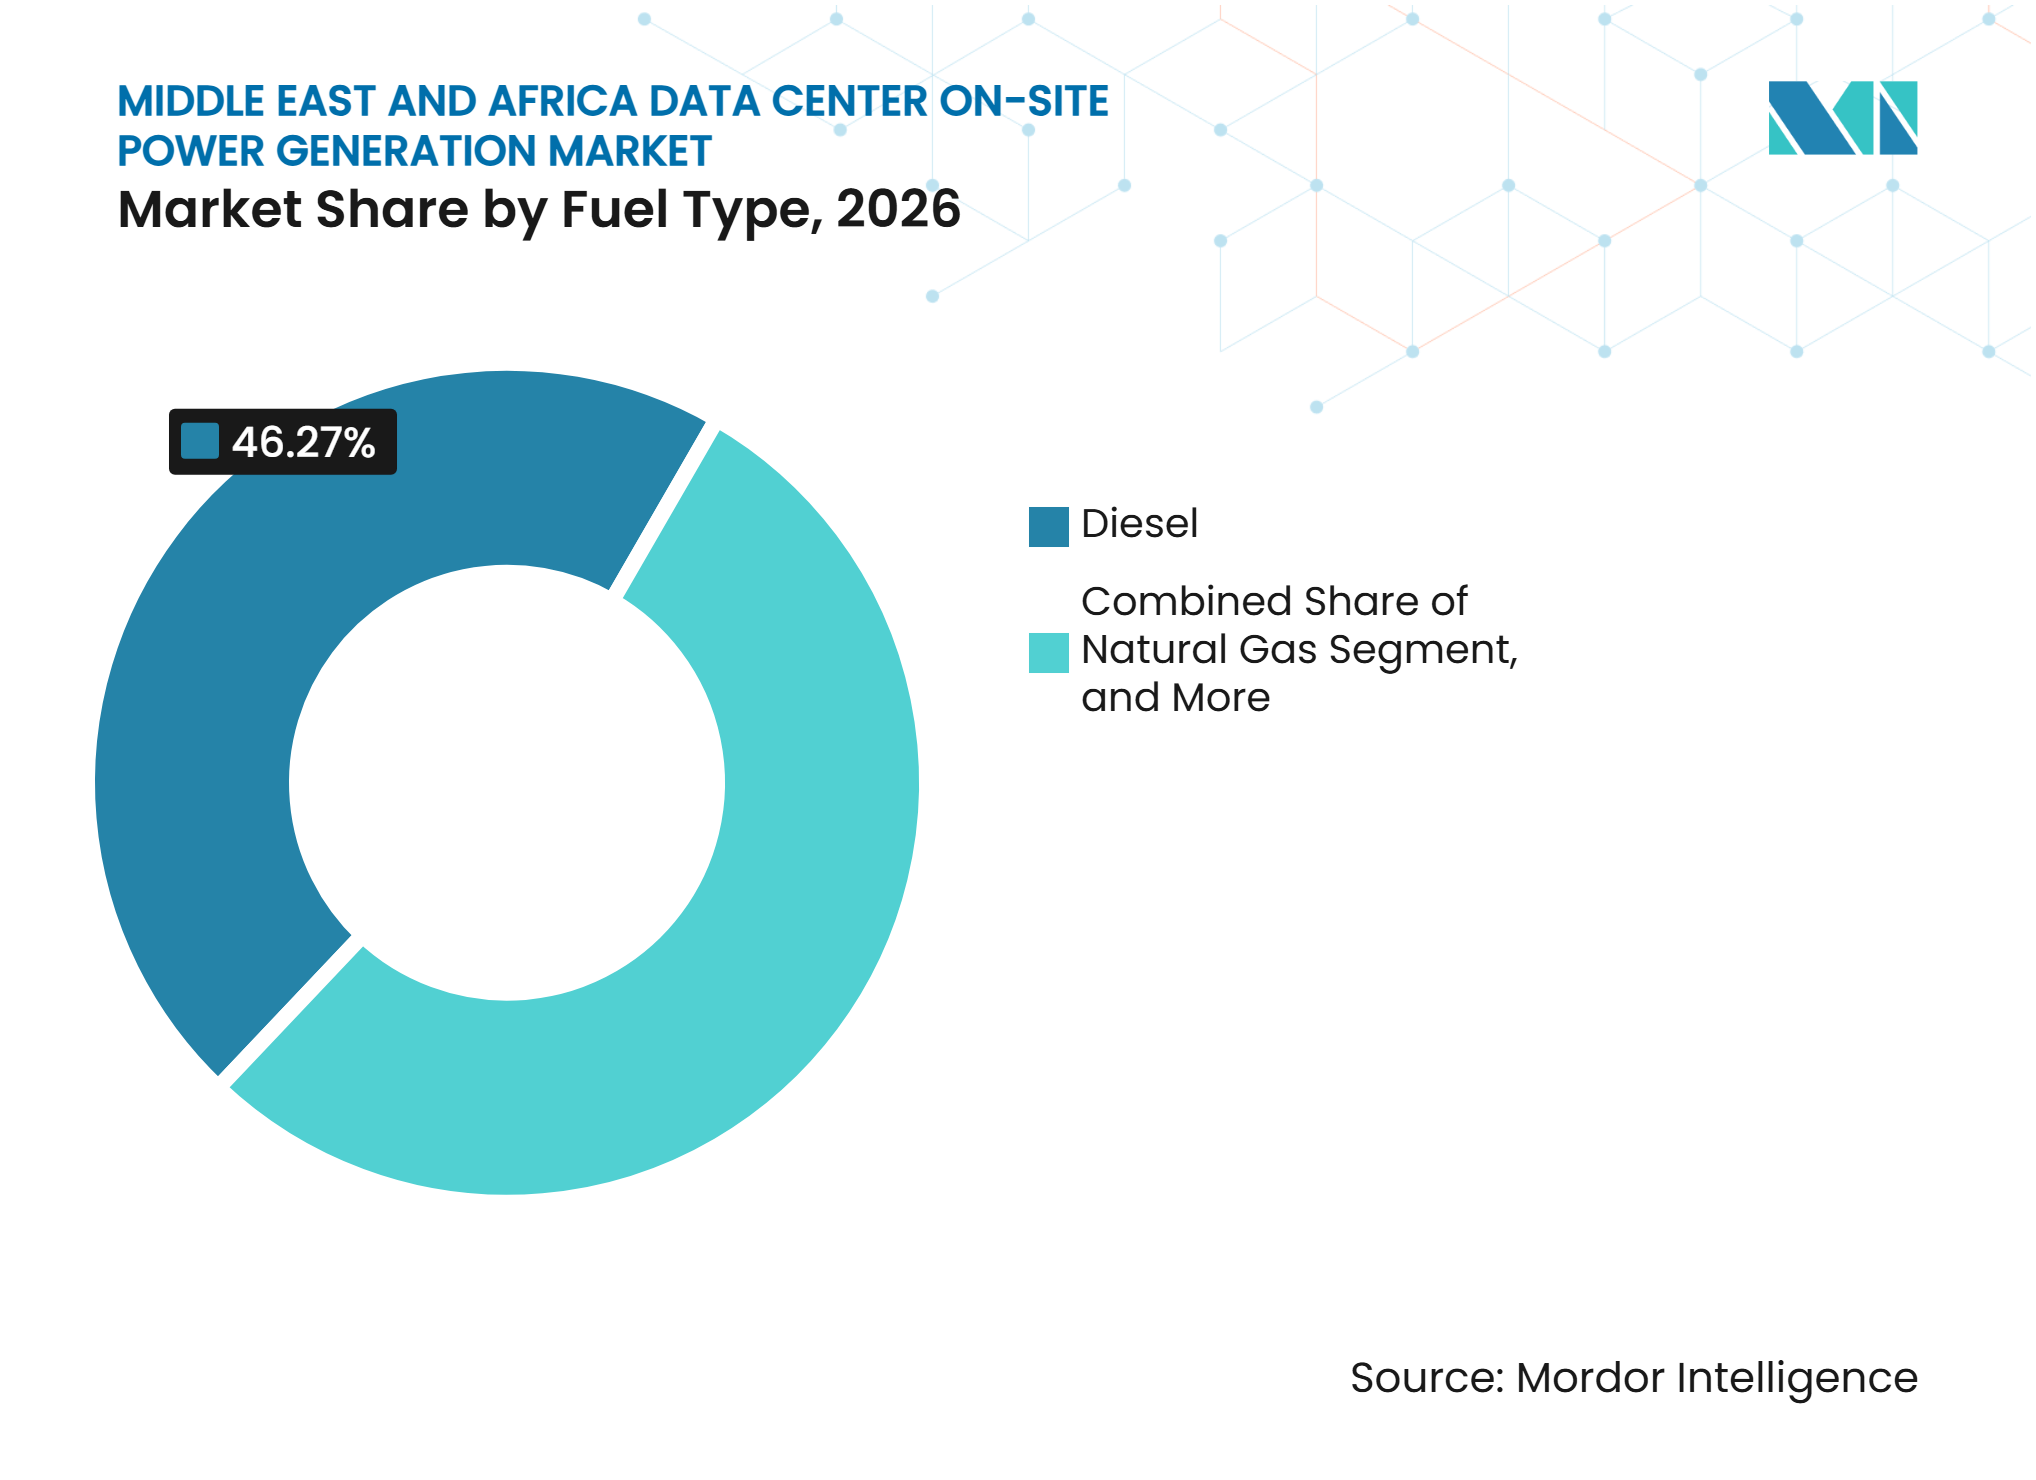
- 燃料タイプ別では、ディーゼルが2026年に46.27%のシェア占め、水素および水素混合物は2032年にかけてCAGR 15.56%で拡大する見込みです。
- 用途別では、緊急バックアップ電力が2026年の中東・アフリカ データセンター オンサイト発電において37.92%のシェアを占め、一時的・ブリッジ電力は2032年にかけてCAGR 15.12%で拡大する見込みです。
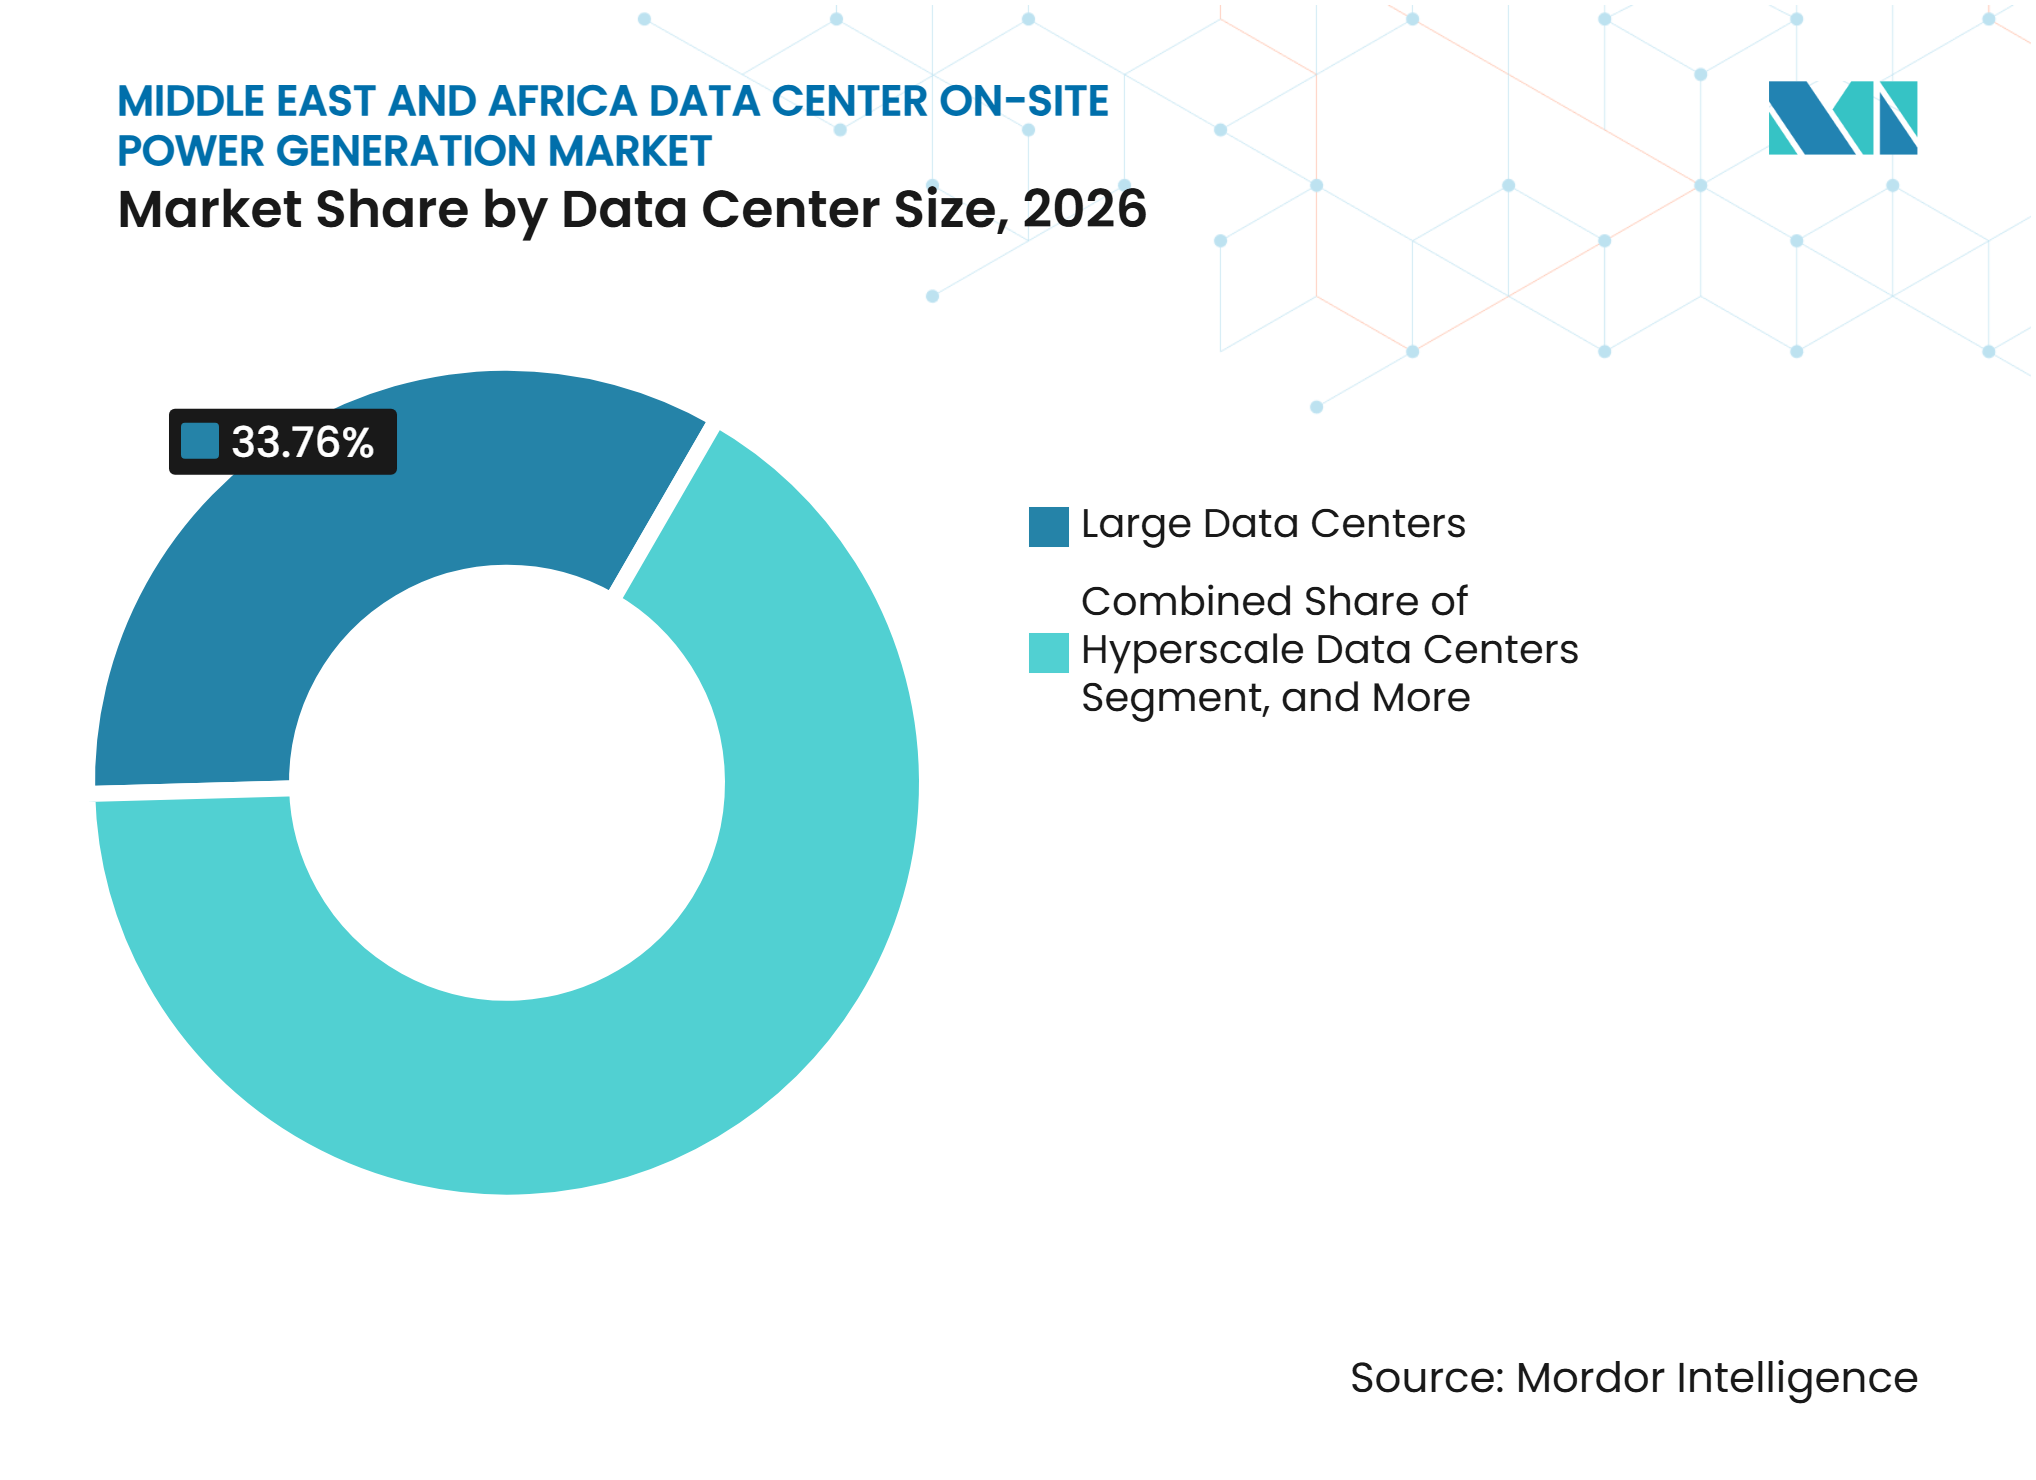
- データセンター規模別では、大規模施設が2026年に33.76%のシェアを占め、ハイパースケール施設は2032年にかけてCAGR 15.31%で拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に39.19%のシェアを占めています。提供データには最も成長の速いデータセンタータイプの特定は含まれていません。
- 地域別では、サウジアラビアが2026年の中東・アフリカ データセンター オンサイト発電市場シェアの29.74%を占め、2032年にかけてCAGR 15.58%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびハイパースケールの電力密度増大 | +4.5% | GCCコア市場(サウジアラビアおよびUAE)に集中するグローバル | 短期(2年以内) |
| 系統接続の遅延と容量不足 | +3.2% | サブサハラアフリカおよびGCC二次市場 | 中期(2~4年) |
| 政府主導のデジタル・クラウドプログラム | +2.8% | サウジアラビア、UAE、エジプト、南アフリカ | 中期(2~4年) |
| ソブリンAIおよびデータローカライゼーション投資 | +1.8% | サウジアラビア、UAE、南アフリカ、エジプト、モロッコ | 長期(4年以上) |
| 油田廃ガスの発電利用機会 | +0.9% | オマーン、サウジアラビア、UAE、ナイジェリア | 中期(2~4年) |
| 海底ケーブルの高密度化と地域データトラフィック | +0.7% | エジプト、南アフリカ、UAE | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールの電力密度増大
AIサーバーラックは30~100 kWを消費し、従来のワークロードの3~10 kWと比較して、新規施設における電力計画を変化させています。[1] これらの密度では、大規模キャンパスがローカル接続に課題をもたらす負荷変動を生み出す可能性があり、中東・アフリカ データセンター オンサイト発電市場におけるオンサイトシステムの価値を高めています。GPUの納品スケジュールは支援電力インフラより12~18ヶ月早く到着する場合があるため、オペレーターは系統許可が完了する前に発電容量を確保することが多くなっています。新しいガルフ施設では、サービス中断時のサービス維持のためにN+2ディーゼル構成と30~40時間の燃料貯蔵をますます指定するようになっています。Bloom Energyは、調査対象のデータセンター開発者の61%が系統供給が要件を満たせない場合に自社電力を導入する計画であると報告しています。
系統接続の遅延と容量不足
国際エネルギー機関は、系統接続の制約により計画中のグローバルデータセンタープロジェクトの約20%が遅延リスクにさらされていると述べいます。[2] 系統接続の長期待機により、開発者はユーティリティインフラが整備される前に電力容量を求める状況に置かれる可能性があります。東アフリカおよび西アフリカの複数の国における18~25%の送配電損失は、制御されたオンサイト供給の必要性を強化しています。[3] 世界経済フォーラムは、ITロードが10 MWを超える施設に対して系統接続申請時に電力需要予測を提出するよう求めています。フォーラムはまた、メーターの背後側発電が展開を12~36月加速できると述べており、これにより中東・アフリカ データセンター オンサイト発電市場において商業的に重要な位置づけとなっています。
政府主導のデジタル・クラウドプログラム
サウジアラビアのデータセンターセクターはビジョン2030開始以来6倍に拡大し、投資額はSAR 160 ビリオン(4.26 ビリオン 米ドル)を超えています。同国は2025年第1四半期に推定222 MWのIT電力容量を有し、2030年までに760 MWを追加する計画です。UAEには46.1 ビリオン 米ドルのデータセンターパイプラインがあり、容量は2028年までに358 MWから950 MWへと増加する見込みです。国家支援プログラムは大規模電力パッケージの資金調達リスクを低減し、複数年の機器契約の根拠を強化します。2025年4月、IFCはエチオピアおよびアンゴラにおける施設でRaxio Groupに100 ミリオン 米ドルを支援し、信頼性の高いローカル電力への需要を支えています。
ソブリンAIおよびデータローカライゼーション投資
データローカライゼーション規制は、デジタル政策に系統インフラが追いついていない場所を含む国内サイトへの投資を誘しています。サウジアラビアのデータセンター規制は主権要件とインフラ基準を組み合わせており、ローカル施設投資を支援しています。モロッコは再生可能エネルギーを含む6,000万米ドルの計画でダフラに500 MWの施設を発表し、系統アクセスが限られた場所に大きな負荷をもたらしています。Cassava TechnologiesとアクセンチュアはSouth Africa、エジプト、ケニア、モロッコ、ナイジェリアにわたるソブリンAIクラウドサービスの推進に2025年9月に合意しました。このサイティングパターンは系統品質よりも管轄権管理を優先し、初期施設設計に発電要件を組み込んでいます。これにより、中東・アフリカ データセンター オンサイト発電市場全体にわたる長期的な需要を支えています。
制約要因影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期資本コストと統合の複雑さ | -1.8% | 汎MEA、サブサハラアフリカおよびGCC二次都市に集中 | 中期(2~4年) |
| 天然ガス供給とパイプライン容量の制約 | -0.9% | サブサハラアフリカ内陸市場および非GCC中東 | 長期(4年以上) |
| 許認、環境コンプライアンス、およびローカル技術スキルのギャップ | -0.6% | サブサハラアフリカ、エジプト、およびGCC二次市場 | 中期(2~4年) |
| 砂漠の冷却負荷と水不足 | -0.5% | GCCおよび北アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと統合の複雑さ
サブサハラアフリカにおける発電機主体のプロジェクトは、総開発コストの15~25%をオンサイト電力システムに充当する場合があります。燃料ロジスティクス、土木工事、輸入機器、および専門家によるコミッショニングが各施設の財務的コミットメントを増大させます。これにより、IT機器向けの資本を温存しつつも長期的なサービス支出を増加させるオペレーティングリースや一時的電力契約が促進されています。ローカルサプライチェーンは、高度な電力システムに必要な専門材料、機器、およびコミッショニング専門知識を欠くことが多くあります。エンジン、燃料電池、バッテリー、および自動切替スイッチの組み合わせには、ガルフ都市に集中した専門知識が必要であり、中東・アフリカ データセンター オンサイト発電市場のコストを増加させています。
天然ガス供給とパイプライン容量の制約
ガスパイプラインインフラは、ナイジェリア沿岸部および少数のアフリカ地域プロジェクト以外では依然として限られています。これにより、ディーゼルに依存し続ける内陸市場と、より低い燃料コストでガスシステムを使用できる回廊が分断されています。大西洋評議会は、アフリカのガス発電プロジェクトが大規模輸出プロジェクトと結びついていない限り、高い初期コストと資金調達の課題に直面すると報告しています。GCCでは、ガスタービンの不足がガスアクセスが良好な場所でも供給圧力を長引かせています。これらの状況により、ディーゼルが短期的なデフォルトとして維持され、水素混合物および再生可能燃料が中東・アフリカ データセンター オンサイト発電市場における長期的な選択肢として位置づけられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電技術別:
ディーゼルが最大の設置ベースを維持しながら燃料電池が台頭ディーゼル発電機セットは2026年の中東・アフリカ データセンター オンサイト発電市場シェアの46.03%を占めまた。その迅速な起動能力、確立されたサービスチャネル、および馴染みのある燃料供給体制は、GCCおよびサブサハラアフリカの拠点全体で引き続き重要です。天然ガス発電機セット、ガスタービン、およびレシプロガスエンジンが残りの需要の大部分を占めています。ガスシステムは、燃料コストの低減とローカル排出量の削減が可能なため、パイプライン接続されたGCC拠点でより魅力的です。ハイブリッドディーゼル・バッテリーシステムは、従来の構成を制限するスペース制約があるエッジおよびコロケーションサイトでますます関連性を高めています。
燃料電池は2032年にかけてCAGR 15.73%で拡大する見込みであり、最も成長の速い発電技術となっています。Bloom Energyは、データセンター開発者の47%が燃料電池を積極的に検討していることを発見し、主電力用途としての燃料電池のより広範な評価を示しています。2025年11月に発表された研究では、マイクロソフトのデータセンターにおける1.5 MWの水素PEMFCの展開がISO 8528-5過渡基準を満たしました。ディーゼル、天然ガス、水素化植物油、または水素混合で動作できるシステムは、燃料供給の選択肢が不確実な場所での調達柔軟性を提供します。この柔軟性により、サプライヤーは中東・アフリカ データセンター オンサイト発電市場におけるレジリエンス主導のプロジェクトで競争力を高めることができます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
設置発電容量別:
大規模システムがハイパースケール建設を支援1~5 MWカテゴリーは2026年の中東・アフリカ データセンター オンサイト発電市場規模の34.12%を占めました。これは、ITロードの拡大に伴い段階的に電力を追加するレガシーコロケーションおよびエンタープライズ施設を反映しています。1 MW未満のソリューションは一般的に標準的なディーゼル機器を通じて小規模エッジおよびエンタープライズサイトにサービスを提供しています。5~20 MW超の範囲は、GCC二次都市および新興アフリカハブにおける拡大するコロケーションキャンパスを支援しています。各範囲には異なる調達ニーズ、サービス体制、および納品スケジュールがあります。
20 MW超のシステムは2032年にかけてCAGR 15.33%で拡大する見込みです。ハイパースケールキャンパスは現在、プロジェクト開始時から100 MWまたは200 MWブロックで電力要件を計画しています。Cummins Arabiaは2025年6月に36台の密閉型発電機セットを使用してサウジアラビアの4つのハイパースケールサイトに73.2 MWを納品し、7ヶ月以内に作業を完了しました。システムは50℃条件およびUptime Instituteのデータセンター仕様に対して認証されました。このセグメントは20 MW未満の標準化された価格主導の機器と、レシプロエンジンのリードタイム12~18ヶ月に達する可能性がある統合主導のプロジェクトとに分かれています。
燃料タイプ別:
ディーゼルがリードしながら水素オプションが試験段階を超えて進展ディーゼルは2026年の燃料タイプ別 中東・アフリカ データセンター オンサイト発電市場シェアの46.27%を占めました。その流通ネットワークは地域市場全体に広がり、代替手段が限られている場所でオペレーターに実用的な選択肢を提供しています。天然ガスは、低炭素強度と燃料コストの利点からパイプライン接続されたGCC拠点での主要な選択肢です。ただし、重ガスタービンの供給バックログは2~5年に及ぶ可能性があり、機器の入手可能性を制限しています。再生可能燃料およびバイオガスは依然として小規模なカテゴリーですが、水素化植物油は発電機の改造なしにディーゼルの代替品として使用できます。
水素および水素混合物は2032年にかけてCAGR 15.56%で拡大する見込みです。2026年5月、SHPTはエジプト初のデータセンター水素緊急電力供給プロジェクト向けに燃料電池発電製品を出荷しました。2025年10月に発表されたIEEEの文では、1 MWのNEOM施設におけるグリーン水素DCマイクログリッドが1年間にわたって系統輸入ゼロで運用されたことが説明されています。Hydrogen Europeは、このセクターがすでに水素化植物油の改造とe-メタノールなどのe-燃料を検討していると報告しています。これらの動向は、ディーゼルシステムの急速な置き換えではなく、段階的な燃料転換を示しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
バックアップが中心的役割を維持しながらブリッジ電力がそ役割を拡大緊急バックアップ電力は2026年の中東・アフリカ データセンター オンサイト発電市場規模の37.92%を占めました。Tier IIIおよびTier IV施設は少なくともN+1の発電機冗長性を必要とし、持続的な需要盤を支えています。主電力および連続電力用途は、系統品質が施設単独での運用を支えられない場所でより一般的です。サブサハラアフリカの一部の拠点では、繰り返す系統停電により日常業務を支えるためにオンサイト機器が必要です。これらの拠点では、オンサイトシステムは緊急時の機能ではなく主要な運用上の役割を果たしています。
一時的・ブリッジ電力は2032年にかけてCAGR 15.12%で拡大する見込みです。この用途は、利用可能なIT機器と完成した系統接続との間のギャップによって支えられています。系統接続の長期待機により、オペレーターは恒久的なシステムが準備できるまでの24~48ヶ月間、ブリッジ容量を稼働させることが促進されています。これらの長期展開により、レンタル契約は短期緊急カバレッジから複数年のサービス体制へと変化しています。Wärtsiläは2025年に約800 MWのデータセンター電力受注を報告し、その中には相当量のブリッジ電力コンポーネントが含まれています。したがって、一時的電力と主電力の境界はますます不明確になっています。
データセンター模別:
ハイパースケールプロジェクトが調達要件を変革大規模施設は2026年のデータセンター規模別 中東・アフリカ データセンター オンサイト発電市場シェアの33.76%を占めました。これらの施設はサプライチェーンの多くの機器仕様と商業条件を設定しています。小規模および中規模データセンターはアフリカ全体で依然として多数存在し、エンタープライズおよび政府の運用が重要です。それらの個別調達量は大規模キャンパスより少なくなっています。それでも、オンサイトシステムが初期設計から含まれることが多いため、その需要は依然として重要です。
ハイパースケール施設は2032年にかけてCAGR 15.31%で拡大する見込みです。2026年1月にサウジアラビアで480 MWのHexagonデータセンターの建設が開始され、新たな電力要件の規模を示しています。アフリカエネルギー会議所は、アフリカのデータセンター需要が2030年までに2 GWに達し、10 ビリオン 米ドルから20 ビリオン 米ドルのエネルギー投資を支援すると予測しています。GCCのハイパースケーラーはまた、系統料金と負荷制限を管理するマイログリッドにおける能動的な参加者として発電機を検討しています。これにより、メンテナンス要件と発電機フリートの商業的価値が変化しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが電力需要を集中クラウドサービスプロバイダーは2026年のデータセンタータイプ別 中東・アフリカ データセンター オンサイト発電市場シェアの39.19%を占めました。彼らはGCCおよび新興アフリカ市場においてローカル発電容量の最大の個別購入者です。コロケーションオペレーターは、インフラ運用をアウトソースするエンタープライズおよび政府テナントの電力調達を集中管理しています。エンタープライズおよびエッジサイトは、特にキャリアニュートラルなコロケーション容量が限られている場所で、より分散した需要基盤を形成しています。これらの拠点では、オンサイト供給は通常、元の施設計画に組み込まれています。
クラウドサービスプロバイダーの需要はサプライヤー戦略に影響を与えます。なぜなら、優先サプライヤーの地位が1つの購買サイクルで数百MWのコミットメントにつながる可能性があるからです。Wärtsiläは2025年にデータセンター関連の電力受注を約800 MW記録しており、これはかつて多くのエンタープライズ顧客に分散していた規模です。この集中により調達サイクルが短縮され、納品の確実性がより重視されるようになっています。また、グローバルクラウドオペレーターにとって標準化されたサービスカバレッジが重要にっています。中東・アフリカ データセンター オンサイト発電産業の機器サプライヤーは、少数の大口アカウントとコロケーションおよびエンタープライズサイトのより広範なニーズのバランスを取る必要があります。
地域分析
サウジアラビアは2026年の中東・アフリカ データセンター オンサイト発電市場シェアの29.74%を占め、2032年にかけてCAGR 15.58%で拡大する見込みです。サウジアラビアは2030年までのIT電力容量の大規模な計画的拡張を有しており、大規模AIデータセンタープログラムが主要サイトでの専用発電を支援しています。UAEには新しいデータセンター容量の実質的なパイプラインがあり、G42 Stargateキャンパスを含むローカル電力調達を支援しており、第1フェーズは2026年半ばまでに200 MWを提供する見込みでした。ガルフ施設は夏季に50℃に達する条件に直面し、冷却負荷とサイト全体の電力要件を増大させています。
南アフリカはサブサハラアフリカの主要なデータセンター拠点であり、重要なITインフラの成熟した基盤を有しています。その電力規制改正法は民間発電のライセンス限を撤廃し、自家発電オプションを支援しています。エジプトは10以上の新しいケーブルプロジェクト(2Africa、EAGLE、Africa-1を含む)を有する海底ケーブルハブであり、2025年から2027年の間に完成する予定です。エジプトの水素緊急電力プロジェクトは、ディーゼルのみのバックアップからの多様化への初期の取り組みを示しています。イスラエルは成長する地域容量パイプラインと強力な電力信頼性要件を有しており、より複雑なマルチテクノロジーアーキテクチャを好む傾向があります。
中東・アフリカのその他の地域には、ナイジェリア、ケニア、オマーン、モロッコ、エチオピアが含まれ、需要条件は異なりますがオンサイト電力への依存度が高いことが多くあります。ナイジェリアは1日約4時間の系統供給を受けており、ディーゼルがオペレーターの支出の最大60%を占める場合があります。モロッコの計画中の500 MWダフラ施設は、その遠隔地のために専用電力を必要とします。オマーンでは、AggrekoとInoWattiが高密度コンピューティング向けのモジュール式フレアガス発電システムに関する2026年の覚に署名しました。アフリカは2030年までに2 GWのデータセンター容量を必要とすると予測されており、信頼性の高いローカル供給が将来のプロジェクトに不可欠となっています。
競合環境
市場集中度
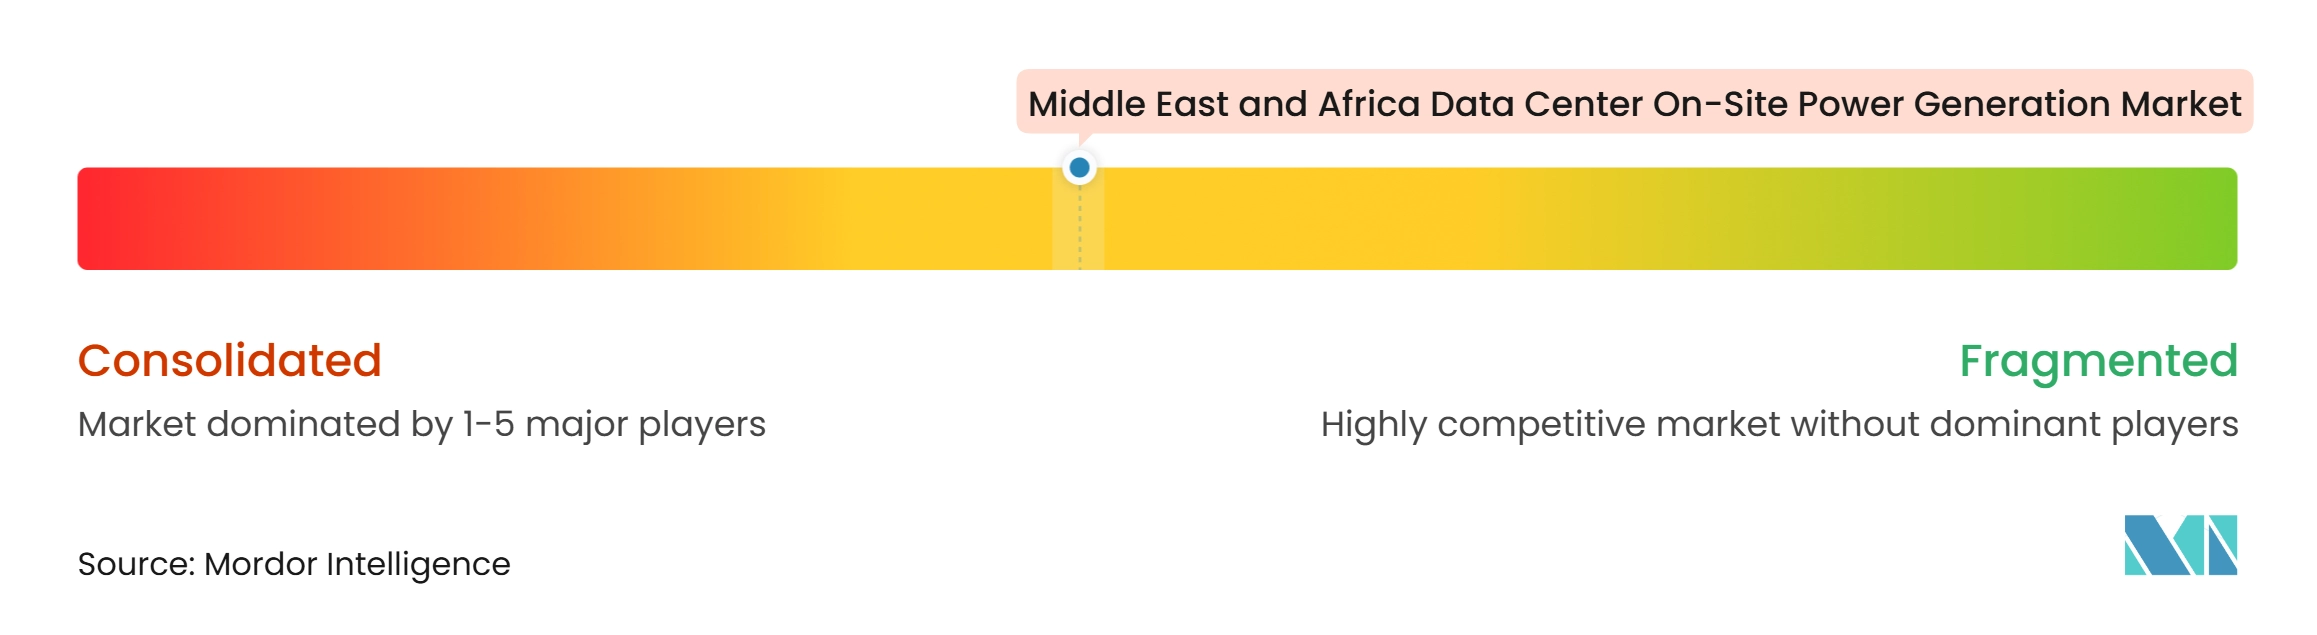
中東・アフリカ データセンター オンサイト発電市場は、技術プラットフォームでは適度に集約されていますが、プロジェクト納品では分散しています。グローバルメーカーはローカル流通パートナーおよび地域専門家を活用して、小規模および中規模オペレーターにサービスを提供しています。重型および航空機転用タービンサプライヤーは非常に大規模なプロジェクトで競争しています。レシプロエンジンおよび燃料電池プロバイダーは、より短い納品スケジュールで1~20 MWの展開に注力しています。モジュール式一時電力プロバイダーは、系統遅延によって生じるブリッジ要件に対応しています。
GE Vernovaの航空機転用タービン受注は2025年最初の9ヶ月間で33%増加し、ガス電力機器のバックログは2026年第2四半期までに116 GWを超えました。このバックログは、複数年のタービンリードタイムではなく12~18ヶ以内に納品できるエンジンサプライヤーを有利にする可能性があります。Bloom Energyは2026年4月にOracleとのパートナーシップを拡大し、最大2.8 GWの固体酸化物燃料電池容量を提供することになりました。マイクロソフトのデータセンターにおけるCaterpillar主導の水素PEMFCプロジェクトは、将来の水素認定のための安全性とパフォーマンスの参照ポイントを確立しました。これらの動きは、サプライヤーがバックアップ契約だけでなく主電力の役割でも競争していることを示しています。
フレアガスからコンピューティングへのプロジェクト、20 MW超の一時的設置、およびアフリカのディーゼルフリートの長期メンテナンスに機会が残っています。AggrekoとInoWattiのオマーン協定は、オマーン、UAE、ナイジェリアにおける油田連携コンピューティングの商業モデルを提供する可能性があります。INNIOはAggrekoとのパートナーシップを2031年まで延長し、2027年に少なくとも450 MWのJenbacher Type 4エンジン容量を供給することを約束し、2028年からJ620プラットフォームを追加しました。機器、燃料柔軟性、および長期サービスを組み合わせるプロバイダーはより強固なポジションを構築できます。入手可能な情報は主要企業の合算市場シェアを提供していないため、提供された証拠から定量的な市場集中スコアを確立することはできません。
中東・アフリカ データセンター オンサイト発電産業リーダー
-
Caterpillar Inc.
-
Cummins Inc.
-
Rolls-Royce Power Systems AG
-
Bloom Energy Corporation
-
Rehlko
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター オンサイト発電市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Power Systems AG
- Bloom Energy Corporation
- Rehlko
- Generac Holdings Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Wärtsilä Corporation
- INNIO N.V.
- Everllence SE
- Baker Hughes Company
- Mitsubishi Heavy Industries, Ltd.
- FuelCell Energy, Inc.
- Doosan Enerbility Co., Ltd.
- Aggreko plc
- Atlas Copco AB
- Himoinsa, S.L.
- Aksa Power Generation
- Yanmar Holdings Co., Ltd.
- Saudi Power Transformers Company
- Khazna Data Centers
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Gulf Data Hub
- center3
- Rack Centre Limited
- Raya Data Center
最近の産業開発事情 中東・アフリカ データセンター オンサイト発電市場
- 2026年10月:INNIO N.V.とAggrekoは戦略的パートナーシップを2031年まで延長し、INNIOは2027年に少なくとも450 MWのJenbacher Type 4エンジン容量を供給し、契約残期間中は合意された容量レベルへのアクセスを約束しました。パートナーシップは2028年からJ620エンジンプラットフォームを追加し、Aggrekoが重要な運用フットプリントを持つMEA市場を含むグローバルなデータセンターおよびクリティカル電力用途の燃料柔軟性と電力密度を拡大しました。
- 2026年5月:SHPTはエジプト初のデータセンター水素緊急電力供給プロジェクト向けに水素燃料電池発電製品を出荷し、同国最大の移動体通信事業者にサービスを提供しました。このシステムはPEM水電解水素製造、固体水素貯蔵、および燃料電池発電を統合し、2時間の無停電バックアップ電力を提供し、アフリカ市場における水素ベースのバックアップの参照展を確立しました。
- 2026年4月:Bloom EnergyはOracleとのパートナーシップを拡大し、最大2.8 GWの固体酸化物燃料電池容量を供給することになりました。この合意により、燃料電池は緊急バックアップではなくハイパースケール施設の主電力アーキテクチャとして位置づけられ、データセンター向け燃料電池展開の商業規模における重要なエスカレーションを示しています。
- 2026年1月:リヤドでSDAIAが開発したサウジアラビアのHexagon 480 MWデータセンターの建設が開始され、王国の現在のデータセンター建設サイクルにおける最大規模の単一施設電力需要イベントの一つを代表し、GCC最大市場における数百MWのオンサイト発電システムへの需要を直接生み出しています。
中東・アフリカ データセンター オンサイト発電市場レポートの範囲
中東・アフリカ データセンター オンサイト発電市場レポートは、データセンターが施設内またはその隣接地で電力を発電し、信頼性が高く、レジリエントで中断のない電力供給を確保するためのソリューションを対象としています。これらのシステムは、外部系統への依存を低減し、停電リスクを軽減し、デジタルインフラの増大するエネルギー需要に対応することで、運用の継続性を支援します。市場には、バックアップ、主電力、および連続発電向けに設計された技術が含まれており、オペレーターがエネルギーキュリティの強化、運用効率の最適化、持続可能性目標の支援、および現代の高密度コンピューティング環境の増大する電力要件への対応を可能にします。
中東・アフリカ データセンター オンサイト発電市場は、発電技術(ディーゼル発電機セット、天然ガス発電機セット、ガスタービン、レシプロガスエンジン、燃料電池、およびその他の発電技術)、設置発電容量(1 MW未満、1~5 MW、5~20 MW、および20 MW超)、燃料タイプ(ディーゼル、天然ガス、再生可能燃料およびバイオガス、水素および水素混合物、およびその他の燃料タイプ)、用途(緊急バックアップ電力、主電力、連続電力、および一時的・ブリッジ電力)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、およびエンタープライズ・エッジ)、地域(サウジアラビア、アラブ首長国連邦、南アフリカ、イスラエル、エジプト、および中東・アフリカのその他の地域)別にセグメント化されています。市場予測は金額(米ドル)および容量(MW)で提供されます。
セグメンテーション概要
| ディーゼル発電機セット |
| 天然ガス発電機セット |
| ガスタービン |
| レシプロガスエンジン |
| 燃料電池 |
| その他の発電技術 |
| 1 MW未満 |
| 1~5 MW |
| 5~20 MW超 |
| 20 MW超 |
| ディーゼル |
| 天然ガス |
| 再生可能燃料およびバイオガス |
| 水素および水素混合物 |
| その他の燃料 |
| 緊急バックアップ電力 |
| 主電力 |
| 連続電力 |
| 一時的・ブリッジ電力 |
| 小規模 |
| 中規 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| イスラエル |
| エジプト |
| 中東・アフリカのその他の地域 |
| 発電技術別 | ディーゼル発電機セット |
| 天然ガス発電機セット | |
| ガスタービン | |
| レシプロガスエンジン | |
| 燃料電池 | |
| その他の発電技術 | |
| 設置発電容量別 | 1 MW未満 |
| 1~5 MW | |
| 5~20 MW超 | |
| 20 MW超 | |
| 燃料タイプ別 | ディーゼル |
| 天然ガス | |
| 再生可能燃料およびバイオガス | |
| 水素および水素混合物 | |
| その他の燃料 | |
| 用途別 | 緊急バックアップ電力 |
| 主電力 | |
| 連続電力 | |
| 一時的・ブリッジ電力 | |
| データセンター規模別 | 小規模 |
| 中規 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| 中東・アフリカのその他の地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター オンサイト発電市場の規模はどのくらいですか?
市場は2026年の0.79 ビリオン 米ドルから2032年までに2.09 ビリオン 米ドルへと増加する見込みであり、2027年から2032年にかけてCAGR 14.54%を記録します。
この地域におけるオンサイト データセンター電力の需要を牽引しているものは何ですか?
AIラック密度、系統接続の遅延、ソブリンクラウドプログラム、およびデータローカライゼーション要件がレジリエントなローカル電力への需要を増大させています。
最大のシェアを持つ発電技術はどれですか?
ディーゼル発電機セットは2026年に46.03%のシェアを占めており、迅速な起動能力と確立された燃料・サービスネットワークを提供しているためです。
最も速く拡大すると予測される電力技術はどれですか?
燃料電池は、オペレーターがレジリエントな主電力用途として評価するため、2032年にかけてCAGR 15.73%で拡大する見込みです。
一時的・ブリッジ電力がより重要になっいるのはなぜですか?
一時的・ブリッジ電力は、主要拠点での系統接続に4年以上かかる場合があるため、2032年にかけてCAGR 15.12%で拡大する見込みです。
地域需要をリードしている国はどこですか?
サウジアラビアは2026年に29.74%のシェアを占め、大規模なAIおよびクラウドプロジェクトに支えられて2032年にかけてCAGR 15.58%で拡大する見込みです。