
Tamanho e Participação do Mercado de Infraestrutura de Rede e Interconexão de Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.05 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.96 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Rede e Interconexão de Data Centers no Oriente Médio e África pela Mordor Intelligence
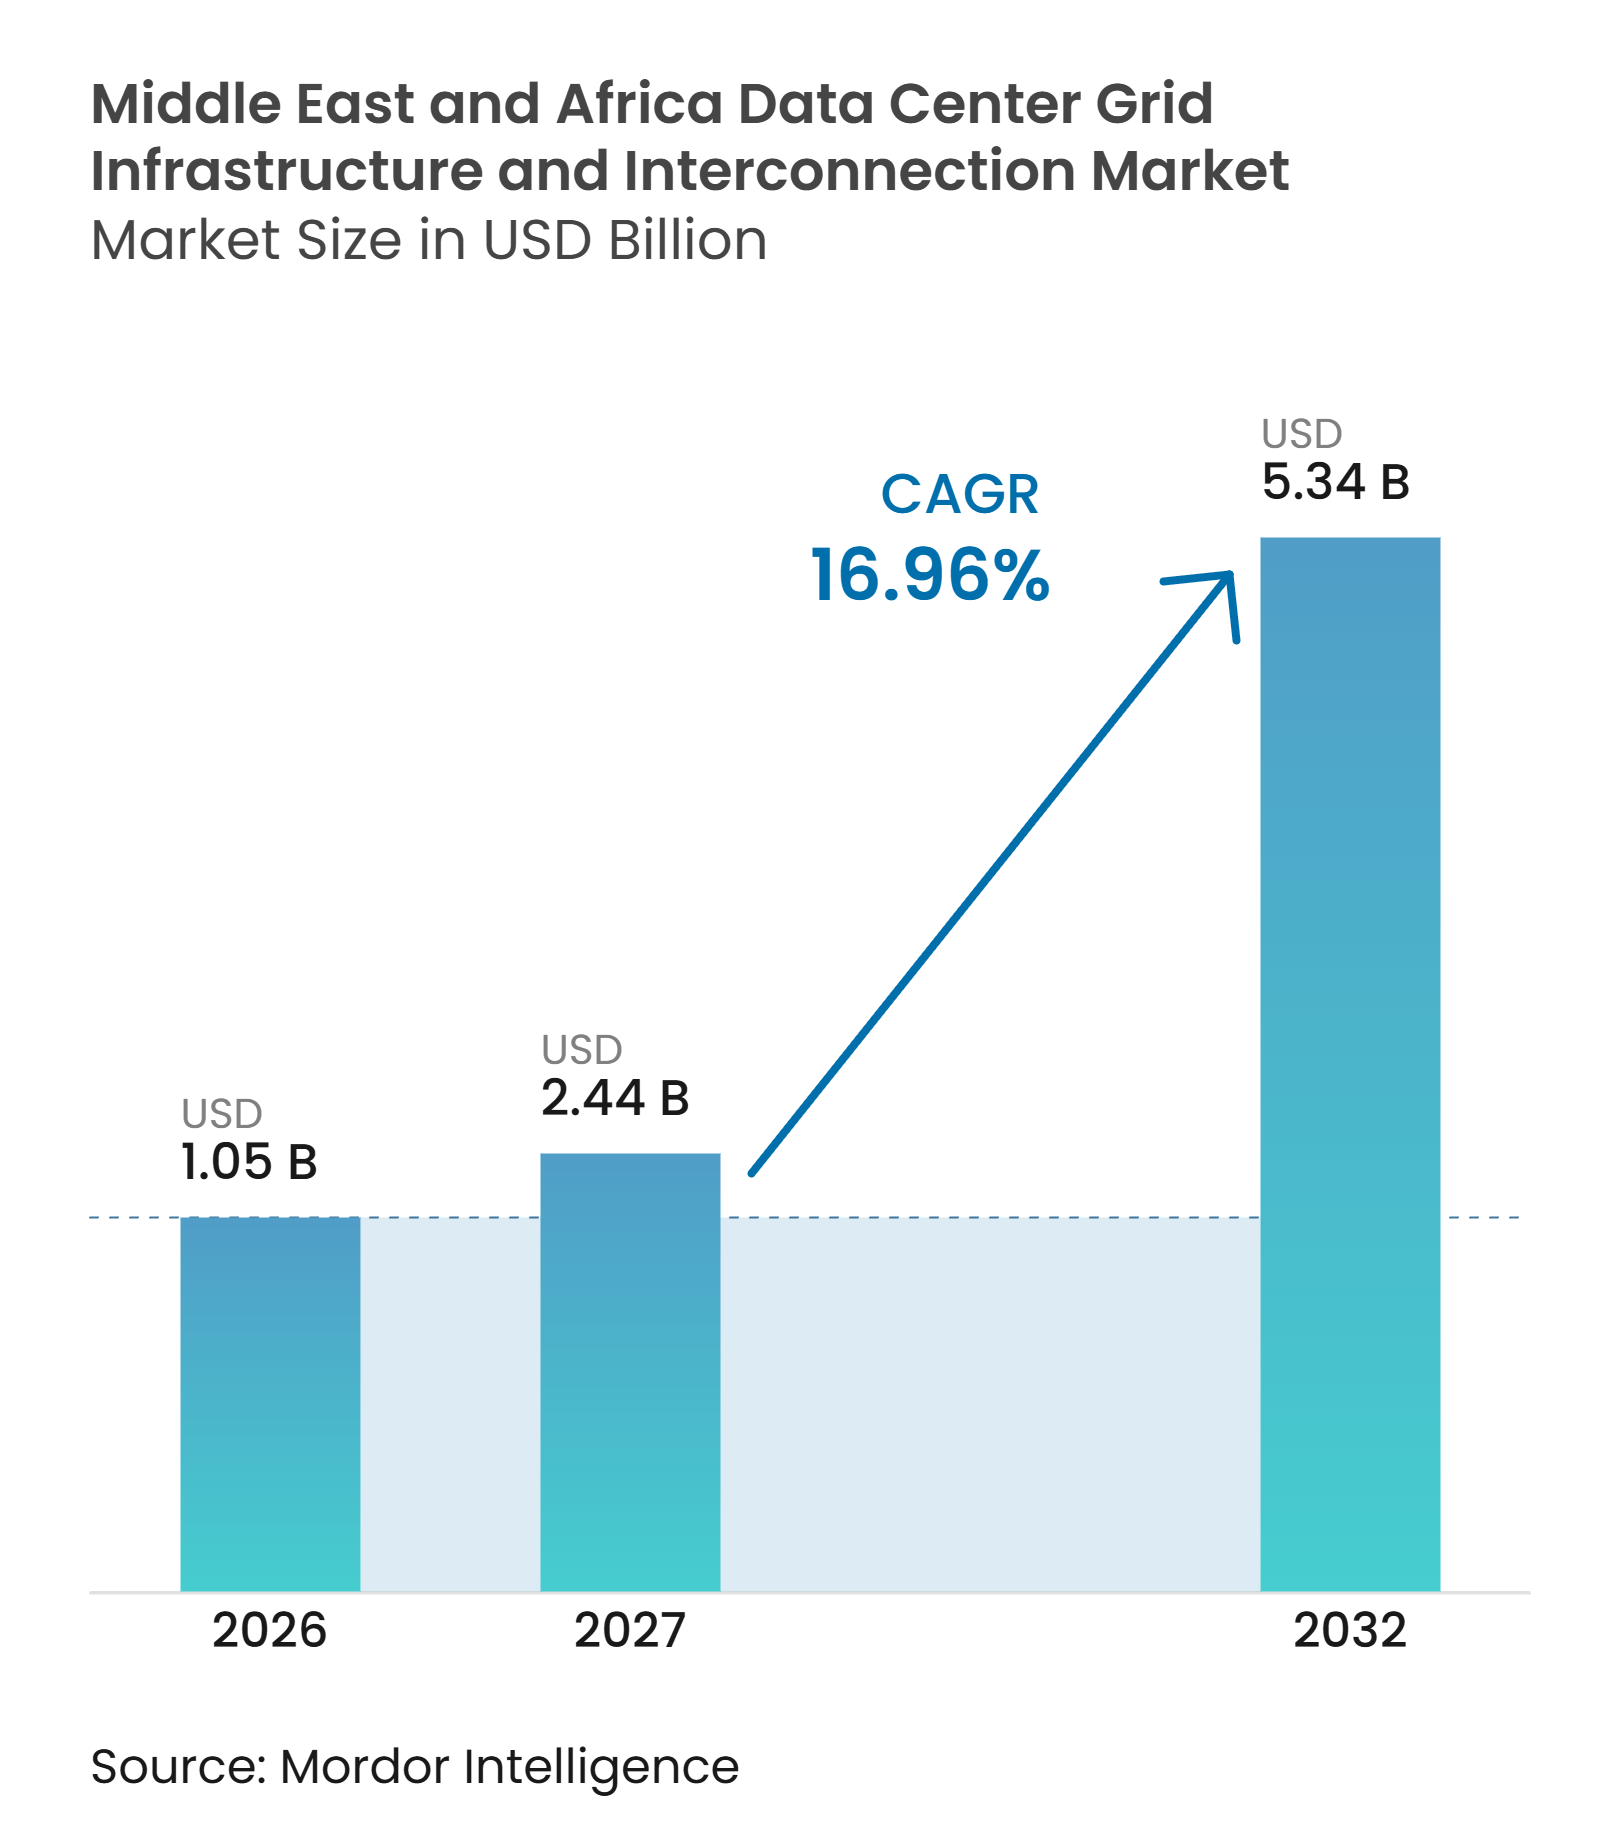
O tamanho do mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África está projetado para expandir de 1,05 bilhões de USD em 2026 para 2,44 bilhões de USD em 2027, e para 5,34 bilhões de USD até 2032, registrando um CAGR de 16,96% entre 2027 e 2032. A mudança acentuada entre 2026 e 2027 reflete gastos comprometidos à medida que os projetos avançam para contratos de conexão de rede, subestação e transmissão. O acesso à rede tornou-se uma questão de cronograma para grandes campi, pois uma conexão antecipada pode determinar quando a capacidade de computação entra em operação. O maior consumo de eletricidade por instalações focadas em inteligência artificial está aumentando a necessidade de equipamentos e redes capazes de atender a cargas grandes e variáveis. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África é apoiado por programas digitais soberanos, investimentos em hiperescala e aquisição de energia renovável. Os longos prazos de entrega de equipamentos e as restrições hídricas provavelmente moldarão os projetos e os cronogramas de aquisição.
Principais Conclusões do Relatório
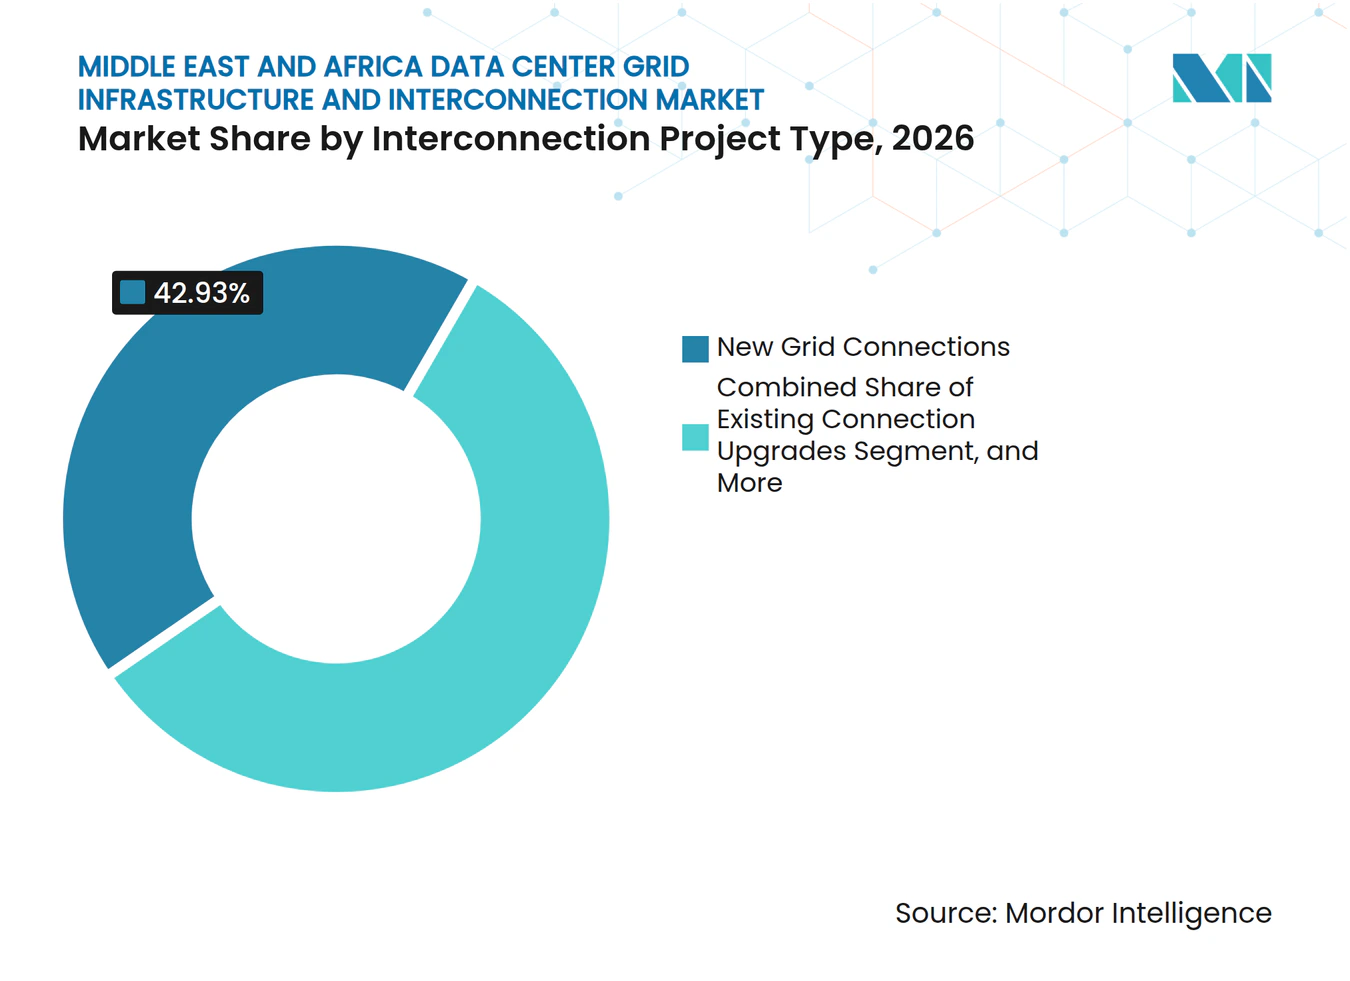
- Por tipo de projeto de interconexão, as novas conexões de rede detinham 42,93% da participação do mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África em 2026, enquanto a infraestrutura de transmissão dedicada está projetada para expandir a um CAGR de 17,76% até 2032.
- Por componente de infraestrutura, subestações e pátios de manobras responderam por 30,24% do tamanho do mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África em 2026, enquanto os sistemas de conexão de rede, controle e monitoramento estão projetados para expandir a um CAGR de 17,98% até 2032.
- Por nível de tensão, as instalações de alta tensão detinham 45,85% do mercado em 2026, enquanto as instalações de extra-alta tensão estão projetadas para expandir a um CAGR de 17,74% até 2032.
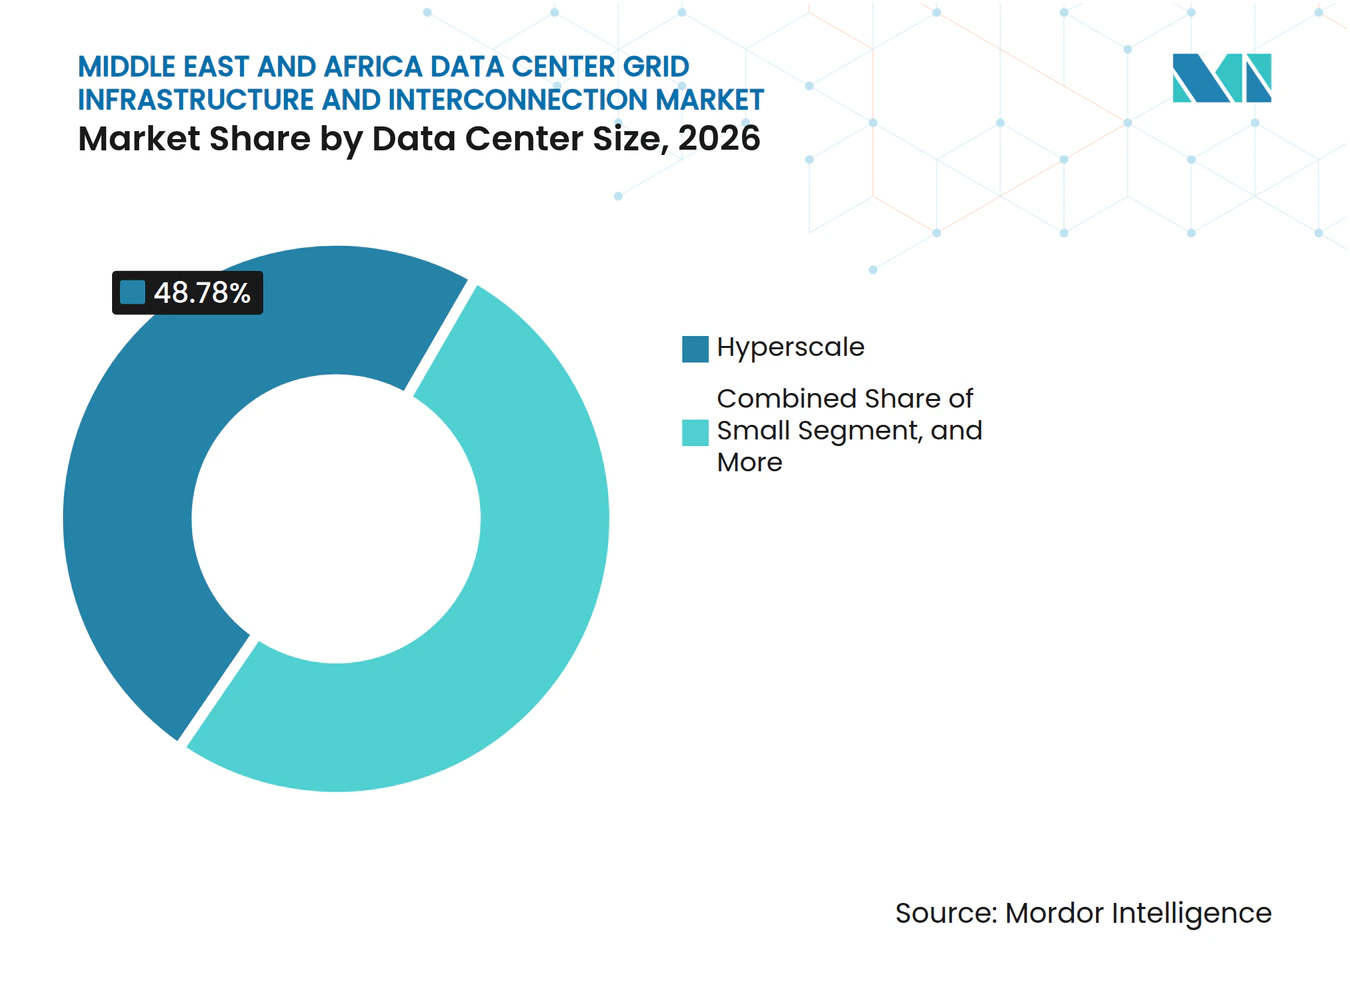
- Por tamanho de data center, as instalações de hiperescala responderam por 48,78% do mercado em 2026 e estão projetadas para crescer a um CAGR de 17,53% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 43,41% do mercado em 2026 e estão projetados para expandir a um CAGR de 17,62% até 2032.
- Por geografia, a Arábia Saudita respondeu por 45,51% do total regional em 2026 e está projetada para crescer a um CAGR de 18,34% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Inteligência Artificial e Hiperescala | +4.0% | Global, concentrado na Arábia Saudita e nos Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Infraestrutura Digital Liderada pelo Governo e Programas de Nuvem Soberana | +3.0% | Arábia Saudita, Emirados Árabes Unidos, Egito, Catar, África do Sul | Médio prazo (2 a 4 anos) |
| Concentração de Data Centers em Corredores de Energia de Alto Crescimento | +2.5% | Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Aquisição de Energia Renovável e Investimento em Rede em Escala de Utilidade | +2.0% | Arábia Saudita, Emirados Árabes Unidos, África do Sul, Marrocos | Médio prazo (2 a 4 anos) |
| Modelos de Interconexão de Construção Própria para Grandes Campi de Data Centers | +1.5% | Arábia Saudita, Emirados Árabes Unidos | Médio prazo (2 a 4 anos) |
| Aumento da Densidade de Energia Proveniente de Computação Acelerada e Infraestrutura com Resfriamento Líquido | +1.2% | Global, com repercussão nos mercados centrais do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Inteligência Artificial e Hiperescala
A computação de inteligência artificial requer conexões muito maiores do que as instalações de nuvem anteriores. A demanda no mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África está concentrada em um pequeno número de campi, o que aumenta a escala de cada subestação e atualização de transmissão necessária. O primeiro cluster planejado de 1 GW do projeto Stargate UAE ilustra o tamanho de um único novo centro de carga. Uma instalação desse porte necessita de reforço do lado da concessionária e não pode depender de arranjos de distribuição padrão. As cargas de trabalho variáveis de treinamento de inteligência artificial também aumentam a necessidade de controles que gerenciem a qualidade da energia e a demanda variável. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África, portanto, favorece fornecedores que possam combinar equipamentos de alta tensão com controles responsivos.
Infraestrutura Digital Liderada pelo Governo e Programas de Nuvem Soberana
As estratégias digitais públicas criam datas de entrega fixas para a capacidade de data centers e a respectiva conexão de rede. A Estratégia Nacional de Data Centers da Arábia Saudita estabeleceu uma meta de 1,5 GW de capacidade de data centers hospedados nacionalmente até 2030. A meta exige planejamento paralelo de transmissão, subestações e capacidade de distribuição local. O Data Center Governamental Unificado de Abu Dhabi reuniu mais de 40 entidades governamentais em uma única instalação pronta para inteligência artificial em 2025.[1] Os projetos do mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África tornam o cronograma de conexão um requisito de implementação pública, e não apenas uma decisão comercial privada. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África ganha visibilidade quando os programas governamentais estabelecem metas de capacidade e prazos operacionais.
Concentração de Data Centers em Corredores de Energia de Alto Crescimento
A Arábia Saudita e os Emirados Árabes Unidos estão concentrando grandes projetos de data centers em um número limitado de corredores de energia. Esse padrão pode sobrecarregar a capacidade de transmissão existente antes mesmo que os campi individuais sejam construídos. Um único projeto pode exigir múltiplos níveis de tensão, subestações dedicadas e novas obras de transmissão. O desenvolvimento de Riade da HUMAIN trouxe a colaboração com a concessionária para a fase inicial do planejamento do campus. A concentração no mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África também aumenta o valor dos fornecedores que já compreendem os requisitos locais de proteção e interconexão. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África provavelmente verá mais acordos bilaterais entre concessionárias, operadores e fornecedores de equipamentos nesses corredores.
Aquisição de Energia Renovável e Investimento em Rede em Escala de Utilidade
Grandes projetos de data centers estão cada vez mais vinculados à aquisição de energia renovável. A geração renovável que apoia o mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África necessita de transmissão, subestações e sistemas de controle capazes de transportar energia variável até o ponto de conexão do campus. O campus planejado de 1,5 GW da DataVolt em Oxagon foi projetado em torno de energia renovável e hidrogênio verde. Essa relação pode alinhar a construção de data centers com a geração renovável e o reforço da rede. Também aumenta a importância dos sistemas de monitoramento capazes de equilibrar a oferta e a demanda variáveis. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África pode se beneficiar quando acordos de energia de longo prazo fornecem às concessionárias sinais de demanda mais claros para o investimento em rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Entrega para Equipamentos de Alta Tensão e Estudos de Rede | -3.5% | Global, agudo no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Escassez Hídrica e Restrições Térmicas em Clusters de Data Centers em Regiões Áridas | -2.0% | Arábia Saudita, Emirados Árabes Unidos, Catar, Egito | Médio prazo (2 a 4 anos) |
| Estruturas Fragmentadas de Aprovação de Conexão, Soberania de Dados e Regulação de Concessionárias | -1.5% | África, Oriente Médio e África mais amplo fora do GCC | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Talentos Especializados em Engenharia de Alta Tensão, Comissionamento e Operações de Rede | -1.0% | África, mercados emergentes do Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Entrega para Equipamentos de Alta Tensão e Estudos de Rede
Os longos cronogramas de entrega de transformadores de alta tensão, disjuntores e equipamentos relacionados podem atrasar a energização de grandes campi. Os fornecedores estão alocando capacidade de fabricação com anos de antecedência, de modo que os patrocinadores de projetos precisam reservar equipamentos com antecedência. A restrição é especialmente importante onde os estudos e aprovações de rede ainda não lidaram com grandes cargas digitais anteriormente. A Hitachi Energy identificou os atrasos de conexão como um risco para a capacidade planejada de data centers à medida que a demanda por infraestrutura de energia aumenta.[2] Projetos que garantem reservas de transformadores e concluem os estudos com a concessionária antecipadamente têm um caminho mais claro para a entrega. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África pode recompensar equipamentos padronizados e projetos modulares que reduzam o comissionamento no local.
Escassez Hídrica e Restrições Térmicas em Clusters de Data Centers em Regiões Áridas
As condições operacionais áridas podem aumentar a eletricidade necessária para resfriamento. Os operadores podem optar por resfriamento a seco ou resfriamento líquido quando a disponibilidade de água limita as abordagens evaporativas. Essas escolhas podem aumentar a capacidade do lado da rede necessária para um determinado nível de carga de TI. O campus planejado de Oxagon inclui o projeto de resfriamento e energia renovável como parte de seu modelo de infraestrutura. O projeto térmico pode, portanto, influenciar o dimensionamento de subestações, os arranjos de backup e a estrutura da conexão de rede. O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África deve considerar as cargas de resfriamento juntamente com as cargas de computação ao projetar a infraestrutura de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Projeto de Interconexão:
Novas Conexões Ancoram a Construção AtualAs novas conexões de rede detinham 42,93% do tamanho do mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África em 2026. O resultado reflete o estágio inicial da construção de grandes data centers na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul. Muitas instalações anunciadas precisam de um ponto de entrada inicial na rede antes que as fases de expansão posteriores possam prosseguir, incluindo os equipamentos, estudos e obras necessários para estabelecer esse ponto de fornecimento. Os operadores buscam cada vez mais arranjos dedicados quando a capacidade existente da concessionária não consegue suportar um novo campus de grande porte. Essa abordagem oferece aos desenvolvedores maior controle sobre o cronograma e a configuração da conexão, ao mesmo tempo que permite que o projeto de conexão corresponda ao plano de desenvolvimento do campus.
A infraestrutura de transmissão dedicada está projetada para expandir a um CAGR de 17,76% até 2032. Giga campi acima de 500 MW podem necessitar de ligações construídas especificamente, em vez de corredores compartilhados com a concessionária. O campus planejado em Riade para a HUMAIN inclui infraestrutura de rede dedicada de 380 kV, 132 kV e 33 kV e um ponto de fornecimento em massa de 2.000 MVA. As atualizações de conexões existentes e de subestações atendem aos operadores que adicionam capacidade em locais estabelecidos, enquanto as ligações dedicadas permanecem dependentes da coordenação com a concessionária, pois os sistemas privados ainda precisam se conectar às redes nacionais. Isso cria um papel para acordos bilaterais que combinam o planejamento da concessionária com a infraestrutura liderada pelo desenvolvedor.



Por Componente de Infraestrutura:
Subestações Lideram a Receita enquanto os Sistemas de Controle Ganham ImportânciaSubestações e pátios de manobras detinham 30,24% do mercado em 2026. Eles formam o limite essencial entre os sistemas de transmissão e as redes de distribuição do campus. Cada grande conexão requer transformação, chaveamento, proteção e isolamento seguro, com o valor aumentando conforme os requisitos de tensão e redundância crescem. O projeto de subestações também define os limites práticos para a expansão futura do campus, tornando as escolhas de engenharia iniciais importantes tanto para o custo de capital quanto para o tempo até a energização.
Os sistemas de conexão de rede, controle e monitoramento estão projetados para expandir a um CAGR de 17,98% até 2032. As cargas de trabalho de inteligência artificial podem alterar a demanda de energia rapidamente, o que torna a visibilidade e a resposta automatizada mais importantes. Os sistemas de monitoramento ajudam os operadores a coordenar a demanda do local com os requisitos da rede e a geração renovável. A Schneider Electric relatou que a densidade de racks de servidores de inteligência artificial avançou muito além dos projetos anteriores de data centers, apoiando a necessidade de controles elétricos mais capazes. Transformadores, linhas, cabos e sistemas de proteção permanecem centrais no mix de componentes. A trajetória mais rápida dos sistemas de controle reflete a necessidade de gerenciar a demanda flutuante, e não apenas de entregar mais capacidade.
Por Nível de Tensão:
Alta Tensão Lidera enquanto a Extra-Alta Tensão Ganha TerrenoAs instalações de alta tensão detinham 45,85% do mercado em 2026. Elas são amplamente utilizadas em campi do Golfo que requerem fornecimento em massa na faixa de 100 MW a 400 MW. Um ponto de fornecimento de 132 kV e um banco de transformadores de alta capacidade podem suportar esse nível de demanda. A alta tensão oferece um equilíbrio prático entre capacidade, disponibilidade de equipamentos e complexidade do projeto, e se encaixa na arquitetura de conexão de muitas instalações que agora estão avançando para a energização. Este segmento continuará a atender grandes campi de colocação e nuvem.
As instalações de extra-alta tensão estão projetadas para expandir a um CAGR de 17,74% até 2032, à medida que as conexões acima de 220 kV se tornam mais relevantes para locais muito grandes que não podem usar eficientemente arranjos de tensão mais baixa. A Arábia Saudita avançou contratos de subestações de 380 kV para apoiar a integração de energias renováveis no âmbito da Visão 2030. Esses níveis de tensão podem reduzir a necessidade de múltiplas conexões paralelas em giga campi. Eles também exigem proteção, medição e engenharia de qualidade de energia mais rigorosas. Os sistemas de baixa e média tensão permanecerão necessários dentro dos campi e para locais menores de empresas e de borda.
Por Tamanho de Data Center:
Instalações de Hiperescala Combinam Escala e Expansão RápidaAs instalações de hiperescala detinham 48,78% do mercado em 2026. Sua demanda de energia lhes confere um valor de infraestrutura maior do que a contagem de projetos isoladamente sugeriria, uma vez que uma única grande conexão pode exigir investimento comparável ao de muitos locais menores de empresas. Esse grupo inclui campi construídos para grandes plataformas de nuvem e computação de inteligência artificial, enquanto data centers pequenos, médios e grandes compõem a base de demanda restante. Grandes locais na faixa de 10 MW a 100 MW também permanecem importantes para o desenvolvimento faseado de colocação.
O segmento de hiperescala está projetado para expandir a um CAGR de 17,53% até 2032. Essa trajetória reflete projetos com capacidade medida em centenas de megawatts ou mais. A joint venture da center3 e da HUMAIN anunciou um programa de até 1 GW de capacidade de data centers de inteligência artificial, começando com 250 MW iniciais. Os projetos de hiperescala exigem alinhamento antecipado entre desenvolvedores, concessionárias e fornecedores de equipamentos. Sua escala pode transformar uma decisão de engenharia no nível do local em uma questão de planejamento de transmissão regional. Como resultado, subestações de alta capacidade e ligações dedicadas provavelmente permanecerão partes importantes do escopo do projeto.

Por Tipo de Data Center:
Provedores de Nuvem Lideram o Investimento em RedeOs provedores de serviços em nuvem detinham 43,41% do mercado em 2026. Esses operadores podem apoiar acordos de energia de longo prazo e estruturas de conexão dedicadas, e seus campi são frequentemente projetados para cargas de computação densas e adições de capacidade faseadas. Isso cria demanda recorrente por infraestrutura de rede à medida que cada fase é energizada. As instalações de colocação são o próximo grupo importante e adicionam demanda distribuída em múltiplos locais, enquanto as instalações empresariais e de borda respondem pela parcela restante e frequentemente atendem a necessidades locais de confiabilidade, soberania ou latência.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 17,62% até 2032. Sua capacidade de contratar energia renovável pode vincular o desenvolvimento do campus ao investimento em energia solar e eólica. O programa de 1 GW da center3 e da HUMAIN mostra como os modelos de nuvem, inteligência artificial e colocação podem se combinar em um único desenvolvimento. Esses modelos combinados exigem planejamento para a demanda de treinamento de inteligência artificial, em vez do perfil de carga misto de um local de colocação convencional. Eles também exigem proteção sofisticada e gerenciamento de potência reativa. A segmentação por tipo de data center está, portanto, tornando-se menos distinta nos maiores projetos.
Análise Geográfica
A Arábia Saudita respondeu por 45,51% do total regional em 2026 e está projetada para crescer a um CAGR de 18,34% até 2032. O país combina capital soberano, energia de custo relativamente baixo e uma agenda digital nacional, enquanto sua meta de 1,5 GW de capacidade nacional de data centers até 2030 fornece uma base clara para o planejamento adicional de transmissão e subestações. Grandes campi de inteligência artificial provavelmente dependerão de infraestrutura de alta tensão dedicada e engajamento antecipado com as concessionárias, e os projetos de energia renovável podem ajudar a atender à sua demanda de eletricidade. A Arábia Saudita, portanto, permanece central nas atividades planejadas de conexão de rede da região.
Os Emirados Árabes Unidos são a segunda maior geografia e possuem um pipeline que inclui grandes instalações de inteligência artificial e governamentais. Sua infraestrutura digital existente e capacidade regulatória apoiam uma variedade de projetos de nuvem e colocação, enquanto o Data Center Governamental Unificado em Abu Dhabi mostra o papel da consolidação do setor público na demanda por capacidade pronta para inteligência artificial. A África do Sul é o mercado subsaariano mais desenvolvido e se beneficia de pontos de aterrissagem de cabos e de uma base de colocação mais estabelecida. As preocupações com a confiabilidade da rede continuam a aumentar a demanda por projetos elétricos resilientes e sistemas de suporte no local.
O Egito e o Catar são locais emergentes para o desenvolvimento de data centers soberanos e vinculados a energias renováveis. A posição do Egito entre a Europa e o Golfo apoia seu papel como potencial ponto de conexão regional, enquanto o Catar está desenvolvendo infraestrutura de dados soberana alinhada com a Visão Nacional 2030. O setor de tecnologia de Israel e os requisitos de soberania de dados apoiam a demanda por conexões resilientes e monitoramento aprimorado, enquanto Marrocos também buscou o desenvolvimento de data centers alimentados por energias renováveis, e outros mercados africanos podem exigir microrredes ou redes privadas onde o fornecimento público é menos confiável. Esses mercados ampliam o mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África além dos principais locais do Golfo, mantendo a entrega de projetos estreitamente vinculada às condições locais da rede.
Cenário Competitivo
Concentração do Mercado
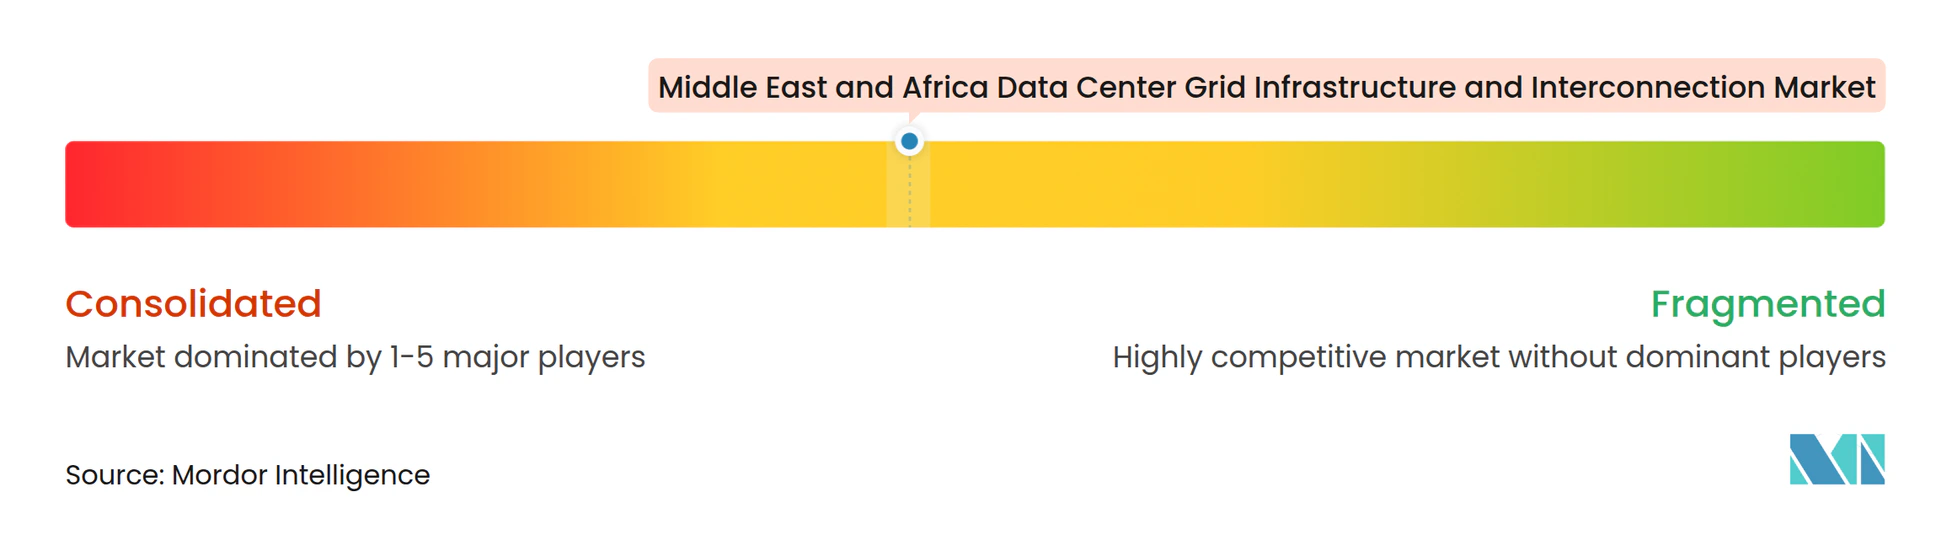
O mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África é moderadamente concentrado entre fornecedores globais de transformadores, subestações, disjuntores e sistemas de gerenciamento de energia. ABB, Siemens Energy, Hitachi Energy, Schneider Electric e Eaton têm amplas capacidades nas principais categorias de equipamentos. Sua presença regional e relacionamentos com concessionárias podem influenciar a seleção de fornecedores para projetos de alta tensão, enquanto fornecedores menores podem competir em engenharia localizada, instalação e sistemas especializados. Os projetos de extra-alta tensão exigem equipamentos comprovados e processos de conformidade estabelecidos, o que confere aos fornecedores estabelecidos uma vantagem quando os cronogramas dos projetos são apertados.
A Siemens Energy e a Eaton anunciaram uma parceria em junho de 2025 para fornecer soluções integradas modulares de energia para data centers.[3] A parceria combina conceitos modulares de usinas de energia com sistemas de gerenciamento de energia para preencher a lacuna entre a conclusão da construção e a energização da rede, e a ABB também assinou um memorando com a Specialist Services nos Emirados Árabes Unidos para projetos integrados modulares de subestações. A Eaton iniciou a construção de um centro avançado de fabricação e engenharia em Dubai em outubro de 2025, adicionando fabricação local e suporte de engenharia. Essas ações mostram um foco em entrega modular, suporte local e cronogramas de implantação mais curtos.
Os operadores regionais também estão desenvolvendo capacidade de infraestrutura de rede mais direta. O programa de capacidade da center3 e sua joint venture com a HUMAIN aproximam os requisitos dos operadores do planejamento de equipamentos e concessionárias. A conformidade dos equipamentos com os padrões de conexão da Arábia Saudita e dos Emirados Árabes Unidos permanece um requisito de qualificação importante, e a oportunidade reside em vincular o monitoramento do lado da rede com os controles dentro do data center. Os fornecedores que conseguem coordenar esses sistemas podem estar melhor posicionados para locais focados em inteligência artificial.
Líderes do Setor de Infraestrutura de Rede e Interconexão de Data Centers no Oriente Médio e África
-
Siemens Energy
-
Hitachi Energy Ltd
-
Schneider Electric SE
-
ABB Ltd
-
Elsewedy Electric S.A.E.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Rede e Interconexão de Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- ABB Ltd
- Schneider Electric SE
- Siemens Energy AG
- Hitachi Energy Ltd
- Eaton Corporation plc
- General Electric Company
- Mitsubishi Electric Corporation
- Elsewedy Electric S.A.E.
- Vertiv Holdings Co
- Cummins Inc.
- Caterpillar Inc.
- Legrand SA
- Johnson Controls International plc
- Rittal GmbH and Co. KG
- STULZ GmbH
- Khazna Data Centers
- center3
- Gulf Data Hub
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Teraco Data Environments (Pty) Ltd
- Vantage Data Centers
- Africa Data Centres
- DataVolt
- MEEZA QSTP LLC
- Mobily
- Quantum Switch Tamasuk
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Rede e Interconexão de Data Centers do Oriente Médio e África
- Outubro de 2026: A HUMAIN e a DataVolt avançaram em um framework de infraestrutura de inteligência artificial com a Nebius para o giga campus planejado em Oxagon, NEOM, estabelecendo um acordo comercial inicial de offtake sob o qual a Nebius deverá implantar infraestrutura de computação baseada em NVIDIA para absorver capacidade dos 100 MW atualmente em construção como parte da primeira fase planejada de 360 MW. O acordo representa o primeiro compromisso comercial de inquilino âncora para o projeto e deverá acelerar os cronogramas de entrega da infraestrutura.
- Setembro de 2026: A Vodafone Business, a Cassava Technologies e a Elsewedy Electric assinaram um acordo de 1 bilhão de USD para estabelecer a Africa Data Centers Egypt, o primeiro data center soberano de inteligência artificial do Egito, com capacidade inicial de 20 MW expandindo para 200 MW. O projeto deverá atrair 200 milhões de USD em investimento estrangeiro direto em sua primeira fase e será alimentado pela tecnologia da Nvidia.
- Agosto de 2026: A HUMAIN e a DataVolt iniciaram a construção de um data center de inteligência artificial de 100 MW em Oxagon, NEOM, representando o primeiro tranche de uma primeira fase de 360 MW do campus planejado de 1,5 GW com emissões líquidas zero. A instalação foi projetada para integrar fontes de energia renovável, tecnologias inovadoras de resfriamento e clusters de computação de alta densidade, com os primeiros 100 MW com previsão de operação em 2028.
- Fevereiro de 2026: O Presidente da África do Sul, Ramaphosa, anunciou 50 bilhões de ZAR (2,7 bilhões de USD) em investimentos em data centers esperados ao longo de 3 anos, citando 55 data centers já construídos e grandes programas de expansão da Teraco, Vantage Data Centers e hiperescaladores incluindo AWS, Google e Microsoft.
Escopo do Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers no Oriente Médio e África
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers no Oriente Médio e África refere-se ao mercado de infraestrutura elétrica, equipamentos e soluções de conectividade de rede que fornecem energia confiável e suficiente para data centers em toda a região.
O Relatório do Mercado de Infraestrutura de Rede e Interconexão de Data Centers no Oriente Médio e África é Segmentado por Tipo de Projeto de Interconexão (Novas Conexões de Rede, Atualizações de Conexões Existentes, Infraestrutura de Transmissão Dedicada e Atualizações de Subestações e Interconexão de Rede), Componente de Infraestrutura (Subestações e Pátios de Manobras, Transformadores de Energia, Linhas e Cabos de Transmissão, Disjuntores e Sistemas de Proteção e Sistemas de Conexão de Rede, Controle e Monitoramento), Nível de Tensão (Baixa e Média Tensão, Alta Tensão e Extra-Alta Tensão), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedores de Serviços em Nuvem [CSPs] e Empresarial e de Borda) e Geografia (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Israel, Egito, Catar e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Novas Conexões de Rede |
| Atualizações de Conexões Existentes |
| Infraestrutura de Transmissão Dedicada |
| Atualizações de Subestações e Interconexão de Rede |
| Subestações e Pátios de Manobras |
| Transformadores de Energia |
| Linhas e Cabos de Transmissão |
| Disjuntores e Sistemas de Proteção |
| Sistemas de Conexão de Rede, Controle e Monitoramento |
| Baixa e Média Tensão |
| Alta Tensão |
| Extra-Alta Tensão |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocação |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Israel |
| Egito |
| Catar |
| Restante do Oriente Médio e África |
| Por Tipo de Projeto de Interconexão | Novas Conexões de Rede |
| Atualizações de Conexões Existentes | |
| Infraestrutura de Transmissão Dedicada | |
| Atualizações de Subestações e Interconexão de Rede | |
| Por Componente de Infraestrutura | Subestações e Pátios de Manobras |
| Transformadores de Energia | |
| Linhas e Cabos de Transmissão | |
| Disjuntores e Sistemas de Proteção | |
| Sistemas de Conexão de Rede, Controle e Monitoramento | |
| Por Nível de Tensão | Baixa e Média Tensão |
| Alta Tensão | |
| Extra-Alta Tensão | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocação |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e de Borda | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de rede e interconexão de data centers no Oriente Médio e África?
O mercado está projetado em 2,44 bilhões de USD em 2027 e com previsão de atingir 5,34 bilhões de USD até 2032, com um CAGR de 16,96%.
Qual país lidera a atividade de infraestrutura de rede de data centers na região?
A Arábia Saudita detinha 45,51% do valor de 2026 e está projetada para expandir a um CAGR de 18,34% até 2032.
Por que as instalações de hiperescala requerem infraestrutura de rede diferente?
Suas grandes e variáveis necessidades de energia podem exigir ligações de transmissão dedicadas, subestações de alta tensão e sistemas de controle de rede.
Qual componente de infraestrutura está se expandindo mais rapidamente?
Os sistemas de conexão de rede, controle e monitoramento estão projetados para expandir a um CAGR de 17,98% até 2032.
Qual é a principal restrição para novos projetos de alta tensão?
Os longos prazos de entrega de transformadores, disjuntores e estudos de rede podem atrasar a energização, a menos que os equipamentos e as aprovações sejam garantidos antecipadamente.
Como a aquisição de energia renovável afeta as novas conexões de data centers?
Os acordos de energia renovável podem exigir investimento coordenado em transmissão, subestações e controles entre os locais de geração e os campi de data centers.