
Taille et part du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.05 Milliards de dollars |
| Taille du Marché (2027) | 2.44 Milliards de dollars |
| Taille du Marché (2032) | 5.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.96 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
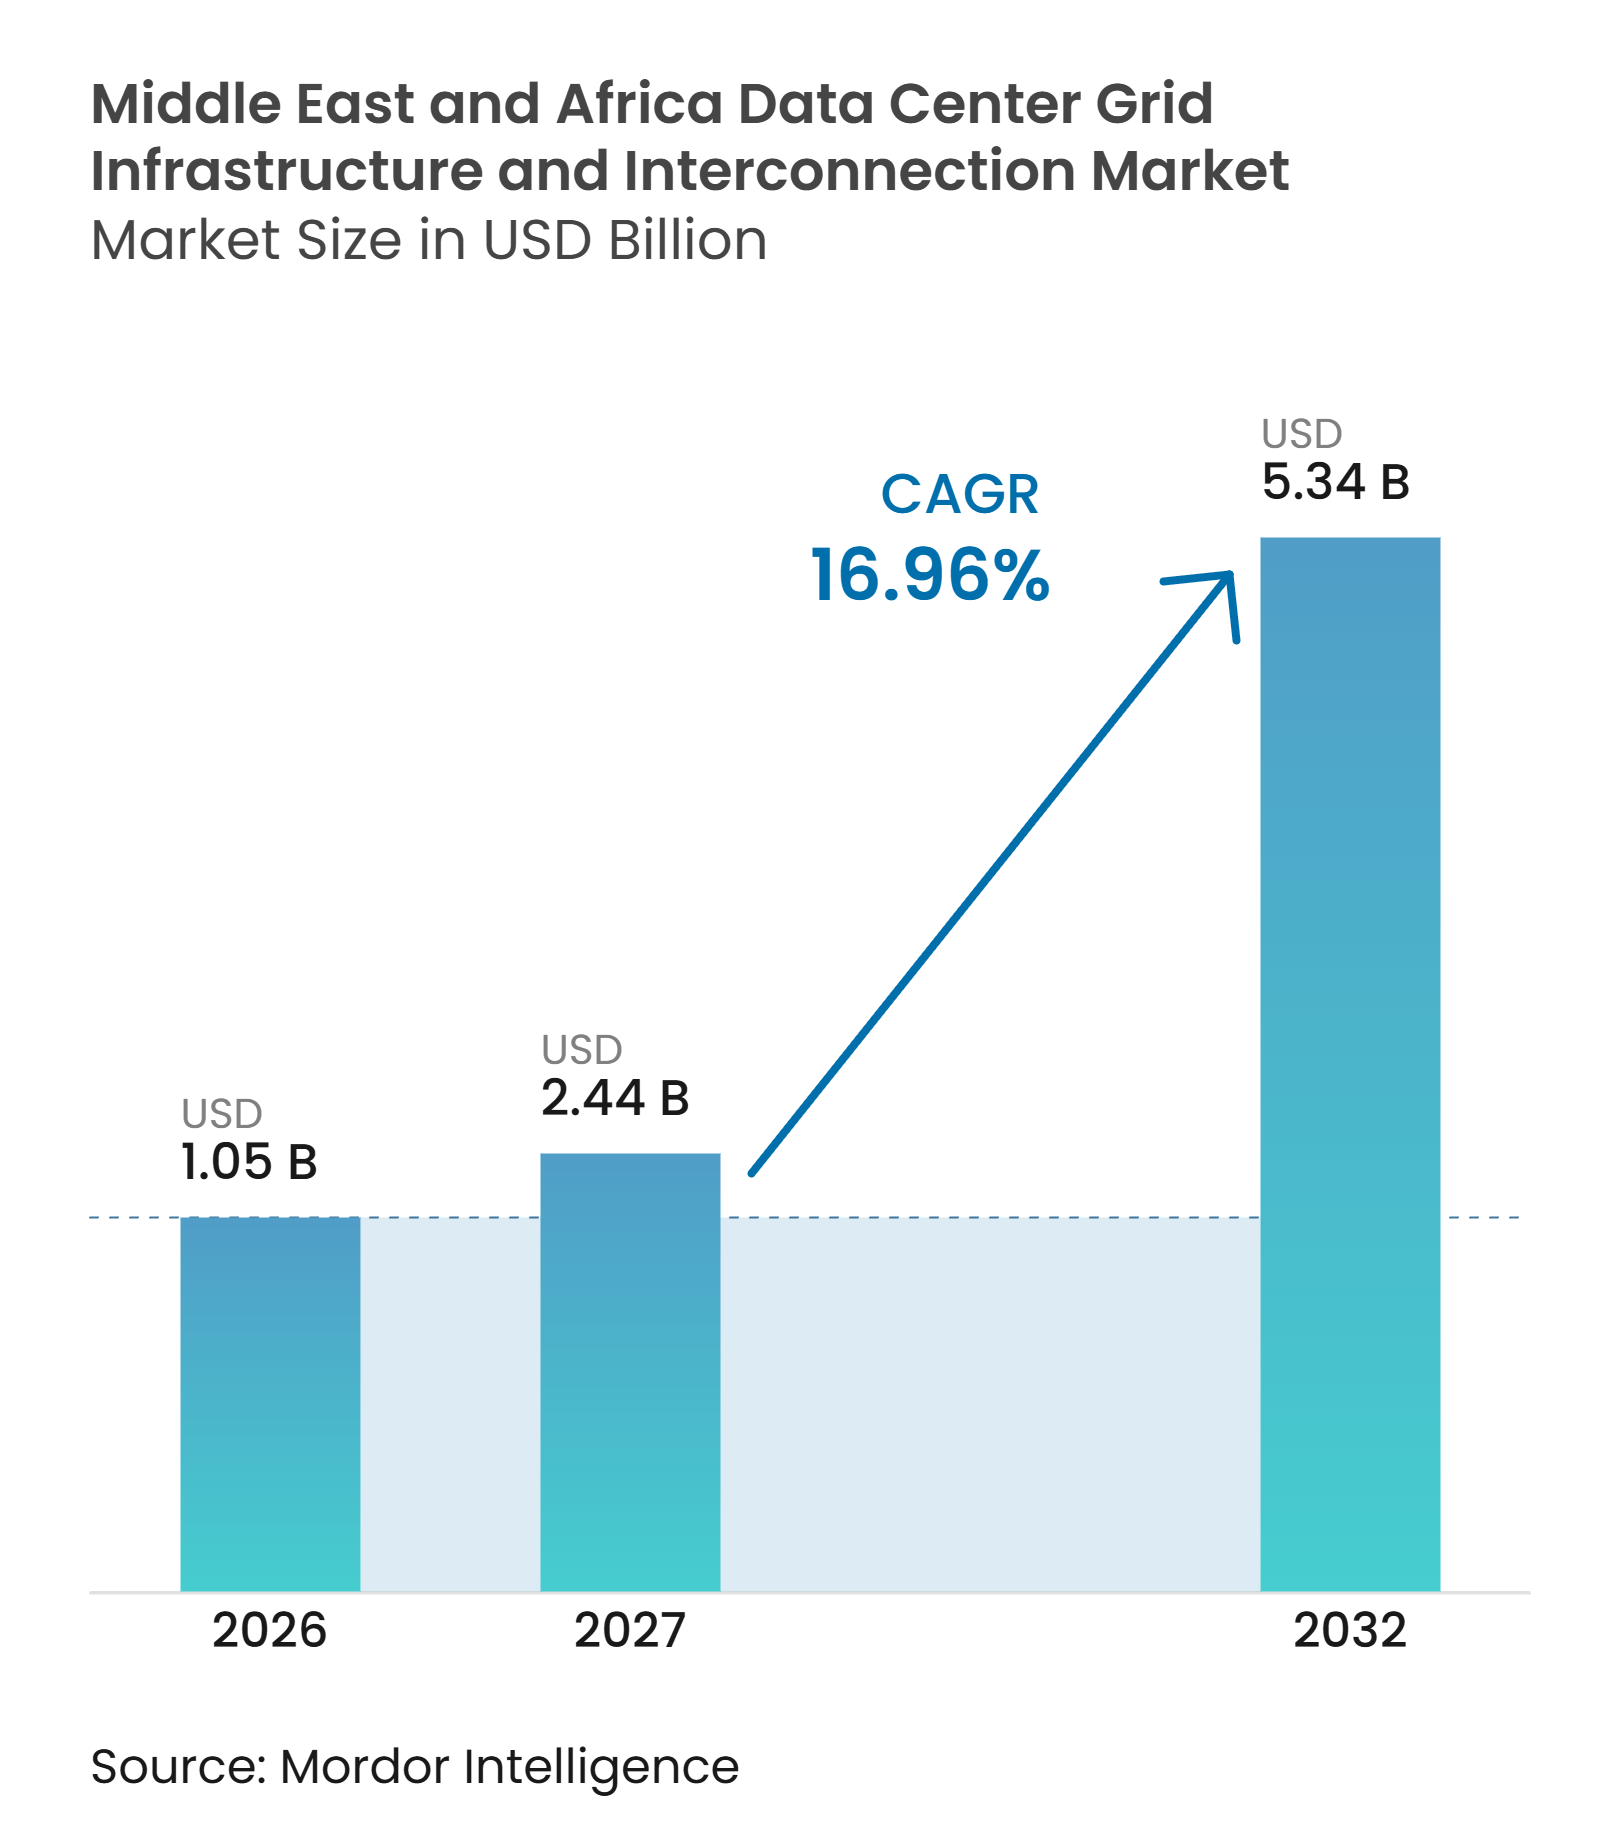
La taille du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique devrait s'étendre de 1,05 milliard USD en 2026 à 2,44 milliards USD en 2027, puis à 5,34 milliards USD d'ici 2032, enregistrant un CAGR de 16,96 % entre 2027 et 2032. Le changement marqué entre 2026 et 2027 reflète les dépenses engagées à mesure que les projets entrent dans les phases de connexion au réseau, de postes électriques et de contrats de transport. L'accès au réseau est devenu une question de planification pour les grands campus, car une connexion précoce peut déterminer le moment où la capacité informatique entre en service. La consommation d'électricité plus élevée des installations axées sur l'IA accroît le besoin d'équipements et de réseaux capables de répondre à des charges importantes et variables. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique est soutenu par des programmes numériques souverains, des investissements hyperscale et des achats d'énergie renouvelable. Les longs délais d'approvisionnement en équipements et les contraintes en eau sont susceptibles de façonner les conceptions de projets et les calendriers d'approvisionnement.
Points clés du rapport
- Par type de projet d'interconnexion, les nouvelles connexions au réseau ont représenté 42,93 % de la part du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les infrastructures de transport dédiées devraient se développer à un CAGR de 17,76 % jusqu'en 2032.
- Par composant d'infrastructure, les postes électriques et cours de commutation ont représenté 30,24 % de la taille du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 17,98 % jusqu'en 2032.
- Par niveau de tension, les installations à haute tension ont représenté 45,85 % du marché en 2026, tandis que les installations à très haute tension devraient se développer à un CAGR de 17,74 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale ont représenté 48,78 % du marché en 2026 et devraient croître à un CAGR de 17,53 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud ont représenté 43,41 % du marché en 2026 et devraient se développer à un CAGR de 17,62 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite a représenté 45,51 % du total régional en 2026 et devrait croître à un CAGR de 18,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données d'IA et hyperscale | +4.0% | Mondial, concentré en Arabie Saoudite et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Programmes d'infrastructure numérique pilotés par les gouvernements et de cloud souverain | +3.0% | Arabie Saoudite, Émirats arabes unis, Égypte, Qatar, Afrique du Sud | Moyen terme (2-4 ans) |
| Concentration des centres de données dans les corridors d'alimentation à forte croissance | +2.5% | Arabie Saoudite, Émirats arabes unis | Court terme (≤ 2 ans) |
| Achats d'énergie renouvelable et investissements dans le réseau à l'échelle des services publics | +2.0% | Arabie Saoudite, Émirats arabes unis, Afrique du Sud, Maroc | Moyen terme (2-4 ans) |
| Modèles d'interconnexion en autoconstruction pour les grands campus de centres de données | +1.5% | Arabie Saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Augmentation de la densité de puissance due à l'informatique accélérée et aux infrastructures refroidies par liquide | +1.2% | Mondial, avec des retombées sur les marchés principaux du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données d'IA et hyperscale
L'informatique d'IA nécessite des connexions beaucoup plus importantes que les installations cloud antérieures. La demande sur le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique est concentrée dans un petit nombre de campus, ce qui augmente l'échelle de chaque poste électrique et mise à niveau de transport requise. Le premier cluster de 1 GW prévu du projet Stargate UAE illustre la taille d'un nouveau centre de charge unique. Une installation de cette taille nécessite un renforcement côté service public et ne peut pas s'appuyer sur des arrangements de distribution standard. Les charges de travail d'entraînement d'IA variables augmentent également le besoin de contrôles qui gèrent la qualité de l'alimentation et l'évolution de la demande. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique favorise donc les fournisseurs capables de combiner des équipements haute tension avec des contrôles réactifs.
Programmes d'infrastructure numérique pilotés par les gouvernements et de cloud souverain
Les stratégies numériques publiques créent des dates de livraison fixes pour la capacité des centres de données et la connexion au réseau associée. La Stratégie nationale des centres de données de l'Arabie Saoudite a fixé un objectif de 1,5 GW pour la capacité des centres de données hébergés nationalement d'ici 2030. Cet objectif nécessite une planification parallèle du transport, des postes électriques et de la capacité de distribution locale. Le Centre de données gouvernemental unifié d'Abou Dhabi a réuni plus de 40 entités gouvernementales dans une seule installation prête pour l'IA en 2025.[1] Les projets du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique font du calendrier de connexion une exigence de mise en œuvre publique plutôt qu'une simple décision commerciale privée. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique gagne en visibilité lorsque les programmes gouvernementaux établissent des objectifs de capacité et des délais opérationnels.
Concentration des centres de données dans les corridors d'alimentation à forte croissance
L'Arabie Saoudite et les Émirats arabes unis concentrent de grands projets de centres de données dans un nombre limité de corridors d'alimentation. Ce schéma peut mettre à rude épreuve la capacité de transport existante avant même que les campus individuels ne soient construits. Un seul projet peut nécessiter plusieurs niveaux de tension, des postes électriques dédiés et de nouveaux travaux de transport. Le développement de Riyad par HUMAIN a intégré la collaboration avec les services publics dès la phase initiale de planification du campus. La concentration sur le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique augmente également la valeur des fournisseurs qui comprennent déjà les exigences locales de protection et d'interconnexion. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique devrait voir davantage d'arrangements bilatéraux entre les services publics, les opérateurs et les fournisseurs d'équipements dans ces corridors.
Achats d'énergie renouvelable et investissements dans le réseau à l'échelle des services publics
Les grands projets de centres de données sont de plus en plus liés aux achats d'énergie renouvelable. La production renouvelable soutenant le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique nécessite des lignes de transport, des postes électriques et des systèmes de contrôle capables d'acheminer une puissance variable jusqu'au point de connexion du campus. Le campus de 1,5 GW prévu par DataVolt à Oxagon a été conçu autour des énergies renouvelables et de l'hydrogène vert. Cette relation peut aligner la construction des centres de données avec la production d'énergie renouvelable et le renforcement du réseau. Elle augmente également l'importance des systèmes de surveillance capables d'équilibrer l'offre et la demande variables. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique peut bénéficier lorsque des accords d'alimentation à long terme donnent aux services publics des signaux de demande plus clairs pour les investissements dans le réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs délais d'approvisionnement pour les équipements haute tension et les études de réseau | -3.5% | Mondial, aigu au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Pénurie d'eau et contraintes thermiques dans les clusters de centres de données en zones arides | -2.0% | Arabie Saoudite, Émirats arabes unis, Qatar, Égypte | Moyen terme (2-4 ans) |
| Cadres fragmentés en matière de services publics, de souveraineté des données et d'approbation des connexions | -1.5% | Afrique, Moyen-Orient et Afrique hors GCC | Long terme (≥ 4 ans) |
| Disponibilité limitée de talents spécialisés en ingénierie haute tension, mise en service et exploitation du réseau | -1.0% | Afrique, marchés émergents du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Longs délais d'approvisionnement pour les équipements haute tension et les études de réseau
Les longs délais de livraison des transformateurs haute tension, des appareillages de commutation et des équipements connexes peuvent retarder la mise sous tension des grands campus. Les fournisseurs allouent leur capacité de fabrication des années à l'avance, de sorte que les porteurs de projets doivent réserver les équipements tôt. La contrainte est particulièrement importante là où les études de réseau et les approbations n'ont pas encore traité de grandes charges numériques. Hitachi Energy a identifié les retards de connexion comme un risque pour la capacité planifiée des centres de données à mesure que la demande d'infrastructures d'alimentation augmente.[2] Les projets qui sécurisent des créneaux de transformateurs et complètent les études des services publics tôt ont un chemin plus clair vers la livraison. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique pourrait récompenser les équipements standardisés et les conceptions modulaires qui raccourcissent la mise en service sur site.
Pénurie d'eau et contraintes thermiques dans les clusters de centres de données en zones arides
Les conditions d'exploitation en zones arides peuvent augmenter l'électricité nécessaire au refroidissement. Les opérateurs peuvent choisir le refroidissement à sec ou le refroidissement par liquide lorsque la disponibilité de l'eau limite les approches évaporatives. Ces choix peuvent augmenter la capacité côté réseau requise pour un niveau donné de charge informatique. Le campus Oxagon prévu intègre la conception du refroidissement et des énergies renouvelables dans son modèle d'infrastructure. La conception thermique peut donc influencer le dimensionnement des postes électriques, les dispositifs de secours et la structure de la connexion au réseau. Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique doit tenir compte des charges de refroidissement en plus des charges informatiques lors de la conception des infrastructures d'alimentation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de projet d'interconnexion :
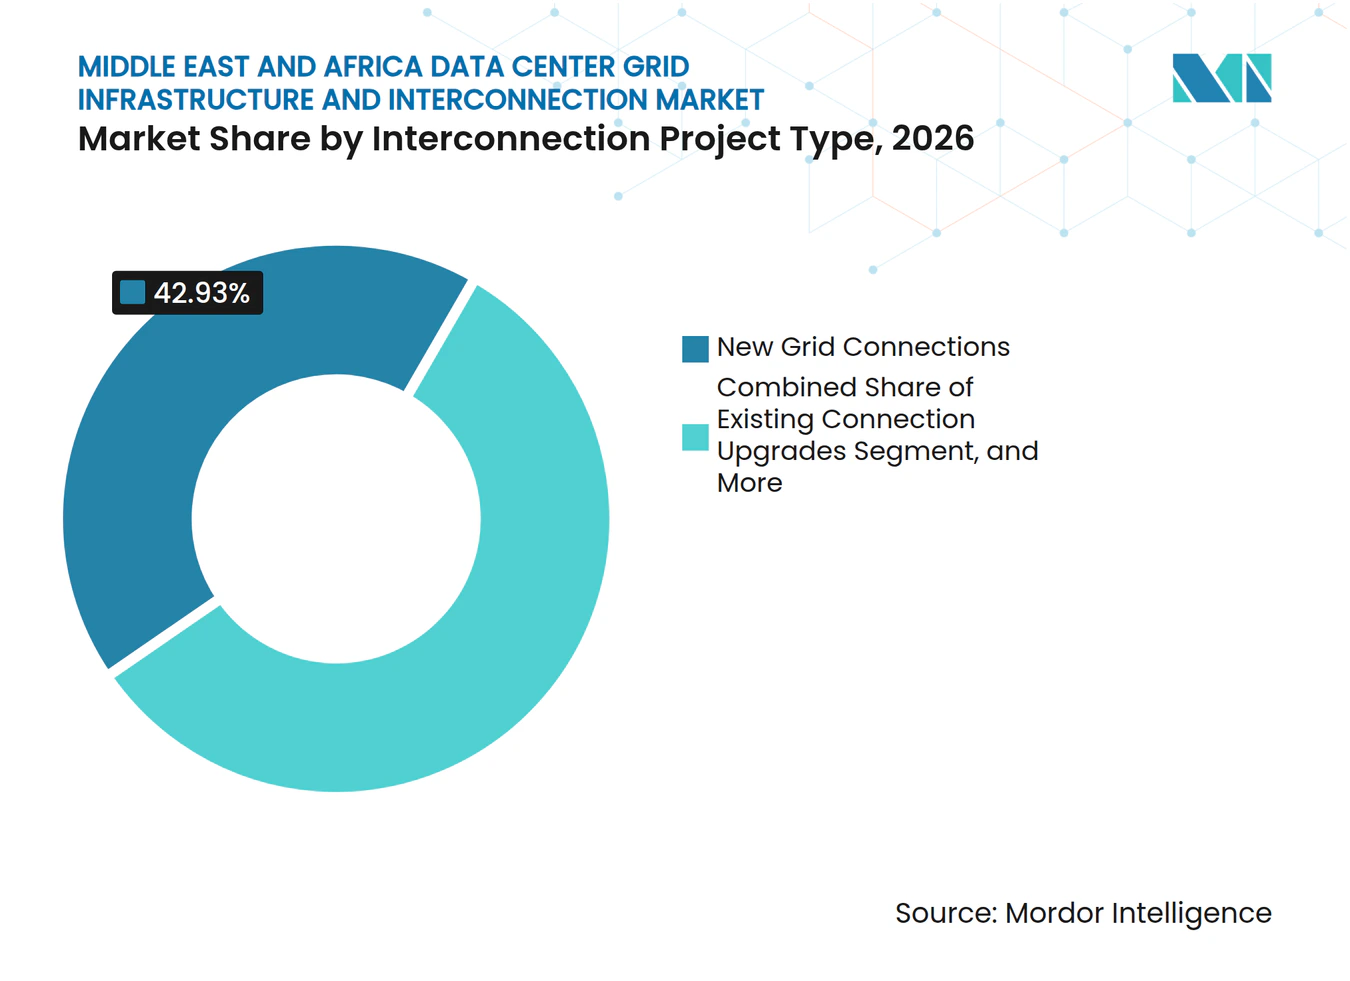
les nouvelles connexions ancrent le développement actuelLes nouvelles connexions au réseau ont représenté 42,93 % de la taille du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique en 2026. Ce résultat reflète le stade précoce de la construction de grands centres de données en Arabie Saoudite, aux Émirats arabes unis et en Afrique du Sud. De nombreuses installations annoncées ont besoin d'un point d'entrée initial au réseau avant que les phases d'expansion ultérieures puissent se poursuivre, y compris les équipements, les études et les travaux nécessaires pour établir ce point d'alimentation. Les opérateurs recherchent de plus en plus des arrangements dédiés lorsque la capacité existante des services publics ne peut pas soutenir un grand nouveau campus. Cette approche donne aux développeurs un plus grand contrôle sur le calendrier et la configuration de la connexion tout en permettant à la conception de la connexion de correspondre au plan de développement du campus.
Les infrastructures de transport dédiées devraient se développer à un CAGR de 17,76 % jusqu'en 2032. Les giga campus de plus de 500 MW peuvent nécessiter des liaisons construites à cet effet plutôt que des corridors de services publics partagés. Le campus de Riyad prévu pour HUMAIN comprend des infrastructures de réseau dédiées à 380 kV, 132 kV et 33 kV ainsi qu'un point d'alimentation en vrac de 2 000 MVA. Les mises à niveau des connexions existantes et des postes électriques servent les opérateurs qui ajoutent de la capacité sur des sites établis, tandis que les liaisons dédiées restent dépendantes de la coordination avec les services publics car les systèmes privés doivent toujours se connecter aux réseaux nationaux. Cela crée un rôle pour les accords bilatéraux qui combinent la planification des services publics avec l'infrastructure pilotée par les développeurs.



Par composant d'infrastructure :
les postes électriques dominent les revenus tandis que les systèmes de contrôle gagnent en importanceLes postes électriques et cours de commutation ont représenté 30,24 % du marché en 2026. Ils constituent la frontière essentielle entre les systèmes de transport et les réseaux de distribution des campus. Chaque grande connexion nécessite une transformation, une commutation, une protection et un isolement sécurisé, la valeur augmentant avec les exigences de tension et de redondance. La conception des postes électriques fixe également les limites pratiques pour l'expansion ultérieure du campus, rendant les choix d'ingénierie précoces importants tant pour le coût en capital que pour le délai de mise sous tension.
Les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 17,98 % jusqu'en 2032. Les charges de travail d'IA peuvent modifier rapidement la demande d'énergie, ce qui rend la visibilité et la réponse automatisée plus importantes. Les systèmes de surveillance aident les opérateurs à coordonner la demande du site avec les exigences du réseau et la production d'énergie renouvelable. Schneider Electric a rapporté que la densité des baies de serveurs IA a largement dépassé les conceptions antérieures des centres de données, soutenant le besoin de contrôles électriques plus performants. Les transformateurs, les lignes, les câbles et les systèmes de protection restent au cœur du mix de composants. La trajectoire plus rapide des systèmes de contrôle reflète le besoin de gérer une demande fluctuante plutôt que de simplement fournir plus de capacité.
Par niveau de tension :
la haute tension domine tandis que la très haute tension gagne du terrainLes installations à haute tension ont représenté 45,85 % du marché en 2026. Elles sont largement utilisées pour les campus du Golfe qui nécessitent une alimentation en vrac dans la plage de 100 MW à 400 MW. Un point d'alimentation à 132 kV et un banc de transformateurs à haute capacité peuvent soutenir ce niveau de demande. La haute tension offre un équilibre pratique entre capacité, disponibilité des équipements et complexité du projet, et elle s'adapte à l'architecture de connexion de nombreuses installations en cours de mise sous tension. Ce segment continuera à servir les grands campus de colocation et de cloud.
Les installations à très haute tension devraient se développer à un CAGR de 17,74 % jusqu'en 2032, les connexions au-dessus de 220 kV devenant plus pertinentes pour les très grands sites qui ne peuvent pas utiliser efficacement des arrangements à tension inférieure. L'Arabie Saoudite a avancé des contrats de postes électriques à 380 kV pour soutenir l'intégration des énergies renouvelables dans le cadre de Vision 2030. Ces niveaux de tension peuvent réduire le besoin de connexions parallèles multiples sur les giga campus. Ils nécessitent également une ingénierie plus rigoureuse en matière de protection, de métrologie et de qualité de l'alimentation. Les systèmes basse et moyenne tension resteront nécessaires au sein des campus et pour les sites d'entreprise et de périphérie plus petits.
Par taille de centre de données :
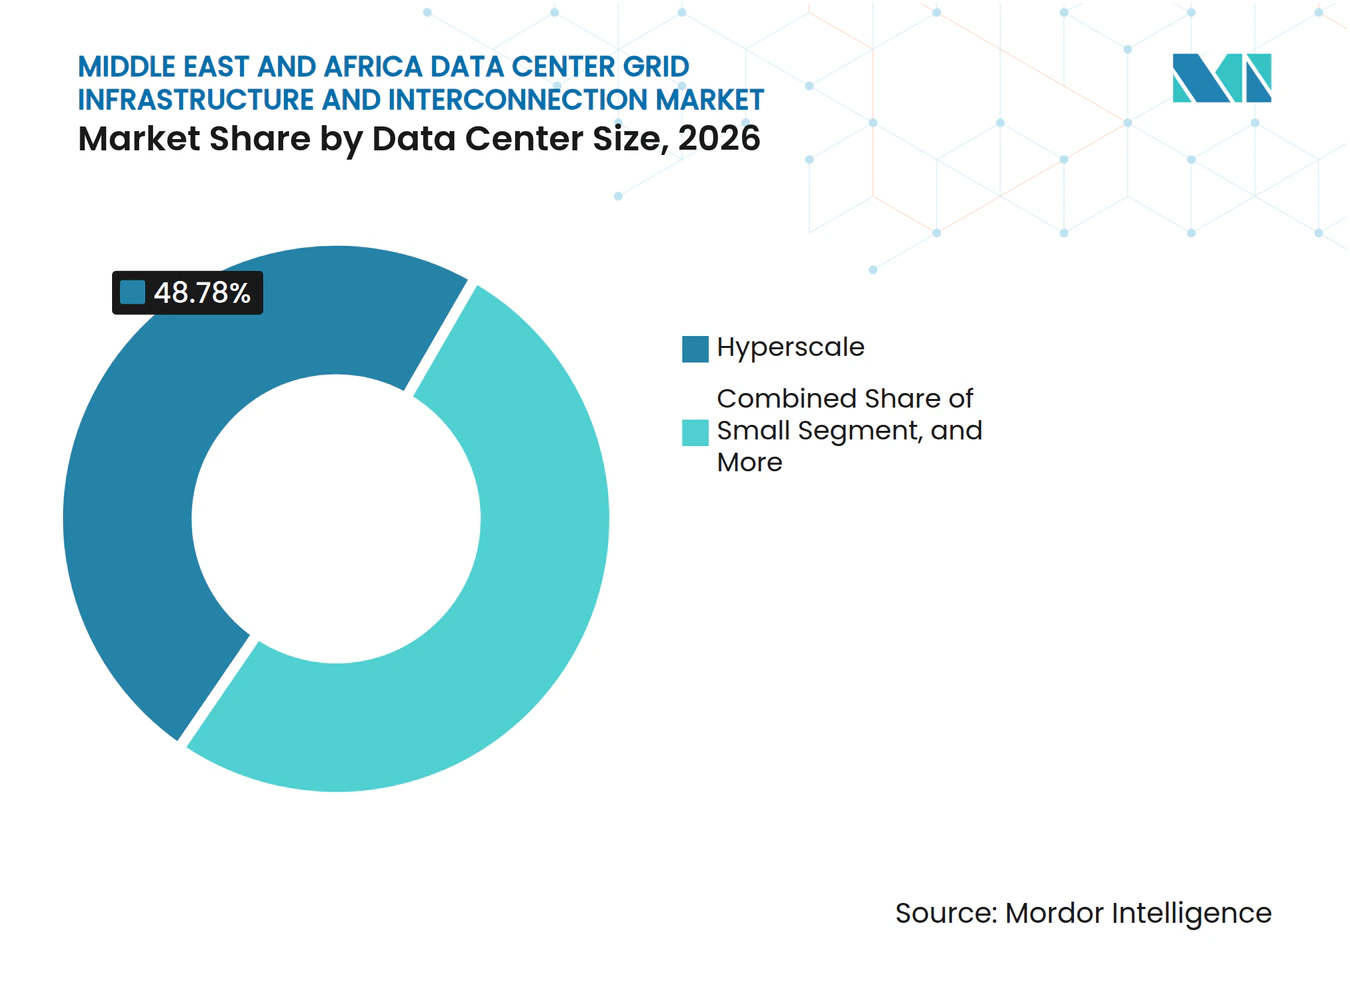
les installations hyperscale combinent échelle et expansion rapideLes installations hyperscale ont représenté 48,78 % du marché en 2026. Leur demande d'énergie leur confère une valeur d'infrastructure plus importante que leur seul nombre de projets ne le suggérerait, car une seule grande connexion peut nécessiter un investissement comparable à celui de nombreux sites d'entreprise plus petits. Ce groupe comprend les campus construits pour les grandes plateformes cloud et l'informatique d'IA, tandis que les centres de données petits, moyens et grands constituent la base de demande restante. Les grands sites dans la plage de 10 MW à 100 MW restent également importants pour le développement de colocation par phases.
Le segment hyperscale devrait se développer à un CAGR de 17,53 % jusqu'en 2032. Cette trajectoire reflète des projets dont la capacité est mesurée en centaines de mégawatts ou plus. La coentreprise center3 et HUMAIN a annoncé un programme allant jusqu'à 1 GW de capacité de centres de données d'IA, en commençant par une première tranche de 250 MW. Les projets hyperscale nécessitent un alignement précoce entre les développeurs, les services publics et les fournisseurs d'équipements. Leur échelle peut transformer une décision d'ingénierie au niveau du site en une question de planification du transport régional. Par conséquent, les postes électriques à haute capacité et les liaisons dédiées devraient rester des éléments importants du périmètre des projets.

Par type de centre de données :
les fournisseurs cloud dominent les investissements dans le réseauLes fournisseurs de services cloud ont représenté 43,41 % du marché en 2026. Ces opérateurs peuvent soutenir des accords d'alimentation à long terme et des structures de connexion dédiées, et leurs campus sont souvent conçus pour des charges de calcul denses et des ajouts de capacité par phases. Cela crée une demande récurrente d'infrastructures de réseau à mesure que chaque phase est mise sous tension. Les installations de colocation constituent le groupe suivant le plus important et ajoutent une demande distribuée sur plusieurs sites, tandis que les installations d'entreprise et de périphérie représentent la portion restante et servent souvent des besoins locaux de fiabilité, de souveraineté ou de latence.
Les fournisseurs de services cloud devraient se développer à un CAGR de 17,62 % jusqu'en 2032. Leur capacité à contracter de l'énergie renouvelable peut lier le développement des campus aux investissements solaires et éoliens. Le programme de 1 GW de center3 et HUMAIN montre comment les modèles cloud, d'IA et de colocation peuvent se combiner au sein d'un seul développement. Ces modèles mixtes nécessitent une planification pour la demande d'entraînement d'IA plutôt que le profil de charge mixte d'un site de colocation conventionnel. Ils nécessitent également une protection sophistiquée et une gestion de la puissance réactive. La segmentation par type de centre de données devient donc moins distincte pour les plus grands projets.
Analyse géographique
L'Arabie Saoudite a représenté 45,51 % du total régional en 2026 et devrait croître à un CAGR de 18,34 % jusqu'en 2032. Le pays combine des capitaux souverains, une énergie à coût relativement faible et un agenda numérique national, tandis que son objectif 2030 de 1,5 GW de capacité nationale de centres de données fournit une base claire pour la planification supplémentaire du transport et des postes électriques. Les grands campus d'IA devraient s'appuyer sur des infrastructures haute tension dédiées et un engagement précoce avec les services publics, et les projets d'énergie renouvelable peuvent contribuer à répondre à leur demande d'électricité. L'Arabie Saoudite reste donc au cœur des activités de connexion au réseau planifiées dans la région.
Les Émirats arabes unis sont la deuxième géographie en importance et disposent d'un pipeline qui comprend de grandes installations d'IA et gouvernementales. Ses infrastructures numériques existantes et sa capacité réglementaire soutiennent une gamme de projets cloud et de colocation, tandis que le Centre de données gouvernemental unifié d'Abou Dhabi illustre le rôle de la consolidation du secteur public dans la demande de capacité prête pour l'IA. L'Afrique du Sud est le marché sub-saharien le plus développé et bénéficie de points d'atterrissage de câbles et d'une base de colocation plus établie. Les préoccupations relatives à la fiabilité du réseau continuent d'accroître la demande de conception électrique résiliente et de systèmes de soutien sur site.
L'Égypte et le Qatar sont des sites émergents pour le développement de centres de données souverains et liés aux énergies renouvelables. La position de l'Égypte entre l'Europe et le Golfe soutient son rôle de point de connexion régional potentiel, tandis que le Qatar développe une infrastructure de données souveraine alignée sur la Vision nationale 2030. Le secteur technologique d'Israël et ses exigences en matière de souveraineté des données soutiennent la demande de connexions résilientes et d'une surveillance renforcée, tandis que le Maroc a également poursuivi le développement de centres de données alimentés par des énergies renouvelables, et d'autres marchés africains peuvent nécessiter des microréseaux ou des réseaux privés là où l'alimentation publique est moins fiable. Ces marchés élargissent le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique au-delà des principaux sites du Golfe tout en maintenant la livraison des projets étroitement liée aux conditions locales du réseau.
Paysage concurrentiel
Concentration du Marché
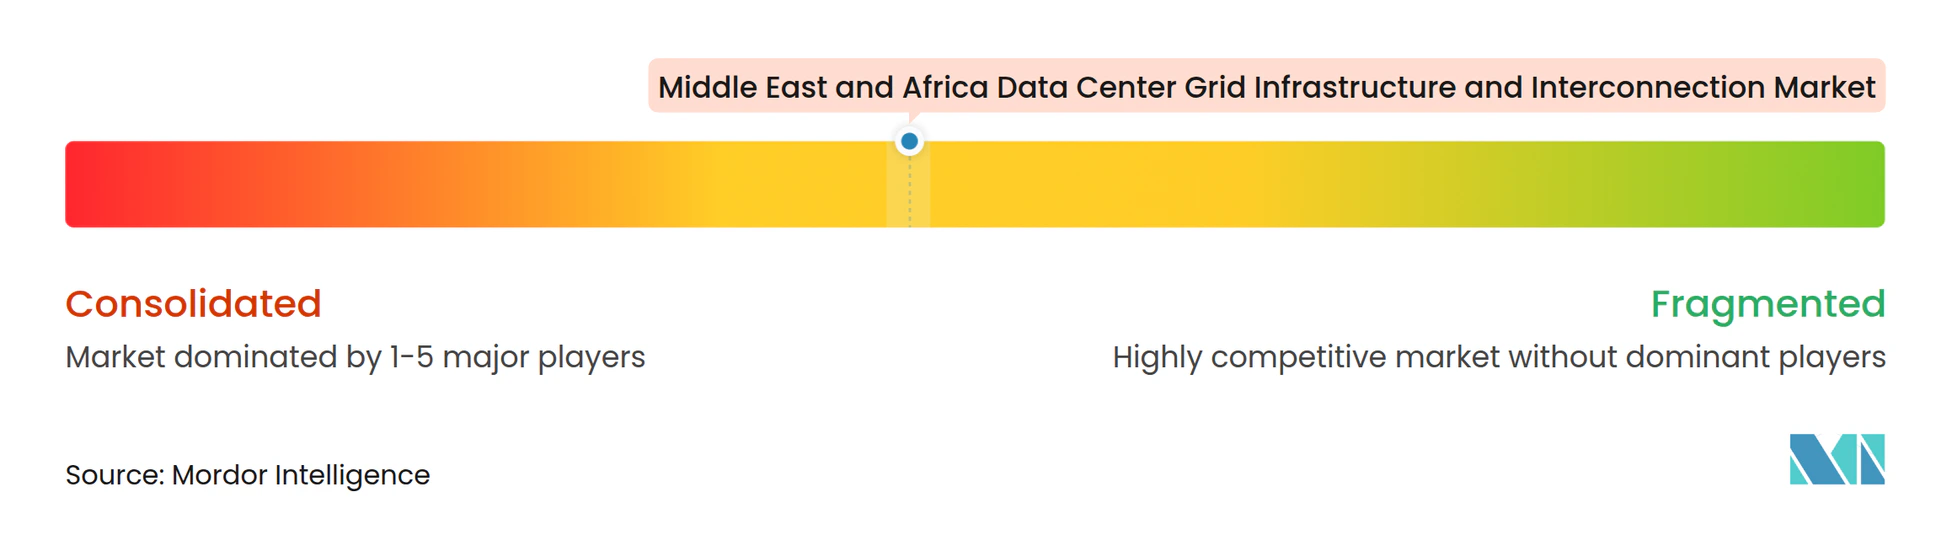
Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique est modérément concentré parmi les fournisseurs mondiaux de transformateurs, de postes électriques, d'appareillages de commutation et de systèmes de gestion de l'énergie. ABB, Siemens Energy, Hitachi Energy, Schneider Electric et Eaton disposent de capacités étendues dans les principales catégories d'équipements. Leur présence régionale et leurs relations avec les services publics peuvent influencer la sélection des fournisseurs pour les projets haute tension, tandis que les fournisseurs plus petits peuvent être compétitifs dans l'ingénierie localisée, l'installation et les systèmes spécialisés. Les projets à très haute tension nécessitent des équipements éprouvés et des processus de conformité établis, ce qui donne aux fournisseurs établis un avantage lorsque les calendriers de projet sont serrés.
Siemens Energy et Eaton ont annoncé un partenariat en juin 2025 pour fournir des solutions d'alimentation modulaires intégrées pour les centres de données.[3] Le partenariat combine des concepts de centrales électriques modulaires avec des systèmes de gestion de l'énergie pour combler l'écart entre l'achèvement de la construction et la mise sous tension du réseau, et ABB a également signé un mémorandum avec Specialist Services aux Émirats arabes unis pour des conceptions de postes électriques modulaires intégrés. Eaton a commencé la construction d'un centre de fabrication et d'ingénierie avancé à Dubaï en octobre 2025, ajoutant un soutien local à la fabrication et à l'ingénierie. Ces actions témoignent d'un accent sur la livraison modulaire, le soutien local et des calendriers de déploiement plus courts.
Les opérateurs régionaux développent également des capacités d'infrastructure de réseau plus directes. Le programme de capacité de center3 et sa coentreprise avec HUMAIN rapprochent les exigences des opérateurs de la planification des équipements et des services publics. La conformité des équipements aux normes de connexion saoudiennes et émiraties reste une exigence de qualification importante, et l'opportunité réside dans la liaison de la surveillance côté réseau avec les contrôles à l'intérieur du centre de données. Les fournisseurs capables de coordonner ces systèmes pourraient être mieux positionnés pour les sites axés sur l'IA.
Leaders du secteur des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique
-
Siemens Energy
-
Hitachi Energy Ltd
-
Schneider Electric SE
-
ABB Ltd
-
Elsewedy Electric S.A.E.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures de Réseau et d'Interconnexion des Centres de Données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- ABB Ltd
- Schneider Electric SE
- Siemens Energy AG
- Hitachi Energy Ltd
- Eaton Corporation plc
- General Electric Company
- Mitsubishi Electric Corporation
- Elsewedy Electric S.A.E.
- Vertiv Holdings Co
- Cummins Inc.
- Caterpillar Inc.
- Legrand SA
- Johnson Controls International plc
- Rittal GmbH and Co. KG
- STULZ GmbH
- Khazna Data Centers
- center3
- Gulf Data Hub
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Teraco Data Environments (Pty) Ltd
- Vantage Data Centers
- Africa Data Centres
- DataVolt
- MEEZA QSTP LLC
- Mobily
- Quantum Switch Tamasuk
Développements industriels récents dans Marché des Infrastructures de Réseau et d'Interconnexion des Centres de Données au Moyen-Orient et en Afrique
- Octobre 2026 : HUMAIN et DataVolt ont avancé un cadre d'infrastructure d'IA avec Nebius pour le giga campus prévu à Oxagon de NEOM, établissant un accord commercial initial d'achat en vertu duquel Nebius devrait déployer une infrastructure informatique alimentée par NVIDIA pour prendre en charge la capacité des 100 MW actuellement en construction dans le cadre de la première phase de 360 MW prévue. L'accord représente le premier engagement d'un locataire commercial ancré pour le projet et devrait accélérer les délais de livraison des infrastructures.
- Septembre 2026 : Vodafone Business, Cassava Technologies et Elsewedy Electric ont signé un accord d'un milliard USD pour établir Africa Data Centers Egypt, le premier centre de données d'IA souverain d'Égypte, avec une capacité initiale de 20 MW extensible à 200 MW. Le projet devrait attirer 200 millions USD d'investissements directs étrangers lors de sa première phase et sera alimenté par la technologie Nvidia.
- Août 2026 : HUMAIN et DataVolt ont lancé la construction d'un centre de données d'IA de 100 MW à Oxagon, NEOM, représentant la première tranche d'une première phase de 360 MW du campus net zéro de 1,5 GW prévu. L'installation est conçue pour intégrer des sources d'énergie renouvelable, des technologies de refroidissement innovantes et des clusters de calcul à haute densité, les premiers 100 MW devant être opérationnels en 2028.
- Février 2026 : Le président sud-africain Ramaphosa a annoncé 50 milliards ZAR (2,7 milliards USD) d'investissements dans les centres de données attendus sur 3 ans, citant 55 centres de données déjà construits et des programmes d'expansion majeurs de Teraco, Vantage Data Centers et des hyperscalers dont AWS, Google et Microsoft.
Périmètre du rapport sur le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique
Le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique désigne le marché des infrastructures électriques, des équipements et des solutions de connectivité au réseau qui fournissent une alimentation fiable et suffisante aux centres de données de la région.
Le rapport sur le marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique est segmenté par type de projet d'interconnexion (nouvelles connexions au réseau, mises à niveau des connexions existantes, infrastructures de transport dédiées, et mises à niveau des postes électriques et d'interconnexion au réseau), composant d'infrastructure (postes électriques et cours de commutation, transformateurs de puissance, lignes et câbles de transport, appareillages de commutation et systèmes de protection, et systèmes de connexion au réseau, de contrôle et de surveillance), niveau de tension (basse et moyenne tension, haute tension, et très haute tension), taille du centre de données (petit, moyen, grand, et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC], et entreprise et périphérie), et géographie (Arabie Saoudite, Émirats arabes unis, Afrique du Sud, Israël, Égypte, Qatar, et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes |
| Infrastructures de transport dédiées |
| Mises à niveau des postes électriques et d'interconnexion au réseau |
| Postes électriques et cours de commutation |
| Transformateurs de puissance |
| Lignes et câbles de transport |
| Appareillages de commutation et systèmes de protection |
| Systèmes de connexion au réseau, de contrôle et de surveillance |
| Basse et moyenne tension |
| Haute tension |
| Très haute tension |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Arabie Saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Israël |
| Égypte |
| Qatar |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de projet d'interconnexion | Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes | |
| Infrastructures de transport dédiées | |
| Mises à niveau des postes électriques et d'interconnexion au réseau | |
| Par composant d'infrastructure | Postes électriques et cours de commutation |
| Transformateurs de puissance | |
| Lignes et câbles de transport | |
| Appareillages de commutation et systèmes de protection | |
| Systèmes de connexion au réseau, de contrôle et de surveillance | |
| Par niveau de tension | Basse et moyenne tension |
| Haute tension | |
| Très haute tension | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des infrastructures de réseau électrique et d'interconnexion des centres de données au Moyen-Orient et en Afrique ?
Le marché est projeté à 2,44 milliards USD en 2027 et devrait atteindre 5,34 milliards USD d'ici 2032, avec un CAGR de 16,96 %.
Quel pays est en tête de l'activité d'infrastructure de réseau des centres de données dans la région ?
L'Arabie Saoudite a représenté 45,51 % de la valeur 2026 et devrait se développer à un CAGR de 18,34 % jusqu'en 2032.
Pourquoi les installations hyperscale nécessitent-elles des infrastructures de réseau différentes ?
Leurs besoins en énergie importants et variables peuvent nécessiter des liaisons de transport dédiées, des postes électriques haute tension et des systèmes de contrôle du réseau.
Quel composant d'infrastructure se développe le plus rapidement ?
Les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 17,98 % jusqu'en 2032.
Quelle est la principale contrainte pesant sur les nouveaux projets haute tension ?
Les longs délais d'approvisionnement pour les transformateurs, les appareillages de commutation et les études de réseau peuvent retarder la mise sous tension si les équipements et les approbations ne sont pas sécurisés tôt.
Comment les achats d'énergie renouvelable affectent-ils les nouvelles connexions des centres de données ?
Les accords d'énergie renouvelable peuvent nécessiter des investissements coordonnés dans le transport, les postes électriques et les systèmes de contrôle entre les sites de production et les campus des centres de données.