
Marktgröße und Marktanteil für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
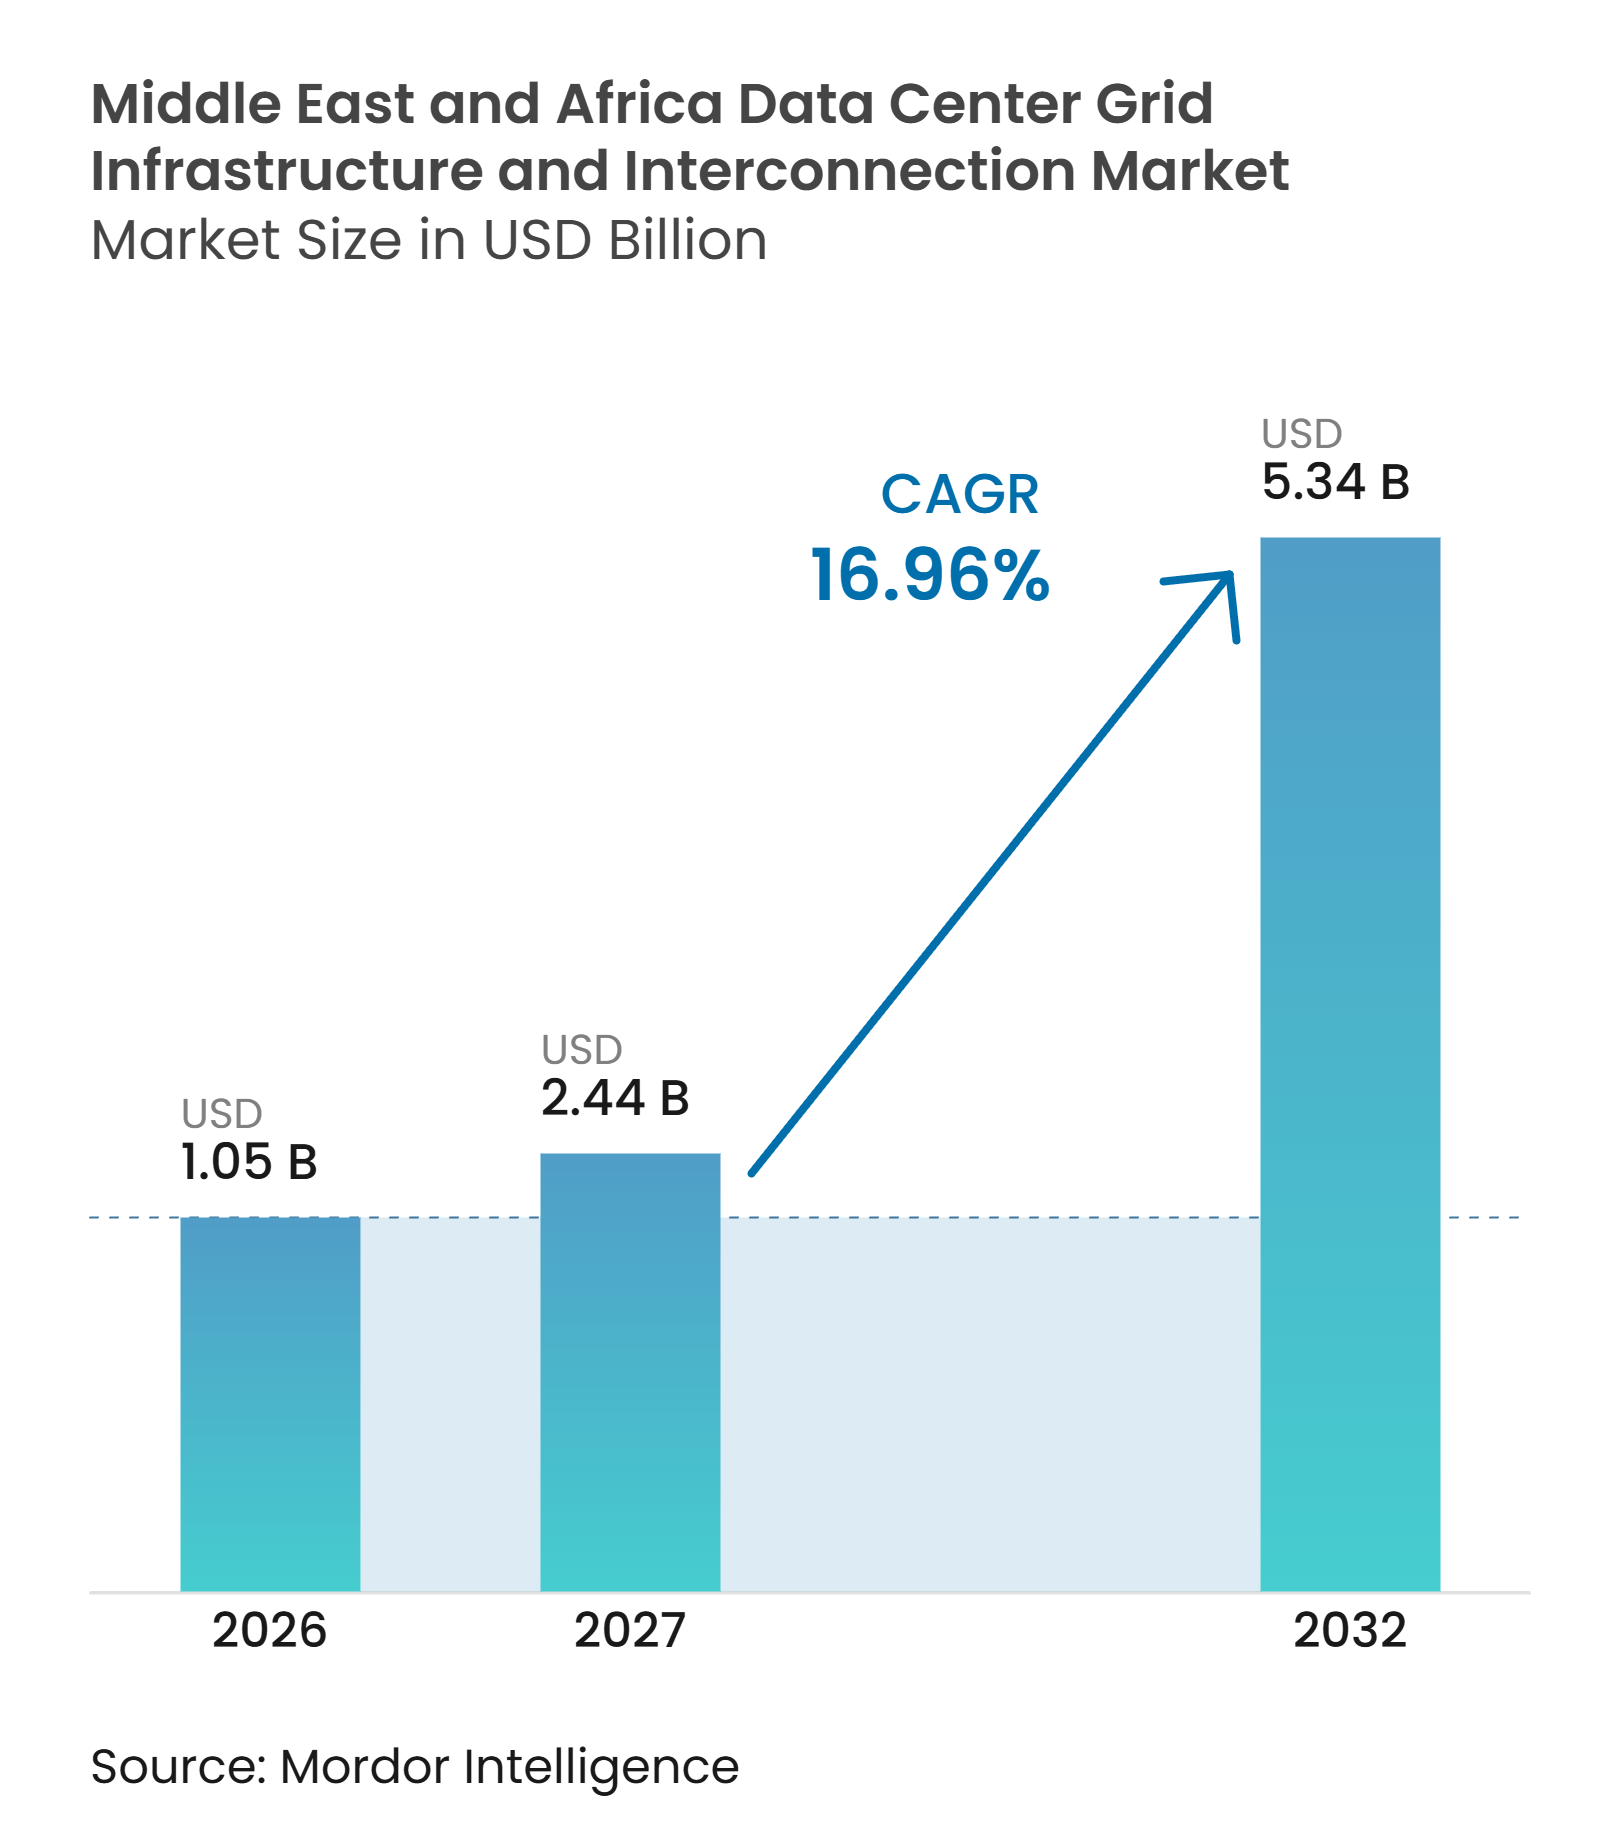
| Marktgröße im Basisjahr (2026) | 1.05 Milliarden US-Dollar |
| Marktgröße (2027) | 2.44 Milliarden US-Dollar |
| Marktgröße (2032) | 5.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.96 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika wird voraussichtlich von 1,05 Milliarden USD im Jahr 2026 auf 2,44 Milliarden USD im Jahr 2027 und bis 2032 auf 5,34 Milliarden USD anwachsen, mit einem CAGR von 16,96 % zwischen 2027 und 2032. Der starke Anstieg zwischen 2026 und 2027 spiegelt gebundene Ausgaben wider, da Projekte in die Phasen Netzanschluss, Umspannwerk und Übertragungsverträge übergehen. Der Netzzugang ist für große Campusanlagen zu einem Planungsproblem geworden, da ein früher Anschluss bestimmen kann, wann Rechenkapazität in Betrieb geht. Der höhere Stromverbrauch KI-orientierter Einrichtungen erhöht den Bedarf an Geräten und Netzen, die große, variable Lasten bewältigen können. Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika wird durch staatliche Digitalprogramme, Hyperscale-Investitionen und die Beschaffung erneuerbarer Energie gestützt. Lange Lieferzeiten für Geräte und Wasserknappheit werden voraussichtlich Projektdesigns und Beschaffungspläne beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Interconnection-Projekttyp hielten neue Netzanschlüsse im Jahr 2026 einen Marktanteil von 42,93 % am Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika, während dedizierte Übertragungsinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 17,76 % wachsen wird.
- Nach Infrastrukturkomponente entfielen Umspannwerke und Schaltanlagen im Jahr 2026 auf 30,24 % der Marktgröße für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika, während Netzanschluss-, Steuerungs- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 17,98 % wachsen werden.
- Nach Spannungsebene hielten Hochspannungsanlagen im Jahr 2026 einen Marktanteil von 45,85 %, während Höchstspannungsanlagen bis 2032 voraussichtlich mit einem CAGR von 17,74 % wachsen werden.
- Nach Rechenzentrumsgröße entfielen Hyperscale-Einrichtungen im Jahr 2026 auf 48,78 % des Marktes und werden bis 2032 voraussichtlich mit einem CAGR von 17,53 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 43,41 % und werden bis 2032 voraussichtlich mit einem CAGR von 17,62 % wachsen.
- Nach Geografie entfiel auf Saudi-Arabien im Jahr 2026 ein Anteil von 45,51 % am regionalen Gesamtmarkt, und das Land wird bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscale-Rechenzentren | +4.0% | Global, konzentriert in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte digitale Infrastruktur und Sovereign-Cloud-Programme | +3.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Katar, Südafrika | Mittelfristig (2–4 Jahre) |
| Konzentration von Rechenzentren in wachstumsstarken Stromkorridoren | +2.5% | Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Beschaffung erneuerbarer Energie und Netzinvestitionen im Versorgungsmaßstab | +2.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Marokko | Mittelfristig (2–4 Jahre) |
| Eigenständige Interconnection-Modelle für große Rechenzentrum-Campusanlagen | +1.5% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Zunehmende Leistungsdichte durch beschleunigtes Computing und flüssigkeitsgekühlte Infrastruktur | +1.2% | Global, mit Ausstrahlungseffekten auf die Kernmärkte im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscale-Rechenzentren
KI-Computing erfordert deutlich größere Anschlüsse als frühere Cloud-Einrichtungen. Die Nachfrage im Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika konzentriert sich auf eine kleine Anzahl von Campusanlagen, was den Umfang jedes erforderlichen Umspannwerks und jeder Übertragungsaufrüstung erhöht. Der geplante erste Cluster von 1 GW des Stargate-UAE-Projekts veranschaulicht die Größe eines einzelnen neuen Lastzentrums. Eine Einrichtung dieser Größe benötigt eine versorgungsseitige Verstärkung und kann sich nicht auf standardmäßige Verteilungsanordnungen verlassen. Variable KI-Trainingslasten erhöhen zudem den Bedarf an Steuerungen, die Stromqualität und wechselnde Nachfrage managen. Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika begünstigt daher Anbieter, die Hochspannungsgeräte mit reaktionsfähigen Steuerungen kombinieren können.
Staatlich geführte digitale Infrastruktur und Sovereign-Cloud-Programme
Öffentliche Digitalstrategien schaffen feste Liefertermine für Rechenzentrumskapazität und den zugehörigen Netzanschluss. Saudi-Arabiens nationale Rechenzentrumsstrategie hat ein Ziel von 1,5 GW national gehosteter Rechenzentrumskapazität bis 2030 festgelegt. Das Ziel erfordert eine parallele Planung von Übertragung, Umspannwerken und lokaler Verteilungskapazität. Das Unified Government Data Center von Abu Dhabi brachte 2025 mehr als 40 Regierungsstellen in einer einzigen KI-fähigen Einrichtung zusammen.[1] Projekte im Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika machen den Anschlusszeitpunkt zu einer öffentlichen Umsetzungsanforderung und nicht nur zu einer privaten kommerziellen Entscheidung. Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika gewinnt an Sichtbarkeit, wenn staatliche Programme Kapazitätsziele und Betriebsfristen festlegen.
Konzentration von Rechenzentren in wachstumsstarken Stromkorridoren
Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren große Rechenzentrumsprojekte innerhalb einer begrenzten Anzahl von Stromkorridoren. Dieses Muster kann die vorhandene Übertragungskapazität belasten, bevor einzelne Campusanlagen gebaut werden. Ein einzelnes Projekt kann mehrere Spannungsebenen, dedizierte Umspannwerke und neue Übertragungsarbeiten erfordern. HUMAINs Riyadh-Entwicklung hat die Zusammenarbeit mit dem Versorgungsunternehmen in die frühe Phase der Campusplanung einbezogen. Die Konzentration im Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika erhöht auch den Wert von Anbietern, die lokale Schutz- und Interconnection-Anforderungen bereits kennen. Im Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika werden in diesen Korridoren voraussichtlich mehr bilaterale Vereinbarungen zwischen Versorgungsunternehmen, Betreibern und Gerätelieferanten entstehen.
Beschaffung erneuerbarer Energie und Netzinvestitionen im Versorgungsmaßstab
Große Rechenzentrumsprojekte werden zunehmend mit der Beschaffung erneuerbarer Energie verknüpft. Erneuerbare Erzeugung, die den Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika unterstützt, benötigt Übertragungsleitungen, Umspannwerke und Steuerungssysteme, die variable Energie zum Campusanschlusspunkt transportieren können. DataVolts geplanter 1,5-GW-Campus in Oxagon wurde rund um erneuerbare Energie und grünen Wasserstoff konzipiert. Diese Verbindung kann den Bau von Rechenzentren mit erneuerbarer Erzeugung und Netzverstärkung in Einklang bringen. Sie erhöht auch die Bedeutung von Überwachungssystemen, die wechselndes Angebot und wechselnde Nachfrage ausbalancieren können. Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika kann davon profitieren, wenn langfristige Stromverträge den Versorgungsunternehmen klarere Nachfragesignale für Netzinvestitionen liefern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Lieferzeiten für Hochspannungsgeräte und Netzstudien | -3.5% | Global, besonders ausgeprägt im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und thermische Einschränkungen in ariden Rechenzentrumsclustern | -2.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Ägypten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Rahmenbedingungen für Versorgungsunternehmen, Datensouveränität und Anschlussgenehmigungen | -1.5% | Afrika, weiterer Naher Osten und Afrika außerhalb des GCC | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von spezialisiertem Hochspannungs-Ingenieur-, Inbetriebnahme- und Netzbetriebspersonal | -1.0% | Afrika, aufstrebende Märkte im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Lieferzeiten für Hochspannungsgeräte und Netzstudien
Lange Lieferzeiten für Hochspannungstransformatoren, Schaltanlagen und zugehörige Geräte können die Inbetriebnahme großer Campusanlagen verzögern. Anbieter vergeben Fertigungskapazitäten Jahre im Voraus, sodass Projektträger Geräte frühzeitig reservieren müssen. Die Einschränkung ist besonders bedeutsam, wenn Netzstudien und Genehmigungen bisher keine großen digitalen Lasten bearbeitet haben. Hitachi Energy hat Anschlussverzögerungen als Risiko für geplante Rechenzentrumskapazität identifiziert, da die Nachfrage nach Strominfrastruktur steigt.[2] Projekte, die Transformatorsteckplätze sichern und Versorgungsstudien frühzeitig abschließen, haben einen klareren Weg zur Lieferung. Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika könnte standardisierte Geräte und modulare Designs begünstigen, die die Inbetriebnahme vor Ort verkürzen.
Wasserknappheit und thermische Einschränkungen in ariden Rechenzentrumsclustern
Aride Betriebsbedingungen können den für die Kühlung erforderlichen Stromverbrauch erhöhen. Betreiber können sich für Trockenkühlung oder Flüssigkeitskühlung entscheiden, wenn die Wasserverfügbarkeit Verdunstungsansätze einschränkt. Diese Entscheidungen können die netzseitig erforderliche Kapazität für ein gegebenes IT-Lastniveau erhöhen. Der geplante Oxagon-Campus umfasst Kühl- und Erneuerbare-Energie-Design als Teil seines Infrastrukturmodells. Das thermische Design kann daher die Dimensionierung von Umspannwerken, Backup-Anordnungen und die Struktur des Netzanschlusses beeinflussen. Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika muss bei der Planung der Strominfrastruktur Kühllasten neben Rechenlasten berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interconnection-Projekttyp:
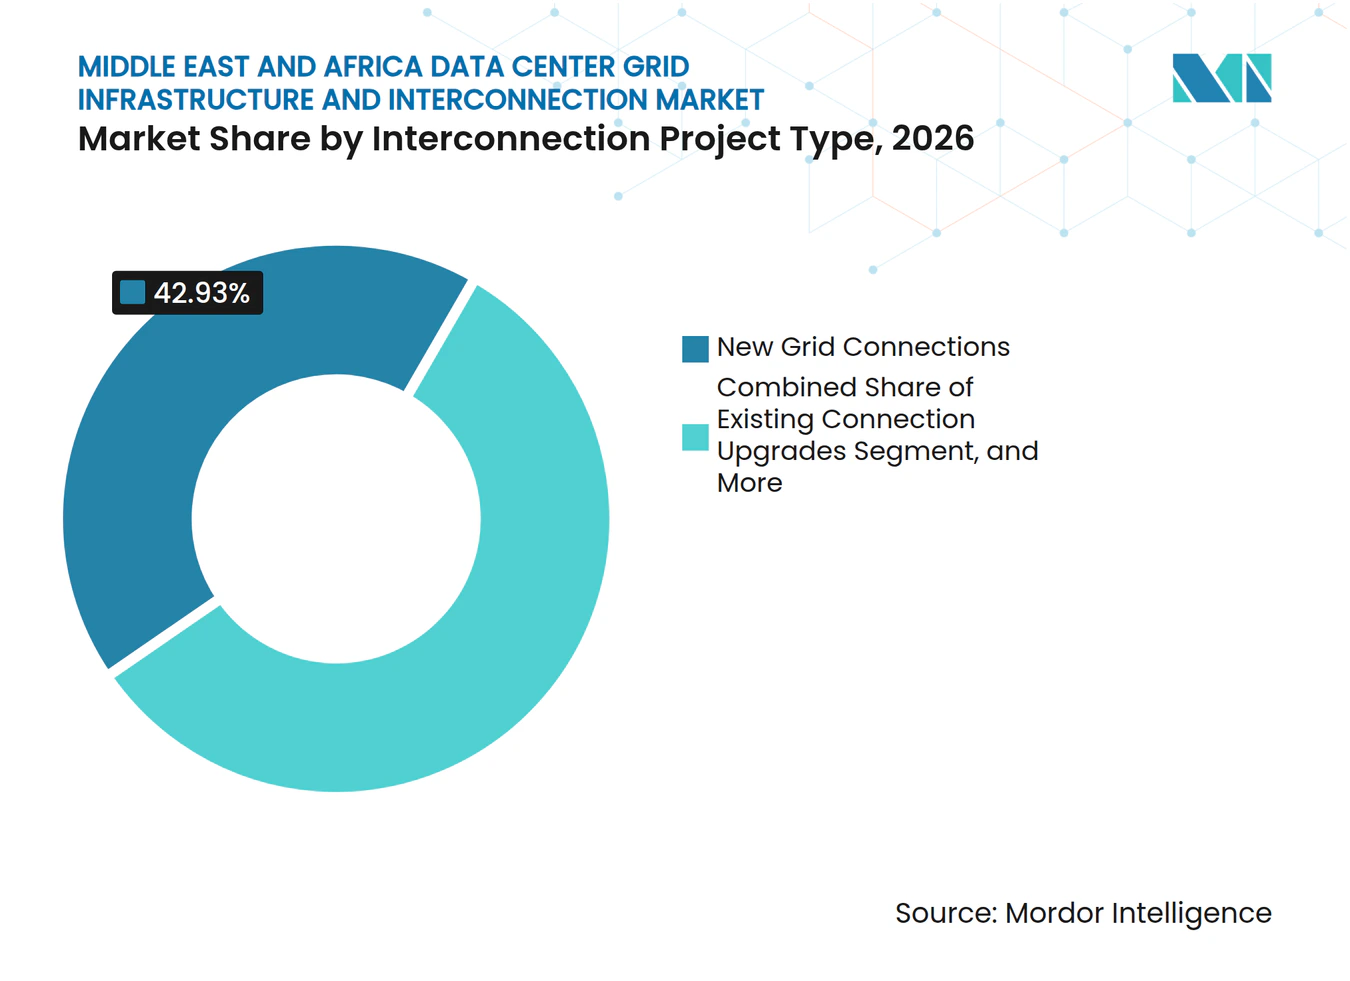
Neue Anschlüsse verankern den aktuellen AusbauNeue Netzanschlüsse hielten im Jahr 2026 einen Anteil von 42,93 % an der Marktgröße für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika. Das Ergebnis spiegelt die frühe Phase des Baus großer Rechenzentren in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika wider. Viele angekündigte Einrichtungen benötigen einen ersten Einstiegspunkt ins Netz, bevor spätere Erweiterungsphasen fortgesetzt werden können, einschließlich der Geräte, Studien und Arbeiten, die zur Einrichtung dieses Versorgungspunkts erforderlich sind. Betreiber suchen zunehmend nach dedizierten Anordnungen, wenn vorhandene Versorgungskapazität einen großen neuen Campus nicht unterstützen kann. Dieser Ansatz gibt Entwicklern mehr Kontrolle über Zeitplan und Anschlusskonfiguration und ermöglicht es, das Anschlussdesign an den Campusentwicklungsplan anzupassen.
Dedizierte Übertragungsinfrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 17,76 % wachsen. Giga-Campusanlagen über 500 MW benötigen möglicherweise zweckgebundene Verbindungen anstelle gemeinsamer Versorgungskorridore. Der geplante Riyadh-Campus für HUMAIN umfasst dedizierte 380-kV-, 132-kV- und 33-kV-Netzinfrastruktur sowie einen 2.000-MVA-Massenversorgungspunkt. Bestehende Anschlussaufrüstungen und Umspannwerksaufrüstungen dienen Betreibern, die Kapazitäten an bestehenden Standorten hinzufügen, während dedizierte Verbindungen weiterhin von der Koordination mit Versorgungsunternehmen abhängig sind, da private Systeme weiterhin an nationale Netze angeschlossen werden müssen. Dies schafft eine Rolle für bilaterale Vereinbarungen, die Versorgungsplanung mit entwicklergeführter Infrastruktur kombinieren.



Nach Infrastrukturkomponente:
Umspannwerke führen beim Umsatz, während Steuerungssysteme an Bedeutung gewinnenUmspannwerke und Schaltanlagen hielten im Jahr 2026 einen Marktanteil von 30,24 %. Sie bilden die wesentliche Grenze zwischen Übertragungssystemen und Campus-Verteilungsnetzen. Jeder große Anschluss erfordert Transformation, Schaltung, Schutz und sichere Trennung, wobei der Wert mit steigenden Spannungs- und Redundanzanforderungen zunimmt. Das Umspannwerksdesign legt auch die praktischen Grenzen für spätere Campuserweiterungen fest, was frühe Ingenieurentscheidungen sowohl für die Investitionskosten als auch für die Zeit bis zur Inbetriebnahme wichtig macht.
Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 17,98 % wachsen. KI-Arbeitslasten können die Stromnachfrage schnell verändern, was Transparenz und automatisierte Reaktion wichtiger macht. Überwachungssysteme helfen Betreibern, die Standortnachfrage mit Netzanforderungen und erneuerbarer Erzeugung zu koordinieren. Schneider Electric hat berichtet, dass die KI-Server-Rack-Dichte weit über frühere Rechenzentrumsdesigns hinausgegangen ist, was den Bedarf an leistungsfähigeren elektrischen Steuerungen unterstützt. Transformatoren, Leitungen, Kabel und Schutzsysteme bleiben zentral im Komponentenmix. Die schnellere Entwicklung bei Steuerungssystemen spiegelt den Bedarf wider, schwankende Nachfrage zu managen, anstatt nur mehr Kapazität bereitzustellen.
Nach Spannungsebene:
Hochspannung führt, während Höchstspannung an Boden gewinntHochspannungsanlagen hielten im Jahr 2026 einen Marktanteil von 45,85 %. Sie werden häufig für Golf-Campusanlagen eingesetzt, die eine Massenversorgung im Bereich von 100 MW bis 400 MW benötigen. Ein 132-kV-Versorgungspunkt und ein Hochleistungstransformatorblock können dieses Nachfrageniveau unterstützen. Hochspannung bietet ein praktisches Gleichgewicht zwischen Kapazität, Geräteverfügbarkeit und Projektkomplexität und passt zur Anschlussarchitektur vieler Einrichtungen, die sich derzeit in der Inbetriebnahme befinden. Dieses Segment wird weiterhin große Colocation- und Cloud-Campusanlagen bedienen.
Höchstspannungsanlagen werden bis 2032 voraussichtlich mit einem CAGR von 17,74 % wachsen, da Anschlüsse über 220 kV für sehr große Standorte relevanter werden, die Niederspannungsanordnungen nicht effizient nutzen können. Saudi-Arabien hat 380-kV-Umspannwerksverträge zur Unterstützung der Integration erneuerbarer Energien im Rahmen von Vision 2030 vorangetrieben. Diese Spannungsebenen können den Bedarf an mehreren parallelen Anschlüssen bei Giga-Campusanlagen reduzieren. Sie erfordern auch eine strengere Schutz-, Mess- und Stromqualitätstechnik. Nieder- und Mittelspannungssysteme bleiben innerhalb von Campusanlagen und für kleinere Unternehmens- und Edge-Standorte notwendig.
Nach Rechenzentrumsgröße:
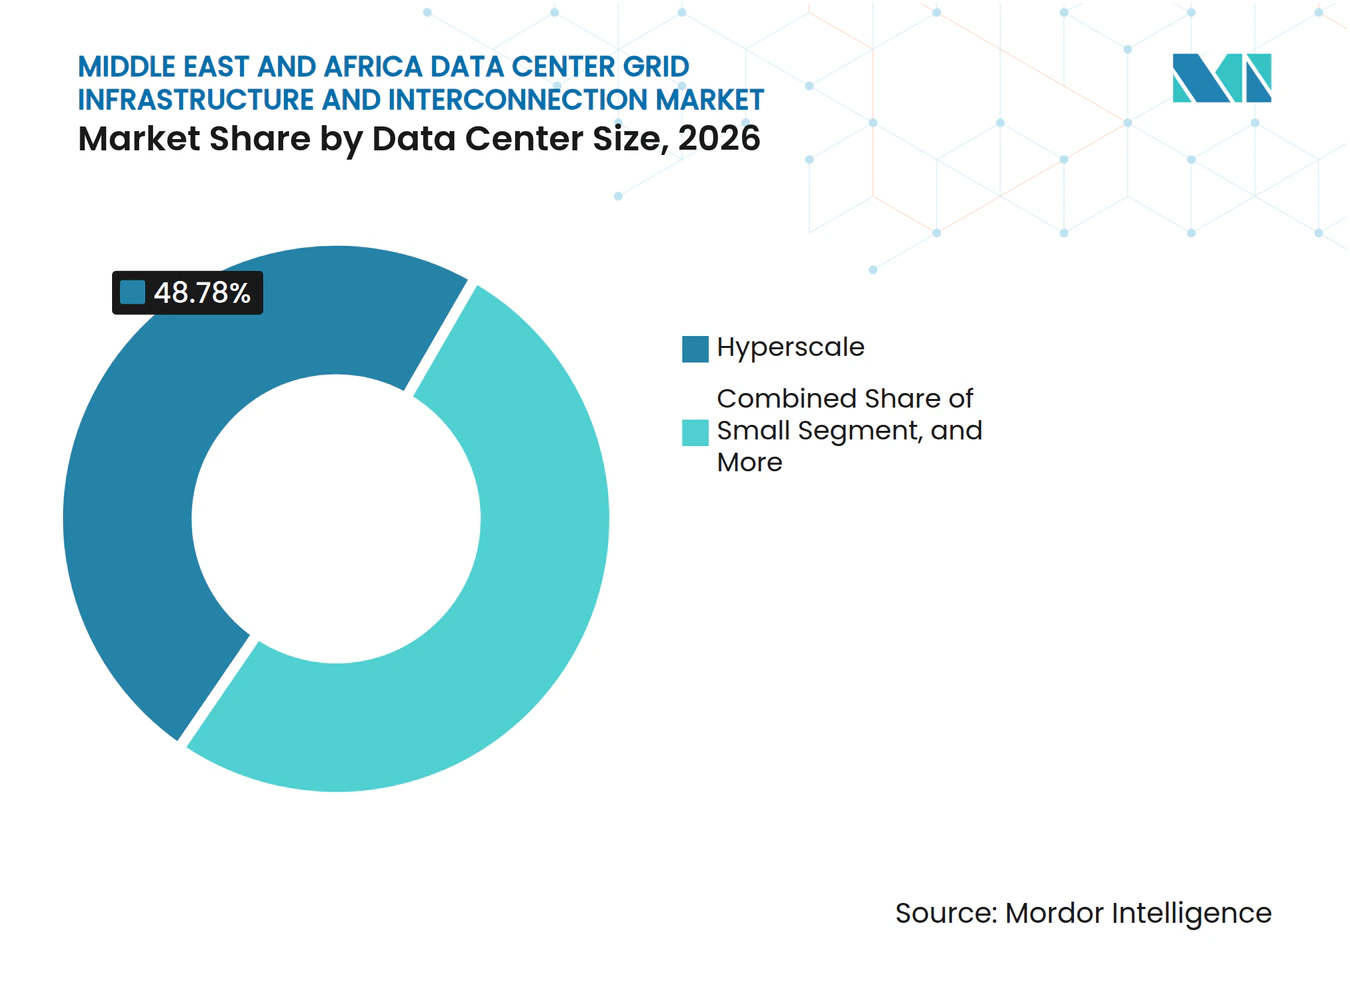
Hyperscale-Einrichtungen verbinden Größe und schnelle ExpansionHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 48,78 %. Ihr Strombedarf verleiht ihnen einen größeren Infrastrukturwert, als ihre Projektanzahl allein vermuten lässt, da ein einzelner großer Anschluss Investitionen erfordern kann, die mit vielen kleineren Unternehmensstandorten vergleichbar sind. Diese Gruppe umfasst Campusanlagen, die für große Cloud-Plattformen und KI-Computing gebaut wurden, während kleine, mittlere und große Rechenzentren die verbleibende Nachfragebasis ausmachen. Große Standorte im Bereich von 10 MW bis 100 MW bleiben ebenfalls wichtig für die phasenweise Colocation-Entwicklung.
Das Hyperscale-Segment wird bis 2032 voraussichtlich mit einem CAGR von 17,53 % wachsen. Diese Entwicklung spiegelt Projekte mit Kapazitäten von Hunderten von Megawatt oder mehr wider. Das Gemeinschaftsunternehmen von center3 und HUMAIN kündigte ein Programm für bis zu 1 GW KI-Rechenzentrumskapazität an, beginnend mit anfänglich 250 MW. Hyperscale-Projekte erfordern eine frühzeitige Abstimmung zwischen Entwicklern, Versorgungsunternehmen und Gerätelieferanten. Ihr Umfang kann eine standortbezogene Ingenieurentscheidung zu einem regionalen Übertragungsplanungsproblem machen. Infolgedessen werden Hochleistungsumspannwerke und dedizierte Verbindungen voraussichtlich wichtige Bestandteile des Projektumfangs bleiben.

Nach Rechenzentrumtyp:
Cloud-Anbieter führen bei NetzinvestitionenCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 43,41 %. Diese Betreiber können langfristige Stromverträge und dedizierte Anschlussstrukturen unterstützen, und ihre Campusanlagen sind oft für dichte Rechenlasten und phasenweise Kapazitätserweiterungen ausgelegt. Dies schafft wiederkehrende Nachfrage nach Netzinfrastruktur, wenn jede Phase in Betrieb genommen wird. Colocation-Einrichtungen sind die nächstwichtige Gruppe und fügen verteilte Nachfrage über mehrere Standorte hinzu, während Unternehmens- und Edge-Einrichtungen den verbleibenden Anteil ausmachen und oft lokale Zuverlässigkeits-, Souveränitäts- oder Latenzanforderungen erfüllen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 17,62 % wachsen. Ihre Fähigkeit, erneuerbare Energie zu beschaffen, kann die Campusentwicklung mit Solar- und Windenergieinvestitionen verknüpfen. Das 1-GW-Programm von center3 und HUMAIN zeigt, wie Cloud-, KI- und Colocation-Modelle innerhalb einer einzigen Entwicklung kombiniert werden können. Diese gemischten Modelle erfordern eine Planung für KI-Trainingsnachfrage anstelle des gemischten Lastprofils eines herkömmlichen Colocation-Standorts. Sie erfordern auch ausgefeilten Schutz und reaktives Leistungsmanagement. Die Segmentierung nach Rechenzentrumtyp wird daher bei den größten Projekten weniger klar abgegrenzt.
Geografische Analyse
Saudi-Arabien entfiel im Jahr 2026 auf 45,51 % des regionalen Gesamtmarktes und wird bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen. Das Land kombiniert staatliches Kapital, relativ kostengünstige Energie und eine nationale Digitalagenda, während sein 2030-Ziel von 1,5 GW nationaler Rechenzentrumskapazität eine klare Grundlage für zusätzliche Übertragungs- und Umspannwerksplanung bietet. Große KI-Campusanlagen werden voraussichtlich auf dedizierte Hochspannungsinfrastruktur und frühzeitige Zusammenarbeit mit Versorgungsunternehmen angewiesen sein, und Projekte für erneuerbare Energie können dazu beitragen, ihren Strombedarf zu decken. Saudi-Arabien bleibt daher zentral für die geplanten Netzanschlussaktivitäten der Region.
Die Vereinigten Arabischen Emirate sind die zweitgrößte Geografie und verfügen über eine Pipeline, die große KI- und Regierungseinrichtungen umfasst. Die bestehende digitale Infrastruktur und Regulierungskapazität unterstützen eine Reihe von Cloud- und Colocation-Projekten, während das Unified Government Data Center in Abu Dhabi die Rolle der Konsolidierung des öffentlichen Sektors bei der Nachfrage nach KI-fähiger Kapazität zeigt. Südafrika ist der am weitesten entwickelte Markt südlich der Sahara und profitiert von Kabellandepunkten und einer etablierteren Colocation-Basis. Bedenken hinsichtlich der Netzzuverlässigkeit erhöhen weiterhin die Nachfrage nach widerstandsfähigem elektrischem Design und standortinternen Unterstützungssystemen.
Ägypten und Katar sind aufstrebende Standorte für souveräne und erneuerbar-verknüpfte Rechenzentrumsentwicklung. Ägyptens Position zwischen Europa und dem Golf unterstützt seine Rolle als potenzieller regionaler Verbindungspunkt, während Katar souveräne Dateninfrastruktur im Einklang mit der Nationalen Vision 2030 entwickelt. Israels Technologiesektor und Anforderungen an die Datensouveränität unterstützen die Nachfrage nach widerstandsfähigen Verbindungen und verbesserter Überwachung, während Marokko ebenfalls die Entwicklung von Rechenzentren mit erneuerbarer Energie vorangetrieben hat und andere afrikanische Märkte Mikronetze oder private Netze benötigen können, wo die öffentliche Versorgung weniger zuverlässig ist. Diese Märkte erweitern den Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika über die wichtigsten Golfstandorte hinaus, während die Projektdurchführung eng an lokale Netzbedingungen geknüpft bleibt.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika ist mäßig konzentriert unter globalen Anbietern von Transformatoren, Umspannwerken, Schaltanlagen und Energiemanagementsystemen. ABB, Siemens Energy, Hitachi Energy, Schneider Electric und Eaton verfügen über umfassende Fähigkeiten in den wichtigsten Gerätekategorien. Ihre regionale Präsenz und Beziehungen zu Versorgungsunternehmen können die Lieferantenauswahl für Hochspannungsprojekte beeinflussen, während kleinere Anbieter in lokalisiertem Engineering, Installation und spezialisierten Systemen konkurrieren können. Höchstspannungsprojekte erfordern bewährte Geräte und etablierte Compliance-Prozesse, was etablierten Anbietern einen Vorteil verschafft, wenn Projektzeitpläne eng sind.
Siemens Energy und Eaton kündigten im Juni 2025 eine Partnerschaft zur Bereitstellung integrierter modularer Rechenzentrum-Stromlösungen an.[3] Die Partnerschaft kombiniert modulare Kraftwerkskonzepte mit Energiemanagementsystemen, um die Lücke zwischen Fertigstellung des Gebäudes und Netzinbetriebnahme zu schließen, und ABB unterzeichnete auch ein Memorandum mit Specialist Services in den Vereinigten Arabischen Emiraten für integrierte modulare Umspannwerksdesigns. Eaton begann im Oktober 2025 mit dem Bau eines fortschrittlichen Fertigungs- und Ingenieurzentrums in Dubai und fügte lokale Fertigungs- und Ingenieurunterstützung hinzu. Diese Maßnahmen zeigen einen Fokus auf modulare Lieferung, lokale Unterstützung und kürzere Bereitstellungszeitpläne.
Regionale Betreiber bauen auch direktere Netzinfrastrukturkapazitäten auf. Das Kapazitätsprogramm von center3 und sein Gemeinschaftsunternehmen mit HUMAIN bringen Betreiberanforderungen näher an Geräte- und Versorgungsplanung heran. Die Gerätekonformität mit saudi-arabischen und emiratischen Anschlussstandards bleibt eine wichtige Qualifikationsanforderung, und die Chance liegt darin, netzseitige Überwachung mit Steuerungen innerhalb des Rechenzentrums zu verknüpfen. Anbieter, die diese Systeme koordinieren können, sind möglicherweise besser für KI-orientierte Standorte positioniert.
Branchenführer im Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika
-
Siemens Energy
-
Hitachi Energy Ltd
-
Schneider Electric SE
-
ABB Ltd
-
Elsewedy Electric S.A.E.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Netzinfrastruktur und Interkonnektivität von Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- ABB Ltd
- Schneider Electric SE
- Siemens Energy AG
- Hitachi Energy Ltd
- Eaton Corporation plc
- General Electric Company
- Mitsubishi Electric Corporation
- Elsewedy Electric S.A.E.
- Vertiv Holdings Co
- Cummins Inc.
- Caterpillar Inc.
- Legrand SA
- Johnson Controls International plc
- Rittal GmbH and Co. KG
- STULZ GmbH
- Khazna Data Centers
- center3
- Gulf Data Hub
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Teraco Data Environments (Pty) Ltd
- Vantage Data Centers
- Africa Data Centres
- DataVolt
- MEEZA QSTP LLC
- Mobily
- Quantum Switch Tamasuk
Neueste Industrielle Entwicklungen in Markt für Netzinfrastruktur und Interkonnektivität von Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: HUMAIN und DataVolt haben mit Nebius einen KI-Infrastrukturrahmen für den geplanten Giga-Campus in NEOMs Oxagon vorangetrieben und eine erste kommerzielle Abnahmevereinbarung geschlossen, nach der Nebius erwartet wird, NVIDIA-gestützte Recheninfrastruktur einzusetzen, um Kapazität aus den derzeit im Bau befindlichen 100 MW als Teil der geplanten ersten Phase von 360 MW abzunehmen. Die Vereinbarung stellt die erste kommerzielle Ankermieterverpflichtung für das Projekt dar und soll die Lieferzeitpläne für die Infrastruktur beschleunigen.
- September 2026: Vodafone Business, Cassava Technologies und Elsewedy Electric unterzeichneten eine Vereinbarung über 1 Milliarde USD zur Gründung von Africa Data Centers Egypt, Ägyptens erstem souveränen KI-Rechenzentrum, mit einer anfänglichen Kapazität von 20 MW, die auf 200 MW ausgebaut werden soll. Das Projekt soll in seiner ersten Phase ausländische Direktinvestitionen in Höhe von 200 Millionen USD anziehen und wird von Nvidia-Technologie betrieben.
- August 2026: HUMAIN und DataVolt haben den Bau eines 100-MW-KI-Rechenzentrums in Oxagon, NEOM, gestartet, das die erste Tranche einer ersten Phase von 360 MW des geplanten 1,5-GW-Netto-Null-Campus darstellt. Die Einrichtung ist darauf ausgelegt, erneuerbare Energiequellen, innovative Kühltechnologien und hochdichte Rechencluster zu integrieren, wobei die ersten 100 MW voraussichtlich 2028 in Betrieb gehen.
- Februar 2026: Der südafrikanische Präsident Ramaphosa kündigte Rechenzentrum-Investitionen in Höhe von 50 Milliarden ZAR (2,7 Milliarden USD) an, die voraussichtlich über 3 Jahre getätigt werden, und verwies auf bereits gebaute 55 Rechenzentren sowie große Expansionsprogramme von Teraco, Vantage Data Centers und Hyperscalern einschließlich AWS, Google und Microsoft.
Berichtsumfang für den Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika
Der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika bezieht sich auf den Markt für elektrische Infrastruktur, Geräte und Netzanbindungslösungen, die Rechenzentren in der gesamten Region mit zuverlässiger und ausreichender Stromversorgung versorgen.
Der Bericht über den Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika ist segmentiert nach Interconnection-Projekttyp (neue Netzanschlüsse, bestehende Anschlussaufrüstungen, dedizierte Übertragungsinfrastruktur sowie Umspannwerks- und Netz-Interconnection-Aufrüstungen), Infrastrukturkomponente (Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzsysteme sowie Netzanschluss-, Steuerungs- und Überwachungssysteme), Spannungsebene (Nieder- und Mittelspannung, Hochspannung und Höchstspannung), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Israel, Ägypten, Katar und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neue Netzanschlüsse |
| Bestehende Anschlussaufrüstungen |
| Dedizierte Übertragungsinfrastruktur |
| Umspannwerks- und Netz-Interconnection-Aufrüstungen |
| Umspannwerke und Schaltanlagen |
| Leistungstransformatoren |
| Übertragungsleitungen und Kabel |
| Schaltanlagen und Schutzsysteme |
| Netzanschluss-, Steuerungs- und Überwachungssysteme |
| Nieder- und Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Israel |
| Ägypten |
| Katar |
| Übriger Naher Osten und Afrika |
| Nach Interconnection-Projekttyp | Neue Netzanschlüsse |
| Bestehende Anschlussaufrüstungen | |
| Dedizierte Übertragungsinfrastruktur | |
| Umspannwerks- und Netz-Interconnection-Aufrüstungen | |
| Nach Infrastrukturkomponente | Umspannwerke und Schaltanlagen |
| Leistungstransformatoren | |
| Übertragungsleitungen und Kabel | |
| Schaltanlagen und Schutzsysteme | |
| Netzanschluss-, Steuerungs- und Überwachungssysteme | |
| Nach Spannungsebene | Nieder- und Mittelspannung |
| Hochspannung | |
| Höchstspannung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Einrichtungen | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrum-Netzinfrastruktur und Interconnection im Nahen Osten und Afrika?
Der Markt wird für 2027 auf 2,44 Milliarden USD prognostiziert und soll bis 2032 5,34 Milliarden USD erreichen, mit einem CAGR von 16,96 %.
Welches Land führt bei der Netzinfrastrukturaktivität für Rechenzentren in der Region?
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 45,51 % am Gesamtwert und wird bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen.
Warum benötigen Hyperscale-Einrichtungen eine andere Netzinfrastruktur?
Ihr großer, variabler Strombedarf kann dedizierte Übertragungsverbindungen, Hochspannungsumspannwerke und Netzsteuerungssysteme erfordern.
Welche Infrastrukturkomponente wächst am schnellsten?
Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 17,98 % wachsen.
Was ist die Haupteinschränkung bei neuen Hochspannungsprojekten?
Lange Lieferzeiten für Transformatoren, Schaltanlagen und Netzstudien können die Inbetriebnahme verzögern, wenn Geräte und Genehmigungen nicht frühzeitig gesichert werden.
Wie wirkt sich die Beschaffung erneuerbarer Energie auf neue Rechenzentrumsanschlüsse aus?
Verträge über erneuerbare Energie können koordinierte Investitionen in Übertragung, Umspannwerke und Steuerungen zwischen Erzeugungsstandorten und Rechenzentrum-Campusanlagen erfordern.