
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.05 十億米ドル |
| 市場規模 (2027) | 2.44 十億米ドル |
| 市場規模 (2032) | 5.34 十億米ドル |
| 成長率 (2027 - 2032) | 16.96 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場分析
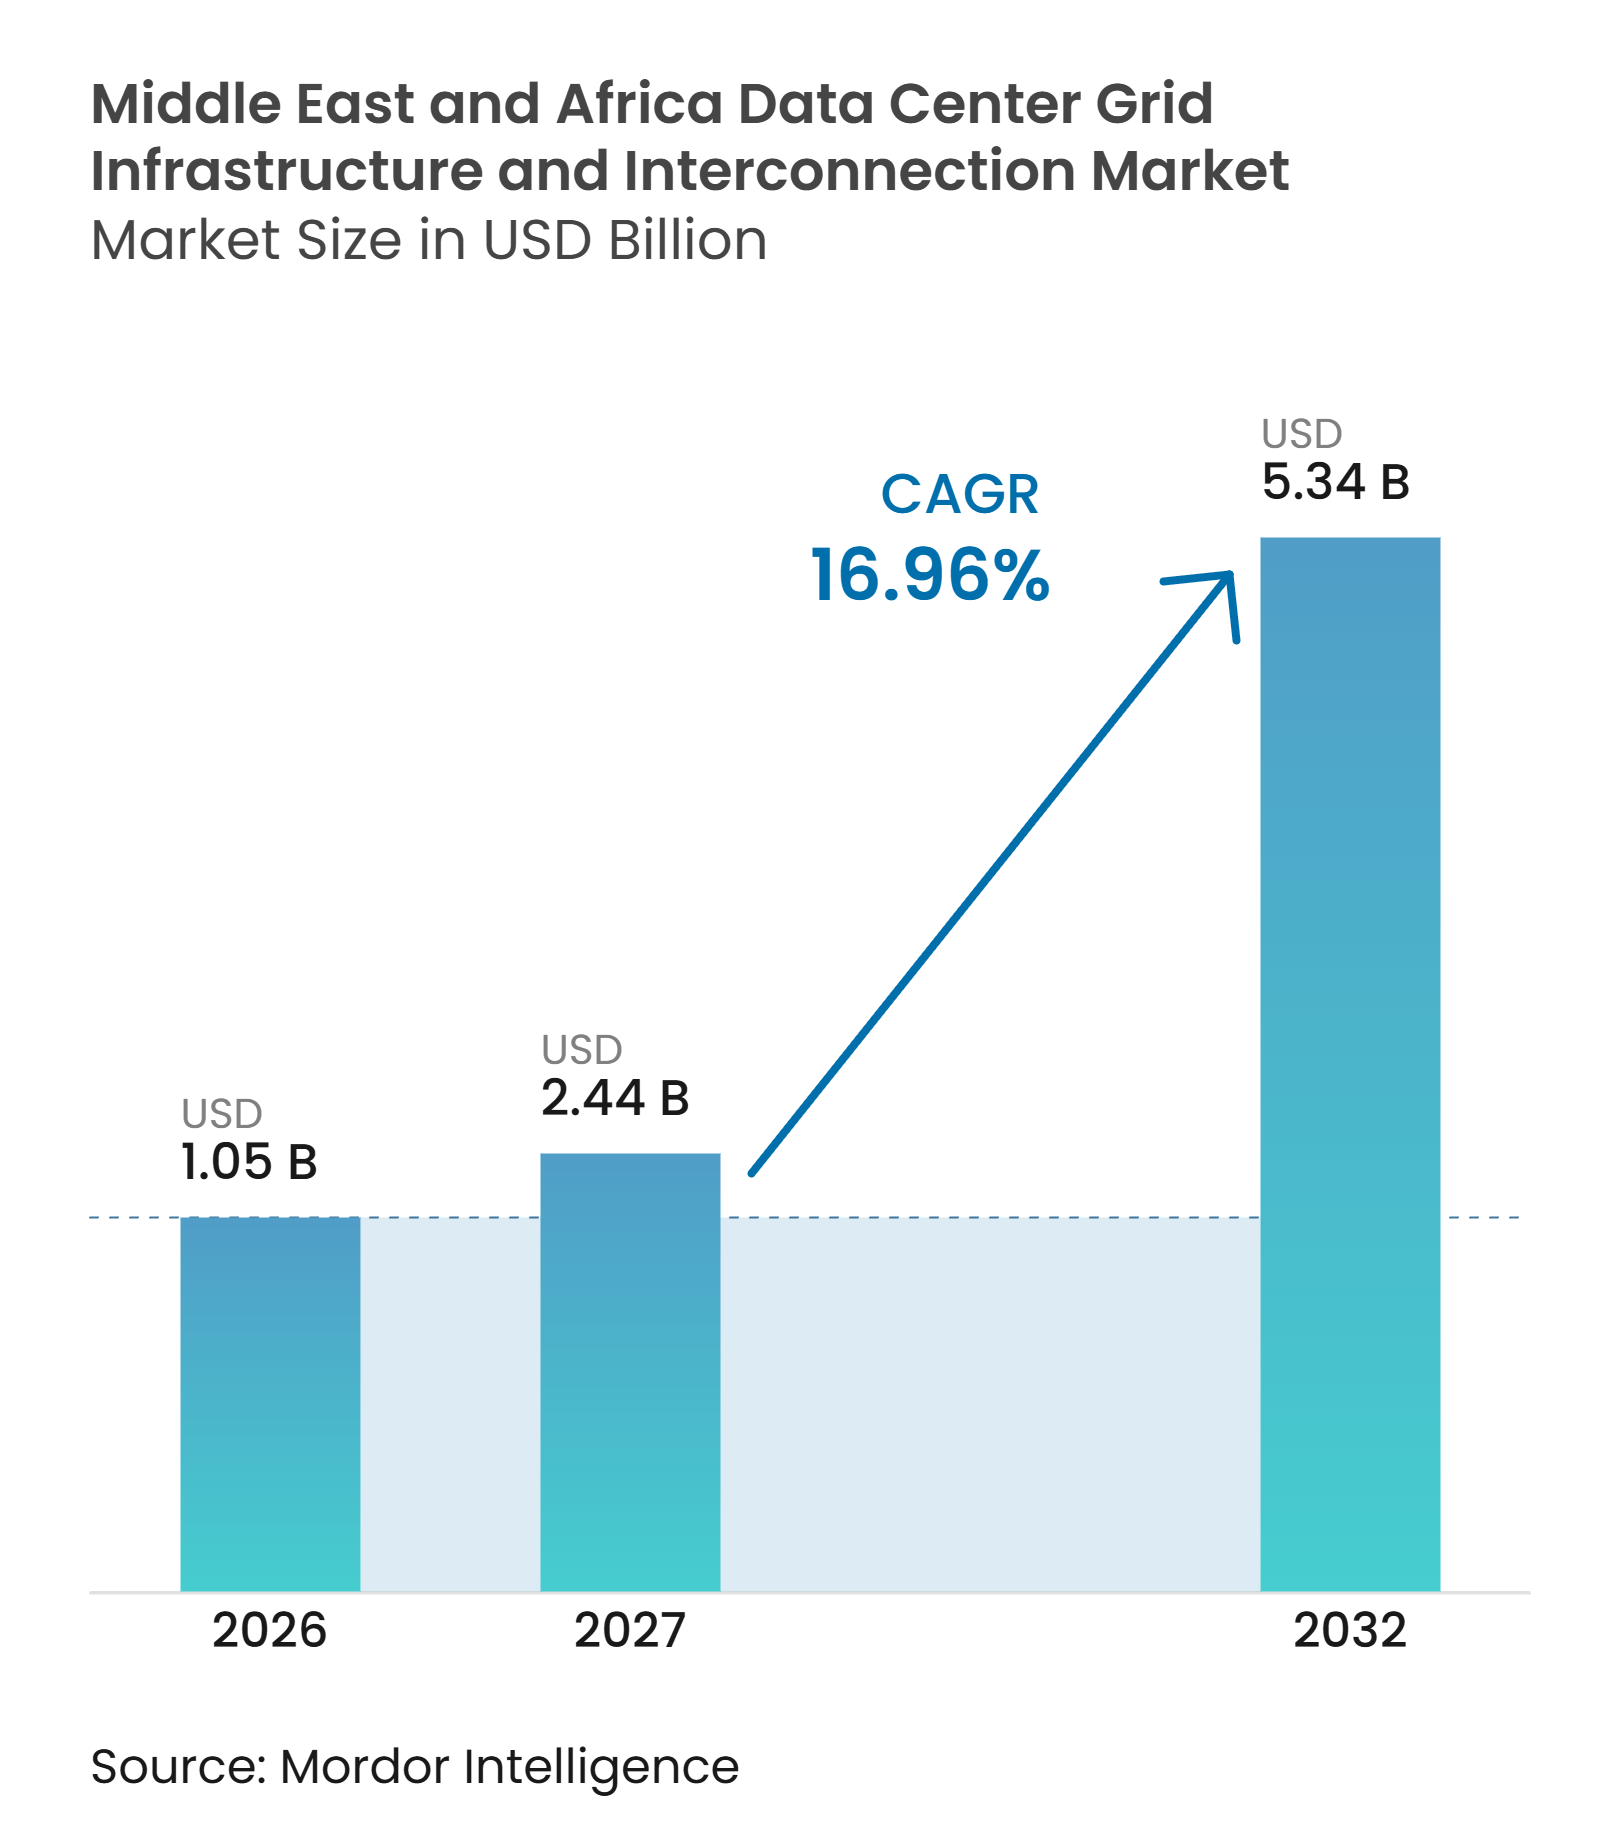
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場規模は、2026年の1.05 ビリオン 米ドルから2027年には2.44 ビリオン 米ドルへ、さらに2032年までに5.34 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に16.96%のCAGRを記録すると予測されています。2026年から2027年にかけての急激な変化は、プロジェクトがグリッド接続、変電所、および送電契約の段階に移行するにつれてコミットされた支出を反映しています。グリッドへのアクセスは大規模キャンパスにとってスケジュル上の問題となっており、早期接続が演算能力のサービス開始時期を左右する可能性があります。AI特化型施設による電力使用量の増加により、大規模かつ変動する負荷に対応できる機器およびネットワークの需要が高まっています。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、国家デジタルプログラム、ハイパースケール投資、および再生可能エネルギー調達によって支えられています。機器の長いリードタイムと水資源の制約が、プロジェクト設計および調達スケジュールを形成する可能性があります。
レポートの主要ポイント
- インターコネクションプロジェクトタイプ別では、新規グリッド接続が2026年の中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場シェアの42.93%を占め、専用送電インフラは2032年までに17.76%のCAGRで拡大すると予測されています。
- インフラストラクチャコンポーネント別では、変電所およびスイッチヤードが2026年の中東・アフリカ データセンター グリッインフラストラクチャおよびインターコネクション市場規模の30.24%を占め、グリッド接続・制御・監視システムは2032年までに17.98%のCAGRで拡大すると予測されています。
- 電圧レベル別では、高電圧設備が2026年の市場の45.85%を占め、超高電圧設備は2032年までに17.74%のCAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の市場の48.78%を占め、2032年までに17.53%のCAGRで成長すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の43.41%を占め、2032年までに17.62%のCAGRで拡大すると予測されています。
- 地域別では、サウジアラビアが2026年の地域合計の45.51%を占め、2032年までに18.34%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパースケールデータセンーの拡大 | +4.0% | グローバル、サウジアラビアおよびUAEに集中 | 短期(2年以内) |
| 政府主導のデジタルインフラおよびソブリンクラウドプログラム | +3.0% | サウジアラビア、UAE、エジプト、カタール、南アフリカ | 中期(2〜4年) |
| 高成長電力回廊におけるデータセンターの集中 | +2.5% | サウジアラビア、UAE | 短期(2年以内) |
| 再生可能エネルギー調達およびユーティリティスケールのグリッド投資 | +2.0% | サウジアラビア、UAE、南アフリカ、モロッコ | 中期(2〜4年) |
| 大規模データセンターキャンパス向けの自社構築インターコネクションモデル | +1.5% | サウジアラビア、UAE | 中期(2〜4年) |
| 加速コンピューティングおよび液冷インフラによる電力密度の増加 | +1.2% | グローバル、中東・アフリカのコア市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケールデータセンターの拡大
AIコンピューティングは、以前のクラウド施設よりもはるかに大規模な接続を必要とします。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場の需要は少数のキャンパスに集中しており、これにより各変電所および送電アップグレードの規模が拡大しています。Stargate UAEプロジェクトの計画された1 GWの第一クラスターは、単一の新規負荷センターの規模を示しています。この規模の施設はユーティリティ側の強化を必要とし、標準的な配電設備に依存することはできません。AIトレーニングの変動する作業負荷は、電力品質と変動する需要を管理するための制御システムの必要性も高めています。したがって、中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、高電圧機器と応答性の高い制御システムを組み合わせることができるサプライヤーを優遇する傾向にあります。
政府主導のデジタルインフラおよびソブリンクラウドプログラム
公共デジタル戦略は、データセンター容量および関連するグリッド接続に対して固定された納期を設定します。サウジアラビアの国家データセンター戦略は、2030年までに国内ホスト型データセンター容量として1.5 GWの目標を設定しました。この目標は、送電、変電所、および地域配電容量の並行計を必要とします。アブダビの統合政府データセンターは、2025年に40以上の政府機関を単一のAI対応施設に統合しました。[1] 中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場のプロジェクトは、接続タイミングを民間の商業的決定だけでなく、公共の実施要件としています。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、政府プログラムが容量目標と運用期限を設定することで可視性を高めます。
高成長電力回廊におけるデータセンターの集中
サウジアラビアとUAEは、限られた数の電力回廊内に大規模なデータセンターロジェクトを集中させています。このパターンは、個々のキャンパスが建設される前に既存の送電余裕を圧迫する可能性があります。単一のプロジェクトが複数の電圧レベル、専用変電所、および新規送電工事を必要とする場合があります。HUMAINのリヤド開発は、キャンパス計画の初期段階にユーティリティとの協力を取り込んでいます。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場における集中は、地域の保護およびインターコネクション要件をすでに理解しているサプライヤーの価値を高めます。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場では、これらの回廊においてユーティリティ、オペレーター、および機器プロバイダー間の二国間取り決めが増加すると見込まれます。
再生可能エネルギー調達およびユーティリティスケールのグリッド投資
大規模なデータセンタープロジェクトは、再生可能エネルギー調達とますます連携しています。中東・アフリカ データセンター グリッドインフストラクチャおよびインターコネクション市場を支える再生可能エネルギー発電には、変動する電力をキャンパス接続ポイントに送るための送電、変電所、および制御システムが必要です。DataVoltのオクサゴンにおける計画された1.5 GWキャンパスは、再生可能エネルギーとグリーン水素を中心に設計されました。この関係は、データセンター建設を再生可能エネルギー発電およびグリッド強化と連携させることができます。また、変動する供給と需要のバランスを取ることができる監視システムの重要性も高めます。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、長期電力契約がユーティリティにネットワーク投資のためのより明確な需要シグナルを提供する場合に恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高電圧機器およびグリッド調査の長いリードタイム | -3.5% | グローバル、中東・アフリカで深刻 | 短期(2年以内) |
| 乾燥地帯のデータセンタークラスターにおける水不足と熱的制約 | -2.0% | サウジアラビア、UAE、カタール、エジプト | 中期(2〜4年) |
| 断片化したユーティリティ、データ主権、および接続承認フレームワーク | -1.5% | アフリカ、GCC外の中東・アフリカ全域 | 長期(4年以上) |
| 高電圧エンジニアリング、試運転、およびグリッド運用の専門人材の限られた可用性 | -1.0% | アフリカ、新興中東・アフリカ市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高電圧機器およびグリッド調査の長いリードタイム
高電圧変圧器、開閉装置、および関連機器の長い納期は、大規模キャンパスの通電を遅らせる可能性があります。サプライヤーは数年先の製造能力を割り当てているため、プロジェクトスポンサーは早期に機器を確保する必要があります。この制約は、グリッド調査と承認が以前に大規模なデジタル負荷を扱ったことがない場合に特に重要です。Hitachi Energyは、電力インフラへの需要が高まる中、計画されたデータセンター容量に対する接続遅延をリスクとして特定しています。[2] 変圧器スロットを確保し、ユーティリティ調査を早期に完了したプロジェクトは、納期への道筋がより明確です。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、現地での試運転を短縮する標準化された機器とモジュール設計を評価する可能性があります。
乾燥地帯のデータセンタークラスターにおける水不足と熱的制約
乾燥した運用環境は、冷却に必要な電力を増加させる可能性があります。水の利用可能性が蒸発冷却アプローチを制限する場合、オペレーターはドライ冷却または液体冷却を選択することがあります。これらの選択は、特定のITロードレベルに必要なグリッド側容量を増加させる可能性があります。計画されたオクサゴンキャンパスは、そのインフラモデルの一部として冷却および再生可能エネルギー設計を含んでいます。たがって、熱設計は変電所のサイジング、バックアップ設備、およびグリッド接続の構造に影響を与える可能性があります。中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、電力インフラを設計する際に演算負荷と並行して冷却負荷を考慮する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターコネクションプロジェクトタイプ別:
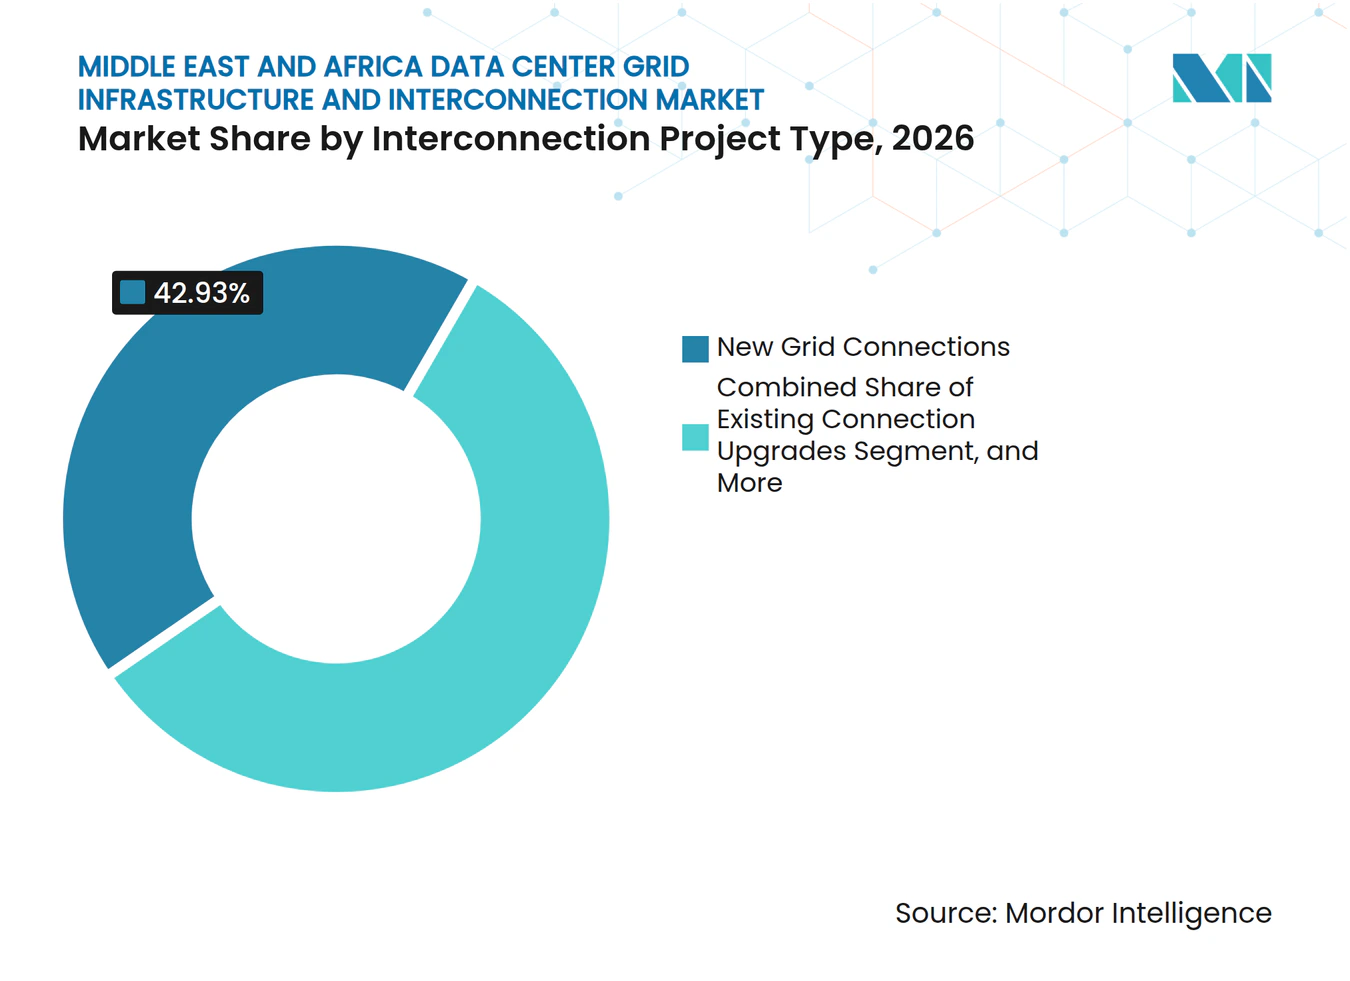
新規接続が現在の建設を牽引新規グリッド接続は2026年の中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場規模の42.93%を占めました。この結果は、サウジアラビア、UAE、および南アフリカにおける大規模データセンター建設の初期段階を反映しています。発表された多くの施設は、後の拡張フェーズが進む前に、その供給ポイントを確立するために必要な機器、調査、および工事を含め、グリッドへの最初の接続ポイントを必要としています。既存のユーティリティ容量が大規模な新規キャンパスをサポートできない場合、オペレーターはますます専用の設備を求めていますこのアプローチにより、開発者はスケジュールと接続構成をより細かく管理でき、接続設計をキャンパス開発計画に合わせることができます。
専用送電インフラは2032年までに17.76%のCAGRで拡大すると予測されています。500 MWを超えるギガキャンパスは、共有ユーティリティ回廊ではなく専用リンクを必要とする場合があります。HUMAINのリヤドキャンパス計画には、専用の380 kV、132 kV、および33 kVネットワークインフラと2,000 MVAの一括供給ポイントが含まれています。既存の接続アップグレードおよび変電所アップグレードは、既存サイトで容量を追加するオペレーターに対応しますが、専用リンクはプライベートシステムが依然として国家ネットワークに接続する必要があるため、ユーティリティとの調整に依存し続けます。これにより、ユーティリティ計画と開発者主導のインフラを組み合わせた二国間協定の役割が生まれます。


注記: 全セグントの個別シェアはレポート購入時に入手可能
インフラストラクチャコンポーネント別:
変電所が収益をリードし、制御システムの重要性が増大変電所およびスイッチヤードは2026年の市場の30.24%を占めました。これらは送電システムとキャンパス配電ネットワーク間の不可欠な境界を形成します。各大規模接続には変圧、開閉、保護、および安全な絶縁が必要であり、電と冗長性の要件が高まるにつれて価値が上昇します。変電所設計はまた、後のキャンパス拡張の実際的な限界を設定するため、初期のエンジニアリング選択が資本コストと通電までの時間の両方にとって重要です。
グリッド接続・制御・監視システムは2032年までに17.98%のCAGRで拡大すると予測されています。AIワークロードは電力需要を急速に変化させる可能性があり、可視性と自動応答がより重要になります。監視システムはオペレーターがサイト需要をグリッド要件および再生可能エネルギー発電と調整するのに役立ちます。Schneider Electricは、AIサーバーラック密度が以前のデータセンター設計をはるかに超えて移行しており、より高性能な電気制御の必要性を支持していると報告しています。変圧器、送電線、ケーブル、および保護システムはコンポーネントミックスの中心であり続けます。制御システムのより速い成長軌跡は、単に容量を追加するだけでなく、変動する需要を管理する必要性を反映しています。
電圧レベル別:
高電圧がリードし、超高電圧が台頭高電圧設備は2026年の市の45.85%を占めました。これらは100 MWから400 MWの範囲で一括供給を必要とするガルフキャンパスに広く使用されています。132 kVの供給ポイントと大容量変圧器バンクはこのレベルの需要をサポートできます。高電圧は容量、機器の可用性、およびプロジェクトの複雑さの間で実際的なバランスを提供し、現在通電フェーズを進めている多くの施設の接続アーキテクチャに適合します。このセグメントは引き続き大規模なコロケーションおよびクラウドキャンパスにサービスを提供します。
超高電圧設備は2032年までに17.74%のCAGRで拡大すると予測されており、220 kVを超える接続が低電圧設備を効率的に使用できない非常に大規模なサイトにとってより関連性が高まっています。サウジアラビアはビジョン2030の下での再生可能エネルギー統合を支援するために380 kV変電所契約を推進しています。これらの電圧レベルはギガキャンパスでの複数の並列接続の必要性を減らすことができます。また、より厳格な保護、計量、および電力品質エンジニアリングも必要とします。低・中電圧システムはキャンパス内および規模なエンタープライズおよびエッジサイトに引き続き必要です。
データセンター規模別:
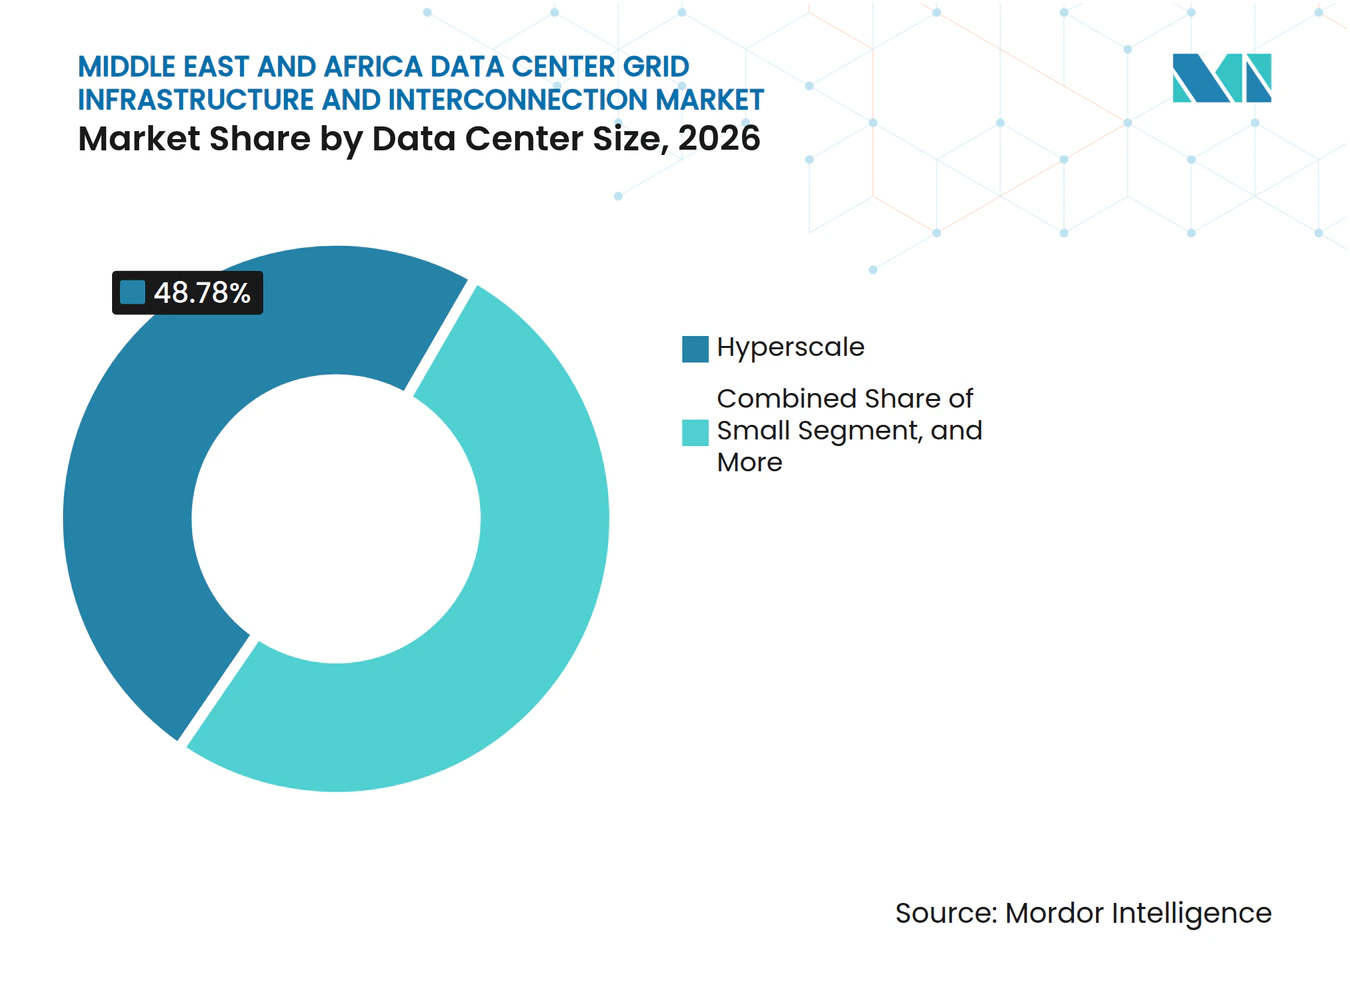
ハイパースケール施設が規模と急速な拡大を組み合わせるハイパースケール施設は2026年の市場の48.78%を占めました。その電力需要は、単一の大規模接続が多くの小規模エンタープライズサイトに匹敵する投資を必要とする可能性があるため、プロジェクト数だけが示す以上のインフラ価値を持ちます。このグループには大規模クラウドプラットフォームおよびAIコンピューティング向けに構築されたキャンパスが含まれ、小規模、中規模、および大規模データセンターが残りの需要基盤を構成します。10 MWから100 MWの範囲の大規模サイトも段階的なコロケーション開発にとって引き続き重要です。
ハイパースケールセグメントは2032年までに17.53%のCAGRで拡大すると予測されています。この軌跡は、数百メガワット以上の容量を持つプロジェクトを反映しています。center3とHUMAINのジョイントベンチャーは、最初の250 MWを皮切りに最大1 GWのAIデータセンター容量のプログラムを発表しました。ハイパースケープロジェクトは、開発者、ユーティリティ、および機器サプライヤー間の早期連携を必要とします。その規模は、サイトレベルのエンジニアリング決定を地域の送電計画問題に変える可能性があります。その結果、大容量変電所と専用リンクはプロジェクトスコープの重要な部分であり続ける可能性があります。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドプロバイダーがグリッド投資をリードクラウドサービスプロバイダーは2026年の市場の43.41%を占めました。これらのオペレーターは長期電力契約と専用接続構造をサポートでき、そのキャンパスは高密度コンピュートロードと段階的な容量追加のために設計されることが多いです。これにより、各フェーズが通電されるたびにグリッドインフラへの継続的な需要が生まれます。コロケーション施設は次に重要なグループであり、複数の場所にわたって分散した需要を追加します。一方、エンタープライズおよびエッジ施設は残りの部分を占め、多くの場合、地域の信頼性、主権、またはレイテンシーのニーズに対応します。
クラウドサービスプロバイダーは2032年までに17.62%のCAGRで拡大すると予測されています。再生可能エネルギーを契約する能力は、キャンパス開発を太陽光および風力投資と結びつけることができます。1 GWのcenter3とHUMAINのプログラムは、クラウド、AI、およびコロケーションモデルが単一の開発でどのように組み合わさるかを示しています。これらのブレンドモデルは、従来のコロケーションサイトの混合負荷プロファイルではなく、AIトレーニング需要の計画を必要とします。また、高度な保護とリアクティブパワー管理も必要とします。したがって、データセンタータイプのセグメンテーションは、最大規模のプロジェクトではより区別がつきにくくなっています。
地域分析
サウジアラビアは2026年の地域合計の45.51%を占め、2032年までに18.34%のCAGRで成長すると予測されています。同国は国家資本、比較的低コストのエネルギー、および国家デジタルアジェンダを組み合わせており、2030年の1.5 GWの国内データセンター容量目標は、追加の送電および変電所計画の明確な根拠を提供しています。大規模なAIキャンパスは専用の高電圧インフラとユーティリティとの早期連携に依存する可能性が高く、再生可能エネルギープロジェクトはその電力需要を満たすのに役立ちます。したがって、サウジアラビアは地域の計画されたグリッド接続活動の中心であり続けます。
UAEは第2位の地域であり、大規模なAIおよび政府施設を含むパイプラインを持っています。その既存のデジタルインフラと規制能力は、さまざまなクラウドおよびコロケーションプロジェクトをサポートし、アブダビの統合政府データセンターはAI対応容量の需要における公共部門統合の役割を示しています。南アフリカはサブサハラアフリカで最も発展した市場であり、海底ケーブルの陸揚げポイントとより確立されたコロケーション基盤から恩恵を受けています。グリッドの信頼性に関する懸念は、耐障害性の高い電気設計と現地サポートシステムへの需要を引き続き高めています。
エジプトとカタールは、国家主権および再生可能エネルギー連携型データセンター開発の新興拠点です。エジプトのヨーロッパとガルフの間の位置は、潜在的な地域接続ポイントとしての役割を支持し、カタールは国家ビジョン2030に沿った国家主権データインフラを開発しています。イスラエルのテクノロジーセクターとデータ主権要件は、耐障害性の高い接続と強化された監視への需要を支持し、モロッコも再生可能エネルギーを活用したデーセンター開発を推進しており、その他のアフリカ市場では公共供給の信頼性が低い場合にマイクログリッドまたはプライベートネットワークが必要になる場合があります。これらの市場は、プロジェクト納期を地域のグリッド条件に密接に結びつけながら、中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場を主要なガルフ拠点を超えて拡大させます。
競合環境
市場集中度
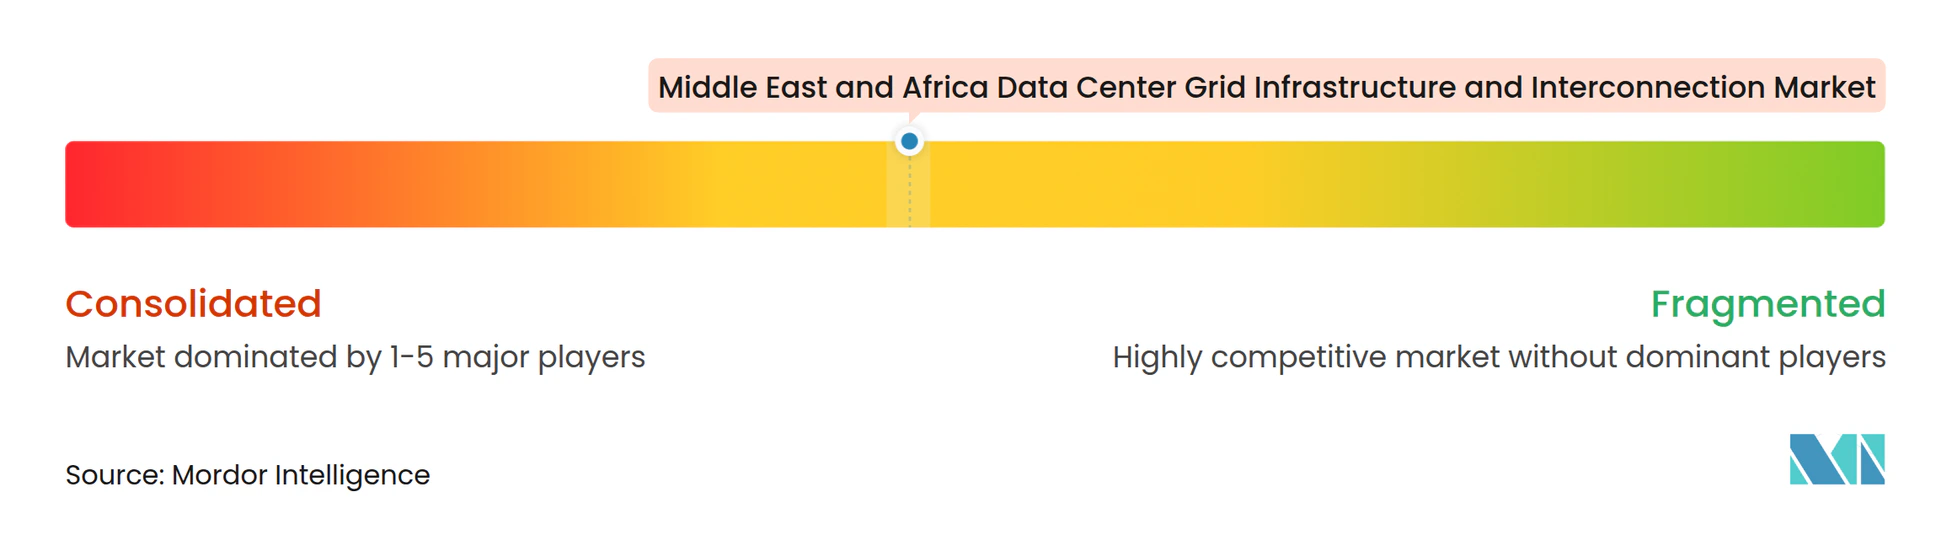
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場は、変圧器、変電所、開閉装置、および電力管理システムのグローバルサプライヤーの間で適度に集中しています。ABB、Siemens Energy、Hitachi Energy、Schneider Electric、およびEatonは主要な機器カテゴリー全体にわたる幅広い能力を持っています。その地域でのプレゼンスとユーティリティとの関係は、高電圧プロジェクトのベンダー選定に影響を与える可能性があり、小規模サプライヤーは地域化されたエンジニアリング、設置、および特殊システムで競争できます。超高電圧プロジェクトは実績のある器と確立されたコンプライアンスプロセスを必要とするため、プロジェクトスケジュールが厳しい場合に確立されたサプライヤーが有利になります。
Siemens EnergyとEatonは2025年6月に統合モジュール型データセンター電力ソリューションを提供するパートナーシップを発表しました。[3] このパートナーシップは、建物完成とグリッド通電の間のギャップに対処するために、モジュール型発電所コンセプトと電力管理システムを組み合わせており、ABBもUAEのSpecialist Servicesと統合モジュール型変電所設計に関する覚書に署名しました。Eatonは2025年10月にドバイで先進製造・エンジニアリングセンターの建設を開始し、現地造とエンジニアリングサポートを追加しました。これらの行動は、モジュール型納品、現地サポート、および短い展開スケジュールへの注力を示しています。
地域のオペレーターもより直接的なグリッドインフラ能力を構築しています。center3の容量プログラムとHUMAINとのジョイントベンチャーは、オペレーターの要件を機器およびユーティリティ計画に近づけます。サウジおよびUAEの接続基準への機器コンプライアンスは引き続き重要な資格要件であり、機会はグリッド側の監視とデータセンター内の制御システムを連携させることにあります。これらのシステムを調整できるサプライヤーは、AI特化型サイトにとってより有利な立場に置かれる可能性があります。
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション業界リーダー
-
Siemens Energy
-
Hitachi Energy Ltd
-
Schneider Electric SE
-
ABB Ltd
-
ELSEWEDY ELECTRIC S.A.E.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場 このレポートでカバーされる企業
- ABB Ltd
- Schneider Electric SE
- Siemens Energy AG
- Hitachi Energy Ltd
- Eaton Corporation plc
- General Electric Company
- Mitsubishi Electric Corporation
- Elsewedy Electric S.A.E.
- Vertiv Holdings Co
- Cummins Inc.
- Caterpillar Inc.
- Legrand SA
- Johnson Controls International plc
- Rittal GmbH and Co. KG
- STULZ GmbH
- Khazna Data Centers
- center3
- Gulf Data Hub
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Teraco Data Environments (Pty) Ltd
- Vantage Data Centers
- Africa Data Centres
- DataVolt
- MEEZA QSTP LLC
- Mobily
- Quantum Switch Tamasuk
最近の産業開発事情 中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場
- 2026年10月:HUMAINとDataVoltは、NEOMのオクサゴンに計画されたギガキャンパスのためにNebius社とAIインフラフレームワークを推進し、Nebiusが現在建設中の100 MWから計画された360 MW第一フェーズの一部として容量を取得するためにNVIDIAを活用したコンピューティングインフラを展開することが期待される最初の商業的オフテイク契約を締結しました。この契約はプロジェクトの最初の商業的アンカーテナントコミットメントを表し、インフラ納期の加速が期待されます。
- 20269月:Vodafone Business、Cassava Technologies、およびElsewedy Electricは、エジプト初の国家主権AIデータセンターとなるAfrica Data Centers Egyptを設立するために1 ビリオン 米ドルの契約に署名し、初期容量20 MWから200 MWへの拡大を計画しています。このプロジェクトは第一フェーズで200 ミリオン 米ドルの外国直接投資を誘致することが期待され、Nvidiaテクノロジーによって稼働します。
- 2026年8月:HUMAINとDataVoltは、NEOMのオクサゴンにおいて100 MWのAIデータセンターの建設を開始しました。これは計画された1.5 GWネットゼロキャンパスの計画された360 MW第一フェーズの最初のトランシェを表しています。この施設は再生可能エネルギー源、革新的な冷却技術、および高密度コンピュートクラスターを統合するよう設計されており、最初の100 MWは2028年に稼働開始が見込まれています。
- 2026年2月:南アフリカのラマポーザ大統領は、すでに55のデータセンターが建設されており、Teraco、Vantage Data Centers、およびAWS、Google、Microsoftを含むハイパースケーラーからの大規模拡張プログラムを挙げ、3年間で500 ビリオン 南アフリカランド(2.7 ビリオン 米ドル)のデータセンター投資が見込まれると発表しました。
東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場レポートの範囲
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場とは、地域全体のデータセンターに信頼性の高い十分な電力を供給する電気インフラ、機器、およびグリッド接続ソリューションの市場を指します。
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場レポートは、インターコネクションプロジェクトタイプ(新規グリッド接続、既存接続アップグレード、専用送電インフラ、および変電所・グリッドインターコネクションアップグレード)、インフラストラクチャコンポーネント(変電所およびスイッチヤード、電力変圧器、送電線およびケーブル、開閉装置および保護システム、ならびにグリッド接続・制御・監視システム)、電圧レベル(低・中電圧、高電圧、および超高電圧)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、および地域(サウジアラビア、アラブ首長国連邦、南アフリカ、イスラエル、エジプト、カタール、およびその他の中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 新規グリッド接続 |
| 既存接続アップグレード |
| 専用送電インフラ |
| 変電所・グリッドインターコネクションアップグレード |
| 変電所およびスイッチヤード |
| 電力変圧器 |
| 送電線およびケーブル |
| 開閉装置および保護システム |
| グリッド接続・制御・監視システム |
| 低・中電圧 |
| 高電圧 |
| 超高電圧 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| イスラエル |
| エジプト |
| カタール |
| その他の中東・アフリカ |
| インターコネクションプロジェクトタイプ別 | 新規グリッド接続 |
| 既存接続アップグレード | |
| 専用送電インフラ | |
| 変電所・グリッドインターコネクションアップグレード | |
| インフラストラクチャコンポーネント別 | 変電所およびスイッチヤード |
| 電力変圧器 | |
| 送電線およびケーブル | |
| 開閉装置および保護システム | |
| グリッド接続・制御・監視システム | |
| 電圧レベル別 | 低・中電圧 |
| 高電圧 | |
| 超高電圧 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
レポートで回答される主要な質問
中東・アフリカ データセンター グリッドインフラストラクチャおよびインターコネクション市場の規模はどのくらいですか?
市場は2027年に2.44 ビリオン 米ドルと予測され、2032年までに5.34 ビリオン 米ドルに達すると予測されており、CAGRは16.96%です。
地域でデータセンター グリッドインフラストラクチャ活動リードしている国はどこですか?
サウジアラビアは2026年の価値の45.51%を占め、2032年までに18.34%のCAGRで拡大すると予測されています。
ハイパースケール施設が異なるグリッドインフラストラクチャを必要とするのはなぜですか?
その大規模かつ変動する電力需要は、専用送電リンク、高電圧変電所、およびグリッド制御システムを必要とする場合があります。
最も急速に拡大しているインフラストラクチャコンポーネントはどれですか?
グリッド接続・制御・監視システムは2032年までに17.98%のCAGRで拡大すると予測されています。
新規高電圧プロジェクトの主な制約は何ですか?
変圧器、開閉装置、およびグリッド調査の長いリードタイムは、機器と承認が早期に確保されない限り通電を遅らせる可能性があります。
再生可能エネルギー調達は新規データセンター接続にどのような影響を与えますか?
再生可能エネルギー電力契約は、発電サイトとデータセンターキャンパス間の送電、変電所、および制御システムへの協調投資を必要とする場合があります。