
Tamaño y Participación del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.05 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Oriente Medio y África por Mordor Intelligence
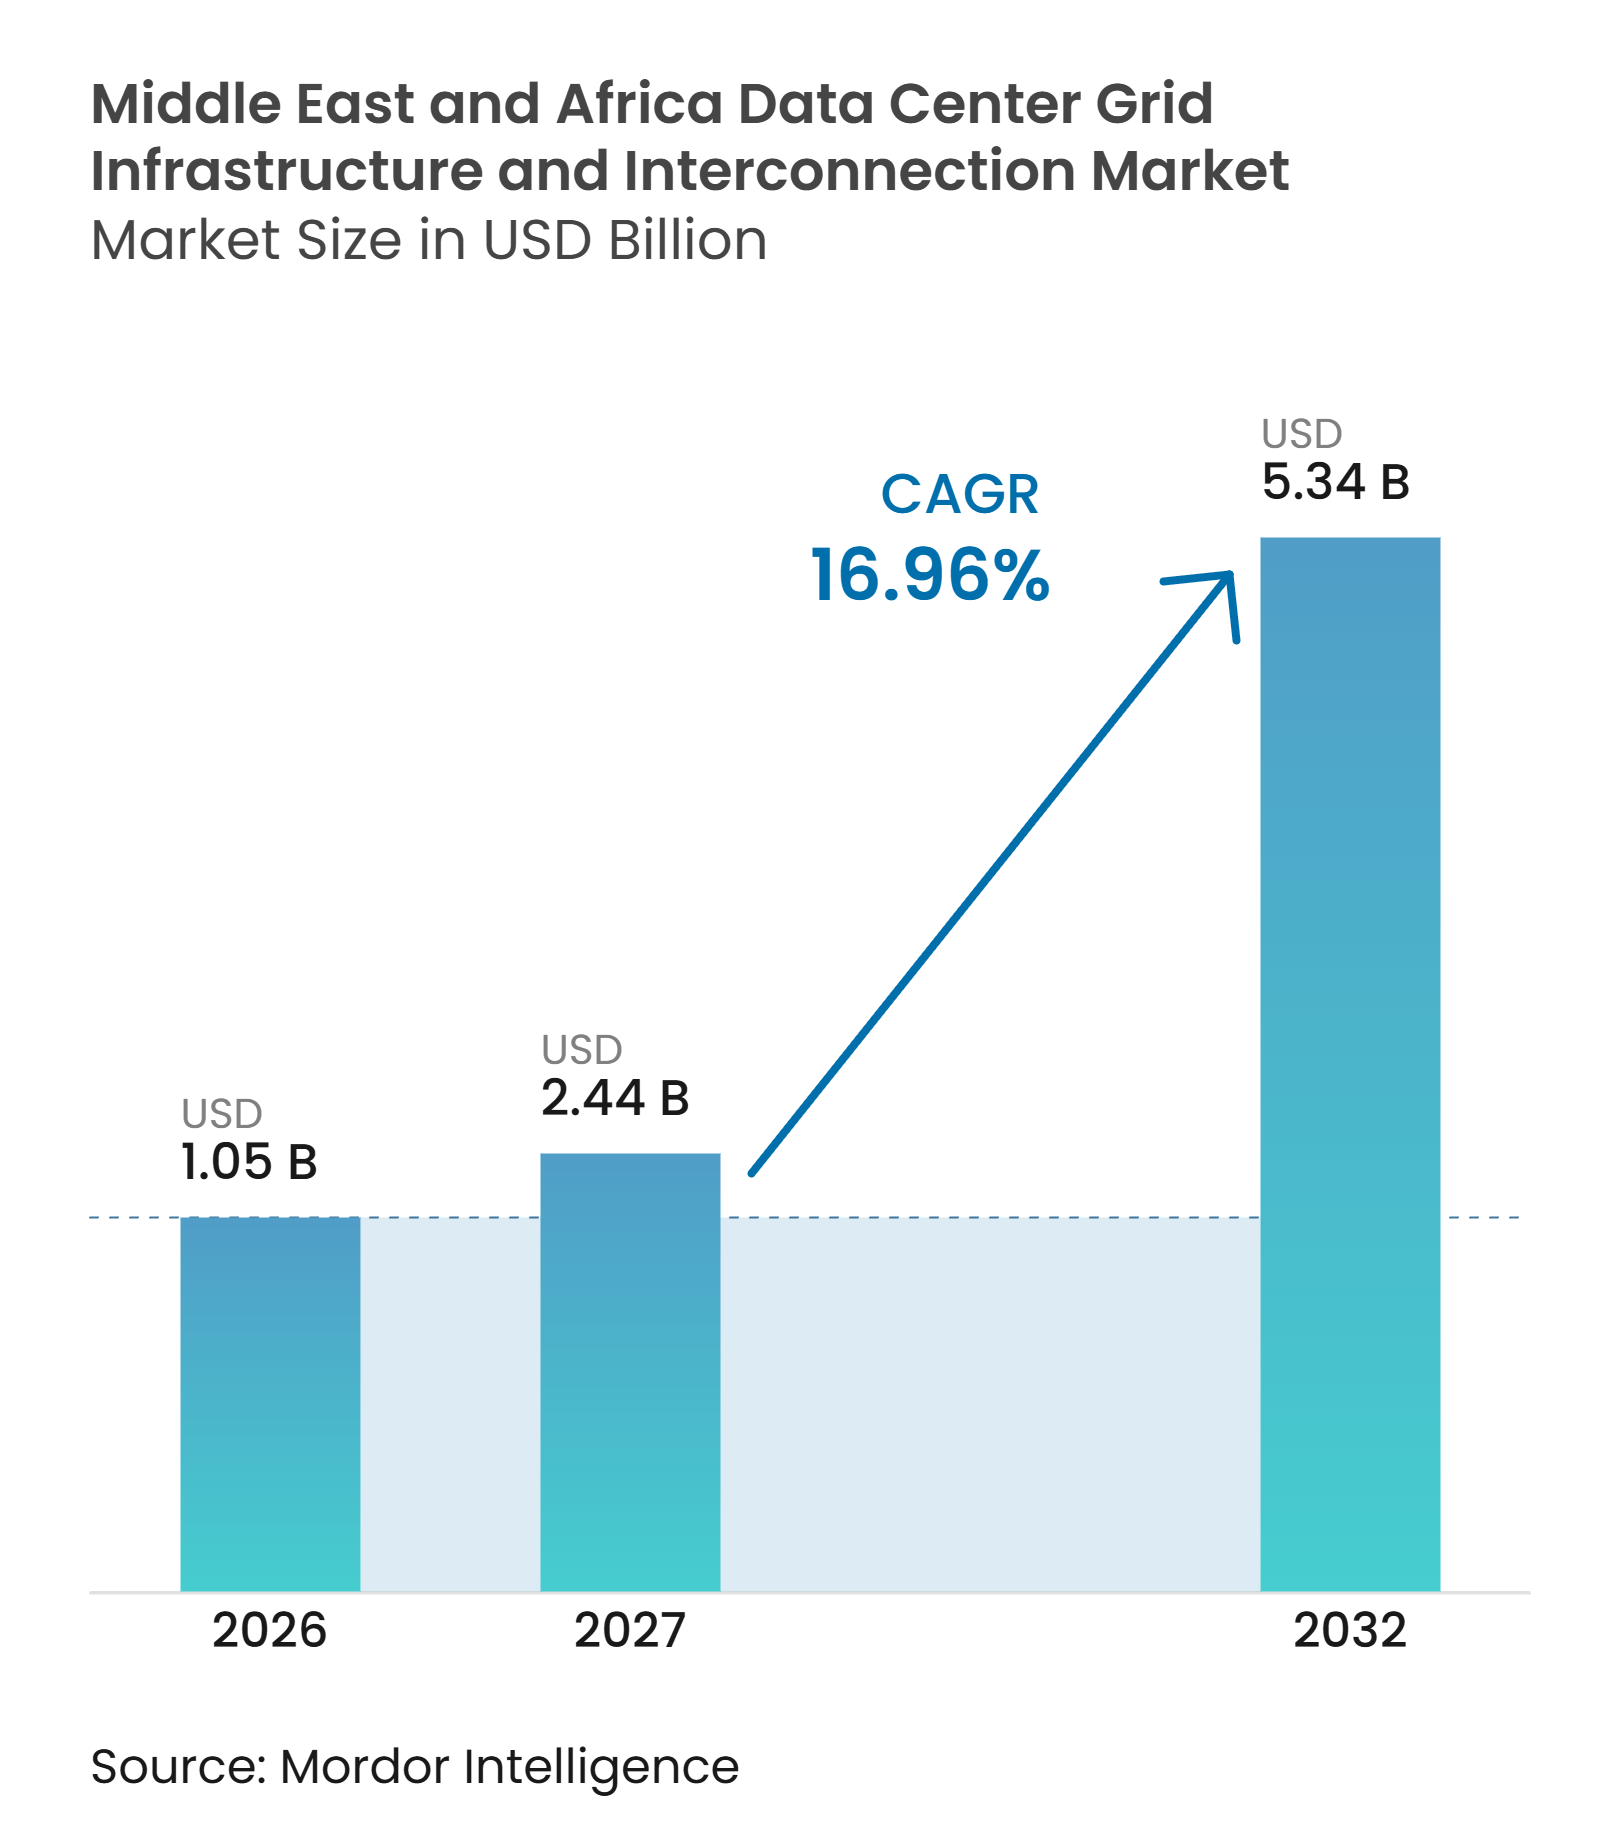
Se proyecta que el tamaño del mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África se expanda de 1,05 mil millones de USD en 2026 a 2,44 mil millones de USD en 2027, y a 5,34 mil millones de USD para 2032, registrando un CAGR del 16,96% entre 2027 y 2032. El marcado cambio entre 2026 y 2027 refleja el gasto comprometido a medida que los proyectos avanzan hacia contratos de conexión a la red, subestaciones y transmisión. El acceso a la red se ha convertido en un problema de programación para los grandes campus, ya que una conexión temprana puede determinar cuándo entra en servicio la capacidad informática. El mayor consumo de electricidad por parte de las instalaciones orientadas a la IA está incrementando la necesidad de equipos y redes capaces de satisfacer cargas grandes y variables. El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África está respaldado por programas digitales soberanos, inversión en hiperescala y adquisición de energía renovable. Los largos plazos de entrega de equipos y las limitaciones hídricas probablemente influirán en los diseños de proyectos y los calendarios de adquisición.
Conclusiones Clave del Informe
- Por tipo de proyecto de interconexión, las nuevas conexiones a la red representaron el 42,93% de la participación del mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que la infraestructura de transmisión dedicada se expanda a un CAGR del 17,76% hasta 2032.
- Por componente de infraestructura, las subestaciones y patios de maniobras representaron el 30,24% del tamaño del mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que los sistemas de conexión, control y monitoreo de la red se expandan a un CAGR del 17,98% hasta 2032.
- Por nivel de voltaje, las instalaciones de alta tensión representaron el 45,85% del mercado en 2026, mientras que se proyecta que las instalaciones de muy alta tensión se expandan a un CAGR del 17,74% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 48,78% del mercado en 2026 y se proyecta que crezcan a un CAGR del 17,53% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 43,41% del mercado en 2026 y se proyecta que se expandan a un CAGR del 17,62% hasta 2032.
- Por geografía, Arabia Saudita representó el 45,51% del total regional en 2026 y se proyecta que crezca a un CAGR del 18,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de IA e Hiperescala | +4.0% | Global, concentrado en Arabia Saudita y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Infraestructura Digital Liderada por el Gobierno y Programas de Nube Soberana | +3.0% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Qatar, Sudáfrica | Mediano plazo (2-4 años) |
| Concentración de Centros de Datos en Corredores de Alta Demanda Energética | +2.5% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Adquisición de Energía Renovable e Inversión en la Red a Escala de Servicios Públicos | +2.0% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Marruecos | Mediano plazo (2-4 años) |
| Modelos de Interconexión de Construcción Propia para Grandes Campus de Centros de Datos | +1.5% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Aumento de la Densidad de Potencia por la Computación Acelerada y la Infraestructura de Refrigeración Líquida | +1.2% | Global, con repercusión en los mercados principales de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de IA e Hiperescala
La computación de IA requiere conexiones mucho más grandes que las instalaciones de nube anteriores. La demanda en el mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África se concentra en un pequeño número de campus, lo que aumenta la escala de cada subestación y actualización de transmisión requerida. El primer clúster planificado de 1 GW del proyecto Stargate UAE ilustra el tamaño de un nuevo centro de carga individual. Una instalación de este tamaño necesita refuerzo del lado de la empresa de servicios públicos y no puede depender de los arreglos de distribución estándar. Las cargas de trabajo variables de entrenamiento de IA también aumentan la necesidad de controles que gestionen la calidad de la energía y la demanda cambiante. El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África, por lo tanto, favorece a los proveedores que pueden combinar equipos de alta tensión con controles de respuesta rápida.
Infraestructura Digital Liderada por el Gobierno y Programas de Nube Soberana
Las estrategias digitales públicas crean fechas de entrega fijas para la capacidad de los centros de datos y la conexión a la red correspondiente. La Estrategia Nacional de Centros de Datos de Arabia Saudita estableció un objetivo de 1,5 GW para la capacidad de centros de datos alojados a nivel nacional para 2030. El objetivo requiere una planificación paralela de la transmisión, las subestaciones y la capacidad de distribución local. El Centro de Datos Unificado del Gobierno de Abu Dabi reunió a más de 40 entidades gubernamentales en una única instalación preparada para IA en 2025.[1] Los proyectos del mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África convierten el momento de la conexión en un requisito de implementación pública y no solo en una decisión comercial privada. El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África gana visibilidad cuando los programas gubernamentales establecen objetivos de capacidad y plazos operativos.
Concentración de Centros de Datos en Corredores de Alta Demanda Energética
Arabia Saudita y los Emiratos Árabes Unidos están concentrando grandes proyectos de centros de datos dentro de un número limitado de corredores de energía. Este patrón puede sobrecargar el margen de transmisión existente antes de que se construyan los campus individuales. Un solo proyecto puede requerir múltiples niveles de voltaje, subestaciones dedicadas y nuevas obras de transmisión. El desarrollo de HUMAIN en Riad ha incorporado la colaboración con la empresa de servicios públicos desde la etapa inicial de la planificación del campus. La concentración en el mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África también aumenta el valor de los proveedores que ya comprenden los requisitos locales de protección e interconexión. Es probable que el mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África vea más acuerdos bilaterales entre empresas de servicios públicos, operadores y proveedores de equipos en estos corredores.
Adquisición de Energía Renovable e Inversión en la Red a Escala de Servicios Públicos
Los grandes proyectos de centros de datos están cada vez más vinculados a la adquisición de energía renovable. La generación renovable que respalda el mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África necesita líneas de transmisión, subestaciones y sistemas de control que puedan trasladar energía variable al punto de conexión del campus. El campus planificado de 1,5 GW de DataVolt en Oxagon fue diseñado en torno a la energía renovable y el hidrógeno verde. Esta relación puede alinear la construcción de centros de datos con la generación renovable y el refuerzo de la red. También aumenta la importancia de los sistemas de monitoreo que pueden equilibrar la oferta y la demanda cambiantes. El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África puede beneficiarse cuando los acuerdos de energía a largo plazo ofrecen a las empresas de servicios públicos señales de demanda más claras para la inversión en la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Plazos de Entrega para Equipos de Alta Tensión y Estudios de Red | -3.5% | Global, agudo en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Escasez de Agua y Restricciones Térmicas en Clústeres de Centros de Datos en Zonas Áridas | -2.0% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Egipto | Mediano plazo (2-4 años) |
| Marcos Fragmentados de Servicios Públicos, Soberanía de Datos y Aprobación de Conexiones | -1.5% | África, Oriente Medio y África más amplio fuera del GCC | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada de Talento Especializado en Ingeniería de Alta Tensión, Puesta en Servicio y Operaciones de Red | -1.0% | África, mercados emergentes de Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largos Plazos de Entrega para Equipos de Alta Tensión y Estudios de Red
Los largos calendarios de entrega de transformadores de alta tensión, aparamenta y equipos relacionados pueden retrasar la energización de grandes campus. Los proveedores están asignando capacidad de fabricación con años de antelación, por lo que los patrocinadores de proyectos deben reservar equipos con anticipación. La restricción es especialmente importante donde los estudios y aprobaciones de la red no han gestionado antes grandes cargas digitales. Hitachi Energy ha identificado los retrasos en la conexión como un riesgo para la capacidad planificada de los centros de datos a medida que aumenta la demanda de infraestructura de energía.[2] Los proyectos que aseguran ranuras de transformadores y completan los estudios de servicios públicos con anticipación tienen un camino más claro hacia la entrega. El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África puede recompensar los equipos estandarizados y los diseños modulares que acortan la puesta en servicio en el sitio.
Escasez de Agua y Restricciones Térmicas en Clústeres de Centros de Datos en Zonas Áridas
Las condiciones de operación áridas pueden aumentar la electricidad requerida para la refrigeración. Los operadores pueden optar por la refrigeración seca o líquida cuando la disponibilidad de agua limita los enfoques evaporativos. Esas elecciones pueden aumentar la capacidad del lado de la red requerida para un nivel determinado de carga de TI. El campus planificado de Oxagon incluye el diseño de refrigeración y energía renovable como parte de su modelo de infraestructura. El diseño térmico puede, por lo tanto, influir en el dimensionamiento de las subestaciones, los arreglos de respaldo y la estructura de la conexión a la red. El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África debe tener en cuenta las cargas de refrigeración junto con las cargas informáticas al diseñar la infraestructura de energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proyecto de Interconexión:
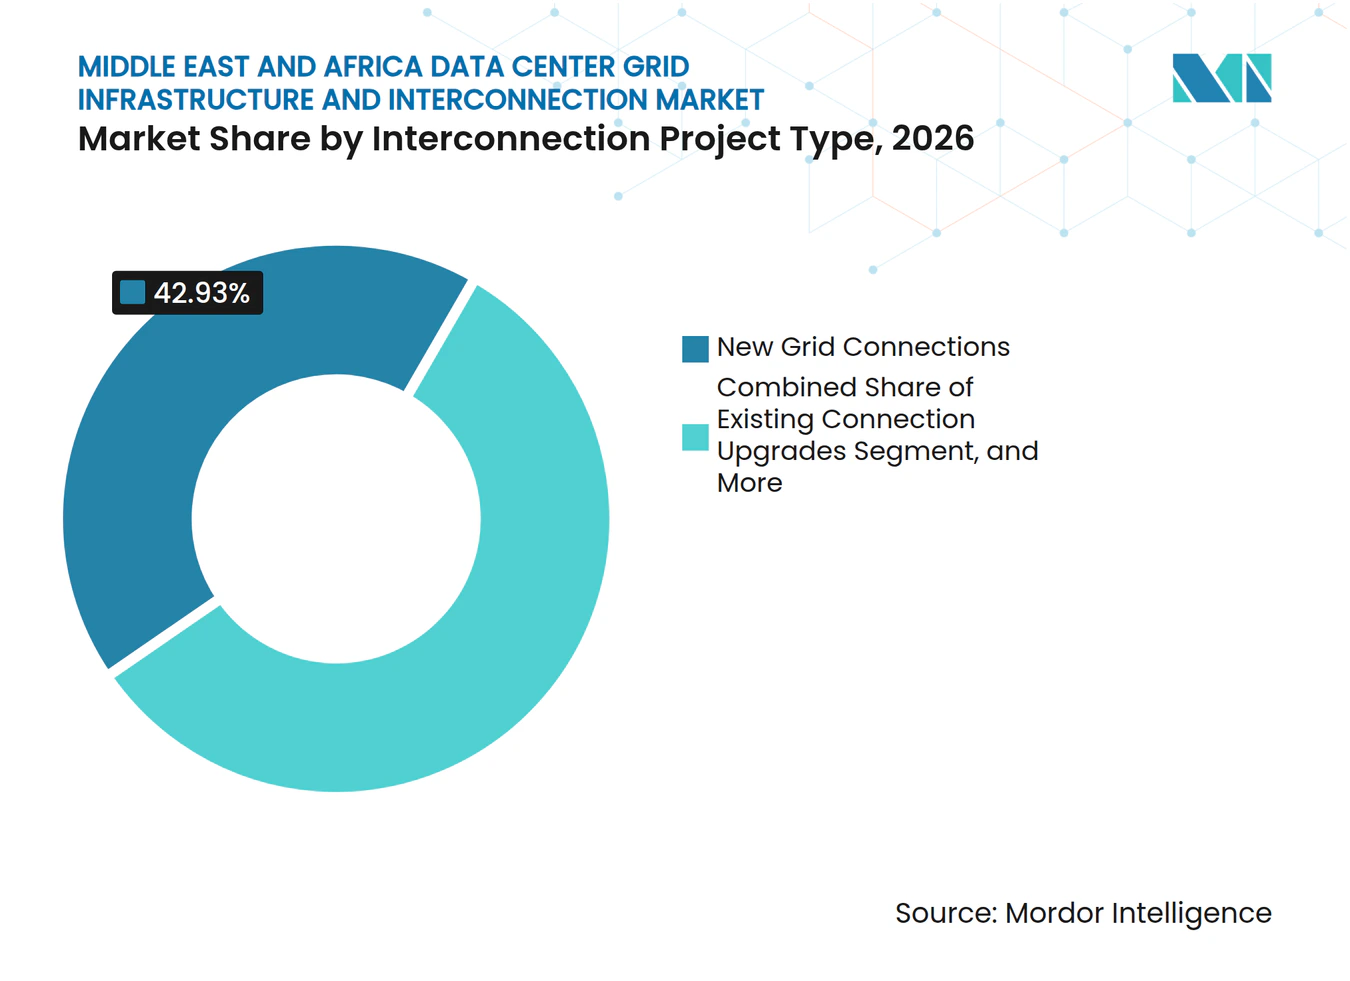
Las Nuevas Conexiones Anclan la Construcción ActualLas nuevas conexiones a la red representaron el 42,93% del tamaño del mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África en 2026. El resultado refleja la etapa inicial de la construcción de grandes centros de datos en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Muchas instalaciones anunciadas necesitan un punto de entrada inicial a la red antes de que puedan proceder las fases de expansión posteriores, incluidos los equipos, estudios y obras necesarios para establecer ese punto de suministro. Los operadores buscan cada vez más arreglos dedicados cuando la capacidad existente de la empresa de servicios públicos no puede soportar un nuevo campus de gran tamaño. Este enfoque otorga a los desarrolladores un mayor control sobre el calendario y la configuración de la conexión, al tiempo que permite que el diseño de la conexión se adapte al plan de desarrollo del campus.
Se proyecta que la infraestructura de transmisión dedicada se expanda a un CAGR del 17,76% hasta 2032. Los giga campus de más de 500 MW pueden necesitar enlaces construidos específicamente en lugar de corredores de servicios públicos compartidos. El campus planificado en Riad para HUMAIN incluye infraestructura de red dedicada de 380 kV, 132 kV y 33 kV y un punto de suministro masivo de 2.000 MVA. Las actualizaciones de conexiones existentes y las actualizaciones de subestaciones sirven a los operadores que añaden capacidad en sitios establecidos, mientras que los enlaces dedicados siguen dependiendo de la coordinación con las empresas de servicios públicos porque los sistemas privados aún deben conectarse a las redes nacionales. Esto crea un papel para los acuerdos bilaterales que combinan la planificación de servicios públicos con la infraestructura liderada por el desarrollador.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente de Infraestructura:
Las Subestaciones Lideran los Ingresos a Medida que los Sistemas de Control Ganan ImportanciaLas subestaciones y patios de maniobras representaron el 30,24% del mercado en 2026. Forman el límite esencial entre los sistemas de transmisión y las redes de distribución del campus. Cada conexión de gran tamaño requiere transformación, conmutación, protección y aislamiento seguro, con un valor que aumenta a medida que aumentan los requisitos de voltaje y redundancia. El diseño de la subestación también establece los límites prácticos para la expansión posterior del campus, lo que hace que las decisiones de ingeniería tempranas sean importantes tanto para el costo de capital como para el tiempo hasta la energización.
Se proyecta que los sistemas de conexión, control y monitoreo de la red se expandan a un CAGR del 17,98% hasta 2032. Las cargas de trabajo de IA pueden cambiar la demanda de energía rápidamente, lo que hace que la visibilidad y la respuesta automatizada sean más importantes. Los sistemas de monitoreo ayudan a los operadores a coordinar la demanda del sitio con los requisitos de la red y la generación renovable. Schneider Electric ha informado que la densidad de los bastidores de servidores de IA ha avanzado mucho más allá de los diseños anteriores de centros de datos, lo que respalda la necesidad de controles eléctricos más capaces. Los transformadores, líneas, cables y sistemas de protección siguen siendo fundamentales en la combinación de componentes. La trayectoria más rápida de los sistemas de control refleja la necesidad de gestionar la demanda fluctuante en lugar de solo entregar más capacidad.
Por Nivel de Voltaje:
La Alta Tensión Lidera a Medida que la Muy Alta Tensión Gana TerrenoLas instalaciones de alta tensión representaron el 45,85% del mercado en 2026. Se utilizan ampliamente para los campus del Golfo que requieren suministro masivo en el rango de 100 MW a 400 MW. Un punto de suministro de 132 kV y un banco de transformadores de alta capacidad pueden soportar este nivel de demanda. La alta tensión proporciona un equilibrio práctico entre capacidad, disponibilidad de equipos y complejidad del proyecto, y se adapta a la arquitectura de conexión de muchas instalaciones que actualmente avanzan hacia la energización. Este segmento continuará sirviendo a grandes campus de colocación y nube.
Se proyecta que las instalaciones de muy alta tensión se expandan a un CAGR del 17,74% hasta 2032, a medida que las conexiones superiores a 220 kV se vuelven más relevantes para sitios muy grandes que no pueden utilizar eficientemente arreglos de menor voltaje. Arabia Saudita ha avanzado en contratos de subestaciones de 380 kV para respaldar la integración de energías renovables bajo la Visión 2030. Estos niveles de voltaje pueden reducir la necesidad de múltiples conexiones paralelas en los giga campus. También requieren una ingeniería de protección, medición y calidad de energía más rigurosa. Los sistemas de baja y media tensión seguirán siendo necesarios dentro de los campus y para sitios empresariales y de borde más pequeños.
Por Tamaño del Centro de Datos:
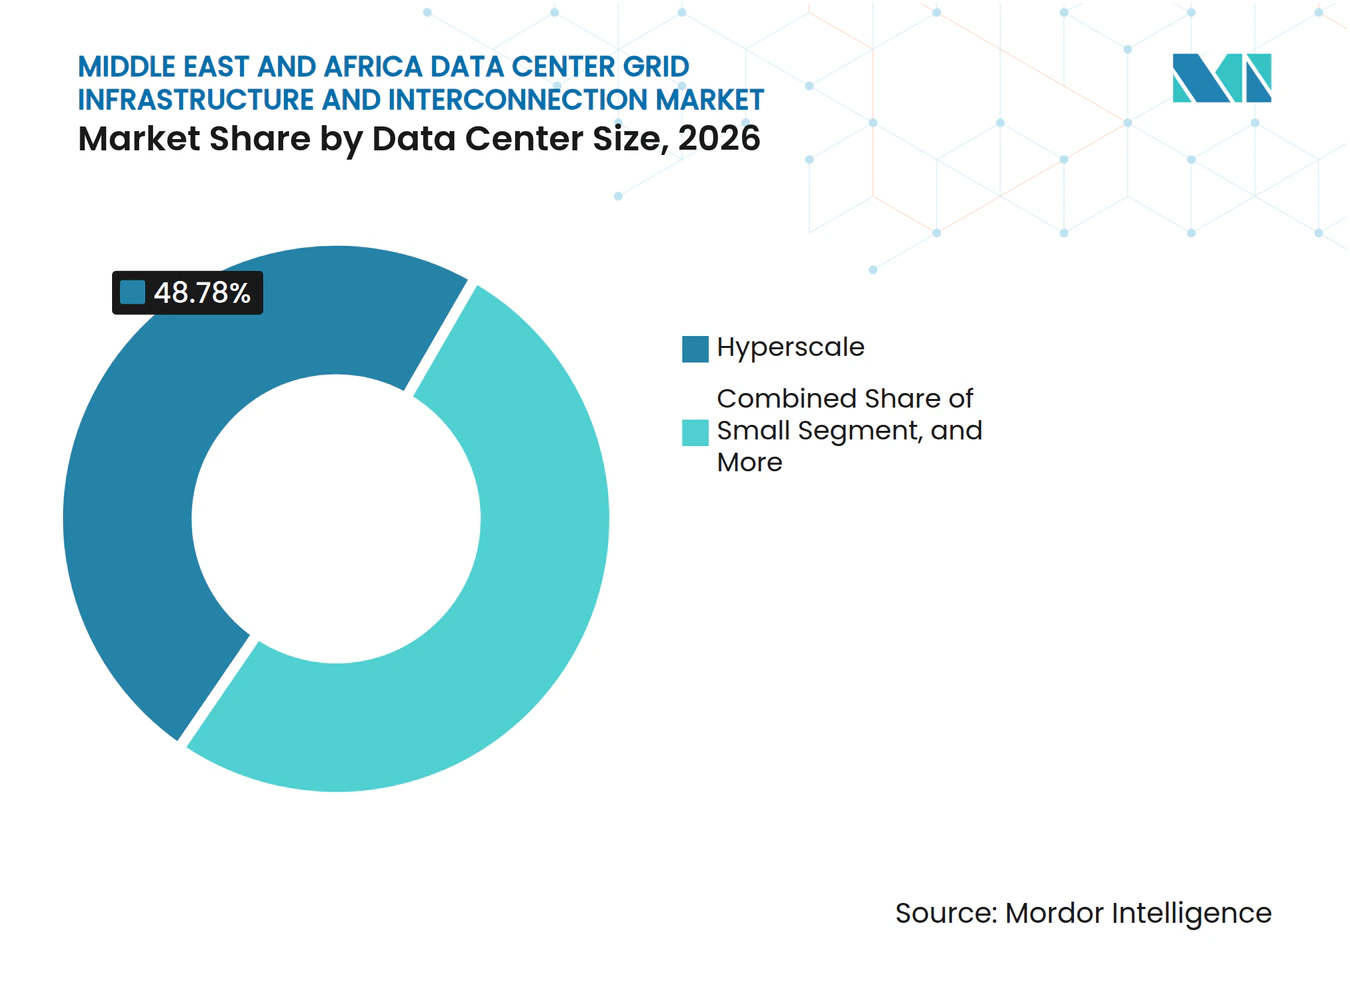
Las Instalaciones de Hiperescala Combinan Escala y Expansión RápidaLas instalaciones de hiperescala representaron el 48,78% del mercado en 2026. Su demanda de energía les otorga un mayor valor de infraestructura que el que sugeriría solo su número de proyectos, ya que una sola conexión de gran tamaño puede requerir una inversión comparable a la de muchos sitios empresariales más pequeños. Este grupo incluye campus construidos para grandes plataformas de nube y computación de IA, mientras que los centros de datos pequeños, medianos y grandes conforman la base de demanda restante. Los sitios grandes en el rango de 10 MW a 100 MW también siguen siendo importantes para el desarrollo de colocación por fases.
Se proyecta que el segmento de hiperescala se expanda a un CAGR del 17,53% hasta 2032. Esta trayectoria refleja proyectos con capacidad medida en cientos de megavatios o más. La empresa conjunta de center3 y HUMAIN anunció un programa de hasta 1 GW de capacidad de centros de datos de IA, comenzando con un inicial de 250 MW. Los proyectos de hiperescala requieren una alineación temprana entre desarrolladores, empresas de servicios públicos y proveedores de equipos. Su escala puede convertir una decisión de ingeniería a nivel de sitio en un problema de planificación de transmisión regional. Como resultado, las subestaciones de alta capacidad y los enlaces dedicados probablemente seguirán siendo partes importantes del alcance del proyecto.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Nube Lideran la Inversión en la RedLos proveedores de servicios en la nube representaron el 43,41% del mercado en 2026. Estos operadores pueden respaldar acuerdos de energía a largo plazo y estructuras de conexión dedicadas, y sus campus suelen estar diseñados para cargas de cómputo densas y adiciones de capacidad por fases. Esto crea una demanda recurrente de infraestructura de red a medida que se energiza cada fase. Las instalaciones de colocación son el siguiente grupo importante y añaden demanda distribuida en múltiples ubicaciones, mientras que las instalaciones empresariales y de borde representan la porción restante y a menudo sirven a necesidades locales de confiabilidad, soberanía o latencia.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 17,62% hasta 2032. Su capacidad para contratar energía renovable puede vincular el desarrollo del campus con la inversión en energía solar y eólica. El programa de 1 GW de center3 y HUMAIN muestra cómo los modelos de nube, IA y colocación pueden combinarse dentro de un único desarrollo. Estos modelos combinados requieren planificación para la demanda de entrenamiento de IA en lugar del perfil de carga mixta de un sitio de colocación convencional. También requieren una gestión sofisticada de la protección y la potencia reactiva. La segmentación por tipo de centro de datos se está volviendo, por lo tanto, menos diferenciada en los proyectos más grandes.
Análisis Geográfico
Arabia Saudita representó el 45,51% del total regional en 2026 y se proyecta que crezca a un CAGR del 18,34% hasta 2032. El país combina capital soberano, energía de costo relativamente bajo y una agenda digital nacional, mientras que su objetivo de 2030 de 1,5 GW de capacidad nacional de centros de datos proporciona una base clara para la planificación adicional de transmisión y subestaciones. Es probable que los grandes campus de IA dependan de infraestructura de alta tensión dedicada y de un compromiso temprano con las empresas de servicios públicos, y los proyectos de energía renovable pueden ayudar a satisfacer su demanda de electricidad. Arabia Saudita, por lo tanto, sigue siendo central en las actividades de conexión a la red planificadas de la región.
Los Emiratos Árabes Unidos son la segunda geografía más grande y tienen una cartera que incluye grandes instalaciones de IA y gubernamentales. Su infraestructura digital existente y su capacidad regulatoria respaldan una variedad de proyectos de nube y colocación, mientras que el Centro de Datos Unificado del Gobierno en Abu Dabi muestra el papel de la consolidación del sector público en la demanda de capacidad preparada para IA. Sudáfrica es el mercado subsahariano más desarrollado y se beneficia de los puntos de aterrizaje de cables y una base de colocación más establecida. Las preocupaciones sobre la confiabilidad de la red continúan aumentando la demanda de diseño eléctrico resiliente y sistemas de soporte en el sitio.
Egipto y Qatar son ubicaciones emergentes para el desarrollo de centros de datos soberanos y vinculados a energías renovables. La posición de Egipto entre Europa y el Golfo respalda su papel como posible punto de conexión regional, mientras que Qatar está desarrollando infraestructura de datos soberana alineada con la Visión Nacional 2030. El sector tecnológico de Israel y los requisitos de soberanía de datos respaldan la demanda de conexiones resilientes y monitoreo mejorado, mientras que Marruecos también ha impulsado el desarrollo de centros de datos con energía renovable, y otros mercados africanos pueden requerir microrredes o redes privadas donde el suministro público es menos confiable. Estos mercados amplían el mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África más allá de las principales ubicaciones del Golfo, manteniendo al mismo tiempo la entrega de proyectos estrechamente vinculada a las condiciones locales de la red.
Panorama Competitivo
Concentración del Mercado
El mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África está moderadamente concentrado entre los proveedores globales de transformadores, subestaciones, aparamenta y sistemas de gestión de energía. ABB, Siemens Energy, Hitachi Energy, Schneider Electric y Eaton tienen amplias capacidades en las principales categorías de equipos. Su presencia regional y sus relaciones con las empresas de servicios públicos pueden influir en la selección de proveedores para proyectos de alta tensión, mientras que los proveedores más pequeños pueden competir en ingeniería localizada, instalación y sistemas especializados. Los proyectos de muy alta tensión requieren equipos probados y procesos de cumplimiento establecidos, lo que otorga a los proveedores establecidos una ventaja cuando los calendarios de los proyectos son ajustados.
Siemens Energy y Eaton anunciaron una asociación en junio de 2025 para proporcionar soluciones integradas de energía modular para centros de datos.[3] La asociación combina conceptos de plantas de energía modulares con sistemas de gestión de energía para abordar la brecha entre la finalización de la construcción y la energización de la red, y ABB también firmó un memorando con Specialist Services en los Emiratos Árabes Unidos para diseños integrados de subestaciones modulares. Eaton inició la construcción de un centro avanzado de fabricación e ingeniería en Dubái en octubre de 2025, añadiendo fabricación local y soporte de ingeniería. Estas acciones muestran un enfoque en la entrega modular, el soporte local y los calendarios de implementación más cortos.
Los operadores regionales también están desarrollando una mayor capacidad directa en infraestructura de red. El programa de capacidad de center3 y su empresa conjunta con HUMAIN acercan los requisitos del operador a la planificación de equipos y servicios públicos. El cumplimiento de los equipos con los estándares de conexión de Arabia Saudita y los Emiratos Árabes Unidos sigue siendo un requisito de calificación importante, y la oportunidad radica en vincular el monitoreo del lado de la red con los controles dentro del centro de datos. Los proveedores que puedan coordinar estos sistemas pueden estar mejor posicionados para los sitios orientados a la IA.
Líderes de la Industria de Infraestructura de Red y Conexión de Centros de Datos de Oriente Medio y África
-
Siemens Energy
-
Hitachi Energy Ltd
-
Schneider Electric SE
-
ABB Ltd
-
Elsewedy Electric S.A.E.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Red e Interconexión de Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- ABB Ltd
- Schneider Electric SE
- Siemens Energy AG
- Hitachi Energy Ltd
- Eaton Corporation plc
- General Electric Company
- Mitsubishi Electric Corporation
- Elsewedy Electric S.A.E.
- Vertiv Holdings Co
- Cummins Inc.
- Caterpillar Inc.
- Legrand SA
- Johnson Controls International plc
- Rittal GmbH and Co. KG
- STULZ GmbH
- Khazna Data Centers
- center3
- Gulf Data Hub
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Teraco Data Environments (Pty) Ltd
- Vantage Data Centers
- Africa Data Centres
- DataVolt
- MEEZA QSTP LLC
- Mobily
- Quantum Switch Tamasuk
Desarrollos recientes de la industria en Mercado de Infraestructura de Red e Interconexión de Centros de Datos de Oriente Medio y África
- Octubre de 2026: HUMAIN y DataVolt avanzaron en un marco de infraestructura de IA con Nebius para el giga campus planificado en Oxagon de NEOM, estableciendo un acuerdo comercial inicial de compra bajo el cual se espera que Nebius despliegue infraestructura informática con tecnología NVIDIA para adquirir capacidad de los 100 MW actualmente en construcción como parte de la primera fase planificada de 360 MW. El acuerdo representa el primer compromiso de inquilino ancla comercial para el proyecto y se espera que acelere los plazos de entrega de la infraestructura.
- Septiembre de 2026: Vodafone Business, Cassava Technologies y Elsewedy Electric firmaron un acuerdo de 1.000 millones de USD para establecer Africa Data Centers Egypt, el primer centro de datos de IA soberano de Egipto, con una capacidad inicial de 20 MW que se expandirá a 200 MW. Se espera que el proyecto atraiga 200 millones de USD en inversión extranjera directa en su primera fase y estará impulsado por tecnología de Nvidia.
- Agosto de 2026: HUMAIN y DataVolt iniciaron la construcción de un centro de datos de IA de 100 MW en Oxagon, NEOM, que representa el primer tramo de una primera fase de 360 MW del campus neto cero planificado de 1,5 GW. La instalación está diseñada para integrar fuentes de energía renovable, tecnologías de refrigeración innovadoras y clústeres de cómputo de alta densidad, con los primeros 100 MW esperados operativos en 2028.
- Febrero de 2026: El presidente sudafricano Ramaphosa anunció una inversión de 50.000 millones de ZAR (2.700 millones de USD) en centros de datos esperada en 3 años, citando 55 centros de datos ya construidos y grandes programas de expansión de Teraco, Vantage Data Centers e hiperescaladores incluyendo AWS, Google y Microsoft.
Alcance del Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Oriente Medio y África
El Mercado de Infraestructura de Red y Conexión de Centros de Datos de Oriente Medio y África se refiere al mercado de infraestructura eléctrica, equipos y soluciones de conectividad a la red que suministran energía confiable y suficiente a los centros de datos de la región.
El Informe del Mercado de Infraestructura de Red y Conexión de Centros de Datos de Oriente Medio y África está segmentado por Tipo de Proyecto de Interconexión (Nuevas Conexiones a la Red, Actualizaciones de Conexiones Existentes, Infraestructura de Transmisión Dedicada, y Actualizaciones de Subestaciones e Interconexión a la Red), Componente de Infraestructura (Subestaciones y Patios de Maniobras, Transformadores de Potencia, Líneas y Cables de Transmisión, Aparamenta y Sistemas de Protección, y Sistemas de Conexión, Control y Monitoreo de la Red), Nivel de Voltaje (Baja y Media Tensión, Alta Tensión, y Muy Alta Tensión), Tamaño del Centro de Datos (Pequeño, Mediano, Grande, e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSPs], y Empresarial y de Borde), y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Israel, Egipto, Qatar, y Resto de Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes |
| Infraestructura de Transmisión Dedicada |
| Actualizaciones de Subestaciones e Interconexión a la Red |
| Subestaciones y Patios de Maniobras |
| Transformadores de Potencia |
| Líneas y Cables de Transmisión |
| Aparamenta y Sistemas de Protección |
| Sistemas de Conexión, Control y Monitoreo de la Red |
| Baja y Media Tensión |
| Alta Tensión |
| Muy Alta Tensión |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Israel |
| Egipto |
| Qatar |
| Resto de Oriente Medio y África |
| Por Tipo de Proyecto de Interconexión | Nuevas Conexiones a la Red |
| Actualizaciones de Conexiones Existentes | |
| Infraestructura de Transmisión Dedicada | |
| Actualizaciones de Subestaciones e Interconexión a la Red | |
| Por Componente de Infraestructura | Subestaciones y Patios de Maniobras |
| Transformadores de Potencia | |
| Líneas y Cables de Transmisión | |
| Aparamenta y Sistemas de Protección | |
| Sistemas de Conexión, Control y Monitoreo de la Red | |
| Por Nivel de Voltaje | Baja y Media Tensión |
| Alta Tensión | |
| Muy Alta Tensión | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y de Borde | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Qatar | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de red y conexión de centros de datos de Oriente Medio y África?
Se proyecta que el mercado alcance 2,44 mil millones de USD en 2027 y se prevé que llegue a 5,34 mil millones de USD para 2032, con un CAGR del 16,96%.
¿Qué país lidera la actividad de infraestructura de red de centros de datos en la región?
Arabia Saudita representó el 45,51% del valor de 2026 y se proyecta que se expanda a un CAGR del 18,34% hasta 2032.
¿Por qué las instalaciones de hiperescala requieren una infraestructura de red diferente?
Sus grandes y variables necesidades de energía pueden requerir enlaces de transmisión dedicados, subestaciones de alta tensión y sistemas de control de la red.
¿Qué componente de infraestructura se está expandiendo más rápidamente?
Se proyecta que los sistemas de conexión, control y monitoreo de la red se expandan a un CAGR del 17,98% hasta 2032.
¿Cuál es la principal restricción para los nuevos proyectos de alta tensión?
Los largos plazos de entrega de transformadores, aparamenta y estudios de red pueden retrasar la energización a menos que los equipos y las aprobaciones se aseguren con anticipación.
¿Cómo afecta la adquisición de energía renovable a las nuevas conexiones de centros de datos?
Los acuerdos de energía renovable pueden requerir una inversión coordinada en transmisión, subestaciones y controles entre los sitios de generación y los campus de centros de datos.