
Tamanho e Participação do Mercado de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
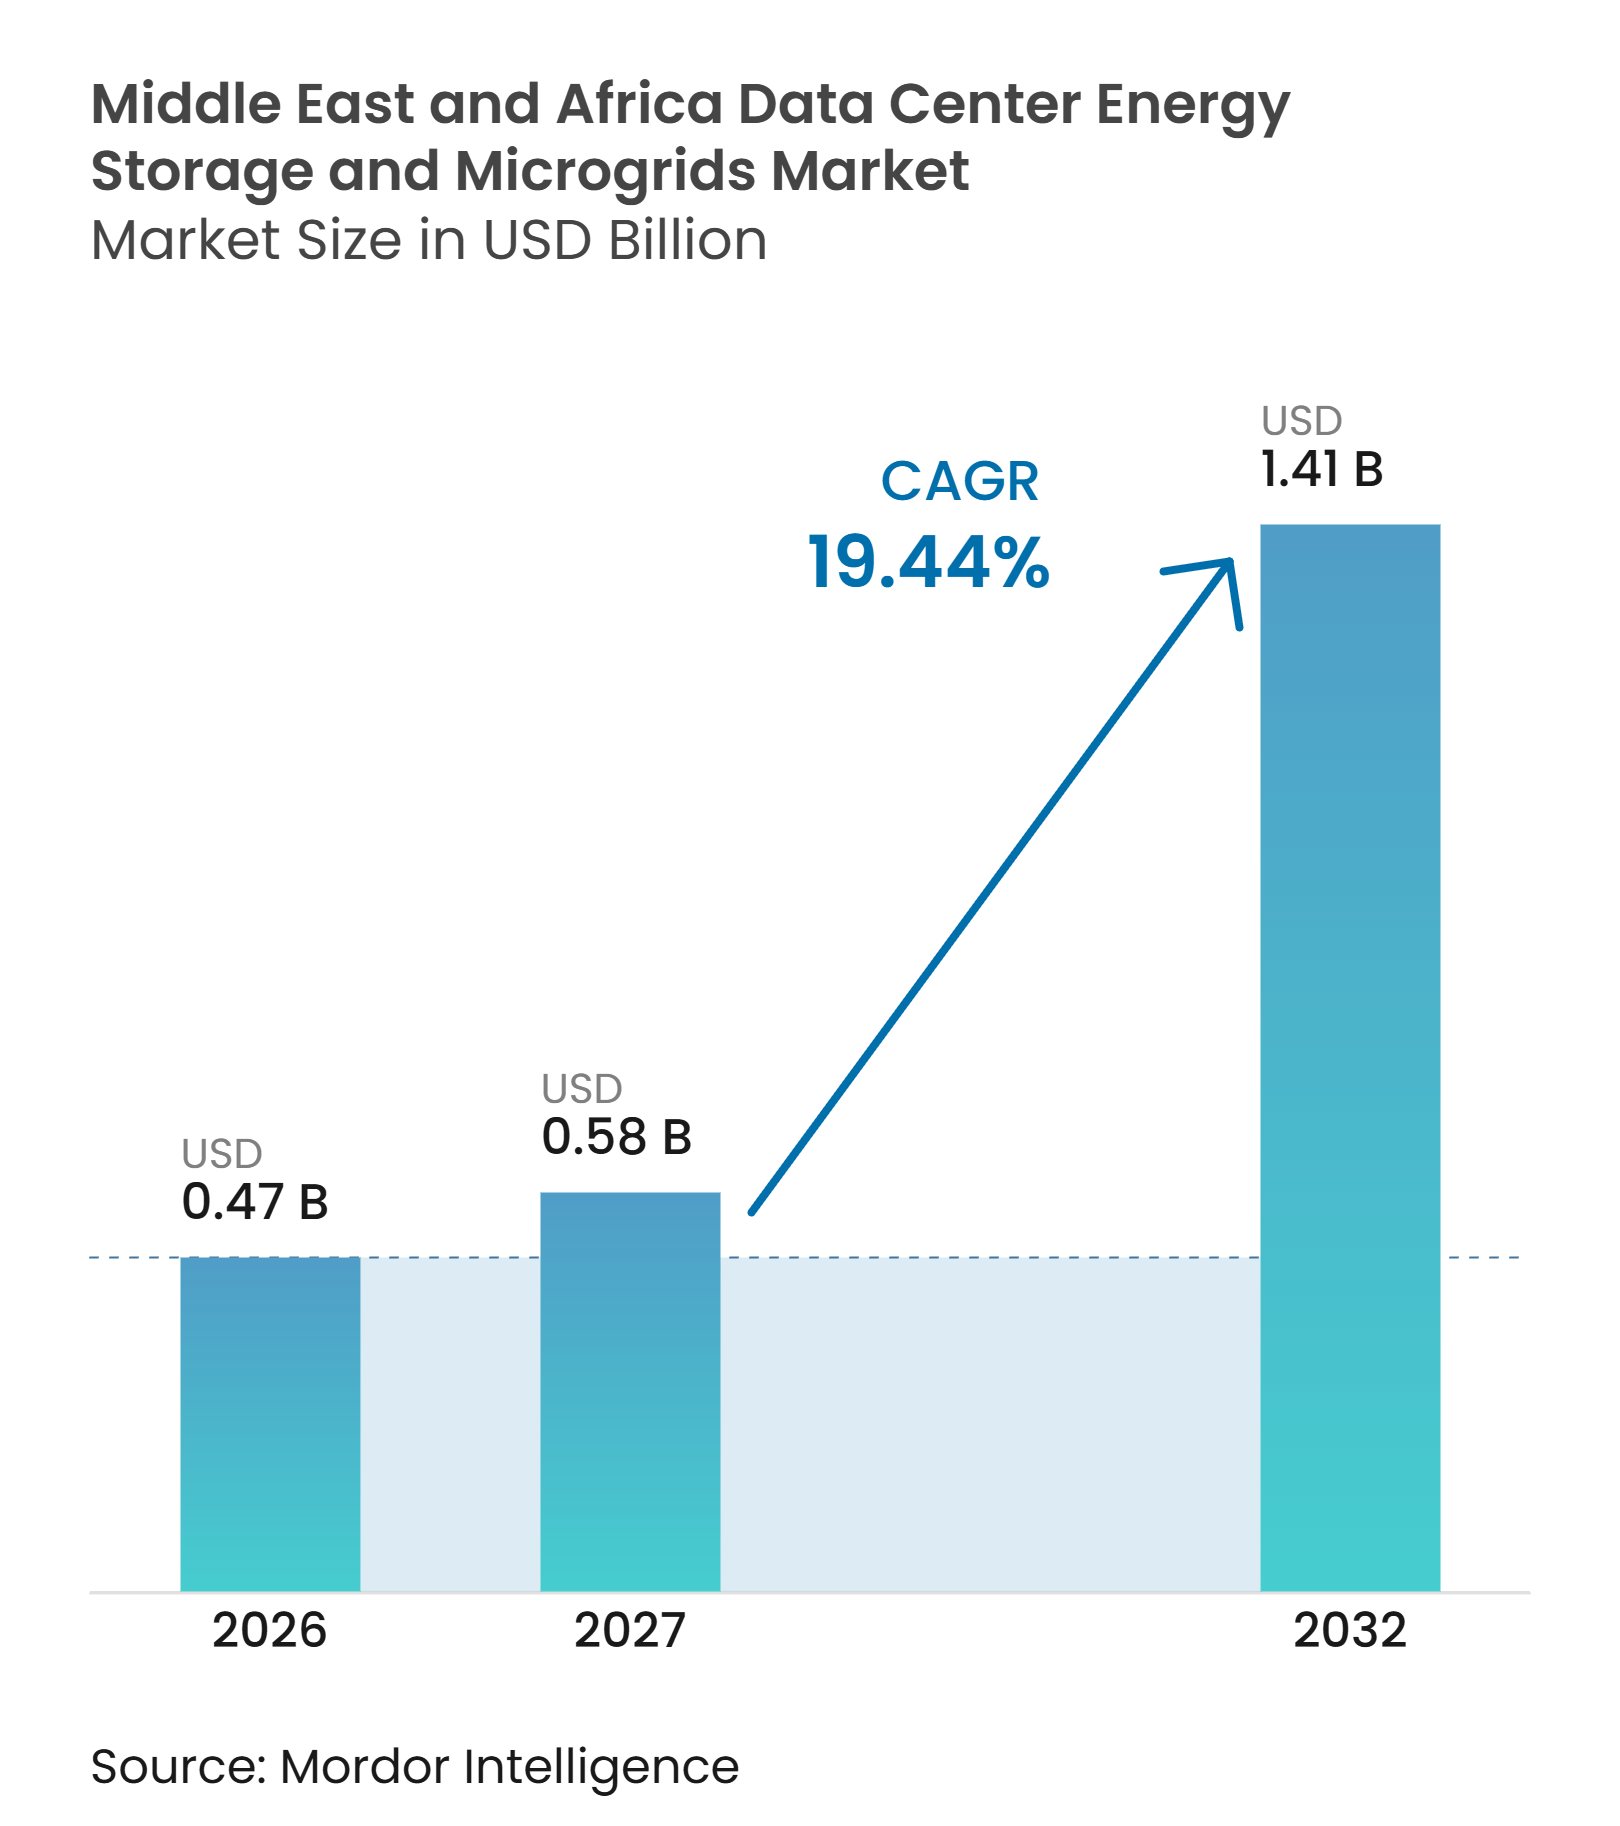
| Tamanho do mercado no ano base (2026) | 0.47 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África está projetado para se expandir de 0,47 bilhões de USD em 2026 e 0,58 bilhões de USD em 2027 para 1,41 bilhões de USD até 2032, registrando um CAGR de 19,44% entre 2027 e 2032. As adições de capacidade lideradas por inteligência artificial nos países do Conselho de Cooperação do Golfo estão aumentando a demanda por sistemas de energia confiáveis no local. Os prazos de conexão à rede e a qualidade irregular do fornecimento estão levando os operadores a integrar armazenamento, geração e controles em um único sistema. Grandes projetos de energia solar e baterias na Arábia Saudita e nos Emirados Árabes Unidos também estão melhorando o caso operacional para energia renovável em sites de data centers. Os fornecedores estão respondendo por meio de projetos integrados que combinam fornecimento de concessionária, baterias, energia solar e geração de backup. O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África, portanto, oferece oportunidades para provedores que possam atender aos requisitos de desempenho, segurança e entrega local.
Principais Conclusões do Relatório
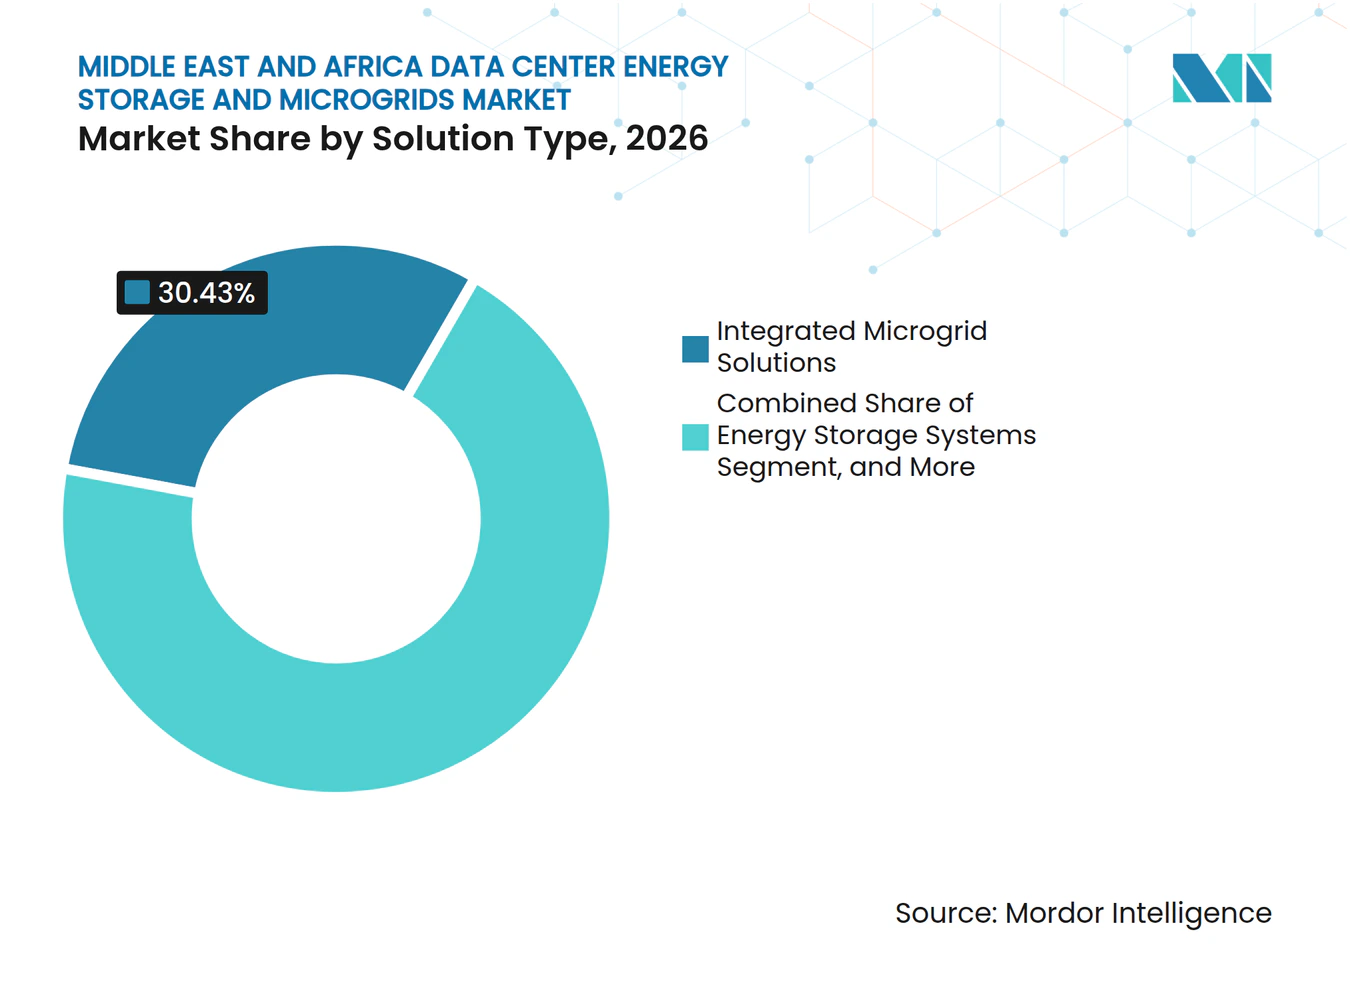
- Por tipo de solução, as soluções integradas de microrrede detinham 30,43% da participação do mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África em 2026 e estão projetadas para se expandir a um CAGR de 20,43% até 2032.
- Por tecnologia de armazenamento, as baterias de íons de lítio detinham 68,12% da participação de receita em 2026, enquanto as baterias de fluxo devem se expandir a um CAGR de 20,46% até 2032.
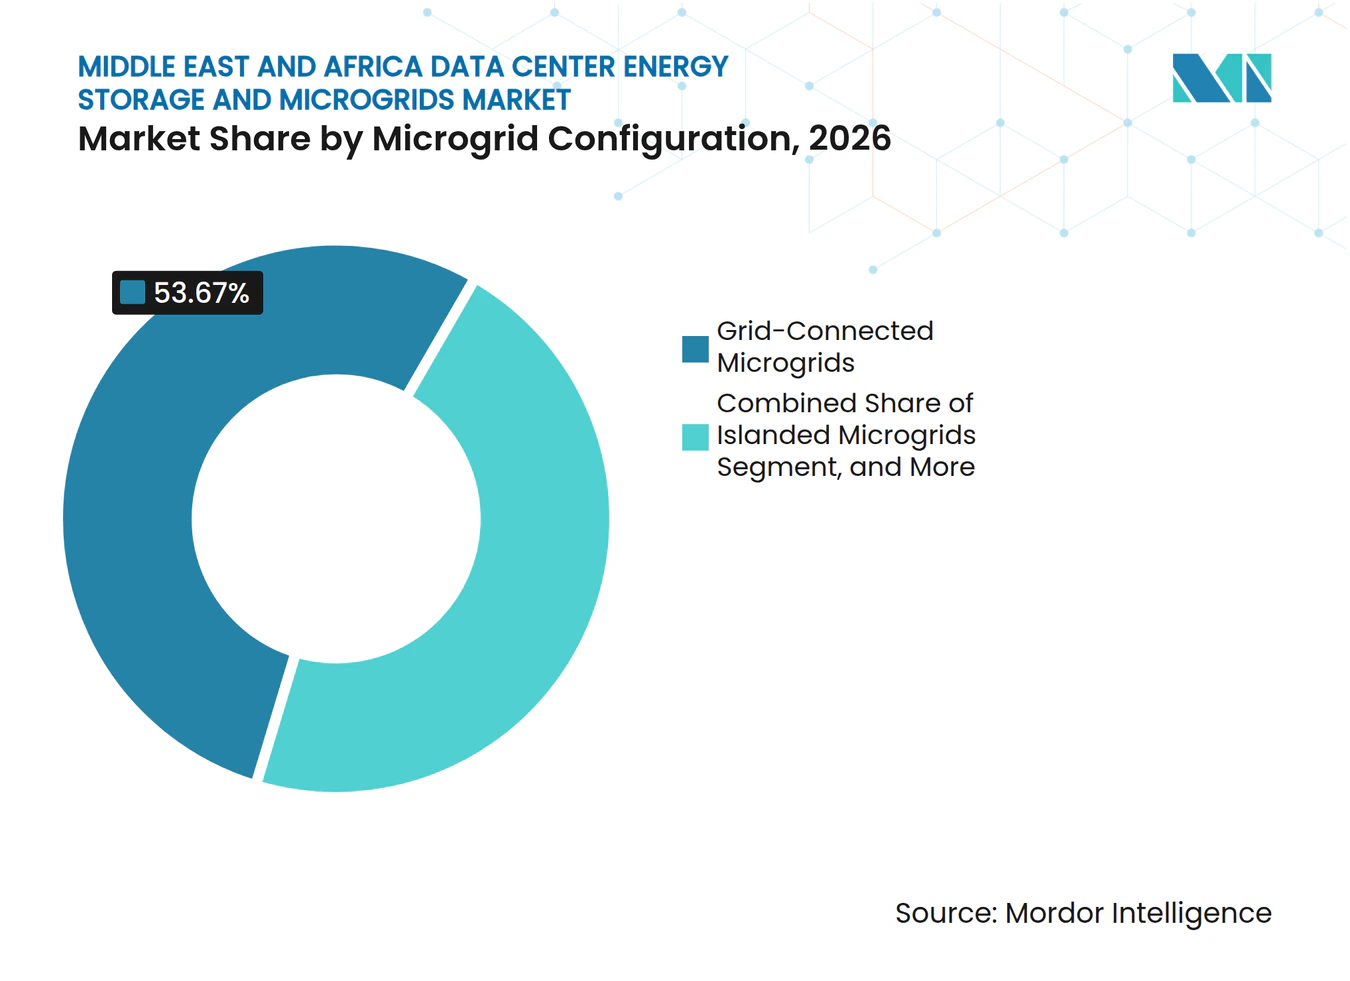
- Por configuração de microrrede, as microrredes conectadas à rede representaram 53,67% da participação de receita em 2026 do mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África, enquanto as microrredes híbridas conectadas à rede e ilháveis estão projetadas para se expandir a um CAGR de 20,07% até 2032.
- Por fonte de energia primária, a eletricidade da rede representou 46,22% da participação de receita em 2026, enquanto a energia solar deve se expandir a um CAGR de 20,61% até 2032.
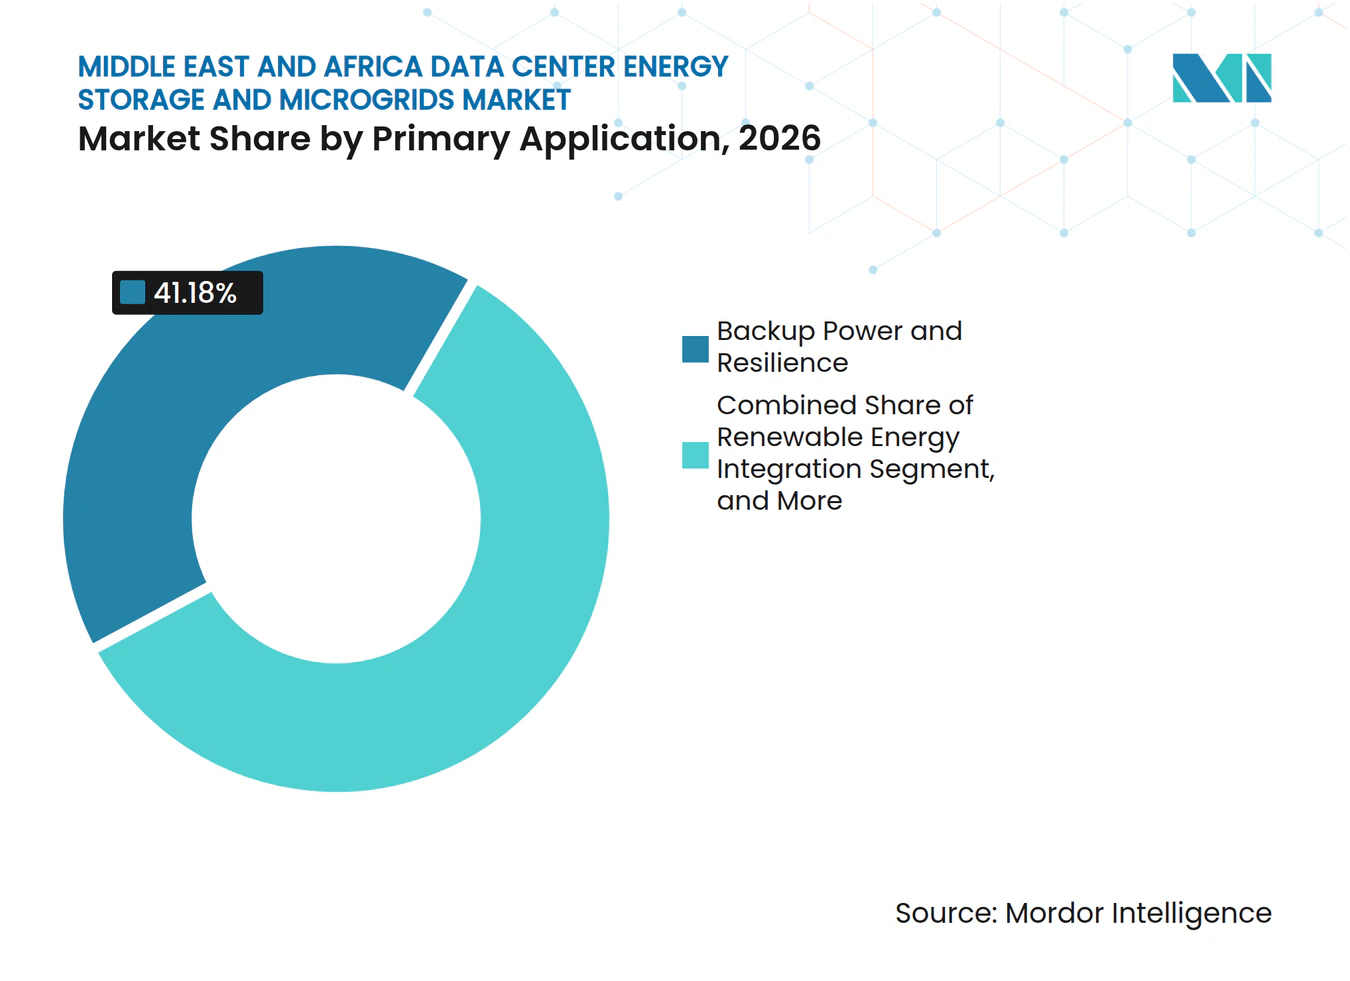
- Por aplicação primária, energia de backup e resiliência representaram 41,18% da receita em 2026, enquanto a integração de energia renovável está projetada para se expandir a um CAGR de 20,38% até 2032.
- Por tamanho de data center, as instalações de grande porte representaram 37,88% da participação de receita em 2026, enquanto as instalações de hiperescala devem se expandir a um CAGR de 20,30% até 2032.
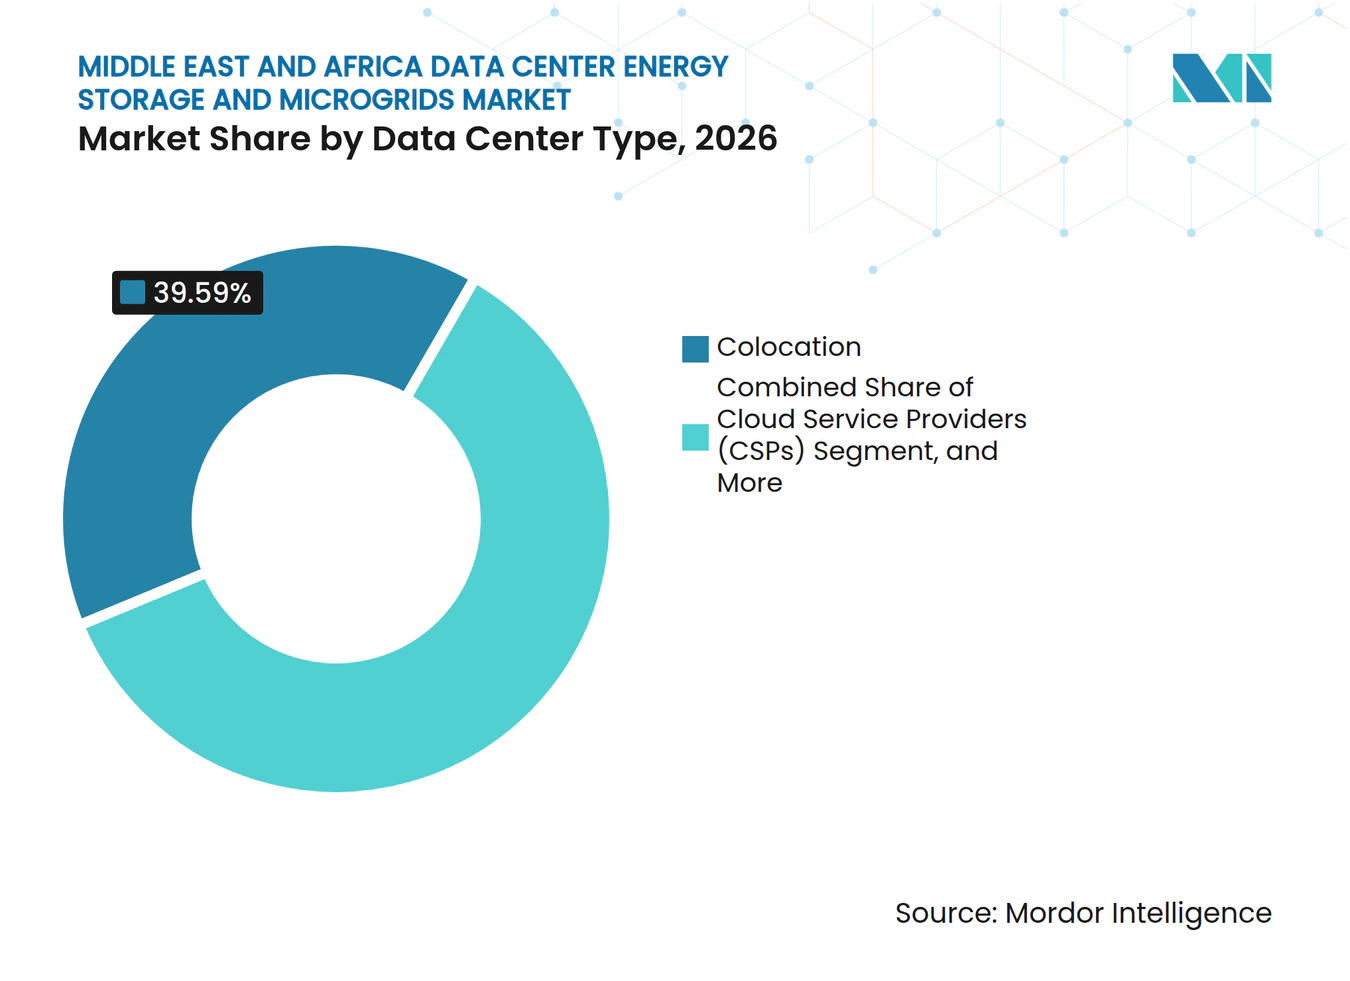
- Por tipo de data center, as instalações de colocation detinham 39,59% da participação de receita em 2026, enquanto os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 20,02% até 2032.
- Por geografia, a Arábia Saudita representou 28,41% da receita em 2026 e deve se expandir a um CAGR de 20,74% até 2032 no mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Capacidade de Data Centers de Hiperescala e de Inteligência Artificial | +5.2% | Arábia Saudita e Emirados Árabes Unidos, com repercussão para o Catar e o Egito | Curto prazo (≤ 2 anos) |
| Crescentes Requisitos de Confiabilidade da Rede e Autonomia de Backup | +3.8% | África do Sul, África Subsaariana e países do Golfo | Curto prazo (≤ 2 anos) |
| Programas de Economia Digital e Soberania de Dados Liderados pelo Governo | +3.2% | Arábia Saudita, Emirados Árabes Unidos, Egito e Israel | Médio prazo (2 a 4 anos) |
| Aquisição de Energia Renovável e Armazenamento em Baterias pelas Economias do Golfo | +3.0% | Arábia Saudita, Emirados Árabes Unidos, países do CCG e Egito | Médio prazo (2 a 4 anos) |
| Redução dos Custos de Armazenamento de Íons de Lítio e Melhoria da Eficiência dos Sistemas | +2.5% | Global, com adoção primária na Arábia Saudita e nos Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Microrredes para Data Centers em Resposta a Restrições de Conexão à Rede | +2.1% | África do Sul, África Subsaariana e a região mais ampla do Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade de Data Centers de Hiperescala e de Inteligência Artificial
A capacidade de TI dos data centers da Arábia Saudita aumentou de 68 MW em 2021 para 467 MW no primeiro trimestre de 2026, impulsionada por uma rápida expansão nacional. O Ministério das Comunicações e Tecnologia da Informação estabeleceu uma meta de capacidade de data centers de 1,5 GW para 2030 por meio da Estratégia Nacional de Data Centers. A AMD e a HUMAIN anunciaram uma colaboração de 10 bilhões de USD em maio de 2025 para implantar 500 MW de capacidade de computação de inteligência artificial ao longo de 5 anos.[1] Essas instalações são uma importante fonte de demanda no mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África, pois exigem sistemas de armazenamento que gerenciem mudanças rápidas na demanda de energia e mantenham o serviço durante eventos na rede. O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África se beneficia desses requisitos, que favorecem sistemas projetados como uma única arquitetura de energia. O acordo entre a NEOM e a DataVolt para uma instalação de inteligência artificial de 5 bilhões de USD também ressalta a escala da infraestrutura de energia dedicada necessária para novos campi.
Crescentes Requisitos de Confiabilidade da Rede e Autonomia de Backup
Os operadores de data centers da África do Sul atribuíram grande valor à energia resiliente porque as interrupções de eletricidade afetaram a continuidade dos negócios. Os sistemas de baterias podem superar interrupções curtas e reduzir a dependência da operação de geradores quando integrados a equipamentos de fornecimento de energia ininterrupta. A Schneider Electric afirmou que as microrredes podem gerenciar sistemas de energia de backup de forma mais eficaz, onde o corte de carga continua sendo uma preocupação. Nos países do Golfo, as cargas de trabalho de inteligência artificial de alta densidade também podem criar desafios de qualidade de energia que exigem controles responsivos e armazenamento. Isso significa que a resiliência tornou-se um requisito central de projeto, e não um complemento, para o mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África. A Schneider Electric comissionou 2 sites de microrrede para os Data Centers MIS SAHAYEB em Dammam durante 2025, integrando energia fotovoltaica, a rede de concessionária e geradores.
Programas de Economia Digital e Soberania de Dados Liderados pelo Governo
Os programas públicos estão criando um pipeline mais claro para a capacidade de data centers em toda a região. A estratégia da Arábia Saudita vincula a expansão da infraestrutura digital a serviços em nuvem e ao desenvolvimento de inteligência artificial. A parceria Stargate UAE anunciou planos para um campus de inteligência artificial de 5 GW em Abu Dhabi, com uma fase inicial de 200 MW prevista para 2026. Os programas nacionais incentivam maior escrutínio dos requisitos de tempo de atividade, processamento local e continuidade. Esses requisitos moldam as aquisições no mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África antes que as instalações iniciem as operações. O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África se beneficia dessa ligação entre política digital e investimento em energia crítica.
Aquisição de Energia Renovável e Armazenamento em Baterias pelas Economias do Golfo
A aquisição em escala de concessionária no Golfo apoia o mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África ao construir uma base de fornecimento mais profunda para baterias, inversores e entrega de projetos. A Masdar anunciou um projeto nos Emirados Árabes Unidos que combina 5,2 GW de capacidade solar com 19 GWh de armazenamento em baterias para fornecer 1 GW de energia renovável contínua. A BYD também assinou um acordo com a Saudi Electricity Company para fornecer 12,5 GWh de armazenamento de energia em fevereiro de 2025. Esses projetos mostram que energia solar e baterias podem ser financiadas em uma escala relevante para grandes campi digitais. Sua experiência em equipamentos e entrega pode reduzir o risco de execução para desenvolvedores de data centers. O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África é apoiado à medida que os operadores buscam um fornecimento mais limpo sem comprometer a resiliência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e de Ciclo de Vida para Arquiteturas de Energia Redundantes | -1.8% | Região do Oriente Médio e África, especialmente operadores de colocation empresariais e de médio porte | Longo prazo (≥ 4 anos) |
| Atrasos na Interconexão à Rede e Visibilidade Limitada da Rede de Distribuição | -1.2% | África do Sul, África Subsaariana e região do Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Escassez de Talentos Especializados em Energia e Operações de Microrredes | -0.9% | Região do Oriente Médio e África, com lacunas agudas em Riade, Abu Dhabi e Joanesburgo | Médio prazo (2 a 4 anos) |
| Segurança de Baterias, Proteção contra Incêndio e Complexidade de Licenciamento | -0.7% | Global, com encargos específicos de conformidade nos Emirados Árabes Unidos e na Arábia Saudita | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e de Ciclo de Vida para Arquiteturas de Energia Redundantes
Os sistemas de energia integrados exigem baterias, inversores, controles, geradores e obras no local, além da redundância convencional. Isso eleva o custo inicial para projetos empresariais e de colocation de menor porte. Os operadores também enfrentam o planejamento de substituição de equipamentos de baterias para sistemas frequentemente utilizados para gerenciar cargas voláteis de inteligência artificial. O encargo pode atrasar projetos em que os clientes não conseguem suportar orçamentos de energia em nível de hiperescala. O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África pode, portanto, favorecer grandes desenvolvedores com financiamento mais robusto e compromissos de longo prazo com inquilinos. Um projeto modular pode limitar os gastos na fase inicial no mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África, mas não elimina a necessidade de redundância segura e confiável.
Segurança de Baterias, Proteção contra Incêndio e Complexidade de Licenciamento
As instalações de grande porte de íons de lítio necessitam de detecção abrangente de incêndio, ventilação, testes e planejamento de resposta a emergências. A NFPA 855 fornece requisitos para a instalação de sistemas estacionários de armazenamento de energia, incluindo disposições relevantes para o risco de incêndio em baterias.[2] Os processos de aprovação locais podem variar à medida que os reguladores adaptam as práticas internacionais aos edifícios e à infraestrutura locais. Os fornecedores com projetos de sistemas testados e procedimentos de segurança documentados podem ter vantagem durante o licenciamento. No entanto, a conformidade pode prolongar os cronogramas dos projetos e aumentar os custos de entrega. O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África deve equilibrar as metas de implantação rápida com controles de segurança consistentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Microrredes Integradas Lideram a Demanda Complexa de EnergiaAs soluções integradas de microrrede representaram 30,43% da receita em 2026. Essas soluções combinam ativos de geração de energia, sistemas de armazenamento de energia em baterias, plataformas de controle e capacidades de gestão da rede em um único projeto operacional. Essa abordagem integrada permite que os operadores comissionem capacidade de forma mais eficiente quando o fornecimento da concessionária é limitado ou quando as conexões à rede enfrentam atrasos. Também simplifica a execução do projeto ao reduzir a necessidade de coordenar múltiplos fornecedores de equipamentos e interfaces de sistemas. Além disso, as soluções integradas atribuem a um único fornecedor a responsabilidade pelo desempenho geral do sistema, confiabilidade e coordenação operacional.
As soluções integradas de microrrede estão projetadas para se expandir a um CAGR de 20,43% até 2032. Seu crescimento é sustentado pela crescente necessidade de sistemas de energia resilientes, eficientes e gerenciados centralmente em aplicações com requisitos críticos de energia. O software de controle desempenha um papel central ao coordenar a geração solar, o despacho de baterias, o fornecimento da rede e os equipamentos de backup em resposta às condições operacionais. Essa coordenação ajuda a otimizar o uso dos recursos de energia disponíveis enquanto mantém a continuidade do fornecimento. Um estudo do IEEE sobre uma microrrede de data center de 1 MW na NEOM alcançou zero importações modeladas da rede, demonstrando o potencial dos sistemas integrados de controle e geração para reduzir a dependência da rede de concessionária. A ABB afirmou que sua arquitetura Infinitus DC pode reduzir as perdas de conversão em mais de 5%, destacando os benefícios de eficiência das arquiteturas de sistemas integrados.



Por Tecnologia de Armazenamento:
Íons de Lítio Lidera Enquanto Baterias de Fluxo se ExpandemAs baterias de íons de lítio representaram 68,12% da receita do segmento de tecnologia de armazenamento em 2026. Sua posição de liderança reflete cadeias de fornecimento bem estabelecidas, ofertas de produtos maduras e ampla experiência operacional em aplicações de energia crítica. Essas baterias são amplamente implantadas porque oferecem alta densidade de energia, pegadas relativamente compactas e desempenho confiável para requisitos de backup e armazenamento de energia de data centers. Os sistemas de fosfato de ferro e lítio estão se tornando cada vez mais relevantes em sites maiores, particularmente onde os operadores priorizam estabilidade térmica, segurança e vida operacional mais longa. A Tesla aumentou a capacidade do Megapack de 3,9 MWh para 5 MWh em sua plataforma mais recente, apoiando a implantação de instalações de armazenamento em baterias em maior escala.
As baterias de fluxo estão projetadas para se expandir a um CAGR de 20,46% até 2032. Seu crescimento é sustentado pela capacidade de fornecer armazenamento de energia de longa duração e suportar ciclos repetidos de carga e descarga com degradação limitada de desempenho. Essas características tornam as baterias de fluxo adequadas para aplicações que exigem durações de backup estendidas e ciclagem frequente. Uma revisão técnica de 2025 avaliou sua adequação para aplicações de data centers de inteligência artificial, destacando seu potencial para atender aos crescentes requisitos de confiabilidade de energia de instalações de computação de alta densidade. As baterias de chumbo-ácido e os volantes de inércia reterão funções mais restritas no mercado, particularmente em aplicações onde práticas operacionais estabelecidas, custos iniciais mais baixos ou capacidades de resposta rápida são necessários.
Por Configuração de Microrrede:
Projetos Híbridos Melhoram a Flexibilidade OperacionalAs microrredes conectadas à rede representaram 53,67% da receita em 2026, tornando-as a configuração líder no mercado. Esses sistemas atendem a sites com acesso à concessionária que exigem resiliência operacional adicional, melhor qualidade de energia e maior integração de fontes de energia renovável. As baterias apoiam o gerenciamento de pico de demanda, ajudam a manter a qualidade da energia e fornecem energia de backup durante interrupções de curta duração, enquanto a rede de concessionária continua a fornecer eletricidade em condições normais de operação. Essa configuração permanece prevalente nos locais de data centers maduros do Golfo, onde os operadores podem aproveitar a infraestrutura de concessionária estabelecida enquanto fortalecem a confiabilidade de energia no local.
As microrredes híbridas conectadas à rede e ilháveis devem se expandir a um CAGR de 20,07% até 2032. Esses sistemas combinam os benefícios da conectividade à rede com a capacidade de operar de forma independente quando necessário. Eles podem se separar da rede durante uma interrupção ou outra perturbação, permitindo que as cargas críticas do data center permaneçam alimentadas pela geração e armazenamento no local, e se reconectar assim que as condições da rede se normalizem. A Dii Desert Energy identificou a geração renovável integrada e o armazenamento como uma abordagem resiliente para data centers, particularmente onde as operações ininterruptas são essenciais. Os sistemas ilhados permanecerão importantes para locais remotos que carecem de acesso confiável à rede e requerem infraestrutura de energia autossuficiente.

Por Fonte de Energia Primária:
Energia Solar Ganha um Papel MaiorA eletricidade da rede representou 46,22% da receita da fonte de energia primária em 2026. Ela permanece o fornecimento de energia fundamental para muitas instalações de data centers desenvolvidas antes que os projetos de energia renovável em grande escala se tornassem amplamente disponíveis. Essas instalações continuam a depender da energia da rede para seus requisitos diários de eletricidade, particularmente em locais com infraestrutura de concessionária estabelecida. O diesel e o gás natural retêm funções essenciais de backup onde a cobertura da rede é limitada ou onde os operadores exigem confiabilidade adicional de energia durante interrupções da concessionária. Os sistemas de armazenamento de energia melhoram a qualidade da energia, apoiam os requisitos de backup e reduzem as horas de operação dos geradores nesses sites, ajudando os operadores a gerenciar a demanda de forma mais eficiente.
A energia solar está projetada para se expandir a um CAGR de 20,61% até 2032. Os altos níveis de irradiação solar e a disponibilidade de terrenos apoiam a implantação de sistemas de energia solar combinada com armazenamento nos países do Golfo. Essas condições permitem que os operadores usem a geração solar como uma fonte cada vez mais importante de eletricidade para as operações de data centers. Um estudo do IEEE relatou uma fração de 50% de energia renovável em seu projeto modelado de data center na NEOM, demonstrando o potencial de integração de energia renovável em instalações de grande escala. A Teraco assinou um contrato de compra de energia eólica em 2025 juntamente com seu desenvolvimento solar, refletindo o uso de fontes complementares de energia renovável para apoiar os requisitos de energia dos data centers.
Por Aplicação Primária:
Resiliência Permanece o Principal Caso de UsoEnergia de backup e resiliência representaram 41,18% da receita em 2026. As baterias fornecem suporte imediato de energia durante interrupções ou perturbações, preenchendo a lacuna enquanto os geradores iniciam, sincronizam e estabilizam. Os operadores sul-africanos usam essa configuração para reduzir a dependência de energia baseada em geradores durante interrupções da rede e para melhorar a continuidade das operações críticas. O corte de pico e o deslocamento de carga representam aplicações secundárias em locais onde as estruturas tarifárias de eletricidade criam oportunidades mensuráveis de redução de custos.
A integração de energia renovável deve se expandir a um CAGR de 20,38% até 2032. O armazenamento de energia torna a geração solar e eólica intermitente mais utilizável para data centers e outras instalações com requisitos contínuos de carga de trabalho, ajudando a equilibrar oferta e demanda. Os compromissos dos inquilinos de adquirir ou usar energia renovável estão mudando o papel do armazenamento para além de uma solução puramente focada em resiliência. Os serviços de rede podem criar valor adicional para os operadores de armazenamento onde os regulamentos de mercado, as regras de participação e os padrões técnicos permitem que esses sistemas apoiem as operações da rede.
Por Tamanho de Data Center:
Instalações de Hiperescala Impulsionam Nova Demanda de ArmazenamentoOs data centers de grande porte representaram 37,88% da receita em 2026. Sua substancial participação de receita reflete a presença de campi de data centers estabelecidos nos principais hubs regionais, incluindo Dubai, Joanesburgo, Riade e Tel Aviv. Essas instalações atendem a uma ampla gama de requisitos dos clientes, servindo clientes empresariais, provedores de serviços em nuvem e organizações do setor público. Os grandes campi também fornecem a escala necessária para acomodar cargas de TI significativas e requisitos de infraestrutura centralizada. Os sites de pequeno e médio porte permanecem relevantes para implantações empresariais localizadas e aplicações de computação de borda, onde a proximidade aos usuários e os menores requisitos de capacidade são importantes.
Os data centers de hiperescala estão projetados para se expandir a um CAGR de 20,30% até 2032. Esse crescimento é sustentado pela crescente demanda por capacidade de nuvem em grande escala e infraestrutura de computação orientada por inteligência artificial. A HPE relatou que as cargas de trabalho de inteligência artificial podem exigir de 30 a 120 kW por rack, em comparação com 5 a 15 kW para racks convencionais. Essas densidades de energia por rack substancialmente mais altas aumentam a necessidade de sistemas de conversão de energia responsivos, armazenamento de energia e equipamentos de backup para suportar cargas de trabalho variáveis e intensivas. Os desenvolvedores devem incorporar considerações de arquitetura de energia no início do projeto, pois a adaptação de instalações existentes para suportar cargas de trabalho de alta densidade pode ser cara e operacionalmente complexa.
Por Tipo de Data Center:
Colocation Lidera Enquanto Provedores de Nuvem AceleramAs instalações de colocation detinham 39,59% da participação de receita em 2026. Seu modelo operacional multilocatário apoiou a expansão inicial de data centers da região, permitindo que múltiplos clientes compartilhassem infraestrutura segura e resiliente. A Vertiv documentou um provedor da região MENA que expandiu sua capacidade de 1 MW para 6 MW enquanto mantinha a infraestrutura certificada Tier III. Essas instalações exigem sistemas de energia modulares que possam suportar adiões de capacidade em fases, preservando o tempo de atividade, a redundância e a continuidade do serviço para os inquilinos.
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 20,02% até 2032. Suas instalações devem coordenar o fornecimento da concessionária, fontes de energia renovável, sistemas de armazenamento de energia e geração de reserva para suportar operações contínuas e gerenciar os crescentes requisitos de energia. Os requisitos ISO 27001 e de Nível do Uptime Institute influenciam as especificações dos sistemas de energia crítica, particularmente para confiabilidade, redundância e resiliência operacional. A Microsoft anunciou um investimento em infraestrutura de nuvem regional em todo o Golfo, apoiando o desenvolvimento de capacidade de nuvem e a infraestrutura de energia crítica associada.
Análise Geográfica
Arábia Saudita
A Arábia Saudita detinha 28,41% da participação do mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África em 2026 e está projetada para se expandir a um CAGR de 20,74% até 2032. Sua Estratégia Nacional de Data Centers tem como meta 1,5 GW de capacidade até 2030. A meta de capacidade está aumentando a demanda por energia confiável no local e integração de energia renovável. A NEOM e a DataVolt assinaram um acordo de 5 bilhões de USD para um projeto de inteligência artificial em fevereiro de 2025. O acordo de armazenamento de 12,5 GWh da BYD com a Saudi Electricity Company mostra a escala da aquisição local de baterias.
Emirados Árabes Unidos, Catar e Israel
Os Emirados Árabes Unidos passaram de um modelo orientado para backup para a integração de energia solar e baterias para grandes instalações digitais. O projeto de energia solar e armazenamento da Masdar fornece uma referência para energia renovável contínua em escala. A Khazna Data Centers e a Siemens assinaram um memorando em setembro de 2026 cobrindo arquiteturas de energia de 800 VDC e gêmeos digitais. O financiamento de data centers do Catar e a infraestrutura digital de alta densidade de Israel apoiam a demanda por sistemas de energia confiáveis. A conformidade com as regras locais de eletricidade e as obrigações de proteção de dados permanece um fator importante.
África do Sul e Egito
A demanda de armazenamento de data centers da África do Sul é moldada pela necessidade de resiliência operacional. O acordo de energia eólica da Teraco em fevereiro de 2025 adicionou outra fonte renovável ao lado de seu desenvolvimento solar. O framework de wheeling do país pode ajudar grandes usuários a obter energia renovável de sites de geração remotos. O Egito está se desenvolvendo por meio de adições de capacidade renovável e infraestrutura de conectividade, incluindo o sistema de armazenamento de energia em baterias de 300 MWh da AMEA Power em Kom Ombo, comissionado em julho de 2025 com apoio da Corporação Financeira Internacional.
Cenário Competitivo
Concentração do Mercado
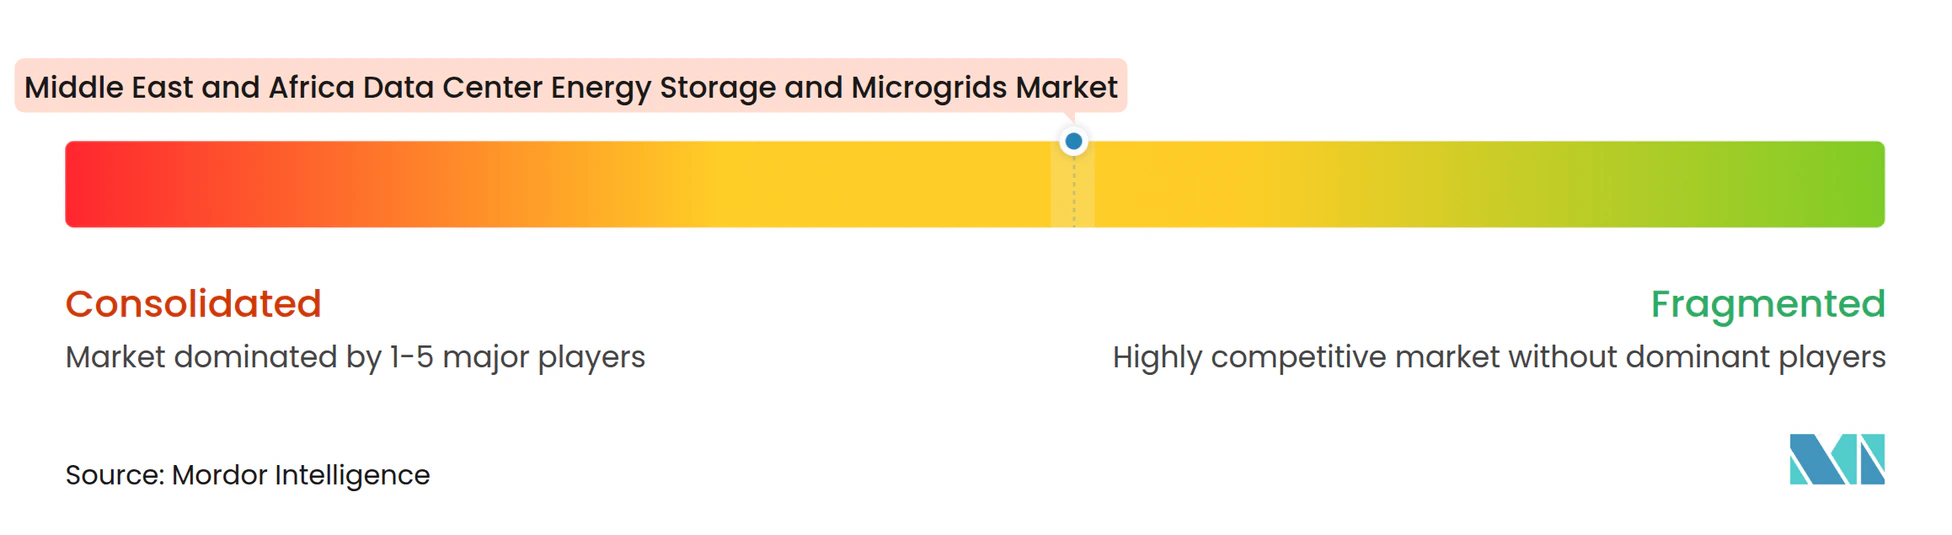
O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África é moderadamente fragmentado e inclui especialistas globais em energia, fornecedores de baterias e integradores de sistemas. Schneider Electric, Eaton, ABB, Siemens Energy e Vertiv competem por atribuições de energia crítica e integração. BYD e Sungrow são fornecedores importantes em grandes projetos de baterias no Golfo. A capacidade de execução local e a prontidão regulatória podem ser tão importantes quanto o desempenho dos equipamentos.
A Eaton e a Siemens Energy formaram uma parceria em junho de 2025 para fornecer energia integrada no local para data centers.[3] Sua oferta combinou equipamentos de gestão de energia com um conceito de geração modular. A ABB introduziu seu portfólio Infinitus DC em 2025 para arquiteturas de corrente contínua da fonte ao rack. A Rolls-Royce introduziu conjuntos de geradores a gás MTU de partida rápida para data centers em outubro de 2025. Essas ações mostram uma mudança da entrega de equipamentos discretos para soluções coordenadas de energia crítica.
O mercado tem espaço para sistemas ilháveis em locais africanos com restrições de rede. O armazenamento de longa duração também pode encontrar demanda onde as cargas de inteligência artificial exigem ciclagem frequente. Os fornecedores devem demonstrar serviço confiável, sistemas de segurança e compatibilidade com os códigos locais. Nenhuma participação de mercado combinada para os principais fornecedores está disponível nas informações fornecidas. A concorrência, portanto, permanece distribuída entre integradores estabelecidos e especialistas em componentes.
Líderes do Setor de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Cummins Inc.
- Caterpillar Inc.
- Delta Electronics, Inc.
- Legrand SA
- Socomec Group
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- BYD Co., Ltd.
- Fluence Energy, Inc.
- Wärtsilä Oyj
- Saft Groupe S.A.
- Mitsubishi Electric Corporation
- Rolls-Royce plc
- Aggreko plc
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África
- Outubro de 2026: A Divisão de Energia Al Masaood destacou seu escopo de energia de backup de 316 MW para um grande projeto de data center de hiperescala nos Emirados Árabes Unidos alimentado pela mtu, uma marca da Rolls-Royce Solutions, no DCD Connect MENA 2026 em Dubai. O projeto marcou o maior empreendimento de data center para a divisão e refletiu o papel da energia de backup confiável na infraestrutura de hiperescala dos Emirados Árabes Unidos.
- Setembro de 2026: A Khazna Data Centres e a Siemens assinaram um Memorando de Entendimento no Fórum de Negócios Emirados Árabes Unidos-Alemanha em Munique para avançar as tecnologias de data centers de inteligência artificial de próxima geração, incluindo arquiteturas de energia de 800 VDC e aplicações de gêmeos digitais para otimização de infraestrutura. O MoU incluiu uma iniciativa de desenvolvimento de talentos de engenharia emiratenses.
- Setembro de 2026: A Masdar e a EWEC alcançaram o fechamento financeiro do projeto renovável de 6,1 bilhões de USD disponível 24 horas por dia, 7 dias por semana, combinando 5,2 GW de energia solar com 19 GWh de baterias, com operações comerciais previstas para 2027. A BYD foi contratada para fornecer 11,275 GWh e a Sungrow para fornecer 7,5 GWh de capacidade de armazenamento para o projeto de Abu Dhabi.
- Julho de 2026: A MEEZA do Catar obteve 438,7 milhões de USD em financiamento de projeto para expansão do portfólio de data centers, com os M-Vault 6, 7 e 8 adicionando 44 MW para levar o portfólio além de 60 MW, expandindo diretamente a capacidade que requer sistemas de armazenamento de backup.
Escopo do Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África
O mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África abrange tecnologias e soluções que permitem uma gestão de energia confiável, eficiente e resiliente para as operações de data centers. Essas soluções ajudam a manter um fornecimento de energia ininterrupto, otimizar o consumo de energia, integrar fontes de energia renovável e reduzir a dependência da eletricidade convencional da rede por meio de sistemas avançados de armazenamento e geração de energia localizada.
O Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers no Oriente Médio e África é Segmentado por Tipo de Solução (Sistemas de Armazenamento de Energia, Sistemas de Controle de Microrrede, Sistemas de Geração Distribuída, Soluções Integradas de Microrrede e Sistemas de Conversão de Energia), Tecnologia de Armazenamento (Baterias de Íons de Lítio, Baterias de Fluxo, Baterias de Chumbo-Ácido, Armazenamento de Energia por Volante de Inércia e Outras Tecnologias de Armazenamento), Configuração de Microrrede (Microrredes Conectadas à Rede, Microrredes Ilhadas e Microrredes Híbridas Conectadas à Rede e Ilháveis), Fonte de Energia Primária (Eletricidade da Rede, Energia Solar, Energia Eólica, Células de Combustível e Outras Fontes de Energia), Aplicação Primária (Energia de Backup e Resiliência, Corte de Pico e Deslocamento de Carga, Integração de Energia Renovável, Otimização de Custos de Energia e Serviços de Rede), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Data Center (Provedores de Serviços em Nuvem, Colocation e Data Centers Empresariais e de Borda) e Geografia (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Israel, Egito, Catar e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções Integradas de Microrrede |
| Sistemas de Armazenamento de Energia |
| Sistemas de Controle de Microrrede |
| Sistemas de Geração Distribuída |
| Sistemas de Conversão de Energia |
| Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido |
| Baterias de Fluxo |
| Armazenamento por Volante de Inércia |
| Outras Tecnologias de Armazenamento |
| Microrredes Conectadas à Rede |
| Microrredes Ilhadas |
| Microrredes Híbridas Conectadas à Rede e Ilháveis |
| Eletricidade da Rede |
| Diesel e Gás Natural |
| Energia Solar |
| Energia Eólica |
| Células de Combustível |
| Outras Fontes de Energia |
| Energia de Backup e Resiliência |
| Corte de Pico e Deslocamento de Carga |
| Integração de Energia Renovável |
| Serviços de Rede |
| Otimização de Custos de Energia |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial e de Borda |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Israel |
| Egito |
| Catar |
| Restante do Oriente Médio e África |
| Por Tipo de Solução | Soluções Integradas de Microrrede |
| Sistemas de Armazenamento de Energia | |
| Sistemas de Controle de Microrrede | |
| Sistemas de Geração Distribuída | |
| Sistemas de Conversão de Energia | |
| Por Tecnologia de Armazenamento | Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido | |
| Baterias de Fluxo | |
| Armazenamento por Volante de Inércia | |
| Outras Tecnologias de Armazenamento | |
| Por Configuração de Microrrede | Microrredes Conectadas à Rede |
| Microrredes Ilhadas | |
| Microrredes Híbridas Conectadas à Rede e Ilháveis | |
| Por Fonte de Energia Primária | Eletricidade da Rede |
| Diesel e Gás Natural | |
| Energia Solar | |
| Energia Eólica | |
| Células de Combustível | |
| Outras Fontes de Energia | |
| Por Aplicação Primária | Energia de Backup e Resiliência |
| Corte de Pico e Deslocamento de Carga | |
| Integração de Energia Renovável | |
| Serviços de Rede | |
| Otimização de Custos de Energia | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem | |
| Empresarial e de Borda | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia e microrredes para data centers no Oriente Médio e África?
O mercado é avaliado em 0,47 bilhões de USD em 2026, está projetado em 0,58 bilhões de USD em 2027 e deve atingir 1,41 bilhões de USD até 2032 a um CAGR de 19,44%.
Qual país tem a maior participação regional?
A Arábia Saudita detinha 28,41% da participação de receita em 2026 e está projetada para se expandir a um CAGR de 20,74% até 2032.
Qual tecnologia de armazenamento de energia lidera a implantação?
As baterias de íons de lítio lideraram o segmento de tecnologia de armazenamento com 68,12% da participação de receita em 2026.
Qual é a tecnologia de armazenamento de expansão mais rápida?
As baterias de fluxo estão projetadas para se expandir a um CAGR de 20,46% até 2032, apoiadas por características de longa duração e ciclagem repetida.
Por que as microrredes integradas são importantes para os data centers?
Elas combinam armazenamento, geração, controles e gestão da rede para apoiar a resiliência, a integração de energia renovável e uma implantação mais rápida.
O que está impulsionando a adoção de energia solar combinada com armazenamento na região?
Grandes projetos de energia solar e baterias, altos recursos solares e requisitos dos data centers por energia confiável e de baixo carbono estão apoiando a adoção.