
Marktgröße und Marktanteil für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
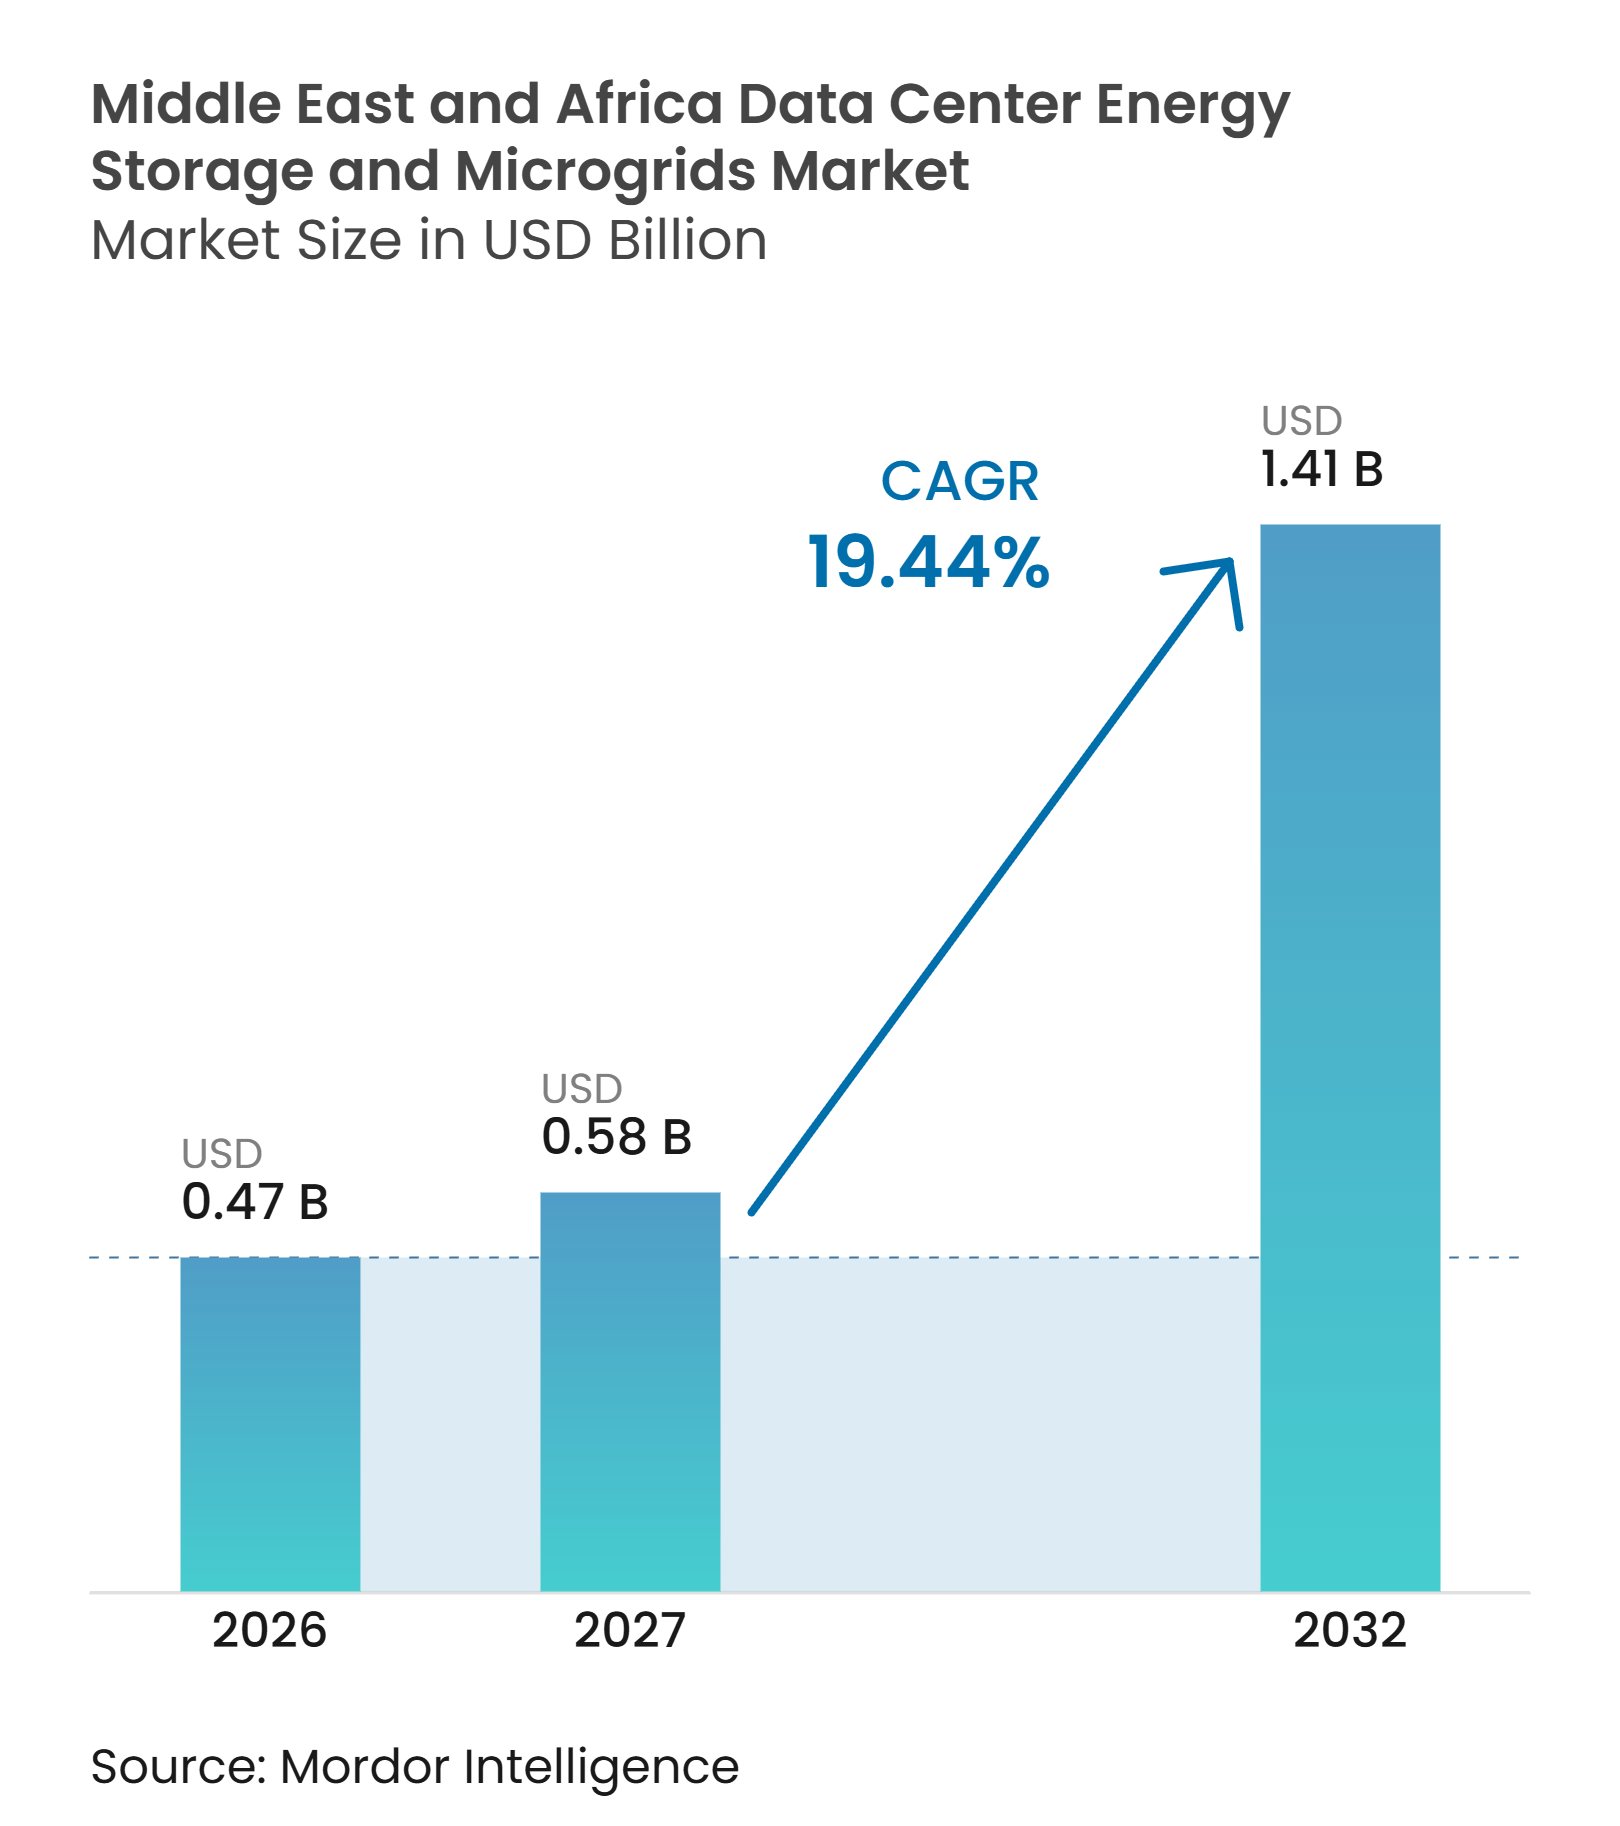
| Marktgröße im Basisjahr (2026) | 0.47 Milliarden US-Dollar |
| Marktgröße (2027) | 0.58 Milliarden US-Dollar |
| Marktgröße (2032) | 1.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.44 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 0,47 Milliarden USD im Jahr 2026 und 0,58 Milliarden USD im Jahr 2027 auf 1,41 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 19,44 % zwischen 2027 und 2032. KI-gesteuerte Kapazitätserweiterungen in den Ländern des Golfkooperationsrats erhöhen die Nachfrage nach zuverlässigen Vor-Ort-Stromsystemen. Lange Vorlaufzeiten für Netzanschlüsse und ungleichmäßige Versorgungsqualität veranlassen Betreiber dazu, Speicherung, Erzeugung und Steuerung in ein einziges System zu integrieren. Große Solar- und Batterieprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten verbessern zudem die Betriebsbedingungen für erneuerbare Energie an Rechenzentrumsstandorten. Anbieter reagieren mit integrierten Konzepten, die Netzversorgung, Batterien, Solarenergie und Notstromversorgung kombinieren. Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika bietet daher Chancen für Anbieter, die Leistungs-, Sicherheits- und lokale Lieferanforderungen erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielten integrierte Microgrid-Lösungen im Jahr 2026 einen Marktanteil von 30,43 % am Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika und werden voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen.
- Nach Speichertechnologie hielten Lithium-Ionen-Batterien im Jahr 2026 einen Umsatzanteil von 68,12 %, während Flussbatterien bis 2032 voraussichtlich mit einer CAGR von 20,46 % wachsen werden.
- Nach Microgrid-Konfiguration entfielen im Jahr 2026 53,67 % des Umsatzanteils am Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika auf netzgekoppelte Microgrids, während hybride netzgekoppelte und inselfähige Microgrids bis 2032 voraussichtlich mit einer CAGR von 20,07 % wachsen werden.
- Nach primärer Energiequelle entfielen im Jahr 2026 46,22 % des Umsatzanteils auf Netzstrom, während Solarenergie bis 2032 voraussichtlich mit einer CAGR von 20,61 % wachsen wird.
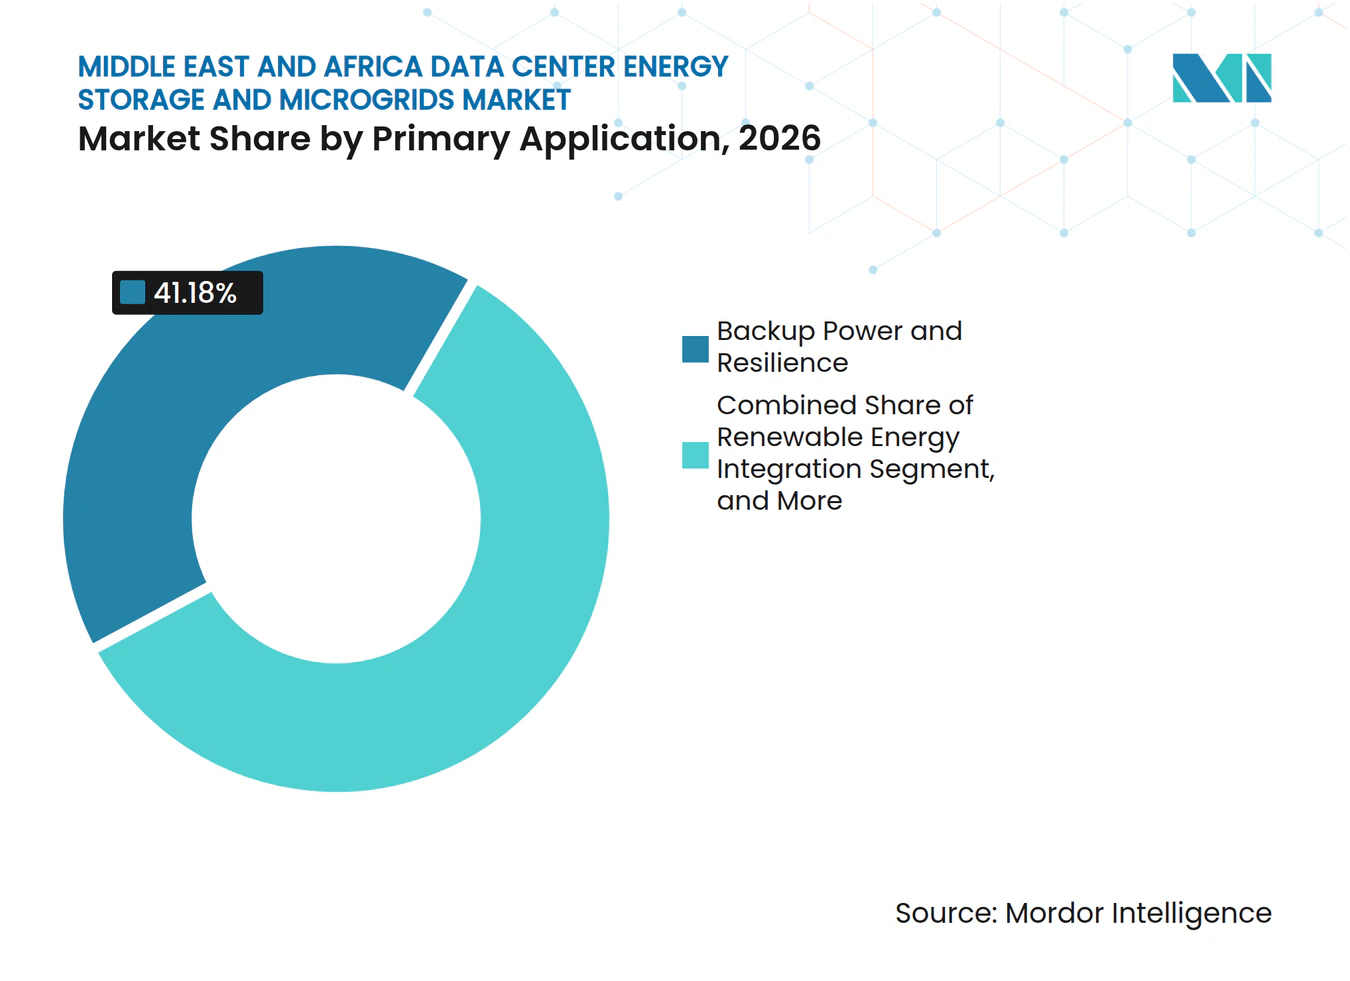
- Nach primärer Anwendung entfielen im Jahr 2026 41,18 % des Umsatzes auf Notstromversorgung und Resilienz, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 20,38 % wachsen wird.
- Nach Rechenzentrumskapazität entfielen im Jahr 2026 37,88 % des Umsatzanteils auf große Einrichtungen, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 20,30 % wachsen werden.
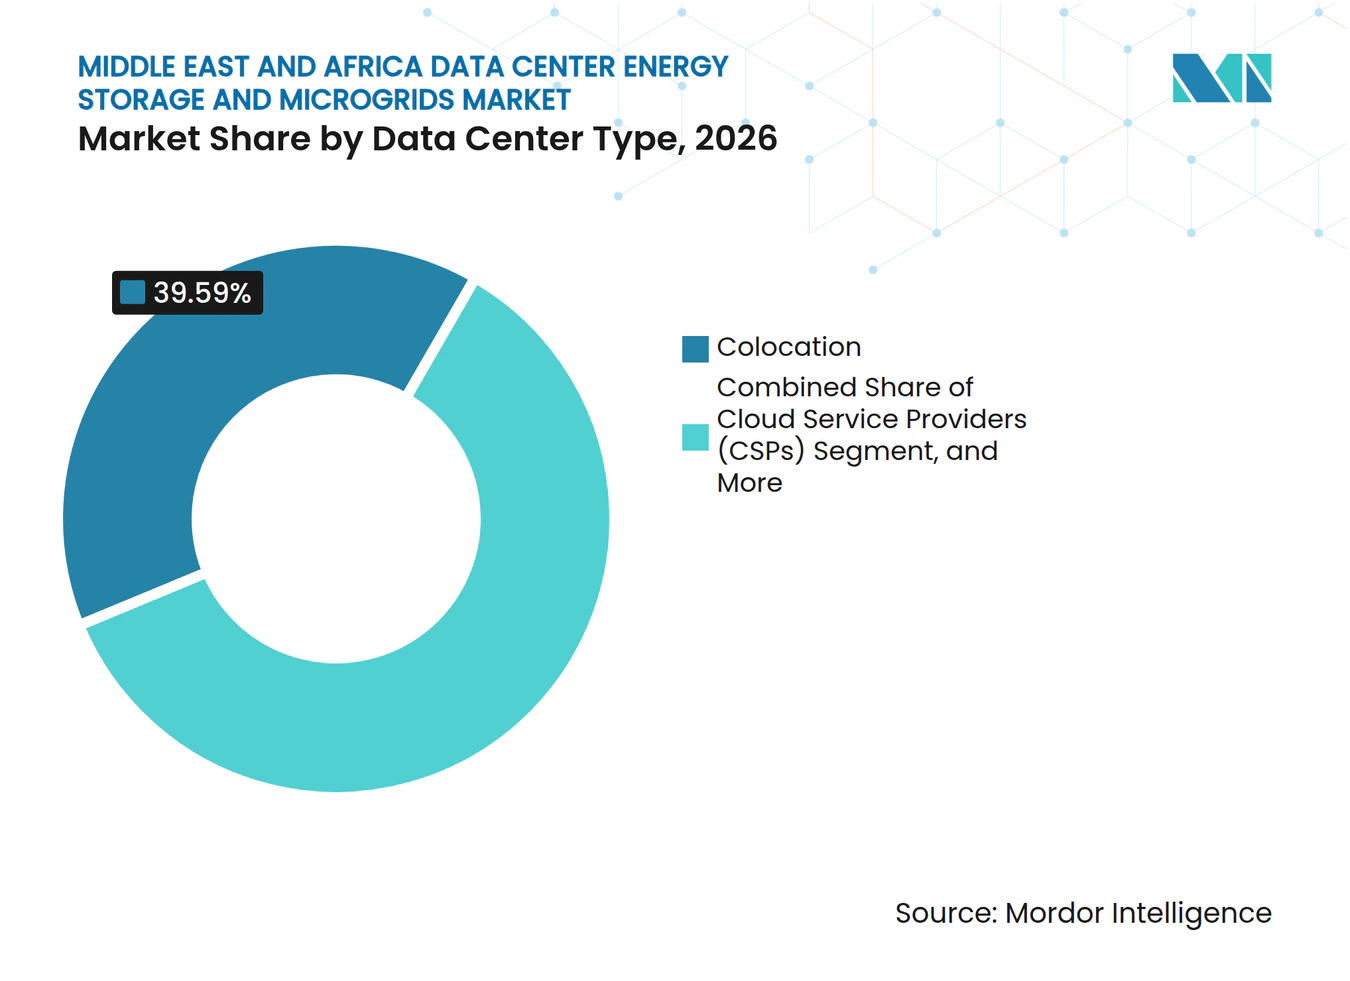
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Umsatzanteil von 39,59 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 20,02 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 28,41 % des Umsatzes auf Saudi-Arabien, und das Land wird bis 2032 voraussichtlich mit einer CAGR von 20,74 % im Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und KI-Rechenzentrumskapazitäten | +5.2% | Saudi-Arabien und Vereinigte Arabische Emirate, mit Ausstrahlungseffekten auf Katar und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an Netzzuverlässigkeit und Notstromautonomie | +3.8% | Südafrika, Afrika südlich der Sahara und Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte Programme für digitale Wirtschaft und Datensouveränität | +3.2% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten und Israel | Mittelfristig (2–4 Jahre) |
| Beschaffung erneuerbarer Energien und Batteriespeicher durch Golfstaaten | +3.0% | Saudi-Arabien, Vereinigte Arabische Emirate, GCC-Länder und Ägypten | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für Lithium-Ionen-Speicher und verbesserte Systemeffizienz | +2.5% | Global, mit primärer Akzeptanz in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Rechenzentrum-Microgrids als Reaktion auf Netzanschlussbeschränkungen | +2.1% | Südafrika, Afrika südlich der Sahara und die weitere MEA-Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und KI-Rechenzentrumskapazitäten
Die IT-Kapazität der Rechenzentren in Saudi-Arabien stieg von 68 MW im Jahr 2021 auf 467 MW im ersten Quartal 2026, angetrieben durch einen raschen nationalen Ausbau. Das Ministerium für Kommunikation und Informationstechnologie setzte durch die Nationale Rechenzentrum-Strategie ein Kapazitätsziel von 1,5 GW für Rechenzentren bis 2030. AMD und HUMAIN kündigten im Mai 2025 eine Zusammenarbeit im Wert von 10 Milliarden USD an, um über 5 Jahre 500 MW KI-Rechenkapazität bereitzustellen.[1] Solche Einrichtungen sind eine wichtige Nachfragequelle im Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika, da sie Speichersysteme benötigen, die schnelle Änderungen des Strombedarfs bewältigen und den Betrieb bei Netzereignissen aufrechterhalten. Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika profitiert von diesen Anforderungen, die Systeme begünstigen, die als einheitliche Stromarchitektur konzipiert sind. Die NEOM- und DataVolt-Vereinbarung für eine KI-Anlage im Wert von 5 Milliarden USD unterstreicht ebenfalls den Umfang der dedizierten Energieinfrastruktur, die für neue Campus-Projekte erforderlich ist.
Steigende Anforderungen an Netzzuverlässigkeit und Notstromautonomie
Südafrikanische Rechenzentrumsbetreiber legen großen Wert auf ausfallsichere Stromversorgung, da Stromunterbrechungen die Geschäftskontinuität beeinträchtigt haben. Batteriesysteme können kurze Unterbrechungen überbrücken und die Abhängigkeit vom Generatorbetrieb verringern, wenn sie mit unterbrechungsfreien Stromversorgungsgeräten integriert werden. Schneider Electric erklärte, dass Microgrids Notstromsysteme effektiver verwalten können, wo Lastabwurf weiterhin ein Problem darstellt. In den Golfstaaten können hochdichte KI-Workloads ebenfalls Stromqualitätsprobleme verursachen, die reaktionsfähige Steuerungen und Speicher erfordern. Das bedeutet, dass Resilienz zu einer zentralen Designanforderung und nicht zu einem Zusatz für den Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika geworden ist. Schneider Electric hat 2025 2 Microgrid-Standorte für MIS SAHAYEB Datacenters in Dammam in Betrieb genommen und dabei Photovoltaikstrom, das Versorgungsnetz und Generatoren integriert.
Staatlich geführte Programme für digitale Wirtschaft und Datensouveränität
Öffentliche Programme schaffen eine klarere Pipeline für Rechenzentrumskapazitäten in der gesamten Region. Saudi-Arabiens Strategie verknüpft den Ausbau der digitalen Infrastruktur mit Cloud-Diensten und KI-Entwicklung. Die Stargate-UAE-Partnerschaft kündigte Pläne für einen 5-GW-KI-Campus in Abu Dhabi an, mit einer ersten Phase von 200 MW, die für 2026 erwartet wird. Nationale Programme fördern eine stärkere Prüfung von Verfügbarkeitszeiten, lokaler Verarbeitung und Kontinuitätsanforderungen. Diese Anforderungen prägen die Beschaffung im Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika, bevor Einrichtungen den Betrieb aufnehmen. Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika profitiert von dieser Verbindung zwischen Digitalpolitik und Investitionen in kritische Stromversorgung.
Beschaffung erneuerbarer Energien und Batteriespeicher durch Golfstaaten
Die Beschaffung von Versorgungsanlagen im Golfmaßstab unterstützt den Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika, indem eine tiefere Lieferbasis für Batterien, Wechselrichter und Projektabwicklung aufgebaut wird. Masdar kündigte ein VAE-Projekt an, das 5,2 GW Solarkapazität mit 19 GWh Batteriespeicher kombiniert, um 1 GW kontinuierliche erneuerbare Energie bereitzustellen. BYD unterzeichnete im Februar 2025 auch eine Vereinbarung mit der Saudi Electricity Company zur Lieferung von 12,5 GWh Energiespeicher. Diese Projekte zeigen, dass Solar- und Batterielösungen in einem für große digitale Campus-Projekte relevanten Maßstab finanziert werden können. Ihre Ausrüstungs- und Abwicklungserfahrung kann das Ausführungsrisiko für Rechenzentrumsentwickler verringern. Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika wird unterstützt, da Betreiber eine sauberere Versorgung anstreben, ohne die Resilienz zu beeinträchtigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten für redundante Stromarchitekturen | -1.8% | MEA-Region, insbesondere Unternehmens- und mittelgroße Colocation-Betreiber | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei der Netzanbindung und begrenzte Transparenz im Verteilungsnetz | -1.2% | Südafrika, Afrika südlich der Sahara und MEA-Region | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Strom- und Microgrid-Betrieb | -0.9% | MEA-Region, mit akutem Mangel in Riad, Abu Dhabi und Johannesburg | Mittelfristig (2–4 Jahre) |
| Batteriesicherheit, Brandschutz und Genehmigungskomplexität | -0.7% | Global, mit spezifischen Compliance-Anforderungen in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten für redundante Stromarchitekturen
Integrierte Stromsysteme erfordern neben konventioneller Redundanz auch Batterien, Wechselrichter, Steuerungen, Generatoren und Standortarbeiten. Dies erhöht die Anfangskosten für Unternehmens- und kleinere Colocation-Projekte. Betreiber müssen zudem die Planung des Batterieaustauschs für häufig genutzte Systeme zur Bewältigung volatiler KI-Lasten berücksichtigen. Die Belastung kann Projekte verzögern, bei denen Kunden keine Strombudgets auf Hyperscale-Niveau unterstützen können. Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika kann daher große Entwickler mit stärkerer Finanzierung und langfristigen Mieterverträgen bevorzugen. Ein modulares Design kann die Anfangsausgaben im Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika begrenzen, beseitigt jedoch nicht die Notwendigkeit einer sicheren und zuverlässigen Redundanz.
Batteriesicherheit, Brandschutz und Genehmigungskomplexität
Große Lithium-Ionen-Installationen erfordern umfassende Branderkennung, Belüftung, Tests und Notfallplanung. NFPA 855 enthält Anforderungen für die Installation stationärer Energiespeichersysteme, einschließlich Bestimmungen, die für das Brandrisiko von Batterien relevant sind.[2] Lokale Genehmigungsverfahren können variieren, da Regulierungsbehörden internationale Praktiken an lokale Gebäude und Infrastrukturen anpassen. Anbieter mit geprüften Systemdesigns und dokumentierten Sicherheitsverfahren können bei der Genehmigung einen Vorteil haben. Die Einhaltung von Vorschriften kann jedoch Projektzeitpläne verlängern und Lieferkosten erhöhen. Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika muss schnelle Bereitstellungsziele mit konsistenten Sicherheitskontrollen in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
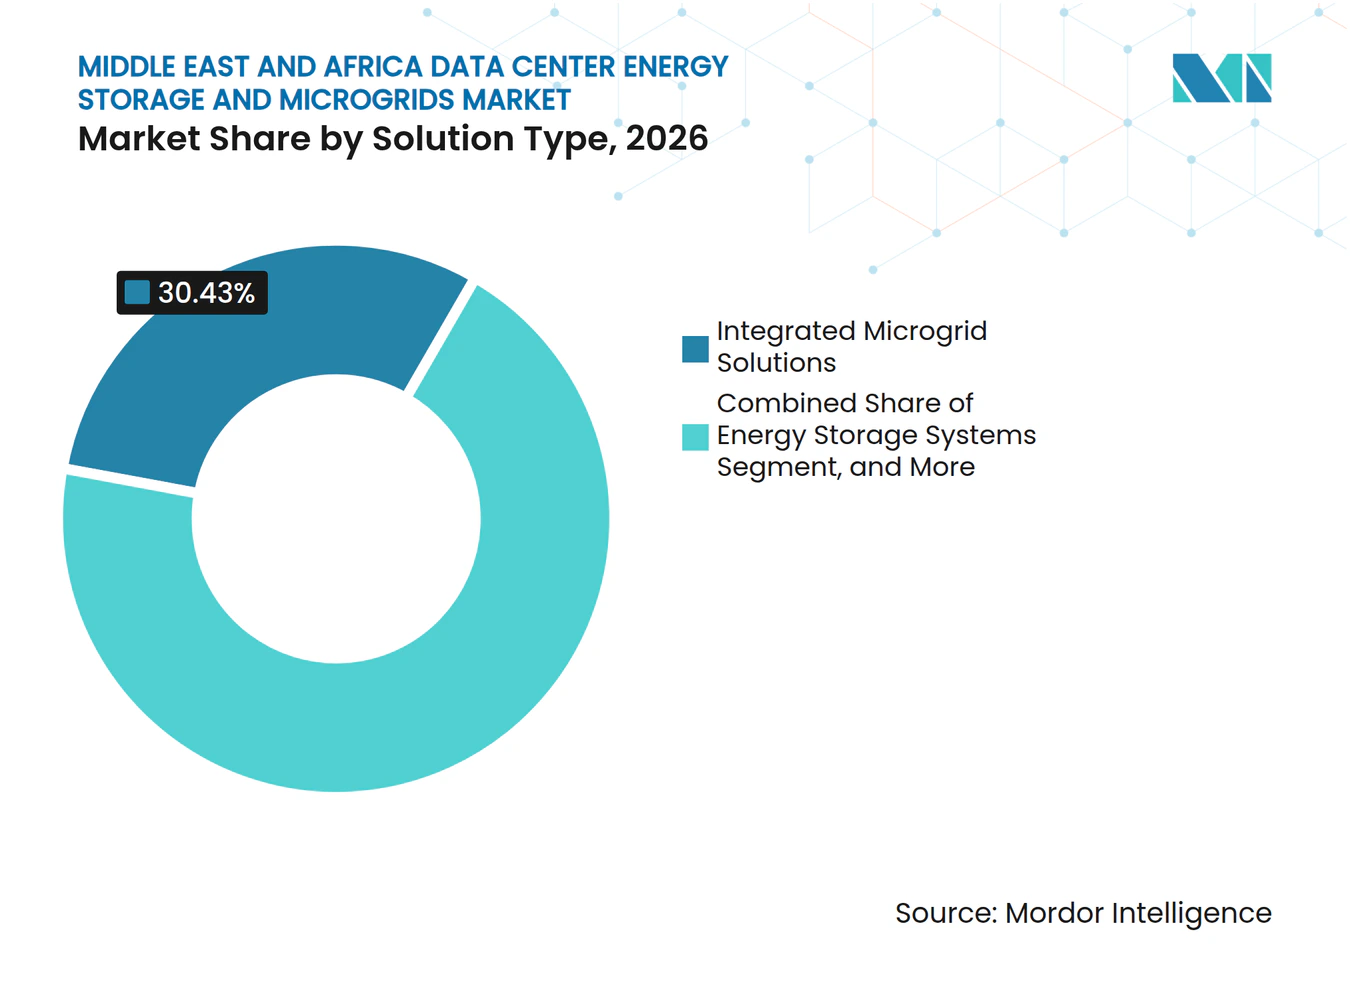
Integrierte Microgrids führen bei komplexem EnergiebedarfIntegrierte Microgrid-Lösungen machten im Jahr 2026 30,43 % des Umsatzes aus. Diese Lösungen kombinieren Stromerzeugungsanlagen, Batterie-Energiespeichersysteme, Steuerungsplattformen und Netzmanagementfähigkeiten in einem einzigen Betriebskonzept. Dieser integrierte Ansatz ermöglicht es Betreibern, Kapazitäten effizienter in Betrieb zu nehmen, wenn die Netzversorgung eingeschränkt ist oder wenn Netzanschlüsse Verzögerungen aufweisen. Er vereinfacht auch die Projektabwicklung, indem der Bedarf an der Koordination mehrerer Geräteanbieter und Systemschnittstellen reduziert wird. Darüber hinaus weisen integrierte Lösungen einem einzigen Anbieter die Verantwortung für die Gesamtsystemleistung, Zuverlässigkeit und Betriebskoordination zu.
Integrierte Microgrid-Lösungen werden voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen. Ihr Wachstum wird durch den zunehmenden Bedarf an resilienten, effizienten und zentral verwalteten Stromsystemen in Anwendungen mit kritischen Energieanforderungen unterstützt. Steuerungssoftware spielt eine zentrale Rolle, indem sie Solarerzeugung, Batterieentladung, Netzversorgung und Notstromausrüstung in Abhängigkeit von den Betriebsbedingungen koordiniert. Diese Koordination hilft, die Nutzung verfügbarer Energieressourcen zu optimieren und gleichzeitig die Stromkontinuität aufrechtzuerhalten. Eine IEEE-Studie eines 1-MW-NEOM-Rechenzentrum-Microgrids erzielte null modellierte Netzimporte und demonstrierte das Potenzial integrierter Steuerungs- und Erzeugungssysteme zur Verringerung der Abhängigkeit vom Versorgungsnetz. ABB erklärte, dass seine Infinitus-DC-Architektur die Umwandlungsverluste um mehr als 5 % reduzieren kann, was die Effizienzvorteile integrierter Systemarchitekturen unterstreicht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Speichertechnologie:
Lithium-Ionen führt, während Flussbatterien expandierenLithium-Ionen-Batterien machten im Jahr 2026 68,12 % des Umsatzes im Bereich Speichertechnologie aus. Ihre führende Position spiegelt gut etablierte Lieferketten, ausgereifte Produktangebote und umfangreiche Betriebserfahrung in kritischen Stromanwendungen wider. Diese Batterien werden weit verbreitet eingesetzt, da sie eine hohe Energiedichte, relativ kompakte Abmessungen und zuverlässige Leistung für Rechenzentrum-Notstrom- und Energiespeicheranforderungen bieten. Lithium-Eisenphosphat-Systeme werden an größeren Standorten zunehmend relevanter, insbesondere dort, wo Betreiber thermische Stabilität, Sicherheit und eine längere Betriebslebensdauer priorisieren. Tesla erhöhte die Megapack-Kapazität von 3,9 MWh auf 5 MWh in seiner neuesten Plattform und unterstützt damit die Bereitstellung größerer Batteriespeicherinstallationen.
Flussbatterien werden voraussichtlich bis 2032 mit einer CAGR von 20,46 % wachsen. Ihr Wachstum wird durch ihre Fähigkeit unterstützt, Langzeitspeicherung bereitzustellen und wiederholte Lade-Entlade-Zyklen mit begrenzter Leistungsdegradation zu überstehen. Diese Eigenschaften machen Flussbatterien für Anwendungen geeignet, die verlängerte Notstromdauern und häufiges Zyklisieren erfordern. Eine technische Überprüfung aus dem Jahr 2025 bewertete ihre Eignung für KI-Rechenzentrumsanwendungen und hob ihr Potenzial hervor, die wachsenden Anforderungen an die Stromzuverlässigkeit von hochdichten Rechenanlagen zu erfüllen. Blei-Säure-Batterien und Schwungräder werden engere Rollen im Markt behalten, insbesondere in Anwendungen, bei denen etablierte Betriebspraktiken, niedrigere Vorabkosten oder schnelle Reaktionsfähigkeiten erforderlich sind.
Nach Microgrid-Konfiguration:
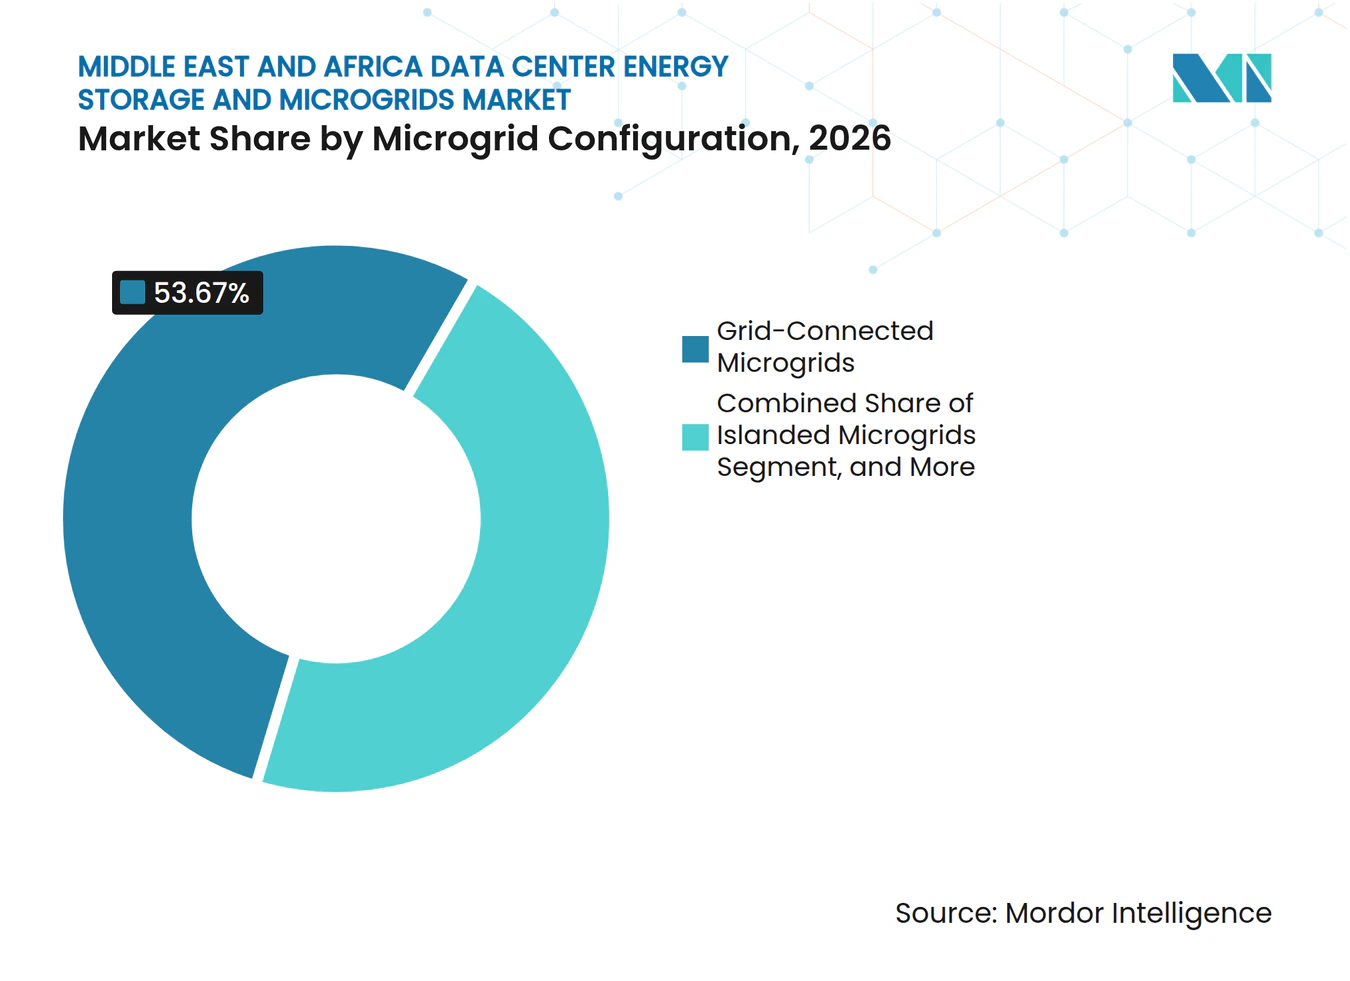
Hybriddesigns verbessern die betriebliche FlexibilitätNetzgekoppelte Microgrids machten im Jahr 2026 53,67 % des Umsatzes aus und sind damit die führende Konfiguration im Markt. Diese Systeme bedienen Standorte mit Netzzugang, die zusätzliche betriebliche Resilienz, verbesserte Stromqualität und eine stärkere Integration erneuerbarer Energiequellen benötigen. Batterien unterstützen das Spitzenlastmanagement, helfen bei der Aufrechterhaltung der Stromqualität und liefern Notstrom bei kurzzeitigen Unterbrechungen, während das Versorgungsnetz unter normalen Betriebsbedingungen weiterhin Strom liefert. Diese Konfiguration bleibt in reifen Golf-Rechenzentrumsstandorten weit verbreitet, wo Betreiber die etablierte Versorgungsinfrastruktur nutzen und gleichzeitig die Vor-Ort-Stromzuverlässigkeit stärken können.
Hybride netzgekoppelte und inselfähige Microgrids werden voraussichtlich bis 2032 mit einer CAGR von 20,07 % wachsen. Diese Systeme kombinieren die Vorteile der Netzkonnektivität mit der Fähigkeit, bei Bedarf unabhängig zu betreiben. Sie können sich bei einem Ausfall oder einer anderen Störung vom Netz trennen, sodass kritische Rechenzentrumslasten durch Vor-Ort-Erzeugung und -Speicherung mit Strom versorgt bleiben, und sich wieder verbinden, sobald sich die Netzbedingungen normalisieren. Dii Desert Energy identifizierte integrierte erneuerbare Erzeugung und Speicherung als resilienten Ansatz für Rechenzentren, insbesondere dort, wo ein ununterbrochener Betrieb unerlässlich ist. Inselnetzsysteme bleiben wichtig für abgelegene Standorte, denen ein zuverlässiger Netzzugang fehlt und die eine autarke Strominfrastruktur benötigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach primärer Energiequelle:
Solarenergie gewinnt eine größere RolleNetzstrom machte im Jahr 2026 46,22 % des Umsatzes im Bereich primärer Energiequellen aus. Er bleibt die grundlegende Stromversorgung für viele Rechenzentrumseinrichtungen, die entwickelt wurden, bevor großmaßstäbliche Projekte für erneuerbare Energien weit verbreitet verfügbar wurden. Diese Einrichtungen verlassen sich weiterhin auf Netzstrom für ihren täglichen Strombedarf, insbesondere an Standorten mit etablierter Versorgungsinfrastruktur. Diesel und Erdgas behalten wesentliche Notstromrollen, wo die Netzabdeckung begrenzt ist oder wo Betreiber während Netzunterbrechungen zusätzliche Stromzuverlässigkeit benötigen. Energiespeichersysteme verbessern die Stromqualität, unterstützen Notstrombedarfe und reduzieren die Betriebsstunden von Generatoren an diesen Standorten und helfen Betreibern, den Bedarf effizienter zu verwalten.
Solarenergie wird voraussichtlich bis 2032 mit einer CAGR von 20,61 % wachsen. Hohe Sonneneinstrahlung und Landverfügbarkeit unterstützen den Einsatz von Solar-plus-Speicher-Systemen in den Golfstaaten. Diese Bedingungen ermöglichen es Betreibern, Solarerzeugung als zunehmend wichtige Stromquelle für den Rechenzentrumsbetrieb zu nutzen. Eine IEEE-Studie berichtete von einem 50-prozentigen Anteil erneuerbarer Energien in ihrem modellierten NEOM-Rechenzentrumsdesign und demonstrierte das Potenzial für die Integration erneuerbarer Energien in großmaßstäblichen Einrichtungen. Teraco unterzeichnete 2025 einen Windstrom-Kaufvertrag neben seiner Solarentwicklung, was den Einsatz komplementärer erneuerbarer Energiequellen zur Unterstützung des Rechenzentrum-Strombedarfs widerspiegelt.
Nach primärer Anwendung:
Resilienz bleibt der führende AnwendungsfallNotstromversorgung und Resilienz machten im Jahr 2026 41,18 % des Umsatzes aus. Batterien liefern sofortige Stromunterstützung bei Ausfällen oder Störungen und überbrücken die Lücke, während Generatoren starten, synchronisieren und stabilisieren. Südafrikanische Betreiber nutzen diese Konfiguration, um die Abhängigkeit von generatorbasierter Stromversorgung bei Netzunterbrechungen zu verringern und die Kontinuität für kritische Betriebe zu verbessern. Spitzenlastabschneidung und Lastverschiebung stellen sekundäre Anwendungen an Standorten dar, wo Stromtarifstrukturen messbare Kosteneinsparungsmöglichkeiten schaffen.
Die Integration erneuerbarer Energien wird voraussichtlich bis 2032 mit einer CAGR von 20,38 % wachsen. Energiespeicherung macht intermittierende Solar- und Windenergieerzeugung für Rechenzentren und andere Einrichtungen mit kontinuierlichen Workload-Anforderungen nutzbarer, indem sie hilft, Angebot und Nachfrage auszugleichen. Mieterverträge zur Beschaffung oder Nutzung erneuerbarer Energie verlagern die Rolle der Speicherung über eine rein resilienzorientierte Lösung hinaus. Netzdienste können für Speicherbetreiber zusätzlichen Wert schaffen, wo Marktvorschriften, Teilnahmeregeln und technische Standards diesen Systemen erlauben, den Netzbetrieb zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumskapazität:
Hyperscale-Einrichtungen treiben neue Speichernachfrage anGroße Rechenzentren machten im Jahr 2026 37,88 % des Umsatzes aus. Ihr erheblicher Umsatzanteil spiegelt das Vorhandensein etablierter Rechenzentrumsstandorte in wichtigen regionalen Knotenpunkten wider, darunter Dubai, Johannesburg, Riad und Tel Aviv. Diese Einrichtungen unterstützen ein breites Spektrum an Kundenanforderungen und bedienen Unternehmenskunden, Cloud-Dienstanbieter und Organisationen des öffentlichen Sektors. Große Campus-Projekte bieten auch die Größenordnung, die erforderlich ist, um erhebliche IT-Lasten und zentralisierte Infrastrukturanforderungen zu bewältigen. Kleine und mittelgroße Standorte bleiben relevant für lokalisierte Unternehmensbereitstellungen und Edge-Computing-Anwendungen, bei denen die Nähe zu Nutzern und geringere Kapazitätsanforderungen wichtig sind.
Hyperscale-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 20,30 % wachsen. Dieses Wachstum wird durch die steigende Nachfrage nach großmaßstäblicher Cloud-Kapazität und KI-gesteuerter Recheninfrastruktur unterstützt. HPE berichtete, dass KI-Workloads 30–120 kW pro Rack erfordern können, verglichen mit 5–15 kW für konventionelle Racks. Diese erheblich höheren Rack-Leistungsdichten erhöhen den Bedarf an reaktionsfähigen Stromumwandlungssystemen, Energiespeicherung und Notstromausrüstung zur Unterstützung variabler und intensiver Workloads. Entwickler müssen Stromarchitekturüberlegungen frühzeitig in das Projekt einbeziehen, da die Nachrüstung bestehender Einrichtungen zur Unterstützung hochdichter Workloads kostspielig und betrieblich komplex sein kann.
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter beschleunigenColocation-Einrichtungen hielten im Jahr 2026 einen Umsatzanteil von 39,59 %. Ihr Mehrmieterbetriebsmodell unterstützte die frühe Rechenzentrumsexpansion der Region, indem es mehreren Kunden ermöglichte, sichere, resiliente Infrastruktur zu teilen. Vertiv dokumentierte einen MENA-Anbieter, der seine Kapazität von 1 MW auf 6 MW erweiterte und dabei eine Tier-III-zertifizierte Infrastruktur aufrechterhielt. Diese Einrichtungen benötigen modulare Stromsysteme, die phasenweise Kapazitätserweiterungen unterstützen können, während Verfügbarkeit, Redundanz und Servicekontinuität für Mieter gewahrt bleiben.
Cloud-Dienstanbieter werden voraussichtlich bis 2032 mit einer CAGR von 20,02 % wachsen. Ihre Einrichtungen müssen Netzversorgung, erneuerbare Energiequellen, Energiespeichersysteme und Standby-Erzeugung koordinieren, um einen kontinuierlichen Betrieb zu unterstützen und steigende Stromanforderungen zu bewältigen. ISO 27001 und die Tier-Anforderungen des Uptime Institute beeinflussen die Spezifikationen kritischer Stromsysteme, insbesondere hinsichtlich Zuverlässigkeit, Redundanz und betrieblicher Resilienz. Microsoft hat eine regionale Cloud-Infrastrukturinvestition im gesamten Golf angekündigt, die die Entwicklung von Cloud-Kapazitäten und der damit verbundenen kritischen Strominfrastruktur unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 28,41 % am Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika und wird voraussichtlich bis 2032 mit einer CAGR von 20,74 % wachsen. Die Nationale Rechenzentrum-Strategie des Landes zielt auf 1,5 GW Kapazität bis 2030 ab. Das Kapazitätsziel erhöht die Nachfrage nach zuverlässiger Vor-Ort-Stromversorgung und Integration erneuerbarer Energien. NEOM und DataVolt unterzeichneten im Februar 2025 eine Vereinbarung im Wert von 5 Milliarden USD für ein KI-Projekt. BYDs 12,5-GWh-Speichervereinbarung mit der Saudi Electricity Company zeigt den Umfang der lokalen Batteriebeschaffung.
Vereinigte Arabische Emirate, Katar und Israel
Die Vereinigten Arabischen Emirate haben sich von einem notstromorientierten Modell hin zur Solar- und Batterieintegration für große digitale Einrichtungen entwickelt. Masdars Solar-und-Speicher-Projekt bietet eine Referenz für kontinuierliche erneuerbare Energie in großem Maßstab. Khazna Data Centers und Siemens unterzeichneten im September 2026 ein Memorandum of Understanding, das 800-VDC-Stromarchitekturen und digitale Zwillinge abdeckt. Katars Rechenzentrumsfinanzierung und Israels hochdichte digitale Infrastruktur unterstützen die Nachfrage nach zuverlässigen Stromsystemen. Die Einhaltung lokaler Stromvorschriften und Datenschutzverpflichtungen bleibt ein wichtiger Faktor.
Südafrika und Ägypten
Die Rechenzentrum-Speichernachfrage in Südafrika wird durch den Bedarf an betrieblicher Resilienz geprägt. Teracos Windstrom-Vereinbarung vom Februar 2025 fügte neben seiner Solarentwicklung eine weitere erneuerbare Quelle hinzu. Das Wheeling-Rahmenwerk des Landes kann großen Nutzern helfen, erneuerbare Energie von entfernten Erzeugungsstandorten zu beziehen. Ägypten entwickelt sich durch Kapazitätserweiterungen bei erneuerbaren Energien und Konnektivitätsinfrastruktur, einschließlich des 300-MWh-Batterie-Energiespeichersystems von AMEA Power in Kom Ombo, das im Juli 2025 mit Unterstützung der International Finance Corporation in Betrieb genommen wurde.
Wettbewerbslandschaft
Marktkonzentration
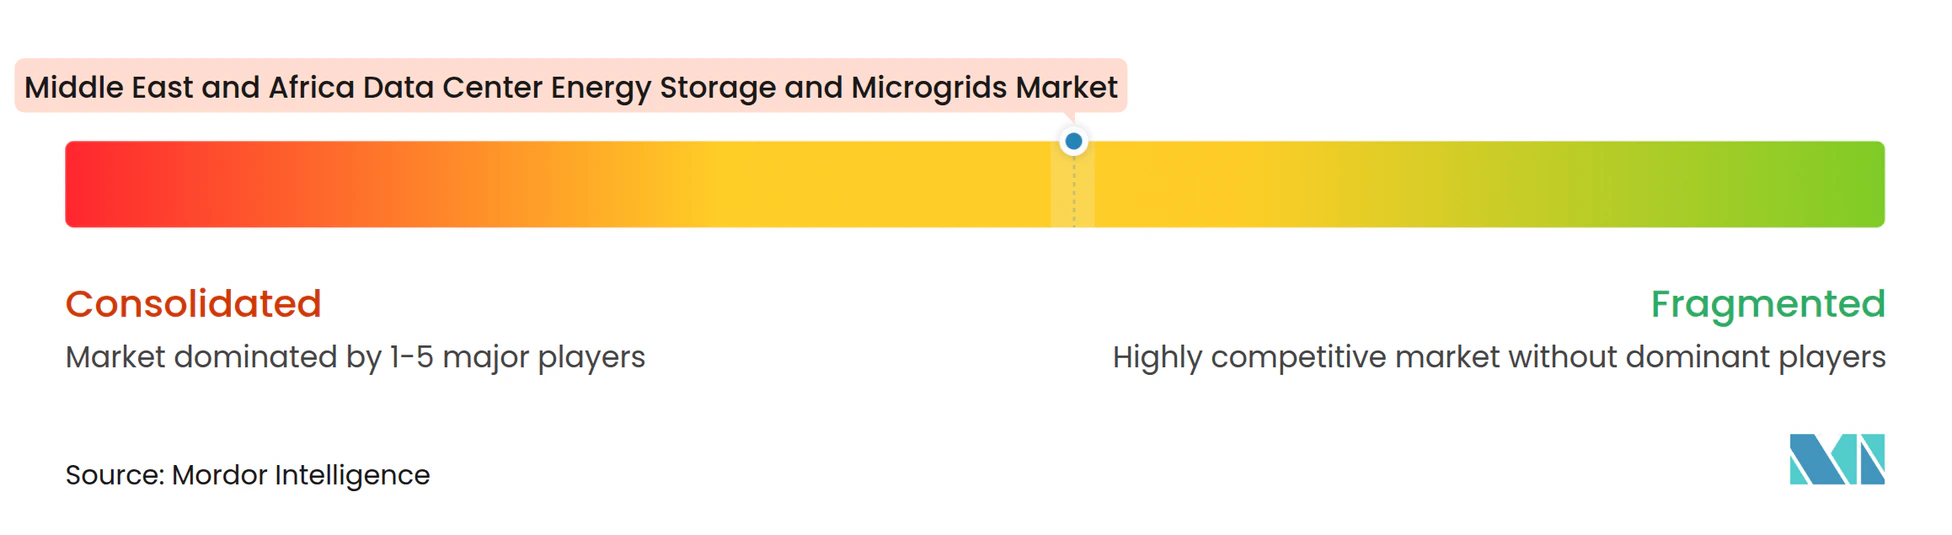
Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert und umfasst globale Stromspezialisten, Batterielieferanten und Systemintegratoren. Schneider Electric, Eaton, ABB, Siemens Energy und Vertiv konkurrieren um Aufträge für kritische Stromversorgung und Integration. BYD und Sungrow sind wichtige Lieferanten bei großen Golf-Batterieprojekten. Lokale Ausführungsfähigkeit und regulatorische Bereitschaft können ebenso wichtig sein wie die Geräteleistung.
Eaton und Siemens Energy gründeten im Juni 2025 eine Partnerschaft zur Bereitstellung integrierter Vor-Ort-Rechenzentrumsversorgung.[3] Ihr Angebot kombinierte Strommanagementausrüstung mit einem modularen Erzeugungskonzept. ABB stellte 2025 sein Infinitus-DC-Portfolio für Quell-zu-Rack-DC-Architekturen vor. Rolls-Royce stellte im Oktober 2025 schnellstartende MTU-Gasgeneratoren für Rechenzentren vor. Diese Maßnahmen zeigen eine Verlagerung von der diskreten Gerätelieferung hin zu koordinierten kritischen Stromlösungen.
Der Markt bietet Raum für inselfähige Systeme an netzeingeschränkten afrikanischen Standorten. Langzeitspeicherung könnte auch dort Nachfrage finden, wo KI-Lasten häufiges Zyklisieren erfordern. Anbieter müssen zuverlässigen Service, Sicherheitssysteme und Kompatibilität mit lokalen Vorschriften nachweisen. Kein kombinierter Marktanteil für führende Anbieter ist in den bereitgestellten Informationen verfügbar. Der Wettbewerb bleibt daher zwischen etablierten Integratoren und Komponentenspezialisten verteilt.
Branchenführer im Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Cummins Inc.
- Caterpillar Inc.
- Delta Electronics, Inc.
- Legrand SA
- Socomec Group
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- BYD Co., Ltd.
- Fluence Energy, Inc.
- Wärtsilä Oyj
- Saft Groupe S.A.
- Mitsubishi Electric Corporation
- Rolls-Royce plc
- Aggreko plc
Neueste Industrielle Entwicklungen in Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: Al Masaood Power Division hob seinen 316-MW-Notstromumfang für ein großes VAE-Hyperscale-Rechenzentrum-Projekt hervor, das von mtu, einer Rolls-Royce Solutions-Marke, auf der DCD Connect MENA 2026 in Dubai betrieben wird. Das Projekt markierte das größte Rechenzentrum-Vorhaben für die Division und spiegelte die Rolle zuverlässiger Notstromversorgung in der VAE-Hyperscale-Infrastruktur wider.
- September 2026: Khazna Data Centres und Siemens unterzeichneten auf dem VAE-Deutschland-Wirtschaftsforum in München ein Memorandum of Understanding zur Förderung von KI-Rechenzentrum-Technologien der nächsten Generation, einschließlich 800-VDC-Stromarchitekturen und Anwendungen digitaler Zwillinge zur Infrastrukturoptimierung. Das MoU umfasste eine Initiative zur Entwicklung emiratischer Ingenieurtalente.
- September 2026: Masdar und EWEC erreichten den finanziellen Abschluss des 6,1-Milliarden-USD-Rund-um-die-Uhr-Erneuerbaren-Projekts, das 5,2 GW Solar mit 19 GWh Batterien kombiniert und auf kommerziellen Betrieb im Jahr 2027 abzielt. BYD wurde mit der Lieferung von 11,275 GWh und Sungrow mit der Lieferung von 7,5 GWh Speicherkapazität für das Abu-Dhabi-Projekt beauftragt.
- Juli 2026: Katars MEEZA sicherte sich 438,7 Millionen USD an Projektfinanzierung für die Erweiterung des Rechenzentrum-Portfolios, wobei M-Vault 6, 7 und 8 44 MW hinzufügen, um das Portfolio auf über 60 MW zu bringen, und damit direkt die Kapazität erweitern, die Notstromsysteme erfordert.
Berichtsumfang für den Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika
Der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika umfasst Technologien und Lösungen, die ein zuverlässiges, effizientes und resilientes Strommanagement für den Rechenzentrumsbetrieb ermöglichen. Diese Lösungen helfen dabei, eine unterbrechungsfreie Stromversorgung aufrechtzuerhalten, den Energieverbrauch zu optimieren, erneuerbare Energiequellen zu integrieren und die Abhängigkeit von konventionellem Netzstrom durch fortschrittliche Speicher- und lokalisierte Stromerzeugungssysteme zu reduzieren.
Der Bericht über den Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Lösungstyp (Energiespeichersysteme, Microgrid-Steuerungssysteme, dezentrale Erzeugungssysteme, integrierte Microgrid-Lösungen und Stromumwandlungssysteme), Speichertechnologie (Lithium-Ionen-Batterien, Flussbatterien, Blei-Säure-Batterien, Schwungradspeicher und andere Speichertechnologien), Microgrid-Konfiguration (netzgekoppelte Microgrids, Inselnetze und hybride netzgekoppelte und inselfähige Microgrids), primärer Energiequelle (Netzstrom, Solarenergie, Windenergie, Brennstoffzellen und andere Energiequellen), primärer Anwendung (Notstromversorgung und Resilienz, Spitzenlastabschneidung und Lastverschiebung, Integration erneuerbarer Energien, Energiekostenoptimierung und Netzdienste), Rechenzentrumskapazität (Hyperscale, groß, mittel und klein), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Israel, Ägypten, Katar und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Integrierte Microgrid-Lösungen |
| Energiespeichersysteme |
| Microgrid-Steuerungssysteme |
| Dezentrale Erzeugungssysteme |
| Stromumwandlungssysteme |
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Flussbatterien |
| Schwungradspeicher |
| Andere Speichertechnologien |
| Netzgekoppelte Microgrids |
| Inselnetze |
| Hybride netzgekoppelte und inselfähige Microgrids |
| Netzstrom |
| Diesel und Erdgas |
| Solarenergie |
| Windenergie |
| Brennstoffzellen |
| Andere Energiequellen |
| Notstromversorgung und Resilienz |
| Spitzenlastabschneidung und Lastverschiebung |
| Integration erneuerbarer Energien |
| Netzdienste |
| Energiekostenoptimierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Israel |
| Ägypten |
| Katar |
| Übriger Naher Osten und Afrika |
| Nach Lösungstyp | Integrierte Microgrid-Lösungen |
| Energiespeichersysteme | |
| Microgrid-Steuerungssysteme | |
| Dezentrale Erzeugungssysteme | |
| Stromumwandlungssysteme | |
| Nach Speichertechnologie | Lithium-Ionen-Batterien |
| Blei-Säure-Batterien | |
| Flussbatterien | |
| Schwungradspeicher | |
| Andere Speichertechnologien | |
| Nach Microgrid-Konfiguration | Netzgekoppelte Microgrids |
| Inselnetze | |
| Hybride netzgekoppelte und inselfähige Microgrids | |
| Nach primärer Energiequelle | Netzstrom |
| Diesel und Erdgas | |
| Solarenergie | |
| Windenergie | |
| Brennstoffzellen | |
| Andere Energiequellen | |
| Nach primärer Anwendung | Notstromversorgung und Resilienz |
| Spitzenlastabschneidung und Lastverschiebung | |
| Integration erneuerbarer Energien | |
| Netzdienste | |
| Energiekostenoptimierung | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter | |
| Unternehmen und Edge | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Energiespeicherung und Microgrids in Rechenzentren im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 0,47 Milliarden USD geschätzt, für 2027 auf 0,58 Milliarden USD prognostiziert und soll bis 2032 bei einer CAGR von 19,44 % 1,41 Milliarden USD erreichen.
Welches Land hat den größten regionalen Anteil?
Saudi-Arabien hielt im Jahr 2026 einen Umsatzanteil von 28,41 % und wird voraussichtlich bis 2032 mit einer CAGR von 20,74 % wachsen.
Welche Energiespeichertechnologie führt bei der Bereitstellung?
Lithium-Ionen-Batterien führten das Speichertechnologiesegment im Jahr 2026 mit einem Umsatzanteil von 68,12 % an.
Was ist die am schnellsten wachsende Speichertechnologie?
Flussbatterien werden voraussichtlich bis 2032 mit einer CAGR von 20,46 % wachsen, unterstützt durch Langzeit- und Wiederholungszykluseigenschaften.
Warum sind integrierte Microgrids wichtig für Rechenzentren?
Sie kombinieren Speicherung, Erzeugung, Steuerungen und Netzmanagement, um Resilienz, Integration erneuerbarer Energien und schnellere Bereitstellung zu unterstützen.
Was treibt die Einführung von Solar-plus-Speicher in der Region an?
Große Solar- und Batterieprojekte, hohe Solarressourcen und Rechenzentrumsanforderungen für zuverlässige kohlenstoffarme Energie unterstützen die Einführung.