
Tamaño y Participación del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
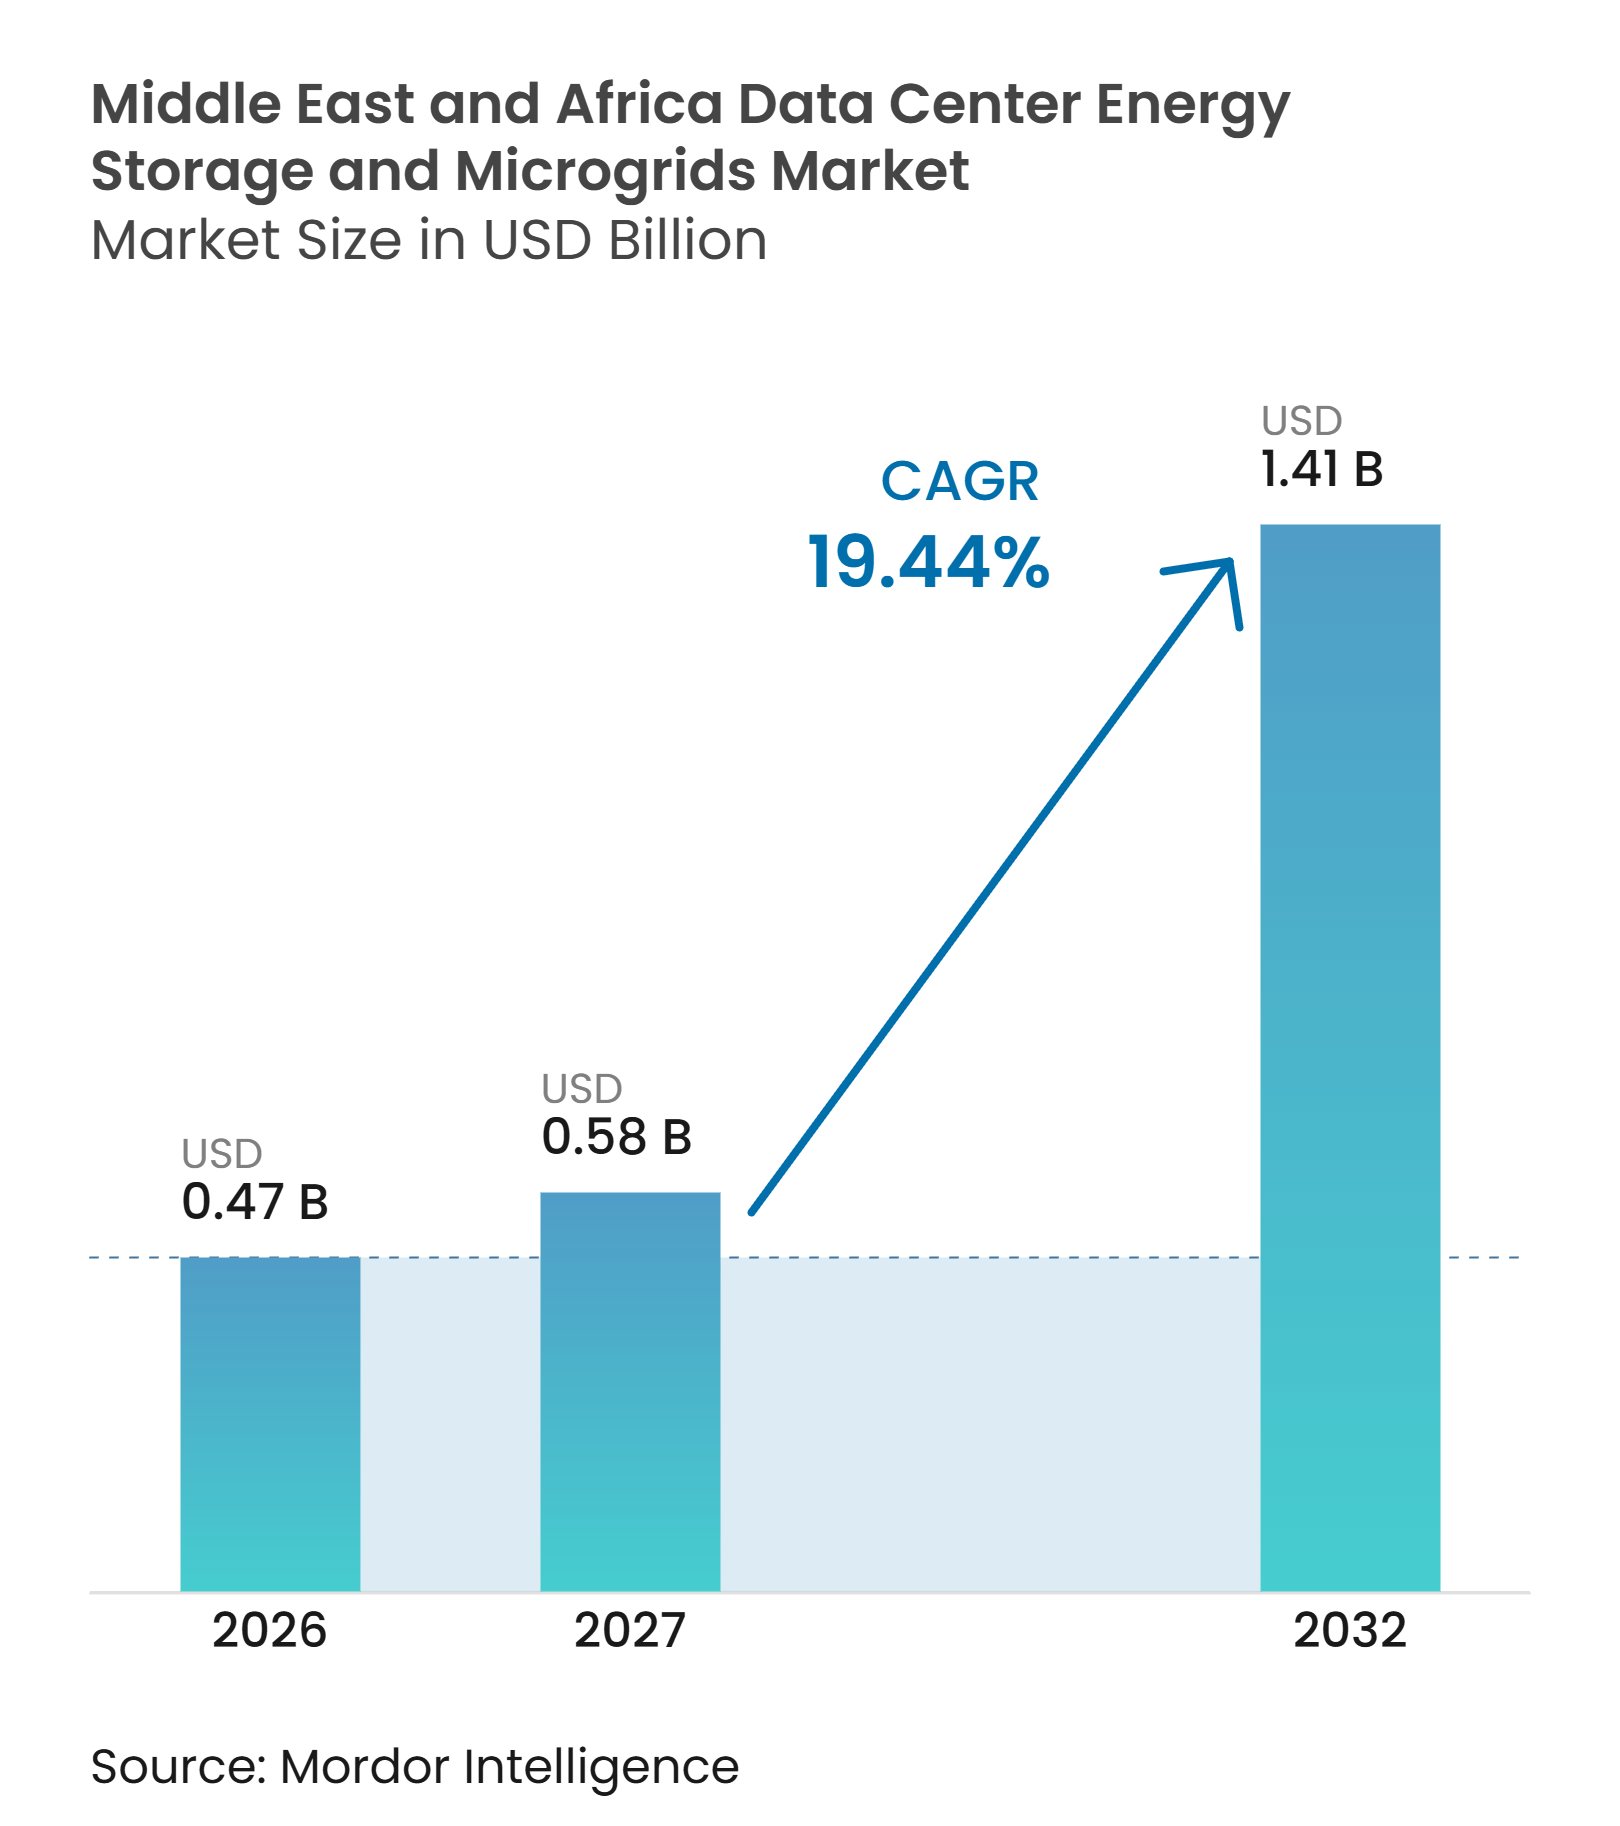
| Tamaño del mercado en el año base (2026) | 0.47 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.44 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África se expanda desde 0,47 mil millones de USD en 2026 y 0,58 mil millones de USD en 2027 hasta 1,41 mil millones de USD en 2032, registrando un CAGR del 19,44% entre 2027 y 2032. Las adiciones de capacidad impulsadas por la inteligencia artificial en los países del Consejo de Cooperación del Golfo están aumentando la demanda de sistemas de energía confiables en el sitio. Los plazos de conexión a la red y la calidad irregular del suministro están llevando a los operadores a integrar almacenamiento, generación y controles en un único sistema. Los grandes proyectos solares y de baterías en Arabia Saudita y los Emiratos Árabes Unidos también están mejorando el caso operativo para la energía renovable en los sitios de centros de datos. Los proveedores están respondiendo mediante diseños integrados que combinan suministro de servicios públicos, baterías, energía solar y generación de respaldo. El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África ofrece, por tanto, oportunidades para los proveedores que puedan cumplir con los requisitos de rendimiento, seguridad y entrega local.
Conclusiones Clave del Informe
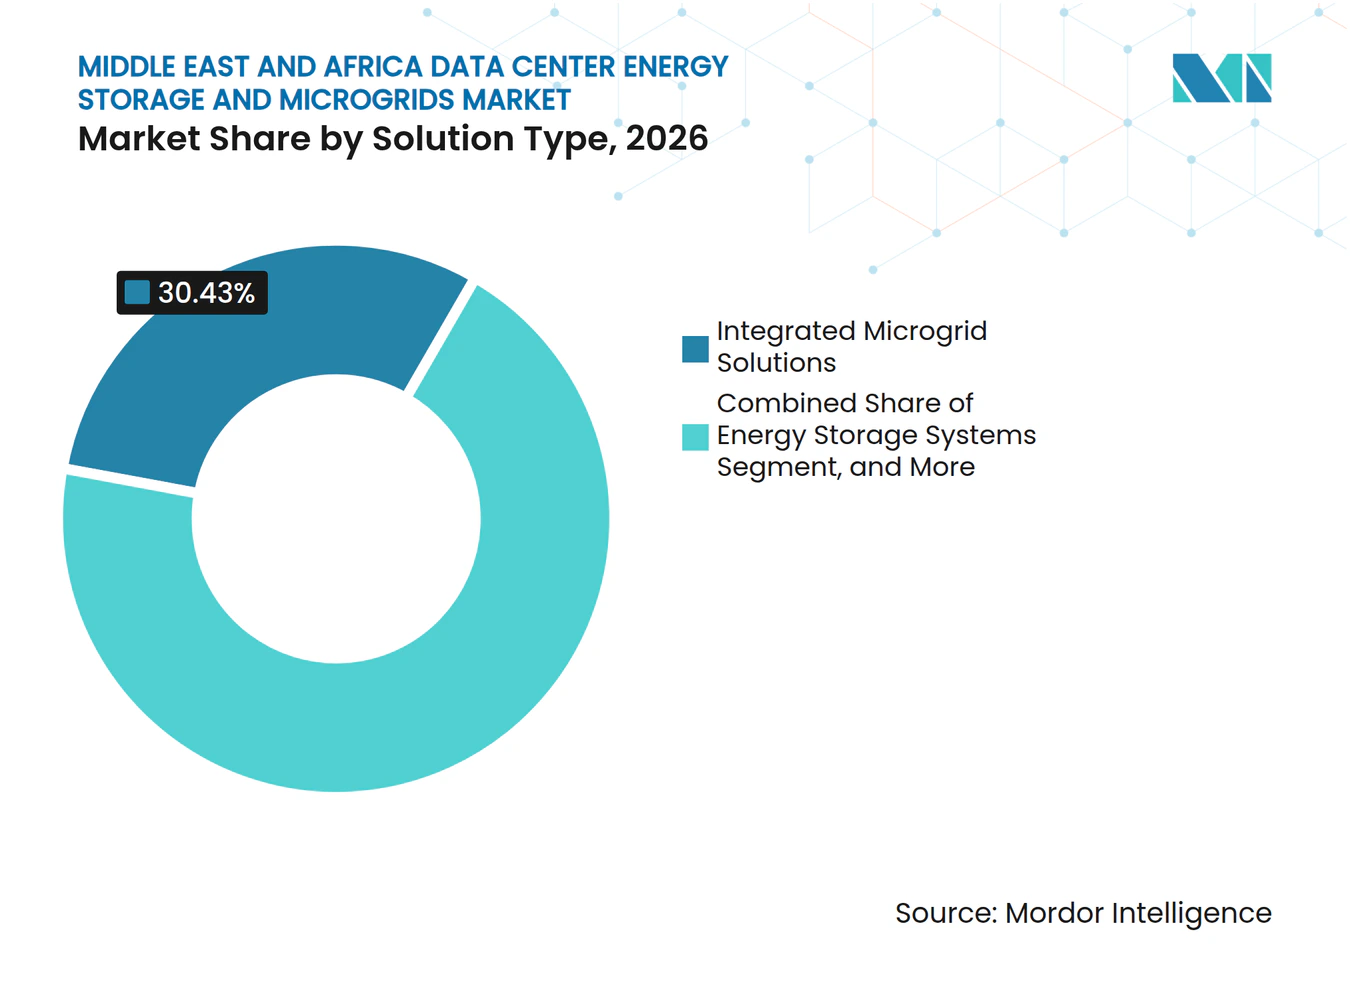
- Por tipo de solución, las soluciones de microrred integradas representaron el 30,43% de la participación del mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandan a un CAGR del 20,43% hasta 2032.
- Por tecnología de almacenamiento, las baterías de iones de litio representaron el 68,12% de la participación en ingresos en 2026, mientras que se espera que las baterías de flujo se expandan a un CAGR del 20,46% hasta 2032.
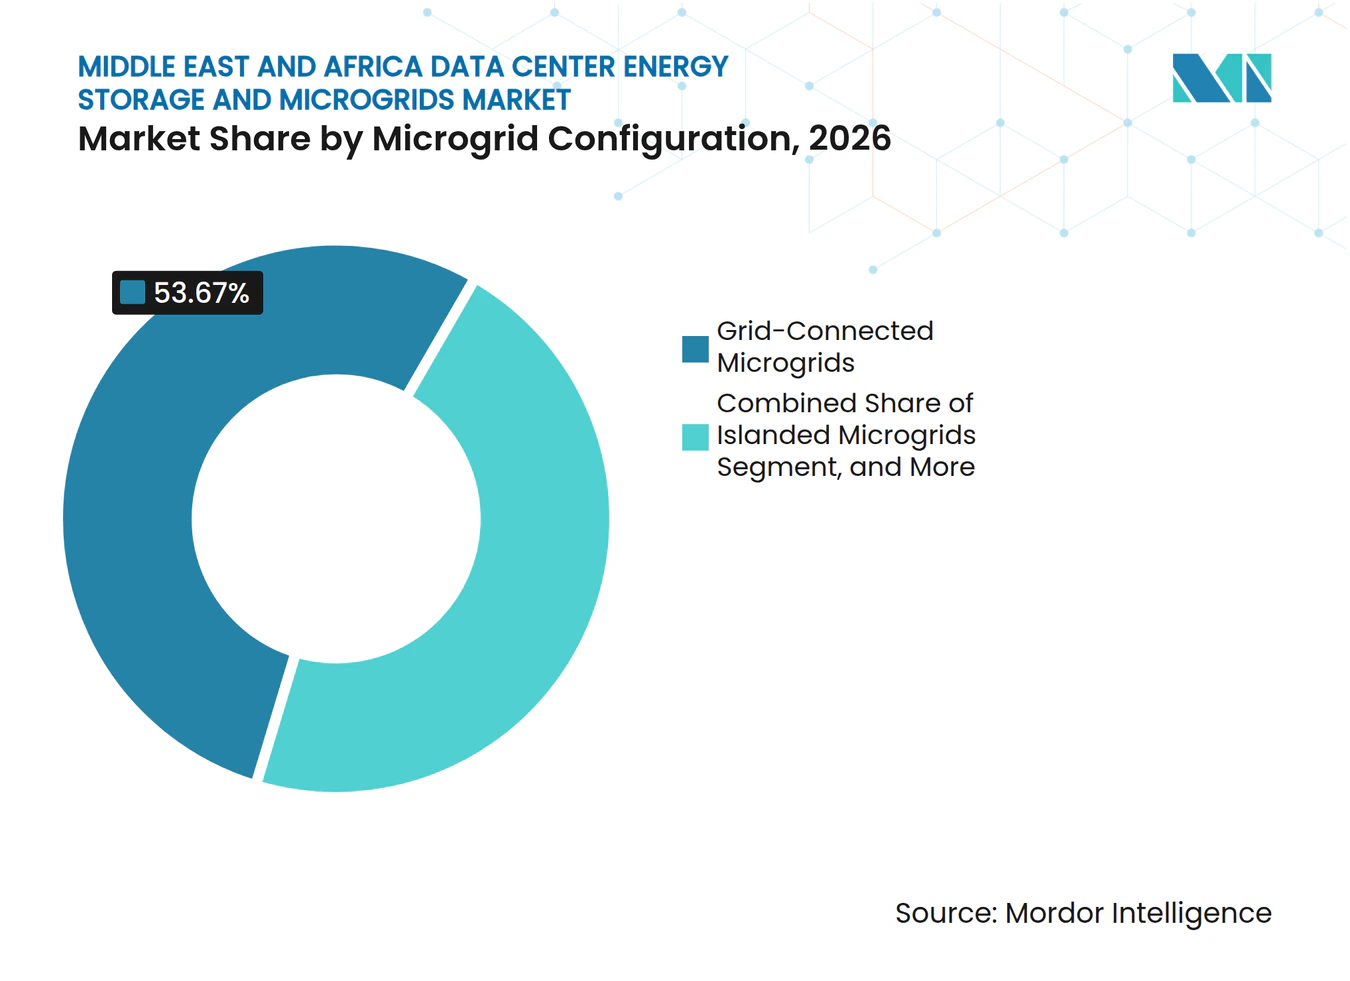
- Por configuración de microrred, las microrredes conectadas a la red representaron el 53,67% de la participación en ingresos en 2026 del mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África, mientras que se proyecta que las microrredes híbridas conectadas a la red e islables se expandan a un CAGR del 20,07% hasta 2032.
- Por fuente de energía primaria, la electricidad de la red representó el 46,22% de la participación en ingresos en 2026, mientras que se espera que la energía solar se expanda a un CAGR del 20,61% hasta 2032.
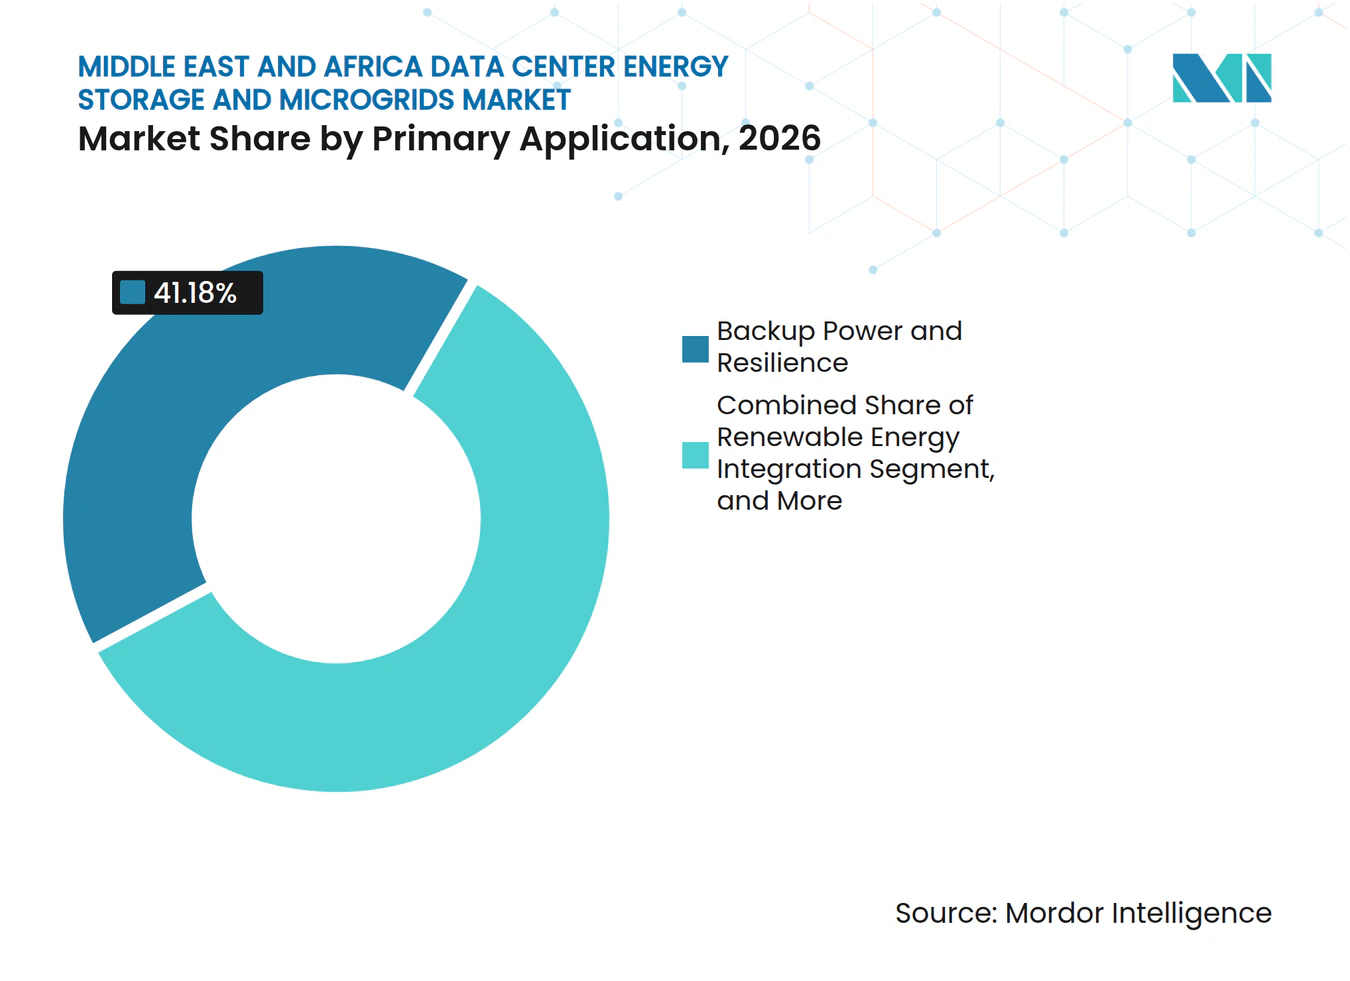
- Por aplicación primaria, la energía de respaldo y la resiliencia representaron el 41,18% de los ingresos en 2026, mientras que se proyecta que la integración de energías renovables se expanda a un CAGR del 20,38% hasta 2032.
- Por tamaño de centro de datos, las instalaciones grandes representaron el 37,88% de la participación en ingresos en 2026, mientras que se espera que las instalaciones de hiperescala se expandan a un CAGR del 20,30% hasta 2032.
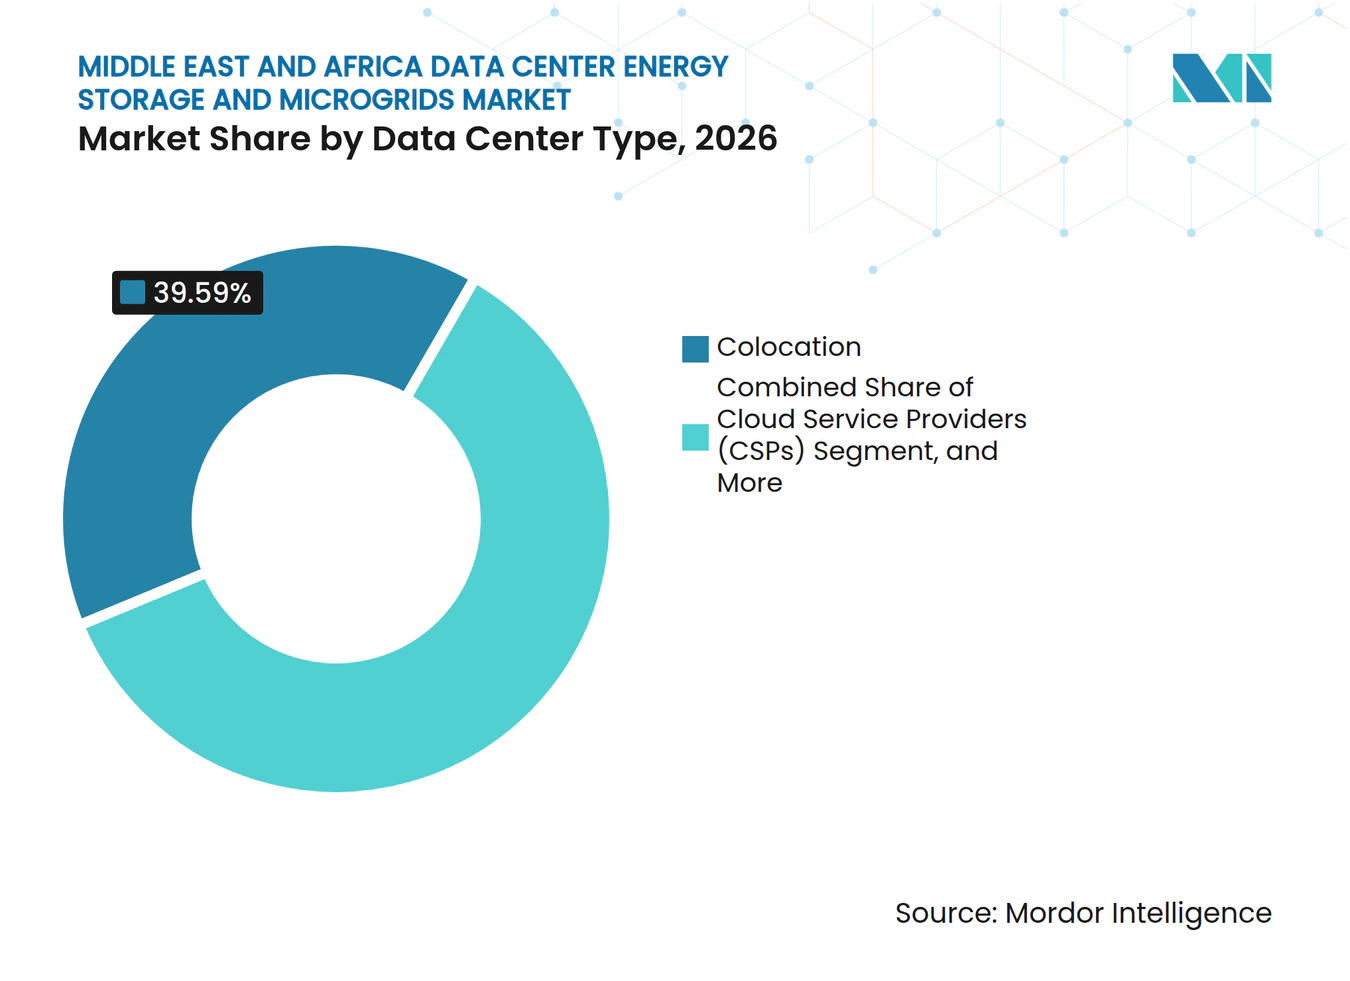
- Por tipo de centro de datos, las instalaciones de coubicación representaron el 39,59% de la participación en ingresos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 20,02% hasta 2032.
- Por geografía, Arabia Saudita representó el 28,41% de los ingresos en 2026 y se espera que se expanda a un CAGR del 20,74% hasta 2032 en el mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial | +5.2% | Arabia Saudita y Emiratos Árabes Unidos, con efecto secundario en Qatar y Egipto | Corto plazo (≤ 2 años) |
| Crecientes Requisitos de Confiabilidad de la Red y Autonomía de Respaldo | +3.8% | Sudáfrica, África subsahariana y países del Golfo | Corto plazo (≤ 2 años) |
| Programas de Economía Digital y Soberanía de Datos Liderados por el Gobierno | +3.2% | Arabia Saudita, Emiratos Árabes Unidos, Egipto e Israel | Mediano plazo (2-4 años) |
| Adquisición de Energías Renovables y Almacenamiento de Baterías por las Economías del Golfo | +3.0% | Arabia Saudita, Emiratos Árabes Unidos, países del GCC y Egipto | Mediano plazo (2-4 años) |
| Reducción de Costos de Almacenamiento de Iones de Litio y Mejora de la Eficiencia del Sistema | +2.5% | Global, con adopción primaria en Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Microrredes para Centros de Datos en Respuesta a las Restricciones de Conexión a la Red | +2.1% | Sudáfrica, África subsahariana y la región MEA en general | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial
La capacidad de TI de los centros de datos de Arabia Saudita aumentó de 68 MW en 2021 a 467 MW en el primer trimestre de 2026, impulsada por una rápida construcción nacional. El Ministerio de Comunicaciones y Tecnología de la Información estableció un objetivo de capacidad de centros de datos de 1,5 GW para 2030 a través de la Estrategia Nacional de Centros de Datos. AMD y HUMAIN anunciaron una colaboración de 10 mil millones de USD en mayo de 2025 para desplegar 500 MW de capacidad de computación de inteligencia artificial durante 5 años.[1] Estas instalaciones son una fuente importante de demanda dentro del mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África, ya que requieren sistemas de almacenamiento que gestionen cambios rápidos en la demanda de energía y mantengan el servicio durante eventos en la red. El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África se beneficia de estos requisitos, que favorecen los sistemas diseñados como una arquitectura de energía única. El acuerdo entre NEOM y DataVolt para una instalación de inteligencia artificial de 5 mil millones de USD también subraya la escala de la infraestructura energética dedicada requerida para los nuevos campus.
Crecientes Requisitos de Confiabilidad de la Red y Autonomía de Respaldo
Los operadores de centros de datos de Sudáfrica han otorgado un alto valor a la energía resiliente porque las interrupciones eléctricas han afectado la continuidad del negocio. Los sistemas de baterías pueden salvar las interrupciones breves y reducir la dependencia del funcionamiento de los generadores cuando se integran con equipos de suministro de energía ininterrumpida. Schneider Electric declaró que las microrredes pueden gestionar los sistemas de energía de respaldo de manera más eficaz, donde la reducción de carga sigue siendo una preocupación. En los países del Golfo, las cargas de trabajo de inteligencia artificial de alta densidad también pueden crear desafíos de calidad de energía que requieren controles y almacenamiento con capacidad de respuesta. Esto significa que la resiliencia se ha convertido en un requisito de diseño fundamental en lugar de un complemento para el mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África. Schneider Electric puso en servicio 2 sitios de microrred para los Centros de Datos MIS SAHAYEB en Dammam durante 2025, integrando energía fotovoltaica, la red de servicios públicos y generadores.
Programas de Economía Digital y Soberanía de Datos Liderados por el Gobierno
Los programas públicos están creando un flujo más claro de capacidad para centros de datos en toda la región. La estrategia de Arabia Saudita vincula la expansión de la infraestructura digital con los servicios en la nube y el desarrollo de la inteligencia artificial. La asociación Stargate UAE anunció planes para un campus de inteligencia artificial de 5 GW en Abu Dabi, con una fase inicial de 200 MW prevista para 2026. Los programas nacionales fomentan un mayor escrutinio de los requisitos de tiempo de actividad, procesamiento local y continuidad. Esos requisitos dan forma a la adquisición en el mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África antes de que las instalaciones comiencen a operar. El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África se beneficia de este vínculo entre la política digital y la inversión en energía crítica.
Adquisición de Energías Renovables y Almacenamiento de Baterías por las Economías del Golfo
La adquisición a escala de servicios públicos en el Golfo respalda el mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África al construir una base de suministro más profunda para baterías, inversores y entrega de proyectos. Masdar anunció un proyecto en los Emiratos Árabes Unidos que combina 5,2 GW de capacidad solar con 19 GWh de almacenamiento de baterías para proporcionar 1 GW de energía renovable continua. BYD también firmó un acuerdo con la Compañía Eléctrica de Arabia Saudita para suministrar 12,5 GWh de almacenamiento de energía en febrero de 2025. Estos proyectos demuestran que la energía solar y las baterías pueden financiarse a una escala relevante para los grandes campus digitales. Su experiencia en equipos y entrega puede reducir el riesgo de ejecución para los desarrolladores de centros de datos. El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África está respaldado a medida que los operadores buscan un suministro más limpio sin comprometer la resiliencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Ciclo de Vida para Arquitecturas de Energía Redundantes | -1.8% | Región MEA, especialmente operadores de coubicación empresariales y de mercado medio | Largo plazo (≥ 4 años) |
| Retrasos en la Interconexión a la Red y Visibilidad Limitada de la Red de Distribución | -1.2% | Sudáfrica, África subsahariana y la región MEA | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones de Energía y Microrredes | -0.9% | Región MEA, con brechas agudas en Riad, Abu Dabi y Johannesburgo | Mediano plazo (2-4 años) |
| Seguridad de Baterías, Protección contra Incendios y Complejidad de Permisos | -0.7% | Global, con cargas de cumplimiento específicas en los Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Ciclo de Vida para Arquitecturas de Energía Redundantes
Los sistemas de energía integrados requieren baterías, inversores, controles, generadores y obras en el sitio, además de la redundancia convencional. Esto eleva el costo inicial para proyectos empresariales y de coubicación más pequeños. Los operadores también enfrentan la planificación del reemplazo de equipos de baterías para sistemas de uso frecuente que gestionan cargas de inteligencia artificial volátiles. La carga puede retrasar proyectos donde los clientes no pueden respaldar presupuestos de energía a nivel de hiperescala. El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África puede, por tanto, favorecer a los grandes desarrolladores con mayor financiamiento y compromisos de arrendatarios a largo plazo. Un diseño modular puede limitar el gasto en la etapa inicial en el mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África, pero no elimina la necesidad de redundancia segura y confiable.
Seguridad de Baterías, Protección contra Incendios y Complejidad de Permisos
Las instalaciones de iones de litio de gran tamaño necesitan detección de incendios integral, ventilación, pruebas y planificación de respuesta a emergencias. La NFPA 855 establece los requisitos para la instalación de sistemas estacionarios de almacenamiento de energía, incluidas las disposiciones relevantes para el riesgo de incendio de baterías.[2] Los procesos de aprobación locales pueden variar a medida que los reguladores adaptan las prácticas internacionales a los edificios e infraestructuras locales. Los proveedores con diseños de sistemas probados y procedimientos de seguridad documentados pueden tener una ventaja durante el proceso de permisos. Sin embargo, el cumplimiento puede prolongar los cronogramas de los proyectos y aumentar los costos de entrega. El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África debe equilibrar los objetivos de despliegue rápido con controles de seguridad consistentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Las Microrredes Integradas Lideran la Demanda Energética ComplejaLas soluciones de microrred integradas representaron el 30,43% de los ingresos en 2026. Estas soluciones combinan activos de generación de energía, sistemas de almacenamiento de energía en baterías, plataformas de control y capacidades de gestión de la red dentro de un único diseño operativo. Este enfoque integrado permite a los operadores poner en servicio capacidad de manera más eficiente cuando el suministro de servicios públicos está restringido o cuando las conexiones a la red enfrentan retrasos. También simplifica la ejecución del proyecto al reducir la necesidad de coordinar múltiples proveedores de equipos e interfaces de sistemas. Además, las soluciones integradas asignan a un único proveedor la responsabilidad del rendimiento general del sistema, la confiabilidad y la coordinación operativa.
Se proyecta que las soluciones de microrred integradas se expandan a un CAGR del 20,43% hasta 2032. Su crecimiento está respaldado por la creciente necesidad de sistemas de energía resilientes, eficientes y gestionados de forma centralizada en aplicaciones con requisitos de energía críticos. El software de control desempeña un papel central al coordinar la generación solar, el despacho de baterías, el suministro de la red y el equipo de respaldo en respuesta a las condiciones operativas. Esta coordinación ayuda a optimizar el uso de los recursos energéticos disponibles mientras se mantiene la continuidad del suministro eléctrico. Un estudio del IEEE sobre una microrred de centro de datos de 1 MW en NEOM logró cero importaciones modeladas de la red, demostrando el potencial de los sistemas integrados de control y generación para reducir la dependencia de la red de servicios públicos. ABB declaró que su arquitectura Infinitus DC puede reducir las pérdidas de conversión en más del 5%, destacando los beneficios de eficiencia de las arquitecturas de sistemas integrados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Almacenamiento:
Los Iones de Litio Lideran Mientras las Baterías de Flujo se ExpandenLas baterías de iones de litio representaron el 68,12% de los ingresos por tecnología de almacenamiento en 2026. Su posición de liderazgo refleja cadenas de suministro bien establecidas, ofertas de productos maduras y amplia experiencia operativa en aplicaciones de energía crítica. Estas baterías se despliegan ampliamente porque ofrecen alta densidad de energía, huellas relativamente compactas y rendimiento confiable para los requisitos de respaldo y almacenamiento de energía de los centros de datos. Los sistemas de litio-hierro-fosfato son cada vez más relevantes en sitios más grandes, particularmente donde los operadores priorizan la estabilidad térmica, la seguridad y una vida operativa más larga. Tesla aumentó la capacidad del Megapack de 3,9 MWh a 5 MWh en su última plataforma, apoyando el despliegue de instalaciones de almacenamiento de baterías a mayor escala.
Se proyecta que las baterías de flujo se expandan a un CAGR del 20,46% hasta 2032. Su crecimiento está respaldado por su capacidad para proporcionar almacenamiento de energía de larga duración y soportar ciclos repetidos de carga y descarga con una degradación del rendimiento limitada. Estas características hacen que las baterías de flujo sean adecuadas para aplicaciones que requieren duraciones de respaldo prolongadas y ciclado frecuente. Una revisión técnica de 2025 evaluó su idoneidad para aplicaciones de centros de datos de inteligencia artificial, destacando su potencial para satisfacer los crecientes requisitos de confiabilidad de energía de las instalaciones de computación de alta densidad. Las baterías de plomo-ácido y los volantes de inercia conservarán roles más limitados en el mercado, particularmente en aplicaciones donde las prácticas operativas establecidas, los costos iniciales más bajos o las capacidades de respuesta rápida son necesarios.
Por Configuración de Microrred:
Los Diseños Híbridos Mejoran la Flexibilidad OperativaLas microrredes conectadas a la red representaron el 53,67% de los ingresos en 2026, convirtiéndolas en la configuración líder dentro del mercado. Estos sistemas sirven a sitios con acceso a servicios públicos que requieren resiliencia operativa adicional, mejor calidad de energía y mayor integración de fuentes de energía renovable. Las baterías apoyan la gestión de la demanda máxima, ayudan a mantener la calidad de la energía y proporcionan energía de respaldo durante interrupciones de corta duración, mientras que la red de servicios públicos continúa suministrando electricidad en condiciones normales de operación. Esta configuración sigue siendo prevalente en las ubicaciones maduras de centros de datos del Golfo, donde los operadores pueden aprovechar la infraestructura de servicios públicos establecida mientras fortalecen la confiabilidad de la energía en el sitio.
Se espera que las microrredes híbridas conectadas a la red e islables se expandan a un CAGR del 20,07% hasta 2032. Estos sistemas combinan los beneficios de la conectividad a la red con la capacidad de operar de forma independiente cuando sea necesario. Pueden separarse de la red durante un corte u otra interrupción, permitiendo que las cargas críticas del centro de datos permanezcan alimentadas por la generación y el almacenamiento en el sitio, y reconectarse una vez que las condiciones de la red se normalicen. Dii Desert Energy identificó la generación renovable integrada y el almacenamiento como un enfoque resiliente para los centros de datos, particularmente donde las operaciones ininterrumpidas son esenciales. Los sistemas islados seguirán siendo importantes para las ubicaciones remotas que carecen de acceso confiable a la red y requieren infraestructura de energía autosuficiente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía Primaria:
La Energía Solar Gana un Mayor ProtagonismoLa electricidad de la red representó el 46,22% de los ingresos por fuente de energía primaria en 2026. Sigue siendo el suministro de energía fundamental para muchas instalaciones de centros de datos desarrolladas antes de que los proyectos de energía renovable a gran escala estuvieran ampliamente disponibles. Estas instalaciones continúan dependiendo de la energía de la red para sus requisitos diarios de electricidad, particularmente en ubicaciones con infraestructura de servicios públicos establecida. El diésel y el gas natural conservan roles esenciales de respaldo donde la cobertura de la red es limitada o donde los operadores requieren confiabilidad de energía adicional durante las interrupciones de los servicios públicos. Los sistemas de almacenamiento de energía mejoran la calidad de la energía, apoyan los requisitos de respaldo y reducen las horas de operación de los generadores en estos sitios, ayudando a los operadores a gestionar la demanda de manera más eficiente.
Se proyecta que la energía solar se expanda a un CAGR del 20,61% hasta 2032. Los altos niveles de irradiación solar y la disponibilidad de terreno apoyan el despliegue de sistemas solares más almacenamiento en los países del Golfo. Estas condiciones permiten a los operadores utilizar la generación solar como una fuente de electricidad cada vez más importante para las operaciones de los centros de datos. Un estudio del IEEE reportó una fracción de energía renovable del 50% en su diseño modelado de centro de datos en NEOM, demostrando el potencial de integrar energía renovable en instalaciones a gran escala. Teraco firmó un acuerdo de compra de energía eólica en 2025 junto con su desarrollo solar, reflejando el uso de fuentes de energía renovable complementarias para apoyar los requisitos de energía de los centros de datos.
Por Aplicación Primaria:
La Resiliencia Sigue Siendo el Caso de Uso LíderLa energía de respaldo y la resiliencia representaron el 41,18% de los ingresos en 2026. Las baterías proporcionan soporte de energía inmediato durante cortes o interrupciones, cubriendo el intervalo mientras los generadores arrancan, se sincronizan y se estabilizan. Los operadores sudafricanos utilizan esta configuración para reducir la dependencia de la energía basada en generadores durante las interrupciones de la red y para mejorar la continuidad de las operaciones críticas. La reducción de picos y el desplazamiento de carga representan aplicaciones secundarias en ubicaciones donde las estructuras tarifarias de electricidad crean oportunidades de ahorro de costos mensurables.
Se espera que la integración de energías renovables se expanda a un CAGR del 20,38% hasta 2032. El almacenamiento de energía hace que la generación solar y eólica intermitente sea más utilizable para los centros de datos y otras instalaciones con requisitos de carga de trabajo continua, ayudando a equilibrar la oferta y la demanda. Los compromisos de los arrendatarios de adquirir o utilizar energía renovable están desplazando el papel del almacenamiento más allá de una solución puramente orientada a la resiliencia. Los servicios de red pueden crear valor adicional para los operadores de almacenamiento donde las regulaciones del mercado, las reglas de participación y los estándares técnicos permiten que estos sistemas apoyen las operaciones de la red.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Impulsan la Nueva Demanda de AlmacenamientoLos centros de datos grandes representaron el 37,88% de los ingresos en 2026. Su sustancial participación en los ingresos refleja la presencia de campus de centros de datos establecidos en los principales centros regionales, incluidos Dubái, Johannesburgo, Riad y Tel Aviv. Estas instalaciones respaldan una amplia gama de requisitos de los clientes, atendiendo a clientes empresariales, proveedores de servicios en la nube y organizaciones del sector público. Los grandes campus también proporcionan la escala necesaria para acomodar cargas de TI significativas y requisitos de infraestructura centralizada. Los sitios pequeños y medianos siguen siendo relevantes para los despliegues empresariales localizados y las aplicaciones de computación en el borde, donde la proximidad a los usuarios y los menores requisitos de capacidad son importantes.
Se proyecta que los centros de datos de hiperescala se expandan a un CAGR del 20,30% hasta 2032. Este crecimiento está respaldado por la creciente demanda de capacidad en la nube a gran escala e infraestructura de computación impulsada por la inteligencia artificial. HPE informó que las cargas de trabajo de inteligencia artificial pueden requerir de 30 a 120 kW por bastidor, en comparación con los 5 a 15 kW de los bastidores convencionales. Estas densidades de energía por bastidor sustancialmente más altas aumentan la necesidad de sistemas de conversión de energía con capacidad de respuesta, almacenamiento de energía y equipos de respaldo para soportar cargas de trabajo variables e intensivas. Los desarrolladores deben incorporar consideraciones de arquitectura de energía desde el principio del proyecto, ya que la adaptación de las instalaciones existentes para soportar cargas de trabajo de alta densidad puede ser costosa y operativamente compleja.
Por Tipo de Centro de Datos:
La Coubicación Lidera Mientras los Proveedores de Nube se AceleranLas instalaciones de coubicación representaron el 39,59% de la participación en ingresos en 2026. Su modelo operativo de múltiples arrendatarios respaldó la expansión temprana de los centros de datos de la región al permitir que múltiples clientes compartieran infraestructura segura y resiliente. Vertiv documentó un proveedor de la región MENA que amplió su capacidad de 1 MW a 6 MW mientras mantenía la infraestructura certificada Tier III. Estas instalaciones requieren sistemas de energía modulares que puedan soportar adiciones de capacidad por fases mientras preservan el tiempo de actividad, la redundancia y la continuidad del servicio para los arrendatarios.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 20,02% hasta 2032. Sus instalaciones deben coordinar el suministro de servicios públicos, fuentes de energía renovable, sistemas de almacenamiento de energía y generación de reserva para soportar operaciones continuas y gestionar los crecientes requisitos de energía. Los requisitos de ISO 27001 y del Uptime Institute Tier influyen en las especificaciones de los sistemas de energía crítica, particularmente en lo que respecta a la confiabilidad, la redundancia y la resiliencia operativa. Microsoft ha anunciado una inversión en infraestructura de nube regional en todo el Golfo, apoyando el desarrollo de capacidad en la nube e infraestructura de energía crítica asociada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 28,41% de la participación del mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 20,74% hasta 2032. Su Estrategia Nacional de Centros de Datos tiene como objetivo 1,5 GW de capacidad para 2030. El objetivo de capacidad está aumentando la demanda de energía confiable en el sitio e integración de energías renovables. NEOM y DataVolt firmaron un acuerdo de 5 mil millones de USD para un proyecto de inteligencia artificial en febrero de 2025. El acuerdo de almacenamiento de 12,5 GWh de BYD con la Compañía Eléctrica de Arabia Saudita muestra la escala de la adquisición local de baterías.
Emiratos Árabes Unidos, Qatar e Israel
Los Emiratos Árabes Unidos han pasado de un modelo orientado al respaldo hacia la integración solar y de baterías para grandes instalaciones digitales. El proyecto solar y de almacenamiento de Masdar proporciona una referencia para la energía renovable continua a escala. Khazna Data Centers y Siemens firmaron un memorando en septiembre de 2026 que cubre arquitecturas de energía de 800 VDC y gemelos digitales. El financiamiento de centros de datos de Qatar y la infraestructura digital de alta densidad de Israel respaldan la demanda de sistemas de energía confiables. El cumplimiento de las normas eléctricas locales y las obligaciones de protección de datos sigue siendo un factor importante.
Sudáfrica y Egipto
La demanda de almacenamiento en centros de datos de Sudáfrica está determinada por la necesidad de resiliencia operativa. El acuerdo de energía eólica de Teraco en febrero de 2025 añadió otra fuente renovable junto con su desarrollo solar. El marco de transmisión del país puede ayudar a los grandes usuarios a obtener energía renovable de sitios de generación remotos. Egipto se está desarrollando a través de adiciones de capacidad renovable e infraestructura de conectividad, incluido el sistema de almacenamiento de energía en baterías de 300 MWh de AMEA Power en Kom Ombo, puesto en servicio en julio de 2025 con el apoyo de la Corporación Financiera Internacional.
Panorama Competitivo
Concentración del Mercado
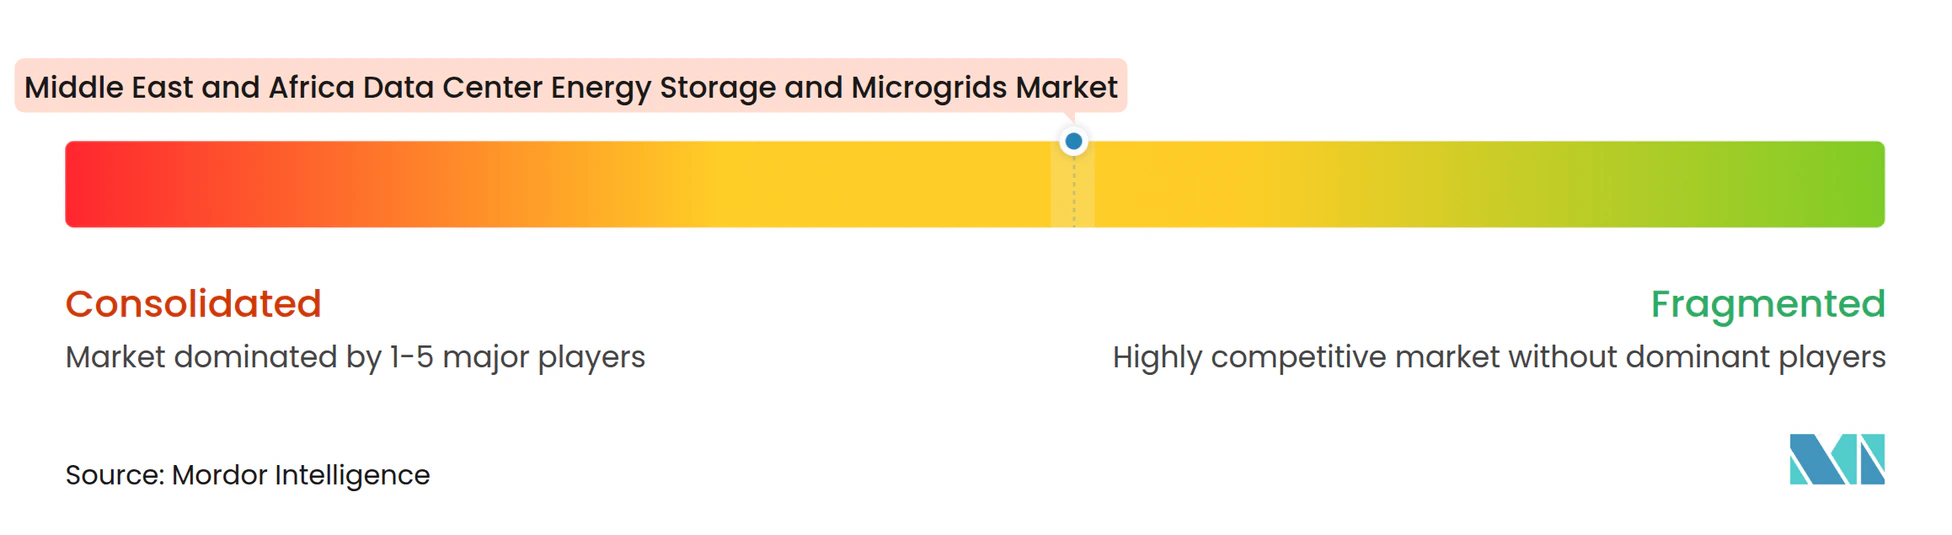
El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África está moderadamente fragmentado e incluye especialistas globales en energía, proveedores de baterías e integradores de sistemas. Schneider Electric, Eaton, ABB, Siemens Energy y Vertiv compiten por asignaciones de energía crítica e integración. BYD y Sungrow son proveedores importantes en los grandes proyectos de baterías del Golfo. La capacidad de ejecución local y la preparación regulatoria pueden ser tan importantes como el rendimiento del equipo.
Eaton y Siemens Energy formaron una asociación en junio de 2025 para proporcionar energía integrada en el sitio para centros de datos.[3] Su oferta combinó equipos de gestión de energía con un concepto de generación modular. ABB introdujo su cartera Infinitus DC en 2025 para arquitecturas de corriente continua de fuente a bastidor. Rolls-Royce introdujo conjuntos de generadores de gas MTU de arranque rápido para centros de datos en octubre de 2025. Estas acciones muestran un cambio desde la entrega de equipos discretos hacia soluciones de energía crítica coordinadas.
El mercado tiene espacio para sistemas islables en ubicaciones africanas con restricciones de red. El almacenamiento de larga duración también puede encontrar demanda donde las cargas de inteligencia artificial requieren ciclado frecuente. Los proveedores deben demostrar servicio confiable, sistemas de seguridad y compatibilidad con los códigos locales. No se dispone de participación de mercado combinada para los principales proveedores en la información suministrada. La competencia, por tanto, sigue distribuida entre integradores establecidos y especialistas en componentes.
Líderes de la Industria de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Cummins Inc.
- Caterpillar Inc.
- Delta Electronics, Inc.
- Legrand SA
- Socomec Group
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- BYD Co., Ltd.
- Fluence Energy, Inc.
- Wärtsilä Oyj
- Saft Groupe S.A.
- Mitsubishi Electric Corporation
- Rolls-Royce plc
- Aggreko plc
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África
- Octubre de 2026: La División de Energía de Al Masaood destacó su alcance de energía de respaldo de 316 MW para un importante proyecto de centro de datos de hiperescala en los Emiratos Árabes Unidos impulsado por mtu, una marca de Rolls-Royce Solutions, en DCD Connect MENA 2026 en Dubái. El proyecto marcó el mayor emprendimiento de centros de datos para la división y reflejó el papel de la energía de respaldo confiable en la infraestructura de hiperescala de los Emiratos Árabes Unidos.
- Septiembre de 2026: Khazna Data Centres y Siemens firmaron un Memorando de Entendimiento en el Foro de Negocios Emiratos Árabes Unidos-Alemania en Múnich para avanzar en tecnologías de centros de datos de inteligencia artificial de próxima generación, incluidas arquitecturas de energía de 800 VDC y aplicaciones de gemelos digitales para la optimización de infraestructuras. El memorando incluyó una iniciativa de desarrollo del talento de ingeniería emiratí.
- Septiembre de 2026: Masdar y EWEC alcanzaron el cierre financiero del proyecto de energía renovable continua de 6,1 mil millones de USD que combina 5,2 GW de energía solar con 19 GWh de baterías, con el objetivo de operaciones comerciales en 2027. BYD fue contratada para suministrar 11,275 GWh y Sungrow para suministrar 7,5 GWh de capacidad de almacenamiento para el proyecto de Abu Dabi.
- Julio de 2026: MEEZA de Qatar obtuvo 438,7 millones de USD en financiamiento de proyectos para la expansión de su cartera de centros de datos, con M-Vault 6, 7 y 8 añadiendo 44 MW para llevar la cartera más allá de los 60 MW, expandiendo directamente la capacidad que requiere sistemas de almacenamiento de respaldo.
Alcance del Informe del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África
El mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África abarca tecnologías y soluciones que permiten una gestión de energía confiable, eficiente y resiliente para las operaciones de los centros de datos. Estas soluciones ayudan a mantener un suministro eléctrico ininterrumpido, optimizar el consumo de energía, integrar fuentes de energía renovable y reducir la dependencia de la electricidad de la red convencional mediante sistemas avanzados de almacenamiento y generación de energía localizada.
El Informe del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos de Oriente Medio y África está Segmentado por Tipo de Solución (Sistemas de Almacenamiento de Energía, Sistemas de Control de Microrredes, Sistemas de Generación Distribuida, Soluciones de Microrred Integradas y Sistemas de Conversión de Energía), Tecnología de Almacenamiento (Baterías de Iones de Litio, Baterías de Flujo, Baterías de Plomo-Ácido, Almacenamiento de Energía por Volante de Inercia y Otras Tecnologías de Almacenamiento), Configuración de Microrred (Microrredes Conectadas a la Red, Microrredes Isladas y Microrredes Híbridas Conectadas a la Red e Islables), Fuente de Energía Primaria (Electricidad de la Red, Energía Solar, Energía Eólica, Celdas de Combustible y Otras Fuentes de Energía), Aplicación Primaria (Energía de Respaldo y Resiliencia, Reducción de Picos y Desplazamiento de Carga, Integración de Energías Renovables, Optimización del Costo de Energía y Servicios de Red), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Centro de Datos (Proveedores de Servicios en la Nube, Coubicación y Centros de Datos Empresariales y de Borde) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Israel, Egipto, Qatar y el Resto de Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones de Microrred Integradas |
| Sistemas de Almacenamiento de Energía |
| Sistemas de Control de Microrredes |
| Sistemas de Generación Distribuida |
| Sistemas de Conversión de Energía |
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Baterías de Flujo |
| Almacenamiento por Volante de Inercia |
| Otras Tecnologías de Almacenamiento |
| Microrredes Conectadas a la Red |
| Microrredes Isladas |
| Microrredes Híbridas Conectadas a la Red e Islables |
| Electricidad de la Red |
| Diésel y Gas Natural |
| Energía Solar |
| Energía Eólica |
| Celdas de Combustible |
| Otras Fuentes de Energía |
| Energía de Respaldo y Resiliencia |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energías Renovables |
| Servicios de Red |
| Optimización del Costo de Energía |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Israel |
| Egipto |
| Qatar |
| Resto de Oriente Medio y África |
| Por Tipo de Solución | Soluciones de Microrred Integradas |
| Sistemas de Almacenamiento de Energía | |
| Sistemas de Control de Microrredes | |
| Sistemas de Generación Distribuida | |
| Sistemas de Conversión de Energía | |
| Por Tecnología de Almacenamiento | Baterías de Iones de Litio |
| Baterías de Plomo-Ácido | |
| Baterías de Flujo | |
| Almacenamiento por Volante de Inercia | |
| Otras Tecnologías de Almacenamiento | |
| Por Configuración de Microrred | Microrredes Conectadas a la Red |
| Microrredes Isladas | |
| Microrredes Híbridas Conectadas a la Red e Islables | |
| Por Fuente de Energía Primaria | Electricidad de la Red |
| Diésel y Gas Natural | |
| Energía Solar | |
| Energía Eólica | |
| Celdas de Combustible | |
| Otras Fuentes de Energía | |
| Por Aplicación Primaria | Energía de Respaldo y Resiliencia |
| Reducción de Picos y Desplazamiento de Carga | |
| Integración de Energías Renovables | |
| Servicios de Red | |
| Optimización del Costo de Energía | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Qatar | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía y microrredes para centros de datos de Oriente Medio y África?
El mercado está valorado en 0,47 mil millones de USD en 2026, se proyecta en 0,58 mil millones de USD en 2027 y se espera que alcance 1,41 mil millones de USD en 2032 con un CAGR del 19,44%.
¿Qué país tiene la mayor participación regional?
Arabia Saudita representó el 28,41% de la participación en ingresos en 2026 y se proyecta que se expanda a un CAGR del 20,74% hasta 2032.
¿Qué tecnología de almacenamiento de energía lidera el despliegue?
Las baterías de iones de litio lideraron el segmento de tecnología de almacenamiento con el 68,12% de la participación en ingresos en 2026.
¿Cuál es la tecnología de almacenamiento de más rápida expansión?
Se proyecta que las baterías de flujo se expandan a un CAGR del 20,46% hasta 2032, respaldadas por sus características de larga duración y ciclado repetido.
¿Por qué son importantes las microrredes integradas para los centros de datos?
Combinan almacenamiento, generación, controles y gestión de la red para respaldar la resiliencia, la integración de energías renovables y un despliegue más rápido.
¿Qué está impulsando la adopción de sistemas solares más almacenamiento en la región?
Los grandes proyectos solares y de baterías, los altos recursos solares y los requisitos de los centros de datos de energía confiable y baja en carbono están respaldando la adopción.