
Taille et part du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.47 Milliards de dollars |
| Taille du Marché (2027) | 0.58 Milliards de dollars |
| Taille du Marché (2032) | 1.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.44 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
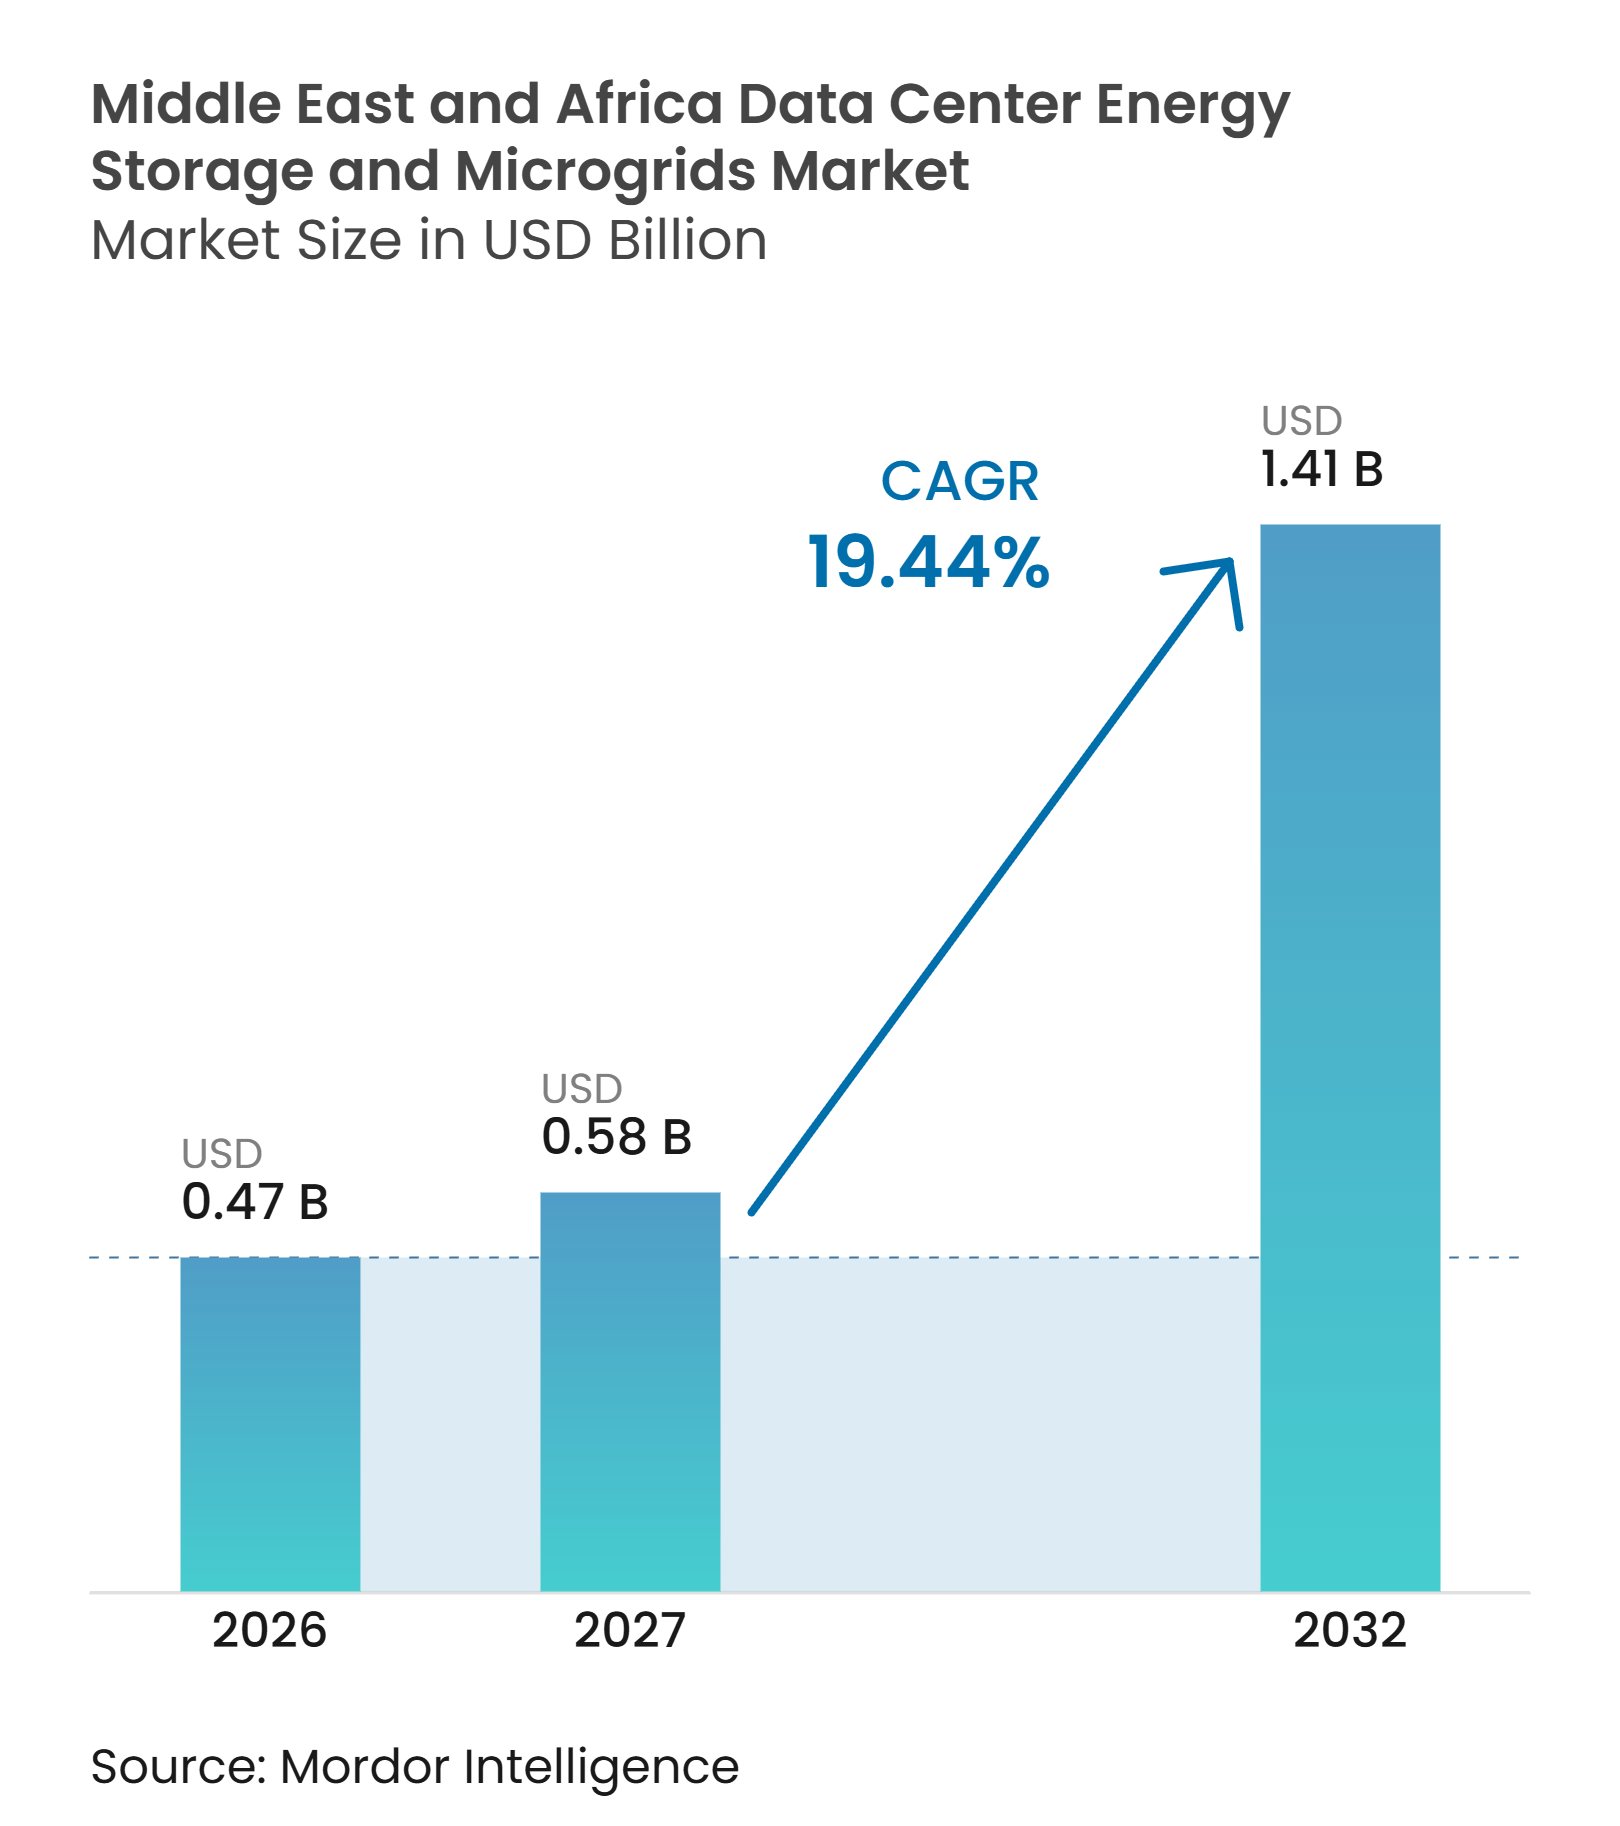
La taille du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique devrait progresser de 0,47 milliard USD en 2026 et 0,58 milliard USD en 2027 à 1,41 milliard USD d'ici 2032, enregistrant un CAGR de 19,44 % entre 2027 et 2032. Les ajouts de capacité pilotés par l'IA dans les pays du Conseil de coopération du Golfe accroissent la demande de systèmes d'alimentation fiables sur site. Les délais de raccordement au réseau et la qualité d'approvisionnement inégale incitent les opérateurs à intégrer le stockage, la production et les contrôles dans un système unique. Les grands projets solaires et de batteries en Arabie saoudite et aux Émirats arabes unis améliorent également la viabilité opérationnelle de l'énergie renouvelable sur les sites de centres de données. Les fournisseurs répondent par des conceptions intégrées combinant l'alimentation du réseau public, les batteries, l'énergie solaire et la production de secours. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique offre donc des opportunités aux prestataires capables de satisfaire aux exigences de performance, de sécurité et de livraison locale.
Principaux enseignements du rapport
- Par type de solution, les solutions de microréseaux intégrés détenaient 30,43 % de la part du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique en 2026 et devraient progresser à un CAGR de 20,43 % jusqu'en 2032.
- Par technologie de stockage, les batteries lithium-ion détenaient 68,12 % de la part des revenus en 2026, tandis que les batteries à flux devraient progresser à un CAGR de 20,46 % jusqu'en 2032.
- Par configuration de microréseau, les microréseaux connectés au réseau représentaient 53,67 % de la part des revenus en 2026 du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique, tandis que les microréseaux hybrides connectés au réseau et îlotables devraient progresser à un CAGR de 20,07 % jusqu'en 2032.
- Par source d'énergie primaire, l'électricité du réseau représentait 46,22 % de la part des revenus en 2026, tandis que l'énergie solaire devrait progresser à un CAGR de 20,61 % jusqu'en 2032.
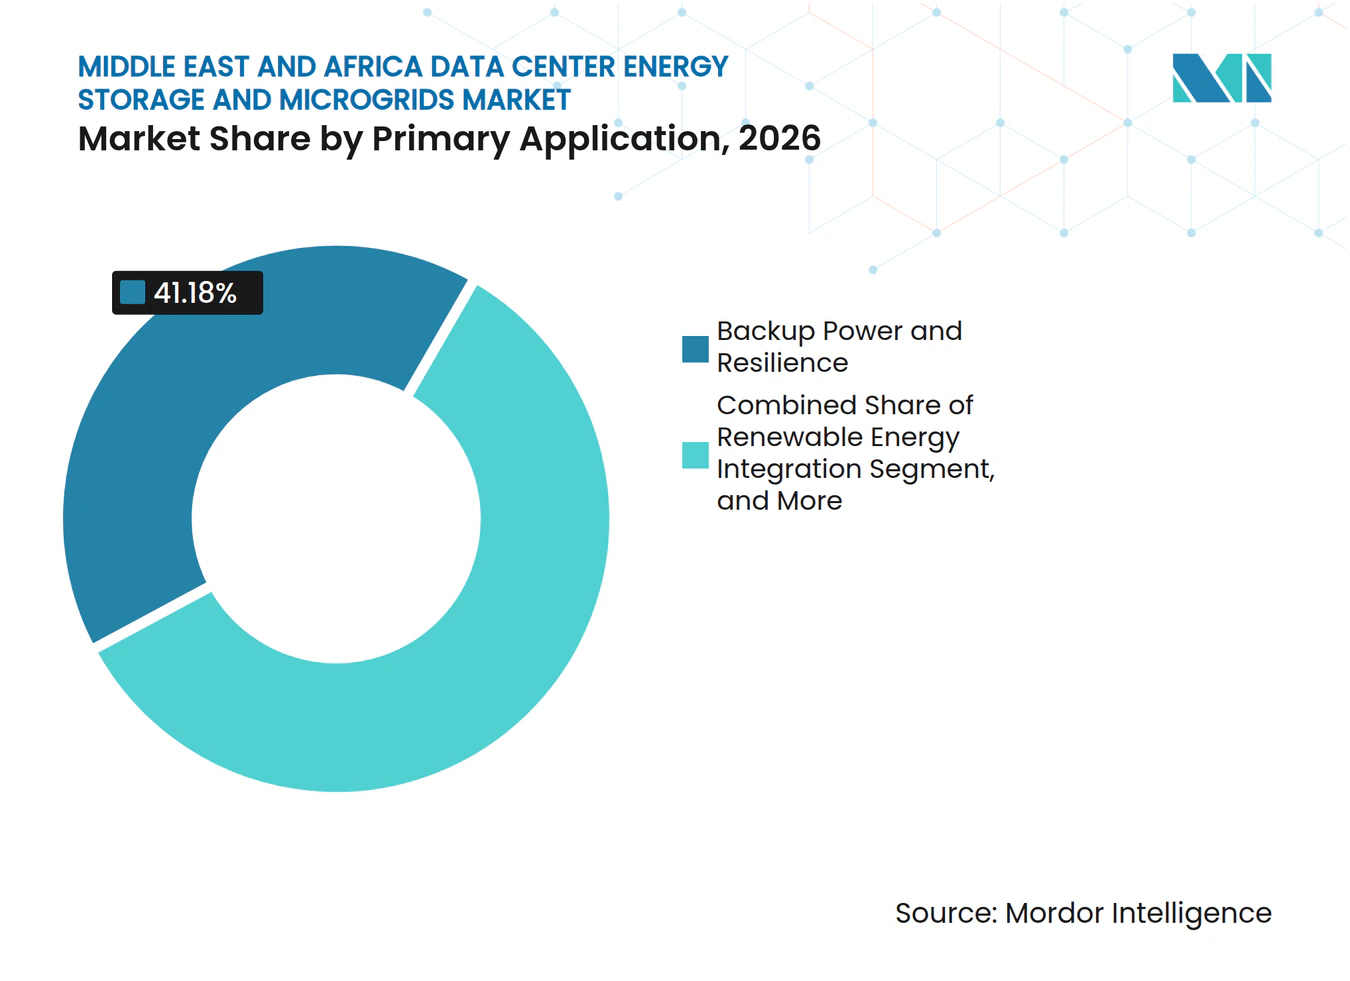
- Par application principale, l'alimentation de secours et la résilience représentaient 41,18 % des revenus en 2026, tandis que l'intégration des énergies renouvelables devrait progresser à un CAGR de 20,38 % jusqu'en 2032.
- Par taille de centre de données, les grandes installations représentaient 37,88 % de la part des revenus en 2026, tandis que les installations hyperscale devraient progresser à un CAGR de 20,30 % jusqu'en 2032.
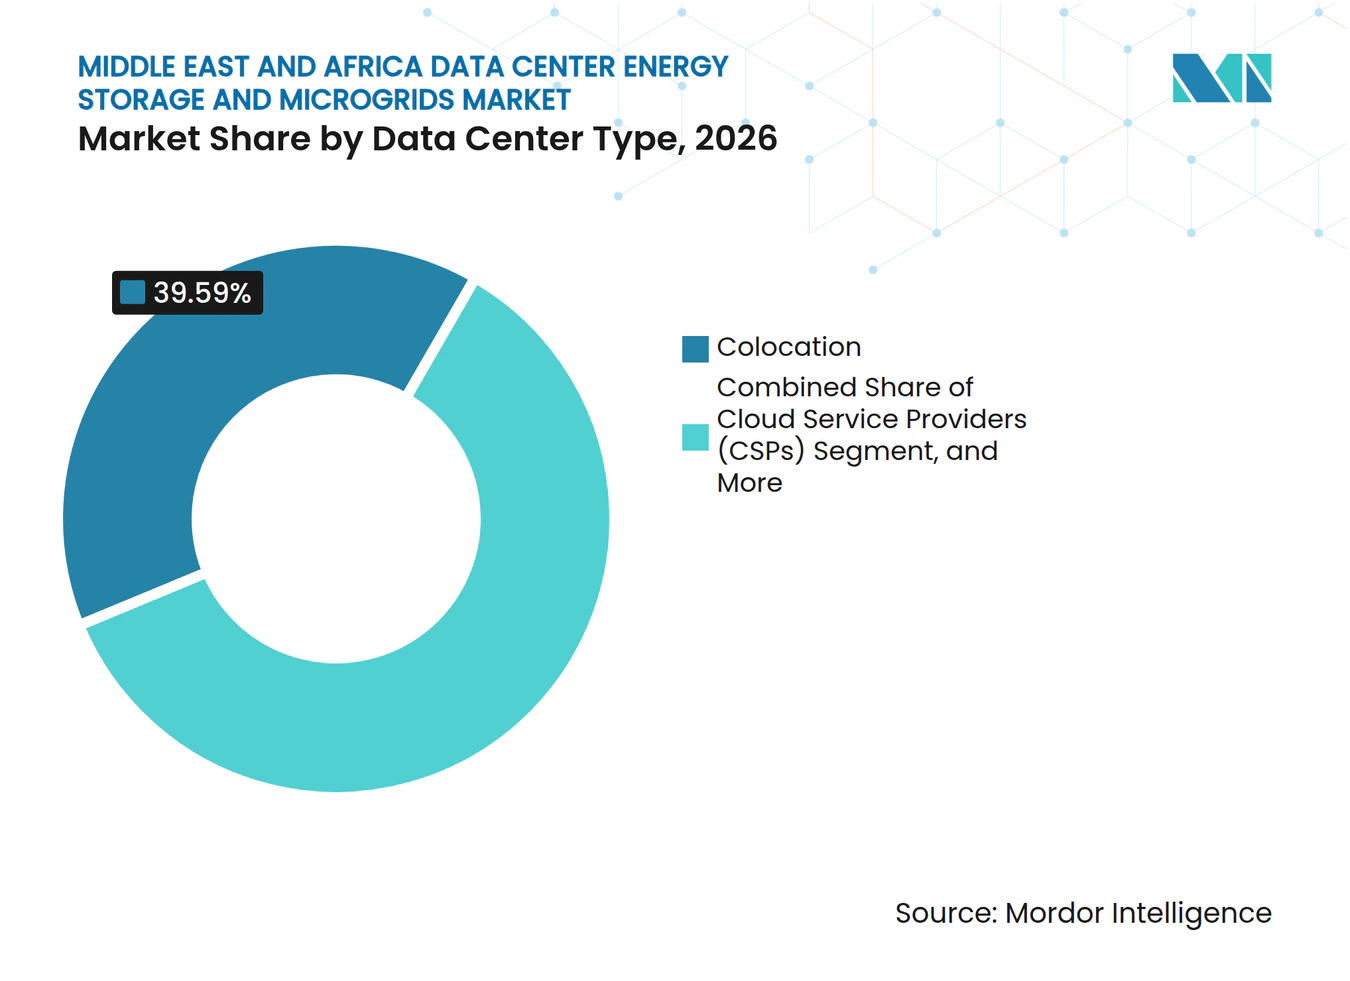
- Par type de centre de données, les installations de colocation détenaient 39,59 % de la part des revenus en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 20,02 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite représentait 28,41 % des revenus en 2026 et devrait progresser à un CAGR de 20,74 % jusqu'en 2032 sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités des centres de données hyperscale et d'IA | +5.2% | Arabie saoudite et Émirats arabes unis, avec des retombées vers le Qatar et l'Égypte | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de fiabilité du réseau et d'autonomie de secours | +3.8% | Afrique du Sud, Afrique subsaharienne et pays du Golfe | Court terme (≤ 2 ans) |
| Programmes gouvernementaux d'économie numérique et de souveraineté des données | +3.2% | Arabie saoudite, Émirats arabes unis, Égypte et Israël | Moyen terme (2-4 ans) |
| Approvisionnement en énergies renouvelables et en stockage par batteries par les économies du Golfe | +3.0% | Arabie saoudite, Émirats arabes unis, pays du GCC et Égypte | Moyen terme (2-4 ans) |
| Baisse des coûts du stockage lithium-ion et amélioration de l'efficacité des systèmes | +2.5% | Mondial, avec une adoption prioritaire en Arabie saoudite et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Microréseaux pour centres de données en réponse aux contraintes de raccordement au réseau | +2.1% | Afrique du Sud, Afrique subsaharienne et la région MEA au sens large | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données hyperscale et d'IA
La capacité informatique des centres de données d'Arabie saoudite est passée de 68 MW en 2021 à 467 MW au premier trimestre 2026, portée par un déploiement national rapide. Le ministère des Communications et des Technologies de l'information a fixé un objectif de capacité de centres de données de 1,5 GW pour 2030 dans le cadre de la Stratégie nationale des centres de données. AMD et HUMAIN ont annoncé en mai 2025 une collaboration de 10 milliards USD pour déployer 500 MW de capacité de calcul IA sur 5 ans.[1] Ces installations constituent une source majeure de demande au sein du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique, car elles nécessitent des systèmes de stockage capables de gérer les variations rapides de la demande en énergie et de maintenir le service lors d'événements sur le réseau. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique bénéficie de ces exigences, qui favorisent les systèmes conçus comme une architecture d'alimentation unique. L'accord entre NEOM et DataVolt pour une installation d'IA de 5 milliards USD souligne également l'ampleur de l'infrastructure énergétique dédiée requise pour les nouveaux campus.
Exigences croissantes en matière de fiabilité du réseau et d'autonomie de secours
Les opérateurs de centres de données en Afrique du Sud accordent une grande valeur à une alimentation résiliente, car les perturbations électriques ont affecté la continuité des activités. Les systèmes à batteries peuvent combler les courtes interruptions et réduire la dépendance au fonctionnement des générateurs lorsqu'ils sont intégrés à des équipements d'alimentation sans interruption. Schneider Electric a indiqué que les microréseaux peuvent gérer les systèmes d'énergie de secours plus efficacement, là où le délestage reste une préoccupation. Dans les pays du Golfe, les charges de travail d'IA à haute densité peuvent également créer des problèmes de qualité d'alimentation nécessitant des contrôles réactifs et du stockage. Cela signifie que la résilience est devenue une exigence de conception fondamentale plutôt qu'un complément pour le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique. Schneider Electric a mis en service 2 sites de microréseaux pour les centres de données MIS SAHAYEB à Dammam en 2025, intégrant l'énergie photovoltaïque, le réseau public et des générateurs.
Programmes gouvernementaux d'économie numérique et de souveraineté des données
Les programmes publics créent un pipeline plus clair pour les capacités des centres de données dans toute la région. La stratégie de l'Arabie saoudite lie l'expansion de l'infrastructure numérique aux services cloud et au développement de l'IA. Le partenariat Stargate UAE a annoncé des plans pour un campus d'IA de 5 GW à Abu Dhabi, avec une phase initiale de 200 MW attendue en 2026. Les programmes nationaux encouragent un examen plus approfondi des exigences en matière de disponibilité, de traitement local et de continuité. Ces exigences orientent les achats sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique avant que les installations ne commencent leurs opérations. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique bénéficie de ce lien entre politique numérique et investissement dans l'alimentation critique.
Approvisionnement en énergies renouvelables et en stockage par batteries par les économies du Golfe
Les achats à l'échelle des services publics dans le Golfe soutiennent le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique en développant une base d'approvisionnement plus profonde pour les batteries, les onduleurs et la réalisation de projets. Masdar a annoncé un projet aux Émirats arabes unis combinant 5,2 GW de capacité solaire avec 19 GWh de stockage par batteries pour fournir 1 GW d'énergie renouvelable en continu. BYD a également signé un accord avec la Saudi Electricity Company pour fournir 12,5 GWh de stockage d'énergie en février 2025. Ces projets montrent que le solaire et les batteries peuvent être financés à une échelle pertinente pour les grands campus numériques. Leur expérience en matière d'équipements et de livraison peut réduire le risque d'exécution pour les développeurs de centres de données. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique est soutenu par les opérateurs qui recherchent un approvisionnement plus propre sans compromettre la résilience.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et de cycle de vie élevés pour les architectures d'alimentation redondantes | -1.8% | Région MEA, en particulier les opérateurs de colocation d'entreprise et de marché intermédiaire | Long terme (≥ 4 ans) |
| Retards d'interconnexion au réseau et visibilité limitée du réseau de distribution | -1.2% | Afrique du Sud, Afrique subsaharienne et région MEA | Moyen terme (2-4 ans) |
| Pénurie de talents spécialisés en alimentation électrique et en exploitation de microréseaux | -0.9% | Région MEA, avec des lacunes aiguës à Riyad, Abu Dhabi et Johannesburg | Moyen terme (2-4 ans) |
| Sécurité des batteries, protection incendie et complexité des autorisations | -0.7% | Mondial, avec des contraintes de conformité spécifiques aux Émirats arabes unis et en Arabie saoudite | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et de cycle de vie élevés pour les architectures d'alimentation redondantes
Les systèmes d'alimentation intégrés nécessitent des batteries, des onduleurs, des systèmes de contrôle, des générateurs et des travaux de site en plus de la redondance conventionnelle. Cela augmente le coût initial pour les projets d'entreprise et de colocation de plus petite taille. Les opérateurs doivent également planifier le remplacement des équipements à batteries pour les systèmes fréquemment utilisés afin de gérer les charges d'IA volatiles. Cette contrainte peut retarder les projets lorsque les clients ne peuvent pas supporter des budgets d'alimentation de niveau hyperscale. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique peut donc favoriser les grands développeurs disposant d'un financement plus solide et d'engagements locataires à long terme. Une conception modulaire peut limiter les dépenses en phase initiale sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique, mais elle n'élimine pas le besoin d'une redondance sûre et fiable.
Sécurité des batteries, protection incendie et complexité des autorisations
Les grandes installations lithium-ion nécessitent une détection d'incendie complète, une ventilation, des tests et une planification des interventions d'urgence. La norme NFPA 855 définit les exigences pour l'installation de systèmes de stockage d'énergie stationnaires, y compris les dispositions relatives au risque d'incendie des batteries.[2] Les processus d'approbation locaux peuvent varier à mesure que les régulateurs adaptent les pratiques internationales aux bâtiments et infrastructures locaux. Les fournisseurs disposant de conceptions de systèmes testées et de procédures de sécurité documentées peuvent bénéficier d'un avantage lors des procédures d'autorisation. Cependant, la conformité peut allonger les calendriers de projet et augmenter les coûts de livraison. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique doit concilier des objectifs de déploiement rapide avec des contrôles de sécurité cohérents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
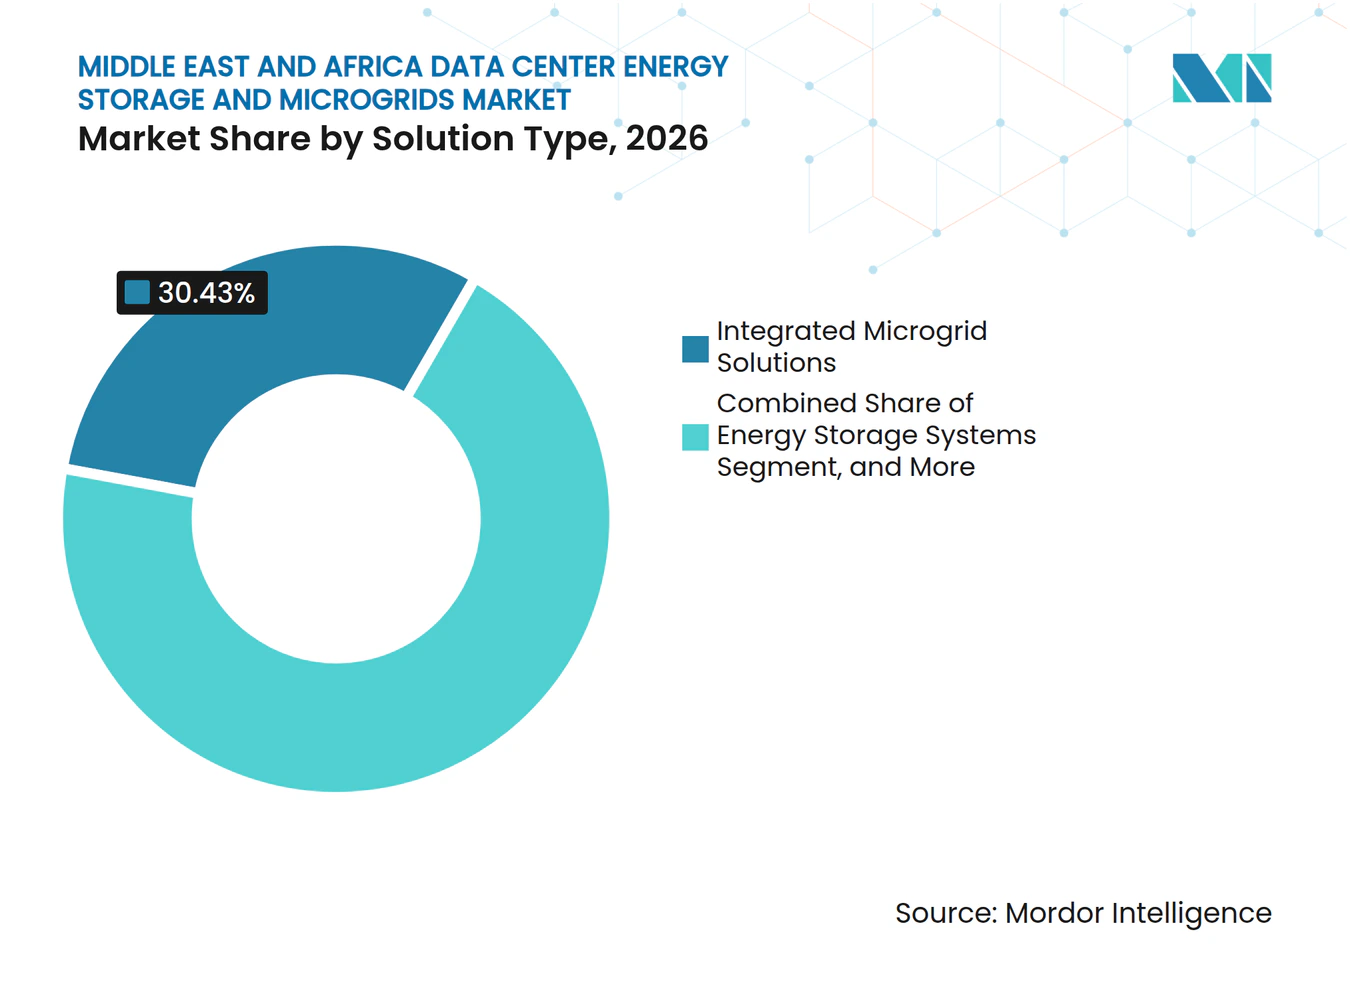
les microréseaux intégrés répondent à une demande énergétique complexeLes solutions de microréseaux intégrés représentaient 30,43 % des revenus en 2026. Ces solutions combinent des actifs de production d'énergie, des systèmes de stockage d'énergie par batteries, des plateformes de contrôle et des capacités de gestion du réseau au sein d'une conception opérationnelle unique. Cette approche intégrée permet aux opérateurs de mettre en service des capacités plus efficacement lorsque l'approvisionnement du réseau public est contraint ou lorsque les raccordements au réseau font face à des retards. Elle simplifie également l'exécution des projets en réduisant la nécessité de coordonner plusieurs fournisseurs d'équipements et interfaces de systèmes. De plus, les solutions intégrées confient à un seul fournisseur la responsabilité des performances globales du système, de la fiabilité et de la coordination opérationnelle.
Les solutions de microréseaux intégrés devraient progresser à un CAGR de 20,43 % jusqu'en 2032. Leur croissance est soutenue par le besoin croissant de systèmes d'alimentation résilients, efficaces et gérés de manière centralisée dans les applications à exigences énergétiques critiques. Le logiciel de contrôle joue un rôle central en coordonnant la production solaire, le déploiement des batteries, l'approvisionnement du réseau et les équipements de secours en fonction des conditions d'exploitation. Cette coordination contribue à optimiser l'utilisation des ressources énergétiques disponibles tout en maintenant la continuité de l'alimentation. Une étude IEEE portant sur un microréseau de centre de données NEOM de 1 MW a atteint zéro importation modélisée du réseau, démontrant le potentiel des systèmes de contrôle et de production intégrés pour réduire la dépendance au réseau public. ABB a indiqué que son architecture Infinitus DC peut réduire les pertes de conversion de plus de 5 %, soulignant les avantages en termes d'efficacité des architectures de systèmes intégrés.



Par technologie de stockage :
le lithium-ion en tête tandis que les batteries à flux progressentLes batteries lithium-ion représentaient 68,12 % des revenus du segment des technologies de stockage en 2026. Leur position dominante reflète des chaînes d'approvisionnement bien établies, des offres de produits matures et une vaste expérience opérationnelle dans les applications d'alimentation critique. Ces batteries sont largement déployées car elles offrent une haute densité d'énergie, des empreintes relativement compactes et des performances fiables pour les besoins de secours et de stockage d'énergie des centres de données. Les systèmes au lithium-fer-phosphate deviennent de plus en plus pertinents sur les sites de grande taille, notamment là où les opérateurs privilégient la stabilité thermique, la sécurité et une durée de vie opérationnelle plus longue. Tesla a augmenté la capacité du Megapack de 3,9 MWh à 5 MWh dans sa dernière plateforme, soutenant le déploiement d'installations de stockage par batteries à plus grande échelle.
Les batteries à flux devraient progresser à un CAGR de 20,46 % jusqu'en 2032. Leur croissance est soutenue par leur capacité à fournir un stockage d'énergie de longue durée et à supporter des cycles de charge-décharge répétés avec une dégradation limitée des performances. Ces caractéristiques rendent les batteries à flux adaptées aux applications nécessitant des durées de secours prolongées et des cycles fréquents. Une revue technique de 2025 a évalué leur adéquation pour les applications de centres de données d'IA, soulignant leur potentiel à répondre aux exigences croissantes de fiabilité de l'alimentation des installations informatiques à haute densité. Les batteries plomb-acide et les volants d'inertie conserveront des rôles plus restreints sur le marché, notamment dans les applications où les pratiques opérationnelles établies, les coûts initiaux plus faibles ou les capacités de réponse rapide sont requises.
Par configuration de microréseau :
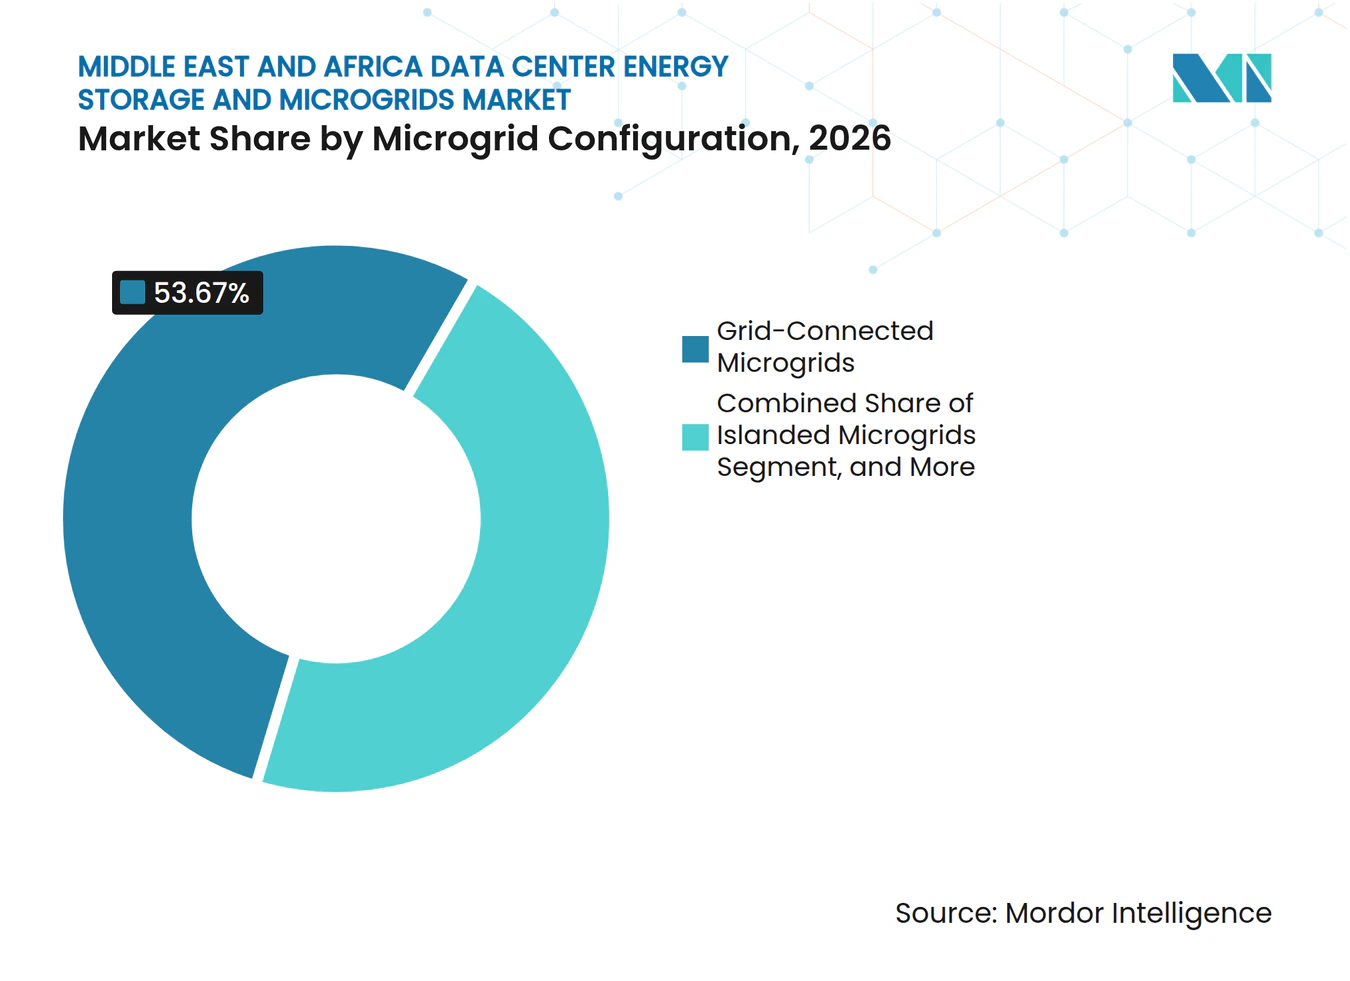
les conceptions hybrides améliorent la flexibilité opérationnelleLes microréseaux connectés au réseau représentaient 53,67 % des revenus en 2026, ce qui en fait la configuration dominante sur le marché. Ces systèmes desservent des sites disposant d'un accès au réseau public qui nécessitent une résilience opérationnelle supplémentaire, une meilleure qualité d'alimentation et une plus grande intégration des sources d'énergie renouvelables. Les batteries soutiennent la gestion des pics de demande, contribuent à maintenir la qualité de l'alimentation et fournissent une alimentation de secours lors de perturbations de courte durée, tandis que le réseau public continue d'alimenter en électricité dans des conditions normales d'exploitation. Cette configuration reste répandue dans les sites de centres de données matures du Golfe, où les opérateurs peuvent s'appuyer sur l'infrastructure du réseau public établie tout en renforçant la fiabilité de l'alimentation sur site.
Les microréseaux hybrides connectés au réseau et îlotables devraient progresser à un CAGR de 20,07 % jusqu'en 2032. Ces systèmes combinent les avantages de la connectivité au réseau avec la capacité de fonctionner de manière indépendante si nécessaire. Ils peuvent se séparer du réseau lors d'une panne ou d'une autre perturbation, permettant aux charges critiques des centres de données de rester alimentées par la production et le stockage sur site, et de se reconnecter une fois les conditions du réseau normalisées. Dii Desert Energy a identifié la production renouvelable intégrée et le stockage comme une approche résiliente pour les centres de données, notamment là où des opérations ininterrompues sont essentielles. Les systèmes îlotés resteront importants pour les sites distants qui manquent d'un accès fiable au réseau et nécessitent une infrastructure d'alimentation autonome.

Par source d'énergie primaire :
l'énergie solaire prend une place plus importanteL'électricité du réseau représentait 46,22 % des revenus de la source d'énergie primaire en 2026. Elle reste l'alimentation électrique fondamentale pour de nombreuses installations de centres de données développées avant que les grands projets d'énergie renouvelable ne soient largement disponibles. Ces installations continuent de s'appuyer sur l'électricité du réseau pour leurs besoins quotidiens en électricité, notamment dans les zones disposant d'une infrastructure de réseau public établie. Le diesel et le gaz naturel conservent des rôles de secours essentiels là où la couverture du réseau est limitée ou là où les opérateurs nécessitent une fiabilité d'alimentation supplémentaire lors de perturbations du réseau public. Les systèmes de stockage d'énergie améliorent la qualité de l'alimentation, soutiennent les besoins de secours et réduisent les heures de fonctionnement des générateurs sur ces sites, aidant les opérateurs à gérer la demande plus efficacement.
L'énergie solaire devrait progresser à un CAGR de 20,61 % jusqu'en 2032. Les niveaux élevés d'irradiation solaire et la disponibilité des terres soutiennent le déploiement de systèmes solaires couplés au stockage dans les pays du Golfe. Ces conditions permettent aux opérateurs d'utiliser la production solaire comme source d'électricité de plus en plus importante pour les opérations des centres de données. Une étude IEEE a rapporté une fraction d'énergie renouvelable de 50 % dans sa conception modélisée de centre de données NEOM, démontrant le potentiel d'intégration des énergies renouvelables dans les installations à grande échelle. Teraco a signé un accord d'achat d'énergie éolienne en 2025 parallèlement à son développement solaire, reflétant l'utilisation de sources d'énergie renouvelables complémentaires pour soutenir les besoins en alimentation des centres de données.
Par application principale :
la résilience reste le principal cas d'usageL'alimentation de secours et la résilience représentaient 41,18 % des revenus en 2026. Les batteries fournissent un soutien immédiat à l'alimentation lors de pannes ou de perturbations, comblant l'écart pendant que les générateurs démarrent, se synchronisent et se stabilisent. Les opérateurs sud-africains utilisent cette configuration pour réduire la dépendance à l'alimentation par générateur lors de perturbations du réseau et pour améliorer la continuité des opérations critiques. L'écrêtage des pointes et le décalage de charge représentent des applications secondaires dans les zones où les structures tarifaires de l'électricité créent des opportunités d'économies mesurables.
L'intégration des énergies renouvelables devrait progresser à un CAGR de 20,38 % jusqu'en 2032. Le stockage d'énergie rend la production solaire et éolienne intermittente plus utilisable pour les centres de données et autres installations à besoins de charge de travail continus en contribuant à équilibrer l'offre et la demande. Les engagements des locataires à acheter ou à utiliser de l'énergie renouvelable font évoluer le rôle du stockage au-delà d'une solution purement axée sur la résilience. Les services réseau peuvent créer une valeur supplémentaire pour les opérateurs de stockage là où les réglementations du marché, les règles de participation et les normes techniques permettent à ces systèmes de soutenir les opérations du réseau.
Par taille de centre de données :
les installations hyperscale stimulent la nouvelle demande de stockageLes grands centres de données représentaient 37,88 % des revenus en 2026. Leur part de revenus substantielle reflète la présence de campus de centres de données établis dans les principaux pôles régionaux, notamment Dubaï, Johannesburg, Riyad et Tel Aviv. Ces installations répondent à un large éventail d'exigences clients, au service des entreprises, des fournisseurs de services cloud et des organisations du secteur public. Les grands campus offrent également l'échelle nécessaire pour accueillir des charges informatiques importantes et des exigences d'infrastructure centralisée. Les sites de petite et moyenne taille restent pertinents pour les déploiements d'entreprise localisés et les applications d'informatique en périphérie, où la proximité des utilisateurs et des exigences de capacité plus faibles sont importantes.
Les centres de données hyperscale devraient progresser à un CAGR de 20,30 % jusqu'en 2032. Cette croissance est soutenue par la demande croissante de capacité cloud à grande échelle et d'infrastructure informatique pilotée par l'IA. HPE a rapporté que les charges de travail d'IA peuvent nécessiter 30 à 120 kW par rack, contre 5 à 15 kW pour les racks conventionnels. Ces densités de puissance par rack substantiellement plus élevées accroissent le besoin de systèmes de conversion d'énergie réactifs, de stockage d'énergie et d'équipements de secours pour soutenir des charges de travail variables et intensives. Les développeurs doivent intégrer les considérations d'architecture d'alimentation dès le début du projet, car la modernisation des installations existantes pour prendre en charge des charges de travail à haute densité peut être coûteuse et complexe sur le plan opérationnel.
Par type de centre de données :
la colocation en tête tandis que les fournisseurs cloud accélèrentLes installations de colocation détenaient une part de revenus de 39,59 % en 2026. Leur modèle d'exploitation multi-locataires a soutenu l'expansion initiale des centres de données dans la région en permettant à plusieurs clients de partager une infrastructure sécurisée et résiliente. Vertiv a documenté un fournisseur MENA qui a étendu sa capacité de 1 MW à 6 MW tout en maintenant une infrastructure certifiée Tier III. Ces installations nécessitent des systèmes d'alimentation modulaires capables de prendre en charge des ajouts de capacité par phases tout en préservant la disponibilité, la redondance et la continuité de service pour les locataires.
Les fournisseurs de services cloud devraient progresser à un CAGR de 20,02 % jusqu'en 2032. Leurs installations doivent coordonner l'approvisionnement du réseau public, les sources d'énergie renouvelables, les systèmes de stockage d'énergie et la production de secours pour soutenir des opérations continues et gérer des besoins en énergie croissants. Les exigences ISO 27001 et Uptime Institute Tier influencent les spécifications des systèmes d'alimentation critique, notamment en matière de fiabilité, de redondance et de résilience opérationnelle. Microsoft a annoncé un investissement dans l'infrastructure cloud régionale dans le Golfe, soutenant le développement de la capacité cloud et de l'infrastructure d'alimentation critique associée.
Analyse géographique
Arabie saoudite
L'Arabie saoudite détenait 28,41 % de la part du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique en 2026 et devrait progresser à un CAGR de 20,74 % jusqu'en 2032. Sa Stratégie nationale des centres de données vise une capacité de 1,5 GW d'ici 2030. L'objectif de capacité accroît la demande d'alimentation fiable sur site et d'intégration des énergies renouvelables. NEOM et DataVolt ont signé un accord de 5 milliards USD pour un projet d'IA en février 2025. L'accord de stockage de 12,5 GWh de BYD avec la Saudi Electricity Company illustre l'ampleur des achats locaux de batteries.
Émirats arabes unis, Qatar et Israël
Les Émirats arabes unis ont évolué d'un modèle axé sur le secours vers l'intégration solaire et par batteries pour les grandes installations numériques. Le projet solaire-et-stockage de Masdar constitue une référence pour l'alimentation renouvelable continue à grande échelle. Khazna Data Centers et Siemens ont signé un mémorandum en septembre 2026 portant sur les architectures d'alimentation 800 VDC et les jumeaux numériques. Le financement des centres de données au Qatar et l'infrastructure numérique à haute densité d'Israël soutiennent la demande de systèmes d'alimentation fiables. La conformité aux règles locales d'électricité et aux obligations de protection des données reste un facteur important.
Afrique du Sud et Égypte
La demande de stockage pour les centres de données en Afrique du Sud est façonnée par le besoin de résilience opérationnelle. L'accord d'achat d'énergie éolienne de Teraco en février 2025 a ajouté une autre source renouvelable à côté de son développement solaire. Le cadre de wheeling du pays peut aider les grands utilisateurs à s'approvisionner en énergie renouvelable à partir de sites de production distants. L'Égypte se développe grâce à des ajouts de capacité renouvelable et à une infrastructure de connectivité, notamment le système de stockage d'énergie par batteries de 300 MWh d'AMEA Power à Kom Ombo, mis en service en juillet 2025 avec le soutien de la Société financière internationale.
Paysage concurrentiel
Concentration du Marché
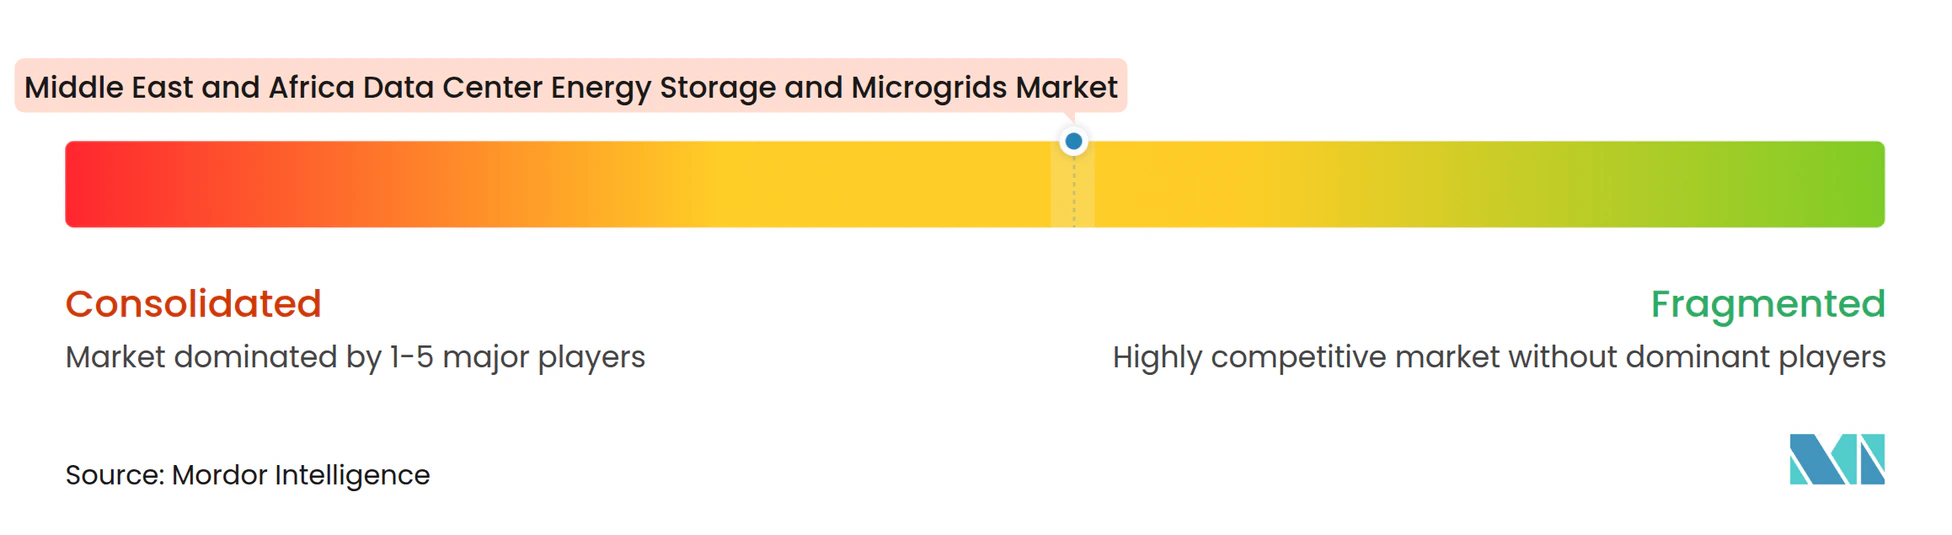
Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique est modérément fragmenté et comprend des spécialistes mondiaux de l'alimentation électrique, des fournisseurs de batteries et des intégrateurs de systèmes. Schneider Electric, Eaton, ABB, Siemens Energy et Vertiv se disputent les missions d'alimentation critique et d'intégration. BYD et Sungrow sont des fournisseurs importants dans les grands projets de batteries du Golfe. La capacité d'exécution locale et la conformité réglementaire peuvent être aussi importantes que les performances des équipements.
Eaton et Siemens Energy ont formé un partenariat en juin 2025 pour fournir une alimentation intégrée sur site pour les centres de données.[3] Leur offre combinait des équipements de gestion de l'énergie avec un concept de production modulaire. ABB a présenté son portefeuille Infinitus DC en 2025 pour les architectures DC de la source au rack. Rolls-Royce a présenté des groupes électrogènes à gaz MTU à démarrage rapide pour les centres de données en octobre 2025. Ces actions témoignent d'un passage de la livraison d'équipements discrets vers des solutions d'alimentation critique coordonnées.
Le marché offre des possibilités pour les systèmes îlotables dans les zones africaines contraintes par le réseau. Le stockage de longue durée pourrait également trouver une demande là où les charges d'IA nécessitent des cycles fréquents. Les fournisseurs doivent démontrer un service fiable, des systèmes de sécurité et une compatibilité avec les codes locaux. Aucune part de marché combinée pour les principaux fournisseurs n'est disponible dans les informations fournies. La concurrence reste donc répartie entre les intégrateurs établis et les spécialistes des composants.
Leaders du secteur des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Cummins Inc.
- Caterpillar Inc.
- Delta Electronics, Inc.
- Legrand SA
- Socomec Group
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- BYD Co., Ltd.
- Fluence Energy, Inc.
- Wärtsilä Oyj
- Saft Groupe S.A.
- Mitsubishi Electric Corporation
- Rolls-Royce plc
- Aggreko plc
Développements industriels récents dans Marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : la division Power d'Al Masaood a mis en avant sa portée de 316 MW d'alimentation de secours pour un grand projet de centre de données hyperscale aux Émirats arabes unis alimenté par mtu, une marque de Rolls-Royce Solutions, lors du DCD Connect MENA 2026 à Dubaï. Le projet a marqué la plus grande réalisation de centres de données pour la division et a reflété le rôle de l'alimentation de secours fiable dans l'infrastructure hyperscale des Émirats arabes unis.
- Septembre 2026 : Khazna Data Centres et Siemens ont signé un mémorandum d'entente lors du Forum d'affaires Émirats arabes unis-Allemagne à Munich pour faire progresser les technologies de centres de données d'IA de nouvelle génération, notamment les architectures d'alimentation 800 VDC et les applications de jumeaux numériques pour l'optimisation de l'infrastructure. Le mémorandum d'entente comprenait une initiative de développement des talents d'ingénierie émiratis.
- Septembre 2026 : Masdar et EWEC ont atteint la clôture financière du projet renouvelable en continu de 6,1 milliards USD associant 5,2 GW de solaire à 19 GWh de batteries, visant une mise en service commerciale en 2027. BYD a été contracté pour fournir 11,275 GWh et Sungrow pour fournir 7,5 GWh de capacité de stockage pour le projet d'Abu Dhabi.
- Juillet 2026 : MEEZA du Qatar a obtenu 438,7 millions USD de financement de projet pour l'expansion de son portefeuille de centres de données, avec M-Vault 6, 7 et 8 ajoutant 44 MW pour porter le portefeuille au-delà de 60 MW, élargissant directement la capacité nécessitant des systèmes de stockage de secours.
Périmètre du rapport sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique
Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique englobe les technologies et solutions permettant une gestion de l'énergie fiable, efficace et résiliente pour les opérations des centres de données. Ces solutions contribuent à maintenir une alimentation électrique ininterrompue, à optimiser la consommation d'énergie, à intégrer les sources d'énergie renouvelables et à réduire la dépendance à l'électricité conventionnelle du réseau grâce à des systèmes avancés de stockage et de production d'énergie localisée.
Le rapport sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique est segmenté par type de solution (systèmes de stockage d'énergie, systèmes de contrôle de microréseaux, systèmes de production distribuée, solutions de microréseaux intégrés et systèmes de conversion d'énergie), technologie de stockage (batteries lithium-ion, batteries à flux, batteries plomb-acide, stockage d'énergie par volant d'inertie et autres technologies de stockage), configuration de microréseau (microréseaux connectés au réseau, microréseaux îlotés et microréseaux hybrides connectés au réseau et îlotables), source d'énergie primaire (électricité du réseau, énergie solaire, énergie éolienne, piles à combustible et autres sources d'énergie), application principale (alimentation de secours et résilience, écrêtage des pointes et décalage de charge, intégration des énergies renouvelables, optimisation des coûts énergétiques et services réseau), taille du centre de données (hyperscale, grand, moyen et petit), type de centre de données (fournisseurs de services cloud, colocation et centres de données d'entreprise et en périphérie) et géographie (Arabie saoudite, Émirats arabes unis, Afrique du Sud, Israël, Égypte, Qatar et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions de microréseaux intégrés |
| Systèmes de stockage d'énergie |
| Systèmes de contrôle de microréseaux |
| Systèmes de production distribuée |
| Systèmes de conversion d'énergie |
| Batteries lithium-ion |
| Batteries plomb-acide |
| Batteries à flux |
| Stockage par volant d'inertie |
| Autres technologies de stockage |
| Microréseaux connectés au réseau |
| Microréseaux îlotés |
| Microréseaux hybrides connectés au réseau et îlotables |
| Électricité du réseau |
| Diesel et gaz naturel |
| Énergie solaire |
| Énergie éolienne |
| Piles à combustible |
| Autres sources d'énergie |
| Alimentation de secours et résilience |
| Écrêtage des pointes et décalage de charge |
| Intégration des énergies renouvelables |
| Services réseau |
| Optimisation des coûts énergétiques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Arabie saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Israël |
| Égypte |
| Qatar |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de solution | Solutions de microréseaux intégrés |
| Systèmes de stockage d'énergie | |
| Systèmes de contrôle de microréseaux | |
| Systèmes de production distribuée | |
| Systèmes de conversion d'énergie | |
| Par technologie de stockage | Batteries lithium-ion |
| Batteries plomb-acide | |
| Batteries à flux | |
| Stockage par volant d'inertie | |
| Autres technologies de stockage | |
| Par configuration de microréseau | Microréseaux connectés au réseau |
| Microréseaux îlotés | |
| Microréseaux hybrides connectés au réseau et îlotables | |
| Par source d'énergie primaire | Électricité du réseau |
| Diesel et gaz naturel | |
| Énergie solaire | |
| Énergie éolienne | |
| Piles à combustible | |
| Autres sources d'énergie | |
| Par application principale | Alimentation de secours et résilience |
| Écrêtage des pointes et décalage de charge | |
| Intégration des énergies renouvelables | |
| Services réseau | |
| Optimisation des coûts énergétiques | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de stockage d'énergie et microréseaux pour centres de données au Moyen-Orient et en Afrique ?
Le marché est évalué à 0,47 milliard USD en 2026, projeté à 0,58 milliard USD en 2027, et devrait atteindre 1,41 milliard USD d'ici 2032 à un CAGR de 19,44 %.
Quel pays détient la plus grande part régionale ?
L'Arabie saoudite détenait 28,41 % de la part des revenus en 2026 et devrait progresser à un CAGR de 20,74 % jusqu'en 2032.
Quelle technologie de stockage d'énergie est en tête du déploiement ?
Les batteries lithium-ion ont dominé le segment des technologies de stockage avec 68,12 % de la part des revenus en 2026.
Quelle est la technologie de stockage à la croissance la plus rapide ?
Les batteries à flux devraient progresser à un CAGR de 20,46 % jusqu'en 2032, soutenues par leurs caractéristiques de longue durée et de cycles répétés.
Pourquoi les microréseaux intégrés sont-ils importants pour les centres de données ?
Ils combinent le stockage, la production, les contrôles et la gestion du réseau pour soutenir la résilience, l'intégration des énergies renouvelables et un déploiement plus rapide.
Qu'est-ce qui stimule l'adoption du solaire couplé au stockage dans la région ?
Les grands projets solaires et de batteries, les ressources solaires abondantes et les exigences des centres de données en matière d'alimentation fiable à faible émission de carbone soutiennent l'adoption.