
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
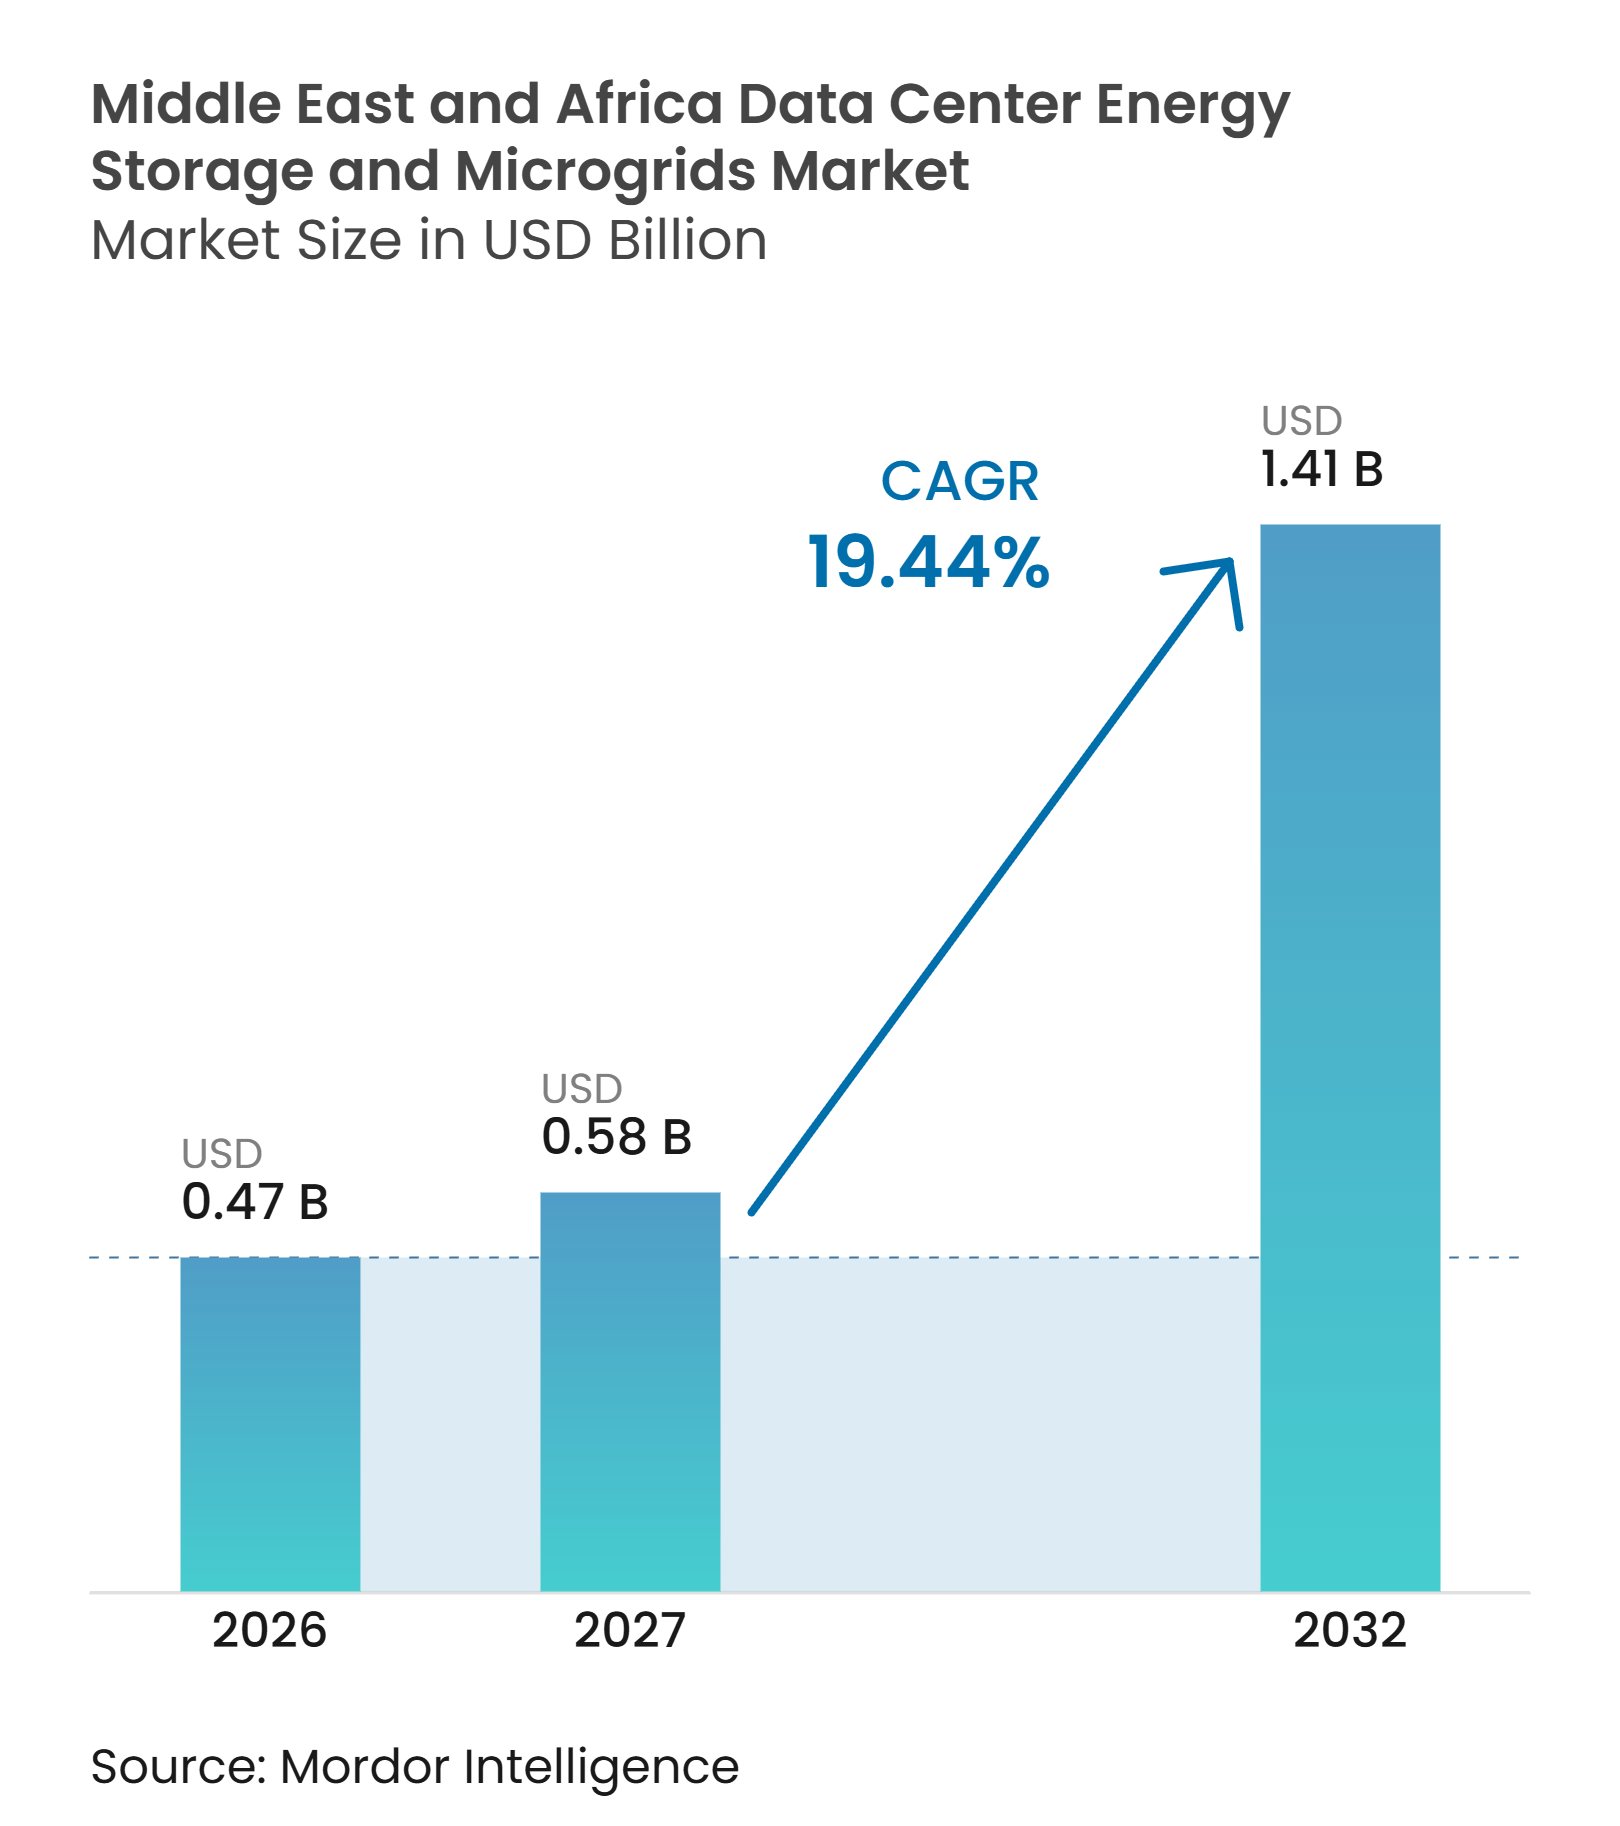
| 基準年の市場規模 (2026) | 0.47 十億米ドル |
| 市場規模 (2027) | 0.58 十億米ドル |
| 市場規模 (2032) | 1.41 十億米ドル |
| 成長率 (2027 - 2032) | 19.44 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場分析
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場規模は、2026年の0.47 ビリオン 米ドルおよび2027年の0.58 ビリオン 米ドルから2032年までに1.41 ビリオン 米ドルへと拡大し、2027年から2032年の間に19.44%のCAGRを記録すると予測されています。湾岸協力会議(GCC)諸国におけるAI主導の容量増強が、信頼性の高いオンサイト電力システムへの需要を高めています。系統接続のリードタイムと不均一な供給品質が、オペレーターに貯蔵・発電・制御を単一システムに統合させる動機となっています。サウジアラビアおよびUAEにおける大規模な太陽光・蓄電池プロジェクトも、データセンターサイトにおける再生可能エネルギーの運用ケースを改善しています。サプライヤーは、ユーティリティ供給、電池、太陽光発電、バックアップ発電を組み合わせた統合設計で対応しています。したがって、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は、性能・安全性・現地納入要件を満たすことができるプロバイダーに機会を提供しています。
レポートの主要ポイント
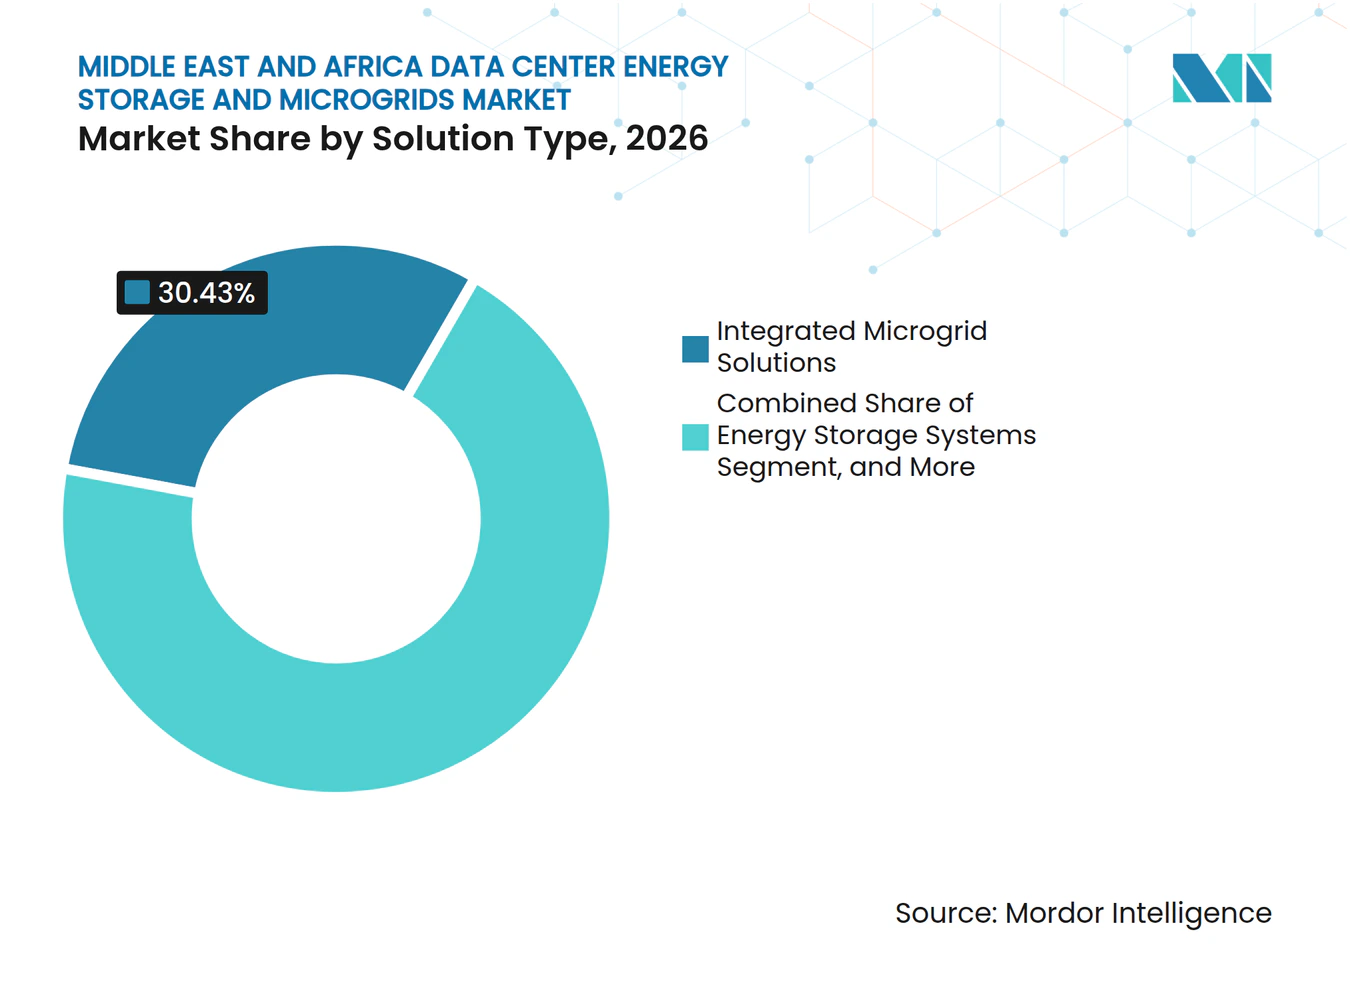
- ソリューションタイプ別では、統合マイクログリッドソリューションが2026年の中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場シェアの30.43%を占め、2032年までに20.43%のCAGRで拡大すると予測されています。
- 貯蔵技術別では、リチウムイオン電池が2026年に68.12%の収益シェアを占め、フロー電池は2032年までに20.46%のCAGRで拡大すると予測されています。
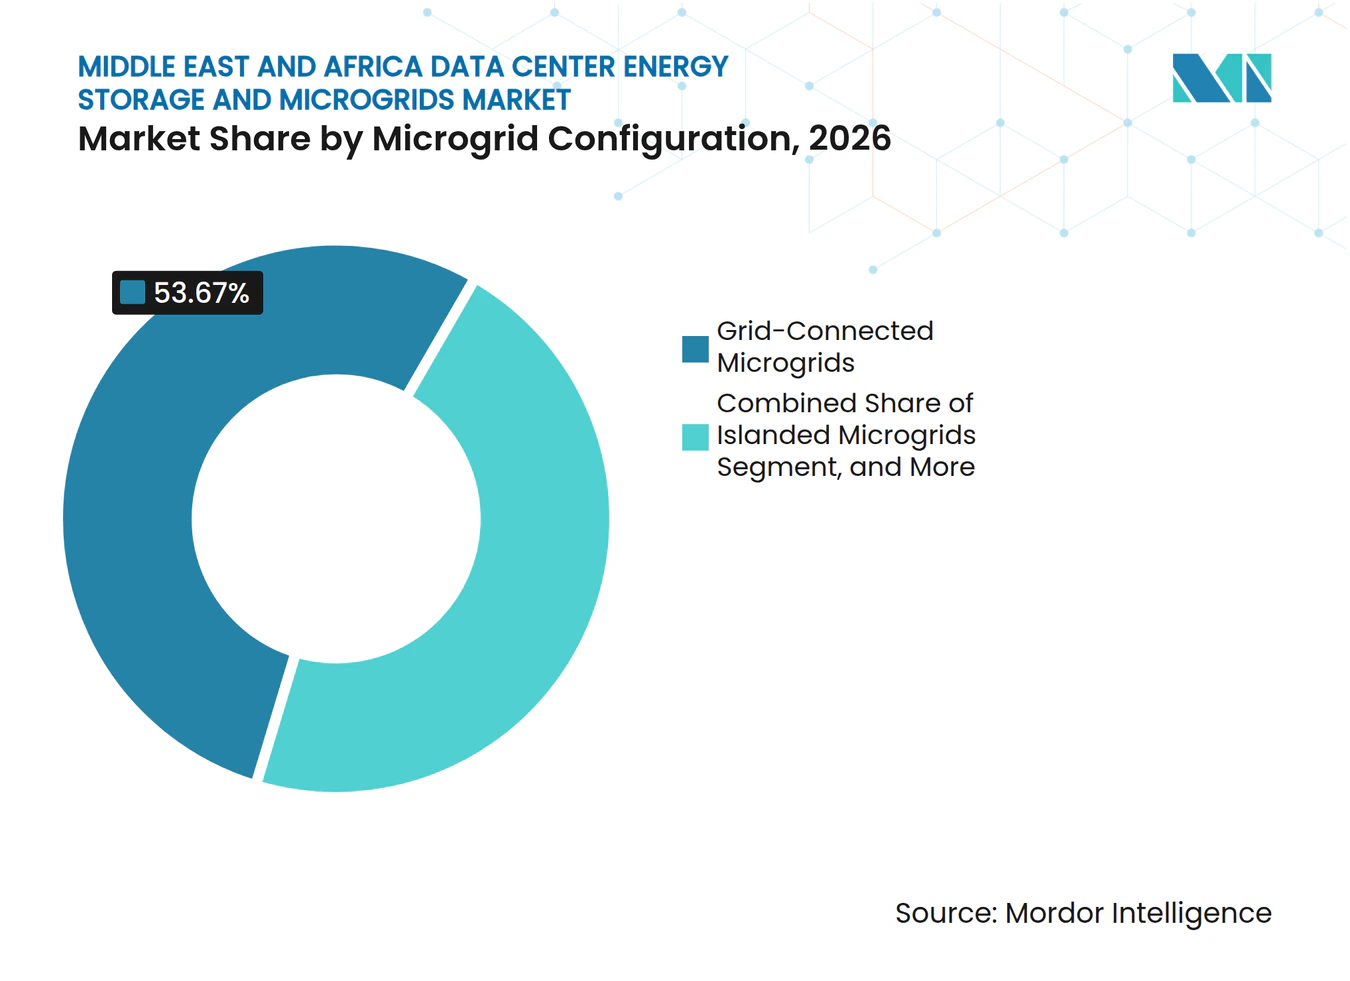
- マイクログリッド構成別では、系統連系型マイクログリッドが2026年の中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場において53.67%の収益シェアを占め、ハイブリッド系統連系型および独立運転可能型マイクログリッドは2032年までに20.07%のCAGRで拡大すると予測されています。
- 一次エネルギー源別では、系統電力が2026年に46.22%の収益シェアを占め、太陽光発電は2032年までに20.61%のCAGRで拡大すると予測されています。
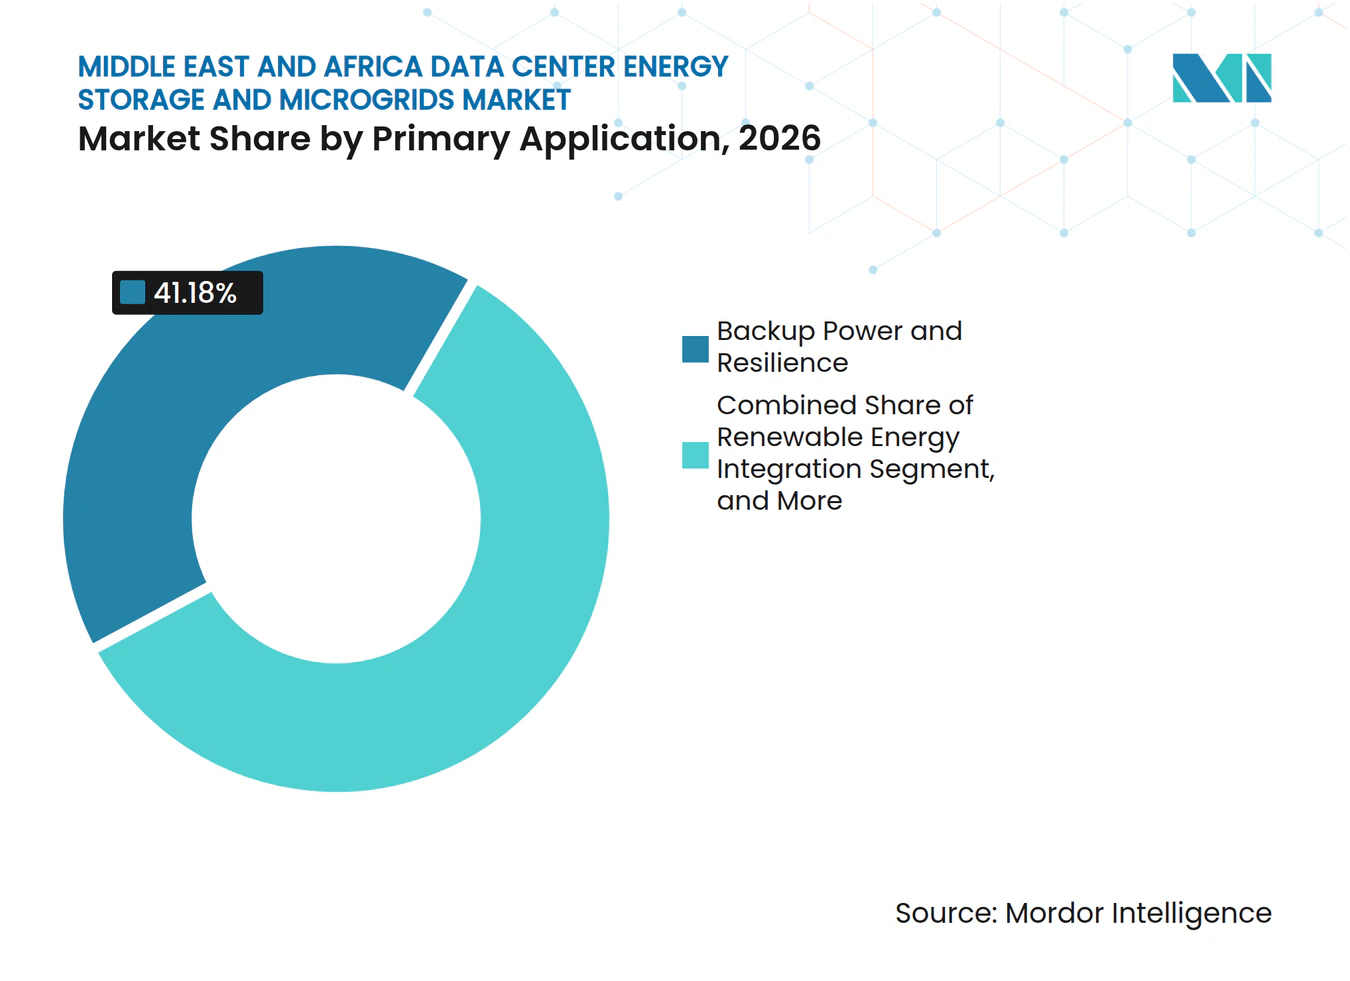
- 主要用途別では、バックアップ電力およびレジリエンスが2026年の収益の41.18%を占め、再生可能エネルギー統合は2032年までに20.38%のCAGRで拡大すると予測されています。
- データセンター規模別では、大規模施設が2026年に37.88%の収益シェアを占め、ハイパースケール施設は2032年までに20.30%のCAGRで拡大すると予測されています。
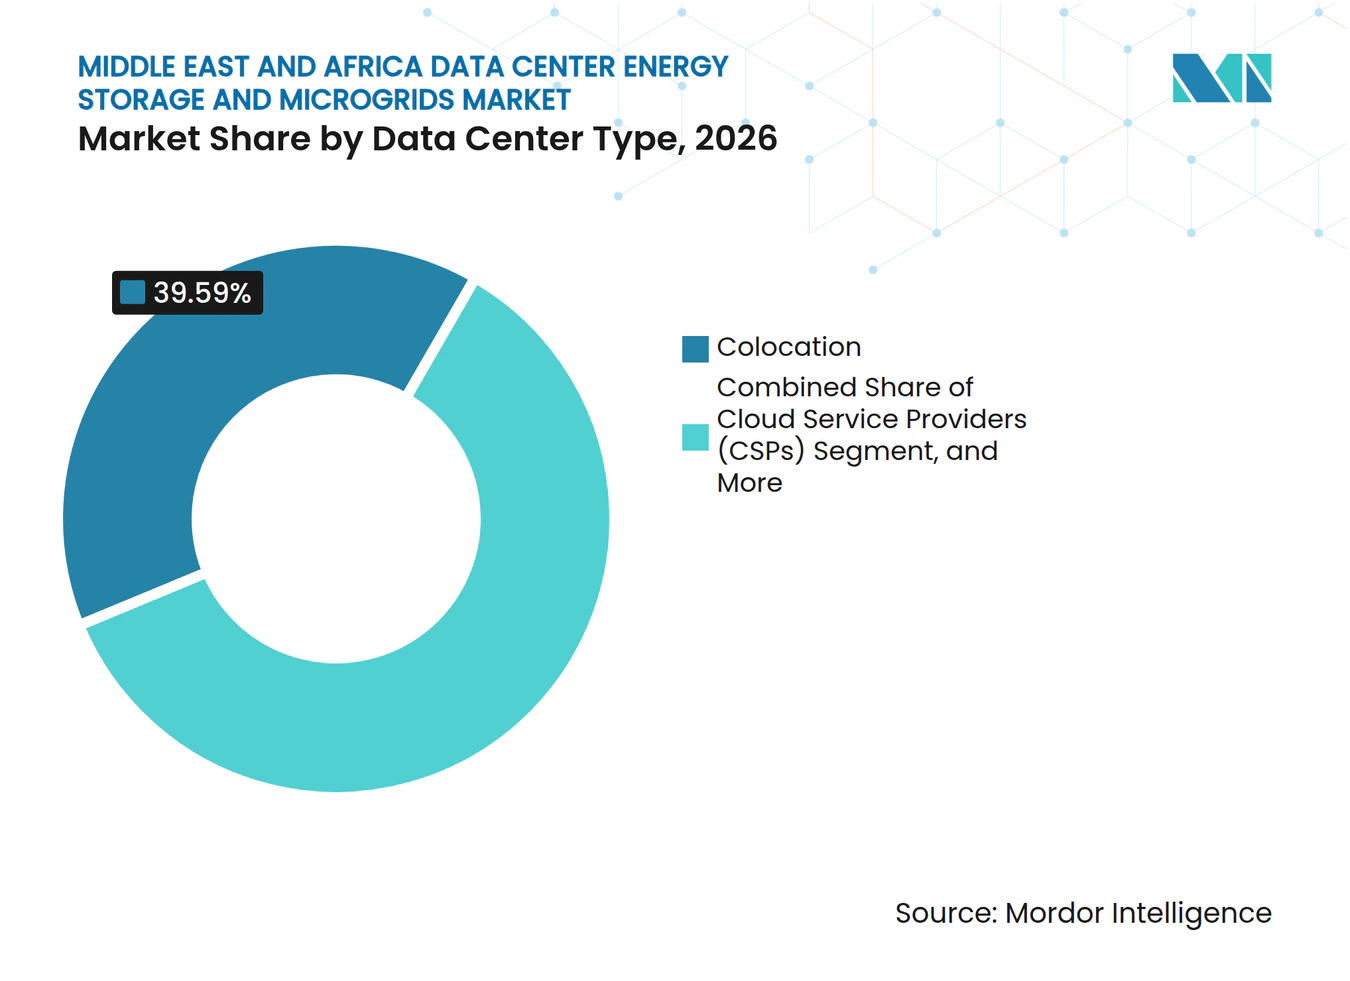
- データセンタータイプ別では、コロケーション施設が2026年に39.59%の収益シェアを占め、クラウドサービスプロバイダーは2032年までに20.02%のCAGRで拡大すると予測されています。
- 地域別では、サウジアラビアが2026年の収益の28.41%を占め、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場において2032年までに20.74%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの容量拡張 | +5.2% | サウジアラビアおよびUAE、カタールおよびエジプトへの波及 | 短期(2年以内) |
| 系統信頼性およびバックアップ自律性要件の高まり | +3.8% | 南アフリカ、サブサハラアフリカ、および湾岸諸国 | 短期(2年以内) |
| 政府主導のデジタル経済およびデータ主権プログラム | +3.2% | サウジアラビア、UAE、エジプト、およびイスラエル | 中期(2〜4年) |
| 湾岸経済圏による再生可能エネルギーおよび蓄電池調達 | +3.0% | サウジアラビア、UAE、GCC諸国、およびエジプト | 中期(2〜4年) |
| リチウムイオン貯蔵コストの低下とシステム効率の向上 | +2.5% | グローバル、主にサウジアラビアおよびUAEでの普及 | 短期(2年以内) |
| 系統接続制約への対応としてのデータセンター マイクログリッド | +2.1% | 南アフリカ、サブサハラアフリカ、およびより広いMEA地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの容量拡張
サウジアラビアのデータセンターITキャパシティは、急速な国家的整備により2021年の68MWから2026年第1四半期には467MWへと増加しました。通信情報技術省は、国家データセンター戦略を通じて2030年までに1.5GWのデータセンター容量目標を設定しました。AMDとHUMAINは2025年5月に、5年間で500MWのAIコンピューティング容量を展開するための10 ビリオン 米ドルの協業を発表しました。[1] このような施設は、電力需要の急激な変化を管理し、系統イベント中もサービスを維持するための貯蔵システムを必要とするため、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場における主要な需要源となっています。中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は、単一の電力アーキテクチャとして設計されたシステムを優先するこれらの要件から恩恵を受けています。NEOMとDataVoltによる5 ビリオン 米ドルのAI施設に関する合意も、新キャンパスに必要な専用エネルギーインフラの規模を示しています。
系統信頼性およびバックアップ自律性要件の高まり
南アフリカのデータセンターオペレーターは、電力障害がビジネス継続性に影響を与えてきたため、レジリエントな電力に高い価値を置いています。電池システムは、無停電電源装置と統合された場合、短時間の停電を補い、発電機運転への依を低減することができます。Schneider Electricは、負荷遮断が依然として懸念される状況において、マイクログリッドがバックアップエネルギーシステムをより効果的に管理できると述べています。湾岸諸国では、高密度AIワークロードも、応答性の高い制御と貯蔵を必要とする電力品質上の課題を生じさせる可能性があります。これは、レジリエンスが中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場において付加機能ではなく、設計の中核要件となったことを意味します。Schneider Electricは2025年にダンマームのMIS SAHAYEB データセンターに2つのマイクログリッドサイトを稼働させ、太陽光発電、系統電力、および発電機を統合しました。
政府主導のデジタル経済およびデータ主権プログラム
公共プログラムは、地域全体のデータセンター容量に向けたより明確なパイプラインを生み出しています。サウジアラビアの戦略は、デジタルインフラの拡張をクラウドサービスおよびAI開発と結びつけています。Stargate UAEパートナーシップは、アブダビに5GWのAIキャンパスを建設する計画を発表し、2026年には初期200MWフェーズが予定されています。国家プログラムは、稼働時間、ローカル処理、および継続性要件に対するより厳格な精査を促しています。これらの要件は、施設が運営を開始する前に、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場における調達を形成します。中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は、デジタル政策と重要電力投資の間のこの連携から恩恵を受けています。
湾岸経済圏による再生可能エネルギーおよび蓄電池調達
湾岸のユーティリティ規模の調達は、電池、インバーター、およびプロジェクト納入のより深いサプライベースを構築することで、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場を支援しています。Masdarは、5.2GWの太陽光容量と19GWhの蓄電池を組み合わせて1GWの継続的な再生可能電力を供給するUAEプロジェクトを発表しました。BYDも2025年2月にサウジ電力公社と12.5GWhのエネルギー貯蔵を供給する契約を締結しました。これらのプロジェクトは、太陽光と電池が大規模なデジタルキャンパスに関連する規模で資金調達できることを示しています。その機器と納入経験は、データセンター開発者の実行リスクを低減することができます。オペレーターがレジリエンスを損なうことなくよりクリーンな供給を求める中、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は支援されています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 冗長電力アーキテクチャの高い資本コストおよびライフサイクルコスト | -1.8% | MEA地域、特にエンタープライズおよび中規模市場のコロケーションオペレーター | 長期(4年以上) |
| 系統連系の遅延および配電網の可視性の限界 | -1.2% | 南アフリカ、サブサハラアフリカ、およびMEA地域 | 中期(2〜4年) |
| 専門的な電力およびマイクログリッド運用人材の不足 | -0.9% | MEA地域、特にリヤド、アブダビ、ヨハネスブルグでの深刻な不足 | 中期(2〜4年) |
| 電池の安全性、防火、および許認可の複雑さ | -0.7% | グローバル、特にUAEおよびサウジアラビアにおけるコンプライアンス負担 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
冗長電力アーキテクチャの高い資本コストおびライフサイクルコスト
統合電力システムは、従来の冗長性に加えて、電池、インバーター、制御装置、発電機、およびサイト工事を必要とします。これにより、エンタープライズおよび小規模コロケーションプロジェクトの初期コストが増加します。オペレーターはまた、変動の激しいAI負荷を管理するために頻繁に使用されるシステムの電池機器交換計画にも直面しています。この負担は、顧客がハイパースケールレベルの電力予算を支援できないプロジェクトを遅延させる可能性があります。したがって、中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は、より強力な資金調達と長期テナントコミットメントを持つ大規模開発者を優遇する可能性があります。モジュール設計は中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場における初期段階の支出を制限できますが、安全で信頼性の高い冗長性の必要性を排除するものではありません。
電池の安全性、防火、および許認可の複雑さ
大規模なリチウムイオン設備には、包括的な火災検知、換気、試験、および緊急対応計画が必要です。NFPA 855は、電池火災リスクに関連する規定を含む固定式エネルギー貯蔵システムの設置要件を規定しています。[2] 規制当局が国際的な慣行を現地の建物およびインフラに適応させるにつれて、現地の承認プロセスは異なる場合があります。試験済みのシステム設計と文書化された安全手順を持つサプライヤーは、許認可取得において優位性を持つことができます。ただし、コンプライアンスはプロジェクトスケジュールを延長し、納入コストを増加させる可能性があります。中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は、迅速な展開目標と一貫した安全管理のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
統合マイクログリッドが複雑なエネルギー需要をリード統合マイクログリッドソリューションは2026年の収益の30.43%を占めました。これらのソリューションは、発電資産、電池エネルギー貯蔵システム、制御プラットフォーム、および系統管理機能を単一の運用設計内に組み合わせています。この統合アプローチにより、ユーティリティ供給が制約されている場合や系統接続が遅延している場合に、オペレーターはより効率的に容量を稼働させることができます。また、複数の機器プロバイダーとシステムインターフェースを調整する必要性を減らすことで、プロジェクト実行を簡素化します。さらに、統合ソリューションは、システム全体の性能、信頼性、および運用調整に対する単一サプライヤーの責任を割り当てます。
統合マイクログリッドソリューションは2032年までに20.43%のCAGRで拡大すると予測されています。その成長は、重要なエネルギー要件を持つアプリケーション全体でレジリエントで効率的かつ一元管理された電力システムへの需要の増加によって支えられています。制御ソフトウェアは、運用条件に応じて太陽光発電、電池ディスパッチ、系統供給、およびバックアップ機器を調整するとで中心的な役割を果たします。この調整は、電力の継続性を維持しながら利用可能なエネルギーリソースの使用を最適化するのに役立ちます。1MW NEOMデータセンター マイクログリッドのIEEE研究では、モデル化された系統輸入がゼロを達成し、統合制御および発電システムが系統への依存を低減する可能性を示しました。ABBは、そのInfinitus DCアーキテクチャが変換損失を5%以上削減できると述べており、統合システムアーキテクチャの効率上の利点を強調しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
貯蔵技術別:
リチウムイオンがリードしフロー電池が拡大リチウムイオン電池は2026年の貯蔵技術収益の68.12%を占めました。その主導的な地位は、確立されたサプライチェーン、成熟した製品ラインナップ、および重要電力アプリケーション全体での豊富な運用経験を反映しています。これらの電池は、高エネルギー密度、比較的コンパクトなフットプリント、およびデータセンターのバックアップおよびエネルギー貯蔵要件に対する信頼性の高い性能を提供するため、広く展開されています。リチウム鉄リン酸塩システムは、特にオペレーターが熱安定性、安全性、および長い運用寿命を優先する大規模サイトでますます重要になっています。Teslaは最新プラットフォームでMegapackの容量を3.9MWhから5MWhに増加させ、より大規模な蓄電池設備の展開を支援しています。
フロー電池は2032年までに20.46%のCAGRで拡大すると予測されています。その成長は、長時間エネルギー貯蔵を提供し、性能劣化を最小限に抑えながら繰り返しの充放電サイクルに耐える能力によって支えられています。これらの特性により、フロー電池は長時間のバックアップ持続時間と頻繁なサイクリングを必要とするアプリケーションに適しています。2025年の技術レビューでは、AIデータセンターアプリケーションへの適合性が評価され、高密度コンピューティング施設の増大する電力信頼性要件を満たす可能性が強調されました。鉛蓄電池とフライホイールは、確立された運用慣行、低い初期コスト、または急速応答能力が求められるアプリケーションを中心に、市場においてより限定的な役割を維持するでしょう。
マイクログリッド構成別:
ハイブリッド設計が運用柔軟性を向上系統連系型マイクログリッドは2026年の収益の53.67%を占め、市場における主要な構成となっています。これらのシステムは、追加の運用レジリエンス、改善された電力品質、および再生可能エネルギー源のより大きな統合を必要とするユーティリティアクセスを持つサイトにサービスを提供します。電池はピーク需要管理をサポートし、電力品質の維持をけ、短時間の停電中にバックアップ電力を提供する一方、通常の運用条件下ではユーティリティ系統が引き続き電力を供給します。この構成は、オペレーターが確立されたユーティリティインフラを活用しながらオンサイト電力信頼性を強化できる成熟した湾岸データセンターロケーション全体で引き続き普及しています。
ハイブリッド系統連系型および独立運転可能型マイクログリッドは2032年までに20.07%のCAGRで拡大すると予測されています。これらのシステムは、系統接続の利点と必要に応じて独立して運用する能力を組み合わせています。停電やその他の障害時に系統から切り離し、オンサイト発電と貯蔵によって重要なデータセンター負荷への電力供給を維持し、系統状態が正常化したら再接続することができます。Dii Desert Energyは、特に中断のない運用が不可欠な場合に、統合再生可能発電と貯蔵をデータセンターにとってレジリエントなアプローチとして特定しました。独立型システムは、信頼性の高い系統アクセスを欠き、自立型電力インフラを必要とする遠隔地において引き続き重要です。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
一次エネルギー源別:
太陽光発電がより大きな役割を獲得系統電力は2026年の一次エネルギー源収益の46.22%を占めました。大規模な再生可能エネルギープロジェクトが広く利用可能になる前に開発された多くのデータセンター施設にとって、基盤となる電力供給であり続けています。これらの施設は、特に確立されたユーティリティインフラを持つ場所において、日常の電力要件に系統電力を引き続き依存しています。ディーゼルおよび天然ガスは、系統カバレッジが限られている場所や、ユーティリティ障害時に追加の電力信頼性を必要とするオペレーターにとって、不可欠なバックアップの役割を維持しています。エネルギー貯蔵システムは、これらのサイトで電力品質を改善し、バックアップ要件をサポートし、発電機の運転時間を削減することで、オペレーターがより効率的に需要を管理するのに役立ちます。
太陽光発電は2032年までに20.61%のCAGRで拡大すると予測されています。高い太陽放射量と土地の利用可能性が、湾岸諸国全体での太陽光プラス貯蔵システムの展開を支援しています。これらの条件により、オペレーターはデータセンター運用のためにますます重要な電力源として太陽光発電を使用することができます。IEEEの研究では、モデル化されたNEOMデータセンター設計において50%の再生可能エネルギー比率が報告され、大規模施設における再生可能エネルギー統合の可能性が示されました。Teracoは2025年に太陽光開発と並行して風力電力購入契約を締結し、デタセンターの電力要件を支援するための補完的な再生可能エネルギー源の活用を反映しています。
主要用途別:
レジリエンスが主要ユースケースとして維持バックアップ電力およびレジリエンスは2026年の収益の41.18%を占めました。電池は停電や障害時に即時の電力サポートを提供し、発電機が起動、同期、安定化する間のギャップを埋めます。南アフリカのオペレーターは、系統障害時の発電機ベースの電力への依存を低減し、重要業務の継続性を向上させるためにこの構成を使用しています。ピークシェービングおよび負荷シフトは、電力料金体系が測定可能なコスト削減機会を生み出す場所での二次的な用途を表しています。
再生可能エネルギー統合は2032年までに20.38%のCAGRで拡大すると予測されています。エネルギー貯蔵は、供給と需要のバランスを取ることを助けることで、継続的なワークロード要件を持つデータセンターやその他の施設にとって断続的な太陽光および風力発電をより使いやすくします。再生可能電力を調達または使用するテナントのコミットメントが、貯蔵の役割を純粋にレジリエンス重視のソリューションを超えて変化させています。系統サービスは、市場規制、参加ルール、および技術標準がこれらのシステムによる系統運用のサポートを許可する場合、貯蔵オペレーターに追加の価値を生み出す可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が新たな貯蔵需要を牽引大規模データセンターは2026年の収益の37.88%を占めました。その実質的な収益シェアは、ドバイ、ヨハネスブルグ、リヤド、テルアビブを含む主要な地域ハブ全体での確立されたデータセンターキャンパスの存在を反映しています。これらの施設は、エンタープライズクライアント、クラウドサービスプロバイダー、および公共部門組織にサービスを提供し、幅広い顧客要件をサポートします。大規模キャンパスはまた、重要なITロードと集中型インフラ要件に対応するために必要な規模を提供します。小規模および中規模サイトは、ユーザーへの近接性と低い容量要件が重要なローカライズされたエンタープライズ展開およびエッジコンピューティングアプリケーションにおいて引き続き重要です。
ハイパースケールデータセンターは2032年までに20.30%のCAGRで拡大すると予測されています。この成長は、大規模クラウド容量およびAI駆動のコンピューティングインフラへの需要の増加によって支えられています。HPEは、AIワークロードが従来のラックの5〜15kWと比較して、ラックあたり30〜120kWを必要とする可能性があると報告しています。これらの実質的に高いラック電力密度は、変動の激しい集中的なワークロードをサポートするための応答性の高い電力変換システム、エネルギー貯蔵、およびバックアップ機器の必要性を高めます。高密度ワークロードをサポートするために既存施設を改修することはコストがかかり、運用上複雑になる可能性があるため、開発者はプロジェクトの早い段階で電力アーキテクチャの考慮事項を組み込む必要があります。
データセンタータイプ別:
コロケーションがリードしクラウドプロバイダーが加速コロケーション施設は2026年に39.59%の収益シェアを占めました。マルチテナント運用モデルは、複数の顧客が安全でレジリエントなインフラを共有できるようにすることで、地域の初期データセンター拡張を支援しました。VertivはMENAプロバイダーがTier III認定インフラを維持しながら容量を1MWから6MWに拡張した事例を記録しました。これらの施設は、テナントの稼働時間、冗長性、およびサービス継続性を維持しながら段階的な容量追加をサポートできるモジュール式電力システムを必要とします。
クラウドサービスプロバイダーは2032年までに20.02%のCAGRで拡大すると予測されています。その施設は、継続的な運用をサポートし、増大する電力要件を管理するために、ユーティリティ供給、再生可能エネルギー源、エネルギー貯蔵システム、および待機発電を調整する必要があります。ISO 27001およびUptime Institute Tierの要件は、特に信頼性、冗長性、および運用レジリエンスに関して、重要電力システムの仕様に影響を与えます。Microsoftは湾岸全体での地域クラウドインフラ投資を発表し、クラウド容量および関連する重要電力インフラの開発を支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場シェアの28.41%を占め、2032年までに20.74%のCAGRで拡大すると予測されています。国家データセンター戦略は2030年までに1.5GWの容量を目標としています。この容量目標は、信頼性の高いオンサイト電力と再生可能エネルギー統合への需要を高めています。NEOMとDataVoltは2025年2月にAIプロジェクトに関する5 ビリオン 米ドルの契約を締結しました。BYDとサウジ電力公社との12.5GWhの貯蔵契約は、現地の電池調達の規模を示しています。
UAE、カタール、およびイスラエル
UAEはバックアップ主導のモデルから大規模デジタル施設向けの太陽光および蓄電池統合へとシフトしています。Masdarの太陽光プラス貯蔵プロジェクトは、規模に応じた継続的な再生可能電力の参照事例を提供しています。Khazna Data CentersとSiemensは2026年9月に800VDC電力アーキテクチャとインフラ最適化のためのデジタルツインをカバーする覚書に署名しました。カタールのデータセンター資金調達とイスラエルの高密度デジタルインフラは、信頼性の高い電力システムへの需要を支えています。現地の電力規則およびデータ保護義務へのコンプライアンスは引き続き重要な要素です。
南アフリカおよびエジプト
南アフリカのデータセンター貯蔵需要は、運用レジリエンスの必要性によって形成されています。Teracoの2025年2月の風力電力契約は、太陽光開発と並んで別の再生可能エネルギー源を追加しました。同国のホイーリングフレームワークは、大規模ユーザーが遠隔発電サイトから再生可能電力を調達するのに役立ちます。エジプトは、2025年7月に国際金融公社の支援を受けてコム・オンボで稼働したAMEA Powerの300MWhの電池エネルギー貯蔵システムを含む再生可能容量の追加と接続インフラを通じて発展しています。
競合環境
市場集中度
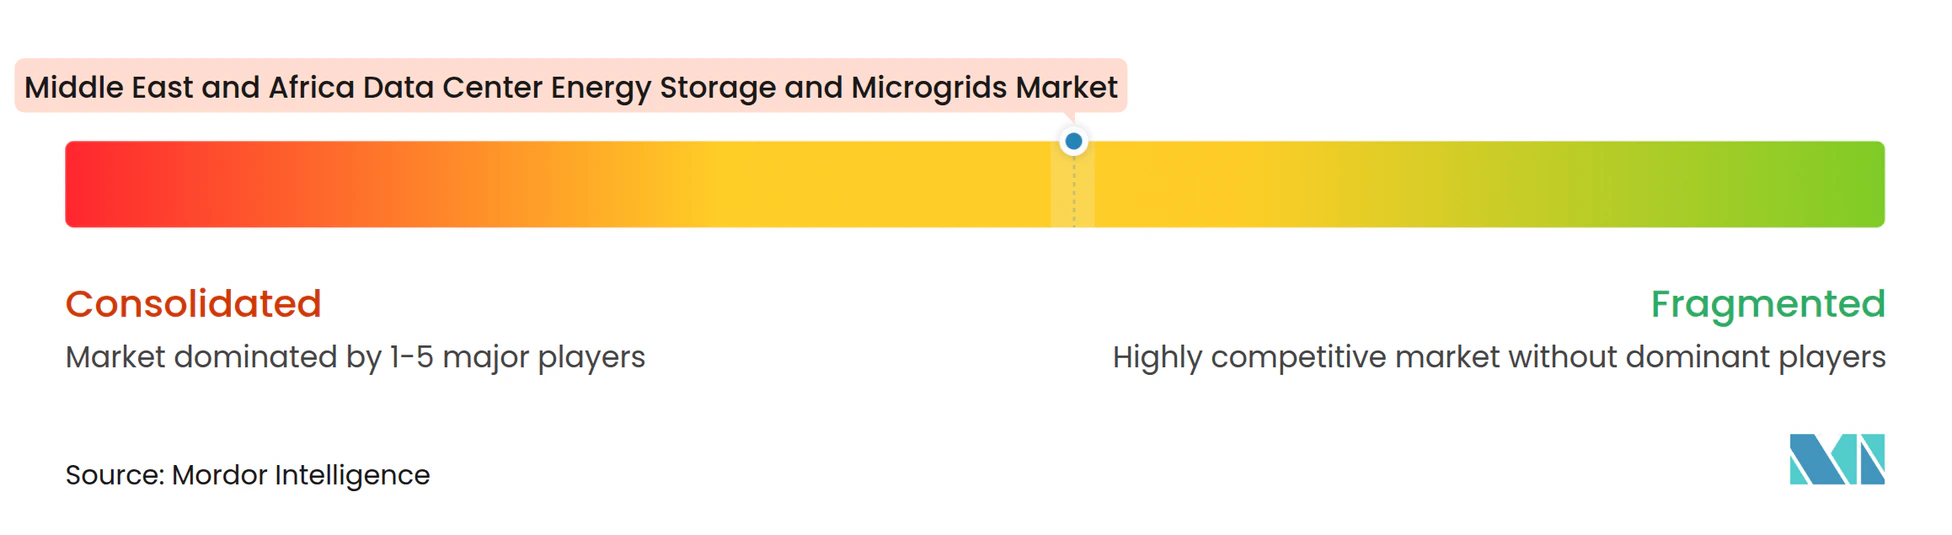
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場は適度に分散しており、グローバルな電力専門企業、電池サプライヤー、およびシステムインテグレーターが含まれています。Schneider Electric、Eaton、ABB、Siemens Energy、およびVertivが重要電力および統合案件で競合しています。BYDとSungrowは大規模な湾岸電池プロジェクトにおける重要なサプライヤーです。現地での実行能力と規制対応力は、機器性能と同様に重要である場合があります。
EatonとSiemens Energyは2025年6月に統合オンサイトデータセンター電力を提供するパートナーシップを締結しました。[3] その提供物は、電力管理機器とモジュール式発電コンセプトを組み合わせました。ABBは2025年にソースからラックへのDCアーキテクチャ向けにInfinitus DCポートフォリオを導入しました。Rolls-Royceは2025年10月にデータセンター向けの高速起動MTUガス発電機セットを導入しました。これらの動きは、個別機器の納入から調整された重要電力ソリューションへのシフトを示しています。
市場には、系統制約のあるアフリカの場所での独立運転可能システムの余地があります。長時間貯蔵も、AIロードが頻繁なサイクリングを必要とする場所で需要を見つける可能性があります。サプライヤーは、信頼性の高いサービス、安全システム、および現地コードとの互換性を実証する必要があります。提供された情報には主要サプライヤーの合計市場シェアは記載されていません。したがって、競争は確立されたインテグレーターとコンポーネント専門企業の間で分散したままです。
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド産業リーダー
-
Schneider Electric SE
-
Vertiv Holdings Co
-
Eaton Corporation plc
-
ABB Ltd.
-
Huawei Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Cummins Inc.
- Caterpillar Inc.
- Delta Electronics, Inc.
- Legrand SA
- Socomec Group
- Siemens Energy AG
- Sungrow Power Supply Co., Ltd.
- Tesla, Inc.
- BYD Co., Ltd.
- Fluence Energy, Inc.
- Wärtsilä Oyj
- Saft Groupe S.A.
- Mitsubishi Electric Corporation
- Rolls-Royce plc
- Aggreko plc
最近の産業開発事情 中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場
- 2026年10月:Al Masaood Power Divisionは、ドバイで開催されたDCD Connect MENA 2026において、Rolls-Royceソリューションズブランドであるmtuが電力を供給するUAEの主要ハイパースケールデータセンタープロジェクト向けの316MWのバックアップ電力範囲を強調しました。このプロジェクトは同部門にとって最大のデータセンター事業となり、UAEのハイパースケールインフラにおける信頼性の高いバックアップ電力の役割を反映しています。
- 2026年9月:Khazna Data CentresとSiemensは、ミュンヘンで開催されたUAE・ドイツビジネスフォーラムにおいて、800VDC電力アーキテクチャやインフラ最適化のためのデジタルツインアプリケーションを含む次世代AIデータセンター技術の推進に関する覚書に署名しました。この覚書にはエミラティエンジニアリング人材育成イニシアチブが含まれていました。
- 2026年9月:MasdarとEWECは、5.2GWの太陽光と19GWhの電池を組み合わせた6.1 ビリオン 米ドルの24時間再生可能プロジェクトの資金調達を完了し、2027年の商業運転を目標としています。BYDはアブダビプロジェクト向けに11.275GWhを、Sungrowは7.5GWhの貯蔵容量を供給する契約を締結しました。
- 2026年7月:カタールのMEEZAは、データセンターポートフォリオ拡張のために438.7 ミリオン 米ドルのプロジェクト融資を確保し、M-Vault 6、7、8が44MWを追加してポートフォリオを60MW超に拡大し、バックアップ貯蔵システを必要とする容量を直接拡大しました。
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場レポートの範囲
中東・アフリカ データセンター エネルギー蔵およびマイクログリッド市場は、データセンター運用のための信頼性が高く効率的でレジリエントな電力管理を可能にする技術とソリューションを包含しています。これらのソリューションは、中断のない電力供給の維持、エネルギー消費の最適化、再生可能エネルギー源の統合、および高度な貯蔵と局所的な電力発電システムを通じた従来の系統電力への依存低減を支援します。
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場レポートは、ソリューションタイプ別(エネルギー貯蔵システム、マイクログリッド制御システム、分散型発電システム、統合マイクログリッドソリューション、および電力変換システム)、貯蔵技術別(リチウムイオン電池、フロー電池、鉛蓄電池、フライホイールエネルギー貯蔵、およびその他の貯蔵技術)、マイクログリッド構成別(系統連系型マイクログリッド、独立型マイクログリッド、およびハイブリッド系統連系型および独立運転可能型マイクログリッド)、一次エネルギー源別(系統電力、太陽光発電、風力発電、燃料電池、およびその他のエネルギー源)、主要用途別(バックアップ電力およびレジリエンス、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、エネルギーコスト最適化、および系統サービス)、データセンター規模別(ハイパースケール、大規模、中規模、および小規模)、データセンタータイプ別(クラウドサービスプロバイダー、コロケーション、およびエンタープライズおよびエッジデータセンター)、地域別(サウジアラビア、アラブ首長国連邦、南アフリカ、イスラエル、エジプト、カタール、およびその他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 統合マイクログリッドソリューション |
| エネルギー貯蔵システム |
| マイクログリッド制御システム |
| 分散型発電システム |
| 電力変換システム |
| リチウムイオン電池 |
| 鉛蓄電池 |
| フロー電池 |
| フライホイール貯蔵 |
| その他の貯蔵技術 |
| 系統連系型マイクログリッド |
| 独立型マイクログリッド |
| ハイブリッド系統連系型および独立運転可能型マイクログリッド |
| 系統電力 |
| ディーゼルおよび天然ガス |
| 太陽光発電 |
| 風力発電 |
| 燃料電池 |
| その他のエネルギー源 |
| バックアップ電力およびレジリエンス |
| ピークシェービングおよび負荷シフト |
| 再生可能エネルギー統合 |
| 系統サービス |
| エネルギーコスト最適化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| イスラエル |
| エジプト |
| カタール |
| その他の中東・アフリカ |
| ソリューションタイプ別 | 統合マイクログリッドソリューション |
| エネルギー貯蔵システム | |
| マイクログリッド制御システム | |
| 分散型発電システム | |
| 電力変換システム | |
| 貯蔵技術別 | リチウムイオン電池 |
| 鉛蓄電池 | |
| フロー電池 | |
| フライホイール貯蔵 | |
| その他の貯蔵技術 | |
| マイクログリッド構成別 | 系統連系型マイクログリッド |
| 独立型マイクログリッド | |
| ハイブリッド系統連系型および独立運転可能型マイクログリッド | |
| 一次エネルギー源別 | 系統電力 |
| ディーゼルおよび天然ガス | |
| 太陽光発電 | |
| 風力発電 | |
| 燃料電池 | |
| その他のエネルギー源 | |
| 主要用途別 | バックアップ電力およびレジリエンス |
| ピークシェービングおよび負荷シフト | |
| 再生可能エネルギー統合 | |
| 系統サービス | |
| エネルギーコスト最適化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
レポートで回答される主要な質問
中東・アフリカ データセンター エネルギー貯蔵およびマイクログリッド市場規模はどのくらいですか?
市場は2026年に0.47 ビリオン 米ドルと評価され、2027年には0.58 ビリオン 米ドルと予測され、19.44%のCAGRで2032年までに1.41 ビリオン 米ドルに達すると予測されています。
最大の地域シェアを持つ国はどですか?
サウジアラビアは2026年に28.41%の収益シェアを占め、2032年までに20.74%のCAGRで拡大すると予測されています。
どのエネルギー貯蔵技術が展開をリードしていますか?
リチウムイオン電池は2026年に68.12%の収益シェアで貯蔵技術セグメントをリードしました。
最も急速に拡大している貯蔵技術は何ですか?
フロー電池は、長時間および繰り返しサイクリングの特性に支えられ、2032年までに20.46%のCAGRで拡大すると予測されています。
統合マイクログリッドがデータセンターにとって重要な理由は何ですか?
貯蔵、発電、制御、および系統管理を組み合わせて、レジリエンス、再生可能エネルギー統合、および迅速な展開をサポートします。
地域における太陽光プラス貯蔵の普及を促進しているものは何ですか?
大規模な太陽光および電池プロジェクト、高い太陽光資源、および信頼性の高い低炭素電力に対するデータセンターの要件が普及を支援しています。