
Tamanho e Participação do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
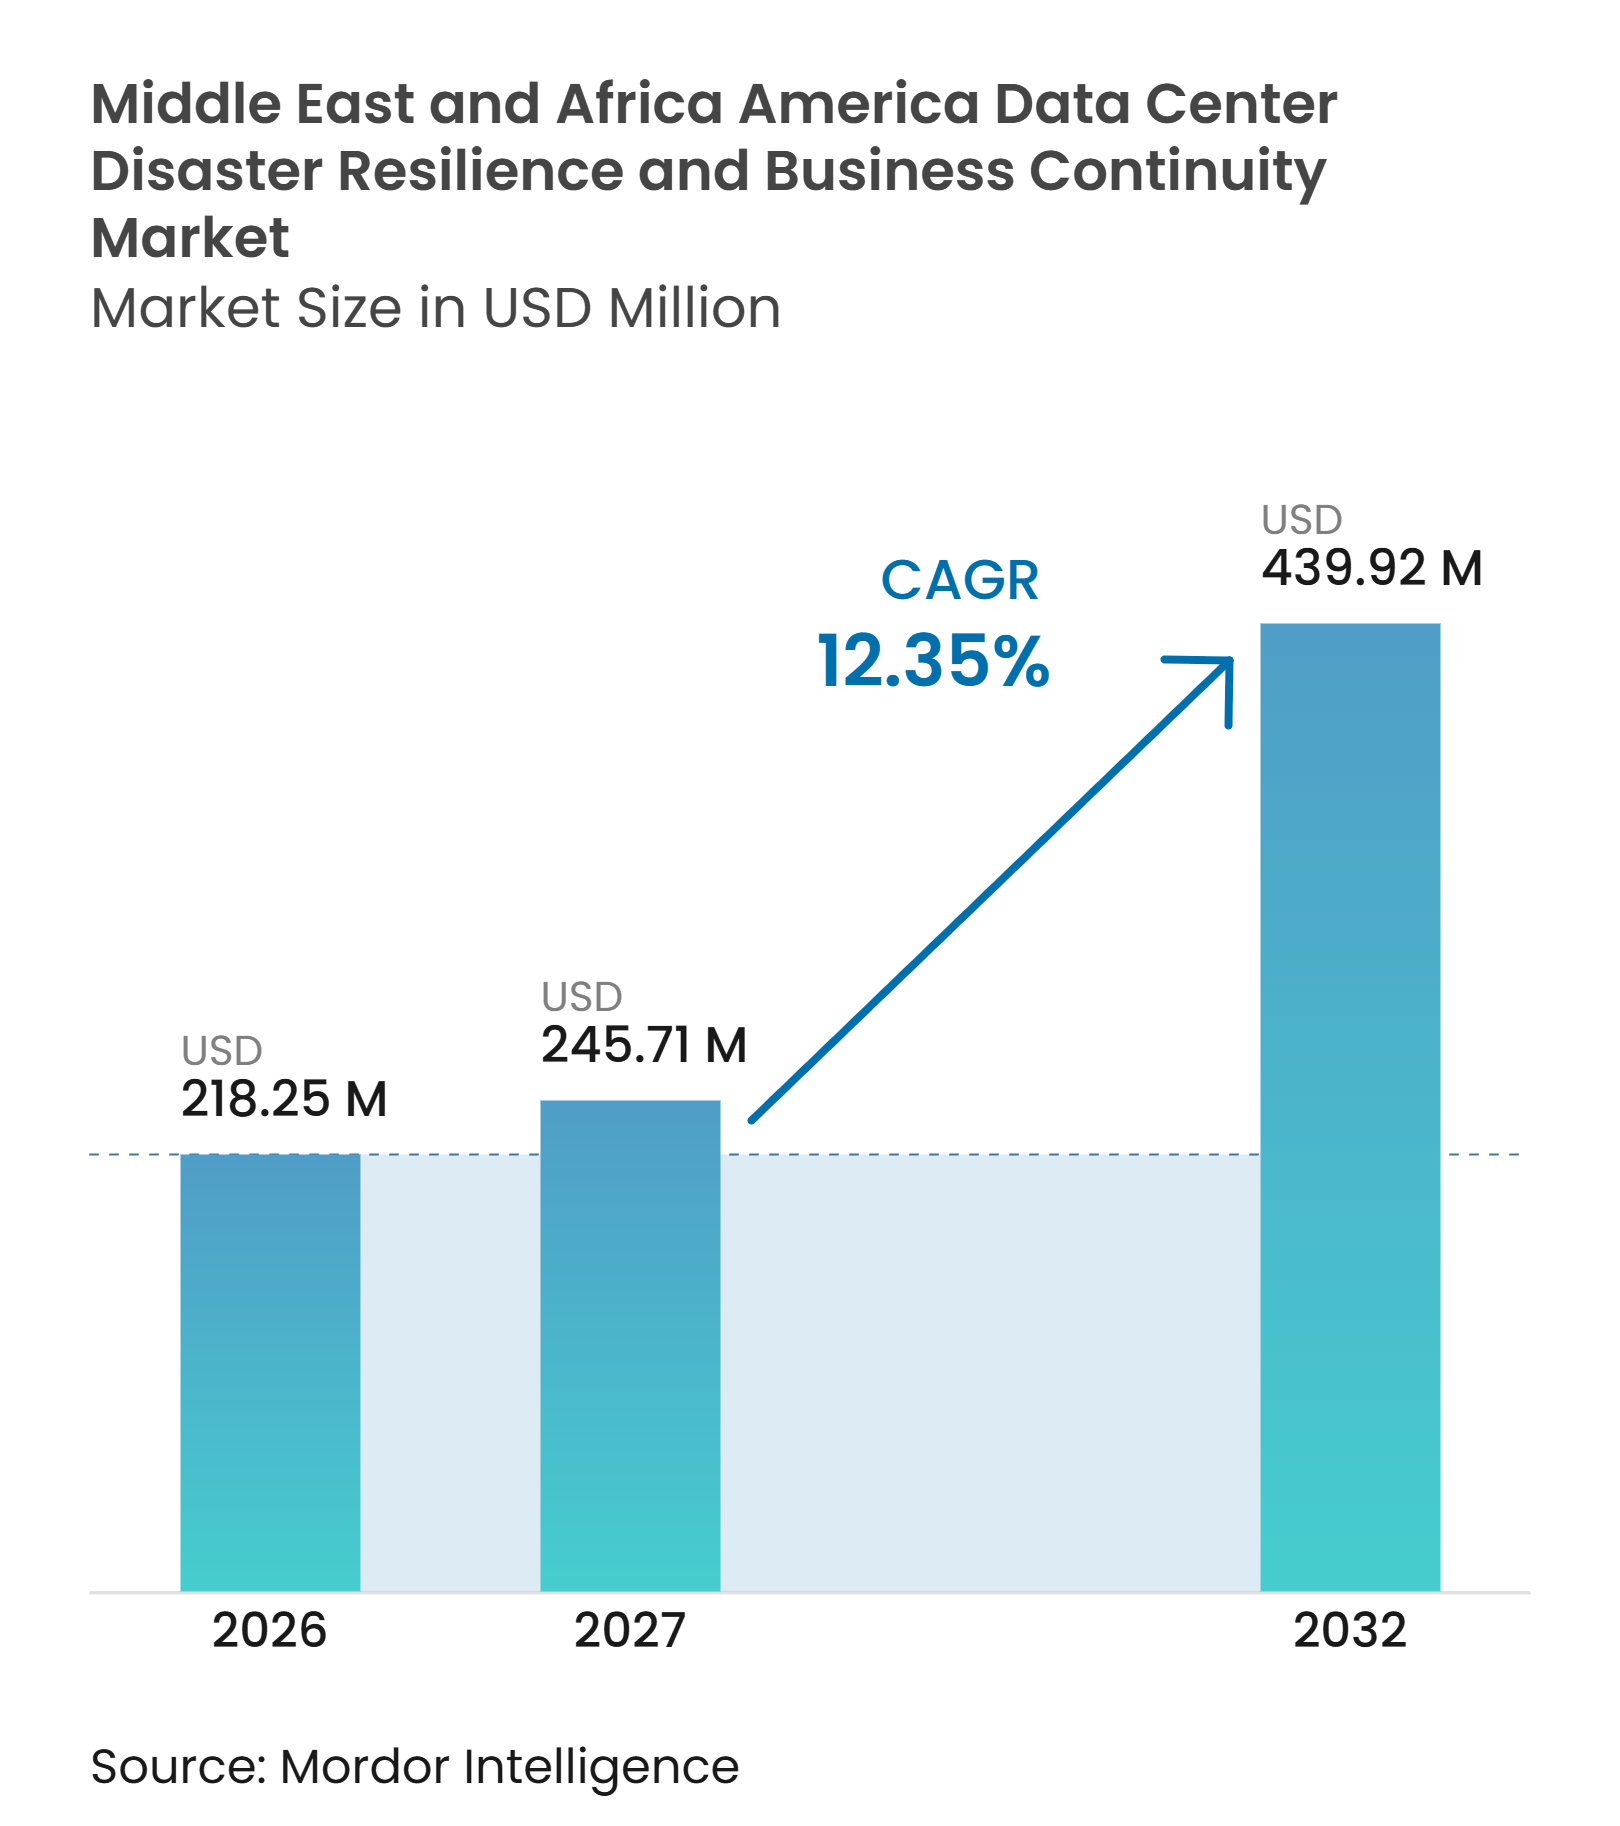
| Tamanho do mercado no ano base (2026) | 218.25 Milhões de dólares |
| Tamanho do Mercado (2027) | 245.71 Milhões de dólares |
| Tamanho do Mercado (2032) | 439.92 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers do Oriente Médio e África (MEA) foi avaliado em 218,25 milhões de USD em 2026 e estima-se que se expanda de 245,71 milhões de USD em 2027 para atingir 439,92 milhões de USD até 2032, a um CAGR de 12,35% durante o período de previsão (2027-2032). O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA está indo além de um papel restrito de conformidade, pois as organizações agora precisam que os serviços digitais essenciais permaneçam disponíveis durante interrupções cibernéticas, de infraestrutura e físicas. Os requisitos regulatórios na Arábia Saudita e nos Emirados Árabes Unidos estão tornando uma capacidade de recuperação testada um requisito direto de aquisição para instituições governamentais e financeiras. A nova capacidade soberana de nuvem, hiperescala, borda e colocalização está aumentando o número de instalações e cargas de trabalho que requerem planejamento de recuperação. Eventos físicos no Golfo também tornaram a localização do site, a concentração de provedores e a separação geográfica considerações centrais para o design de continuidade. Os fornecedores que combinam capacidade de entrega local com ferramentas de recuperação automatizada e suporte à conformidade estão posicionados para aproveitar a oportunidade do mercado de resiliência a desastres e continuidade de negócios em data centers do MEA.
Principais Conclusões do Relatório
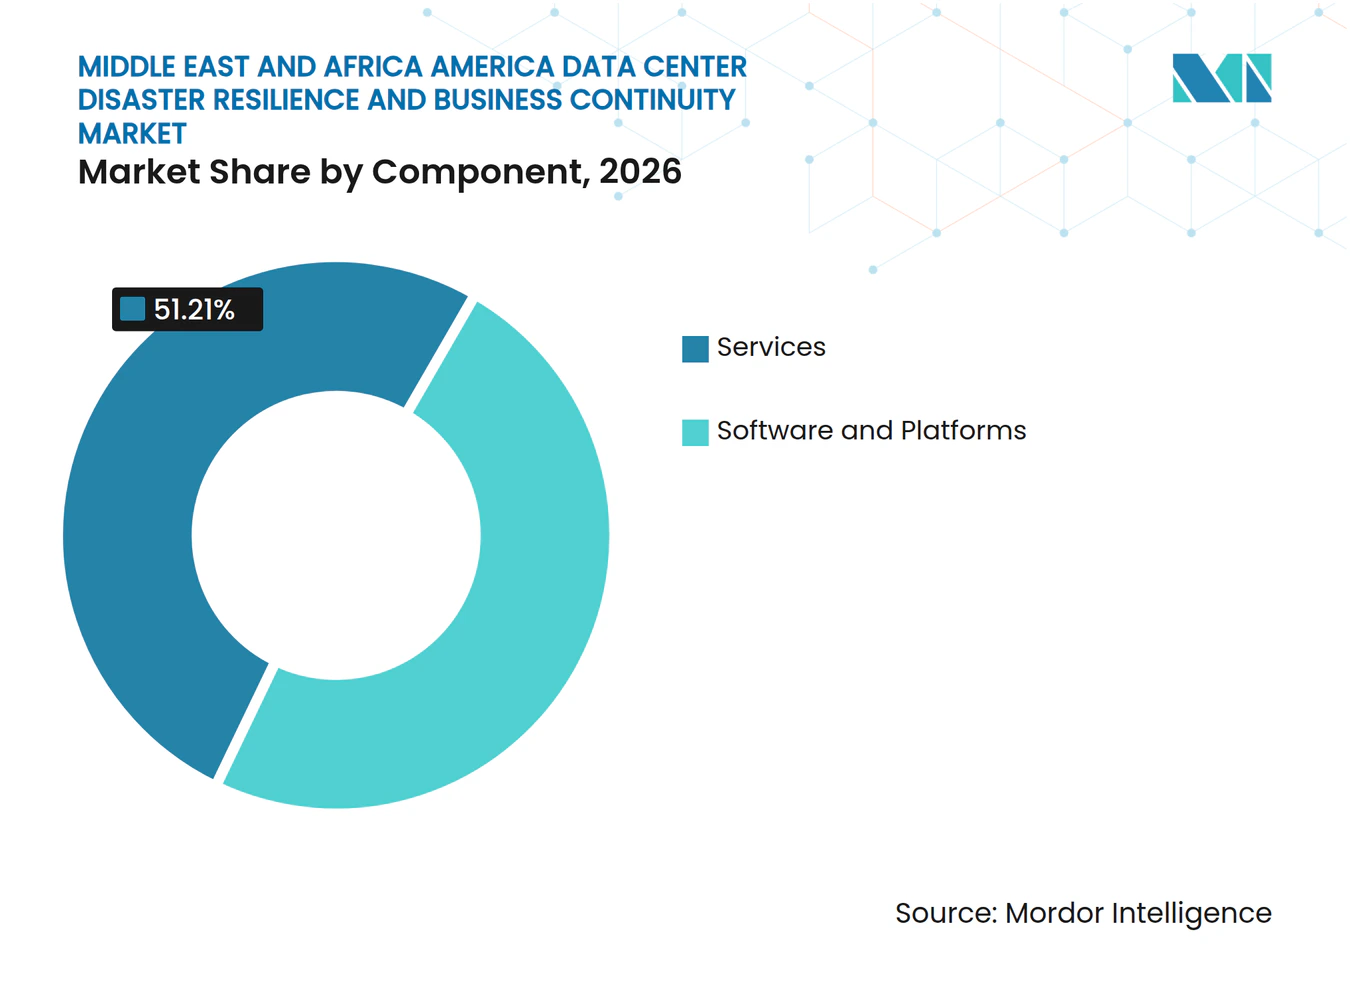
- Por componente, os Serviços detinham uma participação de receita de 51,21% no mercado de resiliência a desastres e continuidade de negócios em data centers do Oriente Médio e África em 2026, enquanto Software e Plataformas devem se expandir a um CAGR de 12,76% até 2032.
- Por modo de implantação, a Nuvem representou 46,18% da receita em 2026 e deve crescer a um CAGR de 12,73% até 2032.
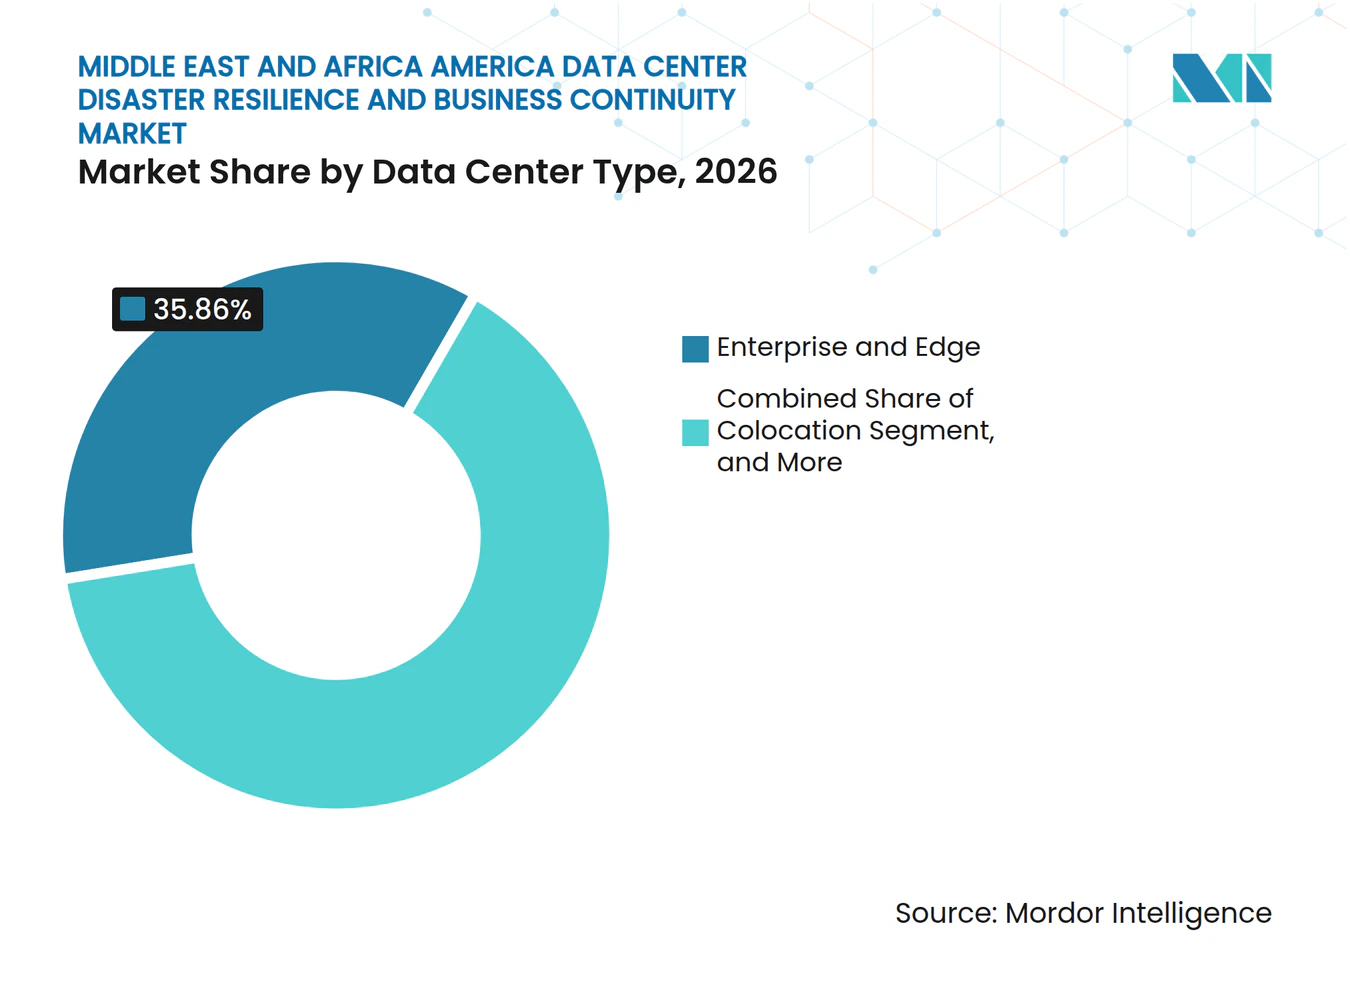
- Por tipo de data center, os Data Centers Corporativos e de Borda representaram 35,86% da receita regional em 2026 e devem se expandir a um CAGR de 12,54% até 2032.
- Por setor do usuário final, o BFSI representou 24,32% da receita regional em 2026, enquanto Energia e Serviços Públicos deve se expandir a um CAGR de 13,89% até 2032 no mercado de resiliência a desastres e continuidade de negócios em data centers do Oriente Médio e África.
- Por geografia, a Arábia Saudita detinha 29,69% da participação no mercado de resiliência a desastres e continuidade de negócios em data centers do MEA em 2026 e deve se expandir a um CAGR de 13,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Expectativas Regulatórias por Resiliência Operacional Demonstrável | +3.2% | Arábia Saudita, Emirados Árabes Unidos, GCC em geral | Curto prazo (≤ 2 anos) |
| Expansão dos Requisitos de Nuvem Soberana e Residência de Dados | +2.8% | Arábia Saudita, Emirados Árabes Unidos, Egito, Marrocos | Médio prazo (2-4 anos) |
| Crescente Exposição a Ataques Cibernéticos em Infraestruturas Críticas | +2.4% | Global, concentrado no GCC e na África do Sul | Curto prazo (≤ 2 anos) |
| Crescimento da Capacidade de Data Centers de Hiperescala, Nuvem e Borda | +1.8% | Arábia Saudita, Emirados Árabes Unidos, África do Sul, Restante do MEA | Médio prazo (2-4 anos) |
| Automação de Recuperação em Ambientes Híbridos e Multi-Nuvem | +1.4% | Emirados Árabes Unidos, Arábia Saudita, África do Sul | Médio prazo (2-4 anos) |
| Infraestrutura Regional Fragmentada Aumentando a Demanda por Recuperação na Região | +1.0% | África Subsaariana, Egito, Restante do MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Expectativas Regulatórias por Resiliência Operacional Demonstrável
As autoridades regulatórias em todo o Golfo passaram de orientações amplas de continuidade de negócios para controles que exigem resultados de resiliência mensuráveis e auditáveis. A Autoridade de Governo Digital da Arábia Saudita emitiu a Versão 4.0 de seus controles em setembro de 2025, exigindo um gestor de continuidade dedicado, análises formais de impacto nos negócios, relatórios mensais de disponibilidade e exercícios anuais para ataques cibernéticos, incêndios e interrupções na cadeia de suprimentos. O Banco Central Saudita exige que as instituições financeiras estabeleçam data centers alternativos aprovados com controles de segurança equivalentes nos locais primário e secundário e os verifiquem pelo menos anualmente. Esses requisitos transformam os gastos com continuidade em uma parte obrigatória da governança, em vez de uma compra de tecnologia discricionária. As organizações que não conseguem demonstrar uma capacidade de recuperação testada enfrentam exposição regulatória, bem como consequências operacionais e reputacionais. O alinhamento com a ISO 22301, o Quadro de Segurança Cibernética do Banco Central Saudita e o processo de classificação do Portal Raqmi da DGA moldam a elegibilidade e as decisões de compra no mercado de resiliência a desastres e continuidade de negócios em data centers do MEA.
Expansão dos Requisitos de Nuvem Soberana e Residência de Dados
Os requisitos de residência de dados estão mudando o design dos ambientes de recuperação de desastres em vários países do MEA. Os controles de segurança cibernética da Arábia Saudita exigem que os ambientes de recuperação para cargas de trabalho classificadas como Restritas permaneçam dentro do Reino e atendam à mesma classificação de segurança do ambiente primário.[1] Esse requisito limita o uso de arranjos de recuperação offshore para cargas de trabalho regulamentadas e aumenta o valor da infraestrutura local. O Egito exige arranjos de recuperação no país para dados pessoais egípcios, o que pode tornar os modelos padrão de recuperação transfronteiriça inadequados para as organizações afetadas. O quadro de qualificação de provedores de serviços em nuvem de Marrocos exige que os provedores que gerenciam sistemas ou dados sensíveis atendam aos padrões de continuidade de negócios, gestão de incidentes e reversibilidade de dados. As empresas multinacionais, portanto, precisam de capacidade de recuperação geograficamente distribuída que esteja em conformidade com as regras de cada jurisdição operacional. Esse requisito favorece plataformas e parceiros de serviços que podem gerenciar vários ambientes de recuperação compatíveis por meio de um único plano de controle.
Crescente Exposição a Ataques Cibernéticos em Infraestruturas Críticas
As ameaças cibernéticas e físicas elevaram os requisitos de resiliência para operadores de data centers e usuários corporativos na região. A ZeroFox registrou 209 incidentes cibernéticos no MEA durante o primeiro trimestre de 2026, 64% a mais do que no primeiro trimestre de 2025, e o ransomware representou 46% dos incidentes regionais relatados. Os ataques de março de 2026 que afetaram as instalações da AWS nos Emirados Árabes Unidos e no Bahrein mostraram que danos físicos, falhas de energia e intrusão de água podem prejudicar os serviços digitais juntamente com eventos cibernéticos. O malware do tipo wiper que deixa os sistemas sem possibilidade de inicialização também expõe as limitações dos planos de recuperação baseados apenas na retenção de backups. Essas condições estão aumentando a demanda por armazenamento imutável, recuperação automatizada e arquiteturas de recuperação que abordem tanto interrupções físicas quanto digitais.
Crescimento da Capacidade de Data Centers de Hiperescala, Nuvem e Borda
A nova capacidade de data centers está criando uma base maior de sistemas que precisam de planos de continuidade testados, cargas de trabalho replicadas e locais de operação alternativos. A Aramco Digital, a Armada e a Microsoft implantaram data centers de borda Galleon nos sites industriais da Saudi Aramco em fevereiro de 2025, aproximando a capacidade de computação resiliente e de inteligência artificial das operações de produção. Essa abordagem estende o planejamento de continuidade além das instalações centralizadas para ambientes de petróleo e gás, manufatura e cidades inteligentes. As organizações devem definir quais serviços precisam permanecer disponíveis durante uma interrupço, em vez de tratar a capacidade de infraestrutura isoladamente como prova de resiliência. O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA, portanto, se beneficia à medida que cada novo nó de hiperescala, nuvem e borda adiciona dependências de recuperação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Integração | -1.8% | Em todo o MEA, mais agudo nos mercados africanos emergentes | Médio prazo (2-4 anos) |
| Escassez de Profissionais Especializados em Resiliência e Recuperação | -1.2% | África Subsaariana, economias do Golfo de médio porte | Longo prazo (≥ 4 anos) |
| Infraestrutura de Energia e Conectividade Inconsistente nos Mercados Africanos | -0.8% | África Subsaariana, Egito | Longo prazo (≥ 4 anos) |
| Testes Limitados no Mundo Real dos Planos de Recuperação em Ambientes de TI Fragmentados | -0.6% | Em todo o MEA, concentrado em implantações híbridas e multi-nuvem | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Integração
A complexidade de integração é a principal barreira de custo para a adoção corporativa de soluções de resiliência a desastres em todo o MEA. Grandes organizações frequentemente operam sistemas legados locais, várias nuvens públicas e implantações de borda que utilizam diferentes ferramentas de recuperação e métodos de monitoramento. Integrar esses sistemas em um programa de continuidade unificado requer serviços de consultoria, trabalho de configuração, integração de sistemas e gestão de programa sustentada. As organizações devem mapear os serviços críticos, definir as tolerâncias a interrupções e projetar arquiteturas multirregionais que estejam alinhadas com as expectativas regulatórias antes que uma implantação de tecnologia gere valor. Essa sequência consome orçamentos de serviços profissionais antes que os benefícios de uma plataforma de recuperação sejam realizados. Para empresas de médio porte em países africanos de menor renda, a estrutura de custos resultante limita a adoção ao segmento corporativo, mesmo quando os valores médios dos contratos aumentam.
Escassez de Profissionais Especializados em Resiliência e Recuperação
O desafio de talentos reflete uma concentração geográfica de profissionais especializados, em vez de uma simples escassez de pessoal de tecnologia de nível básico. Arquitetos de nuvem qualificados, especialistas em orquestração de recuperação e gestores de continuidade de negócios estão concentrados nos Emirados Árabes Unidos e na Arábia Saudita. A África Subsaariana e as economias do Golfo de médio porte enfrentam um conjunto muito menor de profissionais experientes. A Veeam e a McKinsey identificaram uma lacuna significativa entre a maturidade de resiliência autoavaliada pelas organizações e sua capacidade real de resiliência. A oferta de talentos em operações nativas de nuvem não está acompanhando o ritmo dos grandes projetos na Arábia Saudita, na Nova Capital Administrativa do Egito e nos programas nacionais de data centers em toda a África Subsaariana. As organizações respondem por meio de contratos de serviços gerenciados, atrasos nos testes de recuperação ao vivo e maior exposição a lacunas de continuidade que podem permanecer não descobertas até que ocorra uma interrupção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Lideram os Gastos Enquanto as Plataformas Aceleram a Mudança EstruturalOs Serviços detinham 51,21% da participação no mercado de resiliência a desastres e continuidade de negócios em data centers do MEA em 2026. O trabalho de consultoria, a análise de impacto nos negócios, os programas de continuidade gerenciados e o desenvolvimento de planos representam a maior parcela dos gastos. Muitas organizações têm expertise interna limitada em resiliência, particularmente fora dos maiores mercados do Golfo. Os requisitos regulatórios prescritivos também criam demanda recorrente por avaliações, documentação, exercícios e atualizações de programas. Os controles da Versão 4.0 da DGA exigem relatórios recorrentes de disponibilidade e exercícios anuais, o que cria trabalho operacional regular para os provedores de serviços. Os requisitos do Banco Central Saudita criam uma necessidade semelhante para que as instituições financeiras mantenham e verifiquem instalações alternativas de recuperação. Os programas gerenciados são importantes onde uma organização não pode justificar uma equipe interna de continuidade dedicada. Isso é especialmente relevante para empresas de médio porte em países africanos, onde os parceiros de entrega externos fornecem expertise em continuidade que é difícil de contratar diretamente.
Software e Plataformas devem se expandir a um CAGR de 12,76% de 2027 a 2032. O segmento é impulsionado por uma mudança em direção a plataformas unificadas nativas de nuvem que combinam processos de recuperação cibernética e continuidade de negócios. A Commvault e a Microsoft formalizaram uma parceria plurianual em junho de 2026 para disponibilizar o Commvault Cloud Unity como um serviço nativo de fornecedor independente de software no Azure. O acordo permite que os usuários incorporem capacidades de backup, recuperação e resiliência de identidade nos ambientes Azure. As plataformas alinhadas à ISO 22301 estão substituindo as ferramentas de planejamento independentes para usuários governamentais e de BFSI que precisam de evidências auditáveis de maturidade do programa. As plataformas consolidadas podem reunir fluxos de trabalho de recuperação, evidências de políticas e relatórios em um ambiente operacional comum. Isso favorece os provedores que podem automatizar tarefas de recuperação em sistemas de nuvem, locais e híbridos. O setor de resiliência a desastres e continuidade de negócios em data centers do MEA está, portanto, se deslocando em direção a plataformas que reduzem o trabalho manual de recuperação enquanto suportam a conformidade baseada em evidências.


Por Modo de Implantação:
Nuvem Lidera em Toda a Arquitetura de Recuperação no MEAA Nuvem detinha 46,18% da receita regional em 2026. Também deve se expandir a um CAGR de 12,73% de 2027 a 2032. A expansão dos hiperescaladores permite o uso de capacidade de recuperação gerenciada em vez de sites secundários dedicados, que exigem gastos de capital significativos. O modelo pode fornecer capacidade de recuperação flexível e reduzir o custo de manutenção de infraestrutura ociosa. No entanto, as cargas de trabalho governamentais e financeiras regulamentadas da Arábia Saudita devem usar ambientes de recuperação dentro do Reino quando as regras de classificação se aplicam. Esse requisito sustenta a demanda por capacidade de recuperação em nuvem soberana e regiões de nuvem locais. A Microsoft Saudi Arabia East estava disponível no quarto trimestre de 2026, adicionando uma opção local para organizações que precisam de serviços em nuvem dentro do Reino. O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA continua a depender da recuperação em nuvem, pois ela se alinha com a crescente presença de nuvem e permite modelos operacionais mais variáveis.
A implantação local permanece necessária para informações governamentais classificadas, dados financeiros regulamentados e ambientes de tecnologia operacional em instalações de energia e industriais. As organizações com essas cargas de trabalho frequentemente exigem controle direto sobre hardware, práticas de segurança e locais de recuperação. A arquitetura híbrida está ganhando relevância como um modelo em camadas para posicionamento de cargas de trabalho em ambientes soberanos, privados e públicos. Os serviços de alta criticidade podem permanecer em ambientes soberanos, enquanto os serviços de criticidade moderada podem usar estratégias híbridas controladas. As aplicações de menor criticidade podem usar a escala global da nuvem sem o mesmo ônus de conformidade. Os designs híbridos também podem reduzir o risco de que um site primário e um site de recuperação próximo enfrentem o mesmo evento regional. Os incidentes nas instalações da AWS em março de 2026 tornaram esse risco relevante para os planejadores de continuidade do Golfo. O planejamento de recuperação é, portanto, baseado na criticidade do serviço, na classificação dos dados e na separação geográfica, em vez de em uma única escolha de implantação.
Por Tipo de Data Center:
Instalações Corporativas e de Borda Impulsionam a Complexidade da ResiliênciaOs Data Centers Corporativos e de Borda representaram 35,86% do mercado de resiliência a desastres e continuidade de negócios em data centers do MEA em 2026 e devem se expandir a um CAGR de 12,54% até 2032. O segmento é impulsionado pela adoção mais ampla de computação distribuída em ambientes de petróleo e gás, manufatura e cidades inteligentes. Cada localização de borda adiciona um ponto de recuperação distinto que pode precisar de failover, monitoramento e coordenação operacional. Essas instalações frequentemente suportam operações locais onde as interrupções de serviço podem ter efeitos operacionais imediatos. A Aramco Digital, a Armada e a Microsoft implantaram data centers de borda Galleon nos sites da Saudi Aramco em fevereiro de 2025 com Azure IoT Operations, Azure Arc e Azure Local. A implantação ilustra como a computação resiliente e o monitoramento de segurança estão cada vez mais integrados às operações de campo. Designs semelhantes estão se expandindo para casos de uso de energia, manufatura e cidades inteligentes no GCC. Os provedores precisam de orquestração automatizada porque os métodos de recuperação manual se tornam mais difíceis à medida que o número de sites distribuídos aumenta.
Os provedores de serviços em nuvem oferecem replicação georredundante para empresas que dependem de plataformas de hiperescala. As instalações de colocalização fornecem infraestrutura secundária em locais neutros com conectividade de operadoras e um ambiente operacional separado. Esses sites podem ajudar as empresas a estabelecer locais de recuperação alternativos sem construir novas instalações. A Teraco concluiu a Fase 2 de seu campus JB4 perto de Joanesburgo em agosto de 2025, adicionando 30 MW de capacidade crítica de energia de tecnologia da informação e elevando a capacidade total para 50 MW em 14 salas de dados. A expansão aumentou a capacidade de recuperação de desastres baseada em colocalização para empresas e usuários do setor público no sul da África. Os padrões de nível do Uptime Institute e os quadros regionais relacionados são usados como referências de seleção para cargas de trabalho de recuperação regulamentadas. O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA abrange uma variedade de tipos de instalações, pois as empresas requerem diferentes combinações de controle, localização, conectividade e operações gerenciadas. A escolha da instalação está vinculada à criticidade da carga de trabalho e à capacidade de manter o serviço quando um ambiente primário está indisponível.


Por Setor do Usuário Final:
BFSI Ancora a Demanda por Conformidade Enquanto Energia e Serviços Públicos AceleraO BFSI detinha 24,32% da receita regional em 2026. Bancos, seguradoras, organizações de pagamento e outras instituições financeiras devem manter capacidades de recuperação testadas de acordo com os requisitos da Arábia Saudita e dos Emirados Árabes Unidos. O Banco Central Saudita exige data centers alternativos aprovados, enquanto as instituições financeiras dos Emirados Árabes Unidos enfrentam expectativas de governança de dados e recuperação. Essas obrigações tornam a continuidade de negócios um requisito contratual e de governança, em vez de uma preocupação limitada de tecnologia da informação. A Oman Data Park e o First Abu Dhabi Bank assinaram um acordo em março de 2025 cobrindo um site de recuperação de desastres Nível 3 e um centro formal de planejamento de continuidade de negócios. O acordo reflete o papel da capacidade de recuperação dedicada na manutenção das operações bancárias durante uma crise. Usuários governamentais, de saúde, de tecnologia da informação e de telecomunicações também contribuem para a demanda por meio de diferentes requisitos. As agências governamentais seguem os cronogramas de exercícios da DGA, os provedores de saúde devem proteger a disponibilidade dos dados dos pacientes e os operadores de telecomunicações gerenciam obrigações de infraestrutura crítica.
Energia e Serviços Públicos deve se expandir a um CAGR de 13,89% de 2027 a 2032. O segmento é afetado pela convergência de tecnologia operacional e tecnologia da informação em sistemas de petróleo e gás, geração de energia e medição inteligente. Os sistemas de controle digital expandiram o alcance dos ativos que requerem planejamento de recuperação. A ZeroFox listou energia como um dos 5 setores do MEA visados por ransomware no primeiro trimestre de 2026. Essa exposição move os usuários do setor além da recuperação de desastres convencional de tecnologia da informação em direção a métodos de recuperação que abordam sistemas operacionais industriais. Os operadores de energia também usam instalações de borda distribuídas, o que aumenta a importância da resiliência local e do failover orquestrado. Varejo, comércio eletrônico e manufatura são usuários em estágio inicial com necessidades crescentes à medida que os sistemas de pagamentos, estoque e automação se tornam mais digitais. Essas organizações enfrentam cada vez mais lacunas de continuidade porque as dependências operacionais se expandem mais rapidamente do que seus planos de recuperação existentes. O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA atende a esses setores por meio de planos que refletem suas diferentes necessidades de dados, segurança e disponibilidade de serviços.
Análise Geográfica
Arábia Saudita
A Arábia Saudita representou 29,69% do mercado de resiliência a desastres e continuidade de negócios em data centers do MEA em 2026 e deve crescer a um CAGR de 13,12% de 2027 a 2032. Os programas nacionais de inteligência artificial apoiam uma agenda mais ampla de infraestrutura tecnológica. O SAMA, a Autoridade Nacional de Segurança Cibernética e a Autoridade de Governo Digital criam requisitos de recuperação sobrepostos para instituições financeiras, entidades governamentais e cargas de trabalho restritas. A Versão 4.0 da DGA exige relatórios e exercícios anuais de resiliência, enquanto o Banco Central Saudita exige data centers alternativos aprovados. Em setembro de 2026, o Ministério dos Municípios e Habitação aprovou requisitos unificados para data centers comerciais que abrangem proteção contra incêndio, resfriamento, backup de energia e padrões de construção.[2] A Rubrik entrou na Arábia Saudita por meio de uma parceria com a Echelon Digital Group em dezembro de 2025, e a parceria da Commvault com a Microsoft aumentou sua relevância local na nuvem. A capacidade de conformidade local, a capacidade de recuperação soberana e os processos de recuperação testados são centrais para as aquisições na Arábia Saudita.
Emirados Árabes Unidos
Os Emirados Árabes Unidos possuem uma infraestrutura digital madura e utilizam os requisitos do Banco Central dos Emirados Árabes Unidos e da Autoridade Nacional de Segurança Eletrônica, que exigem uma capacidade de recuperação testada e objetivos de tempo de recuperação definidos. Os ambientes de recuperação de dados financeiros devem ser hospedados no país, o que torna as escolhas de instalações e nuvem locais importantes para os usuários regulamentados. Os incidentes de março de 2026 que afetaram as instalações da AWS nos Emirados Árabes Unidos mudaram a forma como as empresas avaliam a concentração de provedores e a redundância geográfica. Os incidentes interromperam quase 60 serviços em nuvem e trouxeram uma dimensão física ao planejamento de resiliência. As empresas estão respondendo com arranjos de continuidade de múltiplos provedores, colocalização e gerenciados que reduzem a dependência de um único ambiente operacional. A du e a Commvault anunciaram uma parceria no GITEX Global 2025 para fornecer serviços avançados de resiliência e proteção para usuários corporativos e governamentais dos Emirados Árabes Unidos. O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA nos Emirados Árabes Unidos reflete uma ênfase em arquitetura de recuperação diversificada, conformidade local e controle operacional.
África do Sul e Restante do MEA
A África do Sul ancora os gastos com resiliência corporativa na África Subsaariana por meio de sua base de infraestrutura em expansão e foco em políticas. O Presidente declarou em fevereiro de 2026 que 55 data centers haviam sido construídos no país, com mais de ZAR 50 bilhões esperados em novos investimentos nos 3 anos seguintes. A Microsoft investiu ZAR 5,4 bilhões, equivalente a 297 milhões de USD, em infraestrutura de data center pronta para inteligência artificial, enquanto a Visa abriu seu primeiro data center africano em Joanesburgo em julho de 2025 sob um investimento de ZAR 1 bilhão, equivalente a 57 milhões de USD. O campus JB4 expandido da Teraco adiciona opções de recuperação por colocalização para usuários do sul da África. O quadro de qualificação de 2025 de Marrocos estende a demanda por serviços de recuperação em nuvem compatíveis em toda a África do Norte. O Data Hub de Nouakchott certificado Nível III da Mauritânia e o data center nacional de backup de Angola mostram o crescente investimento do setor público em outros mercados. A Associação de Data Centers da África relatou 360 MW de capacidade ativa, 238 MW em construção e 656 MW planejados em toda a África em 2026. A confiabilidade de energia, a conectividade, a disponibilidade de profissionais e a regulamentação local moldam o ritmo com que os mercados africanos mais amplos podem converter o investimento em capacidade em programas de resiliência testados.
Cenário Competitivo
Concentração do Mercado
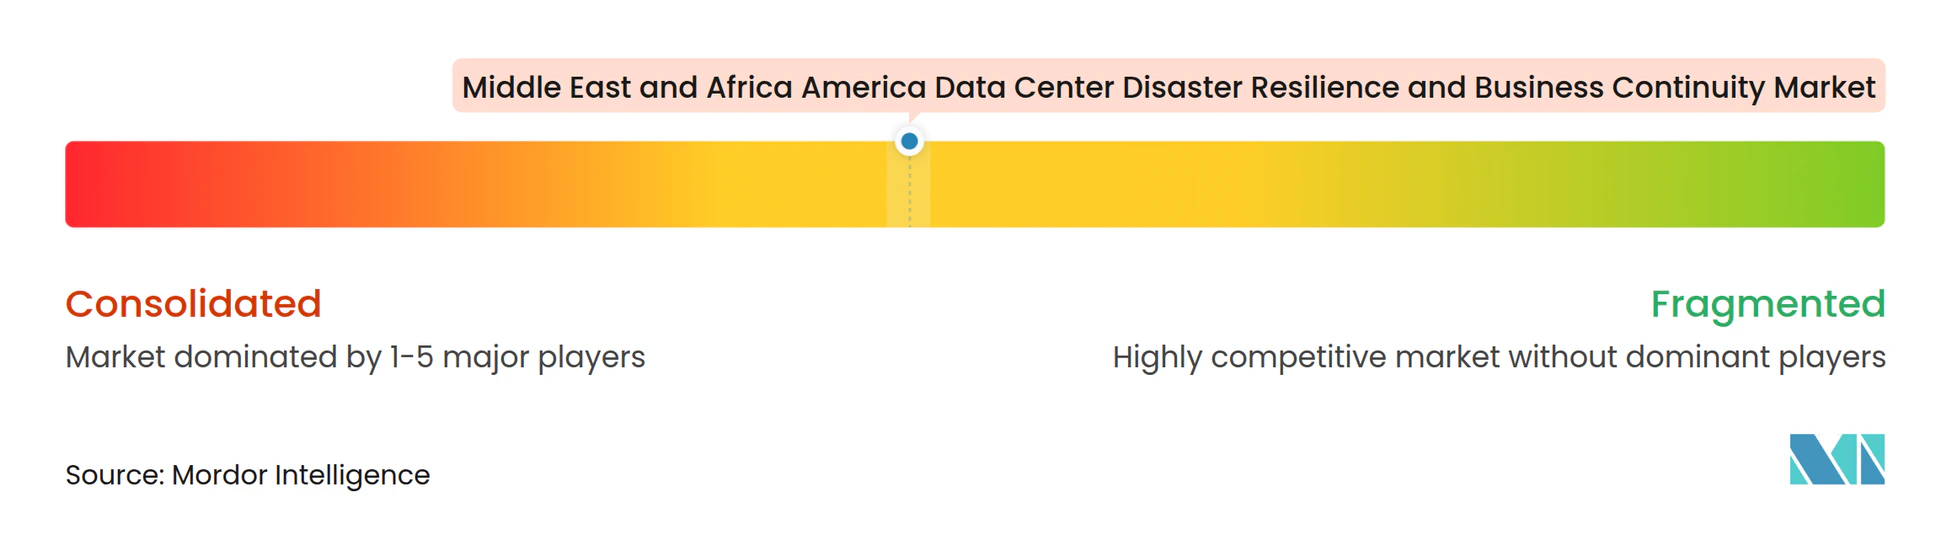
O mercado de resiliência a desastres e continuidade de negócios em data centers do MEA tem concentração moderada no nível superior. Inclui provedores globais de nuvem e infraestrutura como IBM, Microsoft, AWS, Oracle e Google. Os fornecedores especializados em plataformas de recuperação incluem Veeam, Rubrik, Commvault e Zerto. Os provedores de software de continuidade de negócios incluem Fusion Risk Management, Everbridge, MetricStream, Riskonnect e ServiceNow. A concorrência depende cada vez mais da capacidade de coordenar a recuperação em ambientes híbridos e multi-nuvem sem intervenção manual extensiva. As equipes de aquisição estão focadas em saber se um provedor pode sequenciar e automatizar a recuperação em sistemas dependentes. A parceria da Commvault com a Microsoft em junho de 2026 disponibilizou o Cloud Unity no Azure como um serviço nativo de fornecedor independente de software. A iniciativa reflete uma abordagem que integra capacidades de recuperação ao plano de controle da nuvem, em vez de adicioná-las como uma camada separada.
Os players regionais fornecem uma camada de entrega que é difícil para os fornecedores globais estabelecerem remotamente. A ZainTECH combina conhecimento regulatório regional, relacionamentos com clientes governamentais e parcerias tecnológicas certificadas. A empresa foi reconhecida como o Parceiro de Nuvem de Melhor Desempenho da Veeam no Oriente Médio em agosto de 2025. A Africa Data Centers e a Teraco fornecem a infraestrutura física de colocalização necessária para a recuperação corporativa na África Subsaariana. O campus JB4 de 50 MW da Teraco fornece um local de recuperação maior para empresas e usuários do setor público no sul da África. A capacidade de entrega local pode ajudar os provedores a atender às regras de dados específicas de cada país, às expectativas de serviço e ao acesso a pessoal qualificado. Também ajuda os clientes a vincular ferramentas de recuperação globais a um modelo operacional local.
Os programas de continuidade gerenciados para organizações de médio porte africanas permanecem uma oportunidade, pois muitas empresas carecem de equipes internas dedicadas de resiliência. A recuperação automatizada para tecnologia operacional é outra oportunidade, pois as empresas de energia precisam de planos que cubram tanto os ambientes industriais quanto os de tecnologia da informação. As ferramentas de análise de impacto nos negócios multijurisdicionais são relevantes para empresas que operam sob diferentes regras nacionais de dados. A elegibilidade para a ISO 22301, os controles da Autoridade Nacional de Segurança Cibernética e o alinhamento com o quadro do Banco Central Saudita atuam como barreiras significativas nas aquisições governamentais e de BFSI. Os provedores sem profissionais credenciados localmente podem ter mais dificuldade em atender a esses requisitos dos compradores.[3]
Líderes do Setor de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África
-
Microsoft Corporation
-
International Business Machines Corporation
-
Amazon Web Services, Inc.
-
Saudi Telecom Company
-
ZainTECH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- Google LLC
- VMware LLC
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Zerto Ltd.
- Acronis International GmbH
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- MetricStream, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Sungard Availability Services
- Castellan Solutions
- ZainTECH
- Saudi Telecom Company
- Khazna Data Centers
- Africa Data Centres
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Teraco Data Environments (Pty) Ltd
Desenvolvimentos industriais recentes em Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África
- Setembro de 2026: O Ministério dos Municípios e Habitação da Arábia Saudita aprovou os Requisitos Municipais unificados para Data Centers Comerciais, exigindo a conformidade com o Código de Construção Saudita para proteção contra incêndio, resfriamento, backup de energia e padrões de construção para todos os sites de data centers comerciais, padronizando os requisitos dos investidores em todo o Reino.
- Junho de 2026: A Commvault e a Microsoft formalizaram uma parceria estratégica plurianual integrando o Commvault Cloud Unity como um serviço nativo de fornecedor independente de software no Microsoft Azure, permitindo que organizações na Arábia Saudita e nos Emirados Árabes Unidos incorporem capacidades de backup, recuperação e resiliência de identidade diretamente nos ambientes Azure.
- Maio de 2026: A MEEZA anunciou múltiplas parcerias estratégicas com provedores europeus e asiáticos de data centers e telecomunicações para expandir as capacidades de recuperação de desastres e continuidade de negócios, permitindo replicação de dados transfronteiriça, redundância geográfica e failover avançado para clientes nos setores governamental, energético, de serviços financeiros e de saúde no Catar.
- Março de 2026: Ataques de drones aos data centers da AWS nos Emirados Árabes Unidos e no Bahrein causaram danos estruturais, falhas de energia e intrusão de água dos sistemas de supressão de incêndio, interrompendo quase 60 serviços em nuvem e levando a AWS a aconselhar os clientes do Oriente Médio a migrar cargas de trabalho para regiões alternativas, marcando a primeira vez que instalações comerciais de data centers na região sofreram danos físicos em conflito militar ativo.
Escopo do Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África
O Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África abrange o setor que fornece software, plataformas e serviços para ajudar os data centers da região a prevenir, resistir, responder e se recuperar de desastres, ataques cibernéticos, falhas de sistemas e interrupções operacionais.
O Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers do Oriente Médio e África é Segmentado por Componente (Software e Plataformas, e Serviços), Modo de Implantação (Nuvem, Local e Híbrido), Tipo de Data Center (Provedor de Serviços em Nuvem, Colocalização e Corporativo e de Borda), Setor do Usuário Final (BFSI, TI e Telecomunicações, Governo e Administração Pública, Saúde e Ciências da Vida, Manufatura, Energia e Serviços Públicos e Outros Setores do Usuário Final) e Geografia (Arábia Saudita, Emirados Árabes Unidos, África do Sul e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | |
| Software Independente de Planejamento de Continuidade e Documentação | |
| Software Independente de Resposta a Crises e Coordenação de Incidentes | |
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | |
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | |
| Serviços de Implementação de Software e Integração de Sistemas | |
| Serviços de Testes de Resiliência, Simulação e Treinamento | |
| Serviços de Programas de Continuidade Gerenciados |
| Nuvem |
| Local |
| Híbrido |
| Provedor de Serviços em Nuvem |
| Colocalização |
| Corporativo e de Borda |
| TI e Telecomunicações |
| BFSI |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Restante do Oriente Médio e África |
| Por Componente | Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | ||
| Software Independente de Planejamento de Continuidade e Documentação | ||
| Software Independente de Resposta a Crises e Coordenação de Incidentes | ||
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | ||
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência | |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | ||
| Serviços de Implementação de Software e Integração de Sistemas | ||
| Serviços de Testes de Resiliência, Simulação e Treinamento | ||
| Serviços de Programas de Continuidade Gerenciados | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Data Center | Provedor de Serviços em Nuvem | |
| Colocalização | ||
| Corporativo e de Borda | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores | ||
| Por Geografia | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers do MEA?
O mercado é avaliado em 218,25 milhões de USD em 2026 e deve atingir 439,92 milhões de USD até 2032, a um CAGR de 12,35% de 2027 a 2032.
O que está impulsionando a demanda por resiliência a desastres em data centers no MEA?
Controles regulatórios, requisitos de residência de dados, incidentes cibernéticos e nova capacidade de nuvem e borda estão aumentando a necessidade de capacidade de recuperação testada.
Qual componente detém a maior participação no mercado de resiliência a desastres e continuidade de negócios em data centers do MEA?
Os Serviços detêm a maior participação, com 51,21% em 2026, porque as organizações precisam de suporte consultivo, planejamento de continuidade, testes e entrega gerenciada.
Qual abordagem de implantação lidera a demanda por recuperação de desastres no MEA?
A Nuvem lidera com uma participação de 46,18% em 2026 e deve se expandir a um CAGR de 12,73% até 2032.
Qual setor de usuário final está se expandindo mais rapidamente para soluções de resiliência a desastres?
Energia e Serviços Públicos deve se expandir a um CAGR de 13,89% até 2032, impulsionado pela convergência de tecnologia operacional e tecnologia da informação.
Qual país lidera a demanda regional por soluções de continuidade?
A Arábia Saudita detém 29,69% do total regional em 2026 e deve se expandir a um CAGR de 13,12% até 2032.