
Marktgröße und Marktanteil für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
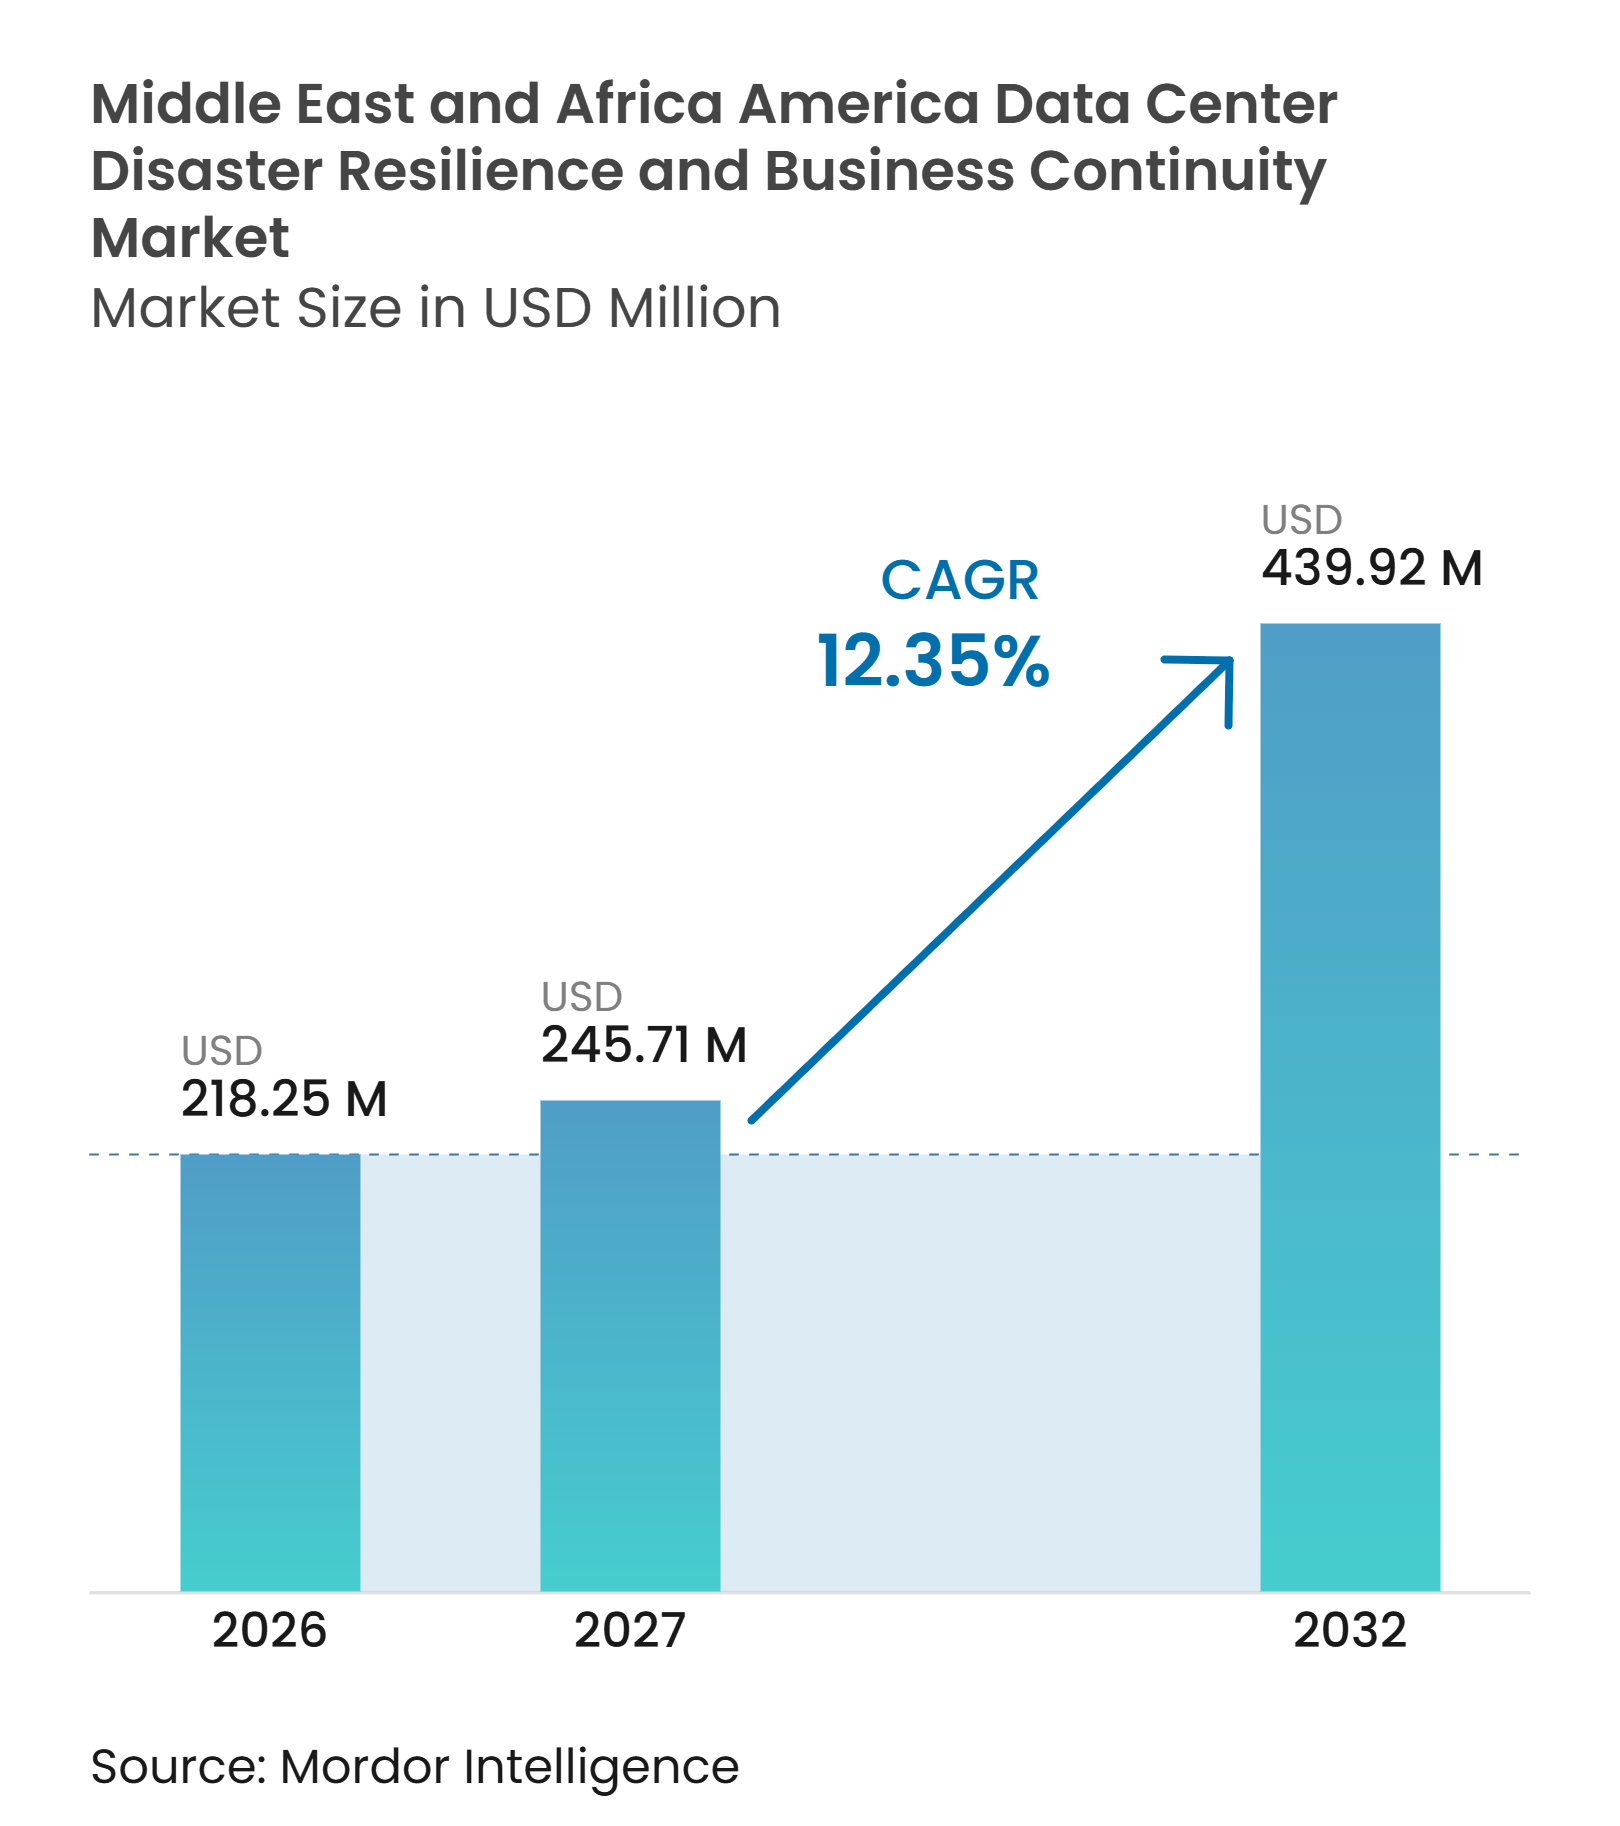
| Marktgröße im Basisjahr (2026) | 218.25 Millionen US-Dollar |
| Marktgröße (2027) | 245.71 Millionen US-Dollar |
| Marktgröße (2032) | 439.92 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika (MEA) wurde im Jahr 2026 auf 218,25 Millionen USD bewertet und wird voraussichtlich von 245,71 Millionen USD im Jahr 2027 auf 439,92 Millionen USD bis 2032 anwachsen, bei einem CAGR von 12,35% während des Prognosezeitraums (2027–2032). Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität geht über eine rein auf Compliance ausgerichtete Rolle hinaus, da Organisationen nun darauf angewiesen sind, dass wesentliche digitale Dienste bei Cyber-, Infrastruktur- und physischen Störungen verfügbar bleiben. Regulatorische Anforderungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten machen eine getestete Wiederherstellungsfähigkeit zu einer direkten Beschaffungsanforderung für Regierungs- und Finanzinstitutionen. Neue souveräne Cloud-, Hyperscale-, Edge- und Colocation-Kapazitäten erhöhen die Anzahl der Einrichtungen und Workloads, die eine Wiederherstellungsplanung erfordern. Physische Ereignisse im Golf haben auch Standortwahl, Anbieterkonzentration und geografische Trennung zu zentralen Überlegungen für das Kontinuitätsdesign gemacht. Anbieter, die lokale Lieferfähigkeit mit automatisierten Wiederherstellungstools und Compliance-Unterstützung kombinieren, sind gut positioniert, um die Marktchancen für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im MEA-Raum zu nutzen.
Wichtigste Erkenntnisse des Berichts
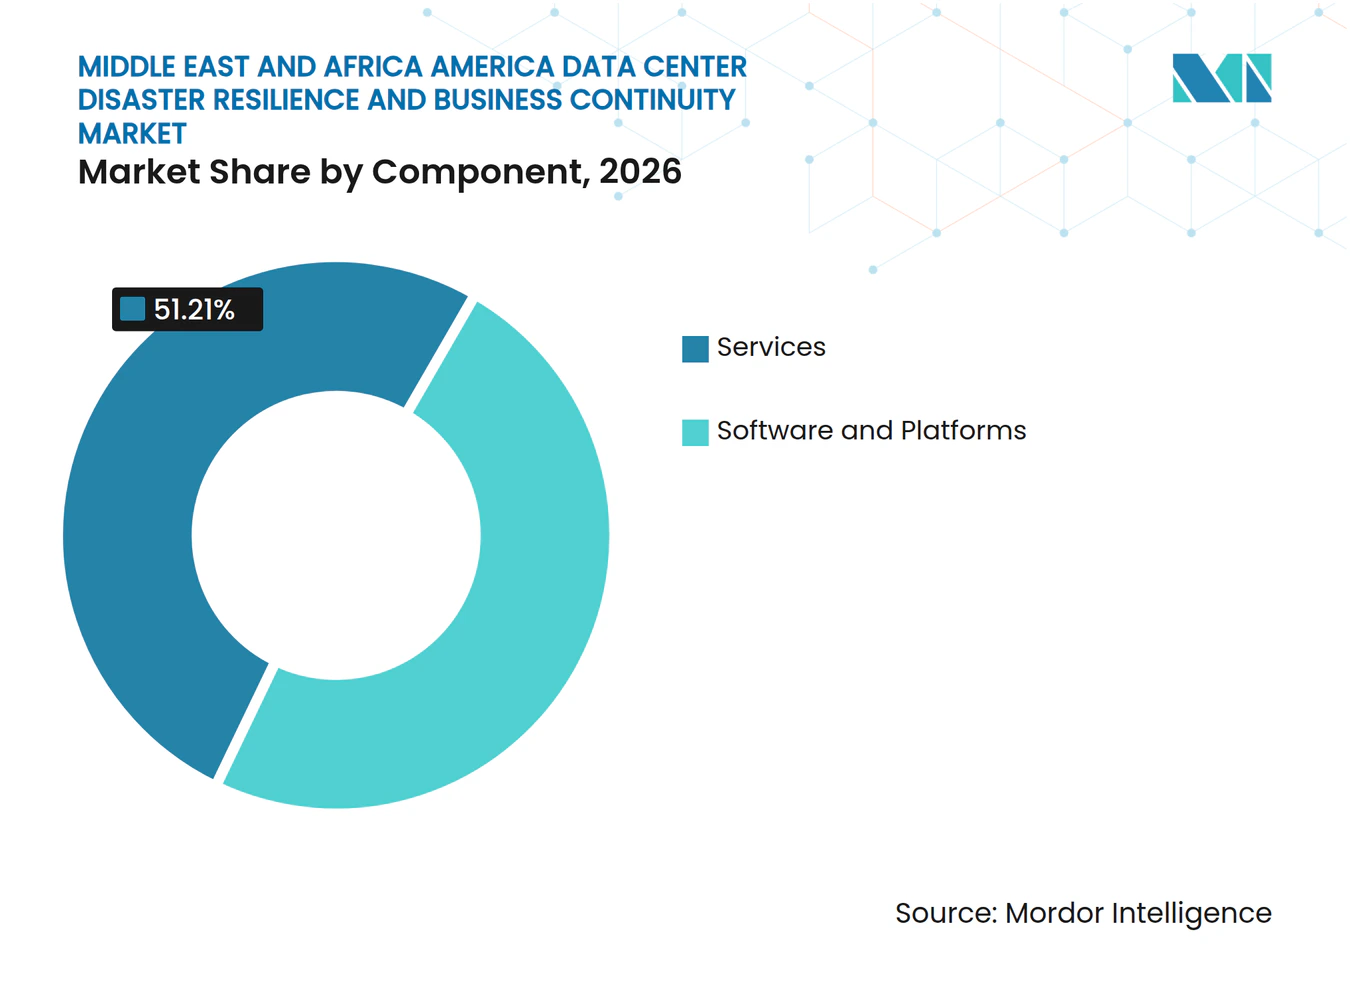
- Nach Komponente hielt Dienstleistungen im Jahr 2026 einen Umsatzanteil von 51,21% am Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika, während Software und Plattformen bis 2032 voraussichtlich mit einem CAGR von 12,76% wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Umsatzanteil von 46,18% auf Cloud, und es wird ein Wachstum mit einem CAGR von 12,73% bis 2032 prognostiziert.
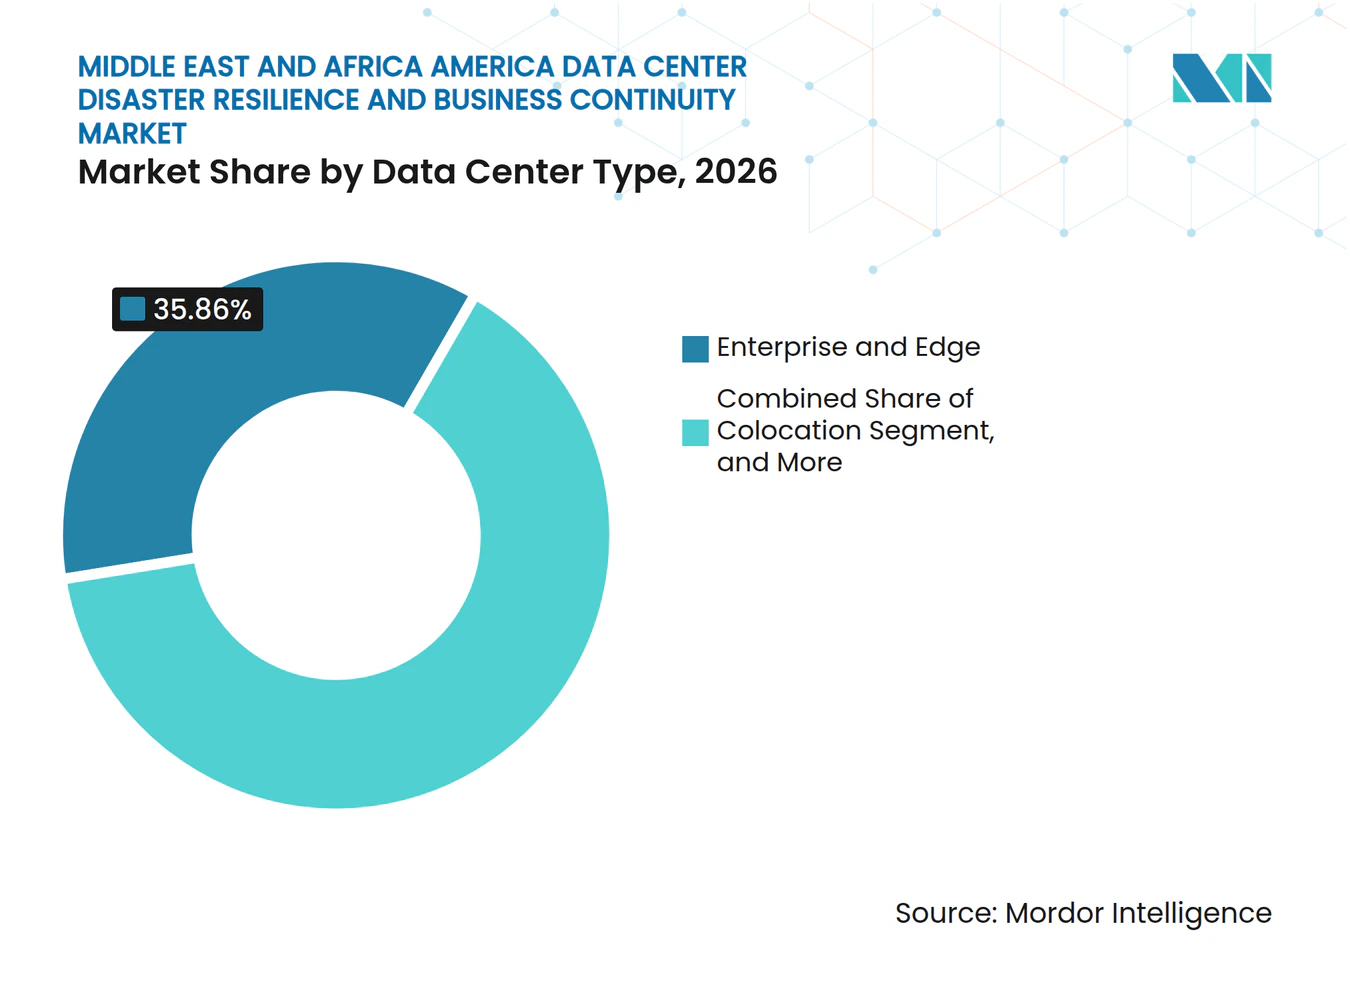
- Nach Datenzentrumstyp entfielen auf Unternehmens- und Edge-Datenzentren im Jahr 2026 35,86% des regionalen Umsatzes, und es wird ein Wachstum mit einem CAGR von 12,54% bis 2032 prognostiziert.
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Anteil von 24,32% am regionalen Umsatz, während Energie und Versorgungsunternehmen im Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 13,89% wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 29,69% am MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität und wird bis 2032 voraussichtlich mit einem CAGR von 13,12% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende regulatorische Erwartungen an eine nachweisbare operative Resilienz | +3.2% | Saudi-Arabien, VAE, breiterer GCC | Kurzfristig (≤ 2 Jahre) |
| Ausweitung souveräner Cloud- und Datenspeicherungsanforderungen | +2.8% | Saudi-Arabien, VAE, Ägypten, Marokko | Mittelfristig (2–4 Jahre) |
| Zunehmende Exposition gegenüber Cyberangriffen auf kritische Infrastrukturen | +2.4% | Global, konzentriert im GCC und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Hyperscale-, Cloud- und Edge-Datenzentrumskapazität | +1.8% | Saudi-Arabien, VAE, Südafrika, übriges MEA | Mittelfristig (2–4 Jahre) |
| Wiederherstellungsautomatisierung in hybriden und Multi-Cloud-Umgebungen | +1.4% | VAE, Saudi-Arabien, Südafrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte regionale Infrastruktur erhöht die Nachfrage nach regionaler Wiederherstellung | +1.0% | Subsahara-Afrika, Ägypten, übriges MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende regulatorische Erwartungen an eine nachweisbare operative Resilienz
Regulierungsbehörden im gesamten Golf sind von allgemeinen Leitlinien zur Geschäftskontinuität zu Kontrollen übergegangen, die messbare und prüfbare Resilienz-Ergebnisse erfordern. Die Behörde für digitale Regierung Saudi-Arabiens veröffentlichte im September 2025 Version 4.0 ihrer Kontrollen, die einen dedizierten Kontinuitätsmanager, formale Geschäftsauswirkungsanalysen, monatliche Verfügbarkeitsberichte und jährliche Übungen für Cyberangriffe, Brände und Lieferkettenausfälle vorschreiben. Die Saudi-Arabische Zentralbank verpflichtet Finanzinstitutionen, genehmigte alternative Datenzentren mit gleichwertigen Sicherheitskontrollen an primären und sekundären Standorten einzurichten und diese mindestens jährlich zu überprüfen. Diese Anforderungen machen Kontinuitätsausgaben zu einem obligatorischen Bestandteil der Unternehmensführung und nicht zu einem diskretionären Technologieeinkauf. Organisationen, die keine getestete Wiederherstellungsfähigkeit nachweisen können, sind regulatorischen Risiken sowie betrieblichen und reputationsbezogenen Konsequenzen ausgesetzt. Die ISO-22301-Ausrichtung, der Cyber-Sicherheitsrahmen der Saudi-Arabischen Zentralbank und der Klassifizierungsprozess des DGA-Raqmi-Portals prägen die Anspruchsberechtigung und Kaufentscheidungen im MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität.
Ausweitung souveräner Cloud- und Datenspeicherungsanforderungen
Datenspeicherungsanforderungen verändern die Gestaltung von Notfallwiederherstellungsumgebungen in mehreren MEA-Ländern. Die Cybersicherheitskontrollen Saudi-Arabiens verlangen, dass Wiederherstellungsumgebungen für als „Eingeschränkt” klassifizierte Workloads innerhalb des Königreichs verbleiben und dieselbe Sicherheitsklassifizierung wie die primäre Umgebung erfüllen müssen.[1] Diese Anforderung schränkt die Nutzung von Offshore-Wiederherstellungsvereinbarungen für regulierte Workloads ein und erhöht den Wert lokaler Infrastruktur. Ägypten verlangt landesinterne Wiederherstellungsvereinbarungen für ägyptische personenbezogene Daten, was standardmäßige grenzüberschreitende Wiederherstellungsmodelle für betroffene Organisationen ungeeignet machen kann. Marokkos Qualifizierungsrahmen für Cloud-Dienstanbieter verlangt von Anbietern, die sensible Systeme oder Daten verwalten, Standards für Geschäftskontinuität, Vorfallmanagement und Datenumkehrbarkeit zu erfüllen. Multinationale Unternehmen benötigen daher geografisch verteilte Wiederherstellungskapazitäten, die den Vorschriften jedes Betriebslandes entsprechen. Diese Anforderung begünstigt Plattformen und Dienstleistungspartner, die mehrere konforme Wiederherstellungsumgebungen über eine einzige Steuerungsebene verwalten können.
Zunehmende Exposition gegenüber Cyberangriffen auf kritische Infrastrukturen
Cyber- und physische Bedrohungen haben die Resilienzanforderungen für Datenzentrumsoperatoren und Unternehmensnutzer in der Region erhöht. ZeroFox verzeichnete im ersten Quartal 2026 209 Cybervorfälle im MEA-Raum, 64% mehr als im ersten Quartal 2025, wobei Ransomware 46% der gemeldeten regionalen Vorfälle ausmachte. Die Angriffe im März 2026, die AWS-Einrichtungen in den Vereinigten Arabischen Emiraten und Bahrain betrafen, zeigten, dass physische Schäden, Stromausfälle und Wassereinbrüche digitale Dienste neben Cyberereignissen beeinträchtigen können. Wiper-Malware, die Systeme nicht mehr bootfähig macht, legt auch die Grenzen von Wiederherstellungsplänen offen, die ausschließlich auf der Aufbewahrung von Backups basieren. Diese Bedingungen erhöhen die Nachfrage nach unveränderlichem Speicher, automatisierter Wiederherstellung und Wiederherstellungsarchitekturen, die sowohl physische als auch digitale Störungen adressieren.
Wachstum der Hyperscale-, Cloud- und Edge-Datenzentrumskapazität
Neue Datenzentrumskapazitäten schaffen eine größere Basis von Systemen, die getestete Kontinuitätspläne, replizierte Workloads und alternative Betriebsstandorte benötigen. Aramco Digital, Armada und Microsoft setzten im Februar 2025 Galleon-Edge-Datenzentren an Saudi-Aramco-Industriestandorten ein und brachten damit resiliente Rechenkapazität und Fähigkeiten der künstlichen Intelligenz näher an die Produktionsbetriebe. Dieser Ansatz erweitert die Kontinuitätsplanung über zentralisierte Einrichtungen hinaus auf Öl- und Gas-, Fertigungs- und Smart-City-Umgebungen. Organisationen müssen definieren, welche Dienste bei Störungen verfügbar bleiben müssen, anstatt Infrastrukturkapazität allein als Beweis für Resilienz zu betrachten. Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität profitiert daher, da jeder neue Hyperscale-, Cloud- und Edge-Knoten Wiederherstellungsabhängigkeiten hinzufügt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Integrationskosten | -1.8% | Im gesamten MEA-Raum, am stärksten in aufstrebenden afrikanischen Märkten | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Resilienz- und Wiederherstellungsfachleuten | -1.2% | Subsahara-Afrika, mittelgroße Golfwirtschaften | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Strom- und Konnektivitätsinfrastruktur in afrikanischen Märkten | -0.8% | Subsahara-Afrika, Ägypten | Langfristig (≥ 4 Jahre) |
| Begrenzte reale Tests von Wiederherstellungsplänen in fragmentierten IT-Umgebungen | -0.6% | Im gesamten MEA-Raum, konzentriert in hybriden und Multi-Cloud-Bereitstellungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Integrationskosten
Integrationskomplexität ist das zentrale Kostenhemmnis für die Unternehmenseinführung von Katastrophenresilienzlösungen im MEA-Raum. Große Organisationen betreiben häufig veraltete On-Premises-Systeme, mehrere öffentliche Clouds und Edge-Bereitstellungen, die unterschiedliche Wiederherstellungstools und Überwachungsmethoden verwenden. Die Integration dieser Systeme in ein einheitliches Kontinuitätsprogramm erfordert Beratungsleistungen, Konfigurationsarbeiten, Systemintegration und nachhaltiges Programmmanagement. Organisationen müssen kritische Dienste abbilden, Störungstoleranzen definieren und Multi-Region-Architekturen entwerfen, die den regulatorischen Erwartungen entsprechen, bevor eine Technologiebereitstellung Mehrwert liefert. Diese Abfolge verbraucht Budgets für professionelle Dienstleistungen, bevor die Vorteile einer Wiederherstellungsplattform realisiert werden. Für mittelständische Unternehmen in einkommensschwächeren afrikanischen Ländern begrenzt die resultierende Kostenstruktur die Einführung auf die Unternehmensebene, selbst wenn die durchschnittlichen Vertragswerte steigen.
Mangel an spezialisierten Resilienz- und Wiederherstellungsfachleuten
Die Talentherausforderung spiegelt eine geografische Konzentration spezialisierter Fachleute wider und nicht einen einfachen Mangel an Technologiepersonal auf Einstiegsebene. Qualifizierte Cloud-Architekten, Spezialisten für Wiederherstellungsorchestrierung und Geschäftskontinuitätsmanager sind in den Vereinigten Arabischen Emiraten und Saudi-Arabien konzentriert. Subsahara-Afrika und mittelgroße Golfwirtschaften verfügen über einen deutlich kleineren Pool erfahrener Fachleute. Veeam und McKinsey stellten eine wesentliche Lücke zwischen der selbst eingeschätzten Resilienzreife von Organisationen und ihrer tatsächlichen Resilienzfähigkeit fest. Das Angebot an Cloud-nativen Betriebstalenten hält nicht mit den großen Projekten in Saudi-Arabien, Ägyptens neuer Verwaltungshauptstadt und nationalen Datenzentrum-Programmen in Subsahara-Afrika Schritt. Organisationen reagieren durch Managed-Service-Verträge, verzögerte Live-Wiederherstellungstests und eine größere Exposition gegenüber Kontinuitätslücken, die möglicherweise unentdeckt bleiben, bis eine Störung eintritt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen führen die Ausgaben an, während Plattformen den strukturellen Wandel beschleunigenDienstleistungen hielten im Jahr 2026 einen Anteil von 51,21% am MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität. Beratungsleistungen, Geschäftsauswirkungsanalysen, verwaltete Kontinuitätsprogramme und Planentwicklung machen den größten Ausgabenanteil aus. Viele Organisationen verfügen über begrenzte interne Expertise in Resilienz, insbesondere außerhalb der größten Golfmärkte. Vorschreibende regulatorische Anforderungen schaffen auch wiederkehrende Nachfrage nach Bewertungen, Dokumentationen, Übungen und Programmaktualisierungen. Die Version-4.0-Kontrollen der DGA erfordern wiederkehrende Verfügbarkeitsberichte und jährliche Übungen, was regelmäßige operative Arbeit für Dienstleister schafft. Die Anforderungen der Saudi-Arabischen Zentralbank schaffen einen ähnlichen Bedarf für Finanzinstitutionen, alternative Wiederherstellungseinrichtungen zu unterhalten und zu überprüfen. Verwaltete Programme sind wichtig, wenn eine Organisation kein dediziertes internes Kontinuitätsteam rechtfertigen kann. Dies ist besonders relevant für mittelständische Unternehmen in afrikanischen Ländern, wo externe Lieferpartner Kontinuitätsexpertise bereitstellen, die schwer direkt einzustellen ist.
Software und Plattformen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,76% wachsen. Das Segment wird durch eine Verlagerung hin zu einheitlichen Cloud-nativen Plattformen gestützt, die Cyber-Wiederherstellungs- und Geschäftskontinuitätsprozesse kombinieren. Commvault und Microsoft formalisierten im Juni 2026 eine mehrjährige Partnerschaft, um Commvault Cloud Unity als nativen unabhängigen Softwareanbieter-Dienst auf Azure verfügbar zu machen. Die Vereinbarung ermöglicht es Nutzern, Backup-, Wiederherstellungs- und Identitätsresilienzfähigkeiten in Azure-Umgebungen einzubetten. ISO-22301-konforme Plattformen ersetzen eigenständige Planungstools für Regierungs- und BFSI-Nutzer, die prüfbare Nachweise der Programmreife benötigen. Konsolidierte Plattformen können Wiederherstellungs-Workflows, Richtliniennachweise und Berichte in einer gemeinsamen Betriebsumgebung zusammenführen. Dies begünstigt Anbieter, die Wiederherstellungsaufgaben über Cloud-, On-Premises- und Hybridsysteme hinweg automatisieren können. Die MEA-Branche für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität verlagert sich daher hin zu Plattformen, die manuelle Wiederherstellungsarbeit reduzieren und gleichzeitig evidenzbasierte Compliance unterstützen.


Nach Bereitstellungsmodus:
Cloud führt die Wiederherstellungsarchitektur im MEA-Raum anCloud hielt im Jahr 2026 einen Anteil von 46,18% am regionalen Umsatz. Es wird auch ein Wachstum mit einem CAGR von 12,73% von 2027 bis 2032 prognostiziert. Die Hyperscaler-Expansion ermöglicht die Nutzung verwalteter Wiederherstellungskapazitäten anstelle dedizierter sekundärer Standorte, die erhebliche Kapitalausgaben erfordern. Das Modell kann flexible Wiederherstellungskapazitäten bereitstellen und die Kosten für die Aufrechterhaltung ungenutzter Infrastruktur reduzieren. Regulierte saudi-arabische Regierungs- und Finanz-Workloads müssen jedoch landesinterne Wiederherstellungsumgebungen nutzen, wenn Klassifizierungsregeln gelten. Diese Anforderung stützt die Nachfrage nach souveräner Cloud-Wiederherstellungskapazität und lokalen Cloud-Regionen. Microsoft Saudi Arabia East war im vierten Quartal 2026 verfügbar und bietet eine lokale Option für Organisationen, die Cloud-Dienste innerhalb des Königreichs benötigen. Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität setzt weiterhin auf Cloud-Wiederherstellung, da diese mit dem wachsenden Cloud-Fußabdruck übereinstimmt und variablere Betriebsmodelle ermöglicht.
On-Premises-Bereitstellung bleibt für klassifizierte Regierungsinformationen, regulierte Finanzdaten und Betriebstechnologieumgebungen in Energie- und Industrieanlagen notwendig. Organisationen mit diesen Workloads benötigen häufig direkte Kontrolle über Hardware, Sicherheitspraktiken und Wiederherstellungsstandorte. Hybridarchitektur gewinnt als gestuftes Modell für die Workload-Platzierung in souveränen, privaten und öffentlichen Umgebungen an Relevanz. Hochkritische Dienste können in souveränen Umgebungen verbleiben, während Dienste mit mittlerer Kritikalität kontrollierte Hybridstrategien nutzen können. Weniger kritische Anwendungen können die globale Cloud-Skalierung ohne dieselbe Compliance-Last nutzen. Hybride Designs können auch das Risiko reduzieren, dass ein primärer Standort und ein nahegelegener Wiederherstellungsstandort demselben regionalen Ereignis ausgesetzt sind. Die AWS-Einrichtungsvorfälle im März 2026 machten dieses Risiko für Kontinuitätsplaner im Golf relevant. Die Wiederherstellungsplanung basiert daher auf Dienstkritikalität, Datenklassifizierung und geografischer Trennung und nicht auf einer einzigen Bereitstellungsentscheidung.
Nach Datenzentrumstyp:
Unternehmens- und Edge-Einrichtungen treiben die Resilienz-Komplexität voranUnternehmens- und Edge-Datenzentren machten im Jahr 2026 35,86% des MEA-Marktes für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität aus und werden bis 2032 voraussichtlich mit einem CAGR von 12,54% wachsen. Das Segment wird durch eine breitere Einführung von verteiltem Computing in Öl- und Gas-, Fertigungs- und Smart-City-Umgebungen gestützt. Jeder Edge-Standort fügt einen eigenen Wiederherstellungspunkt hinzu, der möglicherweise Failover, Überwachung und operative Koordination erfordert. Diese Einrichtungen unterstützen häufig lokale Betriebe, bei denen Dienstunterbrechungen unmittelbare betriebliche Auswirkungen haben können. Aramco Digital, Armada und Microsoft setzten im Februar 2025 Galleon-Edge-Datenzentren an Saudi-Aramco-Standorten mit Azure IoT Operations, Azure Arc und Azure Local ein. Die Bereitstellung veranschaulicht, wie resilientes Computing und Sicherheitsüberwachung zunehmend in Feldoperationen integriert werden. Ähnliche Designs breiten sich auf Energie-, Fertigungs- und Smart-City-Anwendungsfälle im GCC aus. Anbieter benötigen automatisierte Orchestrierung, da manuelle Wiederherstellungsmethoden mit zunehmender Anzahl verteilter Standorte schwieriger werden.
Cloud-Dienstanbieter bieten georedundante Replikation für Unternehmen an, die auf Hyperscale-Plattformen angewiesen sind. Colocation-Einrichtungen bieten sekundäre Infrastruktur an neutralen Standorten mit Carrier-Konnektivität und einer separaten Betriebsumgebung. Diese Standorte können Unternehmen helfen, alternative Wiederherstellungsstandorte einzurichten, ohne neue Einrichtungen zu bauen. Teraco schloss im August 2025 Phase 2 seines JB4-Campus in der Nähe von Johannesburg ab und fügte 30 MW kritische Informationstechnologie-Leistungskapazität hinzu, wodurch die Gesamtkapazität auf 50 MW in 14 Datenhallen stieg. Die Erweiterung erhöhte die Colocation-basierte Notfallwiederherstellungskapazität für Unternehmen und Nutzer des öffentlichen Sektors in Südafrika. Uptime-Institute-Tier-Standards und verwandte regionale Rahmenwerke werden als Auswahlbenchmarks für regulierte Wiederherstellungs-Workloads verwendet. Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität umfasst eine Reihe von Einrichtungstypen, da Unternehmen unterschiedliche Kombinationen aus Kontrolle, Standort, Konnektivität und verwaltetem Betrieb benötigen. Die Wahl der Einrichtung ist an die Workload-Kritikalität und die Fähigkeit gebunden, den Dienst aufrechtzuerhalten, wenn eine primäre Umgebung nicht verfügbar ist.


Nach Endnutzerbranche:
BFSI verankert die Compliance-Nachfrage, während Energie und Versorgungsunternehmen beschleunigenBFSI hielt im Jahr 2026 einen Anteil von 24,32% am regionalen Umsatz. Banken, Versicherungen, Zahlungsorganisationen und andere Finanzinstitutionen müssen getestete Wiederherstellungsfähigkeiten gemäß den Anforderungen Saudi-Arabiens und der Vereinigten Arabischen Emirate aufrechterhalten. Die Saudi-Arabische Zentralbank verlangt genehmigte alternative Datenzentren, während Finanzinstitutionen in den Vereinigten Arabischen Emiraten Erwartungen an Data Governance und Wiederherstellung gegenüberstehen. Diese Verpflichtungen machen Geschäftskontinuität zu einer vertraglichen und Governance-Anforderung und nicht zu einem begrenzten Informationstechnologieanliegen. Oman Data Park und First Abu Dhabi Bank unterzeichneten im März 2025 eine Vereinbarung über einen Tier-3-Notfallwiederherstellungsstandort und ein formales Geschäftskontinuitätsplanungszentrum. Die Vereinbarung spiegelt die Rolle dedizierter Wiederherstellungskapazitäten bei der Aufrechterhaltung des Bankbetriebs in einer Krise wider. Regierungs-, Gesundheits-, Informationstechnologie- und Telekommunikationsnutzer tragen ebenfalls durch unterschiedliche Anforderungen zur Nachfrage bei. Regierungsbehörden folgen DGA-Übungsplänen, Gesundheitsdienstleister müssen die Verfügbarkeit von Patientendaten schützen, und Telekommunikationsoperatoren verwalten kritische Infrastrukturverpflichtungen.
Energie und Versorgungsunternehmen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 13,89% wachsen. Das Segment ist von der Konvergenz von Betriebstechnologie und Informationstechnologie in Öl- und Gas-, Stromerzeugungs- und Smart-Metering-Systemen betroffen. Digitale Steuerungssysteme haben den Bereich der Anlagen erweitert, die eine Wiederherstellungsplanung erfordern. ZeroFox listete Energie als einen der 5 MEA-Sektoren auf, die im ersten Quartal 2026 für Ransomware ins Visier genommen wurden. Diese Exposition bewegt Sektornutzer über konventionelle Informationstechnologie-Notfallwiederherstellung hinaus hin zu Wiederherstellungsmethoden, die industrielle Betriebssysteme adressieren. Energiebetreiber nutzen auch verteilte Edge-Einrichtungen, was die Bedeutung lokaler Resilienz und orchestrierten Failovers erhöht. Einzelhandel, E-Commerce und Fertigung sind frühere Nutzer mit wachsendem Bedarf, da Zahlungs-, Bestands- und Automatisierungssysteme digitaler werden. Diese Organisationen stehen zunehmend vor Kontinuitätslücken, da betriebliche Abhängigkeiten schneller wachsen als ihre bestehenden Wiederherstellungspläne. Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität bedient diese Sektoren durch Pläne, die ihre unterschiedlichen Daten-, Sicherheits- und Dienstverfügbarkeitsanforderungen widerspiegeln.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien machte im Jahr 2026 29,69% des MEA-Marktes für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität aus und wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 13,12% wachsen. Nationale Programme für künstliche Intelligenz unterstützen eine breitere Technologieinfrastrukturagenda. SAMA, die Nationale Cybersicherheitsbehörde und die Behörde für digitale Regierung schaffen überlappende Wiederherstellungsanforderungen für Finanzinstitutionen, Regierungsstellen und eingeschränkte Workloads. DGA Version 4.0 erfordert Berichte und jährliche Resilienzübungen, während die Saudi-Arabische Zentralbank genehmigte alternative Datenzentren verlangt. Im September 2026 genehmigte das Ministerium für Gemeinden und Wohnungswesen einheitliche Anforderungen für kommerzielle Datenzentren, die Brandschutz, Kühlung, Stromversorgungssicherung und Baustandards abdecken.[2] Rubrik trat im Dezember 2025 durch eine Partnerschaft mit Echelon Digital Group in Saudi-Arabien ein, und Commvaults Partnerschaft mit Microsoft erhöhte seine lokale Cloud-Relevanz. Lokale Compliance-Fähigkeit, souveräne Wiederherstellungskapazität und getestete Wiederherstellungsprozesse sind zentral für die Beschaffung in Saudi-Arabien.
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate verfügen über eine ausgereifte digitale Infrastruktur und nutzen die Anforderungen der Zentralbank der Vereinigten Arabischen Emirate und der Nationalen Behörde für elektronische Sicherheit, die eine getestete Wiederherstellungsfähigkeit und definierte Wiederherstellungszeitvorgaben erfordern. Wiederherstellungsumgebungen für Finanzdaten müssen im Land gehostet werden, was lokale Einrichtungs- und Cloud-Entscheidungen für regulierte Nutzer wichtig macht. Die Vorfälle im März 2026, die AWS-Einrichtungen in den Vereinigten Arabischen Emiraten betrafen, veränderten die Art und Weise, wie Unternehmen Anbieterkonzentration und geografische Redundanz bewerten. Die Vorfälle störten fast 60 Cloud-Dienste und brachten eine physische Dimension in die Resilienzplanung. Unternehmen reagieren mit Multi-Anbieter-, Colocation- und verwalteten Kontinuitätsvereinbarungen, die die Abhängigkeit von einer einzigen Betriebsumgebung reduzieren. du und Commvault kündigten auf dem GITEX Global 2025 eine Partnerschaft an, um fortschrittliche Resilienz- und Schutzdienstleistungen für Unternehmens- und Regierungsnutzer in den Vereinigten Arabischen Emiraten bereitzustellen. Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität in den Vereinigten Arabischen Emiraten spiegelt einen Schwerpunkt auf diversifizierter Wiederherstellungsarchitektur, lokaler Compliance und operativer Kontrolle wider.
Südafrika und übriges MEA
Südafrika verankert die Unternehmensresilienzausgaben in Subsahara-Afrika durch seine wachsende Infrastrukturbasis und seinen politischen Fokus. Der Präsident erklärte im Februar 2026, dass 55 Datenzentren im Land gebaut worden seien, mit über 50 Milliarden ZAR an erwarteten neuen Investitionen in den folgenden 3 Jahren. Microsoft investierte 5,4 Milliarden ZAR, entsprechend 297 Millionen USD, in KI-fähige Datenzentrumsinfrastruktur, während Visa im Juli 2025 sein erstes afrikanisches Datenzentrum in Johannesburg unter einer Investition von 1 Milliarde ZAR, entsprechend 57 Millionen USD, eröffnete. Teracos erweiterter JB4-Campus bietet Colocation-Wiederherstellungsoptionen für südafrikanische Nutzer. Marokkos Qualifizierungsrahmen von 2025 erweitert die Nachfrage nach konformen Cloud-Wiederherstellungsdiensten in Nordafrika. Das Tier-III-zertifizierte Nouakchott Data Hub in Mauretanien und das nationale Backup-Datenzentrum Angolas zeigen wachsende Investitionen des öffentlichen Sektors in anderen Märkten. Die Africa Data Centers Association meldete im Jahr 2026 360 MW aktive Kapazität, 238 MW im Bau und 656 MW geplant in ganz Afrika. Stromzuverlässigkeit, Konnektivität, Verfügbarkeit von Fachleuten und lokale Regulierung bestimmen das Tempo, mit dem breitere afrikanische Märkte Kapazitätsinvestitionen in getestete Resilienzprogramme umwandeln können.
Wettbewerbslandschaft
Marktkonzentration
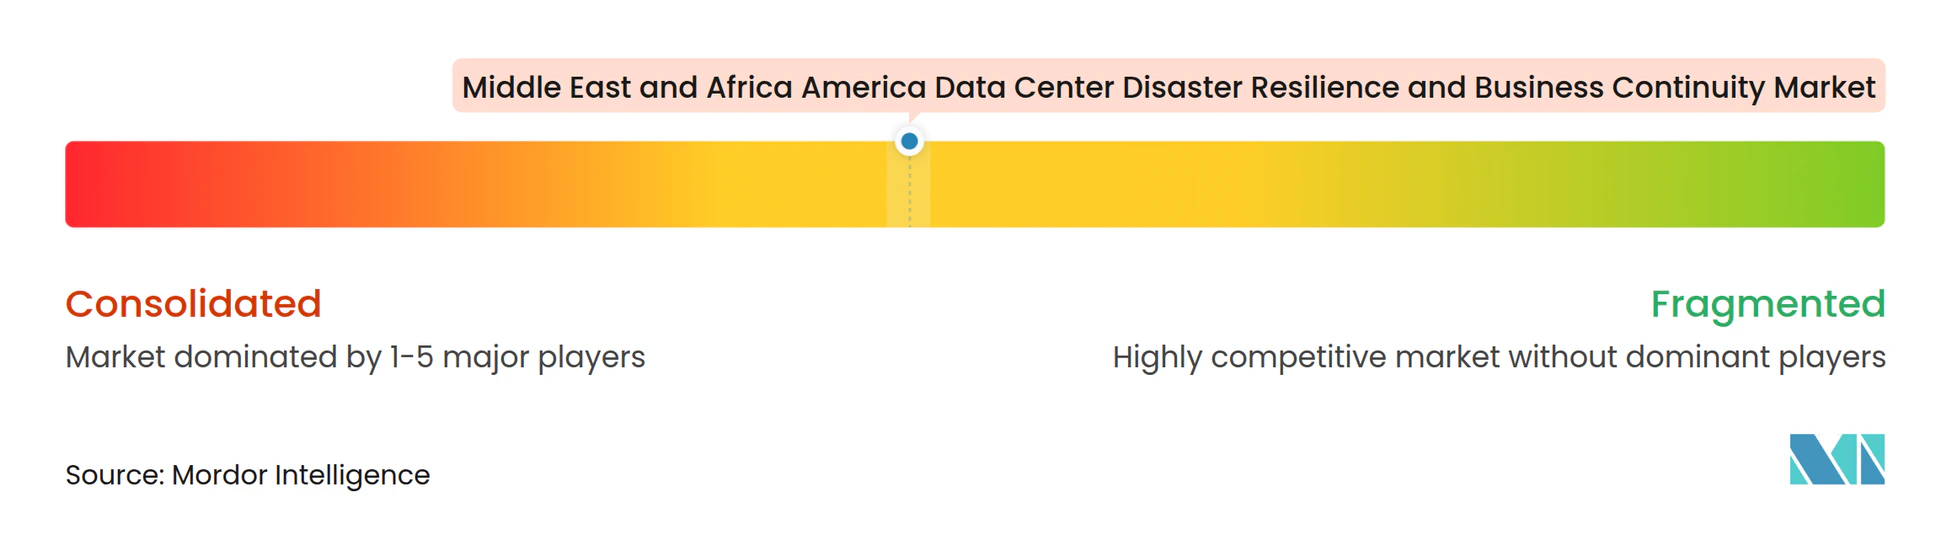
Der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität weist eine moderate Konzentration im oberen Segment auf. Er umfasst globale Cloud- und Infrastrukturanbieter wie IBM, Microsoft, AWS, Oracle und Google. Spezialisierte Wiederherstellungsplattformanbieter umfassen Veeam, Rubrik, Commvault und Zerto. Anbieter von Geschäftskontinuitätssoftware umfassen Fusion Risk Management, Everbridge, MetricStream, Riskonnect und ServiceNow. Der Wettbewerb hängt zunehmend von der Fähigkeit ab, die Wiederherstellung in hybriden und Multi-Cloud-Umgebungen ohne umfangreiche manuelle Eingriffe zu koordinieren. Beschaffungsteams konzentrieren sich darauf, ob ein Anbieter die Wiederherstellung über abhängige Systeme hinweg sequenzieren und automatisieren kann. Commvaults Partnerschaft mit Microsoft im Juni 2026 machte Cloud Unity auf Azure als nativen unabhängigen Softwareanbieter-Dienst verfügbar. Der Schritt spiegelt einen Ansatz wider, der Wiederherstellungsfähigkeiten in die Cloud-Steuerungsebene integriert, anstatt sie als separate Schicht hinzuzufügen.
Regionale Akteure bieten eine Lieferschicht, die für globale Anbieter schwer aus der Ferne aufzubauen ist. ZainTECH kombiniert regionales regulatorisches Wissen, Kundenbeziehungen zur Regierung und zertifizierte Technologiepartnerschaften. Das Unternehmen wurde im August 2025 als Veeams leistungsstärkster Cloud-Partner im Nahen Osten ausgezeichnet. Africa Data Centers und Teraco stellen die physische Colocation-Infrastruktur bereit, die für die Unternehmenswiederherstellung in Subsahara-Afrika benötigt wird. Teracos 50-MW-JB4-Campus bietet einen größeren Wiederherstellungsstandort für Unternehmen und Nutzer des öffentlichen Sektors in Südafrika. Lokale Lieferfähigkeit kann Anbietern helfen, länderspezifische Datenregeln, Serviceerwartungen und den Zugang zu qualifiziertem Personal zu adressieren. Sie hilft Kunden auch dabei, globale Wiederherstellungstools mit einem lokalen Betriebsmodell zu verknüpfen.
Verwaltete Kontinuitätsprogramme für afrikanische mittelständische Organisationen bleiben eine Chance, da vielen Unternehmen dedizierte interne Resilienzteams fehlen. Automatisierte Wiederherstellung für Betriebstechnologie ist eine weitere Chance, da Energieunternehmen Pläne benötigen, die sowohl industrielle als auch informationstechnologische Umgebungen abdecken. Multi-Jurisdiktions-Geschäftsauswirkungsanalyse-Tools sind für Unternehmen relevant, die unter verschiedenen nationalen Datenregeln operieren. ISO-22301-Berechtigung, Kontrollen der Nationalen Cybersicherheitsbehörde und die Ausrichtung am Rahmenwerk der Saudi-Arabischen Zentralbank wirken als bedeutende Barrieren bei der Beschaffung durch Regierung und BFSI. Anbieter ohne lokal akkreditierte Fachleute könnten es schwerer haben, diese Käuferanforderungen zu erfüllen.[3]
Branchenführer im Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika
-
Microsoft Corporation
-
International Business Machines Corporation
-
Amazon Web Services, Inc.
-
Saudi Telecom Company
-
ZainTECH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- Google LLC
- VMware LLC
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Zerto Ltd.
- Acronis International GmbH
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- MetricStream, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Sungard Availability Services
- Castellan Solutions
- ZainTECH
- Saudi Telecom Company
- Khazna Data Centers
- Africa Data Centres
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Teraco Data Environments (Pty) Ltd
Neueste Industrielle Entwicklungen in Markt für Katastrophenresilienz und Geschäftskontinuität von Rechenzentren im Nahen Osten und Afrika
- September 2026: Das Ministerium für Gemeinden und Wohnungswesen Saudi-Arabiens genehmigte einheitliche kommunale Anforderungen für kommerzielle Datenzentren, die die Einhaltung des Saudi-Arabischen Gebäudekodex für Brandschutz, Kühlung, Stromversorgungssicherung und Baustandards für alle kommerziellen Datenzentrumsstandorte vorschreiben und die Investorenanforderungen im gesamten Königreich standardisieren.
- Juni 2026: Commvault und Microsoft formalisierten eine mehrjährige strategische Partnerschaft, die Commvault Cloud Unity als nativen ISV-Dienst auf Microsoft Azure integriert und es Organisationen in Saudi-Arabien und den Vereinigten Arabischen Emiraten ermöglicht, Backup-, Wiederherstellungs- und Identitätsresilienzfähigkeiten direkt in Azure-Umgebungen einzubetten.
- Mai 2026: MEEZA kündigte mehrere strategische Partnerschaften mit europäischen und asiatischen Datenzentrum- und Telekommunikationsanbietern an, um Notfallwiederherstellungs- und Geschäftskontinuitätsfähigkeiten zu erweitern und grenzüberschreitende Datenreplikation, geografische Redundanz und fortschrittliches Failover für Kunden in den Bereichen Regierung, Energie, Finanzdienstleistungen und Gesundheitswesen in Katar zu ermöglichen.
- März 2026: Drohnenangriffe auf AWS-Datenzentren in den Vereinigten Arabischen Emiraten und Bahrain verursachten strukturelle Schäden, Stromausfälle und Wassereinbrüche durch Feuerlöschanlagen, störten fast 60 Cloud-Dienste und veranlassten AWS, Kunden im Nahen Osten zu raten, Workloads in alternative Regionen zu migrieren – das erste Mal, dass kommerzielle Datenzentrumseinrichtungen in der Region physische Schäden in einem aktiven militärischen Konflikt erlitten.
Berichtsumfang für den Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika
Der Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika umfasst die Branche, die Software, Plattformen und Dienstleistungen bereitstellt, um Datenzentren in der Region dabei zu helfen, Katastrophen, Cyberangriffe, Systemausfälle und betriebliche Störungen zu verhindern, zu widerstehen, darauf zu reagieren und sich davon zu erholen.
Der Bericht über den Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität im Nahen Osten und Afrika ist segmentiert nach Komponente (Software und Plattformen sowie Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Datenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmen und Edge), Endnutzerbranche (BFSI, IT und Telekommunikation, Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Energie und Versorgungsunternehmen sowie sonstige Endnutzerbranchen) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software und Plattformen | Integrierte Plattformen für Kontinuitäts- und Resilienzmanagement |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitskartierung | |
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | |
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | |
| Sonstige (eigenständige Software für Resilienzübungs- und Testmanagement usw.) | |
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienstleistungen |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | |
| Dienstleistungen zur Softwareimplementierung und Systemintegration | |
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | |
| Verwaltete Kontinuitätsprogrammdienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Cloud-Dienstanbieter |
| Colocation |
| Unternehmen und Edge |
| IT und Telekommunikation |
| BFSI |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Sonstige Branchen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Software und Plattformen | Integrierte Plattformen für Kontinuitäts- und Resilienzmanagement |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitskartierung | ||
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | ||
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | ||
| Sonstige (eigenständige Software für Resilienzübungs- und Testmanagement usw.) | ||
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienstleistungen | |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | ||
| Dienstleistungen zur Softwareimplementierung und Systemintegration | ||
| Dienstleistungen für Resilienztests, Simulationen und Schulungen | ||
| Verwaltete Kontinuitätsprogrammdienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Datenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation | ||
| Unternehmen und Edge | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Branchen | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität?
Der Markt wird im Jahr 2026 auf 218,25 Millionen USD bewertet und wird voraussichtlich bis 2032 einen Wert von 439,92 Millionen USD erreichen, bei einem CAGR von 12,35% von 2027 bis 2032.
Was treibt die Nachfrage nach Datenzentrum-Katastrophenresilienz im MEA-Raum an?
Regulatorische Kontrollen, Datenspeicherungsanforderungen, Cybervorfälle und neue Cloud- und Edge-Kapazitäten erhöhen den Bedarf an getesteter Wiederherstellungsfähigkeit.
Welche Komponente hält den größten Anteil am MEA-Markt für Datenzentrum-Katastrophenresilienz und Geschäftskontinuität?
Dienstleistungen hält mit 51,21% im Jahr 2026 den größten Anteil, da Organisationen Beratungsunterstützung, Kontinuitätsplanung, Tests und verwaltete Lieferung benötigen.
Welcher Bereitstellungsansatz führt die Notfallwiederherstellungsnachfrage im MEA-Raum an?
Cloud führt mit einem Anteil von 46,18% im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 12,73% wachsen.
Welcher Endnutzersektor wächst am schnellsten bei Katastrophenresilienzlösungen?
Energie und Versorgungsunternehmen wird bis 2032 voraussichtlich mit einem CAGR von 13,89% wachsen, gestützt durch die Konvergenz von Betriebstechnologie und Informationstechnologie.
Welches Land führt die regionale Nachfrage nach Kontinuitätslösungen an?
Saudi-Arabien hält im Jahr 2026 29,69% des regionalen Gesamtmarktes und wird bis 2032 voraussichtlich mit einem CAGR von 13,12% wachsen.