
中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
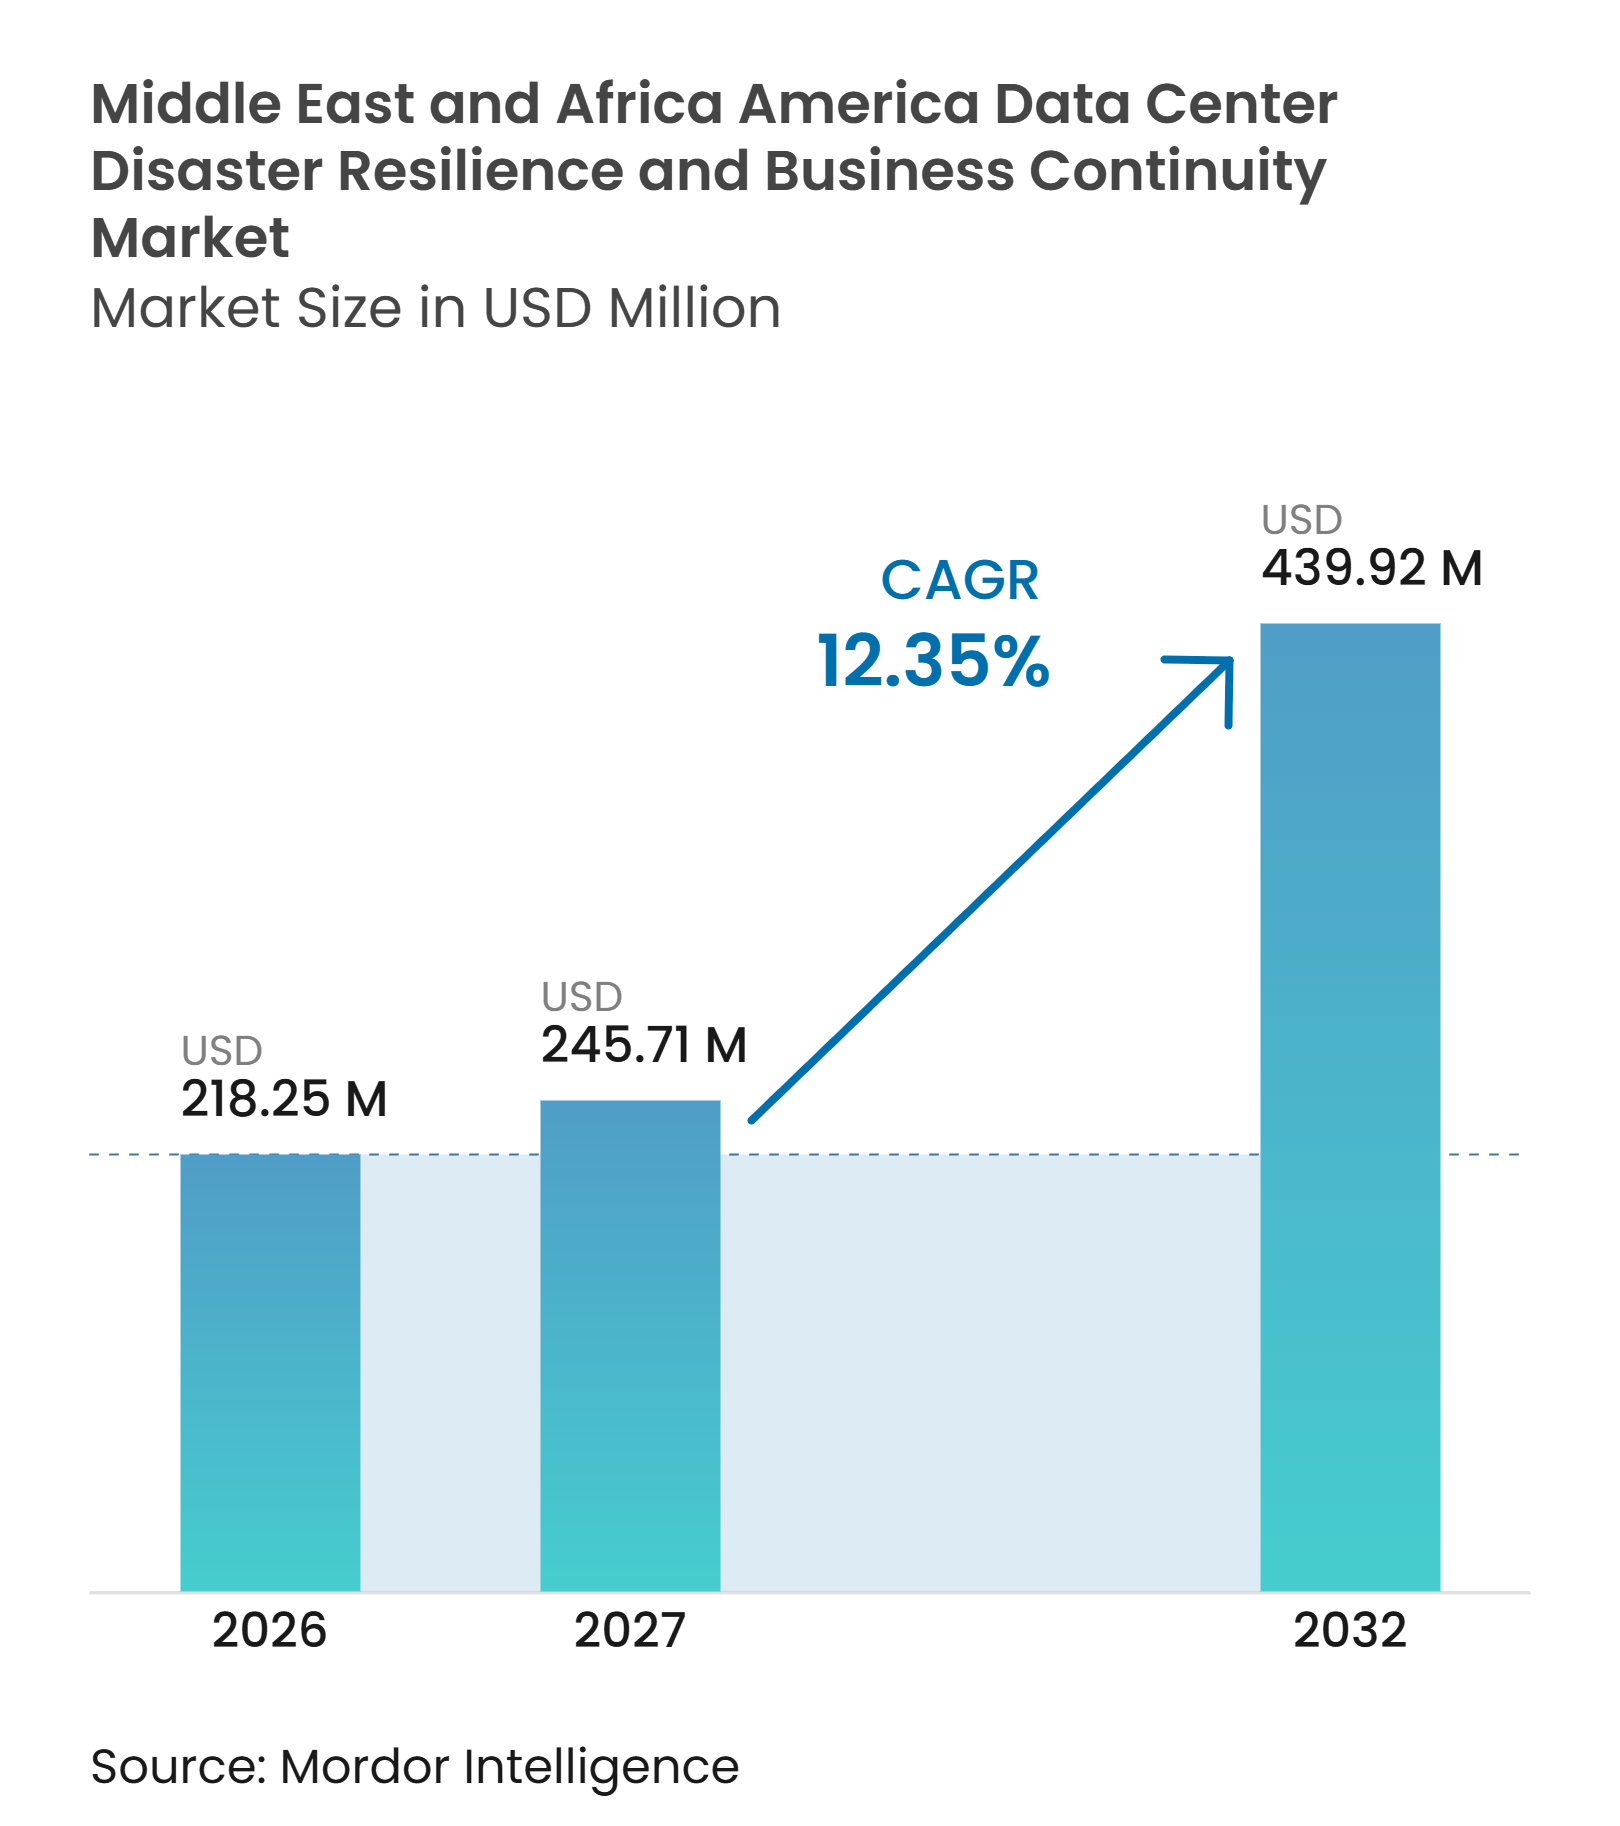
| 基準年の市場規模 (2026) | 218.25 百万米ドル |
| 市場規模 (2027) | 245.71 百万米ドル |
| 市場規模 (2032) | 439.92 百万米ドル |
| 成長率 (2027 - 2032) | 12.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場分析
中東・アフリカ(MEA)データセンター災害レジリエンスおよびビジネス継続性市場規模は2026年に2億1,825万米ドルと評価され、2027年の2億4,571万米ドルから2032年には4億3,992万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは12.35%です。MEAデータセンター災害レジリエンスおよびビジネス継続性市場は、組織がサイバー、インフラ、および物理的な障害時においても重要なデジタルサービスの継続的な可用性を必要とするようになったため、狭義のコンプライアンス的役割を超えた展開を見せています。サウジアラビアおよびUAEにおける規制要件は、テスト済みの復旧能力を政府機関および金融機関の直接的な調達要件としています。新たなソブリンクラウド、ハイパースケール、エッジ、およびコロケーション容量の拡大により、復旧計画を必要とする施設とワークロードの数が増加しています。湾岸地域における物理的な事象も、サイト選定、プロバイダー集中、および地理的分散を継続性設計の中心的な考慮事項としていす。ローカル提供能力と自動化された復旧ツールおよびコンプライアンスサポートを組み合わせたベンダーは、MEAデータセンター災害レジリエンスおよびビジネス継続性市場の機会に対応できる立場にあります。
主要レポートのポイント
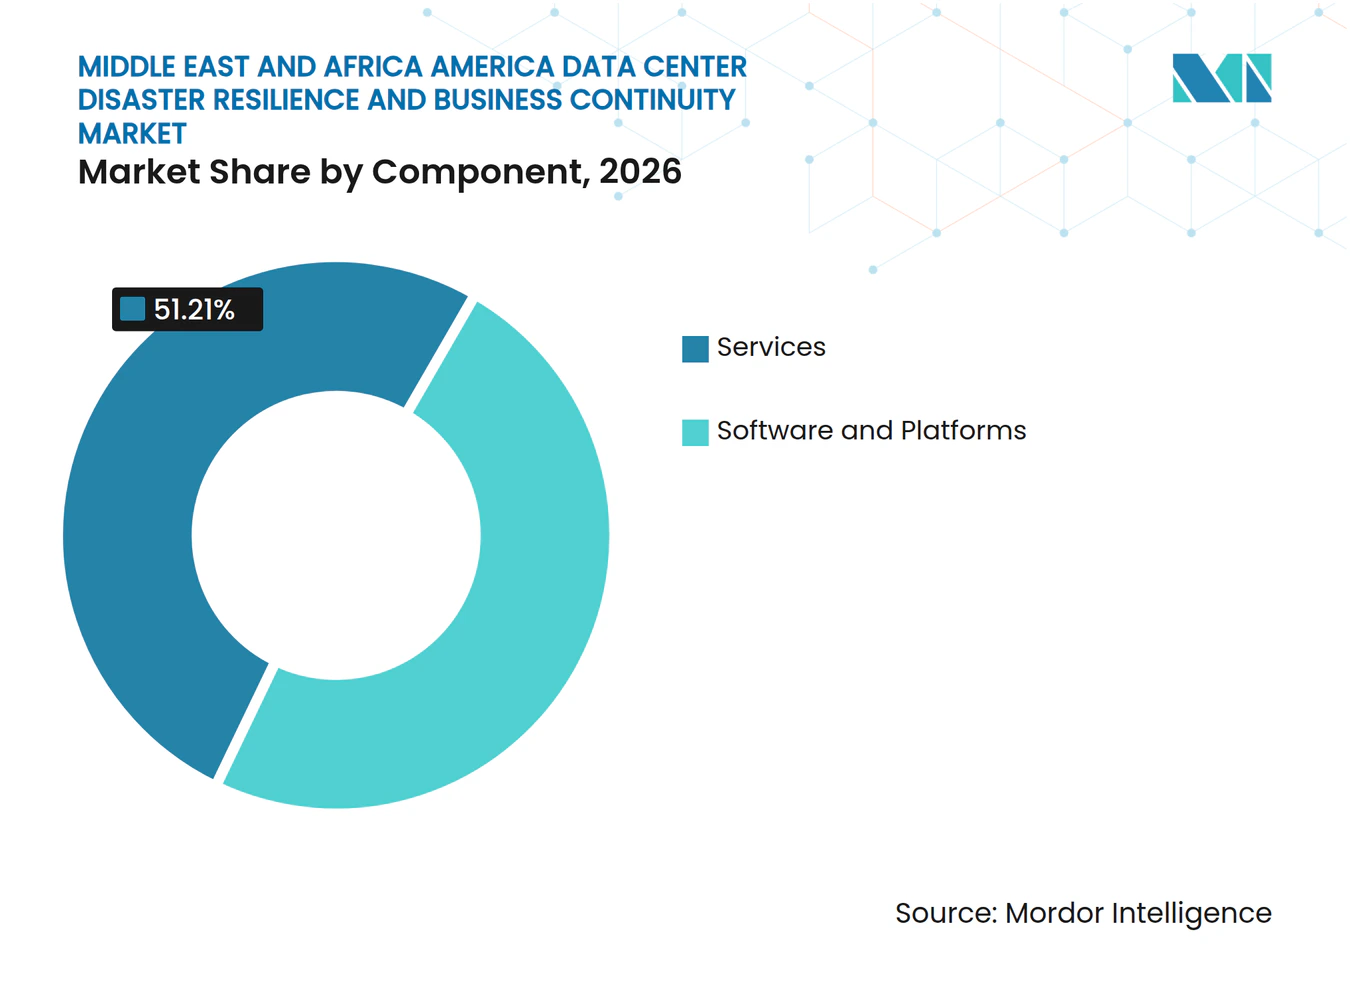
- コンポーネント別では、サービスが2026年の中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場において51.21%の収益シェアを占め、ソフトウェアおよびプラットフォームは2032年までに12.76%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドが2026年の収益の46.18%を占め、2032年までに12.73%のCAGRで成長すると予測されています。
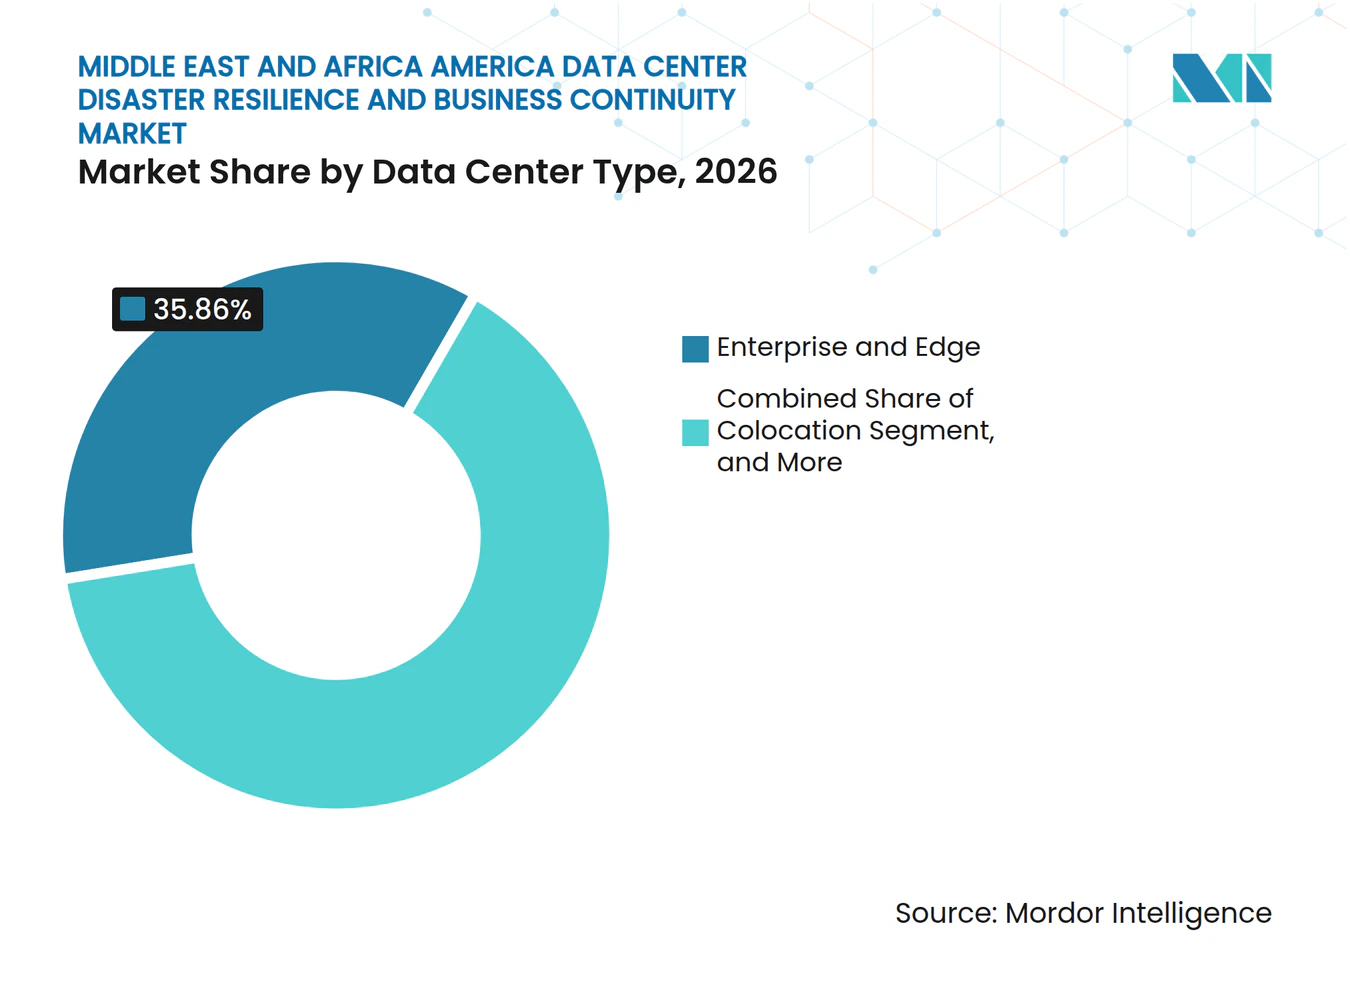
- データセンタータイプ別では、エンタープライズおよびエッジデータセンターが2026年の地域収益の35.86%を占め、2032年までに12.54%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年の地域収益の24.32%を占め、エネルギーおよびユーティリティは中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場において2032年までに13.89%のCAGRで拡大すると予測されています。
- 地域別では、サウジアラビアが2026年のMEAデータセンター災害レジリエンスおよびビジネス継続性市場シェアの29.69%を占め、2032年までに13.12%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 実証可能な業務レジリエンスに対する規制上の期待の高まり | +3.2% | サウジアラビア、UAE、GCC全域 | 短期(2年以内) |
| ソブリンクラウドおよびデータレジデンシー要件の拡大 | +2.8% | サウジアラビア、UAE、エジプト、モロッコ | 中期(2~4年) |
| 重要インフラ全体にわたるサイバー攻撃リスクの増大 | +2.4% | グローバル、GCCおよび南アフリカに集中 | 短期(2年以内) |
| ハイパースケール、クラウド、およびエッジデータセンター容量の成長 | +1.8% | サウジアラビア、UAE、南アフリカ、MEAその他 | 中期(2~4年) |
| ハイブリッドおよびマルチクラウド環境全体にわたる復旧自動化 | +1.4% | UAE、サウジアラビア、南アフリカ | 中期(2~4年) |
| 地域内復旧需要を高める断片化した地域インフラ | +1.0% | サブサハラアフリカ、エジプト、MEAその他 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
実証可能な業務レジリエンスに対する規制上の期待の高まり
湾岸地域全体の規制当局は、広範なビジネス継続性ガイダンスから、測定可能かつ監査可能なレジリエンス成果を要求するコントロールへと移行しています。サウジアラビアのデジタル政府局は2025年9月にコントロールのバージョン4.0を発行し、専任の継続性マネージャー、正式なビジネスインパクト分析、月次可用性報告、ならびにサイバー攻撃、火災、およびサプライチェーン障害に対する年次演習を義務付けました。サウジアラビア中央銀行は、金融機関に対し、プライマリーおよびセカンダリーロケーションで同等のセキュリティコントロールを備えた承認済みの代替データセンターを設置し、少なくとも年1回検証することを求めています。これらの要件により、継続性への支出は裁量的なテクノロジー購入ではなく、ガバナンスの必須要素となっています。テスト済みの復旧能力を実証できない組織は、規制上のリスクに加え、業務上および評判上の影響を受けます。ISO 22301への準拠、サウジアラビア中央銀行サイバーセキュリティフレームワーク、およびDGA Raqmiポータルの分類プロセスが、MEAデータセンター災害レジリエンスおよびビジネス継続性市場における適格性と購買決定を形成しています。
ソブリンクラウドおよびデータレジデンシー要件の拡大
データレジデンシー要件は、MEAの複数の国における災害復旧環境の設計を変えています。サウジアラビアのサイバーセキュリティコントロールは、機密指定ワークロードの復旧環境を王国内に維持し、プライマリー環境と同じセキュリティ分類を満たすことを求めています。[1] この要件は、規制対象ワークロードへのオフショア復旧手段の利用を制限し、ローカルインフラの価値を高めます。エジプトはエジプト個人データに対して国内での復旧手段を義務付けており、これにより標準的なクロスボーダー復旧モデルが対象組織にとって不適切となる場合があります。モロッコのクラウドサービスプロバイダー資格認定フレームワークは、機密性の高いシステムまたはデータを管理するプロバイダーに対し、ビジネス継続性、インシデント管理、およびデータ可逆性の基準を満たすことを求めています。したがって、複数国にまたがる企業は、各事業管轄区域のルールに準拠した地理的に分散した復旧能力を必要とします。この要件は、単一のコントロールプレーンを通じて複数の準拠した復旧環境を管理できるプラットフォームおよびサービスパートナーを有利にします。
重要インフラ全体にわたるサイバー攻撃リスクの増大
サイバーおよび物理的な脅威は、地域のデータセンターオペレーターおよびエンタープライズユーザーが直面するレジリエンス要件を高めています。ZeroFoxは2026年第1四半期にMEAで209件のサイバーインシデントを記録し、これは2025年第1四半期より64%高く、ランサムウェアが地域で報告されたインシデントの46%を占めました。2026年3月のUAEおよびバーレーンのAWS施設に影響を与えた攻撃は、物理的損傷、電力障害、および水の浸入がサイバーイベントと並行してデジタルサービスを損なう可能性を示しました。システムを起動不能にするワイパーマルウェアは、バックアップ保持のみに基づく復旧計画の限界も露呈させています。これらの状況は、イミュータブルストレージ、自動化された復旧、ならびに物理的およびデジタル両方の障害に対応する復旧アーキテクチャへの需要を高めています。
ハイパースケール、クラウド、およびエッジデータセンター容量の成長
新たなデータセンター容量は、テスト済みの継続性計画、複製されたワークロード、および代替運用ロケーションを必要とするシステムのより大きなベースを生み出しています。Aramco Digital、Armada、およびMicrosoft Corporationは2025年2月にサウジアラムコの産業サイトにGalleonエッジデータセンターを展開し、生産オペレーションにより近い場所にレジリエントなコンピューティングおよび人工知能能力を配置しました。このアプローチは、継続性計画を集中型施設を超えて石油・ガス、製造、およびスマートシティ環境にまで拡張します。組織は、インフラ容量だけをレジリエンスの証拠として扱うのではなく、障害時にどのサービスを継続的に利用可能にする必要があるかを定義しなければなりません。MEAデータセンター災害レジリエンスおよびビジネス継続性市場は、新たなハイパースケール、クラウド、およびエッジノードが復旧依存関係を追加するたびに恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い導入・統合コスト | -1.8% | MEA全域、新興アフリカ市場で最も顕著 | 中期(2~4年) |
| 専門的なレジリエンスおよび復旧の専門家の不足 | -1.2% | サブサハラアフリカ、中堅湾岸経済圏 | 長期(4年以上) |
| アフリカ市場全体にわたる不安定な電力・接続インフラ | -0.8% | サブサハラアフリカ、エジプト | 長期(4年以上) |
| 断片化したIT環境全体にわたる復旧計画の実際のテストの限界 | -0.6% | MEA全域、ハイブリッドおよびマルチクラウド展開に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い導入・統合コスト
統合の複雑さは、MEA全体での災害レジリエンスソリューションのエンタープライズ採用における中心的なコスト障壁です。大規模な組織は、異なる復旧ツールと監視方法を使用するレガシーオンプレミスシステム、複数のパブリッククラウド、およびエッジ展開を運用していることが多いです。これらのシステムを統一された継続性プログラムに統合するには、アドバイザリーサービス、設定作業、システム統合、および継続的なプログラム管理が必要です。組織は、テクノロジー展開が価値を提供する前に、重要なサービスをマッピングし、障害許容範囲を定義し、規制上の期待に沿ったマルチリージョンアーキテクチャを設計しなければなりません。このプロセスは、復旧プラットフォームの恩恵が実現される前にプロフェッショナルサービス予算を消費します。低所得アフリカ諸国の中堅企業にとって、結果として生じるコスト構造は、平均契約額が増加しても採用をエンタープライズ層に限定します。
専門的なレジリエンスおよび復旧の専門家の不足
人材の課題は、エントリーレベルのテクノロジースタッフの単純な不足ではなく、専門的な実務家の地理的集中を反映しています。資格を持つクラウドアーキテクト、復旧オーケストレーションスペシャリスト、およびビジネス継続性マネージャーはUAEとサウジアラビアに集中しています。サブサハラアフリカおよび中堅湾岸経済圏では、経験豊富な実務家のプールははるかに小さいです。VeeamとMcKinseyは、組織の自己評価によるレジリエンス成熟度と実際のレジリエンス能力との間に重大なギャップがあることを発見しました。クラウドネイティブオペレーション人材の供給は、サウジアラビア、エジプトの新行政首都、およびサブサハラアフリカ全体の国家データセンタープログラムにおける大規模プロジェクトに追いついていません。組織はマネージドサービス契約、ライブ復旧テストの遅延、および障害が発生するまで発見されないままとなる可能性のある継続性ギャップへのより大きなリスクにさらされることで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが支出をリードし、プラットフォームが構造的変化を加速サービスは2026年のMEAデータセンター災害レジリエンスおよびビジネス継続性市場シェアの51.21%を占めました。アドバイザリー業務、ビジネスインパクト分析、マネージド継続性プログラム、および計画策定が支出の最大シェアを占めています。多くの組織は、特に最大の湾岸市場以外では、レジリエンスに関する内部専門知識が限られています。規範的な規制要件も、評価、文書化、演習、およびプログラム更新に対する定期的な需要を生み出しています。DGAのバージョン4.0コントロールは定期的な可用性報告と年次演習を義務付けており、これによりサービスプロバイダーに定期的な業務が生まれます。サウジアラビア中央銀行の要件は、金融機関が代替復旧施設を維持・検証するための同様のニーズを生み出しています。マネージドプログラムは、組織が専任の内部継続性チームを正当化できない場合に重要です。これは、外部デリバリーパートナーが直接採用することが難しい継続性の専門知識を提供するアフリカ諸国の中堅企業に特に関連しています。
ソフトウェアおよびプラットフォームは2027年から2032年にかけて12.76%のCAGRで拡大すると予測されています。このセグメントは、サイバー復旧とビジネス継続性プロセスを組み合わせた統合クラウドネイティブプラットフォームへのシフトによって支えられています。Commvault Systems, Inc.とMicrosoft Corporationは2026年6月に複数年にわたるパートナーシップを正式化し、Commvault Cloud UnityをAzure上のネイティブ独立系ソフトウェアベンダーサービスとして利用可能にしました。この取り決めにより、ユーザーはAzure環境内にバックアップ、復旧、およびアイデンティティレジリエンス能力を組み込むことができます。ISO 22301に準拠したプラットフォームは、プログラム成熟度の監査可能な証拠を必要とする政府およびBFSIユーザー向けのスタンドアロン計画ツールに取って代わっています。統合プラットフォームは、復旧ワークフロー、ポリシー証拠、およびレポートを共通の運用環境に統合できます。これは、クラウド、オンプレミス、およびハイブリッドシステム全体で復旧タスクを自動化できるプロバイダーを有利にします。MEAデータセンター災害レジリエンスおよびビジネス継続性産業は、手動復旧作業を削減しながら証拠に基づくコンプライアンスをサポートするプラットフォームへとシフトしています。


展開モード別:
クラウドがMEAの復旧アーキテクチャ全体をリードクラウドは2026年の地域収益の46.18%を占めました。また、2027年から2032年にかけて12.73%のCAGRで拡大すると予測されています。ハイパースケーラの拡大により、多大な資本支出を必要とする専用のセカンダリーサイトではなく、マネージド復旧容量の利用が可能になります。このモデルは柔軟な復旧容量を提供し、アイドル状態のインフラを維持するコストを削減できます。ただし、規制対象のサウジアラビア政府および金融ワークロードは、分類規則が適用される場合、王国内の復旧環境を使用しなければなりません。この要件は、ソブリンクラウド復旧容量とローカルクラウドリージョンへの需要を支えています。Microsoft Saudi Arabia Eastは2026年第4四半期に利用可能となり、王国内でクラウドサービスを必要とする組織にローカルオプションを追加しました。MEAデータセンター災害レジリエンスおよびビジネス継続性市場は、クラウド復旧への依存を続けており、これは拡大するクラウドフットプリントと一致し、より変動的な運用モデルを可能にします。
オンプレミス展開は、機密政府情報、規制対象の金融データ、ならびにエネルギーおよび産業施設における運用技術環境に引き続き必要です。これらのワークロードを持つ組織は、ハードウェア、セキュリティ慣行、および復旧ロケーションを直接管理することを必要とすることが多いです。ハイブリッドアーキテクチャは、ソブリン、プライベート、およびパブリック環境全体にわたるワークロード配置のための階層型モデルとして関連性を高めています。高い重要度のサービスはソブリン環境に留まることができ、中程度の重要度のサービスは管理されたハイブリッド戦略を使用できます。重要度の低いアプリケーションは、同じコンプライアンス負担なしにグローバルクラウドスケールを使用できます。ハイブリッド設計は、プライマリーサイトと近隣の復旧サイトが同じ地域的事象に直面するリスクも軽減できます。2026年3月のAWS施設インシデントにより、このリスクは湾岸の継続性計画担当者にとって現実的なものとなりました。したがって、復旧計画は単一の展開選択ではなく、サービスの重要度、データ分類、および地理的分散に基づいています。
データセンタータイプ別:
エンタープライズおよびエッジ施設がレジリエンスの複雑さを牽引エンタープライズおよびエッジデータセンターは2026年のMEAデータセンター災害レジリエンスおよびビジネス継続性市場の35.86%を占め、2032年までに12.54%のCAGRで拡大すると予測されています。このセグメントは、石油・ガス、製造、およびスマートシティ環境における分散コンピューティングのより広範な採用によって支えられています。各エッジロケーションは、フェイルオーバー、監視、および運用調整を必要とする可能性のある個別の復旧ポイントを追加します。これらの施設は、サービス中断が即時の運用上の影響をもたらす可能性のあるローカルオペレーションをサポートすることが多いです。Aramco Digital、Armada、およびMicrosoft Corporationは2025年2月にAzure IoT Operations、Azure Arc、およびAzure Localを搭載したGalleonエッジデータセンターをサウジアラムコのサイトに展開しました。この展開は、レジリエントなコンピューティングと安全監視がフィールドオペレーションにますます統合されていることを示しています。同様の設計は、GCCのエネルギー、製造、およびスマートシティのユースケース全体に拡大しています。分散サイトの数が増えるにつれて手動復旧方法がより困難になるため、プロバイダーには自動化されたオーケストレーションが必要です。
クラウドサービスプロバイダーは、ハイパースケールプラットフォームに依存するエンタープライズ向けに地理冗長レプリケーションを提供しています。コロケーション施設は、キャリア接続と独立した運用環境を備えた中立的なロケーションにセカンダリーインフラを提供します。これらのサイトは、新しい施設を建設することなく代替復旧ロケーションを確立するのに役立ちます。Teracoは2025年8月にヨハネスブルク近郊のJB4キャンパスのフェーズ2を完成させ、30MWの重要な情報技術電力容量を追加し、14のデータホール全体の総容量を50MWにしました。この拡張により、南部アフリカのエンタープライズおよび公共部門ユーザー向けのコロケーションベースの災害復旧容量が増加しました。Uptime Instituteのティア基準および関連する地域フレームワークは、規制対象の復旧ワークロードの選定基準として使用されています。MEAデータセンター災害レジリエンスおよびビジネス継続性市場は、エンタープライズが制御、ロケーション、接続性、およびマネージドオペレーションの異なる組み合わせを必要とするため、さまざまな施設タイプを包含しています。施設の選択は、ワークロードの重要度とプライマリー環境が利用不能な場合にサービスを維持する能力に結びついています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
BFSIがコンプライアンス需要を支え、エネルギーおよびユーティリティが加速BFSIは2026年の地域収益の24.32%を占めました。銀行、保険会社、決済機関、およびその他の金融機関は、サウジアラビアおよびUAEの要件に従ってテスト済みの復旧能力を維持しなければなりません。サウジアラビア中央銀行は承認済みの代替データセンターを義務付け、UAE金融機関はデータガバナンスおよび復旧の期待に直面しています。これらの義務により、ビジネス継続性は限定的な情報技術上の懸念ではなく、契約上およびガバナンス上の要件となっています。Oman Data ParkとFirst Abu Dhabi Bankは2025年3月にティア3の災害復旧サイトと正式なビジネス継続性計画センターをカバーする協定に署名しました。この協定は、危機時の銀行業務維持における専用復旧容量の役割を反映しています。政府、ヘルスケア、情報技術、および通信ユーザーも異なる要件を通じて需要に貢献しています。政府機関はDGAの演習スケジュールに従い、ヘルスケアプロバイダーは患者データの可用性を保護しなければならず、テレコムオペレーターは重要インフラの義務を管理しています。
エネルギーおよびユーティリティは2027年から2032年にかけて13.89%のCAGRで拡大すると予測されています。このセグメントは、石油・ガス、発電、およびスマートメータリングシステムにおける運用技術と情報技術の融合によって影響を受けています。デジタル制御システムは、復旧計画を必要とする資産の範囲を拡大しました。ZeroFoxは2026年第1四半期にランサムウェアの標的となったMEAの5つのセクターの1つとしてエネルギーを挙げました。このリスクにより、セクターユーザーは従来の情報技術災害復旧を超えて、産業用オペレーティングシステムに対応する復旧方法へと移行しています。エネルギーオペレーターは分散エッジ施設も使用しており、これによりローカルレジリエンスとオーケストレーションされたフェイルオーバーの重要性が高まっています。小売、eコマース、および製造は、決済、在庫、および自動化システムがよりデジタル化するにつれて成長するニーズを持つ初期段階のユーザーです。これらの組織は、運用上の依存関係が既存の復旧計画よりも速く拡大するため、継続性のギャップに直面することが増えています。MEAデータセンター災害レジリエンスおよびビジネス継続性市場は、異なるデータ、安全性、およびサービス可用性ニーズを反映した計画を通じてこれらのセクターにサービスを提供しています。
地域分析
サウジアラビア
サウジアラビアは2026年のMEAデータセンター災害レジリエンスおよびビジネス継続性市場の29.69%を占め、2027年から2032年にかけて13.12%のCAGRで成長すると予測されています。国家人工知能プログラムは、より広範なテクノロジーインフラアジェンダを支えています。SAMA(サウジアラビア通貨庁)、国家サイバーセキュリティ局、およびデジタル政府局は、金融機関、政府機関、および機密ワークロードに対して重複する復旧要件を生み出しています。DGAバージョン4.0は報告と年次レジリエンス演習を義務付け、サウジアラビア中央銀行は承認済みの代替データセンターを義務付けています。2026年9月、住宅・都市省は商業データセンターに対する統一要件を承認し、防火、冷却、電力バックアップ、および建設基準をカバーしました。[2] Rubrik, Inc.は2025年12月にEchelon Digital Groupとのパートナーシップを通じてサウジアラビアに参入し、Commvault Systems, Inc.とMicrosoft Corporationのパートナーシップはローカルクラウドの関連性を高めました。ローカルコンプライアンス能力、ソブリン復旧容量、およびテスト済みの復旧プロセスは、サウジアラビアの調達において中心的な要素です。
アラブ首長国連邦
UAEは成熟したデジタルインフラを持ち、テスト済みの復旧能力と定義された目標復旧時間を義務付けるUAE中央銀行および国家電子セキュリティ局の要件を使用しています。金融データの復旧環境は国内でホストされなければならず、これにより規制対象ユーザーにとってローカル施設とクラウドの選択が重要になります。2026年3月のUAEのAWS施設に影響を与えたインシデントにより、エンタープライズはプロバイダー集中と地理的冗長性の評価方法を変えました。インシデントは約60のクラウドサービスを中断させ、レジリエンス計画に物理的な側面をもたらしました。エンタープライズは、単一の運用環境への依存を減らすマルチプロバイダー、コロケーション、およびマネージド継続性の取り決めで対応しています。duとCommvault Systems, Inc.はGITEX Global 2025でパートナーシップを発表し、UAEのエンタープライズおよび政府ユーザーに高度なレジリエンスおよび保護サービスを提供します。UAEのMEAデータセンター災害レジリエンスおよびビジネス継続性市場は、多様化した復旧アーキテクチャ、ローカルコンプライアンス、および運用管理への重点を反映しています。
南アフリカおよびMEAその他
南アフリカは、拡大するインフラ基盤と政策的焦点を通じて、サブサハラアフリカにおけるエンタープライズレジリエンス支出の中心となっています。大統領は2026年2月に、同国に55のデータセンターが建設され、今後3年間で500億ランド以上の新規投資が見込まれると述べました。Microsoft Corporationは人工知能対応データセンターインフラに54億ランド(2億9,700万米ドル相当)を投資し、Visaは2025年7月に10億ランド(5,700万米ドル相当)の投資のもとヨハネスブルクにアフリカ初のデータセンターを開設しました。TeracoのJB4キャンパスの拡張は、南部アフリカユーザー向けのコロケーション復旧オプションを追加しています。モロッコの2025年資格認定フレームワークは、北アフリカ全体で準拠したクラウド復旧サービスへの需要を拡大しています。モーリタニアのティアIII認定ヌアクショットデータハブとアンゴラの国家バックアップデータセンターは、他の市場における公共部門投資の増加を示しています。アフリカデータセンター協会は2026年にアフリカ全体で360MWの稼働容量、238MWの建設中容量、および656MWの計画容量を報告しました。電力の信頼性、接続性、実務家の可用性、およびローカル規制が、より広範なアフリカ市場が容量投資をテスト済みのレジリエンスプログラムに転換できるペースを形成しています。
競合環境
市場集中度
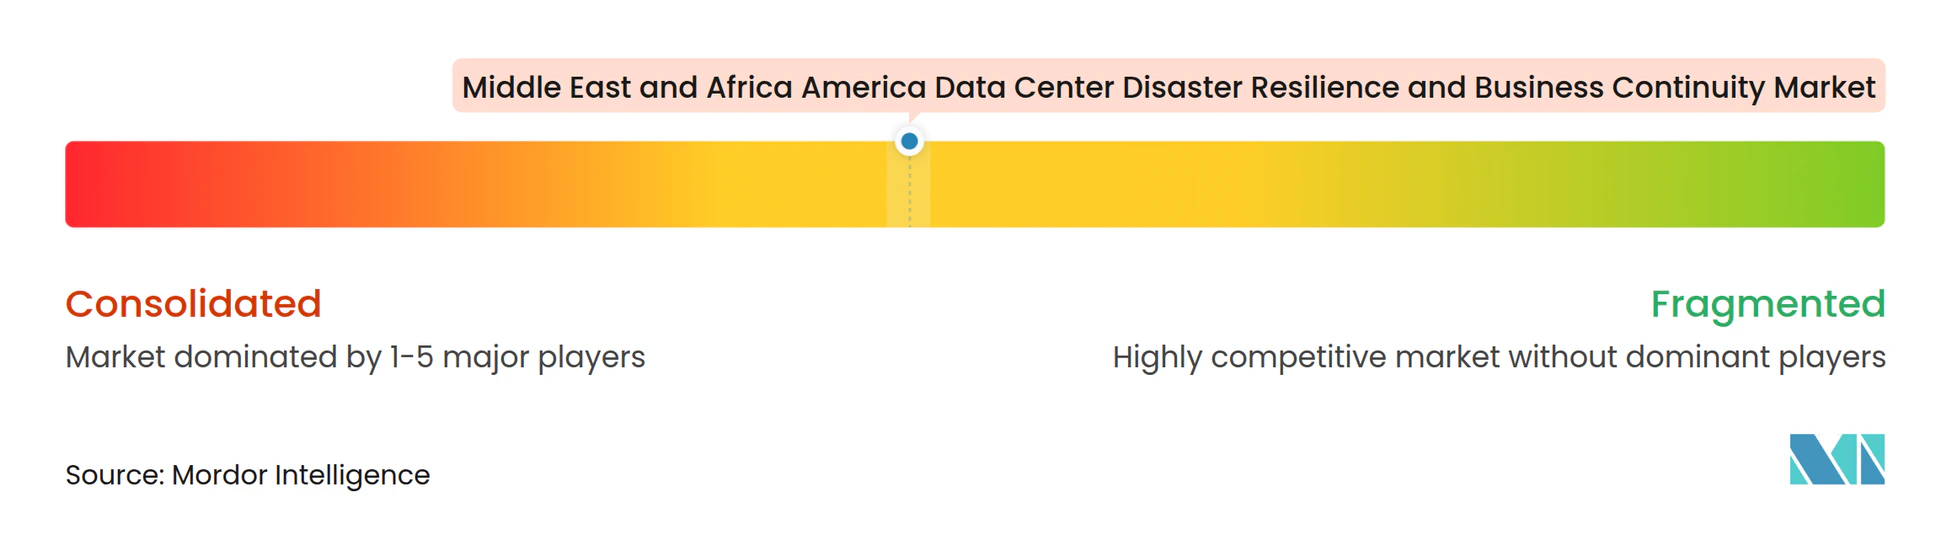
MEAデータセンター災害レジリエンスおよびビジネス継続性市場は、上位層において中程度の集中度を持っています。International Business Machines Corporation、Microsoft Corporation、Amazon Web Services, Inc.、Oracle Corporation、Google LLCなどのグローバルクラウドおよびインフラプロバイダーが含まれます。専門的な復旧プラットフォームベンダーには、Veeam Software Group GmbH、Rubrik, Inc.、Commvault Systems, Inc.、Zerto Ltd.が含まれます。ビジネス継続性ソフトウェアプロバイダーには、Fusion Risk Management, Inc.、Everbridge, Inc.、MetricStream, Inc.、Riskonnect, Inc.、ServiceNow, Inc.が含まれます。競争は、広範な手動介入なしにハイブリッドおよびマルチクラウド環境全体で復旧を調整する能力にますます依存しています。調達チームは、プロバイダーが依存システム全体で復旧をシーケンスおよび自動化できるかどうかに注目しています。Commvault Systems, Inc.の2026年6月のMicrosoft Corporationとのパートナーシップにより、Cloud UnityがネイティブISVサービスとしてAzure上で利用可能になりました。この動きは、復旧能力を別のレイヤーとし追加するのではなく、クラウドコントロールプレーンに統合するアプローチを反映しています。
地域プレーヤーは、グローバルベンダーがリモートで確立することが難しいデリバリーレイヤーを提供しています。ZainTECHは地域の規制知識、政府クライアントとの関係、および認定テクノロジーパートナーシップを組み合わせています。同社は2025年8月に中東でVeeamのトップパフォーミングクラウドパートナーとして認定されました。Africa Data CentresとTeracoは、サブサハラアフリカにおけるエンタープライズ復旧に必要な物理的なコロケーションインフラを提供しています。Teracoの50MWのJB4キャンパスは、南部アフリカのエンタープライズおよび公共部門ユーザーにより大きな復旧ロケーションを提供しています。ローカルデリバリー能力は、プロバイダーが国固有のデータルール、サービス期待、および資格を持つスタッフへのアクセスに対応するのに役立ちます。また、顧客がグローバルな復旧ツールをローカルの運用モデルに結びつけるのにも役立ちます。
アフリカの中堅市場組織向けのマネージド継続性プログラムは、多くの企業が専任の内部レジリエンスチームを持っていないため、機会として残っています。運用技術向けの自動化された復旧は別の機会であり、エネルギー企業は産業用および情報技術環境の両方をカバーする計画を必要としています。複数管轄区域のビジネスインパクト分析ツールは、異なる国家データルールの下で運営するエンタープライズに関連しています。ISO 22301の適格性、国家サイバーセキュリティ局のコントロール、およびサウジアラビア中央銀行フレームワークへの準拠は、政府およびBFSI調達において意味のある障壁として機能しています。ローカルで認定された実務家を持たないプロバイダーは、これらの購買要件を満たすことがより難しいと感じるかもしれません。[3]
中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性産業リーダー
-
Microsoft Corporation
-
International Business Machines Corporation
-
Amazon Web Services, Inc.
-
Saudi Telecom Company
-
ZainTECH
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- Google LLC
- VMware LLC
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Zerto Ltd.
- Acronis International GmbH
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- MetricStream, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Sungard Availability Services
- Castellan Solutions
- ZainTECH
- Saudi Telecom Company
- Khazna Data Centers
- Africa Data Centres
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Teraco Data Environments (Pty) Ltd
最近の産業開発事情 中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場
- 2026年9月:サウジアラビアの住宅・都市省が商業データセンターに対する統一された都市要件を承認し、すべての商業データセンターサイトに対して防火、冷却、電力バックアップ、および建設基準に関するサウジアラビア建築基準法への準拠を義務付け、王国全体の投資家要件を標準化しました。
- 2026年6月:Commvault Systems, Inc.とMicrosoft Corporationが複数年にわたる戦略的パートナーシップを正式化し、Commvault Cloud UnityをMicrosoft Azure上のネイティブISVサービスとして統合し、サウジアラビアおよびUAEの組織がAzure環境内に直接バックアップ、復旧、およびアイデンティティレジリエンス能力を組み込めるようにしました。
- 2026年5月:MEEZAが欧州およびアジアのデータセンターおよびテレコムプロバイダーとの複数の戦略的パートナーシップを発表し、災害復旧およびビジネス継続性能力を拡大し、カタールの政府、エネルギー、金融サービス、およびヘルスケアセクターのクライアント向けにクロスボーダーデータレプリケーション、地理的冗長性、および高度なフェイルオーバーを可能にしました。
- 2026年3月:UAEおよびバーレーンのAWSデータセンターへのドローン攻撃が構造的損傷、電力障害、および消火用水の浸入を引き起こし、約60のクラウドサービスを中断させ、AWSが中東の顧客にワークロードを代替リージョンに移行するよう勧告する事態となり、地域の商業データセンター施設が実際の軍事衝突で物理的損傷を受けた初めての事例となりました。
中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場レポートの範囲
中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場は、地域全体のデータセンターが災害、サイバー攻撃、システム障害、および業務中断を防止、耐え、対応し、復旧するのを支援するソフトウェア、プラットフォーム、およびサービスを提供する産業を包含しています。
中東・アフリカ データセンター災害レジリエンスおよびビジネス継続性市場レポートは、コンポーネント(ソフトウェアおよびプラットフォーム、ならびにサービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、データセンタータイプ(クラウドサービスプロバイダー、コロケーション、エンタープライズおよびエッジ)、エンドユーザー産業(BFSI、ITおよびテレコム、政府および公共行政、ヘルスケアおよびライフサイエンス、製造、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、ならびに地域(サウジアラビア、アラブ首長国連邦、南アフリカ、中東・アフリカその他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム | 統合継続性・レジリエンス管理プラットフォーム |
| スタンドアロン型ビジネスインパクト分析および依存関係マッピングソフトウェア | |
| スタンドアロン型継続性計画・文書化ソフトウェア | |
| スタンドアロン型危機対応・インシデント調整ソフトウェア | |
| その他(スタンドアロン型レジリエンス演習・テスト管理ソフトウェアなど) | |
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス |
| 継続性・危機対応計画策定サービス | |
| ソフトウェア導入およびシステム統合サービス | |
| レジリエンステスト、シミュレーション、およびトレーニングサービス | |
| マネージド継続性プログラムサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| クラウドサービスプロバイダー |
| コロケーション |
| エンタープライズおよびエッジ |
| ITおよびテレコム |
| BFSI |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| 製造 |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| その他の産業 |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| 中東・アフリカその他 |
| コンポーネント別 | ソフトウェアおよびプラットフォーム | 統合継続性・レジリエンス管理プラットフォーム |
| スタンドアロン型ビジネスインパクト分析および依存関係マッピングソフトウェア | ||
| スタンドアロン型継続性計画・文書化ソフトウェア | ||
| スタンドアロン型危機対応・インシデント調整ソフトウェア | ||
| その他(スタンドアロン型レジリエンス演習・テスト管理ソフトウェアなど) | ||
| サービス | アドバイザリー、ビジネスインパクト分析、およびレジリエンス評価サービス | |
| 継続性・危機対応計画策定サービス | ||
| ソフトウェア導入およびシステム統合サービス | ||
| レジリエンステスト、シミュレーション、およびトレーニングサービス | ||
| マネージド継続性プログラムサービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーション | ||
| エンタープライズおよびエッジ | ||
| エンドユーザー産業別 | ITおよびテレコム | |
| BFSI | ||
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造 | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| その他の産業 | ||
| 地域別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
MEAデータセンター災害レジリエンスおよびビジネス継続性市場の規模はどのくらいですか?
市場は2026年に2億1,825万米ドルと評価され、2027年から2032年にかけて12.35%のCAGRで2032年までに4億3,992万米ドルに達すると予測されています。
MEAにおけるデータセンター災害レジリエンスの需要を牽引しているものは何ですか?
規制コントロール、データレジデンシー要件、サイバーインシデント、および新たなクラウドとエッジ容量が、テスト済みの復旧能力の必要性を高めています。
MEAデータセンター災害レジリエンスおよびビジネス継続性市場で最大のシェアを持つコンポーネントはどれですか?
サービスが2026年に51.21%で最大のシェアを占めており、組織がアドバイザリーサポート、継続性計画、テスト、およびマネージドデリバリーを必要としているためです。
MEAにおける災害復旧需要をリードする展開アプローチはどれですか?
クラウドが2026年に46.18%のシェアでリードし、2032年までに12.73%のCAGRで拡大すると予測されています。
災害レジリエンスソリューションで最も急速に拡大しているエンドユーザーセクターはどれですか?
エネルギーおよびユーティリティは、運用技術と情報技術の融合に支えられ、2032年までに13.89%のCAGRで拡大すると予測されています。
継続性ソリューションの地域需要をリードしている国はどこですか?
サウジアラビアは2026年の地域合計の29.69%を占め、2032年までに13.12%のCAGRで拡大すると予測されています。