
Tamaño y Participación del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
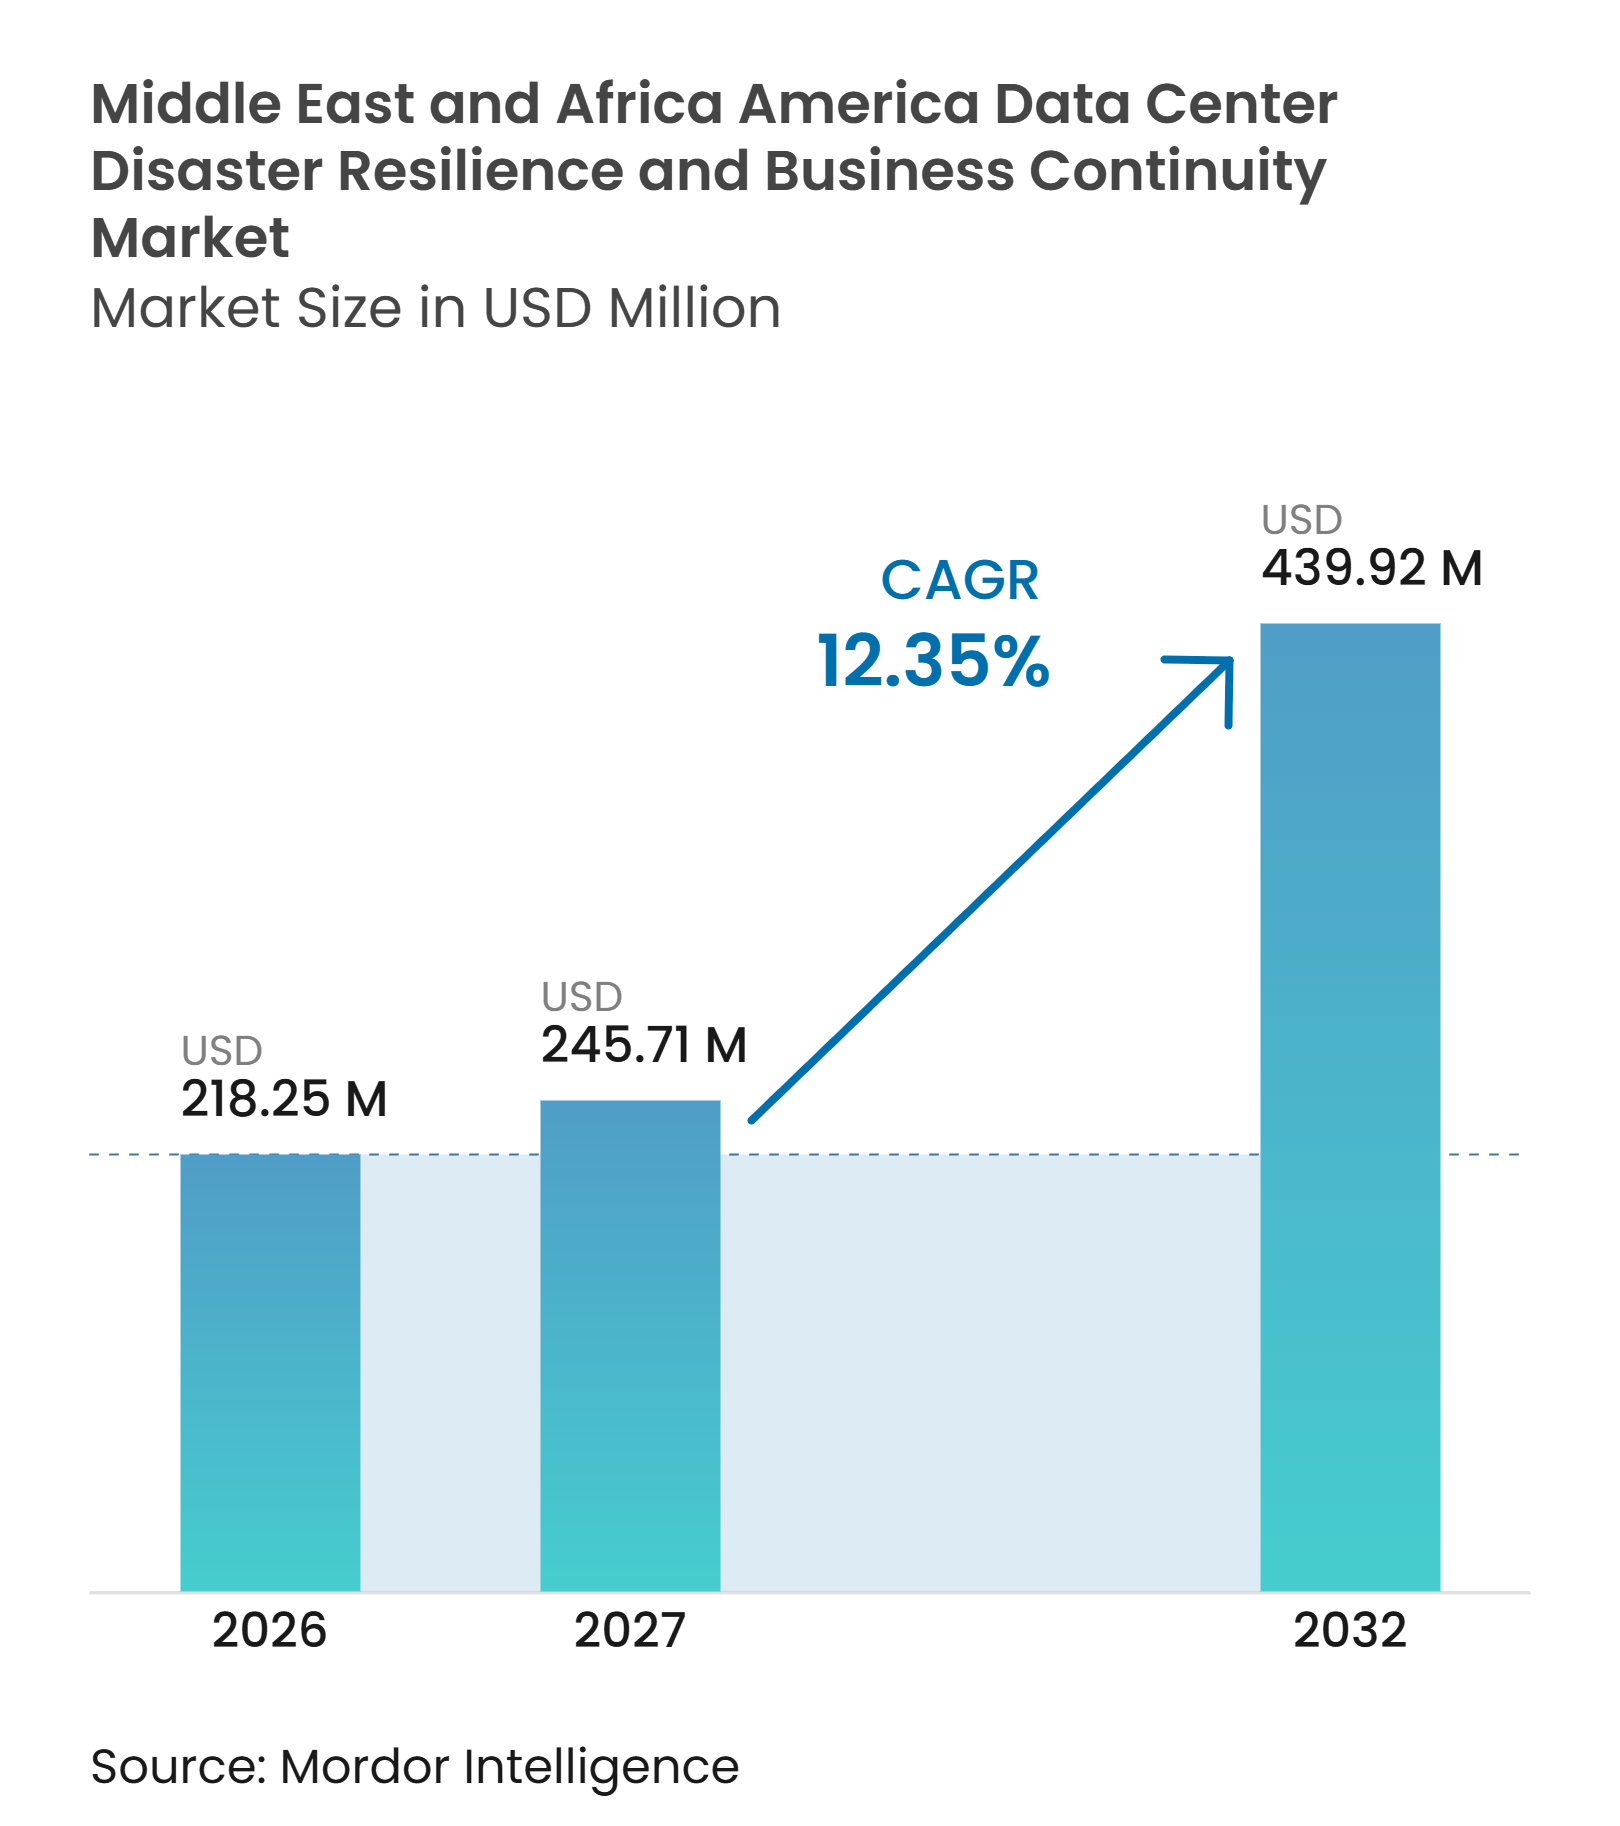
| Tamaño del mercado en el año base (2026) | 218.25 Millones de dólares |
| Tamaño del Mercado (2027) | 245.71 Millones de dólares |
| Tamaño del Mercado (2032) | 439.92 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de Oriente Medio y África (MEA) fue valorado en 218,25 millones de USD en 2026 y se estima que se expandirá desde 245,71 millones de USD en 2027 hasta alcanzar 439,92 millones de USD en 2032, a una CAGR del 12,35% durante el período de pronóstico (2027-2032). El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA está evolucionando más allá de un papel de cumplimiento normativo limitado, ya que las organizaciones ahora necesitan que los servicios digitales esenciales permanezcan disponibles durante interrupciones cibernéticas, de infraestructura y físicas. Los requisitos regulatorios en Arabia Saudita y los Emiratos Árabes Unidos están convirtiendo una capacidad de recuperación probada en un requisito de adquisición directo para instituciones gubernamentales y financieras. La nueva capacidad soberana en la nube, a hiperescala, en el borde y de coubicación está aumentando el número de instalaciones y cargas de trabajo que requieren planificación de recuperación. Los eventos físicos en el Golfo también han convertido la ubicación del sitio, la concentración de proveedores y la separación geográfica en consideraciones centrales para el diseño de la continuidad. Los proveedores que combinan capacidad de entrega local con herramientas de recuperación automatizada y soporte de cumplimiento están posicionados para aprovechar la oportunidad del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA.
Conclusiones Clave del Informe
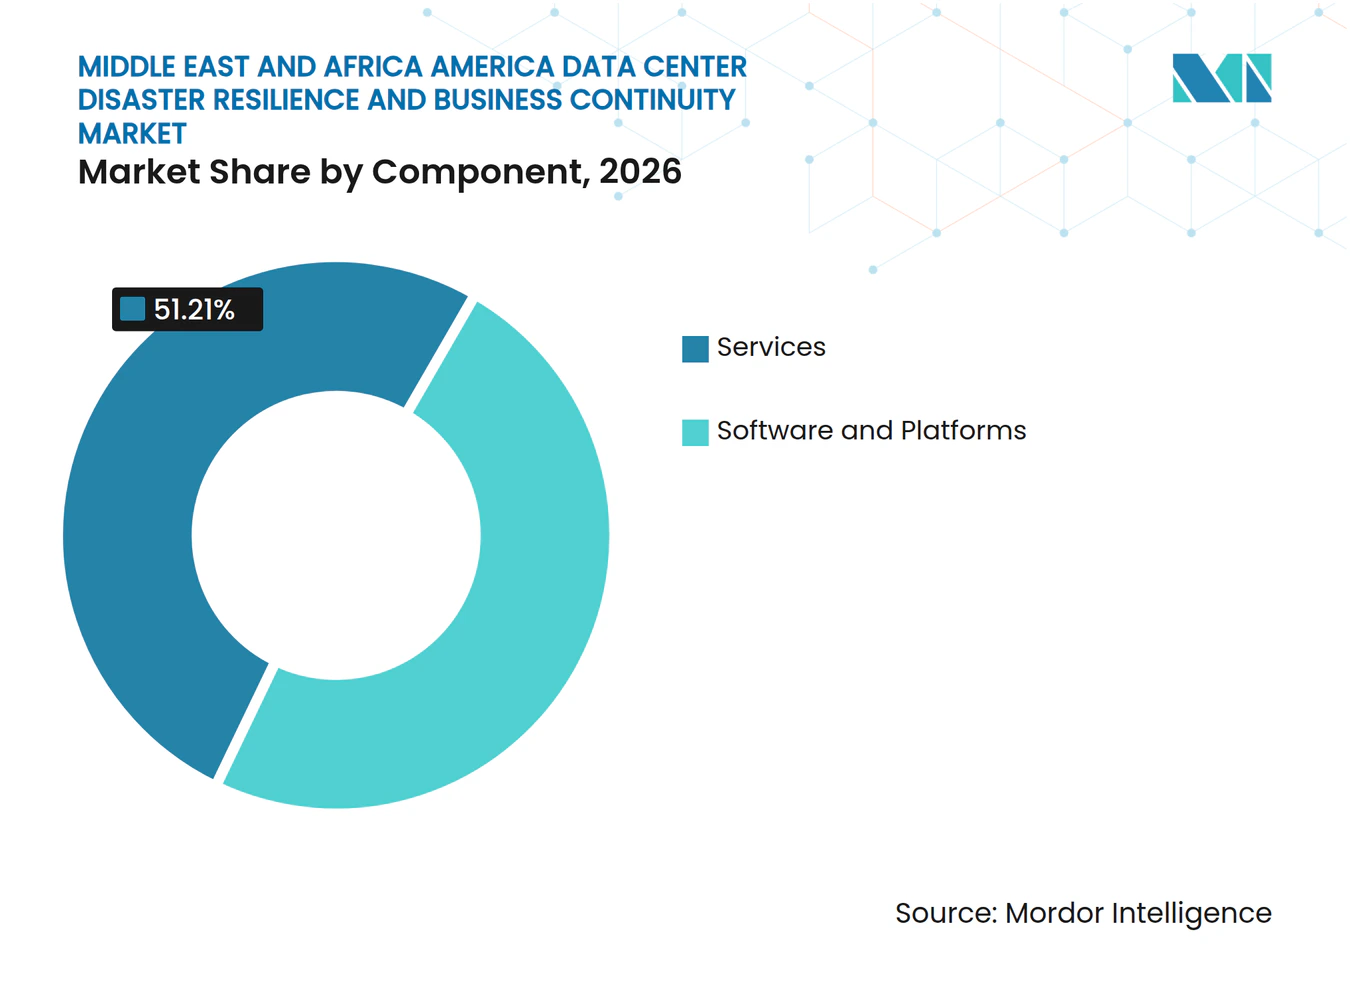
- Por componente, los Servicios mantuvieron una participación de ingresos del 51,21% en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que Software y Plataformas se expanda a una CAGR del 12,76% hasta 2032.
- Por modo de implementación, la Nube representó el 46,18% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 12,73% hasta 2032.
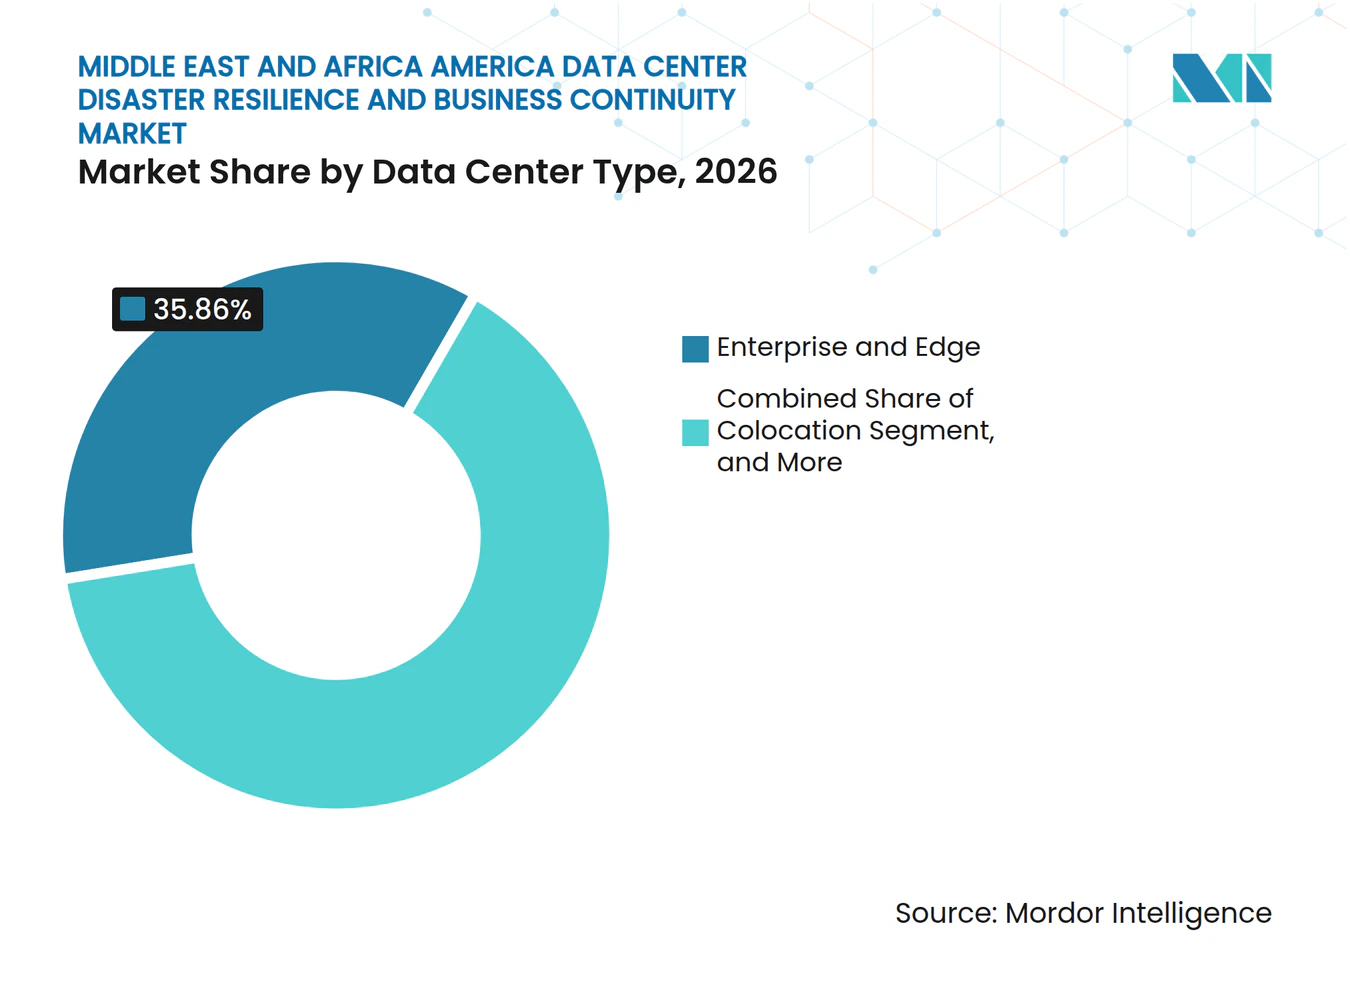
- Por tipo de centro de datos, los Centros de Datos Empresariales y de Borde representaron el 35,86% de los ingresos regionales en 2026 y se proyecta que se expandan a una CAGR del 12,54% hasta 2032.
- Por industria de usuario final, BFSI representó el 24,32% de los ingresos regionales en 2026, mientras que se proyecta que Energía y Servicios Públicos se expanda a una CAGR del 13,89% hasta 2032 en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de Oriente Medio y África.
- Por geografía, Arabia Saudita mantuvo el 29,69% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA en 2026 y se proyecta que se expanda a una CAGR del 13,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes Expectativas Regulatorias de Resiliencia Operacional Demostrable | +3.2% | Arabia Saudita, Emiratos Árabes Unidos, GCC en general | Corto plazo (≤ 2 años) |
| Expansión de la Nube Soberana y los Requisitos de Residencia de Datos | +2.8% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Marruecos | Mediano plazo (2-4 años) |
| Creciente Exposición a Ciberataques en Infraestructuras Críticas | +2.4% | Global, concentrado en el GCC y Sudáfrica | Corto plazo (≤ 2 años) |
| Crecimiento de la Capacidad de Centros de Datos a Hiperescala, en la Nube y en el Borde | +1.8% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Resto de MEA | Mediano plazo (2-4 años) |
| Automatización de la Recuperación en Entornos Híbridos y Multi-Nube | +1.4% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Mediano plazo (2-4 años) |
| Infraestructura Regional Fragmentada que Aumenta la Demanda de Recuperación en la Región | +1.0% | África Subsahariana, Egipto, Resto de MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Expectativas Regulatorias de Resiliencia Operacional Demostrable
Las autoridades regulatorias del Golfo han pasado de orientaciones generales de continuidad del negocio a controles que exigen resultados de resiliencia medibles y auditables. La Autoridad de Gobierno Digital de Arabia Saudita publicó la Versión 4.0 de sus controles en septiembre de 2025, exigiendo un gestor de continuidad dedicado, análisis formales de impacto en el negocio, informes mensuales de disponibilidad y ejercicios anuales para ciberataques, incendios e interrupciones de la cadena de suministro. El Banco Central de Arabia Saudita exige que las instituciones financieras establezcan centros de datos alternativos aprobados con controles de seguridad equivalentes en ubicaciones primarias y secundarias, y que los verifiquen al menos anualmente. Estos requisitos convierten el gasto en continuidad en una parte obligatoria de la gobernanza en lugar de una adquisición tecnológica discrecional. Las organizaciones que no pueden demostrar una capacidad de recuperación probada enfrentan exposición regulatoria, así como consecuencias operativas y reputacionales. La alineación con ISO 22301, el Marco de Ciberseguridad del Banco Central de Arabia Saudita y el proceso de clasificación del Portal Raqmi de la DGA determinan la elegibilidad y las decisiones de compra en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA.
Expansión de la Nube Soberana y los Requisitos de Residencia de Datos
Los requisitos de residencia de datos están cambiando el diseño de los entornos de recuperación ante desastres en varios países de MEA. Los controles de ciberseguridad de Arabia Saudita exigen que los entornos de recuperación para cargas de trabajo clasificadas como Restringidas permanezcan dentro del Reino y cumplan con la misma clasificación de seguridad que el entorno primario.[1] Este requisito limita el uso de acuerdos de recuperación en el extranjero para cargas de trabajo reguladas y aumenta el valor de la infraestructura local. Egipto exige acuerdos de recuperación en el país para los datos personales egipcios, lo que puede hacer que los modelos estándar de recuperación transfronteriza sean inadecuados para las organizaciones afectadas. El marco de calificación de proveedores de servicios en la nube de Marruecos exige que los proveedores que gestionan sistemas o datos sensibles cumplan con estándares de continuidad del negocio, gestión de incidentes y reversibilidad de datos. Las empresas multinacionales, por lo tanto, necesitan capacidad de recuperación distribuida geográficamente que cumpla con las normas de cada jurisdicción operativa. Este requisito favorece a las plataformas y socios de servicio que pueden gestionar varios entornos de recuperación conformes a través de un único plano de control.
Creciente Exposición a Ciberataques en Infraestructuras Críticas
Las amenazas cibernéticas y físicas han elevado los requisitos de resiliencia que enfrentan los operadores de centros de datos y los usuarios empresariales en la región. ZeroFox registró 209 incidentes cibernéticos en MEA durante el primer trimestre de 2026, un 64% más que en el primer trimestre de 2025, y el ransomware representó el 46% de los incidentes regionales reportados. Los ataques de marzo de 2026 que afectaron las instalaciones de AWS en los Emiratos Árabes Unidos y Baréin demostraron que los daños físicos, los fallos de energía y la intrusión de agua de los sistemas de supresión de incendios pueden afectar los servicios digitales junto con los eventos cibernéticos. El malware de tipo wiper que deja los sistemas sin posibilidad de arranque también expone las limitaciones de los planes de recuperación basados únicamente en la retención de copias de seguridad. Estas condiciones están aumentando la demanda de almacenamiento inmutable, recuperación automatizada y arquitecturas de recuperación que aborden tanto las interrupciones físicas como las digitales.
Crecimiento de la Capacidad de Centros de Datos a Hiperescala, en la Nube y en el Borde
La nueva capacidad de centros de datos está creando una base más amplia de sistemas que necesitan planes de continuidad probados, cargas de trabajo replicadas y ubicaciones operativas alternativas. Aramco Digital, Armada y Microsoft desplegaron centros de datos de borde Galleon en sitios industriales de Saudi Aramco en febrero de 2025, acercando la capacidad de computación resiliente e inteligencia artificial a las operaciones de producción. Este enfoque extiende la planificación de la continuidad más allá de las instalaciones centralizadas hacia entornos de petróleo y gas, manufactura y ciudades inteligentes. Las organizaciones deben definir qué servicios necesitan permanecer disponibles durante una interrupción, en lugar de tratar la capacidad de infraestructura por sí sola como prueba de resiliencia. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA se beneficia, por lo tanto, a medida que cada nuevo nodo a hiperescala, en la nube y en el borde añade dependencias de recuperación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación e Integración | -1.8% | En toda MEA, más agudo en los mercados africanos emergentes | Mediano plazo (2-4 años) |
| Escasez de Profesionales Especializados en Resiliencia y Recuperación | -1.2% | África Subsahariana, economías del Golfo de nivel medio | Largo plazo (≥ 4 años) |
| Infraestructura de Energía y Conectividad Inconsistente en los Mercados Africanos | -0.8% | África Subsahariana, Egipto | Largo plazo (≥ 4 años) |
| Pruebas Limitadas en el Mundo Real de los Planes de Recuperación en Entornos de TI Fragmentados | -0.6% | En toda MEA, concentrado en implementaciones híbridas y multi-nube | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación e Integración
La complejidad de la integración es la principal barrera de costos para la adopción empresarial de soluciones de resiliencia ante desastres en toda MEA. Las grandes organizaciones suelen operar sistemas heredados locales, varias nubes públicas e implementaciones en el borde que utilizan diferentes herramientas de recuperación y métodos de monitoreo. Integrar estos sistemas en un programa de continuidad unificado requiere servicios de consultoría, trabajo de configuración, integración de sistemas y gestión de programas sostenida. Las organizaciones deben mapear los servicios críticos, definir las tolerancias a las interrupciones y diseñar arquitecturas multirregionales que se alineen con las expectativas regulatorias antes de que una implementación tecnológica genere valor. Esta secuencia consume presupuestos de servicios profesionales antes de que se realicen los beneficios de una plataforma de recuperación. Para las empresas del mercado medio en países africanos de menores ingresos, la estructura de costos resultante limita la adopción al nivel empresarial incluso cuando los valores promedio de los contratos aumentan.
Escasez de Profesionales Especializados en Resiliencia y Recuperación
El desafío del talento refleja una concentración geográfica de profesionales especializados más que una simple escasez de personal tecnológico de nivel inicial. Los arquitectos de nube calificados, los especialistas en orquestación de recuperación y los gestores de continuidad del negocio están concentrados en los Emiratos Árabes Unidos y Arabia Saudita. África Subsahariana y las economías del Golfo de nivel medio enfrentan un grupo mucho más reducido de profesionales con experiencia. Veeam y McKinsey encontraron una brecha significativa entre la madurez de resiliencia autoevaluada de las organizaciones y su capacidad de resiliencia real. La oferta de talento en operaciones nativas de la nube no está siguiendo el ritmo de los grandes proyectos en Arabia Saudita, la Nueva Capital Administrativa de Egipto y los programas nacionales de centros de datos en toda África Subsahariana. Las organizaciones responden mediante contratos de servicios gestionados, pruebas de recuperación en vivo retrasadas y una mayor exposición a brechas de continuidad que pueden permanecer sin descubrir hasta que ocurra una interrupción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Lideran el Gasto Mientras las Plataformas Aceleran el Cambio EstructuralLos Servicios mantuvieron el 51,21% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA en 2026. El trabajo de consultoría, el análisis de impacto en el negocio, los programas de continuidad gestionados y el desarrollo de planes representan la mayor parte del gasto. Muchas organizaciones tienen experiencia interna limitada en resiliencia, particularmente fuera de los principales mercados del Golfo. Los requisitos regulatorios prescriptivos también crean una demanda recurrente de evaluaciones, documentación, ejercicios y actualizaciones de programas. Los controles de la Versión 4.0 de la DGA exigen informes de disponibilidad recurrentes y ejercicios anuales, lo que genera trabajo operativo regular para los proveedores de servicios. Los requisitos del Banco Central de Arabia Saudita crean una necesidad similar para que las instituciones financieras mantengan y verifiquen instalaciones de recuperación alternativas. Los programas gestionados son importantes cuando una organización no puede justificar un equipo de continuidad interno dedicado. Esto es especialmente relevante para las empresas del mercado medio en los países africanos, donde los socios de entrega externos proporcionan experiencia en continuidad que es difícil de contratar directamente.
Se proyecta que Software y Plataformas se expanda a una CAGR del 12,76% de 2027 a 2032. El segmento está respaldado por un cambio hacia plataformas unificadas nativas de la nube que combinan procesos de recuperación cibernética y continuidad del negocio. Commvault y Microsoft formalizaron una asociación plurianual en junio de 2026 para hacer que Commvault Cloud Unity esté disponible como un servicio de proveedor de software independiente nativo en Azure. El acuerdo permite a los usuarios incorporar capacidades de copia de seguridad, recuperación y resiliencia de identidad dentro de los entornos de Azure. Las plataformas alineadas con ISO 22301 están reemplazando las herramientas de planificación independientes para los usuarios gubernamentales y de BFSI que necesitan evidencia auditable de la madurez del programa. Las plataformas consolidadas pueden integrar flujos de trabajo de recuperación, evidencia de políticas e informes en un entorno operativo común. Esto favorece a los proveedores que pueden automatizar las tareas de recuperación en sistemas en la nube, locales e híbridos. La industria de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA está, por lo tanto, evolucionando hacia plataformas que reducen el trabajo de recuperación manual al tiempo que respaldan el cumplimiento basado en evidencia.


Por Modo de Implementación:
La Nube Lidera en la Arquitectura de Recuperación en MEALa Nube mantuvo el 46,18% de los ingresos regionales en 2026. También se proyecta que se expanda a una CAGR del 12,73% de 2027 a 2032. La expansión de los hiperescaladores permite el uso de capacidad de recuperación gestionada en lugar de sitios secundarios dedicados, que requieren un gasto de capital significativo. El modelo puede proporcionar capacidad de recuperación flexible y reducir el costo de mantener infraestructura inactiva. Sin embargo, las cargas de trabajo gubernamentales y financieras reguladas de Arabia Saudita deben utilizar entornos de recuperación dentro del Reino cuando se aplican las reglas de clasificación. Este requisito respalda la demanda de capacidad de recuperación en la nube soberana y regiones de nube locales. Microsoft Arabia Saudita Este estuvo disponible en el cuarto trimestre de 2026, añadiendo una opción local para las organizaciones que necesitan servicios en la nube dentro del Reino. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA continúa dependiendo de la recuperación en la nube, ya que se alinea con la creciente huella en la nube y permite modelos operativos más variables.
La implementación local sigue siendo necesaria para la información gubernamental clasificada, los datos financieros regulados y los entornos de tecnología operacional en instalaciones de energía e industriales. Las organizaciones con estas cargas de trabajo a menudo requieren control directo sobre el hardware, las prácticas de seguridad y las ubicaciones de recuperación. La arquitectura híbrida está ganando relevancia como modelo escalonado para la ubicación de cargas de trabajo en entornos soberanos, privados y públicos. Los servicios de alta criticidad pueden permanecer en entornos soberanos, mientras que los servicios de criticidad moderada pueden utilizar estrategias híbridas controladas. Las aplicaciones de menor criticidad pueden utilizar la escala global de la nube sin la misma carga de cumplimiento. Los diseños híbridos también pueden reducir el riesgo de que un sitio primario y un sitio de recuperación cercano enfrenten el mismo evento regional. Los incidentes en las instalaciones de AWS de marzo de 2026 hicieron que este riesgo fuera relevante para los planificadores de continuidad del Golfo. La planificación de la recuperación se basa, por lo tanto, en la criticidad del servicio, la clasificación de los datos y la separación geográfica, en lugar de en una única opción de implementación.
Por Tipo de Centro de Datos:
Las Instalaciones Empresariales y de Borde Impulsan la Complejidad de la ResilienciaLos Centros de Datos Empresariales y de Borde representaron el 35,86% del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA en 2026 y se proyecta que se expandan a una CAGR del 12,54% hasta 2032. El segmento está respaldado por una adopción más generalizada de la computación distribuida en entornos de petróleo y gas, manufactura y ciudades inteligentes. Cada ubicación en el borde añade un punto de recuperación distinto que puede necesitar conmutación por error, monitoreo y coordinación operativa. Estas instalaciones a menudo respaldan operaciones locales donde las interrupciones del servicio pueden tener efectos operativos inmediatos. Aramco Digital, Armada y Microsoft desplegaron centros de datos de borde Galleon en sitios de Saudi Aramco en febrero de 2025 con Azure IoT Operations, Azure Arc y Azure Local. El despliegue ilustra cómo la computación resiliente y el monitoreo de seguridad están cada vez más integrados en las operaciones de campo. Diseños similares se están extendiendo en casos de uso de energía, manufactura y ciudades inteligentes en el GCC. Los proveedores necesitan orquestación automatizada porque los métodos de recuperación manual se vuelven más difíciles a medida que aumenta el número de sitios distribuidos.
Los proveedores de servicios en la nube ofrecen replicación geo-redundante para las empresas que dependen de plataformas a hiperescala. Las instalaciones de coubicación proporcionan infraestructura secundaria en ubicaciones neutrales con conectividad de operadores y un entorno operativo separado. Estos sitios pueden ayudar a las empresas a establecer ubicaciones de recuperación alternativas sin construir nuevas instalaciones. Teraco completó la Fase 2 de su campus JB4 cerca de Johannesburgo en agosto de 2025, añadiendo 30 MW de capacidad de energía crítica para tecnología de la información y llevando la capacidad total a 50 MW en 14 salas de datos. La expansión aumentó la capacidad de recuperación ante desastres basada en coubicación para empresas y usuarios del sector público en el sur de África. Los estándares de nivel del Uptime Institute y los marcos regionales relacionados se utilizan como puntos de referencia de selección para cargas de trabajo de recuperación reguladas. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA abarca una variedad de tipos de instalaciones, ya que las empresas requieren diferentes combinaciones de control, ubicación, conectividad y operaciones gestionadas. La elección de la instalación está vinculada a la criticidad de la carga de trabajo y la capacidad de mantener el servicio cuando un entorno primario no está disponible.


Por Industria de Usuario Final:
BFSI Ancla la Demanda de Cumplimiento Mientras Energía y Servicios Públicos AceleraBFSI mantuvo el 24,32% de los ingresos regionales en 2026. Los bancos, aseguradoras, organizaciones de pagos y otras instituciones financieras deben mantener capacidades de recuperación probadas de acuerdo con los requisitos de Arabia Saudita y los Emiratos Árabes Unidos. El Banco Central de Arabia Saudita exige centros de datos alternativos aprobados, mientras que las instituciones financieras de los Emiratos Árabes Unidos enfrentan expectativas de gobernanza de datos y recuperación. Estas obligaciones convierten la continuidad del negocio en un requisito contractual y de gobernanza en lugar de una preocupación limitada de tecnología de la información. Oman Data Park y First Abu Dhabi Bank firmaron un acuerdo en marzo de 2025 que cubre un sitio de recuperación ante desastres de Nivel 3 y un centro formal de planificación de continuidad del negocio. El acuerdo refleja el papel de la capacidad de recuperación dedicada en el mantenimiento de las operaciones bancarias durante una crisis. Los usuarios de gobierno, salud, tecnología de la información y telecomunicaciones también contribuyen a la demanda a través de diferentes requisitos. Las agencias gubernamentales siguen los calendarios de ejercicios de la DGA, los proveedores de atención médica deben proteger la disponibilidad de los datos de los pacientes, y los operadores de telecomunicaciones gestionan obligaciones de infraestructura crítica.
Se proyecta que Energía y Servicios Públicos se expanda a una CAGR del 13,89% de 2027 a 2032. El segmento se ve afectado por la convergencia de la tecnología operacional y la tecnología de la información en sistemas de petróleo y gas, generación de energía y medición inteligente. Los sistemas de control digital han ampliado el rango de activos que requieren planificación de recuperación. ZeroFox enumeró la energía como uno de los 5 sectores de MEA objetivo de ransomware en el primer trimestre de 2026. Esta exposición lleva a los usuarios del sector más allá de la recuperación ante desastres convencional de tecnología de la información hacia métodos de recuperación que abordan los sistemas operativos industriales. Los operadores de energía también utilizan instalaciones de borde distribuidas, lo que aumenta la importancia de la resiliencia local y la conmutación por error orquestada. El comercio minorista, el comercio electrónico y la manufactura son usuarios en etapas más tempranas con necesidades crecientes a medida que los sistemas de pagos, inventario y automatización se vuelven más digitales. Estas organizaciones enfrentan cada vez más brechas de continuidad porque las dependencias operativas se expanden más rápido que sus planes de recuperación existentes. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA sirve a estos sectores a través de planes que reflejan sus diferentes necesidades de datos, seguridad y disponibilidad de servicios.
Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 29,69% del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA en 2026 y se proyecta que crezca a una CAGR del 13,12% de 2027 a 2032. Los programas nacionales de inteligencia artificial respaldan una agenda más amplia de infraestructura tecnológica. SAMA, la Autoridad Nacional de Ciberseguridad y la Autoridad de Gobierno Digital crean requisitos de recuperación superpuestos para instituciones financieras, entidades gubernamentales y cargas de trabajo restringidas. La Versión 4.0 de la DGA exige informes y ejercicios anuales de resiliencia, mientras que el Banco Central de Arabia Saudita exige centros de datos alternativos aprobados. En septiembre de 2026, el Ministerio de Municipios y Vivienda aprobó requisitos unificados para centros de datos comerciales que cubren protección contra incendios, refrigeración, respaldo de energía y estándares de construcción.[2] Rubrik entró en Arabia Saudita a través de una asociación con Echelon Digital Group en diciembre de 2025, y la asociación de Commvault con Microsoft aumentó su relevancia en la nube local. La capacidad de cumplimiento local, la capacidad de recuperación soberana y los procesos de recuperación probados son fundamentales para las adquisiciones en Arabia Saudita.
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos cuentan con una infraestructura digital madura y utilizan los requisitos del Banco Central de los Emiratos Árabes Unidos y de la Autoridad Nacional de Seguridad Electrónica que exigen una capacidad de recuperación probada y objetivos de tiempo de recuperación definidos. Los entornos de recuperación de datos financieros deben alojarse en el país, lo que hace que las opciones de instalaciones locales y en la nube sean importantes para los usuarios regulados. Los incidentes de marzo de 2026 que afectaron las instalaciones de AWS en los Emiratos Árabes Unidos cambiaron la forma en que las empresas evalúan la concentración de proveedores y la redundancia geográfica. Los incidentes interrumpieron casi 60 servicios en la nube y añadieron una dimensión física a la planificación de la resiliencia. Las empresas están respondiendo con acuerdos de continuidad multi-proveedor, de coubicación y gestionados que reducen la dependencia de un único entorno operativo. du y Commvault anunciaron una asociación en GITEX Global 2025 para ofrecer servicios avanzados de resiliencia y protección a usuarios empresariales y gubernamentales de los Emiratos Árabes Unidos. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA en los Emiratos Árabes Unidos refleja un énfasis en la arquitectura de recuperación diversificada, el cumplimiento local y el control operativo.
Sudáfrica y Resto de MEA
Sudáfrica ancla el gasto en resiliencia empresarial en el África Subsahariana a través de su creciente base de infraestructura y enfoque en políticas. El Presidente declaró en febrero de 2026 que se habían construido 55 centros de datos en el país, con más de 50.000 millones de ZAR esperados en nuevas inversiones durante los siguientes 3 años. Microsoft invirtió 5.400 millones de ZAR, equivalentes a 297 millones de USD, en infraestructura de centros de datos preparada para inteligencia artificial, mientras que Visa abrió su primer centro de datos africano en Johannesburgo en julio de 2025 bajo una inversión de 1.000 millones de ZAR, equivalentes a 57 millones de USD. El campus JB4 ampliado de Teraco añade opciones de recuperación por coubicación para los usuarios del sur de África. El marco de calificación de Marruecos de 2025 extiende la demanda de servicios de recuperación en la nube conformes en toda África del Norte. El Centro de Datos de Nuakchot con certificación Nivel III de Mauritania y el centro de datos de respaldo nacional de Angola muestran una creciente inversión del sector público en otros mercados. La Asociación de Centros de Datos de África reportó 360 MW de capacidad activa, 238 MW en construcción y 656 MW planificados en toda África en 2026. La fiabilidad del suministro eléctrico, la conectividad, la disponibilidad de profesionales y la regulación local determinan el ritmo al que los mercados africanos más amplios pueden convertir la inversión en capacidad en programas de resiliencia probados.
Panorama Competitivo
Concentración del Mercado
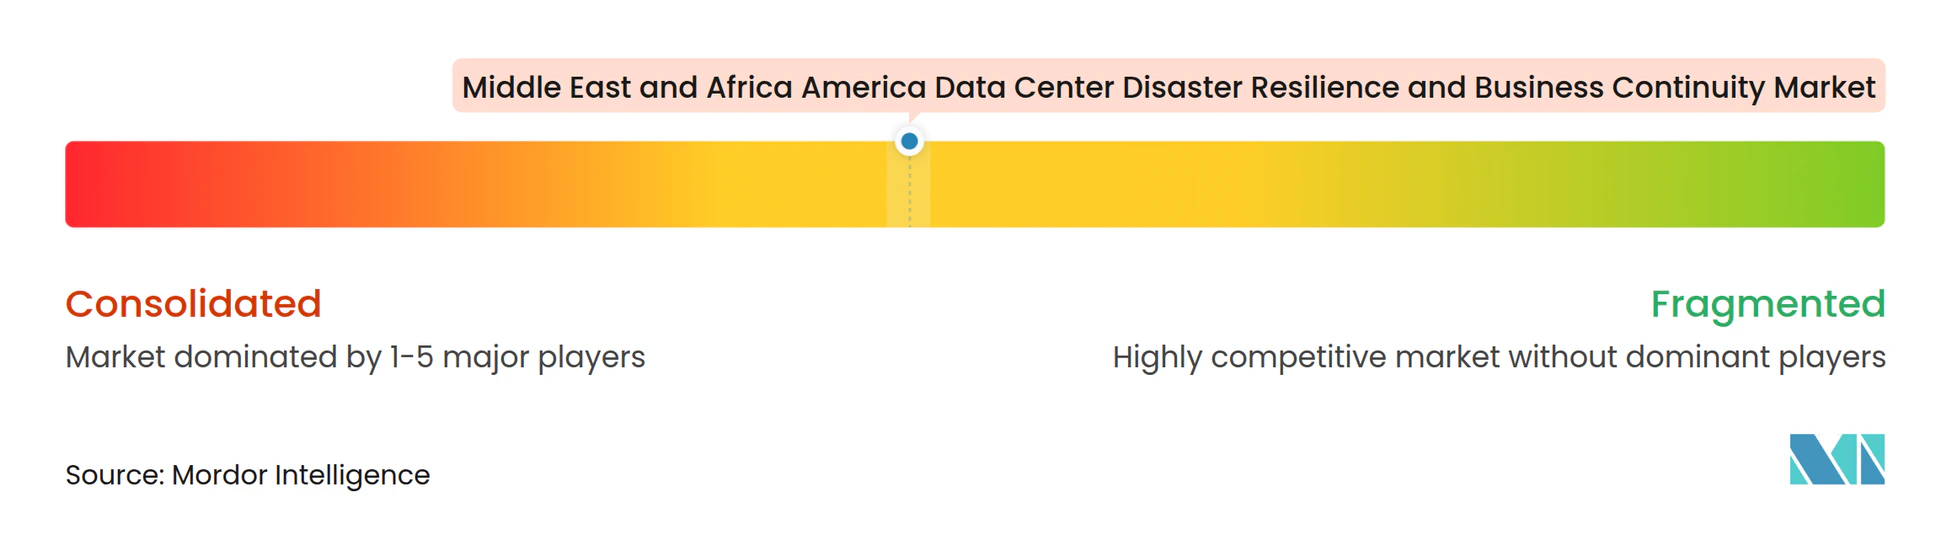
El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA tiene una concentración moderada en el nivel superior. Incluye proveedores globales de nube e infraestructura como IBM, Microsoft, AWS, Oracle y Google. Los proveedores especializados de plataformas de recuperación incluyen Veeam, Rubrik, Commvault y Zerto. Los proveedores de software de continuidad del negocio incluyen Fusion Risk Management, Everbridge, MetricStream, Riskonnect y ServiceNow. La competencia depende cada vez más de la capacidad de coordinar la recuperación en entornos híbridos y multi-nube sin una intervención manual extensa. Los equipos de adquisiciones se centran en si un proveedor puede secuenciar y automatizar la recuperación en sistemas dependientes. La asociación de Commvault con Microsoft en junio de 2026 hizo que Cloud Unity estuviera disponible en Azure como un servicio de proveedor de software independiente nativo. El movimiento refleja un enfoque que integra las capacidades de recuperación en el plano de control de la nube en lugar de añadirlas como una capa separada.
Los actores regionales proporcionan una capa de entrega que es difícil de establecer de forma remota para los proveedores globales. ZainTECH combina conocimiento regulatorio regional, relaciones con clientes gubernamentales y asociaciones tecnológicas certificadas. La empresa fue reconocida como el Socio de Nube de Mayor Rendimiento de Veeam en Oriente Medio en agosto de 2025. Africa Data Centres y Teraco proporcionan la infraestructura física de coubicación necesaria para la recuperación empresarial en el África Subsahariana. El campus JB4 de 50 MW de Teraco proporciona una ubicación de recuperación más amplia para empresas y usuarios del sector público en el sur de África. La capacidad de entrega local puede ayudar a los proveedores a abordar las normas de datos específicas de cada país, las expectativas de servicio y el acceso a personal calificado. También ayuda a los clientes a vincular las herramientas de recuperación globales con un modelo operativo local.
Los programas de continuidad gestionados para organizaciones africanas del mercado medio siguen siendo una oportunidad, ya que muchas empresas carecen de equipos de resiliencia internos dedicados. La recuperación automatizada para la tecnología operacional es otra oportunidad, ya que las empresas de energía necesitan planes que cubran tanto los entornos industriales como los de tecnología de la información. Las herramientas de análisis de impacto en el negocio para múltiples jurisdicciones son relevantes para las empresas que operan bajo diferentes normas nacionales de datos. La elegibilidad para ISO 22301, los controles de la Autoridad Nacional de Ciberseguridad y la alineación con el marco del Banco Central de Arabia Saudita actúan como barreras significativas en las adquisiciones gubernamentales y de BFSI. Los proveedores sin profesionales acreditados localmente pueden encontrar más difícil cumplir con estos requisitos de los compradores.[3]
Líderes de la Industria de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África
-
Microsoft Corporation
-
International Business Machines Corporation
-
Amazon Web Services, Inc.
-
Saudi Telecom Company
-
ZainTECH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- Google LLC
- VMware LLC
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Zerto Ltd.
- Acronis International GmbH
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- MetricStream, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Sungard Availability Services
- Castellan Solutions
- ZainTECH
- Saudi Telecom Company
- Khazna Data Centers
- Africa Data Centres
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Teraco Data Environments (Pty) Ltd
Desarrollos recientes de la industria en Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África
- Septiembre de 2026: El Ministerio de Municipios y Vivienda de Arabia Saudita aprobó los Requisitos Municipales unificados para Centros de Datos Comerciales, exigiendo el cumplimiento del Código de Construcción Saudita en materia de protección contra incendios, refrigeración, respaldo de energía y estándares de construcción para todos los sitios de centros de datos comerciales, estandarizando los requisitos para los inversores en todo el Reino.
- Junio de 2026: Commvault y Microsoft formalizaron una asociación estratégica plurianual que integra Commvault Cloud Unity como un servicio de proveedor de software independiente nativo en Microsoft Azure, permitiendo a las organizaciones en Arabia Saudita y los Emiratos Árabes Unidos incorporar capacidades de copia de seguridad, recuperación y resiliencia de identidad directamente dentro de los entornos de Azure.
- Mayo de 2026: MEEZA anunció múltiples asociaciones estratégicas con proveedores europeos y asiáticos de centros de datos y telecomunicaciones para ampliar las capacidades de recuperación ante desastres y continuidad del negocio, habilitando la replicación de datos transfronteriza, la redundancia geográfica y la conmutación por error avanzada para clientes en los sectores de gobierno, energía, servicios financieros y salud en Catar.
- Marzo de 2026: Los ataques con drones a los centros de datos de AWS en los Emiratos Árabes Unidos y Baréin causaron daños estructurales, fallos de energía e intrusión de agua de los sistemas de supresión de incendios, interrumpiendo casi 60 servicios en la nube y llevando a AWS a aconsejar a los clientes de Oriente Medio que migraran las cargas de trabajo a regiones alternativas, marcando la primera vez que las instalaciones de centros de datos comerciales en la región sufrieron daños físicos en un conflicto militar activo.
Alcance del Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África
El Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África abarca la industria que proporciona software, plataformas y servicios para ayudar a los centros de datos de la región a prevenir, resistir, responder y recuperarse de desastres, ciberataques, fallos de sistemas e interrupciones operativas.
El Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos de Oriente Medio y África está segmentado por Componente (Software y Plataformas, y Servicios), Modo de Implementación (Nube, Local e Híbrido), Tipo de Centro de Datos (Proveedor de Servicios en la Nube, Coubicación y Empresarial y de Borde), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Gobierno y Administración Pública, Salud y Ciencias de la Vida, Manufactura, Energía y Servicios Públicos y Otras Industrias de Usuario Final) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto en el Negocio y Mapeo de Dependencias | |
| Software Independiente de Planificación de Continuidad y Documentación | |
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | |
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | |
| Servicios | Servicios de Consultoría, Análisis de Impacto en el Negocio y Evaluación de Resiliencia |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | |
| Servicios de Implementación de Software e Integración de Sistemas | |
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | |
| Servicios de Programas de Continuidad Gestionados |
| Nube |
| Local |
| Híbrido |
| Proveedor de Servicios en la Nube |
| Coubicación |
| Empresarial y de Borde |
| TI y Telecomunicaciones |
| BFSI |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Resto de Oriente Medio y África |
| Por Componente | Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto en el Negocio y Mapeo de Dependencias | ||
| Software Independiente de Planificación de Continuidad y Documentación | ||
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | ||
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | ||
| Servicios | Servicios de Consultoría, Análisis de Impacto en el Negocio y Evaluación de Resiliencia | |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | ||
| Servicios de Implementación de Software e Integración de Sistemas | ||
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | ||
| Servicios de Programas de Continuidad Gestionados | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Centro de Datos | Proveedor de Servicios en la Nube | |
| Coubicación | ||
| Empresarial y de Borde | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias | ||
| Por Geografía | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA?
El mercado está valorado en 218,25 millones de USD en 2026 y se espera que alcance los 439,92 millones de USD en 2032, a una CAGR del 12,35% de 2027 a 2032.
¿Qué está impulsando la demanda de resiliencia ante desastres en centros de datos en MEA?
Los controles regulatorios, los requisitos de residencia de datos, los incidentes cibernéticos y la nueva capacidad en la nube y en el borde están aumentando la necesidad de una capacidad de recuperación probada.
¿Qué componente tiene la mayor participación en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos de MEA?
Los Servicios tienen la mayor participación con el 51,21% en 2026, ya que las organizaciones necesitan apoyo de consultoría, planificación de continuidad, pruebas y entrega gestionada.
¿Qué enfoque de implementación lidera la demanda de recuperación ante desastres en MEA?
La Nube lidera con una participación del 46,18% en 2026 y se proyecta que se expanda a una CAGR del 12,73% hasta 2032.
¿Qué sector de usuario final se está expandiendo más rápido en soluciones de resiliencia ante desastres?
Se proyecta que Energía y Servicios Públicos se expanda a una CAGR del 13,89% hasta 2032, respaldado por la convergencia de la tecnología operacional y la tecnología de la información.
¿Qué país lidera la demanda regional de soluciones de continuidad?
Arabia Saudita mantiene el 29,69% del total regional en 2026 y se proyecta que se expanda a una CAGR del 13,12% hasta 2032.