
Taille et part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
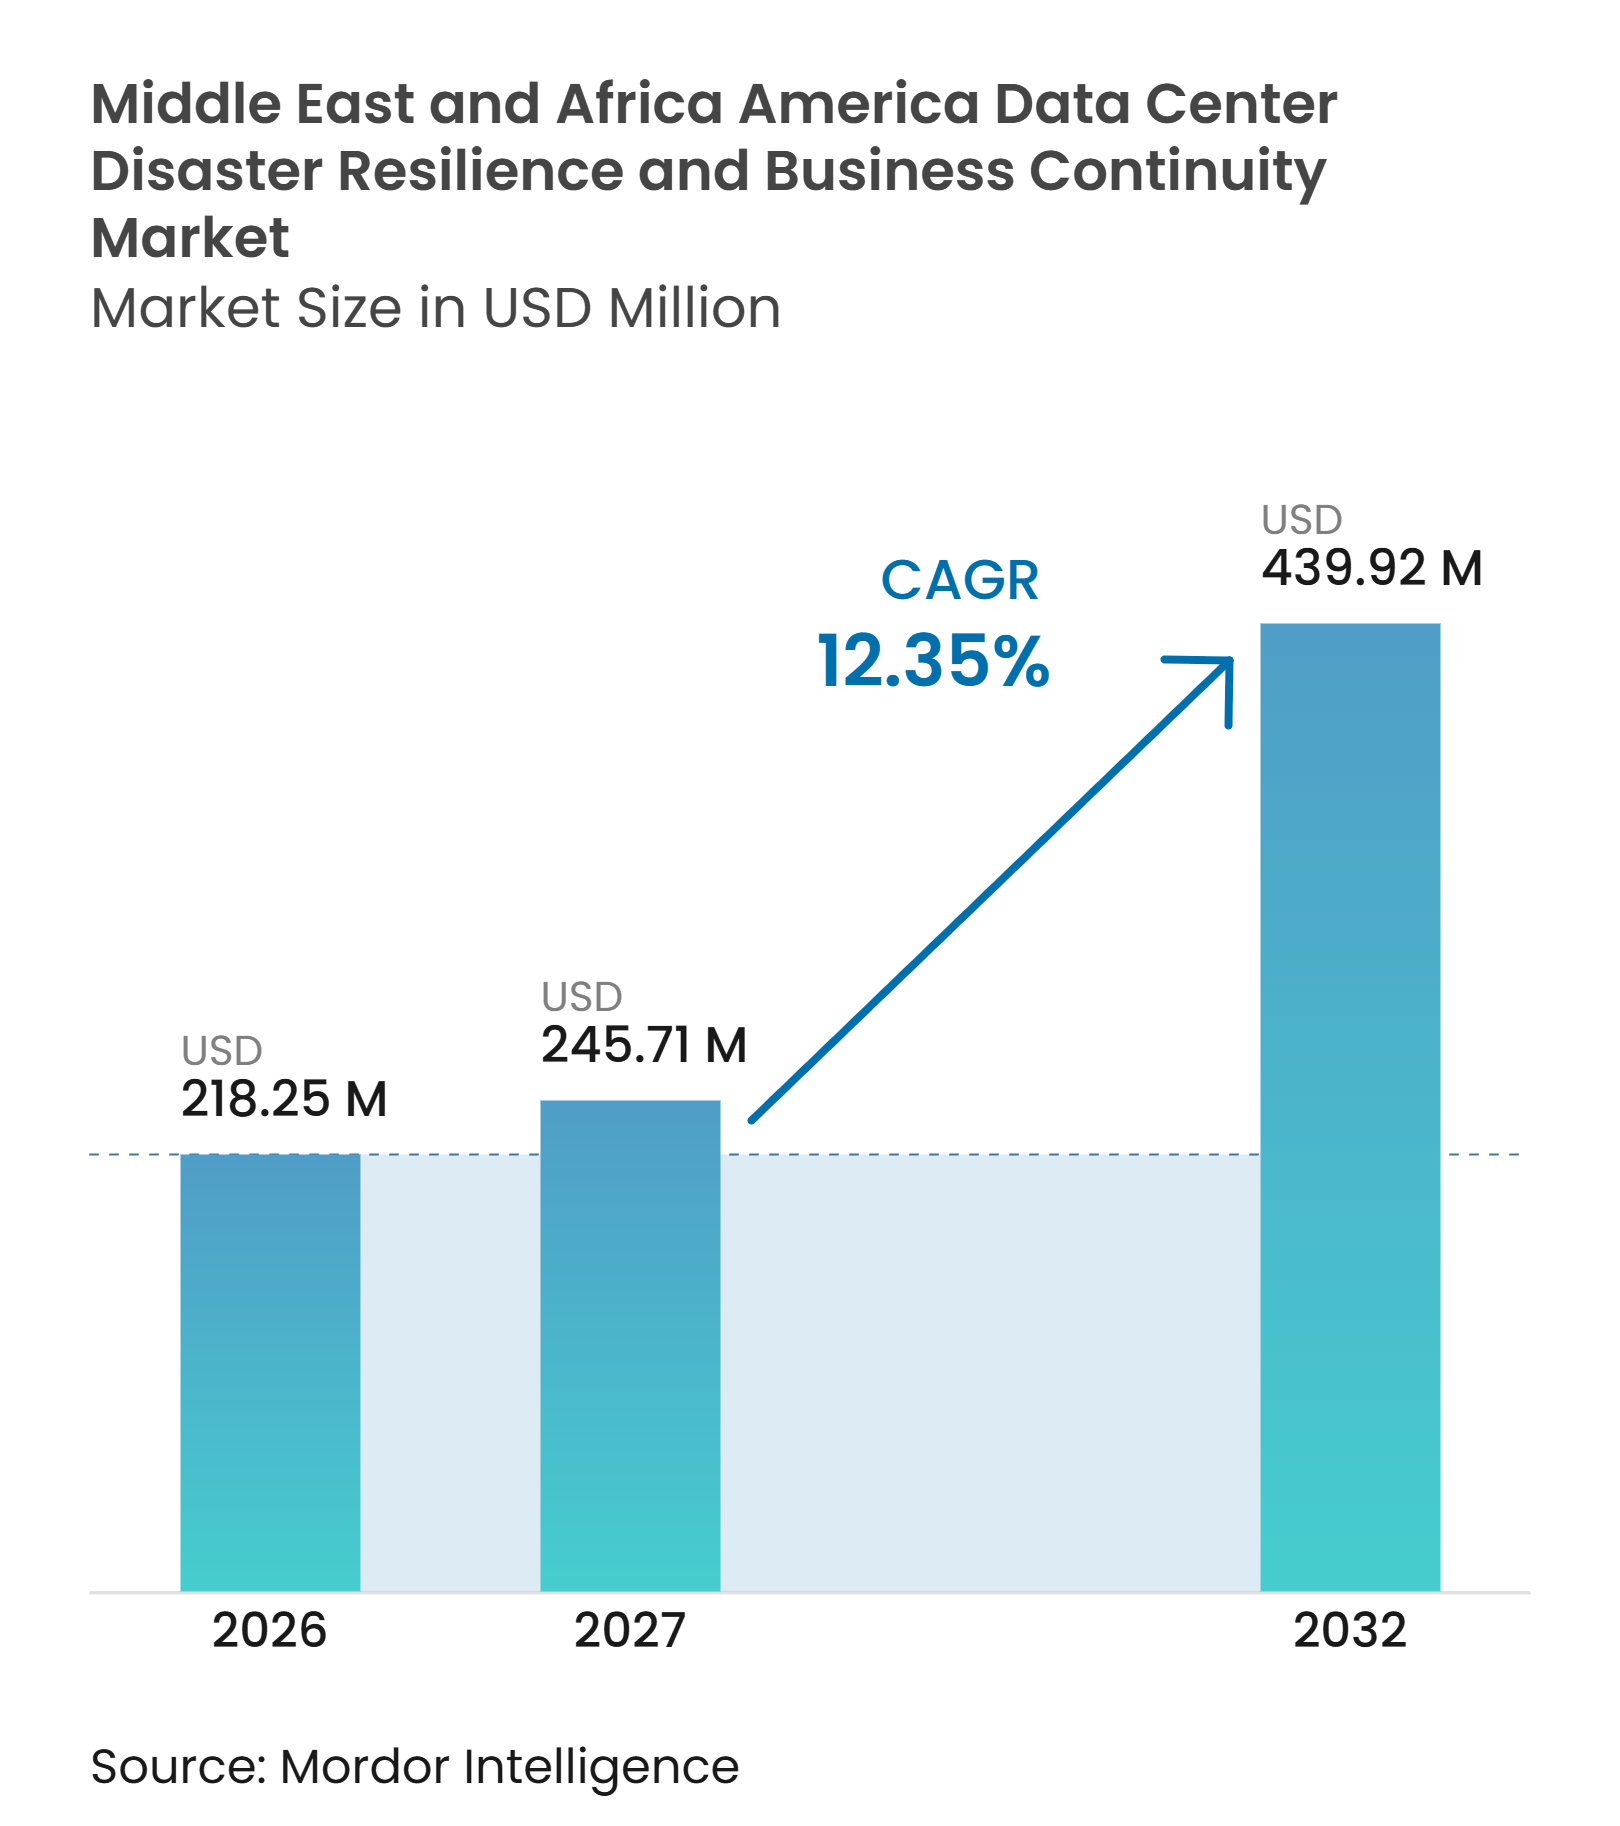
| Taille du marché de l'année de base (2026) | 218.25 Millions de dollars américains |
| Taille du Marché (2027) | 245.71 Millions de dollars américains |
| Taille du Marché (2032) | 439.92 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en Afrique et au Moyen-Orient (MEA) était évaluée à 218,25 millions USD en 2026 et devrait s'étendre de 245,71 millions USD en 2027 pour atteindre 439,92 millions USD d'ici 2032, à un CAGR de 12,35 % durant la période de prévision (2027-2032). Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA dépasse désormais un simple rôle de conformité, car les organisations ont besoin que les services numériques essentiels restent disponibles lors de perturbations cybernétiques, d'infrastructure et physiques. Les exigences réglementaires en Arabie saoudite et aux Émirats arabes unis font d'une capacité de reprise testée une exigence directe d'approvisionnement pour les institutions gouvernementales et financières. Les nouvelles capacités de cloud souverain, hyperscale, edge et de colocation augmentent le nombre d'installations et de charges de travail nécessitant une planification de reprise. Les événements physiques dans le Golfe ont également placé la localisation des sites, la concentration des fournisseurs et la séparation géographique au cœur des considérations de conception de la continuité. Les fournisseurs qui combinent une capacité de livraison locale avec des outils de reprise automatisés et un soutien à la conformité sont bien positionnés pour saisir l'opportunité du marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA.
Points clés du rapport
- Par composant, les Services détenaient une part de revenus de 51,21 % sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les Logiciels et Plateformes devraient se développer à un CAGR de 12,76 % jusqu'en 2032.
- Par mode de déploiement, le Cloud représentait 46,18 % des revenus en 2026 et devrait croître à un CAGR de 12,73 % jusqu'en 2032.
- Par type de centre de données, les Centres de données d'entreprise et Edge représentaient 35,86 % des revenus régionaux en 2026 et devraient se développer à un CAGR de 12,54 % jusqu'en 2032.
- Par secteur d'utilisateur final, le BFSI représentait 24,32 % des revenus régionaux en 2026, tandis que l'Énergie et les Services publics devrait se développer à un CAGR de 13,89 % jusqu'en 2032 sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique.
- Par géographie, l'Arabie saoudite détenait 29,69 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA en 2026 et devrait se développer à un CAGR de 13,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des exigences réglementaires en matière de résilience opérationnelle démontrable | +3.2% | Arabie saoudite, Émirats arabes unis, GCC élargi | Court terme (≤ 2 ans) |
| Expansion des exigences en matière de cloud souverain et de résidence des données | +2.8% | Arabie saoudite, Émirats arabes unis, Égypte, Maroc | Moyen terme (2-4 ans) |
| Exposition croissante aux cyberattaques visant les infrastructures critiques | +2.4% | Mondial, concentré dans le GCC et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Croissance des capacités des centres de données hyperscale, cloud et edge | +1.8% | Arabie saoudite, Émirats arabes unis, Afrique du Sud, reste du MEA | Moyen terme (2-4 ans) |
| Automatisation de la reprise dans les environnements hybrides et multi-cloud | +1.4% | Émirats arabes unis, Arabie saoudite, Afrique du Sud | Moyen terme (2-4 ans) |
| Infrastructure régionale fragmentée augmentant la demande de reprise en région | +1.0% | Afrique subsaharienne, Égypte, reste du MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des exigences réglementaires en matière de résilience opérationnelle démontrable
Les autorités réglementaires du Golfe sont passées d'orientations générales en matière de continuité des activités à des contrôles exigeant des résultats de résilience mesurables et auditables. L'Autorité du gouvernement numérique d'Arabie saoudite a publié la version 4.0 de ses contrôles en septembre 2025, exigeant un responsable de la continuité dédié, des analyses formelles d'impact sur les activités, des rapports mensuels sur la disponibilité et des exercices annuels pour les cyberattaques, les incendies et les interruptions de la chaîne d'approvisionnement. La Banque centrale d'Arabie saoudite exige que les institutions financières établissent des centres de données alternatifs approuvés avec des contrôles de sécurité équivalents aux emplacements primaires et secondaires et les vérifient au moins annuellement. Ces exigences font des dépenses de continuité une partie obligatoire de la gouvernance plutôt qu'un achat technologique discrétionnaire. Les organisations qui ne peuvent pas démontrer une capacité de reprise testée s'exposent à des risques réglementaires, ainsi qu'à des conséquences opérationnelles et de réputation. L'alignement sur la norme ISO 22301, le cadre de cybersécurité de la Banque centrale d'Arabie saoudite et le processus de classification du portail DGA Raqmi déterminent l'éligibilité et les décisions d'achat sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA.
Expansion des exigences en matière de cloud souverain et de résidence des données
Les exigences de résidence des données modifient la conception des environnements de reprise après sinistre dans plusieurs pays du MEA. Les contrôles de cybersécurité de l'Arabie saoudite exigent que les environnements de reprise pour les charges de travail classifiées Restreintes restent dans le Royaume et respectent la même classification de sécurité que l'environnement primaire.[1] Cette exigence limite le recours à des dispositifs de reprise offshore pour les charges de travail réglementées et accroît la valeur des infrastructures locales. L'Égypte exige des dispositifs de reprise en pays pour les données personnelles égyptiennes, ce qui peut rendre les modèles de reprise transfrontaliers standard inadaptés aux organisations concernées. Le cadre de qualification des fournisseurs de services cloud du Maroc exige que les fournisseurs gérant des systèmes ou des données sensibles respectent les normes de continuité des activités, de gestion des incidents et de réversibilité des données. Les entreprises multinationales ont donc besoin d'une capacité de reprise géographiquement distribuée conforme aux règles de chaque juridiction d'exploitation. Cette exigence favorise les plateformes et les partenaires de service capables de gérer plusieurs environnements de reprise conformes via un plan de contrôle unique.
Exposition croissante aux cyberattaques visant les infrastructures critiques
Les menaces cybernétiques et physiques ont accru les exigences de résilience auxquelles font face les opérateurs de centres de données et les utilisateurs d'entreprise dans la région. ZeroFox a enregistré 209 incidents cybernétiques dans le MEA au cours du premier trimestre 2026, soit 64 % de plus qu'au premier trimestre 2025, et les rançongiciels représentaient 46 % des incidents régionaux signalés. Les frappes de mars 2026 affectant les installations AWS aux Émirats arabes unis et à Bahreïn ont montré que les dommages physiques, les pannes d'alimentation et l'intrusion d'eau de suppression d'incendie peuvent perturber les services numériques parallèlement aux événements cybernétiques. Les logiciels malveillants de type wiper qui rendent les systèmes non démarrables exposent également les limites des plans de reprise basés uniquement sur la rétention des sauvegardes. Ces conditions accroissent la demande de stockage immuable, de reprise automatisée et d'architectures de reprise qui traitent à la fois les perturbations physiques et numériques.
Croissance des capacités des centres de données hyperscale, cloud et edge
Les nouvelles capacités des centres de données créent une base plus large de systèmes nécessitant des plans de continuité testés, des charges de travail répliquées et des emplacements d'exploitation alternatifs. Aramco Digital, Armada et Microsoft ont déployé des centres de données edge Galleon sur les sites industriels de Saudi Aramco en février 2025, rapprochant les capacités de calcul résilient et d'intelligence artificielle des opérations de production. Cette approche étend la planification de la continuité au-delà des installations centralisées aux environnements pétroliers et gaziers, manufacturiers et de villes intelligentes. Les organisations doivent définir quels services doivent rester disponibles en cas de perturbation plutôt que de considérer la seule capacité d'infrastructure comme preuve de résilience. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA bénéficie donc de chaque nouveau nœud hyperscale, cloud et edge qui ajoute des dépendances de reprise.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts élevés de mise en œuvre et d'intégration | -1.8% | Dans tout le MEA, plus aigus dans les marchés africains émergents | Moyen terme (2-4 ans) |
| Pénurie de professionnels spécialisés en résilience et reprise | -1.2% | Afrique subsaharienne, économies du Golfe de niveau intermédiaire | Long terme (≥ 4 ans) |
| Infrastructure d'alimentation et de connectivité incohérente sur les marchés africains | -0.8% | Afrique subsaharienne, Égypte | Long terme (≥ 4 ans) |
| Tests réels limités des plans de reprise dans des environnements informatiques fragmentés | -0.6% | Dans tout le MEA, concentré dans les déploiements hybrides et multi-cloud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de mise en œuvre et d'intégration
La complexité d'intégration constitue le principal obstacle de coût à l'adoption par les entreprises de solutions de résilience aux catastrophes dans le MEA. Les grandes organisations exploitent souvent des systèmes sur site hérités, plusieurs clouds publics et des déploiements edge utilisant différents outils de reprise et méthodes de surveillance. L'intégration de ces systèmes dans un programme de continuité unifié nécessite des services de conseil, des travaux de configuration, l'intégration de systèmes et une gestion de programme soutenue. Les organisations doivent cartographier les services critiques, définir les tolérances aux perturbations et concevoir des architectures multi-régions conformes aux attentes réglementaires avant qu'un déploiement technologique génère de la valeur. Cette séquence consomme les budgets de services professionnels avant que les avantages d'une plateforme de reprise soient réalisés. Pour les entreprises de taille intermédiaire dans les pays africains à faibles revenus, la structure de coûts qui en résulte limite l'adoption au niveau des grandes entreprises, même lorsque les valeurs moyennes des contrats augmentent.
Pénurie de professionnels spécialisés en résilience et reprise
Le défi des talents reflète une concentration géographique de praticiens spécialisés plutôt qu'une simple pénurie de personnel technologique de niveau débutant. Les architectes cloud qualifiés, les spécialistes de l'orchestration de la reprise et les responsables de la continuité des activités sont concentrés aux Émirats arabes unis et en Arabie saoudite. L'Afrique subsaharienne et les économies du Golfe de niveau intermédiaire disposent d'un vivier beaucoup plus restreint de praticiens expérimentés. Veeam et McKinsey ont constaté un écart significatif entre la maturité de résilience auto-évaluée des organisations et leur capacité de résilience réelle. L'offre de talents en opérations cloud natives ne suit pas le rythme des grands projets en Arabie saoudite, dans la nouvelle capitale administrative d'Égypte et dans les programmes nationaux de centres de données à travers l'Afrique subsaharienne. Les organisations répondent par des contrats de services gérés, des retards dans les tests de reprise en conditions réelles et une plus grande exposition aux lacunes de continuité qui peuvent rester non découvertes jusqu'à ce qu'une perturbation survienne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
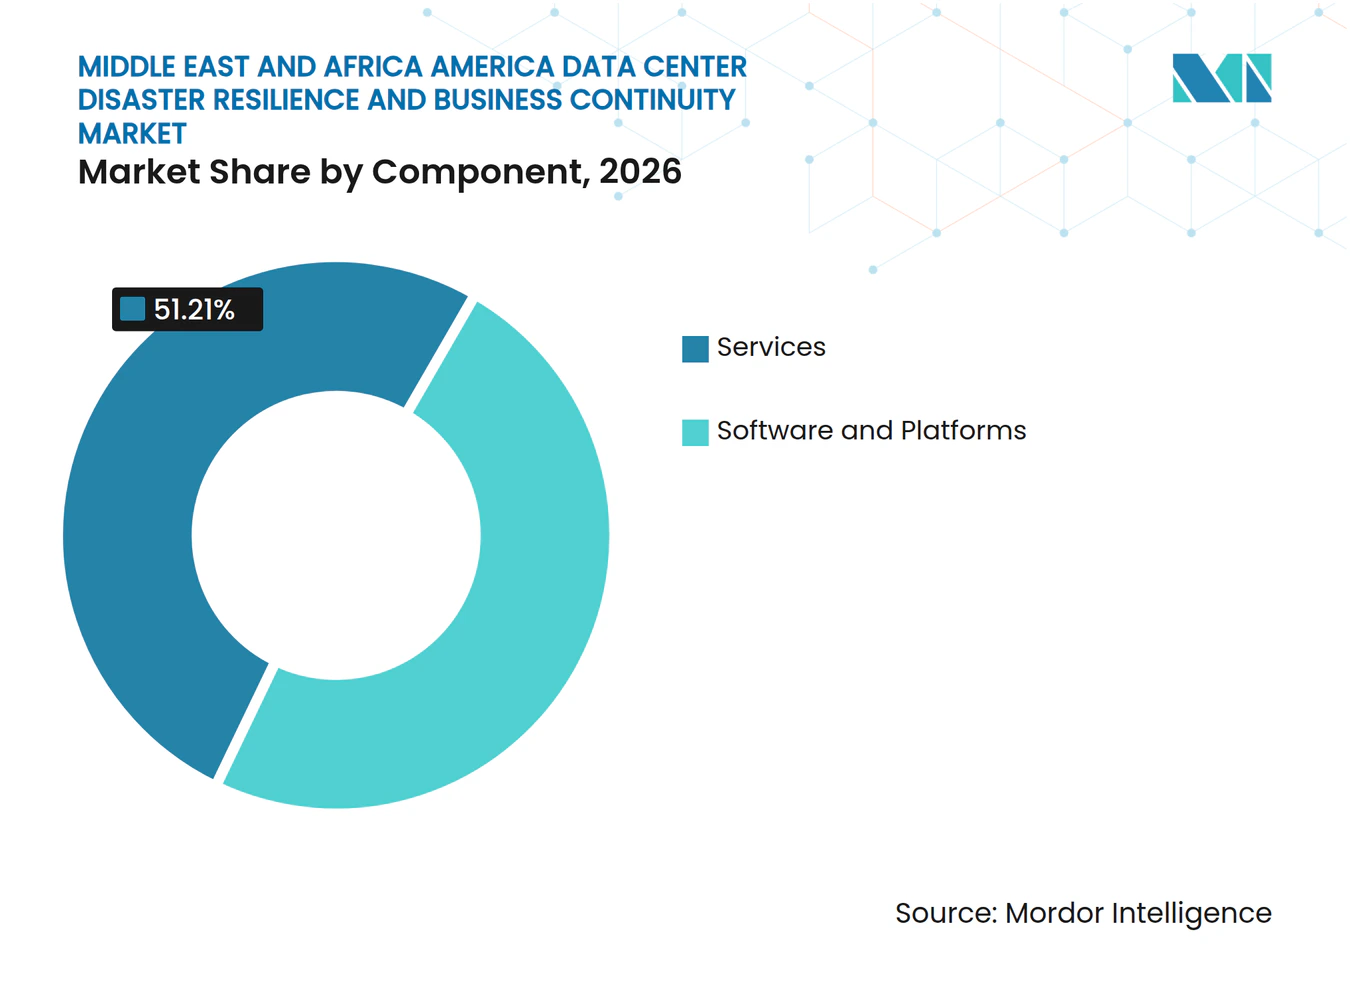
les Services dominent les dépenses tandis que les Plateformes accélèrent la transformation structurelleLes Services détenaient 51,21 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA en 2026. Les travaux de conseil, l'analyse d'impact sur les activités, les programmes de continuité gérés et le développement de plans représentent la plus grande part des dépenses. De nombreuses organisations disposent d'une expertise interne limitée en matière de résilience, en particulier en dehors des plus grands marchés du Golfe. Les exigences réglementaires prescriptives créent également une demande récurrente d'évaluations, de documentation, d'exercices et de mises à jour de programmes. Les contrôles Version 4.0 de la DGA exigent des rapports de disponibilité récurrents et des exercices annuels, ce qui crée un travail opérationnel régulier pour les prestataires de services. Les exigences de la Banque centrale d'Arabie saoudite créent un besoin similaire pour les institutions financières de maintenir et de vérifier des installations de reprise alternatives. Les programmes gérés sont importants lorsqu'une organisation ne peut pas justifier une équipe de continuité interne dédiée. Cela est particulièrement pertinent pour les entreprises de taille intermédiaire dans les pays africains, où les partenaires de livraison externes fournissent une expertise en continuité difficile à recruter directement.
Les Logiciels et Plateformes devraient se développer à un CAGR de 12,76 % de 2027 à 2032. Le segment est soutenu par une transition vers des plateformes cloud natives unifiées qui combinent les processus de reprise cybernétique et de continuité des activités. Commvault et Microsoft ont formalisé un partenariat pluriannuel en juin 2026 pour rendre Commvault Cloud Unity disponible en tant que service de fournisseur de logiciels indépendant natif sur Azure. Cet accord permet aux utilisateurs d'intégrer des capacités de sauvegarde, de reprise et de résilience des identités dans les environnements Azure. Les plateformes alignées sur la norme ISO 22301 remplacent les outils de planification autonomes pour les utilisateurs gouvernementaux et BFSI qui ont besoin de preuves auditables de la maturité du programme. Les plateformes consolidées peuvent intégrer les flux de travail de reprise, les preuves de politique et les rapports dans un environnement d'exploitation commun. Cela favorise les fournisseurs capables d'automatiser les tâches de reprise dans les systèmes cloud, sur site et hybrides. Le secteur de la résilience aux catastrophes et de la continuité des activités des centres de données MEA évolue donc vers des plateformes qui réduisent le travail de reprise manuel tout en soutenant la conformité basée sur des preuves.


Par mode de déploiement :
le Cloud domine l'architecture de reprise dans le MEALe Cloud détenait 46,18 % des revenus régionaux en 2026. Il devrait également se développer à un CAGR de 12,73 % de 2027 à 2032. L'expansion des hyperscalers permet l'utilisation de capacités de reprise gérées plutôt que de sites secondaires dédiés, qui nécessitent des dépenses en capital importantes. Le modèle peut fournir une capacité de reprise flexible et réduire le coût de maintenance d'une infrastructure inactive. Cependant, les charges de travail gouvernementales et financières réglementées d'Arabie saoudite doivent utiliser des environnements de reprise dans le Royaume lorsque les règles de classification s'appliquent. Cette exigence soutient la demande de capacité de reprise cloud souverain et de régions cloud locales. Microsoft Saudi Arabia East était disponible au quatrième trimestre 2026, ajoutant une option locale pour les organisations ayant besoin de services cloud dans le Royaume. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA continue de s'appuyer sur la reprise cloud, car elle s'aligne sur l'empreinte cloud en expansion et permet des modèles d'exploitation plus variables.
Le déploiement sur site reste nécessaire pour les informations gouvernementales classifiées, les données financières réglementées et les environnements de technologie opérationnelle dans les installations énergétiques et industrielles. Les organisations avec ces charges de travail nécessitent souvent un contrôle direct sur le matériel, les pratiques de sécurité et les emplacements de reprise. L'architecture hybride gagne en pertinence en tant que modèle à plusieurs niveaux pour le placement des charges de travail dans des environnements souverains, privés et publics. Les services à haute criticité peuvent rester dans des environnements souverains, tandis que les services à criticité modérée peuvent utiliser des stratégies hybrides contrôlées. Les applications à faible criticité peuvent utiliser l'échelle cloud mondiale sans la même contrainte de conformité. Les conceptions hybrides peuvent également réduire le risque qu'un site primaire et un site de reprise proche soient confrontés au même événement régional. Les incidents des installations AWS de mars 2026 ont rendu ce risque pertinent pour les planificateurs de continuité du Golfe. La planification de la reprise est donc basée sur la criticité des services, la classification des données et la séparation géographique plutôt que sur un seul choix de déploiement.
Par type de centre de données :
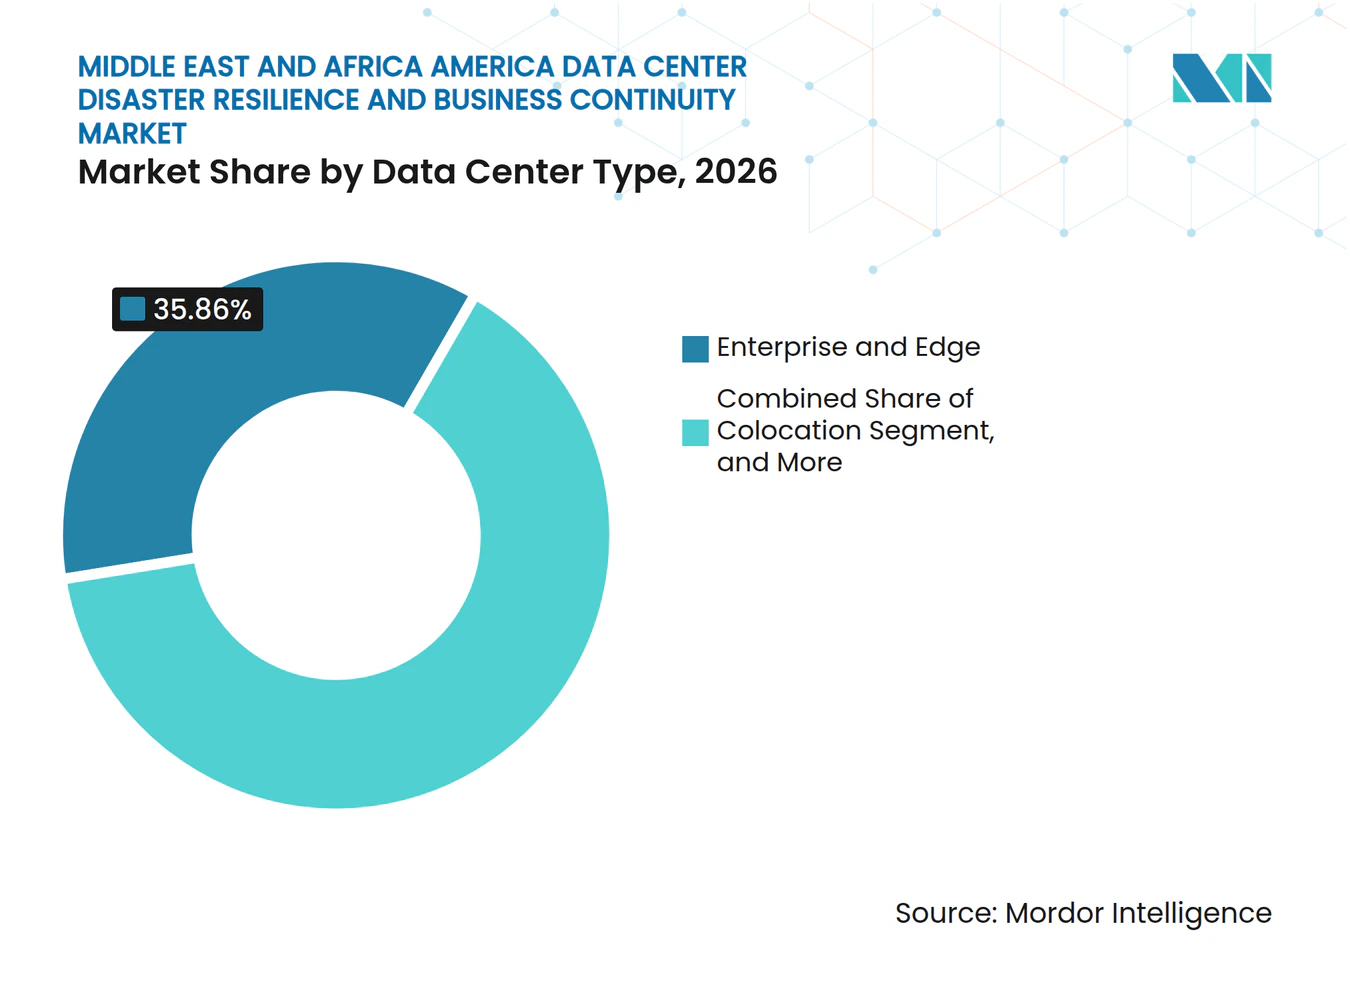
les installations d'entreprise et Edge génèrent une complexité de résilienceLes Centres de données d'entreprise et Edge représentaient 35,86 % du marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA en 2026 et devraient se développer à un CAGR de 12,54 % jusqu'en 2032. Le segment est soutenu par une adoption plus large du calcul distribué dans les environnements pétroliers et gaziers, manufacturiers et de villes intelligentes. Chaque emplacement edge ajoute un point de reprise distinct pouvant nécessiter un basculement, une surveillance et une coordination opérationnelle. Ces installations soutiennent souvent des opérations locales où les interruptions de service peuvent avoir des effets opérationnels immédiats. Aramco Digital, Armada et Microsoft ont déployé des centres de données edge Galleon sur les sites de Saudi Aramco en février 2025 avec Azure IoT Operations, Azure Arc et Azure Local. Le déploiement illustre comment le calcul résilient et la surveillance de la sécurité sont de plus en plus intégrés dans les opérations de terrain. Des conceptions similaires s'étendent aux cas d'utilisation de l'énergie, de la fabrication et des villes intelligentes dans le GCC. Les fournisseurs ont besoin d'une orchestration automatisée car les méthodes de reprise manuelles deviennent plus difficiles à mesure que le nombre de sites distribués augmente.
Les fournisseurs de services cloud offrent une réplication géo-redondante pour les entreprises qui dépendent de plateformes hyperscale. Les installations de colocation fournissent une infrastructure secondaire dans des emplacements neutres avec une connectivité opérateur et un cadre opérationnel distinct. Ces sites peuvent aider les entreprises à établir des emplacements de reprise alternatifs sans construire de nouvelles installations. Teraco a achevé la Phase 2 de son campus JB4 près de Johannesburg en août 2025, ajoutant 30 MW de capacité d'alimentation informatique critique et portant la capacité totale à 50 MW dans 14 salles de données. L'expansion a augmenté la capacité de reprise après sinistre basée sur la colocation pour les entreprises et les utilisateurs du secteur public en Afrique australe. Les normes de niveau Uptime Institute et les cadres régionaux connexes sont utilisés comme critères de sélection pour les charges de travail de reprise réglementées. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA englobe une gamme de types d'installations, car les entreprises nécessitent différentes combinaisons de contrôle, d'emplacement, de connectivité et d'opérations gérées. Le choix de l'installation est lié à la criticité des charges de travail et à la capacité à maintenir le service lorsqu'un environnement primaire est indisponible.


Par secteur d'utilisateur final :
le BFSI ancre la demande de conformité tandis que l'Énergie et les Services publics accélèrentLe BFSI détenait 24,32 % des revenus régionaux en 2026. Les banques, les assureurs, les organisations de paiement et les autres institutions financières doivent maintenir des capacités de reprise testées conformément aux exigences de l'Arabie saoudite et des Émirats arabes unis. La Banque centrale d'Arabie saoudite exige des centres de données alternatifs approuvés, tandis que les institutions financières des Émirats arabes unis font face à des attentes en matière de gouvernance des données et de reprise. Ces obligations font de la continuité des activités une exigence contractuelle et de gouvernance plutôt qu'une préoccupation informatique limitée. Oman Data Park et First Abu Dhabi Bank ont signé un accord en mars 2025 couvrant un site de reprise après sinistre de niveau 3 et un centre formel de planification de la continuité des activités. L'accord reflète le rôle de la capacité de reprise dédiée dans le maintien des opérations bancaires lors d'une crise. Les utilisateurs gouvernementaux, de la santé, de l'informatique et des télécommunications contribuent également à la demande par le biais de différentes exigences. Les agences gouvernementales suivent les calendriers d'exercices de la DGA, les prestataires de soins de santé doivent protéger la disponibilité des données des patients et les opérateurs de télécommunications gèrent les obligations d'infrastructure critique.
L'Énergie et les Services publics devrait se développer à un CAGR de 13,89 % de 2027 à 2032. Le segment est affecté par la convergence de la technologie opérationnelle et de la technologie de l'information dans les systèmes pétroliers et gaziers, de production d'énergie et de comptage intelligent. Les systèmes de contrôle numérique ont élargi la gamme d'actifs nécessitant une planification de reprise. ZeroFox a classé l'énergie parmi les 5 secteurs MEA ciblés par les rançongiciels au premier trimestre 2026. Cette exposition pousse les utilisateurs du secteur au-delà de la reprise après sinistre informatique conventionnelle vers des méthodes de reprise qui traitent les systèmes d'exploitation industriels. Les opérateurs énergétiques utilisent également des installations edge distribuées, ce qui accroît l'importance de la résilience locale et du basculement orchestré. Le commerce de détail, le commerce électronique et la fabrication sont des utilisateurs en phase précoce avec des besoins croissants à mesure que les systèmes de paiement, d'inventaire et d'automatisation deviennent plus numériques. Ces organisations font face de plus en plus à des lacunes de continuité car les dépendances opérationnelles s'étendent plus rapidement que leurs plans de reprise existants. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA sert ces secteurs par des plans qui reflètent leurs différents besoins en matière de données, de sécurité et de disponibilité des services.
Analyse géographique
Arabie saoudite
L'Arabie saoudite représentait 29,69 % du marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA en 2026 et devrait croître à un CAGR de 13,12 % de 2027 à 2032. Les programmes nationaux d'intelligence artificielle soutiennent un programme d'infrastructure technologique plus large. SAMA, l'Autorité nationale de cybersécurité et l'Autorité du gouvernement numérique créent des exigences de reprise qui se chevauchent pour les institutions financières, les entités gouvernementales et les charges de travail restreintes. La version 4.0 de la DGA exige des rapports et des exercices annuels de résilience, tandis que la Banque centrale d'Arabie saoudite exige des centres de données alternatifs approuvés. En septembre 2026, le Ministère des Municipalités et du Logement a approuvé des exigences unifiées pour les centres de données commerciaux couvrant la protection contre les incendies, le refroidissement, l'alimentation de secours et les normes de construction.[2] Rubrik est entré en Arabie saoudite grâce à un partenariat avec Echelon Digital Group en décembre 2025, et le partenariat de Commvault avec Microsoft a accru sa pertinence cloud locale. La capacité de conformité locale, la capacité de reprise souveraine et les processus de reprise testés sont au cœur des achats en Arabie saoudite.
Émirats arabes unis
Les Émirats arabes unis disposent d'une infrastructure numérique mature et utilisent les exigences de la Banque centrale des Émirats arabes unis et de l'Autorité nationale de sécurité électronique qui exigent une capacité de reprise testée et des objectifs de temps de reprise définis. Les environnements de reprise des données financières doivent être hébergés dans le pays, ce qui rend les choix d'installations et de cloud locaux importants pour les utilisateurs réglementés. Les incidents de mars 2026 affectant les installations AWS aux Émirats arabes unis ont modifié la façon dont les entreprises évaluent la concentration des fournisseurs et la redondance géographique. Les incidents ont perturbé près de 60 services cloud et ont introduit une dimension physique dans la planification de la résilience. Les entreprises répondent par des arrangements multi-fournisseurs, de colocation et de continuité gérée qui réduisent la dépendance à un seul environnement d'exploitation. du et Commvault ont annoncé un partenariat lors de GITEX Global 2025 pour fournir des services avancés de résilience et de protection aux utilisateurs d'entreprise et gouvernementaux des Émirats arabes unis. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA aux Émirats arabes unis reflète un accent sur l'architecture de reprise diversifiée, la conformité locale et le contrôle opérationnel.
Afrique du Sud et reste du MEA
L'Afrique du Sud ancre les dépenses de résilience des entreprises en Afrique subsaharienne grâce à sa base d'infrastructure en expansion et à son orientation politique. Le Président a déclaré en février 2026 que 55 centres de données avaient été construits dans le pays, avec plus de 50 milliards ZAR attendus en nouveaux investissements au cours des 3 années suivantes. Microsoft a investi 5,4 milliards ZAR, soit l'équivalent de 297 millions USD, dans une infrastructure de centres de données prête pour l'intelligence artificielle, tandis que Visa a ouvert son premier centre de données africain à Johannesburg en juillet 2025 dans le cadre d'un investissement de 1 milliard ZAR, soit l'équivalent de 57 millions USD. Le campus JB4 élargi de Teraco ajoute des options de reprise par colocation pour les utilisateurs d'Afrique australe. Le cadre de qualification 2025 du Maroc étend la demande de services de reprise cloud conformes à travers l'Afrique du Nord. Le centre de données Nouakchott certifié Tier III de Mauritanie et le centre de données de sauvegarde national d'Angola témoignent d'un investissement croissant du secteur public dans d'autres marchés. L'Association des centres de données d'Afrique a signalé 360 MW de capacité active, 238 MW en construction et 656 MW planifiés à travers l'Afrique en 2026. La fiabilité de l'alimentation électrique, la connectivité, la disponibilité des praticiens et la réglementation locale déterminent le rythme auquel les marchés africains plus larges peuvent convertir les investissements en capacité en programmes de résilience testés.
Paysage concurrentiel
Concentration du Marché
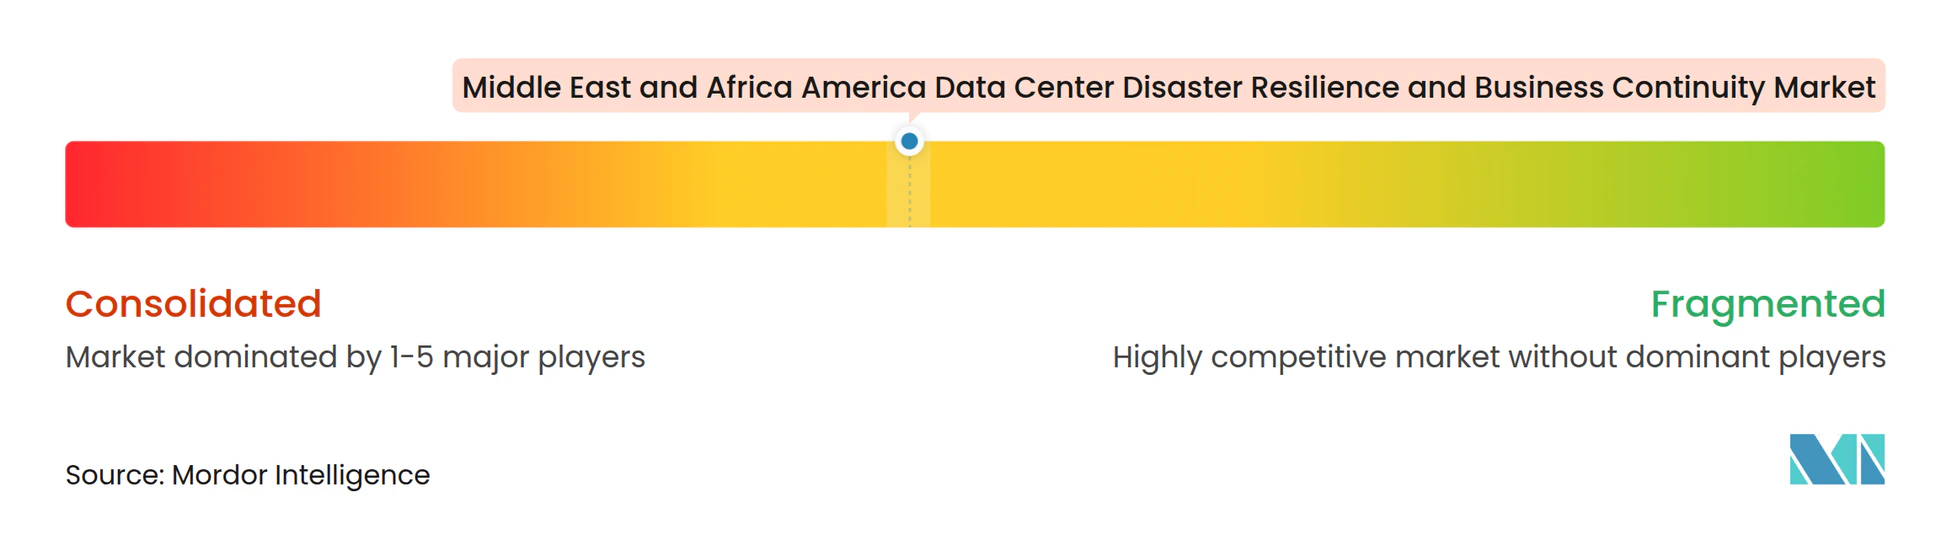
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA présente une concentration modérée au niveau supérieur. Il comprend des fournisseurs mondiaux de cloud et d'infrastructure tels qu'IBM, Microsoft, AWS, Oracle et Google. Les fournisseurs de plateformes de reprise spécialisées comprennent Veeam, Rubrik, Commvault et Zerto. Les fournisseurs de logiciels de continuité des activités comprennent Fusion Risk Management, Everbridge, MetricStream, Riskonnect et ServiceNow. La concurrence dépend de plus en plus de la capacité à coordonner la reprise dans des environnements hybrides et multi-cloud sans intervention manuelle extensive. Les équipes d'approvisionnement se concentrent sur la capacité d'un fournisseur à séquencer et automatiser la reprise dans les systèmes dépendants. Le partenariat de Commvault avec Microsoft en juin 2026 a rendu Cloud Unity disponible sur Azure en tant que service de fournisseur de logiciels indépendant natif. Cette démarche reflète une approche qui intègre les capacités de reprise dans le plan de contrôle cloud plutôt que de les ajouter comme une couche distincte.
Les acteurs régionaux fournissent une couche de livraison difficile à établir à distance pour les fournisseurs mondiaux. ZainTECH combine une connaissance réglementaire régionale, des relations avec les clients gouvernementaux et des partenariats technologiques certifiés. La société a été reconnue comme le Partenaire Cloud le plus performant de Veeam au Moyen-Orient en août 2025. Africa Data Centers et Teraco fournissent l'infrastructure de colocation physique nécessaire à la reprise des entreprises en Afrique subsaharienne. Le campus JB4 de 50 MW de Teraco offre un emplacement de reprise plus grand pour les entreprises et les utilisateurs du secteur public en Afrique australe. La capacité de livraison locale peut aider les fournisseurs à répondre aux règles de données spécifiques à chaque pays, aux attentes de service et à l'accès à un personnel qualifié. Elle aide également les clients à relier les outils de reprise mondiaux à un modèle d'exploitation local.
Les programmes de continuité gérés pour les organisations africaines de taille intermédiaire restent une opportunité, car de nombreuses entreprises manquent d'équipes de résilience internes dédiées. La reprise automatisée pour la technologie opérationnelle est une autre opportunité, car les entreprises énergétiques ont besoin de plans couvrant à la fois les environnements industriels et informatiques. Les outils d'analyse d'impact sur les activités multi-juridictions sont pertinents pour les entreprises opérant sous différentes règles nationales de données. L'éligibilité à la norme ISO 22301, les contrôles de l'Autorité nationale de cybersécurité et l'alignement sur le cadre de la Banque centrale d'Arabie saoudite constituent des barrières significatives dans les achats gouvernementaux et BFSI. Les fournisseurs sans praticiens accrédités localement peuvent avoir plus de difficultés à répondre à ces exigences des acheteurs.[3]
Leaders du secteur de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique
-
Microsoft Corporation
-
International Business Machines Corporation
-
Amazon Web Services, Inc.
-
Saudi Telecom Company
-
ZainTECH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- International Business Machines Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Oracle Corporation
- Google LLC
- VMware LLC
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Zerto Ltd.
- Acronis International GmbH
- Fusion Risk Management, Inc.
- Everbridge, Inc.
- MetricStream, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Sungard Availability Services
- Castellan Solutions
- ZainTECH
- Saudi Telecom Company
- Khazna Data Centers
- Africa Data Centres
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Teraco Data Environments (Pty) Ltd
Développements industriels récents dans Marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique
- Septembre 2026 : Le Ministère des Municipalités et du Logement d'Arabie saoudite a approuvé des exigences municipales unifiées pour les centres de données commerciaux, imposant la conformité au Code de construction saoudien pour la protection contre les incendies, le refroidissement, l'alimentation de secours et les normes de construction pour tous les sites de centres de données commerciaux, standardisant les exigences des investisseurs dans tout le Royaume.
- Juin 2026 : Commvault et Microsoft ont formalisé un partenariat stratégique pluriannuel intégrant Commvault Cloud Unity en tant que service de fournisseur de logiciels indépendant natif sur Microsoft Azure, permettant aux organisations en Arabie saoudite et aux Émirats arabes unis d'intégrer des capacités de sauvegarde, de reprise et de résilience des identités directement dans les environnements Azure.
- Mai 2026 : MEEZA a annoncé plusieurs partenariats stratégiques avec des fournisseurs européens et asiatiques de centres de données et de télécommunications pour étendre les capacités de reprise après sinistre et de continuité des activités, permettant la réplication de données transfrontalière, la redondance géographique et le basculement avancé pour les clients des secteurs gouvernemental, énergétique, des services financiers et de la santé au Qatar.
- Mars 2026 : Des frappes de drones sur les centres de données AWS aux Émirats arabes unis et à Bahreïn ont causé des dommages structurels, des pannes d'alimentation et des intrusions d'eau de suppression d'incendie, perturbant près de 60 services cloud et incitant AWS à conseiller aux clients du Moyen-Orient de migrer les charges de travail vers des régions alternatives, marquant la première fois que des installations de centres de données commerciaux dans la région ont subi des dommages physiques lors d'un conflit militaire actif.
Périmètre du rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique englobe le secteur qui fournit des logiciels, des plateformes et des services pour aider les centres de données de la région à prévenir, résister, répondre et se remettre des catastrophes, des cyberattaques, des défaillances de systèmes et des perturbations opérationnelles.
Le rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données au Moyen-Orient et en Afrique est segmenté par composant (logiciels et plateformes, et services), mode de déploiement (cloud, sur site et hybride), type de centre de données (fournisseur de services cloud, colocation, et entreprise et edge), secteur d'utilisateur final (BFSI, informatique et télécommunications, gouvernement et administration publique, santé et sciences de la vie, fabrication, énergie et services publics, et autres secteurs d'utilisateurs finaux), et géographie (Arabie saoudite, Émirats arabes unis, Afrique du Sud, et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels et Plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | |
| Logiciels autonomes de planification de la continuité et de documentation | |
| Logiciels autonomes de réponse aux crises et de coordination des incidents | |
| Autres (logiciels autonomes de gestion des exercices de résilience et des tests, etc.) | |
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience |
| Services de développement de plans de continuité et de réponse aux crises | |
| Services de mise en œuvre de logiciels et d'intégration de systèmes | |
| Services de tests de résilience, de simulation et de formation | |
| Services de programmes de continuité gérés |
| Cloud |
| Sur site |
| Hybride |
| Fournisseur de services cloud |
| Colocation |
| Entreprise et Edge |
| Informatique et Télécommunications |
| BFSI |
| Gouvernement et Administration publique |
| Santé et Sciences de la vie |
| Fabrication |
| Commerce de détail et Commerce électronique |
| Énergie et Services publics |
| Autres secteurs |
| Arabie saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Logiciels et Plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | ||
| Logiciels autonomes de planification de la continuité et de documentation | ||
| Logiciels autonomes de réponse aux crises et de coordination des incidents | ||
| Autres (logiciels autonomes de gestion des exercices de résilience et des tests, etc.) | ||
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience | |
| Services de développement de plans de continuité et de réponse aux crises | ||
| Services de mise en œuvre de logiciels et d'intégration de systèmes | ||
| Services de tests de résilience, de simulation et de formation | ||
| Services de programmes de continuité gérés | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par type de centre de données | Fournisseur de services cloud | |
| Colocation | ||
| Entreprise et Edge | ||
| Par secteur d'utilisateur final | Informatique et Télécommunications | |
| BFSI | ||
| Gouvernement et Administration publique | ||
| Santé et Sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et Commerce électronique | ||
| Énergie et Services publics | ||
| Autres secteurs | ||
| Par géographie | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA ?
Le marché est évalué à 218,25 millions USD en 2026 et devrait atteindre 439,92 millions USD d'ici 2032, à un CAGR de 12,35 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de résilience aux catastrophes des centres de données dans le MEA ?
Les contrôles réglementaires, les exigences de résidence des données, les incidents cybernétiques et les nouvelles capacités cloud et edge accroissent le besoin d'une capacité de reprise testée.
Quel composant détient la plus grande part sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données MEA ?
Les Services détiennent la plus grande part à 51,21 % en 2026, car les organisations ont besoin d'un soutien consultatif, d'une planification de la continuité, de tests et d'une livraison gérée.
Quelle approche de déploiement domine la demande de reprise après sinistre dans le MEA ?
Le Cloud est en tête avec une part de 46,18 % en 2026 et devrait se développer à un CAGR de 12,73 % jusqu'en 2032.
Quel secteur d'utilisateur final se développe le plus rapidement pour les solutions de résilience aux catastrophes ?
L'Énergie et les Services publics devrait se développer à un CAGR de 13,89 % jusqu'en 2032, soutenu par la convergence de la technologie opérationnelle et de la technologie de l'information.
Quel pays est en tête de la demande régionale de solutions de continuité ?
L'Arabie saoudite détient 29,69 % du total régional en 2026 et devrait se développer à un CAGR de 13,12 % jusqu'en 2032.