
Tamanho e Participação do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
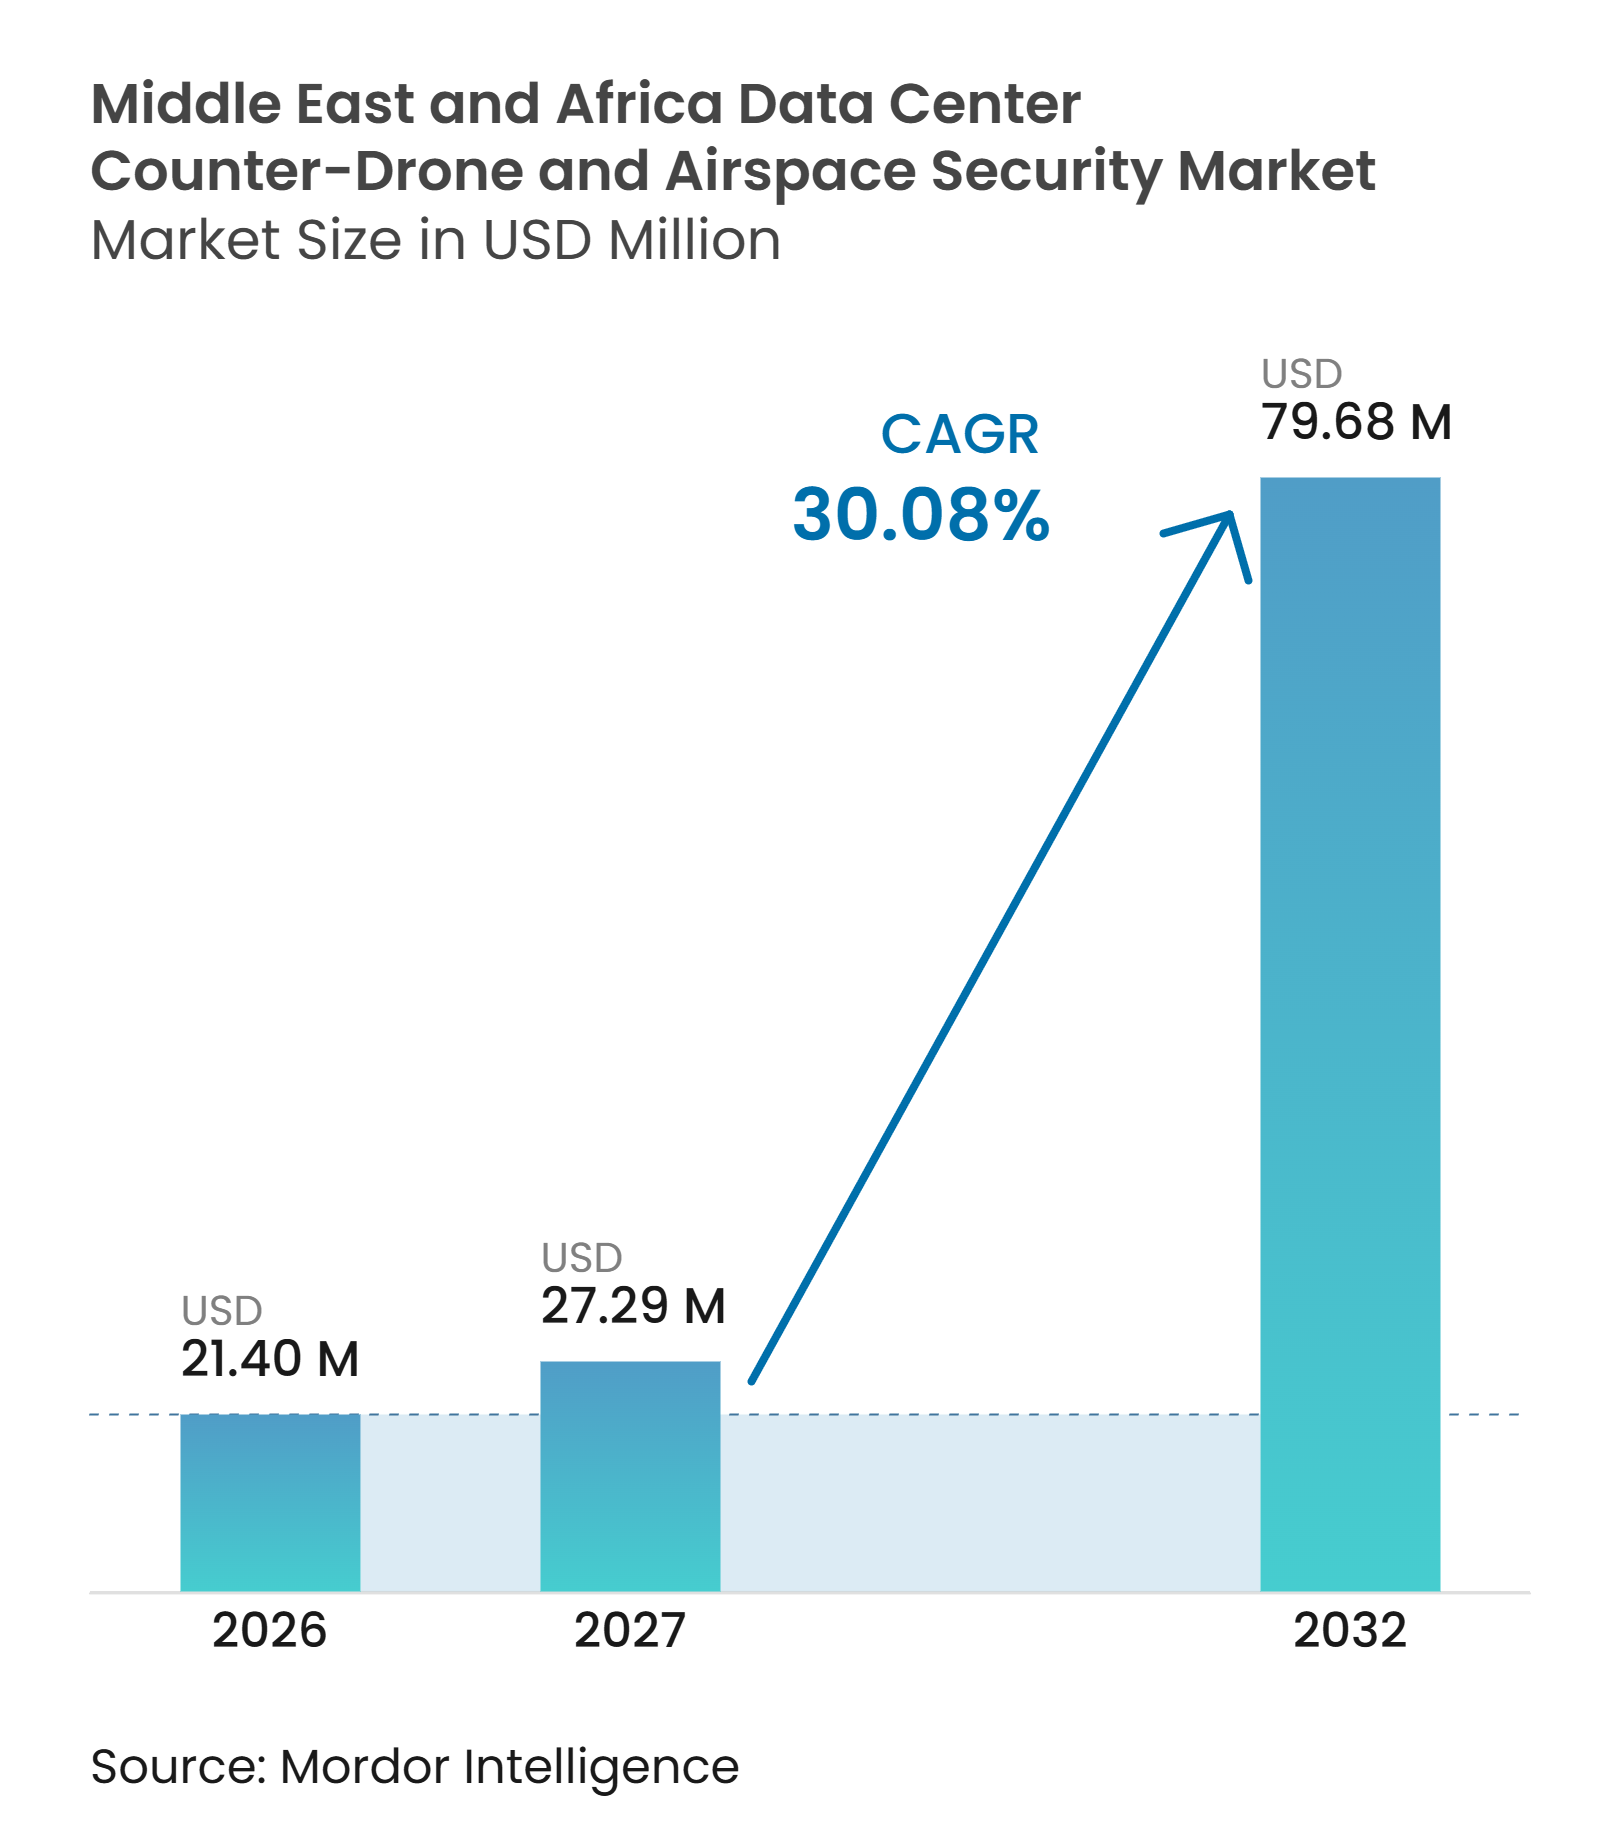
| Tamanho do mercado no ano base (2026) | 21.40 Milhões de dólares |
| Tamanho do Mercado (2027) | 27.29 Milhões de dólares |
| Tamanho do Mercado (2032) | 79.68 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 30.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África está projetado para expandir de 21,40 milhões de USD em 2026 e 29,44 milhões de USD em 2027 para 79,68 milhões de USD até 2032, registrando um CAGR de 30,08% entre 2027 e 2032. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África está sendo moldado pela necessidade de proteger ativos digitais fixos à medida que grandes campi de inteligência artificial e nuvem são adicionados em toda a região. A nova capacidade de data centers aumenta o valor dos ativos que precisam de cobertura persistente, enquanto o risco de interrupção causado por drones não autorizados torna a proteção do espaço aéreo parte do planejamento de resiliência do local. Os operadores estão cada vez mais avaliando o custo do hardware em relação ao custo potencial de uma interrupção, recuperação de dados e atraso no atendimento ao cliente. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África também se beneficia de vínculos mais fortes entre os programas nacionais de infraestrutura crítica e os requisitos de segurança de locais comerciais. A concorrência está se movendo em direção a sistemas integrados que podem combinar detecção, verificação e resposta enquanto operam em ambientes quentes, empoeirados e costeiros.
Principais Conclusões do Relatório
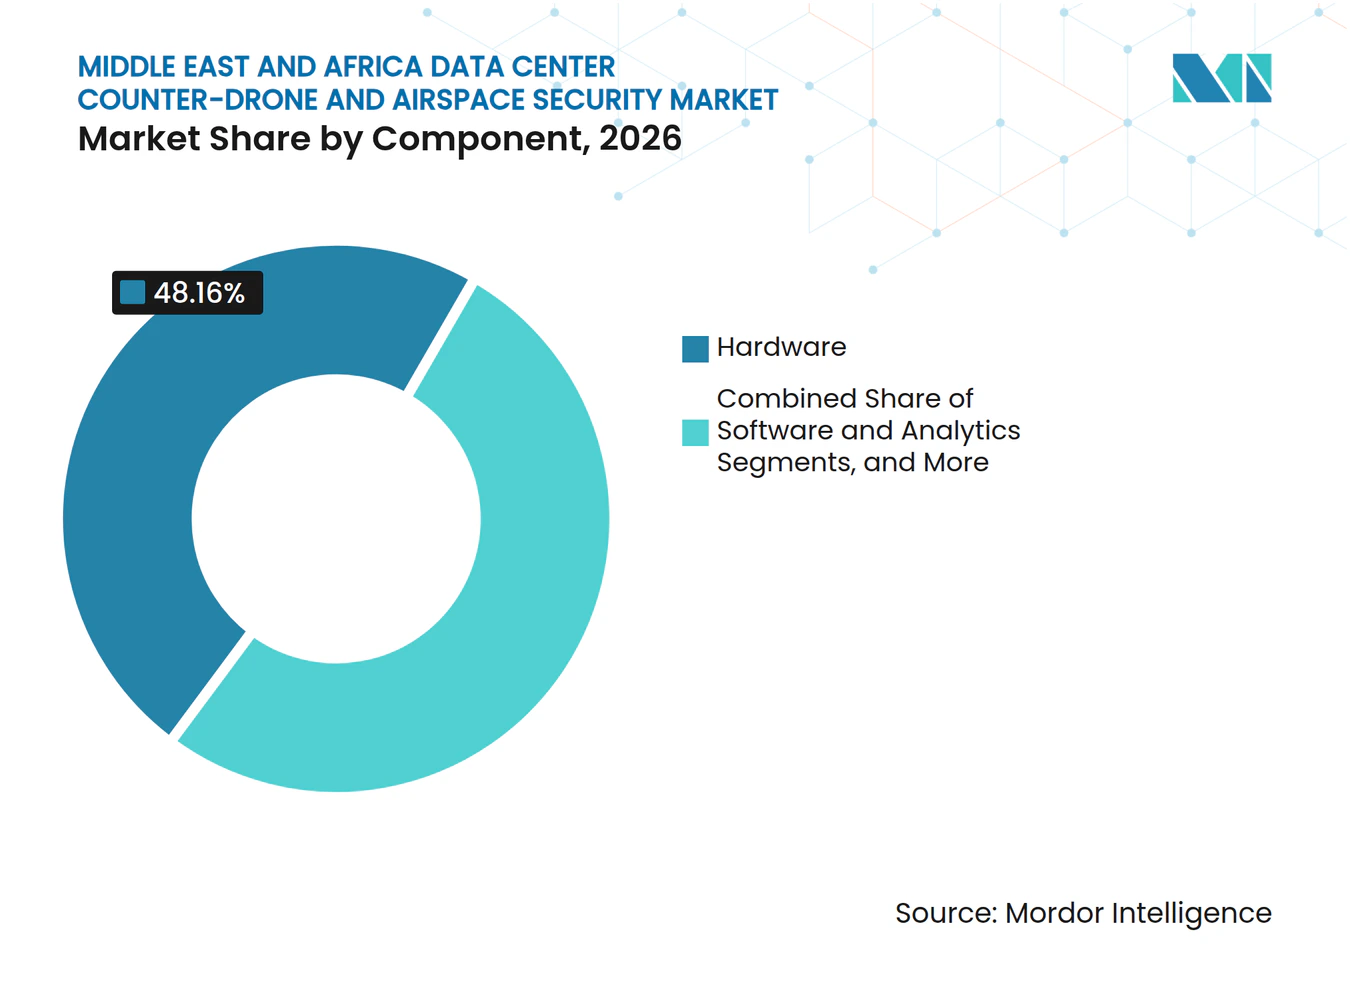
- Por componente, o hardware detinha 48,16% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026, enquanto software e análise de dados está projetado para expandir a um CAGR de 31,53% até 2032.
- Por tecnologia, os sistemas integrados de múltiplos sensores detinham 34,56% da participação de receita em 2026 e estão projetados para expandir a um CAGR de 31,72% até 2032.
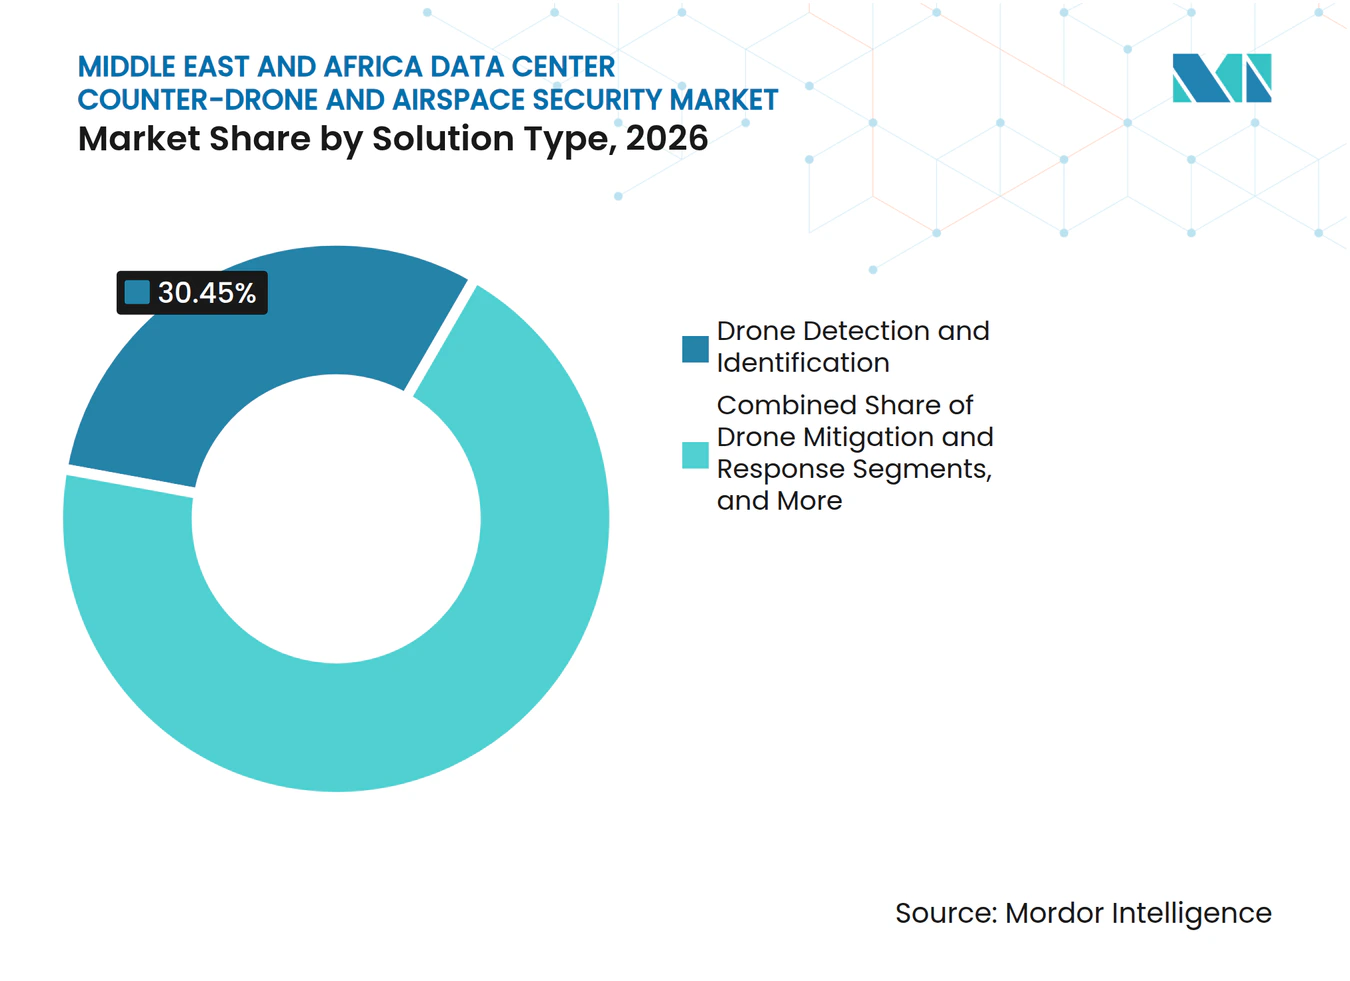
- Por tipo de solução, a detecção e identificação de drones detinha 30,45% da participação de receita em 2026, enquanto a mitigação e resposta a drones está projetada para expandir a um CAGR de 31,84% até 2032.
- Por tipo de implantação, as instalações fixas detinham 74,34% da participação de receita em 2026, enquanto os sistemas móveis e portáteis estão projetados para expandir a um CAGR de 31,91% até 2032.
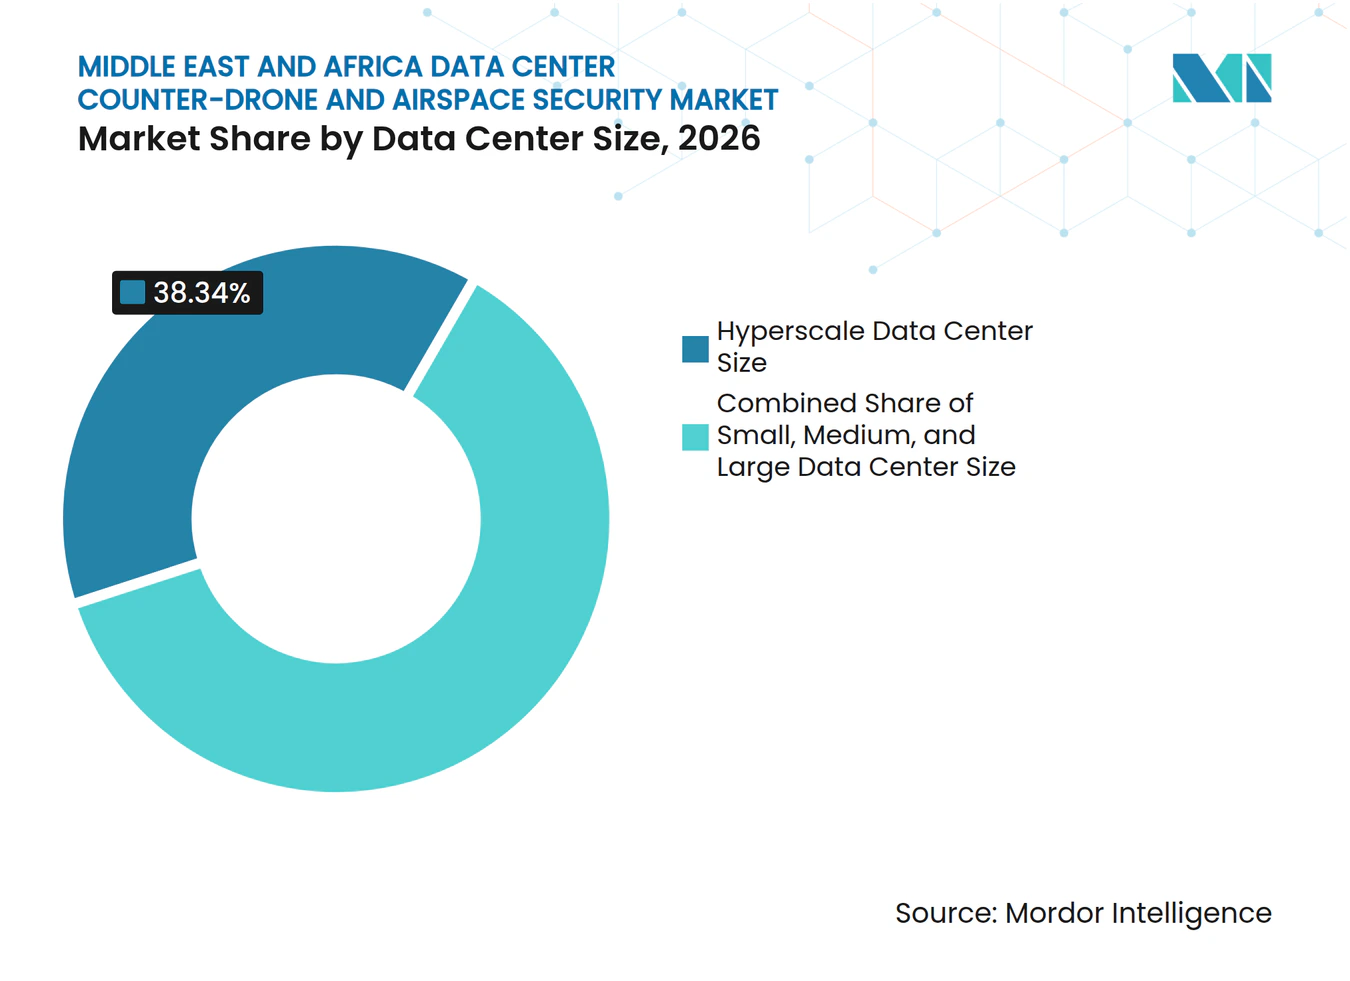
- Por tamanho de data center, as instalações de hiperescala detinham 38,34% da participação de receita em 2026 e estão projetadas para expandir a um CAGR de 31,25% até 2032.
- Por tipo de data center, os operadores de colocalização detinham 38,45% da participação de receita em 2026, enquanto os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 31,42% até 2032.
- Por geografia, a Arábia Saudita detinha 32,56% da participação de receita em 2026 e está projetada para expandir a um CAGR de 31,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers de Hiperescala e de Inteligência Artificial Soberana | +8.2% | Arábia Saudita, Emirados Árabes Unidos, África do Sul | Curto prazo (≤ 2 anos) |
| Aumento dos Gastos com Proteção de Infraestrutura Crítica | +6.8% | Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Aumento da Proliferação de Drones em Torno do Espaço Aéreo Restrito | +5.9% | Arábia Saudita, Emirados Árabes Unidos, com extensão ao Restante do Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Detecção em Camadas e Resposta Automatizada | +4.6% | Global, Emirados Árabes Unidos e Arábia Saudita como primeiros adotantes | Médio prazo (2-4 anos) |
| Campi de Data Centers Habilitados por Inteligência Artificial Criando Nova Exposição Local do Espaço Aéreo | +3.1% | Arábia Saudita, Emirados Árabes Unidos, África do Sul | Longo prazo (≥ 4 anos) |
| Calor, Poeira e Condições Costeiras Aumentando a Necessidade de Redundância de Sensores | +2.0% | Núcleo do GCC, extensão para o Oriente Médio e África costeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Data Centers de Hiperescala e de Inteligência Artificial Soberana
Novos campi de hiperescala criam locais definidos que requerem monitoramento contínuo do espaço aéreo. A Humain e o Fundo Nacional de Infraestrutura da Arábia Saudita estabeleceram um marco de financiamento de 1,2 bilhão de USD para 250 MW de capacidade em janeiro de 2026.[1] A DataVolt também assinou um acordo de 5 bilhões de USD com a Oxagon da NEOM para um campus de 1,5 GW com emissão líquida zero em fevereiro de 2025.[2] Esses projetos ampliam a área física que os operadores precisam proteger, incluindo energia, resfriamento, comunicações e sistemas de controle além do edifício principal. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África, portanto, se beneficia de cada novo campus porque matrizes de sensores, software de comando e equipamentos de resposta são adquiridos para o local. A expansão da capacidade também favorece sistemas que podem se expandir à medida que os campi individuais adicionam salas, subestações e infraestrutura de suporte adjacente.
Aumento dos Gastos com Proteção de Infraestrutura Crítica
Os gastos com proteção estão indo além da segurança perimetral convencional à medida que as autoridades públicas e os operadores avaliam os riscos relacionados a drones para ativos críticos. Os campi comerciais podem se beneficiar quando os programas nacionais constroem experiência local com tecnologias de radar, detecção, comando e controle e interceptação. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África é apoiado por essa transferência de conhecimento operacional porque os mesmos locais requerem detecção confiável e resposta verificada a incidentes. O EDGE Group recebeu um contrato do Ministério da Defesa dos Emirados Árabes Unidos no valor de AED 227 milhões, equivalente a 61,8 milhões de USD, para sistemas antissinais GPS-PROTECT em fevereiro de 2025.[3] Os operadores que concluem as atualizações de proteção antecipadamente podem evitar o custo adicional e a interrupção operacional que se seguem à modernização após um evento de ameaça. Suas decisões de aquisição levam cada vez mais em conta a resiliência, a revisão de seguros e a confiança dos clientes, e não apenas o preço do equipamento.
Aumento da Proliferação de Drones em Torno do Espaço Aéreo Restrito
A atividade não autorizada de drones em torno do espaço aéreo restrito cria um requisito de monitoramento persistente para grandes campi de dados. A ameaça inclui plataformas disponíveis comercialmente, bem como aeronaves que operam com emissões de link de controle convencional limitadas ou inexistentes. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África é afetado porque um operador não pode tratar o limite do local como o limite de segurança completo quando uma plataforma aérea pode se aproximar de fora do perímetro. A detecção deve identificar a aeronave, estabelecer se ela representa um risco e transmitir um alerta utilizável ao pessoal treinado. O modelo operacional necessário é mais exigente em campi com infraestrutura de utilidades compartilhada porque uma única interrupção pode afetar vários inquilinos. Isso leva os compradores a sistemas que mantêm cobertura em um volume de espaço aéreo mais amplo e permanecem úteis quando o padrão de ameaça muda.
Demanda por Detecção em Camadas e Resposta Automatizada
Um único tipo de sensor não fornece cobertura completa nas condições operacionais comuns em todo o Golfo. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África está, portanto, se movendo em direção a combinações de radar, sensoriamento passivo por radiofrequência, câmeras eletro-ópticas e infravermelhas e sensores acústicos. Cada camada aborda uma limitação diferente, com o radar apoiando a detecção física e as câmeras ajudando as equipes a verificar o objeto antes da escalada. Fluxos de trabalho automatizados podem reunir as observações dos sensores em uma visão operacional única e reduzir o atraso entre a detecção, a classificação e uma resposta aprovada. A atualização de outubro de 2026 da DroneShield adicionou fusão aprimorada de sensores de radiofrequência e ópticos e capacidades de resposta coordenada entre as unidades DroneSentry-X Mk2 conectadas. Essas capacidades permitem que os operadores melhorem o desempenho dos sistemas instalados por meio de alterações de software, em vez de substituir toda a base de hardware.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Sistema e Longos Ciclos de Aquisição | -4.8% | Global, compradores menores do Oriente Médio e África mais expostos | Médio prazo (2-4 anos) |
| Restrições de Autorização de Espectro, Segurança e Contramedidas | -3.6% | Emirados Árabes Unidos, Arábia Saudita, África do Sul | Curto prazo (≤ 2 anos) |
| Alarmes Falsos e Degradação do Desempenho de Sensores em Ambientes Adversos | -2.7% | Núcleo do GCC, Oriente Médio e África costeiro | Médio prazo (2-4 anos) |
| Escassez Regional de Talentos em Operações e Manutenção de Sistemas Contra Veículos Aéreos Não Tripulados | -1.9% | Restante do Oriente Médio e África, mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Sistema e Longos Ciclos de Aquisição
As implantações integradas de sistemas contra drones requerem capital para sensores, software, comunicações, instalação, treinamento e suporte contínuo. Os grandes contratos públicos mostram o investimento necessário para sistemas de detecção e resposta totalmente em rede, enquanto os compradores comerciais menores podem precisar de aquisição em fases. Longos processos de aprovação e contratação podem atrasar a proteção mesmo quando a necessidade operacional é clara. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África enfrenta essa restrição mais diretamente entre os operadores de pequeno e médio porte que não conseguem absorver o custo inicial total. O financiamento por fornecedores, o software baseado em assinatura e os sistemas móveis podem reduzir o compromisso inicial, mas não eliminam a necessidade de pessoal qualificado para instalação e operação. Os compradores também precisam avaliar como os gastos adicionais com segurança interagem com os orçamentos de seguros, financiamento e atualização de instalações.
Restrições de Autorização de Espectro, Segurança e Contramedidas
Os operadores comerciais podem ser capazes de implantar sensoriamento passivo mais cedo do que contramedidas ativas. As tecnologias ativas podem afetar a aviação legítima e as atividades de comunicação, portanto, seu uso depende de aprovação e coordenação com as autoridades nacionais. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África é moldado por esses limites porque um comprador pode instalar a detecção primeiro e adicionar uma camada de resposta posteriormente. Isso cria uma vantagem prática para tecnologias não emissoras que identificam e rastreiam a ameaça sem afetar o espectro circundante. Um procedimento operacional claro também é necessário para definir quem avalia o alerta, quem contata as autoridades e quem autoriza qualquer contramedida. O trabalho de conformidade resultante pode prolongar os cronogramas de implantação, especialmente para operadores de múltiplos locais que atuam em várias jurisdições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Hardware Ancora uma Pilha Tecnológica em TransformaçãoO hardware detinha 48,16% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026 porque as implantações de primeira geração requerem sensores físicos e equipamentos de comando. Matrizes de radar, localizadores direcionais de radiofrequência, mastros de câmeras eletro-ópticas e infravermelhas, links de comunicação e consoles de controle estabelecem a camada de detecção inicial. Esses ativos requerem levantamentos de local, integração de rede, planejamento de fornecimento de energia e proteção ambiental antes que a camada de análise possa agregar valor. A posição do hardware reflete a necessidade de equipamentos permanentes em instalações que operam continuamente. A arquitetura Skyshield da SIGN4L combina radar de banda X, sensores optrônicos e localizadores direcionais em uma única pilha para requisitos do Ministério da Defesa. O design ilustra por que os compradores valorizam equipamentos que podem consolidar funções de sensoriamento em um local fixo.
Software e análise de dados está projetado para expandir a um CAGR de 31,53% até 2032, à medida que os compradores buscam tornar os sensores instalados mais úteis. Esta categoria suporta classificação de ameaças, gerenciamento de alertas, retenção de dados e a integração de feeds de diferentes tipos de sensores. A camada de software pode ajudar as equipes de segurança a distinguir um alerta de drone de outras atividades antes da escalada. Ela também cria requisitos recorrentes para atualizações, proteção cibernética, controles de acesso de usuários e interoperabilidade do sistema. O setor de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África, consequentemente, oferece aos provedores um incentivo para combinar remessas de hardware com suporte de plataforma de longo prazo. Os serviços de integração e suporte permanecerão importantes porque os operadores precisam de treinamento, manutenção e assistência para conectar as ferramentas de espaço aéreo com o restante da operação de segurança.



Por Tecnologia:
A Fusão de Sensores Reformula a Arquitetura de DetecçãoOs sistemas integrados de múltiplos sensores detinham 34,56% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026 e estão projetados para expandir a um CAGR de 31,72% até 2032. Sua posição reflete os limites de depender de um único método de detecção em ambientes com calor, poeira, desordem visual e condições variadas de radiofrequência. O sensoriamento passivo por radiofrequência pode identificar muitas ameaças pilotadas remotamente, mas pode não identificar uma aeronave que opera sem um link de controle ativo. O radar pode detectar objetos físicos não cooperativos, enquanto os sistemas eletro-ópticos e infravermelhos apoiam a verificação em condições de luz diurna e baixa luminosidade. Os sistemas acústicos podem fornecer informações passivas sobre a assinatura do rotor onde as condições de ruído local permitem. Um sistema combinado oferece ao operador várias maneiras de verificar uma ameaça potencial antes que ela seja tratada como um incidente.
A detecção por radar e por radiofrequência permanecem partes relevantes do mix tecnológico porque resolvem diferentes necessidades operacionais. O radar oferece vigilância física de área mais ampla, enquanto as ferramentas de radiofrequência examinam os links de comunicação usados por muitos drones comerciais. A detecção eletro-óptica e infravermelha está ganhando relevância à medida que as capacidades de imagem térmica e classificação melhoram. A DroneShield relatou que sua versão de software de outubro de 2026 melhorou a precisão de classificação de câmeras térmicas em 44%. O sensoriamento acústico permanece útil onde uma camada passiva e não emissora é necessária, embora o alto ruído ambiente em torno dos equipamentos de resfriamento possa limitar o desempenho. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África, portanto, tende a recompensar os fornecedores que demonstram como seus sensores funcionam em conjunto nas condições locais do local.
Por Tipo de Solução:
O Design Focado em Detecção Cede Lugar às Plataformas de RespostaA detecção e identificação de drones detinha 30,45% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026. O número reflete o estágio inicial de muitas implantações comerciais, onde os operadores primeiro estabelecem a capacidade de encontrar e identificar uma aeronave que se aproxima. Os sistemas de detecção muitas vezes podem ser introduzidos antes da mitigação ativa porque apresentam menos problemas de aprovação de espectro e aviação. O rastreamento e a classificação adicionam informações sobre localização, direção e comportamento provável sem necessariamente engajar a aeronave. Isso ajuda a equipe de segurança a separar um voo incidental de uma aproximação que requer coordenação imediata. A DroneShield integrou a tecnologia da Sentrycs em sua plataforma DroneSentry-C2 em 2026 para suportar detecção, identificação e geolocalização sem interferência.
A mitigação e resposta a drones está projetada para expandir a um CAGR de 31,84% até 2032, à medida que os clientes avançam além da detecção em direção a um processo de resposta completo. A transição depende de autorização, procedimentos de segurança, operadores treinados e coordenação com as autoridades públicas. As plataformas integradas podem reduzir o ônus de conectar vários produtos e podem tornar a responsabilidade mais clara para o comprador. Elas também podem suportar uma imagem operacional comum para equipes de segurança, operações e resposta externa. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África continuará a incluir projetos liderados por detecção, especialmente onde as contramedidas ativas permanecem restritas. Com o tempo, o caso de negócios para ferramentas de resposta se fortalece quando os operadores precisam de proteção para ativos críticos de energia, resfriamento e comunicações no mesmo campus.

Por Tipo de Implantação:
Locais Fixos Dominam Enquanto a Mobilidade Ganha TerrenoAs instalações fixas detinham 74,34% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026. Os campi permanentes requerem cobertura contínua do espaço aéreo, conexões de energia estabelecidas, estações de comando em rede e invólucros protetores que possam suportar as condições climáticas locais. Os sistemas fixos permitem que os operadores mapeiem a cobertura cuidadosamente em torno de edifícios, vias de acesso, pátios de resfriamento, subestações e outras áreas críticas. Eles são adequados para instalações de dados porque o ativo protegido permanece em um local durante toda a sua vida operacional. O Navcontrol-G é um sistema estacionário de interferência e falsificação de GNSS descrito como tendo um alcance de 50 quilômetros contra plataformas desprotegidas por GPS. O exemplo mostra por que o posicionamento permanente pode ser importante onde um sistema depende de um envelope operacional definido.
Os sistemas móveis e portáteis estão projetados para expandir a um CAGR de 31,91% até 2032. Os canteiros de obras podem precisar de cobertura antes que os sensores permanentes, cabos e salas de comando sejam comissionados. Os equipamentos portáteis também podem ajudar os operadores a investigar uma direção de ameaça que está fora do projeto de cobertura fixo. Isso torna os sistemas móveis úteis para o desenvolvimento de campus em fases e proteção temporária durante a manutenção do sistema. A DroneShield declarou que a instalação e aceitação de seu DroneSentry-X Mk2 sob um programa dos Estados Unidos foi concluída dentro de um ciclo de 80 dias da entrega à capacidade operacional em setembro de 2026. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África precisará de equipamentos fixos e móveis porque as novas instalações podem permanecer expostas durante o intervalo entre a construção e o comissionamento completo.
Por Tamanho de Data Center:
A Demanda de Hiperescala Impulsiona Gastos com Proteção PremiumAs instalações de hiperescala detinham 38,34% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026 e estão projetadas para expandir a um CAGR de 31,25% até 2032. Esses campi contêm grandes concentrações de capacidade de computação, utilidades compartilhadas e cargas de trabalho de clientes. O custo de um sistema de proteção completo pode representar uma parcela menor de um projeto de várias centenas de megawatts do que para uma instalação menor. A Blackstone e a Humain assinaram uma parceria de 3 bilhões de USD para a AirTrunk em outubro de 2025 para desenvolver, financiar e operar data centers na Arábia Saudita. Essa escala de projeto ajuda a explicar por que a segurança integrada do espaço aéreo pode ser incluída no planejamento mais amplo de resiliência do local.
Os data centers de pequeno e médio porte têm menor penetração porque o custo e a complexidade de aquisição podem ser proporcionalmente mais difíceis de gerenciar. As instalações de grande escala situam-se entre esses grupos e podem favorecer implantações em fases ou financiamento de fornecedores. Os clientes de hiperescala podem justificar mais prontamente sistemas em camadas porque uma interrupção pode afetar um amplo grupo de inquilinos e serviços. Eles também exigem que a tecnologia de segurança funcione em um perímetro físico maior e em um conjunto mais complexo de ativos de suporte críticos. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África está, consequentemente, se tornando mais concentrado em torno de provedores que podem demonstrar capacidade em grande escala de campus. Esses provedores ainda devem mostrar que seus produtos podem ser mantidos e atualizados ao longo da longa vida operacional do data center.
Por Tipo de Data Center:
Colocalização Lidera Enquanto Provedores de Serviços em Nuvem Expandem Mais RapidamenteOs operadores de colocalização detinham 38,45% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026. Seu papel multilocatário cria uma obrigação de fornecer proteção abrangente das instalações quando muitos clientes compartilham a mesma infraestrutura física. A segurança do espaço aéreo pode ser tratada como parte de um compromisso de serviço mais amplo porque os inquilinos individuais não podem gerenciar totalmente o risco fora de seu espaço arrendado. Os provedores de colocalização também precisam demonstrar controles robustos para clientes do setor público e empresariais com cargas de trabalho sensíveis. Isso apoia a demanda por sistemas que vinculam alertas aos procedimentos existentes de segurança física e gerenciamento de incidentes. O setor de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África pode atender a essa necessidade com monitoramento centralizado que serve a várias instalações a partir de uma única função de segurança.
Os provedores de serviços em nuvem estão projetados para expandir a um CAGR de 31,42% até 2032. Seus locais suportam altos volumes de dados e aplicações, o que torna o planejamento de continuidade uma preocupação operacional central. Os provedores de nuvem também provavelmente enfrentarão escrutínio de clientes empresariais que precisam de evidências de resiliência em todo o ambiente da instalação. A Microsoft, o Google Cloud e a Oracle estão operando ou desenvolvendo infraestrutura na Arábia Saudita, criando uma base maior de ativos em nuvem na região. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África se beneficia à medida que essas empresas e seus parceiros avaliam os controles de segurança em toda a infraestrutura distribuída. A expansão dos campi em nuvem também aumenta o valor das plataformas de comando que fornecem uma visão operacional consistente em vários locais.
Análise Geográfica
A Arábia Saudita detinha 32,56% da participação do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África em 2026 e está projetada para expandir a um CAGR de 31,49% até 2032. O país combina um grande pipeline de capacidade de inteligência artificial e hiperescala com a necessidade de proteger infraestrutura de alto valor. A Arábia Saudita tinha mais de 467 MW de capacidade operacional de data centers no início de 2026, em comparação com 68 MW em 2021. Ela também respondia por quase 50% da capacidade de energia de data centers regionais futuros. O exercício Red Sands entre os Estados Unidos e a Arábia Saudita em setembro de 2025 envolveu mais de 300 pessoais e 20 sistemas contra drones, incluindo equipamentos de radar, acústico e geolocalização. Essa experiência apoia um ecossistema no qual os operadores comerciais podem se basear na familiaridade regional com detecção em camadas e resposta.
Os Emirados Árabes Unidos representam a segunda maior posição regional porque combinam demanda por data centers, uma base industrial de defesa ativa e atividade estabelecida de segurança do espaço aéreo. O EDGE Group inaugurou sua instalação de produção Coyote no Parque Industrial Tawazun em maio de 2026, apoiando a fabricação local de interceptores. O Conselho Tawazun e a Saab UAE assinaram um acordo de pesquisa e desenvolvimento para detecção de drones em novembro de 2025. A produção e pesquisa locais podem encurtar as cadeias de suprimentos e criar capacidades de suporte para operadores de infraestrutura. O país também possui locais de data centers que precisam de abordagens de segurança consistentes com os requisitos nacionais de aviação e telecomunicações.
A África do Sul está tratando a resiliência de data centers como uma questão de infraestrutura mais proeminente, particularmente na Cidade do Cabo e em Joanesburgo. Seu marco regulatório comercial de drones fornece um ponto de partida para procedimentos de detecção e relatório, embora o licenciamento para contramedidas ativas permaneça complexo. O Restante do Oriente Médio e África inclui Kuwait, Catar, Jordânia, Nigéria, Quênia, Egito e outros locais emergentes de infraestrutura digital. Esses mercados precisarão de segurança dedicada do espaço aéreo à medida que sua densidade de data centers aumentar. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África pode se expandir por esses locais assim que os compradores identificarem requisitos claros, estabelecerem procedimentos operacionais e garantirem aprovação para as ferramentas de resposta adequadas.
Cenário Competitivo
Concentração do Mercado
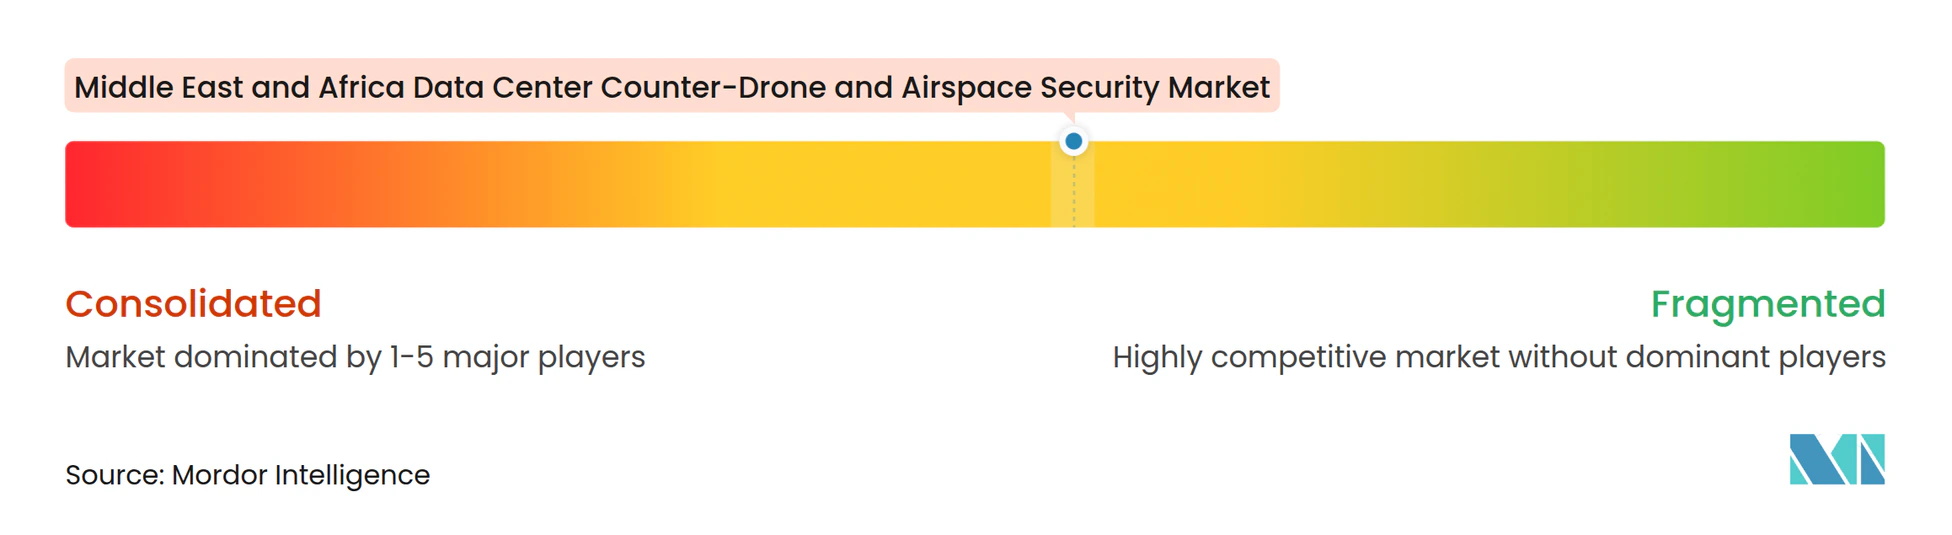
O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África é moderadamente fragmentado. RTX Corporation, Thales, Northrop Grumman Corporation, Leonardo S.p.a., Lockheed Martin Corporation e EDGE Group PJSC têm posições estabelecidas por meio de relacionamentos de defesa e capacidades de integração de sistemas. DroneShield Limited, Sentrycs Ltd. e Fortem Technologies, Inc. competem com ferramentas definidas por software, arquiteturas configuráveis e ciclos de implantação mais curtos. A pontuação de concentração do mercado é 3 em 10 porque o material disponível descreve um campo de fornecedores moderadamente fragmentado e não fornece participação de mercado combinada dos principais players que apoiaria uma pontuação mais alta. O resultado é um ambiente competitivo onde os compradores podem selecionar entre grandes integradores e provedores especializados. Essa combinação pode ajudar os operadores de data centers a adequar sua abordagem de aquisição aos requisitos técnicos, regulatórios e de serviço de cada local.
O EDGE Group detém uma posição regional distinta porque atende a clientes soberanos e compradores de infraestrutura comercial. Seu radar AESA Al Haris-X foi apresentado no Dubai Airshow 2025 com classificação de alvos baseada em inteligência artificial para até 10.000 rastreamentos simultâneos. A empresa também fornece uma alternativa regional para compradores que buscam equipamentos desenvolvidos e suportados localmente. A DroneShield lançou o DroneSentry-C2 Enterprise em outubro de 2025 para conectar implantações dispersas por meio de uma rede operacional única. Essa abordagem é relevante para operadores que precisam de supervisão em vários campi, e não em uma única instalação. O mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África, portanto, inclui tanto fornecedores de plataformas quanto especialistas focados em uma parte mais restrita da cadeia de detecção e resposta.
As estratégias competitivas centram-se no desempenho dos sensores, na integração aberta de software e em parcerias locais de fabricação ou suporte. Os compradores precisam de sistemas que possam combinar feeds de sensores de terceiros com uma interface de comando prática. Eles também valorizam fornecedores que possam ajudá-los a navegar pela autorização e coordenar com as autoridades locais. A MBDA e a Fortem Technologies estenderam sua parceria contra drones em outubro de 2026, permitindo que os interceptores autônomos DroneHunter da Fortem e o efetor FireThorn sejam oferecidos dentro da arquitetura SKY WARDEN da MBDA. Esse desenvolvimento oferece aos compradores de infraestrutura uma escolha entre opções de captura em rede e resposta cinética. O mercado tende a favorecer empresas que possam comprovar o desempenho do sistema nas condições operacionais regionais, ao mesmo tempo em que oferecem um caminho credível para manutenção, atualizações de software e implantação em conformidade.
Líderes do Setor de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África
-
EDGE Group PJSC
-
RTX Corporation
-
Dedrone by Axon
-
Israel Aerospace Industries Ltd.
-
Leonardo S.p.a.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- EDGE Group PJSC
- RTX Corporation
- Dedrone by Axon
- Israel Aerospace Industries Ltd.
- Leonardo S.p.a.
- Thales
- HENSOLDT AG
- Saab AB
- DroneShield Limited
- Fortem Technologies, Inc.
- Sentrycs Ltd.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Airbus SE
- Elbit Systems Ltd.
- EOS Defence Systems Pty Ltd
- KALDAS PJSC
- Africa Data Centres (Pty) Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
Desenvolvimentos industriais recentes em Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África
- Outubro de 2026: A MBDA e a Fortem Technologies estenderam sua parceria estratégica contra sistemas de veículos aéreos não tripulados, permitindo que os interceptores autônomos DroneHunter da Fortem e o efetor cinético FireThorn desenvolvido em conjunto sejam oferecidos dentro da arquitetura de defesa aérea SKY WARDEN da MBDA, criando opções escaláveis desde a neutralização de baixo dano colateral por captura em rede até o engajamento cinético de destruição definitiva para operadores de infraestrutura.
- Janeiro de 2026: A Humain e o Fundo Nacional de Infraestrutura da Arábia Saudita assinaram um marco de financiamento de 1,2 bilhão de USD para 250 MW de capacidade de data center de inteligência artificial de hiperescala no Reino, expandindo diretamente a base de ativos em risco que requer cobertura dedicada de segurança do espaço aéreo dentro do período de previsão.
- Novembro de 2025: O Conselho Tawazun e a Saab UAE assinaram um acordo de pesquisa e desenvolvimento no Dubai Airshow 2025 para um programa conjunto de tecnologia de detecção de drones na instalação do Parque Industrial Tawazun da Saab, visando capacidade soberana de sensores contra drones no país para proteção de infraestrutura crítica dos Emirados Árabes Unidos.
- Outubro de 2025: A DroneShield lançou o DroneSentry-C2 Enterprise, uma plataforma de comando e controle como serviço vinculando implantações geograficamente dispersas contra drones, incluindo data centers, aeroportos e instalações militares, em uma única rede operacional com gerenciamento centralizado de alertas.
Escopo do Relatório do Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África
O Mercado de Segurança Contra Drones e do Espaço Aéreo do Oriente Médio e África refere-se ao setor regional focado em tecnologias, plataformas e serviços gerenciados projetados para detectar, identificar, rastrear, avaliar e mitigar veículos aéreos não tripulados (VANTs) não autorizados ou maliciosos e ameaças aéreas relacionadas de baixa altitude em infraestrutura crítica, instalações governamentais, instalações militares, aeroportos, ativos de energia, locais públicos e ambientes de segurança de fronteiras.
O Mercado de Segurança Contra Drones e do Espaço Aéreo em Data Centers do Oriente Médio e África abrange hardware, software e serviços para detectar, identificar, rastrear, monitorar e mitigar drones não autorizados em data centers na Arábia Saudita, Emirados Árabes Unidos, África do Sul e Restante do Oriente Médio e África. O mercado é Segmentado por Componente (Hardware, Software e Análise de Dados, e Serviços de Integração e Suporte), Tecnologia (Detecção por Radar, Detecção por Radiofrequência, Detecção Eletro-Óptica e Infravermelha, Detecção Acústica e Sistemas Integrados de Múltiplos Sensores), Tipo de Solução (Detecção e Identificação de Drones, Rastreamento e Classificação de Drones, Monitoramento e Alerta do Espaço Aéreo, Mitigação e Resposta a Drones e Plataformas Integradas Contra Drones), Tipo de Implantação (Instalações Fixas e Sistemas Móveis e Portáteis), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem e Empresarial e Edge), Geografia (Arábia Saudita, Emirados Árabes Unidos, África do Sul e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software e Análise de Dados |
| Serviços de Integração e Suporte |
| Detecção por Radar |
| Detecção por Radiofrequência |
| Detecção Eletro-Óptica e Infravermelha |
| Detecção Acústica |
| Sistemas Integrados de Múltiplos Sensores |
| Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones |
| Monitoramento e Alerta do Espaço Aéreo |
| Mitigação e Resposta a Drones |
| Plataformas Integradas Contra Drones |
| Instalações Fixas |
| Sistemas Móveis e Portáteis |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem |
| Empresarial e Edge |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Restante do Oriente Médio e África |
| Por Componente | Hardware |
| Software e Análise de Dados | |
| Serviços de Integração e Suporte | |
| Por Tecnologia | Detecção por Radar |
| Detecção por Radiofrequência | |
| Detecção Eletro-Óptica e Infravermelha | |
| Detecção Acústica | |
| Sistemas Integrados de Múltiplos Sensores | |
| Por Tipo de Solução | Detecção e Identificação de Drones |
| Rastreamento e Classificação de Drones | |
| Monitoramento e Alerta do Espaço Aéreo | |
| Mitigação e Resposta a Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Implantação | Instalações Fixas |
| Sistemas Móveis e Portáteis | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocalização |
| Provedores de Serviços em Nuvem | |
| Empresarial e Edge | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança contra drones e do espaço aéreo em data centers do Oriente Médio e África?
O mercado está projetado em 21,40 milhões de USD em 2026, 29,44 milhões de USD em 2027 e 79,68 milhões de USD até 2032, com um CAGR de 30,08% para 2027-2032.
O que está impulsionando a demanda por sistemas contra drones em data centers no Oriente Médio e África?
A construção de novos campi de hiperescala e inteligência artificial, a necessidade de proteger infraestrutura crítica e a demanda por detecção em camadas são os principais fatores de demanda.
Qual segmento de tecnologia lidera a segurança do espaço aéreo em data centers?
Os sistemas integrados de múltiplos sensores detinham 34,56% de participação em 2026 e estão projetados para expandir a um CAGR de 31,72% até 2032.
Por que as instalações fixas são importantes para a proteção de data centers?
As instalações fixas detinham 74,34% de participação em 2026 porque os campi permanentes precisam de cobertura contínua, energia confiável e equipamentos de sensoriamento protegidos contra intempéries.
Qual país tem a maior oportunidade regional para sistemas contra drones?
A Arábia Saudita detinha 32,56% de participação em 2026 e está projetada para expandir a um CAGR de 31,49% até 2032, apoiada pelo desenvolvimento de capacidade de hiperescala.
O que os operadores de data centers devem considerar antes de implantar contramedidas ativas?
Os operadores precisam considerar a autorização de espectro, a segurança da aviação, os procedimentos de resposta aprovados e a coordenação com as autoridades nacionais.