
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 21.40 百万米ドル |
| 市場規模 (2027) | 27.29 百万米ドル |
| 市場規模 (2032) | 79.68 百万米ドル |
| 成長率 (2027 - 2032) | 30.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター 対ドローン・空域セキュリティ市場分析
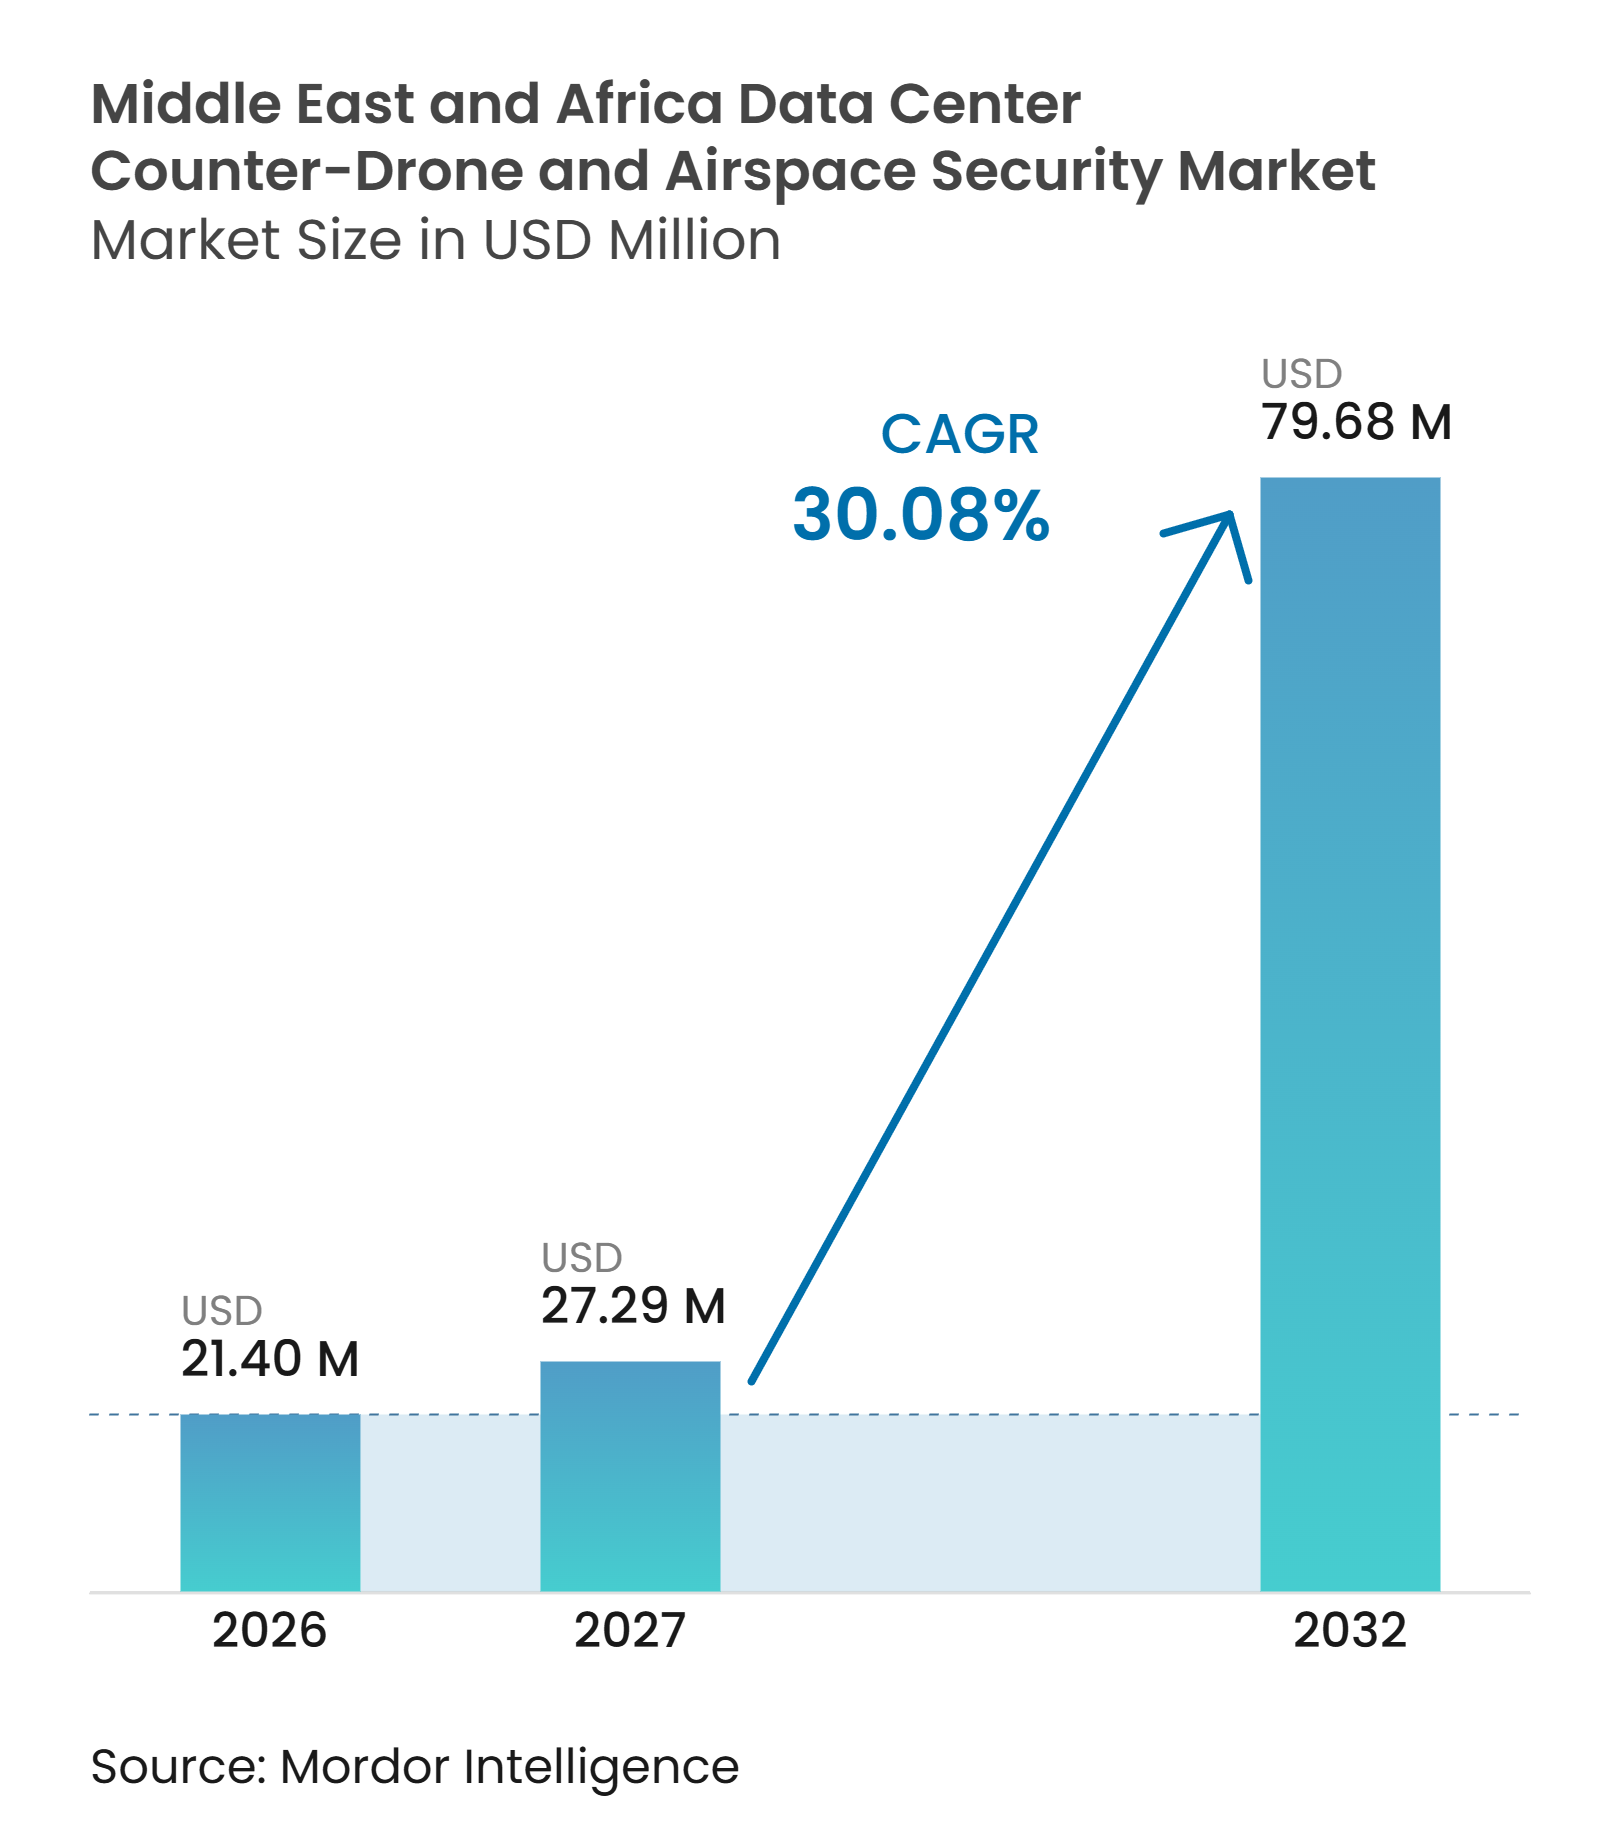
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場規模は、2026年の2,140万米ドルおよび2027年の2,944万米ドルから2032年までに7,968万米ドルへと拡大し、2027年から2032年にかけてCAGR 30.08%を記録する見込みです。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、大規模なAIおよびクラウドキャンパスが地域全体に追加される中、固定デジタル資産を保護する必要性によって形成されています。新たなデータセンター容量は継続的な監視を必要とする資産の価値を高める一方、無許可ドローンによる混乱リスクにより、空域保護がサイトレジリエンス計画の一部となっています。オペレーターはハードウェアコストと停電、データ復旧、顧客サービス遅延の潜在的コストを比較検討するようになっています。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、国家重要インフラプログラムと商業サイトのセキュリティ要件との連携強化からも恩恵を受けています。競争は、高温・砂埃・沿岸環境での運用に対応しながら、検知・検証・対応を組み合わせた統合システムへと移行しています。
主要レポートのポイント
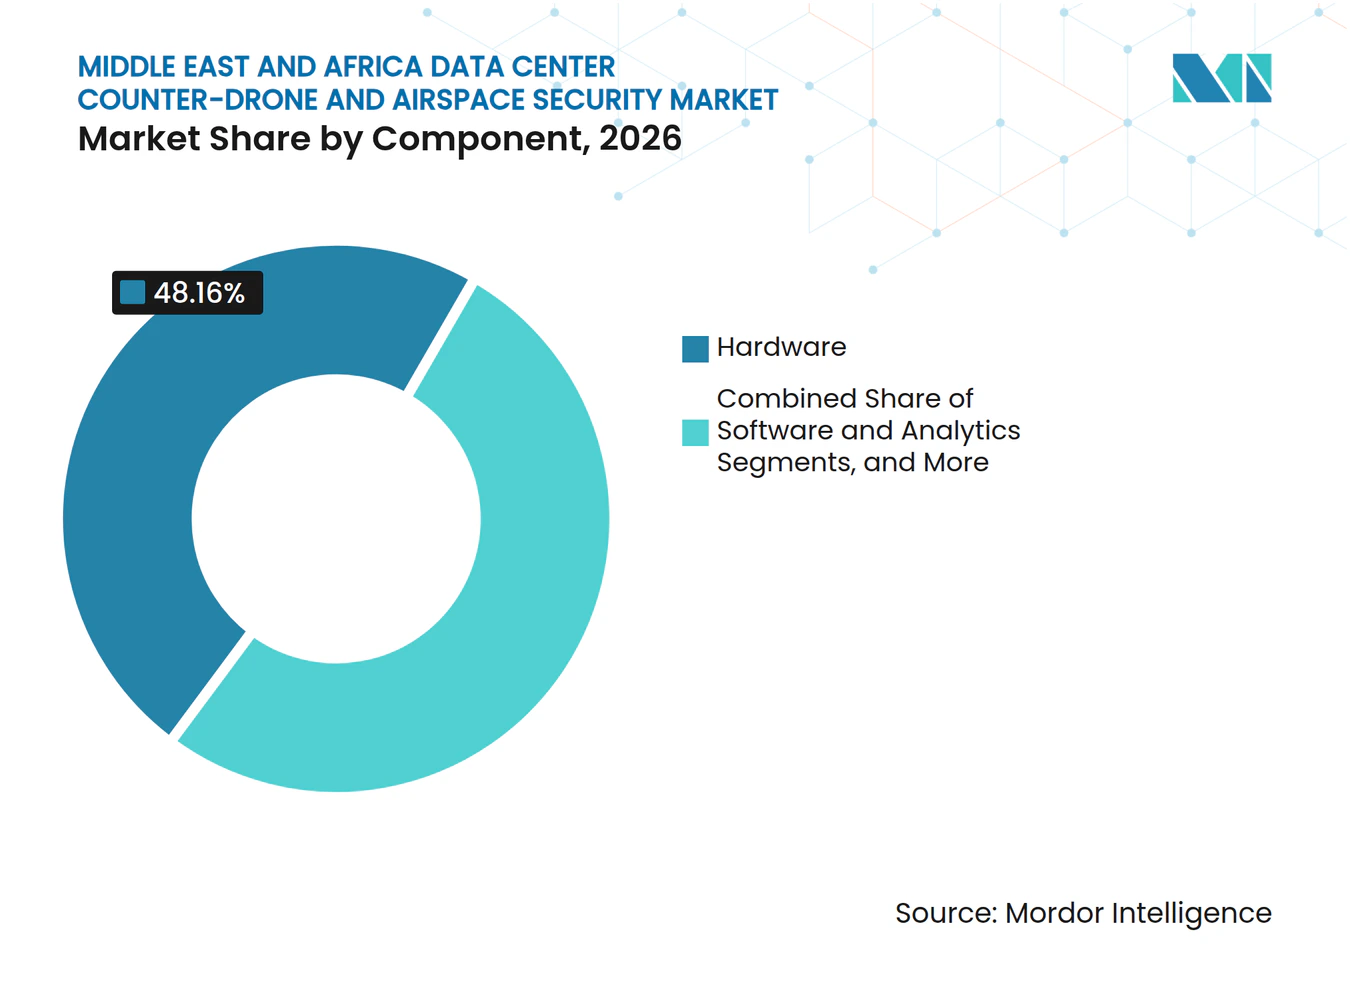
- コンポーネント別では、ハードウェアが2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの48.16%を占め、ソフトウェア・アナリティクスは2032年にかけてCAGR 31.53%で拡大する見込みです。
- 技術別では、統合マルチセンサーシステムが2026年に34.56%の収益シェアを占め、2032年にかけてCAGR 31.72%で拡大する見込みです。
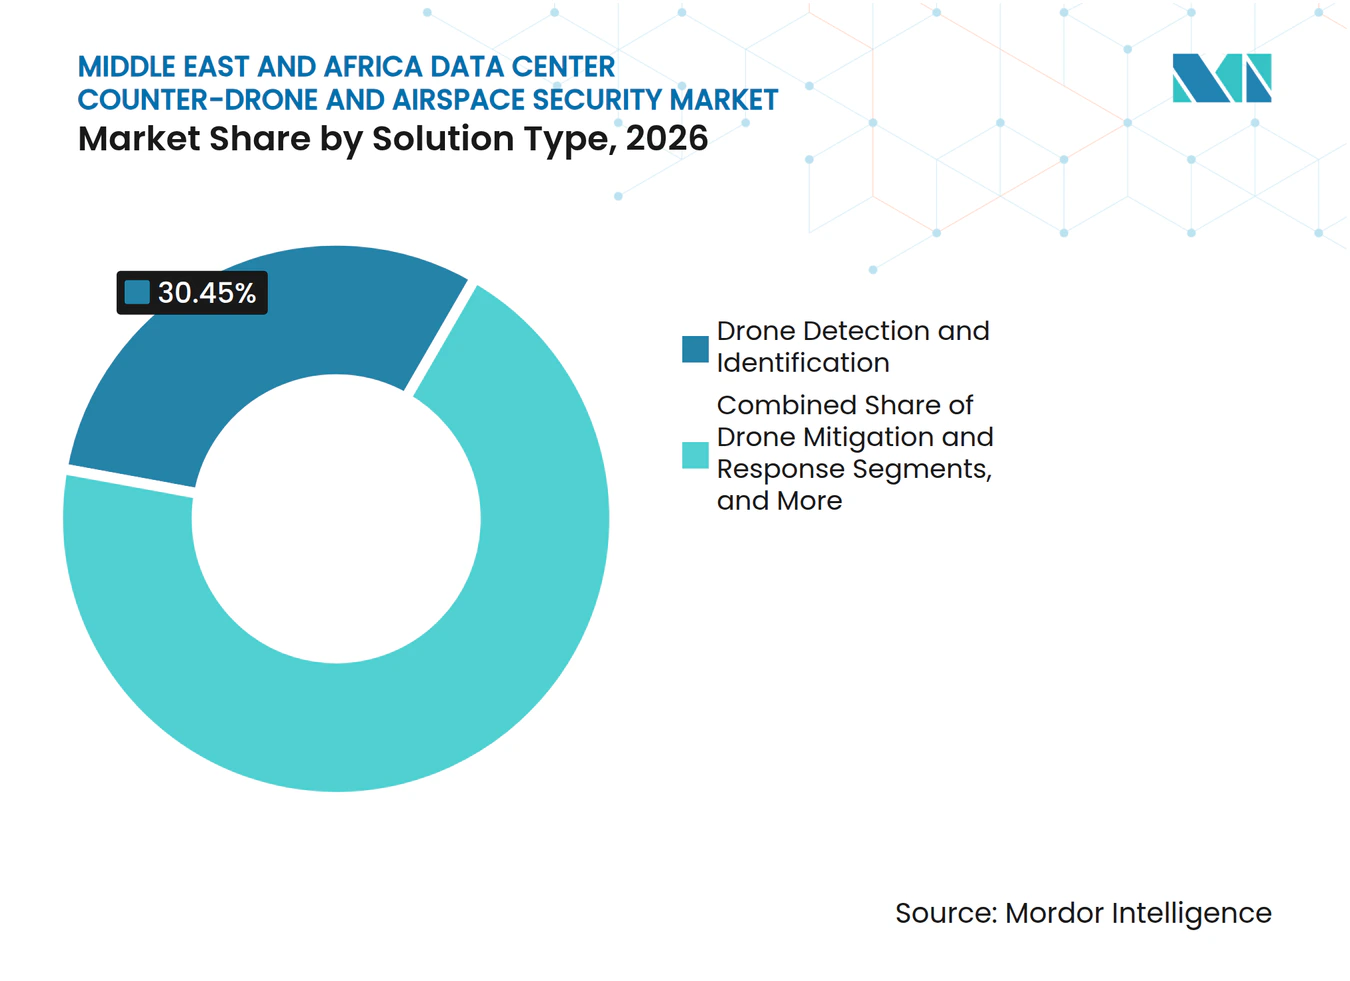
- ソリューションタイプ別では、ドローン検知・識別が2026年に30.45%の収益シェアを占め、ドローン無力化・対応は2032年にかけてCAGR 31.84%で拡大する見込みです。
- 展開形態別では、固定設置が2026年に74.34%の収益シェアを占め、モバイル・ポータブルシステムは2032年にかけてCAGR 31.91%で拡大する見込みです。
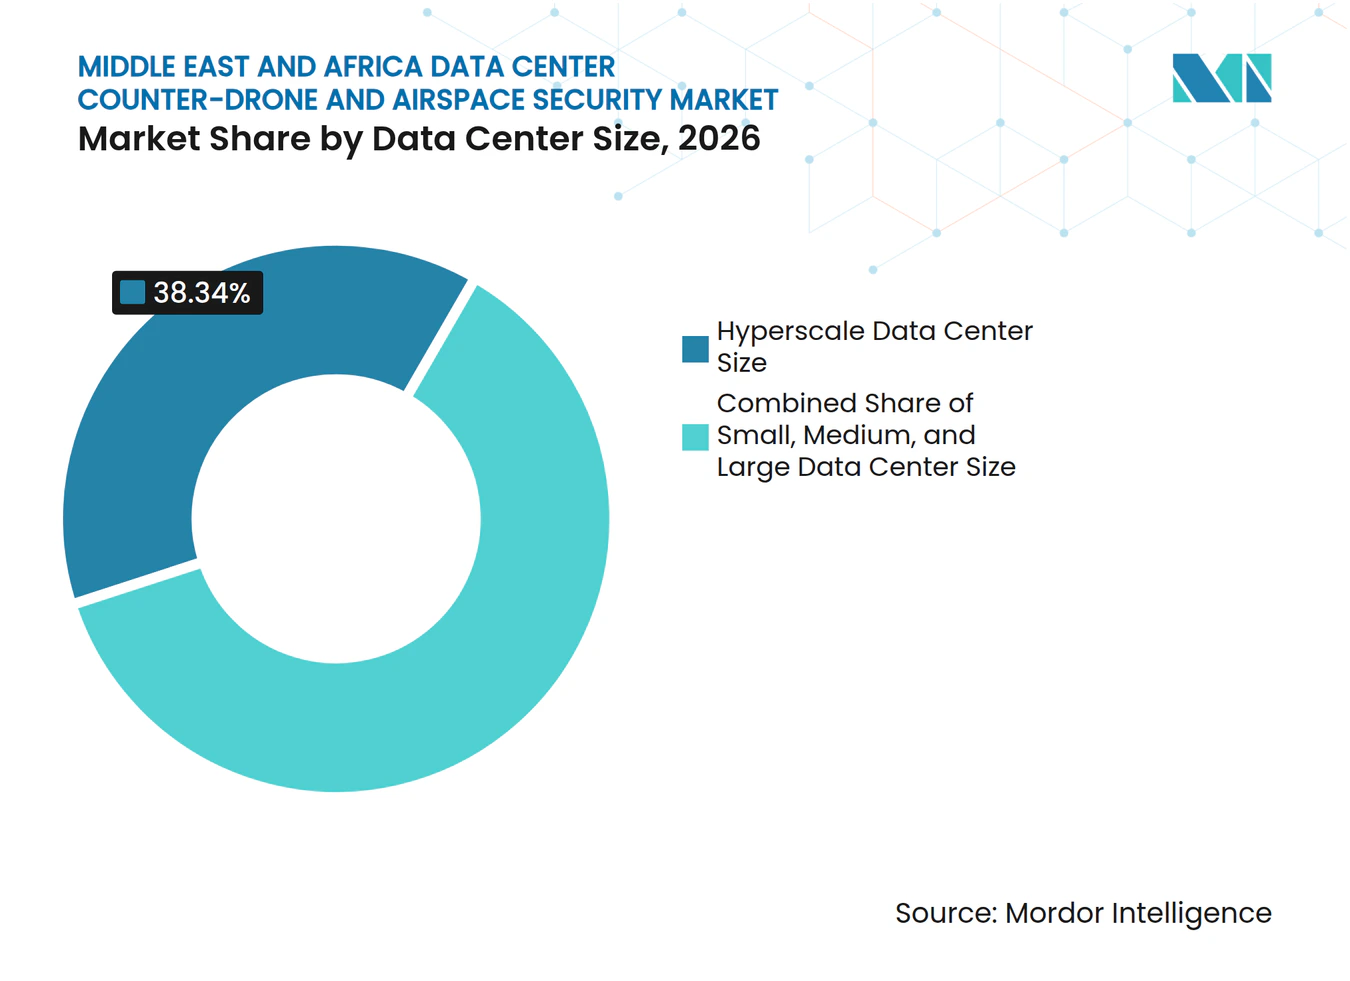
- データセンター規模別では、ハイパースケール施設が2026年に38.34%の収益シェアを占め、2032年にかけてCAGR 31.25%で拡大する見込みです。
- データセンタータイプ別では、コロケーションオペレーターが2026年に38.45%の収益シェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 31.42%で拡大する見みです。
- 地域別では、サウジアラビアが2026年に32.56%の収益シェアを占め、2032年にかけてCAGR 31.49%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケールおよびソブリンAIデータセンター容量の拡大 | +8.2% | サウジアラビア、UAE、南アフリカ | 短期(2年以内) |
| 重要インフラ保護支出の増加 | +6.8% | サウジアラビア、UAE | 短期(2年以内) |
| 制限空域周辺でのドローン普及の増加 | +5.9% | サウジアラビア、UAE、中東・アフリカ残余地域への波及 | 中期(2~4年) |
| 多層検知および自動対応への需要 | +4.6% | グローバル、UAEおよびサウジアラビアが早期採用者 | 中期(2~4年) |
| AIデータセンターキャンパスによる新たなローカル空域リスクの創出 | +3.1% | サウジアラビア、UAE、南アフリカ | 長期(4年以上) |
| 高温・砂埃・沿岸条件によるセンサー冗長性ニーズの増大 | +2.0% | GCCコア、沿岸中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびソブリンAIデータセンター容量の拡大
新たなハイパースケールキャンパスは、継続的な空域監視を必要とする明確な場所を生み出します。HumainとサウジアラビアのNational Infrastructure Fundは、2026年1月に250MWの容量に向けた12億米ドルの資金調達フレームワークを設立しました。[1] DataVoltはまた、2025年2月にNEOMのOxagonと1.5GWのネットゼロキャンパスに向けた50億米ドルの契約を締結しました。[2] これらのプロジェクトは、電力、冷却、通信、制御システムを含む主要建物を超えた物理的フットプリントを拡大し、オペレーターが保護する必要のある範囲を広げています。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、センサーアレイ、指揮ソフトウェア、対応機器がサイト向けに調達されるため、新たなキャンパスごとに恩恵を受けます。容量の拡大はまた、個々のキャンパスがホール、変電所、隣接するサポートインフラを追加するにつれて拡張できるシステムを優遇します。
重要インフラ保護支出の増加
公的機関とオペレーターが重要資産に対するドローン関連リスクを評価するにつれ、保護支出は従来の境界セキュリティを超えて拡大しています。国家プログラムがレーダー、検知、指揮統制、迎撃技術に関するローカルな経験を構築する際、商業キャンパスが恩恵を受けることができます。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、同じサイトが信頼性の高い検知と検証済みのインシデント対応を必要とするため、この運用知識の移転によって支えられています。EDGE Groupは、2025年2月にGPS-PROTECT対妨害システムに関してUAE国防省からAED 2億2,700万(6,180万米ドル相当)の契約を受注しました。[3] 早期に保護アップグレードを完了したオペレーターは、脅威事象後の後付けに伴う追加コストと運用上の混乱を回避できます。調達の意思決定は、機器価格だけでなく、レジリエンス、保険審査、顧客信頼性をますます考慮するようになっています。
制限空域周辺でのドローン普及の増加
制限空域周辺での無許可ドローン活動は、大規模データキャンパスに対して継続的な監視要件を生み出します。脅威には市販のプラットフォームのほか、限定的または従来の制御リンク電波を発しない航空機も含まれます。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、空中プラットフォームが境界外からアプローチできる場合、オペレーターがサイト境界を完全なセキュリティ境界として扱えないため、影響を受けます。検知は航空機を識別し、リスクをもたらすかどうかを判断し、訓練された担当者に使用可能なアラートを伝達する必要があります。必要な運用モデルは、単一の混乱が複数のテナントに影響を与える可能性があるため、共有ユーティリティインフラを持つキャンパスではより要求が高くなります。これにより、購入者はより広い空域ボリュームにわたってカバレッジを維持し、脅威パターンが変化しても有用であり続けるシステムを求めるようになります。
多層検知および自動対応への需要
単一のセンサータイプでは、湾岸全域に共通する運用条件において完全なカバレッジを提供できません。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、そのためレーダー、パッシブ無線周波数センシング、電気光学・赤外線カメラ、音響センサーの組み合わせへと移行しています。各層は異なる制限に対処し、レーダーが物理的検知をサポートし、カメラがエスカレーション前にチームが物体を確認するのを支援します。自動化されたワークフローにより、センサーの観測を1つの運用ビューに集約し、検知・分類・承認済み対応の間の遅延を短縮できます。DroneShieldの2026年10月のアップデートでは、接続されたDroneSentry-X Mk2ユニット全体でRF・光学センサーフュージョンの改善と協調対応機能が追加されました。これらの機能により、オペレーターはハードウェアベース全体を交換することなく、ソフトウェアの変更によって設置済みシステムのパフォーマンスを向上させることができます。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いシステムコストと長い調達サイクル | -4.8% | グローバル、中東・アフリカの小規模購入者が最も影響を受ける | 中期(2~4年) |
| スペクトラム・安全・対抗手段の認可制約 | -3.6% | UAE、サウジアラビア、南アフリカ | 短期(2年以内) |
| 過酷な環境における誤警報とセンサー性能劣化 | -2.7% | GCCコア、沿岸中東・アフリカ | 中期(2~4年) |
| 地域における対無人機システム(C-UAS)の運用・保守人材の不足 | -1.9% | 中東・アフリカ残余地域、新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いシステムストと長い調達サイクル
統合された対ドローン展開には、センサー、ソフトウェア、通信、設置、トレーニング、継続的サポートのための資本が必要です。大規模な公共契約は、完全にネットワーク化された検知・対応システムに必要な投資を示す一方、小規模な商業購入者は段階的な調達が必要になる場合があります。長い承認・契約プロセスは、運用上のニーズが明確であっても保護を遅らせる可能性があります。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、初期コスト全体を吸収できない中小規模のオペレーターの間でこの制約を最も直接的に受けます。ベンダーファイナンシング、サブスクリプションベースのソフトウェア、モバイルシステムは初期コミットメントを下げることができますが、資格のある設置・運用スタッフの必要性を排除するものではありません。購入者はまた、追加のセキュリティ支出が保険、資金調達、施設アップグレード予算とどのように相互作用するかを評価する必要があります。
スペクトラム・安全・対抗手段の認可制約
商業オペレーターは、能動的な対抗手段よりも早くパッシブセンシングを展開できる場合があります。能動的技術は正当な航空・通信活動に影響を与える可能性があるため、その使用は国家当局との承認・調整に依存します。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、購入者が最初に検知を設置し、後で対応レイヤーを追加する可能性があるため、これらの制限によって形成されています。これにより、周囲のスペクトラムに影響を与えることなく脅威を識別・追跡する非放射技術に実際的な優位性が生まれます。また、誰がアラートを評価し、誰が当局に連絡し、誰が対抗手段を承認するかを定義する明確な運用手順も必要です。結果として生じるコンプライアンス作業は、複数の管轄区域にまたがって運用する複数サイトのオペレーターにとって特に展開スケジュールを長引かせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが変化する技術スタックを支えるハードウェアは、第一世代の展開が物理的なセンサーと指揮機器を必要とするため、2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの48.16%を占めました。レーダーアレイ、無線周波数方向探知機、電気光学・赤外線カメラマスト、通信リンク、制御コンソールが初期検知レイヤーを確立します。これらの資産は、アナリティクスレイヤーが価値を提供できるようになる前に、サイト調査、ネットワーク統合、電源計画、環境保護が必要です。ハードウェアの位置は、継続的に稼働する施設に恒久的な機器が必要であることを反映しています。SIGN4Lのスカイシールドアーキテクチャは、国防省の要件に対応するため、Xバンドレーダー、光電子センサー、方向探知機を単一のスタックに組み合わせています。この設計は、購入者が固定サイトでセンシング機能を統合できる機器を重視する理由を示しています。
ソフトウェア・アナリティクスは、購入者が設置済みセンサーをより有効活用しようとするにつれ、2032年にかけてCAGR 31.53%で拡大する見込みです。このカテゴリーは、脅威分類、アラート管理、データ保持、異なるセンサータイプからのフィードの統合をサポートします。ソフトウェアレイヤーは、エスカレーション前にセキュリティチームがドローンアラートを他の活動と区別するのに役立ちます。また、アップデート、サイバー保護、ユーザーアクセス制御、システム相互運用性に関する継続的な要件も生み出します。中東・アフリカ データセンター 対ドローン・空域セキュリティ産業は、その結果、プロバイダーにハードウェア出荷と長期的なプラットフォームサポートを組み合わせるインセンティブを与えます。オペレーターがトレーニング、メンテナンス、空域ツールをセキュリティ運用の残りの部分と接続するための支援を必要とするため、統合・サポートサービスは引き続き重要です。


注記: 全セグメントの個別シェアはレポート購入時に入手可能
技術別:
センサーフュージョンが検知アーキテクチャを再構築統合マルチセンサーシステムは2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの34.56%を占め、2032年にかけてCAGR 31.72%で拡大する見込みです。その位置は、高温・砂埃・視覚的混雑・多様な無線周波数条件を持つ環境において単一の検知方法に依存することの限界を反映しています。パッシブ無線周波数センシングは多くの遠隔操縦の脅威を識別できますが、能動的な制御リンク電波なしに運用する航空機を識別できない場合があります。レーダーは非協調的な物理的物体を検知でき、電気光学・赤外線システムは昼光・低照度条件での確認をサポートします。音響システムは、局所的な騒音条件が許す場合にパッシブなローター音響情報を提供できます。組み合わせたシステムにより、オペレーターはインシデントとして扱う前に潜在的な脅威を確認する複数の方法を持つことができます。
レーダーベースおよび無線周波数検知は、異なる運用ニーズを解決するため、技術ミックスの重要な部分であり続けます。レーダーはより広域の物理的監視を提供し、無線周波数ツールは多くの商業ドローンが使用する通信リンクを検査します。電気光学・赤外線検知は、熱画像と分類能力が向上するにつれて関連性を高めています。DroneShieldは、2026年10月のソフトウェアリリースにより熱カメラの分類精度が44%向上したと報告しました。音響センシングは、パッシブで非放射レイヤーが必要な場合に有用ですが、冷却機器周辺の高い環境騒音がパフォーマンスを制限する可能性があります。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、そのため、ローカルサイト条件下でセンサーがどのように連携するかを示せるベンダーを優遇する可能性があります。
ソリューションタイプ別:
検知優先設計が対応プラットフォームへと移行ドローン検知・識別は2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの30.45%を占めました。この数字は、オペレーターが最初に接近する航空機を発見・識別する能力を確立する多くの商業展開の初期段階を反映しています。検知システムは、スペクトラムや航空承認の問題が少ないため、能動的な無力化の前に導入できることが多いです。追跡・分類は、必ずしも航空機に関与することなく、位置、方向、予想される行動に関する情報を追加します。これにより、セキュリティチームは偶発的な飛行と即時調整が必要なアプローチを区別できます。DroneShieldは2026年にSentrycs技術をDroneSentry-C2プラットフォームに統合し、妨害なしに検知・識別・ジオロケーションをサポートしました。
ドローン無力化・対応は、顧客が検知を超えて完全な対応プロセスへと移行するにつれ、2032年にかけてCAGR 31.84%で拡大する見込みです。この移行は、認可、安全手順、訓練されたオペレーター、公的機関との調整に依存します。統合プラットフォームは、複数の製品を接続する負担を軽減し、購入者の説明責任をより明確にすることができます。また、セキュリティ、運用、外部対応チームのための共通の運用状況認識をサポートする場合もあります。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、特に能動的な対抗手段が制限されている場合、検知主導のプロジェクトを引き続き含むでしょう。時間の経過とともに、オペレーターが同じキャンパスの重要な電力・冷却・通信資産の保護を必要とする場合、対応ツールのビジネスケースが強化されます。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
展開形態別:
固定サイトが主導しながらモバイルが台頭固定設置は2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの74.34%を占めました。恒久的なキャンパスは、継続的な空域カバレッジ、確立された電源接続、ネットワーク化された指揮ステーション、局所的な気象条件に耐えられる保護筐体を必要とします。固定システムにより、オペレーターは建物、アクセス道路、冷却ヤード、変電所、その他の重要エリア周辺のカバレッジを慎重にマッピングできます。保護される資産がその運用期間中1か所に留まるデータ施設に適しています。Navcontrol-Gは、GPS非保護プラットフォームに対して50キロメートルの射程を持つと説明された固定式GNSS妨害・スプーフィングシステムです。この例は、システムが定義された運用範囲に依存する場合に恒久的な配置が重要である理由を示しています。
モバイル・ポータブルシステムは2032年にかけてCAGR 31.91%で拡大する見込みです。建設現場は、恒久的なセンサー、ケーブル、指揮室が稼働する前にカバレッジが必要な場合があります。ポータブル機器はまた、固定カバレッジ設計の範囲外にある脅威方向を調査するのにオペレーターを支援できます。これにより、モバイルシステムは段階的なキャンパス開発やシステムメンテナンス中の一時的な保護に有用です。DroneShieldは、2026年9月に米国プログラムの下でDroneSentry-X Mk2の設置と受け入れが80日間の納品から運用能力サイクル内に完了したと述べました。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、新しい施設が建設と完全稼働の間のギャップ中に露出したままになる可能性があるため、固定・モバイル両方の機器を必要とします。
データセンター規模別:
ハイパースケール需要がプレミアム保護支出を牽引ハイパースケール施設は2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの38.34%を占め、2032年にかけてCAGR 31.25%で拡大する見込みです。これらのキャンパスには、大量のコンピューティング容量、共有ユーティリティ、顧客ワークロードが集中しています。完全な保護システムのコストは、小規模施設と比較して、数百メガワットのプロジェクトではより小さなシェアを占める可能性があります。BlackstoneとHumainは、2025年10月にサウジアラビアでデータセンターを開発・資金調達・運営するためにAirTrunkとの30億米ドルのパートナーシップを締結しました。このプロジェクト規模は、統合された空セキュリティがより広いサイトレジリエンス計画に含まれる理由を説明するのに役立ちます。
小規模・中規模データセンターは、コストと調達の複雑さが比例的に管理しにくい場合があるため、普及率が低くなっています。大規模施設はこれらのグループの間に位置し、段階的な展開やサプライヤーファイナンシングを優先する場合があります。ハイパースケール顧客は、停電が広範なテナントとサービスに影響を与える可能性があるため、多層システムをより容易に正当化できます。また、より大きな物理的境界と、より複雑な重要サポート資産のセットにわたってセキュリティ技術が機能することを必要とします。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、その結果、大規模キャンパスで能力を実証できるプロバイダーの周りにより集中するようになっています。これらのプロバイダーは、データセンターの長い運用期間を通じて製品を維持・更新できることも示す必要があります。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが主導しクラウドサービスプロバイダーが最速で拡大コロケーションオペレーターは2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの38.45%を占めました。マルチテナントの役割により、多くの顧客が同じ物理インフラを共有する場合に包括的な施設保護を提供する義務が生じます。個々のテナントがリースしたスペース外のリスクを完全に管理できないため、空域セキュリティはより広いサービスコミットメントの一部として扱われる場合があります。コロケーションプロバイダーはまた、機密性の高いワークロードを持つ公共部門および企業顧客に対して堅牢な管理を示す必要があります。これにより、アラートを既存の物理セキュリティおよびインシデント管理手順にリンクするシステムへの需要が支えられます。中東・アフリカ データセンター 対ドローン・空域セキュリティ産業は、1つのセキュリティ機能から複数の施設にサービスを提供する集中監視でこのニーズに対応できます。
クラウドサービスプロバイダーは2032年にかけてCAGR 31.42%で拡大する見込みです。そのサイトは大量のデータとアプリケーションをサポートしており、継続性計画が中心的な運用上の懸念事項となっています。クラウドプロバイダーはまた、施設環境全体にわたるレジリエンスの証拠を必要とする企業顧客からの精査に直面する可能性があります。Microsoft、Google Cloud、Oracleはサウジアラビアのインフラを運営または開発しており、地域内のクラウド資産のより大きな基盤を生み出しています。中東・アフリカ データセンター 対ドローン・空域セキリティ市場は、これらの企業とそのパートナーが分散インフラ全体のセキュリティ管理を評価するにつれて恩恵を受けます。クラウドキャンパスの拡大はまた、複数の場所にわたって一貫した運用ビューを提供する指揮プラットフォームの価値を高めます。
地域分析
サウジアラビアは2026年の中東・アフリカ データセンター 対ドローン・空域セキュリティ市場シェアの32.56%を占め、2032年にかけてCAGR 31.49%で拡大する見込みです。同国は、大規模なAIおよびハイパースケール容量のパイプラインと高価値インフラを保護する必要性を組み合わせています。サウジアラビアは2026年初頭に467MW以上の稼働中データセンター容量を有しており、2021年の68MWと比較されます。また、今後の地域データセンター電力容量の約50%を占めています。2025年9月の米国・サウジアラビア合同演習「レッドサンズ」には300名以上の人員と20の対ドローンシステムが参加し、レーダー、音響、ジオロケーション機器が含まれていました。この経験は、商業オペレーターが多層検知・対応に関する地域的な知見を活用できるエコシステムを支えています。
UAEは、データセンター需要、活発な防衛産業基盤、確立された空域セキュリティ活動を組み合わせているため、第2位の地域的ポジションを占めています。EDGE Groupは2026年5月にタワズン工業団地にコヨーテ生産施設を開設し、現地での迎撃機製造を支援しています。タワズン評議会とSaab UAEは2025年11月にドローン検知研究開発協定を締結しました。現地生産と研究はサプライチェーンを短縮し、インフラオペレーターのサポート能力を生み出すことができます。同国はまた、国家航空・通信要件と一致したセキュリティアプローチを必要とするデータセンターサイトを有しています。
南アフリカは、特にケープタウンとヨハネスブルグにおいて、データセンターレジリエンスをより重要なインフラ問題として扱っています。商業ドローンフレームワークは、能動的な対抗手段のライセンスが複雑なままであっても、検知・報告手順の出発点を提供します。中東・アフリカ残余地域には、クウェート、カタール、ヨルダン、ナイジェリア、ケニア、エジプト、その他の新興デジタルインフラ拠点が含まれます。これらの市場は、データセンター密度が増加するにつれて専用の空域セキュリティを必要とするでしょう。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、購入者が明確な要件を特定し、運用手順を確立し、適切な対応ツールの承認を確保した後、これらの場所全体に拡大できます。
競合状況
市場集中度
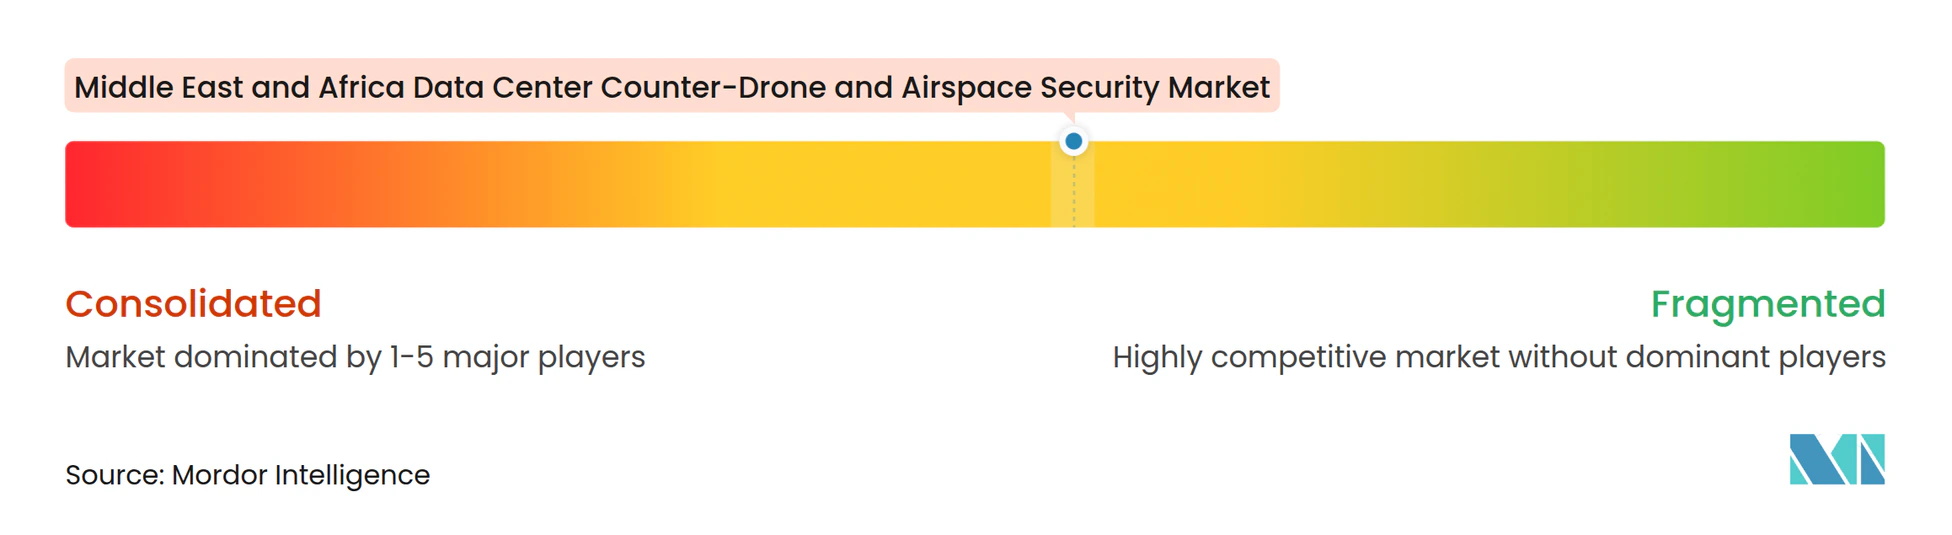
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は中程度に分散しています。RTX Corporation、Thales、Northrop Grumman Corporation、Leonardo S.p.a.、Lockheed Martin Corporation、EDGE Group PJSCは、防衛関係とシステム統合能力を通じて確立されたポジションを持っています。DroneShield Limited、Sentrycs Ltd.、Fortem Technologies, Inc.は、ソフトウェア定義ツール、設定可能なアーキテクチャ、短い展開サイクルで競争しています。市場集中スコアは10点中3点であり、利用可能な資料が中程度に分散したサプライヤー分野を示しており、より高いスコアを支持する上位プレイヤーの合計市場シェアが提供されていないためです。結果として、購入者が大規模インテグレーターと専門プロバイダーの間から選択できる競争環境が生まれています。このミックスにより、データセンターオペレーターは各サイトの技術的・規制的・サービス要件に調達アプローチを合わせることができます。
EDGE Groupは、ソブリン顧客と商業インフラ購入者の両方にサービスを提供するため、独自の地域的ポジションを持っています。同社のアル・ハリス-X AESAレーダーは、最大10,000の同時追跡に対するAIベースの目標分類機能を持つドバイ航空ショー2025で発表されました。同社はまた、現地で開発・サポートされた機器を求める購入者に地域的な代替手段を提供しています。DroneShieldは2025年10月にDroneSentry-C2エンタープライズを立ち上げ、分散した展開を1つの運用ネットワークで接続しました。このアプローチは、単一施設ではなく複数のキャンパスにわたる監視を必要とするオペレーターに関連しています。中東・アフリカ データセンター 対ドローン・空域セキュリティ市場には、そのため、プラットフォームベンダーと検知・対応チェーンのより狭い部分に特化した専門家の両方が含まれています。
競争戦略は、センサー性能、オープンソフトウェア統合、現地製造またはサポートパートナーシップを中心としています。購入者は、サードパーティのセンサーフィードを実用的な指揮インターフェースと組み合わせられるシステムを必要としています。また、認可のナビゲートと現地当局との調整を支援できるサプライヤーも重視しています。MBDAとFortem Technologiesは2026年10月に対ドローンパートナーシップを延長し、FortemのドローンハンターインターセプターとFireThorn効果器をMBDAのSKY WARDEN防空アーキテクチャ内で提供できるようにしました。この展開により、インフラ購入者はネット捕捉と動力学的対応オプションの間から選択できます。市場は、地域の運用条件でシステム性能を証明しながら、メンテナンス、ソフトウェアアップデート、準拠した展開への信頼できる道筋を提供できる企業を優遇する可能性があります。
中東・アフリカ データセンター 対ドローン・空域セキュリティ産業リーダー
-
EDGE Group PJSC
-
RTX Corporation
-
Dedrone by Axon
-
Israel Aerospace Industries Ltd.
-
Leonardo S.p.a.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場 このレポートでカバーされる企業
- EDGE Group PJSC
- RTX Corporation
- Dedrone by Axon
- Israel Aerospace Industries Ltd.
- Leonardo S.p.a.
- Thales
- HENSOLDT AG
- Saab AB
- DroneShield Limited
- Fortem Technologies, Inc.
- Sentrycs Ltd.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Airbus SE
- Elbit Systems Ltd.
- EOS Defence Systems Pty Ltd
- KALDAS PJSC
- Africa Data Centres (Pty) Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
最近の産業開発事情 中東・アフリカ データセンター 対ドローン・空域セキュリティ市場
- 2026年10月:MBDAとFortem Technologiesは戦略的C-UASパートナーシップを延長し、Fortemの自律型ドローンハンターインターセプターおよび共同開発されたFireThorn動力学的効果器をMBDAのSKY WARDEN防空アーキテクチャ内で提供できるようにし、インフラオペレーター向けにネット捕捉低副次的被害無力化から硬殺傷動力学的交戦までのスケーラブルなオプションを創出しました。
- 2026年1月:HumainとサウジアラビアのNational Infrastructure Fundが、王国内の250MWのハイパースケールAIデータセンター容量に向けた12億米ドルの資金調達フレームワークを締結し、予測期間内に専用の空域セキュリティカバレッジを必要とするリスク資産基盤を直接拡大しました。
- 2025年11月:タワズン評議会とSaab UAEがドバイ航空ショー2025でタワズン工業団地のSaab施設における共同ドローン検知技術プログラムの研究開発協定を締結し、UAE重要インフラ保護のための国内対ドローンセンサー能力を目指しました。
- 2025年10月:DroneShieldがDroneSentry-C2エンタープライズを立ち上げました。これはデータセンター、空港、軍事施設を含む地理的に分散した対ドローン展開を、集中アラート管理を備えた単一の運用ネットワークに接続するSaaSの指揮統制プラットフォームです。
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場レポートスコープ
中東・アフリカ 対ドローン・空域セキュリティ市場とは、重要インフラ、政府施設、軍事施設、空港、エネルギー資産、公共会場、国境セキュリティ環境全体にわたる無許可または悪意のある無人航空機(UAV)および関連する低高度空中脅威を検知・識別・追跡・評価・無力化するために設計された技術、プラットフォーム、マネージドサービスに特化した地域産業を指します。
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場は、サウジアラビア、アラブ首長国連邦、南アフリカ、中東・アフリカ残余地域のデータセンター全体にわたる無許可ドローンの検知・識別・追跡・監視・無力化のためのハードウェア、ソフトウェア、サービスを包含しています。市場はコンポーネント別(ハードウェア、ソフトウェア・アナリティクス、統合・サポートサービス)、技術別(レーダーベース検知、無線周波数検知、電気光学・赤外線検知、音響検知、統合マルチセンサーシステム)、ソリューションタイプ別(ドローン検知・識別、ドローン追跡・分類、空域監視・アラート、ドローン無力化・対応、統合対ドローンプラットフォーム)、展開形態別(固定設置、モバイル・ポータブルシステム)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ・エッジ)、地域別(サウジアラビア、アラブ首長国連邦、南アフリカ、中東・アフリカ残余地域)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア・アナリティクス |
| 統合・サポートサービス |
| レーダーベース検知 |
| 無線周波数検知 |
| 電気光学・赤外線検知 |
| 音響検知 |
| 統合マルチセンサーシステム |
| ドローン検知・識別 |
| ドローン追跡・分類 |
| 空域監視・アラート |
| ドローン無力化・対応 |
| 統合対ドーンプラットフォーム |
| 固定設置 |
| モバイル・ポータブルシステム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ・エッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| 中東・アフリカ残余地域 |
| コンポーネント別 | ハードウェア |
| ソフトウェア・アナリティクス | |
| 統合・サポートサービス | |
| 技術別 | レーダーベース検知 |
| 無線周波数検知 | |
| 電気光学・赤外線検知 | |
| 音響検知 | |
| 統合マルチセンサーシステム | |
| ソリューションタイプ別 | ドローン検知・識別 |
| ドローン追跡・分類 | |
| 空域監視・アラート | |
| ドローン無力化・対応 | |
| 統合対ドーンプラットフォーム | |
| 展開形態別 | 固定設置 |
| モバイル・ポータブルシステム | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズ・エッジ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカ残余地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター 対ドローン・空域セキュリティ市場の規模はどのくらいですか?
市場は2026年に2,140万米ドル、2027年に2,944万米ドル、2032年までに7,968万米ドルと予測されており、2027年から2032年にかけてCAGR 30.08%を記録します。
中東・アフリカにおけるデータセンター対ドローンシステムへの需要を促進しているものは何ですか?
新たなハイパースケールおよびAIキャンパスの建設、重要インフラを保護する必要性、多層検知への需要が主要な需要要因です。
データセンター空域セキュリティをリードする技術セグメントはどれですか?
統合マルチセンサーシステムは2026年に34.56%のシェアを占め、2032年にかけてCAGR 31.72%で拡大する見込みです。
固定設置がデータセンター保護に重要な理由は何ですか?
固定設置は2026年に74.34%のシェアを占めました。恒久的なキャンパスは継続的なカバレッジ、信頼性の高い電源、気象保護されたセンシング機器を必要とするためです。
対ドローンシステムにとって最大の地域的機会を持つ国はどこですか?
サウジアラビアは2026年に32.56%のシェアを占め、ハイパースケール容量開発に支えられ、2032年にかけてCAGR 31.49%で拡大する見込みです。
データセンターオペレーターが能動的な対抗手段を展開する前に考慮すべきことは何ですか?
オペレーターはスペクトラム認可、航空安全、承認された対応手順、国家当局との調整を考慮する必要があります。