
Tamaño y Participación del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
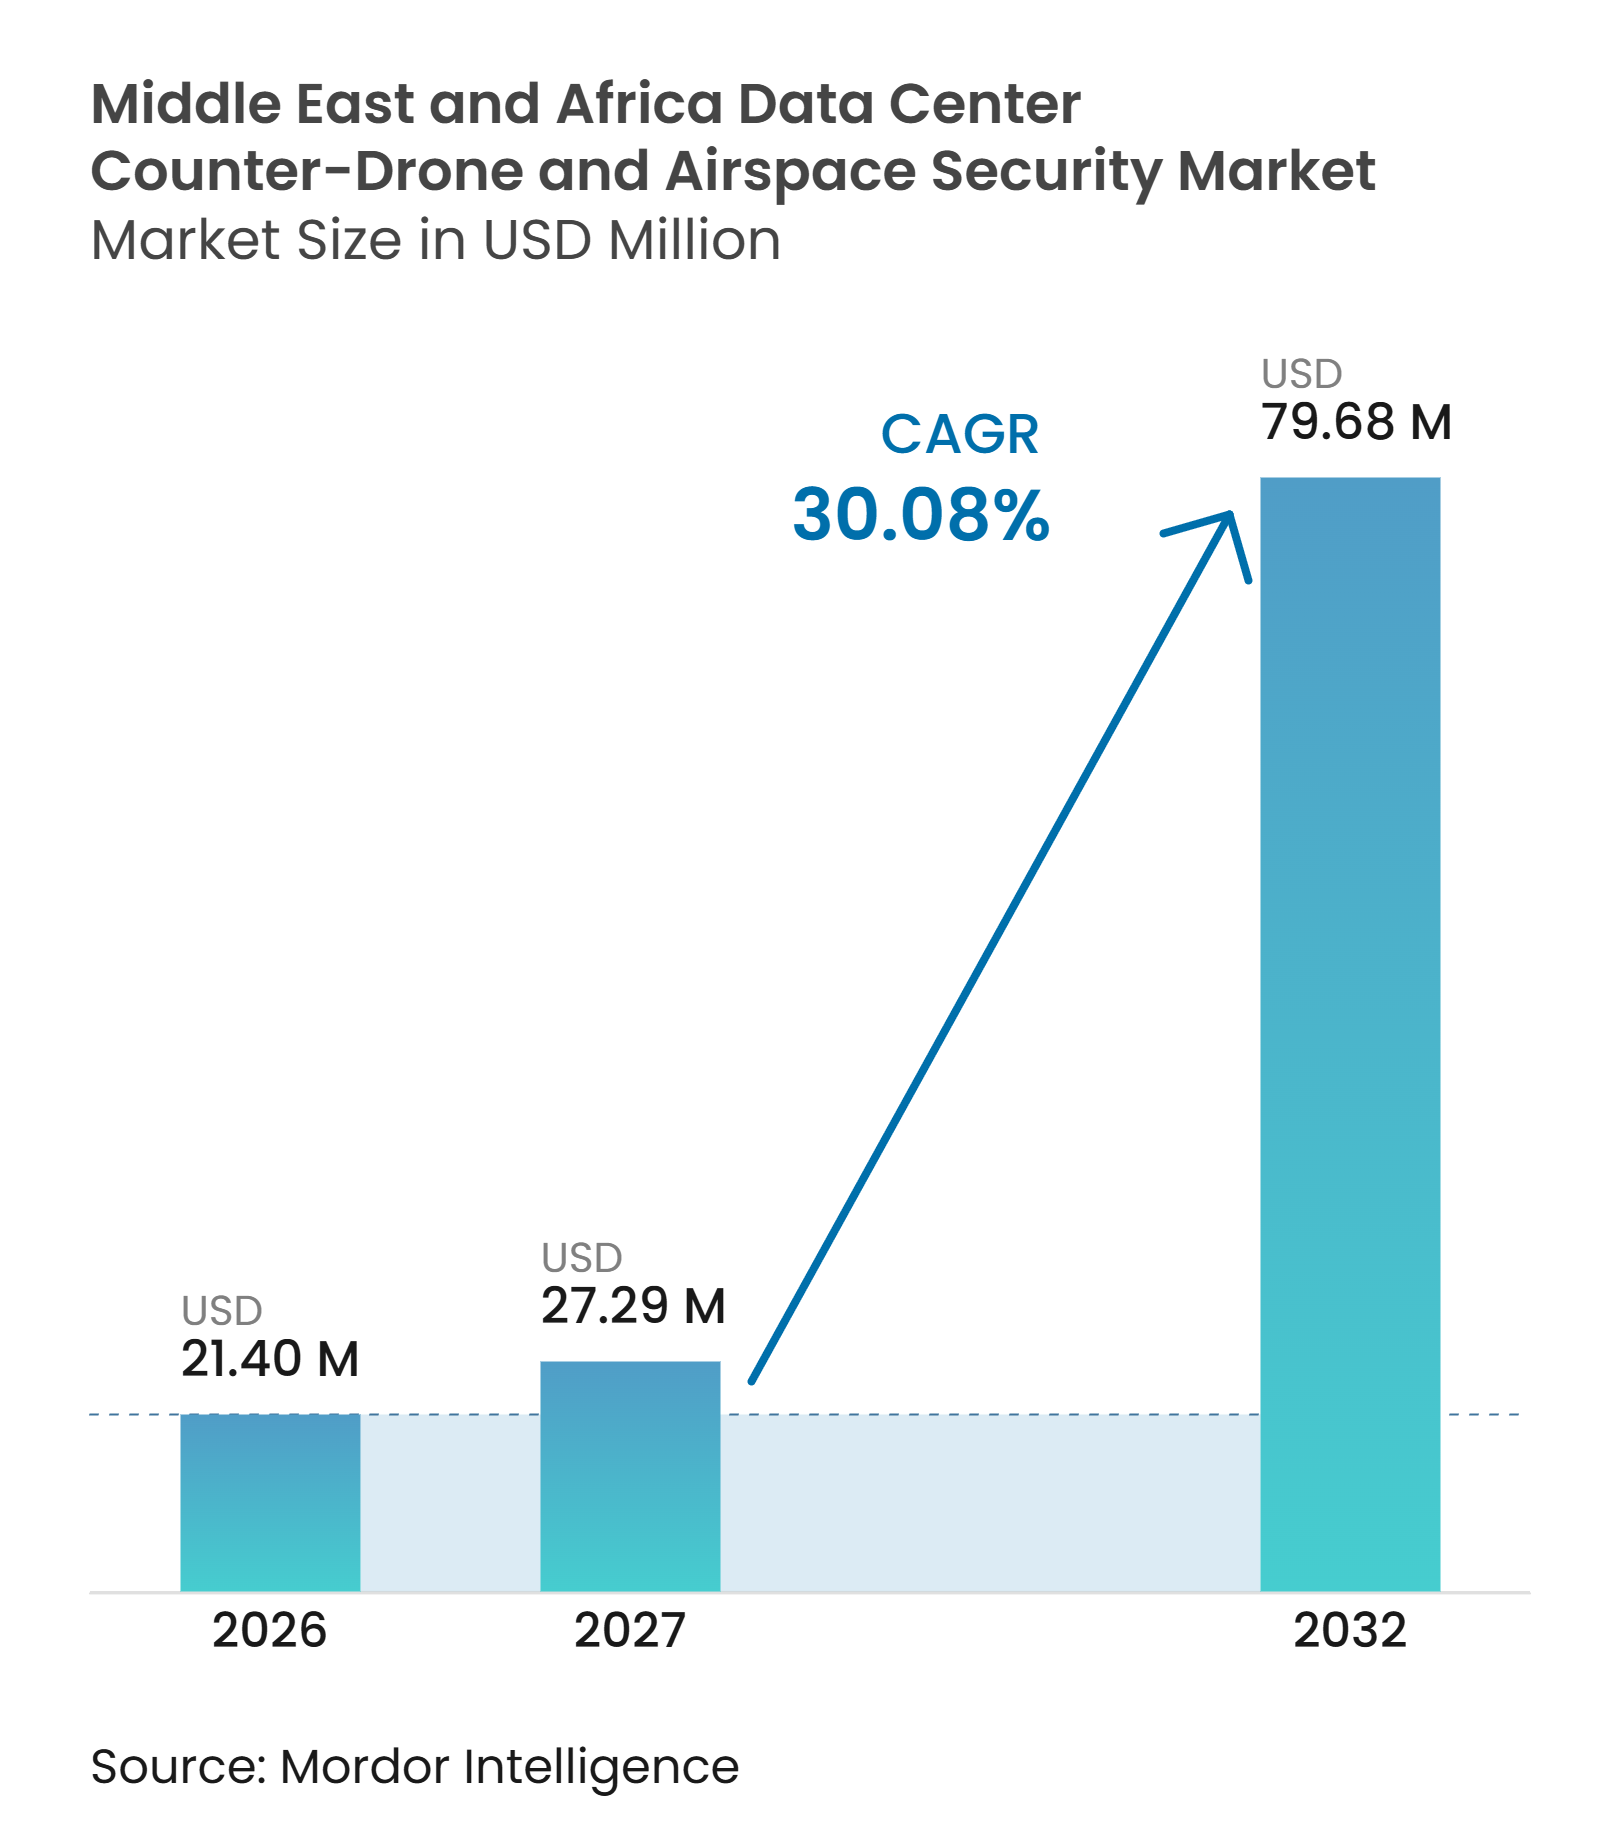
| Tamaño del mercado en el año base (2026) | 21.40 Millones de dólares |
| Tamaño del Mercado (2027) | 27.29 Millones de dólares |
| Tamaño del Mercado (2032) | 79.68 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 30.08 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África se expanda desde 21,40 millones de USD en 2026 y 29,44 millones de USD en 2027 hasta 79,68 millones de USD para 2032, registrando un CAGR del 30,08% entre 2027 y 2032. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África está siendo moldeado por la necesidad de proteger activos digitales fijos a medida que se añaden grandes campus de inteligencia artificial y nube en toda la región. La nueva capacidad de centros de datos aumenta el valor de los activos que requieren cobertura permanente, mientras que el riesgo de interrupción por drones no autorizados convierte la protección del espacio aéreo en parte de la planificación de resiliencia del sitio. Los operadores evalúan cada vez más el costo del hardware frente al costo potencial de una interrupción, la recuperación de datos y el retraso en el servicio al cliente. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África también se beneficia de vínculos más sólidos entre los programas nacionales de infraestructura crítica y los requisitos de seguridad de sitios comerciales. La competencia avanza hacia sistemas integrados que pueden combinar detección, verificación y respuesta mientras operan en entornos cálidos, polvorientos y costeros.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 48,16% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que el software y los análisis se expandan a un CAGR del 31,53% hasta 2032.
- Por tecnología, los sistemas integrados de múltiples sensores representaron el 34,56% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 31,72% hasta 2032.
- Por tipo de solución, la detección e identificación de drones representó el 30,45% de los ingresos en 2026, mientras que se proyecta que la mitigación y respuesta ante drones se expanda a un CAGR del 31,84% hasta 2032.
- Por tipo de despliegue, las instalaciones fijas representaron el 74,34% de los ingresos en 2026, mientras que se proyecta que los sistemas móviles y portátiles se expandan a un CAGR del 31,91% hasta 2032.
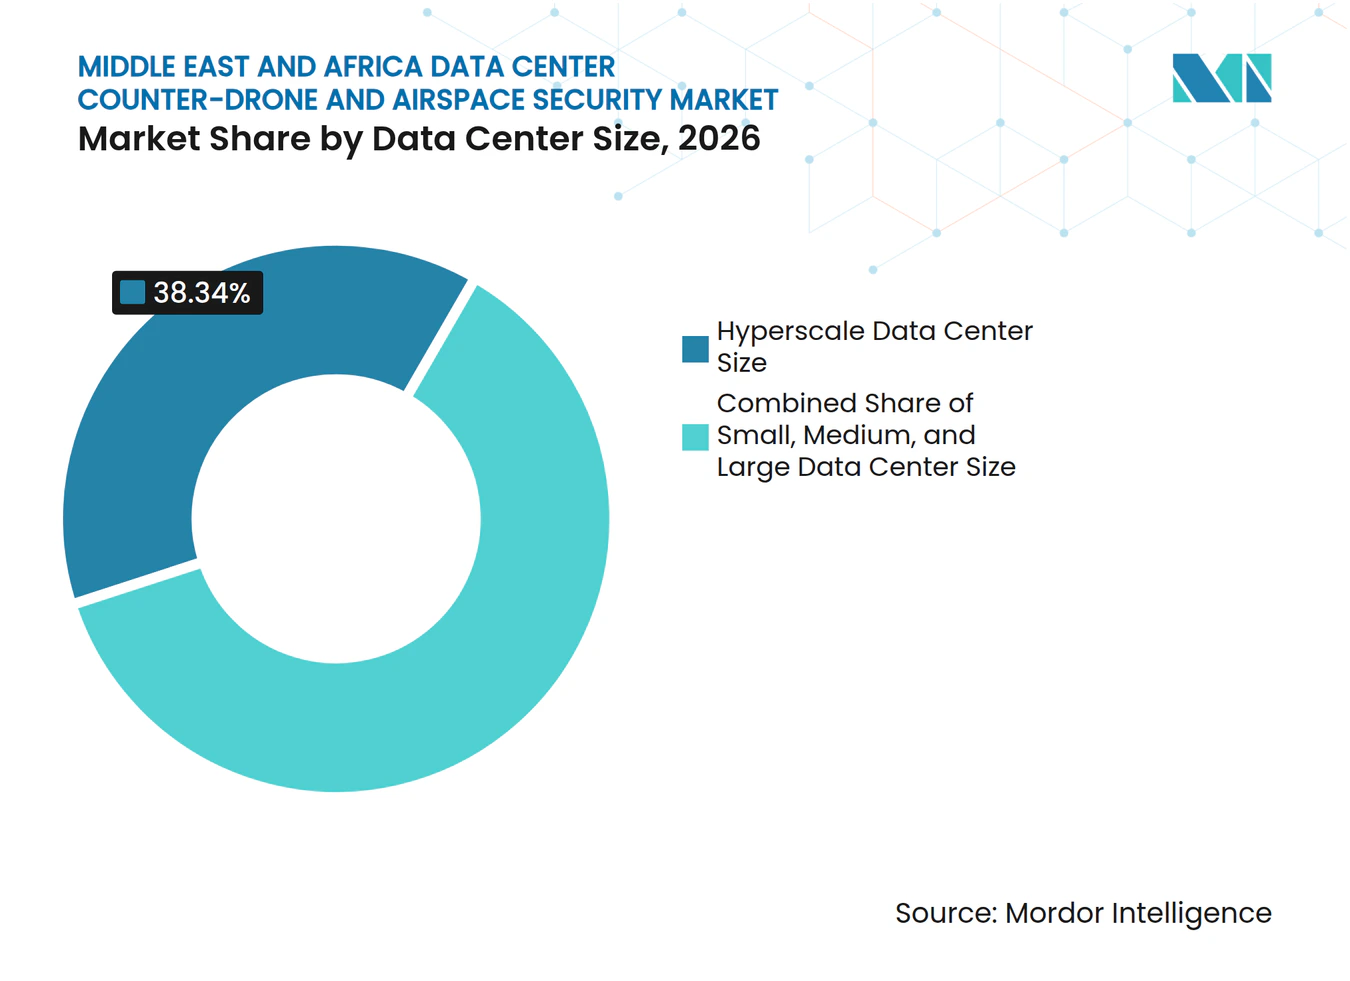
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 38,34% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 31,25% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 38,45% de los ingresos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 31,42% hasta 2032.
- Por geografía, Arabia Saudita representó el 32,56% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 31,49% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial Soberana | +8.2% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica | Corto plazo (≤ 2 años) |
| Aumento del Gasto en Protección de Infraestructuras Críticas | +6.8% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Aumento de la Proliferación de Drones en Torno al Espacio Aéreo Restringido | +5.9% | Arabia Saudita, Emiratos Árabes Unidos, con extensión al Resto de Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Detección por Capas y Respuesta Automatizada | +4.6% | Global, Emiratos Árabes Unidos y Arabia Saudita como primeros adoptantes | Mediano plazo (2-4 años) |
| Campus de Centros de Datos Habilitados por Inteligencia Artificial que Crean Nueva Exposición Local del Espacio Aéreo | +3.1% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica | Largo plazo (≥ 4 años) |
| Calor, Polvo y Condiciones Costeras que Aumentan la Necesidad de Redundancia de Sensores | +2.0% | Núcleo del CCG, extensión a Oriente Medio y África costero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Hiperescala e Inteligencia Artificial Soberana
Los nuevos campus de hiperescala crean ubicaciones definidas que requieren monitoreo continuo del espacio aéreo. Humain y el Fondo Nacional de Infraestructura de Arabia Saudita establecieron un marco de financiamiento de 1.200 millones de USD para 250 MW de capacidad en enero de 2026.[1] DataVolt también firmó un acuerdo de 5.000 millones de USD con Oxagon de NEOM para un campus de 1,5 GW con cero emisiones netas en febrero de 2025.[2] Estos proyectos amplían la huella física que los operadores necesitan proteger, incluyendo energía, refrigeración, comunicaciones y sistemas de control más allá del edificio principal. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África se beneficia por tanto de cada nuevo campus, ya que se adquieren matrices de sensores, software de mando y equipos de respuesta para el sitio. La expansión de capacidad también favorece a los sistemas que pueden crecer a medida que los campus individuales añaden salas, subestaciones e infraestructura de apoyo adyacente.
Aumento del Gasto en Protección de Infraestructuras Críticas
El gasto en protección va más allá de la seguridad perimetral convencional a medida que las autoridades públicas y los operadores evalúan los riesgos relacionados con drones para activos críticos. Los campus comerciales pueden beneficiarse cuando los programas nacionales desarrollan experiencia local con tecnologías de radar, detección, mando y control e interceptores. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África se apoya en esta transferencia de conocimiento operativo porque los mismos sitios requieren detección confiable y respuesta verificada ante incidentes. EDGE Group recibió un contrato del Ministerio de Defensa de los Emiratos Árabes Unidos por valor de 227 millones de AED, equivalente a 61,8 millones de USD, para sistemas antiinterferencias GPS-PROTECT en febrero de 2025.[3] Los operadores que completan las actualizaciones de protección de forma anticipada pueden evitar el costo adicional y la interrupción operativa que conlleva la modernización tras un evento de amenaza. Sus decisiones de adquisición tienen en cuenta cada vez más la resiliencia, la revisión de seguros y la confianza del cliente, y no solo el precio del equipo.
Aumento de la Proliferación de Drones en Torno al Espacio Aéreo Restringido
La actividad no autorizada de drones en torno al espacio aéreo restringido crea un requisito de monitoreo persistente para los grandes campus de datos. La amenaza incluye plataformas disponibles comercialmente, así como aeronaves que operan con emisiones de enlace de control convencional limitadas o nulas. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África se ve afectado porque un operador no puede tratar el límite del sitio como el límite de seguridad completo cuando una plataforma aérea puede aproximarse desde fuera del perímetro. La detección debe identificar la aeronave, determinar si representa un riesgo y transmitir una alerta utilizable al personal capacitado. El modelo operativo requerido es más exigente en los campus con infraestructura de servicios compartidos, ya que una sola interrupción puede afectar a varios inquilinos. Esto impulsa a los compradores hacia sistemas que mantienen cobertura en un volumen de espacio aéreo más amplio y siguen siendo útiles cuando cambia el patrón de amenaza.
Demanda de Detección por Capas y Respuesta Automatizada
Un solo tipo de sensor no proporciona cobertura completa en las condiciones operativas comunes en todo el Golfo. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África avanza por tanto hacia combinaciones de radar, detección pasiva de radiofrecuencia, cámaras electroópticas e infrarrojas y sensores acústicos. Cada capa aborda una limitación diferente: el radar apoya la detección física y las cámaras ayudan a los equipos a verificar el objeto antes de la escalada. Los flujos de trabajo automatizados pueden integrar las observaciones de los sensores en una vista operativa única y reducir el retraso entre la detección, la clasificación y una respuesta aprobada. La actualización de octubre de 2026 de DroneShield añadió una fusión mejorada de sensores de radiofrecuencia y ópticos, así como capacidades de respuesta coordinada entre unidades DroneSentry-X Mk2 conectadas. Estas capacidades permiten a los operadores mejorar el rendimiento de los sistemas instalados mediante cambios de software en lugar de reemplazar toda la base de hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y Largos Ciclos de Adquisición | -4.8% | Global, compradores más pequeños de Oriente Medio y África más expuestos | Mediano plazo (2-4 años) |
| Restricciones de Espectro, Seguridad y Autorización de Contramedidas | -3.6% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Corto plazo (≤ 2 años) |
| Falsas Alarmas y Degradación del Rendimiento de los Sensores en Entornos Adversos | -2.7% | Núcleo del CCG, Oriente Medio y África costero | Mediano plazo (2-4 años) |
| Escaso Talento Regional en Operaciones y Mantenimiento de Sistemas Contra Vehículos Aéreos No Tripulados | -1.9% | Resto de Oriente Medio y África, mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema y Largos Ciclos de Adquisición
Los despliegues integrados contra drones requieren capital para sensores, software, comunicaciones, instalación, capacitación y soporte continuo. Los grandes contratos públicos muestran la inversión requerida para sistemas de detección y respuesta totalmente interconectados, mientras que los compradores comerciales más pequeños pueden necesitar adquisiciones por fases. Los largos procesos de aprobación y contratación pueden retrasar la protección incluso cuando la necesidad operativa es clara. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África enfrenta esta restricción de manera más directa entre los operadores pequeños y medianos que no pueden absorber el costo inicial completo. El financiamiento de proveedores, el software por suscripción y los sistemas móviles pueden reducir el compromiso inicial, pero no eliminan la necesidad de personal calificado para la instalación y operación. Los compradores también deben evaluar cómo el gasto adicional en seguridad interactúa con los presupuestos de seguros, financiamiento y actualización de instalaciones.
Restricciones de Espectro, Seguridad y Autorización de Contramedidas
Los operadores comerciales pueden estar en condiciones de desplegar detección pasiva antes que contramedidas activas. Las tecnologías activas pueden afectar la actividad legítima de aviación y comunicaciones, por lo que su uso depende de la aprobación y coordinación con las autoridades nacionales. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África está condicionado por estos límites, ya que un comprador puede instalar primero la detección y añadir una capa de respuesta posteriormente. Esto crea una ventaja práctica para las tecnologías no emisoras que identifican y rastrean la amenaza sin afectar el espectro circundante. También se necesita un procedimiento operativo claro para definir quién evalúa la alerta, quién contacta a las autoridades y quién autoriza cualquier contramedida. El trabajo de cumplimiento resultante puede prolongar los calendarios de despliegue, especialmente para los operadores de múltiples sitios que trabajan en varias jurisdicciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Ancla una Pila Tecnológica en TransformaciónEl hardware representó el 48,16% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026, porque los despliegues de primera generación requieren sensores físicos y equipos de mando. Las matrices de radar, los localizadores de dirección de radiofrecuencia, los mástiles de cámaras electroópticas e infrarrojas, los enlaces de comunicaciones y las consolas de control establecen la capa de detección inicial. Estos activos requieren estudios de sitio, integración de red, planificación del suministro eléctrico y protección ambiental antes de que la capa de análisis pueda aportar valor. La posición del hardware refleja la necesidad de equipos permanentes en instalaciones que operan de forma continua. La arquitectura Skyshield de SIGN4L combina radar de banda X, sensores optronicos y localizadores de dirección en una sola plataforma para los requisitos del Ministerio de Defensa. El diseño ilustra por qué los compradores valoran los equipos que pueden consolidar funciones de detección en un sitio fijo.
Se proyecta que el software y los análisis se expandan a un CAGR del 31,53% hasta 2032, a medida que los compradores buscan hacer más útiles los sensores instalados. Esta categoría apoya la clasificación de amenazas, la gestión de alertas, la retención de datos y la integración de flujos de diferentes tipos de sensores. La capa de software puede ayudar a los equipos de seguridad a distinguir una alerta de dron de otra actividad antes de la escalada. También crea requisitos recurrentes de actualizaciones, protección cibernética, controles de acceso de usuarios e interoperabilidad del sistema. La industria de seguridad aérea y contra drones en centros de datos de Oriente Medio y África ofrece así a los proveedores un incentivo para combinar los envíos de hardware con soporte de plataforma a largo plazo. Los servicios de integración y soporte seguirán siendo importantes porque los operadores necesitan capacitación, mantenimiento y asistencia para conectar las herramientas de espacio aéreo con el resto de la operación de seguridad.


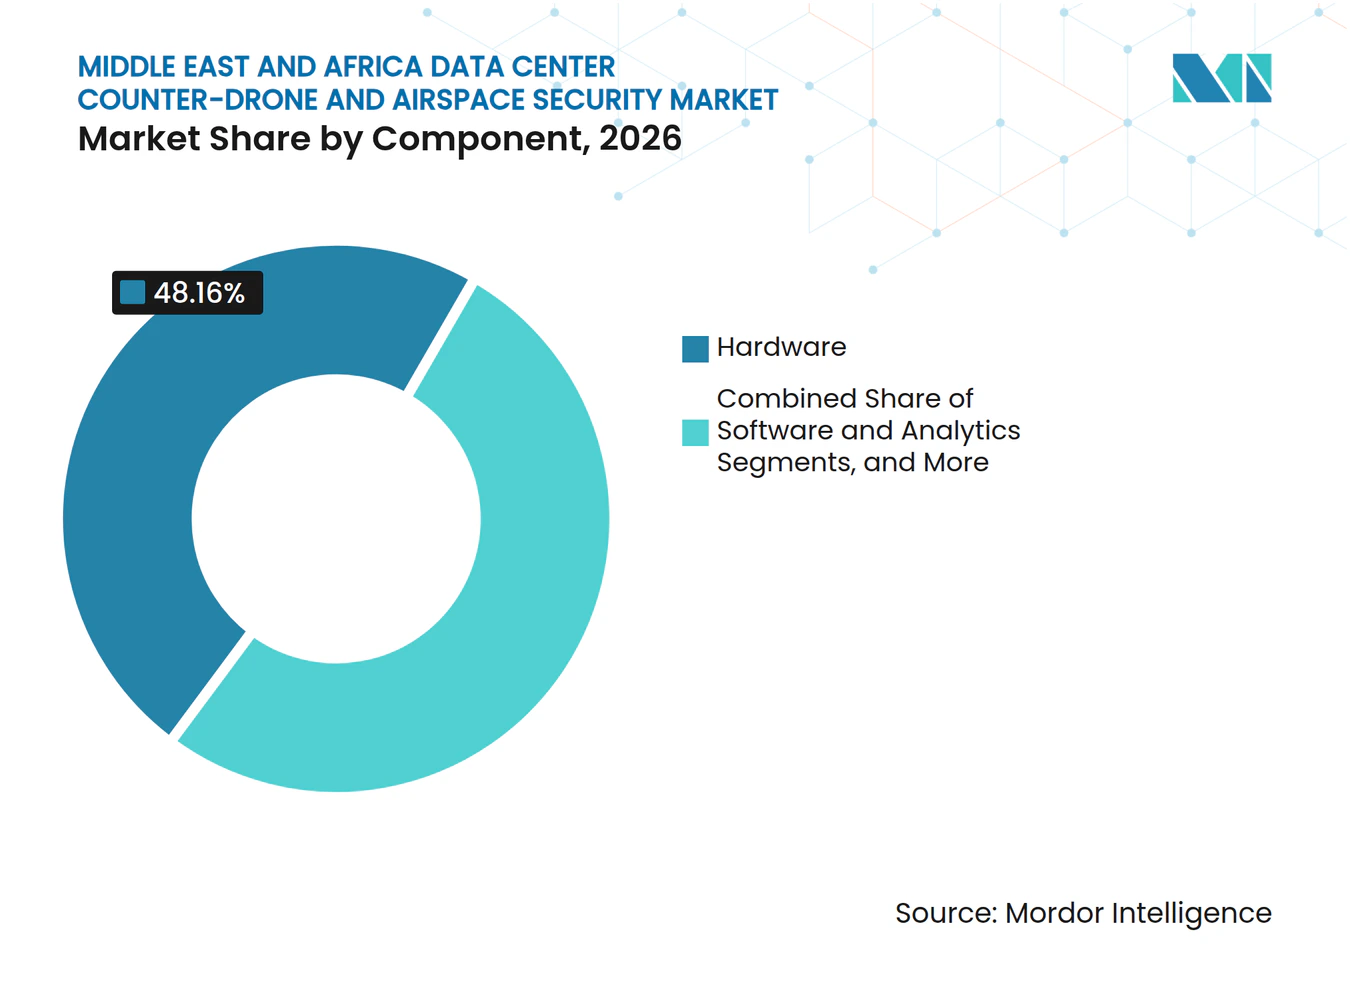
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Fusión de Sensores Transforma la Arquitectura de DetecciónLos sistemas integrados de múltiples sensores representaron el 34,56% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandan a un CAGR del 31,72% hasta 2032. Su posición refleja las limitaciones de depender de un solo método de detección en entornos con calor, polvo, desorden visual y condiciones variables de radiofrecuencia. La detección pasiva de radiofrecuencia puede identificar muchas amenazas pilotadas a distancia, pero puede no identificar una aeronave que opera sin un enlace de control activo. El radar puede detectar objetos físicos no cooperativos, mientras que los sistemas electroópticos e infrarrojos apoyan la verificación en condiciones de luz diurna y baja luminosidad. Los sistemas acústicos pueden proporcionar información pasiva sobre la firma del rotor donde las condiciones de ruido local lo permitan. Un sistema combinado ofrece al operador varias formas de verificar una amenaza potencial antes de tratarla como un incidente.
La detección basada en radar y radiofrecuencia sigue siendo una parte importante de la combinación tecnológica porque resuelve diferentes necesidades operativas. El radar ofrece vigilancia física de mayor área, mientras que las herramientas de radiofrecuencia examinan los enlaces de comunicación utilizados por muchos drones comerciales. La detección electroóptica e infrarroja gana relevancia a medida que mejoran las capacidades de imagen térmica y clasificación. DroneShield informó que su versión de software de octubre de 2026 mejoró la precisión de clasificación de cámaras térmicas en un 44%. La detección acústica sigue siendo útil donde se necesita una capa pasiva no emisora, aunque el alto ruido ambiental alrededor de los equipos de refrigeración puede limitar el rendimiento. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África tenderá por tanto a favorecer a los proveedores que demuestren cómo sus sensores funcionan conjuntamente bajo las condiciones locales del sitio.
Por Tipo de Solución:
El Diseño Centrado en la Detección Cede Paso a las Plataformas de RespuestaLa detección e identificación de drones representó el 30,45% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026. La cifra refleja la etapa temprana de muchos despliegues comerciales, donde los operadores establecen primero la capacidad de encontrar e identificar una aeronave que se aproxima. Los sistemas de detección a menudo pueden introducirse antes de la mitigación activa porque presentan menos problemas de aprobación de espectro y aviación. El rastreo y la clasificación añaden información sobre la ubicación, la dirección y el comportamiento probable sin necesariamente intervenir sobre la aeronave. Esto ayuda al equipo de seguridad a separar un vuelo incidental de una aproximación que requiere coordinación inmediata. DroneShield integró la tecnología de Sentrycs en su plataforma DroneSentry-C2 en 2026 para apoyar la detección, identificación y geolocalización sin interferencias.
Se proyecta que la mitigación y respuesta ante drones se expanda a un CAGR del 31,84% hasta 2032, a medida que los clientes avanzan más allá de la detección hacia un proceso de respuesta completo. La transición depende de la autorización, los procedimientos de seguridad, los operadores capacitados y la coordinación con las autoridades públicas. Las plataformas integradas pueden reducir la carga de conectar múltiples productos y pueden hacer que la responsabilidad sea más clara para el comprador. También pueden apoyar una imagen operativa común para los equipos de seguridad, operaciones y respuesta externa. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África seguirá incluyendo proyectos liderados por la detección, especialmente donde las contramedidas activas siguen siendo restringidas. Con el tiempo, el argumento comercial para las herramientas de respuesta se fortalece cuando los operadores necesitan protección para activos críticos de energía, refrigeración y comunicaciones en el mismo campus.

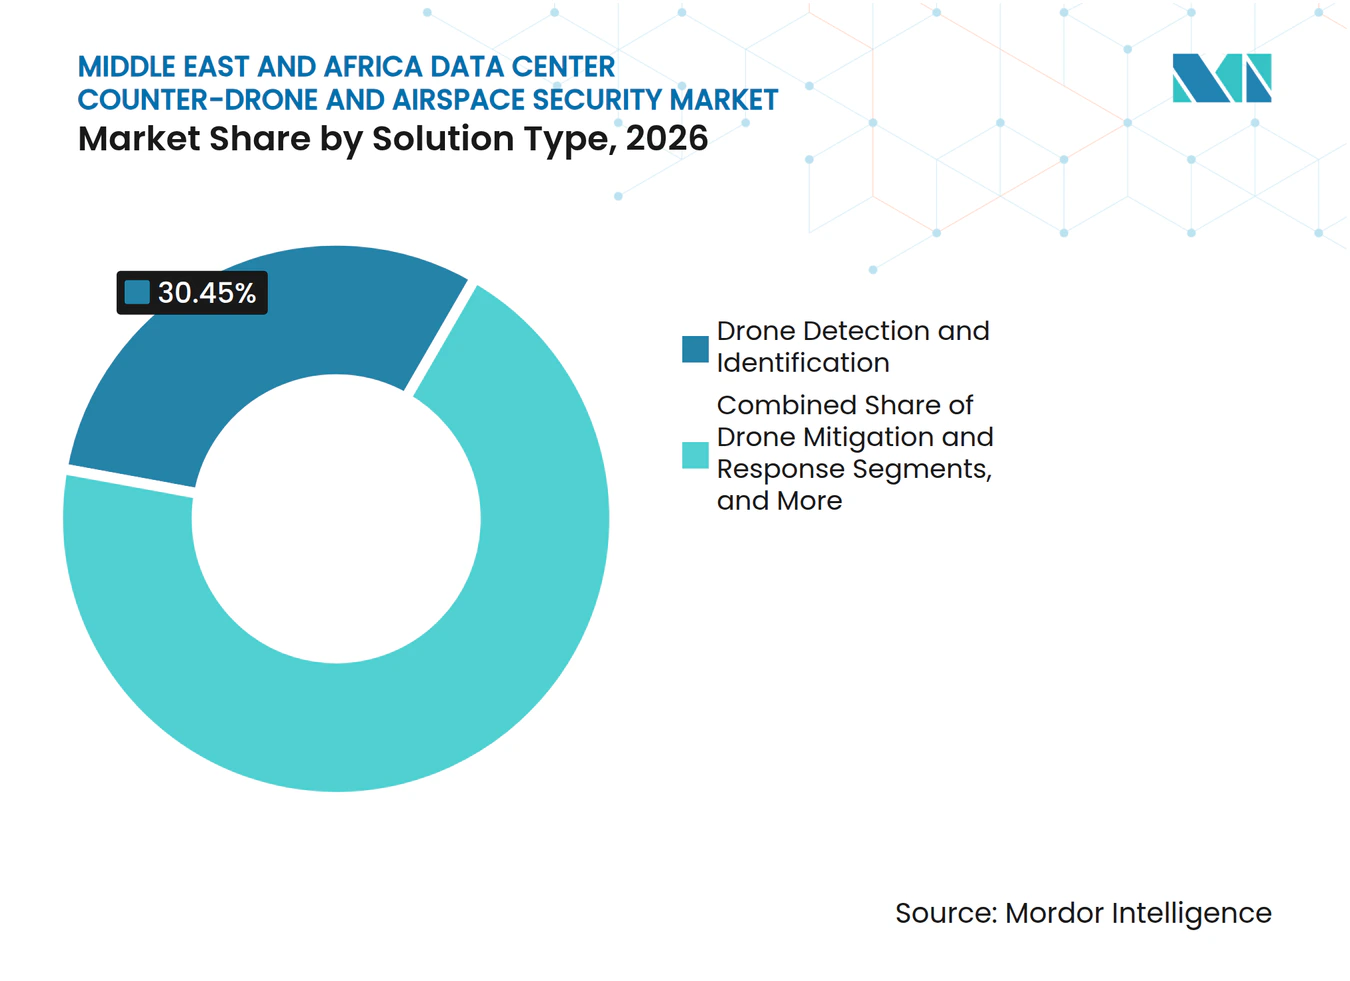
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Despliegue:
Los Sitios Fijos Dominan Mientras la Movilidad Gana TerrenoLas instalaciones fijas representaron el 74,34% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026. Los campus permanentes requieren cobertura continua del espacio aéreo, conexiones de energía establecidas, estaciones de mando en red y carcasas protectoras que puedan resistir las condiciones climáticas locales. Los sistemas fijos permiten a los operadores mapear cuidadosamente la cobertura alrededor de edificios, vías de acceso, patios de refrigeración, subestaciones y otras áreas críticas. Son apropiados para instalaciones de datos porque el activo protegido permanece en un solo lugar durante toda su vida operativa. Navcontrol-G es un sistema estacionario de interferencia y suplantación de GNSS descrito como con un alcance de 50 kilómetros contra plataformas no protegidas por GPS. El ejemplo muestra por qué la ubicación permanente puede ser importante cuando un sistema depende de un entorno operativo definido.
Se proyecta que los sistemas móviles y portátiles se expandan a un CAGR del 31,91% hasta 2032. Los sitios en construcción pueden necesitar cobertura antes de que se pongan en servicio los sensores permanentes, los cables y las salas de mando. Los equipos portátiles también pueden ayudar a los operadores a investigar una dirección de amenaza que queda fuera del diseño de cobertura fija. Esto hace que los sistemas móviles sean útiles para el desarrollo por fases de campus y la protección temporal durante el mantenimiento del sistema. DroneShield declaró que la instalación y aceptación de su DroneSentry-X Mk2 bajo un programa de los Estados Unidos se completó dentro de un ciclo de 80 días desde la entrega hasta la capacidad operativa en septiembre de 2026. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África necesitará tanto equipos fijos como móviles, ya que las nuevas instalaciones pueden quedar expuestas durante el período entre la construcción y la puesta en servicio completa.
Por Tamaño de Centro de Datos:
La Demanda de Hiperescala Impulsa el Gasto en Protección PremiumLas instalaciones de hiperescala representaron el 38,34% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandan a un CAGR del 31,25% hasta 2032. Estos campus contienen grandes concentraciones de capacidad informática, servicios compartidos y cargas de trabajo de clientes. El costo de un sistema de protección completo puede representar una proporción menor de un proyecto de varios cientos de megavatios que en una instalación más pequeña. Blackstone y Humain firmaron una asociación de 3.000 millones de USD para AirTrunk en octubre de 2025 para desarrollar, financiar y operar centros de datos en Arabia Saudita. Esta escala de proyecto ayuda a explicar por qué la seguridad integrada del espacio aéreo puede incluirse en una planificación más amplia de resiliencia del sitio.
Los centros de datos pequeños y medianos tienen menor penetración porque el costo y la complejidad de adquisición pueden ser proporcionalmente más difíciles de gestionar. Las instalaciones de gran escala se sitúan entre estos grupos y pueden favorecer los despliegues por fases o el financiamiento de proveedores. Los clientes de hiperescala pueden justificar más fácilmente los sistemas por capas porque una interrupción puede afectar a un amplio grupo de inquilinos y servicios. También requieren que la tecnología de seguridad funcione en un perímetro físico más grande y un conjunto más complejo de activos de soporte crítico. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África se está concentrando en consecuencia en torno a los proveedores que pueden demostrar capacidad a gran escala de campus. Esos proveedores deben demostrar aún que sus productos pueden mantenerse y actualizarse durante la larga vida operativa del centro de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores de Servicios en la Nube se Expanden más RápidoLos operadores de colocación representaron el 38,45% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026. Su función de múltiples inquilinos crea la obligación de proporcionar protección integral de las instalaciones cuando muchos clientes comparten la misma infraestructura física. La seguridad del espacio aéreo puede tratarse como parte de un compromiso de servicio más amplio porque los inquilinos individuales no pueden gestionar plenamente el riesgo fuera de su espacio arrendado. Los proveedores de colocación también necesitan demostrar controles sólidos a los clientes del sector público y empresas con cargas de trabajo sensibles. Esto apoya la demanda de sistemas que vinculen las alertas con los procedimientos existentes de seguridad física y gestión de incidentes. La industria de seguridad aérea y contra drones en centros de datos de Oriente Medio y África puede atender esta necesidad con monitoreo centralizado que sirve a varias instalaciones desde una sola función de seguridad.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 31,42% hasta 2032. Sus sitios soportan grandes volúmenes de datos y aplicaciones, lo que convierte la planificación de la continuidad en una preocupación operativa central. Los proveedores de nube también es probable que enfrenten el escrutinio de los clientes empresariales que necesitan evidencia de resiliencia en todo el entorno de las instalaciones. Microsoft, Google Cloud y Oracle están operando o desarrollando infraestructura en Arabia Saudita, creando una base más amplia de activos en la nube dentro de la región. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África se beneficia a medida que estas empresas y sus socios evalúan los controles de seguridad en la infraestructura distribuida. La expansión de los campus en la nube también aumenta el valor de las plataformas de mando que proporcionan una vista operativa coherente en varias ubicaciones.
Análisis Geográfico
Arabia Saudita representó el 32,56% de la participación del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 31,49% hasta 2032. El país combina una gran cartera de capacidad de inteligencia artificial e hiperescala con la necesidad de proteger infraestructura de alto valor. Arabia Saudita tenía más de 467 MW de capacidad operativa de centros de datos a principios de 2026, en comparación con 68 MW en 2021. También representó casi el 50% de la próxima capacidad de energía de centros de datos regionales. El ejercicio Red Sands entre Estados Unidos y Arabia Saudita en septiembre de 2025 involucró a más de 300 efectivos y 20 sistemas contra drones, incluyendo equipos de radar, acústicos y de geolocalización. Esta experiencia apoya un ecosistema en el que los operadores comerciales pueden aprovechar la familiaridad regional con la detección por capas y la respuesta.
Los Emiratos Árabes Unidos representan la segunda posición regional más grande porque combina la demanda de centros de datos, una base industrial de defensa activa y una actividad establecida de seguridad del espacio aéreo. EDGE Group inauguró su instalación de producción Coyote en el Parque Industrial Tawazun en mayo de 2026, apoyando la fabricación local de interceptores. El Consejo Tawazun y Saab UAE firmaron un acuerdo de investigación y desarrollo para detección de drones en noviembre de 2025. La producción y la investigación locales pueden acortar las cadenas de suministro y crear capacidades de soporte para los operadores de infraestructura. El país también cuenta con sitios de centros de datos que necesitan enfoques de seguridad coherentes con los requisitos nacionales de aviación y telecomunicaciones.
Sudáfrica está tratando la resiliencia de los centros de datos como un tema de infraestructura más prominente, particularmente en Ciudad del Cabo y Johannesburgo. Su marco comercial de drones proporciona un punto de partida para los procedimientos de detección e información, aunque la concesión de licencias para contramedidas activas sigue siendo compleja. El Resto de Oriente Medio y África incluye Kuwait, Qatar, Jordania, Nigeria, Kenia, Egipto y otras ubicaciones emergentes de infraestructura digital. Estos mercados necesitarán seguridad dedicada del espacio aéreo a medida que aumente su densidad de centros de datos. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África puede expandirse en estas ubicaciones una vez que los compradores identifiquen requisitos claros, establezcan procedimientos operativos y obtengan aprobación para las herramientas de respuesta apropiadas.
Panorama Competitivo
Concentración del Mercado
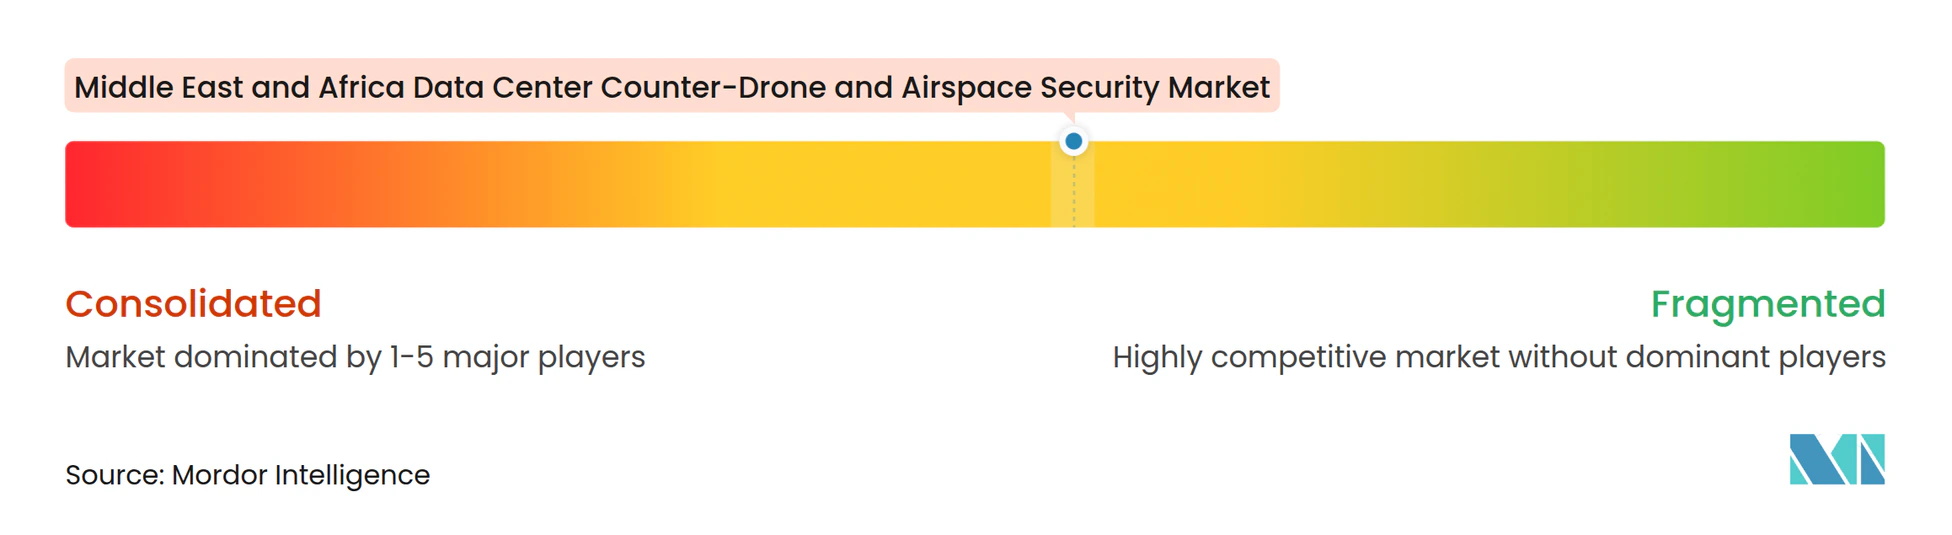
El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África está moderadamente fragmentado. RTX Corporation, Thales, Northrop Grumman Corporation, Leonardo S.p.a., Lockheed Martin Corporation y EDGE Group PJSC tienen posiciones establecidas a través de relaciones de defensa y capacidades de integración de sistemas. DroneShield Limited, Sentrycs Ltd. y Fortem Technologies, Inc. compiten con herramientas definidas por software, arquitecturas configurables y ciclos de despliegue más cortos. La puntuación de concentración del mercado es 3 sobre 10 porque el material disponible describe un campo de proveedores moderadamente fragmentado y no proporciona una cuota de mercado combinada de los principales actores que respalde una puntuación más alta. El resultado es un entorno competitivo donde los compradores pueden elegir entre grandes integradores y proveedores especializados. Esta combinación puede ayudar a los operadores de centros de datos a adaptar su enfoque de adquisición a los requisitos técnicos, regulatorios y de servicio de cada sitio.
EDGE Group ocupa una posición regional distintiva porque atiende tanto a clientes soberanos como a compradores de infraestructura comercial. Su radar AESA Al Haris-X fue presentado en el Salón Aeronáutico de Dubái 2025 con clasificación de objetivos basada en inteligencia artificial para hasta 10.000 trayectorias simultáneas. La empresa también ofrece una alternativa regional para los compradores que buscan equipos desarrollados y respaldados localmente. DroneShield lanzó DroneSentry-C2 Enterprise en octubre de 2025 para conectar despliegues dispersos a través de una red operativa única. Este enfoque es relevante para los operadores que necesitan supervisión en varios campus en lugar de una sola instalación. El mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África incluye por tanto tanto proveedores de plataformas como especialistas centrados en una parte más reducida de la cadena de detección y respuesta.
Las estrategias competitivas se centran en el rendimiento de los sensores, la integración de software abierto y las asociaciones de fabricación o soporte local. Los compradores necesitan sistemas que puedan combinar flujos de sensores de terceros con una interfaz de mando práctica. También valoran a los proveedores que pueden ayudarles a navegar la autorización y coordinar con las autoridades locales. MBDA y Fortem Technologies ampliaron su asociación contra drones en octubre de 2026, permitiendo que los interceptores autónomos DroneHunter de Fortem y el efector FireThorn se ofrezcan dentro de la arquitectura SKY WARDEN de MBDA. Este desarrollo ofrece a los operadores de infraestructura una opción entre la captura en red y las opciones de respuesta cinética. Es probable que el mercado favorezca a las empresas que puedan demostrar el rendimiento del sistema en las condiciones operativas regionales, al tiempo que ofrezcan una trayectoria creíble para el mantenimiento, las actualizaciones de software y el despliegue conforme a la normativa.
Líderes de la Industria de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África
-
EDGE Group PJSC
-
RTX Corporation
-
Dedrone by Axon
-
Israel Aerospace Industries Ltd.
-
Leonardo S.p.a.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- EDGE Group PJSC
- RTX Corporation
- Dedrone by Axon
- Israel Aerospace Industries Ltd.
- Leonardo S.p.a.
- Thales
- HENSOLDT AG
- Saab AB
- DroneShield Limited
- Fortem Technologies, Inc.
- Sentrycs Ltd.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Airbus SE
- Elbit Systems Ltd.
- EOS Defence Systems Pty Ltd
- KALDAS PJSC
- Africa Data Centres (Pty) Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
Desarrollos recientes de la industria en Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África
- Octubre de 2026: MBDA y Fortem Technologies ampliaron su asociación estratégica contra sistemas de vehículos aéreos no tripulados, permitiendo que los interceptores autónomos DroneHunter de Fortem y el efector cinético FireThorn desarrollado conjuntamente se ofrezcan dentro de la arquitectura de defensa aérea SKY WARDEN de MBDA, creando opciones escalables desde la neutralización de baja colateralidad mediante captura en red hasta el compromiso cinético de destrucción total para los operadores de infraestructura.
- Enero de 2026: Humain y el Fondo Nacional de Infraestructura de Arabia Saudita firmaron un marco de financiamiento de 1.200 millones de USD para 250 MW de capacidad de centros de datos de inteligencia artificial de hiperescala en el Reino, ampliando directamente la base de activos en riesgo que requieren cobertura dedicada de seguridad del espacio aéreo dentro del período de pronóstico.
- Noviembre de 2025: El Consejo Tawazun y Saab UAE firmaron un acuerdo de investigación y desarrollo en el Salón Aeronáutico de Dubái 2025 para un programa conjunto de tecnología de detección de drones en las instalaciones del Parque Industrial Tawazun de Saab, con el objetivo de desarrollar capacidad soberana de sensores contra drones en el país para la protección de infraestructuras críticas de los Emiratos Árabes Unidos.
- Octubre de 2025: DroneShield lanzó DroneSentry-C2 Enterprise, una plataforma de mando y control como servicio que vincula despliegues contra drones geográficamente dispersos, incluyendo centros de datos, aeropuertos e instalaciones militares, en una única red operativa con gestión centralizada de alertas.
Alcance del Informe del Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África
El Mercado de Seguridad Aérea y Contra Drones de Oriente Medio y África se refiere a la industria regional centrada en tecnologías, plataformas y servicios gestionados diseñados para detectar, identificar, rastrear, evaluar y mitigar vehículos aéreos no tripulados (UAV) no autorizados o maliciosos y amenazas aéreas de baja altitud relacionadas en infraestructuras críticas, instalaciones gubernamentales, instalaciones militares, aeropuertos, activos energéticos, lugares públicos y entornos de seguridad fronteriza.
El Mercado de Seguridad Aérea y Contra Drones en Centros de Datos de Oriente Medio y África abarca hardware, software y servicios para detectar, identificar, rastrear, monitorear y mitigar drones no autorizados en centros de datos de Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica y el Resto de Oriente Medio y África. El mercado está Segmentado por Componente (Hardware, Software y Análisis, y Servicios de Integración y Soporte), Tecnología (Detección Basada en Radar, Detección por Radiofrecuencia, Detección Electroóptica e Infrarroja, Detección Acústica y Sistemas Integrados de Múltiples Sensores), Tipo de Solución (Detección e Identificación de Drones, Rastreo y Clasificación de Drones, Monitoreo y Alertas del Espacio Aéreo, Mitigación y Respuesta ante Drones, y Plataformas Integradas Contra Drones), Tipo de Despliegue (Instalaciones Fijas y Sistemas Móviles y Portátiles), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y Periférico), Geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software y Análisis |
| Servicios de Integración y Soporte |
| Detección Basada en Radar |
| Detección por Radiofrecuencia |
| Detección Electroóptica e Infrarroja |
| Detección Acústica |
| Sistemas Integrados de Múltiples Sensores |
| Detección e Identificación de Drones |
| Rastreo y Clasificación de Drones |
| Monitoreo y Alertas del Espacio Aéreo |
| Mitigación y Respuesta ante Drones |
| Plataformas Integradas Contra Drones |
| Instalaciones Fijas |
| Sistemas Móviles y Portátiles |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y Periférico |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Resto de Oriente Medio y África |
| Por Componente | Hardware |
| Software y Análisis | |
| Servicios de Integración y Soporte | |
| Por Tecnología | Detección Basada en Radar |
| Detección por Radiofrecuencia | |
| Detección Electroóptica e Infrarroja | |
| Detección Acústica | |
| Sistemas Integrados de Múltiples Sensores | |
| Por Tipo de Solución | Detección e Identificación de Drones |
| Rastreo y Clasificación de Drones | |
| Monitoreo y Alertas del Espacio Aéreo | |
| Mitigación y Respuesta ante Drones | |
| Plataformas Integradas Contra Drones | |
| Por Tipo de Despliegue | Instalaciones Fijas |
| Sistemas Móviles y Portátiles | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y Periférico | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad aérea y contra drones en centros de datos de Oriente Medio y África?
Se proyecta que el mercado alcance los 21,40 millones de USD en 2026, 29,44 millones de USD en 2027 y 79,68 millones de USD para 2032, con un CAGR del 30,08% para 2027-2032.
¿Qué impulsa la demanda de sistemas contra drones en centros de datos en Oriente Medio y África?
La construcción de nuevos campus de hiperescala e inteligencia artificial, la necesidad de proteger infraestructuras críticas y la demanda de detección por capas son factores clave de demanda.
¿Qué segmento tecnológico lidera la seguridad del espacio aéreo en centros de datos?
Los sistemas integrados de múltiples sensores representaron el 34,56% de la participación en 2026 y se proyecta que se expandan a un CAGR del 31,72% hasta 2032.
¿Por qué son importantes las instalaciones fijas para la protección de centros de datos?
Las instalaciones fijas representaron el 74,34% de la participación en 2026 porque los campus permanentes necesitan cobertura continua, energía confiable y equipos de detección protegidos contra las condiciones climáticas.
¿Qué país tiene la mayor oportunidad regional para los sistemas contra drones?
Arabia Saudita representó el 32,56% de la participación en 2026 y se proyecta que se expanda a un CAGR del 31,49% hasta 2032, respaldado por el desarrollo de capacidad de hiperescala.
¿Qué deben considerar los operadores de centros de datos antes de desplegar contramedidas activas?
Los operadores deben considerar la autorización del espectro, la seguridad de la aviación, los procedimientos de respuesta aprobados y la coordinación con las autoridades nacionales.