
Marktgröße und Marktanteil für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
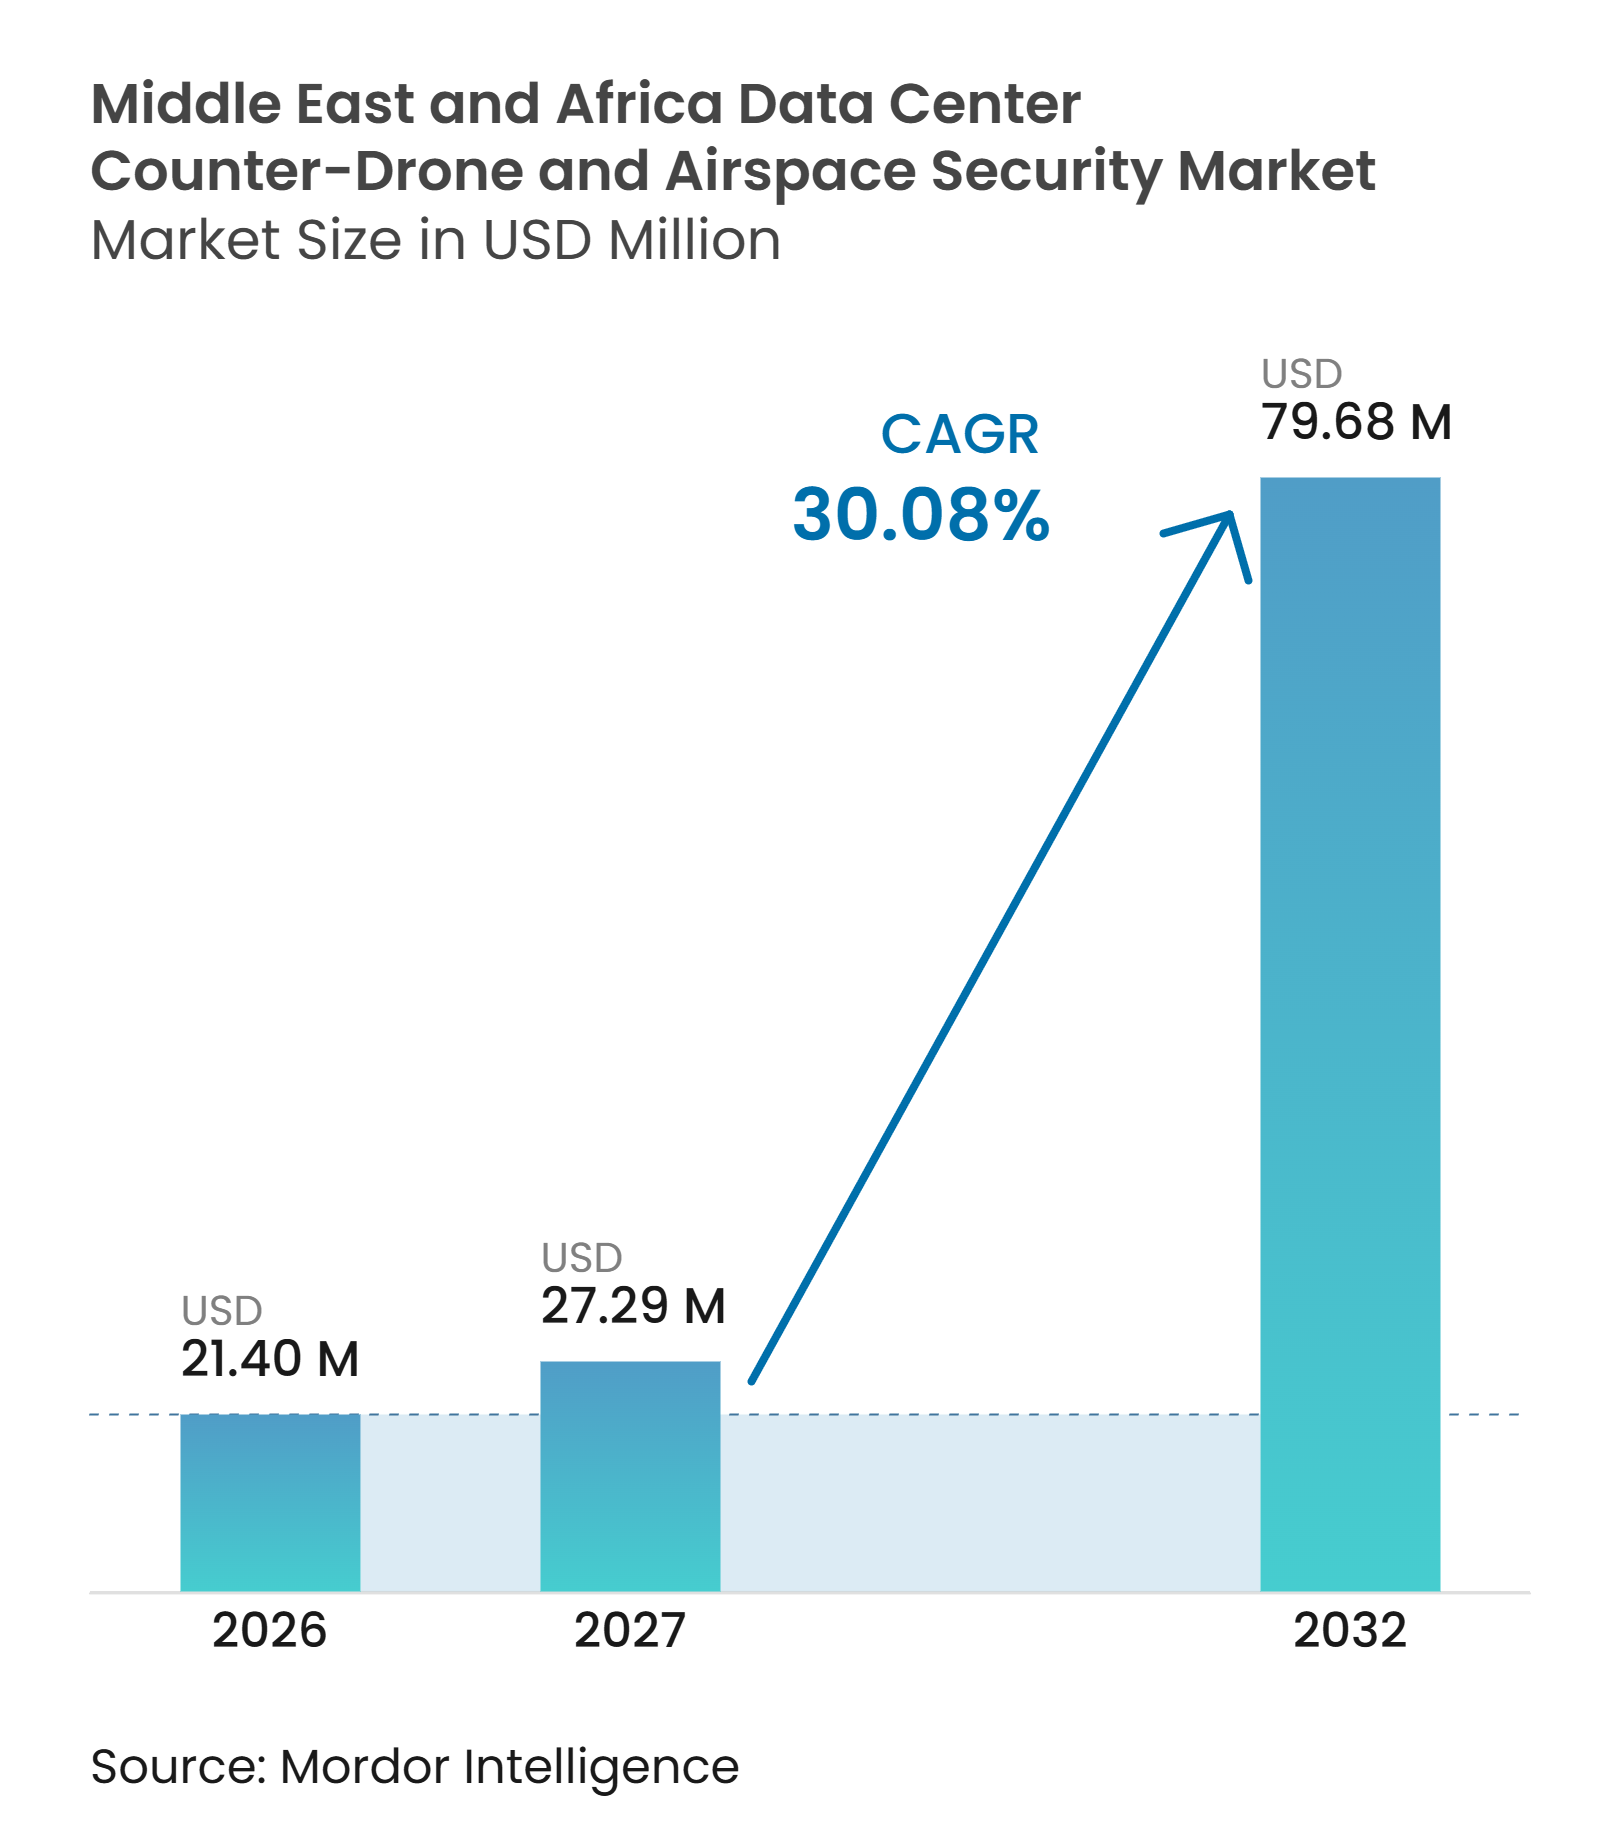
| Marktgröße im Basisjahr (2026) | 21.40 Millionen US-Dollar |
| Marktgröße (2027) | 27.29 Millionen US-Dollar |
| Marktgröße (2032) | 79.68 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 30.08 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 21,40 Millionen USD im Jahr 2026 und 29,44 Millionen USD im Jahr 2027 auf 79,68 Millionen USD bis 2032 anwachsen, mit einer CAGR von 30,08 % zwischen 2027 und 2032. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird durch die Notwendigkeit geprägt, feste digitale Anlagen zu schützen, da in der gesamten Region große KI- und Cloud-Campusse errichtet werden. Neue Rechenzentrumkapazitäten erhöhen den Wert der Anlagen, die einen dauerhaften Schutz benötigen, während das Störungsrisiko durch unbefugte Drohnen die Luftraumsicherheit zu einem Teil der Standortresilienzplanung macht. Betreiber wägen zunehmend die Hardwarekosten gegen die potenziellen Kosten eines Ausfalls, der Datenwiederherstellung und verzögerter Kundendienste ab. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika profitiert auch von stärkeren Verbindungen zwischen nationalen Programmen zum Schutz kritischer Infrastrukturen und den Sicherheitsanforderungen kommerzieller Standorte. Der Wettbewerb entwickelt sich hin zu integrierten Systemen, die Erkennung, Verifizierung und Reaktion kombinieren können und dabei in heißen, staubigen und küstennahen Umgebungen betrieben werden.
Wichtigste Erkenntnisse des Berichts
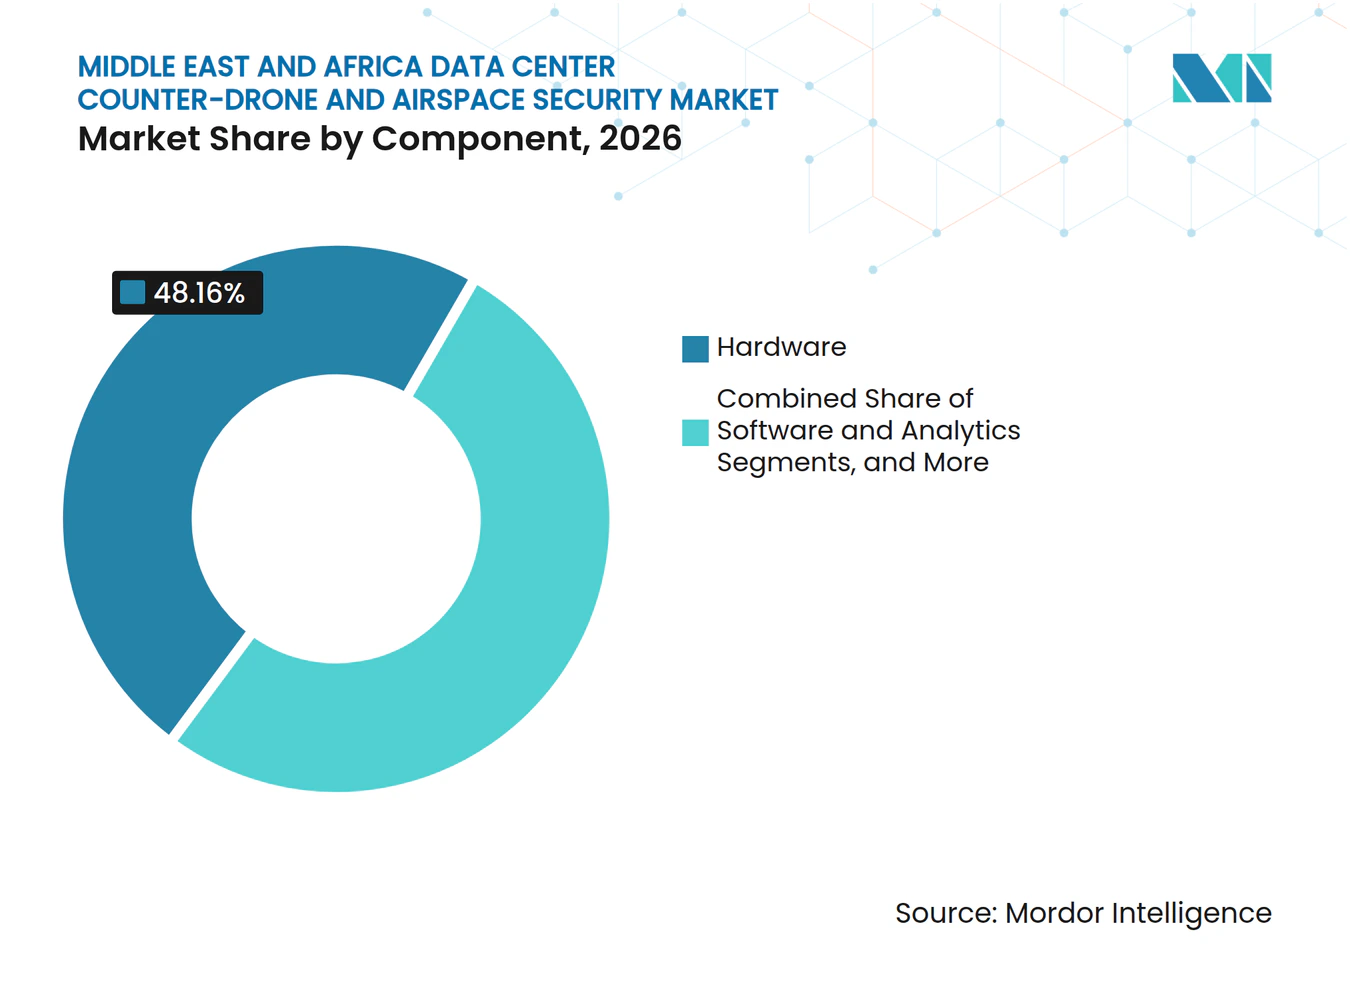
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 48,16 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika, während Software und Analytik bis 2032 voraussichtlich mit einer CAGR von 31,53 % wachsen wird.
- Nach Technologie hielten integrierte Mehrfachsensorsysteme im Jahr 2026 einen Umsatzanteil von 34,56 % und werden bis 2032 voraussichtlich mit einer CAGR von 31,72 % wachsen.
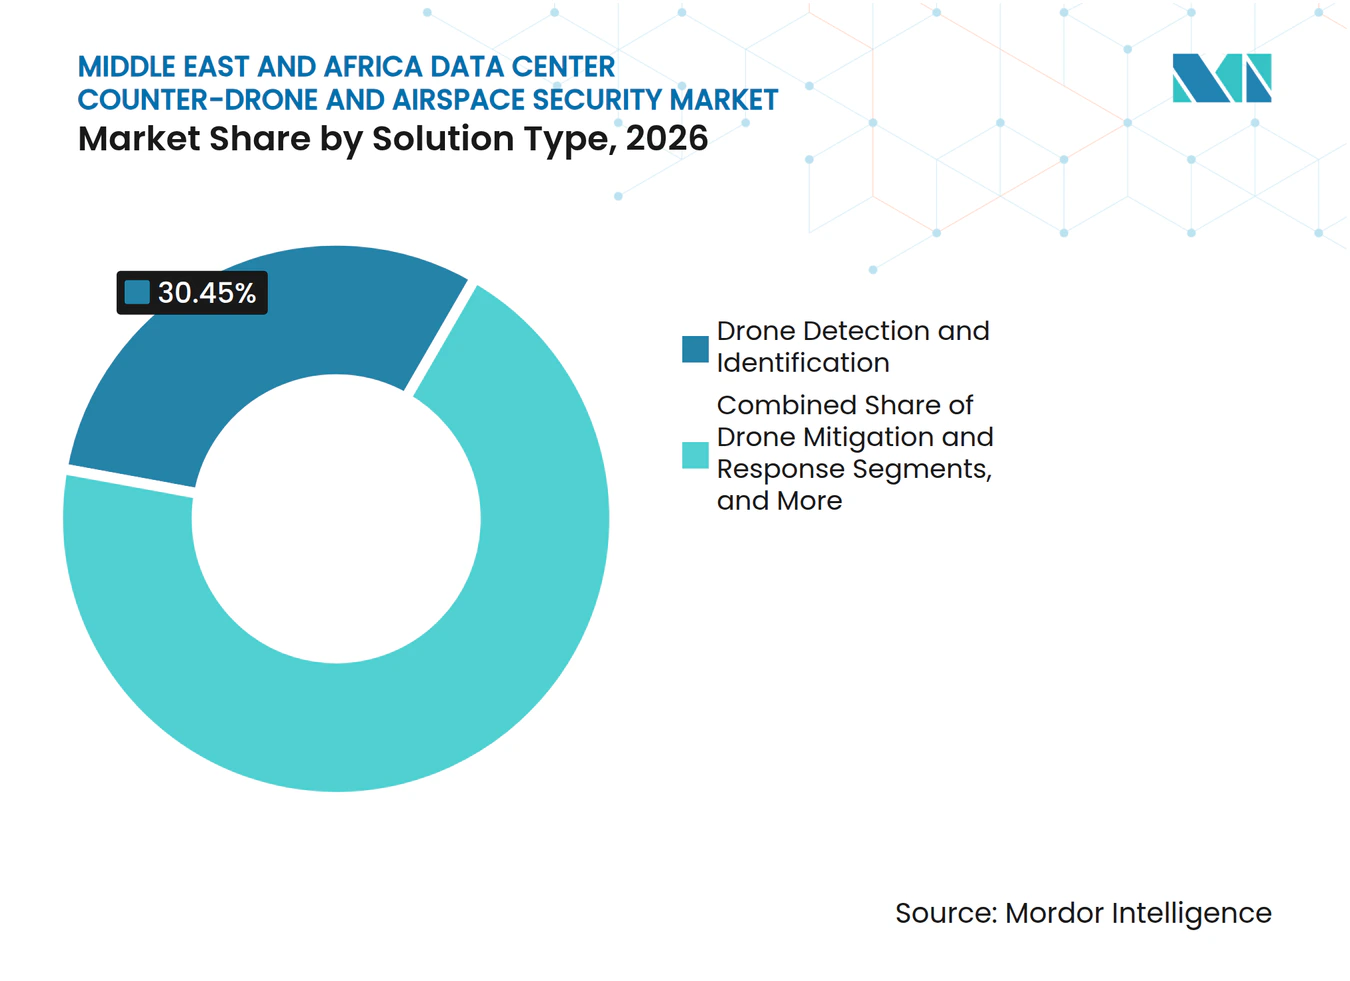
- Nach Lösungstyp hielt Drohnenerkennung und -identifizierung im Jahr 2026 einen Umsatzanteil von 30,45 %, während Drohnenabwehr und -reaktion bis 2032 voraussichtlich mit einer CAGR von 31,84 % wachsen wird.
- Nach Einsatzart hielten feste Installationen im Jahr 2026 einen Umsatzanteil von 74,34 %, während mobile und tragbare Systeme bis 2032 voraussichtlich mit einer CAGR von 31,91 % wachsen werden.
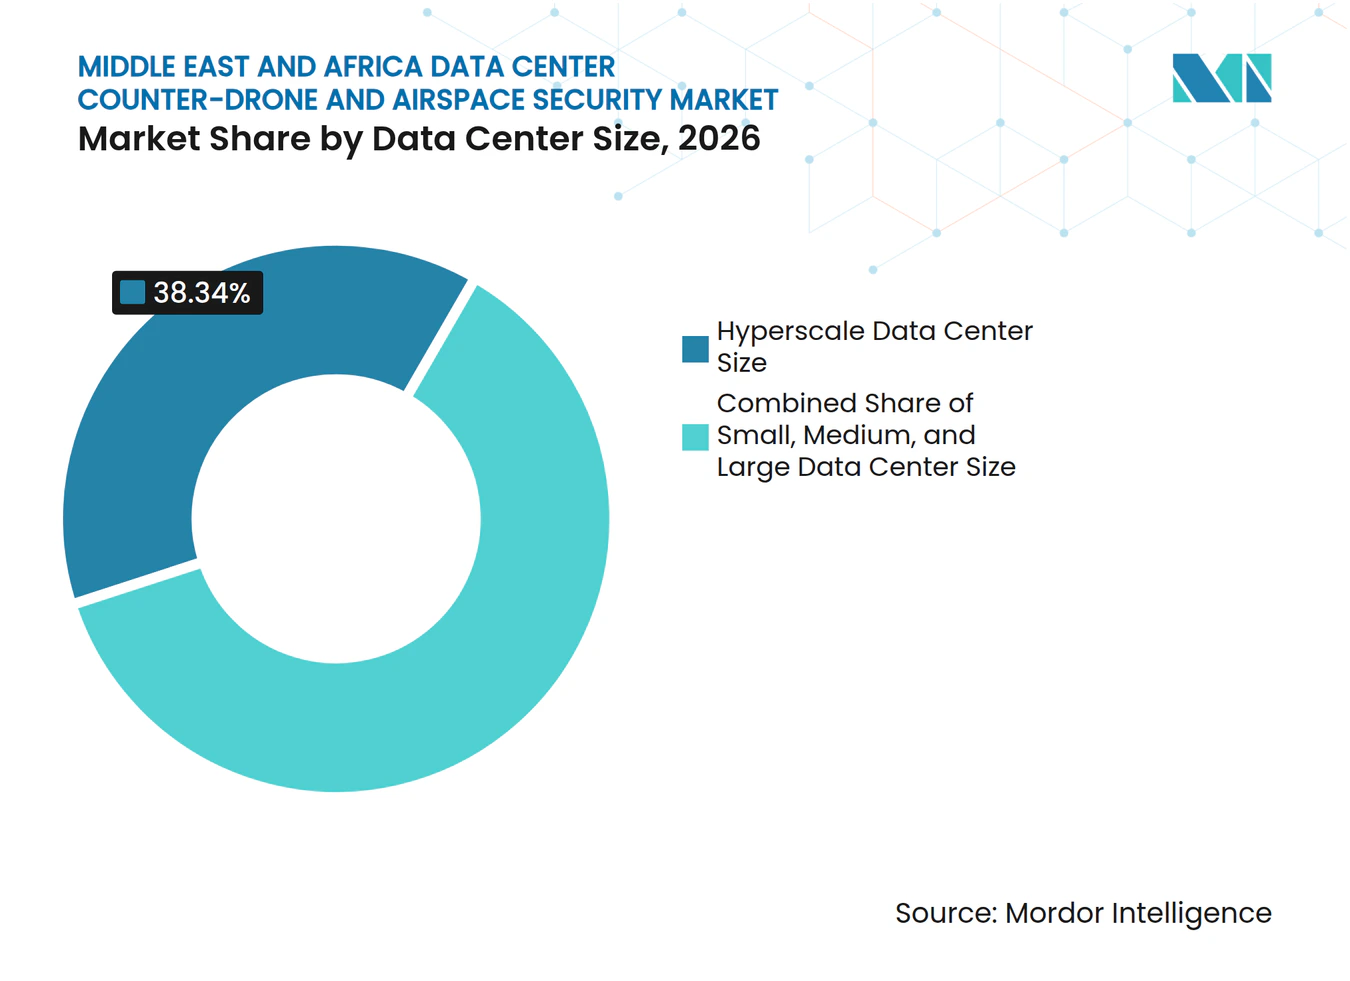
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Umsatzanteil von 38,34 % und werden bis 2032 voraussichtlich mit einer CAGR von 31,25 % wachsen.
- Nach Rechenzentrumtyp hielten Colocation-Betreiber im Jahr 2026 einen Umsatzanteil von 38,45 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 31,42 % wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Umsatzanteil von 32,56 % und wird bis 2032 voraussichtlich mit einer CAGR von 31,49 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und souveränen KI-Rechenzentrumkapazitäten | +8.2% | Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Ausgaben für den Schutz kritischer Infrastrukturen | +6.8% | Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Drohnenverbreitung rund um eingeschränkten Luftraum | +5.9% | Saudi-Arabien, Vereinigte Arabische Emirate, mit Ausstrahlungseffekten auf den Rest des Nahen Ostens und Afrikas | Mittelfristig (2–4 Jahre) |
| Nachfrage nach mehrschichtiger Erkennung und automatisierter Reaktion | +4.6% | Global, Vereinigte Arabische Emirate und Saudi-Arabien als frühe Anwender | Mittelfristig (2–4 Jahre) |
| KI-fähige Rechenzentrumcampusse schaffen neue lokale Luftraumrisiken | +3.1% | Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika | Langfristig (≥ 4 Jahre) |
| Hitze, Staub und Küstenbedingungen erhöhen den Bedarf an Sensorredundanz | +2.0% | GCC-Kernregion, Ausstrahlungseffekte auf küstennahes Nahost- und Afrikagebiet | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und souveränen KI-Rechenzentrumkapazitäten
Neue Hyperscale-Campusse schaffen definierte Standorte, die eine kontinuierliche Luftraumüberwachung erfordern. Humain und der Nationale Infrastrukturfonds Saudi-Arabiens haben im Januar 2026 einen Finanzierungsrahmen in Höhe von 1,2 Milliarden USD für 250 MW Kapazität aufgestellt.[1] DataVolt unterzeichnete im Februar 2025 außerdem eine Vereinbarung im Wert von 5 Milliarden USD mit NEOMs Oxagon für einen 1,5-GW-Netto-Null-Campus.[2] Diese Projekte erweitern den physischen Fußabdruck, den Betreiber schützen müssen, einschließlich Strom, Kühlung, Kommunikation und Steuerungssysteme über das Hauptgebäude hinaus. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika profitiert daher von jedem neuen Campus, da Sensorarrays, Befehlssoftware und Reaktionsausrüstung für den Standort beschafft werden. Der Kapazitätsausbau begünstigt auch Systeme, die sich erweitern lassen, wenn einzelne Campusse Hallen, Umspannwerke und angrenzende Unterstützungsinfrastruktur hinzufügen.
Steigende Ausgaben für den Schutz kritischer Infrastrukturen
Die Schutzausgaben gehen über konventionelle Perimetersicherheit hinaus, da öffentliche Behörden und Betreiber drohnenbezogene Risiken für kritische Anlagen bewerten. Kommerzielle Campusse können davon profitieren, wenn nationale Programme lokale Erfahrungen mit Radar-, Erkennungs-, Befehls- und Kontrolltechnologien sowie Abfangtechnologien aufbauen. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird durch diesen Transfer von Betriebswissen unterstützt, da dieselben Standorte eine zuverlässige Erkennung und eine verifizierte Reaktion auf Vorfälle erfordern. EDGE Group erhielt im Februar 2025 einen Vertrag des Verteidigungsministeriums der Vereinigten Arabischen Emirate im Wert von 227 Millionen AED, entsprechend 61,8 Millionen USD, für GPS-PROTECT-Anti-Jamming-Systeme.[3] Betreiber, die Schutzaufrüstungen frühzeitig abschließen, können die zusätzlichen Kosten und betrieblichen Störungen vermeiden, die nach einer Nachrüstung infolge eines Bedrohungsereignisses entstehen. Ihre Beschaffungsentscheidungen berücksichtigen zunehmend Resilienz, Versicherungsprüfung und Kundenvertrauen und nicht nur den Gerätepreis.
Zunehmende Drohnenverbreitung rund um eingeschränkten Luftraum
Unbefugte Drohnenaktivitäten rund um eingeschränkten Luftraum schaffen einen dauerhaften Überwachungsbedarf für große Datencampusse. Die Bedrohung umfasst kommerziell verfügbare Plattformen sowie Luftfahrzeuge, die mit begrenzten oder keinen konventionellen Steuerverbindungsemissionen betrieben werden. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika ist davon betroffen, weil ein Betreiber die Standortgrenze nicht als vollständige Sicherheitsgrenze behandeln kann, wenn sich eine Luftplattform von außerhalb des Perimeters nähern kann. Die Erkennung muss das Luftfahrzeug identifizieren, feststellen, ob es ein Risiko darstellt, und einen verwertbaren Alarm an geschultes Personal weitergeben. Das erforderliche Betriebsmodell ist auf Campussen mit gemeinsamer Versorgungsinfrastruktur anspruchsvoller, da eine einzige Störung mehrere Mieter betreffen kann. Dies veranlasst Käufer, Systeme zu bevorzugen, die eine Abdeckung über ein größeres Luftraumvolumen aufrechterhalten und auch dann nützlich bleiben, wenn sich das Bedrohungsmuster ändert.
Nachfrage nach mehrschichtiger Erkennung und automatisierter Reaktion
Ein einzelner Sensortyp bietet keine vollständige Abdeckung unter den im Persischen Golf üblichen Betriebsbedingungen. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika entwickelt sich daher hin zu Kombinationen aus Radar, passiver Hochfrequenzerfassung, elektrooptischen und Infrarotkameras sowie akustischen Sensoren. Jede Schicht adressiert eine andere Einschränkung, wobei Radar die physische Erkennung unterstützt und Kameras Teams dabei helfen, das Objekt vor der Eskalation zu verifizieren. Automatisierte Arbeitsabläufe können Sensorbeobachtungen in einer einzigen Betriebsansicht zusammenführen und die Verzögerung zwischen Erkennung, Klassifizierung und einer genehmigten Reaktion reduzieren. Das Oktober-2026-Update von DroneShield fügte verbesserte HF-optische Sensorfusion und koordinierte Reaktionsfähigkeiten über verbundene DroneSentry-X Mk2-Einheiten hinzu. Diese Fähigkeiten ermöglichen es Betreibern, die Leistung installierter Systeme durch Softwareänderungen zu verbessern, anstatt die gesamte Hardwarebasis zu ersetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten und lange Beschaffungszyklen | -4.8% | Global, kleinere Käufer im Nahen Osten und Afrika am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Frequenzspektrum, Sicherheit und Genehmigung von Gegenmaßnahmen | -3.6% | Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Fehlalarme und Sensorleistungsminderung in rauen Umgebungen | -2.7% | GCC-Kernregion, küstennahes Nahost- und Afrikagebiet | Mittelfristig (2–4 Jahre) |
| Begrenztes regionales Fachpersonal für Drohnenabwehrbetrieb und -wartung | -1.9% | Rest des Nahen Ostens und Afrikas, Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und lange Beschaffungszyklen
Integrierte Drohnenabwehreinsätze erfordern Kapital für Sensoren, Software, Kommunikation, Installation, Schulung und laufenden Support. Große öffentliche Aufträge zeigen den erforderlichen Investitionsbedarf für vollständig vernetzte Erkennungs- und Reaktionssysteme, während kleinere kommerzielle Käufer möglicherweise eine schrittweise Beschaffung benötigen. Lange Genehmigungs- und Vergabeprozesse können den Schutz verzögern, selbst wenn der betriebliche Bedarf klar ist. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika ist von dieser Einschränkung am stärksten bei kleinen und mittleren Betreibern betroffen, die die vollen Anfangskosten nicht absorbieren können. Anbieterfinanzierung, abonnementbasierte Software und mobile Systeme können die anfängliche Verpflichtung senken, beseitigen jedoch nicht den Bedarf an qualifiziertem Installations- und Betriebspersonal. Käufer müssen auch bewerten, wie zusätzliche Sicherheitsausgaben mit Versicherungs-, Finanzierungs- und Einrichtungsaufrüstungsbudgets interagieren.
Einschränkungen bei Frequenzspektrum, Sicherheit und Genehmigung von Gegenmaßnahmen
Kommerzielle Betreiber können passive Sensorik möglicherweise früher einsetzen als aktive Gegenmaßnahmen. Aktive Technologien können die legitime Luftfahrt- und Kommunikationsaktivität beeinträchtigen, sodass ihre Nutzung von der Genehmigung und Koordination mit nationalen Behörden abhängt. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird durch diese Einschränkungen geprägt, da ein Käufer möglicherweise zunächst Erkennung installiert und später eine Reaktionsschicht hinzufügt. Dies schafft einen praktischen Vorteil für nicht abstrahlende Technologien, die die Bedrohung identifizieren und verfolgen, ohne das umliegende Frequenzspektrum zu beeinflussen. Ein klares Betriebsverfahren ist auch erforderlich, um festzulegen, wer den Alarm bewertet, wer die Behörden kontaktiert und wer eine Gegenmaßnahme genehmigt. Die daraus resultierende Compliance-Arbeit kann Einsatzpläne verlängern, insbesondere für Mehrstandortbetreiber, die in mehreren Rechtsgebieten tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert einen sich wandelnden Technologie-StackHardware hielt im Jahr 2026 einen Marktanteil von 48,16 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika, da Erstgenerationseinsätze physische Sensoren und Befehlsausrüstung erfordern. Radaranlagen, Hochfrequenz-Richtfinder, elektrooptische und Infrarotkameramasten, Kommunikationsverbindungen und Steuerkonsolen bilden die anfängliche Erkennungsschicht. Diese Anlagen erfordern Standorterhebungen, Netzwerkintegration, Stromversorgungsplanung und Umweltschutz, bevor die Analytikschicht Mehrwert liefern kann. Die Hardwareposition spiegelt den Bedarf an dauerhafter Ausrüstung in Einrichtungen wider, die kontinuierlich betrieben werden. Die Skyshield-Architektur von SIGN4L kombiniert X-Band-Radar, optronische Sensoren und Richtfinder in einem einzigen Stack für Anforderungen des Verteidigungsministeriums. Das Design veranschaulicht, warum Käufer Ausrüstung schätzen, die Sensorfunktionen an einem festen Standort konsolidieren kann.
Software und Analytik wird bis 2032 voraussichtlich mit einer CAGR von 31,53 % wachsen, da Käufer installierte Sensoren nützlicher machen wollen. Diese Kategorie unterstützt Bedrohungsklassifizierung, Alarmverwaltung, Datenspeicherung und die Integration von Feeds verschiedener Sensortypen. Die Softwareschicht kann Sicherheitsteams dabei helfen, einen Drohnenalarm vor der Eskalation von anderen Aktivitäten zu unterscheiden. Sie schafft auch wiederkehrende Anforderungen für Updates, Cyberschutz, Benutzerzugriffskontrollen und Systeminteroperabilität. Die Branche für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika gibt Anbietern daher einen Anreiz, Hardwarelieferungen mit längerfristigem Plattformsupport zu kombinieren. Integrations- und Supportdienstleistungen werden wichtig bleiben, da Betreiber Schulung, Wartung und Unterstützung bei der Verbindung von Luftraumwerkzeugen mit dem Rest des Sicherheitsbetriebs benötigen.



Nach Technologie:
Sensorfusion gestaltet die Erkennungsarchitektur neuIntegrierte Mehrfachsensorsysteme hielten im Jahr 2026 einen Marktanteil von 34,56 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika und werden bis 2032 voraussichtlich mit einer CAGR von 31,72 % wachsen. Ihre Position spiegelt die Grenzen wider, sich in Umgebungen mit Hitze, Staub, visuellen Störungen und variablen Hochfrequenzbedingungen auf eine Erkennungsmethode zu verlassen. Passive Hochfrequenzerfassung kann viele ferngesteuerte Bedrohungen identifizieren, aber möglicherweise kein Luftfahrzeug identifizieren, das ohne aktive Steuerverbindungsemissionen betrieben wird. Radar kann nicht kooperative physische Objekte erkennen, während elektrooptische und Infrarotsysteme die Verifizierung bei Tages- und Schwachlichtbedingungen unterstützen. Akustische Systeme können passive Rotorsignaturinformationen liefern, wo lokale Lärmbedingungen dies erlauben. Ein kombiniertes System gibt dem Betreiber mehrere Möglichkeiten, eine potenzielle Bedrohung zu verifizieren, bevor sie als Vorfall behandelt wird.
Radarbasierte und Hochfrequenzerkennungssysteme bleiben wesentliche Teile des Technologiemix, da sie unterschiedliche Betriebsanforderungen lösen. Radar bietet eine breitere physische Überwachung, während Hochfrequenzwerkzeuge Kommunikationsverbindungen untersuchen, die von vielen kommerziellen Drohnen genutzt werden. Elektrooptische und Infraroterkennung gewinnt an Relevanz, da sich die Wärmebildgebungs- und Klassifizierungsfähigkeiten verbessern. DroneShield berichtete, dass sein Software-Release vom Oktober 2026 die Klassifizierungsgenauigkeit von Wärmebildkameras um 44 % verbesserte. Akustische Sensorik bleibt nützlich, wo eine passive, nicht abstrahlende Schicht benötigt wird, obwohl hoher Umgebungslärm rund um Kühlausrüstung die Leistung einschränken kann. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird daher wahrscheinlich Anbieter belohnen, die zeigen können, wie ihre Sensoren unter lokalen Standortbedingungen zusammenarbeiten.
Nach Lösungstyp:
Erkennungsorientiertes Design weicht ReaktionsplattformenDrohnenerkennung und -identifizierung hielt im Jahr 2026 einen Marktanteil von 30,45 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika. Die Zahl spiegelt das frühe Stadium vieler kommerzieller Einsätze wider, bei denen Betreiber zunächst die Fähigkeit aufbauen, ein sich näherndes Luftfahrzeug zu finden und zu identifizieren. Erkennungssysteme können oft eingeführt werden, bevor aktive Abwehrmaßnahmen ergriffen werden, da sie weniger Frequenzspektrum- und Luftfahrtgenehmigungsprobleme aufwerfen. Verfolgung und Klassifizierung fügen Informationen über Standort, Richtung und wahrscheinliches Verhalten hinzu, ohne das Luftfahrzeug notwendigerweise zu engagieren. Dies hilft dem Sicherheitsteam, einen zufälligen Flug von einem Anflug zu unterscheiden, der eine sofortige Koordination erfordert. DroneShield integrierte 2026 die Sentrycs-Technologie in seine DroneSentry-C2-Plattform, um Erkennung, Identifizierung und Geolokalisierung ohne Störung zu unterstützen.
Drohnenabwehr und -reaktion wird bis 2032 voraussichtlich mit einer CAGR von 31,84 % wachsen, da Kunden über die Erkennung hinaus zu einem vollständigen Reaktionsprozess übergehen. Der Übergang hängt von Genehmigung, Sicherheitsverfahren, geschulten Betreibern und Koordination mit öffentlichen Behörden ab. Integrierte Plattformen können den Aufwand für die Verbindung mehrerer Produkte reduzieren und die Verantwortlichkeit für den Käufer klarer machen. Sie können auch ein gemeinsames Lagebild für Sicherheits-, Betriebs- und externe Reaktionsteams unterstützen. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird weiterhin erkennungsgeführte Projekte umfassen, insbesondere dort, wo aktive Gegenmaßnahmen eingeschränkt bleiben. Im Laufe der Zeit stärkt sich der Geschäftsfall für Reaktionswerkzeuge, wenn Betreiber Schutz für kritische Strom-, Kühl- und Kommunikationsanlagen auf demselben Campus benötigen.

Nach Einsatzart:
Feste Standorte dominieren, während mobile Systeme an Bedeutung gewinnenFeste Installationen hielten im Jahr 2026 einen Marktanteil von 74,34 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika. Permanente Campusse erfordern eine kontinuierliche Luftraumabdeckung, etablierte Stromverbindungen, vernetzte Befehlsstationen und Schutzgehäuse, die den lokalen Wetterbedingungen standhalten können. Feste Systeme ermöglichen es Betreibern, die Abdeckung sorgfältig rund um Gebäude, Zufahrtsstraßen, Kühlhöfe, Umspannwerke und andere kritische Bereiche zu kartieren. Sie sind für Dateneinrichtungen geeignet, da das geschützte Objekt während seiner Betriebslebensdauer an einem Ort verbleibt. Navcontrol-G ist ein stationäres GNSS-Stör- und Täuschungssystem, das als mit einer Reichweite von 50 Kilometern gegen GPS-ungeschützte Plattformen beschrieben wird. Das Beispiel zeigt, warum eine permanente Platzierung wichtig sein kann, wenn ein System auf einen definierten Betriebsbereich angewiesen ist.
Mobile und tragbare Systeme werden bis 2032 voraussichtlich mit einer CAGR von 31,91 % wachsen. Baustellen können Abdeckung benötigen, bevor permanente Sensoren, Kabel und Befehlsräume in Betrieb genommen werden. Tragbare Ausrüstung kann Betreibern auch helfen, eine Bedrohungsrichtung zu untersuchen, die außerhalb des festen Abdeckungsdesigns liegt. Dies macht mobile Systeme nützlich für die schrittweise Campusentwicklung und den vorübergehenden Schutz während der Systemwartung. DroneShield erklärte, dass die Installation und Abnahme seines DroneSentry-X Mk2 im Rahmen eines US-Programms im September 2026 innerhalb eines 80-tägigen Zyklus von der Lieferung bis zur Betriebsbereitschaft abgeschlossen wurde. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika wird sowohl feste als auch mobile Ausrüstung benötigen, da neue Einrichtungen während der Lücke zwischen Bau und vollständiger Inbetriebnahme exponiert bleiben können.
Nach Rechenzentrumsgröße:
Hyperscale-Nachfrage treibt Premium-Schutzausgaben anHyperscale-Einrichtungen hielten im Jahr 2026 einen Marktanteil von 38,34 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika und werden bis 2032 voraussichtlich mit einer CAGR von 31,25 % wachsen. Diese Campusse enthalten große Konzentrationen von Rechenkapazität, gemeinsamen Versorgungseinrichtungen und Kunden-Workloads. Die Kosten eines vollständigen Schutzsystems können einen kleineren Anteil eines Projekts mit mehreren hundert Megawatt ausmachen als bei einer kleineren Einrichtung. Blackstone und Humain unterzeichneten im Oktober 2025 eine Partnerschaft im Wert von 3 Milliarden USD für AirTrunk, um Rechenzentren in Saudi-Arabien zu entwickeln, zu finanzieren und zu betreiben. Dieser Projektmaßstab erklärt, warum integrierte Luftraumsicherheit in eine breitere Standortresilienzplanung einbezogen werden kann.
Kleine und mittlere Rechenzentren haben eine geringere Durchdringung, da Kosten und Beschaffungskomplexität proportional schwieriger zu handhaben sein können. Großmaßstäbliche Einrichtungen liegen zwischen diesen Gruppen und bevorzugen möglicherweise schrittweise Einsätze oder Anbieterfinanzierung. Hyperscale-Kunden können mehrschichtige Systeme leichter rechtfertigen, da ein Ausfall eine breite Gruppe von Mietern und Diensten betreffen kann. Sie erfordern auch, dass Sicherheitstechnologie über einen größeren physischen Perimeter und eine komplexere Menge kritischer Unterstützungsanlagen hinweg funktioniert. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika konzentriert sich daher zunehmend auf Anbieter, die ihre Fähigkeiten im großen Campusmaßstab nachweisen können. Diese Anbieter müssen dennoch zeigen, dass ihre Produkte während der langen Betriebslebensdauer des Rechenzentrums gewartet und aktualisiert werden können.
Nach Rechenzentrumtyp:
Colocation führt, während Cloud-Dienstanbieter am schnellsten wachsenColocation-Betreiber hielten im Jahr 2026 einen Marktanteil von 38,45 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika. Ihre Mehrmieterrolle schafft eine Verpflichtung, einen umfassenden Einrichtungsschutz bereitzustellen, wenn viele Kunden dieselbe physische Infrastruktur teilen. Luftraumsicherheit kann als Teil einer umfassenderen Dienstverpflichtung behandelt werden, da einzelne Mieter das Risiko außerhalb ihres gemieteten Bereichs nicht vollständig verwalten können. Colocation-Anbieter müssen auch öffentlichen und Unternehmenskunden mit sensiblen Workloads robuste Kontrollen nachweisen. Dies unterstützt die Nachfrage nach Systemen, die Alarme mit bestehenden physischen Sicherheits- und Vorfallverwaltungsverfahren verknüpfen. Die Branche für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika kann diesen Bedarf mit zentralisierter Überwachung decken, die mehrere Einrichtungen von einer Sicherheitsfunktion aus bedient.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 31,42 % wachsen. Ihre Standorte unterstützen hohe Daten- und Anwendungsvolumen, was die Kontinuitätsplanung zu einem zentralen betrieblichen Anliegen macht. Cloud-Anbieter werden auch wahrscheinlich einer Prüfung durch Unternehmenskunden ausgesetzt sein, die Nachweise über Resilienz in der gesamten Einrichtungsumgebung benötigen. Microsoft, Google Cloud und Oracle betreiben oder entwickeln Infrastruktur in Saudi-Arabien und schaffen damit eine größere Basis von Cloud-Anlagen in der Region. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika profitiert, wenn diese Unternehmen und ihre Partner Sicherheitskontrollen über verteilte Infrastruktur hinweg bewerten. Die Expansion von Cloud-Campussen erhöht auch den Wert von Befehlsplattformen, die eine konsistente Betriebsansicht über mehrere Standorte hinweg bieten.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 32,56 % am Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einer CAGR von 31,49 % wachsen. Das Land kombiniert eine große Pipeline von KI- und Hyperscale-Kapazitäten mit der Notwendigkeit, hochwertige Infrastruktur zu schützen. Saudi-Arabien verfügte Anfang 2026 über mehr als 467 MW an operativer Rechenzentrumkapazität, verglichen mit 68 MW im Jahr 2021. Es machte auch fast 50 % der bevorstehenden regionalen Rechenzentrumstromkapazität aus. Die US-saudische Red-Sands-Übung im September 2025 umfasste mehr als 300 Personal und 20 Drohnenabwehrsysteme, darunter Radar-, Akustik- und Geolokalisierungsausrüstung. Diese Erfahrung unterstützt ein Ökosystem, in dem kommerzielle Betreiber auf regionale Vertrautheit mit mehrschichtiger Erkennung und Reaktion zurückgreifen können.
Die Vereinigten Arabischen Emirate repräsentieren die zweitgrößte regionale Position, da sie Rechenzentrumsnachfrage, eine aktive Verteidigungsindustriebasis und etablierte Luftraumsicherheitsaktivitäten kombinieren. EDGE Group eröffnete im Mai 2026 seine Coyote-Produktionsanlage im Tawazun Industrial Park und unterstützt damit die lokale Abfängerherstellung. Der Tawazun Council und Saab UAE unterzeichneten im November 2025 ein Forschungs- und Entwicklungsabkommen zur Drohnenerkennung. Lokale Produktion und Forschung können Lieferketten verkürzen und Supportfähigkeiten für Infrastrukturbetreiber schaffen. Das Land verfügt auch über Rechenzentrumstandorte, die Sicherheitsansätze benötigen, die mit nationalen Luftfahrt- und Telekommunikationsanforderungen übereinstimmen.
Südafrika behandelt die Rechenzentrumresilienz als ein prominenteres Infrastrukturthema, insbesondere in Kapstadt und Johannesburg. Sein kommerzieller Drohnenrahmen bietet einen Ausgangspunkt für Erkennungs- und Meldeverfahren, obwohl die Lizenzierung für aktive Gegenmaßnahmen komplex bleibt. Der Rest des Nahen Ostens und Afrikas umfasst Kuwait, Katar, Jordanien, Nigeria, Kenia, Ägypten und andere aufstrebende Standorte für digitale Infrastruktur. Diese Märkte werden dedizierte Luftraumsicherheit benötigen, wenn ihre Rechenzentrumsdichte zunimmt. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika kann sich auf diese Standorte ausweiten, sobald Käufer klare Anforderungen identifizieren, Betriebsverfahren etablieren und die Genehmigung für geeignete Reaktionswerkzeuge sichern.
Wettbewerbslandschaft
Marktkonzentration
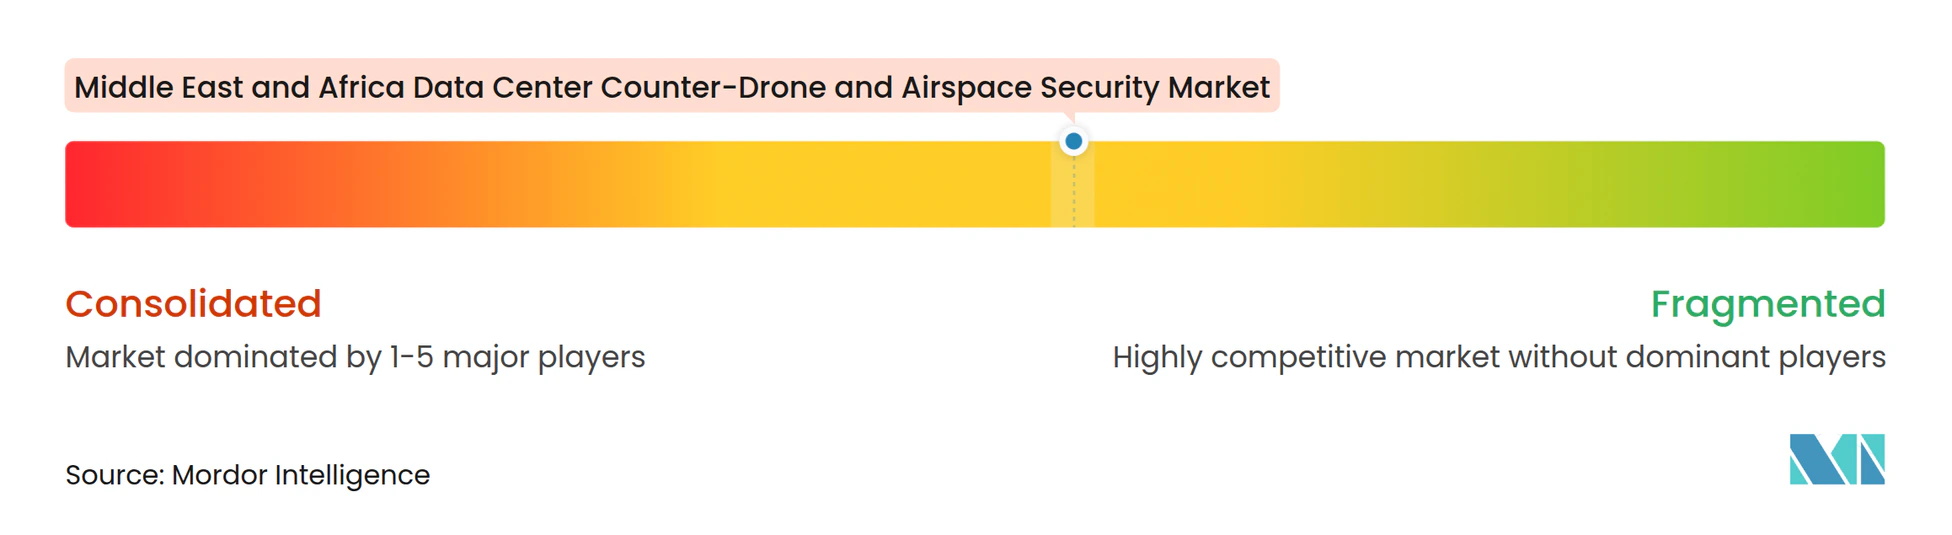
Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert. RTX Corporation, Thales, Northrop Grumman Corporation, Leonardo S.p.a., Lockheed Martin Corporation und EDGE Group PJSC haben durch Verteidigungsbeziehungen und Systemintegrationskapazitäten etablierte Positionen. DroneShield Limited, Sentrycs Ltd. und Fortem Technologies, Inc. konkurrieren mit softwaredefinierten Werkzeugen, konfigurierbaren Architekturen und kürzeren Einsatzzyklen. Der Marktkonzentrationsindex beträgt 3 von 10, da das verfügbare Material ein mäßig fragmentiertes Anbieterfeld beschreibt und keinen kombinierten Marktanteil der führenden Anbieter liefert, der einen höheren Wert stützen würde. Das Ergebnis ist ein Wettbewerbsumfeld, in dem Käufer zwischen großen Integratoren und Spezialanbietern wählen können. Diese Mischung kann Rechenzentrumsbetreibern helfen, ihren Beschaffungsansatz an die technischen, regulatorischen und Serviceanforderungen jedes Standorts anzupassen.
EDGE Group hält eine ausgeprägte regionale Position, da es souveräne Kunden und kommerzielle Infrastrukturkäufer bedient. Sein Al Haris-X AESA-Radar wurde auf der Dubai Airshow 2025 mit KI-basierter Zielklassifizierung für bis zu 10.000 gleichzeitige Spuren vorgestellt. Das Unternehmen bietet auch eine regionale Alternative für Käufer, die lokal entwickelte und unterstützte Ausrüstung suchen. DroneShield startete im Oktober 2025 DroneSentry-C2 Enterprise, um verteilte Einsätze über ein einziges Betriebsnetzwerk zu verbinden. Dieser Ansatz ist für Betreiber relevant, die eine Übersicht über mehrere Campusse statt einer einzelnen Einrichtung benötigen. Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika umfasst daher sowohl Plattformanbieter als auch Spezialisten, die sich auf einen engeren Teil der Erkennungs- und Reaktionskette konzentrieren.
Wettbewerbsstrategien konzentrieren sich auf Sensorleistung, offene Softwareintegration und lokale Fertigungs- oder Supportpartnerschaften. Käufer benötigen Systeme, die Drittanbieter-Sensor-Feeds mit einer praktischen Befehlsschnittstelle kombinieren können. Sie schätzen auch Lieferanten, die ihnen bei der Navigation durch Genehmigungen und der Koordination mit lokalen Behörden helfen können. MBDA und Fortem Technologies erweiterten ihre Drohnenabwehrpartnerschaft im Oktober 2026, sodass Fortems DroneHunter-Abfänger und der FireThorn-Effektor innerhalb der SKY WARDEN-Luftverteidigungsarchitektur von MBDA angeboten werden können. Diese Entwicklung bietet Infrastrukturkäufern eine Wahl zwischen Netzfang- und kinetischen Reaktionsoptionen. Der Markt wird wahrscheinlich Unternehmen bevorzugen, die die Systemleistung unter regionalen Betriebsbedingungen nachweisen können und gleichzeitig einen glaubwürdigen Weg für Wartung, Software-Updates und konformen Einsatz bieten.
Branchenführer im Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika
-
EDGE Group PJSC
-
RTX Corporation
-
Dedrone by Axon
-
Israel Aerospace Industries Ltd.
-
Leonardo S.p.a.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- EDGE Group PJSC
- RTX Corporation
- Dedrone by Axon
- Israel Aerospace Industries Ltd.
- Leonardo S.p.a.
- Thales
- HENSOLDT AG
- Saab AB
- DroneShield Limited
- Fortem Technologies, Inc.
- Sentrycs Ltd.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Airbus SE
- Elbit Systems Ltd.
- EOS Defence Systems Pty Ltd
- KALDAS PJSC
- Africa Data Centres (Pty) Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
Neueste Industrielle Entwicklungen in Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: MBDA und Fortem Technologies erweiterten ihre strategische Drohnenabwehrpartnerschaft, sodass Fortems autonome DroneHunter-Abfänger und der gemeinsam entwickelte FireThorn-kinetische Effektor innerhalb der SKY WARDEN-Luftverteidigungsarchitektur von MBDA angeboten werden können, und schufen damit skalierbare Optionen von der Netzfang-Niedrigkollateralbekämpfung bis zum kinetischen Hartkill-Einsatz für Infrastrukturbetreiber.
- Januar 2026: Humain und der Nationale Infrastrukturfonds Saudi-Arabiens unterzeichneten einen Finanzierungsrahmen in Höhe von 1,2 Milliarden USD für 250 MW Hyperscale-KI-Rechenzentrumkapazität im Königreich und erweiterten damit direkt die gefährdete Anlagenbasis, die im Prognosezeitraum eine dedizierte Luftraumsicherheitsabdeckung erfordert.
- November 2025: Der Tawazun Council und Saab UAE unterzeichneten auf der Dubai Airshow 2025 ein Forschungs- und Entwicklungsabkommen für ein gemeinsames Drohnenerkennungstechnologieprogramm in Saabs Tawazun-Industrial-Park-Einrichtung, das auf souveräne inländische Drohnenabwehrsensorfähigkeit für den Schutz kritischer Infrastrukturen der Vereinigten Arabischen Emirate abzielt.
- Oktober 2025: DroneShield startete DroneSentry-C2 Enterprise, eine Software-as-a-Service-Befehls- und Kontrollplattform, die geografisch verteilte Drohnenabwehreinsätze, einschließlich Rechenzentren, Flughäfen und Militäranlagen, in ein einziges Betriebsnetzwerk mit zentralisiertem Alarmmanagement verbindet.
Berichtsumfang des Marktes für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika
Der Markt für Drohnenabwehr und Luftraumsicherheit im Nahen Osten und Afrika bezieht sich auf die regionale Branche, die sich auf Technologien, Plattformen und verwaltete Dienste konzentriert, die darauf ausgelegt sind, unbemannte Luftfahrzeuge (UAVs) und verwandte Tiefflugbedrohungen in kritischer Infrastruktur, Regierungseinrichtungen, Militäranlagen, Flughäfen, Energieanlagen, öffentlichen Veranstaltungsorten und Grenzsicherheitsumgebungen zu erkennen, zu identifizieren, zu verfolgen, zu bewerten und abzuwehren.
Der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika umfasst Hardware, Software und Dienste zur Erkennung, Identifizierung, Verfolgung, Überwachung und Abwehr unbefugter Drohnen in Rechenzentren in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Südafrika und dem Rest des Nahen Ostens und Afrikas. Der Markt ist segmentiert nach Komponente (Hardware, Software und Analytik sowie Integrations- und Supportdienstleistungen), Technologie (Radarbasierte Erkennung, Hochfrequenzerkennung, Elektrooptische und Infraroterkennung, Akustische Erkennung und Integrierte Mehrfachsensorsysteme), Lösungstyp (Drohnenerkennung und -identifizierung, Drohnenverfolgung und -klassifizierung, Luftraumüberwachung und -alarmierung, Drohnenabwehr und -reaktion sowie Integrierte Drohnenabwehrplattformen), Einsatzart (Feste Installationen und Mobile und tragbare Systeme), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmen und Edge) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software und Analytik |
| Integrations- und Supportdienstleistungen |
| Radarbasierte Erkennung |
| Hochfrequenzerkennung |
| Elektrooptische und Infraroterkennung |
| Akustische Erkennung |
| Integrierte Mehrfachsensorsysteme |
| Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung |
| Luftraumüberwachung und -alarmierung |
| Drohnenabwehr und -reaktion |
| Integrierte Drohnenabwehrplattformen |
| Feste Installationen |
| Mobile und tragbare Systeme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Rest des Nahen Ostens und Afrikas |
| Nach Komponente | Hardware |
| Software und Analytik | |
| Integrations- und Supportdienstleistungen | |
| Nach Technologie | Radarbasierte Erkennung |
| Hochfrequenzerkennung | |
| Elektrooptische und Infraroterkennung | |
| Akustische Erkennung | |
| Integrierte Mehrfachsensorsysteme | |
| Nach Lösungstyp | Drohnenerkennung und -identifizierung |
| Drohnenverfolgung und -klassifizierung | |
| Luftraumüberwachung und -alarmierung | |
| Drohnenabwehr und -reaktion | |
| Integrierte Drohnenabwehrplattformen | |
| Nach Einsatzart | Feste Installationen |
| Mobile und tragbare Systeme | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Drohnenabwehr und Luftraumsicherheit in Rechenzentren im Nahen Osten und Afrika?
Der Markt wird für 2026 auf 21,40 Millionen USD, für 2027 auf 29,44 Millionen USD und bis 2032 auf 79,68 Millionen USD prognostiziert, mit einer CAGR von 30,08 % für 2027–2032.
Was treibt die Nachfrage nach Drohnenabwehrsystemen für Rechenzentren im Nahen Osten und Afrika an?
Der Bau neuer Hyperscale- und KI-Campusse, die Notwendigkeit zum Schutz kritischer Infrastrukturen und die Nachfrage nach mehrschichtiger Erkennung sind die wichtigsten Nachfragefaktoren.
Welches Technologiesegment führt bei der Luftraumsicherheit für Rechenzentren?
Integrierte Mehrfachsensorsysteme hielten im Jahr 2026 einen Anteil von 34,56 % und werden bis 2032 voraussichtlich mit einer CAGR von 31,72 % wachsen.
Warum sind feste Installationen für den Rechenzentrumschutz wichtig?
Feste Installationen hielten im Jahr 2026 einen Anteil von 74,34 %, da permanente Campusse eine kontinuierliche Abdeckung, zuverlässige Stromversorgung und wettergeschützte Sensorausrüstung benötigen.
Welches Land bietet die größte regionale Chance für Drohnenabwehrsysteme?
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 32,56 % und wird bis 2032 voraussichtlich mit einer CAGR von 31,49 % wachsen, unterstützt durch die Entwicklung von Hyperscale-Kapazitäten.
Was sollten Rechenzentrumsbetreiber vor dem Einsatz aktiver Gegenmaßnahmen beachten?
Betreiber müssen Frequenzspektrumgenehmigung, Luftfahrtsicherheit, genehmigte Reaktionsverfahren und die Koordination mit nationalen Behörden berücksichtigen.