
Taille et part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 21.40 Millions de dollars américains |
| Taille du Marché (2027) | 27.29 Millions de dollars américains |
| Taille du Marché (2032) | 79.68 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 30.08 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
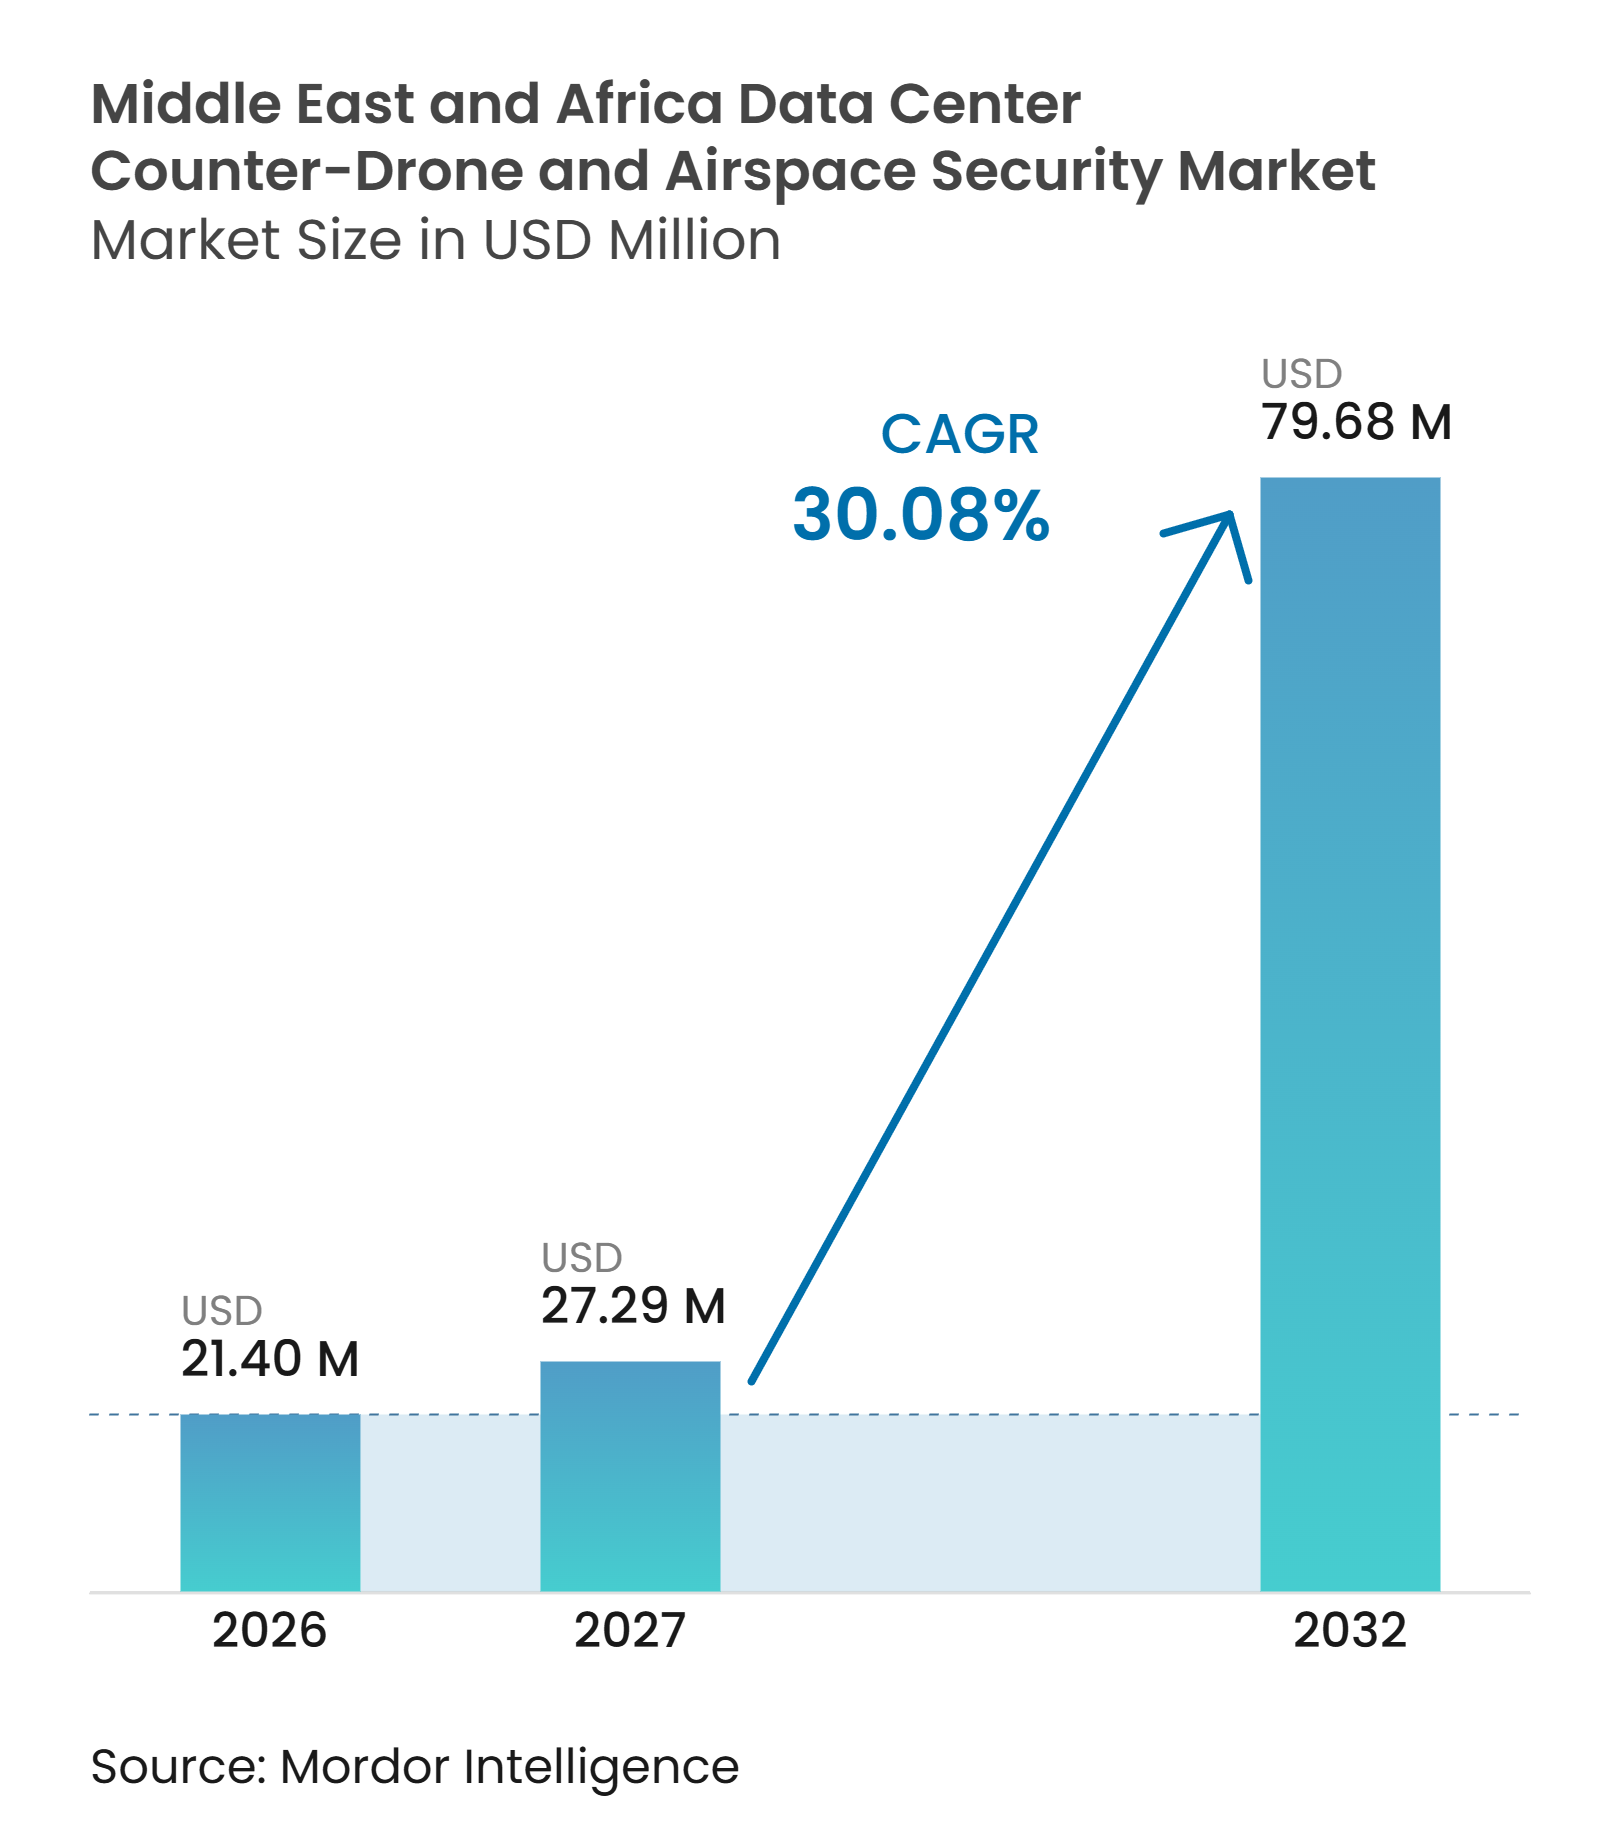
Analyse du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique devrait progresser de 21,40 millions USD en 2026 et 29,44 millions USD en 2027 à 79,68 millions USD d'ici 2032, enregistrant un CAGR de 30,08 % entre 2027 et 2032. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est façonné par la nécessité de protéger les actifs numériques fixes à mesure que de grands campus d'intelligence artificielle et de cloud sont déployés dans la région. Les nouvelles capacités de centres de données augmentent la valeur des actifs nécessitant une couverture permanente, tandis que le risque de perturbation lié aux drones non autorisés fait de la protection de l'espace aérien un élément de la planification de la résilience des sites. Les opérateurs évaluent de plus en plus le coût du matériel par rapport au coût potentiel d'une interruption de service, de la récupération des données et du retard dans le service client. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique bénéficie également de liens plus étroits entre les programmes nationaux d'infrastructures critiques et les exigences de sécurité des sites commerciaux. La concurrence s'oriente vers des systèmes intégrés capables de combiner détection, vérification et réponse tout en fonctionnant dans des environnements chauds, poussiéreux et côtiers.
Principaux enseignements du rapport
- Par composant, le matériel représentait 48,16 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026, tandis que les logiciels et l'analytique devraient progresser à un CAGR de 31,53 % jusqu'en 2032.
- Par technologie, les systèmes multi-capteurs intégrés représentaient 34,56 % des revenus en 2026 et devraient progresser à un CAGR de 31,72 % jusqu'en 2032.
- Par type de solution, la détection et l'identification de drones représentaient 30,45 % des revenus en 2026, tandis que la neutralisation et la réponse aux drones devraient progresser à un CAGR de 31,84 % jusqu'en 2032.
- Par type de déploiement, les installations fixes représentaient 74,34 % des revenus en 2026, tandis que les systèmes mobiles et portables devraient progresser à un CAGR de 31,91 % jusqu'en 2032.
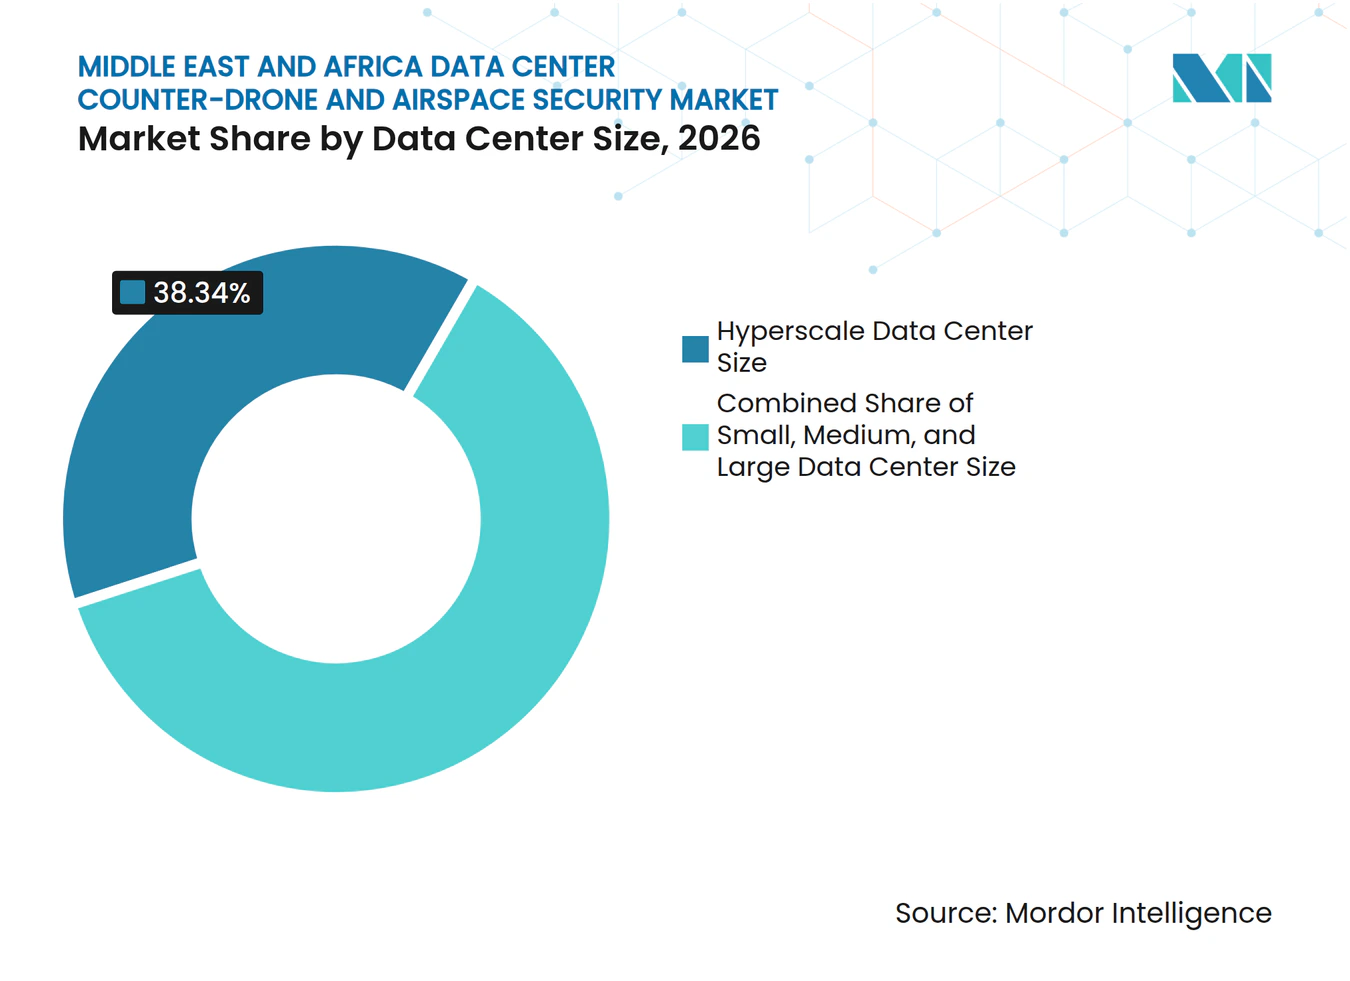
- Par taille de centre de données, les installations hyperscale représentaient 38,34 % des revenus en 2026 et devraient progresser à un CAGR de 31,25 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation représentaient 38,45 % des revenus en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 31,42 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite représentait 32,56 % des revenus en 2026 et devrait progresser à un CAGR de 31,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de centres de données hyperscale et d'intelligence artificielle souveraine | +8.2% | Arabie Saoudite, Émirats Arabes Unis, Afrique du Sud | Court terme (≤ 2 ans) |
| Hausse des dépenses de protection des infrastructures critiques | +6.8% | Arabie Saoudite, Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Prolifération croissante des drones autour des espaces aériens réglementés | +5.9% | Arabie Saoudite, Émirats Arabes Unis, avec extension au reste du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Demande de détection multicouche et de réponse automatisée | +4.6% | Mondial, Émirats Arabes Unis et Arabie Saoudite en tant que premiers adoptants | Moyen terme (2-4 ans) |
| Campuses de centres de données dotés d'intelligence artificielle créant une nouvelle exposition locale de l'espace aérien | +3.1% | Arabie Saoudite, Émirats Arabes Unis, Afrique du Sud | Long terme (≥ 4 ans) |
| Chaleur, poussière et conditions côtières augmentant le besoin de redondance des capteurs | +2.0% | Cœur du CCG, extension vers le Moyen-Orient et l'Afrique côtiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de centres de données hyperscale et d'intelligence artificielle souveraine
Les nouveaux campus hyperscale créent des emplacements définis nécessitant une surveillance continue de l'espace aérien. Humain et le Fonds national des infrastructures d'Arabie Saoudite ont établi un cadre de financement de 1,2 milliard USD pour 250 MW de capacité en janvier 2026.[1] DataVolt a également signé un accord de 5 milliards USD avec Oxagon de NEOM pour un campus net zéro de 1,5 GW en février 2025.[2] Ces projets étendent l'empreinte physique que les opérateurs doivent protéger, notamment l'alimentation électrique, le refroidissement, les communications et les systèmes de contrôle au-delà du bâtiment principal. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique bénéficie donc de chaque nouveau campus, car des réseaux de capteurs, des logiciels de commandement et des équipements de réponse sont acquis pour le site. L'expansion des capacités favorise également les systèmes pouvant s'étendre à mesure que les campus individuels ajoutent des salles, des sous-stations et des infrastructures de support adjacentes.
Hausse des dépenses de protection des infrastructures critiques
Les dépenses de protection vont au-delà de la sécurité périmétrique conventionnelle, les autorités publiques et les opérateurs évaluant les risques liés aux drones pour les actifs critiques. Les campus commerciaux peuvent bénéficier lorsque les programmes nationaux développent une expérience locale avec les technologies radar, de détection, de commandement et contrôle, et d'intercepteurs. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est soutenu par ce transfert de connaissances opérationnelles, car les mêmes sites nécessitent une détection fiable et une réponse aux incidents vérifiée. EDGE Group a reçu un contrat du ministère de la Défense des Émirats Arabes Unis d'une valeur de 227 millions AED, soit l'équivalent de 61,8 millions USD, pour des systèmes anti-brouillage GPS-PROTECT en février 2025.[3] Les opérateurs qui réalisent tôt leurs mises à niveau de protection peuvent éviter les coûts supplémentaires et les perturbations opérationnelles liés à une modernisation après un incident. Leurs décisions d'achat tiennent de plus en plus compte de la résilience, de la révision des assurances et de la confiance des clients, plutôt que du seul prix des équipements.
Prolifération croissante des drones autour des espaces aériens réglementés
L'activité de drones non autorisés autour des espaces aériens réglementés crée une exigence de surveillance permanente pour les grands campus de données. La menace inclut des plateformes disponibles dans le commerce ainsi que des aéronefs opérant avec des émissions de liaison de contrôle limitées ou inexistantes. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est affecté car un opérateur ne peut pas traiter la limite du site comme la frontière de sécurité complète lorsqu'une plateforme aérienne peut approcher depuis l'extérieur du périmètre. La détection doit identifier l'aéronef, déterminer s'il présente un risque et transmettre une alerte exploitable au personnel qualifié. Le modèle opérationnel requis est plus exigeant dans les campus dotés d'une infrastructure utilitaire partagée, car une seule perturbation peut affecter plusieurs locataires. Cela pousse les acheteurs vers des systèmes maintenant une couverture sur un volume d'espace aérien plus large et restant utiles lorsque le schéma de menace évolue.
Demande de détection multicouche et de réponse automatisée
Un seul type de capteur ne fournit pas une couverture complète dans les conditions d'exploitation courantes dans le Golfe. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique évolue donc vers des combinaisons de radar, de détection radio-fréquence passive, de caméras électro-optiques et infrarouges, et de capteurs acoustiques. Chaque couche répond à une limitation différente, le radar assurant la détection physique et les caméras aidant les équipes à vérifier l'objet avant l'escalade. Les flux de travail automatisés peuvent regrouper les observations des capteurs dans une vue opérationnelle unique et réduire le délai entre la détection, la classification et une réponse approuvée. La mise à jour d'octobre 2026 de DroneShield a ajouté une fusion améliorée des capteurs RF-optiques et des capacités de réponse coordonnée entre les unités DroneSentry-X Mk2 connectées. Ces capacités permettent aux opérateurs d'améliorer les performances des systèmes installés par des modifications logicielles plutôt que de remplacer l'ensemble de la base matérielle.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes et longs cycles d'approvisionnement | -4.8% | Mondial, les petits acheteurs du Moyen-Orient et de l'Afrique les plus exposés | Moyen terme (2-4 ans) |
| Contraintes d'autorisation liées au spectre, à la sécurité et aux contre-mesures | -3.6% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud | Court terme (≤ 2 ans) |
| Fausses alarmes et dégradation des performances des capteurs dans des environnements difficiles | -2.7% | Cœur du CCG, Moyen-Orient et Afrique côtiers | Moyen terme (2-4 ans) |
| Manque de talents régionaux en exploitation et maintenance des systèmes anti-drones | -1.9% | Reste du Moyen-Orient et de l'Afrique, marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes et longs cycles d'approvisionnement
Les déploiements intégrés de systèmes anti-drones nécessitent des investissements en capteurs, logiciels, communications, installation, formation et support continu. Les grands contrats publics illustrent l'investissement requis pour des systèmes de détection et de réponse entièrement en réseau, tandis que les acheteurs commerciaux plus petits peuvent avoir besoin d'un approvisionnement par phases. De longs processus d'approbation et de contractualisation peuvent retarder la protection même lorsque le besoin opérationnel est évident. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est confronté à cette contrainte le plus directement parmi les petits et moyens opérateurs qui ne peuvent pas absorber le coût initial total. Le financement par les fournisseurs, les logiciels par abonnement et les systèmes mobiles peuvent réduire l'engagement initial, mais ils ne suppriment pas le besoin de personnel d'installation et d'exploitation qualifié. Les acheteurs doivent également évaluer comment les dépenses de sécurité supplémentaires interagissent avec les budgets d'assurance, de financement et de mise à niveau des installations.
Contraintes d'autorisation liées au spectre, à la sécurité et aux contre-mesures
Les opérateurs commerciaux peuvent être en mesure de déployer des capteurs passifs plus tôt que des contre-mesures actives. Les technologies actives peuvent affecter l'aviation légitime et les activités de communication, de sorte que leur utilisation dépend de l'approbation et de la coordination avec les autorités nationales. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est façonné par ces limites, car un acheteur peut d'abord installer la détection et ajouter une couche de réponse ultérieurement. Cela crée un avantage pratique pour les technologies non émettrices qui identifient et suivent la menace sans affecter le spectre environnant. Une procédure opérationnelle claire est également nécessaire pour définir qui évalue l'alerte, qui contacte les autorités et qui autorise toute contre-mesure. Le travail de conformité qui en résulte peut allonger les calendriers de déploiement, en particulier pour les opérateurs multi-sites travaillant dans plusieurs juridictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
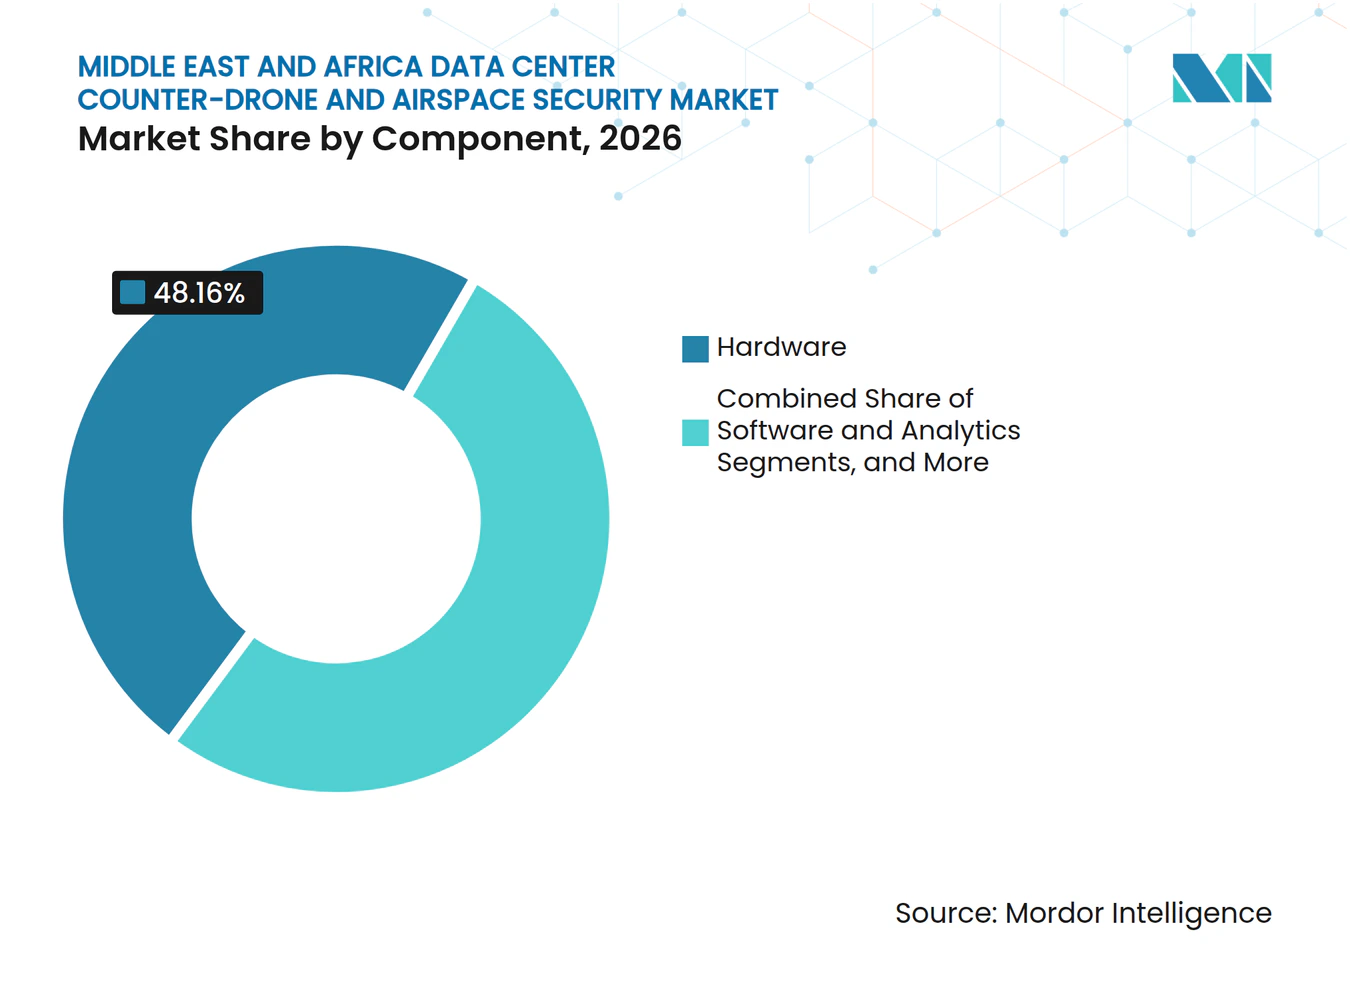
le matériel ancre une pile technologique en mutationLe matériel représentait 48,16 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026, car les déploiements de première génération nécessitent des capteurs physiques et des équipements de commandement. Les réseaux radar, les radiogoniomètres à radiofréquence, les mâts de caméras électro-optiques et infrarouges, les liaisons de communication et les consoles de contrôle établissent la couche de détection initiale. Ces actifs nécessitent des études de site, une intégration réseau, une planification de l'alimentation électrique et une protection environnementale avant que la couche analytique puisse apporter de la valeur. La position du matériel reflète le besoin d'équipements permanents dans des installations fonctionnant en continu. L'architecture Skyshield de SIGN4L combine un radar en bande X, des capteurs optroniques et des radiogoniomètres dans une seule pile pour les besoins du ministère de la Défense. La conception illustre pourquoi les acheteurs valorisent les équipements capables de consolider les fonctions de détection sur un site fixe.
Les logiciels et l'analytique devraient progresser à un CAGR de 31,53 % jusqu'en 2032, les acheteurs cherchant à rendre les capteurs installés plus utiles. Cette catégorie prend en charge la classification des menaces, la gestion des alertes, la conservation des données et l'intégration des flux provenant de différents types de capteurs. La couche logicielle peut aider les équipes de sécurité à distinguer une alerte drone d'une autre activité avant l'escalade. Elle crée également des exigences récurrentes en matière de mises à jour, de protection cybernétique, de contrôles d'accès des utilisateurs et d'interopérabilité des systèmes. Le secteur des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique incite donc les fournisseurs à associer les livraisons de matériel à un support de plateforme à plus long terme. Les services d'intégration et de support resteront importants car les opérateurs ont besoin de formation, de maintenance et d'assistance pour connecter les outils de gestion de l'espace aérien au reste des opérations de sécurité.



Par technologie :
la fusion de capteurs redéfinit l'architecture de détectionLes systèmes multi-capteurs intégrés représentaient 34,56 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026 et devraient progresser à un CAGR de 31,72 % jusqu'en 2032. Leur position reflète les limites du recours à une seule méthode de détection dans des environnements caractérisés par la chaleur, la poussière, l'encombrement visuel et des conditions radio-fréquences variées. La détection radio-fréquence passive peut identifier de nombreuses menaces télépilotées, mais elle peut ne pas identifier un aéronef opérant sans liaison de contrôle active. Le radar peut détecter des objets physiques non coopératifs, tandis que les systèmes électro-optiques et infrarouges permettent la vérification en conditions diurnes et de faible luminosité. Les systèmes acoustiques peuvent fournir des informations passives sur la signature des rotors lorsque les conditions sonores locales le permettent. Un système combiné offre à l'opérateur plusieurs moyens de vérifier une menace potentielle avant qu'elle ne soit traitée comme un incident.
La détection par radar et par radiofréquence reste une partie importante du mix technologique car elles répondent à des besoins opérationnels différents. Le radar offre une surveillance physique à plus grande portée, tandis que les outils radio-fréquence examinent les liaisons de communication utilisées par de nombreux drones commerciaux. La détection électro-optique et infrarouge gagne en pertinence à mesure que les capacités d'imagerie thermique et de classification s'améliorent. DroneShield a rapporté que sa version logicielle d'octobre 2026 a amélioré la précision de classification des caméras thermiques de 44 %. La détection acoustique reste utile là où une couche passive non émettrice est nécessaire, bien que le bruit ambiant élevé autour des équipements de refroidissement puisse limiter les performances. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est donc susceptible de récompenser les fournisseurs qui démontrent comment leurs capteurs fonctionnent ensemble dans les conditions locales du site.
Par type de solution :
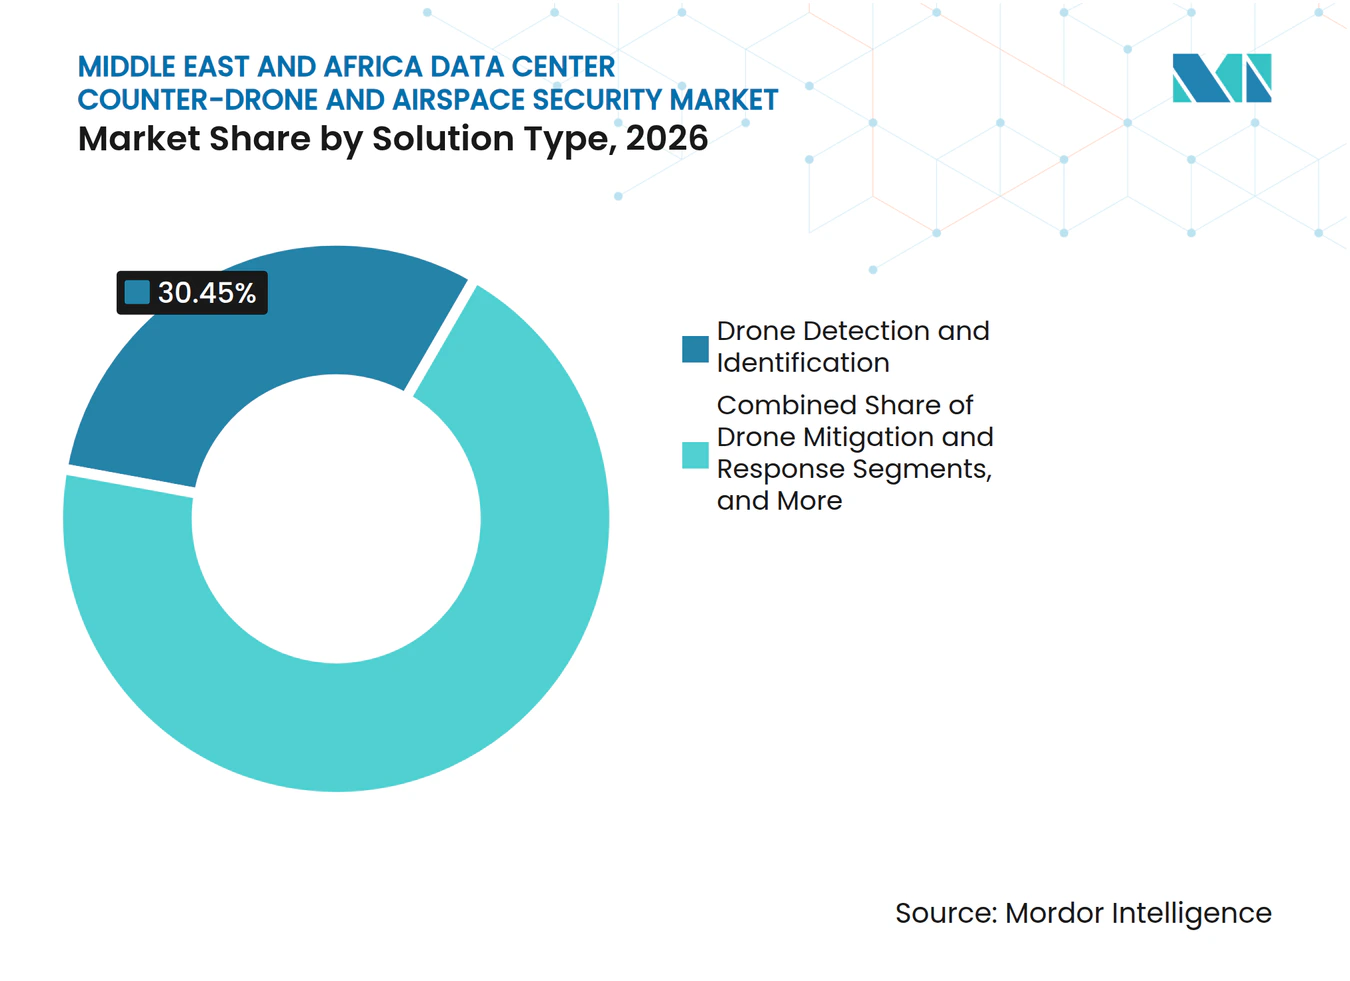
la conception axée sur la détection cède la place aux plateformes de réponseLa détection et l'identification de drones représentaient 30,45 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026. Ce chiffre reflète le stade précoce de nombreux déploiements commerciaux, où les opérateurs établissent d'abord la capacité à trouver et identifier un aéronef en approche. Les systèmes de détection peuvent souvent être introduits avant la neutralisation active car ils posent moins de problèmes d'approbation liés au spectre et à l'aviation. Le suivi et la classification ajoutent des informations sur la localisation, la direction et le comportement probable sans nécessairement engager l'aéronef. Cela aide l'équipe de sécurité à distinguer un vol fortuit d'une approche nécessitant une coordination immédiate. DroneShield a intégré la technologie Sentrycs dans sa plateforme DroneSentry-C2 en 2026 pour prendre en charge la détection, l'identification et la géolocalisation sans brouillage.
La neutralisation et la réponse aux drones devraient progresser à un CAGR de 31,84 % jusqu'en 2032, les clients allant au-delà de la détection vers un processus de réponse complet. La transition dépend de l'autorisation, des procédures de sécurité, des opérateurs formés et de la coordination avec les autorités publiques. Les plateformes intégrées peuvent réduire la charge de connexion de plusieurs produits et rendre la responsabilité plus claire pour l'acheteur. Elles peuvent également prendre en charge une image opérationnelle commune pour les équipes de sécurité, d'exploitation et de réponse externe. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique continuera d'inclure des projets axés sur la détection, en particulier là où les contre-mesures actives restent restreintes. Au fil du temps, l'analyse coût-bénéfice des outils de réponse se renforce lorsque les opérateurs ont besoin de protection pour les actifs critiques d'alimentation, de refroidissement et de communication sur le même campus.

Par type de déploiement :
les sites fixes dominent tandis que la mobilité progresseLes installations fixes représentaient 74,34 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026. Les campus permanents nécessitent une couverture continue de l'espace aérien, des connexions électriques établies, des postes de commandement en réseau et des boîtiers de protection capables de résister aux conditions météorologiques locales. Les systèmes fixes permettent aux opérateurs de cartographier soigneusement la couverture autour des bâtiments, des voies d'accès, des cours de refroidissement, des sous-stations et d'autres zones critiques. Ils sont appropriés pour les installations de données car l'actif protégé reste en un seul endroit pendant toute sa durée de vie opérationnelle. Navcontrol-G est un système stationnaire de brouillage et de leurrage GNSS décrit comme ayant une portée de 50 kilomètres contre les plateformes non protégées par GPS. L'exemple montre pourquoi le placement permanent peut être important lorsqu'un système repose sur une enveloppe opérationnelle définie.
Les systèmes mobiles et portables devraient progresser à un CAGR de 31,91 % jusqu'en 2032. Les chantiers de construction peuvent nécessiter une couverture avant que les capteurs permanents, les câbles et les salles de commandement ne soient mis en service. Les équipements portables peuvent également aider les opérateurs à enquêter sur une direction de menace qui se situe en dehors de la conception de couverture fixe. Cela rend les systèmes mobiles utiles pour le développement par phases des campus et la protection temporaire lors de la maintenance des systèmes. DroneShield a déclaré que l'installation et la réception de son DroneSentry-X Mk2 dans le cadre d'un programme américain ont été achevées dans un cycle de 80 jours entre la livraison et la capacité opérationnelle en septembre 2026. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique aura besoin d'équipements fixes et mobiles car les nouvelles installations peuvent rester exposées pendant l'intervalle entre la construction et la mise en service complète.
Par taille de centre de données :
la demande hyperscale tire les dépenses de protection premiumLes installations hyperscale représentaient 38,34 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026 et devraient progresser à un CAGR de 31,25 % jusqu'en 2032. Ces campus contiennent de grandes concentrations de capacité de calcul, d'utilités partagées et de charges de travail clients. Le coût d'un système de protection complet peut représenter une part plus faible d'un projet de plusieurs centaines de mégawatts que pour une installation plus petite. Blackstone et Humain ont signé un partenariat de 3 milliards USD pour AirTrunk en octobre 2025 pour développer, financer et exploiter des centres de données en Arabie Saoudite. Cette échelle de projet explique pourquoi la sécurité intégrée de l'espace aérien peut être incluse dans une planification plus large de la résilience des sites.
Les petits et moyens centres de données ont un taux de pénétration plus faible car le coût et la complexité des achats peuvent être proportionnellement plus difficiles à gérer. Les installations à grande échelle se situent entre ces groupes et peuvent favoriser des déploiements par phases ou le financement par les fournisseurs. Les clients hyperscale peuvent plus facilement justifier des systèmes multicouches car une interruption peut affecter un large groupe de locataires et de services. Ils exigent également que la technologie de sécurité fonctionne sur un périmètre physique plus grand et un ensemble plus complexe d'actifs de support critiques. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique se concentre donc de plus en plus autour des fournisseurs capables de démontrer leurs capacités à grande échelle de campus. Ces fournisseurs doivent encore démontrer que leurs produits peuvent être maintenus et mis à jour tout au long de la longue durée de vie opérationnelle du centre de données.
Par type de centre de données :
la colocation est en tête tandis que les fournisseurs de services cloud progressent le plus rapidementLes opérateurs de colocation représentaient 38,45 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026. Leur rôle multi-locataires crée une obligation de fournir une protection complète des installations lorsque de nombreux clients partagent la même infrastructure physique. La sécurité de l'espace aérien peut être traitée comme faisant partie d'un engagement de service plus large car les locataires individuels ne peuvent pas gérer pleinement les risques en dehors de leur espace loué. Les fournisseurs de colocation doivent également démontrer des contrôles robustes aux clients du secteur public et aux entreprises ayant des charges de travail sensibles. Cela soutient la demande de systèmes reliant les alertes aux procédures de sécurité physique et de gestion des incidents existantes. Le secteur des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique peut répondre à ce besoin avec une surveillance centralisée desservant plusieurs installations depuis une seule fonction de sécurité.
Les fournisseurs de services cloud devraient progresser à un CAGR de 31,42 % jusqu'en 2032. Leurs sites prennent en charge de grands volumes de données et d'applications, ce qui fait de la planification de la continuité une préoccupation opérationnelle centrale. Les fournisseurs cloud sont également susceptibles de faire l'objet d'un examen minutieux de la part des clients entreprises qui ont besoin de preuves de résilience dans l'ensemble de l'environnement des installations. Microsoft, Google Cloud et Oracle exploitent ou développent des infrastructures en Arabie Saoudite, créant une base plus large d'actifs cloud dans la région. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique bénéficie de l'évaluation par ces entreprises et leurs partenaires des contrôles de sécurité sur l'ensemble de l'infrastructure distribuée. L'expansion des campus cloud augmente également la valeur des plateformes de commandement offrant une vue opérationnelle cohérente sur plusieurs sites.
Analyse géographique
L'Arabie Saoudite représentait 32,56 % de la part du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique en 2026 et devrait progresser à un CAGR de 31,49 % jusqu'en 2032. Le pays combine un large pipeline de capacités d'intelligence artificielle et hyperscale avec la nécessité de protéger des infrastructures à haute valeur ajoutée. L'Arabie Saoudite disposait de plus de 467 MW de capacité opérationnelle de centres de données début 2026, contre 68 MW en 2021. Elle représentait également près de 50 % de la capacité électrique régionale à venir pour les centres de données. L'exercice américano-saoudien Red Sands de septembre 2025 a impliqué plus de 300 personnels et 20 systèmes anti-drones, notamment des équipements radar, acoustiques et de géolocalisation. Cette expérience soutient un écosystème dans lequel les opérateurs commerciaux peuvent s'appuyer sur la familiarité régionale avec la détection multicouche et la réponse.
Les Émirats Arabes Unis représentent la deuxième position régionale car ils combinent la demande en centres de données, une base industrielle de défense active et une activité établie de sécurité de l'espace aérien. EDGE Group a ouvert son installation de production Coyote au parc industriel de Tawazun en mai 2026, soutenant la fabrication locale d'intercepteurs. Le Conseil de Tawazun et Saab UAE ont signé un accord de recherche et développement sur la détection de drones en novembre 2025. La production et la recherche locales peuvent raccourcir les chaînes d'approvisionnement et créer des capacités de support pour les opérateurs d'infrastructures. Le pays dispose également de sites de centres de données nécessitant des approches de sécurité conformes aux exigences nationales en matière d'aviation et de télécommunications.
L'Afrique du Sud traite la résilience des centres de données comme une question d'infrastructure plus importante, notamment au Cap et à Johannesburg. Son cadre commercial pour les drones fournit un point de départ pour les procédures de détection et de signalement, même si les licences pour les contre-mesures actives restent complexes. Le reste du Moyen-Orient et de l'Afrique comprend le Koweït, le Qatar, la Jordanie, le Nigeria, le Kenya, l'Égypte et d'autres sites d'infrastructure numérique émergents. Ces marchés auront besoin d'une sécurité dédiée de l'espace aérien à mesure que leur densité de centres de données augmentera. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique peut s'étendre à ces sites une fois que les acheteurs auront identifié des exigences claires, établi des procédures opérationnelles et obtenu l'approbation pour les outils de réponse appropriés.
Paysage concurrentiel
Concentration du Marché
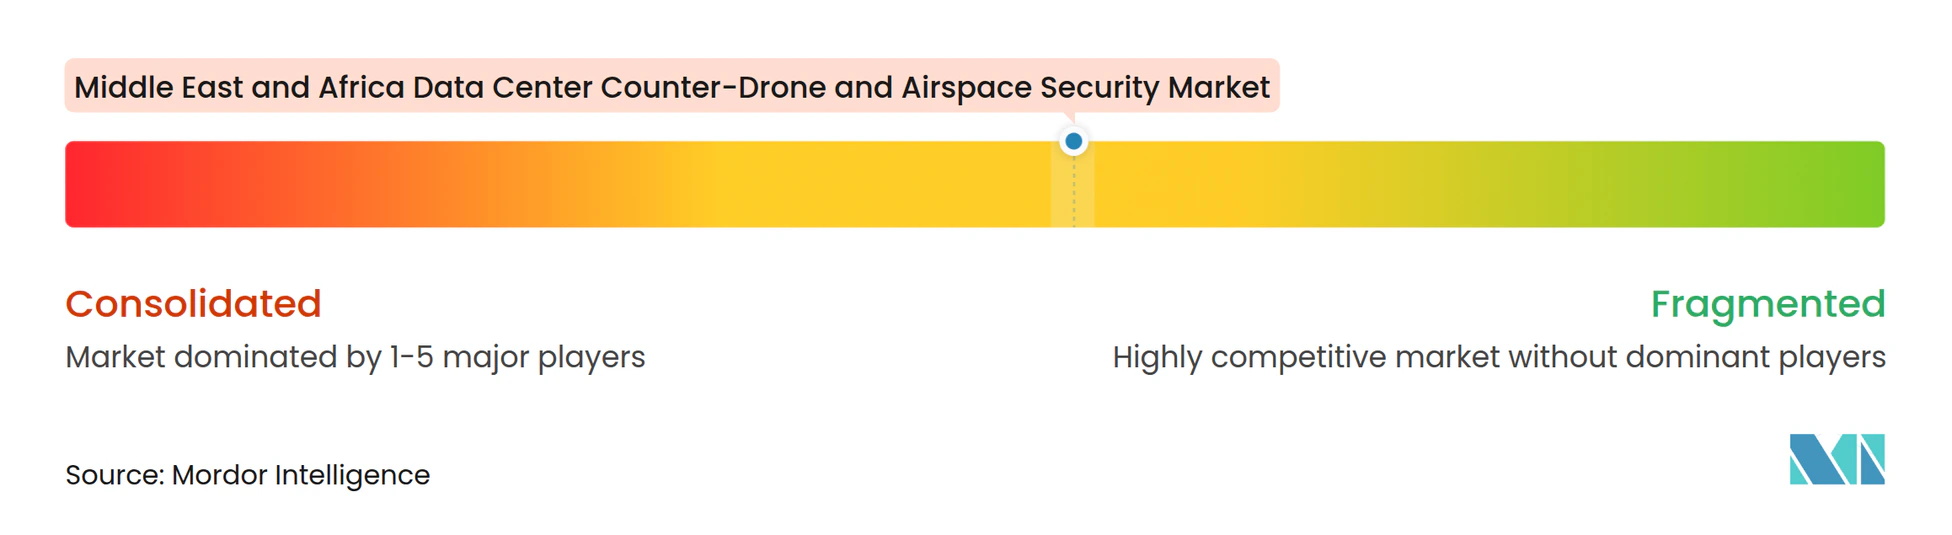
Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique est modérément fragmenté. RTX Corporation, Thales, Northrop Grumman Corporation, Leonardo S.p.a., Lockheed Martin Corporation et EDGE Group PJSC ont établi des positions grâce à leurs relations dans le domaine de la défense et à leurs capacités d'intégration de systèmes. DroneShield Limited, Sentrycs Ltd. et Fortem Technologies, Inc. sont en concurrence avec des outils définis par logiciel, des architectures configurables et des cycles de déploiement plus courts. Le score de concentration du marché est de 3 sur 10 car les documents disponibles décrivent un champ de fournisseurs modérément fragmenté et ne fournissent pas de part de marché combinée des principaux acteurs qui justifierait un score plus élevé. Il en résulte un environnement concurrentiel où les acheteurs peuvent choisir entre de grands intégrateurs et des fournisseurs spécialisés. Ce mix peut aider les opérateurs de centres de données à adapter leur approche d'achat aux exigences techniques, réglementaires et de service de chaque site.
EDGE Group occupe une position régionale distincte car il sert des clients souverains et des acheteurs d'infrastructures commerciales. Son radar AESA Al Haris-X a été dévoilé au Dubai Airshow 2025 avec une classification de cibles basée sur l'intelligence artificielle pour jusqu'à 10 000 pistes simultanées. La société offre également une alternative régionale aux acheteurs recherchant des équipements développés et soutenus localement. DroneShield a lancé DroneSentry-C2 Enterprise en octobre 2025 pour connecter des déploiements dispersés via un seul réseau opérationnel. Cette approche est pertinente pour les opérateurs qui ont besoin d'une supervision sur plusieurs campus plutôt que sur une seule installation. Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique comprend donc à la fois des fournisseurs de plateformes et des spécialistes axés sur une partie plus étroite de la chaîne de détection et de réponse.
Les stratégies concurrentielles se concentrent sur les performances des capteurs, l'intégration logicielle ouverte et les partenariats de fabrication ou de support locaux. Les acheteurs ont besoin de systèmes capables de combiner des flux de capteurs tiers avec une interface de commandement pratique. Ils valorisent également les fournisseurs capables de les aider naviguer dans les autorisations et à coordonner avec les autorités locales. MBDA et Fortem Technologies ont étendu leur partenariat anti-drones en octobre 2026, permettant aux intercepteurs autonomes DroneHunter de Fortem et à l'effecteur FireThorn d'être proposés dans l'architecture SKY WARDEN de MBDA. Ce développement offre aux acheteurs d'infrastructures un choix entre des options de capture par filet et de réponse cinétique. Le marché est susceptible de favoriser les entreprises capables de prouver les performances de leurs systèmes dans les conditions opérationnelles régionales tout en offrant une voie crédible pour la maintenance, les mises à jour logicielles et le déploiement conforme.
Leaders du secteur des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique
-
EDGE Group PJSC
-
RTX Corporation
-
Dedrone by Axon
-
Israel Aerospace Industries Ltd.
-
Leonardo S.p.a.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- EDGE Group PJSC
- RTX Corporation
- Dedrone by Axon
- Israel Aerospace Industries Ltd.
- Leonardo S.p.a.
- Thales
- HENSOLDT AG
- Saab AB
- DroneShield Limited
- Fortem Technologies, Inc.
- Sentrycs Ltd.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Airbus SE
- Elbit Systems Ltd.
- EOS Defence Systems Pty Ltd
- KALDAS PJSC
- Africa Data Centres (Pty) Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
Développements industriels récents dans Marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : MBDA et Fortem Technologies ont étendu leur partenariat stratégique anti-drones, permettant aux intercepteurs autonomes DroneHunter de Fortem et à l'effecteur cinétique co-développé FireThorn d'être proposés dans l'architecture de défense aérienne SKY WARDEN de MBDA, créant des options évolutives allant de la neutralisation à faible dommage collatéral par capture de filet à l'engagement cinétique à effet dur pour les opérateurs d'infrastructures.
- Janvier 2026 : Humain et le Fonds national des infrastructures d'Arabie Saoudite ont signé un cadre de financement de 1,2 milliard USD pour 250 MW de capacité de centres de données d'intelligence artificielle hyperscale dans le Royaume, élargissant directement la base d'actifs à risque nécessitant une couverture dédiée de sécurité de l'espace aérien dans la période de prévision.
- Novembre 2025 : Le Conseil de Tawazun et Saab UAE ont signé un accord de recherche et développement au Dubai Airshow 2025 pour un programme conjoint de technologie de détection de drones dans les installations du parc industriel de Tawazun de Saab, ciblant une capacité souveraine de capteurs anti-drones en pays pour la protection des infrastructures critiques des Émirats Arabes Unis.
- Octobre 2025 : DroneShield a lancé DroneSentry-C2 Enterprise, une plateforme de commandement et contrôle en mode SaaS reliant des déploiements anti-drones géographiquement dispersés, notamment des centres de données, des aéroports et des installations militaires, en un seul réseau opérationnel avec une gestion centralisée des alertes.
Périmètre du rapport sur le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique
Le marché des systèmes anti-drones et de sécurité de l'espace aérien au Moyen-Orient et en Afrique désigne le secteur régional axé sur les technologies, plateformes et services gérés conçus pour détecter, identifier, suivre, évaluer et neutraliser les véhicules aériens sans pilote (UAV) non autorisés ou malveillants et les menaces aéroportées à basse altitude connexes dans les infrastructures critiques, les installations gouvernementales, les installations militaires, les aéroports, les actifs énergétiques, les lieux publics et les environnements de sécurité des frontières.
Le marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique englobe le matériel, les logiciels et les services de détection, d'identification, de suivi, de surveillance et de neutralisation des drones non autorisés dans les centres de données en Arabie Saoudite, aux Émirats Arabes Unis, en Afrique du Sud et dans le reste du Moyen-Orient et de l'Afrique. Le marché est segmenté par composant (matériel, logiciels et analytique, et services d'intégration et de support), technologie (détection par radar, détection par radiofréquence, détection électro-optique et infrarouge, détection acoustique, et systèmes multi-capteurs intégrés), type de solution (détection et identification de drones, suivi et classification de drones, surveillance et alerte de l'espace aérien, neutralisation et réponse aux drones, et plateformes anti-drones intégrées), type de déploiement (installations fixes, et systèmes mobiles et portables), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), géographie (Arabie Saoudite, Émirats Arabes Unis, Afrique du Sud, et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels et analytique |
| Services d'intégration et de support |
| Détection par radar |
| Détection par radiofréquence |
| Détection électro-optique et infrarouge |
| Détection acoustique |
| Systèmes multi-capteurs intégrés |
| Détection et identification de drones |
| Suivi et classification de drones |
| Surveillance et alerte de l'espace aérien |
| Neutralisation et réponse aux drones |
| Plateformes anti-drones intégrées |
| Installations fixes |
| Systèmes mobiles et portables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Matériel |
| Logiciels et analytique | |
| Services d'intégration et de support | |
| Par technologie | Détection par radar |
| Détection par radiofréquence | |
| Détection électro-optique et infrarouge | |
| Détection acoustique | |
| Systèmes multi-capteurs intégrés | |
| Par type de solution | Détection et identification de drones |
| Suivi et classification de drones | |
| Surveillance et alerte de l'espace aérien | |
| Neutralisation et réponse aux drones | |
| Plateformes anti-drones intégrées | |
| Par type de déploiement | Installations fixes |
| Systèmes mobiles et portables | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes anti-drones et de sécurité de l'espace aérien pour les centres de données au Moyen-Orient et en Afrique ?
Le marché est estimé à 21,40 millions USD en 2026, 29,44 millions USD en 2027 et 79,68 millions USD d'ici 2032, avec un CAGR de 30,08 % pour 2027-2032.
Quels sont les facteurs qui stimulent la demande de systèmes anti-drones pour les centres de données au Moyen-Orient et en Afrique ?
La construction de nouveaux campus hyperscale et d'intelligence artificielle, la nécessité de protéger les infrastructures critiques et la demande de détection multicouche sont les principaux facteurs de demande.
Quel segment technologique est en tête de la sécurité de l'espace aérien des centres de données ?
Les systèmes multi-capteurs intégrés représentaient 34,56 % de la part en 2026 et devraient progresser à un CAGR de 31,72 % jusqu'en 2032.
Pourquoi les installations fixes sont-elles importantes pour la protection des centres de données ?
Les installations fixes représentaient 74,34 % de la part en 2026 car les campus permanents ont besoin d'une couverture continue, d'une alimentation électrique fiable et d'équipements de détection protégés contre les intempéries.
Quel pays offre la plus grande opportunité régionale pour les systèmes anti-drones ?
L'Arabie Saoudite représentait 32,56 % de la part en 2026 et devrait progresser à un CAGR de 31,49 % jusqu'en 2032, soutenue par le développement des capacités hyperscale.
Que doivent prendre en compte les opérateurs de centres de données avant de déployer des contre-mesures actives ?
Les opérateurs doivent prendre en compte l'autorisation du spectre, la sécurité aérienne, les procédures de réponse approuvées et la coordination avec les autorités nationales.