
Tamanho e Participação do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 1.09 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.97 % |
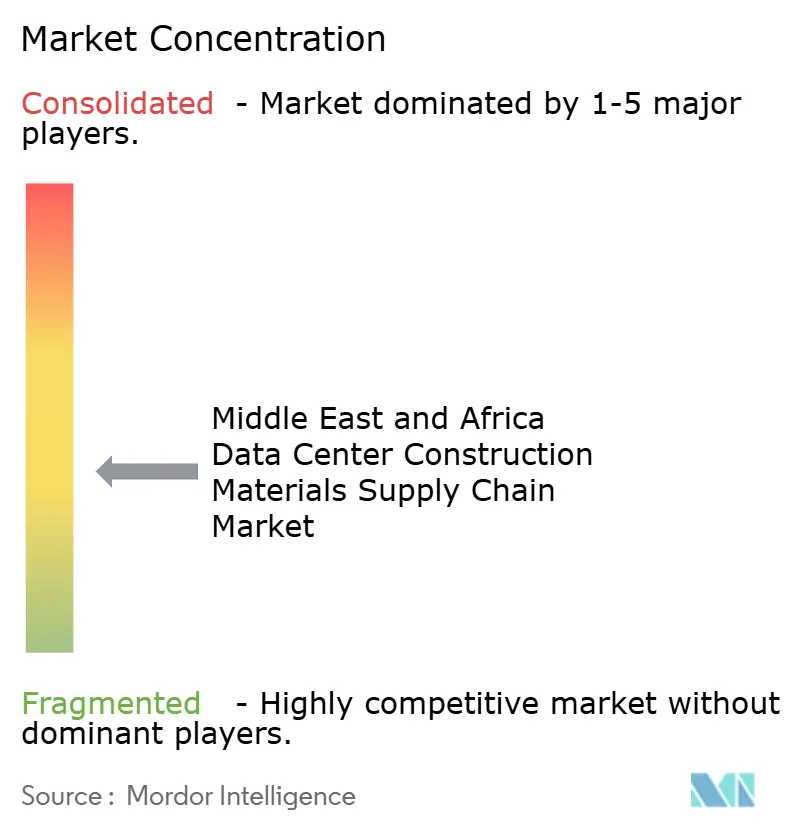
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África por Mordor Intelligence
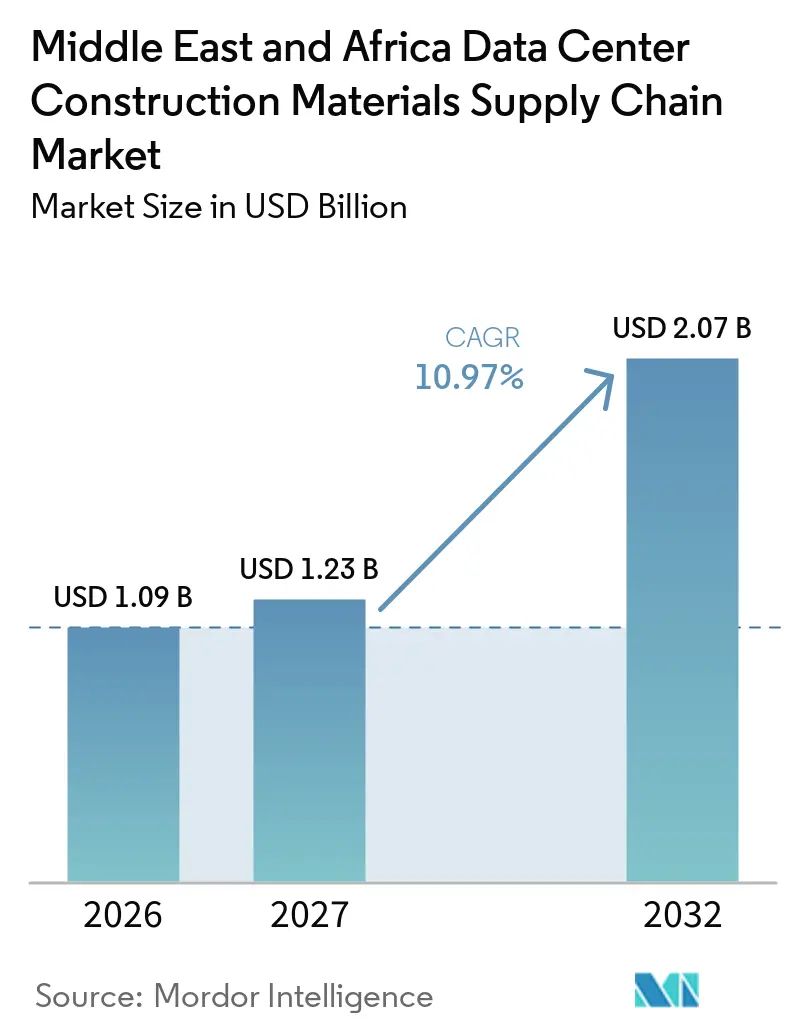
O tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África está projetado para se expandir de 1,09 bilhões de USD em 2026 e 1,23 bilhões de USD em 2027 para 2,07 bilhões de USD até 2032, registrando um CAGR de 10,97% entre 2027 e 2032. Investimentos soberanos, construção de regiões de nuvem e programas nacionais de inteligência artificial estão impulsionando a demanda por aço, concreto, sistemas pré-fabricados, isolamento e produtos de construção especializados em toda a região. A aquisição está se tornando mais planejada porque os operadores estão reservando capacidade de materiais muito antes do início da construção. Os requisitos de localização de dados também apoiam projetos que não seriam impulsionados apenas pela demanda comercial de nuvem. Requisitos de maior confiabilidade para instalações governamentais elevam o nível de especificação para materiais estruturais, térmicos e de proteção. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África, portanto, recompensa fornecedores que podem oferecer qualidade consistente, desempenho ambiental documentado e cronogramas de entrega confiáveis.
Principais Conclusões do Relatório
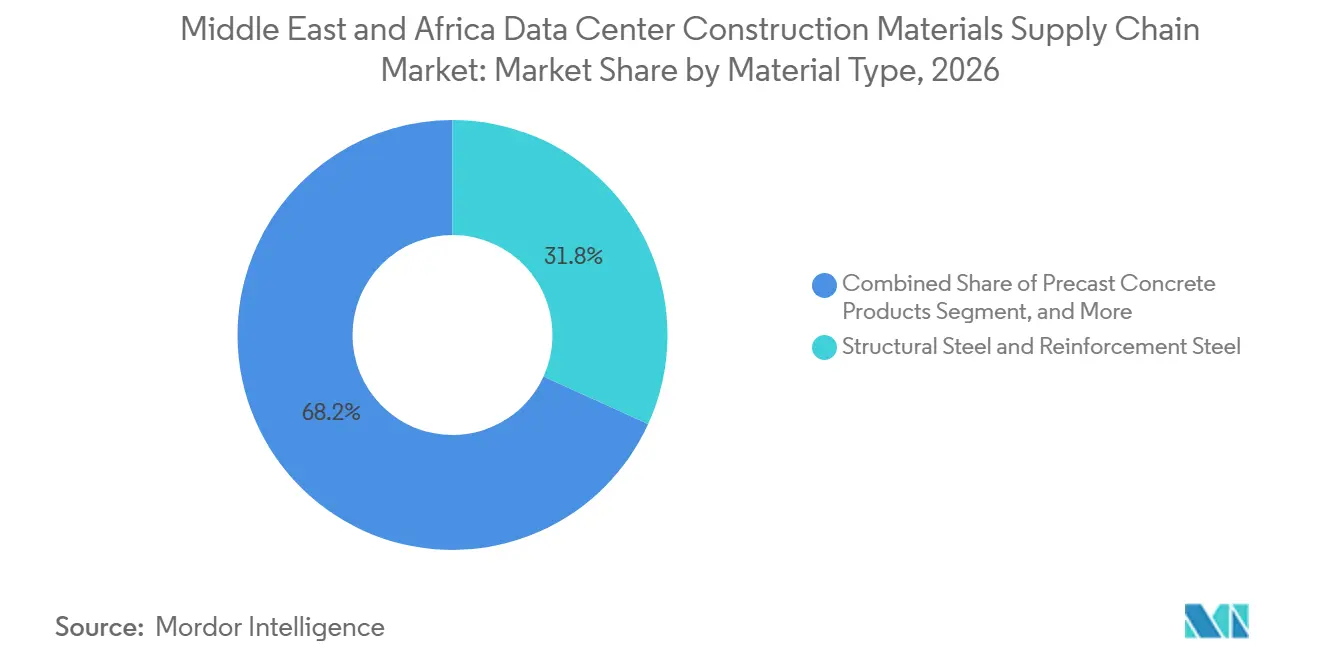
- Por tipo de material, aço estrutural e aço de reforço detinham 31,80% do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África em 2026, enquanto o concreto pré-fabricado está projetado para se expandir a um CAGR de 11,48% até 2032.
- Por fase de construção, a construção estrutural representou 40,77% da demanda por materiais em 2026, enquanto a preparação do terreno e obras civis estão projetadas para se expandir a um CAGR de 11,70% até 2032.
- Por modelo de aquisição, a aquisição liderada por EPC detinha 51,42% da demanda por materiais em 2026, enquanto a aquisição direta por desenvolvedores e operadores está projetada para se expandir a um CAGR de 12,31% até 2032.
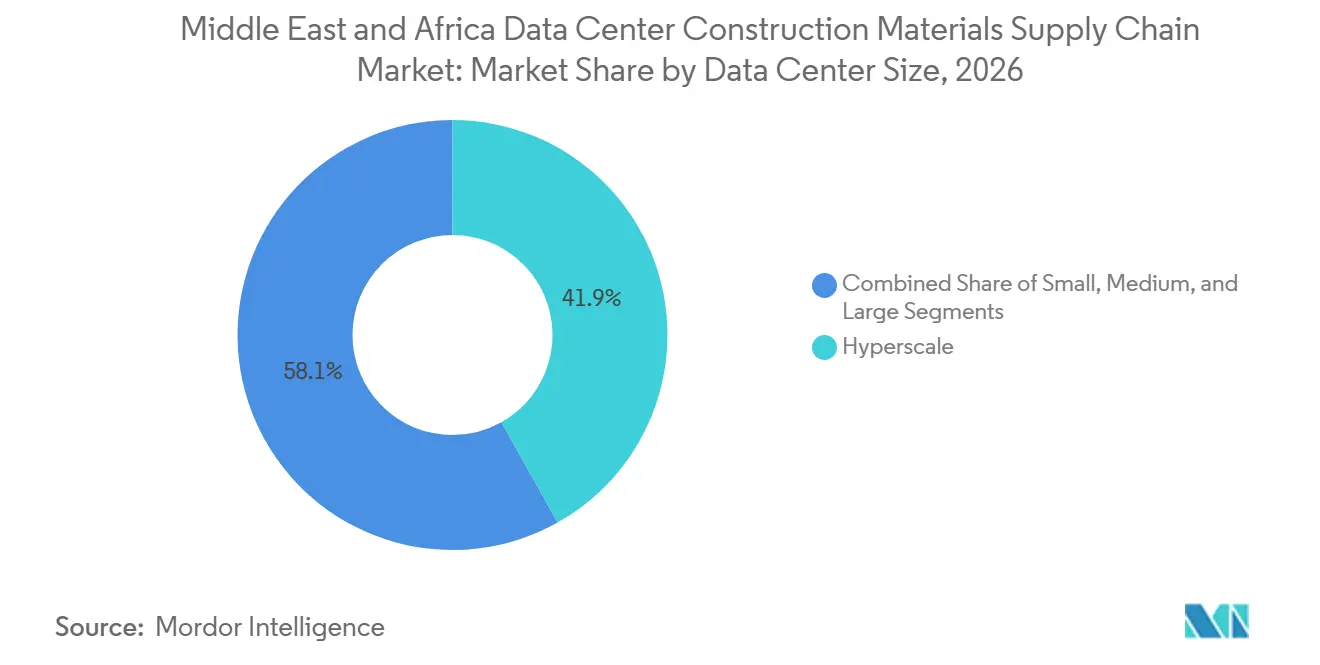
- Por tamanho do data center, as instalações em hiperescala representaram 41,87% do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África em 2026 e estão projetadas para se expandir a um CAGR de 12,74% até 2032.
- Por tipo de data center, os operadores de colocation detinham 49,12% da demanda por materiais em 2026, enquanto os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 13,26% até 2032.
- Por geografia, a Arábia Saudita representou 38,91% do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África em 2026 e está projetada para se expandir a um CAGR de 13,10% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Infraestrutura em Hiperescala e Nuvem | +3.8% | Global, concentrado na Arábia Saudita e nos Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Construção de Data Centers Preparados para Inteligência Artificial | +2.5% | Global, Arábia Saudita, Emirados Árabes Unidos e África do Sul | Médio prazo (2-4 anos) |
| Programas Governamentais de Economia Digital e Nuvem Soberana | +2.0% | Arábia Saudita e Emirados Árabes Unidos, secundariamente na Nigéria e na África do Sul | Médio prazo (2-4 anos) |
| Conectividade por Cabos Submarinos e Interconexão Regional | +0.9% | Países do GCC, África Oriental e Nigéria | Médio prazo (2-4 anos) |
| Integração de Energias Renováveis e Desenvolvimento Sustentável de Data Centers | +0.8% | Arábia Saudita, Emirados Árabes Unidos e África do Sul | Longo prazo (≥ 4 anos) |
| Construção Pré-fabricada e Modular para Entrega Acelerada | +0.7% | Emirados Árabes Unidos e Arábia Saudita, com aplicação regional mais ampla | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Infraestrutura em Hiperescala e Nuvem
A construção em hiperescala é a maior fonte de demanda para o mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África. Os provedores de nuvem necessitam de grandes quantidades de aço estrutural, concreto, sistemas de suporte de cabos e produtos de construção resistentes às intempéries para novos campi. A capacidade de energia regional era de 1,2 GW em 2025 e deve atingir 3,3 GW em 5 anos, o que sustenta um pipeline de construço contínuo. Pipelines de projetos longos permitem que os desenvolvedores coordenem pedidos de materiais padrão muito antes do que na construção comercial convencional. Isso favorece produtores que podem reservar slots de produção e entregar a mesma especificação em fases de construção repetidas. Os provedores de colocation localizados próximos a campi de hiperescala também utilizam práticas de aquisição semelhantes quando adicionam capacidade ou atualizam instalações existentes.
A mudança não se limita a maiores volumes de materiais. Os principais operadores estão estabelecendo relacionamentos diretos com fabricantes de aço, cabos e sistemas elétricos, reduzindo a dependência de várias camadas de distribuição. O envolvimento direto permite que as equipes de obra gerenciem prazos de entrega e registros de qualidade com mais proximidade, especialmente onde módulos estruturais repetidos são necessários. Também torna os fornecedores menores mais dependentes de sua capacidade de cumprir datas de entrega fixas e requisitos de certificação. Grandes campi podem exigir materiais em ondas consecutivas, de modo que uma entrega perdida pode afetar vários pacotes de construção conectados. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África está, consequentemente, se deslocando em direção a menos, porém maiores, relacionamentos de compra.
Construção de Data Centers Preparados para Inteligência Artificial
As instalações projetadas para cargas de trabalho de inteligência artificial de alta densidade exigem especificações térmicas e estruturais mais rigorosas do que as instalações de nuvem padrão. O equipamento de resfriamento adicional aumenta a demanda por componentes de cobre, tubos de aço inoxidável, luvas com classificação de pressão e isolamento de alto desempenho. A capacidade operacional de data centers da Arábia Saudita aumentou de 68 MW em 2021 para 467 MW no primeiro trimestre de 2026, com a infraestrutura de inteligência artificial formando uma parte maior da nova capacidade. Os construtores devem considerar cargas de equipamentos mais pesadas, sistemas de gerenciamento de calor mais complexos e tolerâncias mais rígidas em torno das penetrações de piso. Esses requisitos afetam a lista de quantidades de materiais antes da instalação dos equipamentos. Eles também tornam a garantia de qualidade durante a construção mais importante para a confiabilidade das instalações.
O projeto de resfriamento agora influencia a seleção de produtos para fachadas, isolamento, pisos e sistemas de contenção internos. Os fornecedores que entendem as condições operacionais dos data centers podem participar mais cedo no processo de projeto, em vez de entrar apenas na fase de fornecimento. O uso de resfriamento líquido requer sistemas de circuito fechado, revestimentos protetores e medidas de controle de vazamentos que não são centrais para a construção de escritórios convencional. O resfriamento avançado pode reduzir o uso de água em até 92% em comparação com os métodos evaporativos tradicionais, de acordo com um relatório citando a Schneider Electric. Essa mudança dá aos fornecedores de materiais uma razão para vincular o desempenho do produto tanto à eficiência térmica quanto à gestão da água. No mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África, os projetos preparados para inteligência artificial estão, portanto, ampliando o papel dos materiais além do fornecimento estrutural básico.
Programas Governamentais de Economia Digital e Nuvem Soberana
Os programas governamentais na Arábia Saudita e nos Emirados Árabes Unidos estão adicionando grandes requisitos de aquisição que são separados da expansão de nuvem privada. A estratégia nacional da Arábia Saudita tem como meta 1,5 GW de capacidade doméstica de data centers até 2030. As instalações soberanas frequentemente exigem confiabilidade Tier III ou Tier IV, o que eleva os requisitos de resiliência estrutural, proteção contra incêndio, redundância e sistemas de instalação testados. Esses projetos podem criar atividade de compra concentrada porque os programas de infraestrutura pública são planejados em torno de políticas digitais nacionais e necessidades de residência de dados. Eles também incentivam contratantes locais e fornecedores de materiais a desenvolver registros de conformidade com especificações de segurança e técnicas. O resultado é uma fonte mais estável de demanda para produtores qualificados e contratantes de EPC.
O UAE Sovereign Launchpad tornou-se comercialmente disponível em novembro de 2025 por meio da e& e da Amazon Web Services. O serviço foi endossado pelo Conselho de Cibersegurança dos Emirados Árabes Unidos e apoia usuários regulamentados em saúde, serviços financeiros, educação, governo e outros setores.[1] Tais programas criam uma necessidade direta de instalações localizadas dentro das fronteiras nacionais. Os requisitos de residência local de dados significam que a capacidade nem sempre pode ser substituída por infraestrutura em outra jurisdição. As especificações de construção também tendem a ser mais controladas porque as cargas de trabalho governamentais exigem padrões claros de confiabilidade e segurança. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África se beneficia quando os compromissos de política se tornam projetos físicos de data centers.
Conectividade por Cabos Submarinos e Interconexão Regional
Os cabos submarinos influenciam a construção de data centers porque os pontos de aterrissagem e os corredores urbanos conectados se tornam mais atrativos para investimentos em nuvem e colocation. O projeto Fiber in Gulf da Ooredoo foi projetado para conectar 7 países do GCC com 24 pares de fibra e uma capacidade de até 720 Tbps. Uma maior resiliência de rede melhora o caso de negócios para instalações que requerem conexões regionais de baixa latência. Isso pode direcionar a demanda de construção para áreas costeiras e próximas à costa que anteriormente tinham apelo limitado para grandes campi. Os fornecedores de materiais podem se beneficiar quando clusters de desenvolvimento surgem em torno de aterrissagens de cabos, zonas industriais e pontos de conexão à rede elétrica. O padrão é especialmente relevante nos mercados do GCC, Egito, Quênia e Nigéria.
O sistema de cabos 2Africa concluído conecta 33 países e inclui o Egito, a Arábia Saudita e vários mercados da África Subsaariana. A nova capacidade internacional apoia regiões de nuvem locais, sites neutros de operadoras e serviços de conectividade empresarial. As regras de proteção de dados podem acrescentar a esse efeito onde dados públicos ou financeiros devem permanecer no país. Os links de cabos por si só não criam demanda por data centers, mas removem uma restrição crítica de conectividade da seleção de locais. Os desenvolvedores podem então avaliar terrenos, energia, licenças e disponibilidade de materiais com maior confiança. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África se beneficia dessa base de rede mais ampla porque novos locais requerem obras civis e estruturais completas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Confiabilidade da Rede Elétrica e Atrasos na Conexão com Concessionárias | -0.6% | Arábia Saudita, Nigéria e África do Sul, menos agudo nos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Escassez de Água para Resfriamento e Restrições de Gestão Hídrica | -0.5% | Região do GCC, mais agudo na Arábia Saudita e no Kuwait | Longo prazo (≥ 4 anos) |
| Dependência de Materiais Importados e Exposição Cambial | -0.4% | Nigéria e África Subsaariana, secundariamente na Arábia Saudita | Médio prazo (2-4 anos) |
| Escassez de Especialistas Certificados em Construção e Comissionamento de Data Centers | -0.3% | Global, mais agudo na África Subsaariana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Confiabilidade da Rede Elétrica e Atrasos na Conexão com Concessionárias
As restrições de conexão à rede elétrica podem atrasar projetos mesmo após a disponibilidade de terrenos, licenças e materiais de construção. Isso altera a sequência em que os contratantes adquirem aço, concreto, estruturas de energia de reserva e obras civis de apoio. A Autoridade de Interconexão do GCC declarou planos de investimento de 3,5 bilhões de USD para expandir a capacidade de interconexão regional. Até que nova capacidade esteja disponível, os desenvolvedores podem precisar planejar a entrega de materiais em torno da disponibilidade da rede elétrica, em vez de seu cronograma de construção preferido. Na Nigéria, a dependência de autogeração pode criar necessidade adicional de áreas de armazenamento de combustível, bases de subestações e recintos protegidos. Esses requisitos adicionais complicam o projeto e aumentam o número de pacotes que devem ser coordenados.
Os requisitos das concessionárias também diferem por jurisdição. O regulador de energia e água da Arábia Saudita e as concessionárias dos Emirados Árabes Unidos afetam os processos de conexão, alocações de capacidade e condições operacionais para grandes cargas. Os desenvolvedores devem, portanto, integrar as discussões com as concessionárias nas decisões iniciais de engenharia. Os fornecedores podem receber cronogramas de pedidos variáveis onde a disponibilidade de energia move o programa de construção. Essa incerteza é difícil para distribuidores menores que não podem manter estoque por longos períodos. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África enfrenta um desafio de planejamento quando a construção física está pronta antes que uma instalação possa obter energia firme.
Escassez de Água para Resfriamento e Restrições de Gestão Hídrica
A escassez de água afeta o projeto de data centers em grande parte do Golfo e altera o tipo de materiais necessários para a infraestrutura de resfriamento. Os data centers sauditas consomem um estimado de 15 bilhões de litros de água por ano, de acordo com um relatório do Arab News. Os operadores enfrentam pressão para reduzir sua dependência de água dessalinizada e demonstrar uma gestão responsável da água. Isso coloca maior importância em tubulações de circuito fechado, membranas impermeáveis, produtos de contenção e sistemas de cobertura duráveis. Também pode aumentar o escrutínio sobre vazamentos, resistência à corrosão e a vida útil de manutenção dos materiais relacionados ao resfriamento. As decisões sobre materiais estão, portanto, conectadas ao desempenho operacional da água, e não apenas ao custo inicial de construção.
Pesquisas no Journal of the American Water Works Association identificam necessidades substanciais de água e preocupações ambientais associadas ao resfriamento de data centers em regiões com restrição hídrica.[2] A descarga aquecida e a salinidade estão entre as questões que reguladores e operadores devem considerar. A estrutura de Economia Circular de Carbono da Arábia Saudita e a Agenda Verde 2030 dos Emirados Árabes Unidos adicionam contexto político para escolhas de infraestrutura com menor uso de recursos. O resfriamento líquido pode aliviar a demanda direta de água, mas requer sistemas internos mais especializados e contenção confiável. Os fornecedores que podem documentar durabilidade, resistência à água e atributos ambientais estão melhor posicionados para esses projetos. As restrições hídricas permanecem um limite de longo prazo no projeto de instalações, especialmente onde a expansão rápida depende de métodos de resfriamento mais intensivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Aço Estrutural Ancora a Demanda e Concreto Pré-fabricado AceleraO aço estrutural e o aço de reforço representaram 31,80% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África em 2026. Grandes campi necessitam de pisos para cargas pesadas, estruturas reforçadas, estruturas de suporte modulares e sistemas robustos de gerenciamento de cabos. A ArcelorMittal afirma que até 75% da demanda por tubos em um data center pode estar concentrada em infraestrutura de resfriamento, estruturas de rack e gerenciamento de cabos.[3] Somente a infraestrutura de resfriamento pode representar 35-40% da demanda por tubos neste grupo. Esses usos explicam por que o consumo de aço aumenta com projetos de alta densidade e preparados para inteligência artificial. Os materiais estruturais também precisam de certificação consistente e qualidade dimensional porque módulos repetidos deixam pouca margem para variação no local. O aço permanece central para instalações que precisam de velocidade, capacidade de carga e detalhes de construção repetíveis.
O concreto pré-fabricado está projetado para se expandir a um CAGR de 11,48% até 2032. Ele suporta a fabricação fora do local enquanto a preparação do terreno e as obras de fundação continuam em paralelo. A Elematic afirma que os métodos industrializados de pré-fabricação podem reduzir o tempo de construção de data centers em 30-50% e reduzir as necessidades de mão de obra no local em até 65%. Esse modelo de entrega é valioso onde projetos governamentais e de nuvem têm cronogramas de conclusão apertados. Os produtos pré-fabricados também oferecem qualidade previsível para fundações, paredes, vigas, lajes e outros elementos repetidos. Isolamento, fachadas, revestimentos e impermeabilização permanecem grupos de materiais de suporte importantes porque as instalações devem gerenciar ganho de calor, umidade e desempenho contra incêndio. Dentro do setor da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África, a mudança para sistemas pré-fabricados recompensa produtores com capacidade de fabricação local e arranjos de transporte confiáveis.

Por Fase de Construção:
Construção Estrutural Domina e Preparação do Terreno Lidera o CrescimentoA construção estrutural representou 40,77% da demanda por materiais em 2026. Estruturas de aço, concreto armado, unidades pré-fabricadas e componentes de suporte representam uma grande parcela da lista de materiais antes do início da instalação dos equipamentos. Essa fase determina a resiliência básica, a capacidade de carga e a flexibilidade de layout de um campus de data center. Também requer estreita coordenação entre empreiteiros civis, engenheiros estruturais e fornecedores especializados. Erros nessa fase podem afetar a instalação posterior de sistemas de resfriamento, energia e cabos. Os desenvolvedores, portanto, atribuem alto valor a produtos testados e fornecedores que podem apoiar métodos de construção repetíveis. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África depende fortemente dessa fase porque as novas instalações da região são tipicamente grandes projetos em campo aberto.
A preparação do terreno e as obras civis estão projetadas para se expandir a um CAGR de 11,70% até 2032. Novos campi requerem nivelamento, terraplanagem, drenagem, estradas, fundações, cercamento e rotas de utilidades subterrâneas antes do início da construção vertical. A atividade em campo aberto na Arábia Saudita, nos Emirados Árabes Unidos, na Nigéria e na África do Sul cria demanda por esses trabalhos iniciais. Os elementos pré-fabricados podem ser produzidos fora do local enquanto as obras civis continuam, reduzindo o tempo ocioso entre as fases do projeto. Isso coloca pressão sobre os gerentes de projeto para coordenar vários fluxos de materiais ao mesmo tempo. Os materiais de envelope de construção também recebem maior atenção à medida que os operadores buscam maior resistência ao fogo e desempenho térmico. O acabamento interior tem um valor de material menor, mas pisos elevados, superfícies antiestáticas, contenção de cabos e suportes de equipamentos tornam-se mais complexos em instalações preparadas para inteligência artificial.
Por Modelo de Aquisição:
Consolidação de EPC Continua e Aquisição Direta PerturbaA aquisição liderada por EPC detinha 51,42% da demanda por materiais em 2026. Os desenvolvedores usam contratos de EPC para combinar responsabilidades de projeto, construção, aquisição e entrega sob um contratante experiente. Esse modelo é bem adequado para grandes instalações onde atrasos em um componente podem afetar todo o cronograma de construção. As empresas de EPC podem usar relacionamentos estabelecidos com fornecedores para reservar capacidade de aço, cimento e produtos especializados antes da mobilização do local. Sua escala também os ajuda a gerenciar registros de inspeção, coordenação de entrega e requisitos de garantia em vários pacotes. A participação do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África detida pela aquisição liderada por EPC reflete o valor atribuído à certeza de cronograma e ao gerenciamento integrado de riscos. Os contratantes com redes de fornecedores regionais fortes são particularmente importantes quando vários megaprojetos competem pelos mesmos materiais.
A aquisição direta por desenvolvedores e operadores está projetada para se expandir a um CAGR de 12,31% até 2032. Os grandes compradores querem cada vez mais visibilidade direta sobre prazos de entrega, especificações de produtos, estoque e preços de materiais críticos. A abordagem pode ajudá-los a garantir capacidade de produção antes do início detalhado da construção. Também pode apoiar pedidos permanentes e armazenamento centralizado onde produtos de alta demanda têm longos prazos de entrega. A aquisição direta não elimina a necessidade de contratantes de EPC, porque instalação, coordenação e gerenciamento de qualidade ainda requerem capacidades especializadas. Em vez disso, muda qual parte tem o relacionamento mais antigo com um produtor de materiais. A aquisição liderada por distribuidores e fornecedores permanece relevante na África Subsaariana, onde redes de distribuição locais e procedimentos de importação são importantes para a obtenção de produtos especializados.
Por Tamanho do Data Center:
Hiperescala Define a DemandaAs instalações em hiperescala representaram 41,87% da demanda por materiais em 2026. Suas grandes pegadas requerem baias estruturais repetidas, fundações extensas, corredores de serviço, rotas de cabos protegidas e infraestrutura de resfriamento. As especificações padronizadas podem aumentar o valor dos fornecedores que entregam produtos correspondentes em cada fase do projeto. Os projetos em hiperescala também exigem que os materiais estejam disponíveis em grandes quantidades em intervalos fixos. Isso favorece fabricantes com produção próxima, logística testada e sistemas de qualidade bem documentados. A HUMAIN da Arábia Saudita iniciou a construção de data centers em Riade e Dammam em 2025, com capacidade inicial de até 100 MW em cada local. Tais projetos ilustram como um pequeno número de grandes instalações pode moldar os cronogramas de compra regionais.
A construção em hiperescala está projetada para se expandir a um CAGR de 12,74% até 2032. Seu perfil de demanda vai além do volume porque cada projeto precisa de materiais estruturais, térmicos e de proteção consistentes. Os grandes data centers formam o próximo grupo de tamanho importante e podem ser projetados para expansão posterior para densidade de hiperescala. Isso cria múltiplos ciclos de aquisição para fornecedores que vencem as fases iniciais de construção. As instalações médias e pequenas, incluindo implantações de borda, permanecem relevantes nas cidades secundárias do GCC e nos mercados da África Subsaariana. Seu crescimento é mais sensível às condições locais da rede elétrica e à disponibilidade de contratantes especializados. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África continua a depender de uma combinação de grandes campi e instalações mais dispersas, embora os projetos em hiperescala estabeleçam o mais alto padrão de especificação.
Por Tipo de Data Center:
Colocation Lidera e Provedores de Serviços em Nuvem AceleramOs operadores de colocation detinham 49,12% da demanda por materiais em 2026. Os campi maduros em Dubai, Abu Dhabi, Riade e Joanesburgo estão adicionando capacidade e atualizando instalações para densidades de computação mais altas. Esses locais precisam de melhorias estruturais, novos caminhos de resfriamento, infraestrutura de cabos expandida e sistemas de proteção interna mais robustos. Seu papel neutro de operadora os torna pontos de conexão úteis para provedores de nuvem e clientes empresariais. O trabalho de expansão pode ocorrer dentro de ambientes operacionais existentes, portanto os fornecedores devem atender a requisitos rigorosos de pontualidade de entrega e segurança de instalação. A demanda de colocation também sustenta o consumo de materiais por meio de projetos de modernização, não apenas novas instalações. Isso cria um fluxo mais estável de pedidos para produtos de construção selecionados.
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 13,26% até 2032. Os requisitos de nuvem soberana podem levar os provedores a construir capacidade dedicada no país em vez de depender de infraestrutura transfronteiriça. O UAE Sovereign Launchpad da e& e da Amazon Web Services mostra como as cargas de trabalho regulamentadas podem ser vinculadas a plataformas de nuvem nacionais. Os projetos de nuvem requerem estruturas resilientes, recursos de segurança física e materiais que atendam a altas expectativas de confiabilidade. As implantações empresariais e de borda são menores, mas estão distribuídas de forma mais ampla pela região. A du anunciou um Parque de Inteligência Artificial em Dubai que visa até 1 GW de capacidade resfriada a líquido ao longo de 5 anos.[4] A convergência de necessidades soberanas, de nuvem e empresariais amplia os tipos de instalações que requerem materiais de construção especializados.
Análise Geográfica
Arábia Saudita
A Arábia Saudita representou 38,91% do tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África em 2026 e está projetada para se expandir a um CAGR de 13,10% até 2032. A capacidade aumentou de 68 MW em 2021 para 467 MW no primeiro trimestre de 2026, com o investimento acumulado no setor superando SAR 16 bilhões (4,26 bilhões de USD). Essa expansão está ligada a programas digitais nacionais, necessidades de nuvem soberana e à criação de mais capacidade de computação local. Grandes projetos públicos aumentam os requisitos de concreto armado, aço estrutural, proteção contra incêndio e sistemas de construção seguros. Os reguladores sauditas influenciam o cronograma dos projetos por meio de requisitos de conexão à rede elétrica e de grandes cargas. A estratégia nacional de data centers apoia 1,5 GW de capacidade doméstica até 2030. Os produtores que podem fornecer materiais certificados e coordenar com contratantes de EPC estão posicionados para se beneficiar do pipeline de alto volume do país.
A sustentabilidade e a gestão de recursos estão se tornando fatores de seleção de materiais na Arábia Saudita. A escassez de água favorece sistemas de resfriamento com menor uso direto de água e aumenta a demanda por produtos duráveis de contenção e tubulação. Os operadores também devem considerar as implicações de confiabilidade das instalações de inteligência artificial de alta densidade. As expectativas de conteúdo local podem incentivar relacionamentos mais próximos entre desenvolvedores, contratantes e produtores regionais. A escala das instalações planejadas pode permitir que os fornecedores estabeleçam ciclos de produção mais longos e cronogramas de entrega mais previsíveis. Ao mesmo tempo, a concorrência de outros megaprojetos do Golfo pode afetar o acesso a aço, cimento, vidro e alumínio. A Arábia Saudita permanece o exemplo mais claro de um país onde política, metas de capacidade e escala de projetos estão moldando a cadeia de suprimentos de materiais em conjunto.
Emirados Árabes Unidos
Os Emirados Árabes Unidos são um hub regional maduro para colocation e conectividade em nuvem, o que sustenta a demanda por materiais de construção premium. Sua localização em rotas que ligam Ásia, Europa e África reforça seu papel no tráfego de dados regional. As instalações no país são cada vez mais construídas para atender a altas expectativas de disponibilidade e sustentabilidade. O Departamento de Habilitação Governamental fez parceria com a e& para estabelecer um Data Center Governamental Unificado preparado para inteligência artificial em Khalifa City para atender a mais de 40 entidades governamentais. Esse tipo de projeto requer estruturas resilientes, provisões de resfriamento especializadas e qualidade de instalação controlada. A influência regulatória dos Emirados Árabes Unidos é forte porque as plataformas digitais do setor público e os requisitos de cibersegurança orientam onde os dados sensíveis são hospedados.
As especificações de sustentabilidade também estão afetando o pipeline do país. A Turner and Townsend foi nomeada em 2025 para gerenciar a instalação em hiperescala da du em Dubai, que visa a certificação LEED Gold. Essa direção favorece concreto de menor teor de carbono, isolamento eficiente e produtos com documentação ambiental clara. Os Emirados Árabes Unidos têm um mercado ativo para construção modular e pré-fabricada porque os proprietários de projetos frequentemente priorizam velocidade e qualidade repetível. Suas redes de logística maduras facilitam a consolidação de pedidos de materiais e a coordenação de importações. Os programas governamentais de nuvem e inteligência artificial continuam a gerar demanda juntamente com a expansão comercial de colocation. O país permanece um referencial para instalações de alta especificação dentro do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África.
África e Mercados Restantes
A Nigéria e a África do Sul oferecem diferentes formas de oportunidade em toda a região. A Nigéria atraiu grandes investimentos de operadores globais e regionais à medida que a demanda por serviços digitais locais e capacidade de inteligência artificial aumenta. A Equinix anunciou seu data center LG3 em Lagos em novembro de 2025, representando uma primeira fase de 22 milhões de USD dentro de um programa planejado de 100 milhões de USD.[5] As cadeias de suprimentos locais podem ser fragmentadas, o que aumenta a importância de distribuidores, coordenação de importações e armazenamento seguro. A confiabilidade da rede elétrica e a exposição cambial podem afetar os planos de construção e a aquisição de materiais. Essas restrições criam uma abertura para fornecedores que podem oferecer serviço local previsível e suporte técnico.
A África do Sul permanece um local-chave porque Joanesburgo e Cidade do Cabo hospedam regiões de nuvem de vários provedores internacionais. Ela tem capacidades mais estabelecidas de data center e construção do que muitos mercados vizinhos. Os operadores ainda precisam de acesso a contratantes certificados e materiais especializados para instalações de alta densidade. Egito, Quênia, Catar, Omã, Bahrein e Kuwait podem se beneficiar de novos sistemas internacionais de cabos e programas digitais nacionais. O sistema 2Africa concluído apoia uma conectividade mais ampla em vários desses países. Os mercados mistos requerem diferentes estratégias de fornecimento porque seus sistemas de energia, bases de produção local, regulamentações e condições logísticas variam amplamente. O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África dependerá de modelos de fornecimento regional em vez de uma abordagem padronizada única.
Cenário Competitivo
O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África é moderadamente fragmentado em produtos especializados como isolamento, cobertura, impermeabilização e sistemas de fachada. O aço estrutural e o cimento têm uma base de produção mais concentrada porque menos produtores regionais operam na escala necessária. Holcim, ArcelorMittal, Heidelberg Materials e Emirates Steel Arkan estabeleceram capacidade de produção e relacionamentos com grandes projetos. Os contratantes de EPC têm um papel forte porque suas redes de fornecedores permitem a reserva antecipada de materiais. Isso pode dificultar o acesso a slots de produção para novos participantes ou projetos menores. A posição competitiva de um fornecedor, portanto, depende da capacidade do produto, confiabilidade de entrega, certificação e sua capacidade de trabalhar com cronogramas de aquisição de EPC.
A Holcim está avançando com o concreto ECOPact e o cimento ECOPlanet, linhas de produtos que a empresa afirma poder reduzir as emissões de CO₂ em pelo menos 30%. Isso se alinha com a crescente demanda por documentação ambiental em projetos premium. A Lafarge Emirates Cement e a du assinaram um memorando de entendimento estratégico de Indústria 4.0 em outubro de 2025 para buscar iniciativas de gêmeo digital, manutenção e produtividade na fabricação de cimento nos Emirados Árabes Unidos. A Owens Corning também colaborou com a Northstar Enterprise and Defense em outubro de 2025 para integrar tecnologias de compósitos e isolamento em sistemas modulares de data centers. Esses movimentos mostram que os produtores estão buscando envolvimento mais antecipado nas decisões de projeto e de sistemas modulares. Os fornecedores que podem apoiar construção de menor teor de carbono, alto desempenho e modular estão fortalecendo sua relevância para os desenvolvedores de data centers.
O rótulo XCarb da ArcelorMittal é usado para produtos de aço reciclado e produzido com energia renovável, incluindo suas soluções tubulares para data centers. Os requisitos de gestão ambiental, incluindo a ISO 14001, podem tornar esse tipo de documentação de produto mais importante durante a seleção de fornecedores. Oportunidades de espaço em branco permanecem em materiais de construção ecológicos, sistemas pré-fabricados adaptados a layouts de resfriamento líquido e cadeias de suprimentos locais na Nigéria e na África do Sul. Novos fornecedores modulares podem competir produzindo componentes padronizados em ambientes de fábrica controlados. Isso pode reduzir a necessidade de grandes equipes de mão de obra no local e apoiar um controle de qualidade mais consistente. A concorrência provavelmente permanecerá mista, com fortes produtores regionais em materiais estruturais e um grupo mais amplo de fornecedores especializados buscando oportunidades lideradas por especificação.
Líderes do Setor da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África
-
Holcim Ltd
-
Saint-Gobain
-
Kingspan Group plc
-
ArcelorMittal S.A.
-
Dangote Cement Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Etex Group
- ArcelorMittal S.A.
- Emirates Steel Arkan PJSC
- Saudi Basic Industries Corporation
- Lafarge Emirates Cement
- Dangote Cement Plc
- Arabian Cement Company
- National Cement Company PJSC
- Buzzi S.p.A.
- Heidelberg Materials AG
- Owens Corning
- ROCKWOOL A/S
- Carlisle Companies Incorporated
- Soprema Group
- BlueScope Steel Limited
- Orascom Construction PLC
- ALEC Engineering and Contracting LLC
- AECOM
- AtkinsRéalis Group Inc.
- Turner Construction Company
- Laing O’Rourke
Desenvolvimentos industriais recentes em Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África
- Outubro de 2026: A empreiteira egípcia Hassan Allam Construction e a indiana Sterling & Wilson venceram um contrato estimado em SAR 750 milhões (200 milhões de USD) para construir a primeira fase de um projeto de data center em Riade. O escopo inclui obras civis, arquitetônicas e de engenharia mecânica, elétrica e hidráulica (MEP), obras de infraestrutura e outras obras associadas.
- Outubro de 2026: A ArcelorMittal Europe - Tubular Products publicou orientações detalhadas sobre soluções tubulares para data centers, confirmando que até 75% da demanda por tubos em uma instalação se concentra em infraestrutura de resfriamento, estruturas de rack e gerenciamento de cabos, com a infraestrutura de resfriamento sozinha representando 35-40% da demanda total por tubos. A divulgação posiciona o rótulo XCarb® de aço reciclado e produzido com energia renovável da ArcelorMittal como alinhado com os requisitos de recuperação de calor residual e baixo teor de carbono incorporado que estão cada vez mais incorporados nas especificações de construção de data centers em toda a região MEA.
- Setembro de 2026: A KPC Precast tornou-se oficialmente o primeiro fabricante de concreto pré-fabricado no Oriente Médio a localizar e implantar a tecnologia CarbonCure. O movimento visa reduzir as emissões nos setores de construção e ambiente construído da região.
- Abril de 2026: A AESG anunciou a expansão de sua divisão de Missão Crítica no mercado do GCC, ampliando sua oferta de data centers para entrega integrada multidisciplinar completa de projeto. Tendo já entregado 27 data centers em várias regiões, o movimento posiciona a empresa para fornecer suporte de ponta a ponta em todo o ciclo de vida de entrega de data centers. A expansão ocorre à medida que o mercado de data centers do GCC acelera em ritmo acelerado.
Escopo do Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África
O mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África abrange a aquisição de ponta a ponta, a logística transfronteiriça e a distribuição de materiais estruturais, arquitetônicos e especializados necessários para o desenvolvimento de data centers em toda a região do Oriente Médio e África
O Relatório do Mercado da Cadeia de Suprimentos de Materiais de Construção de Data Centers no Oriente Médio e África é Segmentado por Tipo de Material (Aço Estrutural e Aço de Reforço, Cimento, Concreto e Agregados, Produtos de Concreto Pré-fabricado, Materiais de Cobertura e Impermeabilização, Materiais de Isolamento, Materiais de Fachada e Revestimento, Materiais de Piso e Construção Interior e Outros Materiais de Construção), Fase de Construção (Preparação do Terreno e Obras Civis, Construção Estrutural, Envelope de Construção e Cobertura e Obras Interiores e de Acabamento), Modelo de Aquisição (Aquisição Direta por Desenvolvedores e Operadores de Data Centers, Aquisição Liderada por Engenharia, Aquisição e Construção e Aquisição Liderada por Distribuidores e Fornecedores), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial / Borda) e País (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Nigéria e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados |
| Produtos de Concreto Pré-fabricado |
| Materiais de Cobertura e Impermeabilização |
| Materiais de Isolamento |
| Materiais de Fachada e Revestimento |
| Materiais de Piso e Construção Interior |
| Outros Materiais de Construção |
| Preparação do Terreno e Obras Civis |
| Construção Estrutural |
| Envelope de Construção e Cobertura |
| Obras Interiores e de Acabamento |
| Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção |
| Aquisição Liderada por Distribuidores e Fornecedores |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial / Borda |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Nigéria |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Aço Estrutural e Aço de Reforço |
| Cimento, Concreto e Agregados | |
| Produtos de Concreto Pré-fabricado | |
| Materiais de Cobertura e Impermeabilização | |
| Materiais de Isolamento | |
| Materiais de Fachada e Revestimento | |
| Materiais de Piso e Construção Interior | |
| Outros Materiais de Construção | |
| Por Fase de Construção | Preparação do Terreno e Obras Civis |
| Construção Estrutural | |
| Envelope de Construção e Cobertura | |
| Obras Interiores e de Acabamento | |
| Por Modelo de Aquisição | Aquisição Direta por Desenvolvedores e Operadores de Data Centers |
| Aquisição Liderada por Engenharia, Aquisição e Construção | |
| Aquisição Liderada por Distribuidores e Fornecedores | |
| Por Tamanho do Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial / Borda | |
| Por País | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado da cadeia de suprimentos de materiais de construção de data centers no Oriente Médio e África?
O tamanho do mercado é de 1,09 bilhões de USD em 2026 e está projetado para atingir 2,07 bilhões de USD até 2032, a um CAGR de 10,97% de 2027 a 2032.
Qual material tem o maior papel na construção de data centers no Oriente Médio e África?
O aço estrutural e o aço de reforço detinham 31,80% da demanda em 2026 porque grandes campi precisam de estruturas para cargas pesadas, suportes de resfriamento e estruturas de gerenciamento de cabos.
Por que o concreto pré-fabricado é importante para projetos regionais de data centers?
O concreto pré-fabricado está projetado para se expandir a um CAGR de 11,48% até 2032 porque a produção fora do local pode encurtar os cronogramas de construção e reduzir as necessidades de mão de obra no local.
Qual modelo de aquisição é usado com mais frequência para materiais de data centers?
A aquisição liderada por EPC detinha 51,42% da demanda em 2026 porque combina responsabilidades de projeto, aquisição de materiais e entrega do projeto.
Por que a Arábia Saudita é um destino líder para materiais de construção de data centers?
A Arábia Saudita representou 38,91% da demanda em 2026 e é apoiada por metas nacionais de capacidade, programas soberanos e expansão da infraestrutura de nuvem local.
Como as cargas de trabalho de inteligência artificial estão mudando os requisitos de materiais para data centers?
As instalações preparadas para inteligência artificial requerem sistemas de resfriamento, isolamento, tubulação, contenção e estruturais de maior desempenho para gerenciar cargas de computação mais densas.