
Taille et part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2027) | 1.23 Milliards de dollars |
| Taille du Marché (2032) | 2.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.97 % |
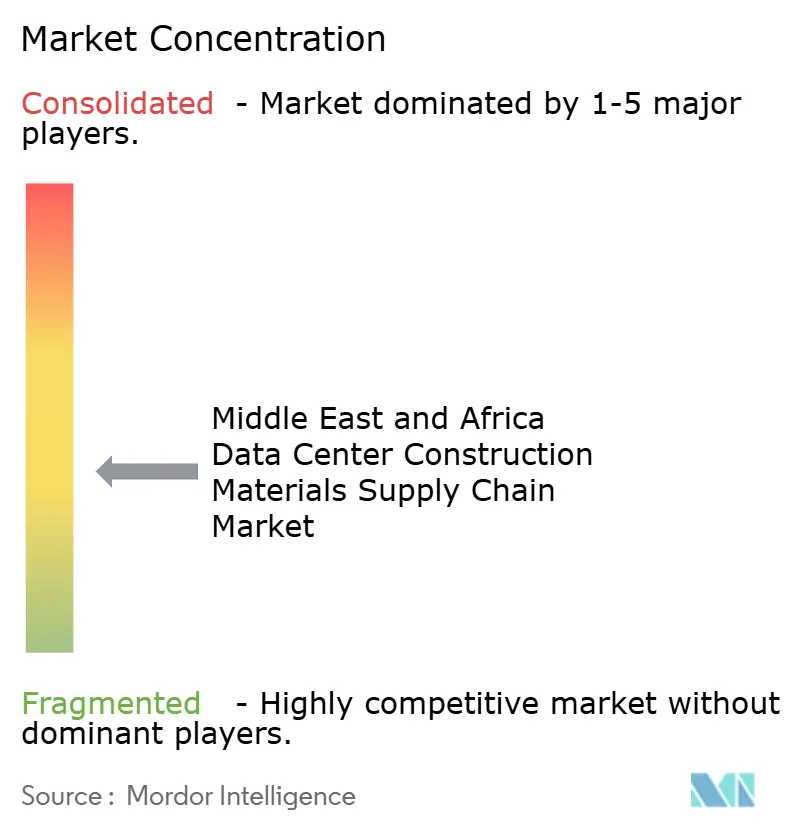
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
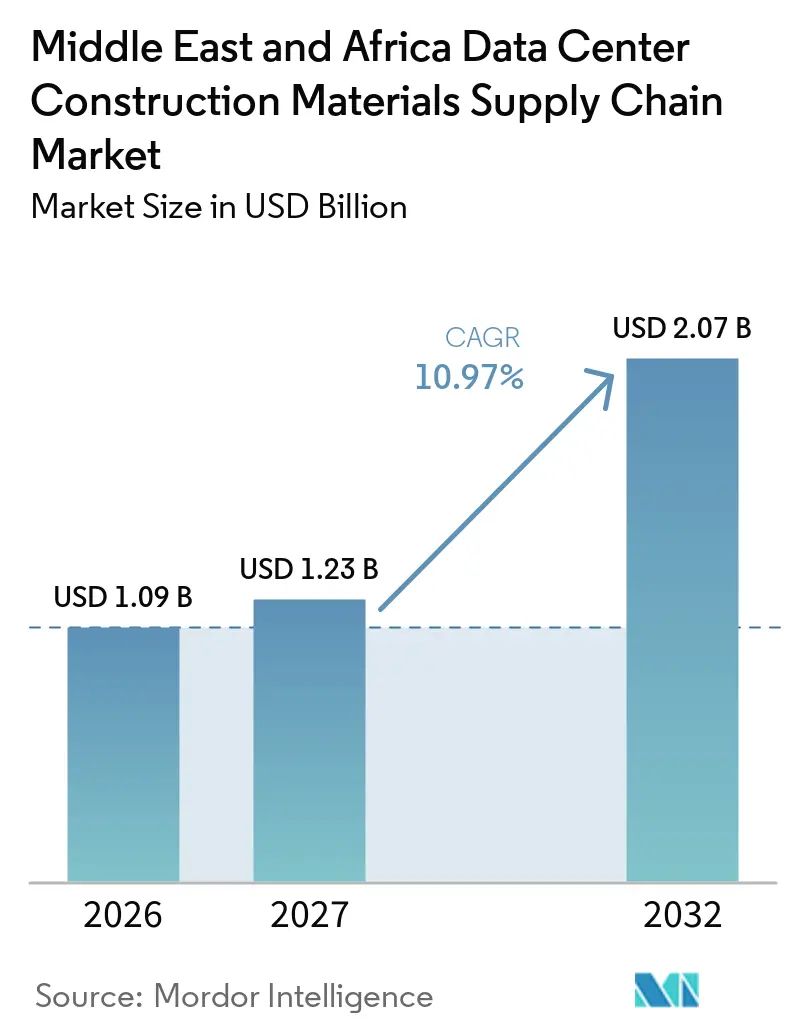
La taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique devrait s'étendre de 1,09 milliard USD en 2026 et 1,23 milliard USD en 2027 à 2,07 milliards USD d'ici 2032, enregistrant un CAGR de 10,97 % entre 2027 et 2032. Les investissements souverains, la construction de régions cloud et les programmes nationaux d'intelligence artificielle stimulent la demande en acier, béton, systèmes préfabriqués, isolation et produits de construction spécialisés dans toute la région. L'approvisionnement devient plus planifié car les opérateurs réservent la capacité en matériaux bien avant le début de la construction. Les exigences de localisation des données soutiennent également des projets qui ne seraient pas portés par la seule demande commerciale cloud. Des exigences de fiabilité plus élevées pour les installations gouvernementales élèvent le niveau de spécification pour les matériaux structurels, thermiques et de protection. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique récompense donc les fournisseurs capables d'assurer une qualité constante, des performances environnementales documentées et des calendriers de livraison fiables.
Principaux enseignements du rapport
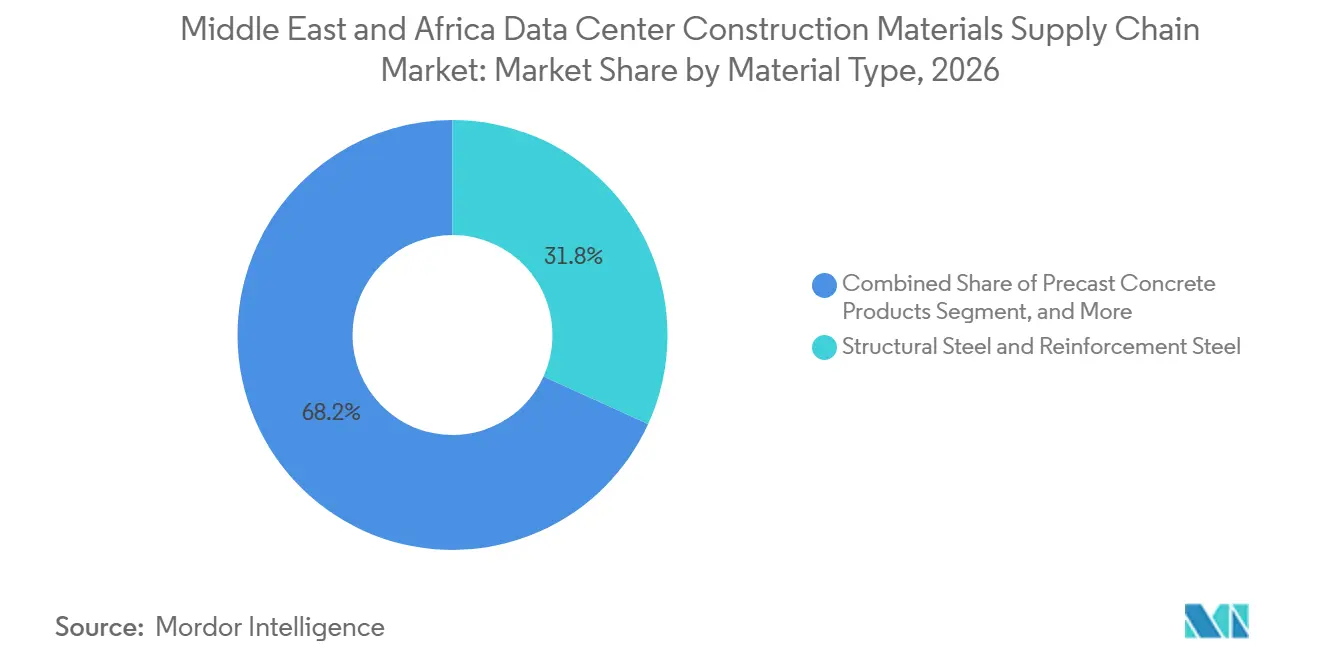
- Par type de matériau, l'acier de structure et l'acier d'armature détenaient 31,80 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique en 2026, tandis que le béton préfabriqué devrait progresser à un CAGR de 11,48 % jusqu'en 2032.
- Par phase de construction, la construction structurelle représentait 40,77 % de la demande en matériaux en 2026, tandis que la préparation du site et les travaux de génie civil devraient progresser à un CAGR de 11,70 % jusqu'en 2032.
- Par modèle d'approvisionnement, l'approvisionnement dirigé par les EPC détenait 51,42 % de la demande en matériaux en 2026, tandis que l'approvisionnement direct par les développeurs et opérateurs devrait progresser à un CAGR de 12,31 % jusqu'en 2032.
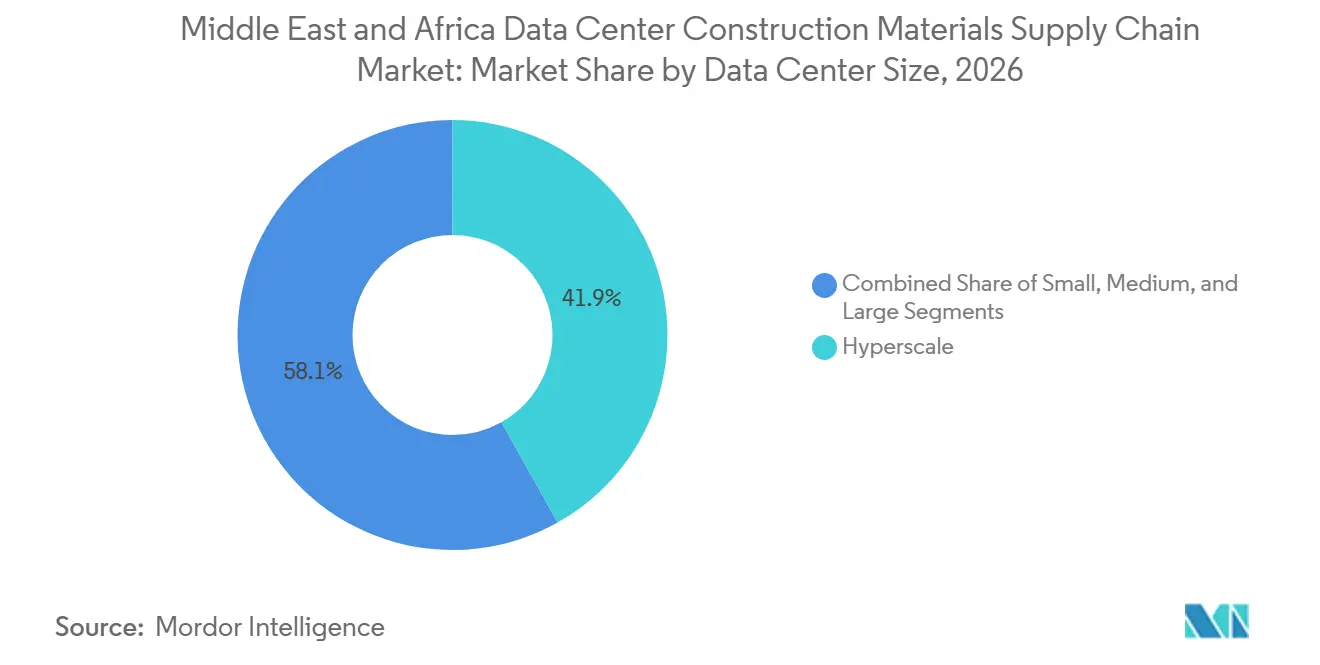
- Par taille de centre de données, les installations hyperscale représentaient 41,87 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique en 2026 et devraient progresser à un CAGR de 12,74 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation détenaient 49,12 % de la demande en matériaux en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 13,26 % jusqu'en 2032.
- Par zone géographique, l'Arabie Saoudite représentait 38,91 % du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique en 2026 et devrait progresser à un CAGR de 13,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures hyperscale et cloud | +3.8% | Mondial, concentré en Arabie Saoudite et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Construction de centres de données prêts pour l'IA | +2.5% | Mondial, Arabie Saoudite, Émirats arabes unis et Afrique du Sud | Moyen terme (2-4 ans) |
| Programmes gouvernementaux d'économie numérique et de cloud souverain | +2.0% | Arabie Saoudite et Émirats arabes unis, secondairement au Nigeria et en Afrique du Sud | Moyen terme (2-4 ans) |
| Connectivité par câbles sous-marins et interconnexion régionale | +0.9% | Pays du GCC, Afrique de l'Est et Nigeria | Moyen terme (2-4 ans) |
| Intégration des énergies renouvelables et développement durable des centres de données | +0.8% | Arabie Saoudite, Émirats arabes unis et Afrique du Sud | Long terme (≥ 4 ans) |
| Construction préfabriquée et modulaire pour une livraison accélérée | +0.7% | Émirats arabes unis et Arabie Saoudite, avec une application régionale plus large | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures hyperscale et cloud
La construction hyperscale est la principale source de demande pour le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique. Les fournisseurs cloud ont besoin de grandes quantités d'acier de structure, de béton, de systèmes de support de câbles et de produits de construction résistants aux intempéries pour leurs nouveaux campus. La capacité électrique régionale s'élevait à 1,2 GW en 2025 et devrait atteindre 3,3 GW dans les 5 prochaines années, ce qui soutient un pipeline de construction soutenu. Les longs pipelines de projets permettent aux développeurs de coordonner les commandes de matériaux standard bien plus tôt que dans la construction commerciale conventionnelle. Cela favorise les producteurs capables de réserver des créneaux de production et de livrer la même spécification sur des phases de construction répétées. Les opérateurs de colocation situés à proximité des campus hyperscale utilisent également des pratiques d'approvisionnement similaires lorsqu'ils ajoutent de la capacité ou modernisent des salles existantes.
Le changement ne se limite pas à des volumes de matériaux plus élevés. Les grands opérateurs établissent des relations directes avec les fabricants d'acier, de câbles et de systèmes électriques, réduisant ainsi leur dépendance à plusieurs niveaux de distribution. L'engagement direct permet aux équipes de site de gérer plus étroitement les délais et les dossiers de qualité, notamment lorsque des modules structurels répétés sont requis. Cela rend également les petits fournisseurs plus dépendants de leur capacité à respecter des dates de livraison fixes et des exigences de certification. Les grands campus peuvent nécessiter des matériaux en vagues successives, de sorte qu'une livraison manquée peut affecter plusieurs lots de construction connexes. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique évolue par conséquent vers des relations d'achat moins nombreuses mais plus importantes.
Construction de centres de données prêts pour l'IA
Les installations conçues pour des charges de travail d'intelligence artificielle à haute densité exigent des spécifications thermiques et structurelles plus contraignantes que les installations cloud standard. L'équipement de refroidissement supplémentaire accroît la demande en composants en cuivre, tuyaux en acier inoxydable, manchons à pression et isolation haute performance. La capacité opérationnelle des centres de données en Arabie Saoudite est passée de 68 MW en 2021 à 467 MW au premier trimestre 2026, l'infrastructure d'intelligence artificielle représentant une part croissante des nouvelles capacités. Les constructeurs doivent tenir compte de charges d'équipement plus lourdes, de systèmes de gestion thermique plus complexes et de tolérances plus strictes autour des traversées de plancher. Ces exigences affectent le métré des matériaux avant l'installation des équipements. Elles rendent également l'assurance qualité pendant la construction plus importante pour la fiabilité des installations.
La conception du refroidissement influence désormais la sélection des produits pour les façades, l'isolation, les planchers et les systèmes de confinement internes. Les fournisseurs qui comprennent les conditions d'exploitation des centres de données peuvent participer plus tôt au processus de conception au lieu d'intervenir uniquement au stade de l'approvisionnement. L'utilisation du refroidissement liquide nécessite des systèmes en circuit fermé, des sous-couches de protection et des mesures de contrôle des fuites qui ne sont pas au cœur de la construction de bureaux conventionnelle. Le refroidissement avancé peut réduire la consommation d'eau jusqu'à 92 % par rapport aux méthodes évaporatives traditionnelles, selon un rapport citant Schneider Electric. Cette évolution donne aux fournisseurs de matériaux une raison de lier les performances des produits à la fois à l'efficacité thermique et à la gestion de l'eau. Dans le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique, les conceptions prêtes pour l'IA étendent donc le rôle des matériaux au-delà de la simple fourniture structurelle.
Programmes gouvernementaux d'économie numérique et de cloud souverain
Les programmes gouvernementaux en Arabie Saoudite et aux Émirats arabes unis ajoutent d'importantes exigences d'approvisionnement distinctes de l'expansion du cloud privé. La stratégie nationale de l'Arabie Saoudite vise 1,5 GW de capacité nationale de centres de données d'ici 2030. Les installations souveraines exigent souvent une fiabilité de niveau Tier III ou Tier IV, ce qui accroît les exigences en matière de résilience structurelle, de protection incendie, de redondance et de systèmes d'installation testés. Ces projets peuvent créer une activité d'achat concentrée car les programmes d'infrastructure publique sont planifiés autour des politiques numériques nationales et des besoins de résidence des données. Ils encouragent également les entrepreneurs locaux et les fournisseurs de matériaux à développer des dossiers de conformité aux spécifications de sécurité et techniques. Il en résulte une source de demande plus stable pour les producteurs qualifiés et les entrepreneurs EPC.
Le Sovereign Launchpad des Émirats arabes unis est devenu commercialement disponible en novembre 2025 via e& et Amazon Web Services. Le service a été approuvé par le Conseil de cybersécurité des Émirats arabes unis et soutient les utilisateurs réglementés dans les secteurs de la santé, des services financiers, de l'éducation, du gouvernement et d'autres secteurs.[1] De tels programmes créent un besoin direct d'installations situées à l'intérieur des frontières nationales. Les exigences de résidence locale des données signifient que la capacité ne peut pas toujours être substituée par une infrastructure dans une autre juridiction. Les spécifications de construction sont également susceptibles d'être plus contrôlées car les charges de travail gouvernementales exigent des normes claires de fiabilité et de sécurité. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique bénéficie lorsque les engagements politiques se concrétisent en projets physiques de centres de données.
Connectivité par câbles sous-marins et interconnexion régionale
Les câbles sous-marins influencent la construction des centres de données car les points d'atterrissage et les corridors urbains connectés deviennent plus attractifs pour les investissements cloud et de colocation. Le projet Fiber in Gulf d'Ooredoo est conçu pour connecter 7 pays du GCC avec 24 paires de fibres et une capacité allant jusqu'à 720 Tbps. Une plus grande résilience du réseau améliore le modèle économique des installations nécessitant des connexions régionales à faible latence. Cela peut orienter la demande de construction vers des zones côtières et proches du littoral qui avaient auparavant peu d'attrait pour les grands campus. Les fournisseurs de matériaux peuvent bénéficier lorsque des clusters de développement émergent autour des atterrissages de câbles, des zones industrielles et des points de connexion au réseau électrique. Ce schéma est particulièrement pertinent dans les marchés du GCC, en Égypte, au Kenya et au Nigeria.
Le système de câble 2Africa achevé connecte 33 pays et comprend l'Égypte, l'Arabie Saoudite et plusieurs marchés d'Afrique subsaharienne. La nouvelle capacité internationale soutient les régions cloud locales, les sites neutres vis-à-vis des opérateurs et les services de connectivité d'entreprise. Les règles de protection des données peuvent amplifier cet effet lorsque les données publiques ou financières doivent rester dans le pays. Les liaisons par câble seules ne créent pas de demande pour les centres de données, mais elles suppriment une contrainte de connectivité critique dans la sélection des sites. Les développeurs peuvent alors évaluer le foncier, l'alimentation électrique, les permis et la disponibilité des matériaux avec plus de confiance. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique bénéficie de cette base de réseau plus large car les nouveaux emplacements nécessitent des travaux civils et structurels complets.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fiabilité du réseau électrique et retards de raccordement aux services publics | -0.6% | Arabie Saoudite, Nigeria et Afrique du Sud, moins aigu aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Pénurie d'eau de refroidissement et contraintes de gestion de l'eau | -0.5% | Région du GCC, plus aigu en Arabie Saoudite et au Koweït | Long terme (≥ 4 ans) |
| Dépendance aux matériaux importés et exposition aux changes étrangers | -0.4% | Nigeria et Afrique subsaharienne, secondairement en Arabie Saoudite | Moyen terme (2-4 ans) |
| Pénurie de spécialistes certifiés en construction et mise en service de centres de données | -0.3% | Mondial, plus aigu en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fiabilité du réseau électrique et retards de raccordement aux services publics
Les contraintes de raccordement au réseau électrique peuvent retarder les projets même lorsque le foncier, les permis et les matériaux de construction sont prêts. Cela modifie la séquence dans laquelle les entrepreneurs achètent l'acier, le béton, les structures d'alimentation de secours et les travaux de génie civil connexes. L'Autorité d'interconnexion du GCC a annoncé des plans d'investissement de 3,5 milliards USD pour étendre la capacité d'interconnexion régionale. Jusqu'à ce que de nouvelles capacités soient disponibles, les développeurs peuvent avoir besoin de planifier la livraison des matériaux en fonction de la disponibilité du réseau électrique plutôt que de leur calendrier de construction préféré. Au Nigeria, le recours à l'autoproduction peut créer des besoins supplémentaires pour des zones de stockage de carburant, des socles de sous-stations et des enceintes protégées. Ces exigences supplémentaires compliquent la conception des projets et augmentent le nombre de lots à coordonner.
Les exigences des services publics diffèrent également selon les juridictions. Le régulateur de l'électricité et de l'eau d'Arabie Saoudite et les services publics des Émirats arabes unis influencent les processus de raccordement, les allocations de capacité et les conditions d'exploitation pour les grandes charges. Les développeurs doivent donc intégrer les discussions avec les services publics dans les premières décisions d'ingénierie. Les fournisseurs peuvent recevoir des calendriers de commandes changeants lorsque la disponibilité de l'électricité modifie le programme de construction. Cette incertitude est difficile à gérer pour les petits distributeurs qui ne peuvent pas conserver des stocks pendant de longues périodes. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique est confronté à un défi de planification lorsque la construction physique est prête avant qu'une installation puisse obtenir une alimentation électrique ferme.
Pénurie d'eau de refroidissement et contraintes de gestion de l'eau
La pénurie d'eau affecte la conception des centres de données dans une grande partie du Golfe et modifie le type de matériaux requis pour l'infrastructure de refroidissement. Les centres de données saoudiens consomment environ 15 milliards de litres d'eau par an, selon un rapport d'Arab News. Les opérateurs subissent des pressions pour réduire leur dépendance à l'eau dessalée et démontrer une gestion responsable de l'eau. Cela accorde une plus grande importance aux tuyauteries en circuit fermé, aux membranes imperméables, aux produits de confinement et aux systèmes de toiture durables. Cela peut également accroître l'examen des fuites, de la résistance à la corrosion et de la durée de vie de maintenance des matériaux liés au refroidissement. Les décisions relatives aux matériaux sont donc liées aux performances opérationnelles en matière d'eau plutôt qu'au seul coût de construction initial.
Des recherches publiées dans le Journal of the American Water Works Association identifient des besoins en eau substantiels et des préoccupations environnementales associées au refroidissement des centres de données dans les régions à contraintes hydriques.[2] Les rejets thermiques et la salinité font partie des problèmes que les régulateurs et les opérateurs doivent prendre en compte. Le cadre de l'économie circulaire du carbone de l'Arabie Saoudite et l'Agenda vert 2030 des Émirats arabes unis ajoutent un contexte politique pour des choix d'infrastructure à moindre consommation de ressources. Le refroidissement liquide peut atténuer la demande directe en eau, mais il nécessite des systèmes internes plus spécialisés et un confinement fiable. Les fournisseurs capables de documenter la durabilité, la résistance à l'eau et les attributs environnementaux sont mieux positionnés pour ces projets. Les contraintes hydriques restent une limite à long terme sur la conception des installations, notamment là où une expansion rapide dépend de méthodes de refroidissement plus intensives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'acier de structure ancre la demande et le béton préfabriqué s'accélèreL'acier de structure et l'acier d'armature représentaient 31,80 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique en 2026. Les grands campus nécessitent des planchers à forte charge, des ossatures renforcées, des structures de support modulaires et des systèmes de gestion de câbles robustes. ArcelorMittal indique que jusqu'à 75 % de la demande en tubes dans un centre de données peut être concentrée dans l'infrastructure de refroidissement, les structures de racks et la gestion des câbles.[3] La seule infrastructure de refroidissement peut représenter 35 à 40 % de la demande en tubes au sein de ce groupe. Ces utilisations expliquent pourquoi la consommation d'acier augmente avec les conceptions à haute densité et prêtes pour l'IA. Les matériaux structurels nécessitent également une certification constante et une qualité dimensionnelle car les modules répétés laissent peu de place aux variations au niveau du site. L'acier reste central pour les installations qui nécessitent rapidité, capacité de charge et détails de construction reproductibles.
Le béton préfabriqué devrait progresser à un CAGR de 11,48 % jusqu'en 2032. Il soutient la fabrication hors site pendant que la préparation du site et les travaux de fondation se poursuivent en parallèle. Elematic indique que les méthodes préfabriquées industrialisées peuvent réduire le temps de construction des centres de données de 30 à 50 % et réduire les besoins en main-d'œuvre sur site jusqu'à 65 %. Ce modèle de livraison est précieux là où les projets gouvernementaux et cloud ont des calendriers d'achèvement serrés. Les produits préfabriqués offrent également une qualité prévisible pour les fondations, les murs, les poutres, les dalles et autres éléments répétés. L'isolation, les façades, le bardage et l'étanchéité restent des groupes de matériaux de soutien importants car les installations doivent gérer les apports de chaleur, l'humidité et les performances incendie. Au sein du secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique, le passage aux systèmes préfabriqués récompense les producteurs disposant d'une capacité de fabrication locale et d'arrangements de transport fiables.

Par phase de construction :
la construction structurelle domine et la préparation du site mène la croissanceLa construction structurelle représentait 40,77 % de la demande en matériaux en 2026. Les ossatures en acier, le béton armé, les unités préfabriquées et les composants de soutien représentent une grande part du métré avant le début de l'installation des équipements. Cette phase détermine la résilience de base, la capacité de charge et la flexibilité de disposition d'un campus de centres de données. Elle nécessite également une coordination étroite entre les entrepreneurs civils, les ingénieurs structurels et les fournisseurs spécialisés. Les erreurs à ce stade peuvent affecter l'installation ultérieure des systèmes de refroidissement, d'alimentation et de câbles. Les développeurs accordent donc une grande valeur aux produits testés et aux fournisseurs capables de soutenir des méthodes de construction reproductibles. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique dépend fortement de cette phase car les nouvelles installations de la région sont généralement de grands projets en champ libre.
La préparation du site et les travaux de génie civil devraient progresser à un CAGR de 11,70 % jusqu'en 2032. Les nouveaux campus nécessitent des travaux de terrassement, de drainage, de voirie, de fondations, de clôtures et de tracés de réseaux souterrains avant le début de la construction verticale. L'activité en champ libre en Arabie Saoudite, aux Émirats arabes unis, au Nigeria et en Afrique du Sud crée une demande pour ces travaux préliminaires. Les éléments préfabriqués peuvent être produits hors site pendant que les travaux civils se poursuivent, réduisant ainsi les temps d'inactivité entre les phases du projet. Cela exerce une pression sur les chefs de projet pour coordonner plusieurs flux de matériaux simultanément. Les matériaux d'enveloppe du bâtiment reçoivent également une plus grande attention car les opérateurs recherchent une meilleure résistance au feu et de meilleures performances thermiques. L'aménagement intérieur a une valeur matérielle moindre, mais les planchers surélevés, les surfaces antistatiques, le confinement des câbles et les supports d'équipements deviennent plus complexes dans les installations prêtes pour l'IA.
Par modèle d'approvisionnement :
la consolidation EPC se poursuit et l'approvisionnement direct perturbe le marchéL'approvisionnement dirigé par les EPC détenait 51,42 % de la demande en matériaux en 2026. Les développeurs utilisent les contrats EPC pour regrouper la conception, la construction, l'approvisionnement et la responsabilité de livraison sous un entrepreneur expérimenté. Ce modèle est bien adapté aux grandes installations où les retards dans un composant peuvent affecter l'ensemble du calendrier de construction. Les entreprises EPC peuvent utiliser des relations fournisseurs de longue date pour réserver la capacité en acier, ciment et produits spéciaux avant la mobilisation du site. Leur échelle les aide également à gérer les dossiers d'inspection, la coordination des livraisons et les exigences de garantie sur plusieurs lots. La part du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique détenue par l'approvisionnement dirigé par les EPC reflète la valeur accordée à la certitude des délais et à la gestion intégrée des risques. Les entrepreneurs disposant de solides réseaux de fournisseurs régionaux sont particulièrement importants lorsque plusieurs mégaprojets se disputent les mêmes matériaux.
L'approvisionnement direct par les développeurs et opérateurs devrait progresser à un CAGR de 12,31 % jusqu'en 2032. Les grands acheteurs souhaitent de plus en plus avoir une visibilité directe sur les délais, les spécifications des produits, les stocks et les prix des matériaux critiques. Cette approche peut les aider à sécuriser la capacité de production avant le début de la construction détaillée. Elle peut également soutenir les commandes permanentes et le stockage centralisé pour les produits à forte demande ayant de longs délais de livraison. L'approvisionnement direct ne supprime pas le besoin d'entrepreneurs EPC, car l'installation, la coordination et la gestion de la qualité nécessitent toujours des capacités spécialisées. Au lieu de cela, il modifie quelle partie entretient la relation la plus précoce avec un producteur de matériaux. L'approvisionnement dirigé par les distributeurs et fournisseurs reste pertinent en Afrique subsaharienne, où les réseaux de distribution locaux et les procédures d'importation sont importants pour l'obtention de produits spécialisés.
Par taille de centre de données :
l'hyperscale définit la demandeLes installations hyperscale représentaient 41,87 % de la demande en matériaux en 2026. Leurs grandes emprises nécessitent des travées structurelles répétées, des fondations étendues, des couloirs de service, des chemins de câbles protégés et une infrastructure de refroidissement. Des spécifications standardisées peuvent accroître la valeur des fournisseurs qui livrent des produits correspondants à chaque phase du projet. Les projets hyperscale nécessitent également que les matériaux soient disponibles en grandes quantités à des intervalles fixes. Cela favorise les fabricants disposant d'une production à proximité, d'une logistique éprouvée et de systèmes de qualité bien documentés. HUMAIN d'Arabie Saoudite a commencé la construction de centres de données à Riyad et Dammam en 2025, avec une capacité initiale allant jusqu'à 100 MW sur chaque site. De tels projets illustrent comment un petit nombre de grandes installations peut façonner les calendriers d'achat régionaux.
La construction hyperscale devrait progresser à un CAGR de 12,74 % jusqu'en 2032. Son profil de demande va au-delà du volume car chaque projet nécessite des matériaux structurels, thermiques et de protection cohérents. Les grands centres de données constituent le prochain groupe de taille important et peuvent être conçus pour une expansion ultérieure vers la densité hyperscale. Cela crée plusieurs cycles d'approvisionnement pour les fournisseurs qui remportent les premières phases de construction. Les installations moyennes et petites, y compris les déploiements en périphérie, restent pertinentes dans les villes secondaires du GCC et les marchés d'Afrique subsaharienne. Leur croissance est plus sensible aux conditions locales du réseau électrique et à la disponibilité d'entrepreneurs spécialisés. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique continue de dépendre d'un mélange de grands campus et d'installations plus dispersées, bien que les projets hyperscale fixent le niveau de spécification le plus élevé.
Par type de centre de données :
la colocation mène et les fournisseurs de services cloud s'accélèrentLes opérateurs de colocation détenaient 49,12 % de la demande en matériaux en 2026. Les campus matures à Dubaï, Abou Dhabi, Riyad et Johannesburg ajoutent de la capacité et modernisent leurs installations pour des densités de calcul plus élevées. Ces sites nécessitent des améliorations structurelles, de nouveaux chemins de refroidissement, une infrastructure de câbles étendue et des systèmes de protection interne renforcés. Leur rôle neutre vis-à-vis des opérateurs en fait des points de connexion utiles pour les fournisseurs cloud et les clients d'entreprise. Les travaux d'extension peuvent avoir lieu dans des environnements d'exploitation existants, de sorte que les fournisseurs doivent respecter des exigences strictes en matière de délais de livraison et de sécurité d'installation. La demande de colocation soutient également la consommation de matériaux à travers des projets de modernisation, et pas seulement des nouvelles constructions. Cela crée un flux de commandes plus régulier pour certains produits de construction.
Les fournisseurs de services cloud devraient progresser à un CAGR de 13,26 % jusqu'en 2032. Les exigences de cloud souverain peuvent amener les fournisseurs à construire une capacité nationale dédiée plutôt que de s'appuyer sur une infrastructure transfrontalière. Le Sovereign Launchpad d'e& et d'Amazon Web Services montre comment les charges de travail réglementées peuvent être liées aux plateformes cloud nationales. Les projets cloud nécessitent des structures résilientes, des caractéristiques de sécurité physique et des matériaux répondant à des attentes élevées en matière de fiabilité. Les déploiements d'entreprise et en périphérie sont plus petits mais sont distribués plus largement dans toute la région. du a annoncé un Parc IA à Dubaï visant jusqu'à 1 GW de capacité refroidie par liquide sur 5 ans.[4] La convergence des besoins souverains, cloud et d'entreprise élargit les types d'installations nécessitant des matériaux de construction spécialisés.
Analyse géographique
Arabie Saoudite
L'Arabie Saoudite représentait 38,91 % de la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique en 2026 et devrait progresser à un CAGR de 13,10 % jusqu'en 2032. La capacité est passée de 68 MW en 2021 à 467 MW au premier trimestre 2026, avec un investissement cumulé dans le secteur dépassant 16 milliards SAR (4,26 milliards USD). Cette expansion est liée aux programmes numériques nationaux, aux besoins de cloud souverain et à la création d'une plus grande capacité de calcul locale. Les grands projets publics accroissent les exigences en béton armé, acier de structure, protection incendie et systèmes de construction sécurisés. Les régulateurs saoudiens influencent le calendrier des projets par le biais des exigences de raccordement au réseau électrique et de grandes charges. La stratégie nationale des centres de données soutient 1,5 GW de capacité nationale d'ici 2030. Les producteurs capables de fournir des matériaux certifiés et de coordonner avec les entrepreneurs EPC sont bien positionnés pour bénéficier du pipeline à fort volume du pays.
La durabilité et la gestion des ressources deviennent des facteurs de sélection des matériaux en Arabie Saoudite. La pénurie d'eau favorise les systèmes de refroidissement à moindre consommation directe d'eau et accroît la demande en produits de confinement et de tuyauterie durables. Les opérateurs doivent également tenir compte des implications en matière de fiabilité des installations d'intelligence artificielle à haute densité. Les attentes en matière de contenu local peuvent encourager des relations plus étroites entre les développeurs, les entrepreneurs et les producteurs régionaux. L'échelle des installations planifiées peut permettre aux fournisseurs d'établir des séries de production plus longues et des calendriers de livraison plus prévisibles. Dans le même temps, la concurrence d'autres mégaprojets du Golfe peut affecter l'accès à l'acier, au ciment, au verre et à l'aluminium. L'Arabie Saoudite reste l'exemple le plus clair d'un pays où la politique, les objectifs de capacité et l'échelle des projets façonnent ensemble la chaîne d'approvisionnement en matériaux.
Émirats arabes unis
Les Émirats arabes unis constituent un hub régional mature pour la colocation et la connectivité cloud, ce qui soutient la demande en matériaux de construction premium. Leur emplacement sur les routes reliant l'Asie, l'Europe et l'Afrique renforce leur rôle dans le trafic de données régional. Les installations dans le pays sont de plus en plus construites pour répondre à des attentes élevées en matière de disponibilité et de durabilité. Le Département de l'habilitation gouvernementale s'est associé à e& pour établir un Centre de données gouvernemental unifié prêt pour l'IA à Khalifa City afin de servir plus de 40 entités gouvernementales. Ce type de projet nécessite des structures résilientes, des dispositions de refroidissement spécialisées et une qualité d'installation contrôlée. L'influence réglementaire des Émirats arabes unis est forte car les plateformes numériques du secteur public et les exigences de cybersécurité guident l'hébergement des données sensibles.
Les spécifications de durabilité affectent également le pipeline du pays. Turner and Townsend a été nommé en 2025 pour gérer l'installation hyperscale de du à Dubaï, qui vise la certification LEED Or. Cette orientation favorise le béton à faible teneur en carbone, l'isolation efficace et les produits avec une documentation environnementale claire. Les Émirats arabes unis disposent d'un marché actif pour la construction modulaire et préfabriquée car les maîtres d'ouvrage privilégient souvent la rapidité et la qualité reproductible. Leurs réseaux logistiques matures facilitent la consolidation des commandes de matériaux et la coordination des importations. Les programmes gouvernementaux cloud et d'intelligence artificielle continuent de générer de la demande parallèlement à l'expansion commerciale de la colocation. Le pays reste une référence pour les installations à haute spécification au sein du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique.
Afrique et marchés restants
Le Nigeria et l'Afrique du Sud offrent différentes formes d'opportunités dans la région. Le Nigeria a attiré des investissements majeurs d'opérateurs mondiaux et régionaux alors que la demande de services numériques locaux et de capacité d'intelligence artificielle augmente. Equinix a annoncé son centre de données LG3 à Lagos en novembre 2025, représentant une première phase de 22 millions USD dans le cadre d'un programme prévu de 100 millions USD.[5] Les chaînes d'approvisionnement locales peuvent être fragmentées, ce qui accroît l'importance des distributeurs, de la coordination des importations et du stockage sécurisé. La fiabilité du réseau électrique et l'exposition aux changes étrangers peuvent affecter les plans de construction et les achats de matériaux. Ces contraintes créent une ouverture pour les fournisseurs capables d'assurer un service local prévisible et un soutien technique.
L'Afrique du Sud reste un emplacement clé car Johannesburg et Le Cap accueillent des régions cloud de plusieurs fournisseurs internationaux. Elle dispose de capacités plus établies en matière de centres de données et de construction que de nombreux marchés voisins. Les opérateurs ont toujours besoin d'accéder à des entrepreneurs certifiés et à des matériaux spéciaux pour les installations à haute densité. L'Égypte, le Kenya, le Qatar, Oman, Bahreïn et le Koweït peuvent bénéficier de nouveaux systèmes de câbles internationaux et de programmes numériques nationaux. Le système 2Africa achevé soutient une connectivité plus large dans plusieurs de ces pays. Les marchés mixtes nécessitent des stratégies d'approvisionnement différentes car leurs systèmes électriques, bases de production locales, réglementations et conditions logistiques varient considérablement. Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique dépendra de modèles d'approvisionnement régionaux plutôt que d'une approche standardisée unique.
Paysage concurrentiel
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique est modérément fragmenté dans les produits spéciaux tels que l'isolation, la toiture, l'étanchéité et les systèmes de façade. L'acier de structure et le ciment ont une base de production plus concentrée car moins de producteurs régionaux opèrent à l'échelle requise. Holcim, ArcelorMittal, Heidelberg Materials et Emirates Steel Arkan ont établi une capacité de production et des relations avec les grands projets. Les entrepreneurs EPC jouent un rôle important car leurs réseaux de fournisseurs permettent la réservation anticipée des matériaux. Cela peut rendre l'accès aux créneaux de production plus difficile pour les nouveaux entrants ou les projets de plus petite taille. La position concurrentielle d'un fournisseur dépend donc de la capacité du produit, de la fiabilité de la livraison, de la certification et de sa capacité à travailler avec les calendriers d'approvisionnement EPC.
Holcim développe le béton ECOPact et le ciment ECOPlanet, des gammes de produits que la société affirme pouvoir réduire les émissions de CO₂ d'au moins 30 %. Cela correspond à la demande croissante de documentation environnementale sur les projets premium. Lafarge Emirates Cement et du ont signé un mémorandum d'entente stratégique sur l'Industrie 4.0 en octobre 2025 pour poursuivre des initiatives de jumeau numérique, de maintenance et de productivité dans la fabrication de ciment aux Émirats arabes unis. Owens Corning a également collaboré avec Northstar Enterprise and Defense en octobre 2025 pour intégrer des technologies composites et d'isolation dans des systèmes de centres de données modulaires. Ces mouvements montrent que les producteurs cherchent à s'impliquer plus tôt dans les décisions de conception et de systèmes modulaires. Les fournisseurs capables de soutenir une construction à faible teneur en carbone, haute performance et modulaire renforcent leur pertinence auprès des développeurs de centres de données.
Le label XCarb d'ArcelorMittal est utilisé pour les produits en acier recyclé et produit à partir d'énergies renouvelables, y compris ses solutions tubulaires pour centres de données. Les exigences de gestion environnementale, notamment ISO 14001, peuvent rendre ce type de documentation produit plus important lors de la sélection des fournisseurs. Des opportunités de marché blanc subsistent dans les matériaux de construction verts, les systèmes préfabriqués adaptés aux agencements de refroidissement liquide et les chaînes d'approvisionnement locales au Nigeria et en Afrique du Sud. Les nouveaux fournisseurs modulaires peuvent concurrencer en produisant des composants standardisés dans des environnements d'usine contrôlés. Cela peut réduire le besoin de grandes équipes de main-d'œuvre sur site et soutenir un contrôle qualité plus cohérent. La concurrence devrait rester mixte, avec de solides producteurs régionaux dans les matériaux structurels et un groupe plus large de fournisseurs spéciaux poursuivant des opportunités basées sur les spécifications.
Leaders du secteur de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique
-
Holcim Ltd
-
Saint-Gobain
-
Kingspan Group plc
-
ArcelorMittal S.A.
-
Dangote Cement Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Etex Group
- ArcelorMittal S.A.
- Emirates Steel Arkan PJSC
- Saudi Basic Industries Corporation
- Lafarge Emirates Cement
- Dangote Cement Plc
- Arabian Cement Company
- National Cement Company PJSC
- Buzzi S.p.A.
- Heidelberg Materials AG
- Owens Corning
- ROCKWOOL A/S
- Carlisle Companies Incorporated
- Soprema Group
- BlueScope Steel Limited
- Orascom Construction PLC
- ALEC Engineering and Contracting LLC
- AECOM
- AtkinsRéalis Group Inc.
- Turner Construction Company
- Laing O’Rourke
Développements industriels récents dans Marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : L'entrepreneur égyptien Hassan Allam Construction et l'indien Sterling & Wilson ont remporté un contrat estimé à 750 millions SAR (200 millions USD) pour construire la première phase d'un projet de centre de données à Riyad. Le périmètre comprend les travaux civils, architecturaux et de génie mécanique, électrique et de plomberie (MEP), les travaux d'infrastructure et autres travaux associés.
- Octobre 2026 : ArcelorMittal Europe - Produits tubulaires a publié des orientations détaillées sur les solutions tubulaires pour centres de données confirmant que jusqu'à 75 % de la demande en tubes au sein d'une installation se concentre dans l'infrastructure de refroidissement, les structures de racks et la gestion des câbles, la seule infrastructure de refroidissement représentant 35 à 40 % de la demande totale en tubes. Cette divulgation positionne le label XCarb® recyclé et produit à partir d'énergies renouvelables d'ArcelorMittal comme aligné avec les exigences de récupération de chaleur résiduelle et de faible teneur en carbone incorporé qui sont de plus en plus intégrées dans les spécifications de construction des centres de données dans toute la région MEA.
- Septembre 2026 : KPC Precast est officiellement devenu le premier fabricant de béton préfabriqué au Moyen-Orient à localiser et déployer la technologie CarbonCure. Cette initiative vise à réduire les émissions dans les secteurs de la construction et de l'environnement bâti de la région.
- Avril 2026 : AESG a annoncé l'expansion de sa division Mission Critical sur le marché du GCC, élargissant son offre de centres de données à une livraison de conception intégrée multidisciplinaire complète. Ayant déjà livré 27 centres de données dans plusieurs régions, cette initiative positionne la société pour fournir un soutien de bout en bout sur l'ensemble du cycle de vie de livraison des centres de données. L'expansion intervient alors que le marché des centres de données du GCC s'accélère rapidement.
Périmètre du rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique
Le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique englobe l'approvisionnement de bout en bout, la logistique transfrontalière et la distribution des matériaux structurels, architecturaux et spécialisés nécessaires au développement des centres de données dans toute la région Moyen-Orient et Afrique
Le rapport sur le marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique est segmenté par type de matériau (acier de structure et acier d'armature, ciment, béton et granulats, produits en béton préfabriqué, matériaux de toiture et d'étanchéité, matériaux d'isolation, matériaux de façade et de bardage, matériaux de revêtement de sol et de construction intérieure, et autres matériaux de construction), phase de construction (préparation du site et travaux de génie civil, construction structurelle, enveloppe du bâtiment et toiture, et travaux intérieurs et d'aménagement), modèle d'approvisionnement (approvisionnement direct par les développeurs et opérateurs de centres de données, approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction, et approvisionnement dirigé par les distributeurs et fournisseurs), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise / périphérie), et pays (Arabie Saoudite, Émirats arabes unis, Afrique du Sud, Nigeria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acier de structure et acier d'armature |
| Ciment, béton et granulats |
| Produits en béton préfabriqué |
| Matériaux de toiture et d'étanchéité |
| Matériaux d'isolation |
| Matériaux de façade et de bardage |
| Matériaux de revêtement de sol et de construction intérieure |
| Autres matériaux de construction |
| Préparation du site et travaux de génie civil |
| Construction structurelle |
| Enveloppe du bâtiment et toiture |
| Travaux intérieurs et d'aménagement |
| Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction |
| Approvisionnement dirigé par les distributeurs et fournisseurs |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Arabie Saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Nigeria |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Acier de structure et acier d'armature |
| Ciment, béton et granulats | |
| Produits en béton préfabriqué | |
| Matériaux de toiture et d'étanchéité | |
| Matériaux d'isolation | |
| Matériaux de façade et de bardage | |
| Matériaux de revêtement de sol et de construction intérieure | |
| Autres matériaux de construction | |
| Par phase de construction | Préparation du site et travaux de génie civil |
| Construction structurelle | |
| Enveloppe du bâtiment et toiture | |
| Travaux intérieurs et d'aménagement | |
| Par modèle d'approvisionnement | Approvisionnement direct par les développeurs et opérateurs de centres de données |
| Approvisionnement dirigé par l'ingénierie, l'approvisionnement et la construction | |
| Approvisionnement dirigé par les distributeurs et fournisseurs | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise / Périphérie | |
| Par pays | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la chaîne d'approvisionnement en matériaux de construction de centres de données au Moyen-Orient et en Afrique ?
La taille du marché est de 1,09 milliard USD en 2026 et devrait atteindre 2,07 milliards USD d'ici 2032, à un CAGR de 10,97 % de 2027 à 2032.
Quel matériau joue le rôle le plus important dans la construction des centres de données au Moyen-Orient et en Afrique ?
L'acier de structure et l'acier d'armature détenaient 31,80 % de la demande en 2026 car les grands campus nécessitent des ossatures à forte charge, des supports de refroidissement et des structures de gestion des câbles.
Pourquoi le béton préfabriqué est-il important pour les projets régionaux de centres de données ?
Le béton préfabriqué devrait progresser à un CAGR de 11,48 % jusqu'en 2032 car la production hors site peut raccourcir les calendriers de construction et réduire les besoins en main-d'œuvre sur site.
Quel modèle d'approvisionnement est le plus souvent utilisé pour les matériaux de centres de données ?
L'approvisionnement dirigé par les EPC détenait 51,42 % de la demande en 2026 car il combine les responsabilités de conception, d'achat de matériaux et de livraison du projet.
Pourquoi l'Arabie Saoudite est-elle une destination de premier plan pour les matériaux de construction de centres de données ?
L'Arabie Saoudite représentait 38,91 % de la demande en 2026 et est soutenue par des objectifs nationaux de capacité, des programmes souverains et une infrastructure cloud locale en expansion.
Comment les charges de travail d'IA modifient-elles les exigences en matériaux pour les centres de données ?
Les installations prêtes pour l'IA nécessitent des systèmes de refroidissement, d'isolation, de tuyauterie, de confinement et structurels plus performants pour gérer des charges de calcul plus denses.