
中東・アフリカ データセンター建設資材サプライチェーン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2027) | 1.23 十億米ドル |
| 市場規模 (2032) | 2.07 十億米ドル |
| 成長率 (2027 - 2032) | 10.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター建設資材サプライチェーン市場分析
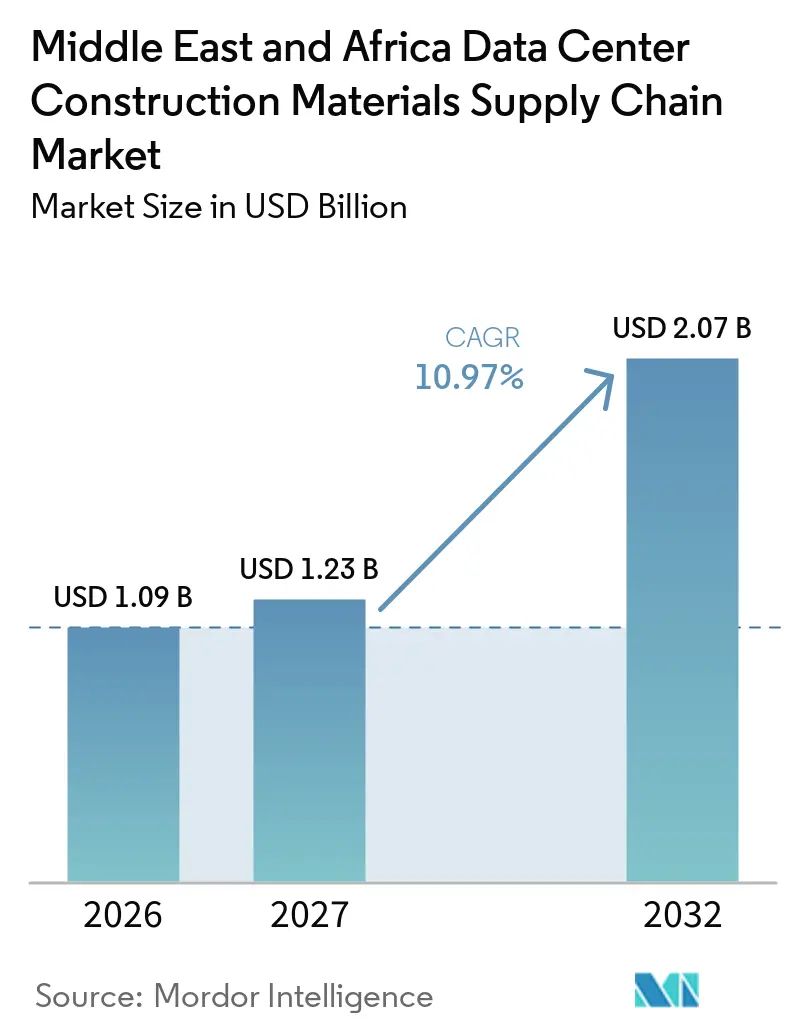
中東・アフリカ データセンター建設資材サプライチェーン市場規模は、2026年の1.09 ビリオン 米ドルおよび2027年の1.23 ビリオン 米ドルから、2032年までに2.07 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 10.97%を記録すると予測されています。ソブリン投資、クラウドリージョンの建設、および国家人工知能プログラムが、地域全体における鉄鋼、コンクリート、プレキャストシステム、断熱材、および特殊建築製品への需要を牽引しています。オペレーターが建設開始前に資材容量を確保するようになっているため、調達はより計画的になっています。データローカライゼーション要件も、商業クラウド需要だけでは推進されないプロジェクトを支援しています。政府施設に対するより高い信頼性要件は、構造材、断熱材、および保護材の仕様水準を引き上げています。したがって、中東・アフリカ データセンター建設資材サプライチェーン市場は、一貫した品質、文書化された環境パフォーマンス、および信頼性の高い納期スケジュールを提供できるサプライヤーに有利に働きます。
レポートの主要ポイント
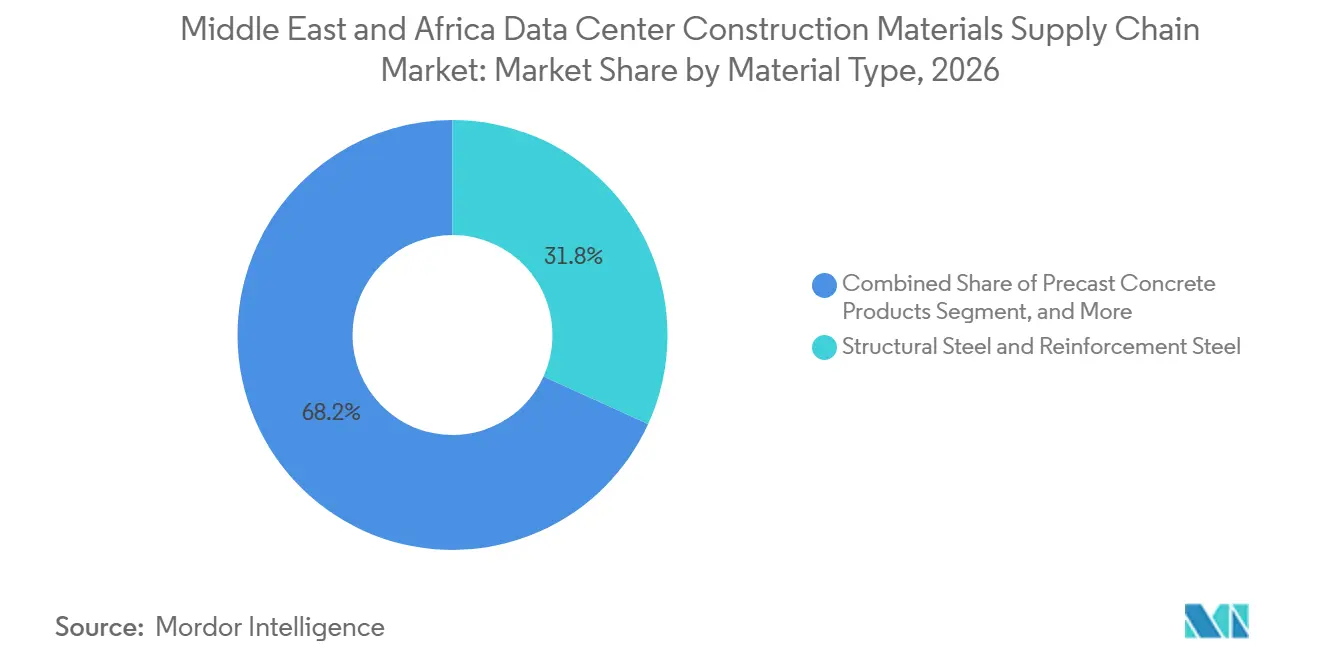
- 資材タイプ別では、構造用鉄鋼および鉄筋用鉄鋼が2026年の中東・アフリカ データセンター建設資材サプライチェーン市場において31.80%のシェアを占め、プレキャストコンクリートは2032年にかけてCAGR 11.48%で拡大すると予測されています。
- 建設フェーズ別では、構造建設が2026年の資材需要の40.77%を占め、敷地造成および土木工事は2032年にかけてCAGR 11.70%で拡大すると予測されています。
- 調達モデル別では、EPC主導調達が2026年の資材需要の51.42%を占め、デベロッパーおよびオペレーターによる直接調達は2032年にかけてCAGR 12.31%で拡大すると予測されています。
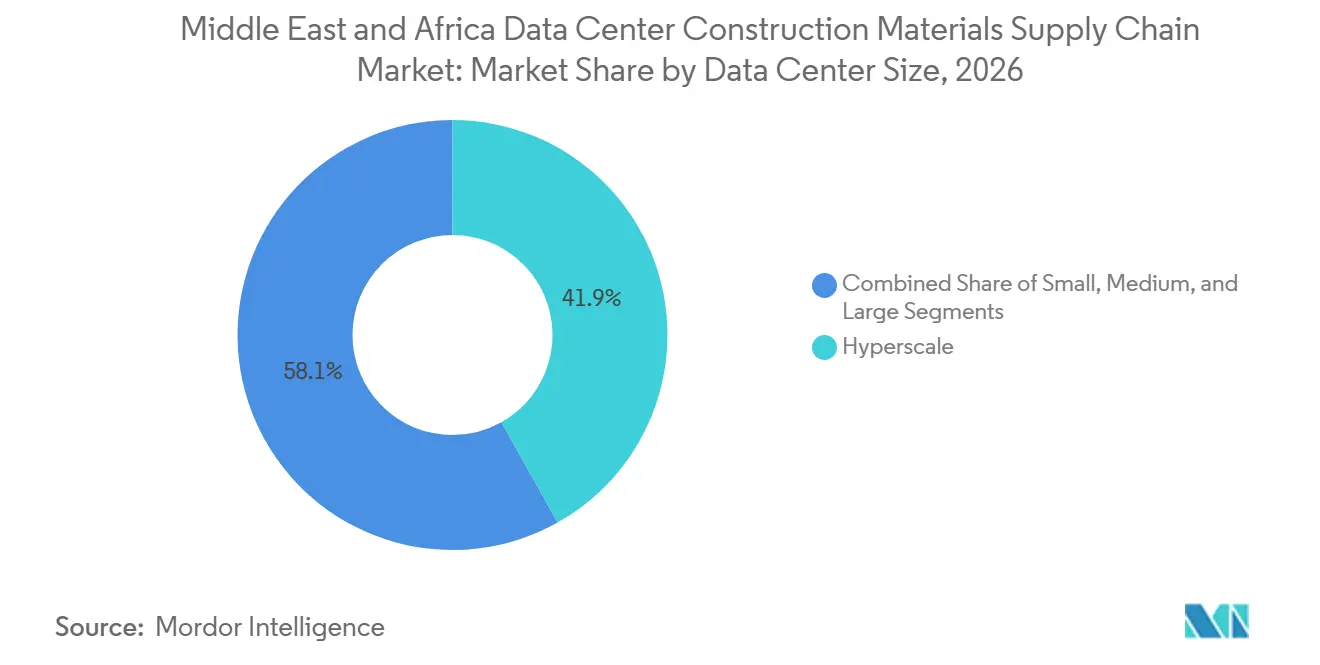
- データセンター規模別では、ハイパースケール施設が2026年の中東・アフリカ データセンター建設資材サプライチェーン市場の41.87%を占め、2032年にかけてCAGR 12.74%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションオペレーターが2026年の資材需要の49.12%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 13.26%で拡大すると予測されています。
- 地域別では、サウジアラビアが2026年の中東・アフリカ データセンター建設資材サプライチェーン市場の38.91%を占め、2032年にかけてCAGR 13.10%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびクラウドインフラの拡大 | +3.8% | グローバル、サウジアラビアおよびUAEに集中 | 短期(2年以内) |
| AI対応データセンターの建設 | +2.5% | グローバル、サウジアラビア、UAE、および南アフリカ | 中期(2~4年) |
| 政府デジタル経済およびソブリンクラウドプログラム | +2.0% | サウジアラビアおよびUAE、ナイジェリアおよび南アフリカが二次的 | 中期(2~4年) |
| 海底ケーブル接続および地域相互接続 | +0.9% | GCC諸国、東アフリカ、およびナイジェリア | 中期(2~4年) |
| 再生可能エネルギーの統合と持続可能なデータセンター開発 | +0.8% | サウジアラビア、UAE、および南アフリカ | 長期(4年以上) |
| 納期加速のためのプレファブリケーションおよびモジュール建設 | +0.7% | UAEおよびサウジアラビア、より広い地域への適用あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびクラウドインフラの拡大
ハイパースケール建設は、中東・アフリカ データセンター建設資材サプライチェーン市場における最大の需要源です。クラウドプロバイダーは、新しいキャンパスに大量の構造用鉄鋼、コンクリート、ケーブルサポートシステム、および耐候性建築製品を必要としています。地域の電力容量は2025年に1.2 GWに達しており、5年以内に3.3 GWに達すると予想されており、持続的な建設パイプラインを支えています。長期的なプロジェクトパイプラインにより、デベロッパーは従来の商業建設よりもはるかに早い段階で標準資材の発注を調整することができます。これは、生産スロットを確保し、繰り返される建設フェーズにわたって同一仕様で納品できるメーカーに有利に働きます。ハイパースケールキャンパス近くに立地するコロケーションプロバイダーも、容量を追加したり既存のホールをアップグレードする際に同様の調達慣行を採用しています。
この変化は資材量の増加にとどまりません。主要オペレーターは鉄鋼、ケーブル、および電気システムのメーカーと直接関係を構築し、複数の流通層への依存を低減しています。直接的な関与により、サイトチームはリードタイムと品質記録をより緊密に管理できるようになります。特に繰り返される構造モジュールが必要な場合はなおさらです。また、小規模サプライヤーは固定納期と認証要件を満たす能力への依存度が高まります。大規模キャンパスでは資材が連続した波で必要となるため、納品の遅れが複数の関連建設パッケージに影響を与える可能性があります。その結果、中東・アフリカ データセンター建設資材サプライチェーン市場は、より少数だが大規模な購買関係へとシフトしています。
AI対応データセンターの建設
高密度人工知能ワークロード向けに設計された施設は、標準的なクラウド施設よりも厳しい熱的・構造的仕様を必要とします。追加された冷却設備により、銅製コンポーネント、ステンレス鋼パイプ、耐圧スリーブ、および高性能断熱材への需要が増加します。サウジアラビアの稼働中データセンター容量は2021年の68 MWから2026年第1四半期には467 MWに増加しており、人工知能インフラが新規容量のより大きな部分を占めています。建設業者は、より重い機器荷重、より複雑な熱管理システム、およびフロア貫通部周辺のより厳しい許容差を考慮しなければなりません。これらの要件は、機器が設置される前の資材数量明細書に影響を与えます。また、施設の信頼性のために建設中の品質保証をより重要にします。
冷却設計は現在、ファサード、断熱材、床、および内部封じ込めシステムの製品選定に影響を与えています。データセンターの運用条件を理解しているサプライヤーは、供給段階にのみ参入するのではなく、設計プロセスの早い段階から参加することができます。液体冷却の使用には、クローズドループシステム、保護アンダーレイ、および漏れ制御措置が必要であり、これらは従来のオフィス建設では中心的なものではありません。Schneider Electricを引用したレポートによると、高度な冷却は従来の蒸発式方法と比較して水使用量を最大92%削減できます。このシフトにより、資材サプライヤーは製品性能を熱効率と水管理の両方に結びつける理由を持つことになります。中東・アフリカ データセンター建設資材サプライチェーン市場において、AI対応設計は資材の役割を基本的な構造供給を超えて拡大しています。
政府デジタル経済およびソブリンクラウドプログラム
サウジアラビアとUAEの政府プログラムは、民間クラウド拡大とは別の大規模な調達要件を追加しています。サウジアラビアの国家戦略は、2030年までに1.5 GWの国内データセンター容量を目標としています。ソブリン施設はしばしばTier IIIまたはTier IVの信頼性を必要とし、構造的耐久性、防火、冗長性、およびテスト済みの設置システムへの要件を高めます。これらのプロジェクトは、公共インフラプログラムが国家デジタル政策とデータ居住ニーズを中心に計画されているため、集中的な購買活動を生み出す可能性があります。また、地域の請負業者と資材サプライヤーがセキュリティおよび技術仕様への準拠記録を開発することを促進します。その結果、資格を持つメーカーとEPC請負業者にとってより安定した需要源となります。
UAEソブリンローンチパッドは、e&とAmazon Web Servicesを通じて2025年11月に商業的に利用可能になりました。このサービスはUAEサイバーセキュリティ評議会によって承認され、医療、金融サービス、教育、政府、およびその他のセクターの規制対象ユーザーをサポートします。[1] このようなプログラムは、国境内に立地する施設への直接的なニーズを生み出します。ローカルデータ居住要件は、容量が常に別の管轄区域のインフラで代替できないことを意味します。政府のワークロードには明確な信頼性とセキュリティ基準が必要なため、建設仕様もより管理される可能性が高いです。政策コミットメントが物理的なデータセンタープロジェクトになると、中東・アフリカ データセンター建設資材サプライチェーン市場は恩恵を受けます。
海底ケーブル接続および地域相互接続
海底ケーブルは、ランディングポイントと接続された都市回廊がクラウドおよびコロケーション投資にとってより魅力的になるため、データセンター建設に影響を与えます。OoredooのGulf向けファイバープロジェクトは、7つのGCC諸国を24ファイバーペアで接続し、最大720 Tbpsの容量を持つよう設計されています。ネットワーク耐障害性の向上は、低遅延の地域接続を必要とする施設のビジネスケースを改善します。これにより、以前は大規模キャンパスにとって魅力が限られていた沿岸および近海エリアへの建設需要が向かう可能性があります。ケーブルランディング、工業地帯、およびグリッド接続ポイント周辺に開発クラスターが出現すると、資材サプライヤーは恩恵を受けることができます。このパターンは、GCC市場、エジプト、ケニア、およびナイジェリアで特に関連性があります。
完成した2Africaケーブルシステムは33カ国を接続し、エジプト、サウジアラビア、およびいくつかのサブサハラアフリカ市場を含みます。新しい国際容量は、ローカルクラウドリージョン、キャリアニュートラルサイト、および企業向け接続サービスをサポートします。データ保護規則は、公共または金融データが国内に留まらなければならない場合にこの効果を高める可能性があります。ケーブルリンクだけではデータセンター需要を生み出しませんが、サイト選定における重要な接続制約を取り除きます。デベロッパーはその後、土地、電力、許可、および資材の入手可能性をより高い確信を持って評価することができます。新しい場所には完全な土木・構造工事が必要なため、中東・アフリカ データセンター建設資材サプライチェーン市場はこのより広いネットワーク基盤から恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッドの信頼性と電力接続の遅延 | -0.6% | サウジアラビア、ナイジェリア、および南アフリカ、UAEでは影響が少ない | 中期(2~4年) |
| 冷却水不足と水管理上の制約 | -0.5% | GCC地域、サウジアラビアおよびクウェートで最も深刻 | 長期(4年以上) |
| 輸入資材への依存と外国為替エクスポージャー | -0.4% | ナイジェリアおよびサブサハラアフリカ、サウジアラビアが二次的 | 中期(2~4年) |
| 認定データセンター建設・試運転専門家の不足 | -0.3% | グローバル、サブサハラアフリカで最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グリッドの信頼性と電力接続の遅延
グリッド接続の制約は、土地、許可、および建設資材が準備できた後でもプロジェクトを遅延させる可能性があります。これにより、請負業者が鉄鋼、コンクリート、バックアップ電源構造物、および支援土木工事を購入する順序が変わります。GCC相互接続機構は、地域相互接続容量を拡大するために3.5 ビリオン 米ドルの投資計画を発表しています。新しい容量が利用可能になるまで、デベロッパーは希望する建設スケジュールではなく、グリッドの準備状況に合わせて資材納品を計画する必要があるかもしれません。ナイジェリアでは、自家発電への依存が燃料貯蔵エリア、変電所パッド、および保護された囲いへのさらなる需要を生み出す可能性があります。これらの追加要件はプロジェクト設計を複雑にし、調整しなければならないパッケージの数を増やします。
電力要件も管轄区域によって異なります。サウジアラビアの電力・水規制当局とUAEの電力会社は、大規模負荷の接続プロセス、容量配分、および運用条件に影響を与えます。したがって、デベロッパーは電力会社との協議を早期のエンジニアリング決定に統合しなければなりません。電力の可用性が建設プログラムを変更する場合、サプライヤーは変更された発注スケジュールを受け取る可能性があります。この不確実性は、長期間在庫を保持できない小規模ディストリビューターにとって困難です。物理的な建設が準備できているのに施設が確実な電力を得られない場合、中東・アフリカ データセンター建設資材サプライチェーン市場は計画上の課題に直面します。
冷却水不足と水管理上の制約
水不足はペルシャ湾岸の多くの地域でデータセンター設計に影響を与え、冷却インフラに必要な資材の種類を変えています。アラブニュースのレポートによると、サウジアラビアのデータセンターは年間推定150 ビリオン リットルの水を消費しています。オペレーターは海水淡水化水への依存を減らし、責任ある水管理を実証するよう圧力を受けています。これにより、クローズドループ配管、防水膜、封じ込め製品、および耐久性のある屋根システムの重要性が高まります。また、冷却関連資材の漏れ、耐腐食性、およびメンテナンス寿命への精査が増す可能性があります。したがって、資材の決定は初期建設コストだけでなく、運用上の水パフォーマンスとも結びついています。
米国水道協会誌の研究は、水制約地域におけるデータセンター冷却に関連する相当な水需要と環境上の懸念を特定しています。[2] 加熱排水と塩分は、規制当局とオペレーターが考慮しなければならない問題の一つです。サウジアラビアの循環型炭素経済フレームワークとUAEグリーンアジェンダ2030は、より少ないリソースのインフラ選択に対する政策的背景を加えています。液体冷却は直接的な水需要を緩和するかもしれませんが、より専門的な内部システムと信頼性の高い封じ込めを必要とします。耐久性、耐水性、および環境属性を文書化できるサプライヤーは、これらのプロジェクトにとってより有利な立場にあります。水制約は、特に急速な拡大がより集中的な冷却方法に依存する場合、施設設計に対する長期的な制限として残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資材タイプ別:
構造用鉄鋼が需要を固定し、プレキャストコンクリートが加速構造用鉄鋼および鉄筋用鉄鋼は、2026年の中東・アフリカ データセンター建設資材サプライチェーン市場規模の31.80%を占めました。大規模キャンパスには、機器設置前に重荷重床、補強フレーム、モジュール式サポート構造、および強力なケーブル管理システムが必要です。ArcelorMittalは、データセンターにおけるチューブ需要の最大75%が冷却インフラ、ラック構造、およびケーブル管理に集中する可能性があると述べています。[3] 冷却インフラだけでこのグループ内のチューブ需要の35~40%を占める可能性があります。これらの用途が、高密度およびAI対応設計で鉄鋼消費量が増加する理由を説明しています。繰り返されるモジュールがサイトレベルの変動の余地をほとんど残さないため、構造材料も一貫した認証と寸法品質を必要とします。鉄鋼は、速度、耐荷重能力、および繰り返し可能な建設詳細を必要とする施設の中心であり続けます。
プレキャストコンクリートは2032年にかけてCAGR 11.48%で拡大すると予測されています。敷地造成と基礎工事が並行して進む間、オフサイト製造をサポートします。Elematicは、工業化されたプレキャスト工法がデータセンターの建設時間を30~50%短縮し、現場労働力の必要性を最大65%削減できると述べています。この納品モデルは、政府およびクラウドプロジェクトが厳しい完成スケジュールを持つ場合に価値があります。プレキャスト製品はまた、基礎、壁、梁、スラブ、およびその他の繰り返し要素に対して予測可能な品質を提供します。施設が熱取得、湿気、および防火性能を管理しなければならないため、断熱材、ファサード、クラッディング、および防水材は重要なサポート資材グループとして残ります。中東・アフリカ データセンター建設資材サプライチェーン産業において、プレキャストシステムへのシフトは、地域製造能力と信頼性の高い輸送手配を持つメーカーに報いています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
建設フェーズ別:
構造建設が支配し、敷地造成が成長をリード構造建設は2026年の資材需要の40.77%を占めました。鉄鋼フレーム、鉄筋コンクリート、プレキャストユニット、および支援コンポーネントは、機器設置前の資材明細書の大きなシェアを占めます。このフェーズはデータセンターキャンパスの基本的な耐久性、耐荷重能力、およびレイアウトの柔軟性を決定します。また、土木請負業者、構造エンジニア、および専門サプライヤー間の緊密な調整を必要とします。このステージでのエラーは、後の冷却、電力、およびケーブルシステムの設置に影響を与える可能性があります。したがって、デベロッパーはテスト済み製品と繰り返し可能な建設方法をサポートできるサプライヤーを高く評価します。地域の新しい施設は通常、大規模なグリーンフィールドプロジェクトであるため、中東・アフリカ データセンター建設資材サプライチェーン市場はこのフェーズに大きく依存しています。
敷地造成および土木工事は2032年にかけてCAGR 11.70%で拡大すると予測されています。新しいキャンパスは、垂直建設が始まる前に造成、土工事、排水、道路、基礎、フェンス、および地下ユーティリティルートを必要とします。サウジアラビア、UAE、ナイジェリア、および南アフリカでのグリーンフィールド活動がこれらの初期工事への需要を生み出します。プレキャスト要素は土木工事が続く間にオフサイトで製造でき、プロジェクトステージ間のアイドル時間を削減します。これにより、プロジェクトマネージャーは複数の資材ストリームを同時に調整するよう圧力を受けます。オペレーターがより強力な耐火性と熱性能を求めるため、建物外皮材料もより大きな注目を受けています。内装仕上げは資材価値が小さいですが、AI対応施設では二重床、帯電防止表面、ケーブル封じ込め、および機器サポートがより複雑になります。
調達モデル別:
EPC統合が継続し、直接調達が変革をもたらすEPC主導調達は2026年の資材需要の51.42%を占めました。デベロッパーはEPC契約を使用して、設計、建設、調達、および納品責任を経験豊富な請負業者の下に統合します。このモデルは、一つのコンポーネントの遅延が建設スケジュール全体に影響を与える可能性がある大規模施設に適しています。EPC企業は長年のサプライヤー関係を活用して、サイト動員前に鉄鋼、セメント、および特殊製品の容量を確保することができます。その規模はまた、複数のパッケージにわたる検査記録、納品調整、および保証要件の管理を支援します。EPC主導調達が保有する中東・アフリカ データセンター建設資材サプライチェーン市場シェアは、スケジュールの確実性と統合リスク管理に置かれる価値を反映しています。複数のメガプロジェクトが同じ資材を競合する場合、強力な地域サプライヤーネットワークを持つ請負業者が特に重要です。
デベロッパーおよびオペレーターによる直接調達は2032年にかけてCAGR 12.31%で拡大すると予測されています。大規模バイヤーはますます、重要資材のリードタイム、製品仕様、在庫、および価格への直接的な可視性を求めています。このアプローチは、詳細な建設が始まる前に生産容量を確保するのに役立ちます。また、高需要製品が長い納品ウィンドウを持つ場合、常設注文と集中保管をサポートすることができます。設置、調整、および品質管理にはまだ専門的な能力が必要なため、直接調達はEPC請負業者の必要性を排除しません。代わりに、資材メーカーとの最初の関係を持つ当事者が変わります。ディストリビューターおよびサプライヤー主導調達は、ローカル流通ネットワークと輸入手続きが特殊製品の入手に重要なサブサハラアフリカで引き続き関連性があります。
データセンター規模別:
ハイパースケールが需要を定義ハイパースケール施設は2026年の資材需要の41.87%を占めました。その大きなフットプリントには、繰り返される構造ベイ、広範な基礎、サービス回廊、保護されたケーブルルート、および冷却インフラが必要です。標準化された仕様は、すべてのプロジェクトフェーズにわたって一致する製品を納品するサプライヤーの価値を高める可能性があります。ハイパースケールプロジェクトはまた、固定された間隔で大量の資材を利用可能にする必要があります。これは、近くに生産拠点を持ち、テスト済みの物流と十分に文書化された品質システムを持つメーカーに有利です。サウジアラビアのHUMAINは2025年にリヤドとダンマームでデータセンターの建設を開始し、各サイトで最大100 MWの初期容量を持ちます。このようなプロジェクトは、少数の大規模施設が地域の購買スケジュールをどのように形成できるかを示しています。
ハイパースケール建設は2032年にかけてCAGR 12.74%で拡大すると予測されています。各プロジェクトが一貫した構造材、断熱材、および保護材を必要とするため、その需要プロファイルは量を超えています。大規模データセンターは次の重要な規模グループを形成し、後でハイパースケール密度への拡張のために設計することができます。これにより、初期建設フェーズを獲得したサプライヤーに複数の調達サイクルが生まれます。エッジ展開を含む中規模および小規模施設は、GCC二次都市およびサブサハラアフリカ市場で引き続き関連性があります。それらの成長は、ローカルグリッド条件と専門請負業者の可用性に対してより敏感です。ハイパースケールプロジェクトが最高の仕様基準を設定しているものの、中東・アフリカ データセンター建設資材サプライチェーン市場は大規模キャンパスとより分散した施設の組み合わせに引き続き依存しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがリードし、クラウドサービスプロバイダーが加速コロケーションオペレーターは2026年の資材需要の49.12%を占めました。ドバイ、アブダビ、リヤド、およびヨハネスブルグの成熟したキャンパスは、より高いコンピューティング密度のために容量を追加し、施設をアップグレードしています。これらのサイトには、構造的改善、新しい冷却経路、拡張されたケーブルインフラ、およびより強力な内部保護システムが必要です。キャリアニュートラルな役割により、クラウドプロバイダーと企業顧客にとって有用な接続ポイントになっています。拡張工事は既存の運用環境内で行われる可能性があるため、サプライヤーは納品タイミングと設置安全性に関する厳格な要件を満たさなければなりません。コロケーション需要はまた、新築施設だけでなく近代化プロジェクトを通じた資材消費をサポートします。これにより、選択された建設製品に対してより安定した注文の流れが生まれます。
クラウドサービスプロバイダーは2032年にかけてCAGR 13.26%で拡大すると予測されています。ソブリンクラウド要件により、プロバイダーは国境を越えたインフラに依存するのではなく、国内専用容量を構築する可能性があります。e&とAmazon Web ServicesのソブリンローンチパッドはAmazon Web Services、規制対象ワークロードが国家クラウドプラットフォームにどのようにリンクできるかを示しています。クラウドプロジェクトには、耐久性のある構造、物理的セキュリティ機能、および高い信頼性期待を満たす資材が必要です。企業およびエッジ展開は小規模ですが、地域全体により広く分散しています。duはドバイにAIパークを発表し、5年間で最大1 GWの液体冷却容量を目標としています。[4] ソブリン、クラウド、および企業ニーズの収束により、特殊建設資材を必要とする施設の種類が広がっています。
地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカ データセンター建設資材サプライチェーン市場規模の38.91%を占め、2032年にかけてCAGR 13.10%で拡大すると予測されています。容量は2021年の68 MWから2026年第1四半期には467 MWに増加し、累積セクター投資はSAR 160 ビリオン(4.26 ビリオン 米ドル)を超えています。この拡大は、国家デジタルプログラム、ソブリンクラウドニーズ、およびより多くのローカルコンピューティング容量の創出と結びついています。大規模な公共プロジェクトは、鉄筋コンクリート、構造用鉄鋼、防火、および安全な建築システムへの要件を高めます。サウジアラビアの規制当局は、グリッド接続と大規模負荷要件を通じてプロジェクトのタイミングに影響を与えます。国家データセンター戦略は2030年までに1.5 GWの国内容量をサポートしています。認定資材を提供し、EPC請負業者と調整できるメーカーは、同国の大量パイプラインから恩恵を受ける立場にあります。
持続可能性と資源管理は、サウジアラビアにおける資材選定要因になりつつあります。水不足は、直接的な水使用量が少ない冷却システムを優遇し、耐久性のある封じ込めおよび配管製品への需要を高めます。オペレーターはまた、高密度人工知能施設の信頼性への影響を考慮しなければなりません。ローカルコンテンツへの期待は、デベロッパー、請負業者、および地域メーカー間のより緊密な関係を促進する可能性があります。計画された施設の規模により、サプライヤーはより長い生産ランとより予測可能な納品スケジュールを確立することができます。同時に、他のガルフメガプロジェクトとの競争が鉄鋼、セメント、ガラス、およびアルミニウムへのアクセスに影響を与える可能性があります。サウジアラビアは、政策、容量目標、およびプロジェクト規模が資材サプライチェーンを共に形成している国の最も明確な例であり続けます。
アラブ首長国連邦
UAEはコロケーションとクラウド接続の成熟した地域ハブであり、プレミアム建設資材への需要をサポートしています。アジア、ヨーロッパ、およびアフリカを結ぶルート上の立地が、地域データトラフィックにおける役割を強化しています。同国の施設は、高い可用性と持続可能性への期待を満たすためにますます建設されています。政府イネーブルメント部門はe&と提携し、カリファシティにAI対応統合政府データセンターを設立し、40以上の政府機関にサービスを提供しています。このタイプのプロジェクトには、耐久性のある構造、特殊な冷却設備、および管理された設置品質が必要です。公共部門のデジタルプラットフォームとサイバーセキュリティ要件が機密データのホスト場所を導くため、UAEの規制的影響力は強力です。
持続可能性仕様も同国のパイプラインに影響を与えています。Turner and Townsendは2025年にドバイのduのハイパースケール施設の管理に任命され、LEEDゴールド認証を目標としています。この方向性は、低炭素コンクリート、効率的な断熱材、おび明確な環境文書を持つ製品を優遇します。UAEは、プロジェクトオーナーがしばしば速度と繰り返し可能な品質を優先するため、モジュールおよびプレキャスト建設の活発な市場を持っています。成熟した物流ネットワークにより、資材注文の統合と輸入の調整が容易になります。政府クラウドおよび人工知能プログラムは、商業コロケーション拡大と並行して需要を生み出し続けています。同国は、中東・アフリカ データセンター建設資材サプライチェーン市場内で高仕様施設のベンチマークであり続けます。
アフリカおよびその他の市場
ナイジェリアと南アフリカは、地域全体で異なる形の機会を提供しています。ナイジェリアは、ローカルデジタルサービスと人工知能容量への需要が増加するにつれて、グローバルおよび地域オペレーターからの主要な投資を引き付けています。Equinixは2025年11月にラゴスのLG3データセンターを発表し、計画された100 ミリオン 米ドルプログラム内の22 ミリオン 米ドルの第一フェーズを表しています。[5] ローカルサプライチェーンは断片化している可能性があり、ディストリビューター、輸入調整、および安全な保管の重要性を高めています。グリッドの信頼性と外国為替エクスポージャーは、建設計画と資材購入に影響を与える可能性があります。これらの制約は、予測可能なローカルサービスと技術サポートを提供できるサプライヤーに機会を生み出します。
南アフリカは、ヨハネスブルグとケープタウンが複数の国際プロバイダーからのクラウドリージョンをホストしているため、引き続き重要な場所です。多くの近隣市場よりも確立されたデータセンターおよび建設能力を持っています。オペレーターは依然として、高密度施設のための認定請負業者と特殊資材へのアクセスを必要としています。エジプト、ケニア、カタール、オマーン、バーレーン、およびクウェートは、新しい国際ケーブルシステムと国家デジタルプログラムから恩恵を受けることができます。完成した2Africaシステムは、これらの国々のいくつかにわたってより広い接続性をサポートしています。電力システム、ローカル生産基盤、規制、および物流条件が大きく異なるため、混合市場は異なる供給戦略を必要とします。中東・アフリカ データセンター建設資材サプライチェーン市場は、単一の標準化されたアプローチではなく、地域調達モデルに依存することになります。
競合環境
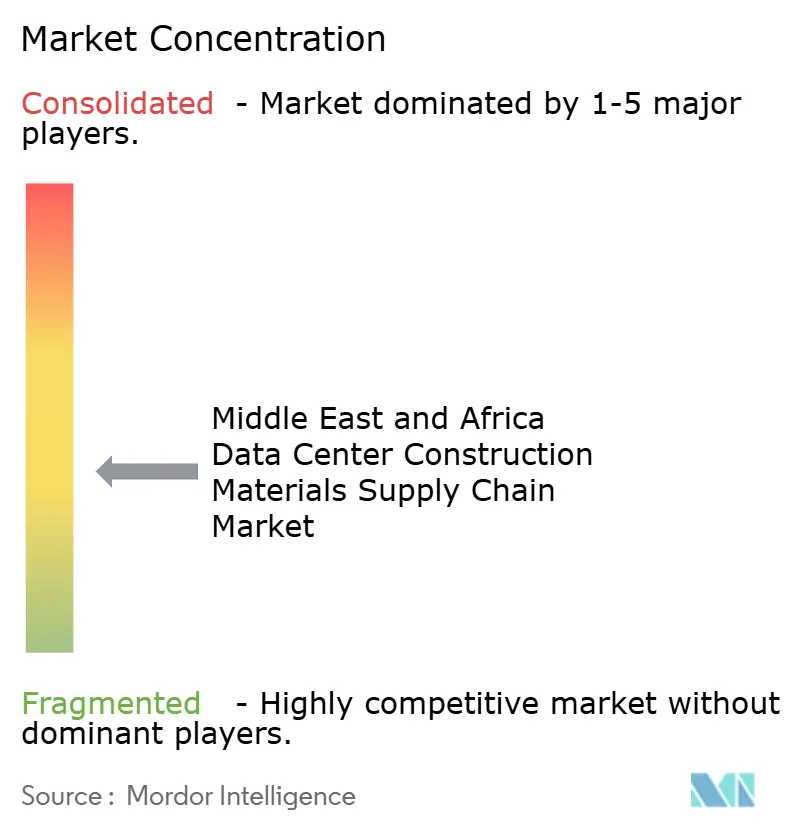
中東・アフリカ データセンター建設資材サプライチェーン市場は、断熱材、屋根材、防水材、およびファサードシステムなどの特殊製品において適度に断片化しています。構造用鉄鋼とセメントは、必要な規模で操業する地域メーカーが少ないため、より集中した生産基盤を持っています。Holcim、ArcelorMittal、Heidelberg Materials、およびEmirates Steel Arkanは、主要プロジェクトとの生産能力と関係を確立しています。EPC請負業者は、サプライヤーネットワークが資材の早期確保を可能にするため、強力な役割を持っています。これにより、新規または小規模のプロジェクト参入者にとって生産スロットへのアクセスがより困難になる可能性があります。したがって、サプライヤーの競争的地位は、製品能力、納品信頼性、認証、およびEPC調達スケジュールと連携する能力に依存します。
HolcimはECOPactコンクリートとECOPlanetセメントを推進しており、同社はこれらの製品ラインがCO₂排出量を少なくとも30%削減できると述べています。これは、プレミアムプロジェクトにおける環境文書への高まる需要と一致しています。Lafarge Emirates CementとduはUAEのセメント製造におけるデジタルツイン、メンテナンス、および生産性イニシアチブを追求するために、2025年10月に戦略的インダストリー4.0覚書を締結しました。Owens Corningはまた、2025年10月にNorthstar Enterprise and Defenseと協力して、複合材料と断熱技術をモジュール式データセンターシステムに統合しました。これらの動きは、メーカーが設計とモジュールシステムの決定への早期関与を求めていることを示しています。低炭素、高性能、およびモジュール建設をサポートできるサプライヤーは、データセンターデベロッパーとの関連性を強化しています。
ArcelorMittalのXCarbラベルは、データセンターチューブラーソリューションを含む、リサイクルおよび再生可能エネルギーで生産された鉄鋼製品に使用されています。ISO 14001を含む環境管理要件は、サプライヤー選定時にこのタイプの製品文書をより重要にする可能性があります。グリーン建設資材、液体冷却レイアウトに適応したプレキャストシステム、およびナイジェリアと南アフリカのローカルサプライチェーンにホワイトスペースの機会が残っています。新しいモジュールサプライヤーは、管理された工場環境で標準化されたコンポーネントを生産することで競争することができます。これにより、大規模な現場労働チームの必要性を減らし、より一貫した品質管理をサポートすることができます。競争は、構造材料における強力な地域メーカーと、仕様主導の機会を追求するより広い特殊サプライヤーグループとの混合が続く可能性があります。
中東・アフリカ データセンター建設資材サプライチェーン産業リーダー
-
Holcim Ltd
-
Saint-Gobain
-
Kingspan Group plc
-
ArcelorMittal S.A.
-
Dangote Cement Plc
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター建設資材サプライチェーン市場 このレポートでカバーされる企業
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Etex Group
- ArcelorMittal S.A.
- Emirates Steel Arkan PJSC
- Saudi Basic Industries Corporation
- Lafarge Emirates Cement
- Dangote Cement Plc
- Arabian Cement Company
- National Cement Company PJSC
- Buzzi S.p.A.
- Heidelberg Materials AG
- Owens Corning
- ROCKWOOL A/S
- Carlisle Companies Incorporated
- Soprema Group
- BlueScope Steel Limited
- Orascom Construction PLC
- ALEC Engineering and Contracting LLC
- AECOM
- AtkinsRéalis Group Inc.
- Turner Construction Company
- Laing O’Rourke
最近の産業開発事情 中東・アフリカ データセンター建設資材サプライチェーン市場
- 2026年10月:エジプトの請負業者Hassan Allam ConstructionとインドのSterling & Wilsonが、リヤドのデータセンタープロジェクトの第一フェーズを建設するための推定SAR 7.5 ビリオン(200 ミリオン 米ドル)の契約を受注しました。範囲には、土木、建築、機械・電気・配管(MEP)工事、インフラ工事、およびその他の関連工事が含まれます。
- 2026年10月:ArcelorMittal Europe - Tubular Productsは、施設内のチューブ需要の最大75%が冷却インフラ、ラック構造、およびケーブル管理に集中し、冷却インフラだけで総チューブ需要の35~40%を占めることを確認する詳細なデータセンターチューブラーソリューションガイダンスを発表しました。この開示は、ArcelorMittalのXCarb®リサイクルおよび再生可能エネルギー生産ラベルを、MEA地域全体のデータセンター建設仕様にますます組み込まれている廃熱回収および低内包炭素要件と整合するものとして位置付けています。
- 2026年9月:KPC Precastは、中東で初めてCarbonCureテクノロジーをローカライズして展開したプレキャストコンクリートメーカーとして正式に認定されました。この動きは、地域の建設および建築環境セクター全体の排出量削減を目指しています。
- 2026年4月:AESGはGCC市場におけるミッションクリティカル部門の拡大を発表し、データセンター提供を完全な多分野統合設計デリバリーに拡大しました。複数の地域で27のデータセンターをすでに納品しており、この動きはデータセンターデリバリーライフサイクル全体にわたるエンドツーエンドのサポートを提供する立場に同社を位置付けています。GCCデータセンター市場が急速に加速する中での拡大です。
中東・アフリカ データセンター建設資材サプライチェーン市場レポートの範囲
中東・アフリカ データセンター建設資材サプライチェーン市場は、中東・アフリカ地域全体のデータセンター開発に必要な構造材、建築材、および特殊資材のエンドツーエンドの調達、国際物流、および流通を包含しています。
中東・アフリカ データセンター建設資材サプライチェーン市場レポートは、資材タイプ(構造用鉄鋼および鉄筋用鉄鋼、セメント・コンクリート・骨材、プレキャストコンクリート製品、屋根材および防水材、断熱材、ファサードおよびクラッディング材、床材および内装建設資材、その他の建設資材)、建設フェーズ(敷地造成および土木工事、構造建設、建物外皮および屋根工事、内装および仕上げ工事)、調達モデル(データセンターデベロッパーおよびオペレーターによる直接調達、エンジニアリング・調達・建設主導調達、ディストリビューターおよびサプライヤー主導調達)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、および企業・エッジ)、および国別(サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリア、および中東・アフリカその他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 構造用鉄鋼および鉄筋用鉄鋼 |
| セメント・コンクリート・骨材 |
| プレキャストコンクリート製品 |
| 屋根材および防水材 |
| 断熱材 |
| ファサードおよびクラッディング材 |
| 床材および内装建設資材 |
| その他の建設資材 |
| 敷地造成および土木工事 |
| 構造建設 |
| 建物外皮および屋根工事 |
| 内装および仕上げ工事 |
| データセンターデベロッパーおよびオペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 |
| ディストリビューターおよびサプライヤー主導調達 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| 企業・エッジ |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| ナイジェリア |
| 中東・アフリカその他 |
| 資材タイプ別 | 構造用鉄鋼および鉄筋用鉄鋼 |
| セメント・コンクリート・骨材 | |
| プレキャストコンクリート製品 | |
| 屋根材および防水材 | |
| 断熱材 | |
| ファサードおよびクラッディング材 | |
| 床材および内装建設資材 | |
| その他の建設資材 | |
| 建設フェーズ別 | 敷地造成および土木工事 |
| 構造建設 | |
| 建物外皮および屋根工事 | |
| 内装および仕上げ工事 | |
| 調達モデル別 | データセンターデベロッパーおよびオペレーターによる直接調達 |
| エンジニアリング・調達・建設主導調達 | |
| ディストリビューターおよびサプライヤー主導調達 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| 企業・エッジ | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
レポートで回答される主要な質問
中東・アフリカ データセンター建設資材サプライチェーン市場の規模はどのくらいですか?
市場規模は2026年に1.09 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 10.97%で2032年までに2.07 ビリオン 米ドルに達すると予測されています。
中東・アフリカのデータセンター建設において最も大きな役割を果たしている資材はどれですか?
構造用鉄鋼および鉄筋用鉄鋼は、大規模キャンパスが重荷重フレーム、冷却サポート、およびケーブル管理構造を必要とするため、2026年の需要の31.80%を占めました。
プレキャストコンクリートが地域のデータセンタープロジェクトにとって重要な理由は何ですか?
プレキャストコンクリートは、オフサイト生産が建設スケジュールを短縮し、現場労働力の必要性を削減できるため、2032年にかけてCAGR 11.48%で拡大すると予測されています。
データセンター資材に最もよく使用される調達モデルはどれですか?
EPC主導調達は、設計、資材購入、およびプロジェクト納品責任を統合するため、2026年の需要の51.42%を占めました。
サウジアラビアがデータセンター建設資材の主要な目的地である理由は何ですか?
サウジアラビアは2026年の需要の38.91%を占め、国家容量目標、ソブリンプログラム、および拡大するローカルクラウドインフラによって支えられています。
AIワークロードはデータセンターの資材要件をどのように変えていますか?
AI対応施設は、より密度の高いコンピューティング負荷を管理するために、より高性能な冷却、断熱材、配管、封じ込め、およ構造システムを必要とします。