
Marktgröße und Marktanteile der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2027) | 1.23 Milliarden US-Dollar |
| Marktgröße (2032) | 2.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.97 % |
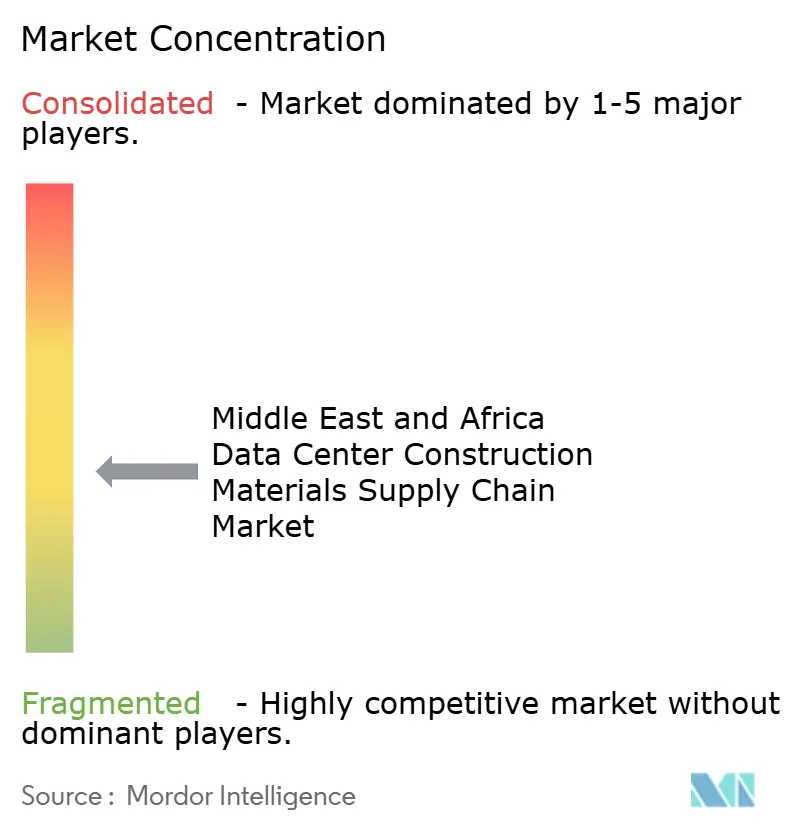
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
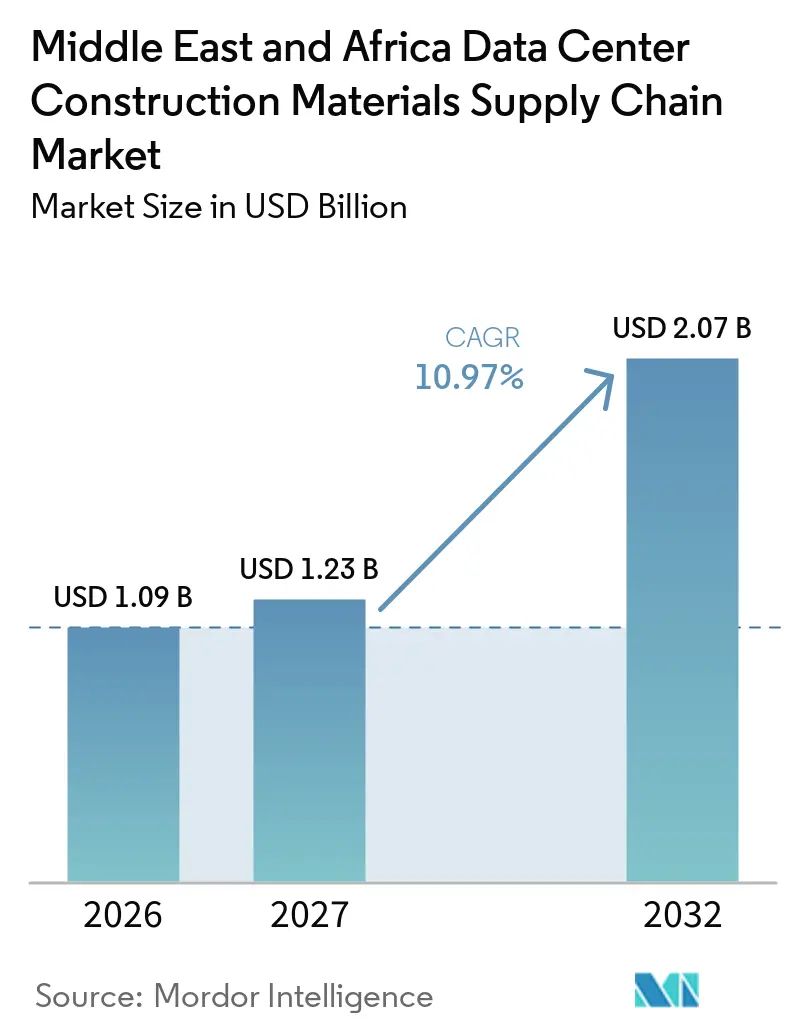
Die Marktgröße der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 1,09 Milliarden USD im Jahr 2026 und 1,23 Milliarden USD im Jahr 2027 auf 2,07 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 10,97 % zwischen 2027 und 2032. Staatliche Investitionen, der Aufbau von Cloud-Regionen und nationale Programme für künstliche Intelligenz treiben die Nachfrage nach Stahl, Beton, Fertigbausystemen, Dämmstoffen und spezialisierten Bauprodukten in der gesamten Region an. Die Beschaffung wird zunehmend planmäßiger, da Betreiber Materialkapazitäten weit vor Baubeginn reservieren. Anforderungen an die Datenlokalisierung unterstützen zudem Projekte, die allein durch kommerzielle Cloud-Nachfrage nicht getrieben würden. Höhere Zuverlässigkeitsanforderungen für Regierungseinrichtungen erhöhen das Spezifikationsniveau für Bau-, Wärme- und Schutzmaterialien. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika begünstigt daher Lieferanten, die gleichbleibende Qualität, dokumentierte Umweltleistung und zuverlässige Lieferpläne gewährleisten können.
Wesentliche Erkenntnisse des Berichts
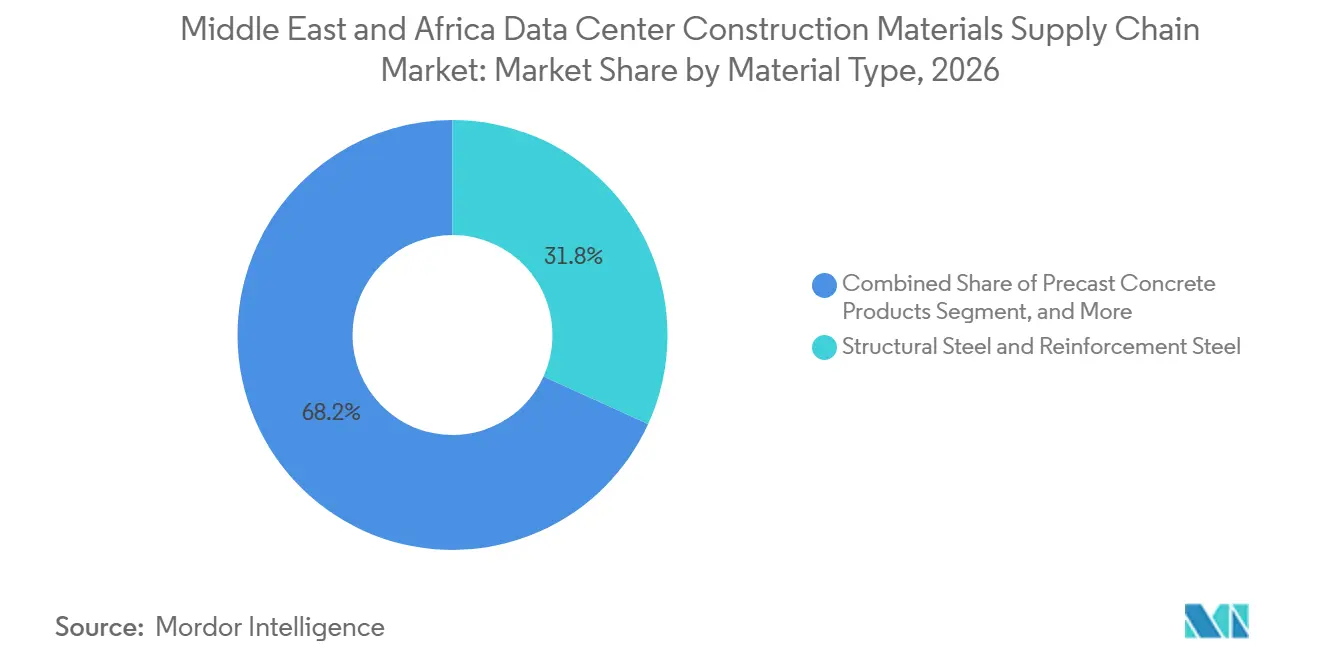
- Nach Materialtyp hielten Baustahl und Bewehrungsstahl im Jahr 2026 einen Anteil von 31,80 % am Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika, während Betonfertigteile bis 2032 voraussichtlich mit einem CAGR von 11,48 % wachsen werden.
- Nach Bauphase entfiel im Jahr 2026 ein Anteil von 40,77 % des Materialbedarfs auf den Hochbau, während Standortvorbereitung und Tiefbauarbeiten bis 2032 voraussichtlich mit einem CAGR von 11,70 % wachsen werden.
- Nach Beschaffungsmodell hielt EPC-geführte Beschaffung im Jahr 2026 einen Anteil von 51,42 % des Materialbedarfs, während die direkte Beschaffung durch Entwickler und Betreiber bis 2032 voraussichtlich mit einem CAGR von 12,31 % wachsen wird.
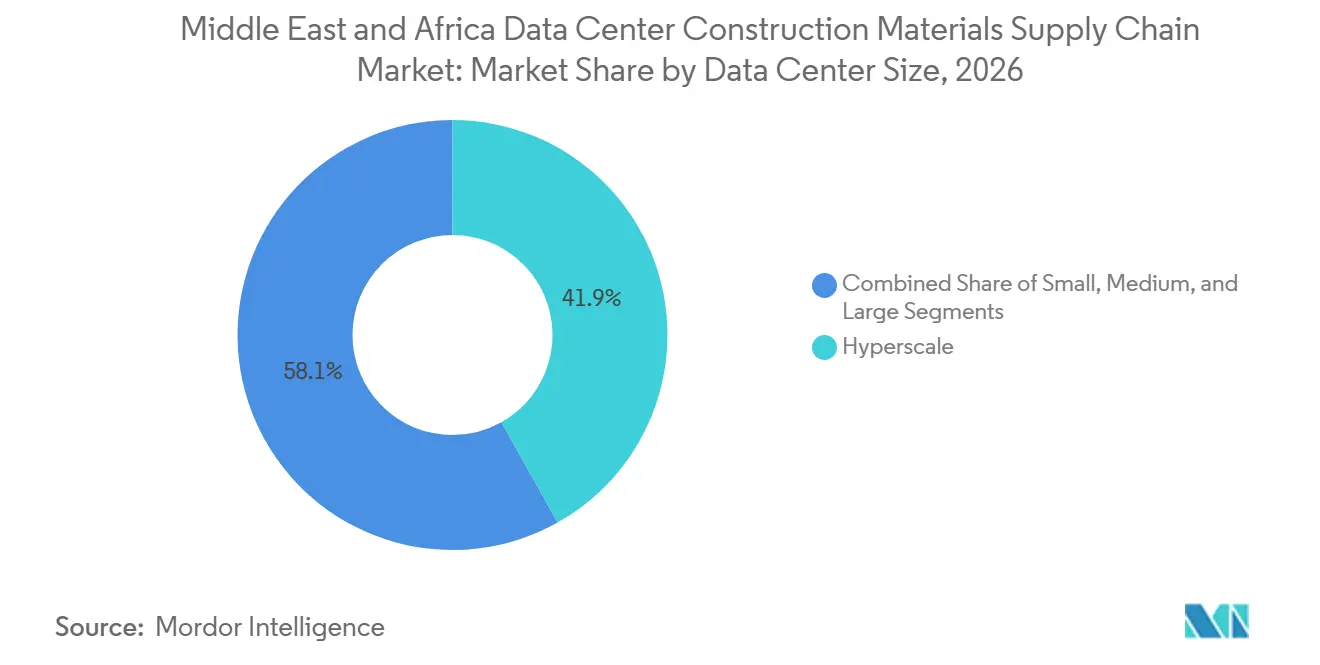
- Nach Rechenzentrumsgrößen entfielen im Jahr 2026 41,87 % des Marktes für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einem CAGR von 12,74 % wachsen werden.
- Nach Rechenzentrumstypus hielten Colocation-Betreiber im Jahr 2026 einen Anteil von 49,12 % des Materialbedarfs, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,26 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 38,91 % des Marktes für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika auf Saudi-Arabien, das bis 2032 voraussichtlich mit einem CAGR von 13,10 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Cloud-Infrastrukturen | +3.8% | Global, konzentriert in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Bau KI-fähiger Rechenzentren | +2.5% | Global, Saudi-Arabien, Vereinigte Arabische Emirate und Südafrika | Mittelfristig (2–4 Jahre) |
| Staatliche Programme für die digitale Wirtschaft und souveräne Cloud | +2.0% | Saudi-Arabien und Vereinigte Arabische Emirate, nachrangig in Nigeria und Südafrika | Mittelfristig (2–4 Jahre) |
| Unterseekabelkonnektivität und regionale Vernetzung | +0.9% | GCC-Länder, Ostafrika und Nigeria | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und nachhaltige Rechenzentrumsentwicklung | +0.8% | Saudi-Arabien, Vereinigte Arabische Emirate und Südafrika | Langfristig (≥ 4 Jahre) |
| Vorgefertigter und modularer Bau für beschleunigte Lieferung | +0.7% | Vereinigte Arabische Emirate und Saudi-Arabien, mit breiterer regionaler Anwendung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Cloud-Infrastrukturen
Der Hyperscale-Bau ist die größte Nachfragequelle für den Markt der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika. Cloud-Anbieter benötigen große Mengen an Baustahl, Beton, Kabelträgersystemen und witterungsbeständigen Bauprodukten für neue Campusanlagen. Die regionale Stromkapazität betrug im Jahr 2025 1,2 GW und soll innerhalb von 5 Jahren auf 3,3 GW ansteigen, was eine nachhaltige Baupipeline unterstützt. Lange Projektpipelines ermöglichen es Entwicklern, Bestellungen für Standardmaterialien deutlich früher als im konventionellen Gewerbebau zu koordinieren. Dies begünstigt Hersteller, die Produktionsslots reservieren und dieselbe Spezifikation über wiederholte Bauphasen hinweg liefern können. Colocation-Anbieter in der Nähe von Hyperscale-Campusanlagen nutzen ähnliche Beschaffungspraktiken, wenn sie Kapazitäten erweitern oder bestehende Hallen aufrüsten.
Die Veränderung beschränkt sich nicht auf höhere Materialmengen. Große Betreiber bauen direkte Beziehungen zu Herstellern von Stahl, Kabeln und Elektrosystemen auf und verringern so die Abhängigkeit von mehreren Vertriebsebenen. Direktes Engagement ermöglicht es Standortteams, Lieferzeiten und Qualitätsnachweise enger zu verwalten, insbesondere wenn wiederholte Strukturmodule erforderlich sind. Es macht auch kleinere Lieferanten stärker abhängig von ihrer Fähigkeit, feste Liefertermine und Zertifizierungsanforderungen zu erfüllen. Große Campusanlagen können Materialien in aufeinanderfolgenden Wellen benötigen, sodass eine versäumte Lieferung mehrere verbundene Baupakete beeinträchtigen kann. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika verlagert sich folglich in Richtung weniger, aber größerer Einkaufsbeziehungen.
Bau KI-fähiger Rechenzentren
Einrichtungen, die für hochdichte Workloads künstlicher Intelligenz ausgelegt sind, erfordern anspruchsvollere Wärme- und Strukturspezifikationen als Standard-Cloud-Einrichtungen. Die zusätzliche Kühlausrüstung erhöht die Nachfrage nach Kupferkomponenten, Edelstahlrohren, druckbeständigen Hülsen und Hochleistungsdämmstoffen. Die betriebliche Rechenzentrumkapazität Saudi-Arabiens stieg von 68 MW im Jahr 2021 auf 467 MW im ersten Quartal 2026, wobei die Infrastruktur für künstliche Intelligenz einen größeren Anteil an neuer Kapazität ausmacht. Bauherren müssen schwerere Gerätelasten, komplexere Wärmemanagementsysteme und engere Toleranzen bei Bodendurchführungen berücksichtigen. Diese Anforderungen wirken sich auf die Materialmengenliste aus, bevor die Ausrüstung installiert wird. Sie machen auch die Qualitätssicherung während des Baus für die Zuverlässigkeit der Einrichtung wichtiger.
Das Kühlungsdesign beeinflusst nun die Produktauswahl für Fassaden, Dämmstoffe, Böden und interne Eindämmungssysteme. Lieferanten, die die Betriebsbedingungen von Rechenzentren verstehen, können früher in den Designprozess einbezogen werden, anstatt erst in der Lieferphase einzutreten. Der Einsatz von Flüssigkühlung erfordert geschlossene Kreislaufsysteme, Schutzunterlagen und Leckagekontrollmaßnahmen, die im konventionellen Bürobau keine zentrale Rolle spielen. Fortschrittliche Kühlung kann den Wasserverbrauch im Vergleich zu herkömmlichen Verdunstungsmethoden um bis zu 92 % reduzieren, so ein Bericht unter Berufung auf Schneider Electric. Diese Entwicklung gibt Materiallieferanten einen Anlass, die Produktleistung sowohl mit thermischer Effizienz als auch mit Wassermanagement zu verknüpfen. Im Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika erweitern KI-fähige Designs daher die Rolle von Materialien über die reine Strukturversorgung hinaus.
Staatliche Programme für die digitale Wirtschaft und souveräne Cloud
Staatliche Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten schaffen große Beschaffungsanforderungen, die von der privaten Cloud-Expansion getrennt sind. Die nationale Strategie Saudi-Arabiens zielt auf 1,5 GW inländischer Rechenzentrumkapazität bis 2030 ab. Souveräne Einrichtungen erfordern häufig Tier-III- oder Tier-IV-Zuverlässigkeit, was die Anforderungen an strukturelle Widerstandsfähigkeit, Brandschutz, Redundanz und geprüfte Installationssysteme erhöht. Diese Projekte können konzentrierte Einkaufsaktivitäten erzeugen, da öffentliche Infrastrukturprogramme um nationale digitale Strategien und Datenhaltungsanforderungen herum geplant werden. Sie ermutigen auch lokale Auftragnehmer und Materiallieferanten, Nachweise der Einhaltung von Sicherheits- und technischen Spezifikationen zu entwickeln. Das Ergebnis ist eine stabilere Nachfragequelle für qualifizierte Hersteller und EPC-Auftragnehmer.
Das UAE Sovereign Launchpad wurde im November 2025 über e& und Amazon Web Services kommerziell verfügbar. Der Dienst wurde vom Rat für Cybersicherheit der Vereinigten Arabischen Emirate befürwortet und unterstützt regulierte Nutzer in den Bereichen Gesundheitswesen, Finanzdienstleistungen, Bildung, Regierung und anderen Sektoren.[1] Solche Programme schaffen einen direkten Bedarf an Einrichtungen innerhalb nationaler Grenzen. Lokale Datenhaltungsanforderungen bedeuten, dass Kapazitäten nicht immer durch Infrastruktur in einer anderen Jurisdiktion ersetzt werden können. Bauspezifikationen werden wahrscheinlich auch stärker kontrolliert, da staatliche Workloads klare Zuverlässigkeits- und Sicherheitsstandards erfordern. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika profitiert, wenn politische Verpflichtungen zu physischen Rechenzentrumsprojekten werden.
Unterseekabelkonnektivität und regionale Vernetzung
Unterseekabel beeinflussen den Rechenzentrumsbau, da Landungspunkte und verbundene städtische Korridore für Cloud- und Colocation-Investitionen attraktiver werden. Das Fiber-in-Gulf-Projekt von Ooredoo ist darauf ausgelegt, 7 GCC-Länder mit 24 Glasfaserpaaren und einer Kapazität von bis zu 720 Tbps zu verbinden. Eine größere Netzwerkresilienz verbessert die Wirtschaftlichkeit von Einrichtungen, die latenzarme regionale Verbindungen benötigen. Dies kann die Baunachfrage in Richtung Küsten- und Küstennahegebiete lenken, die zuvor für große Campusanlagen wenig attraktiv waren. Materiallieferanten können profitieren, wenn sich Entwicklungscluster rund um Kabellandungen, Industriezonen und Netzanschlusspunkte herausbilden. Das Muster ist besonders relevant in GCC-Märkten, Ägypten, Kenia und Nigeria.
Das fertiggestellte 2Africa-Kabelsystem verbindet 33 Länder und umfasst Ägypten, Saudi-Arabien und mehrere Märkte im subsaharischen Afrika. Neue internationale Kapazitäten unterstützen lokale Cloud-Regionen, carrierneutrale Standorte und Unternehmenskonnektivitätsdienste. Datenschutzregeln können diesen Effekt verstärken, wenn öffentliche oder Finanzdaten im Land verbleiben müssen. Kabelverbindungen allein schaffen keine Rechenzentrumsnachfrage, beseitigen jedoch eine kritische Konnektivitätsbeschränkung bei der Standortwahl. Entwickler können dann Land, Strom, Genehmigungen und Materialverfügbarkeit mit größerer Sicherheit bewerten. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika profitiert von dieser breiteren Netzwerkgrundlage, da neue Standorte vollständige Tief- und Hochbauarbeiten erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzuverlässigkeit und Verzögerungen bei Versorgungsanschlüssen | -0.6% | Saudi-Arabien, Nigeria und Südafrika, weniger ausgeprägt in den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Wasserknappheit für Kühlung und Einschränkungen im Wassermanagement | -0.5% | GCC-Region, am stärksten ausgeprägt in Saudi-Arabien und Kuwait | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Materialien und Devisenrisiko | -0.4% | Nigeria und subsaharisches Afrika, nachrangig in Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Spezialisten für Rechenzentrumsbau und Inbetriebnahme | -0.3% | Global, am stärksten ausgeprägt im subsaharischen Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzuverlässigkeit und Verzögerungen bei Versorgungsanschlüssen
Netzanschlussbeschränkungen können Projekte verzögern, selbst wenn Grundstücke, Genehmigungen und Baumaterialien bereitstehen. Dies verändert die Reihenfolge, in der Auftragnehmer Stahl, Beton, Notstromstrukturen und unterstützende Tiefbauarbeiten beschaffen. Die GCC Interconnection Authority hat Pläne für Investitionen in Höhe von 3,5 Milliarden USD zur Erweiterung der regionalen Verbindungskapazität angekündigt. Bis neue Kapazitäten verfügbar sind, müssen Entwickler die Materiallieferung möglicherweise an der Netzbereitschaft statt an ihrem bevorzugten Bauplan ausrichten. In Nigeria kann die Abhängigkeit von Eigenstromerzeugung einen weiteren Bedarf an Kraftstofflagerplätzen, Umspannwerksfundamenten und geschützten Einhausungen schaffen. Diese zusätzlichen Anforderungen erschweren das Projektdesign und erhöhen die Anzahl der zu koordinierenden Pakete.
Die Versorgungsanforderungen unterscheiden sich auch je nach Jurisdiktion. Der saudi-arabische Strom- und Wasserregulator sowie die Versorgungsunternehmen der Vereinigten Arabischen Emirate beeinflussen Anschlussprozesse, Kapazitätszuweisungen und Betriebsbedingungen für große Lasten. Entwickler müssen daher Versorgungsgespräche in frühe Ingenieurentscheidungen integrieren. Lieferanten können wechselnde Bestellpläne erhalten, wenn die Stromverfügbarkeit das Bauprogramm verschiebt. Diese Unsicherheit ist für kleinere Händler schwierig, die keine Lagerbestände über lange Zeiträume halten können. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika steht vor einer Planungsherausforderung, wenn der physische Bau bereit ist, bevor eine Einrichtung feste Stromversorgung erhalten kann.
Wasserknappheit für Kühlung und Einschränkungen im Wassermanagement
Wasserknappheit beeinflusst das Rechenzentrumdesign in weiten Teilen des Golfs und verändert die Art der für die Kühlinfrastruktur benötigten Materialien. Saudi-arabische Rechenzentren verbrauchen schätzungsweise 15 Milliarden Liter Wasser pro Jahr, so ein Bericht von Arab News. Betreiber stehen unter Druck, ihre Abhängigkeit von entsalztem Wasser zu reduzieren und ein verantwortungsvolles Wassermanagement nachzuweisen. Dies erhöht die Bedeutung von geschlossenen Rohrleitungen, wasserdichten Membranen, Eindämmungsprodukten und langlebigen Dachsystemen. Es kann auch die Prüfung von Leckagen, Korrosionsbeständigkeit und der Wartungslebensdauer kühlungsbezogener Materialien verstärken. Materialentscheidungen sind daher mit der betrieblichen Wasserleistung verbunden und nicht nur mit den anfänglichen Baukosten.
Forschungen im Journal of the American Water Works Association identifizieren erhebliche Wasserbedarfe und Umweltbedenken im Zusammenhang mit der Rechenzentrumskühlung in wasserarmen Regionen.[2] Erwärmte Einleitungen und Salzgehalt gehören zu den Fragen, die Regulierungsbehörden und Betreiber berücksichtigen müssen. Das Rahmenwerk der Kreislaufkohlenstoffwirtschaft Saudi-Arabiens und die UAE Green Agenda 2030 liefern den politischen Kontext für ressourcenschonendere Infrastrukturentscheidungen. Flüssigkühlung kann den direkten Wasserbedarf verringern, erfordert jedoch speziellere interne Systeme und zuverlässige Eindämmung. Lieferanten, die Haltbarkeit, Wasserbeständigkeit und Umwelteigenschaften dokumentieren können, sind für diese Projekte besser positioniert. Wasserknappheit bleibt eine langfristige Einschränkung für das Einrichtungsdesign, insbesondere wenn eine schnelle Expansion von intensiveren Kühlmethoden abhängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Baustahl verankert die Nachfrage und Betonfertigteile beschleunigen sichBaustahl und Bewehrungsstahl machten im Jahr 2026 31,80 % der Marktgröße der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika aus. Große Campusanlagen benötigen Schwerlastböden, bewehrte Rahmen, modulare Tragstrukturen und robuste Kabelführungssysteme. ArcelorMittal gibt an, dass bis zu 75 % des Rohrbedarfs in einem Rechenzentrum auf Kühlinfrastruktur, Rack-Strukturen und Kabelmanagement konzentriert sein können.[3] Die Kühlinfrastruktur allein kann 35–40 % des Rohrbedarfs innerhalb dieser Gruppe ausmachen. Diese Verwendungen erklären, warum der Stahlverbrauch mit hochdichten und KI-fähigen Designs steigt. Strukturmaterialien benötigen auch eine konsistente Zertifizierung und Maßqualität, da wiederholte Module wenig Spielraum für Abweichungen auf Baustellen lassen. Stahl bleibt zentral für Einrichtungen, die Geschwindigkeit, Tragfähigkeit und wiederholbare Baudetails benötigen.
Betonfertigteile werden bis 2032 voraussichtlich mit einem CAGR von 11,48 % wachsen. Sie unterstützen die Fertigung außerhalb des Standorts, während Standortvorbereitung und Fundamentarbeiten parallel fortgesetzt werden. Elematic gibt an, dass industrialisierte Fertigteilmethoden die Bauzeit von Rechenzentren um 30–50 % verkürzen und den Bedarf an Arbeitskräften vor Ort um bis zu 65 % reduzieren können. Dieses Liefermodell ist wertvoll, wenn staatliche und Cloud-Projekte enge Fertigstellungspläne haben. Fertigteile bieten auch vorhersehbare Qualität für Fundamente, Wände, Träger, Platten und andere wiederholte Elemente. Dämmstoffe, Fassaden, Verkleidungen und Abdichtungen bleiben wichtige unterstützende Materialgruppen, da Einrichtungen Wärmegewinne, Feuchtigkeit und Brandschutzleistung managen müssen. Innerhalb der Branche der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika begünstigt die Verlagerung hin zu Fertigteilsystemen Hersteller mit lokaler Fertigungskapazität und zuverlässigen Transportvereinbarungen.

Nach Bauphase:
Hochbau dominiert und Standortvorbereitung führt das Wachstum anDer Hochbau machte im Jahr 2026 40,77 % des Materialbedarfs aus. Stahlrahmen, Stahlbeton, Fertigteile und unterstützende Komponenten machen einen großen Anteil der Materialliste aus, bevor die Geräteinstallation beginnt. Diese Phase bestimmt die grundlegende Widerstandsfähigkeit, Tragfähigkeit und Layoutflexibilität einer Rechenzentrumscampusanlage. Sie erfordert auch eine enge Koordination zwischen Tiefbauunternehmern, Tragwerksingenieuren und Speziallieferanten. Fehler in dieser Phase können die spätere Installation von Kühl-, Strom- und Kabelsystemen beeinträchtigen. Entwickler legen daher großen Wert auf geprüfte Produkte und Lieferanten, die wiederholbare Baumethoden unterstützen können. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika ist stark auf diese Phase angewiesen, da die neuen Einrichtungen der Region typischerweise große Greenfield-Projekte sind.
Standortvorbereitung und Tiefbauarbeiten werden bis 2032 voraussichtlich mit einem CAGR von 11,70 % wachsen. Neue Campusanlagen erfordern Geländearbeiten, Erdarbeiten, Entwässerung, Straßen, Fundamente, Einzäunung und unterirdische Versorgungsleitungen, bevor der Hochbau beginnt. Greenfield-Aktivitäten in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Nigeria und Südafrika schaffen Nachfrage nach diesen frühen Arbeiten. Fertigteile können außerhalb des Standorts produziert werden, während die Tiefbauarbeiten fortgesetzt werden, was Leerlaufzeiten zwischen Projektphasen reduziert. Dies setzt Projektmanager unter Druck, mehrere Materialströme gleichzeitig zu koordinieren. Gebäudehüllenmaterialien erhalten auch größere Aufmerksamkeit, da Betreiber stärkeren Brandschutz und bessere Wärmeleistung anstreben. Der Innenausbau hat einen geringeren Materialwert, doch Doppelböden, antistatische Oberflächen, Kabelführungen und Geräteträger werden in KI-fähigen Einrichtungen komplexer.
Nach Beschaffungsmodell:
EPC-Konsolidierung setzt sich fort und direkte Beschaffung verändert den MarktEPC-geführte Beschaffung hielt im Jahr 2026 51,42 % des Materialbedarfs. Entwickler nutzen EPC-Verträge, um Design-, Bau-, Beschaffungs- und Lieferverantwortung unter einem erfahrenen Auftragnehmer zu bündeln. Dieses Modell eignet sich gut für große Einrichtungen, bei denen Verzögerungen bei einer Komponente den gesamten Bauplan beeinträchtigen können. EPC-Unternehmen können langjährige Lieferantenbeziehungen nutzen, um Stahl-, Zement- und Spezialproduktkapazitäten vor der Standortmobilisierung zu reservieren. Ihr Umfang hilft ihnen auch, Prüfnachweise, Lieferkoordination und Garantieanforderungen über mehrere Pakete hinweg zu verwalten. Der vom EPC-geführten Beschaffungsmodell gehaltene Marktanteil der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika spiegelt den Wert wider, der auf Terminsicherheit und integriertes Risikomanagement gelegt wird. Auftragnehmer mit starken regionalen Lieferantennetzwerken sind besonders wichtig, wenn mehrere Megaprojekte um dieselben Materialien konkurrieren.
Die direkte Beschaffung durch Entwickler und Betreiber wird bis 2032 voraussichtlich mit einem CAGR von 12,31 % wachsen. Große Käufer wollen zunehmend direkte Einblicke in Lieferzeiten, Produktspezifikationen, Lagerbestände und Preise für kritische Materialien. Der Ansatz kann ihnen helfen, Produktionskapazitäten zu sichern, bevor der detaillierte Bau beginnt. Er kann auch Daueraufträge und zentralisierte Lagerung unterstützen, wenn stark nachgefragte Produkte lange Lieferfenster haben. Direkte Beschaffung beseitigt nicht den Bedarf an EPC-Auftragnehmern, da Installation, Koordination und Qualitätsmanagement weiterhin Spezialkompetenzen erfordern. Stattdessen ändert sich, welche Partei die früheste Beziehung zu einem Materialhersteller hat. Händler- und lieferantengeführte Beschaffung bleibt im subsaharischen Afrika relevant, wo lokale Vertriebsnetzwerke und Importverfahren für die Beschaffung spezialisierter Produkte wichtig sind.
Nach Rechenzentrumsgrößen:
Hyperscale definiert die NachfrageHyperscale-Einrichtungen machten im Jahr 2026 41,87 % des Materialbedarfs aus. Ihre großen Grundflächen erfordern wiederholte Strukturfelder, umfangreiche Fundamente, Versorgungskorridore, geschützte Kabelwege und Kühlinfrastruktur. Standardisierte Spezifikationen können den Wert von Lieferanten erhöhen, die passende Produkte über jede Projektphase hinweg liefern. Hyperscale-Projekte erfordern auch, dass Materialien in großen Mengen in festen Intervallen verfügbar sind. Dies begünstigt Hersteller mit naher Produktion, erprobter Logistik und gut dokumentierten Qualitätssystemen. Saudi-Arabiens HUMAIN begann 2025 mit dem Bau von Rechenzentren in Riad und Dammam mit einer anfänglichen Kapazität von bis zu 100 MW an jedem Standort. Solche Projekte veranschaulichen, wie eine kleine Anzahl großer Einrichtungen regionale Einkaufspläne prägen kann.
Der Hyperscale-Bau wird bis 2032 voraussichtlich mit einem CAGR von 12,74 % wachsen. Sein Nachfrageprofil geht über das Volumen hinaus, da jedes Projekt konsistente Bau-, Wärme- und Schutzmaterialien benötigt. Große Rechenzentren bilden die nächste wichtige Größengruppe und können für eine spätere Erweiterung auf Hyperscale-Dichte ausgelegt werden. Dies schafft mehrere Beschaffungszyklen für Lieferanten, die die frühen Bauphasen gewinnen. Mittelgroße und kleine Einrichtungen, einschließlich Edge-Deployments, bleiben in sekundären GCC-Städten und subsaharischen afrikanischen Märkten relevant. Ihr Wachstum ist empfindlicher gegenüber lokalen Netzbedingungen und der Verfügbarkeit von Spezialauftragnehmern. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika ist weiterhin auf eine Mischung aus großen Campusanlagen und stärker verteilten Einrichtungen angewiesen, obwohl Hyperscale-Projekte die höchste Spezifikationsanforderung setzen.
Nach Rechenzentrumstypus:
Colocation führt und Cloud-Dienstanbieter beschleunigen sichColocation-Betreiber hielten im Jahr 2026 49,12 % des Materialbedarfs. Ausgereifte Campusanlagen in Dubai, Abu Dhabi, Riad und Johannesburg erweitern Kapazitäten und rüsten Einrichtungen für höhere Computerdichten auf. Diese Standorte benötigen strukturelle Verbesserungen, neue Kühlwege, erweiterte Kabelinfrastruktur und stärkere interne Schutzsysteme. Ihre carrierneutrale Rolle macht sie zu nützlichen Verbindungspunkten für Cloud-Anbieter und Unternehmenskunden. Erweiterungsarbeiten können innerhalb bestehender Betriebsumgebungen stattfinden, sodass Lieferanten strenge Anforderungen an Lieferzeitpunkt und Installationssicherheit erfüllen müssen. Die Colocation-Nachfrage unterstützt auch den Materialverbrauch durch Modernisierungsprojekte, nicht nur durch Neubauten. Dies schafft einen gleichmäßigeren Auftragsstrom für ausgewählte Bauprodukte.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,26 % wachsen. Anforderungen an souveräne Cloud können Anbieter dazu veranlassen, dedizierte inländische Kapazitäten aufzubauen, anstatt sich auf grenzüberschreitende Infrastruktur zu verlassen. Das UAE Sovereign Launchpad von e& und Amazon Web Services zeigt, wie regulierte Workloads mit nationalen Cloud-Plattformen verknüpft werden können. Cloud-Projekte erfordern widerstandsfähige Strukturen, physische Sicherheitsmerkmale und Materialien, die hohe Zuverlässigkeitserwartungen erfüllen. Unternehmens- und Edge-Deployments sind kleiner, aber breiter über die Region verteilt. du kündigte einen KI-Park in Dubai an, der über 5 Jahre auf bis zu 1 GW flüssiggekühlter Kapazität abzielt.[4] Die Konvergenz von souveränen, Cloud- und Unternehmensanforderungen erweitert die Arten von Einrichtungen, die spezialisierte Baumaterialien benötigen.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien machte im Jahr 2026 38,91 % der Marktgröße der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika aus und wird bis 2032 voraussichtlich mit einem CAGR von 13,10 % wachsen. Die Kapazität stieg von 68 MW im Jahr 2021 auf 467 MW im ersten Quartal 2026, wobei die kumulierten Brancheninvestitionen 16 Milliarden SAR (4,26 Milliarden USD) überstiegen. Diese Expansion ist mit nationalen digitalen Programmen, souveränen Cloud-Anforderungen und der Schaffung von mehr lokaler Rechenkapazität verbunden. Große öffentliche Projekte erhöhen die Anforderungen an Stahlbeton, Baustahl, Brandschutz und sichere Gebäudesysteme. Saudi-arabische Regulierungsbehörden beeinflussen den Projektzeitplan durch Netzanschluss- und Großlastanforderungen. Die nationale Rechenzentrumsstrategie unterstützt 1,5 GW inländischer Kapazität bis 2030. Hersteller, die zertifizierte Materialien bereitstellen und mit EPC-Auftragnehmern koordinieren können, sind gut positioniert, um von der hohen Projektpipeline des Landes zu profitieren.
Nachhaltigkeit und Ressourcenmanagement werden zu Materialauswahlkriterien in Saudi-Arabien. Wasserknappheit begünstigt Kühlsysteme mit geringerem direktem Wasserverbrauch und erhöht die Nachfrage nach langlebigen Eindämmungs- und Rohrleitungsprodukten. Betreiber müssen auch die Zuverlässigkeitsimplikationen von hochdichten Einrichtungen für künstliche Intelligenz berücksichtigen. Erwartungen an lokale Inhalte können engere Beziehungen zwischen Entwicklern, Auftragnehmern und regionalen Herstellern fördern. Der Umfang geplanter Einrichtungen kann es Lieferanten ermöglichen, längere Produktionsläufe und vorhersehbarere Lieferpläne zu etablieren. Gleichzeitig kann der Wettbewerb durch andere Golfmegaprojekte den Zugang zu Stahl, Zement, Glas und Aluminium beeinträchtigen. Saudi-Arabien bleibt das deutlichste Beispiel eines Landes, in dem Politik, Kapazitätsziele und Projektumfang die Materiallieferkette gemeinsam gestalten.
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate sind ein ausgereifter regionaler Knotenpunkt für Colocation und Cloud-Konnektivität, was die Nachfrage nach hochwertigen Baumaterialien unterstützt. Ihre Lage auf Routen, die Asien, Europa und Afrika verbinden, stärkt ihre Rolle im regionalen Datenverkehr. Einrichtungen im Land werden zunehmend gebaut, um hohe Verfügbarkeits- und Nachhaltigkeitserwartungen zu erfüllen. Das Ministerium für staatliche Befähigung hat mit e& zusammengearbeitet, um ein KI-fähiges einheitliches staatliches Rechenzentrum in Khalifa City einzurichten, das mehr als 40 Regierungsstellen dienen soll. Diese Art von Projekt erfordert widerstandsfähige Strukturen, spezialisierte Kühlvorkehrungen und kontrollierte Installationsqualität. Der regulatorische Einfluss der Vereinigten Arabischen Emirate ist stark, da digitale Plattformen des öffentlichen Sektors und Cybersicherheitsanforderungen bestimmen, wo sensible Daten gehostet werden.
Nachhaltigkeitsspezifikationen beeinflussen auch die Projektpipeline des Landes. Turner and Townsend wurde 2025 beauftragt, die Hyperscale-Einrichtung von du in Dubai zu verwalten, die eine LEED-Gold-Zertifizierung anstrebt. Diese Richtung begünstigt CO₂-armen Beton, effizienten Dämmstoff und Produkte mit klarer Umweltdokumentation. Die Vereinigten Arabischen Emirate haben einen aktiven Markt für modularen und vorgefertigten Bau, da Projekteigentümer häufig Geschwindigkeit und wiederholbare Qualität priorisieren. Ihre ausgereiften Logistiknetzwerke erleichtern die Konsolidierung von Materialbestellungen und die Koordination von Importen. Staatliche Cloud- und Programme für künstliche Intelligenz erzeugen weiterhin Nachfrage neben der kommerziellen Colocation-Expansion. Das Land bleibt ein Maßstab für hochwertige Einrichtungen innerhalb des Marktes für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika.
Afrika und verbleibende Märkte
Nigeria und Südafrika bieten unterschiedliche Chancen in der Region. Nigeria hat bedeutende Investitionen von globalen und regionalen Betreibern angezogen, da die Nachfrage nach lokalen digitalen Diensten und Kapazitäten für künstliche Intelligenz zunimmt. Equinix kündigte im November 2025 sein LG3-Rechenzentrum in Lagos an, das eine erste Phase von 22 Millionen USD innerhalb eines geplanten Programms von 100 Millionen USD darstellt.[5] Lokale Lieferketten können fragmentiert sein, was die Bedeutung von Händlern, Importkoordination und sicherer Lagerung erhöht. Netzuverlässigkeit und Devisenrisiko können Baupläne und Materialbeschaffung beeinflussen. Diese Einschränkungen schaffen eine Öffnung für Lieferanten, die vorhersehbaren lokalen Service und technischen Support bieten können.
Südafrika bleibt ein wichtiger Standort, da Johannesburg und Kapstadt Cloud-Regionen mehrerer internationaler Anbieter beherbergen. Es verfügt über ausgefeiltere Rechenzentrum- und Baufähigkeiten als viele Nachbarmärkte. Betreiber benötigen weiterhin Zugang zu zertifizierten Auftragnehmern und Spezialmaterialien für hochdichte Einrichtungen. Ägypten, Kenia, Katar, Oman, Bahrain und Kuwait können von neuen internationalen Kabelsystemen und nationalen digitalen Programmen profitieren. Das fertiggestellte 2Africa-System unterstützt eine breitere Konnektivität in mehreren dieser Länder. Gemischte Märkte erfordern unterschiedliche Versorgungsstrategien, da ihre Stromsysteme, lokalen Produktionsbasen, Vorschriften und Logistikbedingungen stark variieren. Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika wird von regionalen Beschaffungsmodellen abhängen und nicht von einem einzigen standardisierten Ansatz.
Wettbewerbslandschaft
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika ist bei Spezialprodukten wie Dämmstoffen, Bedachungen, Abdichtungen und Fassadensystemen mäßig fragmentiert. Baustahl und Zement haben eine konzentriertere Produktionsbasis, da weniger regionale Hersteller im erforderlichen Maßstab tätig sind. Holcim, ArcelorMittal, Heidelberg Materials und Emirates Steel Arkan haben Produktionskapazitäten und Beziehungen zu großen Projekten aufgebaut. EPC-Auftragnehmer spielen eine starke Rolle, da ihre Lieferantennetzwerke eine frühzeitige Reservierung von Materialien ermöglichen. Dies kann den Zugang zu Produktionsslots für neue oder kleinere Projektbeteiligte erschweren. Die Wettbewerbsposition eines Lieferanten hängt daher von Produktkompetenz, Lieferzuverlässigkeit, Zertifizierung und seiner Fähigkeit ab, mit EPC-Beschaffungsplänen zusammenzuarbeiten.
Holcim entwickelt ECOPact-Beton und ECOPlanet-Zement, Produktlinien, von denen das Unternehmen angibt, dass sie CO₂-Emissionen um mindestens 30 % reduzieren können. Dies entspricht der steigenden Nachfrage nach Umweltdokumentation bei Premium-Projekten. Lafarge Emirates Cement und du unterzeichneten im Oktober 2025 ein strategisches Memorandum of Understanding zu Industrie 4.0, um Initiativen zu digitalem Zwilling, Wartung und Produktivität in der Zementherstellung der Vereinigten Arabischen Emirate voranzutreiben. Owens Corning arbeitete im Oktober 2025 auch mit Northstar Enterprise and Defense zusammen, um Verbundstoff- und Dämmstoffe in modulare Rechenzentrumssysteme zu integrieren. Diese Schritte zeigen, dass Hersteller eine frühere Beteiligung an Design- und Modulsystementscheidungen anstreben. Lieferanten, die CO₂-armen, hochleistungsfähigen und modularen Bau unterstützen können, stärken ihre Relevanz für Rechenzentrumsentwickler.
ArcelorMittals XCarb-Label wird für recycelte und erneuerbar hergestellte Stahlprodukte verwendet, einschließlich seiner Rohrlösungen für Rechenzentren. Umweltmanagementanforderungen, einschließlich ISO 14001, können diese Art von Produktdokumentation bei der Lieferantenauswahl wichtiger machen. Chancen bestehen bei grünen Baumaterialien, auf Flüssigkühlungslayouts angepassten Fertigteilsystemen und lokalen Lieferketten in Nigeria und Südafrika. Neue modulare Lieferanten können konkurrieren, indem sie standardisierte Komponenten in kontrollierten Fabrikumgebungen produzieren. Dies kann den Bedarf an großen Arbeitsteams vor Ort reduzieren und eine konsistentere Qualitätskontrolle unterstützen. Der Wettbewerb wird wahrscheinlich gemischt bleiben, mit starken regionalen Herstellern bei Strukturmaterialien und einer breiteren Gruppe von Speziallieferanten, die spezifikationsgetriebene Chancen verfolgen.
Branchenführer der Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika
-
Holcim Ltd
-
Saint-Gobain
-
Kingspan Group plc
-
ArcelorMittal S.A.
-
Dangote Cement Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Etex Group
- ArcelorMittal S.A.
- Emirates Steel Arkan PJSC
- Saudi Basic Industries Corporation
- Lafarge Emirates Cement
- Dangote Cement Plc
- Arabian Cement Company
- National Cement Company PJSC
- Buzzi S.p.A.
- Heidelberg Materials AG
- Owens Corning
- ROCKWOOL A/S
- Carlisle Companies Incorporated
- Soprema Group
- BlueScope Steel Limited
- Orascom Construction PLC
- ALEC Engineering and Contracting LLC
- AECOM
- AtkinsRéalis Group Inc.
- Turner Construction Company
- Laing O’Rourke
Neueste Industrielle Entwicklungen in Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: Der ägyptische Auftragnehmer Hassan Allam Construction und das indische Unternehmen Sterling & Wilson haben einen geschätzten Vertrag über 750 Millionen SAR (200 Millionen USD) für den Bau der ersten Phase eines Rechenzentrumsprojekts in Riad gewonnen. Der Umfang umfasst Tief-, Architektur- und Haustechnikarbeiten (MEP), Infrastrukturarbeiten und andere damit verbundene Arbeiten.
- Oktober 2026: ArcelorMittal Europe - Tubular Products veröffentlichte detaillierte Leitlinien für Rohrlösungen für Rechenzentren und bestätigte, dass bis zu 75 % des Rohrbedarfs innerhalb einer Einrichtung auf Kühlinfrastruktur, Rack-Strukturen und Kabelmanagement konzentriert sind, wobei die Kühlinfrastruktur allein 35–40 % des gesamten Rohrbedarfs ausmacht. Die Offenlegung positioniert ArcelorMittals XCarb®-Label für recycelten und erneuerbar hergestellten Stahl als ausgerichtet auf Abwärmerückgewinnung und Anforderungen an geringen eingebetteten Kohlenstoff, die zunehmend in Rechenzentrumsbauspezifikationen in der MEA-Region verankert sind.
- September 2026: KPC Precast wurde offiziell der erste Betonfertigteilhersteller im Nahen Osten, der die CarbonCure-Technologie lokalisiert und eingesetzt hat. Der Schritt zielt darauf ab, Emissionen in den Bau- und Gebäudesektoren der Region zu reduzieren.
- April 2026: AESG kündigte die Erweiterung seiner Mission-Critical-Abteilung im GCC-Markt an und erweiterte sein Rechenzentrumsangebot auf eine vollständige multidisziplinäre integrierte Designlieferung. Nachdem das Unternehmen bereits 27 Rechenzentren in mehreren Regionen realisiert hat, positioniert der Schritt das Unternehmen für eine durchgängige Unterstützung über den gesamten Lebenszyklus der Rechenzentrumsentwicklung. Die Erweiterung erfolgt, während der GCC-Rechenzentrummarkt in hohem Tempo wächst.
Berichtsumfang des Marktes für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika
Der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika umfasst die durchgängige Beschaffung, grenzüberschreitende Logistik und den Vertrieb von Bau-, Architektur- und Spezialmaterialien, die für die Rechenzentrumsentwicklung in der Region Naher Osten und Afrika erforderlich sind.
Der Bericht über den Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Materialtyp (Baustahl und Bewehrungsstahl, Zement, Beton und Zuschlagstoffe, Betonfertigteile, Dach- und Abdichtungsmaterialien, Dämmstoffe, Fassaden- und Verkleidungsmaterialien, Boden- und Innenausbaumaterialien sowie sonstige Baumaterialien), Bauphase (Standortvorbereitung und Tiefbauarbeiten, Hochbau, Gebäudehülle und Bedachung sowie Innenausbauarbeiten), Beschaffungsmodell (Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber, EPC-geführte Beschaffung sowie Händler- und lieferantengeführte Beschaffung), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstypus (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen / Edge) und Land (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe |
| Betonfertigteile |
| Dach- und Abdichtungsmaterialien |
| Dämmstoffe |
| Fassaden- und Verkleidungsmaterialien |
| Boden- und Innenausbaumaterialien |
| Sonstige Baumaterialien |
| Standortvorbereitung und Tiefbauarbeiten |
| Hochbau |
| Gebäudehülle und Bedachung |
| Innenausbauarbeiten |
| Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber |
| EPC-geführte Beschaffung |
| Händler- und lieferantengeführte Beschaffung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Nigeria |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Baustahl und Bewehrungsstahl |
| Zement, Beton und Zuschlagstoffe | |
| Betonfertigteile | |
| Dach- und Abdichtungsmaterialien | |
| Dämmstoffe | |
| Fassaden- und Verkleidungsmaterialien | |
| Boden- und Innenausbaumaterialien | |
| Sonstige Baumaterialien | |
| Nach Bauphase | Standortvorbereitung und Tiefbauarbeiten |
| Hochbau | |
| Gebäudehülle und Bedachung | |
| Innenausbauarbeiten | |
| Nach Beschaffungsmodell | Direkte Beschaffung durch Rechenzentrumsentwickler und -betreiber |
| EPC-geführte Beschaffung | |
| Händler- und lieferantengeführte Beschaffung | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstypus | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmen / Edge | |
| Nach Land | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Lieferkette für Baumaterialien für Rechenzentren im Nahen Osten und Afrika?
Die Marktgröße beträgt 1,09 Milliarden USD im Jahr 2026 und wird bis 2032 voraussichtlich 2,07 Milliarden USD erreichen, mit einem CAGR von 10,97 % von 2027 bis 2032.
Welches Material hat die größte Bedeutung beim Rechenzentrumsbau im Nahen Osten und Afrika?
Baustahl und Bewehrungsstahl hielten im Jahr 2026 31,80 % der Nachfrage, da große Campusanlagen schwere Tragrahmen, Kühlträger und Kabelführungsstrukturen benötigen.
Warum sind Betonfertigteile für regionale Rechenzentrumsprojekte wichtig?
Betonfertigteile werden bis 2032 voraussichtlich mit einem CAGR von 11,48 % wachsen, da die Fertigung außerhalb des Standorts Baupläne verkürzen und den Bedarf an Arbeitskräften vor Ort reduzieren kann.
Welches Beschaffungsmodell wird am häufigsten für Rechenzentrumsmaterialien verwendet?
EPC-geführte Beschaffung hielt im Jahr 2026 51,42 % der Nachfrage, da sie Design-, Materialbeschaffungs- und Projektlieferverantwortung bündelt.
Warum ist Saudi-Arabien ein führendes Ziel für Rechenzentrumsbaumaterialien?
Saudi-Arabien machte im Jahr 2026 38,91 % der Nachfrage aus und wird durch nationale Kapazitätsziele, souveräne Programme und den Ausbau lokaler Cloud-Infrastruktur unterstützt.
Wie verändern KI-Workloads die Materialanforderungen für Rechenzentren?
KI-fähige Einrichtungen erfordern leistungsfähigere Kühlungs-, Dämm-, Rohr-, Eindämmungs- und Struktursysteme, um dichtere Rechenlasten zu bewältigen.