
Tamaño y Participación del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
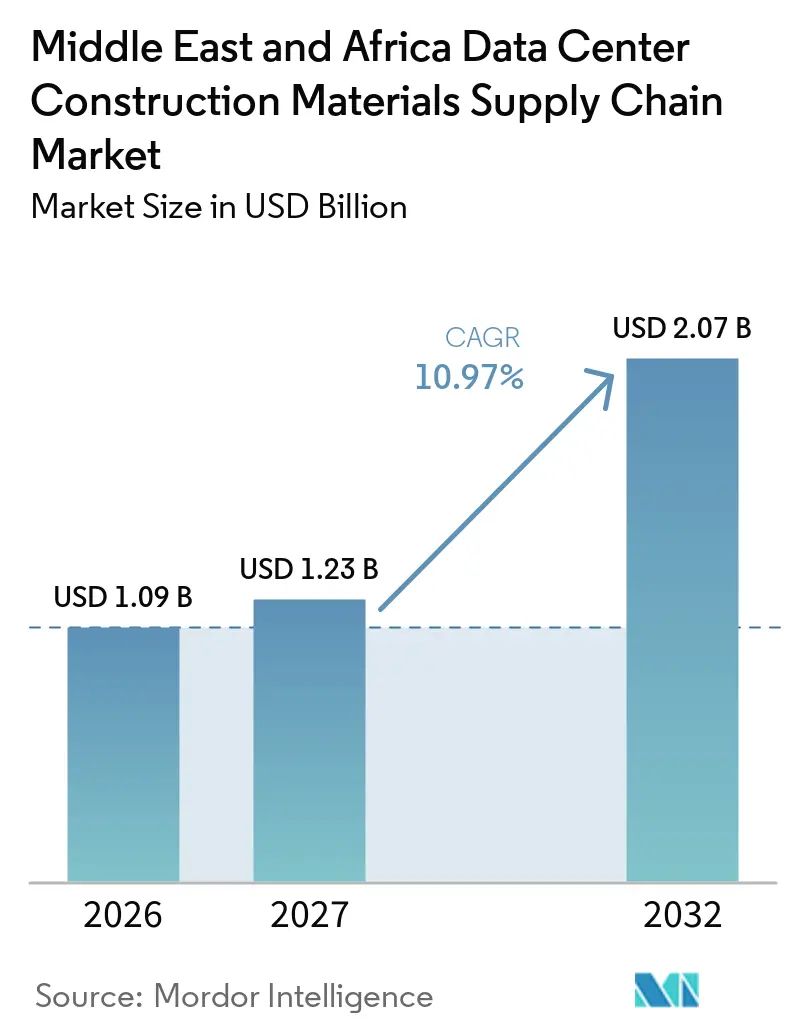
| Tamaño del mercado en el año base (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África se expanda desde 1,09 mil millones de USD en 2026 y 1,23 mil millones de USD en 2027 hasta 2,07 mil millones de USD para 2032, registrando un CAGR del 10,97% entre 2027 y 2032. La inversión soberana, la construcción de regiones en la nube y los programas nacionales de inteligencia artificial están impulsando la demanda de acero, concreto, sistemas prefabricados, aislamiento y productos de construcción especializados en toda la región. La adquisición se está volviendo más planificada porque los operadores reservan capacidad de materiales mucho antes de que comience la construcción. Los requisitos de localización de datos también respaldan proyectos que no estarían impulsados únicamente por la demanda comercial de la nube. Los mayores requisitos de confiabilidad para las instalaciones gubernamentales elevan el nivel de especificación para materiales estructurales, térmicos y de protección. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África recompensa, por tanto, a los proveedores que pueden ofrecer calidad consistente, desempeño ambiental documentado y calendarios de entrega confiables.
Conclusiones Clave del Informe
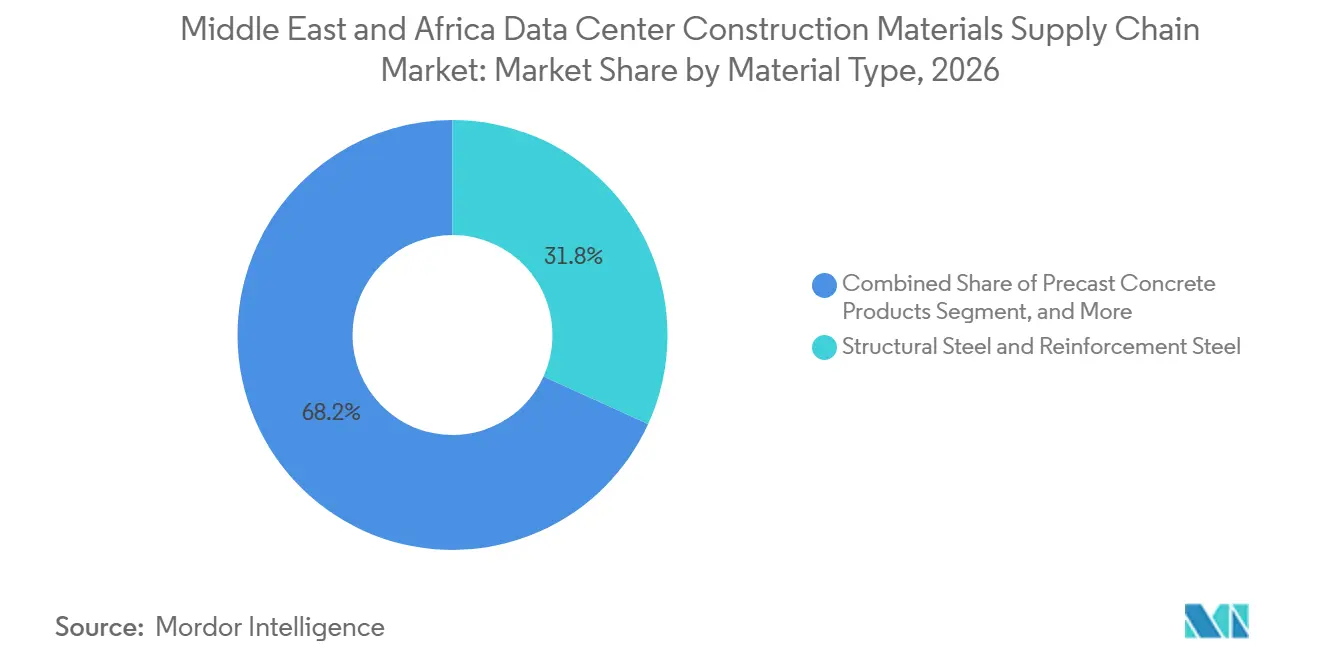
- Por tipo de material, el acero estructural y el acero de refuerzo representaron el 31,80% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África en 2026, mientras que se proyecta que el concreto prefabricado se expanda a un CAGR del 11,48% hasta 2032.
- Por fase de construcción, la construcción estructural representó el 40,77% de la demanda de materiales en 2026, mientras que se proyecta que la preparación del sitio y las obras civiles se expandan a un CAGR del 11,70% hasta 2032.
- Por modelo de adquisición, la adquisición liderada por EPC representó el 51,42% de la demanda de materiales en 2026, mientras que se proyecta que la adquisición directa por parte de desarrolladores y operadores se expanda a un CAGR del 12,31% hasta 2032.
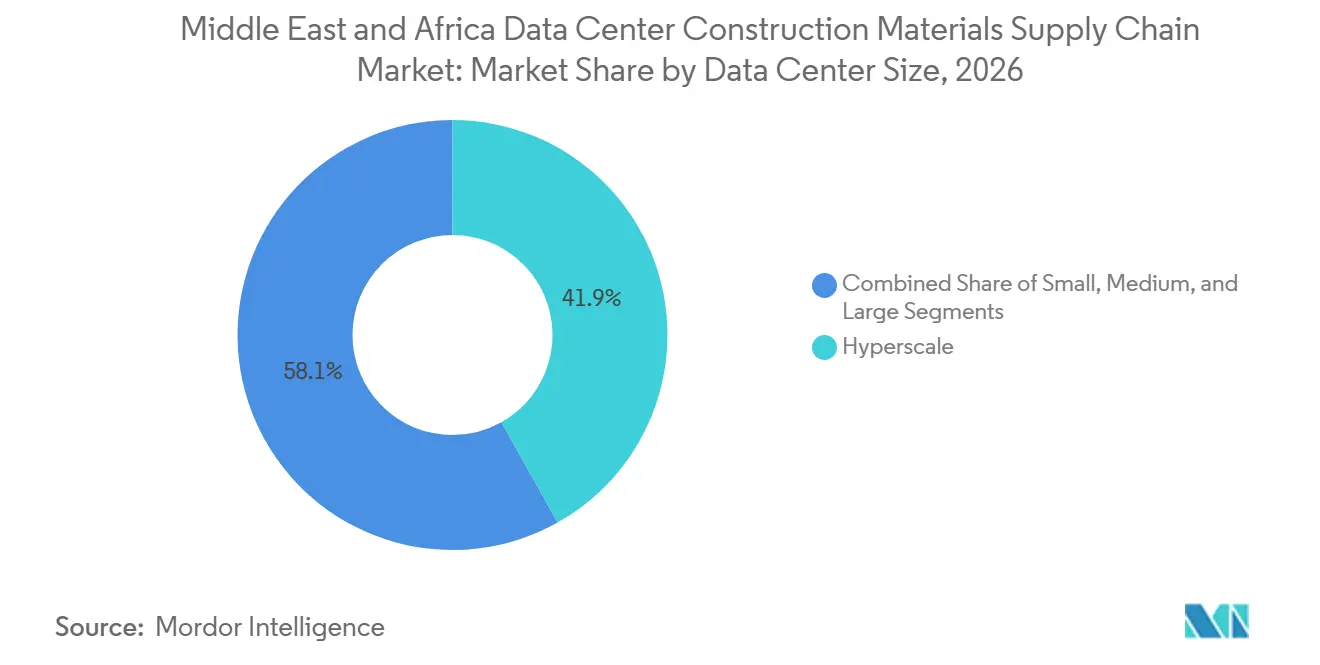
- Por tamaño de centro de datos, las instalaciones de hiperescala representaron el 41,87% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África en 2026 y se proyecta que se expandan a un CAGR del 12,74% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación representaron el 49,12% de la demanda de materiales en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 13,26% hasta 2032.
- Por geografía, Arabia Saudita representó el 38,91% del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 13,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Infraestructura de Hiperescala y Nube | +3.8% | Global, concentrado en Arabia Saudita y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Construcción de Centros de Datos Preparados para Inteligencia Artificial | +2.5% | Global, Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica | Mediano plazo (2-4 años) |
| Programas Gubernamentales de Economía Digital y Nube Soberana | +2.0% | Arabia Saudita y Emiratos Árabes Unidos, secundario en Nigeria y Sudáfrica | Mediano plazo (2-4 años) |
| Conectividad por Cable Submarino e Interconexión Regional | +0.9% | Países del CCG, África Oriental y Nigeria | Mediano plazo (2-4 años) |
| Integración de Energías Renovables y Desarrollo Sostenible de Centros de Datos | +0.8% | Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica | Largo plazo (≥ 4 años) |
| Construcción Prefabricada y Modular para Entrega Acelerada | +0.7% | Emiratos Árabes Unidos y Arabia Saudita, con aplicación regional más amplia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Infraestructura de Hiperescala y Nube
La construcción de hiperescala es la mayor fuente de demanda para el mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África. Los proveedores de nube necesitan grandes cantidades de acero estructural, concreto, sistemas de soporte de cables y productos de construcción resistentes a la intemperie para nuevos campus. La capacidad de energía regional se situó en 1,2 GW en 2025 y se espera que alcance los 3,3 GW en 5 años, lo que respalda una cartera de construcción sostenida. Las largas carteras de proyectos permiten a los desarrolladores coordinar pedidos de materiales estándar mucho antes que en la construcción comercial convencional. Esto favorece a los productores que pueden reservar espacios de producción y entregar la misma especificación en fases de construcción repetidas. Los proveedores de colocación ubicados cerca de los campus de hiperescala también utilizan prácticas de adquisición similares cuando añaden capacidad o actualizan salas existentes.
El cambio no se limita a mayores volúmenes de materiales. Los principales operadores están estableciendo relaciones directas con fabricantes de acero, cables y sistemas eléctricos, reduciendo la dependencia de varias capas de distribución. El compromiso directo permite a los equipos de obra gestionar los plazos de entrega y los registros de calidad de manera más estrecha, especialmente donde se requieren módulos estructurales repetidos. También hace que los proveedores más pequeños dependan más de su capacidad para cumplir con fechas de entrega fijas y requisitos de certificación. Los grandes campus pueden requerir materiales en oleadas consecutivas, por lo que una entrega fallida puede afectar varios paquetes de construcción conectados. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África está, en consecuencia, evolucionando hacia relaciones de compra menos numerosas pero de mayor envergadura.
Construcción de Centros de Datos Preparados para Inteligencia Artificial
Las instalaciones diseñadas para cargas de trabajo de inteligencia artificial de alta densidad requieren especificaciones térmicas y estructurales más exigentes que las instalaciones de nube estándar. El equipo de refrigeración adicional aumenta la demanda de componentes de cobre, tuberías de acero inoxidable, manguitos con clasificación de presión y aislamiento de alto rendimiento. La capacidad operativa de los centros de datos de Arabia Saudita aumentó de 68 MW en 2021 a 467 MW en el primer trimestre de 2026, con la infraestructura de inteligencia artificial representando una mayor parte de la nueva capacidad. Los constructores deben tener en cuenta cargas de equipos más pesadas, sistemas de gestión del calor más complejos y tolerancias más estrictas en torno a las penetraciones del suelo. Estos requisitos afectan la lista de cantidades de materiales antes de que se instale el equipo. También hacen que el aseguramiento de la calidad durante la construcción sea más importante para la confiabilidad de las instalaciones.
El diseño de refrigeración ahora influye en la selección de productos para fachadas, aislamiento, suelos y sistemas de contención internos. Los proveedores que comprenden las condiciones operativas de los centros de datos pueden participar antes en el proceso de diseño en lugar de entrar solo en la etapa de suministro. El uso de refrigeración líquida requiere sistemas de circuito cerrado, revestimientos protectores y medidas de control de fugas que no son fundamentales en la construcción de oficinas convencionales. La refrigeración avanzada puede reducir el uso de agua hasta en un 92% en comparación con los métodos evaporativos tradicionales, según un informe que cita a Schneider Electric. Este cambio da a los proveedores de materiales una razón para vincular el rendimiento del producto tanto con la eficiencia térmica como con la gestión del agua. En el mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África, los diseños preparados para inteligencia artificial están, por tanto, ampliando el papel de los materiales más allá del suministro estructural básico.
Programas Gubernamentales de Economía Digital y Nube Soberana
Los programas gubernamentales en Arabia Saudita y los Emiratos Árabes Unidos están añadiendo grandes requisitos de adquisición que son independientes de la expansión de la nube privada. La estrategia nacional de Arabia Saudita tiene como objetivo 1,5 GW de capacidad de centros de datos domésticos para 2030. Las instalaciones soberanas a menudo requieren confiabilidad de Nivel III o Nivel IV, lo que eleva los requisitos de resiliencia estructural, protección contra incendios, redundancia y sistemas de instalación probados. Estos proyectos pueden crear una actividad de compra concentrada porque los programas de infraestructura pública se planifican en torno a políticas digitales nacionales y necesidades de residencia de datos. También alientan a los contratistas locales y proveedores de materiales a desarrollar registros de cumplimiento con especificaciones de seguridad y técnicas. El resultado es una fuente de demanda más estable para productores calificados y contratistas de EPC.
La Plataforma de Lanzamiento Soberana de los Emiratos Árabes Unidos estuvo disponible comercialmente en noviembre de 2025 a través de e& y Amazon Web Services. El servicio fue respaldado por el Consejo de Ciberseguridad de los Emiratos Árabes Unidos y apoya a usuarios regulados en atención médica, servicios financieros, educación, gobierno y otros sectores.[1] Dichos programas crean una necesidad directa de instalaciones ubicadas dentro de las fronteras nacionales. Los requisitos de residencia de datos locales significan que la capacidad no siempre puede sustituirse con infraestructura en otra jurisdicción. Las especificaciones de construcción también es probable que estén más controladas porque las cargas de trabajo gubernamentales requieren estándares claros de confiabilidad y seguridad. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África se beneficia cuando los compromisos de política se convierten en proyectos físicos de centros de datos.
Conectividad por Cable Submarino e Interconexión Regional
Los cables submarinos influyen en la construcción de centros de datos porque los puntos de aterrizaje y los corredores urbanos conectados se vuelven más atractivos para la inversión en nube y colocación. El proyecto Fiber in Gulf de Ooredoo está diseñado para conectar 7 países del CCG con 24 pares de fibra y una capacidad de hasta 720 Tbps. Una mayor resiliencia de la red mejora el caso de negocio para instalaciones que requieren conexiones regionales de baja latencia. Esto puede dirigir la demanda de construcción hacia áreas costeras y cercanas a la costa que anteriormente tenían un atractivo limitado para grandes campus. Los proveedores de materiales pueden beneficiarse cuando emergen clústeres de desarrollo en torno a aterrizajes de cables, zonas industriales y puntos de conexión a la red eléctrica. El patrón es especialmente relevante en los mercados del CCG, Egipto, Kenia y Nigeria.
El sistema de cable 2Africa completado conecta 33 países e incluye Egipto, Arabia Saudita y varios mercados del África Subsahariana. La nueva capacidad internacional respalda regiones de nube locales, sitios de operador neutro y servicios de conectividad empresarial. Las normas de protección de datos pueden añadir a este efecto donde los datos públicos o financieros deben permanecer en el país. Los enlaces de cable por sí solos no crean demanda de centros de datos, pero eliminan una restricción crítica de conectividad de la selección de sitios. Los desarrolladores pueden entonces evaluar terrenos, energía, permisos y disponibilidad de materiales con mayor confianza. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África se beneficia de esta base de red más amplia porque las nuevas ubicaciones requieren obras civiles y estructurales completas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Confiabilidad de la Red Eléctrica y Retrasos en la Conexión a Servicios Públicos | -0.6% | Arabia Saudita, Nigeria y Sudáfrica, menos agudo en los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Escasez de Agua de Refrigeración y Restricciones en la Gestión del Agua | -0.5% | Región del CCG, más agudo en Arabia Saudita y Kuwait | Largo plazo (≥ 4 años) |
| Dependencia de Materiales Importados y Exposición a Divisas Extranjeras | -0.4% | Nigeria y África Subsahariana, secundario en Arabia Saudita | Mediano plazo (2-4 años) |
| Escasez de Especialistas Certificados en Construcción y Puesta en Marcha de Centros de Datos | -0.3% | Global, más agudo en África Subsahariana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Confiabilidad de la Red Eléctrica y Retrasos en la Conexión a Servicios Públicos
Las restricciones de conexión a la red eléctrica pueden retrasar los proyectos incluso después de que el terreno, los permisos y los materiales de construcción estén listos. Esto cambia la secuencia en la que los contratistas adquieren acero, concreto, estructuras de energía de respaldo y obras civiles de apoyo. La Autoridad de Interconexión del CCG ha declarado planes de inversión de 3,5 mil millones de USD para ampliar la capacidad de interconexión regional. Hasta que la nueva capacidad esté disponible, los desarrolladores pueden necesitar planificar la entrega de materiales en función de la disponibilidad de la red eléctrica en lugar de su calendario de construcción preferido. En Nigeria, la dependencia de la autogeneración puede crear una mayor necesidad de áreas de almacenamiento de combustible, plataformas de subestaciones y recintos protegidos. Estos requisitos adicionales complican el diseño del proyecto y aumentan el número de paquetes que deben coordinarse.
Los requisitos de los servicios públicos también difieren según la jurisdicción. El regulador de energía y agua de Arabia Saudita y los servicios públicos de los Emiratos Árabes Unidos afectan los procesos de conexión, las asignaciones de capacidad y las condiciones operativas para grandes cargas. Los desarrolladores deben, por tanto, integrar las discusiones con los servicios públicos en las decisiones de ingeniería tempranas. Los proveedores pueden recibir calendarios de pedidos cambiantes donde la disponibilidad de energía mueve el programa de construcción. Esta incertidumbre es difícil para los distribuidores más pequeños que no pueden mantener inventario durante períodos prolongados. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África enfrenta un desafío de planificación cuando la construcción física está lista antes de que una instalación pueda obtener energía firme.
Escasez de Agua de Refrigeración y Restricciones en la Gestión del Agua
La escasez de agua afecta el diseño de los centros de datos en gran parte del Golfo y cambia el tipo de materiales requeridos para la infraestructura de refrigeración. Los centros de datos de Arabia Saudita consumen un estimado de 15 mil millones de litros de agua cada año, según un informe de Arab News. Los operadores enfrentan presión para reducir su dependencia del agua desalinizada y demostrar una gestión responsable del agua. Esto otorga mayor importancia a las tuberías de circuito cerrado, membranas impermeables, productos de contención y sistemas de techo duraderos. También puede aumentar el escrutinio sobre fugas, resistencia a la corrosión y la vida útil de mantenimiento de los materiales relacionados con la refrigeración. Las decisiones sobre materiales están, por tanto, vinculadas al rendimiento operativo del agua y no solo al costo inicial de construcción.
Una investigación publicada en el Journal of the American Water Works Association identifica necesidades sustanciales de agua y preocupaciones ambientales asociadas con la refrigeración de centros de datos en regiones con escasez de agua.[2] Las descargas de calor y la salinidad se encuentran entre los problemas que los reguladores y operadores deben considerar. El marco de Economía Circular de Carbono de Arabia Saudita y la Agenda Verde 2030 de los Emiratos Árabes Unidos añaden contexto de política para opciones de infraestructura de menor consumo de recursos. La refrigeración líquida puede aliviar la demanda directa de agua, pero requiere sistemas internos más especializados y una contención confiable. Los proveedores que pueden documentar durabilidad, resistencia al agua y atributos ambientales están mejor posicionados para estos proyectos. Las restricciones de agua siguen siendo un límite a largo plazo en el diseño de instalaciones, especialmente donde la expansión rápida depende de métodos de refrigeración más intensivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Acero Estructural Ancla la Demanda y el Concreto Prefabricado se AceleraEl acero estructural y el acero de refuerzo representaron el 31,80% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África en 2026. Los grandes campus necesitan suelos de carga pesada, marcos reforzados, estructuras de soporte modulares y sistemas robustos de gestión de cables. ArcelorMittal afirma que hasta el 75% de la demanda de tubos en un centro de datos puede concentrarse en infraestructura de refrigeración, estructuras de bastidores y gestión de cables.[3] La infraestructura de refrigeración por sí sola puede representar entre el 35% y el 40% de la demanda de tubos dentro de este grupo. Estos usos explican por qué el consumo de acero aumenta con los diseños de alta densidad y preparados para inteligencia artificial. Los materiales estructurales también necesitan certificación consistente y calidad dimensional porque los módulos repetidos dejan poco margen para variaciones a nivel de obra. El acero sigue siendo fundamental para las instalaciones que necesitan velocidad, capacidad de carga y detalles de construcción repetibles.
Se proyecta que el concreto prefabricado se expanda a un CAGR del 11,48% hasta 2032. Permite la fabricación fuera del sitio mientras la preparación del sitio y el trabajo de cimentación continúan en paralelo. Elematic afirma que los métodos de prefabricación industrializada pueden reducir el tiempo de construcción de centros de datos entre un 30% y un 50% y reducir las necesidades de mano de obra en obra hasta en un 65%. Este modelo de entrega es valioso donde los proyectos gubernamentales y de nube tienen calendarios de finalización ajustados. Los productos prefabricados también ofrecen calidad predecible para cimentaciones, muros, vigas, losas y otros elementos repetidos. El aislamiento, las fachadas, el revestimiento y la impermeabilización siguen siendo grupos de materiales de apoyo importantes porque las instalaciones deben gestionar la ganancia de calor, la humedad y el rendimiento contra incendios. Dentro de la industria de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África, el cambio hacia sistemas prefabricados recompensa a los productores con capacidad de fabricación local y acuerdos de transporte confiables.

Por Fase de Construcción:
La Construcción Estructural Domina y la Preparación del Sitio Lidera el CrecimientoLa construcción estructural representó el 40,77% de la demanda de materiales en 2026. Los marcos de acero, el concreto reforzado, las unidades prefabricadas y los componentes de apoyo representan una gran parte de la lista de materiales antes de que comience la instalación del equipo. Esta fase determina la resiliencia básica, la capacidad de carga y la flexibilidad de distribución de un campus de centros de datos. También requiere una estrecha coordinación entre contratistas civiles, ingenieros estructurales y proveedores especializados. Los errores en esta etapa pueden afectar la instalación posterior de sistemas de refrigeración, energía y cables. Los desarrolladores, por tanto, otorgan un alto valor a los productos probados y a los proveedores que pueden respaldar métodos de construcción repetibles. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África depende en gran medida de esta fase porque las nuevas instalaciones de la región son típicamente grandes proyectos en terrenos sin desarrollar.
Se proyecta que la preparación del sitio y las obras civiles se expandan a un CAGR del 11,70% hasta 2032. Los nuevos campus requieren nivelación, movimiento de tierras, drenaje, vías, cimentaciones, cercas y rutas de servicios subterráneos antes de que comience la construcción vertical. La actividad en terrenos sin desarrollar en Arabia Saudita, los Emiratos Árabes Unidos, Nigeria y Sudáfrica crea demanda para estas obras tempranas. Los elementos prefabricados pueden producirse fuera del sitio mientras continúa el trabajo civil, reduciendo el tiempo de inactividad entre etapas del proyecto. Esto ejerce presión sobre los gestores de proyectos para coordinar varios flujos de materiales a la vez. Los materiales de la envolvente del edificio también reciben mayor atención a medida que los operadores buscan mayor resistencia al fuego y rendimiento térmico. El acabado interior tiene un valor de material menor, aunque los suelos elevados, las superficies antiestáticas, la contención de cables y los soportes de equipos se vuelven más complejos en las instalaciones preparadas para inteligencia artificial.
Por Modelo de Adquisición:
La Consolidación de EPC Continúa y la Adquisición Directa Genera DisrupciónLa adquisición liderada por EPC representó el 51,42% de la demanda de materiales en 2026. Los desarrolladores utilizan contratos EPC para combinar la responsabilidad de diseño, construcción, adquisición y entrega bajo un contratista experimentado. Este modelo es adecuado para grandes instalaciones donde los retrasos en un componente pueden afectar el calendario de construcción completo. Las empresas de EPC pueden utilizar relaciones consolidadas con proveedores para reservar capacidad de acero, cemento y productos especializados antes de la movilización del sitio. Su escala también les ayuda a gestionar registros de inspección, coordinación de entregas y requisitos de garantía en múltiples paquetes. La participación del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África en manos de la adquisición liderada por EPC refleja el valor otorgado a la certeza del calendario y la gestión integrada de riesgos. Los contratistas con sólidas redes de proveedores regionales son particularmente importantes cuando varios megaproyectos compiten por los mismos materiales.
Se proyecta que la adquisición directa por parte de desarrolladores y operadores se expanda a un CAGR del 12,31% hasta 2032. Los grandes compradores quieren cada vez más visibilidad directa sobre los plazos de entrega, las especificaciones de productos, el inventario y los precios de los materiales críticos. El enfoque puede ayudarles a asegurar capacidad de producción antes de que comience la construcción detallada. También puede respaldar pedidos permanentes y almacenamiento centralizado donde los productos de alta demanda tienen largos plazos de entrega. La adquisición directa no elimina la necesidad de contratistas de EPC, porque la instalación, la coordinación y la gestión de la calidad aún requieren capacidades especializadas. En cambio, cambia qué parte tiene la relación más temprana con un productor de materiales. La adquisición liderada por distribuidores y proveedores sigue siendo relevante en el África Subsahariana, donde las redes de distribución locales y los procedimientos de importación son importantes para obtener productos especializados.
Por Tamaño de Centro de Datos:
La Hiperescala Define la DemandaLas instalaciones de hiperescala representaron el 41,87% de la demanda de materiales en 2026. Sus grandes superficies requieren bahías estructurales repetidas, cimentaciones extensas, corredores de servicio, rutas de cables protegidas e infraestructura de refrigeración. Las especificaciones estandarizadas pueden aumentar el valor de los proveedores que entregan productos equivalentes en cada fase del proyecto. Los proyectos de hiperescala también requieren que los materiales estén disponibles en grandes cantidades a intervalos fijos. Esto favorece a los fabricantes con producción cercana, logística probada y sistemas de calidad bien documentados. HUMAIN de Arabia Saudita comenzó la construcción de centros de datos en Riad y Dammam en 2025, con una capacidad inicial de hasta 100 MW en cada sitio. Tales proyectos ilustran cómo un pequeño número de grandes instalaciones puede dar forma a los calendarios de compra regionales.
Se proyecta que la construcción de hiperescala se expanda a un CAGR del 12,74% hasta 2032. Su perfil de demanda va más allá del volumen porque cada proyecto necesita materiales estructurales, térmicos y de protección consistentes. Los grandes centros de datos forman el siguiente grupo de tamaño importante y pueden diseñarse para una expansión posterior a densidad de hiperescala. Esto crea múltiples ciclos de adquisición para los proveedores que ganan las fases de construcción tempranas. Las instalaciones medianas y pequeñas, incluidas las implementaciones de borde, siguen siendo relevantes en las ciudades secundarias del CCG y los mercados del África Subsahariana. Su crecimiento es más sensible a las condiciones locales de la red eléctrica y la disponibilidad de contratistas especializados. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África continúa dependiendo de una combinación de grandes campus e instalaciones más dispersas, aunque los proyectos de hiperescala establecen el listón de especificación más alto.
Por Tipo de Centro de Datos:
La Colocación Lidera y los Proveedores de Servicios en la Nube se AceleranLos operadores de colocación representaron el 49,12% de la demanda de materiales en 2026. Los campus maduros en Dubái, Abu Dabi, Riad y Johannesburgo están añadiendo capacidad y actualizando instalaciones para densidades de computación más altas. Estos sitios necesitan mejoras estructurales, nuevas rutas de refrigeración, infraestructura de cables ampliada y sistemas de protección interna más robustos. Su papel de operador neutro los convierte en puntos de conexión útiles para proveedores de nube y clientes empresariales. Los trabajos de expansión pueden realizarse dentro de entornos operativos existentes, por lo que los proveedores deben cumplir requisitos estrictos de tiempo de entrega y seguridad de instalación. La demanda de colocación también respalda el consumo de materiales a través de proyectos de modernización, no solo de nuevas instalaciones. Esto crea un flujo más constante de pedidos para determinados productos de construcción.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 13,26% hasta 2032. Los requisitos de nube soberana pueden llevar a los proveedores a construir capacidad dedicada dentro del país en lugar de depender de infraestructura transfronteriza. La Plataforma de Lanzamiento Soberana de e& y Amazon Web Services muestra cómo las cargas de trabajo reguladas pueden vincularse a plataformas de nube nacionales. Los proyectos de nube requieren estructuras resilientes, características de seguridad física y materiales que cumplan con altas expectativas de confiabilidad. Las implementaciones empresariales y de borde son más pequeñas pero están distribuidas de manera más amplia en toda la región. du anunció un Parque de Inteligencia Artificial en Dubái que apunta a hasta 1 GW de capacidad de refrigeración líquida en 5 años.[4] La convergencia de necesidades soberanas, de nube y empresariales amplía los tipos de instalaciones que requieren materiales de construcción especializados.
Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 38,91% del tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 13,10% hasta 2032. La capacidad aumentó de 68 MW en 2021 a 467 MW en el primer trimestre de 2026, con una inversión acumulada en el sector que supera los SAR 16 mil millones (4,26 mil millones de USD). Esta expansión está vinculada a programas digitales nacionales, necesidades de nube soberana y la creación de mayor capacidad de computación local. Los grandes proyectos públicos aumentan los requisitos de concreto reforzado, acero estructural, protección contra incendios y sistemas de construcción seguros. Los reguladores sauditas influyen en el calendario de los proyectos a través de la conexión a la red eléctrica y los requisitos de grandes cargas. La estrategia nacional de centros de datos respalda 1,5 GW de capacidad doméstica para 2030. Los productores que pueden proporcionar materiales certificados y coordinar con contratistas de EPC están posicionados para beneficiarse de la cartera de alto volumen del país.
La sostenibilidad y la gestión de recursos se están convirtiendo en factores de selección de materiales en Arabia Saudita. La escasez de agua favorece los sistemas de refrigeración con menor uso directo de agua y aumenta la demanda de productos duraderos de contención y tuberías. Los operadores también deben considerar las implicaciones de confiabilidad de las instalaciones de inteligencia artificial de alta densidad. Las expectativas de contenido local pueden fomentar relaciones más estrechas entre desarrolladores, contratistas y productores regionales. La escala de las instalaciones planificadas puede permitir a los proveedores establecer ciclos de producción más largos y calendarios de entrega más predecibles. Al mismo tiempo, la competencia de otros megaproyectos del Golfo puede afectar el acceso al acero, cemento, vidrio y aluminio. Arabia Saudita sigue siendo el ejemplo más claro de un país donde la política, los objetivos de capacidad y la escala de los proyectos están dando forma conjuntamente a la cadena de suministro de materiales.
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos son un centro regional maduro para la colocación y la conectividad en la nube, lo que respalda la demanda de materiales de construcción premium. Su ubicación en las rutas que conectan Asia, Europa y África refuerza su papel en el tráfico de datos regional. Las instalaciones en el país se construyen cada vez más para cumplir con altas expectativas de disponibilidad y sostenibilidad. El Departamento de Habilitación Gubernamental se asoció con e& para establecer un Centro de Datos Gubernamental Unificado preparado para inteligencia artificial en la Ciudad Khalifa para atender a más de 40 entidades gubernamentales. Este tipo de proyecto requiere estructuras resilientes, disposiciones de refrigeración especializadas y calidad de instalación controlada. La influencia regulatoria de los Emiratos Árabes Unidos es fuerte porque las plataformas digitales del sector público y los requisitos de ciberseguridad guían dónde se alojan los datos sensibles.
Las especificaciones de sostenibilidad también están afectando la cartera del país. Turner and Townsend fue designada en 2025 para gestionar la instalación de hiperescala de du en Dubái, que apunta a la certificación LEED Oro. Esta dirección favorece el concreto de menor contenido de carbono, el aislamiento eficiente y los productos con documentación ambiental clara. Los Emiratos Árabes Unidos tienen un mercado activo para la construcción modular y prefabricada porque los propietarios de proyectos a menudo priorizan la velocidad y la calidad repetible. Sus redes logísticas maduras facilitan la consolidación de pedidos de materiales y la coordinación de importaciones. Los programas gubernamentales de nube e inteligencia artificial continúan generando demanda junto con la expansión comercial de la colocación. El país sigue siendo un referente para instalaciones de alta especificación dentro del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África.
África y Mercados Restantes
Nigeria y Sudáfrica ofrecen diferentes formas de oportunidad en toda la región. Nigeria ha atraído importantes inversiones de operadores globales y regionales a medida que aumenta la demanda de servicios digitales locales y capacidad de inteligencia artificial. Equinix anunció su centro de datos LG3 en Lagos en noviembre de 2025, representando una primera fase de 22 millones de USD dentro de un programa planificado de 100 millones de USD.[5] Las cadenas de suministro locales pueden estar fragmentadas, lo que aumenta la importancia de los distribuidores, la coordinación de importaciones y el almacenamiento seguro. La confiabilidad de la red eléctrica y la exposición a divisas extranjeras pueden afectar los planes de construcción y la adquisición de materiales. Estas restricciones crean una apertura para los proveedores que pueden ofrecer un servicio local predecible y soporte técnico.
Sudáfrica sigue siendo una ubicación clave porque Johannesburgo y Ciudad del Cabo albergan regiones de nube de varios proveedores internacionales. Tiene capacidades de centros de datos y construcción más establecidas que muchos mercados vecinos. Los operadores aún necesitan acceso a contratistas certificados y materiales especializados para instalaciones de alta densidad. Egipto, Kenia, Qatar, Omán, Baréin y Kuwait pueden beneficiarse de nuevos sistemas de cables internacionales y programas digitales nacionales. El sistema 2Africa completado respalda una conectividad más amplia en varios de estos países. Los mercados mixtos requieren diferentes estrategias de suministro porque sus sistemas de energía, bases de producción local, regulaciones y condiciones logísticas varían ampliamente. El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África dependerá de modelos de abastecimiento regional en lugar de un enfoque estandarizado único.
Panorama Competitivo
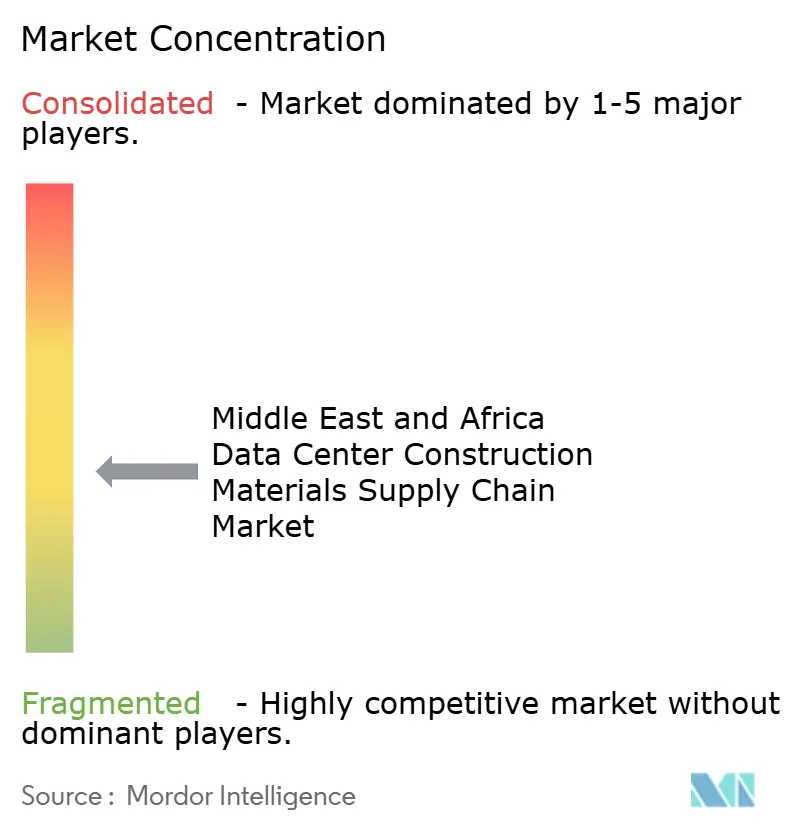
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África está moderadamente fragmentado en productos especializados como aislamiento, techado, impermeabilización y sistemas de fachada. El acero estructural y el cemento tienen una base de producción más concentrada porque menos productores regionales operan a la escala requerida. Holcim, ArcelorMittal, Heidelberg Materials y Emirates Steel Arkan tienen capacidad de producción establecida y relaciones con los principales proyectos. Los contratistas de EPC tienen un papel importante porque sus redes de proveedores permiten la reserva anticipada de materiales. Esto puede dificultar el acceso a los espacios de producción para los nuevos participantes o los proyectos más pequeños. La posición competitiva de un proveedor depende, por tanto, de la capacidad del producto, la confiabilidad de la entrega, la certificación y su capacidad para trabajar con los calendarios de adquisición de EPC.
Holcim está avanzando con el concreto ECOPact y el cemento ECOPlanet, líneas de productos que la empresa afirma pueden reducir las emisiones de CO₂ en al menos un 30%. Esto se alinea con la creciente demanda de documentación ambiental en proyectos premium. Lafarge Emirates Cement y du firmaron un memorando de entendimiento estratégico de Industria 4.0 en octubre de 2025 para impulsar iniciativas de gemelo digital, mantenimiento y productividad en la fabricación de cemento en los Emiratos Árabes Unidos. Owens Corning también colaboró con Northstar Enterprise and Defense en octubre de 2025 para integrar tecnologías de materiales compuestos y aislamiento en sistemas modulares de centros de datos. Estos movimientos muestran que los productores buscan una participación más temprana en las decisiones de diseño y sistemas modulares. Los proveedores que pueden respaldar la construcción de menor contenido de carbono, alto rendimiento y modular están fortaleciendo su relevancia para los desarrolladores de centros de datos.
La etiqueta XCarb de ArcelorMittal se utiliza para productos de acero reciclado y producido con energías renovables, incluidas sus soluciones tubulares para centros de datos. Los requisitos de gestión ambiental, incluida la norma ISO 14001, pueden hacer que este tipo de documentación de productos sea más importante durante la selección de proveedores. Las oportunidades de espacio en blanco permanecen en materiales de construcción ecológicos, sistemas prefabricados adaptados a diseños de refrigeración líquida y cadenas de suministro locales en Nigeria y Sudáfrica. Los nuevos proveedores modulares pueden competir produciendo componentes estandarizados en entornos de fábrica controlados. Esto puede reducir la necesidad de grandes equipos de mano de obra en obra y respaldar un control de calidad más consistente. Es probable que la competencia siga siendo mixta, con fuertes productores regionales en materiales estructurales y un grupo más amplio de proveedores especializados que persiguen oportunidades lideradas por especificaciones.
Líderes de la Industria de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África
-
Holcim Ltd
-
Saint-Gobain
-
Kingspan Group plc
-
ArcelorMittal S.A.
-
Dangote Cement Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África Empresas cubiertas en este informe
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Etex Group
- ArcelorMittal S.A.
- Emirates Steel Arkan PJSC
- Saudi Basic Industries Corporation
- Lafarge Emirates Cement
- Dangote Cement Plc
- Arabian Cement Company
- National Cement Company PJSC
- Buzzi S.p.A.
- Heidelberg Materials AG
- Owens Corning
- ROCKWOOL A/S
- Carlisle Companies Incorporated
- Soprema Group
- BlueScope Steel Limited
- Orascom Construction PLC
- ALEC Engineering and Contracting LLC
- AECOM
- AtkinsRéalis Group Inc.
- Turner Construction Company
- Laing O’Rourke
Desarrollos recientes de la industria en Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África
- Octubre de 2026: El contratista egipcio Hassan Allam Construction y la empresa india Sterling & Wilson han ganado un contrato estimado en SAR 750 millones (200 millones de USD) para construir la primera fase de un proyecto de centro de datos en Riad. El alcance incluye obras civiles, arquitectónicas y de mecánica, electricidad y plomería (MEP), obras de infraestructura y otras obras asociadas.
- Octubre de 2026: ArcelorMittal Europe - Tubular Products publicó una guía detallada de soluciones tubulares para centros de datos confirmando que hasta el 75% de la demanda de tubos dentro de una instalación se concentra en infraestructura de refrigeración, estructuras de bastidores y gestión de cables, con la infraestructura de refrigeración representando por sí sola entre el 35% y el 40% de la demanda total de tubos. La divulgación posiciona la etiqueta XCarb® de acero reciclado y producido con energías renovables de ArcelorMittal como alineada con los requisitos de recuperación de calor residual y bajo contenido de carbono incorporado que están cada vez más integrados en las especificaciones de construcción de centros de datos en toda la región de Oriente Medio y África.
- Septiembre de 2026: KPC Precast se convirtió oficialmente en el primer fabricante de concreto prefabricado en Oriente Medio en localizar e implementar la tecnología CarbonCure. El objetivo es reducir las emisiones en los sectores de construcción y entorno construido de la región.
- Abril de 2026: AESG anunció la expansión de su división de Misión Crítica en el mercado del CCG, ampliando su oferta de centros de datos a la entrega integrada multidisciplinaria completa. Habiendo ya entregado 27 centros de datos en múltiples regiones, el movimiento posiciona a la empresa para brindar soporte integral a lo largo de todo el ciclo de vida de entrega de centros de datos. La expansión se produce cuando el mercado de centros de datos del CCG se acelera a un ritmo vertiginoso.
Alcance del Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África
El mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África abarca la adquisición de extremo a extremo, la logística transfronteriza y la distribución de materiales estructurales, arquitectónicos y especializados requeridos para el desarrollo de centros de datos en toda la región de Oriente Medio y África
El Informe del Mercado de la Cadena de Suministro de Materiales de Construcción para Centros de Datos en Oriente Medio y África está Segmentado por Tipo de Material (Acero Estructural y Acero de Refuerzo, Cemento, Concreto y Áridos, Productos de Concreto Prefabricado, Materiales de Techado e Impermeabilización, Materiales de Aislamiento, Materiales de Fachada y Revestimiento, Materiales de Pavimentación y Construcción Interior, y Otros Materiales de Construcción), Fase de Construcción (Preparación del Sitio y Obras Civiles, Construcción Estructural, Envolvente del Edificio y Techado, y Obras de Acabado Interior), Modelo de Adquisición (Adquisición Directa por Desarrolladores y Operadores de Centros de Datos, Adquisición Liderada por Ingeniería, Adquisición y Construcción, y Adquisición Liderada por Distribuidores y Proveedores), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial / Borde), y País (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Nigeria y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acero Estructural y Acero de Refuerzo |
| Cemento, Concreto y Áridos |
| Productos de Concreto Prefabricado |
| Materiales de Techado e Impermeabilización |
| Materiales de Aislamiento |
| Materiales de Fachada y Revestimiento |
| Materiales de Pavimentación y Construcción Interior |
| Otros Materiales de Construcción |
| Preparación del Sitio y Obras Civiles |
| Construcción Estructural |
| Envolvente del Edificio y Techado |
| Obras de Acabado Interior |
| Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción |
| Adquisición Liderada por Distribuidores y Proveedores |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Nigeria |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Acero Estructural y Acero de Refuerzo |
| Cemento, Concreto y Áridos | |
| Productos de Concreto Prefabricado | |
| Materiales de Techado e Impermeabilización | |
| Materiales de Aislamiento | |
| Materiales de Fachada y Revestimiento | |
| Materiales de Pavimentación y Construcción Interior | |
| Otros Materiales de Construcción | |
| Por Fase de Construcción | Preparación del Sitio y Obras Civiles |
| Construcción Estructural | |
| Envolvente del Edificio y Techado | |
| Obras de Acabado Interior | |
| Por Modelo de Adquisición | Adquisición Directa por Desarrolladores y Operadores de Centros de Datos |
| Adquisición Liderada por Ingeniería, Adquisición y Construcción | |
| Adquisición Liderada por Distribuidores y Proveedores | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial / Borde | |
| Por País | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de la cadena de suministro de materiales de construcción para centros de datos en Oriente Medio y África?
El tamaño del mercado es de 1,09 mil millones de USD en 2026 y se proyecta que alcance los 2,07 mil millones de USD para 2032, con un CAGR del 10,97% de 2027 a 2032.
¿Qué material tiene el papel más importante en la construcción de centros de datos en Oriente Medio y África?
El acero estructural y el acero de refuerzo representaron el 31,80% de la demanda en 2026 porque los grandes campus necesitan estructuras de carga pesada, soportes de refrigeración y estructuras de gestión de cables.
¿Por qué es importante el concreto prefabricado para los proyectos regionales de centros de datos?
Se proyecta que el concreto prefabricado se expanda a un CAGR del 11,48% hasta 2032 porque la producción fuera del sitio puede acortar los calendarios de construcción y reducir las necesidades de mano de obra en obra.
¿Qué modelo de adquisición se utiliza con mayor frecuencia para los materiales de centros de datos?
La adquisición liderada por EPC representó el 51,42% de la demanda en 2026 porque combina las responsabilidades de diseño, adquisición de materiales y entrega del proyecto.
¿Por qué Arabia Saudita es un destino líder para los materiales de construcción de centros de datos?
Arabia Saudita representó el 38,91% de la demanda en 2026 y está respaldada por objetivos nacionales de capacidad, programas soberanos e infraestructura de nube local en expansión.
¿Cómo están cambiando las cargas de trabajo de inteligencia artificial los requisitos de materiales para los centros de datos?
Las instalaciones preparadas para inteligencia artificial requieren sistemas de refrigeración, aislamiento, tuberías, contención y estructurales de mayor rendimiento para gestionar cargas de computación más densas.