
Tamanho e Participação do Mercado de Automação de Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
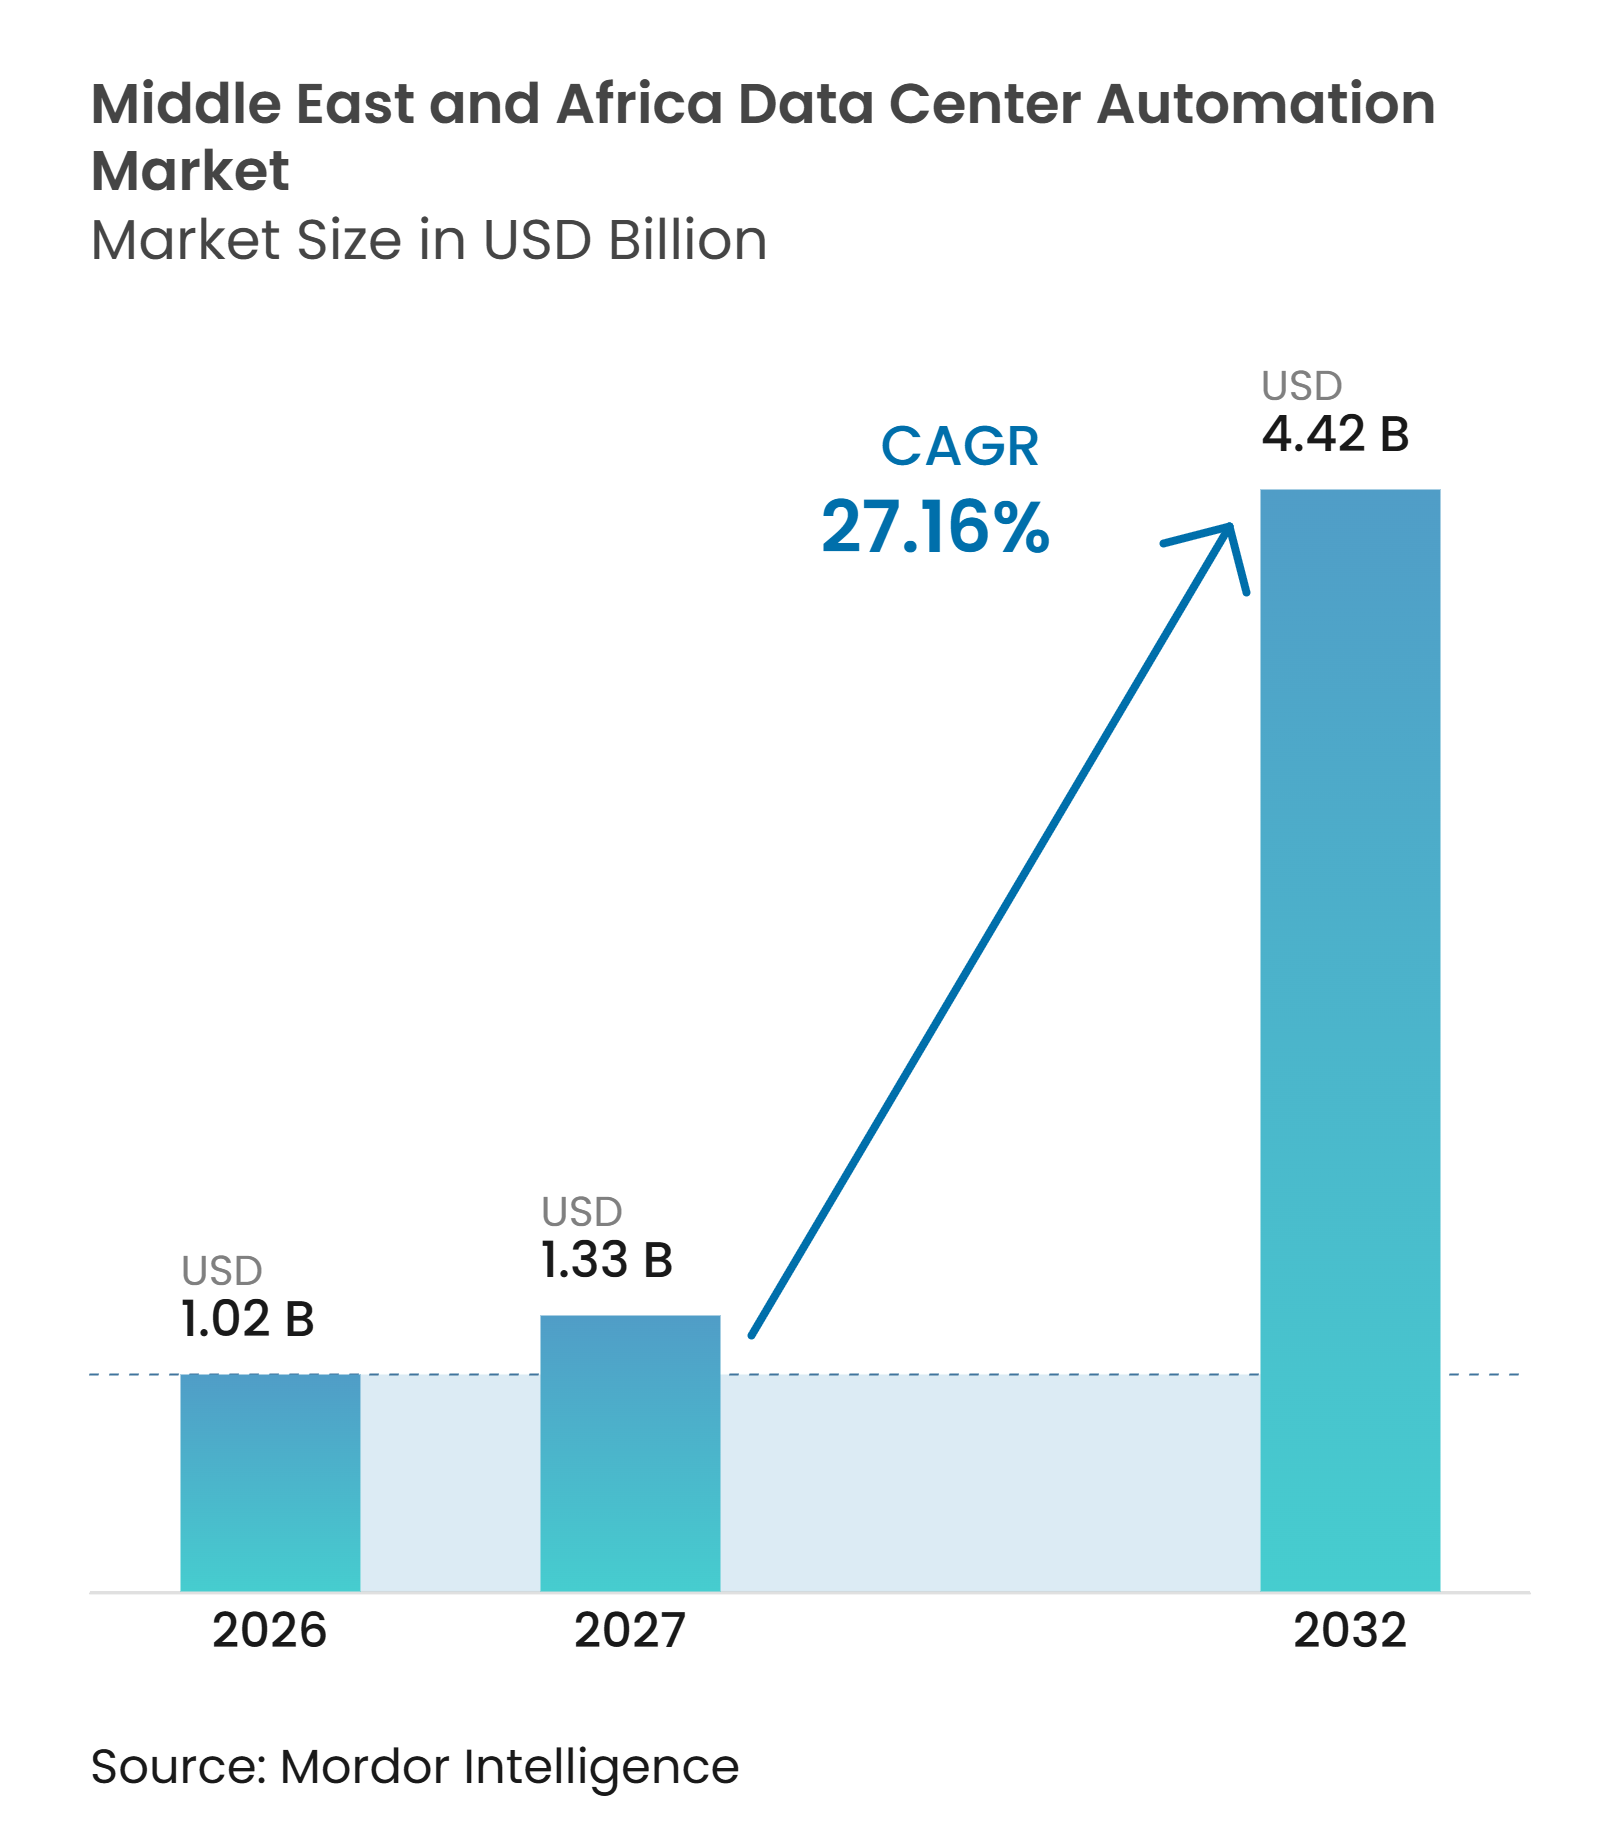
| Tamanho do mercado no ano base (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.33 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.42 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 27.16 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Data Centers no Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Automação de Data Centers no Oriente Médio e África deve crescer de 1,02 bilhões de USD em 2026 para 1,33 bilhões de USD em 2027 e está previsto para atingir 4,42 bilhões de USD até 2032, a um CAGR de 27,16% no período de 2027 a 2032. Programas de IA soberana, regiões de nuvem e projetos de governo digital estão aumentando a escala operacional das instalações em toda a região. Os operadores estão migrando para controles definidos por software porque grandes instalações exigem supervisão contínua de energia, resfriamento, equipamentos e sistemas de acesso. O mercado de automação de data centers no Oriente Médio e África também se beneficia dos requisitos de residência de dados que tornam os controles de conformidade parte do design da infraestrutura. As altas temperaturas ambientes e a energia não confiável em vários mercados africanos tornam o gerenciamento de energia e térmico considerações centrais nas decisões de compra. A concorrência é mais intensa onde os fornecedores conseguem combinar equipamentos, software, integração e suporte de serviços regionais.
Principais Conclusões do Relatório
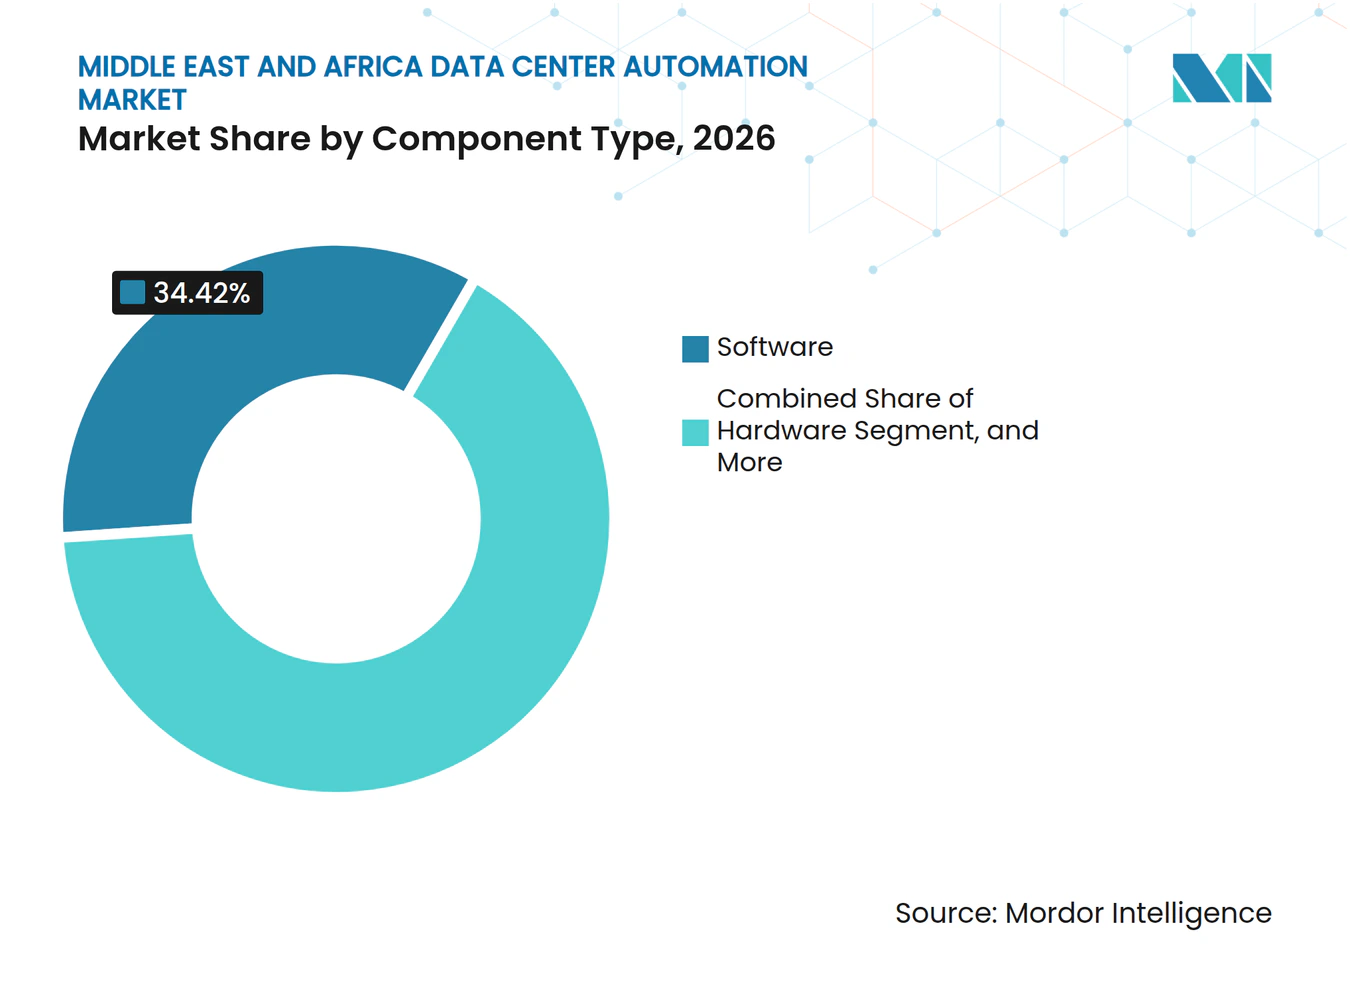
- Por tipo de componente, o software detinha 34,42% da participação do Mercado de Automação de Data Centers no Oriente Médio e África em 2026 e deve expandir a um CAGR de 19,01% até 2032.
- Por tamanho do data center, as instalações de hiperescala representaram 45,31% do tamanho do Mercado de Automação de Data Centers no Oriente Médio e África em 2026 e devem avançar a um CAGR de 19,18% até 2032.
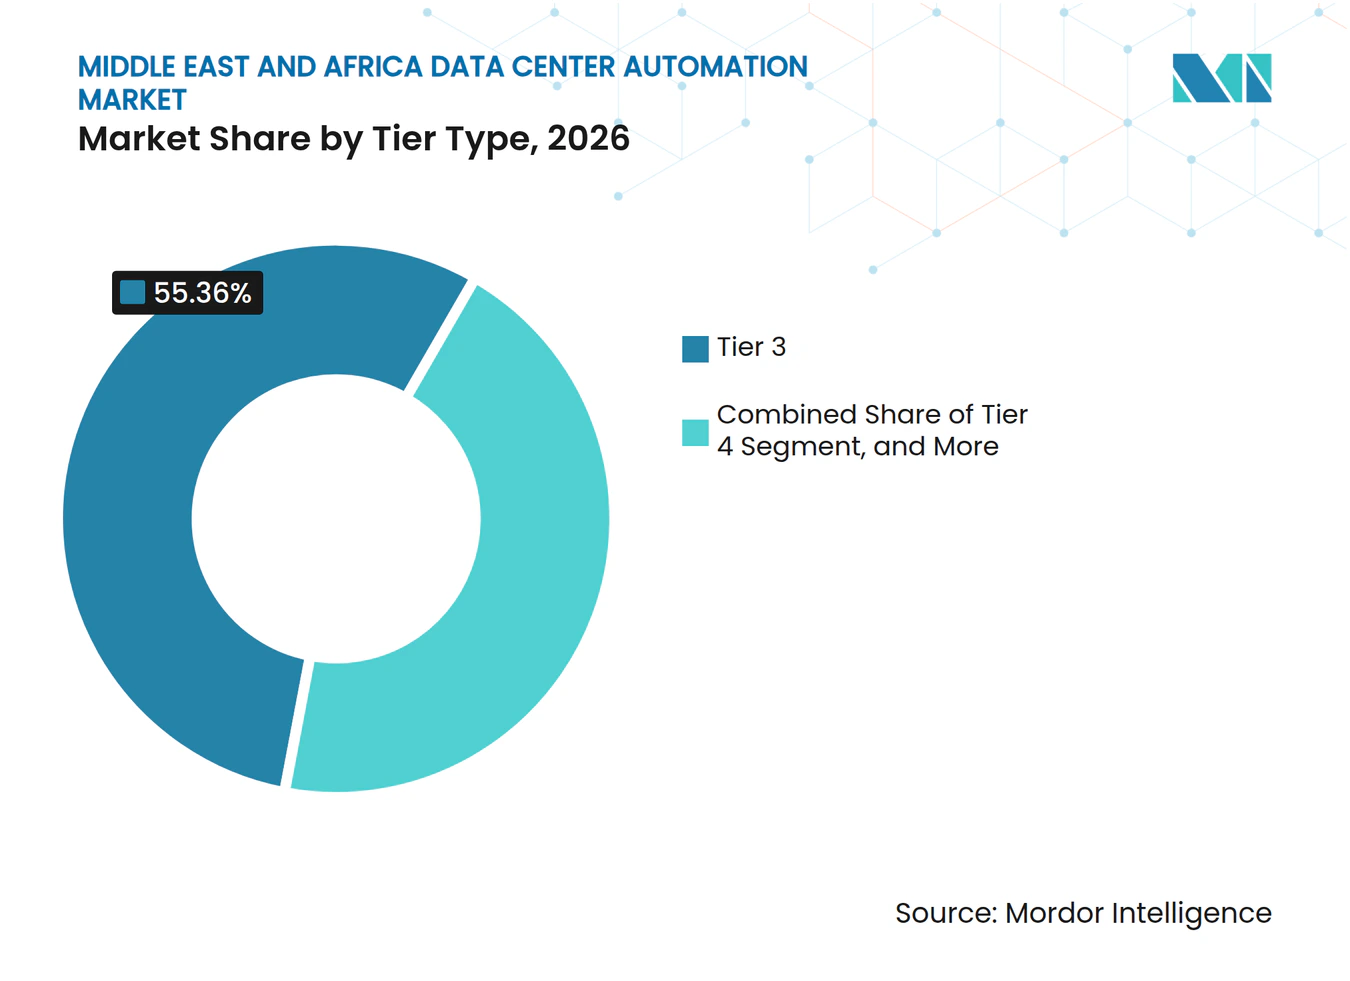
- Por tipo de nível, as instalações de Nível 3 detinham 55,36% da participação do Mercado de Automação de Data Centers no Oriente Médio e África em 2026, enquanto as instalações de Nível 4 devem registrar um CAGR de 18,96% até 2032.
- Por geografia, a Arábia Saudita representou 26,13% da receita em 2026, enquanto a Nigéria deve registrar um CAGR de 19,57% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de IA e Data Centers de Hiperescala | +7.8% | Núcleo do GCC, Arábia Saudita e Emirados Árabes Unidos, com expansão para o Egito e África do Sul | Curto prazo (≤ 2 anos) |
| Adoção de Nuvem, 5G e Governo Digital | +3.9% | GCC, Egito, Nigéria e África do Sul | Médio prazo (2 a 4 anos) |
| Requisitos de Localização de Dados e Nuvem Soberana | +3.1% | Arábia Saudita e Emirados Árabes Unidos, com expansão por toda a região do Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Requisitos de Eficiência Energética e Sustentabilidade | +2% | Oriente Médio e África, com alta intensidade no GCC | Médio prazo (2 a 4 anos) |
| Restrições de Mão de Obra em Sites Remotos Aumentando a Demanda por Automação | +0.8% | África Subsaariana, com relevância secundária em sites no interior do GCC | Curto prazo (≤ 2 anos) |
| Implantação de Racks de IA de Alta Densidade Exigindo Otimização Térmica Automatizada | +0.6% | Campi de hiperescala da Arábia Saudita e dos Emirados Árabes Unidos, com demanda emergente na África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de IA e Data Centers de Hiperescala
Os programas de IA soberana no Golfo estão concentrando a demanda por automação avançada em um pequeno número de campi muito grandes. A HUMAIN está desenvolvendo capacidade computacional por meio de acordos com a Nvidia, AWS e Blackstone, enquanto o campus de IA Stargate nos Emirados Árabes Unidos está avançando em um cluster de 5 GW, com sua primeira fase prevista para entrar em operação em 2026. Instalações nessa escala operam extensas redes de sensores, equipamentos de distribuição de energia e nós de resfriamento. As equipes humanas não conseguem avaliar esse volume de dados operacionais com rapidez suficiente durante condições de energia ou térmicas em rápida mudança. O mercado de automação de data centers no Oriente Médio e África, portanto, atribui maior valor a plataformas integradas que coordenam resfriamento, distribuição de energia, alarmes e estados dos equipamentos. Os fornecedores capazes de suportar instalações com resfriamento líquido e alta densidade de GPU podem atender aos requisitos operacionais dessas grandes instalações.
Adoção de Nuvem, 5G e Governo Digital
Os programas digitais nacionais estão criando demanda recorrente por capacidade multilocatária, o que aumenta a aquisição de automação pelos operadores de instalações. A AWS planejou investir mais de 5,3 bilhões de USD em infraestrutura de nuvem na Arábia Saudita e espera lançar sua primeira Região na Arábia Saudita em dezembro de 2026. As novas regiões de nuvem exigem sistemas integrados de controle predial e gerenciamento de infraestrutura para cumprir os compromissos de serviço. A implantação do 5G também introduz sites de borda dispersos que devem ser gerenciados com a mesma disciplina que as instalações centrais. Os programas de governo digital no Egito e na Nigéria aumentam a necessidade de acesso monitorado, fluxos de trabalho auditáveis e tratamento local de dados. Essas condições ampliam o mercado de automação de data centers no Oriente Médio e África para além de um foco restrito em grandes campi centrais.
Requisitos de Localização de Dados e Nuvem Soberana
As regras de residência de dados estão aumentando a demanda por infraestrutura que forneça armazenamento local e acesso controlado. A Lei de Proteção de Dados Pessoais da Arábia Saudita tornou-se totalmente aplicável em setembro de 2024, e o Escritório Nacional de Gestão de Dados emitiu regulamentos de implementação que orientam o tratamento de dados.[1] A infraestrutura no país exige controles que documentem o acesso, classifiquem as informações e mantenham registros operacionais auditáveis. As plataformas de automação podem reunir essas funções com o monitoramento de instalações e o gerenciamento de infraestrutura. Os Emirados Árabes Unidos possuem um ambiente regulatório em camadas, incluindo o Decreto-Lei Federal nº 45 de 2021 e requisitos específicos por setor. O mercado de automação de data centers no Oriente Médio e África se beneficia quando as funções de conformidade estão incorporadas no ambiente de controle, em vez de serem adicionadas após a implantação da instalação.
Requisitos de Eficiência Energética e Sustentabilidade
As altas temperaturas em todo o Golfo aumentam a energia necessária para resfriar os equipamentos de computação. A Khazna Data Centers informou que suas instalações têm como meta um valor de eficiência no uso de energia de 1,5 ou inferior e divulgou medidas de eficiência energética em seu relatório de ESG. A otimização do resfriamento, o mapeamento térmico e o agendamento dinâmico de energia podem reduzir o consumo desnecessário sem reconstruir toda uma instalação. A estratégia de Carbono Zero até 2050 dos Emirados Árabes Unidos e o compromisso de carbono zero da Arábia Saudita também estão moldando as expectativas de aquisição para projetos vinculados ao governo. Em instalações africanas que dependem de geração própria, um gerenciamento de energia mais rigoroso pode reduzir diretamente os custos operacionais. O gerenciamento de energia está, portanto, tornando-se um requisito operacional central para o mercado de automação de data centers no Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Automação e Integração | -2.4% | Pan-Oriente Médio e África, mais pronunciado na África Subsaariana e entre operadores menores do GCC | Curto prazo (≤ 2 anos) |
| Interoperabilidade de Sistemas Legados e Riscos de Cibersegurança | -1.6% | Ampla região do Oriente Médio e África, concentrada em mercados com estoque mais antigo de data centers corporativos | Médio prazo (2 a 4 anos) |
| Atrasos na Interconexão à Rede e Disponibilidade de Energia | -1.1% | África Subsaariana, Nigéria, África do Sul e cidades secundárias do Egito | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas Regionais em Comissionamento e Automação | -0.7% | África Subsaariana, com algum impacto nos mercados do interior do GCC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Automação e Integração
Programas abrangentes de automação exigem gastos com controladores, licenças, integração de sistemas e comissionamento. O custo é particularmente difícil para operadores menores que precisam primeiro financiar melhorias básicas de confiabilidade de energia. Projetos em instalações existentes frequentemente necessitam de engenharia personalizada e pontes de protocolo antes que os controles modernos possam ser conectados. Esses requisitos prolongam os prazos de implantação e enfraquecem o argumento financeiro imediato para retrofits. Provedores menores de colocalização na Nigéria, Egito e África do Sul podem, portanto, priorizar equipamentos de energia em detrimento da sofisticação em automação. Ofertas modulares e com preços baseados em consumo podem tornar o mercado de automação de data centers no Oriente Médio e África mais acessível a esses operadores.
Interoperabilidade de Sistemas Legados e Riscos de Cibersegurança
Muitas instalações existentes utilizam controles instalados ao longo de várias gerações de equipamentos. A conexão de controladores lógicos programáveis, controladores digitais diretos e sistemas prediais proprietários requer conversão de protocolo, atualizações de firmware e segmentação de rede. Essas etapas levam tempo e exigem habilidades especializadas de implementação. A conexão resultante de sistemas anteriormente isolados também cria responsabilidades de cibersegurança. Os Controles Essenciais de Cibersegurança da Arábia Saudita estabelecem requisitos de governança e salvaguardas técnicas que afetam esses projetos.[2] Operadores com ativos mais antigos podem adiar a integração até que consigam obter suporte técnico qualificado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Componente:
Plataformas de Software Lideram a Pilha OperacionalO software representou 34,42% do Mercado de Automação de Data Centers no Oriente Médio e África em 2026 e deve expandir a um CAGR de 19,01% até 2032. Os operadores de hiperescala e grandes instalações de colocalização estão selecionando plataformas que fornecem visibilidade de todo o parque, em vez de ferramentas de monitoramento separadas. Essas plataformas podem conectar sistemas de gerenciamento predial, gerenciamento de infraestrutura de data centers, gêmeos digitais e análises em um ambiente operacional compartilhado. Esse design permite que as equipes avaliem condições de energia, resfriamento, capacidade, segurança e equipamentos a partir de uma única interface. Em fevereiro de 2026, a Khazna Data Centers contratou a Presight para implantar uma plataforma unificada de comando e controle baseada em IA em seu portfólio. A implantação inclui monitoramento de IoT, modelos de gêmeos digitais, gerenciamento de incidentes, rastreamento de carbono e benchmarking entre sites. Isso ilustra por que o software tem um papel de liderança à medida que os parques de instalações se tornam mais distribuídos geograficamente. O setor de automação de data centers no Oriente Médio e África está migrando para plataformas que suportam ações coordenadas em vez de coleta passiva de dados.
Os serviços permanecem importantes porque muitas instalações foram projetadas antes que as densidades de rack de nível de IA se tornassem comuns. Projetos de retrofit e modernização exigem avaliação em campo, trabalho de design, comissionamento e suporte técnico contínuo. A demanda por hardware permanece sólida em novas construções porque sensores, gateways, controladores, I/O remoto e interfaces homem-máquina são necessários na borda da instalação. No entanto, o hardware pode perder participação relativa quando os operadores atribuem mais valor a assinaturas de software e funções orientadas por dados. Gateways e dispositivos de comunicação têm um papel distinto porque permitem que instrumentos legados se integrem a arquiteturas mais novas sem substituição completa. Isso ajuda os operadores a realizar atualizações em fases, preservando equipamentos utilizáveis. Os provedores de serviços também podem ajudar instalações menores a implementar uma linha de base de controle prática antes de buscar programas de gêmeos digitais mais complexos. Essas necessidades mantêm o mix de componentes amplo, mesmo com o software liderando o mercado de automação de data centers no Oriente Médio e África.



Por Tamanho do Data Center:
Instalações de Hiperescala Detêm a Maior Participação nos Gastos com AutomaçãoAs instalações de hiperescala representaram 45,31% do tamanho do Mercado de Automação de Data Centers no Oriente Médio e África em 2026 e devem avançar a um CAGR de 19,18% até 2032. Sua posição de liderança reflete grandes orçamentos de automação em sites individuais e a complexidade de gerenciar extensas redes de sensores. Um campus de hiperescala requer supervisão coordenada de sistemas de energia, equipamentos térmicos, segurança, capacidade e atividades de manutenção. Esse requisito torna-se mais exigente à medida que as cargas de trabalho de IA aumentam a densidade de energia e os requisitos de resfriamento. Em junho de 2026, a Vertiv, a Edge-Serve, a Integrated Roots Company Ltd. e a PDC da Saudi Electricity assinaram um acordo-quadro para infraestrutura convergente de energia e térmica em campi de hiperescala do Golfo. O acordo vincula desenvolvimento, construção e fornecimento de energia em um programa coordenado. Isso mostra como projetos de grande escala tratam cada vez mais a infraestrutura operacional como um sistema integrado. O mercado de automação de data centers no Oriente Médio e África se beneficia dessa abordagem coordenada, pois o controle entre sites torna-se cada vez mais importante à medida que os campi se expandem.
Os grandes data centers são o próximo grupo importante, pois empresas de telecomunicações, instituições financeiras e provedores regionais de nuvem exigem alta disponibilidade. Essas instalações podem não precisar de capacidade de hiperescala, mas ainda exigem disciplina operacional de classe Nível 3. As implantações de médio porte também estão se expandindo no Egito e na África do Sul, à medida que a demanda por colocalização se estende além das principais localizações metropolitanas. A MTN Nigeria lançou a primeira fase de seu Data Center Dabengwa Sifiso em julho de 2025, fornecendo 4,5 MW e 780 racks Nível III em parceria com a Dell Technologies. O projeto demonstra as expectativas de confiabilidade que influenciam a aquisição de automação em instalações africanas de nível intermediário. As pequenas instalações incluem nós de borda 5G operados por empresas de telecomunicações e agências públicas. Elas precisam de monitoramento distribuído que conecte sites remotos a um ambiente operacional central. Cada tamanho de instalação, portanto, tem um padrão de compra diferente dentro do mercado de automação de data centers no Oriente Médio e África.
Por Tipo de Nível:
Nível 3 Lidera Enquanto o Nível 4 Ganha ImpulsoAs instalações de Nível 3 detinham 55,36% do segmento por tipo de nível em 2026, enquanto as instalações de Nível 4 devem expandir a um CAGR de 18,96% até 2032. O Nível 3 tem sido historicamente o padrão de redundância preferido para data centers de colocalização e corporativos no GCC e na África do Sul. Sua ampla base instalada sustenta demanda consistente por monitoramento de infraestrutura, manutenção preventiva e controles operacionais remotos. Os projetos de Nível 4 estão ganhando atenção onde os programas de IA soberana exigem manutenibilidade simultânea. Essas instalações precisam que cada subsistema-chave permaneça disponível durante manutenção ou falhas de equipamentos. Elas, portanto, exigem cobertura de sensores mais granular, redundância no controle e processos automatizados de failover. A Autoridade Internacional de Data Centers identificou o Oriente Médio como uma grande oportunidade para data centers de IA e observou a adoção de padrões de Nível 4 pela região. Os maiores requisitos operacionais das instalações de Nível 4 se traduzem em maiores gastos com automação por megawatt. Isso sustenta a demanda contínua no mercado de automação de data centers no Oriente Médio e África.
As instalações de Nível 1 e Nível 2 apresentam uma oportunidade significativa de retrofit à medida que as regras de residência de dados trazem mais cargas de trabalho para a infraestrutura local. Esses sites frequentemente precisam de gerenciamento básico de infraestrutura de data centers, monitoramento ambiental e controle de acesso remoto antes de controles mais avançados. Sua sensibilidade a custos torna as assinaturas de monitoramento gerenciado em nuvem particularmente relevantes. Um modelo de assinatura pode fornecer visibilidade sem exigir uma substituição imediata de grandes sistemas. Ele também cria um caminho para que os operadores adicionem análises e controles automatizados à medida que seus requisitos amadurecem. Esse segmento é especialmente relevante em mercados onde muitas instalações foram construídas para cargas de trabalho corporativas tradicionais. Os fornecedores que oferecem caminhos claros de atualização podem atender às necessidades de operadores em diferentes níveis de maturidade. A amplitude dos requisitos do Nível 1 ao Nível 4 sustenta demanda variada em todo o setor de automação de data centers no Oriente Médio e África.

Análise Geográfica
Mercado de Automação de Data Centers da Arábia Saudita e dos Emirados Árabes Unidos
A Arábia Saudita respondeu por 26,13% da receita regional em 2026, detendo a maior participação no mercado de automação de data centers do Oriente Médio e África. A Estratégia Nacional de Data Centers do país tem como meta até 1,5 GW de capacidade até 2030, enquanto os requisitos de dados soberanos apoiam o desenvolvimento de infraestrutura local.[3] O programa da HUMAIN, a região saudita planejada pela AWS e o projeto DataVolt no Oxagon de NEOM estão elevando os requisitos de gerenciamento de energia, resfriamento e controles de conformidade. A HUMAIN e a DataVolt anunciaram planos em agosto de 2026 para desenvolver 100 MW dentro de um projeto planejado de data center de IA de 360 MW no NEOM. Os Emirados Árabes Unidos também são uma localização de destaque em razão do campus de IA Stargate e dos planos de hiperescala da Khazna. Seus projetos de infraestrutura inteligente estão aumentando a necessidade de automação projetada nas novas instalações desde o início.
Mercado de Automação de Data Centers da África
A África do Sul continua sendo a maior localização de data centers da África Subsaariana, respondendo por mais de 60% da capacidade operacional do continente em 2026. Em março de 2025, a Microsoft anunciou um investimento de ZAR 5,4 bilhões (USD 300 milhões) para expandir sua infraestrutura de nuvem na África do Sul. A Nigéria deve registrar um CAGR de 19,57% até 2032, a taxa mais elevada entre os mercados geográficos apresentados. As restrições de disponibilidade de rede elétrica tornam o gerenciamento automatizado da geração cativa uma necessidade operacional direta para os operadores de data centers nigerianos. O Egito se beneficia da conectividade por cabos submarinos e atrai demanda de colocalização para cargas de trabalho em língua árabe. Essas condições conferem a cada país um caminho distinto para a adoção de automação no mercado de automação de data centers do Oriente Médio e África.
Mercado de Automação de Data Centers do Oriente Médio e África (MEA)
O restante do Oriente Médio e África inclui Catar, Omã, Quênia, Marrocos e Gana. A joint venture Brookfield-Qai do Catar iniciou a construção de um centro de computação de 100 MW em Doha em fevereiro de 2026. O projeto evidencia a demanda por infraestrutura capaz de coordenar energia, resfriamento e equipamentos operacionais em escala. As instalações de data centers africanas frequentemente operam acima das normas globais de eficiência no uso de energia, o que sustenta o argumento de negócio para controles de gestão energética. O Quênia está emergindo como uma localização apoiada por energia renovável, com desenvolvimento planejado de campus verde envolvendo a Microsoft e a G42. Esses mercados ampliam o mercado de automação de data centers do Oriente Médio e África para além dos hubs estabelecidos do Golfo e da África do Sul.
Cenário Competitivo
Concentração do Mercado
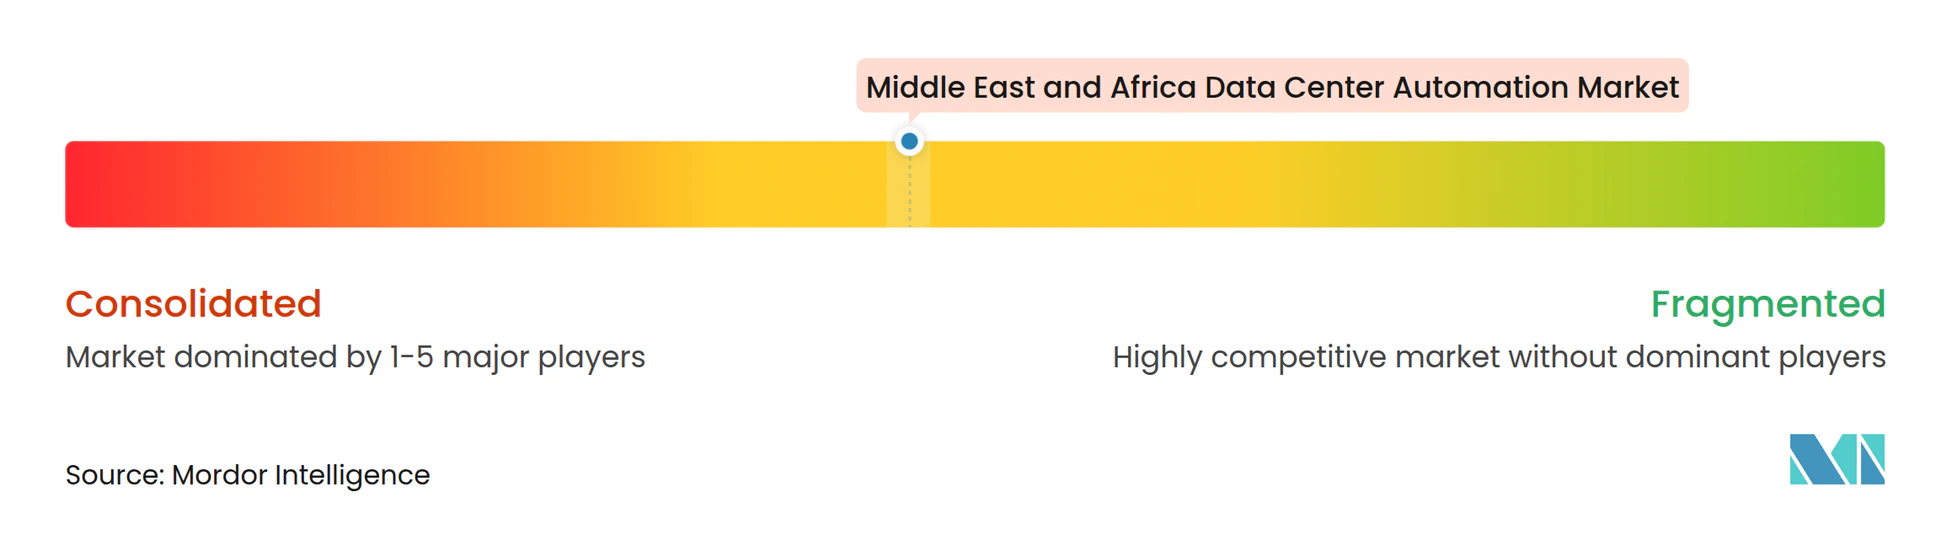
A Schneider Electric, a Vertiv, a Siemens AG, a ABB e a Honeywell têm posições fortes porque combinam equipamentos de infraestrutura, software, capacidade de engenharia e redes de serviços estabelecidas. O mercado de automação de data centers no Oriente Médio e África é moderadamente concentrado entre esses fornecedores globais de tecnologia. É mais fragmentado quando integradores de sistemas regionais e fornecedores de software com foco em IA são incluídos. Os grandes fornecedores podem fornecer sistemas conectados de energia, resfriamento, controle e monitoramento por meio de um modelo de entrega comum. A ABB divulgou em dezembro de 2025 que estava trabalhando com a Nvidia em uma arquitetura de corrente contínua de 800 volts para data centers. O trabalho aborda os requisitos de energia esperados de ambientes de computação de maior densidade. A Schneider Electric introduziu switchgear de média tensão definido por software em setembro de 2026, estendendo o controle por software para a operação do sistema de energia. Esses movimentos mostram que os fornecedores estão integrando infraestrutura física com controle por software.
O software é a parte mais disputada do mercado de automação de data centers no Oriente Médio e África. A Presight e a Phaidra estão competindo por contas que precisam de otimização assistida por IA em instalações sofisticadas do Golfo. O contrato da Khazna com a Presight ilustra o interesse de um operador regional em uma plataforma de comando unificada em múltiplas localizações. A Honeywell fortaleceu sua posição em gerenciamento de energia para data centers por meio de uma colaboração global com a LS Electric em outubro de 2025.[4] A parceria combina equipamentos de energia com funções de software que suportam manutenção preditiva. A IBM e a Cisco também competem no plano de controle por meio de orquestração de nuvem híbrida e redes definidas por software. Sua participação estende a automação para além dos sistemas tradicionais de gerenciamento de infraestrutura de data centers.
A oportunidade permanece em ambas as extremidades do espectro de demanda. As instalações de IA em escala de gigawatt exigem gerenciamento integrado de sistemas térmicos, equipamentos de energia, controles de acesso e processos de conformidade. Os sites menores de Nível 1 e Nível 2 precisam de monitoramento gerenciado em nuvem mais simples, que possa ser implementado a um custo menor. A plataforma Forge da Honeywell e seu memorando de entendimento com a Kortech abordam projetos de infraestrutura crítica no Egito, na Arábia Saudita e nos Emirados Árabes Unidos. Os operadores regionais também podem desenvolver capacidades operacionais proprietárias à medida que suas instalações e recursos de dados aumentam. Isso cria um ambiente competitivo no qual profundidade tecnológica, habilidades de integração e capacidade de entrega local são todos importantes.
Líderes do Setor de Automação de Data Centers no Oriente Médio e África
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Siemens AG
-
Huawei Technologies Co., Ltd.
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Automação de Data Centers do Oriente Médio e África Empresas cobertas neste relatório
- Schneider Electric SE
- Vertiv Group Corp.
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Khazna Data Centers
- Gulf Data Hub
- Africa Data Centres
- Raxio Group
- Moro Hub
- MEEZA QSTP LLC
- Rack Centre Limited
- ST Telemedia Global Data Centres
Desenvolvimentos industriais recentes em Mercado de Automação de Data Centers do Oriente Médio e África
- Outubro de 2026: A SDAIA da Arábia Saudita publicou emendas preliminares aos Regulamentos de Implementação da Lei de Proteção de Dados Pessoais, propondo um requisito expresso de armazenamento de dados no país sob o Artigo 23. Se adotadas após o período de consulta pública encerrado em 5 de novembro de 2026, as organizações que utilizam infraestrutura offshore ou transfronteiriça precisariam redesenhar as arquiteturas de armazenamento e adquirir plataformas de automação compatíveis com capacidades de governança integradas.
- Setembro de 2026: A Schneider Electric apresentou o primeiro switchgear de média tensão definido por software do mundo no YOTTA 2026 e o implantou ao vivo em uma instalação de colocalização com a Equinix. A plataforma RM AirSeT 38 vai de 24 kV a 38 kV, permitindo que os operadores reconfigurem sistemas de energia em velocidade de software sem tempo de inatividade, atendendo diretamente aos requisitos de capacidade de energia dos campi de hiperescala de próxima geração com nível de IA.
- Agosto de 2026: A HUMAIN e a DataVolt expandiram sua parceria para co-desenvolver 100 MW de um data center de IA de 360 MW no Oxagon do NEOM. O projeto integra design de energia sustentável com infraestrutura de computação de alta densidade e reforça a ambição da Arábia Saudita de posicionar o NEOM como um hub de computação de IA soberana alimentado por energia limpa.
- Junho de 2026: A Vertiv assinou um acordo-quadro multipartidário com a Edge-Serve, a Integrated Roots Company Ltd. e a Companhia de Desenvolvimento de Projetos de Eletricidade da Arábia Saudita, PDC, para implantar infraestrutura convergente de energia e térmica em campi de hiperescala do GCC. O acordo integra desenvolvimento de instalações, execução de construção e fornecimento de energia em um programa coordenado para reduzir a complexidade de engenharia no local.
Escopo do Relatório do Mercado de Automação de Data Centers no Oriente Médio e África
O Mercado de Automação de Data Centers no Oriente Médio e África abrange o hardware, software e serviços utilizados para automatizar e gerenciar as operações de data centers, melhorar a eficiência e otimizar o desempenho da infraestrutura em diferentes tamanhos de data centers e classificações de nível na região.
O Relatório do Mercado de Automação de Data Centers no Oriente Médio e África é Segmentado por Tipo de Componente (Hardware, Software e Serviços), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4) e Geografia (Arábia Saudita, Emirados Árabes Unidos, África do Sul, Nigéria, Egito e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | |
| I/O Remoto e Controladores de Campo | |
| Sensores e Dispositivos de Monitoramento | |
| Gateways e Dispositivos de Comunicação | |
| Painéis de Interface Homem-Máquina (IHM) | |
| Outro Hardware de Automação (Outros incluem PCs industriais (IPCs), controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | |
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) |
| Controle Supervisório e Aquisição de Dados (SCADA) | |
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | |
| Plataformas de Gêmeos Digitais | |
| Software de Análise e Otimização | |
| Outro Software de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gerenciamento de alarmes, entre outros) | |
| Serviços | Serviços de Design e Consultoria |
| Serviços de Integração de Sistemas | |
| Serviços de Instalação e Comissionamento | |
| Serviços de Monitoramento, Manutenção e Suporte | |
| Serviços de Retrofit e Modernização |
| Hiperescala |
| Grande |
| Médio |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Nigéria |
| Egito |
| Restante do Oriente Médio e África |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programáveis (CLPs) |
| Controladores Digitais Diretos (CDDs) | ||
| I/O Remoto e Controladores de Campo | ||
| Sensores e Dispositivos de Monitoramento | ||
| Gateways e Dispositivos de Comunicação | ||
| Painéis de Interface Homem-Máquina (IHM) | ||
| Outro Hardware de Automação (Outros incluem PCs industriais (IPCs), controladores de borda, conversores de protocolo, switches de rede industrial, controladores de automação embarcados, entre outros) | ||
| Software | Sistemas de Gerenciamento e Automação Predial (BMS/BAS) | |
| Controle Supervisório e Aquisição de Dados (SCADA) | ||
| Gerenciamento de Infraestrutura de Data Centers (DCIM) | ||
| Plataformas de Gêmeos Digitais | ||
| Software de Análise e Otimização | ||
| Outro Software de Automação (Outros incluem software de engenharia e configuração, software de historiador, software de gerenciamento de alarmes, entre outros) | ||
| Serviços | Serviços de Design e Consultoria | |
| Serviços de Integração de Sistemas | ||
| Serviços de Instalação e Comissionamento | ||
| Serviços de Monitoramento, Manutenção e Suporte | ||
| Serviços de Retrofit e Modernização | ||
| Por Tamanho do Data Center | Hiperescala | |
| Grande | ||
| Médio | ||
| Pequeno | ||
| Por Tipo de Nível | Nível 1 e 2 | |
| Nível 3 | ||
| Nível 4 | ||
| Por Geografia | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Nigéria | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de data centers no Oriente Médio e África?
O tamanho do mercado de automação de data centers no Oriente Médio e África é de 1,02 bilhões de USD em 2026 e deve atingir 4,42 bilhões de USD até 2032.
O que está impulsionando a demanda por automação de data centers no Oriente Médio e África?
A capacidade de IA soberana, o investimento em regiões de nuvem, os controles de residência de dados e as necessidades de gerenciamento de energia estão aumentando a demanda por operações de infraestrutura automatizadas.
Qual componente lidera os gastos regionais com automação de data centers?
O software lidera com uma participação de 34,42% em 2026 e deve expandir a um CAGR de 19,01% até 2032.
Qual tamanho de instalação tem a maior demanda por automação?
As instalações de hiperescala lideram com uma participação de 45,31% em 2026 e devem avançar a um CAGR de 19,18% até 2032.
Qual país lidera a demanda regional por automação?
A Arábia Saudita lidera com 26,13% da receita regional em 2026, sustentada por grandes programas de infraestrutura de IA e nuvem.
Por que os controles de energia são importantes para os data centers regionais?
As altas temperaturas, os requisitos de resfriamento e a energia não confiável em vários mercados tornam os controles de energia e térmicos em tempo real importantes para os custos operacionais e a resiliência.