
中東・アフリカ データセンター オートメーション場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
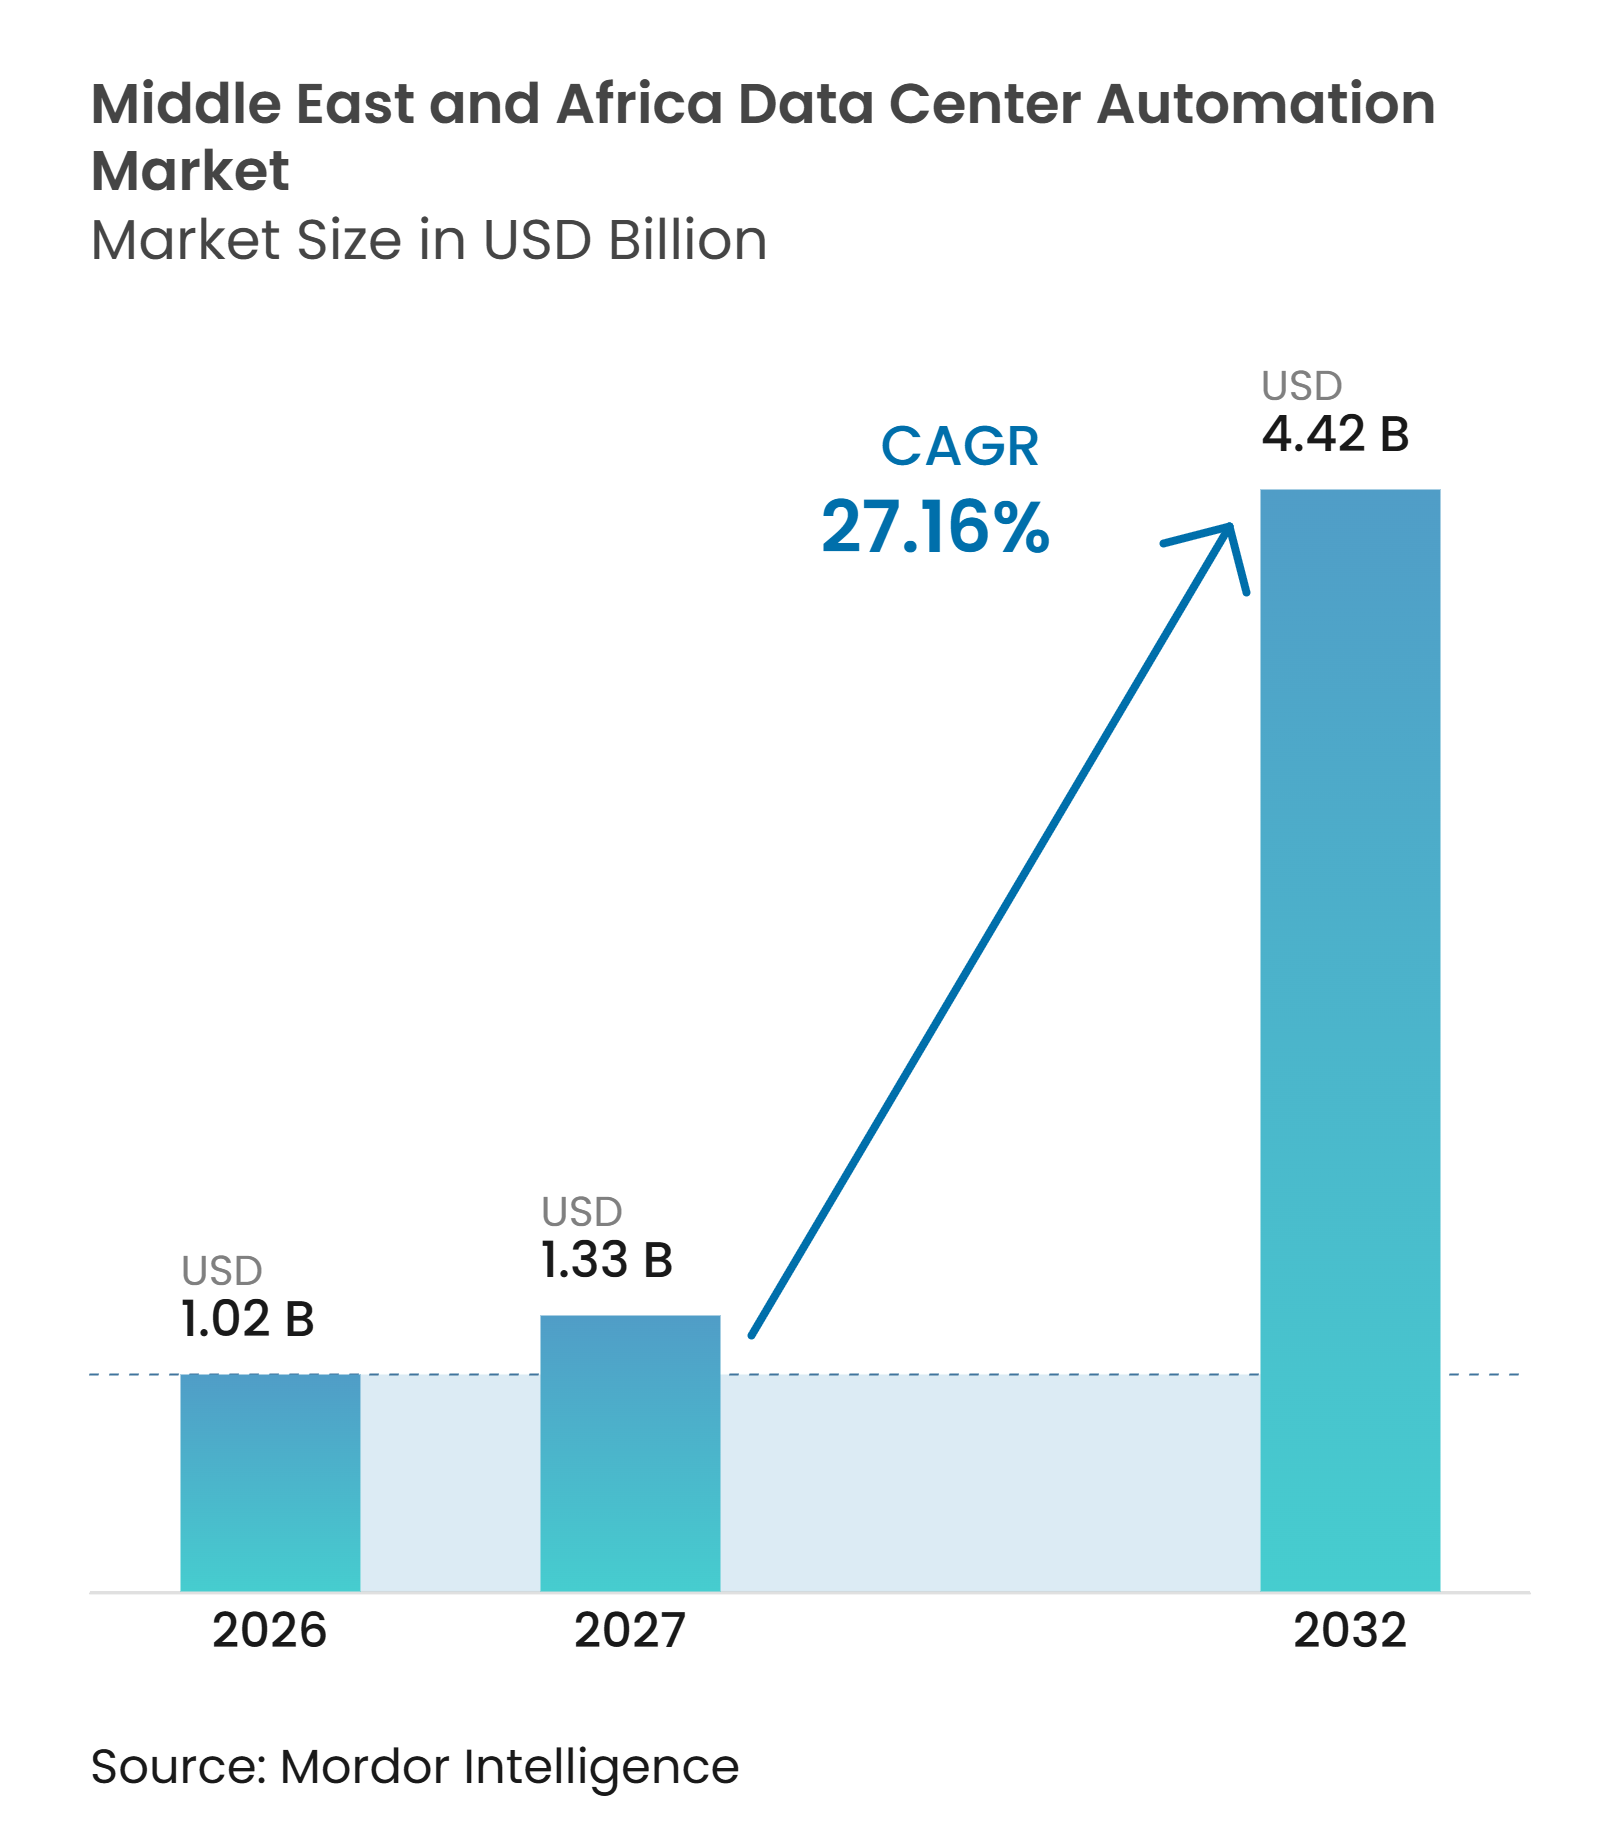
| 基準年の市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2027) | 1.33 十億米ドル |
| 市場規模 (2032) | 4.42 十億米ドル |
| 成長率 (2027 - 2032) | 27.16 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター オートメーション市場分析
中東・アフリカ データセンター オートメーション市場規模は、2026年の1.02 ビリオン 米ドルから2027年には1.33 ビリオン 米ドルへと成長し、2027年から2032年にかけて27.16%のCAGRで2032年までに4.42 ビリオン 米ドルに達すると予測されています。ソブリンAIプログラム、クラウドリージョン、デジタル政府プロジェクトが、地域全体の施設の運用規模を拡大させています。大規模施設では電力、冷却、機器、アクセスシステムの継続的な監視が必要なため、オペレーターはソフトウェア定義型コントロールへの移行を進めています。中東・アフリカ データセンター オートメーション市場は、データレジデンシー要件がンプライアンスコントロールをインフラ設計の一部とすることからも恩恵を受けています。アフリカの一部市場では高い周囲温度と不安定な電力供給が課題であり、エネルギーおよび熱管理が購買における中心的な考慮事項となっています。機器、ソフトウェア、インテグレーション、地域サービスサポートを組み合わせられるベンダーが最も競争力を持っています。
主要レポートのポイント
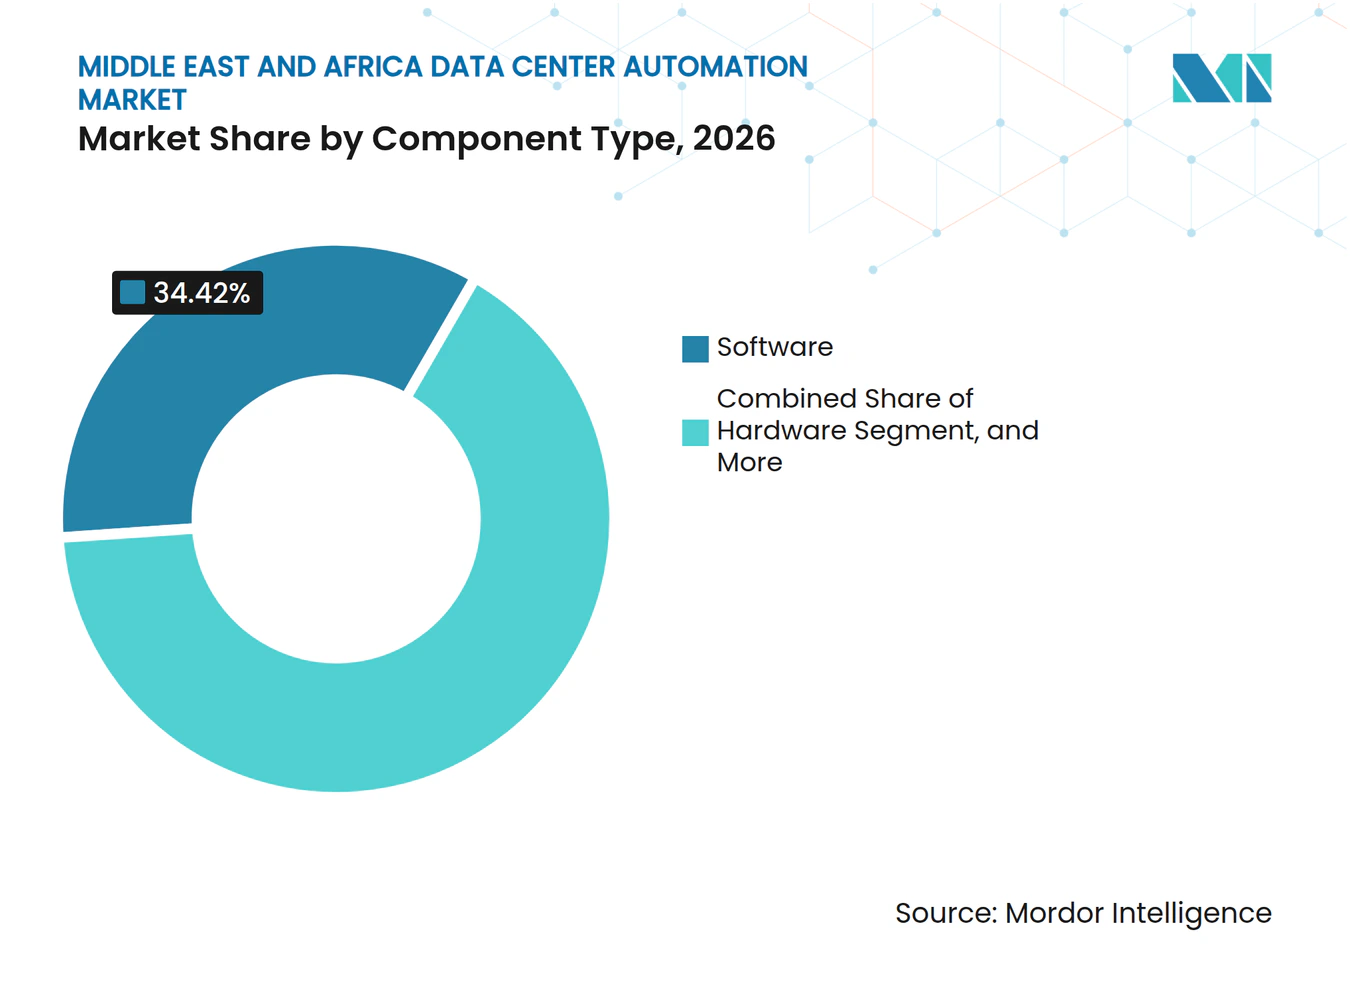
- コンポーネントタイプ別では、ソフトウェアが2026年の中東・アフリカ データセンター オートメーション市場シェアの34.42%を占め、2032年にかけて19.01%のCAGRで拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年の中東・アフリカ データセンター オートメーション市場規模の45.31%を占め、2032年にかけて19.18%のCAGRで成長すると予測されています。
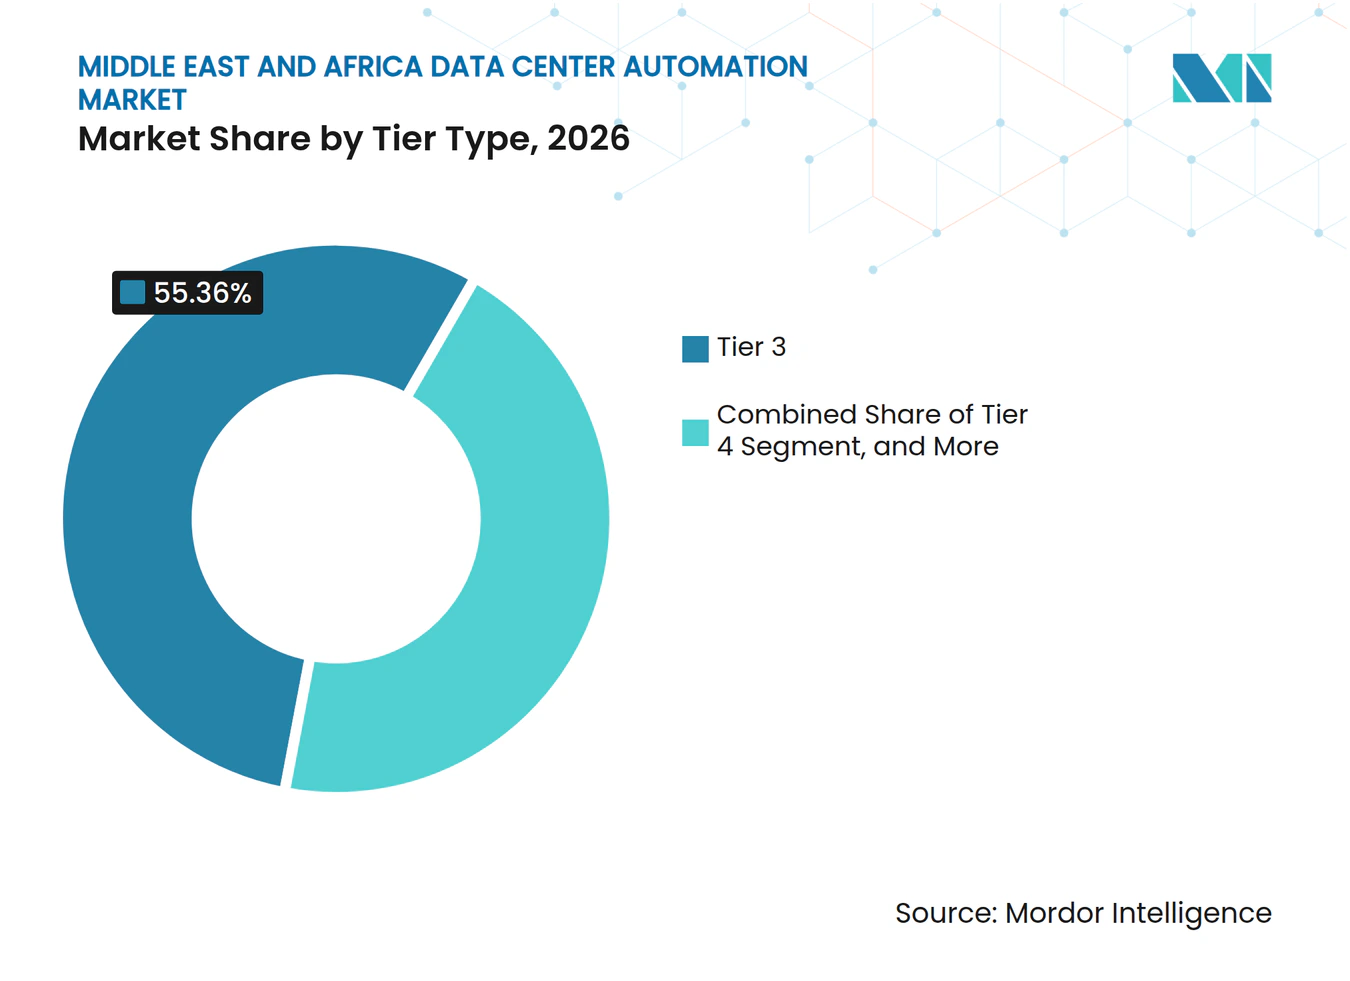
- ティアタイプ別では、ティア3施設が2026年の中東・アフリカ データセンター オートメーション市場シェアの55.36%を占め、ティア4施設は2032年にかけて18.96%のCAGRを記録する見込みです。
- 地域別では、サウジラビアが2026年の収益の26.13%を占め、ナイジェリアは2032年にかけて19.57%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびハイパースケール データセンターの拡大 | +7.8% | GCCコア、サウジアラビアおよびUAE、エジプトおよび南アフリカへの波及 | 短期(2年以内) |
| クラウド、5G、デジタル政府の普及 | +3.9% | GCC、エジプト、ナイジェリア、南アフリカ | 中期(2〜4年) |
| データローカライゼーションおよびソブリンクラウド要件 | +3.1% | サウジアラビアおよびUAE、MEA全域に拡大 | 中期(2〜4年) |
| エネルギー効率および持続可能性要件 | +2% | MEA、GCCで高い強度 | 中期(2〜4年) |
| リモートサイトの人員制約によるオートメーション需要の増加 | +0.8% | サブサハラアフリカ、GCC内陸サイトでも二次的な関連性 | 短期(2年以内) |
| 高密度AIラック展開による自動熱最適化の必要性 | +0.6% | サウジアラビアおよびUAEのハイパースケールキャンパス、南アフリカでも新興需要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパースケール データセンターの拡大
湾岸地域のソブリンAIプログラムは、少数の非常に大規模なキャンパスに高度なオートメーションの需要を集中させています。HUMAINはNvidia、AWS、Blackstoneとの協定を通じてコンピューティング能力を開発しており、UAEのStargate AIキャンパスは5GWクラスターを推進し、その第一フェーズは2026年に稼働する見込みです。この規模の施設では、センサー、電力分配機器、冷却ノードの広範なネットワークが稼働しています。人間のチームは、電力や熱の状況が急変する際に、その量の運用データを十分な速さで評価することができません。そのため、中東・アフリカ データセンター オートメーション市場では、冷却、エネルギー分配、アラーム、機器状態を調整する統合プラットフォームの価値がより高まっています。液冷・GPU高密度インストールをサポートできるベンダーは、これらの大規模施設の運用要件を満たすことができます。
クラウド、5G、デジタル政府の普及
国家デジタルプログラムがマルチテナント容量への継続的な需要を生み出しており、施設オペレーターによるオートメーション調達を増加させています。AWSはサウジアラビアのクラウドインフラに5.3 ビリオン 米ドル以上を投資する計画を立て、最初のサウジアラビアリージョンを2026年12月に開設する予定です。新しいクラウドリージョンは、サービスコミットメントを満たすために統合されたビルディングコントロールとインフラ管理システムを必要とします。5Gの展開もまた、コア施設と同じ規律で管理しなければならない分散型エッジサイトを生み出しています。エジプトとナイジェリアのデジタル政府プログラムは、監視されたアクセス、監査可能なワークフロー、ローカルデータ処理の必要性を高めています。これらの条件は、中東・アフリカ データセンター オートメーション市場を大規模な中央キャンパスへの狭い焦点を超えて広げています。
データローカライゼーションおよびソブリンクラウド要件
データレジデンシー規則は、ローカルストレージと管理されたアクセスを提供するインフラへの需要を高めいます。サウジアラビアの個人データ保護法は2024年9月に完全施行となり、国家データ管理局はデータ取り扱いを指導する施行規則を発行しました。[1] 国内インフラには、アクセスを記録し、情報を分類し、監査可能な運用記録を保持するコントロールが必要です。オートメーションプラットフォームは、これらの機能を施設監視およびインフラ管理と統合することができます。UAEは、2021年連邦政令法第45号およびセクター固有の要件を含む多層的な規制環境を持っています。中東・アフリカ データセンター オートメーション市場は、コンプライアンス機能が施設展開後に追加されるのではなく、コントロール環境に組み込まれている場合に恩恵を受けます。
エネルギー効率および持続可能性要件
湾岸地域全体の高温は、コンューティング機器の冷却に必要なエネルギーを増加させています。Khazna Data Centersは、その施設が電力使用効率値1.5以下を目標としており、ESGレポートでエネルギー効率化対策を開示しています。冷却最適化、熱マッピング、動的電力スケジューリングにより、施設全体を再構築することなく不要な消費を削減できます。UAEのネットゼロ2050戦略とサウジアラビアのネットゼロコミットメントも、政府関連プロジェクトの調達期待を形成しています。自家発電に依存するアフリカの施設では、より緊密な電力管理が運用コストを直接削減できます。したがって、エネルギー管理は中東・アフリカ データセンター オートメーション市場の中核的な運用要件となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期オートメーションおよびインテグレーションコスト | -2.4% | MEA全域、サブサハラアフリカおよびGCCの小規模オペレーターで最も顕著 | 短期(2年以内) |
| レガシーシステムの相互運用性とサイバーセキュリティリスク | -1.6% | MEA全域、旧式エンタープライズ データセンターストックを持つ市場に集中 | 中期(2〜4年) |
| 系統連系と電力供給の遅延 | -1.1% | サブサハラアフリカ、ナイジェリア、南アフリカ、エジプトの地方都市 | 中期(2〜4年) |
| 地域のコミッショニングおよびオートメーション専門家の不足 | -0.7% | サブサハラアフリカ、GCC内陸市場にも一部影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期オートメーションおよびインテグレーションコスト
包括的なオートメーションプログラムには、コントローラー、ライセンス、システムインテグレーション、コミッショニングへの支出が必要です。このコストは、まず基本的な電力信頼性の改善に資金を充てなければならない小規模オペレーターにとって特に困難です。ブラウンフィールドプロジェクトでは、最新のコントロールを接続する前にカスタムエンジニアリングとプロトコルブリッジングが必要になることが多いです。これらの要件は展開タイムラインを延長し、レトロフィットの即時的な財務的根拠を弱めます。そのため、ナイジェリア、エジプト、南アフリカの小規模コロケーションプロバイダーは、オートメーションの高度化よりも電力機器を優先する場合があります。モジュール型および従量課金型のオファリングにより、中東・アフリカ データセンター オートメーション市場はこれらのオペレーターにとってよりアクセスしやすくなります。
レガシーシステムの相互運用性とサイバーセキュリティリスク
多くの既存施設では、複数世代にわたって設置されたコントロールが使用されています。プログラマブルロジックコントローラー、ダイレクトデジタルコントローラー、独自のビルディングシステムを接続するには、プロトコル変換、ファームウェアアップデート、ネットワークセグメンテーションが必要です。これらのステップには時間がかかり、専門的な実装スキルが必要です。従来は孤立していたシステムを接続することで、サイバーセキュリティ上の責任も生じます。サウジアラビアの必須サイバーセキュリティコントロールは、これらのプロジェクトに影響するガバナンスおよび技術的セーフガードの要件を定めています。[2] 旧式資産を持つオペレーターは、資格のある技術サポートを確保できるまでインテグレーションを延期する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ソフトウェアプラットフォームが運用スタックをリードソフトウェアは2026年の中東・アフリカ データセンター オートメーション市場の34.42%を占め、2032年にかけて19.01%のCAGRで拡大する見込みです。ハイパースケールおよび大規模コロケーションオペレーターは、個別の監視ツールではなく、施設全体の可視性を提供するプラットフォームを選択しています。これらのプラットフォームは、ビルディング管理システム、データセンターインフラ管理、デジタルツイン、アナリティクスを共有の運用環境で接続できます。この設計により、チームは単一のインターフェースから電力、冷却、容量、セキュリティ、機器の状態を評価できます。2026年2月、Khazna Data CentersはPresightとの契約を締結し、そのポートフォリオ全体にAI搭載の統合コマンド・アンド・コントロールプラットフォームを展開しました。この展開には、IoT監視、デジタルツインモデル、インシデント管理、カーボントラッキング、クロスサイトベンチマーキングが含まれます。これは、施設の資産が地理的に分散するにつれてソフトウェアが主導的な役割を果たす理由を示しています。中東・アフリカ データセンター オートメーション産業は、受動的なデータ収集ではなく、協調的なアクションをサポートするプラットフォームへと移行しています。
AIグレードのラック密度が一般化する以前に設計された施設が多いため、サービスは引き続き重要です。レトロフィットおよびモダナイゼーションプロジェクトには、現地評価、設計作業、コミッショニング、継続的な技術サポートが必要です。センサー、ゲートウェイ、コントローラー、リモートI/O、ヒューマンマシンインターフェースは施設エッジで必要とされるため、新規建設におけるハードウェア需要は引き続き堅調です。ただし、オペレーターがソフトウェアサブスクリプションとデータ駆動型機能をより重視する場合、ハードウェアの相対的なシェアは低下する可能性があります。ゲートウェイおよび通信デバイスは、レガシー機器を完全に交換することなく新しいアーキテクチャに参加させることができるため、独自の役割を持っています。これにより、オペレーターは使用可能な機器を保持しながら段階的にアップグレードを進めることができます。サービスプロバイダーは、より複雑なデジタルツインプログラムを追求する前に、小規模施設が実用的なコントロールベースラインを実装するのを支援することもできます。これらのニーズにより、ソフトウェアが中東・アフリカ データセンター オートメーション市場をリードする中でも、コンポーネントミックスは幅広く維持されています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設がオートメーション支出の最大シェアを占めるハイパースケール施設は2026年の中東・アフリカ データセンター オートメーション市場規模の45.31%を占め、2032年にかけて19.18%のCAGRで成長すると予測されています。その主導的な地位は、個々のサイトにおける大規模なオートメーション予算と、広範なセンサーネットワーク管理の複雑さを反映しています。ハイパースケールキャンパスでは、電力システム、熱機器、セキュリティ、容量、保守活動の協調的な監視が必要です。AIワークロードが電力密度と冷却要件を高めるにつれて、この要件はより厳しくなっています。2026年6月、Vertiv、Edge-Serve、Integrated Roots Company Ltd.、Saudi ElectricityのPDCは、GCCハイパースケールキャンパス全体に収束型電力・熱インフラを展開するためのフレームワーク協定に署名しました。この協定は、開発、建設、電力供給を協調的なプログラムに結びつけています。これは、大規模プロジェクトが運用インフラをますます統合されたシステムとして扱うようになっていることを示しています。中東・アフリカ データセンター オートメーション市場は、キャンパスが拡大するにつれてクロスサイトコントロールがますます重要になるため、この協調的なアプローチから恩恵を受けています。
通信会社、金融機関、地域クラウドプロバイダーが高可用性を必要とするため、大規模データセンターは次に重要なグループです。これらの施設はハイパースケール容量を必要としないかもしれませんが、ティア3クラスの運用規律は依然として必要です。エジプトと南アフリカでは、コロケーション需要が主要都市圏を超えて拡大するにつれて、中規模展開も拡大しています。MTNナイジェリアは2025年7月にDabengwa Sifiso データセンターの第一フェーズを開設し、Dell Technologiesとのパートナーシップのもと4.5MWと780のティアIIIラックを提供しました。このプロジェクトは、アフリカの中堅施設におけるオートメーション調達に影響を与える信頼性への期待を示しています。小規模施設には、通信会社や公共機関が運営する5Gエッジノードが含まれます。これらはリモートサイトを中央運用環境に接続する分散型監視を必要とします。したがって、各施設規模は中東・アフリカ データセンター オートメーション市場内で異なる購買パターンを持っています。
ティアタイプ別:
ティア3がリードし、ティア4が勢いを増すティア3施設は2026年のティアタイプセグメントの55.36%を占め、ティア4施設は2032年にかけて18.96%のCAGRで拡大すると予測されています。ティア3は歴史的にGCCと南アフリカのコロケーションおよびエンタープライズ データセンターにおける優先冗長性標準でした。その広範な設置基盤は、インフラ監視、予防保守、リモート運用コントロールへの安定した需要を支えています。ティア4設計は、ソブリンAIプログラムが同時保守性を必要とする場所で注目を集めています。これらの施設では、保守や機器障害時にすべての主要サブシステムが利用可能であり続ける必要があります。そのため、より細かいセンサーカバレッジ、コントロールの冗長性、自動フェイルオーバープロセスが必要です。国際データセンター機構は中東をAIデータセンターの主要な機会として特定し、地域のティア4標準の採用に言及しました。ティア4施設のより高い運用要件は、メガワットあたりのオートメーション支出の増加につながります。これは中東・アフリカ データセンター オートメーション市場における継続的な需要を支えています。
ティア1およびティア2施設は、データレジデンシー規則がより多くのワークロードをローカルインフラに移行させるにつれて、重要なレトロフィット機会を提供しています。これらのサイトは多くの場合、より高度なコントロールの前に基本的なデータセンターインフラ管理、環境監視、リモートアクセスコントロールを必要とします。コスト感度の高さから、クラウド管理型監視サブスクリプションが特に関連性を持ちます。サブスクリプションモデルは、即時の大規模システム交換を必要とせずに可視性を提供できます。また、オペレーターが要件の成熟に合わせてアナリティクスと自動コントロールを追加するための道筋も作ります。このセグメントは、多くの施設が従来のエンタープライズワークロード向けに構築された市場で特に関連性があります。明確なアップグレードパスを提供するベンダーは、異なる成熟度レベルのオペレーターのニーズに対応できます。ティア1からティア4までの幅広い要件が、中東・アフリカ データセンター オートメーション産業全体で多様な需要を支えています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
サウジアラビアおよびアラブ首長国連邦のデータセンター自動化市場
サウジアラビアは2026年の地域収益の26.13%を占め、中東およびアフリカのデータセンター自動化市場において最大のシェアを有している。同国の国家データセンター戦略は2030年までに最大1.5 GWの容量を目標としており、ソブリンデータ要件が国内インフラ開発を後押ししている。[3] HUMAINのプログラム、AWSが計画するサウジアラビアリージョン、およびNEOMのオクサゴンにおけるDataVoltプロジェクトは、電力管理、冷却、およびコンプライアンス管理に対する要件を高めている。HUMAINとDataVoltは2026年8月、NEOMにおいて計画の360 MWのAIデータセンタープロジェクト内で100 MWを開発する計画を発表した。UAEもまた、Stargate AIキャンパスおよびKhaznaのハイパースケール計画により、主要な拠点となっている。同国のインテリジェントインフラプロジェクトは、新設施設に当初から組み込まれた自動化の必要性を高めている。
アフリカのデータセンター自動化市場
南アフリカは2026年においてサブサハラ最大のデータセンター拠点であり続けており、アフリカ大陸の稼働容量の60%超を占めている。2025年3月、Microsoftは南アフリカのクラウドインフラ拡張に向けて54億ランド(300 ミリオン 米ドル)の投資を発表した。ナイジェリアは2032年までに19.57%のCAGRを記録すると予測されており、提示された地理的市場の中で最も高い成長率となっている。電力網の可用性に関する制約により、自家発電の自動管理はナイジェリアのデータセンター事業者にとって直接的な運用上の必要事項となっている。エジプトは海底ケーブル接続の恩恵を受け、アラビア語ワークロードのコロケーション需要を取り込んでいる。こうした状況により、各国は中東およびアフリカのデータセンター自動化市場において自動化を採用するための異なる道筋を歩んでいる。
中東・アフリカのデータセンター自動化市場
中東・アフリカのその他の地域には、カタール、オマーン、ケニア、モロッコ、およびガーナが含まれる。カタールのBrookfield-Qaiベンチャーは2026年2月、ドーハにおいて100 MWのコンピュートセンターの建設を開始した。このプロジェクトは、電力、冷却、および運用機器を大規模に統合管理できるインフラへの需要を浮き彫りにしている。アフリカのデータセンター施設はグローバルな電力使用効率(PUE)基準を上回って稼働することが多く、エネルギー管理制御のビジネスケースを支持している。ケニアは再生可能エネルギーを基盤とした拠点として台頭しており、MicrosoftおよびG42が関与するグリーンキャンパス開発が計画されている。これらの市場は、中東およびアフリカのデータセンター自動化市場を、同地域の確立されたガルフおよび南アフリカのハブを超えて拡大させている。
競合環境
市場集中度
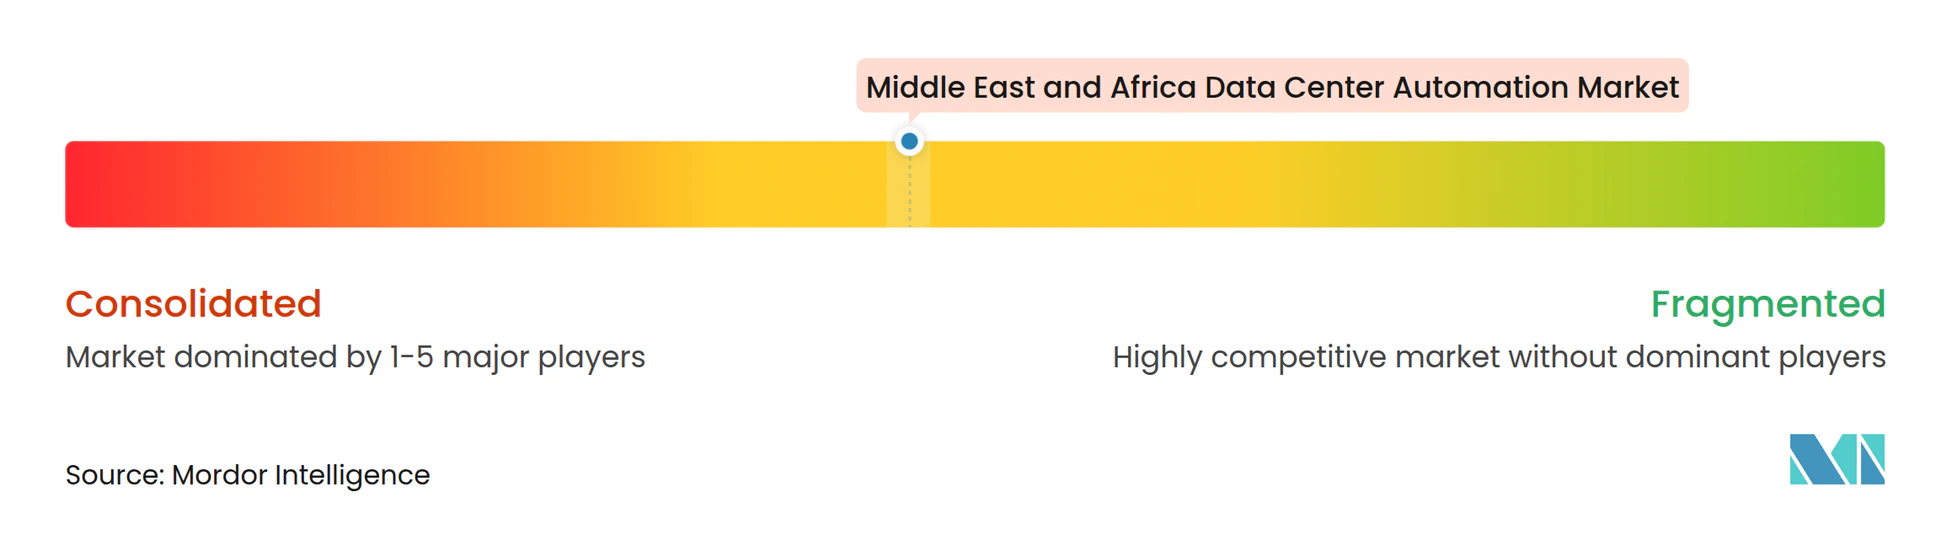
Schneider Electric、Vertiv、Siemens AG、ABB、Honeywellは、インフラ機器、ソフトウェア、エンジニアリング能力、確立されたサービスネットワークを組み合わせているため、強固な地位を持っています。中東・アフリカ データセンター オートメーション市場は、これらのグローバルテクノロジーベンダー間で適度に集中しています。地域のシステムインテグレーターとAI特化型ソフトウェアプロバイダーを含めると、より分散しています。大手ベンダーは、共通の提供モデルを通じて接続された電力、冷却、コントロール、監視システムを供給できます。ABBは2025年12月、データセンター向けの800ボルト直流アーキテクチャについてNvidiaと協力していることを開示しました。この取り組みは、より高密度なコンピューティング環境から期待される電力要件に対応しています。Schneider Electricは2026年9月にソフトウェア定義型中圧開閉装置を発表し、ソフトウェアコントロールを電力システム運用に拡張しました。これらの動きは、ベンダーが物理インフラとソフトウェアコントロールを統合していることを示しています。
ソフトウェアは中東・アフリカ データセンター オートメーション市場で最も競争が激しい部分です。PresightとPhaidraは、高度な岸施設でAI支援最適化を必要とするアカウントを競っています。KhaznaとPresightの契約は、複数拠点にわたる統合コマンドプラットフォームへの地域オペレーターの関心を示しています。Honeywellは2025年10月にLS Electricとのグローバルコラボレーションを通じてデータセンター電力管理の地位を強化しました。[4] このパートナーシップは電力機器と予知保全をサポートするソフトウェア機能を組み合わせています。IBMとCiscoもハイブリッドクラウドオーケストレーションとソフトウェア定義ネットワーキングを通じてコントロールプレーンで競争しています。これらの参加により、オートメーションは従来のデータセンターインフラ管理システムを超えて拡張されています。
需要スペクトルの両端に機会が残っています。ギガワット規模のAI施設は、熱システム、電力機器、アクセスコントロール、コンプライアンスプロセスの統合管理を必要とします。小規模なティア1およびティア2サイトは、より低コストで実装できるシンプルなクラウド管理型監視を必要とします。HoneywellのForgeプラットフォームとKortechとの覚書は、エジプト、サウジアラビア、UAEの重要インフラプロジェクトに対応しています。地域オペレーターは、施設とデータリソースが増加するにつれて独自の運用能力を開発する場合もあります。これにより、技術的な深さ、インテグレーションスキル、ローカル提供能力がすべて重要となる競争環境が生まれています。
中東・アフリカ データセンター オートメーション産業リーダー
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Siemens AG
-
Huawei Technologies Co., Ltd.
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中東およびアフリカのデータセンター自動化市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Group Corp.
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Khazna Data Centers
- Gulf Data Hub
- Africa Data Centres
- Raxio Group
- Moro Hub
- MEEZA QSTP LLC
- Rack Centre Limited
- ST Telemedia Global Data Centres
最近の産業開発事情 中東およびアフリカのデータセンター自動化市場
- 2026年10月:サウジアラビアのSDAIAが個人データ保護法施行規則の改正草案を公表し、第23条に基づく明示的な国内データストレージ要件を提案しました。2026年11月5日に終了するパブリックコンサルテーション期間後に採択された場合、オフショアまたはクロスボーダーインフラを使用する組織は、ストレージアーキテクチャを再設計し、組み込みのガバナンス機能を持つ準拠したオートメーションプラットフォームを調達する必要があります。
- 2026年9月:Schneider ElectricはYOTTA 2026で世界初のソフトウェア定義型中圧開閉装置を発表し、Equinixとのコロケーション施設でライブ展開しました。RM AirSeT 38プラットフォームは24kVから38kVまで対応し、オペレーターがダウンタイムなしにソフトウェアスピードで電力システムを再構成できるようにし、次世代AIグレードのハイパースケールキャンパスの電力容量要件に直接対応しています。
- 2026年8月:HUMAINとDataVoltはパートナーシップを拡大し、NEOMのOxagonにある360MWのAIデータセンターのうち100MWを共同開発することになりました。このプロジェクトは持続可能な電力設計と高密度コンピュートインフラを統合し、NEOMをクリーンエネルギーで稼働するソブリンAIコンピュートハブとして位置づけるサウジアラビアの野望を強化しています。
- 2026年6月:VertivはEdge-Serve、Integrated Roots Company Ltd.、Saudi Electricity Project Development Company(PDC)との多者間フレームワーク協定に署名し、GCCハイパースケールキャンパス全体に収束型電力・熱インフラを展開することになりました。この協定は施設開発、建設実行、電力供給を協調的なプログラムに統合し、現場のエンジニアリングの複雑さを軽減します。
中東・アフリカ データセンター オートメーション市場レポートの範囲
中東・アフリカ データセンター オートメーション市場は、地域のデータセンター規模およびティア分類全体にわたって、データセンター運用の自動化・管理、効率の向上、インフラパフォーマンスの最適化に使用されるハードウェア、ソフトウェア、サービスを包含しています。
中東・アフリカ データセンター オートメーション市場レポートは、コンポーネントタイプ(ハードウェア、ソフトウェア、サービス)、データセンター規模(ハイパースケール、大規模、中規模、小規模)、ティアタイプ(ティア1・2、ティア3、ティア4)、地域(サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリア、エジプト、その他中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | |
| リモートI/Oおよびフィールドコントローラー | |
| センサーおよび監視デバイス | |
| ゲートウェイおよび通信デバイス | |
| ヒューマンマシンインターフェース(HMI)パネル | |
| その他のオートメーションハードウェア(産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどを含む) | |
| ソフトウェア | ビルディング管理・オートメーションシステム(BMS/BAS) |
| 監視制御・データ収集システム(SCADA) | |
| データセンターインフラ管理(DCIM) | |
| デジタルツインプラットフォーム | |
| アナリティクスおよび最適化ソトウェア | |
| その他のオートメーションソフトウェア(エンジニアリング・コンフィギュレーションソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどを含む) | |
| サービス | 設計・コンサルティングサービス |
| システムインテグレーションサービス | |
| 設置・コミッショニングサービス | |
| 監視・保守・サポートサービス | |
| レトロフィットおよびモダナイゼーションサービス |
| ハイパースケール |
| 大規模 |
| 中規模 |
| 小規模 |
| ティア1・2 |
| ティア3 |
| ティア4 |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| ナイジェリア |
| エジプト |
| その他の中東・アフリカ |
| コンポーネントタイプ別 | ハードウェア | プログラマブルロジックコントローラー(PLC) |
| ダイレクトデジタルコントローラー(DDC) | ||
| リモートI/Oおよびフィールドコントローラー | ||
| センサーおよび監視デバイス | ||
| ゲートウェイおよび通信デバイス | ||
| ヒューマンマシンインターフェース(HMI)パネル | ||
| その他のオートメーションハードウェア(産業用PC(IPC)、エッジコントローラー、プロトコルコンバーター、産業用ネットワークスイッチ、組み込みオートメーションコントローラーなどを含む) | ||
| ソフトウェア | ビルディング管理・オートメーションシステム(BMS/BAS) | |
| 監視制御・データ収集システム(SCADA) | ||
| データセンターインフラ管理(DCIM) | ||
| デジタルツインプラットフォーム | ||
| アナリティクスおよび最適化ソトウェア | ||
| その他のオートメーションソフトウェア(エンジニアリング・コンフィギュレーションソフトウェア、ヒストリアンソフトウェア、アラーム管理ソフトウェアなどを含む) | ||
| サービス | 設計・コンサルティングサービス | |
| システムインテグレーションサービス | ||
| 設置・コミッショニングサービス | ||
| 監視・保守・サポートサービス | ||
| レトロフィットおよびモダナイゼーションサービス | ||
| データセンター規模別 | ハイパースケール | |
| 大規模 | ||
| 中規模 | ||
| 小規模 | ||
| ティアタイプ別 | ティア1・2 | |
| ティア3 | ||
| ティア4 | ||
| 地域別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
中東・アフリカ データセンター オートメーション市場の規模はどのくらいですか?
中東・アフリカ データセンター オートメーション市場規模は2026年に1.02 ビリオン 米ドルであり、2032年までに4.42 ビリオン 米ドルに達すると予測されています。
中東・アフリカにおけるデータセンター オートメーションの需要を牽引しているものは何ですか?
ソブリンAI容量、クラウドリージョン投資、データレジデンシーコントロール、エネルギー管理ニーズが、自動化されたインフラ運用への需要を高めています。
地域のデータセンター オートメーション支出をリードするコンポーネントはどれですか?
ソフトウェアが2026年に34.42%のシェアでリードし、2032年にかけて19.01%のCAGRで拡大すると予測されています。
最もオートメーション需要が高い施設規模はどれですか?
ハイパースケール施設が2026年に45.31%のシェアでリードし、2032年にかけて19.18%のCAGRで成長すると予測されています。
地域のオートメーション需要をリードする国はどこですか?
サウジアラビアが2026年の地域収益の26.13%でリードしており、大規模なAIおよびクラウドインフラプログラムに支えられています。
地域のデータセンターにとってエネルギーコントロールが重要な理由は何ですか?
一部の市場では高温、冷却要件、不安定な電力供給があるため、リアルタイムの電力・熱コントロールが運用コストとレジリエンスにとって重要です。