
Taille et part du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
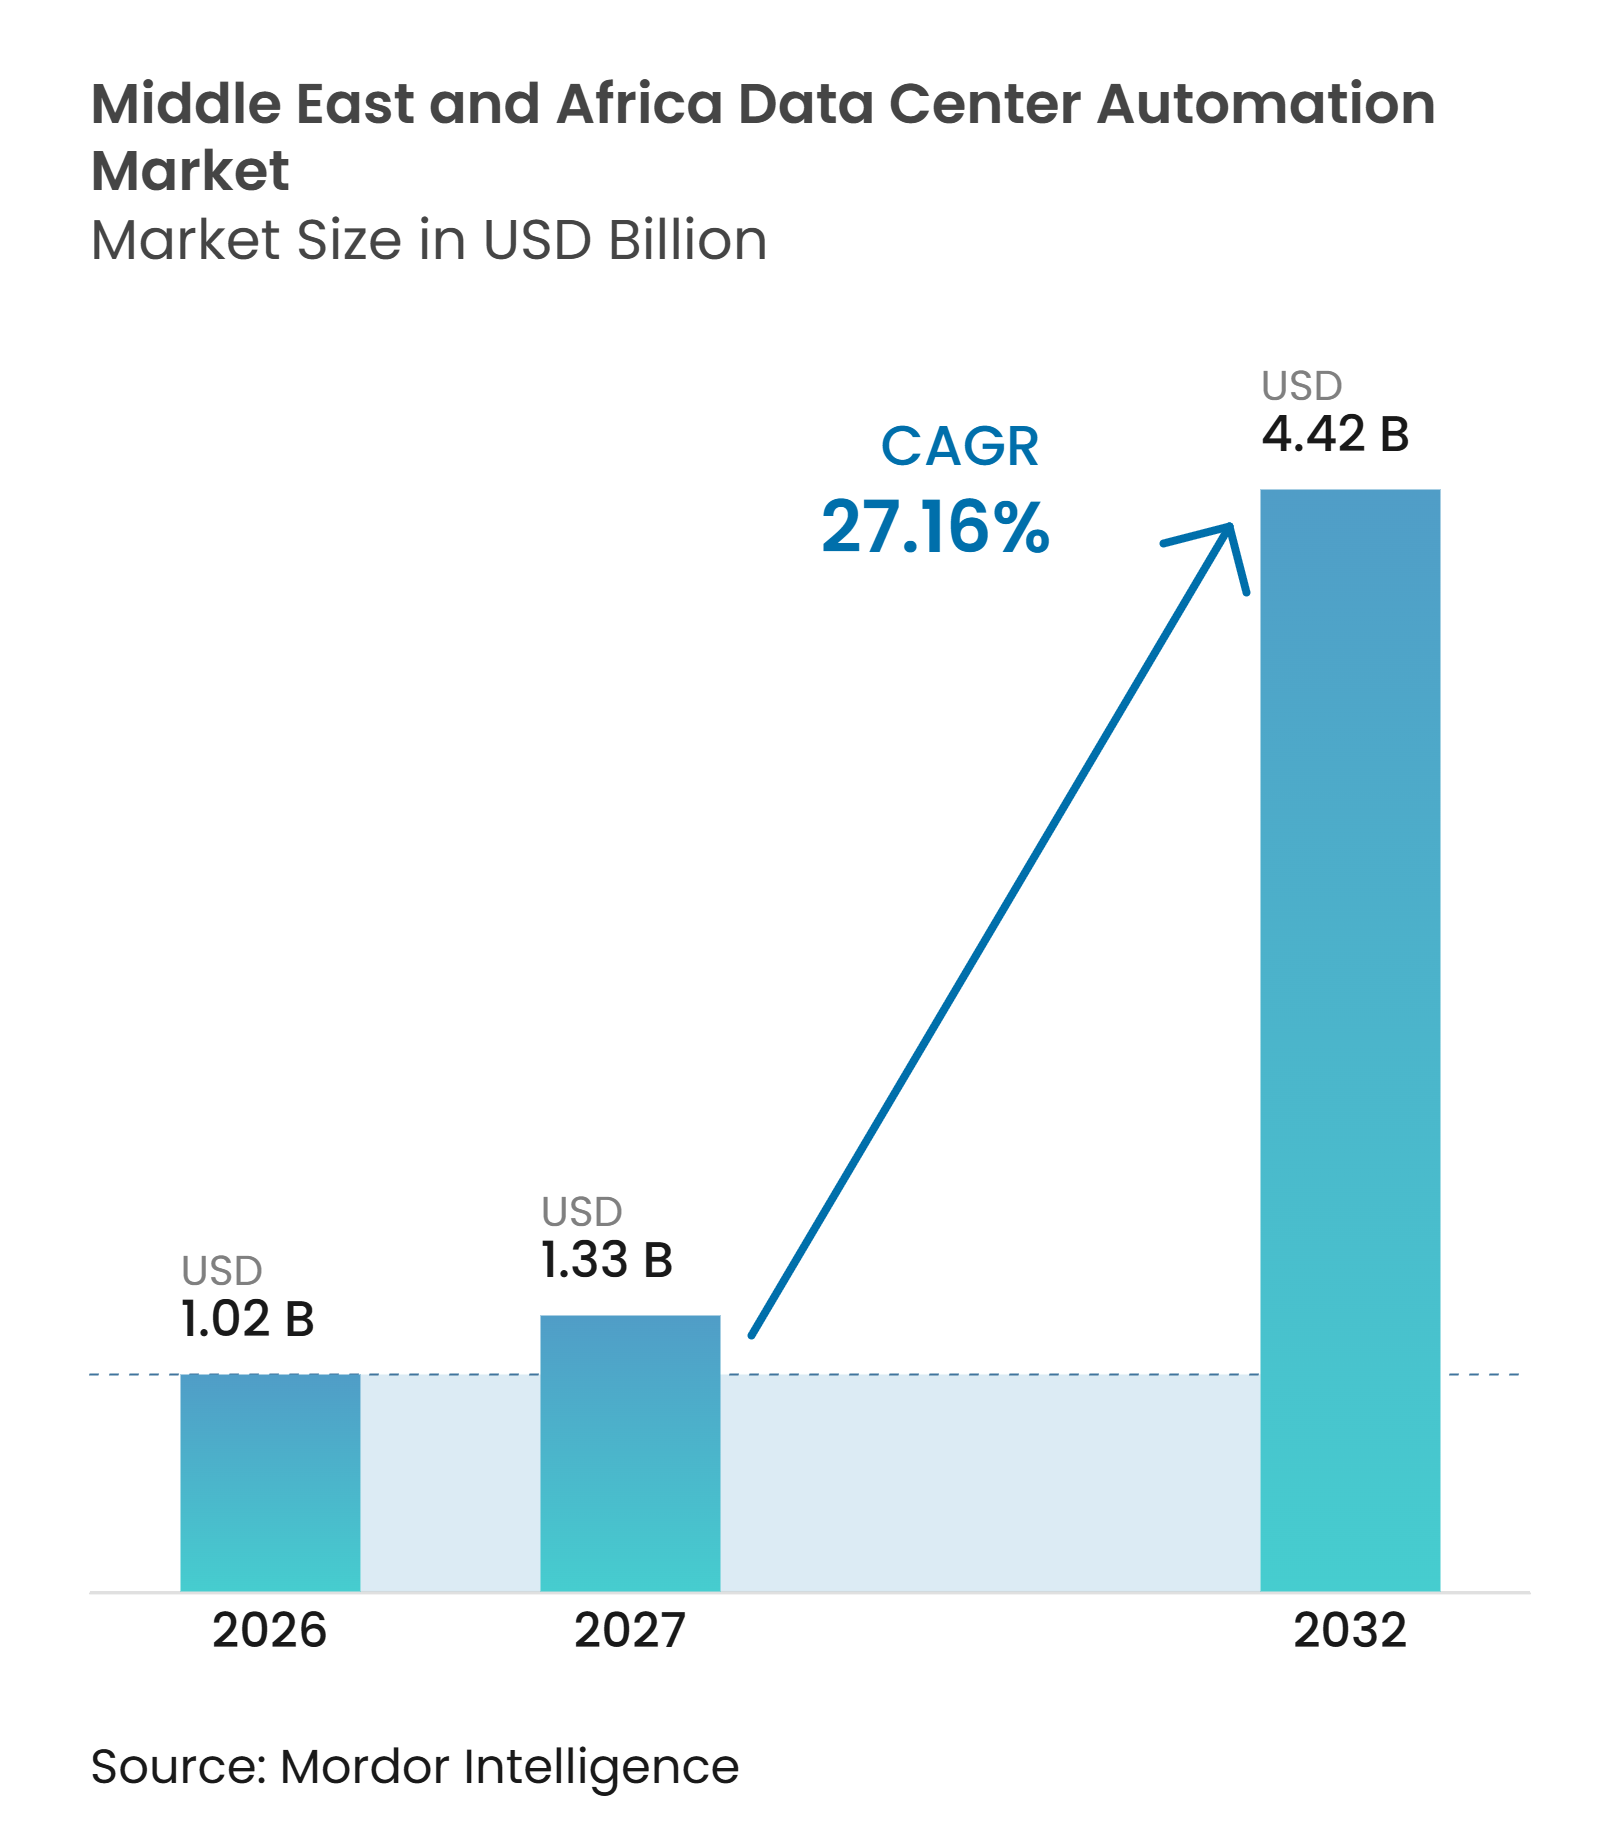
| Taille du marché de l'année de base (2026) | 1.02 Milliards de dollars |
| Taille du Marché (2027) | 1.33 Milliards de dollars |
| Taille du Marché (2032) | 4.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 27.16 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique devrait croître de 1,02 milliard USD en 2026 à 1,33 milliard USD en 2027 et devrait atteindre 4,42 milliards USD d'ici 2032 à un CAGR de 27,16 % sur la période 2027-2032. Les programmes d'IA souveraine, les régions cloud et les projets de gouvernement numérique augmentent l'échelle opérationnelle des installations dans la région. Les opérateurs se tournent vers des contrôles définis par logiciel, car les grandes installations nécessitent une surveillance continue de l'alimentation, du refroidissement, des équipements et des systèmes d'accès. Le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique bénéficie également des exigences de résidence des données qui font des contrôles de conformité une partie intégrante de la conception de l'infrastructure. Les températures ambiantes élevées et l'alimentation électrique peu fiable dans plusieurs marchés africains font de la gestion de l'énergie et de la thermique des considérations centrales dans les décisions d'achat. La concurrence est la plus forte là où les fournisseurs peuvent combiner équipements, logiciels, intégration et support de service régional.
Principaux enseignements du rapport
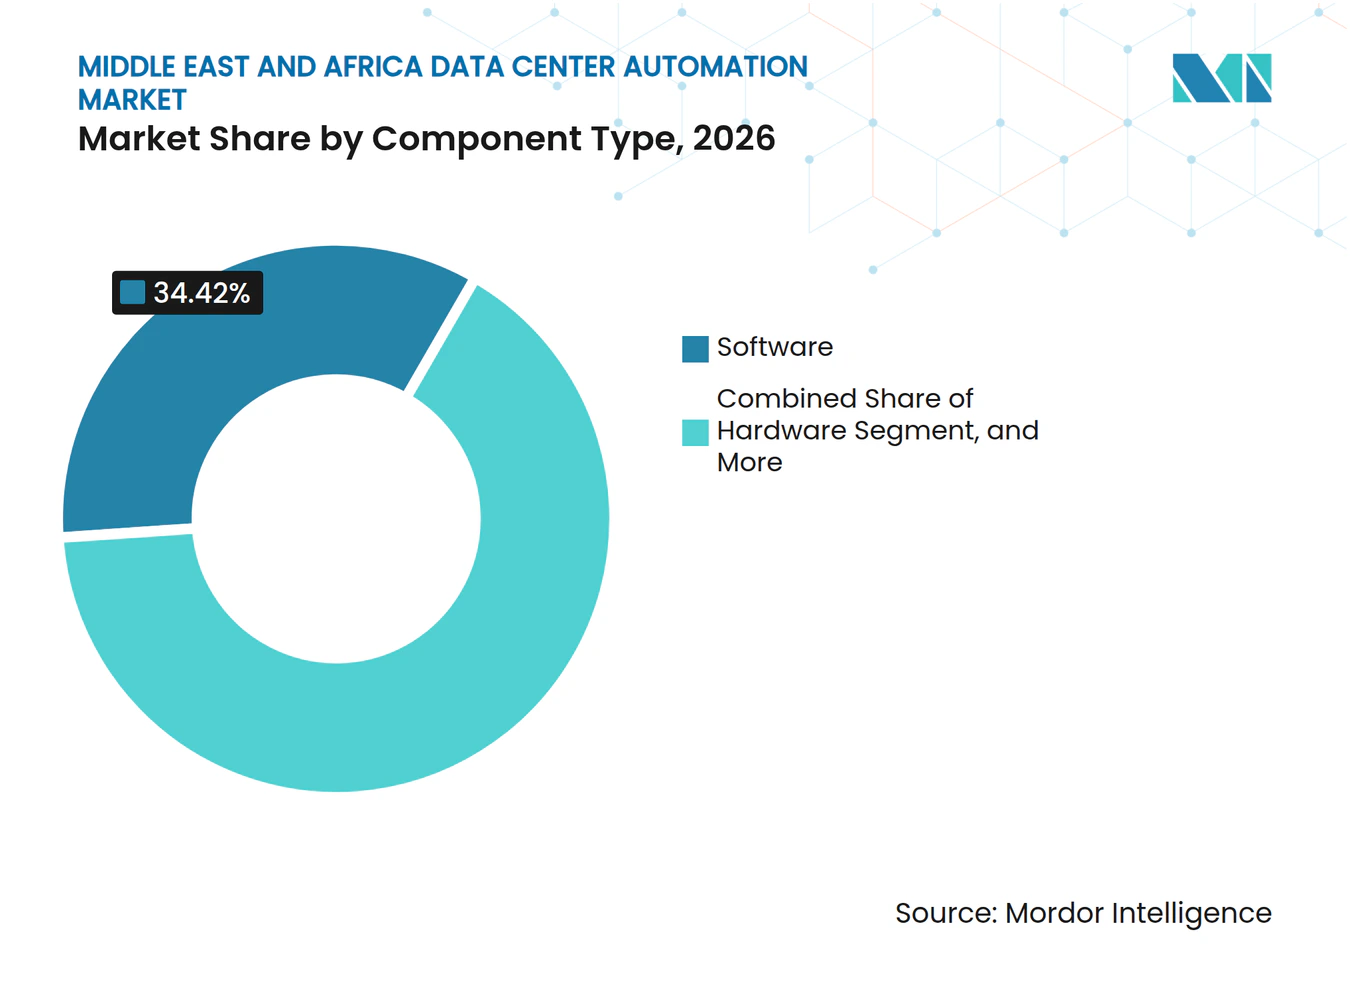
- Par type de composant, les logiciels détenaient 34,42 % de la part du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique en 2026 et devraient se développer à un CAGR de 19,01 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 45,31 % de la taille du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique en 2026 et devraient progresser à un CAGR de 19,18 % jusqu'en 2032.
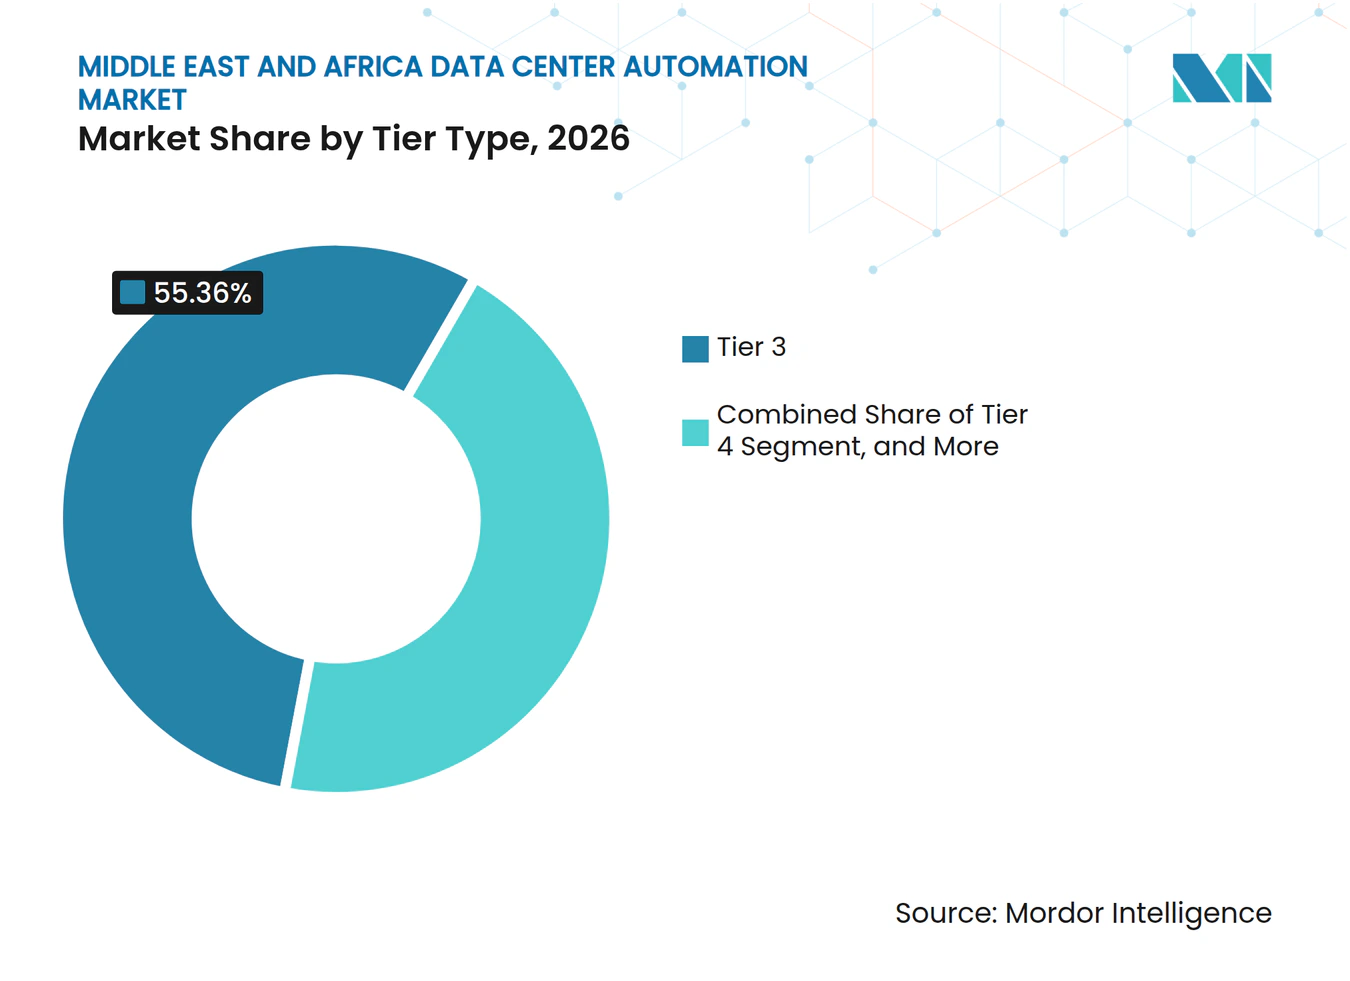
- Par type de niveau, les installations de Niveau 3 détenaient 55,36 % de la part du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les installations de Niveau 4 devraient enregistrer un CAGR de 18,96 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite représentait 26,13 % des revenus en 2026, tandis que le Nigeria devrait enregistrer un CAGR de 19,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'IA et des centres de données hyperscale | +7.8% | Cœur du GCC, Arabie saoudite et Émirats arabes unis, avec des retombées vers l'Égypte et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Adoption du cloud, de la 5G et du gouvernement numérique | +3.9% | GCC, Égypte, Nigeria et Afrique du Sud | Moyen terme (2-4 ans) |
| Localisation des données et exigences relatives au cloud souverain | +3.1% | Arabie saoudite et Émirats arabes unis, en expansion dans toute la région MEA | Moyen terme (2-4 ans) |
| Exigences en matière d'efficacité énergétique et de durabilité | +2% | MEA, avec une forte intensité dans le GCC | Moyen terme (2-4 ans) |
| Contraintes de main-d'œuvre sur les sites distants augmentant la demande d'automatisation | +0.8% | Afrique subsaharienne, avec une pertinence secondaire dans les sites intérieurs du GCC | Court terme (≤ 2 ans) |
| Déploiement de baies IA à haute densité nécessitant une optimisation thermique automatisée | +0.6% | Campus hyperscale d'Arabie saoudite et des Émirats arabes unis, avec une demande émergente en Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'IA et des centres de données hyperscale
Les programmes d'IA souveraine dans le Golfe concentrent la demande d'automatisation avancée sur un petit nombre de très grands campus. HUMAIN développe des capacités de calcul grâce à des accords avec Nvidia, AWS et Blackstone, tandis que le campus IA Stargate aux Émirats arabes unis fait avancer un cluster de 5 GW, dont la première phase devrait être mise en ligne en 2026. Les installations à cette échelle exploitent de vastes réseaux de capteurs, d'équipements de distribution d'énergie et de nœuds de refroidissement. Les équipes humaines ne peuvent pas évaluer ce volume de données opérationnelles assez rapidement lors de conditions d'alimentation ou thermiques évoluant rapidement. Le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique accorde donc une plus grande valeur aux plateformes intégrées qui coordonnent le refroidissement, la distribution d'énergie, les alarmes et les états des équipements. Les fournisseurs capables de prendre en charge des installations refroidies par liquide et à forte densité de GPU peuvent répondre aux exigences opérationnelles de ces grandes installations.
Adoption du cloud, de la 5G et du gouvernement numérique
Les programmes numériques nationaux créent une demande récurrente de capacité multi-locataires, ce qui augmente les achats d'automatisation par les opérateurs d'installations. AWS prévoyait d'investir plus de 5,3 milliards USD dans l'infrastructure cloud saoudienne et prévoit le lancement de sa première région en Arabie saoudite en décembre 2026. Les nouvelles régions cloud nécessitent des systèmes de contrôle de bâtiment intégrés et des systèmes de gestion d'infrastructure pour respecter les engagements de service. Le déploiement de la 5G introduit également des sites de périphérie dispersés qui doivent être gérés avec la même rigueur que les installations centrales. Les programmes de gouvernement numérique en Égypte et au Nigeria accroissent le besoin d'accès surveillé, de flux de travail auditables et de traitement local des données. Ces conditions élargissent le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique au-delà d'une focalisation étroite sur les grands campus centraux.
Localisation des données et exigences relatives au cloud souverain
Les règles de résidence des données augmentent la demande d'infrastructures offrant un stockage local et un accès contrôlé. La loi saoudienne sur la protection des données personnelles est devenue pleinement applicable en septembre 2024, et le Bureau national de gestion des données a publié des règles d'application qui guident le traitement des données.[1] L'infrastructure nationale nécessite des contrôles qui documentent les accès, classifient les informations et conservent des enregistrements opérationnels auditables. Les plateformes d'automatisation peuvent regrouper ces fonctions avec la surveillance des installations et la gestion de l'infrastructure. Les Émirats arabes unis disposent d'un environnement réglementaire à plusieurs niveaux, comprenant le décret-loi fédéral n° 45 de 2021 et des exigences sectorielles spécifiques. Le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique bénéficie lorsque les fonctions de conformité sont intégrées dans l'environnement de contrôle plutôt qu'ajoutées après le déploiement de l'installation.
Exigences en matière d'efficacité énergétique et de durabilité
Les températures élevées dans le Golfe augmentent l'énergie nécessaire au refroidissement des équipements informatiques. Khazna Data Centers a indiqué que ses installations visent une valeur d'efficacité d'utilisation de l'énergie de 1,5 ou moins et a divulgué des mesures d'efficacité énergétique dans son rapport ESG. L'optimisation du refroidissement, la cartographie thermique et la planification dynamique de l'alimentation peuvent réduire la consommation inutile sans reconstruire entièrement une installation. La stratégie Zéro Net 2050 des Émirats arabes unis et l'engagement zéro émission nette de l'Arabie saoudite façonnent également les attentes en matière d'approvisionnement pour les projets liés au gouvernement. Dans les installations africaines qui dépendent de la production captive, une gestion plus étroite de l'alimentation peut directement réduire les coûts opérationnels. La gestion de l'énergie devient ainsi une exigence opérationnelle fondamentale pour le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés d'automatisation et d'intégration | -2.4% | Pan-MEA, plus prononcé en Afrique subsaharienne et parmi les petits opérateurs du GCC | Court terme (≤ 2 ans) |
| Interopérabilité des systèmes hérités et risques de cybersécurité | -1.6% | MEA élargie, concentrée dans les marchés disposant d'un parc de centres de données d'entreprise plus ancien | Moyen terme (2-4 ans) |
| Retards de raccordement au réseau et de disponibilité de l'alimentation | -1.1% | Afrique subsaharienne, Nigeria, Afrique du Sud et villes secondaires d'Égypte | Moyen terme (2-4 ans) |
| Pénurie de spécialistes régionaux en mise en service et en automatisation | -0.7% | Afrique subsaharienne, avec un certain impact dans les marchés intérieurs du GCC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés d'automatisation et d'intégration
Les programmes d'automatisation complets nécessitent des dépenses en contrôleurs, licences, intégration de systèmes et mise en service. Le coût est particulièrement difficile à supporter pour les petits opérateurs qui doivent d'abord financer des améliorations de base de la fiabilité de l'alimentation. Les projets en site existant nécessitent souvent une ingénierie personnalisée et un pontage de protocoles avant que des contrôles modernes puissent être connectés. Ces exigences prolongent les délais de déploiement et affaiblissent le dossier financier immédiat pour les rénovations. Les petits fournisseurs de colocation au Nigeria, en Égypte et en Afrique du Sud peuvent donc donner la priorité aux équipements d'alimentation plutôt qu'à la sophistication de l'automatisation. Les offres modulaires et à prix à la consommation peuvent rendre le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique plus accessible à ces opérateurs.
Interopérabilité des systèmes hérités et risques de cybersécurité
De nombreuses installations existantes utilisent des contrôles installés sur plusieurs générations d'équipements. La connexion de contrôleurs logiques programmables, de contrôleurs numériques directs et de systèmes de bâtiment propriétaires nécessite une conversion de protocoles, des mises à jour de micrologiciels et une segmentation du réseau. Ces étapes prennent du temps et nécessitent des compétences de mise en œuvre spécialisées. La connexion résultante de systèmes auparavant isolés crée également des responsabilités en matière de cybersécurité. Les contrôles essentiels de cybersécurité de l'Arabie saoudite établissent des exigences en matière de gouvernance et de mesures de protection techniques qui affectent ces projets.[2] Les opérateurs disposant d'actifs plus anciens peuvent différer l'intégration jusqu'à ce qu'ils puissent obtenir un support technique qualifié.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant :
les plateformes logicielles dominent la pile opérationnelleLes logiciels représentaient 34,42 % du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique en 2026 et devraient se développer à un CAGR de 19,01 % jusqu'en 2032. Les opérateurs hyperscale et de grande colocation sélectionnent des plateformes offrant une visibilité à l'échelle du parc plutôt que des outils de surveillance séparés. Ces plateformes peuvent connecter les systèmes de gestion de bâtiment, la gestion d'infrastructure de centre de données, les jumeaux numériques et les analyses dans un environnement opérationnel partagé. Cette conception permet aux équipes d'évaluer l'alimentation, le refroidissement, la capacité, la sécurité et les conditions des équipements depuis une interface unique. En février 2026, Khazna Data Centers a conclu un contrat avec Presight pour déployer une plateforme unifiée de commandement et de contrôle alimentée par l'IA dans l'ensemble de son portefeuille. Le déploiement comprend la surveillance IoT, des modèles de jumeaux numériques, la gestion des incidents, le suivi du carbone et l'analyse comparative entre sites. Il illustre pourquoi les logiciels jouent un rôle de premier plan à mesure que les parcs d'installations deviennent plus géographiquement distribués. Le secteur de l'automatisation des centres de données au Moyen-Orient et en Afrique évolue vers des plateformes qui soutiennent des actions coordonnées plutôt que la simple collecte passive de données.
Les services restent importants car de nombreuses installations ont été conçues avant que les densités de baies de qualité IA ne deviennent courantes. Les projets de rénovation et de modernisation nécessitent une évaluation sur le terrain, des travaux de conception, une mise en service et un support technique continu. La demande de matériel reste durable dans les nouvelles constructions car les capteurs, passerelles, contrôleurs, entrées/sorties distantes et interfaces homme-machine sont nécessaires en périphérie des installations. Cependant, le matériel peut perdre une part relative lorsque les opérateurs accordent plus de valeur aux abonnements logiciels et aux fonctions basées sur les données. Les passerelles et les dispositifs de communication jouent un rôle distinct car ils permettent aux instruments hérités de rejoindre des architectures plus récentes sans remplacement complet. Cela aide les opérateurs à planifier les mises à niveau tout en préservant les équipements utilisables. Les prestataires de services peuvent également aider les petites installations à mettre en place une base de contrôle pratique avant de poursuivre des programmes de jumeaux numériques plus complexes. Ces besoins maintiennent un mix de composants large même si les logiciels dominent le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique.



Par taille de centre de données :
les installations hyperscale représentent la plus grande part des dépenses d'automatisationLes installations hyperscale représentaient 45,31 % de la taille du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique en 2026 et devraient progresser à un CAGR de 19,18 % jusqu'en 2032. Leur position dominante reflète des budgets d'automatisation importants sur des sites individuels et la complexité de la gestion de vastes réseaux de capteurs. Un campus hyperscale nécessite une supervision coordonnée des systèmes d'alimentation, des équipements thermiques, de la sécurité, de la capacité et des activités de maintenance. Cette exigence devient plus contraignante à mesure que les charges de travail IA augmentent la densité de puissance et les besoins en refroidissement. En juin 2026, Vertiv, Edge-Serve, Integrated Roots Company Ltd. et la PDC de Saudi Electricity ont signé un accord-cadre pour une infrastructure d'alimentation et thermique convergée sur les campus hyperscale du GCC. L'accord relie le développement, la construction et l'approvisionnement en énergie dans un programme coordonné. Il montre comment les projets à grande échelle traitent de plus en plus l'infrastructure opérationnelle comme un système intégré. Le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique bénéficie de cette approche coordonnée, car le contrôle inter-sites devient de plus en plus important à mesure que les campus s'étendent.
Les grands centres de données constituent le prochain groupe important, car les entreprises de télécommunications, les institutions financières et les fournisseurs de cloud régionaux exigent une haute disponibilité. Ces installations n'ont peut-être pas besoin d'une capacité hyperscale, mais elles nécessitent tout de même une discipline opérationnelle de classe Niveau 3. Les déploiements à moyenne échelle se développent également en Égypte et en Afrique du Sud à mesure que la demande de colocation s'étend au-delà des principales zones métropolitaines. MTN Nigeria a lancé la première phase de son centre de données Dabengwa Sifiso en juillet 2025, fournissant 4,5 MW et 780 baies Tier III en partenariat avec Dell Technologies. Le projet démontre les attentes en matière de fiabilité influençant les achats d'automatisation dans les installations africaines de niveau intermédiaire. Les petites installations comprennent les nœuds de périphérie 5G exploités par les entreprises de télécommunications et les agences publiques. Elles ont besoin d'une surveillance distribuée qui connecte les sites distants à un environnement opérationnel central. Chaque taille d'installation a donc un schéma d'achat différent au sein du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique.
Par type de niveau :
le Niveau 3 domine tandis que le Niveau 4 prend de l'élanLes installations de Niveau 3 détenaient 55,36 % du segment par type de niveau en 2026, tandis que les installations de Niveau 4 devraient se développer à un CAGR de 18,96 % jusqu'en 2032. Le Niveau 3 a historiquement été la norme de redondance préférée pour les centres de données de colocation et d'entreprise dans le GCC et en Afrique du Sud. Sa large base installée soutient une demande constante de surveillance d'infrastructure, de maintenance préventive et de contrôles opérationnels à distance. Les conceptions de Niveau 4 attirent l'attention là où les programmes d'IA souveraine exigent une maintenabilité simultanée. Ces installations nécessitent que chaque sous-système clé reste disponible pendant la maintenance ou les pannes d'équipement. Elles nécessitent donc une couverture de capteurs plus granulaire, une redondance dans le contrôle et des processus de basculement automatisés. L'Autorité internationale des centres de données a identifié le Moyen-Orient comme une opportunité majeure pour les centres de données IA et a noté l'adoption des normes de Niveau 4 dans la région. Les exigences opérationnelles plus élevées des installations de Niveau 4 se traduisent par des dépenses d'automatisation plus importantes par mégawatt. Cela soutient une demande continue sur le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique.
Les installations de Niveau 1 et Niveau 2 représentent une opportunité de rénovation significative à mesure que les règles de résidence des données amènent davantage de charges de travail vers l'infrastructure locale. Ces sites ont souvent besoin d'une gestion d'infrastructure de centre de données de base, d'une surveillance environnementale et d'un contrôle d'accès à distance avant des contrôles plus avancés. Leur sensibilité aux coûts rend les abonnements de surveillance gérés dans le cloud particulièrement pertinents. Un modèle d'abonnement peut offrir une visibilité sans nécessiter un remplacement immédiat majeur des systèmes. Il crée également un chemin pour que les opérateurs ajoutent des analyses et des contrôles automatisés à mesure que leurs exigences évoluent. Ce segment est particulièrement pertinent dans les marchés où de nombreuses installations ont été construites pour des charges de travail d'entreprise traditionnelles. Les fournisseurs qui offrent des voies de mise à niveau claires peuvent répondre aux besoins des opérateurs à différents niveaux de maturité. L'étendue des exigences du Niveau 1 au Niveau 4 soutient une demande variée dans le secteur de l'automatisation des centres de données au Moyen-Orient et en Afrique.

Analyse géographique
Marché de l'automatisation des centres de données en Arabie Saoudite et aux Émirats Arabes Unis
L'Arabie Saoudite a représenté 26,13 % des revenus régionaux en 2026, lui conférant la part de marché dominante sur le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique. La Stratégie nationale des centres de données du pays vise jusqu'à 1,5 GW de capacité d'ici 2030, tandis que les exigences en matière de souveraineté des données soutiennent le développement des infrastructures locales.[3] Le programme de HUMAIN, la région saoudienne planifiée par AWS et le projet DataVolt à Oxagon de NEOM accroissent les exigences en matière de gestion de l'alimentation électrique, de refroidissement et de contrôles de conformité. HUMAIN et DataVolt ont annoncé en août 2026 des plans visant à développer 100 MW dans le cadre d'un projet de centre de données d'intelligence artificielle de 360 MW prévu à NEOM. Les Émirats Arabes Unis constituent également un site majeur en raison du campus d'intelligence artificielle Stargate et des projets hyperscale de Khazna. Leurs projets d'infrastructure intelligente accroissent le besoin d'automatisation intégrée dès la conception des nouvelles installations.
Marché de l'automatisation des centres de données en Afrique
L'Afrique du Sud demeure le plus grand site de centres de données d'Afrique subsaharienne, représentant plus de 60 % de la capacité opérationnelle du continent en 2026. En mars 2025, Microsoft a annoncé un investissement de 5,4 milliards ZAR (300 millions USD) pour étendre son infrastructure cloud en Afrique du Sud. Le Nigeria devrait enregistrer un CAGR de 19,57 % jusqu'en 2032, soit le taux le plus élevé parmi les marchés géographiques présentés. Les contraintes de disponibilité du réseau électrique font de la gestion automatisée de la production captive un besoin opérationnel direct pour les opérateurs de centres de données nigérians. L'Égypte bénéficie de la connectivité par câbles sous-marins et attire une demande de colocation pour les charges de travail en langue arabe. Ces conditions offrent à chaque pays une voie différente vers l'adoption de l'automatisation sur le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique.
Marché de l'automatisation des centres de données au Moyen-Orient et en Afrique (MEA)
Le reste du Moyen-Orient et de l'Afrique comprend le Qatar, Oman, le Kenya, le Maroc et le Ghana. La coentreprise Brookfield-Qai au Qatar a entamé la construction d'un centre de calcul de 100 MW à Doha en février 2026. Ce projet met en évidence la demande d'infrastructures capables de coordonner l'alimentation électrique, le refroidissement et les équipements d'exploitation à grande échelle. Les centres de données africains fonctionnent souvent au-delà des normes mondiales d'efficacité d'utilisation de l'énergie, ce qui renforce l'argumentaire économique en faveur des contrôles de gestion de l'énergie. Le Kenya s'impose comme un site soutenu par les énergies renouvelables, avec des projets de développement de campus verts impliquant Microsoft et G42. Ces marchés étendent le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique au-delà des pôles établis du Golfe et d'Afrique du Sud dans la région.
Paysage concurrentiel
Concentration du Marché
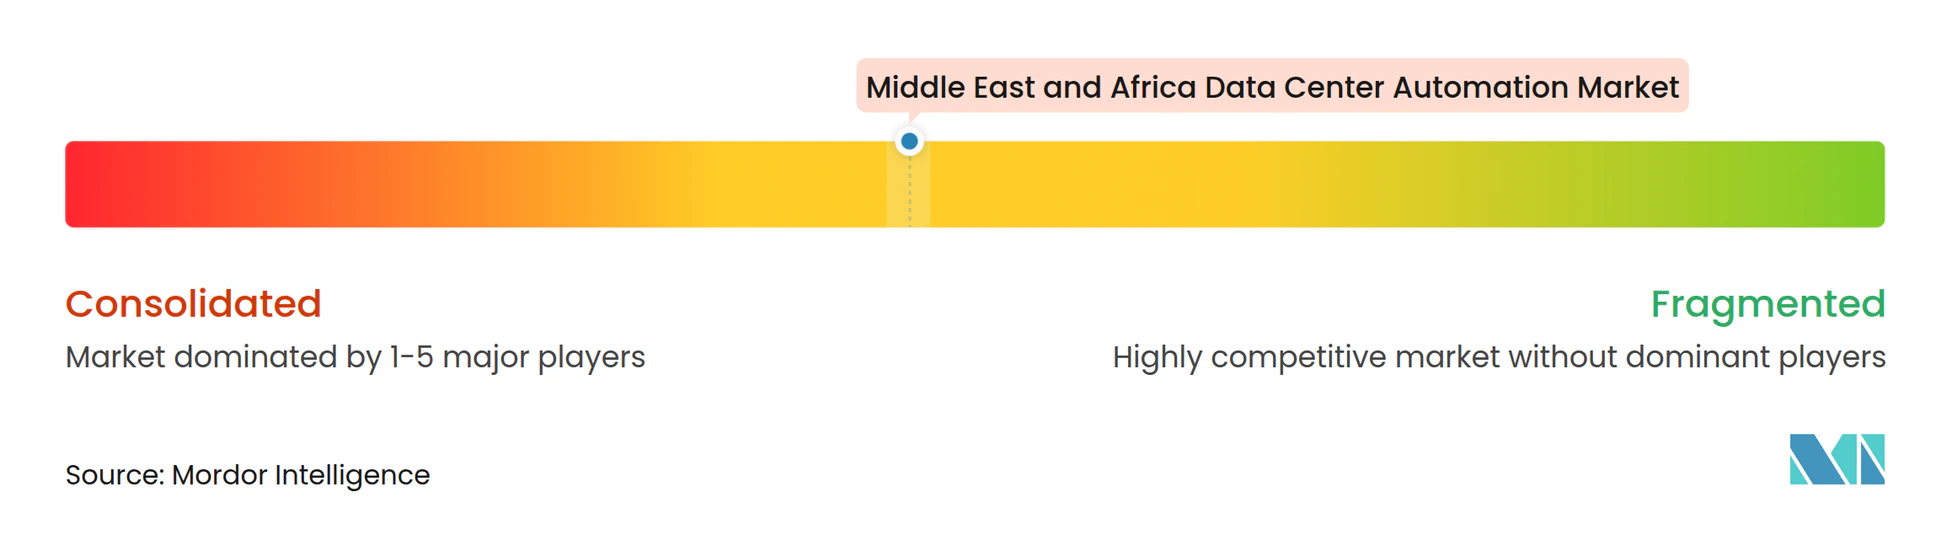
Schneider Electric, Vertiv, Siemens AG, ABB et Honeywell occupent des positions solides car ils combinent équipements d'infrastructure, logiciels, capacités d'ingénierie et réseaux de services établis. Le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique est modérément concentré parmi ces fournisseurs de technologie mondiaux. Il est plus fragmenté lorsque les intégrateurs de systèmes régionaux et les fournisseurs de logiciels axés sur l'IA sont inclus. Les grands fournisseurs peuvent fournir des systèmes d'alimentation, de refroidissement, de contrôle et de surveillance connectés via un modèle de livraison commun. ABB a divulgué en décembre 2025 qu'il travaillait avec Nvidia sur une architecture à courant continu de 800 volts pour les centres de données. Ces travaux répondent aux exigences d'alimentation attendues des environnements informatiques à plus haute densité. Schneider Electric a introduit un appareillage de commutation à moyenne tension défini par logiciel en septembre 2026, étendant le contrôle logiciel à l'exploitation des systèmes d'alimentation. Ces évolutions montrent que les fournisseurs intègrent l'infrastructure physique avec le contrôle logiciel.
Les logiciels constituent la partie la plus disputée du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique. Presight et Phaidra se disputent des comptes nécessitant une optimisation assistée par l'IA dans des installations sophistiquées du Golfe. Le contrat de Khazna avec Presight illustre l'intérêt d'un opérateur régional pour une plateforme de commandement unifiée sur plusieurs sites. Honeywell a renforcé sa position dans la gestion de l'alimentation des centres de données grâce à une collaboration mondiale avec LS Electric en octobre 2025.[4] Le partenariat combine des équipements d'alimentation avec des fonctions logicielles qui soutiennent la maintenance prédictive. IBM et Cisco concourent également dans le plan de contrôle via l'orchestration de cloud hybride et les réseaux définis par logiciel. Leur participation étend l'automatisation au-delà des systèmes traditionnels de gestion d'infrastructure de centre de données.
Des opportunités subsistent aux deux extrémités du spectre de la demande. Les installations IA à l'échelle du gigawatt nécessitent une gestion intégrée des systèmes thermiques, des équipements d'alimentation, des contrôles d'accès et des processus de conformité. Les sites de Niveau 1 et Niveau 2 plus petits ont besoin d'une surveillance gérée dans le cloud plus simple pouvant être mise en œuvre à moindre coût. La plateforme Forge de Honeywell et son protocole d'accord avec Kortech s'adressent aux projets d'infrastructure critique en Égypte, en Arabie saoudite et aux Émirats arabes unis. Les opérateurs régionaux peuvent également développer des capacités opérationnelles propriétaires à mesure que leurs installations et leurs ressources de données augmentent. Cela crée un environnement concurrentiel dans lequel la profondeur technologique, les compétences d'intégration et la capacité de livraison locale comptent toutes.
Leaders du secteur de l'automatisation des centres de données au Moyen-Orient et en Afrique
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Siemens AG
-
Huawei Technologies Co., Ltd.
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'automatisation des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Group Corp.
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Khazna Data Centers
- Gulf Data Hub
- Africa Data Centres
- Raxio Group
- Moro Hub
- MEEZA QSTP LLC
- Rack Centre Limited
- ST Telemedia Global Data Centres
Développements industriels récents dans Marché de l'automatisation des centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : la SDAIA d'Arabie saoudite a publié des projets d'amendements aux règlements d'application de la loi sur la protection des données personnelles, proposant une exigence expresse de stockage des données dans le pays en vertu de l'article 23. Si adoptée après la période de consultation publique se clôturant le 5 novembre 2026, les organisations utilisant une infrastructure offshore ou transfrontalière devraient repenser leurs architectures de stockage et se procurer des plateformes d'automatisation conformes dotées de capacités de gouvernance intégrées.
- Septembre 2026 : Schneider Electric a dévoilé le premier appareillage de commutation à moyenne tension défini par logiciel au monde lors de YOTTA 2026 et l'a déployé en direct dans une installation de colocation avec Equinix. La plateforme RM AirSeT 38 s'étend de 24 kV à 38 kV, permettant aux opérateurs de reconfigurer les systèmes d'alimentation à la vitesse du logiciel sans interruption de service, répondant directement aux exigences de capacité d'alimentation des campus hyperscale de nouvelle génération de qualité IA.
- Août 2026 : HUMAIN et DataVolt ont élargi leur partenariat pour co-développer 100 MW d'un centre de données IA de 360 MW à l'Oxagon de NEOM. Le projet intègre une conception d'alimentation durable avec une infrastructure de calcul à haute densité et renforce l'ambition de l'Arabie saoudite de positionner NEOM comme un pôle de calcul IA souverain alimenté par des énergies propres.
- Juin 2026 : Vertiv a signé un accord-cadre multipartite avec Edge-Serve, Integrated Roots Company Ltd. et la Saudi Electricity Project Development Company, PDC, pour déployer une infrastructure d'alimentation et thermique convergée sur les campus hyperscale du GCC. L'accord intègre le développement des installations, l'exécution de la construction et l'approvisionnement en énergie dans un programme coordonné visant à réduire la complexité d'ingénierie sur site.
Périmètre du rapport sur le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique
Le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique englobe le matériel, les logiciels et les services utilisés pour automatiser et gérer les opérations des centres de données, améliorer l'efficacité et optimiser les performances de l'infrastructure dans les différentes tailles de centres de données et classifications de niveaux dans la région.
Le rapport sur le marché de l'automatisation des centres de données au Moyen-Orient et en Afrique est segmenté par type de composant (matériel, logiciel et services), taille de centre de données (hyperscale, grand, moyen et petit), type de niveau (Niveau 1 et 2, Niveau 3 et Niveau 4) et géographie (Arabie saoudite, Émirats arabes unis, Afrique du Sud, Nigeria, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel | Contrôleurs logiques programmables (API) |
| Contrôleurs numériques directs (CND) | |
| Entrées/sorties distantes et contrôleurs de terrain | |
| Capteurs et dispositifs de surveillance | |
| Passerelles et dispositifs de communication | |
| Panneaux d'interface homme-machine (IHM) | |
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs de périphérie, les convertisseurs de protocoles, les commutateurs de réseau industriel, les contrôleurs d'automatisation embarqués, entre autres) | |
| Logiciel | Systèmes de gestion et d'automatisation de bâtiment (SGT/SAB) |
| Contrôle de supervision et acquisition de données (SCADA) | |
| Gestion d'infrastructure de centre de données (DCIM) | |
| Plateformes de jumeaux numériques | |
| Logiciels d'analyse et d'optimisation | |
| Autre logiciel d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historique, les logiciels de gestion des alarmes, entre autres) | |
| Services | Services de conception et de conseil |
| Services d'intégration de systèmes | |
| Services d'installation et de mise en service | |
| Services de surveillance, de maintenance et de support | |
| Services de rénovation et de modernisation |
| Hyperscale |
| Grand |
| Moyen |
| Petit |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Arabie saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Nigeria |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de composant | Matériel | Contrôleurs logiques programmables (API) |
| Contrôleurs numériques directs (CND) | ||
| Entrées/sorties distantes et contrôleurs de terrain | ||
| Capteurs et dispositifs de surveillance | ||
| Passerelles et dispositifs de communication | ||
| Panneaux d'interface homme-machine (IHM) | ||
| Autre matériel d'automatisation (comprend notamment les PC industriels, les contrôleurs de périphérie, les convertisseurs de protocoles, les commutateurs de réseau industriel, les contrôleurs d'automatisation embarqués, entre autres) | ||
| Logiciel | Systèmes de gestion et d'automatisation de bâtiment (SGT/SAB) | |
| Contrôle de supervision et acquisition de données (SCADA) | ||
| Gestion d'infrastructure de centre de données (DCIM) | ||
| Plateformes de jumeaux numériques | ||
| Logiciels d'analyse et d'optimisation | ||
| Autre logiciel d'automatisation (comprend notamment les logiciels d'ingénierie et de configuration, les logiciels d'historique, les logiciels de gestion des alarmes, entre autres) | ||
| Services | Services de conception et de conseil | |
| Services d'intégration de systèmes | ||
| Services d'installation et de mise en service | ||
| Services de surveillance, de maintenance et de support | ||
| Services de rénovation et de modernisation | ||
| Par taille de centre de données | Hyperscale | |
| Grand | ||
| Moyen | ||
| Petit | ||
| Par type de niveau | Niveau 1 et 2 | |
| Niveau 3 | ||
| Niveau 4 | ||
| Par géographie | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Nigeria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique ?
La taille du marché de l'automatisation des centres de données au Moyen-Orient et en Afrique est de 1,02 milliard USD en 2026 et devrait atteindre 4,42 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande d'automatisation des centres de données au Moyen-Orient et en Afrique ?
La capacité d'IA souveraine, l'investissement dans les régions cloud, les contrôles de résidence des données et les besoins en gestion de l'énergie augmentent la demande d'opérations d'infrastructure automatisées.
Quel composant domine les dépenses régionales d'automatisation des centres de données ?
Les logiciels dominent avec une part de 34,42 % en 2026 et devraient se développer à un CAGR de 19,01 % jusqu'en 2032.
Quelle taille d'installation présente la demande d'automatisation la plus élevée ?
Les installations hyperscale dominent avec une part de 45,31 % en 2026 et devraient progresser à un CAGR de 19,18 % jusqu'en 2032.
Quel pays domine la demande régionale d'automatisation ?
L'Arabie saoudite domine avec 26,13 % des revenus régionaux en 2026, soutenue par de grands programmes d'infrastructure IA et cloud.
Pourquoi les contrôles énergétiques sont-ils importants pour les centres de données régionaux ?
Les températures élevées, les besoins en refroidissement et l'alimentation peu fiable dans plusieurs marchés rendent les contrôles d'alimentation et thermiques en temps réel importants pour les coûts opérationnels et la résilience.