
Marktgröße und Marktanteile der Rechenzentrumautomatisierung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
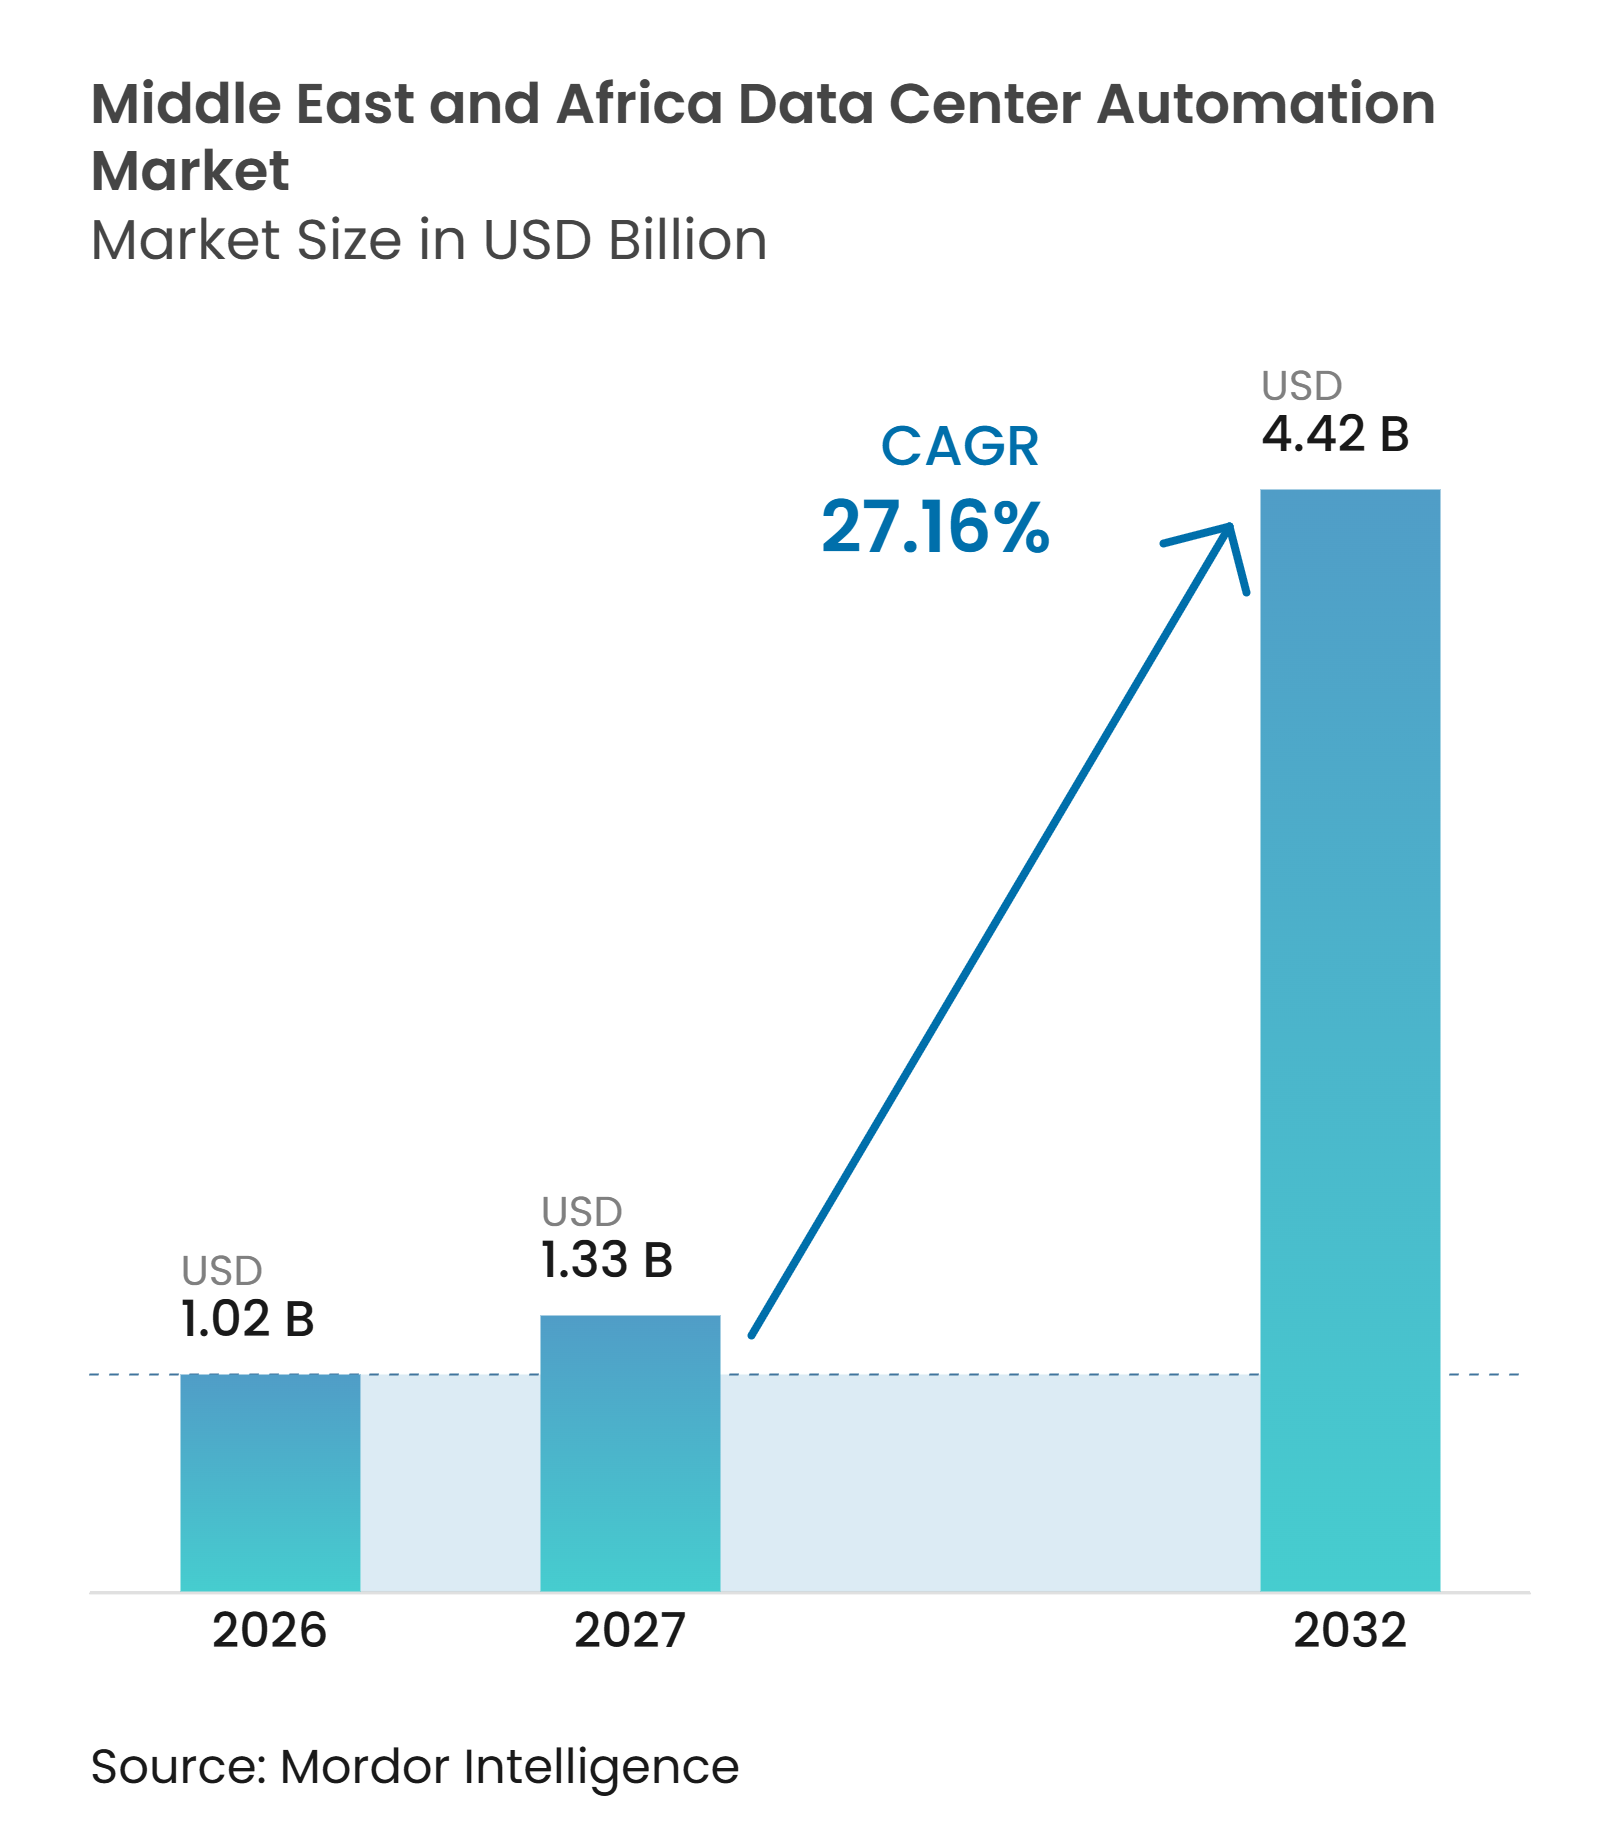
| Marktgröße im Basisjahr (2026) | 1.02 Milliarden US-Dollar |
| Marktgröße (2027) | 1.33 Milliarden US-Dollar |
| Marktgröße (2032) | 4.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 27.16 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Rechenzentrumautomatisierung im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Rechenzentrumautomatisierung im Nahen Osten und Afrika wird voraussichtlich von 1,02 Milliarden USD im Jahr 2026 auf 1,33 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 4,42 Milliarden USD bei einer CAGR von 27,16 % über den Zeitraum 2027–2032 erreichen. Souveräne KI-Programme, Cloud-Regionen und digitale Regierungsprojekte erhöhen den Betriebsumfang von Einrichtungen in der gesamten Region. Betreiber wechseln zu softwaredefinierten Steuerungen, da große Einrichtungen eine kontinuierliche Überwachung von Strom, Kühlung, Ausrüstung und Zugangssystemen erfordern. Der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika profitiert auch von Datenlokalisierungsanforderungen, die Compliance-Kontrollen zu einem Teil des Infrastrukturdesigns machen. Hohe Umgebungstemperaturen und unzuverlässige Stromversorgung in mehreren afrikanischen Märkten machen Energie- und Wärmemanagement zu zentralen Überlegungen beim Einkauf. Der Wettbewerb ist dort am stärksten, wo Anbieter Ausrüstung, Software, Integration und regionalen Servicebegleitung kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponententyp hielt Software im Jahr 2026 einen Anteil von 34,42 % am Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika und wird voraussichtlich bis 2032 mit einer CAGR von 19,01 % wachsen.
- Nach Rechenzentrumgröße entfielen auf Hyperscale-Einrichtungen im Jahr 2026 45,31 % der Marktgröße für Rechenzentrumautomatisierung im Nahen Osten und Afrika, und es wird erwartet, dass sie bis 2032 mit einer CAGR von 19,18 % wachsen.
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2026 einen Anteil von 55,36 % am Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika, während für Tier-4-Einrichtungen bis 2032 eine CAGR von 18,96 % erwartet wird.
- Nach Geografie entfielen auf Saudi-Arabien im Jahr 2026 26,13 % des Umsatzes, während für Nigeria bis 2032 eine CAGR von 19,57 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI- und Hyperscale-Rechenzentren | +7.8% | GCC-Kernregion, Saudi-Arabien und Vereinigte Arabische Emirate, mit Ausstrahlungseffekten auf Ägypten und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Cloud-, 5G- und Digitale-Regierung-Einführung | +3.9% | GCC, Ägypten, Nigeria und Südafrika | Mittelfristig (2–4 Jahre) |
| Datenlokalisierung und souveräne Cloud-Anforderungen | +3.1% | Saudi-Arabien und Vereinigte Arabische Emirate, mit Ausweitung auf den gesamten Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Energieeffizienz und Nachhaltigkeit | +2% | Naher Osten und Afrika, mit hoher Intensität im GCC | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Belegschaft an entlegenen Standorten erhöhen die Nachfrage nach Automatisierung | +0.8% | Subsahara-Afrika, mit sekundärer Relevanz für GCC-Inlandsstandorte | Kurzfristig (≤ 2 Jahre) |
| Einsatz von KI-Racks mit hoher Dichte, der eine automatisierte Wärmeoptimierung erfordert | +0.6% | Hyperscale-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten, mit aufkommender Nachfrage in Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI- und Hyperscale-Rechenzentren
Souveräne KI-Programme im Golf konzentrieren die Nachfrage nach fortschrittlicher Automatisierung auf eine kleine Anzahl sehr großer Campusse. HUMAIN entwickelt Rechenkapazitäten durch Vereinbarungen mit Nvidia, AWS und Blackstone, während der Stargate-KI-Campus in den Vereinigten Arabischen Emiraten ein 5-GW-Cluster vorantreibt, dessen erste Phase voraussichtlich 2026 in Betrieb gehen soll. Einrichtungen dieser Größenordnung betreiben umfangreiche Netzwerke aus Sensoren, Stromverteilungsanlagen und Kühlknoten. Menschliche Teams können dieses Volumen an Betriebsdaten bei schnell wechselnden Strom- oder Wärmebedingungen nicht schnell genug auswerten. Der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika legt daher größeren Wert auf integrierte Plattformen, die Kühlung, Energieverteilung, Alarme und Gerätezustände koordinieren. Anbieter, die flüssigkeitsgekühlte, GPU-intensive Installationen unterstützen können, erfüllen die Betriebsanforderungen dieser großen Einrichtungen.
Cloud-, 5G- und Digitale-Regierung-Einführung
Nationale Digitalprogramme schaffen wiederkehrende Nachfrage nach mandantenfähiger Kapazität, was die Automatisierungsbeschaffung durch Einrichtungsbetreiber erhöht. AWS plante, mehr als 5,3 Milliarden USD in die Cloud-Infrastruktur Saudi-Arabiens zu investieren, und erwartet, dass seine erste Saudi-Arabien-Region im Dezember 2026 startet. Neue Cloud-Regionen erfordern integrierte Gebäudesteuerungen und Infrastrukturmanagementsysteme, um Serviceverpflichtungen zu erfüllen. Der 5G-Ausbau führt auch zu verteilten Edge-Standorten, die mit der gleichen Disziplin wie Kerneinrichtungen verwaltet werden müssen. Digitale Regierungsprogramme in Ägypten und Nigeria erhöhen den Bedarf an überwachtem Zugang, prüfbaren Arbeitsabläufen und lokaler Datenverarbeitung. Diese Bedingungen erweitern den Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika über einen engen Fokus auf große zentrale Campusse hinaus.
Datenlokalisierung und souveräne Cloud-Anforderungen
Datenlokalisierungsvorschriften erhöhen die Nachfrage nach Infrastruktur, die lokale Speicherung und kontrollierten Zugang bietet. Das Datenschutzgesetz Saudi-Arabiens wurde im September 2024 vollständig durchsetzbar, und das Nationale Datenverwaltungsamt erließ Durchführungsvorschriften zur Regelung der Datenverarbeitung.[1] Infrastruktur im Land erfordert Kontrollen, die den Zugang dokumentieren, Informationen klassifizieren und prüfbare Betriebsaufzeichnungen aufbewahren. Automatisierungsplattformen können diese Funktionen mit der Einrichtungsüberwachung und dem Infrastrukturmanagement zusammenführen. Die Vereinigten Arabischen Emirate verfügen über ein mehrschichtiges regulatorisches Umfeld, einschließlich des Bundesgesetzesdekrets Nr. 45 von 2021 und sektorspezifischer Anforderungen. Der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika profitiert, wenn Compliance-Funktionen in die Steuerungsumgebung eingebettet sind, anstatt nach der Einrichtungsbereitstellung hinzugefügt zu werden.
Anforderungen an Energieeffizienz und Nachhaltigkeit
Hohe Temperaturen im gesamten Golf erhöhen den Energiebedarf zur Kühlung von Rechenanlagen. Khazna Data Centers berichtete, dass seine Einrichtungen einen Stromverbrauchseffektivitätswert von 1,5 oder weniger anstreben, und legte Energieeffizienzmaßnahmen in seinem ESG-Bericht offen. Kühlungsoptimierung, Wärmekartierung und dynamische Leistungsplanung können unnötigen Verbrauch reduzieren, ohne eine gesamte Einrichtung umzubauen. Die Netto-Null-2050-Strategie der Vereinigten Arabischen Emirate und das Netto-Null-Engagement Saudi-Arabiens prägen auch die Beschaffungserwartungen für staatlich verbundene Projekte. In afrikanischen Einrichtungen, die auf Eigenstromerzeugung angewiesen sind, kann ein engeres Energiemanagement die Betriebskosten direkt senken. Energiemanagement wird damit zu einer zentralen Betriebsanforderung für den Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Automatisierungs- und Integrationskosten | -2.4% | Gesamter Naher Osten und Afrika, am ausgeprägtesten in Subsahara-Afrika und bei kleineren GCC-Betreibern | Kurzfristig (≤ 2 Jahre) |
| Interoperabilität von Altsystemen und Cybersicherheitsrisiken | -1.6% | Breiter Naher Osten und Afrika, konzentriert in Märkten mit älterem Unternehmensrechenzentrumsbestand | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Netzanbindung und Stromverfügbarkeit | -1.1% | Subsahara-Afrika, Nigeria, Südafrika und sekundäre Städte in Ägypten | Mittelfristig (2–4 Jahre) |
| Mangel an regionalen Inbetriebnahme- und Automatisierungsspezialisten | -0.7% | Subsahara-Afrika, mit gewissen Auswirkungen auf GCC-Inlandsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Automatisierungs- und Integrationskosten
Umfassende Automatisierungsprogramme erfordern Ausgaben für Steuerungen, Lizenzen, Systemintegration und Inbetriebnahme. Die Kosten sind besonders schwierig für kleinere Betreiber, die zunächst grundlegende Verbesserungen der Stromzuverlässigkeit finanzieren müssen. Brownfield-Projekte erfordern häufig kundenspezifisches Engineering und Protokollbrücken, bevor moderne Steuerungen angeschlossen werden können. Diese Anforderungen verlängern die Bereitstellungszeiträume und schwächen den unmittelbaren wirtschaftlichen Fall für Nachrüstungen. Kleinere Co-Location-Anbieter in Nigeria, Ägypten und Südafrika können daher Stromausrüstung gegenüber Automatisierungssophistikation priorisieren. Modulare und verbrauchsbasierte Angebote können den Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika für diese Betreiber zugänglicher machen.
Interoperabilität von Altsystemen und Cybersicherheitsrisiken
Viele bestehende Einrichtungen verwenden Steuerungen, die über mehrere Gerätegenerationen hinweg installiert wurden. Die Verbindung von speicherprogrammierbaren Steuerungen, direkten digitalen Reglern und proprietären Gebäudesystemen erfordert Protokollkonvertierung, Firmware-Updates und Netzwerksegmentierung. Diese Schritte nehmen Zeit in Anspruch und erfordern spezialisierte Implementierungskenntnisse. Die daraus resultierende Verbindung ehemals isolierter Systeme schafft auch Cybersicherheitsverantwortlichkeiten. Die wesentlichen Cybersicherheitskontrollen Saudi-Arabiens legen Anforderungen an Governance und technische Schutzmaßnahmen fest, die diese Projekte betreffen.[2] Betreiber mit älteren Anlagen können die Integration aufschieben, bis sie qualifizierten technischen Support sichern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
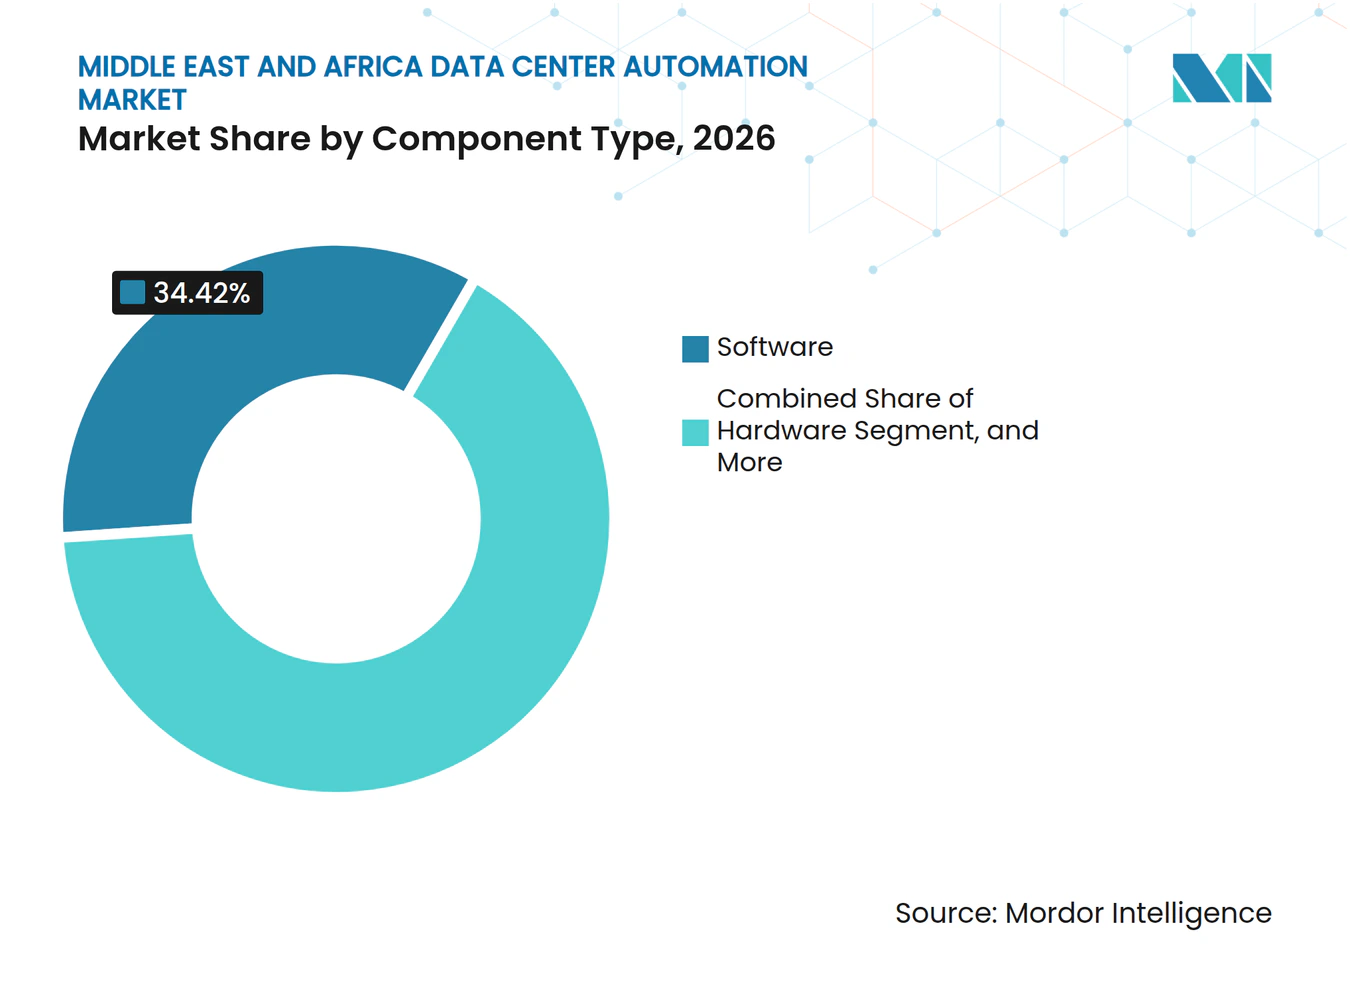
Softwareplattformen führen den Betriebsstapel anSoftware machte im Jahr 2026 34,42 % des Marktes für Rechenzentrumautomatisierung im Nahen Osten und Afrika aus und wird voraussichtlich bis 2032 mit einer CAGR von 19,01 % wachsen. Hyperscale- und große Co-Location-Betreiber wählen Plattformen, die eine unternehmensweite Sichtbarkeit bieten, anstatt separate Überwachungstools. Diese Plattformen können Gebäudemanagementsysteme, Rechenzentruminfrastrukturmanagement, digitale Zwillinge und Analysen in einer gemeinsamen Betriebsumgebung verbinden. Dieses Design ermöglicht es Teams, Strom-, Kühlungs-, Kapazitäts-, Sicherheits- und Gerätebedingungen über eine einzige Schnittstelle zu bewerten. Im Februar 2026 schloss Khazna Data Centers einen Vertrag mit Presight ab, um eine KI-gestützte einheitliche Befehls- und Kontrollplattform in seinem Portfolio einzusetzen. Der Einsatz umfasst IoT-Überwachung, digitale Zwillingsmodelle, Vorfallmanagement, CO₂-Verfolgung und standortübergreifendes Benchmarking. Dies verdeutlicht, warum Software eine führende Rolle spielt, da Einrichtungsbestände geografisch stärker verteilt werden. Die Branche für Rechenzentrumautomatisierung im Nahen Osten und Afrika bewegt sich hin zu Plattformen, die koordinierte Aktionen statt passiver Datenerfassung unterstützen.
Dienstleistungen bleiben wichtig, da viele Einrichtungen entworfen wurden, bevor KI-gerechte Rack-Dichten üblich wurden. Nachrüstungs- und Modernisierungsprojekte erfordern Feldbeurteilung, Designarbeit, Inbetriebnahme und laufenden technischen Support. Die Hardwarenachfrage bleibt bei Neubauten dauerhaft, da Sensoren, Gateways, Steuerungen, Remote-I/O und Mensch-Maschine-Schnittstellen am Einrichtungsrand notwendig sind. Hardware kann jedoch relativen Anteil verlieren, wenn Betreiber Softwareabonnements und datengesteuerte Funktionen höher bewerten. Gateways und Kommunikationsgeräte haben eine besondere Rolle, da sie es älteren Instrumenten ermöglichen, neueren Architekturen beizutreten, ohne vollständig ersetzt zu werden. Dies hilft Betreibern, Upgrades schrittweise durchzuführen und dabei nutzbare Ausrüstung zu erhalten. Dienstleister können auch kleineren Einrichtungen helfen, eine praktische Steuerungsbasis zu implementieren, bevor sie komplexere Programme mit digitalen Zwillingen verfolgen. Diese Bedürfnisse halten den Komponentenmix breit, auch wenn Software den Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika anführt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumgröße:
Hyperscale-Einrichtungen nehmen den größten Anteil an Automatisierungsausgaben einHyperscale-Einrichtungen machten im Jahr 2026 45,31 % der Marktgröße für Rechenzentrumautomatisierung im Nahen Osten und Afrika aus und werden voraussichtlich bis 2032 mit einer CAGR von 19,18 % wachsen. Ihre führende Position spiegelt große Automatisierungsbudgets an einzelnen Standorten und die Komplexität der Verwaltung umfangreicher Sensornetzwerke wider. Ein Hyperscale-Campus erfordert eine koordinierte Überwachung von Stromsystemen, Wärmeanlagen, Sicherheit, Kapazität und Wartungsaktivitäten. Diese Anforderung wird anspruchsvoller, da KI-Arbeitslasten die Leistungsdichte und Kühlanforderungen erhöhen. Im Juni 2026 unterzeichneten Vertiv, Edge-Serve, Integrated Roots Company Ltd. und die PDC von Saudi Electricity ein Rahmenabkommen für konvergierte Strom- und Wärmeinfrastruktur auf GCC-Hyperscale-Campussen. Das Abkommen verknüpft Entwicklung, Bau und Stromversorgung in einem koordinierten Programm. Es zeigt, wie groß angelegte Projekte die Betriebsinfrastruktur zunehmend als integriertes System behandeln. Der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika profitiert von diesem koordinierten Ansatz, da die standortübergreifende Steuerung mit der Expansion der Campusse immer wichtiger wird.
Große Rechenzentren sind die nächste wichtige Gruppe, da Telekommunikationsunternehmen, Finanzinstitute und regionale Cloud-Anbieter hohe Verfügbarkeit benötigen. Diese Einrichtungen benötigen möglicherweise keine Hyperscale-Kapazität, erfordern aber dennoch eine Betriebsdisziplin der Tier-3-Klasse. Mittelgroße Bereitstellungen expandieren auch in Ägypten und Südafrika, da die Co-Location-Nachfrage über primäre Metropolstandorte hinausgeht. MTN Nigeria startete im Juli 2025 die erste Phase seines Dabengwa-Sifiso-Rechenzentrums und stellte in Partnerschaft mit Dell Technologies 4,5 MW und 780 Tier-III-Racks bereit. Das Projekt demonstriert die Zuverlässigkeitserwartungen, die die Automatisierungsbeschaffung in mittelgroßen afrikanischen Einrichtungen beeinflussen. Kleine Einrichtungen umfassen 5G-Edge-Knoten, die von Telekommunikationsunternehmen und öffentlichen Behörden betrieben werden. Sie benötigen verteilte Überwachung, die entfernte Standorte mit einer zentralen Betriebsumgebung verbindet. Jede Einrichtungsgröße hat daher ein anderes Kaufmuster innerhalb des Marktes für Rechenzentrumautomatisierung im Nahen Osten und Afrika.
Nach Tier-Typ:
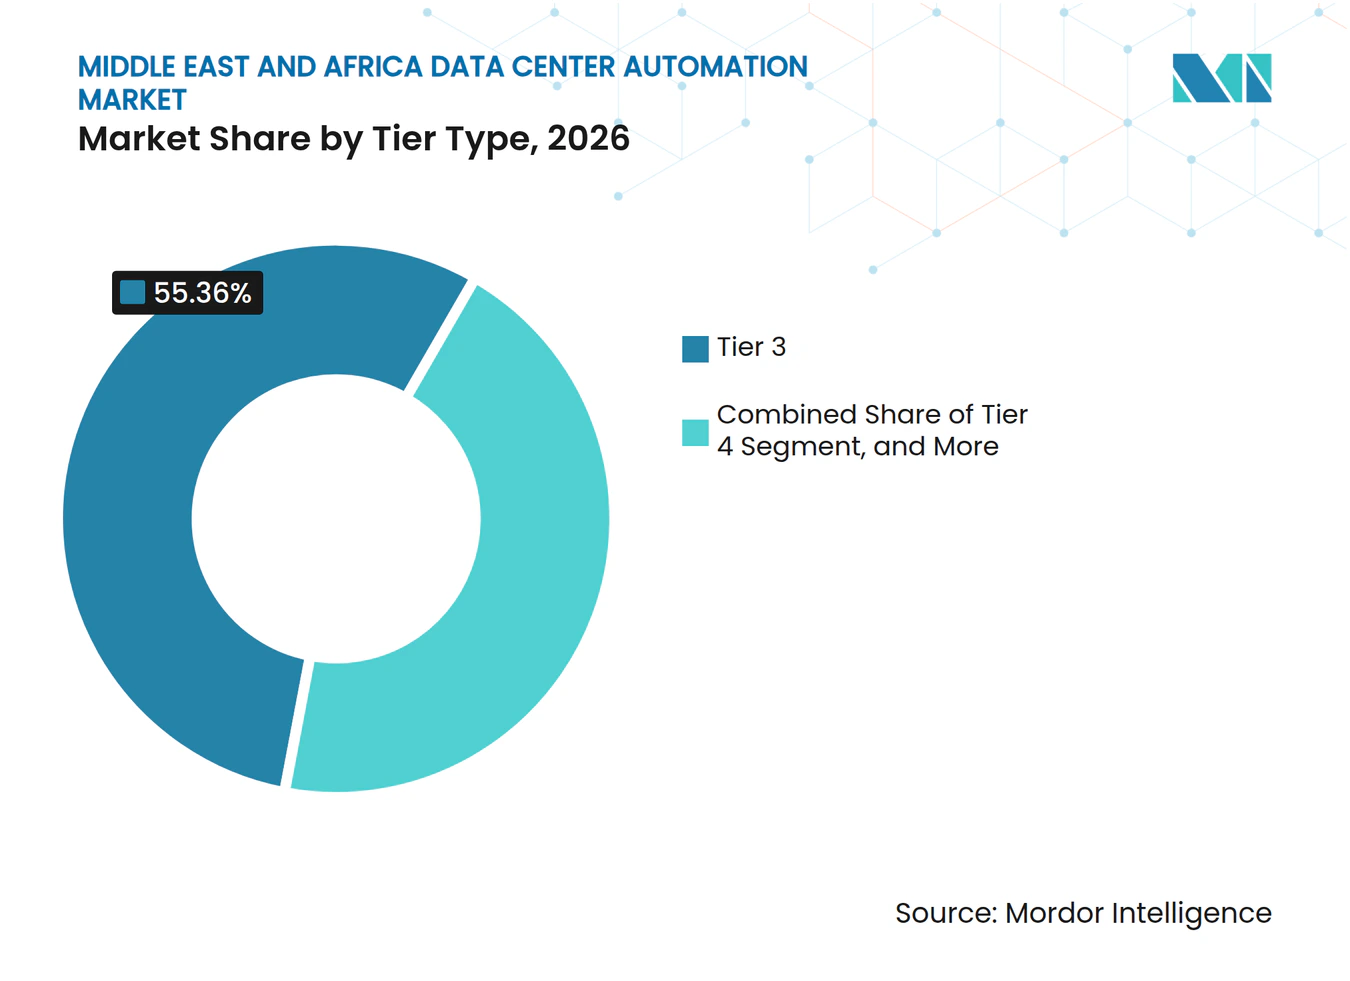
Tier 3 führt, während Tier 4 an Dynamik gewinntTier-3-Einrichtungen hielten im Jahr 2026 55,36 % des Tier-Typ-Segments, während Tier-4-Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 18,96 % wachsen werden. Tier 3 war historisch gesehen der bevorzugte Redundanzstandard für Co-Location- und Unternehmensrechenzentren im GCC und in Südafrika. Seine breite installierte Basis unterstützt eine konsistente Nachfrage nach Infrastrukturüberwachung, vorbeugender Wartung und ferngesteuerten Betriebskontrollen. Tier-4-Designs gewinnen an Aufmerksamkeit, wo souveräne KI-Programme gleichzeitige Wartbarkeit erfordern. Diese Einrichtungen müssen jedes wichtige Teilsystem während Wartungs- oder Geräteausfällen verfügbar halten. Sie erfordern daher eine detailliertere Sensorabdeckung, Redundanz in der Steuerung und automatisierte Failover-Prozesse. Die Internationale Rechenzentrum-Behörde identifizierte den Nahen Osten als eine wichtige Chance für KI-Rechenzentren und stellte die Einführung von Tier-4-Standards in der Region fest. Die höheren Betriebsanforderungen von Tier-4-Einrichtungen führen zu höheren Automatisierungsausgaben pro Megawatt. Dies unterstützt eine anhaltende Nachfrage im Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika.
Tier-1- und Tier-2-Einrichtungen bieten eine erhebliche Nachrüstungsmöglichkeit, da Datenlokalisierungsvorschriften mehr Arbeitslasten in die lokale Infrastruktur bringen. Diese Standorte benötigen häufig grundlegendes Rechenzentruminfrastrukturmanagement, Umgebungsüberwachung und Fernzugangssteuerung, bevor fortschrittlichere Kontrollen eingesetzt werden. Ihre Kostensensitivität macht cloud-verwaltete Überwachungsabonnements besonders relevant. Ein Abonnementmodell kann Sichtbarkeit bieten, ohne einen sofortigen größeren Systemersatz zu erfordern. Es schafft auch einen Weg für Betreiber, Analysen und automatisierte Steuerungen hinzuzufügen, wenn ihre Anforderungen reifen. Dieses Segment ist besonders relevant in Märkten, in denen viele Einrichtungen für traditionelle Unternehmensarbeitslasten gebaut wurden. Anbieter, die klare Upgrade-Pfade anbieten, können die Bedürfnisse von Betreibern auf verschiedenen Reifegraden ansprechen. Die Breite der Anforderungen von Tier 1 bis Tier 4 unterstützt eine vielfältige Nachfrage in der Branche für Rechenzentrumautomatisierung im Nahen Osten und Afrika.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Rechenzentrumautomatisierung in Saudi-Arabien und den Vereinigten Arabischen Emiraten
Saudi-Arabien hatte im Jahr 2026 einen Anteil von 26,13 % am regionalen Umsatz und damit den führenden Anteil am Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika. Die nationale Rechenzentrum-Strategie des Landes zielt auf eine Kapazität von bis zu 1,5 GW bis 2030 ab, während Anforderungen an die Datensouveränität die Entwicklung lokaler Infrastruktur unterstützen.[3] Das Programm von HUMAIN, die geplante Saudi-Region von AWS und das DataVolt-Projekt im Oxagon von NEOM erhöhen die Anforderungen an Energiemanagement, Kühlung und Compliance-Kontrollen. HUMAIN und DataVolt gaben im August 2026 Pläne bekannt, 100 MW innerhalb eines geplanten 360-MW-KI-Rechenzentrumprojekts bei NEOM zu entwickeln. Die VAE sind ebenfalls ein bedeutender Standort aufgrund des Stargate-KI-Campus und der Hyperscale-Pläne von Khazna. Die intelligenten Infrastrukturprojekte des Landes erhöhen den Bedarf an Automatisierung, die von Anfang an in neue Einrichtungen integriert wird.
Markt für Rechenzentrumautomatisierung in Afrika
Südafrika bleibt der größte Rechenzentrumsstandort südlich der Sahara und macht im Jahr 2026 mehr als 60 % der operativen Kapazität des Kontinents aus. Im März 2025 kündigte Microsoft eine Investition von 5,4 Milliarden ZAR (300 Millionen USD) an, um seine südafrikanische Cloud-Infrastruktur auszubauen. Für Nigeria wird bis 2032 ein CAGR von 19,57 % prognostiziert – die höchste Rate unter den dargestellten geografischen Märkten. Einschränkungen bei der Netzverfügbarkeit machen das automatisierte Management der eigenen Stromerzeugung zu einem unmittelbaren betrieblichen Bedarf für nigerianische Rechenzentrumsbetreiber. Ägypten profitiert von der Konnektivität durch Unterseekabel und zieht Co-Location-Nachfrage für arabischsprachige Workloads an. Diese Bedingungen eröffnen jedem Land einen anderen Weg zur Einführung von Automatisierung im Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika.
Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika (MEA)
Der Rest des Nahen Ostens und Afrikas umfasst Katar, Oman, Kenia, Marokko und Ghana. Das Brookfield-Qai-Gemeinschaftsunternehmen in Katar begann im Februar 2026 mit dem Bau eines 100-MW-Rechenzentrums in Doha. Das Projekt verdeutlicht die Nachfrage nach Infrastruktur, die Strom, Kühlung und Betriebsanlagen im großen Maßstab koordinieren kann. Afrikanische Rechenzentrumsanlagen arbeiten häufig oberhalb der globalen Normen für die Energieverbrauchseffizienz, was den wirtschaftlichen Nutzen von Energiemanagement-Steuerungen unterstützt. Kenia entwickelt sich zu einem durch erneuerbare Energien gestützten Standort mit geplanter Entwicklung eines grünen Campus unter Beteiligung von Microsoft und G42. Diese Märkte erweitern den Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika über die etablierten Golf- und südafrikanischen Knotenpunkte der Region hinaus.
Wettbewerbslandschaft
Marktkonzentration
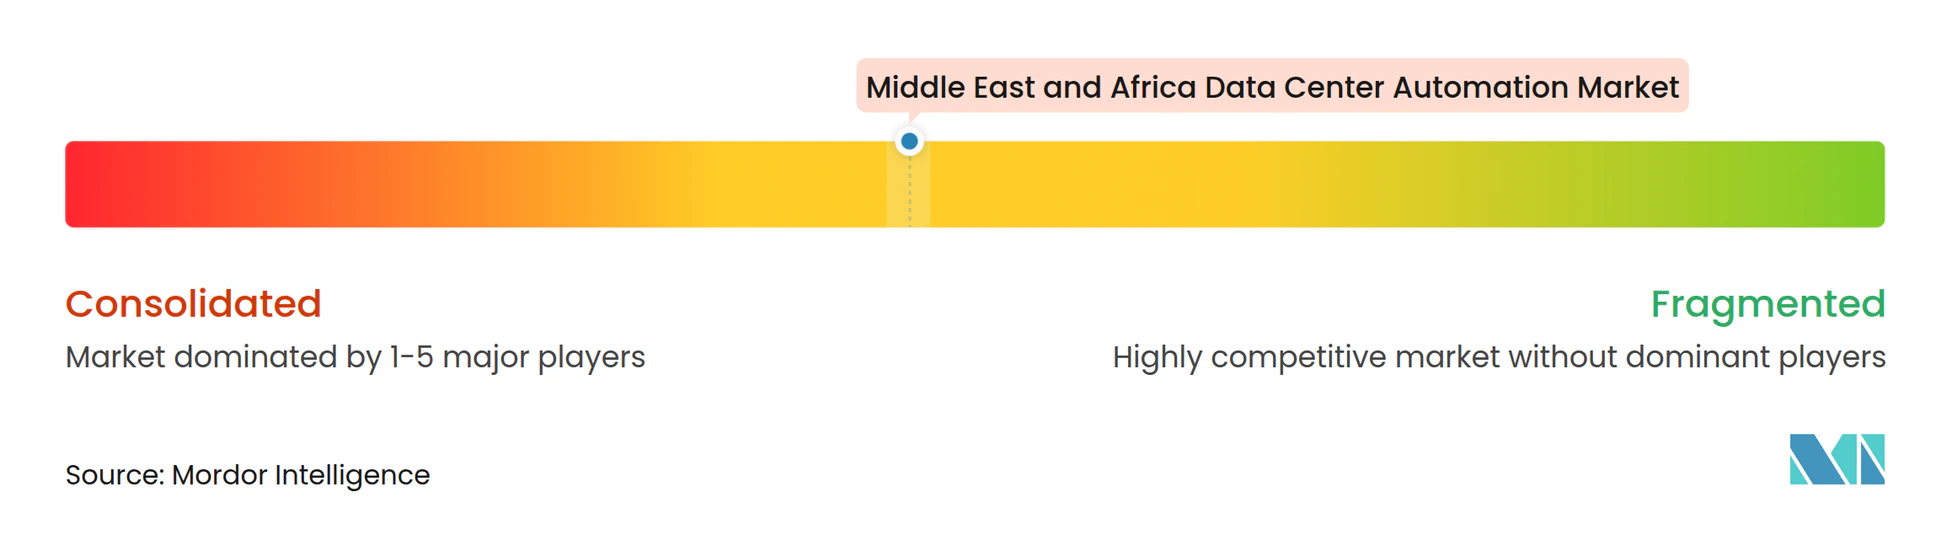
Schneider Electric, Vertiv, Siemens AG, ABB und Honeywell haben starke Positionen, da sie Infrastrukturausrüstung, Software, Engineering-Kapazität und etablierte Servicenetzwerke kombinieren. Der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika ist unter diesen globalen Technologieanbietern mäßig konzentriert. Er ist stärker fragmentiert, wenn regionale Systemintegratoren und KI-fokussierte Softwareanbieter einbezogen werden. Große Anbieter können verbundene Strom-, Kühlungs-, Steuerungs- und Überwachungssysteme über ein gemeinsames Liefermodell bereitstellen. ABB gab im Dezember 2025 bekannt, dass es mit Nvidia an einer 800-Volt-Gleichstromarchitektur für Rechenzentren arbeitet. Die Arbeit befasst sich mit den Stromanforderungen, die von dichteren Rechenumgebungen erwartet werden. Schneider Electric stellte im September 2026 softwaredefinierte Mittelspannungsschaltanlagen vor und erweiterte damit die Softwaresteuerung auf den Betrieb von Stromsystemen. Diese Schritte zeigen, dass Anbieter physische Infrastruktur mit Softwaresteuerung integrieren.
Software ist der umkämpfteste Teil des Marktes für Rechenzentrumautomatisierung im Nahen Osten und Afrika. Presight und Phaidra konkurrieren um Kunden, die KI-gestützte Optimierung in anspruchsvollen Golf-Einrichtungen benötigen. Der Vertrag von Khazna mit Presight veranschaulicht das Interesse eines regionalen Betreibers an einer einheitlichen Befehlsplattform über mehrere Standorte hinweg. Honeywell stärkte seine Position im Bereich Rechenzentrumleistungsmanagement durch eine globale Zusammenarbeit mit LS Electric im Oktober 2025.[4] Die Partnerschaft kombiniert Stromausrüstung mit Softwarefunktionen, die vorausschauende Wartung unterstützen. IBM und Cisco konkurrieren auch in der Steuerungsebene durch hybride Cloud-Orchestrierung und softwaredefinierte Vernetzung. Ihre Beteiligung erweitert die Automatisierung über traditionelle Rechenzentruminfrastrukturmanagementsysteme hinaus.
Chancen bestehen an beiden Enden des Nachfragespektrums. Gigawatt-skalige KI-Einrichtungen erfordern ein integriertes Management von Wärmesystemen, Stromausrüstung, Zugangskontrollen und Compliance-Prozessen. Kleinere Tier-1- und Tier-2-Standorte benötigen einfachere cloud-verwaltete Überwachung, die zu geringeren Kosten implementiert werden kann. Die Forge-Plattform von Honeywell und ihr Memorandum of Understanding mit Kortech befassen sich mit kritischen Infrastrukturprojekten in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten. Regionale Betreiber können auch proprietäre Betriebsfähigkeiten entwickeln, wenn ihre Einrichtungen und Datenressourcen zunehmen. Dies schafft ein Wettbewerbsumfeld, in dem technologische Tiefe, Integrationsfähigkeiten und lokale Lieferkapazität alle eine Rolle spielen.
Branchenführer im Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Siemens AG
-
Huawei Technologies Co., Ltd.
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Group Corp.
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Khazna Data Centers
- Gulf Data Hub
- Africa Data Centres
- Raxio Group
- Moro Hub
- MEEZA QSTP LLC
- Rack Centre Limited
- ST Telemedia Global Data Centres
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika
- Oktober 2026: Die SDAIA Saudi-Arabiens veröffentlichte Entwurfsänderungen zu den Durchführungsverordnungen des Datenschutzgesetzes und schlug eine ausdrückliche Anforderung zur Datenspeicherung im Land gemäß Artikel 23 vor. Wenn diese nach der öffentlichen Konsultationsphase, die am 5. November 2026 endet, angenommen werden, müssten Organisationen, die Offshore- oder grenzüberschreitende Infrastruktur nutzen, Speicherarchitekturen neu gestalten und konforme Automatisierungsplattformen mit integrierten Governance-Fähigkeiten beschaffen.
- September 2026: Schneider Electric stellte auf der YOTTA 2026 die weltweit erste softwaredefinierte Mittelspannungsschaltanlage vor und setzte sie live in einer Co-Location-Einrichtung mit Equinix ein. Die RM-AirSeT-38-Plattform reicht von 24 kV bis 38 kV und ermöglicht es Betreibern, Stromsysteme mit Softwaregeschwindigkeit ohne Ausfallzeiten neu zu konfigurieren, und adressiert damit direkt die Leistungskapazitätsanforderungen der nächsten Generation von KI-gerechten Hyperscale-Campussen.
- August 2026: HUMAIN und DataVolt erweiterten ihre Partnerschaft zur gemeinsamen Entwicklung von 100 MW eines 360-MW-KI-Rechenzentrums im Oxagon von NEOM. Das Projekt integriert nachhaltiges Stromdesign mit hochdichter Recheninfrastruktur und bekräftigt Saudi-Arabiens Ambition, NEOM als souveränen KI-Rechenknotenpunkt zu positionieren, der mit sauberer Energie betrieben wird.
- Juni 2026: Vertiv unterzeichnete ein Mehrparteien-Rahmenabkommen mit Edge-Serve, Integrated Roots Company Ltd. und der Saudi Electricity Project Development Company, PDC, zur Bereitstellung konvergierter Strom- und Wärmeinfrastruktur auf GCC-Hyperscale-Campussen. Das Abkommen integriert Einrichtungsentwicklung, Bauausführung und Stromversorgung in ein koordiniertes Programm zur Reduzierung der Vor-Ort-Engineering-Komplexität.
Berichtsumfang des Marktes für Rechenzentrumautomatisierung im Nahen Osten und Afrika
Der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika umfasst die Hardware, Software und Dienstleistungen, die zur Automatisierung und Verwaltung von Rechenzentrumsoperationen, zur Verbesserung der Effizienz und zur Optimierung der Infrastrukturleistung über verschiedene Rechenzentrumsgrößen und Tier-Klassifikationen in der Region eingesetzt werden.
Der Bericht über den Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika ist segmentiert nach Komponententyp (Hardware, Software und Dienstleistungen), Rechenzentrumgröße (Hyperscale, Groß, Mittel und Klein), Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4) sowie Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria, Ägypten und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | |
| Remote-I/O und Feldsteuerungen | |
| Sensoren und Überwachungsgeräte | |
| Gateways und Kommunikationsgeräte | |
| Mensch-Maschine-Schnittstellen (HMI)-Panels | |
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerkswitches, eingebettete Automatisierungssteuerungen) | |
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) |
| Überwachungssteuerung und Datenerfassung (SCADA) | |
| Rechenzentruminfrastrukturmanagement (DCIM) | |
| Plattformen für digitale Zwillinge | |
| Analyse- und Optimierungssoftware | |
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmverwaltungssoftware) | |
| Dienstleistungen | Design- und Beratungsdienstleistungen |
| Systemintegrationsdienstleistungen | |
| Installations- und Inbetriebnahmedienstleistungen | |
| Überwachungs-, Wartungs- und Supportdienstleistungen | |
| Nachrüstungs- und Modernisierungsdienstleistungen |
| Hyperscale |
| Groß |
| Mittel |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Nigeria |
| Ägypten |
| Übriger Naher Osten und Afrika |
| Nach Komponententyp | Hardware | Speicherprogrammierbare Steuerungen (SPS) |
| Direkte digitale Regler (DDC) | ||
| Remote-I/O und Feldsteuerungen | ||
| Sensoren und Überwachungsgeräte | ||
| Gateways und Kommunikationsgeräte | ||
| Mensch-Maschine-Schnittstellen (HMI)-Panels | ||
| Sonstige Automatisierungshardware (Sonstiges umfasst unter anderem Industrie-PCs, Edge-Controller, Protokollkonverter, industrielle Netzwerkswitches, eingebettete Automatisierungssteuerungen) | ||
| Software | Gebäudemanagement- und Automatisierungssysteme (BMS/BAS) | |
| Überwachungssteuerung und Datenerfassung (SCADA) | ||
| Rechenzentruminfrastrukturmanagement (DCIM) | ||
| Plattformen für digitale Zwillinge | ||
| Analyse- und Optimierungssoftware | ||
| Sonstige Automatisierungssoftware (Sonstiges umfasst unter anderem Engineering- und Konfigurationssoftware, Historian-Software, Alarmverwaltungssoftware) | ||
| Dienstleistungen | Design- und Beratungsdienstleistungen | |
| Systemintegrationsdienstleistungen | ||
| Installations- und Inbetriebnahmedienstleistungen | ||
| Überwachungs-, Wartungs- und Supportdienstleistungen | ||
| Nachrüstungs- und Modernisierungsdienstleistungen | ||
| Nach Rechenzentrumgröße | Hyperscale | |
| Groß | ||
| Mittel | ||
| Klein | ||
| Nach Tier-Typ | Tier 1 und 2 | |
| Tier 3 | ||
| Tier 4 | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumautomatisierung im Nahen Osten und Afrika?
Die Marktgröße für Rechenzentrumautomatisierung im Nahen Osten und Afrika beträgt im Jahr 2026 1,02 Milliarden USD und wird bis 2032 voraussichtlich 4,42 Milliarden USD erreichen.
Was treibt die Nachfrage nach Rechenzentrumautomatisierung im Nahen Osten und Afrika an?
Souveräne KI-Kapazität, Cloud-Regionsinvestitionen, Datenlokalisierungskontrollen und Energiemanagementbedürfnisse erhöhen die Nachfrage nach automatisierten Infrastrukturbetrieben.
Welche Komponente führt die regionalen Ausgaben für Rechenzentrumautomatisierung an?
Software führt mit einem Anteil von 34,42 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 19,01 % wachsen.
Welche Einrichtungsgröße hat die höchste Automatisierungsnachfrage?
Hyperscale-Einrichtungen führen mit einem Anteil von 45,31 % im Jahr 2026 und werden bis 2032 voraussichtlich mit einer CAGR von 19,18 % wachsen.
Welches Land führt die regionale Automatisierungsnachfrage an?
Saudi-Arabien führt mit 26,13 % des regionalen Umsatzes im Jahr 2026, unterstützt durch große KI- und Cloud-Infrastrukturprogramme.
Warum sind Energiekontrollen für regionale Rechenzentren wichtig?
Hohe Temperaturen, Kühlanforderungen und unzuverlässige Stromversorgung in mehreren Märkten machen Echtzeit-Strom- und Wärmekontrollen für Betriebskosten und Resilienz wichtig.