
Tamaño y Participación del Mercado de Automatización de Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
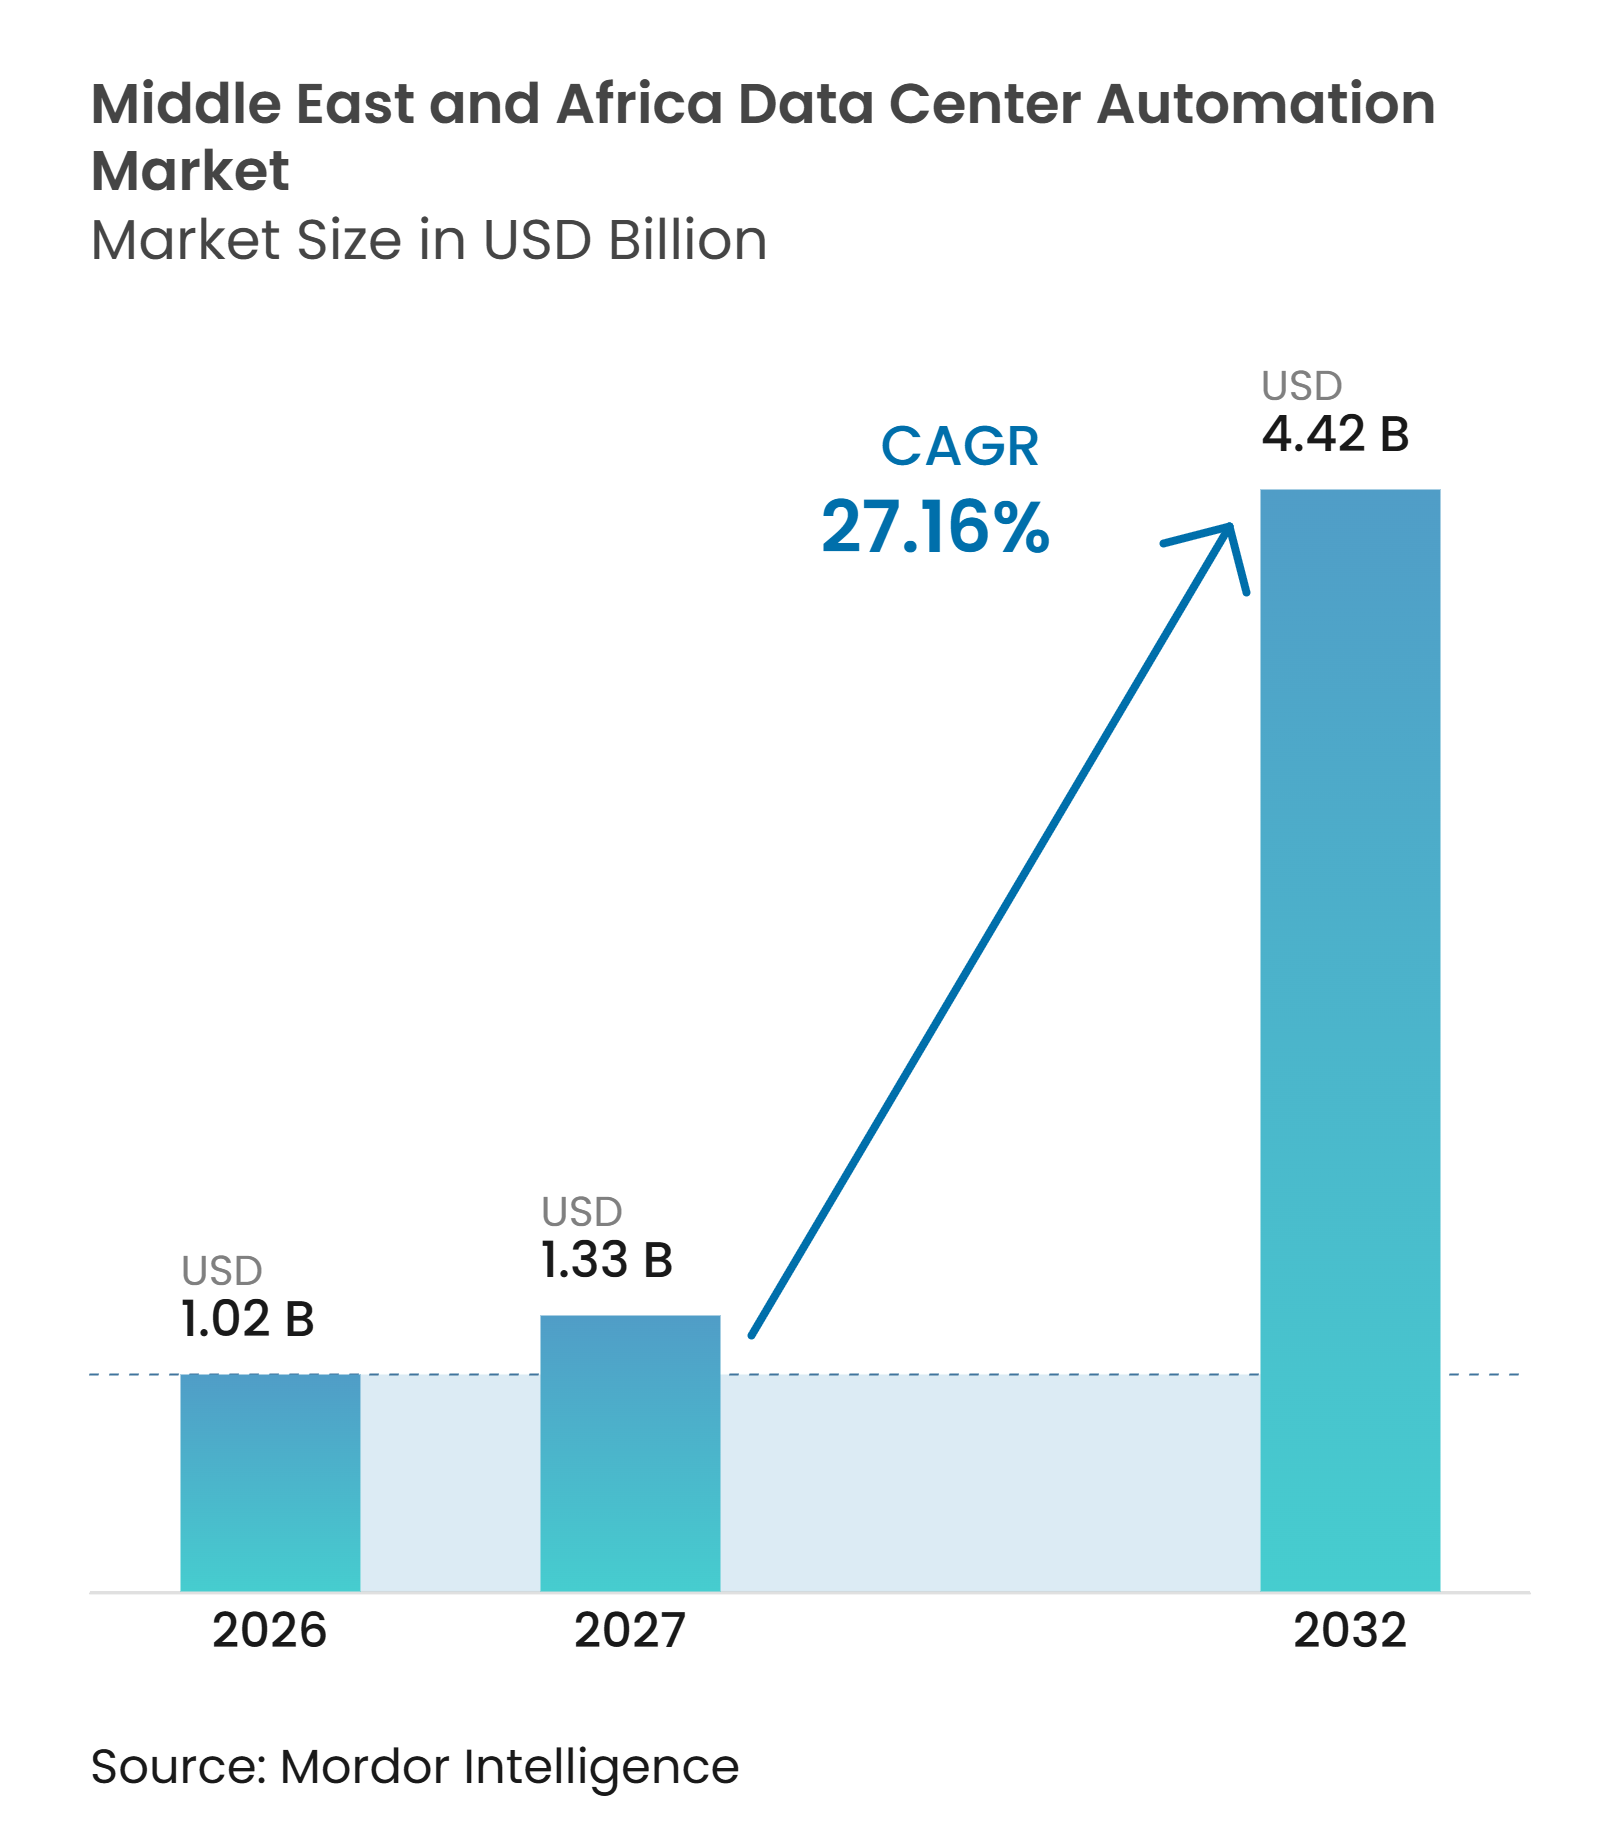
| Tamaño del mercado en el año base (2026) | 1.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.33 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.42 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 27.16 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del Mercado de Automatización de Centros de Datos de Oriente Medio y África crezca de 1,02 mil millones de USD en 2026 a 1,33 mil millones de USD en 2027 y se prevé que alcance los 4,42 mil millones de USD en 2032 a una CAGR del 27,16% durante 2027-2032. Los programas de inteligencia artificial soberana, las regiones en la nube y los proyectos de gobierno digital están aumentando la escala operativa de las instalaciones en toda la región. Los operadores están migrando hacia controles definidos por software porque las grandes instalaciones requieren supervisión continua de los sistemas de energía, refrigeración, equipos y acceso. El mercado de automatización de centros de datos de Oriente Medio y África también se beneficia de los requisitos de residencia de datos que hacen que los controles de cumplimiento normativo sean parte del diseño de la infraestructura. Las altas temperaturas ambientales y la energía poco confiable en varios mercados africanos hacen que la gestión energética y térmica sean consideraciones centrales en las decisiones de compra. La competencia es más intensa donde los proveedores pueden combinar equipos, software, integración y soporte de servicio regional.
Conclusiones Clave del Informe
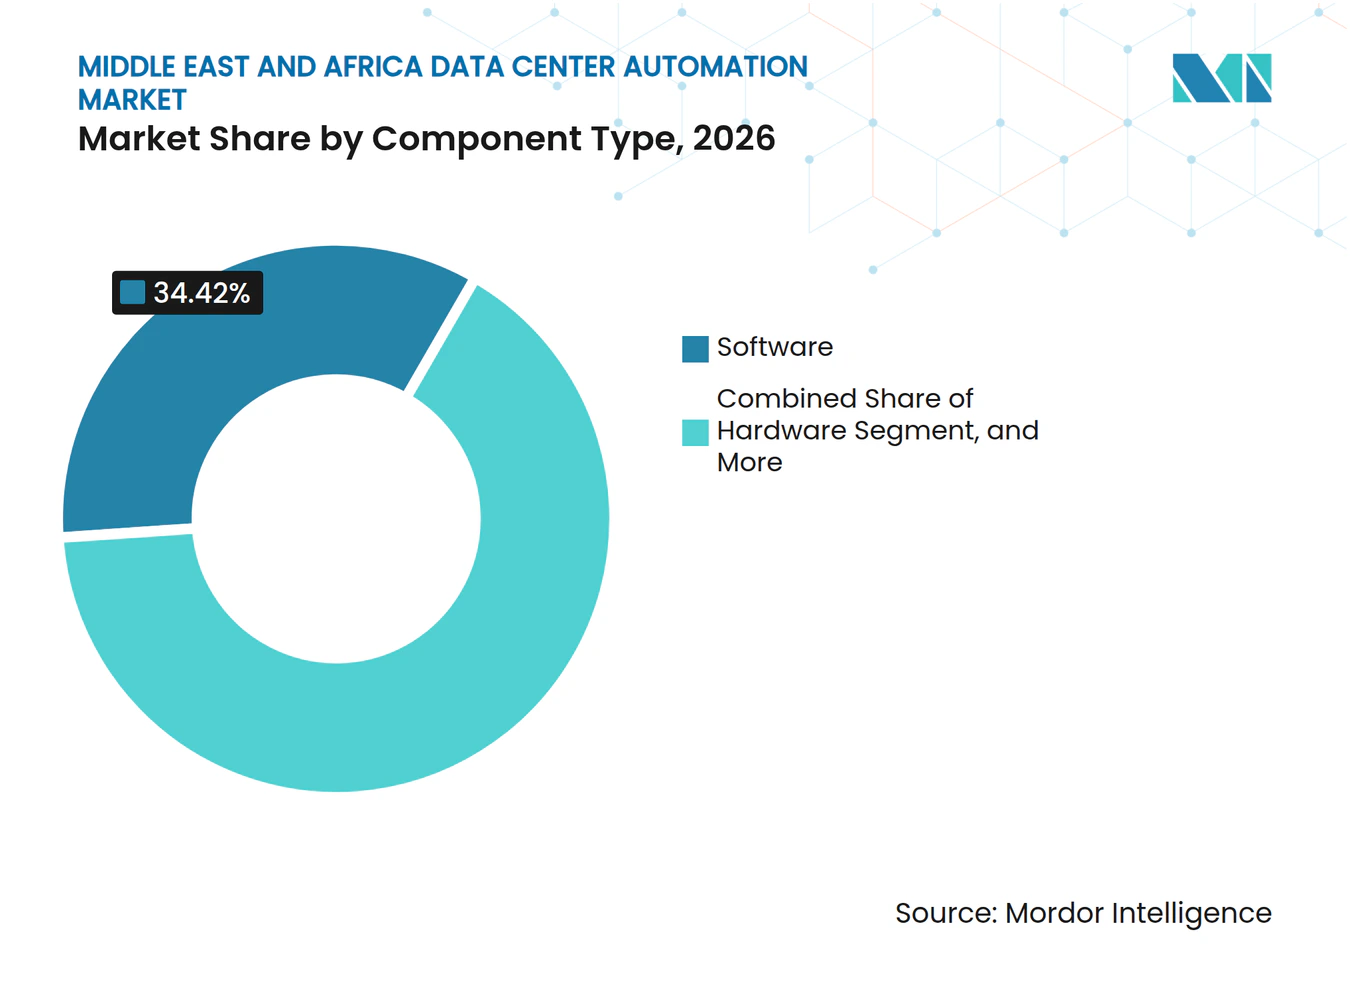
- Por tipo de componente, el software representó el 34,42% de la participación del mercado de automatización de centros de datos de Oriente Medio y África en 2026 y se espera que se expanda a una CAGR del 19,01% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 45,31% del tamaño del mercado de automatización de centros de datos de Oriente Medio y África en 2026 y se proyecta que avancen a una CAGR del 19,18% hasta 2032.
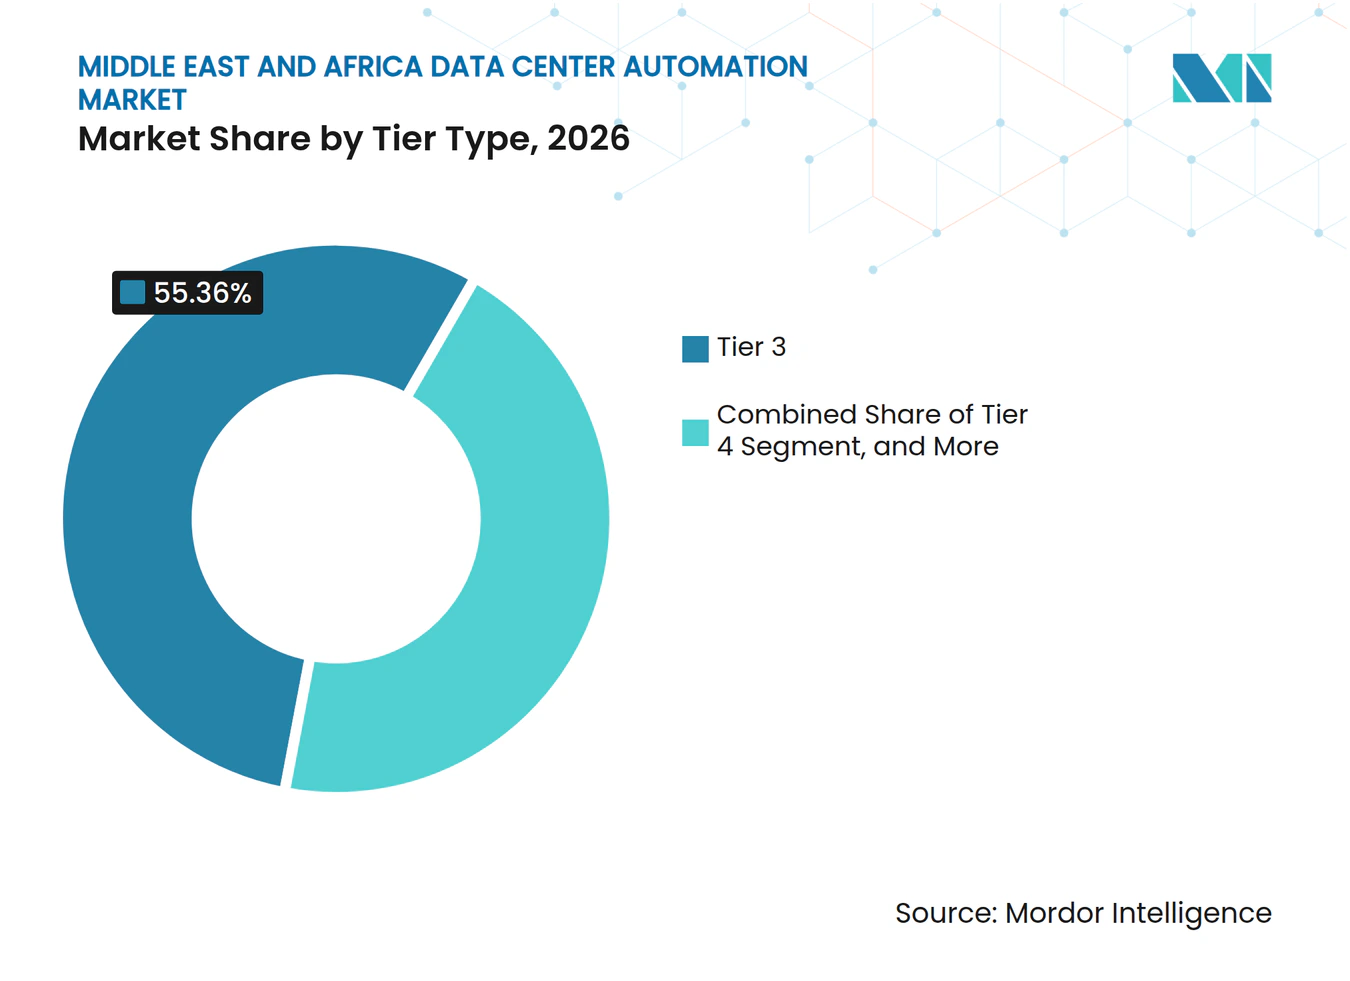
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 55,36% de la participación del mercado de automatización de centros de datos de Oriente Medio y África en 2026, mientras que se espera que las instalaciones de Nivel 4 registren una CAGR del 18,96% hasta 2032.
- Por geografía, Arabia Saudita representó el 26,13% de los ingresos en 2026, mientras que se proyecta que Nigeria registre una CAGR del 19,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala | +7.8% | Núcleo del GCC, Arabia Saudita y Emiratos Árabes Unidos, con extensión a Egipto y Sudáfrica | Corto plazo (≤ 2 años) |
| Adopción de la Nube, 5G y Gobierno Digital | +3.9% | GCC, Egipto, Nigeria y Sudáfrica | Mediano plazo (2-4 años) |
| Localización de Datos y Requisitos de Nube Soberana | +3.1% | Arabia Saudita y Emiratos Árabes Unidos, con expansión en toda la región de Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de Eficiencia Energética y Sostenibilidad | +2% | Oriente Medio y África, con alta intensidad en el GCC | Mediano plazo (2-4 años) |
| Restricciones de Personal en Sitios Remotos que Incrementan la Demanda de Automatización | +0.8% | África Subsahariana, con relevancia secundaria en sitios del interior del GCC | Corto plazo (≤ 2 años) |
| Despliegue de Racks de Inteligencia Artificial de Alta Densidad que Requieren Optimización Térmica Automatizada | +0.6% | Campus de hiperescala de Arabia Saudita y Emiratos Árabes Unidos, con demanda emergente en Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Inteligencia Artificial e Hiperescala
Los programas de inteligencia artificial soberana en el Golfo están concentrando la demanda de automatización avanzada en un pequeño número de campus de gran escala. HUMAIN está desarrollando capacidad de cómputo mediante acuerdos con Nvidia, AWS y Blackstone, mientras que el campus de inteligencia artificial Stargate en los Emiratos Árabes Unidos está avanzando en un clúster de 5 GW, con su primera fase prevista para estar en línea en 2026. Las instalaciones a esta escala operan extensas redes de sensores, equipos de distribución de energía y nodos de refrigeración. Los equipos humanos no pueden evaluar ese volumen de datos operativos con suficiente rapidez durante condiciones cambiantes de energía o temperatura. El mercado de automatización de centros de datos de Oriente Medio y África, por lo tanto, otorga mayor valor a las plataformas integradas que coordinan la refrigeración, la distribución de energía, las alarmas y los estados de los equipos. Los proveedores capaces de soportar instalaciones con refrigeración líquida y alta densidad de GPU pueden satisfacer los requisitos operativos de estas grandes instalaciones.
Adopción de la Nube, 5G y Gobierno Digital
Los programas digitales nacionales están generando demanda recurrente de capacidad multiusuario, lo que incrementa la adquisición de automatización por parte de los operadores de instalaciones. AWS planeó invertir más de 5,3 mil millones de USD en infraestructura de nube en Arabia Saudita y espera que su primera región en Arabia Saudita se lance en diciembre de 2026. Las nuevas regiones en la nube requieren sistemas integrados de control de edificios y gestión de infraestructura para cumplir con los compromisos de servicio. El despliegue de 5G también introduce sitios de borde dispersos que deben gestionarse con la misma disciplina que las instalaciones centrales. Los programas de gobierno digital en Egipto y Nigeria aumentan la necesidad de acceso monitoreado, flujos de trabajo auditables y manejo local de datos. Estas condiciones amplían el mercado de automatización de centros de datos de Oriente Medio y África más allá de un enfoque estrecho en grandes campus centrales.
Localización de Datos y Requisitos de Nube Soberana
Las normas de residencia de datos están incrementando la demanda de infraestructura que proporcione almacenamiento local y acceso controlado. La Ley de Protección de Datos Personales de Arabia Saudita entró en plena vigencia en septiembre de 2024, y la Oficina Nacional de Gestión de Datos emitió normas de implementación que orientan el manejo de datos.[1] La infraestructura en el país requiere controles que documenten el acceso, clasifiquen la información y conserven registros operativos auditables. Las plataformas de automatización pueden reunir estas funciones junto con el monitoreo de instalaciones y la gestión de infraestructura. Los Emiratos Árabes Unidos cuentan con un entorno regulatorio por capas, que incluye el Decreto-Ley Federal N.° 45 de 2021 y requisitos específicos por sector. El mercado de automatización de centros de datos de Oriente Medio y África se beneficia cuando las funciones de cumplimiento normativo están integradas en el entorno de control en lugar de añadirse después del despliegue de la instalación.
Requisitos de Eficiencia Energética y Sostenibilidad
Las altas temperaturas en todo el Golfo incrementan la energía necesaria para refrigerar los equipos de cómputo. Khazna Data Centers informó que sus instalaciones tienen como objetivo un valor de efectividad en el uso de energía de 1,5 o inferior y divulgó medidas de eficiencia energética en su informe de ESG. La optimización de la refrigeración, el mapeo térmico y la programación dinámica de energía pueden reducir el consumo innecesario sin necesidad de reconstruir toda una instalación. La estrategia de Cero Neto 2050 de los Emiratos Árabes Unidos y el compromiso de cero emisiones netas de Arabia Saudita también están configurando las expectativas de adquisición para proyectos vinculados al gobierno. En las instalaciones africanas que dependen de generación propia, una gestión más estrecha de la energía puede reducir directamente los costos operativos. La gestión energética se está convirtiendo así en un requisito operativo central para el mercado de automatización de centros de datos de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Automatización e Integración | -2.4% | Pan-Oriente Medio y África, más pronunciado en África Subsahariana y entre los operadores más pequeños del GCC | Corto plazo (≤ 2 años) |
| Interoperabilidad de Sistemas Heredados y Riesgos de Ciberseguridad | -1.6% | Amplia región de Oriente Medio y África, concentrado en mercados con infraestructura de centros de datos empresariales más antigua | Mediano plazo (2-4 años) |
| Retrasos en la Interconexión a la Red y Disponibilidad de Energía | -1.1% | África Subsahariana, Nigeria, Sudáfrica y ciudades secundarias de Egipto | Mediano plazo (2-4 años) |
| Escasez de Especialistas Regionales en Puesta en Marcha y Automatización | -0.7% | África Subsahariana, con cierto impacto en los mercados del interior del GCC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Automatización e Integración
Los programas de automatización integral requieren gasto en controladores, licencias, integración de sistemas y puesta en marcha. El costo es particularmente difícil para los operadores más pequeños que primero deben financiar mejoras básicas en la confiabilidad del suministro eléctrico. Los proyectos en instalaciones existentes a menudo requieren ingeniería personalizada y adaptación de protocolos antes de poder conectar los controles modernos. Estos requisitos prolongan los plazos de despliegue y debilitan el argumento financiero inmediato para las modernizaciones. Los proveedores de coubicación más pequeños en Nigeria, Egipto y Sudáfrica pueden, por lo tanto, priorizar los equipos de energía sobre la sofisticación de la automatización. Las ofertas modulares y con precios basados en el consumo pueden hacer que el mercado de automatización de centros de datos de Oriente Medio y África sea más accesible para estos operadores.
Interoperabilidad de Sistemas Heredados y Riesgos de Ciberseguridad
Muchas instalaciones existentes utilizan controles instalados a lo largo de varias generaciones de equipos. Conectar controladores lógicos programables, controladores digitales directos y sistemas propietarios de gestión de edificios requiere conversión de protocolos, actualizaciones de firmware y segmentación de red. Estos pasos requieren tiempo y habilidades especializadas de implementación. La conexión resultante de sistemas anteriormente aislados también genera responsabilidades en materia de ciberseguridad. Los Controles Esenciales de Ciberseguridad de Arabia Saudita establecen requisitos de gobernanza y salvaguardas técnicas que afectan a estos proyectos.[2] Los operadores con activos más antiguos pueden aplazar la integración hasta que puedan asegurar soporte técnico calificado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
Las Plataformas de Software Lideran la Pila OperativaEl software representó el 34,42% del mercado de automatización de centros de datos de Oriente Medio y África en 2026 y se espera que se expanda a una CAGR del 19,01% hasta 2032. Los operadores de hiperescala y grandes instalaciones de coubicación están seleccionando plataformas que proporcionan visibilidad a nivel de todo el parque en lugar de herramientas de monitoreo separadas. Estas plataformas pueden conectar sistemas de gestión de edificios, gestión de infraestructura de centros de datos, gemelos digitales y análisis en un entorno operativo compartido. Este diseño permite a los equipos evaluar las condiciones de energía, refrigeración, capacidad, seguridad y equipos desde una única interfaz. En febrero de 2026, Khazna Data Centers contrató a Presight para desplegar una plataforma unificada de mando y control impulsada por inteligencia artificial en todo su portafolio. El despliegue incluye monitoreo de IoT, modelos de gemelos digitales, gestión de incidentes, seguimiento de carbono y evaluación comparativa entre sitios. Esto ilustra por qué el software tiene un papel destacado a medida que los parques de instalaciones se vuelven más distribuidos geográficamente. La industria de automatización de centros de datos de Oriente Medio y África está avanzando hacia plataformas que respaldan acciones coordinadas en lugar de la simple recopilación pasiva de datos.
Los servicios siguen siendo importantes porque muchas instalaciones fueron diseñadas antes de que las densidades de rack de nivel de inteligencia artificial se volvieran comunes. Los proyectos de modernización y actualización requieren evaluación en campo, trabajo de diseño, puesta en marcha y soporte técnico continuo. La demanda de hardware sigue siendo sólida en las nuevas construcciones porque los sensores, pasarelas, controladores, E/S remotas e interfaces hombre-máquina son necesarios en el borde de la instalación. Sin embargo, el hardware puede perder participación relativa cuando los operadores otorgan mayor valor a las suscripciones de software y las funciones basadas en datos. Las pasarelas y los dispositivos de comunicación tienen un papel diferenciado porque permiten que los instrumentos heredados se integren en arquitecturas más nuevas sin necesidad de reemplazo completo. Esto ayuda a los operadores a realizar actualizaciones por fases mientras preservan los equipos utilizables. Los proveedores de servicios también pueden ayudar a las instalaciones más pequeñas a implementar una línea de base de control práctica antes de abordar programas de gemelos digitales más complejos. Estas necesidades mantienen la combinación de componentes amplia incluso cuando el software lidera el mercado de automatización de centros de datos de Oriente Medio y África.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Representan la Mayor Participación del Gasto en AutomatizaciónLas instalaciones de hiperescala representaron el 45,31% del tamaño del mercado de automatización de centros de datos de Oriente Medio y África en 2026 y se proyecta que avancen a una CAGR del 19,18% hasta 2032. Su posición de liderazgo refleja grandes presupuestos de automatización en sitios individuales y la complejidad de gestionar extensas redes de sensores. Un campus de hiperescala requiere supervisión coordinada de los sistemas de energía, equipos térmicos, seguridad, capacidad y actividad de mantenimiento. Este requisito se vuelve más exigente a medida que las cargas de trabajo de inteligencia artificial aumentan la densidad de energía y los requisitos de refrigeración. En junio de 2026, Vertiv, Edge-Serve, Integrated Roots Company Ltd. y PDC de Saudi Electricity firmaron un acuerdo marco para infraestructura convergente de energía y térmica en los campus de hiperescala del Golfo. El acuerdo vincula el desarrollo, la construcción y el suministro de energía en un programa coordinado. Muestra cómo los proyectos a gran escala tratan cada vez más la infraestructura operativa como un sistema integrado. El mercado de automatización de centros de datos de Oriente Medio y África se beneficia de este enfoque coordinado, ya que el control entre sitios se vuelve cada vez más importante a medida que los campus se expanden.
Los centros de datos grandes son el siguiente grupo importante, ya que las empresas de telecomunicaciones, las instituciones financieras y los proveedores de nube regionales requieren alta disponibilidad. Estas instalaciones pueden no necesitar capacidad de hiperescala, pero aún requieren la disciplina operativa de clase Nivel 3. Los despliegues de escala media también se están expandiendo en Egipto y Sudáfrica a medida que la demanda de coubicación se extiende más allá de las ubicaciones metropolitanas principales. MTN Nigeria lanzó la primera fase de su Centro de Datos Dabengwa Sifiso en julio de 2025, proporcionando 4,5 MW y 780 racks Nivel III en asociación con Dell Technologies. El proyecto demuestra las expectativas de confiabilidad que influyen en la adquisición de automatización en las instalaciones africanas de nivel medio. Las instalaciones pequeñas incluyen nodos de borde 5G operados por empresas de telecomunicaciones y organismos públicos. Necesitan monitoreo distribuido que conecte los sitios remotos a un entorno operativo central. Cada tamaño de instalación, por lo tanto, tiene un patrón de compra diferente dentro del mercado de automatización de centros de datos de Oriente Medio y África.
Por Tipo de Nivel:
El Nivel 3 Lidera Mientras el Nivel 4 Gana ImpulsoLas instalaciones de Nivel 3 representaron el 55,36% del segmento por tipo de nivel en 2026, mientras que se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 18,96% hasta 2032. El Nivel 3 ha sido históricamente el estándar de redundancia preferido para los centros de datos de coubicación y empresariales en el GCC y Sudáfrica. Su amplia base instalada respalda una demanda constante de monitoreo de infraestructura, mantenimiento preventivo y controles operativos remotos. Los diseños de Nivel 4 están ganando atención donde los programas de inteligencia artificial soberana requieren mantenibilidad concurrente. Estas instalaciones necesitan que cada subsistema clave permanezca disponible durante el mantenimiento o las fallas de equipos. Por lo tanto, requieren una cobertura de sensores más granular, redundancia en el control y procesos automatizados de conmutación por error. La Autoridad Internacional de Centros de Datos identificó a Oriente Medio como una oportunidad importante para los centros de datos de inteligencia artificial y señaló la adopción de estándares de Nivel 4 en la región. Los mayores requisitos operativos de las instalaciones de Nivel 4 se traducen en un mayor gasto en automatización por megavatio. Esto respalda la demanda continua en el mercado de automatización de centros de datos de Oriente Medio y África.
Las instalaciones de Nivel 1 y Nivel 2 presentan una oportunidad significativa de modernización a medida que las normas de residencia de datos traen más cargas de trabajo a la infraestructura local. Estos sitios a menudo necesitan gestión básica de infraestructura de centros de datos, monitoreo ambiental y control de acceso remoto antes de implementar controles más avanzados. Su sensibilidad al costo hace que las suscripciones de monitoreo gestionado en la nube sean particularmente relevantes. Un modelo de suscripción puede proporcionar visibilidad sin requerir un reemplazo inmediato de sistemas importantes. También crea un camino para que los operadores añadan análisis y controles automatizados a medida que maduran sus requisitos. Este segmento es especialmente relevante en mercados donde muchas instalaciones fueron construidas para cargas de trabajo empresariales tradicionales. Los proveedores que ofrecen rutas de actualización claras pueden atender las necesidades de los operadores en diferentes niveles de madurez. La amplitud de los requisitos desde el Nivel 1 hasta el Nivel 4 respalda una demanda variada en toda la industria de automatización de centros de datos de Oriente Medio y África.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Automatización de Centros de Datos de Arabia Saudita y los Emiratos Árabes Unidos
Arabia Saudita representó el 26,13% de los ingresos regionales en 2026, lo que le otorgó la mayor participación en el mercado de automatización de centros de datos de Oriente Medio y África. La Estrategia Nacional de Centros de Datos del país tiene como objetivo hasta 1,5 GW de capacidad para 2030, mientras que los requisitos de soberanía de datos respaldan el desarrollo de infraestructura local.[3] El programa de HUMAIN, la región saudita planificada por AWS y el proyecto DataVolt en Oxagon de NEOM están incrementando los requisitos de gestión de energía, refrigeración y controles de cumplimiento normativo. HUMAIN y DataVolt anunciaron planes en agosto de 2026 para desarrollar 100 MW dentro de un proyecto planificado de centro de datos de inteligencia artificial de 360 MW en NEOM. Los Emiratos Árabes Unidos también constituyen una ubicación importante debido al campus de inteligencia artificial Stargate y los planes de hiperscala de Khazna. Sus proyectos de infraestructura inteligente están incrementando la necesidad de automatización diseñada en las nuevas instalaciones desde el principio.
Mercado de Automatización de Centros de Datos en África
Sudáfrica sigue siendo la mayor ubicación de centros de datos del África subsahariana, representando más del 60% de la capacidad operativa del continente en 2026. En marzo de 2025, Microsoft anunció una inversión de 5.400 millones de ZAR (300 millones de USD) para ampliar su infraestructura de nube en Sudáfrica. Se proyecta que Nigeria registre una CAGR del 19,57% hasta 2032, la tasa más rápida entre los mercados geográficos presentados. Las limitaciones en la disponibilidad de la red eléctrica convierten la gestión automatizada de la generación propia en una necesidad operativa directa para los operadores de centros de datos nigerianos. Egipto se beneficia de la conectividad por cable submarino y atrae demanda de coubicación para cargas de trabajo en idioma árabe. Estas condiciones otorgan a cada país una vía diferente para adoptar la automatización en el mercado de automatización de centros de datos de Oriente Medio y África.
Mercado de Automatización de Centros de Datos de Oriente Medio y África (MEA)
El resto de Oriente Medio y África incluye Qatar, Omán, Kenia, Marruecos y Ghana. La empresa conjunta Brookfield-Qai de Qatar inició la construcción de un centro de cómputo de 100 MW en Doha en febrero de 2026. El proyecto pone de relieve la demanda de infraestructura capaz de coordinar energía, refrigeración y equipos operativos a escala. Las instalaciones de centros de datos africanos suelen operar por encima de las normas globales de efectividad en el uso de energía, lo que respalda el argumento empresarial a favor de los controles de gestión energética. Kenia está emergiendo como una ubicación respaldada por energías renovables con un desarrollo planificado de campus verde que involucra a Microsoft y G42. Estos mercados extienden el mercado de automatización de centros de datos de Oriente Medio y África más allá de los centros establecidos del Golfo y Sudáfrica en la región.
Panorama Competitivo
Concentración del Mercado
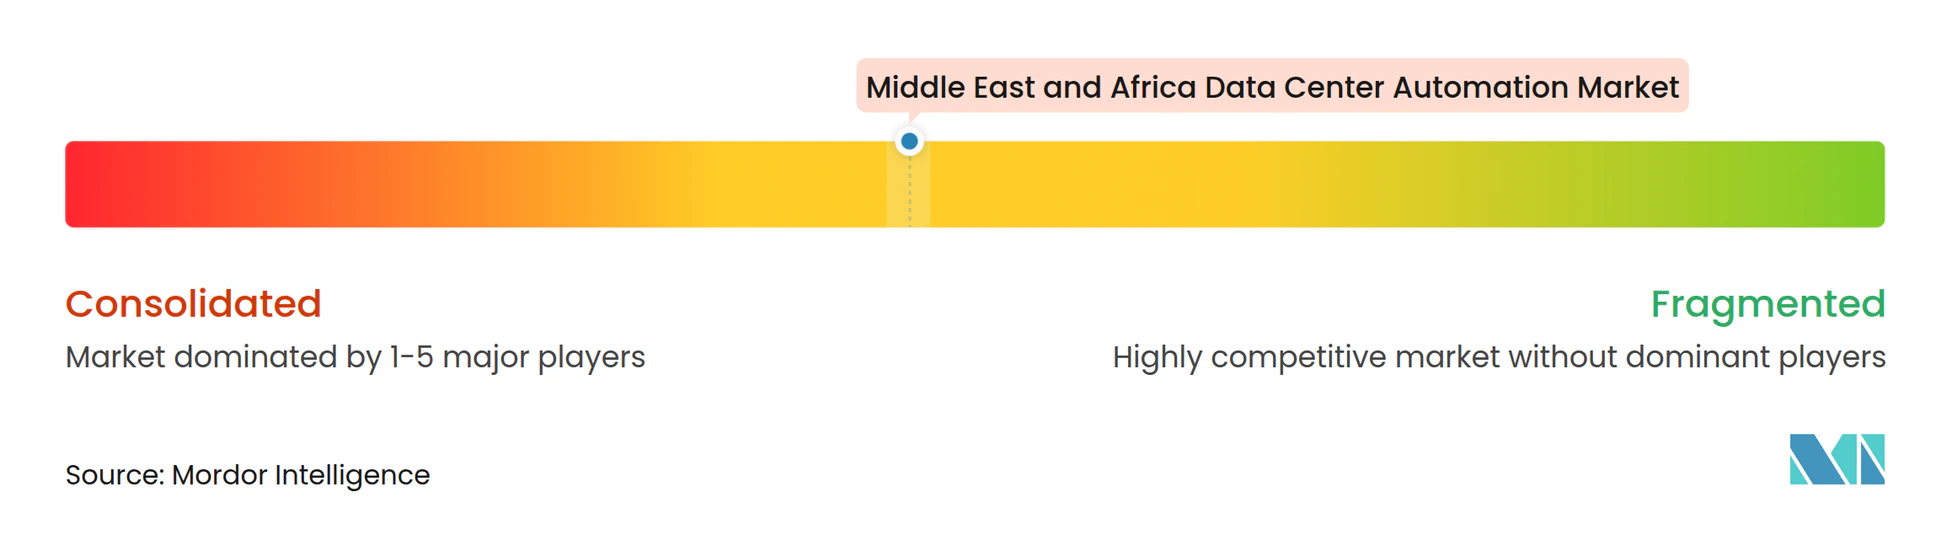
Schneider Electric, Vertiv, Siemens AG, ABB y Honeywell tienen posiciones sólidas porque combinan equipos de infraestructura, software, capacidad de ingeniería y redes de servicio establecidas. El mercado de automatización de centros de datos de Oriente Medio y África está moderadamente concentrado entre estos proveedores de tecnología globales. Está más fragmentado cuando se incluyen los integradores de sistemas regionales y los proveedores de software centrados en inteligencia artificial. Los grandes proveedores pueden suministrar sistemas conectados de energía, refrigeración, control y monitoreo a través de un modelo de entrega común. ABB reveló en diciembre de 2025 que estaba trabajando con Nvidia en una arquitectura de corriente continua de 800 voltios para centros de datos. El trabajo aborda los requisitos de energía esperados de los entornos de cómputo de mayor densidad. Schneider Electric introdujo switchgear de media tensión definido por software en septiembre de 2026, extendiendo el control de software a la operación del sistema de energía. Estos movimientos muestran que los proveedores están integrando la infraestructura física con el control de software.
El software es la parte más disputada del mercado de automatización de centros de datos de Oriente Medio y África. Presight y Phaidra compiten por cuentas que necesitan optimización asistida por inteligencia artificial en instalaciones sofisticadas del Golfo. El contrato de Khazna con Presight ilustra el interés de un operador regional en una plataforma de mando unificada en múltiples ubicaciones. Honeywell fortaleció su posición en la gestión de energía para centros de datos mediante una colaboración global con LS Electric en octubre de 2025.[4] La asociación combina equipos de energía con funciones de software que respaldan el mantenimiento predictivo. IBM y Cisco también compiten en el plano de control a través de la orquestación de nube híbrida y las redes definidas por software. Su participación extiende la automatización más allá de los sistemas tradicionales de gestión de infraestructura de centros de datos.
La oportunidad permanece en ambos extremos del espectro de demanda. Las instalaciones de inteligencia artificial a escala de gigavatio requieren gestión integrada de sistemas térmicos, equipos de energía, controles de acceso y procesos de cumplimiento normativo. Los sitios más pequeños de Nivel 1 y Nivel 2 necesitan un monitoreo gestionado en la nube más sencillo que pueda implementarse a un costo menor. La plataforma Forge de Honeywell y su memorando de entendimiento con Kortech abordan proyectos de infraestructura crítica en Egipto, Arabia Saudita y los Emiratos Árabes Unidos. Los operadores regionales también pueden desarrollar capacidades operativas propietarias a medida que aumentan sus instalaciones y recursos de datos. Esto crea un entorno competitivo en el que la profundidad tecnológica, las habilidades de integración y la capacidad de entrega local son factores determinantes.
Líderes de la Industria de Automatización de Centros de Datos de Oriente Medio y África
-
Schneider Electric SE
-
Vertiv Group Corp.
-
Siemens AG
-
Huawei Technologies Co., Ltd.
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización de Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Group Corp.
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- Honeywell International Inc.
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Microsoft Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Khazna Data Centers
- Gulf Data Hub
- Africa Data Centres
- Raxio Group
- Moro Hub
- MEEZA QSTP LLC
- Rack Centre Limited
- ST Telemedia Global Data Centres
Desarrollos recientes de la industria en Mercado de Automatización de Centros de Datos de Oriente Medio y África
- Octubre de 2026: La SDAIA de Arabia Saudita publicó enmiendas preliminares al Reglamento de Implementación de la Ley de Protección de Datos Personales, proponiendo un requisito expreso de almacenamiento de datos en el país bajo el Artículo 23. Si se adopta tras el período de consulta pública que cierra el 5 de noviembre de 2026, las organizaciones que utilizan infraestructura en el extranjero o transfronteriza deberán rediseñar las arquitecturas de almacenamiento y adquirir plataformas de automatización conformes con capacidades de gobernanza integradas.
- Septiembre de 2026: Schneider Electric presentó el primer switchgear de media tensión definido por software del mundo en YOTTA 2026 y lo desplegó en vivo en una instalación de coubicación con Equinix. La plataforma RM AirSeT 38 se extiende de 24 kV a 38 kV, lo que permite a los operadores reconfigurar los sistemas de energía a velocidad de software sin tiempo de inactividad, abordando directamente los requisitos de capacidad de energía de los campus de hiperescala de próxima generación para inteligencia artificial.
- Agosto de 2026: HUMAIN y DataVolt ampliaron su asociación para codesarrollar 100 MW de un centro de datos de inteligencia artificial de 360 MW en Oxagon de NEOM. El proyecto integra un diseño de energía sostenible con infraestructura de cómputo de alta densidad y refuerza la ambición de Arabia Saudita de posicionar a NEOM como un centro de cómputo de inteligencia artificial soberana impulsado por energía limpia.
- Junio de 2026: Vertiv firmó un acuerdo marco multipartito con Edge-Serve, Integrated Roots Company Ltd. y la Empresa de Desarrollo de Proyectos de Electricidad de Arabia Saudita, PDC, para desplegar infraestructura convergente de energía y térmica en los campus de hiperescala del GCC. El acuerdo integra el desarrollo de instalaciones, la ejecución de la construcción y el suministro de energía en un programa coordinado para reducir la complejidad de ingeniería en el sitio.
Alcance del Informe del Mercado de Automatización de Centros de Datos de Oriente Medio y África
El Mercado de Automatización de Centros de Datos de Oriente Medio y África abarca el hardware, el software y los servicios utilizados para automatizar y gestionar las operaciones de los centros de datos, mejorar la eficiencia y optimizar el rendimiento de la infraestructura en los diferentes tamaños de centros de datos y clasificaciones de nivel en la región.
El Informe del Mercado de Automatización de Centros de Datos de Oriente Medio y África está segmentado por Tipo de Componente (Hardware, Software y Servicios), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Nivel (Nivel 1 y 2, Nivel 3 y Nivel 4) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Nigeria, Egipto y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | |
| E/S Remotas y Controladores de Campo | |
| Sensores y Dispositivos de Monitoreo | |
| Pasarelas y Dispositivos de Comunicación | |
| Paneles de Interfaz Hombre-Máquina (HMI) | |
| Otro Hardware de Automatización (Otros incluyen PC industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización embebidos, entre otros) | |
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) |
| Control Supervisorio y Adquisición de Datos (SCADA) | |
| Gestión de Infraestructura de Centros de Datos (DCIM) | |
| Plataformas de Gemelos Digitales | |
| Software de Análisis y Optimización | |
| Otro Software de Automatización (Otros incluyen software de ingeniería y configuración, software de historial, software de gestión de alarmas, entre otros) | |
| Servicios | Servicios de Diseño y Consultoría |
| Servicios de Integración de Sistemas | |
| Servicios de Instalación y Puesta en Marcha | |
| Servicios de Monitoreo, Mantenimiento y Soporte | |
| Servicios de Modernización y Actualización |
| Hiperescala |
| Grande |
| Mediano |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Sudáfrica |
| Nigeria |
| Egipto |
| Resto de Oriente Medio y África |
| Por Tipo de Componente | Hardware | Controladores Lógicos Programables (PLC) |
| Controladores Digitales Directos (DDC) | ||
| E/S Remotas y Controladores de Campo | ||
| Sensores y Dispositivos de Monitoreo | ||
| Pasarelas y Dispositivos de Comunicación | ||
| Paneles de Interfaz Hombre-Máquina (HMI) | ||
| Otro Hardware de Automatización (Otros incluyen PC industriales (IPC), controladores de borde, convertidores de protocolo, conmutadores de red industrial, controladores de automatización embebidos, entre otros) | ||
| Software | Sistemas de Gestión y Automatización de Edificios (BMS/BAS) | |
| Control Supervisorio y Adquisición de Datos (SCADA) | ||
| Gestión de Infraestructura de Centros de Datos (DCIM) | ||
| Plataformas de Gemelos Digitales | ||
| Software de Análisis y Optimización | ||
| Otro Software de Automatización (Otros incluyen software de ingeniería y configuración, software de historial, software de gestión de alarmas, entre otros) | ||
| Servicios | Servicios de Diseño y Consultoría | |
| Servicios de Integración de Sistemas | ||
| Servicios de Instalación y Puesta en Marcha | ||
| Servicios de Monitoreo, Mantenimiento y Soporte | ||
| Servicios de Modernización y Actualización | ||
| Por Tamaño del Centro de Datos | Hiperescala | |
| Grande | ||
| Mediano | ||
| Pequeño | ||
| Por Tipo de Nivel | Nivel 1 y 2 | |
| Nivel 3 | ||
| Nivel 4 | ||
| Por Geografía | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización de centros de datos de Oriente Medio y África?
El tamaño del mercado de automatización de centros de datos de Oriente Medio y África es de 1,02 mil millones de USD en 2026 y se proyecta que alcance los 4,42 mil millones de USD en 2032.
¿Qué está impulsando la demanda de automatización de centros de datos en Oriente Medio y África?
La capacidad de inteligencia artificial soberana, la inversión en regiones en la nube, los controles de residencia de datos y las necesidades de gestión energética están incrementando la demanda de operaciones de infraestructura automatizadas.
¿Qué componente lidera el gasto regional en automatización de centros de datos?
El software lidera con una participación del 34,42% en 2026 y se proyecta que se expanda a una CAGR del 19,01% hasta 2032.
¿Qué tamaño de instalación tiene la mayor demanda de automatización?
Las instalaciones de hiperescala lideran con una participación del 45,31% en 2026 y se espera que avancen a una CAGR del 19,18% hasta 2032.
¿Qué país lidera la demanda regional de automatización?
Arabia Saudita lidera con el 26,13% de los ingresos regionales en 2026, respaldada por grandes programas de infraestructura de inteligencia artificial y nube.
¿Por qué son importantes los controles de energía para los centros de datos regionales?
Las altas temperaturas, los requisitos de refrigeración y la energía poco confiable en varios mercados hacen que los controles de energía y temperatura en tiempo real sean importantes para los costos operativos y la resiliencia.