
Tamanho e Participação do Mercado de Casas em Contêineres no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 4.43 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.75 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.20 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Casas em Contêineres no Oriente Médio e África por Mordor Intelligence
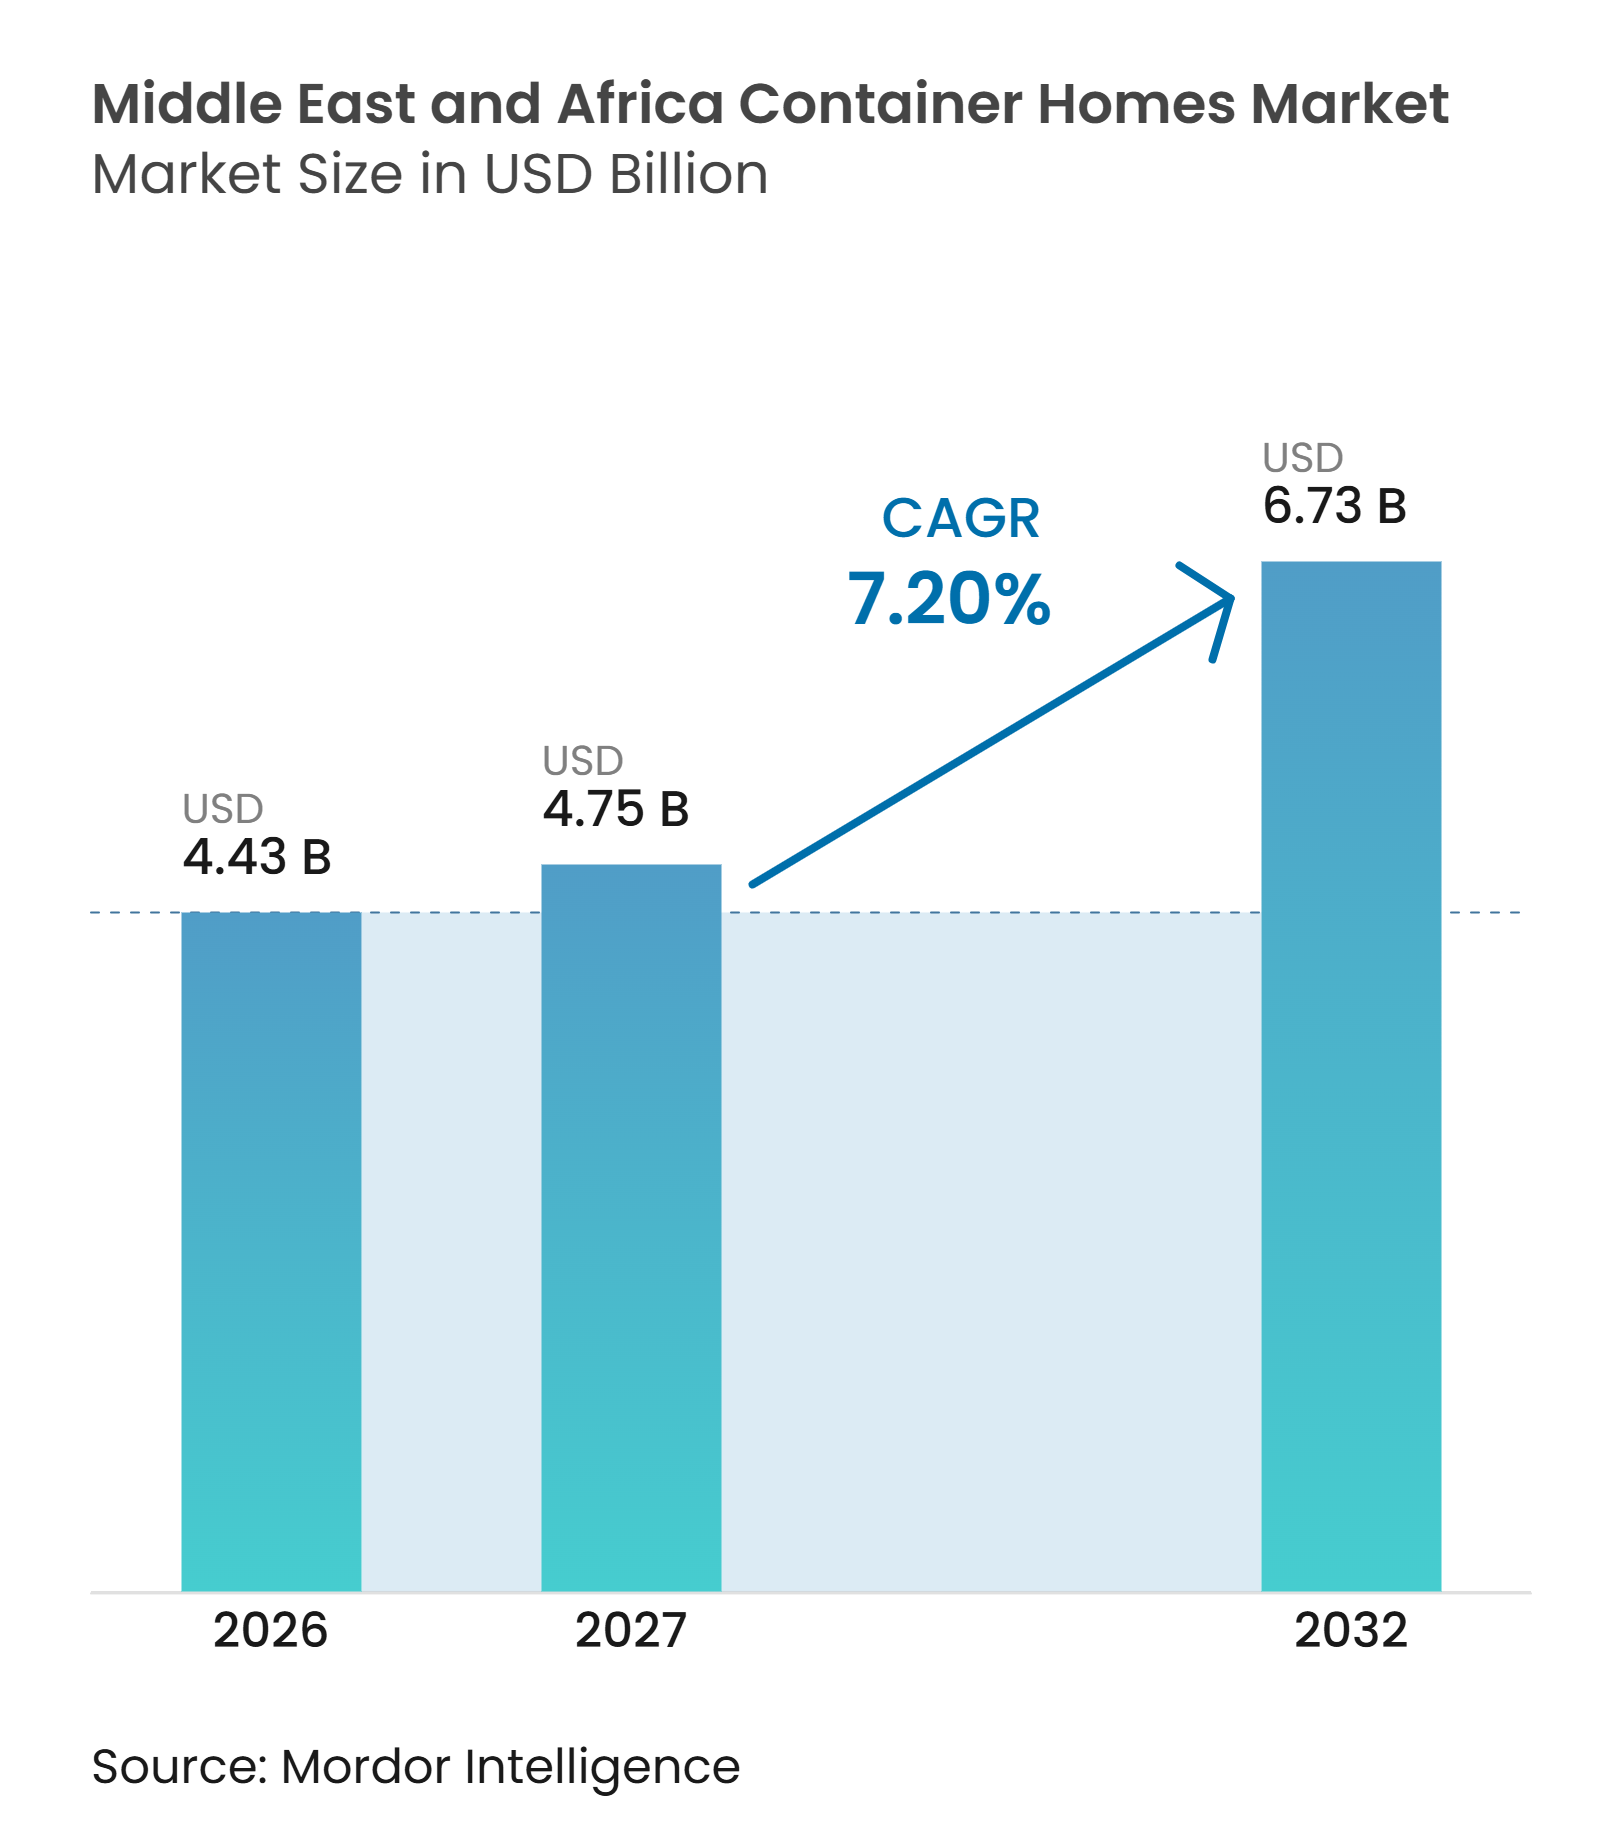
O tamanho do Mercado de Casas em Contêineres no Oriente Médio e África está projetado em 4,43 bilhões de USD em 2026, 4,75 bilhões de USD em 2027, e deverá atingir 6,73 bilhões de USD até 2032, crescendo a um CAGR de 7,20% de 2027 a 2032.
O mercado de casas em contêineres no Oriente Médio e África é sustentado por fontes de demanda separadas, mas interligadas, incluindo grandes acampamentos de trabalhadores no Golfo e necessidades habitacionais nas cidades africanas. O pipeline de projetos da Arábia Saudita cria demanda recorrente por acomodações padronizadas, enquanto as implantações de emergência exigem unidades que possam ser instaladas rapidamente e posteriormente utilizadas para habitação de longo prazo. As políticas de construção fora do local nos Emirados Árabes Unidos e na Arábia Saudita favorecem fornecedores capazes de demonstrar qualidade de fábrica, desempenho térmico e entrega confiável. As condições de calor intenso no Golfo elevam o custo das unidades permanentes, e o acesso limitado a hipotecas e seguros restringe a adoção por parte das famílias em vários países africanos. Essas condições oferecem ao mercado de casas em contêineres no Oriente Médio e África uma oportunidade de crescimento por meio de compradores institucionais, contratação pública e fabricação local, em vez de depender exclusivamente de compras individuais.
Principais Conclusões do Relatório
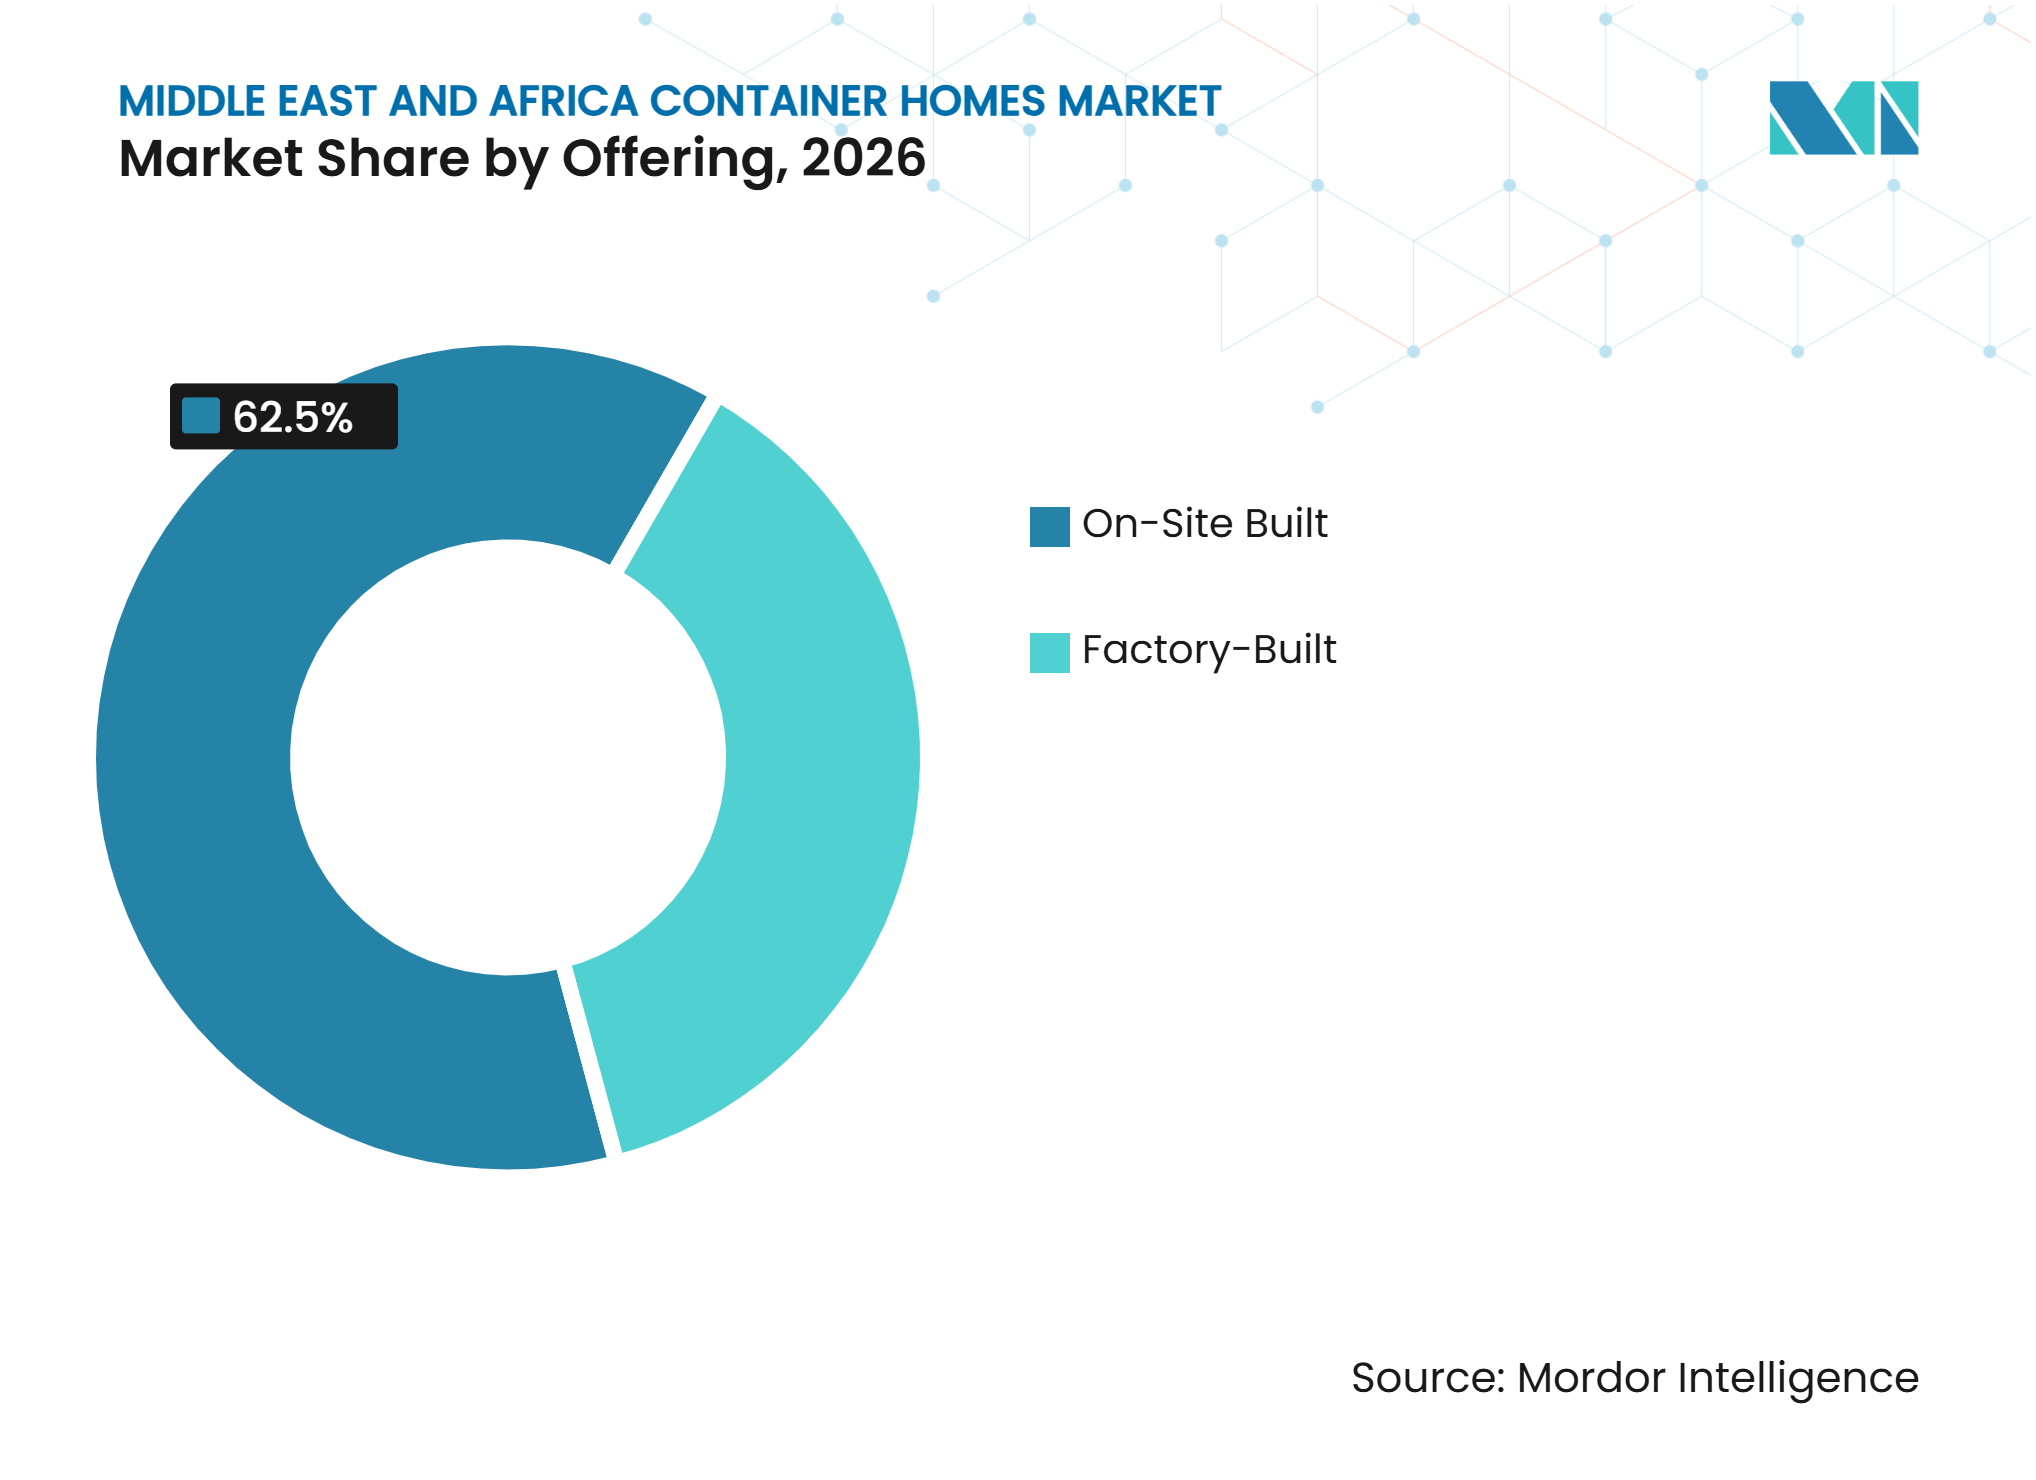
- Por oferta, as unidades construídas no local detinham 62,5% da participação do mercado de casas em contêineres no Oriente Médio e África em 2026, enquanto os formatos construídos em fábrica têm previsão de crescimento a um CAGR de 7,95% até 2032.
- Por tipo de construção, as unidades fixas detinham 52,5% da participação do mercado de casas em contêineres no Oriente Médio e África em 2026, enquanto as estruturas móveis têm previsão de crescimento a um CAGR de 8,45% até 2032.
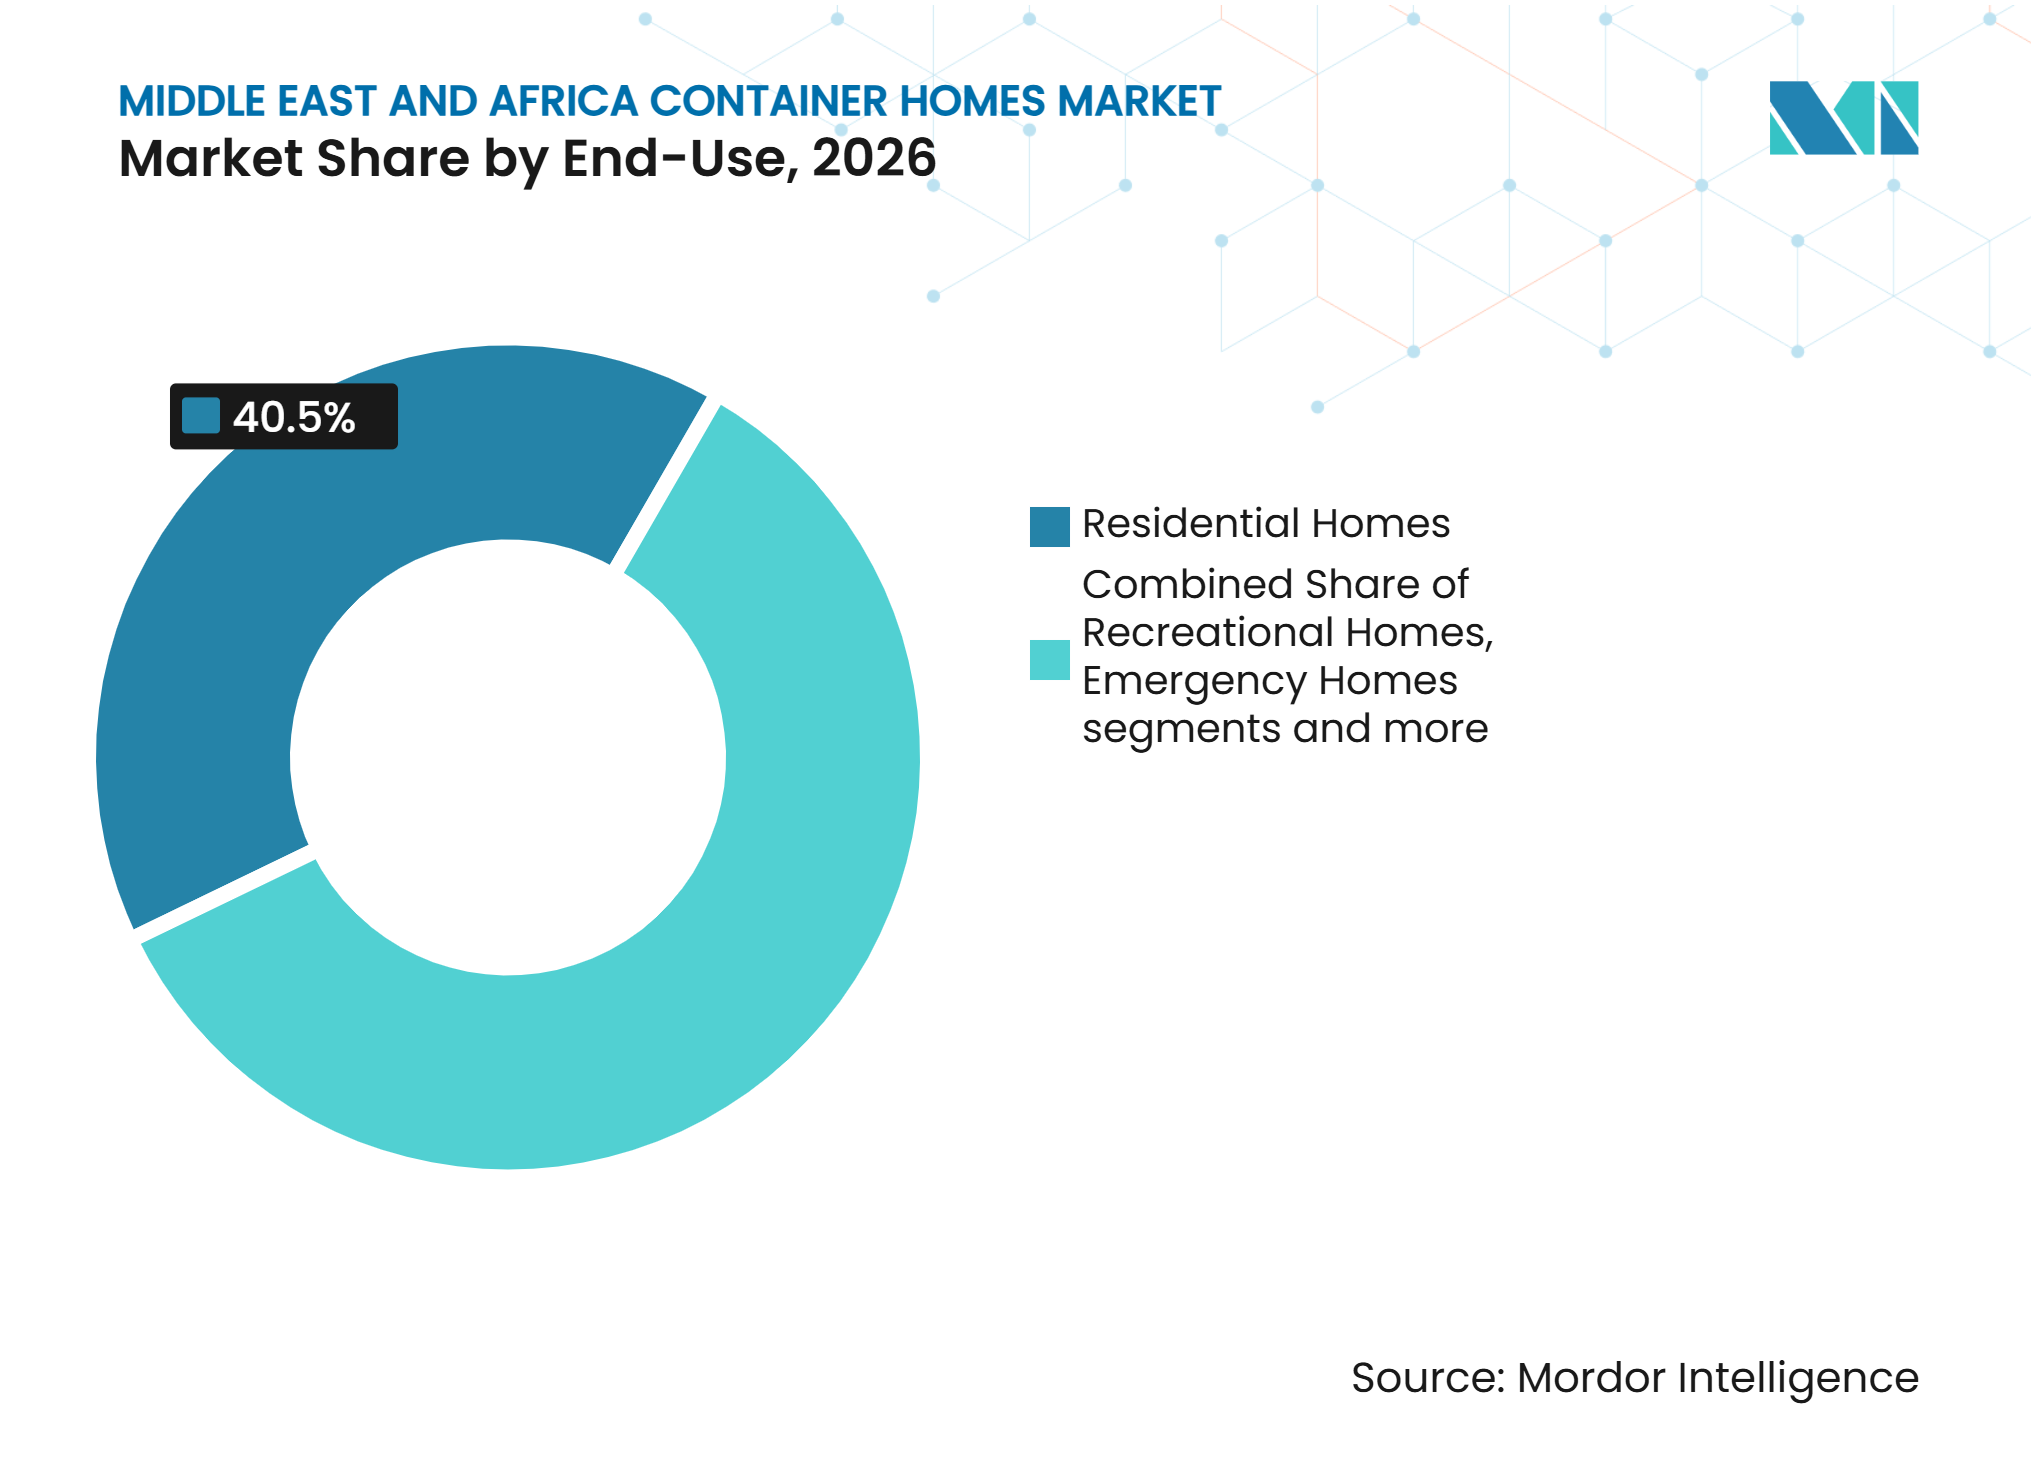
- Por uso final, as residências representaram 40,5% do tamanho do mercado de casas em contêineres no Oriente Médio e África em 2026, enquanto as casas de emergência têm previsão de crescimento a um CAGR de 8,75% até 2032.
- Por país, a Arábia Saudita detinha 34% da participação do mercado de casas em contêineres no Oriente Médio e África em 2026 e tem previsão de crescimento a um CAGR de 8,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Casas em Contêineres no Oriente Médio e África*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acomodação para Trabalhadores Remotos e em Locais de Projeto | +3.0% | Arábia Saudita, Emirados Árabes Unidos, Conselho de Cooperação do Golfo, África do Sul, Nigéria | Curto prazo (≤ 2 anos) |
| Habitação para Alívio de Desastres, Refugiados e Reassentamento | +1.5% | Oriente Médio e África, com concentração em áreas adjacentes a conflitos e vulneráveis ao clima | Curto prazo (≤ 2 anos) |
| Déficits de Habitação Acessível e Contratação Pública | +1.2% | África Subsaariana, Norte da África e programas de habitação social do Golfo | Médio prazo (2-4 anos) |
| Expansão da Construção Modular e Pré-fabricada | +1.0% | Arábia Saudita, Emirados Árabes Unidos e África do Sul | Médio prazo (2-4 anos) |
| Infraestrutura Social de Implantação Rápida | +0.8% | Nigéria, África do Sul e o restante do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acomodação para Trabalhadores Remotos e em Locais de Projeto para Gigaprojetos, Mineração e Energia
Os grandes programas de construção da Arábia Saudita tornaram a acomodação de trabalhadores uma categoria de comprador importante para o mercado de casas em contêineres no Oriente Médio e África. Projetos como NEOM, Qiddiya, Red Sea Global, Diriyah Gate e ROSHN necessitam de acomodações que possam ser adquiridas em grandes volumes e instaladas conforme padrões uniformes. O Acampamento de Empreiteiros de Qiddiya tem um valor de 1,1 bilhão de USD e capacidade para 40.000 trabalhadores em estruturas modulares de aço formado a frio, demonstrando a escala de habitação em canteiro de obras exigida para um único empreendimento. Em fevereiro de 2026, a Smart Accommodation for Residential Complexes Company assinou termos de entendimento com a MAWREF para um projeto proposto de 12.000 leitos no Norte de Riade, avaliado em 178 milhões de USD. Os requisitos do Código de Construção Saudita, os requisitos da Organização Saudita de Normas e as especificações da Saudi Aramco tornam a conformidade uma parte central da seleção de fornecedores para estruturas em canteiro de obras.
A mineração também sustenta a demanda fora dos corredores de construção do Golfo. As operações de ouro, platina e cromo em Gauteng e Mpumalanga necessitam de acomodações semipermanentes próximas às áreas de extração. Os operadores frequentemente preferem ativos que possam ser realocados ou mantidos ao longo das fases do projeto. Esse modelo operacional é menos dependente do acesso a hipotecas que limita a demanda das famílias. Ele também valoriza estruturas duráveis com requisitos de manutenção previsíveis. Essa necessidade recorrente oferece ao mercado de casas em contêineres no Oriente Médio e África uma fonte de demanda vinculada a projetos de recursos naturais, em vez de ciclos habitacionais.
Habitação para Alívio de Desastres, Refugiados e Reassentamento
A demanda por abrigos de emergência cria uma rota separada para o mercado de unidades baseadas em contêineres. A Organização Internacional para as Migrações relatou que quase 2 milhões de pessoas em Gaza necessitavam de assistência urgente em abrigos em 2026[1]. Os governos estão considerando casas em contêineres como uma opção de primeira resposta, pois as unidades podem ser transportadas, conectadas a serviços e configuradas para uso familiar. O compromisso da Turquia de fornecer 20.000 casas em contêineres e o plano dos Emirados Árabes Unidos para um complexo habitacional temporário no sul de Gaza ilustram essa resposta pública. O mercado de casas em contêineres no Oriente Médio e África se beneficia quando as unidades são especificadas para posterior conversão em habitação comunitária semipermanente. Uma vida útil mais longa pode melhorar a proposta de valor para compradores governamentais e humanitários.
A contratação de emergência não segue o mesmo processo de uma compra residencial convencional. Os compradores precisam de capacidade de produção imediata, coordenação de transporte e serviços básicos que possam operar em locais de difícil acesso. Os fornecedores também devem atender a requisitos de segurança, ventilação, saneamento e proteção climática. Essas condições favorecem sistemas padronizados que já foram testados em ambientes similares. Elas também podem incentivar acordos-quadro com fabricantes capazes de entregar pedidos repetidos. A necessidade de implantação rápida, portanto, favorece fornecedores com logística comprovada e capacidade de gestão de projetos.
Déficits de Habitação Acessível e Contratação Pública
O déficit habitacional da África fornece uma razão sustentada para que os governos considerem métodos de construção modular. O ONU-Habitat relatou em abril de 2026 que o déficit habitacional da África ultrapassava 51 milhões de unidades e poderia atingir 130 milhões de unidades até 2030[2]. O mesmo contexto político apoia soluções que possam ser entregues mais rapidamente do que a construção convencional e utilizadas em áreas urbanas em crescimento. O Pacto Africano de Habitação Acessível, lançado no Segundo Fórum Urbano Africano, busca mobilizar financiamento para soluções habitacionais viáveis. Os formatos em contêineres podem ser relevantes onde a redução de escavações e as necessidades de fundações mais leves diminuem o ônus da construção. Seu papel é mais forte quando terra, conexões de infraestrutura e financiamento são coordenados por meio de um programa público.
A escala do déficit não cria automaticamente vendas para famílias. Os custos de terreno e a infraestrutura limitada continuam a moldar o que pode ser entregue nas principais cidades. Os órgãos públicos podem criar uma demanda mais previsível por meio de programas de habitação social, habitação comunitária e lotes urbanizados. Projetos de unidades padronizadas podem ajudar as autoridades a comparar qualidade e custo entre fornecedores. Essa abordagem também permite que os incorporadores combinem módulos de contêineres com outros elementos pré-fabricados. O mercado de casas em contêineres no Oriente Médio e África pode, portanto, atender a planos habitacionais públicos mais amplos quando as regras de contratação aceitam sistemas construtivos não tradicionais.
Expansão da Construção Modular e Pré-fabricada
O apoio governamental à construção fora do local está fortalecendo o caso operacional para a produção em fábrica. A Dubai Holding Asset Management iniciou as obras da comunidade Lantana Hills, com 390 unidades, em maio de 2026, com 85% da construção planejada fora do local utilizando os sistemas DuBox e DuPod. Este projeto demonstra como os métodos modulares estão se expandindo além dos acampamentos temporários para comunidades residenciais permanentes. O Group AMANA também entregou 1.404 estúdios modulares de concreto para a Red Sea Global em 27 edifícios. O trabalho em fábrica pode reduzir as necessidades de mão de obra no local e apoiar uma qualidade de produção mais consistente. Essas características fortalecem a demanda por opções construídas em fábrica no mercado de casas em contêineres no Oriente Médio e África.
A aceitação regulatória continua sendo importante porque os usos permanentes exigem requisitos de qualidade definidos. Os compradores buscam cada vez mais certificação de fábrica e conformidade documentada antes de escolher um fornecedor. Isso favorece fabricantes que podem repetir projetos aprovados em vez de redesenhar unidades para cada licitação. Também incentiva o investimento em capacidade próximo às principais zonas de projetos. A fabricação local pode reduzir os prazos de entrega e fornecer suporte mais próximo durante a instalação. O resultado é um mercado mais organizado para sistemas modulares, especialmente na Arábia Saudita e nos Emirados Árabes Unidos.
Análise de Impacto das Restrições do Mercado de Casas em Contêineres no Oriente Médio e África*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Desempenho Térmico e Climático | -1.5% | Arábia Saudita, Emirados Árabes Unidos e Conselho de Cooperação do Golfo | Curto prazo (≤ 2 anos) |
| Infraestrutura Limitada de Hipotecas, Seguros e Avaliação | -1.2% | África Subsaariana, com impacto inicial na Nigéria e na África do Sul | Médio prazo (2-4 anos) |
| Requisitos Fragmentados de Licenciamento e Código de Construção | -0.8% | Nigéria e o restante do Oriente Médio e África, com melhoria nos Emirados Árabes Unidos e na Arábia Saudita | Médio prazo (2-4 anos) |
| Dependência de Importações, Custos Logísticos e Volatilidade Cambial | -0.7% | Nigéria, África do Sul e o restante do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Desempenho Térmico e Climático em Zonas de Calor Intenso do Golfo
As condições climáticas do Golfo aumentam os requisitos técnicos para estruturas permanentes em contêineres. Temperaturas acima de 45°C exigem isolamento mais robusto, ventilação mecânica e revestimento reflexivo em comparação com unidades temporárias de menor custo. Os fornecedores devem levar em conta as normas locais sobre desempenho de edificações, sistemas elétricos e segurança contra incêndio. A diferença entre uma unidade de canteiro de obras de curta duração e uma residência permanente pode, portanto, ser substancial. Essa distinção eleva os custos para compradores que exigem acomodações certificadas de longo prazo. Também coloca um prêmio nos fornecedores capazes de pré-projetar unidades para as condições do Golfo.
A conformidade térmica afeta tanto o projeto quanto a contratação. Os fabricantes precisam de detalhes de isolamento reproduzíveis e métodos de instalação confiáveis para atender às expectativas dos compradores. Uma fábrica regional pode ter vantagem quando possui processos estabelecidos para as especificações exigidas. Importadores menores podem enfrentar trabalho adicional de projeto e margens reduzidas em projetos com requisitos rigorosos. Essas pressões podem atrasar as compras quando os compradores comparam produtos certificados com alternativas de especificação inferior. O mercado de casas em contêineres no Oriente Médio e África permanecerá sensível à forma como os reguladores distinguem entre estruturas temporárias e permanentes.
Infraestrutura Limitada de Hipotecas, Seguros e Avaliação
A infraestrutura financeira limitada restringe a demanda residencial privada em vários países da África Subsaariana. Os bancos podem não tratar estruturas móveis ou não tradicionais como garantia hipotecária padrão. Seguradoras e avaliadores também precisam de métodos reconhecidos para avaliar essas residências. Como resultado, a acessibilidade no nível da unidade não garante acesso para potenciais compradores. A restrição é mais grave em mercados onde as compras à vista são incomuns. Ela reduz a parcela do mercado de casas em contêineres no Oriente Médio e África que pode depender da propriedade individual de imóveis.
A contratação pública, a habitação para empregadores e os compradores institucionais podem compensar parcialmente essa limitação. Esses compradores avaliam uso, prazo de entrega e custos do ciclo de vida, em vez de elegibilidade hipotecária. Práticas padronizadas de avaliação e seguro melhorariam o acesso das famílias ao longo do tempo. A participação regulatória também poderia esclarecer quando uma casa em contêiner é tratada como imóvel permanente. Até lá, as empresas podem precisar oferecer estruturas de pagamento adequadas às condições dos compradores locais. A falta de suporte financeiro mantém a demanda residencial formal abaixo do nível sugerido apenas pelos déficits habitacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Formatos Construídos em Fábrica Ganham Impulso Regulatório e de ContrataçãoAs unidades construídas no local detinham 62,5% da participação do mercado de casas em contêineres no Oriente Médio e África em 2026. Sua posição reflete as condições em locais de projetos remotos, áreas de mineração e locais de emergência onde estradas, acesso de guindastes e prontidão do canteiro podem ser limitados. Os métodos no local permitem que os empreiteiros adaptem as estruturas ao espaço disponível e ao cronograma. Eles também podem evitar o transporte de unidades volumétricas totalmente montadas por rotas difíceis. Isso continua sendo útil onde um empregador precisa de acomodação próxima às áreas de trabalho ativas. A participação do segmento mostra que as condições práticas de instalação ainda moldam as decisões de contratação.
Os formatos construídos em fábrica têm previsão de crescimento a um CAGR de 7,95% até 2032. Seu crescimento é sustentado pelo valor da qualidade reproduzível, métodos de produção documentados e redução do trabalho no local. O Group AMANA relatou uma redução de 30% no tempo de construção e uma redução de 35% na força de trabalho no local para a entrega do Amaala Staff Village. O setor de casas em contêineres no Oriente Médio e África provavelmente favorecerá fábricas certificadas à medida que os usos permanentes aumentam. A produção em fábrica também pode oferecer aos compradores cronogramas mais claros para grandes programas. A construção no local continuará relevante, mas os sistemas construídos em fábrica estão melhor posicionados onde a contratação exige consistência em muitas unidades.


Por Tipo de Construção:
Ativos Reimplantáveis Apoiam a Mobilidade de ProjetosAs unidades fixas representaram 52,5% do tamanho do mercado de casas em contêineres no Oriente Médio e África em 2026. Elas são adequadas para usos residenciais, de hospitalidade e de emergência onde a realocação não está planejada. As autoridades locais também podem exigir fundações permanentes para ocupação de longo prazo. As estruturas fixas oferecem aos usuários uma base estável para conexões de utilidades e serviços comunitários. Essas características as mantêm importantes para empreendimentos destinados a permanecer no local. O segmento se beneficia quando os compradores precisam de uma estrutura durável em vez de um ativo temporário de projeto.
As estruturas móveis têm previsão de crescimento a um CAGR de 8,45% até 2032. Os operadores de gigaprojetos as utilizam para deslocar acomodações conforme as fases de construção avançam por um grande canteiro de obras. A Steel Frame Building Association relatou que a Tamimi PEB produz mais de 90 módulos diariamente nas instalações de Jubail e NEOM, atendendo às grandes necessidades de acampamentos[3]. A reimplantação pode reduzir o risco de um proprietário deixar ativos inutilizados após o término de um pacote de trabalho. Os operadores de mineração também valorizam as estruturas móveis quando os direitos de exploração do local têm uma vida útil definida. Isso torna a mobilidade um fator central de compra no mercado de casas em contêineres no Oriente Médio e África.
Por Uso Final:
Residências Lideram Enquanto Casas de Emergência se Expandem Mais RapidamenteAs residências representaram 40,5% do tamanho do mercado de casas em contêineres no Oriente Médio e África em 2026. O segmento inclui necessidades habitacionais privadas e públicas onde a velocidade de construção é importante. Também inclui empreendimentos que utilizam elementos modulares para reduzir o trabalho no local. A demanda varia amplamente porque o financiamento familiar, o acesso a terrenos e o licenciamento diferem em toda a região. Os projetos residenciais permanentes exigem maior confiança em conforto, segurança e capacidade de manutenção a longo prazo. Esses requisitos favorecem fornecedores capazes de demonstrar conformidade e manter suas unidades após a entrega.
As casas de emergência têm previsão de crescimento a um CAGR de 8,75% até 2032. Deslocamentos, conflitos e eventos climáticos criam situações em que os órgãos públicos precisam de acomodações seguras em um curto período. As necessidades de abrigo em Gaza relatadas pela OIM mostram a escala dessa demanda na região. Unidades projetadas para posterior conversão em habitação comunitária podem oferecer uma vida útil mais longa após a resposta imediata. As casas recreativas também estão surgindo em projetos de hospitalidade nos Emirados Árabes Unidos, África do Sul, Quênia e Marrocos. As aplicações em casas de repouso permanecem limitadas porque os ambientes clínicos exigem uma infraestrutura de saúde mais exigente.


Análise Geográfica
Arábia Saudita
A Arábia Saudita detinha 34% da participação do mercado de casas em contêineres no Oriente Médio e África em 2026 e tem previsão de crescimento a um CAGR de 8,1% até 2032. NEOM, Red Sea Global, Qiddiya, Diriyah Gate e ROSHN necessitam de acomodações que possam ser entregues mais rapidamente do que a construção convencional em canteiro de obras. O pipeline de projetos do país apoia tanto acampamentos de trabalhadores quanto atividades de construção residencial. O projeto proposto de 12.000 leitos no Norte de Riade tem um valor estimado de 178 milhões de USD e abrange 150.000 metros quadrados. O Código de Construção Saudita e os requisitos da Organização Saudita de Normas influenciam a qualificação de fornecedores. O programa Sakani demonstra atividade habitacional contínua fora dos gigaprojetos, com 90.836 famílias ocupando suas primeiras residências nos primeiros 9 meses de 2026. A capacidade local e a produção certificada são, portanto, prioridades estratégicas para os fornecedores que atendem ao Reino.
Emirados Árabes Unidos
Os Emirados Árabes Unidos estão desenvolvendo uma combinação mais ampla de usos modulares residenciais permanentes, de hospitalidade e comerciais. A Dubai Holding Asset Management iniciou o projeto Lantana Hills, com 390 unidades, no Dubai Science Park em maio de 2026. O contrato de 185 milhões de USD prevê 85% de construção fora do local e entrega no segundo semestre de 2027. Esse tipo de empreendimento move a construção modular além do uso temporário em canteiro de obras. Também sinaliza demanda por acabamentos de maior qualidade e controle de produção confiável. O desempenho térmico, a segurança das edificações e os requisitos de uso permanente influenciam o design dos produtos no país. Os Emirados Árabes Unidos oferecem aos fornecedores um mercado onde a conformidade e a capacidade de design podem ser tão importantes quanto a velocidade de entrega. As políticas de fabricação local podem ainda apoiar as cadeias de suprimentos regionais.
África do Sul, Nigéria e o Restante do Oriente Médio e África
A África do Sul e a Nigéria apresentam padrões de demanda distintos dentro do mercado de casas em contêineres no Oriente Médio e África. A África do Sul combina um grande déficit de habitação acessível com necessidades recorrentes de acomodação para mineração em Gauteng e Mpumalanga. Os locais de mineração também valorizam estruturas preparadas para energia solar, pois a confiabilidade energética continua sendo uma preocupação prática. O potencial da Nigéria está vinculado às necessidades habitacionais, mas o licenciamento difere entre os 36 estados e torna os projetos institucionais mais difíceis de coordenar. Em janeiro de 2026, a Nigéria e a Arábia Saudita discutiram cooperação habitacional no Real Estate Future Forum em Riade. Gana, Quênia e Ruanda oferecem demanda residencial privada emergente, enquanto a demanda regional mais ampla inclui contratação humanitária e em locais remotos. A Declaração de Nairóbi do ONU-Habitat apoia compromissos de entrega habitacional com prazo definido pelos estados membros da União Africana.
Cenário Competitivo
Concentração do Mercado

O mercado de casas em contêineres no Oriente Médio e África apresenta fragmentação moderada. Fabricantes regionais competem com especialistas internacionais e fabricantes que fornecem unidades flat-pack ou volumétricas para grandes contratos de engenharia, contratação e construção. Os fornecedores regionais se beneficiam quando compreendem as especificações locais e possuem relacionamentos estabelecidos com os proprietários dos projetos. As empresas internacionais frequentemente precisam de parceiros locais de entrega para atender aos requisitos de licenciamento e de projeto. Os fabricantes chineses continuam relevantes em grandes programas de contratação que exigem módulos padronizados. A posição competitiva de cada fornecedor depende de certificação, escala de produção, logística e execução de projetos.
A tecnologia está se tornando um diferenciador mais forte no mercado de casas em contêineres no Oriente Médio e África. A Tamimi PEB utiliza linhas automatizadas de estruturação de paredes em aço formado a frio em suas instalações de Jubail e NEOM, o que a Steel Frame Building Association relatou ter melhorado a produtividade em 35% e permitido a entrega de unidades 95% concluídas. O Group AMANA demonstrou outra abordagem estratégica por meio de sua entrega de 1.404 estúdios para a Red Sea Global. O projeto Lantana Hills também oferece ao Group AMANA um projeto residencial de alto perfil nos Emirados Árabes Unidos. Esses movimentos mostram que a capacidade de fabricação e a experiência em entrega podem criar uma vantagem em licitações institucionais. Fornecedores sem credenciais de conformidade estabelecidas podem ter dificuldade em igualar sistemas aprovados.
As práticas de contratação também moldam a concorrência. Grandes empreiteiros podem buscar de 5.000 a 10.000 unidades para um único projeto, o que incentiva acordos de fornecedor preferencial e compromissos de compra de longo prazo. Isso pode melhorar o planejamento para os fabricantes, mas reduz o número de oportunidades para fornecedores menores. Os corredores de mineração da África ainda têm espaço para parcerias de montagem local onde as unidades importadas enfrentam custos logísticos e exposição cambial. Empresas que estabelecem produção regional podem reduzir a complexidade do transporte e oferecer suporte de manutenção mais rápido. Nenhuma participação de mercado combinada para as principais empresas foi fornecida, portanto as evidências sustentam uma descrição competitiva moderada em vez de altamente concentrada.
Líderes do Setor de Casas em Contêineres no Oriente Médio e África
-
Aldamegh Portable Houses Factory
-
Saudind
-
Mokamela Prefab
-
Red Sea International
-
Bab Al Qasar Prefab House
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Casas em Contêineres no Oriente Médio e África Empresas cobertas neste relatório
- Aldamegh Portable Houses Factory
- Saudind
- Mokamela Prefab
- Red Sea International
- Bab Al Qasar Prefab House
- TSSC Group
- Dune Modular
- Kazema
- Arshia Prefab
- Karmod
- Big Box Containers
- Abacus Space Solutions
- Sogeco Living SA
- Afripanel
- Kwikspace Modular Buildings
- Dune Modular
- CGCH (China Green Container House)
- GS Housing
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
Desenvolvimentos industriais recentes em Mercado de Casas em Contêineres no Oriente Médio e África
- Agosto de 2026: A CIMC Modular Building Systems enviou 104 unidades modulares volumétricas totalmente acabadas para Riade para o projeto Earth Hotels, a primeira implantação modular da empresa no setor de hospitalidade no Oriente Médio. Com mais de 75% dos quartos de hotel construídos por métodos modulares e inauguração prevista para o início de 2027, o projeto valida as estruturas modulares fabricadas em fábrica como uma rota viável para o crescente pipeline de hospitalidade do Reino.
- Maio de 2026: A Dubai Holding Asset Management iniciou as obras da comunidade residencial Lantana Hills, com 390 unidades, no Dubai Science Park, nomeando o Group AMANA como empreiteiro principal sob um acordo de 185 milhões de USD, com 85% da construção planejada fora do local utilizando os sistemas modulares DuBox e DuPod e entrega prevista para o segundo semestre de 2027.
- Fevereiro de 2026: A Smart Accommodation for Residential Complexes Company assinou termos de entendimento com a MAWREF Company para um projeto proposto de acomodação para 12.000 trabalhadores no Norte de Riade. O custo estimado de desenvolvimento é de 178 milhões de USD, abrangendo 150.000 metros quadrados, com a primeira fase operacional prevista para o primeiro trimestre de 2029.
Escopo do Relatório do Mercado de Casas em Contêineres no Oriente Médio e África
Visão geral da segmentação
| Construídas em Fábrica |
| Construídas no Local |
| Fixas |
| Móveis |
| Residências |
| Casas Recreativas |
| Casas de Emergência |
| Casas de Repouso |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Nigéria |
| Restante do Oriente Médio e África |
| Por Oferta | Construídas em Fábrica |
| Construídas no Local | |
| Por Tipo de Construção | Fixas |
| Móveis | |
| Por Uso Final | Residências |
| Casas Recreativas | |
| Casas de Emergência | |
| Casas de Repouso | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de casas em contêineres no Oriente Médio e África até 2032?
O mercado está projetado para atingir 6,73 bilhões de USD até 2032, expandindo-se a um CAGR de 7,2% a partir de 2027.
Qual país lidera a demanda por casas em contêineres no Oriente Médio e África?
A Arábia Saudita detinha uma participação de 34% em 2026 e tem previsão de crescimento a um CAGR de 8,1% até 2032.
Por que as casas em contêineres construídas em fábrica estão ganhando uso na região?
Os sistemas construídos em fábrica apoiam qualidade reproduzível, menores necessidades de mão de obra no local e contratação focada em conformidade para projetos permanentes.
O que está impulsionando a demanda por casas em contêineres de emergência?
As necessidades de deslocamento e resposta a desastres estão aumentando a demanda pública por unidades habitacionais rápidas, transportáveis e adaptáveis.
Qual uso final está crescendo mais rapidamente até 2032?
As casas de emergência têm previsão de expansão a um CAGR de 8,75% até 2032.
O que limita as compras privadas de casas em contêineres em países africanos?
Sistemas limitados de hipotecas, seguros e avaliação restringem a propriedade de imóveis mesmo quando uma estrutura é acessível para construir.