
Taille et part du marché des maisons conteneurs au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
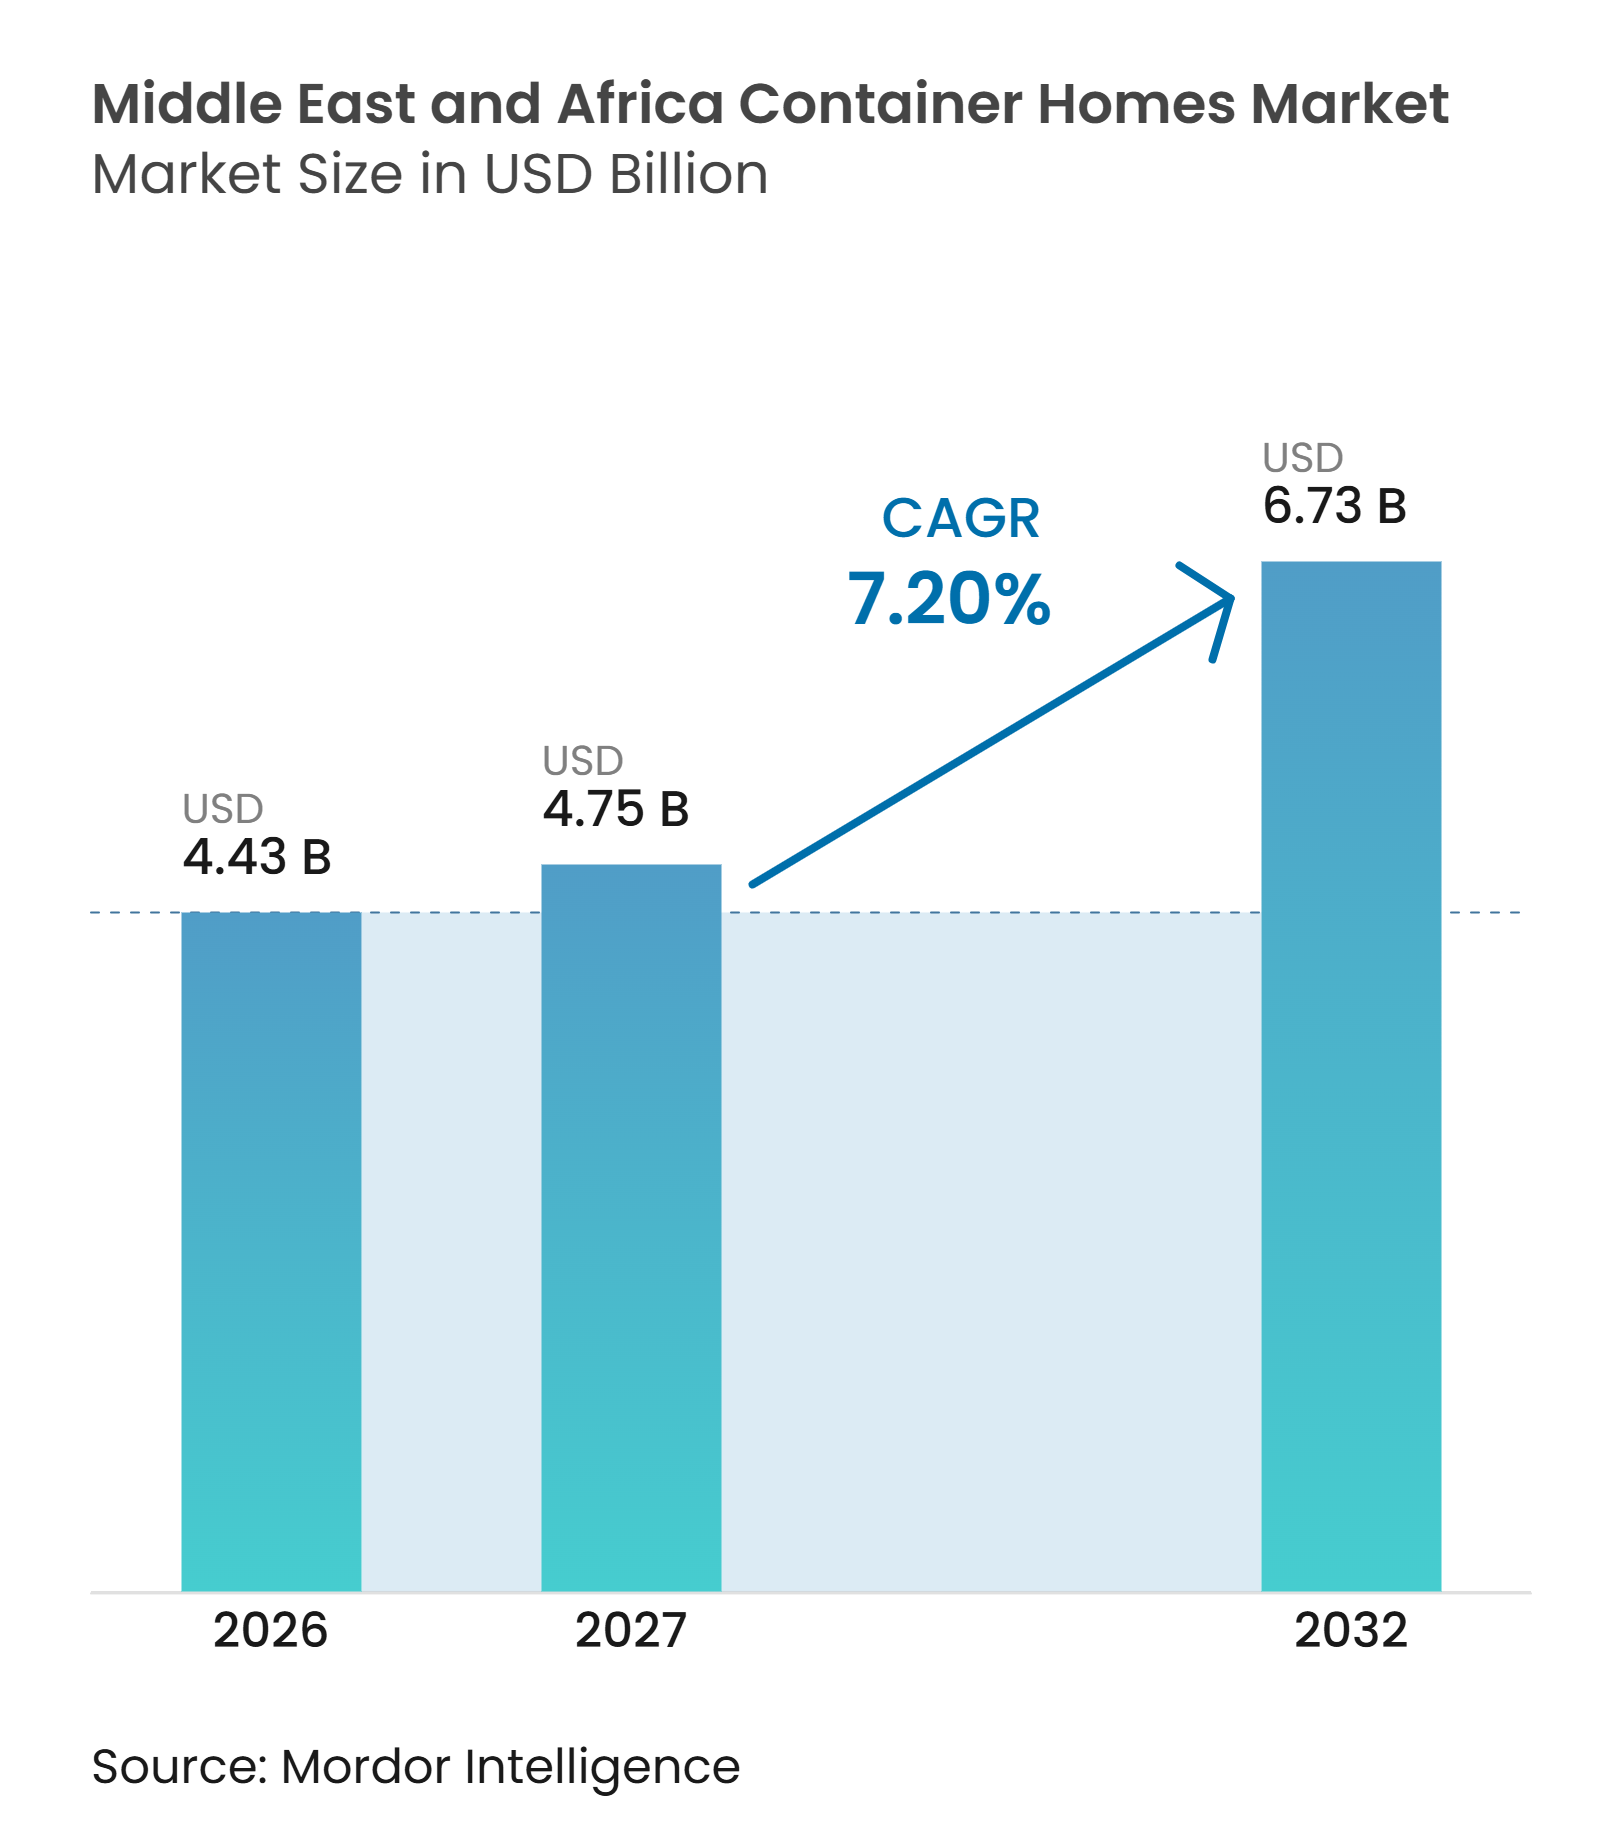
| Taille du marché de l'année de base (2026) | 4.43 Milliards de dollars |
| Taille du Marché (2027) | 4.75 Milliards de dollars |
| Taille du Marché (2032) | 6.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maisons conteneurs au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des maisons conteneurs au Moyen-Orient et en Afrique est projetée à 4,43 milliards USD en 2026, 4,75 milliards USD en 2027, et devrait atteindre 6,73 milliards USD d'ici 2032, avec un CAGR de 7,20 % de 2027 à 2032.
Le marché des maisons conteneurs au Moyen-Orient et en Afrique est soutenu par des sources de demande distinctes mais interconnectées, notamment les grands camps de main-d'œuvre dans le Golfe et les besoins en logements dans les villes africaines. Le pipeline de projets de l'Arabie saoudite génère une demande récurrente pour des hébergements standardisés, tandis que les déploiements d'urgence nécessitent des unités pouvant être installées rapidement et utilisées ultérieurement pour des logements à plus long terme. Les politiques de construction hors site aux Émirats arabes unis et en Arabie saoudite favorisent les fournisseurs capables de démontrer la qualité en usine, les performances thermiques et une livraison fiable. Les conditions de forte chaleur dans le Golfe augmentent le coût des unités permanentes, et le manque d'accès aux prêts hypothécaires et aux assurances limite l'adoption par les ménages dans plusieurs pays africains. Ces conditions offrent au marché des maisons conteneurs au Moyen-Orient et en Afrique une opportunité de croissance grâce aux acheteurs institutionnels, aux marchés publics et à la fabrication locale, plutôt qu'aux seuls achats des ménages.
Points clés du rapport
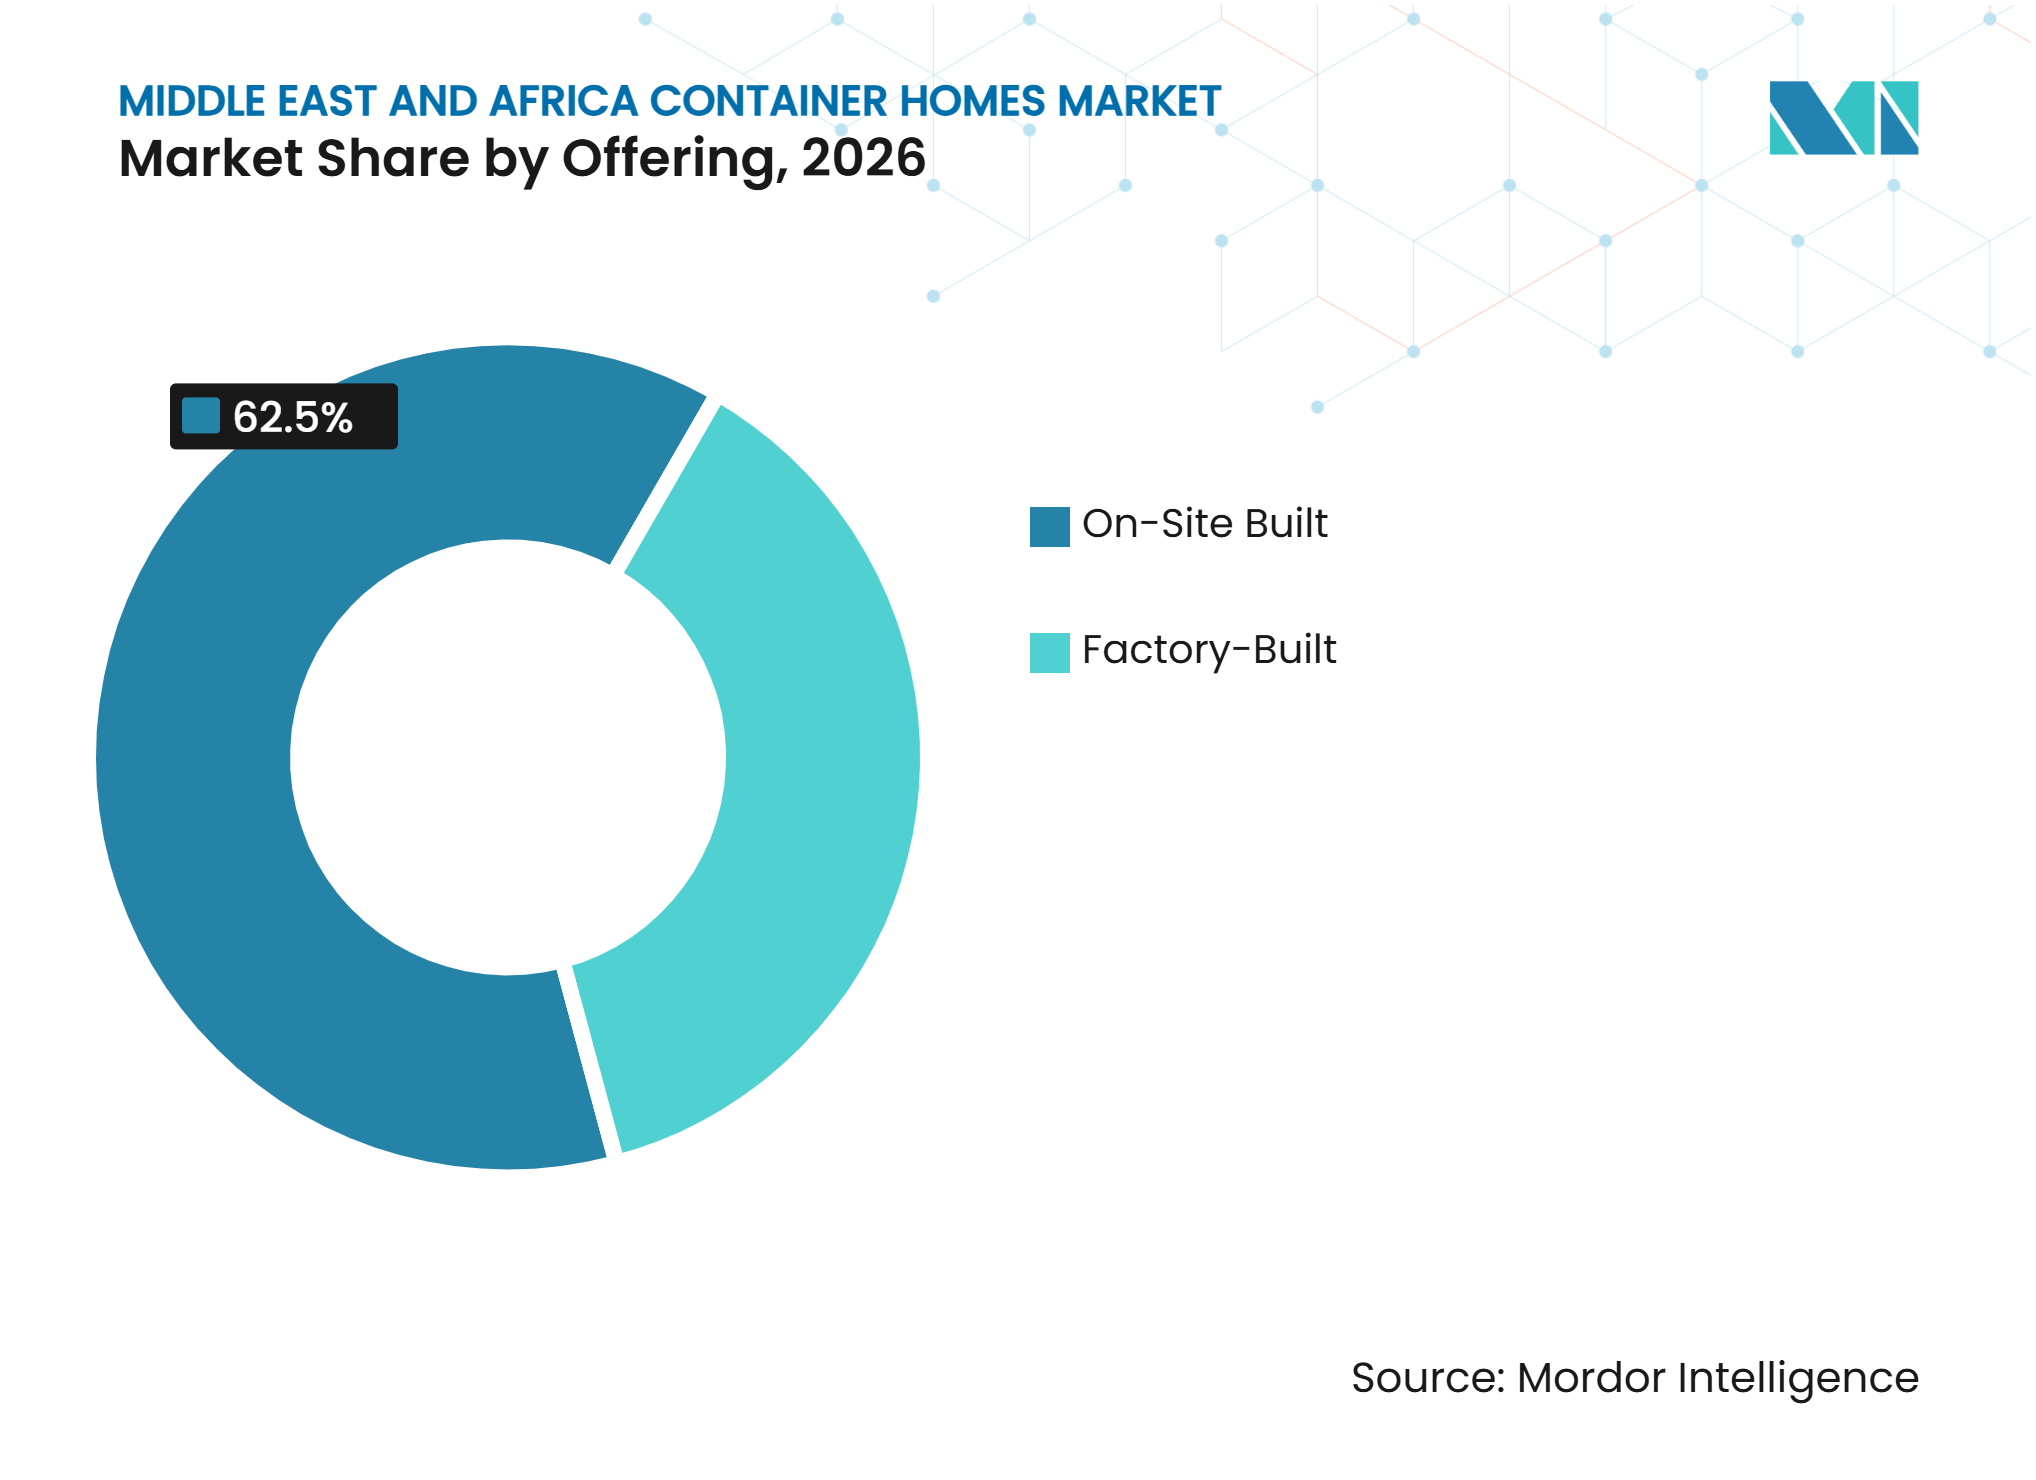
- Par offre, les unités construites sur site détenaient 62,5 % de la part du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026, tandis que les formats construits en usine devraient croître à un CAGR de 7,95 % jusqu'en 2032.
- Par type de construction, les unités fixes détenaient 52,5 % de la part du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026, tandis que les structures mobiles devraient croître à un CAGR de 8,45 % jusqu'en 2032.
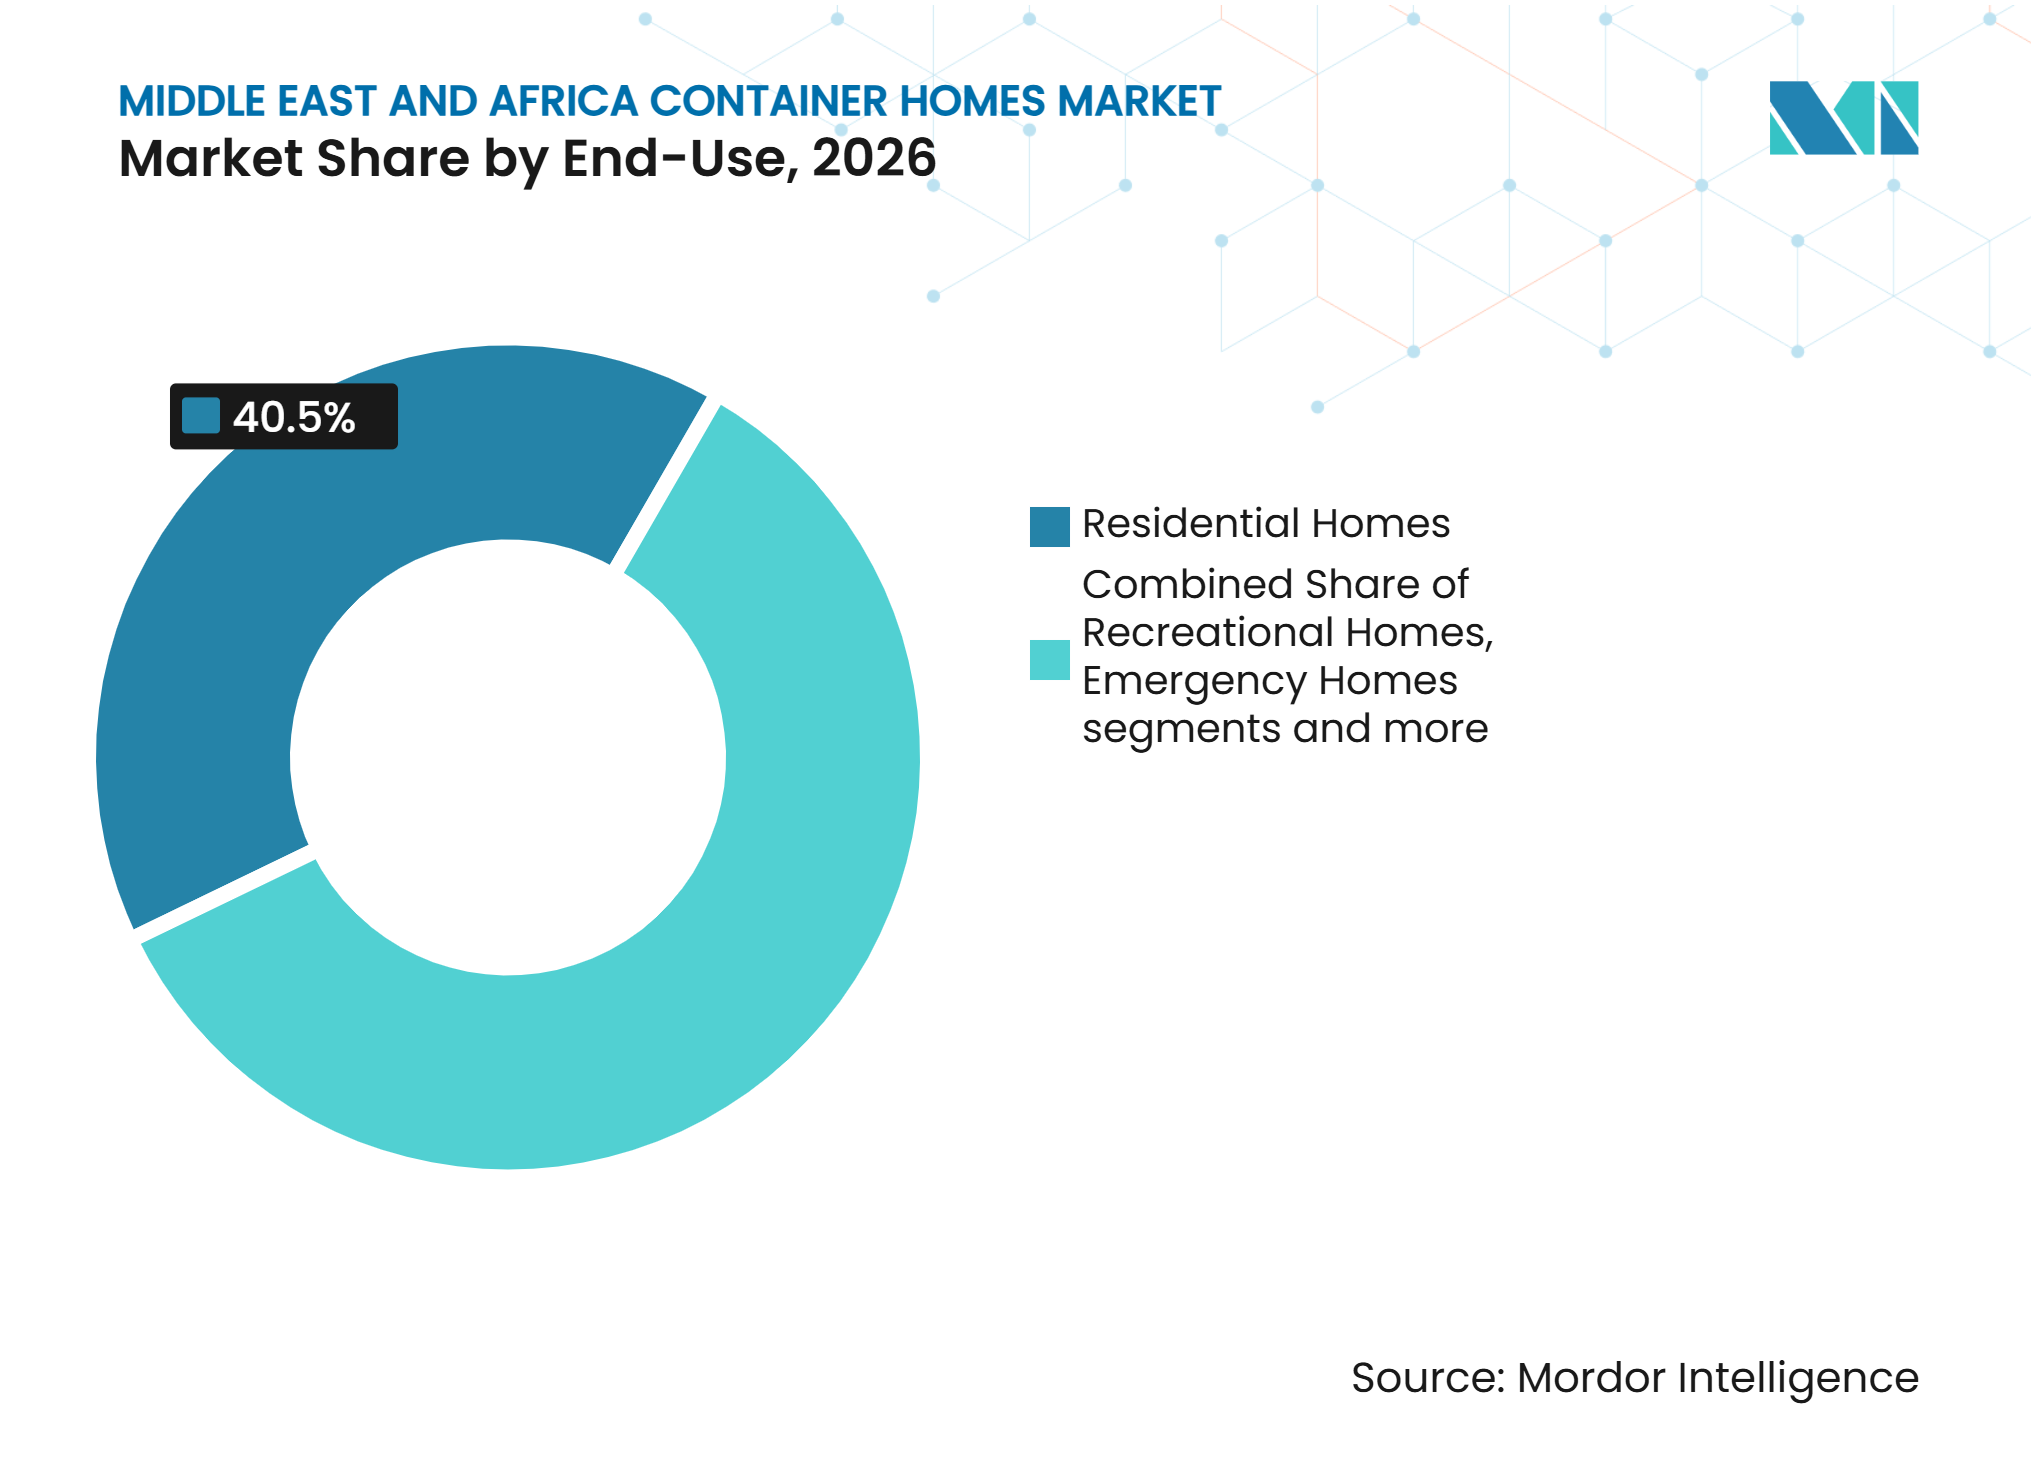
- Par utilisation finale, les maisons résidentielles représentaient 40,5 % de la taille du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026, tandis que les maisons d'urgence devraient croître à un CAGR de 8,75 % jusqu'en 2032.
- Par pays, l'Arabie saoudite détenait 34 % de la part du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026 et devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des maisons conteneurs au Moyen-Orient et en Afrique*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hébergement des travailleurs à distance et sur les sites de projets | +3.0% | Arabie saoudite, Émirats arabes unis, Conseil de coopération du Golfe, Afrique du Sud, Nigéria | Court terme (≤ 2 ans) |
| Logements d'aide aux sinistrés, de réfugiés et de réinstallation | +1.5% | Moyen-Orient et Afrique, avec concentration dans les zones adjacentes aux conflits et vulnérables au climat | Court terme (≤ 2 ans) |
| Déficits de logements abordables et marchés publics | +1.2% | Afrique subsaharienne, Afrique du Nord et programmes de logements sociaux du Golfe | Moyen terme (2-4 ans) |
| Expansion de la construction modulaire et préfabriquée | +1.0% | Arabie saoudite, Émirats arabes unis et Afrique du Sud | Moyen terme (2-4 ans) |
| Infrastructure sociale à déploiement rapide | +0.8% | Nigéria, Afrique du Sud et le reste du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hébergement des travailleurs à distance et sur les sites de projets pour les méga-projets, l'exploitation minière et l'énergie
Les grands programmes de construction de l'Arabie saoudite ont fait de l'hébergement de la main-d'œuvre une catégorie d'acheteurs majeure pour le marché des maisons conteneurs au Moyen-Orient et en Afrique. Des projets tels que NEOM, Qiddiya, Red Sea Global, Diriyah Gate et ROSHN nécessitent des hébergements pouvant être approvisionnés en grands volumes et installés selon des normes uniformes. Le camp de contractants de Qiddiya a une valeur de 1,1 milliard USD et une capacité de 40 000 travailleurs dans des structures modulaires en acier formé à froid, illustrant l'ampleur des logements de chantier requis pour un seul développement. En février 2026, Smart Accommodation for Residential Complexes Company a signé des accords de principe avec MAWREF pour un projet proposé de 12 000 lits en Riyadh Nord, évalué à 178 millions USD. Les exigences du Code de construction saoudien, les exigences de l'Organisation saoudienne des normes et les spécifications de Saudi Aramco font de la conformité un élément central de la sélection des fournisseurs pour les structures de chantier.
L'exploitation minière soutient également la demande en dehors des corridors de construction du Golfe. Les opérations aurifères, platinifères et chromifères dans le Gauteng et le Mpumalanga nécessitent des hébergements semi-permanents à proximité des zones d'extraction. Les opérateurs préfèrent souvent des actifs qu'ils peuvent déplacer ou conserver d'une phase de projet à l'autre. Ce modèle opérationnel est moins dépendant de l'accès aux prêts hypothécaires qui limite la demande des ménages. Il accorde également de la valeur aux structures durables avec des exigences de maintenance prévisibles. Ce besoin récurrent offre au marché des maisons conteneurs au Moyen-Orient et en Afrique une source de demande liée aux projets de ressources plutôt qu'aux cycles du logement.
Logements d'aide aux sinistrés, de réfugiés et de réinstallation
La demande d'abris d'urgence crée une voie distincte vers le marché pour les unités à base de conteneurs. L'Organisation internationale pour les migrations a rapporté qu'environ 2 millions de personnes à Gaza avaient besoin d'une aide urgente en matière d'abri en 2026[1]. Les gouvernements envisagent les maisons conteneurs comme une option de première réponse, car les unités peuvent être transportées, connectées aux services et configurées pour un usage familial. L'engagement de la Turquie à fournir 20 000 maisons conteneurs et le plan des Émirats arabes unis pour un complexe de logements temporaires dans le sud de Gaza illustrent cette réponse publique. Le marché des maisons conteneurs au Moyen-Orient et en Afrique bénéficie lorsque les unités sont spécifiées pour une conversion ultérieure en logements communautaires semi-permanents. Une durée de vie utile plus longue peut améliorer la proposition de valeur pour les acheteurs gouvernementaux et humanitaires.
Les marchés publics d'urgence ne suivent pas le même processus qu'un achat résidentiel conventionnel. Les acheteurs ont besoin d'une capacité de production immédiate, d'une coordination du transport et de services de base pouvant fonctionner dans des endroits difficiles. Les fournisseurs doivent également répondre aux exigences en matière de sécurité, de ventilation, d'assainissement et de protection contre les intempéries. Ces conditions favorisent les systèmes standardisés qui ont déjà été testés dans des environnements similaires. Elles peuvent également encourager des accords-cadres avec des fabricants capables de livrer des commandes répétées. Le besoin de déploiement rapide soutient donc les fournisseurs disposant de capacités logistiques et de gestion de projet éprouvées.
Déficits de logements abordables et marchés publics
La pénurie de logements en Afrique fournit une raison durable aux gouvernements d'envisager des méthodes de construction modulaire. ONU-Habitat a rapporté en avril 2026 que le déficit de logements en Afrique dépassait 51 millions d'unités et pourrait atteindre 130 millions d'unités d'ici 2030[2]. Le même cadre politique soutient des solutions pouvant être livrées plus rapidement que la construction conventionnelle et utilisées dans les zones urbaines en expansion. Le Pacte africain pour le logement abordable, lancé lors du Deuxième Forum urbain africain, cherche à mobiliser des financements pour des solutions de logement bancables. Les formats conteneurs peuvent être pertinents là où la réduction des excavations et les besoins en fondations plus légères allègent la charge de construction. Leur rôle est le plus fort lorsque le foncier, les raccordements aux infrastructures et le financement sont coordonnés dans le cadre d'un programme public.
L'ampleur du déficit ne crée pas automatiquement des ventes aux ménages. Les coûts fonciers et les infrastructures limitées continuent de déterminer ce qui peut être livré dans les grandes villes. Les organismes publics peuvent créer une demande plus prévisible grâce aux programmes de logements sociaux, de logements communautaires et de sites viabilisés. Des conceptions d'unités standardisées peuvent aider les autorités à comparer la qualité et le coût entre les fournisseurs. Cette approche permet également aux promoteurs de combiner des modules conteneurs avec d'autres éléments préfabriqués. Le marché des maisons conteneurs au Moyen-Orient et en Afrique peut donc servir des plans de logement public plus larges lorsque les règles de passation des marchés acceptent des systèmes de construction non traditionnels.
Expansion de la construction modulaire et préfabriquée
Le soutien gouvernemental à la construction hors site renforce l'argumentaire opérationnel en faveur de la production en usine. Dubai Holding Asset Management a commencé les travaux sur la communauté Lantana Hills de 390 unités en mai 2026, avec 85 % de la construction planifiée hors site en utilisant les systèmes DuBox et DuPod. Ce projet montre comment les méthodes modulaires s'étendent au-delà des camps temporaires vers des communautés résidentielles permanentes. Group AMANA a également livré 1 404 studios modulaires en béton pour Red Sea Global dans 27 bâtiments. Le travail en usine peut réduire les besoins en main-d'œuvre sur site et soutenir une qualité de production plus constante. Ces caractéristiques renforcent la demande pour les options construites en usine sur le marché des maisons conteneurs au Moyen-Orient et en Afrique.
L'acceptation réglementaire reste importante car les utilisations permanentes nécessitent des exigences de qualité définies. Les acheteurs recherchent de plus en plus la certification en usine et la conformité documentée avant de choisir un fournisseur. Cela favorise les fabricants capables de reproduire des conceptions approuvées plutôt que de reconcevoir des unités pour chaque appel d'offres. Cela encourage également les investissements en capacité à proximité des principales zones de projets. La fabrication locale peut réduire les délais de livraison et fournir un soutien plus étroit lors de l'installation. Il en résulte un marché plus organisé pour les systèmes modulaires, notamment en Arabie saoudite et aux Émirats arabes unis.
Analyse de l'impact des freins du marché des maisons conteneurs au Moyen-Orient et en Afrique*
| Frein | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de performance thermique et climatique | -1.5% | Arabie saoudite, Émirats arabes unis et Conseil de coopération du Golfe | Court terme (≤ 2 ans) |
| Infrastructure limitée de prêts hypothécaires, d'assurances et d'évaluation | -1.2% | Afrique subsaharienne, avec un impact précoce au Nigéria et en Afrique du Sud | Moyen terme (2-4 ans) |
| Fragmentation des exigences en matière de permis et de codes de construction | -0.8% | Nigéria et reste du Moyen-Orient et de l'Afrique, avec amélioration aux Émirats arabes unis et en Arabie saoudite | Moyen terme (2-4 ans) |
| Dépendance aux importations, coûts logistiques et volatilité des devises | -0.7% | Nigéria, Afrique du Sud et reste du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de performance thermique et climatique dans les zones à forte chaleur du Golfe
Les conditions climatiques du Golfe augmentent les exigences techniques pour les structures conteneurs permanentes. Des températures supérieures à 45 °C nécessitent une isolation plus robuste, une ventilation mécanique et un bardage réfléchissant par rapport aux unités temporaires à faible coût. Les fournisseurs doivent tenir compte des règles locales sur la performance des bâtiments, les systèmes électriques et la sécurité incendie. La différence entre une unité de chantier de courte durée et une maison permanente peut donc être substantielle. Cette distinction augmente les coûts pour les acheteurs qui nécessitent un hébergement certifié à long terme. Elle place également une prime sur les fournisseurs capables de pré-concevoir des unités adaptées aux conditions du Golfe.
La conformité thermique affecte à la fois la conception et les marchés publics. Les fabricants ont besoin de détails d'isolation reproductibles et de méthodes d'installation fiables pour répondre aux attentes des acheteurs. Une usine régionale peut avoir un avantage lorsqu'elle a établi des processus pour les spécifications requises. Les importateurs plus petits peuvent faire face à des travaux de conception supplémentaires et à des marges réduites sur les projets avec des exigences strictes. Ces pressions peuvent retarder les achats lorsque les acheteurs comparent des produits certifiés avec des alternatives de spécification inférieure. Le marché des maisons conteneurs au Moyen-Orient et en Afrique restera sensible à la façon dont les régulateurs distinguent les structures temporaires des structures permanentes.
Infrastructure limitée de prêts hypothécaires, d'assurances et d'évaluation
L'infrastructure financière limitée restreint la demande résidentielle privée dans plusieurs pays d'Afrique subsaharienne. Les banques peuvent ne pas traiter les structures mobiles ou non traditionnelles comme une garantie hypothécaire standard. Les assureurs et les évaluateurs ont également besoin de méthodes reconnues pour évaluer ces logements. Par conséquent, l'accessibilité financière au niveau de l'unité ne garantit pas l'accès pour les acheteurs potentiels. Le frein est le plus sérieux dans les marchés où les achats au comptant sont peu courants. Il réduit la part du marché des maisons conteneurs au Moyen-Orient et en Afrique qui peut dépendre de l'accession individuelle à la propriété.
Les marchés publics, le logement patronal et les acheteurs institutionnels peuvent partiellement compenser cette limitation. Ces acheteurs évaluent l'utilisation, le délai de livraison et les coûts du cycle de vie plutôt que l'éligibilité aux prêts hypothécaires. Des pratiques standardisées d'évaluation et d'assurance amélioreraient l'accès des ménages au fil du temps. La participation réglementaire pourrait également clarifier quand une maison conteneur est traitée comme un bien immobilier permanent. En attendant, les entreprises peuvent avoir besoin de proposer des structures de paiement adaptées aux conditions des acheteurs locaux. Le manque de soutien financier maintient la demande résidentielle formelle en dessous du niveau suggéré par les seules pénuries de logements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les formats construits en usine gagnent en dynamisme réglementaire et en matière de marchés publicsLes unités construites sur site détenaient 62,5 % de la part du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026. Leur position reflète les conditions sur les sites de projets éloignés, les zones minières et les sites d'urgence où les routes, l'accès aux grues et la préparation du site peuvent être limités. Les méthodes sur site permettent aux entrepreneurs d'adapter les structures à l'espace disponible et au calendrier. Elles peuvent également éviter le transport d'unités volumétriques entièrement assemblées sur des itinéraires difficiles. Cela reste utile lorsqu'un employeur a besoin d'hébergement à proximité des zones de travail actives. La part du segment montre que les conditions pratiques d'installation continuent de façonner les décisions d'achat.
Les formats construits en usine devraient croître à un CAGR de 7,95 % jusqu'en 2032. Leur croissance est soutenue par la valeur d'une qualité reproductible, des méthodes de production documentées et une réduction du travail sur site. Group AMANA a rapporté une réduction de 30 % du temps de construction et une réduction de 35 % de la main-d'œuvre sur site pour sa livraison du village du personnel d'Amaala. Le secteur des maisons conteneurs au Moyen-Orient et en Afrique est susceptible de favoriser les usines certifiées à mesure que les utilisations permanentes augmentent. La production en usine peut également donner aux acheteurs des calendriers plus clairs pour les grands programmes. La construction sur site restera pertinente, mais les systèmes construits en usine sont mieux positionnés là où les marchés publics exigent une cohérence sur de nombreuses unités.


Par type de construction :
les actifs redéployables soutiennent la mobilité des projetsLes unités fixes représentaient 52,5 % de la taille du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026. Elles conviennent aux utilisations résidentielles, hôtelières et d'urgence où la relocalisation n'est pas prévue. Les autorités locales peuvent également exiger des fondations permanentes pour une occupation à long terme. Les structures fixes offrent aux utilisateurs une base stable pour les raccordements aux services publics et les services communautaires. Ces caractéristiques les maintiennent importantes pour les développements destinés à rester en place. Le segment bénéficie lorsque les acheteurs ont besoin d'une structure durable plutôt que d'un actif de projet temporaire.
Les structures mobiles devraient croître à un CAGR de 8,45 % jusqu'en 2032. Les opérateurs de méga-projets les utilisent pour déplacer les hébergements au fur et à mesure que les phases de construction avancent sur un grand site. L'Association des bâtiments à ossature acier a rapporté que Tamimi PEB produit plus de 90 modules par jour dans ses installations de Jubail et NEOM, répondant aux besoins des grands camps[3]. Le redéploiement peut réduire le risque qu'un propriétaire laisse des actifs inutilisés après la fin d'un lot de travaux. Les opérateurs miniers apprécient également les structures mobiles lorsque les droits sur le site ont une durée de vie définie. La mobilité est donc un facteur d'achat central sur le marché des maisons conteneurs au Moyen-Orient et en Afrique.
Par utilisation finale :
les maisons résidentielles en tête tandis que les maisons d'urgence se développent plus rapidementLes maisons résidentielles représentaient 40,5 % de la taille du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026. Le segment comprend les besoins en logements privés et publics où la rapidité de construction est importante. Il comprend également des développements qui utilisent des éléments modulaires pour réduire le travail sur site. La demande varie considérablement car le financement des ménages, l'accès au foncier et les permis diffèrent selon les régions. Les projets résidentiels permanents nécessitent une plus grande confiance dans le confort, la sécurité et la maintenabilité à long terme. Ces exigences favorisent les fournisseurs capables de démontrer leur conformité et d'entretenir leurs unités après la livraison.
Les maisons d'urgence devraient croître à un CAGR de 8,75 % jusqu'en 2032. Les déplacements, les conflits et les événements climatiques créent des situations où les organismes publics ont besoin d'hébergements sûrs dans un court délai. Les besoins en abris à Gaza rapportés par l'OIM illustrent l'ampleur d'une telle demande dans la région. Les unités conçues pour une conversion ultérieure en logements communautaires peuvent offrir une durée de vie plus utile après la réponse immédiate. Les maisons récréatives apparaissent également dans des projets hôteliers aux Émirats arabes unis, en Afrique du Sud, au Kenya et au Maroc. Les applications de soins infirmiers restent limitées car les environnements cliniques nécessitent une infrastructure de santé plus exigeante.


Analyse géographique
Arabie saoudite
L'Arabie saoudite détenait 34 % de la part du marché des maisons conteneurs au Moyen-Orient et en Afrique en 2026 et devrait croître à un CAGR de 8,1 % jusqu'en 2032. NEOM, Red Sea Global, Qiddiya, Diriyah Gate et ROSHN nécessitent des hébergements pouvant être livrés plus rapidement que la construction conventionnelle de chantier. Le pipeline de projets du pays soutient à la fois les camps de travailleurs et l'activité de construction résidentielle. Le projet proposé de 12 000 lits en Riyadh Nord a une valeur estimée de 178 millions USD et couvre 150 000 mètres carrés. Le Code de construction saoudien et les exigences de l'Organisation saoudienne des normes influencent la qualification des fournisseurs. Le programme Sakani témoigne d'une activité de logement continue en dehors des méga-projets, avec 90 836 familles occupant leur premier logement au cours des 9 premiers mois de 2026. La capacité locale et la production certifiée sont donc des priorités stratégiques pour les fournisseurs desservant le Royaume.
Émirats arabes unis
Les Émirats arabes unis développent un mix plus large d'utilisations modulaires résidentielles permanentes, hôtelières et commerciales. Dubai Holding Asset Management a lancé le projet Lantana Hills de 390 unités au Dubai Science Park en mai 2026. Le contrat de 185 millions USD prévoit 85 % de construction hors site et une livraison au second semestre 2027. Ce type de développement fait évoluer la construction modulaire au-delà de l'utilisation temporaire de chantier. Il signale également une demande pour des finitions de meilleure qualité et un contrôle de production fiable. La performance thermique, la sécurité des bâtiments et les exigences d'utilisation permanente influencent la conception des produits dans le pays. Les Émirats arabes unis offrent aux fournisseurs un marché où la conformité et la capacité de conception peuvent compter autant que la rapidité de livraison. Les politiques de fabrication locale peuvent également soutenir davantage les chaînes d'approvisionnement régionales.
Afrique du Sud, Nigéria et reste du Moyen-Orient et de l'Afrique
L'Afrique du Sud et le Nigéria ont des schémas de demande différents au sein du marché des maisons conteneurs au Moyen-Orient et en Afrique. L'Afrique du Sud combine un important retard en matière de logements abordables avec des besoins récurrents en hébergement minier dans le Gauteng et le Mpumalanga. Les sites miniers apprécient également les structures prêtes pour l'énergie solaire car la fiabilité énergétique reste une préoccupation pratique. Le potentiel du Nigéria est lié aux besoins en logements, mais les permis diffèrent selon les 36 États et rendent les projets institutionnels plus difficiles à coordonner. En janvier 2026, le Nigéria et l'Arabie saoudite ont discuté de coopération en matière de logement lors du Real Estate Future Forum à Riyad. Le Ghana, le Kenya et le Rwanda offrent une demande résidentielle privée émergente, tandis que la demande régionale plus large comprend les marchés publics humanitaires et les sites éloignés. La Déclaration de Nairobi d'ONU-Habitat soutient les engagements de livraison de logements dans des délais définis par les États membres de l'Union africaine.
Paysage concurrentiel
Concentration du Marché

Le marché des maisons conteneurs au Moyen-Orient et en Afrique présente une fragmentation modérée. Les fabricants régionaux sont en concurrence avec des spécialistes internationaux et des fabricants qui fournissent des unités à plat ou volumétriques pour de grands contrats d'ingénierie, d'approvisionnement et de construction. Les fournisseurs régionaux bénéficient lorsqu'ils comprennent les spécifications locales et ont établi des relations avec les propriétaires de projets. Les entreprises internationales ont souvent besoin de partenaires de livraison locaux pour répondre aux exigences de licence et de projet. Les fabricants chinois restent pertinents dans les grands programmes d'approvisionnement qui nécessitent des modules standardisés. La position concurrentielle de chaque fournisseur dépend de la certification, de l'échelle de production, de la logistique et de l'exécution des projets.
La technologie devient un facteur de différenciation plus fort sur le marché des maisons conteneurs au Moyen-Orient et en Afrique. Tamimi PEB utilise des lignes automatisées de cadrage mural en acier formé à froid dans ses installations de Jubail et NEOM, ce que l'Association des bâtiments à ossature acier a rapporté avoir amélioré la productivité de 35 % et permis la livraison d'unités complètes à 95 %. Group AMANA a démontré une autre approche stratégique grâce à sa livraison de 1 404 studios pour Red Sea Global. Le projet Lantana Hills donne également à Group AMANA un projet résidentiel de premier plan aux Émirats arabes unis. Ces évolutions montrent que la capacité de fabrication et l'expérience de livraison peuvent créer un avantage dans les appels d'offres institutionnels. Les fournisseurs sans accréditations de conformité établies peuvent avoir du mal à égaler les systèmes approuvés.
Les pratiques d'approvisionnement façonnent également la concurrence. Les grands entrepreneurs peuvent rechercher 5 000 à 10 000 unités pour un seul projet, ce qui encourage les arrangements avec des fournisseurs privilégiés et des engagements d'achat à plus long terme. Cela peut améliorer la planification pour les fabricants mais réduit le nombre d'opportunités pour les fournisseurs plus petits. Les corridors miniers africains ont encore de la place pour des partenariats d'assemblage local où les unités importées font face à des coûts logistiques et à une exposition aux devises. Les entreprises qui établissent une production régionale peuvent réduire la complexité de l'expédition et offrir un soutien à la maintenance plus rapide. Aucune part de marché combinée pour les principales entreprises n'a été fournie, de sorte que les éléments probants soutiennent une description concurrentielle modérée plutôt que très concentrée.
Leaders du secteur des maisons conteneurs au Moyen-Orient et en Afrique
-
Aldamegh Portable Houses Factory
-
Saudind
-
Mokamela Prefab
-
Red Sea International
-
Bab Al Qasar Prefab House
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des maisons conteneurs au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Aldamegh Portable Houses Factory
- Saudind
- Mokamela Prefab
- Red Sea International
- Bab Al Qasar Prefab House
- TSSC Group
- Dune Modular
- Kazema
- Arshia Prefab
- Karmod
- Big Box Containers
- Abacus Space Solutions
- Sogeco Living SA
- Afripanel
- Kwikspace Modular Buildings
- Dune Modular
- CGCH (China Green Container House)
- GS Housing
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
Développements industriels récents dans Marché des maisons conteneurs au Moyen-Orient et en Afrique
- Août 2026 : CIMC Modular Building Systems a expédié 104 unités modulaires volumétriques entièrement finies à Riyad pour le projet Earth Hotels, premier déploiement modulaire de l'entreprise dans le secteur hôtelier au Moyen-Orient. Avec plus de 75 % des chambres d'hôtel construites selon des méthodes modulaires et une ouverture prévue début 2027, le projet valide les structures modulaires fabriquées en usine comme voie viable pour le pipeline hôtelier en expansion du Royaume.
- Mai 2026 : Dubai Holding Asset Management a posé la première pierre de la communauté résidentielle Lantana Hills de 390 unités au Dubai Science Park, nommant Group AMANA comme entrepreneur principal dans le cadre d'un accord de 185 millions USD, avec 85 % de la construction planifiée hors site en utilisant les systèmes modulaires DuBox et DuPod et une livraison ciblée pour le second semestre 2027.
- Février 2026 : Smart Accommodation for Residential Complexes Company a signé des accords de principe avec MAWREF Company pour un projet proposé d'hébergement de 12 000 lits pour travailleurs en Riyadh Nord. Le coût de développement estimé est de 178 millions USD, couvrant 150 000 mètres carrés, avec la première phase opérationnelle ciblée pour le premier trimestre 2029.
Périmètre du rapport sur le marché des maisons conteneurs au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Construites en usine |
| Construites sur site |
| Fixe |
| Mobile |
| Maisons résidentielles |
| Maisons récréatives |
| Maisons d'urgence |
| Maisons de soins infirmiers |
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Nigéria |
| Reste du Moyen-Orient et de l'Afrique |
| Par offre | Construites en usine |
| Construites sur site | |
| Par type de construction | Fixe |
| Mobile | |
| Par utilisation finale | Maisons résidentielles |
| Maisons récréatives | |
| Maisons d'urgence | |
| Maisons de soins infirmiers | |
| Par pays | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des maisons conteneurs au Moyen-Orient et en Afrique d'ici 2032 ?
Le marché devrait atteindre 6,73 milliards USD d'ici 2032, avec un CAGR de 7,2 % à partir de 2027.
Quel pays est en tête de la demande de maisons conteneurs au Moyen-Orient et en Afrique ?
L'Arabie saoudite détenait une part de 34 % en 2026 et devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Pourquoi les maisons conteneurs construites en usine gagnent-elles en utilisation dans la région ?
Les systèmes construits en usine soutiennent une qualité reproductible, réduisent les besoins en main-d'œuvre sur site et favorisent les marchés publics axés sur la conformité pour les projets permanents.
Qu'est-ce qui stimule la demande de maisons conteneurs d'urgence ?
Les besoins de déplacement et de réponse aux catastrophes augmentent la demande publique pour des unités de logement rapides, transportables et adaptables.
Quelle utilisation finale connaît la croissance la plus rapide jusqu'en 2032 ?
Les maisons d'urgence devraient se développer à un CAGR de 8,75 % jusqu'en 2032.
Qu'est-ce qui limite les achats privés de maisons conteneurs dans les pays africains ?
Les systèmes limités de prêts hypothécaires, d'assurances et d'évaluation contraignent l'accession à la propriété même lorsqu'une structure est abordable à construire.