
中東・アフリカのコンテナホーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.43 十億米ドル |
| 市場規模 (2027) | 4.75 十億米ドル |
| 市場規模 (2032) | 6.73 十億米ドル |
| 成長率 (2027 - 2032) | 7.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカのコンテナホーム市場分析
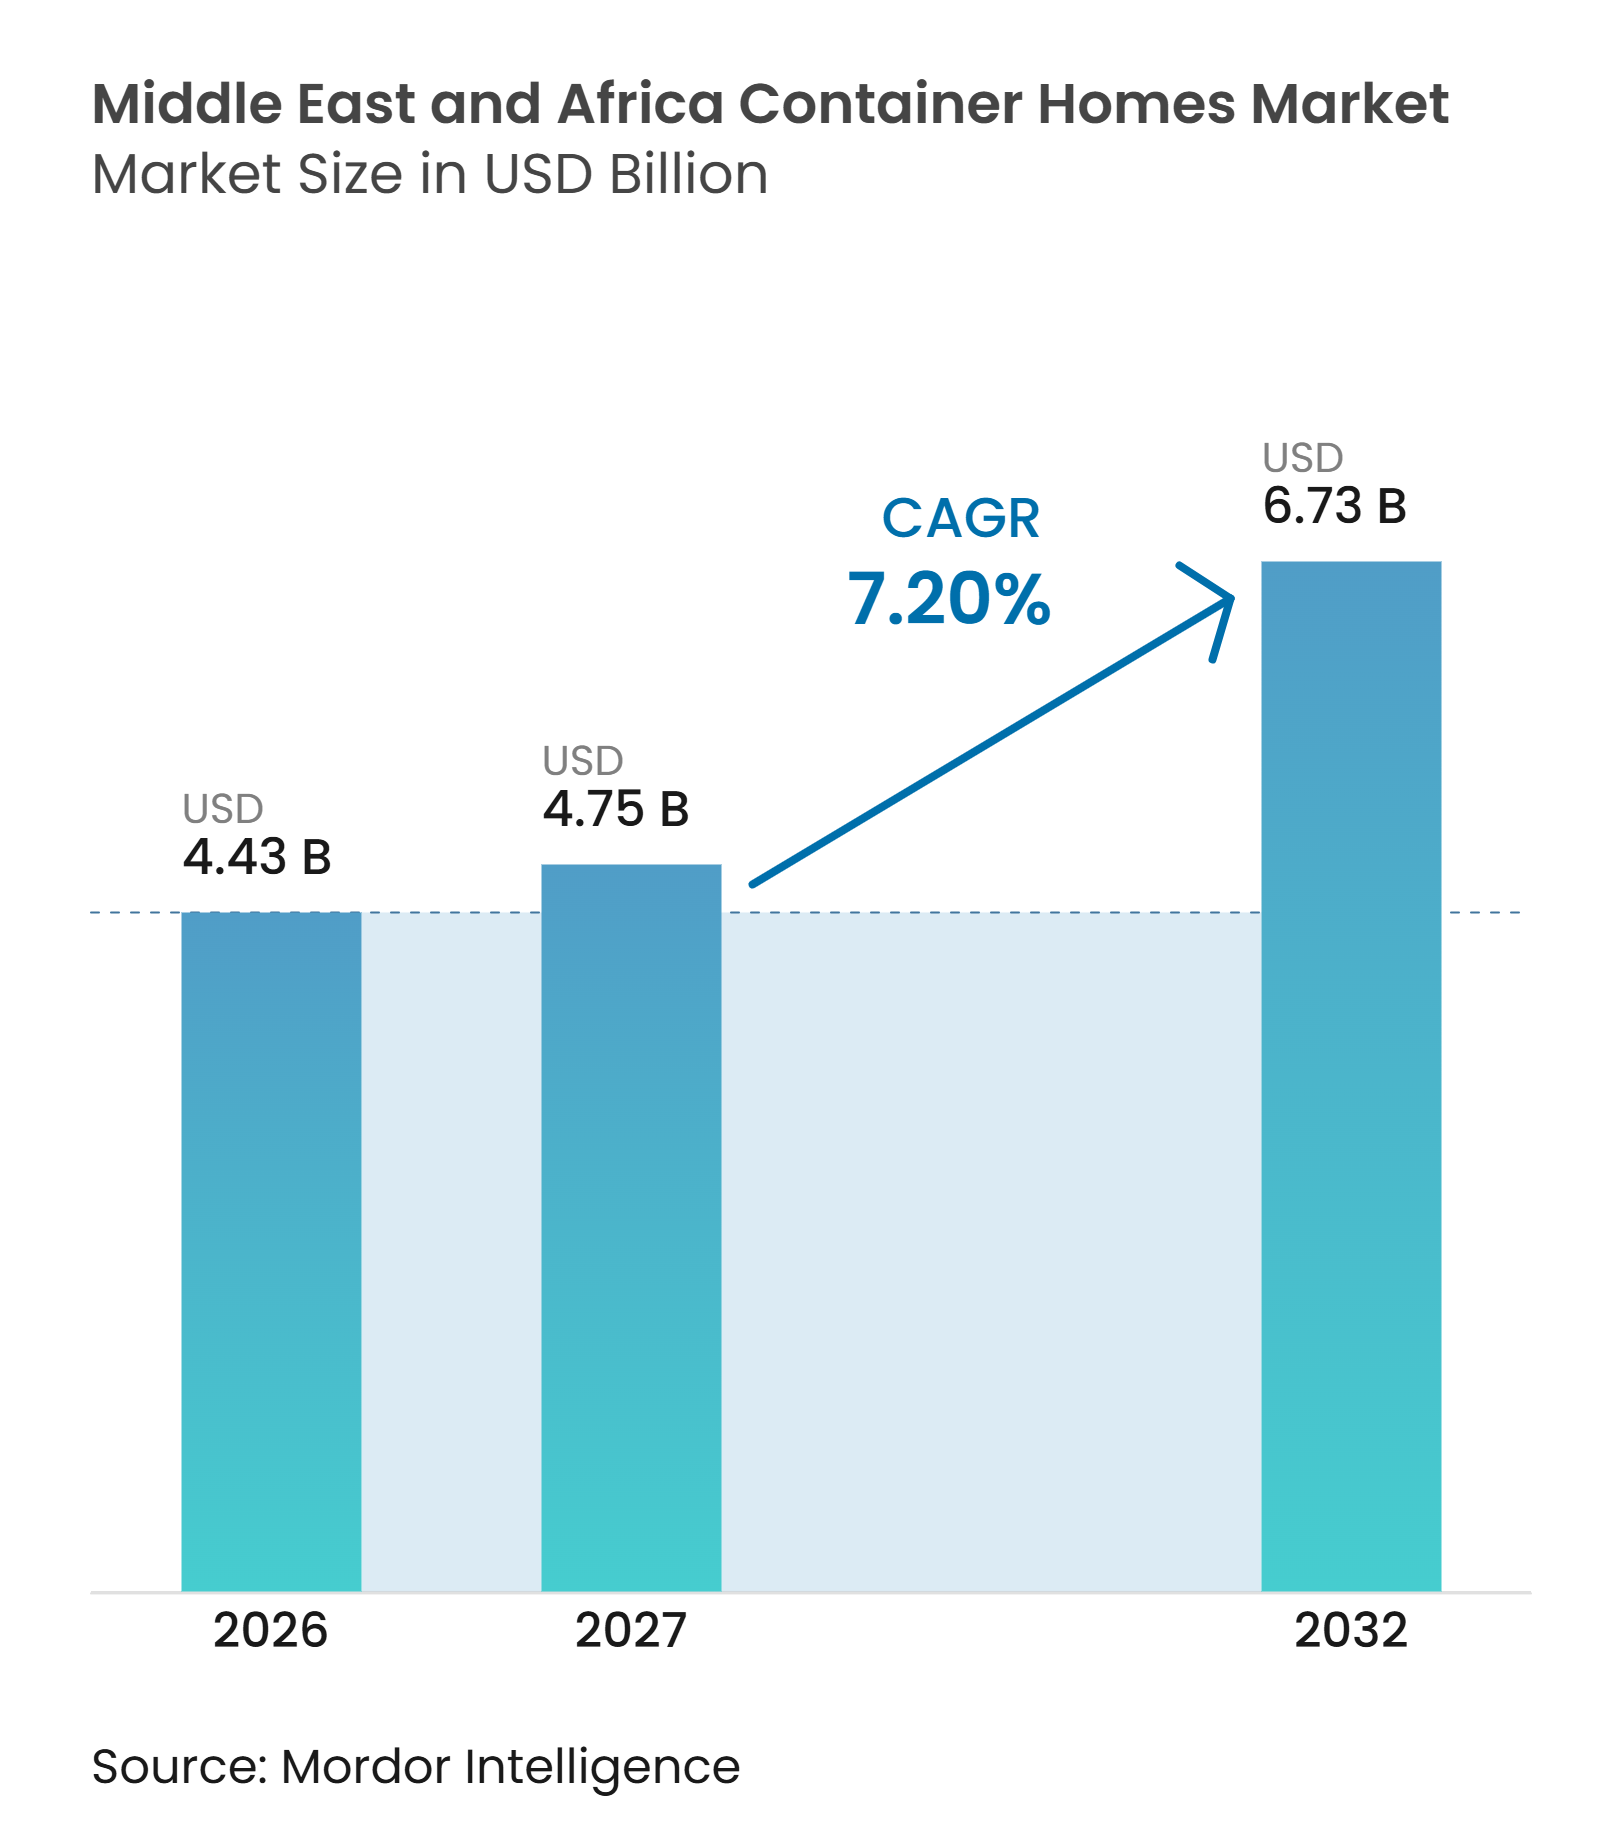
中東・アフリカのコンテナホーム市場規模は、2026年に4.43 ビリオン 米ドル、2027年に4.75 ビリオン 米ドルと予測され、2032年までに6.73 ビリオン 米ドルに達し、2027年から2032年にかけて7.20%のCAGRで成長する見込みです。
中東・アフリカのコンテナホーム市場は、湾岸地域の大規模な労働者キャンプとアフリカ都市部の住宅需要という、それぞれ独立しながらも相互に関連する需要源によって支えられています。サウジアラビアのプロジェクトパイプラインは標準化された宿泊施設への継続的な需要を生み出し、緊急展開では迅速に設置でき、後に長期住宅として活用できるユニットが求められます。アラブ首長国連邦およびサウジアラビアのオフサイト建設政策は、工場品質、熱性能、および信頼性の高い納品を実証できるサプライヤーを優遇します。湾岸地域の高温環境は恒久的なユニットのコストを引き上げ、住宅ローンおよび保険へのアクセスが限られていることが、アフリカ複数国における家庭での普及を制限しています。こうした状況は、中東・アフリカのコンテナホーム市場に対し、家庭購入だけでなく、機関投資家、公共調達、および地域製造を通じた成長機会をもたらしています。
主要レポートのポイント
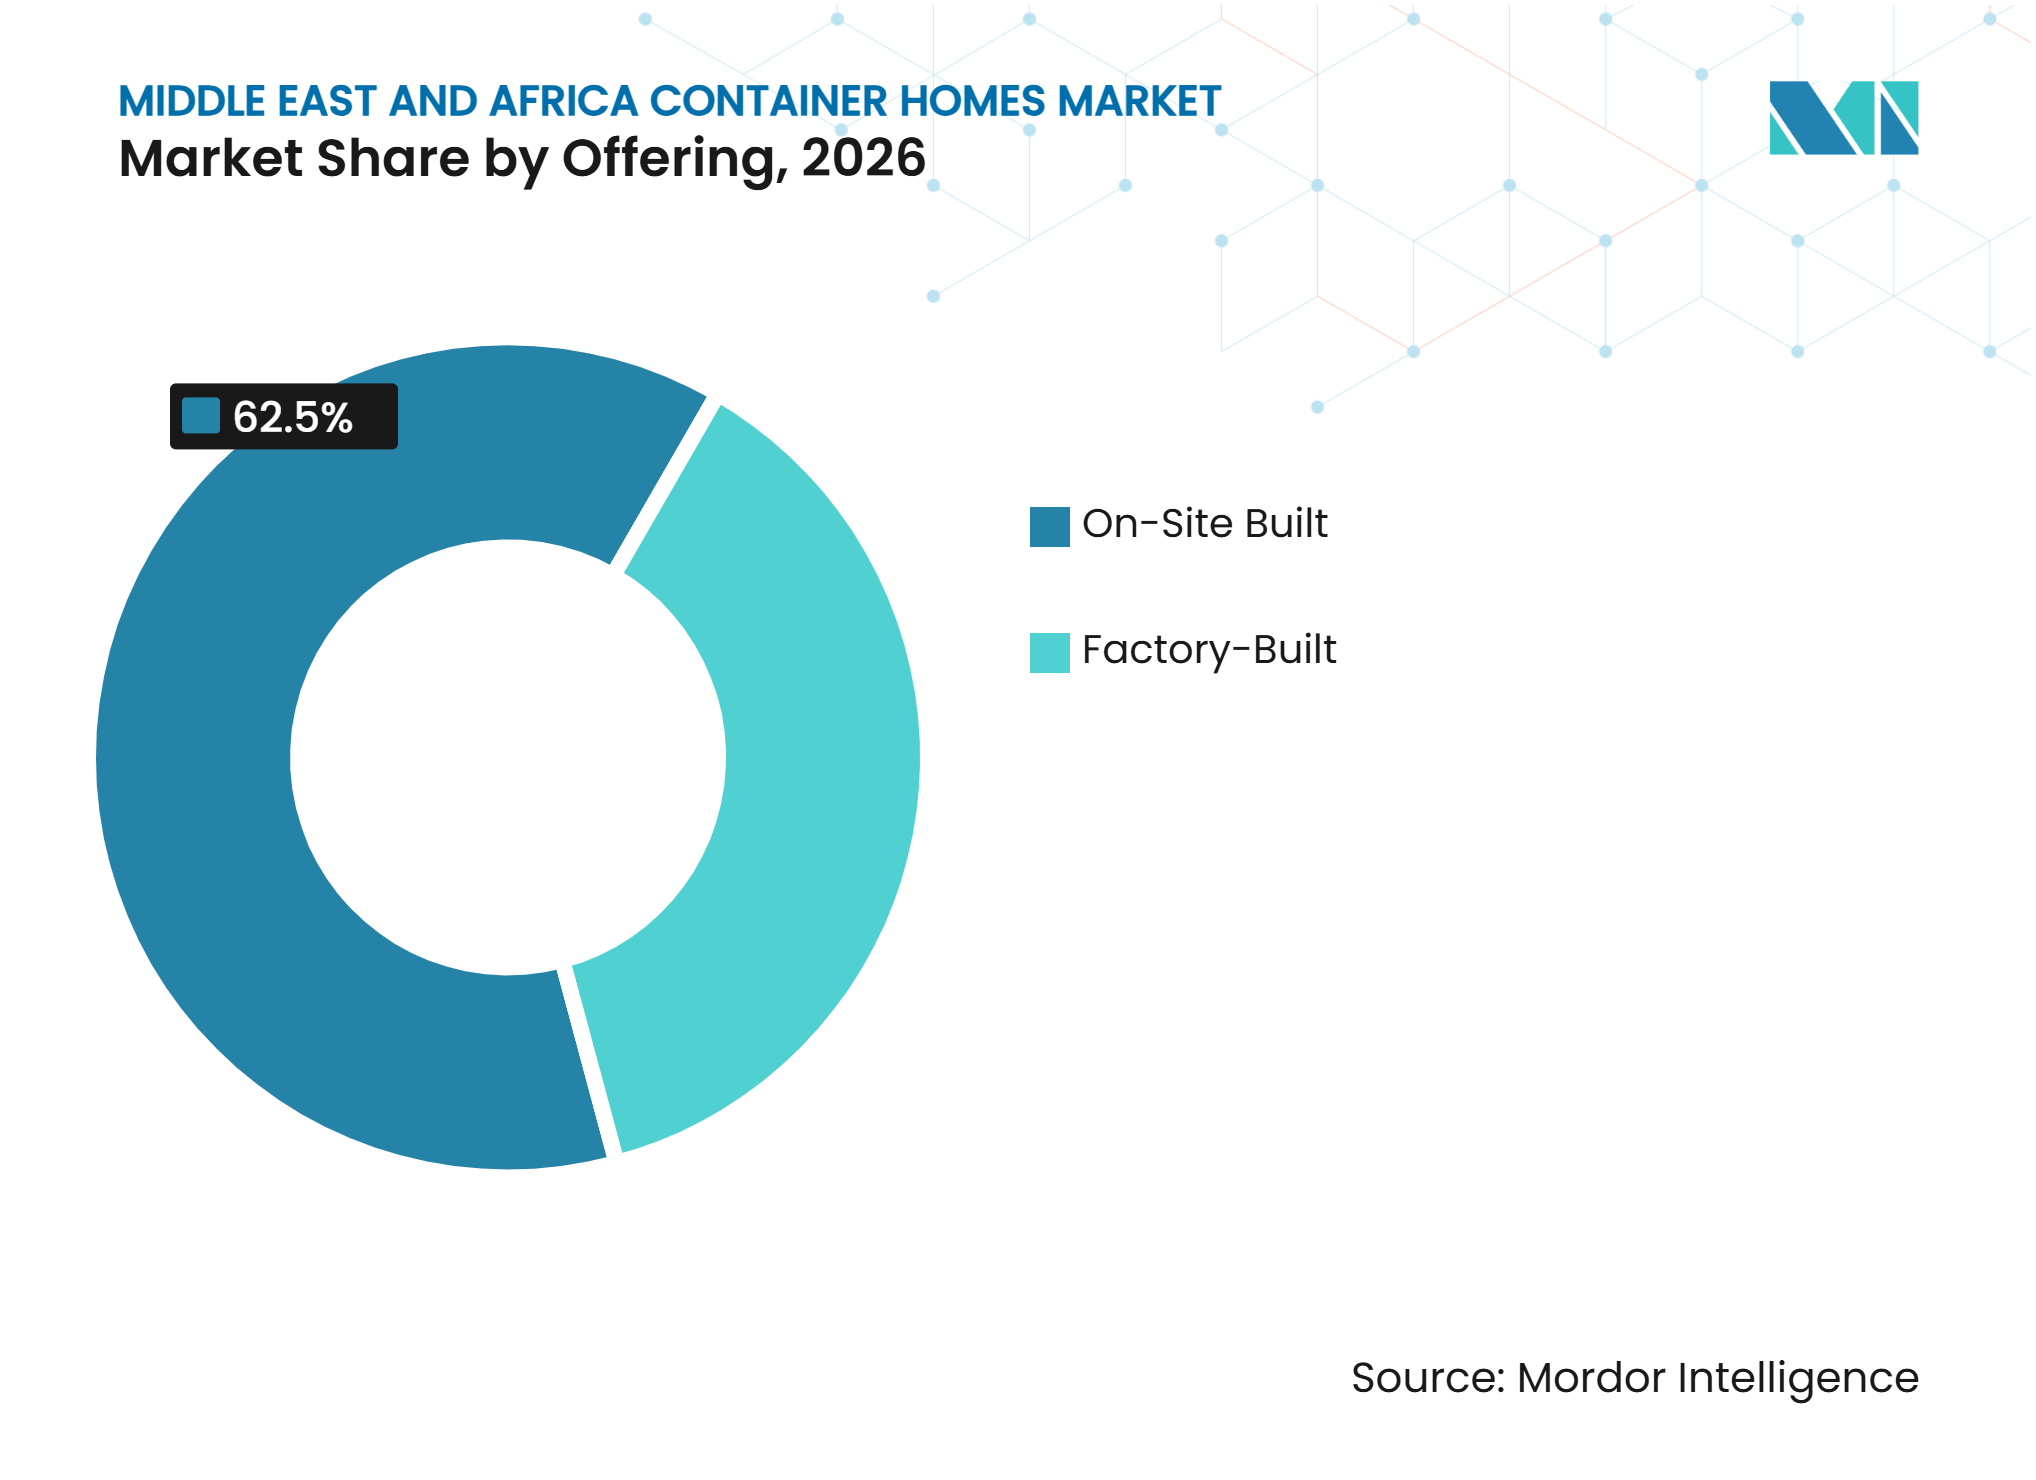
- 提供形態別では、オンサイト建設型ユニットが2026年の中東・アフリカのコンテナホーム市場シェアの62.5%を占め、工場建設型は2032年にかけて7.95%のCAGRで成長すると予測されています。
- 建設タイプ別では、固定式ユニットが2026年の中東・アフリカのコンテナホーム市場シェアの52.5%を占め、移動式構造物は2032年にかけて8.45%のCAGRで成長すると予測されています。
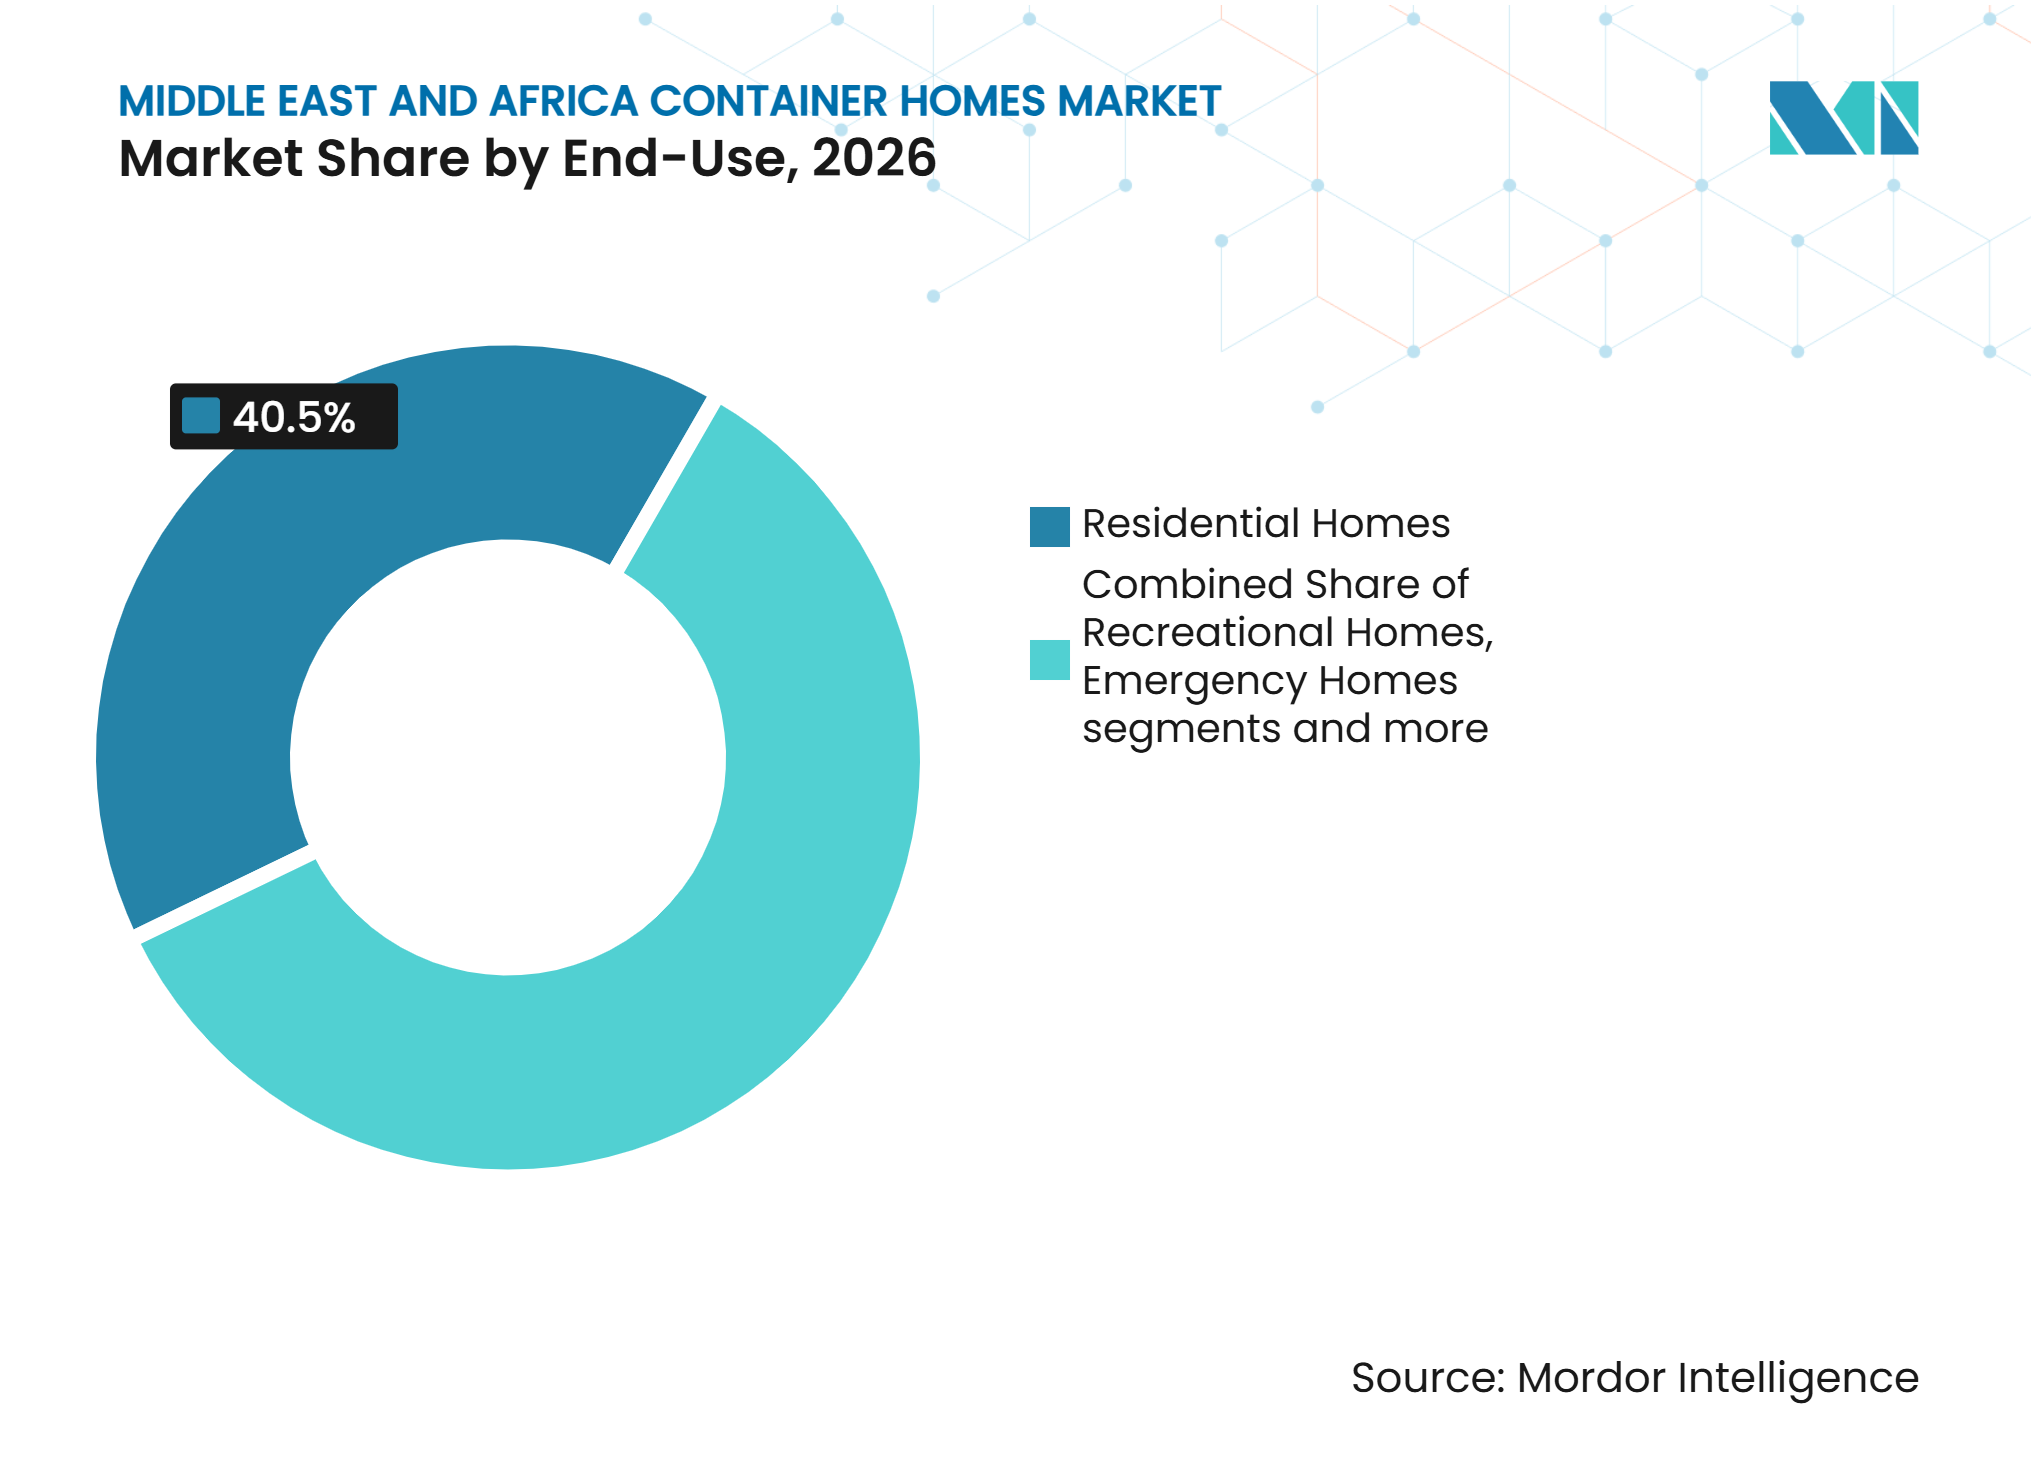
- 最終用途別では、住宅用ホームが2026年の中東・アフリカのコンテナホーム市場規模の40.5%を占め、緊急用ホームは2032年にかけて8.75%のCAGRで成長すると予測されています。
- 国別では、サウジアラビアが2026年の中東・アフリカのコンテナホーム市場シェアの34%を占め、2032年にかけて8.1%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
中東・アフリカのコンテナホーム市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遠隔地労働者およびプロジェクトサイトの宿泊施設 | +3.0% | サウジアラビア、アラブ首長国連邦、湾岸協力会議、南アフリカ、ナイジェリア | 短期(2年以内) |
| 災害救援、難民、および再定住住宅 | +1.5% | 紛争隣接地域および気候脆弱地域に集中する中東・アフリカ | 短期(2年以内) |
| 手頃な住宅の不足と公共調達 | +1.2% | サハラ以南アフリカ、北アフリカ、および湾岸地域の社会住宅プログラム | 中期(2〜4年) |
| モジュール式およびプレハブ建設の大 | +1.0% | サウジアラビア、アラブ首長国連邦、および南アフリカ | 中期(2〜4年) |
| 迅速展開型社会インフラ | +0.8% | ナイジェリア、南アフリカ、および中東・アフリカのその他地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ギガプロジェクト、鉱業、エネルギー向け遠隔地労働者およびプロジェクトサイトの宿泊施設
サウジアラビアの大規模建設プログラムは、中東・アフリカのコンテナホーム市場において労働者宿泊施設を主要な購買カテゴリーとしています。NEOM、キディヤ、レッドシーグローバル、ディリヤーゲート、ROSHNなどのプロジェクトは、大量調達が可能で均一な基準で設置できる宿泊施設を必要としています。キディヤ・コントラクターズキャンプは11億 米ドルの価値を持ち、モジュール式冷間成形鋼構造物で4万人の労働者を収容できる規模を誇り、単一の開発プロジェクトに必要なサイト住宅の規模を示しています。2026年2月、Smart Accommodation for Residential Complexes Companyは、MAWREFとの間で、1億7,800万 米ドル相当の1万2,000床規模の北リヤドプロジェクトに関する基本合意書に署名しました。サウジ建基準、サウジアラビア標準化機構の要件、およびサウジアラムコの仕様は、サイト構造物のサプライヤー選定において法令遵守を中心的な要素としています。
鉱業もまた、湾岸建設回廊の外側での需要を支えています。ハウテンおよびムプマランガにおける金、白金、クロムの採掘事業は、採掘エリア近くに半恒久的な宿泊施設を必要としています。事業者はプロジェクトフェーズをまたいで移設または保持できる資産を好む傾向があります。この運用モデルは、家庭需要を制限する住宅ローンへのアクセスに依存しません。また、予測可能なメンテナンス要件を持つ耐久性のある構造物に価値を置きます。この継続的な需要は、中東・アフリカのコンテナホーム市場に対し、住宅サイクルではなく資源プロジェクトに結びついた需要源をもたらしています。
災害救援、難民、および再定住住宅
緊急シェルター需要は、コンテナベースのユニットに対して独自の市場参入経路を生み出しています。国際移住機関は、2026年にガザで約200万人が緊急シェルター支を必要としていると報告しました[1]。各国政府は、ユニットを輸送し、サービスに接続し、家族向けに構成できることから、コンテナ住宅を第一対応オプションとして検討しています。トルコが2万戸のコンテナホームを供給するとのコミットメントと、アラブ首長国連邦がガザ南部に仮設住宅複合施設を計画していることは、こうした公的対応を示しています。中東・アフリカのコンテナホーム市場は、ユニットが後に半恒久的なコミュニティ住宅への転用を想定して仕様化される場合に恩恵を受けます。使用可能期間が長くなることで、政府および人道支援機関の購入者に対する価値提案が向上します。
緊急調達は、通常の住宅購入と同じプロセスをたどりません。購入者は即時の生産能力、輸送調整、および困難な場所でも稼働できる基本サービスを必要とします。サプライヤーはまた、安全性、換気、衛生、および気象保護に関する要件を満たす必要があります。こうした条件は、類似環境ですでに試験済みの標準化されたシステムを優遇します。また、繰り返し注文を履行できるメーカーとのフレームワーク契約を促進する可能性もあります。迅速展開の必要性は、実績ある物流およびプロジェクト管理能力を持つサプライヤーを支援します。
手頃な住宅の不足と公共調達
アフリカの住宅不足は、政府がモジュール式建設方法を検討する持続的な理由を提供しています。UN-ハビタットは2026年4月、アフリカの住宅不足が5,100万戸を超え、2030年までに1億3,000万戸に達する可能性があると報告しました[2]。同じ政策環境は、従来の建設よりも迅速に供給でき、成長する都市部で活用できるソリューションを支援します。第2回アフリカ都市フォーラムで発足したアフリカ手頃な住宅コンパクトは、実現可能な住宅ソリューションへの資金調達を動員しようとしています。コンテナ形式は、掘削の削減と軽量な基礎ニーズが建設負担を軽減する場合に関連性を持ちます。その役割は、土地、インフラ接続、および資金調達が公共プログラムを通じて調整される場合に最も強くなります。
不足の規模は、自動的に家庭向け販売を生み出すわけではありません。土地コストと限られたインフラが、主要都市で供給できるものを引き続き形成しています。公共機関は、社会住宅、コミュニティ住宅、およびサービス付き用地プログラムを通じてより予測可能な需要を生み出すことができます。標準化されたユニット設計は、当局がサプライヤー間で品質とコストを比較すのに役立つ可能性があります。このアプローチにより、開発業者はコンテナモジュールを他のプレハブ要素と組み合わせることもできます。中東・アフリカのコンテナホーム市場は、調達規則が非伝統的な建設システムを受け入れる場合に、より広範な公共住宅計画に貢献できます。
モジュール式およびプレハブ建設の拡大
オフサイト建設に対する政府の支援が、工場生産の事業ケースを強化しています。Dubai Holding Asset Managementは2026年5月、DuBoxおよびDuPodシステムを使用して建設の85%をオフサイトで計画した390戸のLantana Hillsコミュニティの工事を開始しました。このプロジェクトは、モジュール式工法が仮設キャンプを超えて恒久的な住宅コミュニティへと拡大していることを示しています。Group AMANAもまた、27棟にわたってレッドシーグローバル向けに1,404戸のモジュール式コンクリートスタジオを納品しました。工場作業はオンサイトの労働需要を削減し、より一貫した生産品質を支援できます。これらの特性は、中東・アフリカのコンテナホーム市場における工場建設型オプシンへの需要を強化します。
恒久的な用途には明確な品質要件が必要なため、規制上の受け入れは引き続き重要です。購入者はサプライヤーを選択する前に、工場認証と文書化されたコンプライアンスをますます求めるようになっています。これは、各入札でユニットを再設計するのではなく、承認済みの設計を繰り返せるメーカーを優遇します。また、主要プロジェクトゾーン近くへの設備投資を促進します。地域製造はリードタイムを短縮し、設置中のより緊密なサポートを提供できます。その結果、特にサウジアラビアとアラブ首長国連邦において、モジュール式システムのより組織化された市場が形成されます。
中東・アフリカのコンテナホーム市場の阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱的・気候的性能要件 | -1.5% | サウジアラビア、アラブ首長国連邦、および湾岸協力会議 | 短期(2年以内) |
| 住宅ローン、保険、および評価インフラの限界 | -1.2% | サハラ以南アフリカ、ナイジェリアおよび南アフリカへの早期影 | 中期(2〜4年) |
| 断片化した許認可および建築基準要件 | -0.8% | ナイジェリアおよび中東・アフリカのその他地域、アラブ首長国連邦およびサウジアラビアでは改善 | 中期(2〜4年) |
| 輸入依存、物流コスト、および通貨変動 | -0.7% | ナイジェリア、南アフリカ、および中東・アフリカのその他地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
湾岸高温地帯における熱的・気候的性能要件
湾岸地域の気候条件は、恒久的なコンテナ構造物に対する技術要件を高めます。45℃を超える気温は、低コストの仮設ユニットよりも強力な断熱材、機械換気、および反射クラッディングを必要とします。サプライヤーは、建物性能、電気システム、および防火安全に関する地域規則を考慮しなければなりません。短期間のサイトユニットと恒久的な住宅の違いは、したがって相当なものになり得ます。この区別は、認定された長期宿泊施設を必要とする購入者のコストを引き上げます。また、湾岸条件向けにユニットを事前設計できるサプライヤーにプレミアムをもたらします。
熱的コンプライアンス設計と調達の両方に影響します。メーカーは購入者の期待に応えるために、繰り返し可能な断熱の詳細と信頼性の高い設置方法を必要とします。地域の工場は、必要な仕様に対して確立されたプロセスを持つ場合に優位性を持てます。小規模な輸入業者は、厳格な要件を持つプロジェクトで追加の設計作業とマージンの低下に直面する可能性があります。これらのプレッシャーは、購入者が認定製品と低仕様の代替品を比較する際に購入を遅らせる可能性があります。中東・アフリカのコンテナホーム市場は、規制当局が仮設構造物と恒久的構造物をどのように区別するかに引き続き敏感です。
住宅ローン、保険、および評価インフラの限界
金融インフラの限界は、サハラ以南アフリカの複数の国において民間住宅需要を制限しています。銀行は移動式または非伝統的な構造物を標準的な住宅ローン担保として扱わない場合があります。保険会社や評価者もこれらの住宅を評価するための認められた方法を必要としています。その結果、ユニットレベルでの手頃な価格が、見込み購入者のアクセスを保証するわけではありません。この制約は、現金購入が一般的でない市場で最も深刻です。これは、個人の住宅所有に依存できる中東・アフリカのコンテナホーム市場の部分を縮小させます。
公共調達、雇用主住宅、および機関投資家はこの制限を部分的に相殺できます。これらの購入者は、住宅ローン適格性ではなく、用途、納品時間、およびライフサイクルコストを評価します。標準化された評価および保険慣行は、時間をかけて家庭のアクセスを改善するでしょう。規制当局の参加はまた、コンテナホームが恒久的な不動産として扱われる場合を明確にする可能性があります。それまでの間、企業は地域の購入者条件に合った支払い構造を提供する必要があるかもしれません。金融支援の欠如は、住宅不足だけが示唆する水準を下回る正式な住宅需要を維持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
工場建設型が規制および調達の勢いを獲得オンサイト建設型ユニットは2026年の中東・アフリカのコンテナホーム市場シェアの62.5%を占めまた。その地位は、道路、クレーンアクセス、およびサイトの準備が限られる可能性がある遠隔プロジェクトサイト、鉱業エリア、および緊急場所での条件を反映しています。オンサイト工法により、請負業者は利用可能なスペースとタイミングに合わせて構造物を適応させることができます。また、困難なルートを通じて完全に組み立てられた体積ユニットを輸送することを避けることもできます。これは、雇用主がアクティブな作業エリアの近くに宿泊施設を必要とする場合に依然として有用です。このセグメントのシェアは、実際の設置条件が依然として調達決定を形成していることを示しています。
工場建設型は2032年にかけて7.95%のCAGRで成長すると予測されています。その成長は、繰り返し可能な品質、文書化された生産方法、およびオンサイト作業の削減という価値によって支えられています。Group AMANAは、Amaalaスタッフビレッジの納品において建設時間が30%短縮され、オンサイト労働力が35%削減されたと報告しました。中東・アフリカのコンテナホーム産業は、恒久的な用途が増加するにつて認定工場を優遇する可能性が高いです。工場生産はまた、大規模プログラムに対してより明確なスケジュールを購入者に提供できます。オンサイト建設は引き続き関連性を持ちますが、工場建設型システムは多数のユニットにわたる一貫性を調達が要求する場合により有利な立場にあります。


建設タイプ別:
再展開可能な資産がプロジェクトの機動性を支援固定式ユニットは2026年の中東・アフリカのコンテナホーム市場規模の52.5%を占めました。これらは、移転が計画されていない住宅、ホスピタリティ、および緊急用途に適しています。地方当局はまた、長期居住のために恒久的な基礎を要求する場合があります。固定式構造物は、公共サービス接続とコミュニティサービのための安定した基盤をユーザーに提供します。これらの特性は、その場に留まることを意図した開発において重要性を維持します。このセグメントは、購入者が一時的なプロジェクト資産ではなく耐久性のある構造物を必要とする場合に恩恵を受けます。
移動式構造物は2032年にかけて8.45%のCAGRで成長すると予測されています。ギガプロジェクトの事業者は、建設フェーズが大規模なサイト全体を移動するにつれて宿泊施設を移動させるためにこれらを使用します。スチールフレーム建築協会は、Tamimi PEBがジュバイルおよびNEOM施設で毎日90モジュール以上を生産し、大規模なキャンプ要件を支援していると報告しました[3]。再展開により、作業パッケージ終了後に所有者が資産を未使用のまま放置するリスクを軽減できます。鉱業事業者もまた、サイト権利に定められた期間がある場合に移動式構造物を評価します。これにより、機動性は中東・アフリカのコンテナホーム市場における中核的な購買要因となっています。
最終用途別:
住宅用ホームがリードし、緊急用ホームがより速く拡大住宅用ホームは2026年の中東・アフリカのコンテナホーム市場規模の40.5%を占めました。このセグメントには、建設速度が重要な民間および公共の住宅ニーズが含まれます。また、オンサイト作業を削減するためにモジュール式要素を使用する開発も含まれます。家庭の資金調達、土地へのアクセス、および許認可が地域全体で異なるため、需要は大きく異なります。恒久的な住宅プロジェクトは、快適性、安全性、および長期的なサービス性に対するより高い信頼を必要とします。これらの要件は、引き渡し後にコンプライアンスを示し、ユニットを維持できるサプライヤーを優遇します。
緊急用ホームは2032年にかけて8.75%のCAGRで成長すると予測されています。避難、紛争、および気候イベントは、公共機関が短期間に安全な宿泊施設を必要とする状況を生み出します。IOMが報告したガザのシェルターニーズは、地域におけるそのような需要の規模を示しています。後にコミュニティ住宅への転用を想定して設計されたユニットは、即時対応後により有用な期間を提供できます。レクリエーシン用ホームもまた、アラブ首長国連邦、南アフリカ、ケニア、およびモロッコのホスピタリティプロジェクトに登場しています。介護施設への応用は、臨床環境がより要求の高い医療インフラを必要とするため、依然として限られています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカのコンテナホーム市場シェアの34%を占め、2032年にかけて8.1%のCAGRで成長すると予測されています。NEOM、レッドシーグローバル、キディヤ、ディリヤゲート、およびROSHNは、従来のサイト建設よりも迅速に供給できる宿泊施設を必要としています。同国のプロジェクトパイプラインは、労働者キャンプと住宅建設活動の両方を支援します。提案されている1万2,000床の北リヤドプロジェクトの推定価値は1億7,800万 米ドルで、15万平方メートルをカバーします。サウジ建築基準およびサウジアラビア標準化機構の要件はサプライヤーの資格に影響します。サカニプログラムは、2026年最初の9ヶ月間に90,836世帯が初めての住宅に入居したことで、ギガプロジェクト以外での継続的な住宅活動を示しています。したがって、地域の生産能力と認定生産は、サウジアラビアに供給するサプライヤーにとって戦略的優先事項です。
アラブ首長国連邦
アラブ首長国連邦は、恒久的な住宅、ホスピタリティ、および商業用モジュール用途のより広範な組み合わせを開発しています。Dubai Holding Asset Managementは2026年5月、ドバイサイエンスパークで390戸のLantana Hillsプロジェクトを開始しました。1億8,500万 米ドルの契約は建設の85%をオフサイトで計画し、2027年下半期の引き渡しを予定しています。このタイプの開発は、モジュール式建設を一時的なサイト使用を超えて移行させます。また、より高品質な仕上げと信頼性の高い生産管理への需要を示しています。熱性能、建物安全性、および恒久的使用要件が同国の製品設計に影響します。アラブ首長国連邦は、コンプライアンスと設計能力が納品速度と同様に重要となり得る市場をサプライヤーに提供します。地域製造政策はさらに地域サプライチェーンを支援する可能性があります。
南アフリカ、ナイジェリア、および中東・アフリカのその他地域
南アフリカとナイジェリアは、中東・アフリカのコンテナホーム市場内で異なる需要パターンを持っています。南アフリカは、ハウテンおよびムプマランガにおける大規模な手頃な住宅の積み残しと継続的な鉱業宿泊需要を組み合わせています。鉱業サイトはまた、エネルギーの信頼性が実際の懸念事項であるため、太陽光発電対応構造物を評価します。ナイジェリアの潜在性は住宅ニーズに結びついていますが、36州にわたって許認可が異なり、機関プロジェクトの調整を困難にしています。2026年1月、ナイジェリアとサウジアラビアはリヤドで開催された不動産未来フォーラムで住宅協力について協議しました。ガーナ、ケニア、およびルワンダは新興の民間住宅需要を提供し、より広い地域需要には人道支援および遠隔地サイトの調達が含まれます。UN-ハビタットのナイロビ宣言は、アフリカ連合加盟国による期限付き住宅供給コミットメントを支援しています。
競争環境
市場集中度

中東・アフリカのコンテナホーム市場は中程度の断片化を示しています。地域の製造業者は、大規模なエンジニアリング、調達、および建設契約向けにフラットパックまたは体積ユニットを供給する国際専門業者およびメーカーと競合しています。地域のサプライヤーは、地域の仕様を理解し、プロジェクトオーナーとの確立された関係を持つ場合に有利です。国際企業は多くの場合、ライセンスおよびプロジェクト要件を満たすために地域の納品パートナーを必要とします。中国のメーカーは、標準化されたモジュールを必要とする大規模調達プログラムで引き続き関連性を持ちます。各サプライヤーの競争的地位は、認証、生産規模、物流、およびプロジェクト実行に依存します。
テクノロジーは中東・アフリカのコンテナホーム市場においてより強力な差別化要因となっています。Tamimi PEBはジュバイルおよびNEOM施設で自動化された冷間成形鋼壁フレーミングラインを使用しており、スチールフレーム建築協会はこれにより生産性が35%向上し、95%完成したユニットの納品が可能になったと報告しました。Group AMANAは1,404スタジオのレッドシーグローバル納品を通じて別の戦略的アプローチを示しました。Lantana Hillsプロジェクトはまた、Group AMANAにアラブ首長国連邦での注目度の高い住宅プロジェクトをもたらしました。これらの動きは、製造能力と納品経験が機関入札において優位性を生み出せることを示しています。確立されたコンプライアンス資格を持たないサプライヤーは、承認済みシステムに匹敵することに苦労する可能性があります。
調達慣行もまた競争を形成します。大規模な請負業者は単一ロジェクトで5,000から10,000ユニットを求める場合があり、これにより優先サプライヤー契約と長期購入コミットメントが促進されます。これはメーカーの計画を改善できますが、小規模サプライヤーの機会数を減少させます。アフリカの鉱業回廊は、輸入ユニットが物流コストと通貨リスクに直面する場合に、地域組立パートナーシップの余地を依然として持っています。地域生産を確立した企業は、輸送の複雑さを軽減し、より迅速なメンテナンスサポートを提供できます。主要企業の合計市場シェアは提供されていないため、証拠は高度に集中したものではなく、中程度の競争的説明を支持します。
中東・アフリカのコンテナホーム産業リーダー
-
Aldamegh Portable Houses Factory
-
Saudind
-
Mokamela Prefab
-
Red Sea International
-
Bab Al Qasar Prefab House
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカのコンテナホーム市場 このレポートでカバーされる企業
- Aldamegh Portable Houses Factory
- Saudind
- Mokamela Prefab
- Red Sea International
- Bab Al Qasar Prefab House
- TSSC Group
- Dune Modular
- Kazema
- Arshia Prefab
- Karmod
- Big Box Containers
- Abacus Space Solutions
- Sogeco Living SA
- Afripanel
- Kwikspace Modular Buildings
- Dune Modular
- CGCH (China Green Container House)
- GS Housing
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
最近の産業開発事情 中東・アフリカのコンテナホーム市場
- 2026年8月:CIMC Modular Building Systemsは、Earth Hotelsプロジェクト向けに104戸の完全仕上げ済み体積モジュールユニットをリヤドに出荷しました。これは同社初の中東ホスピタリティセクターへのモジュール展開です。ホテル客室の75%以上がモジュール工法で建設され、2027年初頭のオープンが予定されており、このプロジェクトは工場製造モジュール構造物がサウジアラビアの拡大するホスピタリティパイプラインへの実行可能な経路であることを実証しています。
- 2026年5月:Dubai Holding Asset Managementは、ドバイサイエンスパークで390戸のLantana Hills住宅コミュニティの起工式を行い、Group AMANAを1億8,500万 米ドルの契約のもとゼネコンとして任命しました。建設の85%はDuBoxおよびDuPodモジュールシステムを使用してオフサイトで計画され、引き渡しは2027年下半期を目標としています。
- 2026年2月:Smart Accommodation for Residential Complexes CompanyはMAWREF Companyと、北リヤドに提案されている1万2,000床の労働者宿泊プロジェクトに関する基本合意書に署名しました。推定開発コストは1億7,800万 米ドルで、15万平方メートルをカバーし、最初の稼フェーズは2029年第1四半期を目標としています。
中東・アフリカのコンテナホーム市場レポートの範囲
セグメンテーション概要
| 工場建設型 |
| オンサイト建設型 |
| 固定式 |
| 移動式 |
| 住宅用ホーム |
| レクリエーション用ホーム |
| 緊急用ホーム |
| 介護施設用ホーム |
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリカ |
| ナイジェリア |
| 中東・アフリカのその他地域 |
| 提供形態別 | 工場建設型 |
| オンサイト建設型 | |
| 建設タイプ別 | 固定式 |
| 移動式 | |
| 最終用途別 | 住宅用ホーム |
| レクリエーション用ホーム | |
| 緊急用ホーム | |
| 介護施設用ホーム | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカのその他地域 |
レポートで回答される主要な質問
2032年までの中東・アフリカのコンテナホーム市場の予測値は
市場は2032年までに6.73 ビリオン 米ドルに達し、2027年から7.2%のCAGRで拡大すると予測されています。
中東・アフリカでコンテナホームの需要をリードしている国はどこですか?
サウジアラビアは2026年に34%のシェアを保有し、2032年にかけて8.1%のCAGRで成長すると予測されています。
工場建設型コンテナホームが地域で普及している理由は何ですか?
工場建設型システムは、繰り返し可能な品質、オンサイト労働需要の削減、および恒久的プロジェクトへのコンプライアンス重視の調達を支援します。
緊急用コンテナホームへの需要を促進しているものは何ですか?
避難および災害対応ニーズが、迅速で輸送可能かつ適応性の高い住宅ユニットへの公共需要を高めています。
2032年にかけて最も速く成長している最終用途はどれですか?
緊急用ホームは2032年にかけて8.75%のCAGRで拡大すると予測されています。
アフリカ諸国における民間コンテナホームの購入を制限しているものは何ですか?
住宅ローン、保険、および評価システムの限界が、構造物が建設可能な価格であっても住宅所有を制約しています。