
Marktgröße und Marktanteile für Containerhäuser im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
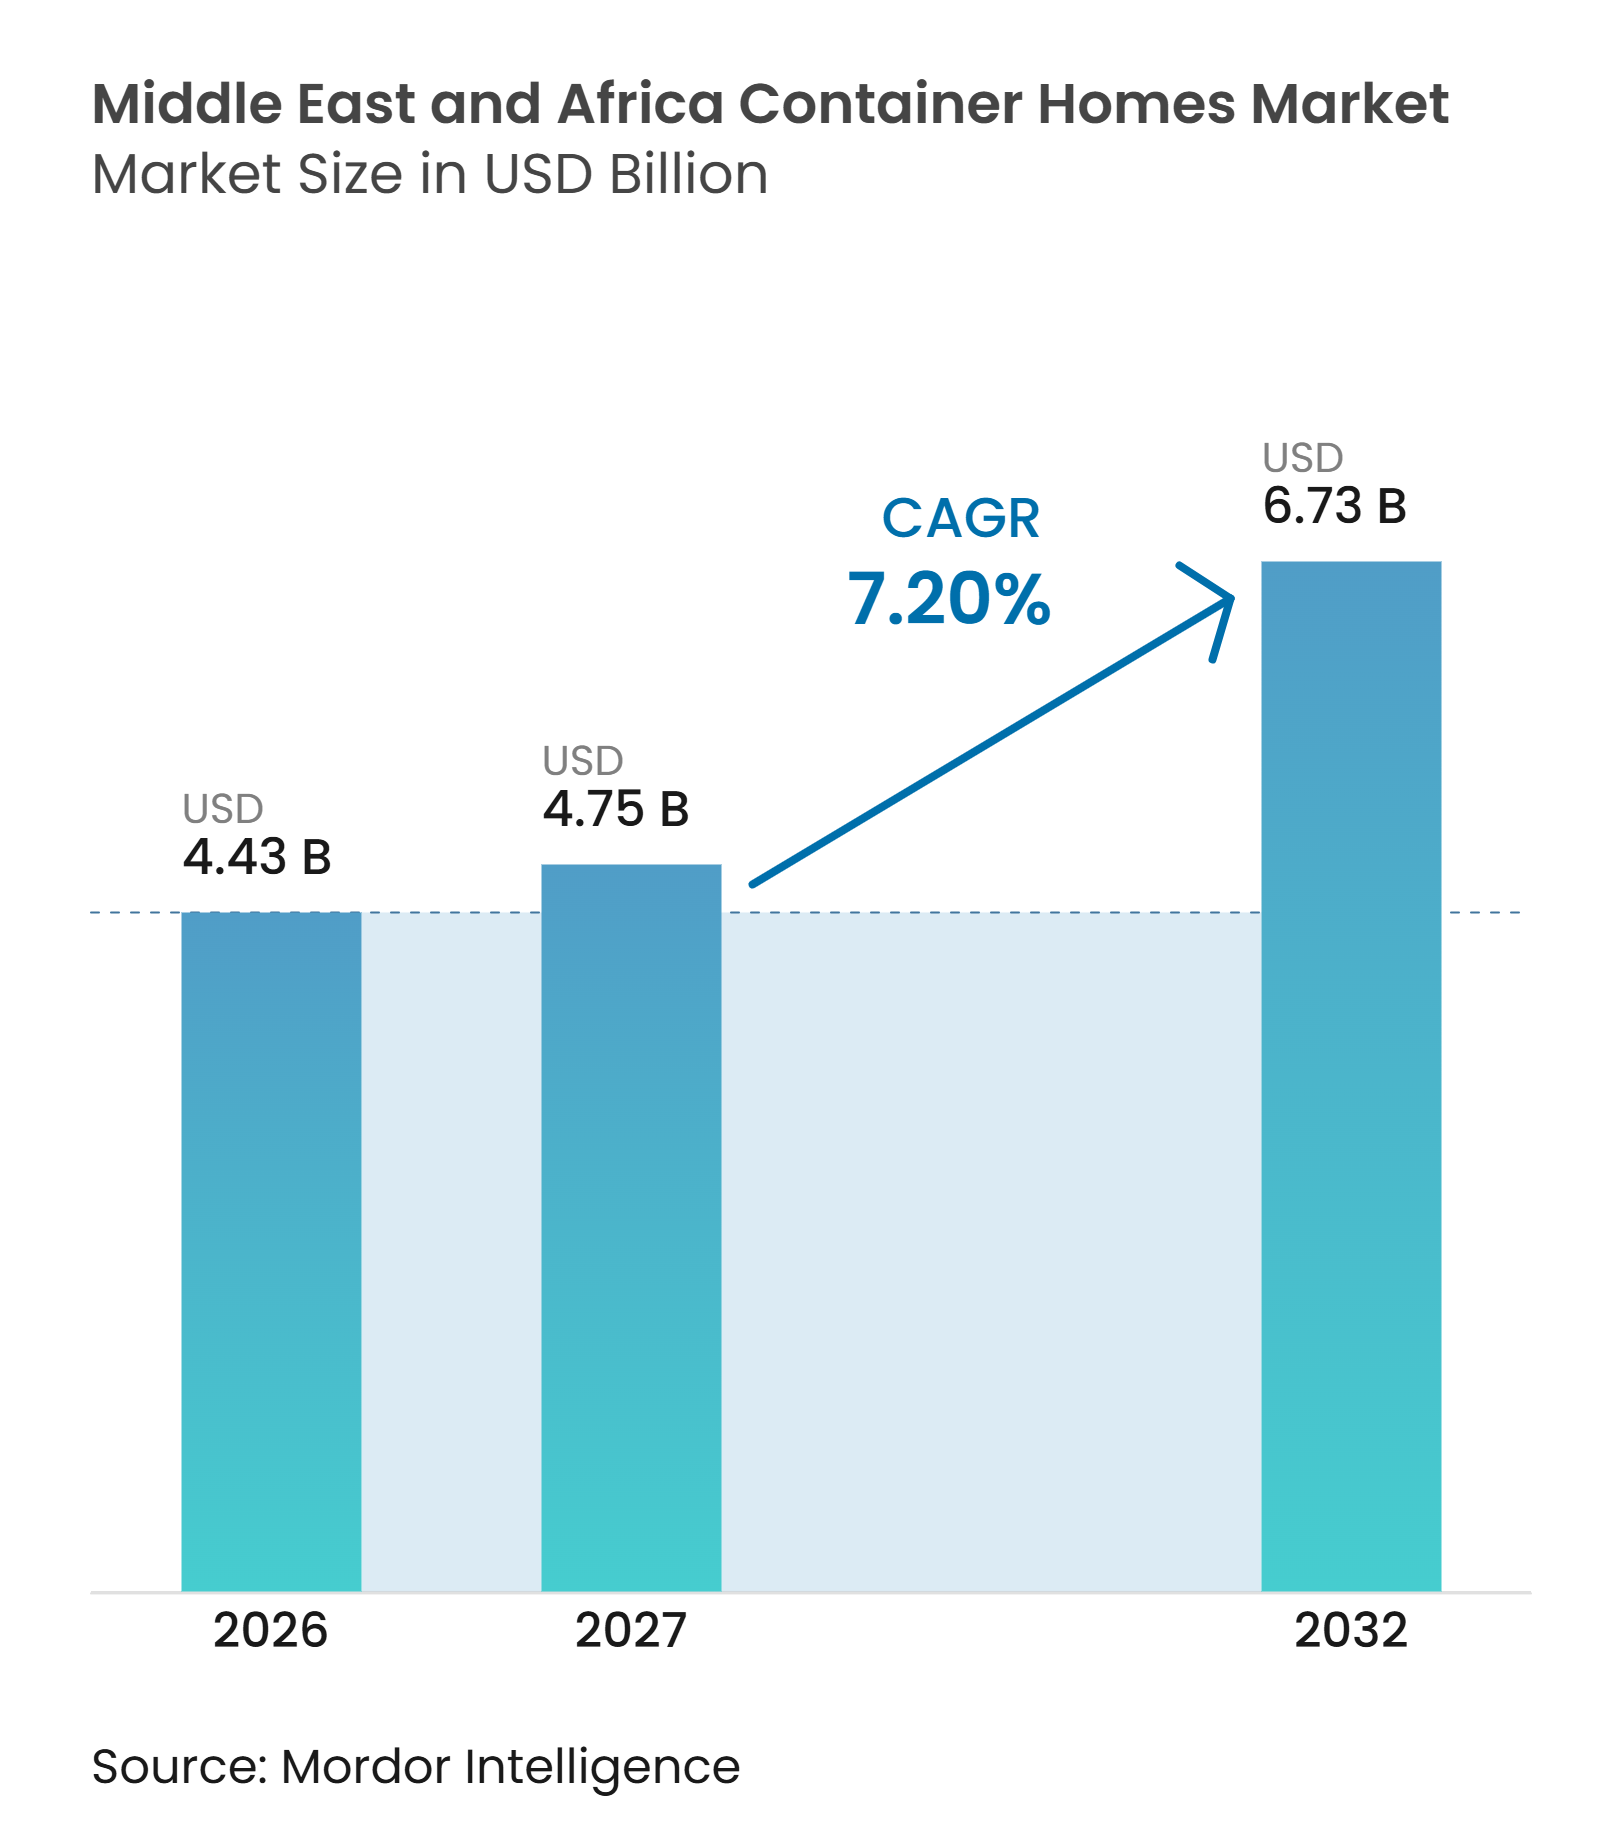
| Marktgröße im Basisjahr (2026) | 4.43 Milliarden US-Dollar |
| Marktgröße (2027) | 4.75 Milliarden US-Dollar |
| Marktgröße (2032) | 6.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Containerhäuser im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Containerhäuser im Nahen Osten und Afrika wird für 2026 auf 4,43 Milliarden USD, für 2027 auf 4,75 Milliarden USD und bis 2032 auf 6,73 Milliarden USD prognostiziert, mit einem CAGR von 7,20 % von 2027 bis 2032.
Der Markt für Containerhäuser im Nahen Osten und Afrika wird durch separate, aber miteinander verbundene Nachfragequellen gestützt, darunter große Arbeitslager am Golf und Wohnbedarf in afrikanischen Städten. Die Projektpipeline Saudi-Arabiens schafft wiederkehrende Nachfrage nach standardisierten Unterkünften, während Notfalleinsätze Einheiten erfordern, die schnell installiert und später für längerfristige Wohnzwecke genutzt werden können. Richtlinien für den Offsite-Bau in den Vereinigten Arabischen Emiraten und Saudi-Arabien begünstigen Lieferanten, die Werksqualität, thermische Leistung und zuverlässige Lieferung nachweisen können. Die hohen Temperaturen am Golf erhöhen die Kosten für dauerhafte Einheiten, und der eingeschränkte Zugang zu Hypotheken und Versicherungen schränkt die Akzeptanz bei Privathaushalten in mehreren afrikanischen Ländern ein. Diese Bedingungen bieten dem Markt für Containerhäuser im Nahen Osten und Afrika die Möglichkeit, durch institutionelle Käufer, öffentliche Beschaffung und lokale Fertigung zu wachsen, anstatt ausschließlich auf Haushaltskäufe angewiesen zu sein.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielten vor Ort gebaute Einheiten im Jahr 2026 einen Marktanteil von 62,5 % am Markt für Containerhäuser im Nahen Osten und Afrika, während werksgebaute Formate bis 2032 mit einem CAGR von 7,95 % wachsen sollen.
- Nach Konstruktionstyp hielten feste Einheiten im Jahr 2026 einen Marktanteil von 52,5 % am Markt für Containerhäuser im Nahen Osten und Afrika, während mobile Strukturen bis 2032 mit einem CAGR von 8,45 % wachsen sollen.
- Nach Endverwendung entfielen im Jahr 2026 40,5 % der Marktgröße für Containerhäuser im Nahen Osten und Afrika auf Wohnhäuser, während Notunterkünfte bis 2032 mit einem CAGR von 8,75 % wachsen sollen.
- Nach Ländern hielt Saudi-Arabien im Jahr 2026 einen Marktanteil von 34 % am Markt für Containerhäuser im Nahen Osten und Afrika und soll bis 2032 mit einem CAGR von 8,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Containerhäuser im Nahen Osten und Afrika*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unterbringung von Fernarbeitern und Projektstandortpersonal | +3.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Golf-Kooperationsrat, Südafrika, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Katastrophenschutz, Flüchtlingsunterkünfte und Umsiedlungswohnungen | +1.5% | Naher Osten und Afrika, mit Schwerpunkt in konfliktnahen und klimagefährdeten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Defizite im Bereich erschwinglicher Wohnraum und öffentliche Beschaffung | +1.2% | Subsahara-Afrika, Nordafrika und soziale Wohnbauprogramme am Golf | Mittelfristig (2–4 Jahre) |
| Expansion des modularen und vorgefertigten Bauens | +1.0% | Saudi-Arabien, Vereinigte Arabische Emirate und Südafrika | Mittelfristig (2–4 Jahre) |
| Schnell einsetzbare soziale Infrastruktur | +0.8% | Nigeria, Südafrika und der Rest des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterbringung von Fernarbeitern und Projektstandortpersonal für Gigaprojekte, Bergbau und Energie
Die großen Bauprogramme Saudi-Arabiens haben die Unterbringung von Arbeitskräften zu einer wichtigen Käuferkategorie für den Markt für Containerhäuser im Nahen Osten und Afrika gemacht. Projekte wie NEOM, Qiddiya, Red Sea Global, Diriyah Gate und ROSHN benötigen Unterkünfte, die in großen Mengen beschafft und nach einheitlichen Standards installiert werden können. Das Qiddiya Contractors Camp hat einen Wert von 1,1 Milliarden USD und eine Kapazität für 40.000 Arbeiter in modularen kaltgeformten Stahlstrukturen, was den Umfang der für eine einzelne Entwicklung erforderlichen Standortunterbringung verdeutlicht. Im Februar 2026 unterzeichnete Smart Accommodation for Residential Complexes Company eine Grundsatzvereinbarung mit MAWREF für ein geplantes 12.000-Betten-Projekt in Nord-Riad im Wert von 178 Millionen USD. Die Anforderungen des Saudi Building Code, der Saudi Arabian Standards Organization und der Saudi Aramco-Spezifikationen machen die Einhaltung zu einem zentralen Bestandteil der Lieferantenauswahl für Standortstrukturen.
Auch der Bergbau stützt die Nachfrage außerhalb der Baukorridor am Golf. Gold-, Platin- und Chromoperationen in Gauteng und Mpumalanga benötigen semipermanente Unterkünfte in der Nähe von Abbaugebieten. Betreiber bevorzugen häufig Anlagen, die sie über Projektphasen hinweg verlagern oder behalten können. Dieses Betriebsmodell ist weniger abhängig vom Hypothekenzugang, der die Haushaltsnachfrage einschränkt. Es legt auch Wert auf langlebige Strukturen mit vorhersehbaren Wartungsanforderungen. Dieser wiederkehrende Bedarf verschafft dem Markt für Containerhäuser im Nahen Osten und Afrika eine Nachfragequelle, die an Ressourcenprojekte und nicht an Wohnzyklen gebunden ist.
Katastrophenschutz, Flüchtlingsunterkünfte und Umsiedlungswohnungen
Die Nachfrage nach Notunterkünften eröffnet einen separaten Marktzugang für containerbasierte Einheiten. Die Internationale Organisation für Migration berichtete, dass im Jahr 2026 fast 2 Millionen Menschen in Gaza dringend Unterkunftshilfe benötigten[1]. Regierungen erwägen Containerwohnungen als Erstmaßnahme, da Einheiten transportiert, an Versorgungsnetze angeschlossen und für die Nutzung durch Familien konfiguriert werden können. Die Zusage der Türkei, 20.000 Containerhäuser zu liefern, und der Plan der Vereinigten Arabischen Emirate für einen temporären Wohnkomplex im südlichen Gaza veranschaulichen diese öffentliche Reaktion. Der Markt für Containerhäuser im Nahen Osten und Afrika profitiert, wenn Einheiten für eine spätere Umwandlung in semipermanente Gemeinschaftsunterkünfte vorgesehen sind. Eine längere Nutzungsdauer kann das Wertversprechen für staatliche und humanitäre Käufer verbessern.
Notfallbeschaffung folgt nicht demselben Prozess wie ein konventioneller Wohnungskauf. Käufer benötigen sofortige Produktionskapazität, Transportkoordination und grundlegende Dienstleistungen, die an schwierigen Standorten betrieben werden können. Lieferanten müssen auch Anforderungen an Sicherheit, Belüftung, Sanitäreinrichtungen und Wetterschutz erfüllen. Diese Bedingungen begünstigen standardisierte Systeme, die bereits in ähnlichen Umgebungen erprobt wurden. Sie können auch Rahmenvereinbarungen mit Herstellern fördern, die in der Lage sind, wiederholte Aufträge zu liefern. Der Bedarf an schnellem Einsatz unterstützt daher Lieferanten mit bewährter Logistik- und Projektmanagementkompetenz.
Defizite im Bereich erschwinglicher Wohnraum und öffentliche Beschaffung
Afrikas Wohnungsmangel gibt Regierungen einen anhaltenden Grund, modulare Baumethoden in Betracht zu ziehen. UN-Habitat berichtete im April 2026, dass Afrikas Wohnungsdefizit 51 Millionen Einheiten überstieg und bis 2030 auf 130 Millionen Einheiten ansteigen könnte[2]. Dasselbe politische Umfeld unterstützt Lösungen, die schneller als konventioneller Bau geliefert werden können und in wachsenden städtischen Gebieten eingesetzt werden können. Der Africa Affordable Housing Compact, der auf dem Zweiten Afrika-Stadtforum ins Leben gerufen wurde, zielt darauf ab, Finanzierungen für bankfähige Wohnlösungen zu mobilisieren. Containerformate können dort relevant sein, wo reduzierte Aushubarbeiten und leichtere Fundamentanforderungen die Baulast verringern. Ihre Rolle ist am stärksten, wenn Land, Infrastrukturanschlüsse und Finanzierung durch ein öffentliches Programm koordiniert werden.
Das Ausmaß des Defizits schafft nicht automatisch Haushaltsumsätze. Grundstückskosten und begrenzte Infrastruktur prägen weiterhin, was in Großstädten realisiert werden kann. Öffentliche Stellen können durch sozialen Wohnungsbau, Gemeinschaftswohnungsbau und erschlossene Standortprogramme eine besser planbare Nachfrage schaffen. Standardisierte Einheitsentwürfe können Behörden helfen, Qualität und Kosten verschiedener Lieferanten zu vergleichen. Dieser Ansatz ermöglicht es Entwicklern auch, Containermodule mit anderen vorgefertigten Elementen zu kombinieren. Der Markt für Containerhäuser im Nahen Osten und Afrika kann daher umfassenderen öffentlichen Wohnbauplänen dienen, wenn Beschaffungsregeln nicht-traditionelle Bausysteme akzeptieren.
Expansion des modularen und vorgefertigten Bauens
Die staatliche Unterstützung für den Offsite-Bau stärkt die betriebliche Grundlage für die Werksproduktion. Dubai Holding Asset Management begann im Mai 2026 mit den Arbeiten an der 390-Einheiten-Gemeinschaft Lantana Hills, wobei 85 % des Baus offsite unter Verwendung von DuBox- und DuPod-Systemen geplant sind. Dieses Projekt zeigt, wie modulare Methoden über temporäre Lager hinaus in permanente Wohngemeinschaften vordringen. Group AMANA lieferte außerdem 1.404 modulare Betonstudios für Red Sea Global in 27 Gebäuden. Werksarbeit kann den Bedarf an Arbeitskräften vor Ort reduzieren und eine konsistentere Produktionsqualität unterstützen. Diese Merkmale stärken die Nachfrage nach werksgebauten Optionen im Markt für Containerhäuser im Nahen Osten und Afrika.
Die regulatorische Akzeptanz bleibt wichtig, da dauerhafte Nutzungen definierte Qualitätsanforderungen erfordern. Käufer suchen zunehmend nach Werkszertifizierungen und dokumentierter Konformität, bevor sie einen Lieferanten auswählen. Dies begünstigt Hersteller, die genehmigte Entwürfe wiederholen können, anstatt Einheiten für jede Ausschreibung neu zu gestalten. Es fördert auch Kapazitätsinvestitionen in der Nähe wichtiger Projektzonen. Lokale Fertigung kann Lieferzeiten verkürzen und eine engere Unterstützung während der Installation bieten. Das Ergebnis ist ein besser organisierter Markt für modulare Systeme, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Analyse der Hemmnisse für den Markt für Containerhäuser im Nahen Osten und Afrika*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an thermische Leistung und Klimaresistenz | -1.5% | Saudi-Arabien, Vereinigte Arabische Emirate und Golf-Kooperationsrat | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Hypotheken-, Versicherungs- und Bewertungsinfrastruktur | -1.2% | Subsahara-Afrika, mit frühen Auswirkungen in Nigeria und Südafrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Genehmigungsverfahren und Bauvorschriften | -0.8% | Nigeria und der Rest des Nahen Ostens und Afrikas, mit Verbesserungen in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit, Logistikkosten und Währungsvolatilität | -0.7% | Nigeria, Südafrika und der Rest des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an thermische Leistung und Klimaresistenz in den Hochhitzezonen am Golf
Die Klimabedingungen am Golf erhöhen die technischen Anforderungen an dauerhafte Containerstrukturen. Temperaturen über 45 °C erfordern stärkere Dämmung, mechanische Belüftung und reflektierende Verkleidung als kostengünstigere temporäre Einheiten. Lieferanten müssen lokale Vorschriften zu Gebäudeleistung, Elektrosystemen und Brandschutz berücksichtigen. Der Unterschied zwischen einer kurzfristigen Standorteinheit und einem dauerhaften Wohnhaus kann daher erheblich sein. Diese Unterscheidung erhöht die Kosten für Käufer, die zertifizierte Langzeitunterkünfte benötigen. Sie setzt auch einen Aufpreis für Lieferanten, die Einheiten für Golfbedingungen vorausplanen können.
Die Einhaltung thermischer Anforderungen beeinflusst sowohl Entwurf als auch Beschaffung. Hersteller benötigen wiederholbare Dämmdetails und zuverlässige Installationsmethoden, um die Käufererwartungen zu erfüllen. Eine regionale Fabrik kann einen Vorteil haben, wenn sie etablierte Prozesse für die erforderlichen Spezifikationen entwickelt hat. Kleinere Importeure können bei Projekten mit strengen Anforderungen mit zusätzlichem Konstruktionsaufwand und reduzierten Margen konfrontiert sein. Diese Belastungen können Käufe verzögern, wenn Käufer zertifizierte Produkte mit Alternativen niedrigerer Spezifikation vergleichen. Der Markt für Containerhäuser im Nahen Osten und Afrika wird weiterhin sensibel dafür sein, wie Regulierungsbehörden zwischen temporären und dauerhaften Strukturen unterscheiden.
Begrenzte Hypotheken-, Versicherungs- und Bewertungsinfrastruktur
Eine begrenzte Finanzinfrastruktur schränkt die private Wohnnachfrage in mehreren Ländern Subsahara-Afrikas ein. Banken behandeln mobile oder nicht-traditionelle Strukturen möglicherweise nicht als standardmäßige Hypothekensicherheit. Versicherer und Gutachter benötigen außerdem anerkannte Methoden zur Bewertung dieser Häuser. Infolgedessen garantiert die Erschwinglichkeit auf Einheitenebene keinen Zugang für potenzielle Käufer. Das Hemmnis ist am gravierendsten in Märkten, in denen Barkäufe unüblich sind. Es reduziert den Teil des Marktes für Containerhäuser im Nahen Osten und Afrika, der auf individuellem Wohneigentum basieren kann.
Öffentliche Beschaffung, Arbeitgeberwohnungen und institutionelle Käufer können diese Einschränkung teilweise ausgleichen. Diese Käufer bewerten Nutzung, Lieferzeit und Lebenszykluskosten statt Hypothekenberechtigung. Standardisierte Bewertungs- und Versicherungspraktiken würden den Haushaltszugang im Laufe der Zeit verbessern. Eine regulatorische Beteiligung könnte auch klären, wann ein Containerhaus als dauerhaftes Immobilieneigentum behandelt wird. Bis dahin müssen Unternehmen möglicherweise Zahlungsstrukturen anbieten, die den lokalen Käuferbedingungen entsprechen. Das Fehlen von Finanzierungsunterstützung hält die formelle Wohnnachfrage unter dem Niveau, das allein durch Wohnungsmangel nahegelegt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
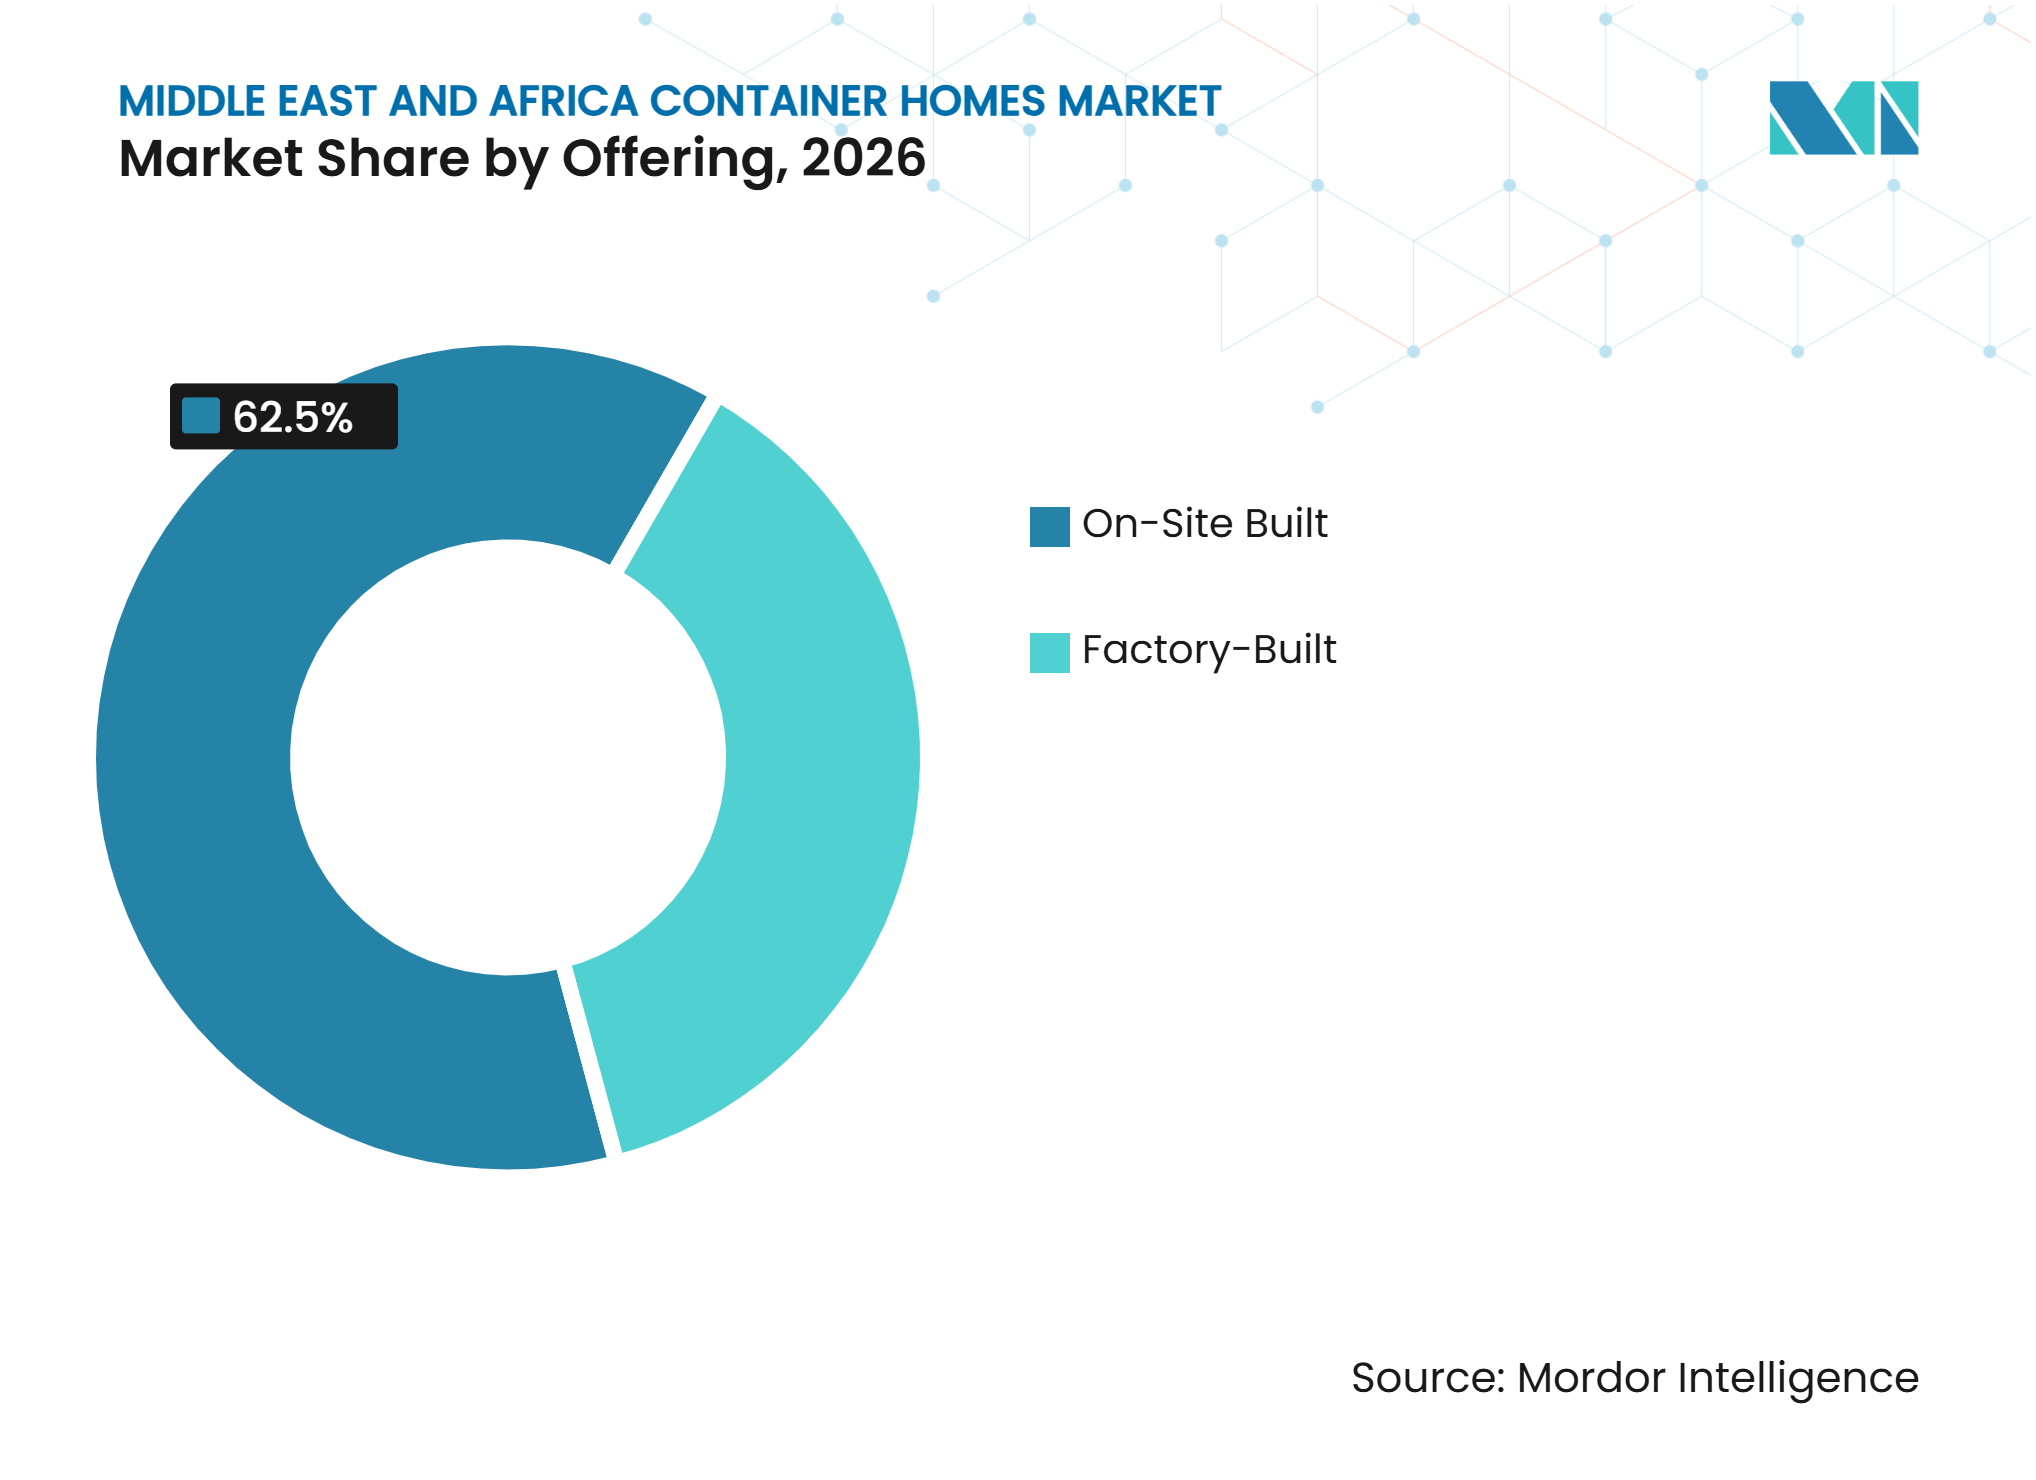
Werksgebaute Formate gewinnen regulatorischen und beschaffungsbezogenen SchwungVor Ort gebaute Einheiten hielten im Jahr 2026 einen Marktanteil von 62,5 % am Markt für Containerhäuser im Nahen Osten und Afrika. Ihre Position spiegelt die Bedingungen an abgelegenen Projektstandorten, Bergbaugebieten und Notfallstandorten wider, wo Straßen, Kranzugang und Standortbereitschaft eingeschränkt sein können. Vor-Ort-Methoden ermöglichen es Auftragnehmern, Strukturen an den verfügbaren Raum und den Zeitplan anzupassen. Sie können auch den Transport vollständig montierter volumetrischer Einheiten über schwierige Routen vermeiden. Dies bleibt nützlich, wenn ein Arbeitgeber Unterkünfte in der Nähe aktiver Arbeitsbereiche benötigt. Der Marktanteil des Segments zeigt, dass praktische Installationsbedingungen die Beschaffungsentscheidungen weiterhin prägen.
Werksgebaute Formate sollen bis 2032 mit einem CAGR von 7,95 % wachsen. Ihr Wachstum wird durch den Wert wiederholbarer Qualität, dokumentierter Produktionsmethoden und reduzierter Vor-Ort-Arbeit gestützt. Group AMANA berichtete von einer 30-prozentigen Reduzierung der Bauzeit und einer 35-prozentigen Reduzierung der Vor-Ort-Belegschaft bei der Lieferung des Amaala Staff Village. Die Branche für Containerhäuser im Nahen Osten und Afrika wird voraussichtlich zertifizierte Fabriken bevorzugen, wenn dauerhafte Nutzungen zunehmen. Die Werksproduktion kann Käufern auch klarere Zeitpläne für große Programme bieten. Der Vor-Ort-Bau bleibt relevant, aber werksgebaute Systeme sind besser positioniert, wenn die Beschaffung Konsistenz über viele Einheiten hinweg erfordert.


Nach Konstruktionstyp:
Wiederverwendbare Anlagen unterstützen ProjektmobilitätFeste Einheiten machten im Jahr 2026 52,5 % der Marktgröße für Containerhäuser im Nahen Osten und Afrika aus. Sie eignen sich für Wohn-, Gastgewerbe- und Notfallnutzungen, bei denen keine Umsiedlung geplant ist. Lokale Behörden können auch dauerhafte Fundamente für eine langfristige Belegung vorschreiben. Feste Strukturen bieten Nutzern eine stabile Basis für Versorgungsanschlüsse und Gemeinschaftsdienste. Diese Merkmale machen sie für Entwicklungen wichtig, die dauerhaft an ihrem Standort verbleiben sollen. Das Segment profitiert, wenn Käufer eine langlebige Struktur statt eines temporären Projektguts benötigen.
Mobile Strukturen sollen bis 2032 mit einem CAGR von 8,45 % wachsen. Gigaprojektbetreiber nutzen sie, um Unterkünfte zu verlagern, wenn sich Bauphasen über einen großen Standort bewegen. Die Steel Frame Building Association berichtete, dass Tamimi PEB täglich mehr als 90 Module in seinen Anlagen in Jubail und NEOM produziert und damit große Lageranforderungen unterstützt[3]. Eine Wiederverwendung kann das Risiko reduzieren, dass ein Eigentümer Anlagen nach Abschluss eines Arbeitspakets ungenutzt lässt. Bergbaubetreiber schätzen mobile Strukturen auch dann, wenn Standortrechte eine definierte Laufzeit haben. Dies macht Mobilität zu einem zentralen Kauffaktor im Markt für Containerhäuser im Nahen Osten und Afrika.
Nach Endverwendung:
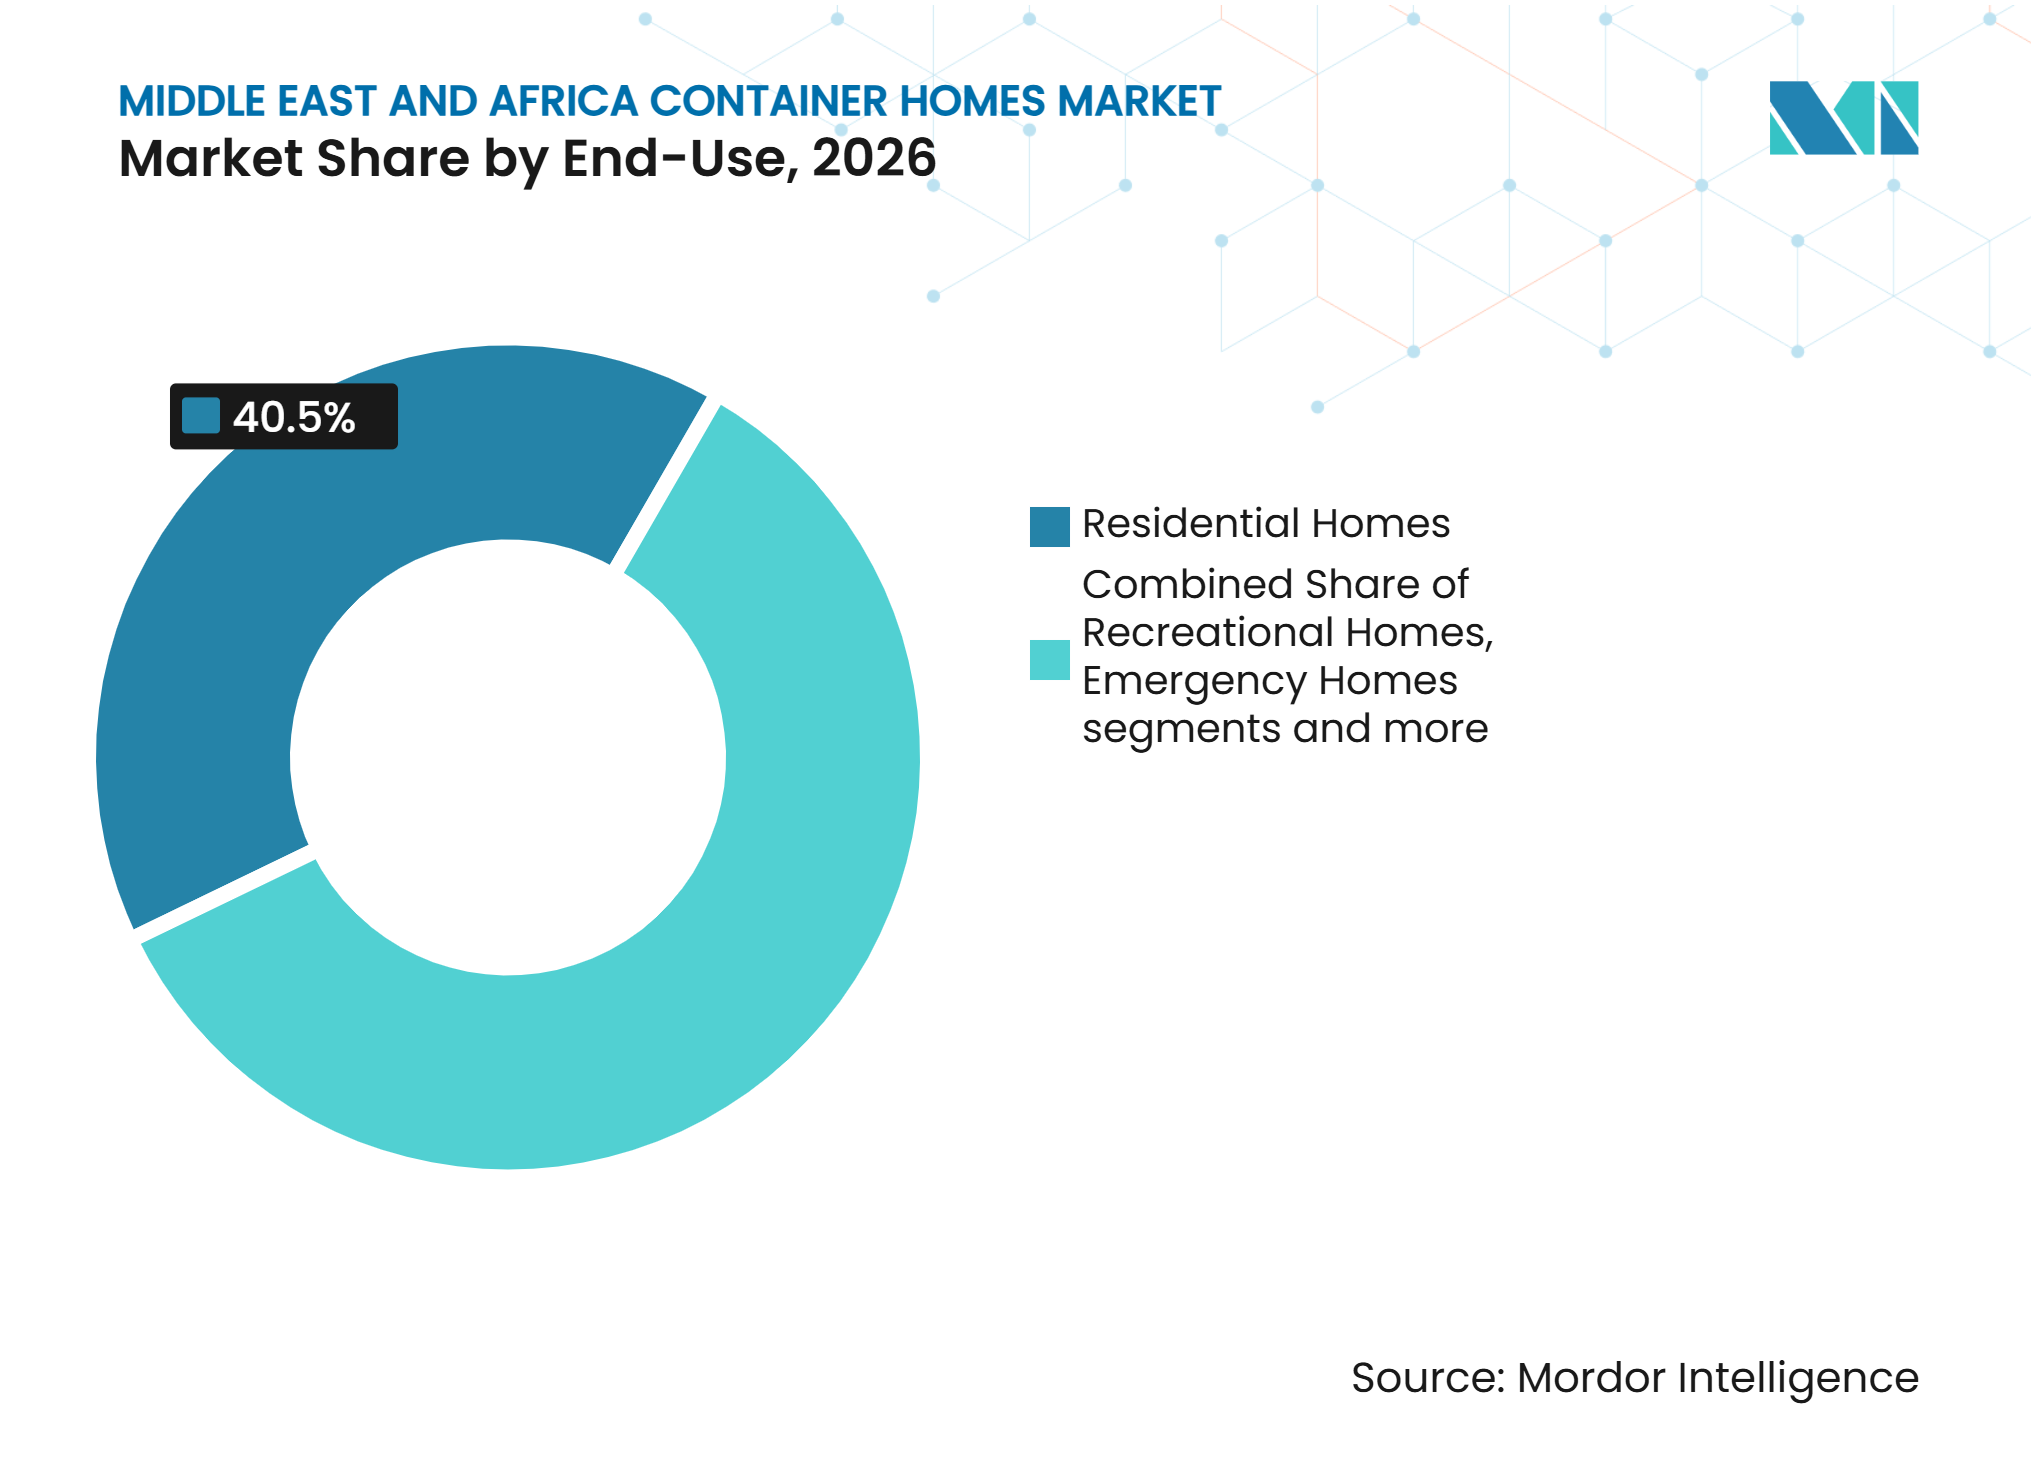
Wohnhäuser führen, während Notunterkünfte schneller wachsenWohnhäuser machten im Jahr 2026 40,5 % der Marktgröße für Containerhäuser im Nahen Osten und Afrika aus. Das Segment umfasst private und öffentliche Wohnbedürfnisse, bei denen die Baugeschwindigkeit wichtig ist. Es umfasst auch Entwicklungen, die modulare Elemente nutzen, um Vor-Ort-Arbeit zu reduzieren. Die Nachfrage variiert stark, da Haushaltsfinanzierung, Landzugang und Genehmigungsverfahren in der gesamten Region unterschiedlich sind. Dauerhafte Wohnprojekte erfordern ein höheres Vertrauen in Komfort, Sicherheit und langfristige Wartbarkeit. Diese Anforderungen begünstigen Lieferanten, die Konformität nachweisen und ihre Einheiten nach der Übergabe warten können.
Notunterkünfte sollen bis 2032 mit einem CAGR von 8,75 % wachsen. Vertreibung, Konflikte und Klimaereignisse schaffen Situationen, in denen öffentliche Stellen in kurzer Zeit sichere Unterkünfte benötigen. Der von der IOM gemeldete Unterkunftsbedarf in Gaza zeigt das Ausmaß einer solchen Nachfrage in der Region. Einheiten, die für eine spätere Umwandlung in Gemeinschaftsunterkünfte konzipiert sind, können nach der unmittelbaren Reaktion eine längere Nutzungsdauer bieten. Freizeithäuser tauchen auch in Gastgewerbeprojekten in den Vereinigten Arabischen Emiraten, Südafrika, Kenia und Marokko auf. Pflegeanwendungen bleiben begrenzt, da klinische Umgebungen eine anspruchsvollere Gesundheitsinfrastruktur erfordern.


Geografische Analyse
Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 34 % am Markt für Containerhäuser im Nahen Osten und Afrika und soll bis 2032 mit einem CAGR von 8,1 % wachsen. NEOM, Red Sea Global, Qiddiya, Diriyah Gate und ROSHN benötigen Unterkünfte, die schneller als konventioneller Standortbau geliefert werden können. Die Projektpipeline des Landes unterstützt sowohl Arbeiterlager als auch Wohnbauaktivitäten. Das geplante 12.000-Betten-Projekt in Nord-Riad hat einen geschätzten Wert von 178 Millionen USD und umfasst 150.000 Quadratmeter. Der Saudi Building Code und die Anforderungen der Saudi Arabian Standards Organization beeinflussen die Lieferantenqualifikation. Das Sakani-Programm zeigt anhaltende Wohnbauaktivitäten außerhalb von Gigaprojekten, wobei in den ersten 9 Monaten des Jahres 2026 90.836 Familien ihre ersten Eigenheime bezogen. Lokale Kapazitäten und zertifizierte Produktion sind daher strategische Prioritäten für Lieferanten, die das Königreich bedienen.
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate entwickeln eine breitere Mischung aus dauerhaften Wohn-, Gastgewerbe- und gewerblichen modularen Nutzungen. Dubai Holding Asset Management begann im Mai 2026 mit dem 390-Einheiten-Projekt Lantana Hills im Dubai Science Park. Der Vertrag über 185 Millionen USD sieht 85 % Offsite-Bau und eine Übergabe in der zweiten Hälfte des Jahres 2027 vor. Diese Art von Entwicklung bewegt den modularen Bau über temporäre Standortnutzungen hinaus. Sie signalisiert auch eine Nachfrage nach hochwertigeren Oberflächen und zuverlässiger Produktionskontrolle. Thermische Leistung, Gebäudesicherheit und Anforderungen für dauerhafte Nutzung beeinflussen das Produktdesign im Land. Die Vereinigten Arabischen Emirate bieten Lieferanten einen Markt, in dem Konformität und Designkompetenz genauso wichtig sein können wie Liefergeschwindigkeit. Lokale Fertigungsrichtlinien können regionale Lieferketten weiter unterstützen.
Südafrika, Nigeria und der Rest des Nahen Ostens und Afrikas
Südafrika und Nigeria weisen unterschiedliche Nachfragemuster innerhalb des Marktes für Containerhäuser im Nahen Osten und Afrika auf. Südafrika kombiniert einen großen Rückstand bei erschwinglichem Wohnraum mit wiederkehrendem Bergbauunterbringungsbedarf in Gauteng und Mpumalanga. Bergbaustandorte schätzen auch solarbereite Strukturen, da die Energiezuverlässigkeit ein praktisches Anliegen bleibt. Nigerias Potenzial ist an den Wohnbedarf gebunden, aber die Genehmigungsverfahren unterscheiden sich in 36 Bundesstaaten und erschweren die Koordination institutioneller Projekte. Im Januar 2026 erörterten Nigeria und Saudi-Arabien beim Real Estate Future Forum in Riad eine Zusammenarbeit im Wohnungsbau. Ghana, Kenia und Ruanda bieten aufkommende private Wohnnachfrage, während die breitere regionale Nachfrage humanitäre und abgelegene Standortbeschaffung umfasst. Die Nairobi-Erklärung von UN-Habitat unterstützt zeitgebundene Wohnlieferverpflichtungen der Mitgliedstaaten der Afrikanischen Union.
Wettbewerbslandschaft
Marktkonzentration

Der Markt für Containerhäuser im Nahen Osten und Afrika weist eine moderate Fragmentierung auf. Regionale Hersteller konkurrieren mit internationalen Spezialisten und Herstellern, die Flachpack- oder volumetrische Einheiten für große Ingenieur-, Beschaffungs- und Bauverträge liefern. Regionale Lieferanten profitieren, wenn sie lokale Spezifikationen kennen und etablierte Beziehungen zu Projekteignern haben. Internationale Unternehmen benötigen häufig lokale Lieferpartner, um Lizenz- und Projektanforderungen zu erfüllen. Chinesische Hersteller bleiben in großen Beschaffungsprogrammen relevant, die standardisierte Module erfordern. Die Wettbewerbsposition jedes Lieferanten hängt von Zertifizierung, Produktionsumfang, Logistik und Projektabwicklung ab.
Technologie wird zu einem stärkeren Differenzierungsmerkmal im Markt für Containerhäuser im Nahen Osten und Afrika. Tamimi PEB verwendet automatisierte kaltgeformte Stahlwandrahmungslinien in seinen Anlagen in Jubail und NEOM, was laut Bericht der Steel Frame Building Association die Produktivität um 35 % verbesserte und die Lieferung von Einheiten ermöglichte, die zu 95 % fertiggestellt sind. Group AMANA demonstrierte einen weiteren strategischen Ansatz durch seine Lieferung von 1.404 Studios für Red Sea Global. Das Lantana-Hills-Projekt gibt Group AMANA auch ein hochkarätiges Wohnprojekt in den Vereinigten Arabischen Emiraten. Diese Schritte zeigen, dass Fertigungskompetenz und Liefererfahrung einen Vorteil bei institutionellen Ausschreibungen schaffen können. Lieferanten ohne etablierte Konformitätsnachweise können Schwierigkeiten haben, mit genehmigten Systemen zu konkurrieren.
Beschaffungspraktiken prägen auch den Wettbewerb. Große Auftragnehmer können für ein einzelnes Projekt 5.000 bis 10.000 Einheiten anfordern, was bevorzugte Lieferantenarrangements und längerfristige Kaufverpflichtungen fördert. Dies kann die Planung für Hersteller verbessern, reduziert aber die Anzahl der Möglichkeiten für kleinere Lieferanten. Afrikas Bergbaukorridore bieten noch Raum für lokale Montagepartnerschaften, wo importierte Einheiten mit Logistikkosten und Währungsrisiken konfrontiert sind. Unternehmen, die regionale Produktion aufbauen, können die Versandkomplexität reduzieren und schnellere Wartungsunterstützung anbieten. Da kein kombinierter Marktanteil für führende Unternehmen angegeben wurde, stützen die Belege eine moderate Wettbewerbsbeschreibung statt einer stark konzentrierten.
Branchenführer im Bereich Containerhäuser im Nahen Osten und Afrika
-
Aldamegh Portable Houses Factory
-
Saudind
-
Mokamela Prefab
-
Red Sea International
-
Bab Al Qasar Prefab House
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Containerhäuser im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Aldamegh Portable Houses Factory
- Saudind
- Mokamela Prefab
- Red Sea International
- Bab Al Qasar Prefab House
- TSSC Group
- Dune Modular
- Kazema
- Arshia Prefab
- Karmod
- Big Box Containers
- Abacus Space Solutions
- Sogeco Living SA
- Afripanel
- Kwikspace Modular Buildings
- Dune Modular
- CGCH (China Green Container House)
- GS Housing
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
Neueste Industrielle Entwicklungen in Markt für Containerhäuser im Nahen Osten und Afrika
- August 2026: CIMC Modular Building Systems lieferte 104 vollständig fertiggestellte volumetrische Moduleinheiten nach Riad für das Earth Hotels-Projekt, den ersten Einsatz des Unternehmens im Gastgewerbesektor im Nahen Osten. Mit über 75 % der Hotelzimmer, die mit modularen Methoden gebaut wurden, und einer für Anfang 2027 geplanten Eröffnung bestätigt das Projekt werkshergestellte modulare Strukturen als tragfähigen Weg für die wachsende Gastgewerbepipeline des Königreichs.
- Mai 2026: Dubai Holding Asset Management begann mit dem Bau der 390-Einheiten-Wohngemeinschaft Lantana Hills im Dubai Science Park und ernannte Group AMANA zum Hauptauftragnehmer im Rahmen einer Vereinbarung über 185 Millionen USD, wobei 85 % des Baus offsite unter Verwendung von DuBox- und DuPod-Modulsystemen geplant sind und die Übergabe für die zweite Hälfte des Jahres 2027 angestrebt wird.
- Februar 2026: Smart Accommodation for Residential Complexes Company unterzeichnete eine Grundsatzvereinbarung mit MAWREF Company für ein geplantes 12.000-Betten-Arbeitnehmerunterbringungsprojekt in Nord-Riad. Die geschätzten Entwicklungskosten betragen 178 Millionen USD und umfassen 150.000 Quadratmeter, wobei die erste Betriebsphase für das erste Quartal 2029 angestrebt wird.
Berichtsumfang für den Markt für Containerhäuser im Nahen Osten und Afrika
Segmentierungsübersicht
| Werksgebaut |
| Vor Ort gebaut |
| Fest |
| Mobil |
| Wohnhäuser |
| Freizeithäuser |
| Notunterkünfte |
| Pflegeheime |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Nigeria |
| Rest des Nahen Ostens und Afrikas |
| Nach Angebot | Werksgebaut |
| Vor Ort gebaut | |
| Nach Konstruktionstyp | Fest |
| Mobil | |
| Nach Endverwendung | Wohnhäuser |
| Freizeithäuser | |
| Notunterkünfte | |
| Pflegeheime | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Containerhäuser im Nahen Osten und Afrika bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 6,73 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,2 % wachsen.
Welches Land führt die Nachfrage nach Containerhäusern im Nahen Osten und Afrika an?
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 34 % und soll bis 2032 mit einem CAGR von 8,1 % wachsen.
Warum gewinnen werksgebaute Containerhäuser in der Region an Bedeutung?
Werksgebaute Systeme unterstützen wiederholbare Qualität, geringeren Vor-Ort-Arbeitsbedarf und konformitätsorientierte Beschaffung für dauerhafte Projekte.
Was treibt die Nachfrage nach Notcontainerhäusern an?
Vertreibungs- und Katastrophenschutzbedarf erhöhen die öffentliche Nachfrage nach schnellen, transportierbaren und anpassungsfähigen Wohneinheiten.
Welche Endverwendung wächst bis 2032 am schnellsten?
Notunterkünfte sollen bis 2032 mit einem CAGR von 8,75 % wachsen.
Was schränkt private Containerhausverkäufe in afrikanischen Ländern ein?
Begrenzte Hypotheken-, Versicherungs- und Bewertungssysteme schränken das Wohneigentum ein, selbst wenn eine Struktur erschwinglich zu bauen ist.