
Tamaño y Participación del Mercado de Casas Contenedor en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
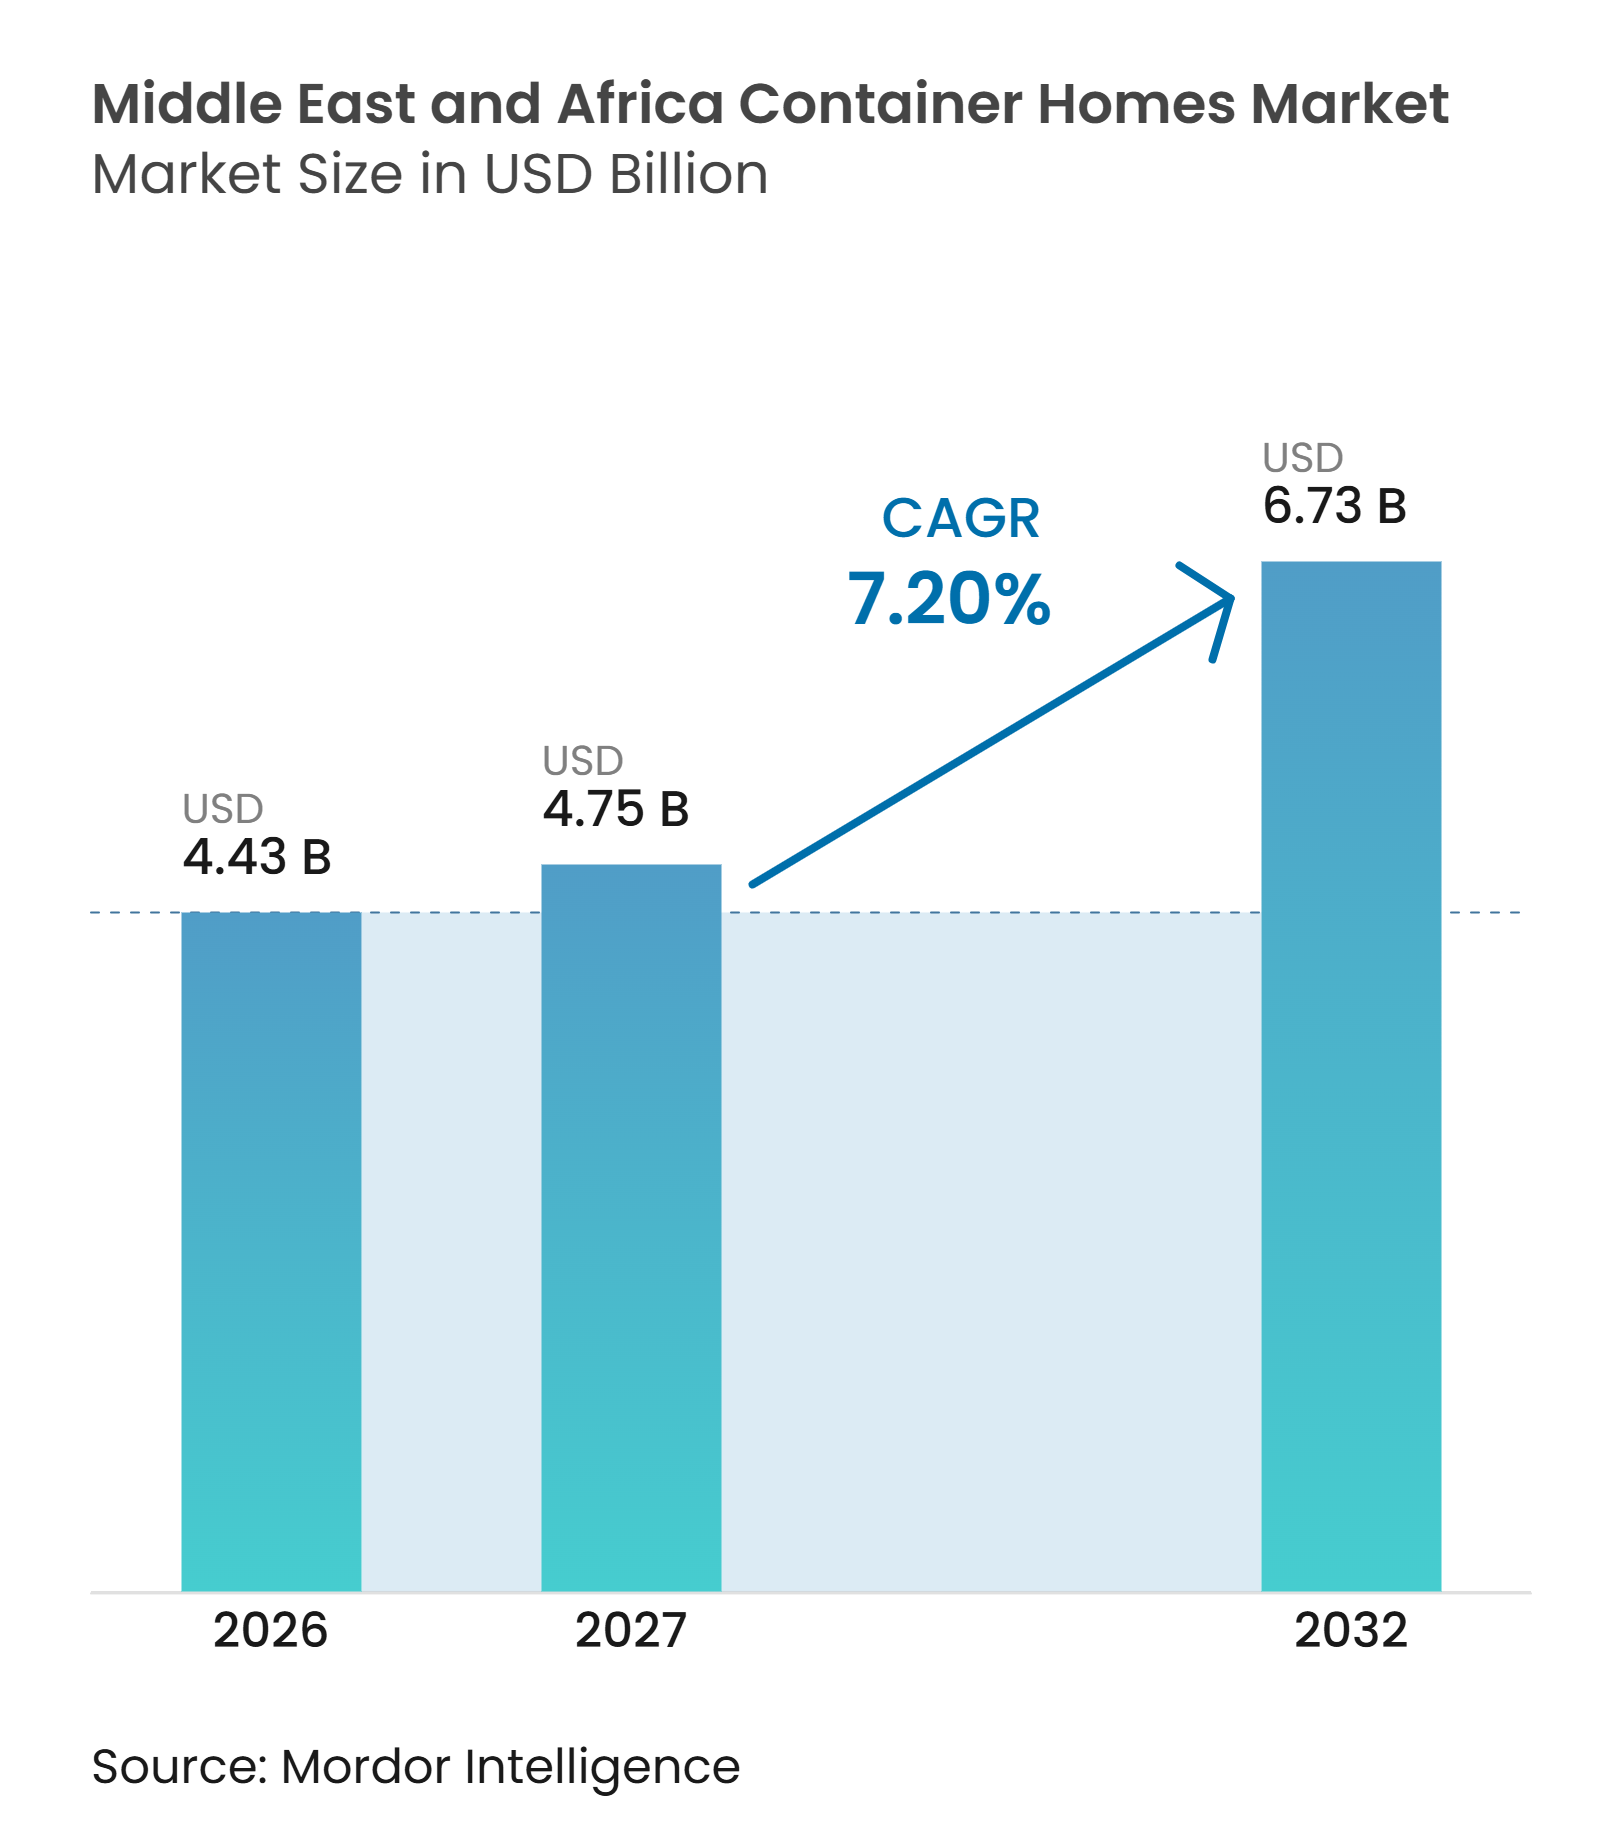
| Tamaño del mercado en el año base (2026) | 4.43 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Casas Contenedor en Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Casas Contenedor en Oriente Medio y África sea de 4,43 mil millones de USD en 2026, 4,75 mil millones de USD en 2027, y alcance los 6,73 mil millones de USD para 2032, creciendo a una CAGR del 7,20% de 2027 a 2032.
El mercado de casas contenedor en Oriente Medio y África está respaldado por fuentes de demanda separadas pero interconectadas, que incluyen grandes campamentos de trabajadores en el Golfo y necesidades de vivienda en ciudades africanas. El pipeline de proyectos de Arabia Saudita genera demanda recurrente de alojamiento estandarizado, mientras que los despliegues de emergencia requieren unidades que puedan instalarse rápidamente y utilizarse posteriormente para vivienda a largo plazo. Las políticas de construcción fuera del sitio en los Emiratos Árabes Unidos y Arabia Saudita favorecen a los proveedores que pueden demostrar calidad de fábrica, rendimiento térmico y entrega confiable. Las condiciones de calor extremo en el Golfo elevan el costo de las unidades permanentes, y el acceso limitado a hipotecas y seguros restringe la adopción por parte de los hogares en varios países africanos. Estas condiciones brindan al mercado de casas contenedor en Oriente Medio y África la oportunidad de crecer a través de compradores institucionales, contratación pública y fabricación local, en lugar de depender únicamente de las compras de los hogares.
Conclusiones Clave del Informe
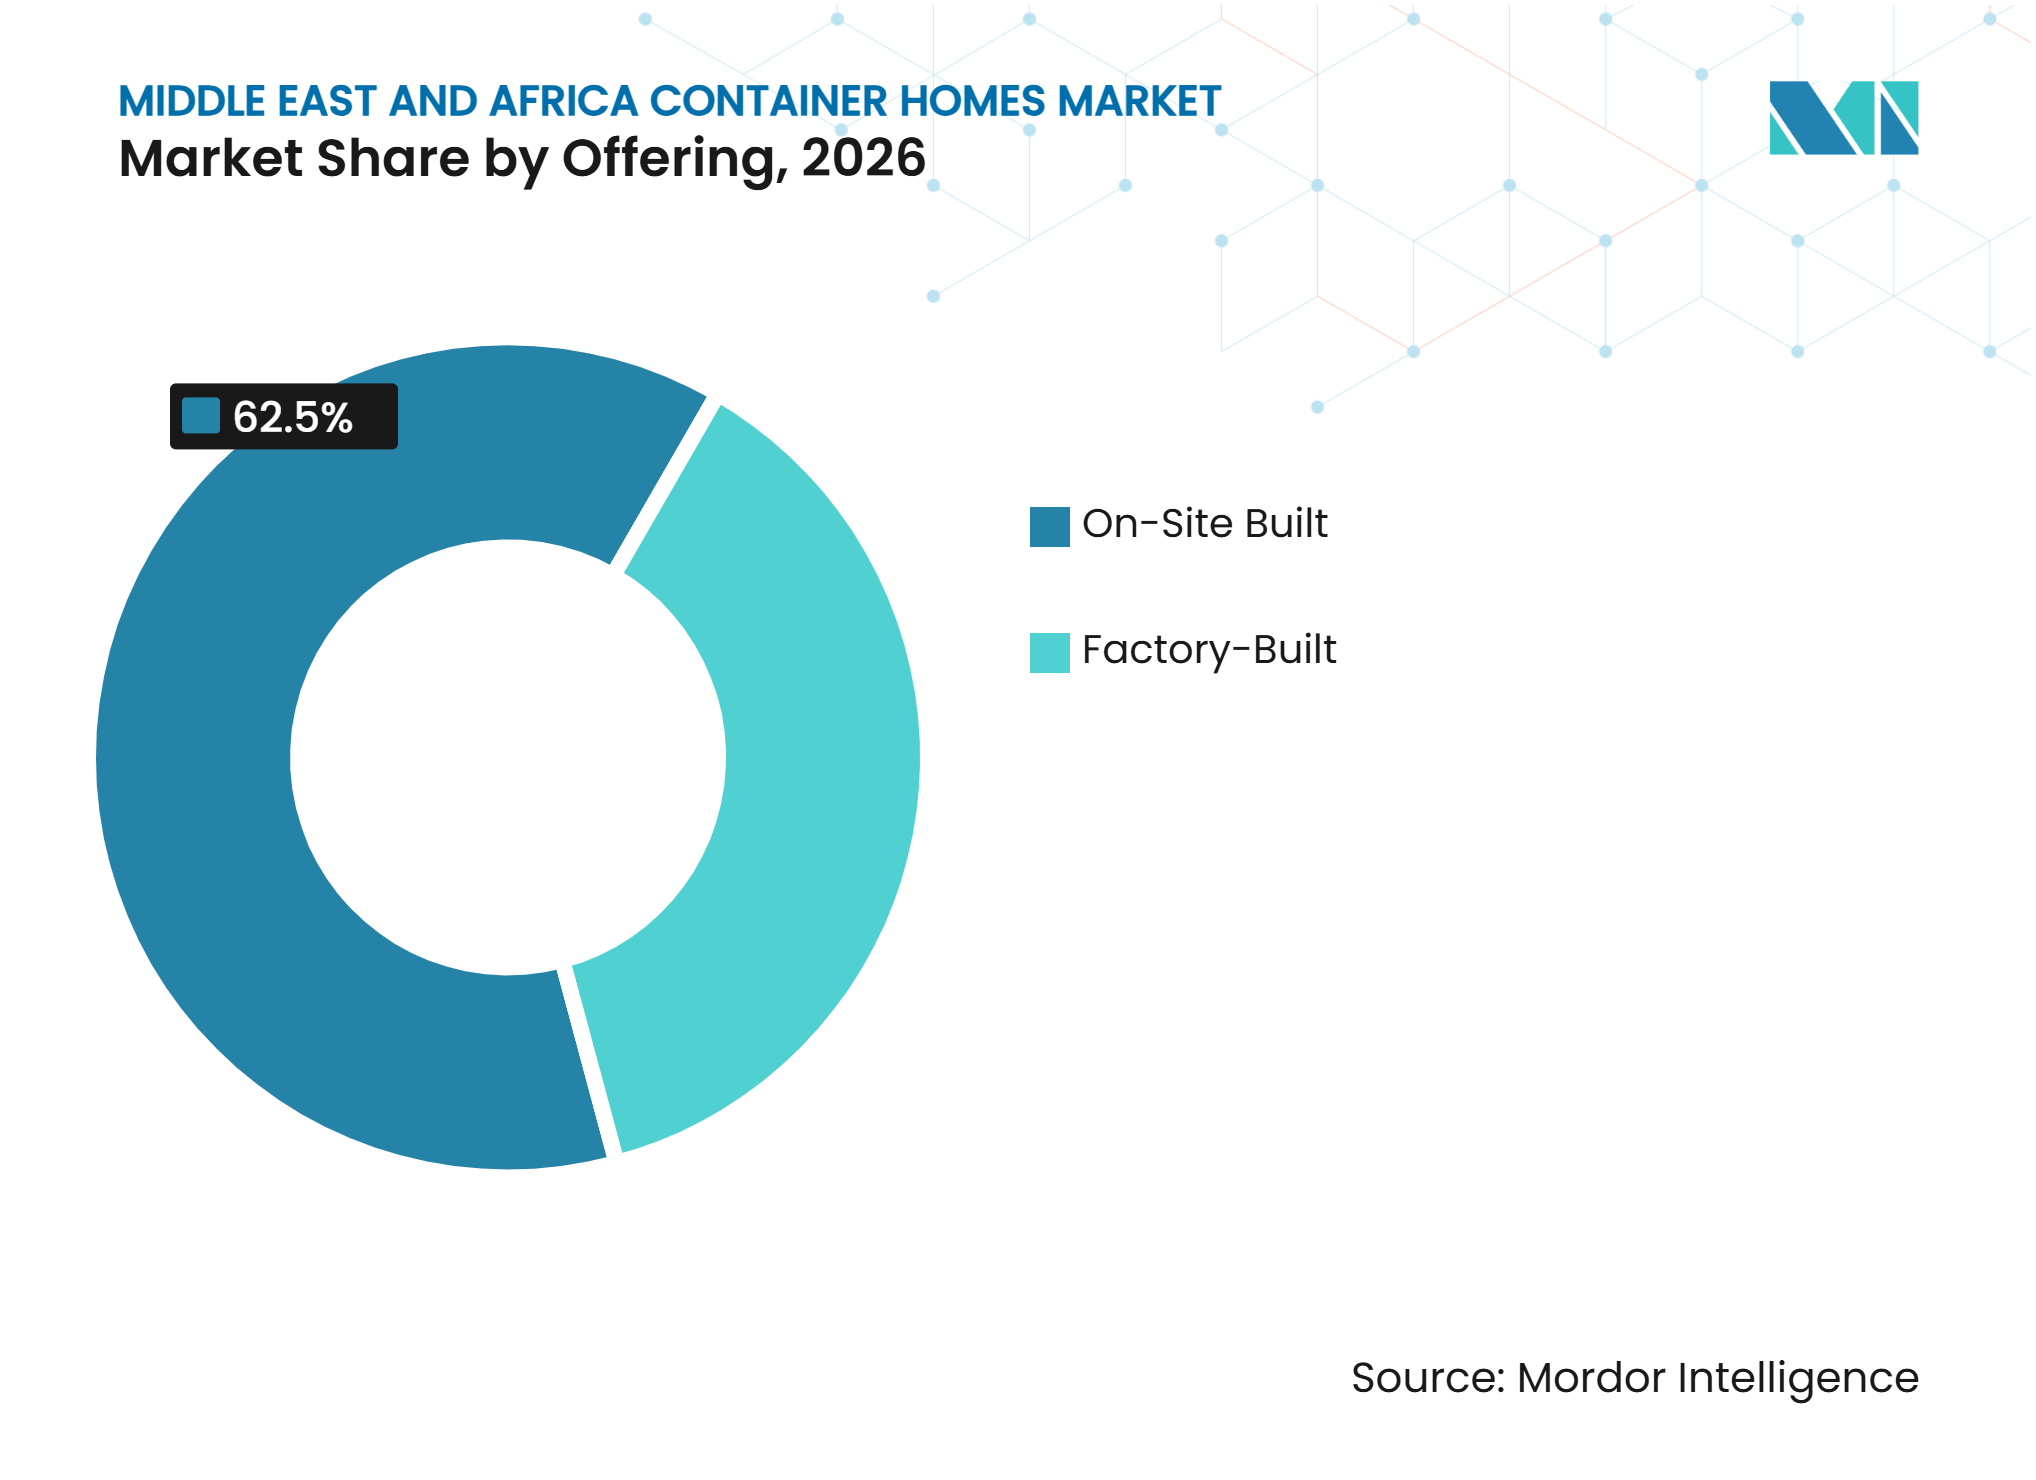
- Por oferta, las unidades construidas en sitio representaron el 62,5% de la participación del mercado de casas contenedor en Oriente Medio y África en 2026, mientras que los formatos fabricados en fábrica tienen una previsión de crecimiento a una CAGR del 7,95% hasta 2032.
- Por tipo de construcción, las unidades fijas representaron el 52,5% de la participación del mercado de casas contenedor en Oriente Medio y África en 2026, mientras que las estructuras móviles tienen una previsión de crecimiento a una CAGR del 8,45% hasta 2032.
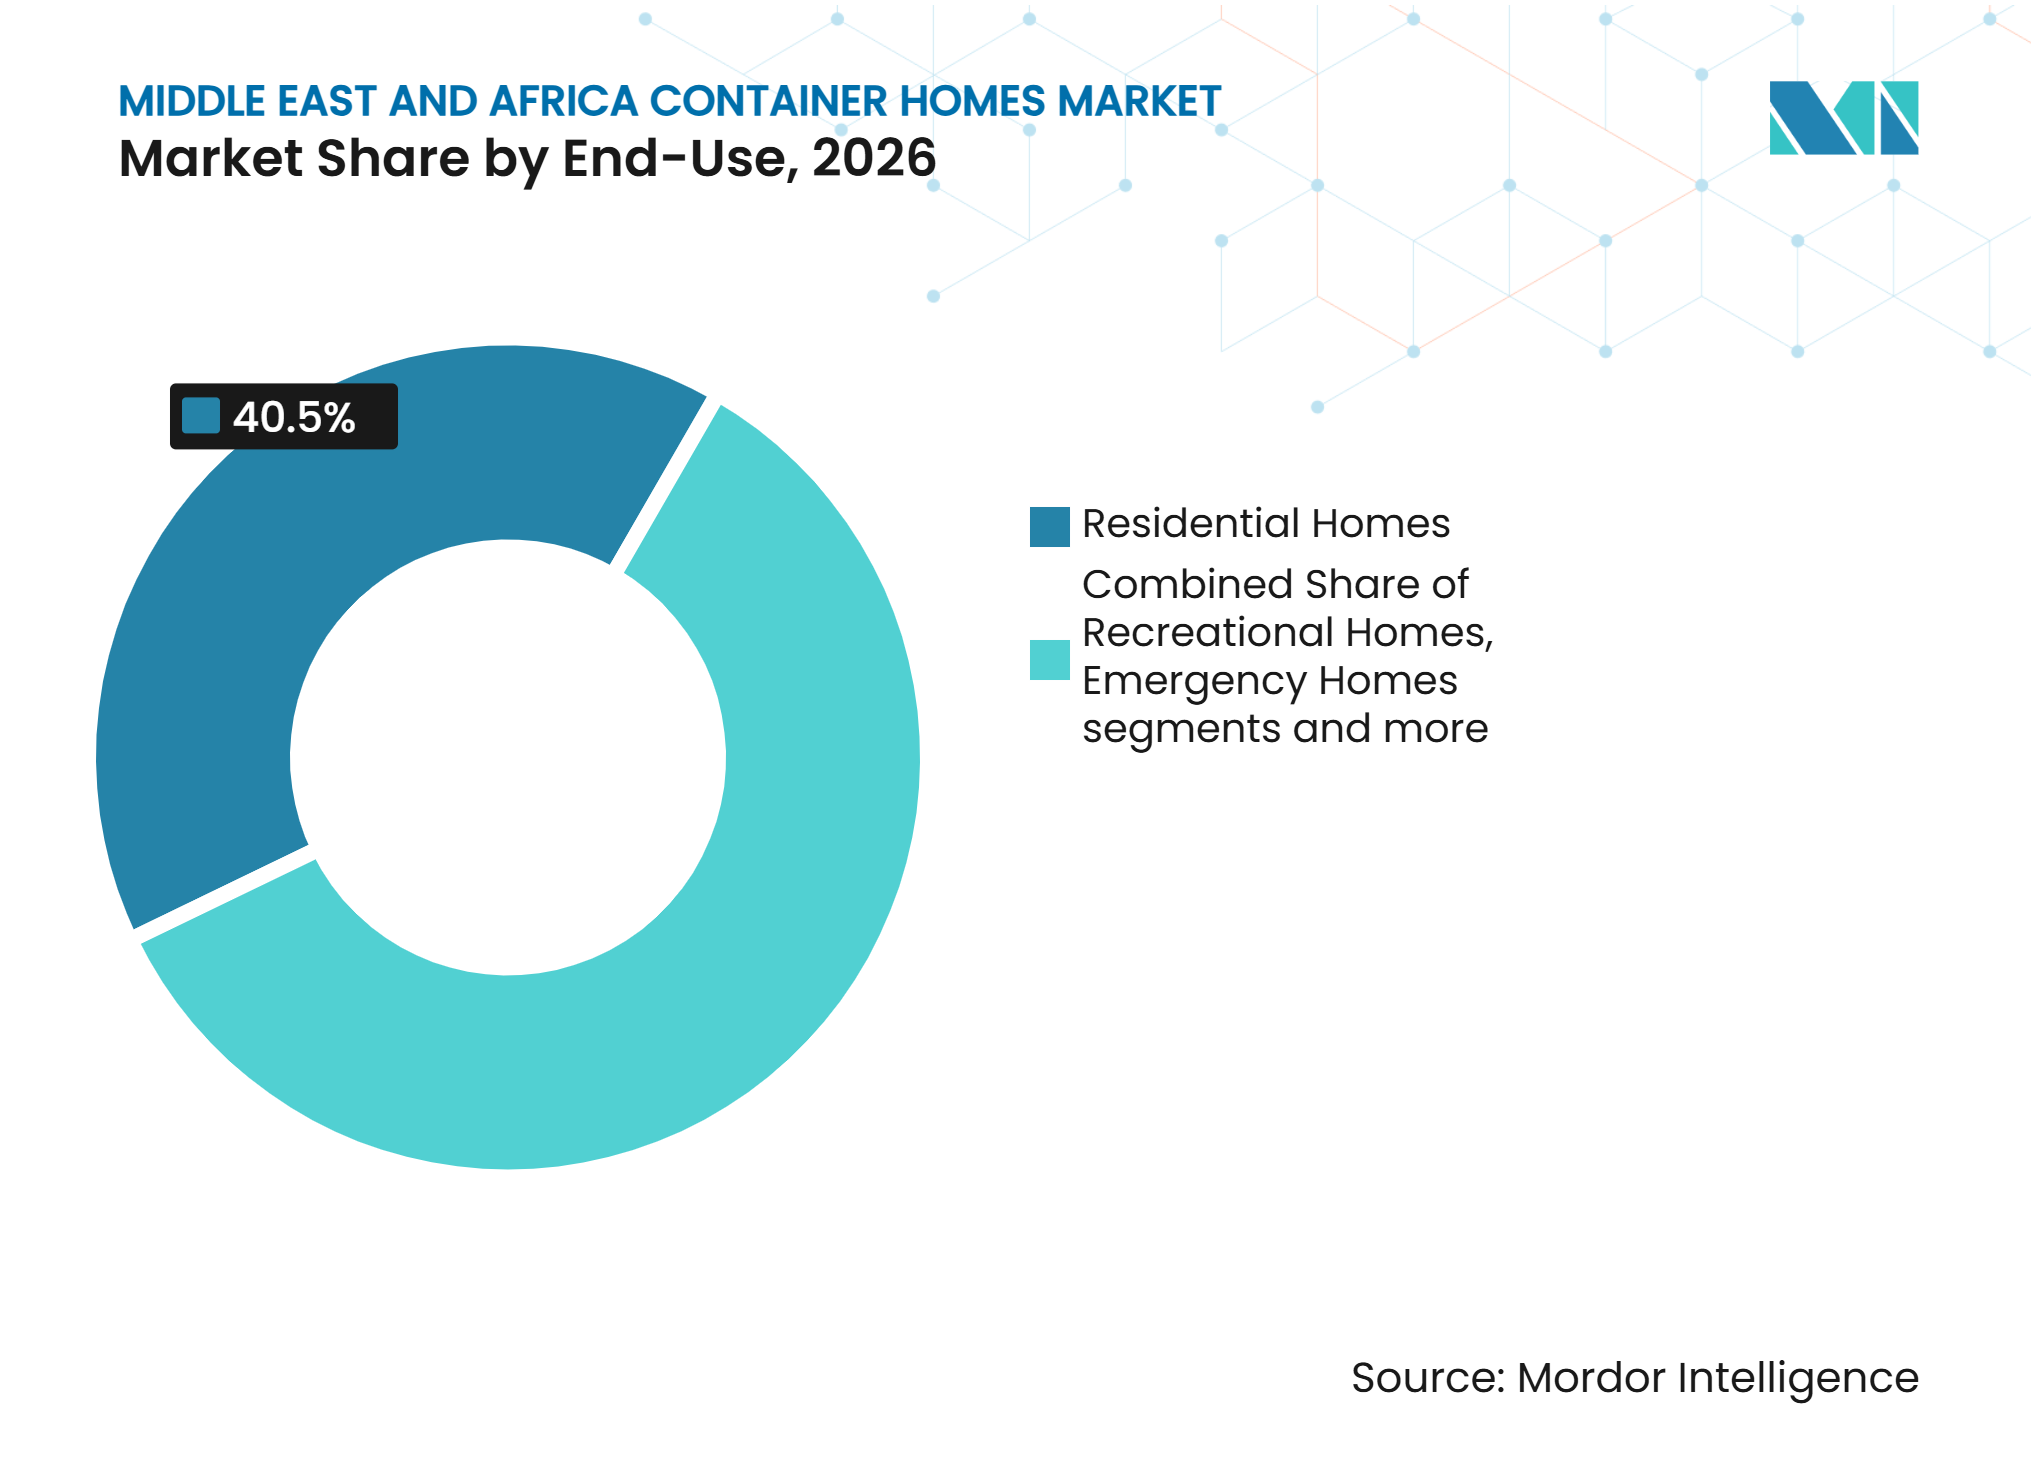
- Por uso final, las viviendas residenciales representaron el 40,5% del tamaño del mercado de casas contenedor en Oriente Medio y África en 2026, mientras que las viviendas de emergencia tienen una previsión de crecimiento a una CAGR del 8,75% hasta 2032.
- Por país, Arabia Saudita representó el 34% de la participación del mercado de casas contenedor en Oriente Medio y África en 2026 y tiene una previsión de crecimiento a una CAGR del 8,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Casas Contenedor en Oriente Medio y África*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alojamiento para Trabajadores Remotos y en Sitios de Proyectos | +3.0% | Arabia Saudita, Emiratos Árabes Unidos, Consejo de Cooperación del Golfo, Sudáfrica, Nigeria | Corto plazo (≤ 2 años) |
| Vivienda para Socorro en Desastres, Refugiados y Reasentamiento | +1.5% | Oriente Medio y África, con concentración en áreas adyacentes a conflictos y vulnerables al clima | Corto plazo (≤ 2 años) |
| Déficits de Vivienda Asequible y Contratación Pública | +1.2% | África Subsahariana, Norte de África y programas de vivienda social del Golfo | Mediano plazo (2-4 años) |
| Expansión de la Construcción Modular y Prefabricada | +1.0% | Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica | Mediano plazo (2-4 años) |
| Infraestructura Social de Despliegue Rápido | +0.8% | Nigeria, Sudáfrica y el resto de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alojamiento para Trabajadores Remotos y en Sitios de Proyectos para Gigaproyectos, Minería y Energía
Los grandes programas de construcción de Arabia Saudita han convertido el alojamiento para la fuerza laboral en una categoría de comprador importante para el mercado de casas contenedor en Oriente Medio y África. Proyectos como NEOM, Qiddiya, Red Sea Global, Diriyah Gate y ROSHN necesitan alojamiento que pueda adquirirse en grandes volúmenes e instalarse según estándares uniformes. El Campamento de Contratistas de Qiddiya tiene un valor de 1,1 mil millones de USD y capacidad para 40.000 trabajadores en estructuras modulares de acero conformado en frío, lo que muestra la escala de alojamiento en sitio requerida para un solo desarrollo. En febrero de 2026, Smart Accommodation for Residential Complexes Company firmó un acuerdo de principios con MAWREF para un proyecto propuesto de 12.000 camas en el norte de Riad valorado en 178 millones de USD. Los requisitos del Código de Construcción Saudita, los requisitos de la Organización Saudita de Normas y las especificaciones de Saudi Aramco hacen del cumplimiento normativo una parte central de la selección de proveedores para estructuras en sitio.
La minería también apoya la demanda fuera de los corredores de construcción del Golfo. Las operaciones de oro, platino y cromo en Gauteng y Mpumalanga necesitan alojamiento semipermanente cerca de las áreas de extracción. Los operadores suelen preferir activos que puedan reubicar o conservar a lo largo de las fases del proyecto. Ese modelo operativo depende menos del acceso a hipotecas que limita la demanda de los hogares. También otorga valor a las estructuras duraderas con requisitos de mantenimiento predecibles. Esta necesidad recurrente brinda al mercado de casas contenedor en Oriente Medio y África una fuente de demanda vinculada a proyectos de recursos en lugar de ciclos de vivienda.
Vivienda para Socorro en Desastres, Refugiados y Reasentamiento
La demanda de refugios de emergencia crea una ruta de mercado separada para las unidades basadas en contenedores. La Organización Internacional para las Migraciones informó que casi 2 millones de personas en Gaza necesitaban asistencia urgente de refugio en 2026[1]. Los gobiernos están considerando las casas contenedor como una opción de primera respuesta porque las unidades pueden transportarse, conectarse a servicios y configurarse para uso familiar. El compromiso de Turquía de suministrar 20.000 casas contenedor y el plan de los Emiratos Árabes Unidos para un complejo de vivienda temporal en el sur de Gaza ilustran esta respuesta pública. El mercado de casas contenedor en Oriente Medio y África se beneficia cuando las unidades se especifican para su posterior conversión en vivienda comunitaria semipermanente. Una vida útil más larga puede mejorar la propuesta de valor para los compradores gubernamentales y humanitarios.
La contratación de emergencia no sigue el mismo proceso que una compra residencial convencional. Los compradores necesitan capacidad de producción inmediata, coordinación de transporte y servicios básicos que puedan operar en ubicaciones difíciles. Los proveedores también deben cumplir con los requisitos de seguridad, ventilación, saneamiento y protección climática. Estas condiciones favorecen los sistemas estandarizados que ya han sido probados en entornos similares. También pueden fomentar acuerdos marco con fabricantes capaces de entregar pedidos repetidos. La necesidad de despliegue rápido, por tanto, favorece a los proveedores con capacidad logística y de gestión de proyectos demostrada.
Déficits de Vivienda Asequible y Contratación Pública
La escasez de vivienda en África proporciona una razón sostenida para que los gobiernos consideren los métodos de construcción modular. ONU-Hábitat informó en abril de 2026 que el déficit de vivienda en África superaba los 51 millones de unidades y podría alcanzar los 130 millones de unidades para 2030[2]. El mismo entorno de política apoya soluciones que puedan entregarse más rápido que la construcción convencional y utilizarse en áreas urbanas en crecimiento. El Pacto de Vivienda Asequible para África, lanzado en el Segundo Foro Urbano de África, busca movilizar financiamiento para soluciones de vivienda bancables. Los formatos de contenedor pueden ser relevantes donde la reducción de excavaciones y las necesidades de cimentación más ligeras reducen la carga de construcción. Su papel es más sólido cuando la tierra, las conexiones de infraestructura y el financiamiento se coordinan a través de un programa público.
La magnitud del déficit no crea automáticamente ventas a los hogares. Los costos del suelo y la infraestructura limitada continúan determinando lo que puede entregarse en las principales ciudades. Los organismos públicos pueden crear una demanda más predecible a través de programas de vivienda social, vivienda comunitaria y sitios con servicios. Los diseños de unidades estandarizadas pueden ayudar a las autoridades a comparar la calidad y el costo entre proveedores. Este enfoque también permite a los promotores combinar módulos de contenedor con otros elementos prefabricados. El mercado de casas contenedor en Oriente Medio y África puede, por tanto, servir a planes de vivienda pública más amplios cuando las normas de contratación aceptan sistemas de construcción no tradicionales.
Expansión de la Construcción Modular y Prefabricada
El apoyo gubernamental a la construcción fuera del sitio está fortaleciendo el caso operativo para la producción en fábrica. Dubai Holding Asset Management comenzó los trabajos en la comunidad Lantana Hills de 390 unidades en mayo de 2026, con el 85% de la construcción planificada fuera del sitio utilizando los sistemas DuBox y DuPod. Este proyecto muestra cómo los métodos modulares se están extendiendo más allá de los campamentos temporales hacia comunidades residenciales permanentes. Group AMANA también entregó 1.404 estudios modulares de hormigón para Red Sea Global en 27 edificios. El trabajo en fábrica puede reducir las necesidades de mano de obra en sitio y apoyar una calidad de producción más consistente. Estas características fortalecen la demanda de opciones fabricadas en fábrica en el mercado de casas contenedor en Oriente Medio y África.
La aceptación regulatoria sigue siendo importante porque los usos permanentes necesitan requisitos de calidad definidos. Los compradores buscan cada vez más la certificación de fábrica y el cumplimiento documentado antes de elegir un proveedor. Esto favorece a los fabricantes que pueden repetir diseños aprobados en lugar de rediseñar unidades para cada licitación. También fomenta la inversión en capacidad cerca de las principales zonas de proyectos. La fabricación local puede reducir los plazos de entrega y proporcionar un soporte más cercano durante la instalación. El resultado es un mercado más organizado para los sistemas modulares, especialmente en Arabia Saudita y los Emiratos Árabes Unidos.
Análisis del Impacto de las Restricciones del Mercado de Casas Contenedor en Oriente Medio y África*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos de Rendimiento Térmico y Climático | -1.5% | Arabia Saudita, Emiratos Árabes Unidos y Consejo de Cooperación del Golfo | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Hipotecas, Seguros y Valoración | -1.2% | África Subsahariana, con impacto temprano en Nigeria y Sudáfrica | Mediano plazo (2-4 años) |
| Requisitos Fragmentados de Permisos y Códigos de Construcción | -0.8% | Nigeria y el resto de Oriente Medio y África, con mejoras en los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Dependencia de Importaciones, Costos Logísticos y Volatilidad Cambiaria | -0.7% | Nigeria, Sudáfrica y el resto de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Rendimiento Térmico y Climático en Zonas de Alto Calor del Golfo
Las condiciones climáticas del Golfo aumentan los requisitos técnicos para las estructuras de contenedor permanentes. Las temperaturas superiores a 45°C requieren un aislamiento más sólido, ventilación mecánica y revestimiento reflectante en comparación con las unidades temporales de menor costo. Los proveedores deben tener en cuenta las normas locales sobre rendimiento de los edificios, sistemas eléctricos y seguridad contra incendios. La diferencia entre una unidad de sitio de corta duración y una vivienda permanente puede ser, por tanto, sustancial. Esta distinción eleva los costos para los compradores que requieren alojamiento certificado a largo plazo. También otorga una prima a los proveedores que pueden preingeniería unidades para las condiciones del Golfo.
El cumplimiento térmico afecta tanto al diseño como a la contratación. Los fabricantes necesitan detalles de aislamiento repetibles y métodos de instalación confiables para cumplir con las expectativas de los compradores. Una fábrica regional puede tener ventaja cuando ha establecido procesos para las especificaciones requeridas. Los importadores más pequeños pueden enfrentar trabajo de diseño adicional y márgenes reducidos en proyectos con requisitos estrictos. Estas presiones pueden retrasar las compras cuando los compradores comparan productos certificados con alternativas de menor especificación. El mercado de casas contenedor en Oriente Medio y África seguirá siendo sensible a cómo los reguladores distinguen entre estructuras temporales y permanentes.
Infraestructura Limitada de Hipotecas, Seguros y Valoración
La infraestructura financiera limitada restringe la demanda residencial privada en varios países del África Subsahariana. Los bancos pueden no tratar las estructuras móviles o no tradicionales como garantía hipotecaria estándar. Los aseguradores y tasadores también necesitan métodos reconocidos para evaluar estas viviendas. Como resultado, la asequibilidad a nivel de unidad no garantiza el acceso para los posibles compradores. La restricción es más grave en los mercados donde las compras en efectivo son poco comunes. Reduce la parte del mercado de casas contenedor en Oriente Medio y África que puede depender de la propiedad individual de vivienda.
La contratación pública, la vivienda para empleadores y los compradores institucionales pueden compensar parcialmente esta limitación. Esos compradores evalúan el uso, el tiempo de entrega y los costos del ciclo de vida en lugar de la elegibilidad hipotecaria. Las prácticas estandarizadas de tasación y seguros mejorarían el acceso de los hogares con el tiempo. La participación regulatoria también podría aclarar cuándo una casa contenedor se trata como bien inmueble permanente. Hasta entonces, las empresas pueden necesitar ofrecer estructuras de pago que se adapten a las condiciones de los compradores locales. La falta de apoyo financiero mantiene la demanda residencial formal por debajo del nivel sugerido únicamente por la escasez de vivienda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Formatos Fabricados en Fábrica Ganan Impulso Regulatorio y de ContrataciónLas unidades construidas en sitio representaron el 62,5% de la participación del mercado de casas contenedor en Oriente Medio y África en 2026. Su posición refleja las condiciones en sitios de proyectos remotos, áreas mineras y ubicaciones de emergencia donde las carreteras, el acceso de grúas y la preparación del sitio pueden ser limitados. Los métodos en sitio permiten a los contratistas adaptar las estructuras al espacio y los tiempos disponibles. También pueden evitar el transporte de unidades volumétricas completamente ensambladas por rutas difíciles. Esto sigue siendo útil cuando un empleador necesita alojamiento cerca de las áreas de trabajo activas. La participación del segmento muestra que las condiciones prácticas de instalación aún determinan las decisiones de contratación.
Los formatos fabricados en fábrica tienen una previsión de crecimiento a una CAGR del 7,95% hasta 2032. Su crecimiento está respaldado por el valor de la calidad repetible, los métodos de producción documentados y la reducción del trabajo en sitio. Group AMANA reportó una reducción del 30% en el tiempo de construcción y una reducción del 35% en la fuerza laboral en sitio para su entrega del Amaala Staff Village. Es probable que la industria de casas contenedor en Oriente Medio y África favorezca las fábricas certificadas a medida que aumenten los usos permanentes. La producción en fábrica también puede dar a los compradores cronogramas más claros para grandes programas. La construcción en sitio seguirá siendo relevante, pero los sistemas fabricados en fábrica están mejor posicionados donde la contratación requiere consistencia en muchas unidades.


Por Tipo de Construcción:
Los Activos Redesplazables Apoyan la Movilidad de ProyectosLas unidades fijas representaron el 52,5% del tamaño del mercado de casas contenedor en Oriente Medio y África en 2026. Son adecuadas para usos residenciales, de hospitalidad y de emergencia donde no se planea la reubicación. Las autoridades locales también pueden requerir cimientos permanentes para la ocupación a largo plazo. Las estructuras fijas brindan a los usuarios una base estable para las conexiones de servicios públicos y los servicios comunitarios. Estas características las mantienen importantes para los desarrollos destinados a permanecer en su lugar. El segmento se beneficia cuando los compradores necesitan una estructura duradera en lugar de un activo temporal de proyecto.
Las estructuras móviles tienen una previsión de crecimiento a una CAGR del 8,45% hasta 2032. Los operadores de gigaproyectos las utilizan para trasladar el alojamiento a medida que las fases de construcción avanzan por un sitio grande. La Asociación de Construcción con Estructura de Acero informó que Tamimi PEB produce más de 90 módulos diarios en sus instalaciones de Jubail y NEOM, apoyando los grandes requisitos de campamentos[3]. El redespliegue puede reducir el riesgo de que un propietario deje activos sin uso después de que finalice un paquete de trabajo. Los operadores mineros también valoran las estructuras móviles cuando los derechos del sitio tienen una vida definida. Esto hace de la movilidad un factor de compra central en el mercado de casas contenedor en Oriente Medio y África.
Por Uso Final:
Las Viviendas Residenciales Lideran mientras las Viviendas de Emergencia se Expanden más RápidoLas viviendas residenciales representaron el 40,5% del tamaño del mercado de casas contenedor en Oriente Medio y África en 2026. El segmento incluye necesidades de vivienda privada y pública donde la velocidad de construcción es importante. También incluye desarrollos que utilizan elementos modulares para reducir el trabajo en sitio. La demanda varía ampliamente porque el financiamiento de los hogares, el acceso a la tierra y los permisos difieren en toda la región. Los proyectos residenciales permanentes requieren mayor confianza en la comodidad, la seguridad y la capacidad de servicio a largo plazo. Estos requisitos favorecen a los proveedores capaces de demostrar cumplimiento y mantener sus unidades después de la entrega.
Las viviendas de emergencia tienen una previsión de crecimiento a una CAGR del 8,75% hasta 2032. El desplazamiento, los conflictos y los eventos climáticos crean situaciones en las que los organismos públicos necesitan alojamiento seguro en un corto período. Las necesidades de refugio en Gaza reportadas por la OIM muestran la escala de dicha demanda en la región. Las unidades diseñadas para su posterior conversión en vivienda comunitaria pueden ofrecer una vida útil más larga después de la respuesta inmediata. Las viviendas recreativas también están apareciendo en proyectos de hospitalidad en los Emiratos Árabes Unidos, Sudáfrica, Kenia y Marruecos. Las aplicaciones de enfermería siguen siendo limitadas porque los entornos clínicos necesitan una infraestructura sanitaria más exigente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Arabia Saudita
Arabia Saudita representó el 34% de la participación del mercado de casas contenedor en Oriente Medio y África en 2026 y tiene una previsión de crecimiento a una CAGR del 8,1% hasta 2032. NEOM, Red Sea Global, Qiddiya, Diriyah Gate y ROSHN necesitan alojamiento que pueda entregarse más rápido que la construcción convencional en sitio. El pipeline de proyectos del país apoya tanto los campamentos de trabajadores como la actividad de construcción residencial. El proyecto propuesto de 12.000 camas en el norte de Riad tiene un valor estimado de 178 millones de USD y cubre 150.000 metros cuadrados. El Código de Construcción Saudita y los requisitos de la Organización Saudita de Normas influyen en la calificación de los proveedores. El programa Sakani muestra una actividad de vivienda continua fuera de los gigaproyectos, con 90.836 familias ocupando sus primeras viviendas en los primeros 9 meses de 2026. La capacidad local y la producción certificada son, por tanto, prioridades estratégicas para los proveedores que sirven al Reino.
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos están desarrollando una combinación más amplia de usos modulares residenciales permanentes, de hospitalidad y comerciales. Dubai Holding Asset Management inició el proyecto Lantana Hills de 390 unidades en Dubai Science Park en mayo de 2026. El contrato de 185 millones de USD planifica el 85% de la construcción fuera del sitio y una entrega en la segunda mitad de 2027. Este tipo de desarrollo lleva la construcción modular más allá del uso temporal en sitio. También señala la demanda de acabados de mayor calidad y un control de producción confiable. El rendimiento térmico, la seguridad de los edificios y los requisitos de uso permanente influyen en el diseño del producto en el país. Los Emiratos Árabes Unidos ofrecen a los proveedores un mercado donde el cumplimiento normativo y la capacidad de diseño pueden importar tanto como la velocidad de entrega. Las políticas de fabricación local pueden apoyar aún más las cadenas de suministro regionales.
Sudáfrica, Nigeria y el Resto de Oriente Medio y África
Sudáfrica y Nigeria tienen diferentes patrones de demanda dentro del mercado de casas contenedor en Oriente Medio y África. Sudáfrica combina un gran atraso en vivienda asequible con necesidades recurrentes de alojamiento minero en Gauteng y Mpumalanga. Los sitios mineros también valoran las estructuras preparadas para energía solar porque la fiabilidad energética sigue siendo una preocupación práctica. El potencial de Nigeria está vinculado a las necesidades de vivienda, pero los permisos difieren en los 36 estados y dificultan la coordinación de proyectos institucionales. En enero de 2026, Nigeria y Arabia Saudita discutieron la cooperación en vivienda en el Real Estate Future Forum en Riad. Ghana, Kenia y Ruanda ofrecen una demanda residencial privada emergente, mientras que la demanda regional más amplia incluye contratación humanitaria y en sitios remotos. La Declaración de Nairobi de ONU-Hábitat apoya los compromisos de entrega de vivienda con plazos definidos por parte de los estados miembros de la Unión Africana.
Panorama Competitivo
Concentración del Mercado

El mercado de casas contenedor en Oriente Medio y África tiene una fragmentación moderada. Los fabricantes regionales compiten con especialistas internacionales y fabricantes que suministran unidades desmontables o volumétricas para grandes contratos de ingeniería, adquisición y construcción. Los proveedores regionales se benefician cuando comprenden las especificaciones locales y tienen relaciones establecidas con los propietarios de proyectos. Las empresas internacionales a menudo necesitan socios de entrega locales para cumplir con los requisitos de licencias y proyectos. Los fabricantes chinos siguen siendo relevantes en los grandes programas de contratación que requieren módulos estandarizados. La posición competitiva de cada proveedor depende de la certificación, la escala de producción, la logística y la ejecución del proyecto.
La tecnología se está convirtiendo en un diferenciador más sólido en el mercado de casas contenedor en Oriente Medio y África. Tamimi PEB utiliza líneas automatizadas de enmarcado de paredes de acero conformado en frío en sus instalaciones de Jubail y NEOM, lo que la Asociación de Construcción con Estructura de Acero informó que mejoró la productividad en un 35% y permitió la entrega de unidades con un 95% de completitud. Group AMANA demostró otro enfoque estratégico a través de su entrega de 1.404 estudios para Red Sea Global. El proyecto Lantana Hills también le da a Group AMANA un proyecto residencial de alto perfil en los Emiratos Árabes Unidos. Estos movimientos muestran que la capacidad de fabricación y la experiencia en entrega pueden crear una ventaja en las licitaciones institucionales. Los proveedores sin credenciales de cumplimiento establecidas pueden tener dificultades para igualar los sistemas aprobados.
Las prácticas de contratación también determinan la competencia. Los grandes contratistas pueden buscar entre 5.000 y 10.000 unidades para un solo proyecto, lo que fomenta los acuerdos de proveedor preferido y los compromisos de compra a más largo plazo. Esto puede mejorar la planificación para los fabricantes, pero reduce el número de oportunidades para los proveedores más pequeños. Los corredores mineros de África aún tienen espacio para asociaciones de ensamblaje local donde las unidades importadas enfrentan costos logísticos y exposición cambiaria. Las empresas que establecen producción regional pueden reducir la complejidad del envío y ofrecer un soporte de mantenimiento más rápido. No se proporcionó una participación de mercado combinada para las empresas líderes, por lo que la evidencia respalda una descripción competitiva moderada en lugar de una altamente concentrada.
Líderes de la Industria de Casas Contenedor en Oriente Medio y África
-
Aldamegh Portable Houses Factory
-
Saudind
-
Mokamela Prefab
-
Red Sea International
-
Bab Al Qasar Prefab House
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Casas Contenedor en Oriente Medio y África Empresas cubiertas en este informe
- Aldamegh Portable Houses Factory
- Saudind
- Mokamela Prefab
- Red Sea International
- Bab Al Qasar Prefab House
- TSSC Group
- Dune Modular
- Kazema
- Arshia Prefab
- Karmod
- Big Box Containers
- Abacus Space Solutions
- Sogeco Living SA
- Afripanel
- Kwikspace Modular Buildings
- Dune Modular
- CGCH (China Green Container House)
- GS Housing
- Heshi (Hebei) Integrated Housing Co., Ltd
- Max Prefab House Co., Ltd
Desarrollos recientes de la industria en Mercado de Casas Contenedor en Oriente Medio y África
- Agosto de 2026: CIMC Modular Building Systems envió 104 unidades modulares volumétricas completamente terminadas a Riad para el proyecto Earth Hotels, el primer despliegue modular de la empresa en el sector de hospitalidad de Oriente Medio. Con más del 75% de las habitaciones del hotel construidas con métodos modulares y una apertura programada para principios de 2027, el proyecto valida las estructuras modulares fabricadas en fábrica como una ruta viable para el creciente pipeline de hospitalidad del Reino.
- Mayo de 2026: Dubai Holding Asset Management inició las obras de la comunidad residencial Lantana Hills de 390 unidades en Dubai Science Park, designando a Group AMANA como contratista principal bajo un acuerdo de 185 millones de USD, con el 85% de la construcción planificada fuera del sitio utilizando los sistemas modulares DuBox y DuPod, y la entrega prevista para la segunda mitad de 2027.
- Febrero de 2026: Smart Accommodation for Residential Complexes Company firmó un acuerdo de principios con MAWREF Company para un proyecto propuesto de alojamiento para trabajadores de 12.000 camas en el norte de Riad. El costo de desarrollo estimado es de 178 millones de USD, cubriendo 150.000 metros cuadrados, con la primera fase operativa prevista para el primer trimestre de 2029.
Alcance del Informe del Mercado de Casas Contenedor en Oriente Medio y África
Resumen de la segmentación
| Fabricadas en Fábrica |
| Construidas en Sitio |
| Fijas |
| Móviles |
| Viviendas Residenciales |
| Viviendas Recreativas |
| Viviendas de Emergencia |
| Residencias de Enfermería |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Nigeria |
| Resto de Oriente Medio y África |
| Por Oferta | Fabricadas en Fábrica |
| Construidas en Sitio | |
| Por Tipo de Construcción | Fijas |
| Móviles | |
| Por Uso Final | Viviendas Residenciales |
| Viviendas Recreativas | |
| Viviendas de Emergencia | |
| Residencias de Enfermería | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de casas contenedor en Oriente Medio y África para 2032?
Se proyecta que el mercado alcance los 6,73 mil millones de USD para 2032, expandiéndose a una CAGR del 7,2% desde 2027.
¿Qué país lidera la demanda de casas contenedor en Oriente Medio y África?
Arabia Saudita representó una participación del 34% en 2026 y tiene una previsión de crecimiento a una CAGR del 8,1% hasta 2032.
¿Por qué las casas contenedor fabricadas en fábrica están ganando uso en la región?
Los sistemas fabricados en fábrica apoyan la calidad repetible, reducen las necesidades de mano de obra en sitio y favorecen la contratación orientada al cumplimiento normativo para proyectos permanentes.
¿Qué impulsa la demanda de casas contenedor de emergencia?
Las necesidades de desplazamiento y respuesta a desastres están aumentando la demanda pública de unidades de vivienda rápidas, transportables y adaptables.
¿Qué uso final crece más rápido hasta 2032?
Se prevé que las viviendas de emergencia se expandan a una CAGR del 8,75% hasta 2032.
¿Qué limita las compras privadas de casas contenedor en los países africanos?
Los sistemas limitados de hipotecas, seguros y valoración restringen la propiedad de vivienda incluso cuando una estructura es asequible de construir.