
Tamanho e Participação do Mercado de Coberturas Comerciais no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 3.04 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.00 % |
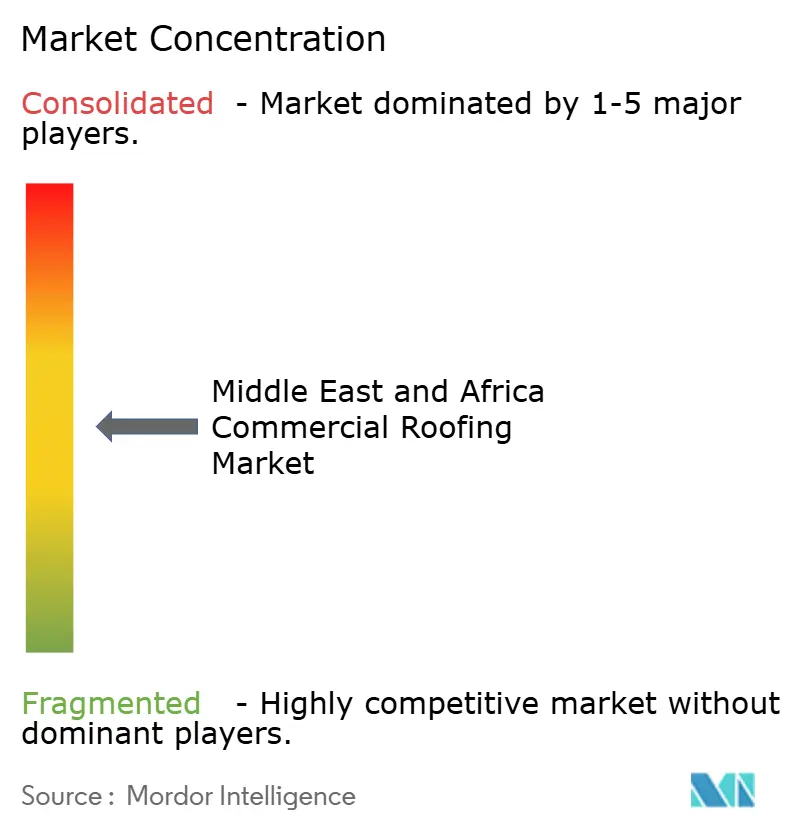
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais no Oriente Médio e África pela Mordor Intelligence
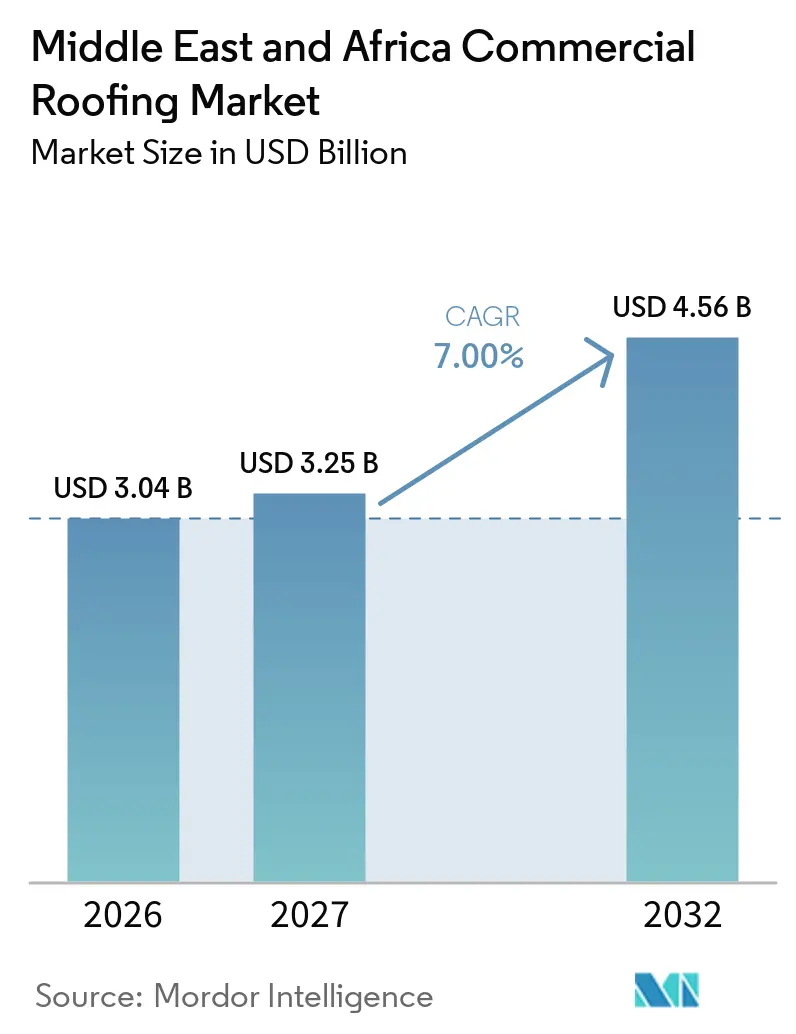
Espera-se que o tamanho do Mercado de Coberturas Comerciais no Oriente Médio e África aumente de 3,04 bilhões de USD em 2026 para 3,25 bilhões de USD em 2027 e alcance 4,56 bilhões de USD até 2032, crescendo a um CAGR de 7% no período de 2027 a 2032.
O investimento público em aeroportos, portos, zonas econômicas especiais e parques logísticos está expandindo o pipeline de grandes sistemas de cobertura em toda a região. Esses desenvolvimentos trazem as decisões de cobertura para uma fase mais inicial do projeto, pois estruturas de grande vão requerem escolhas coordenadas sobre drenagem, isolamento, impermeabilização, acesso e manutenção. As normas de energia também estão direcionando as especificações dos projetos para conjuntos de cobertura isolados, reflexivos e impermeáveis, em vez de produtos básicos de substituição. Os fabricantes com suporte técnico local, instaladores certificados, produção regional e administração prática de garantias estão mais bem posicionados para atender a projetos complexos e gerenciar o processo de entrega. O mercado de coberturas comerciais no Oriente Médio e África se beneficia, portanto, de uma combinação de volume de novas construções, trabalhos de substituição de maior valor e uma necessidade crescente de documentação de desempenho em áreas urbanas consolidadas.
Principais Conclusões do Relatório
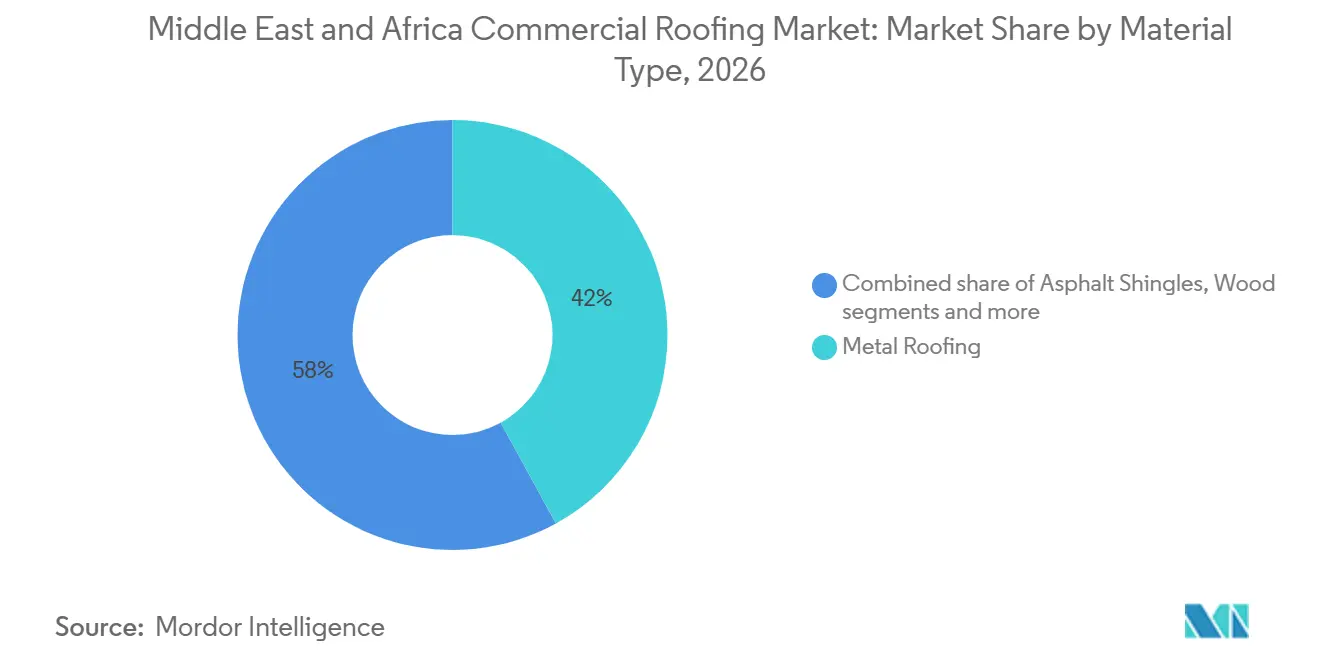
- Por tipo de material, as coberturas metálicas detinham 42,00% da participação do mercado de coberturas comerciais no Oriente Médio e África em 2026, enquanto as membranas de camada única têm previsão de crescimento a um CAGR de 7,50% até 2032.
- Por tipo de construção, a nova construção detinha 78,00% da participação do mercado de coberturas comerciais no Oriente Médio e África em 2026 e tem previsão de crescimento a um CAGR de 7,60% até 2032.
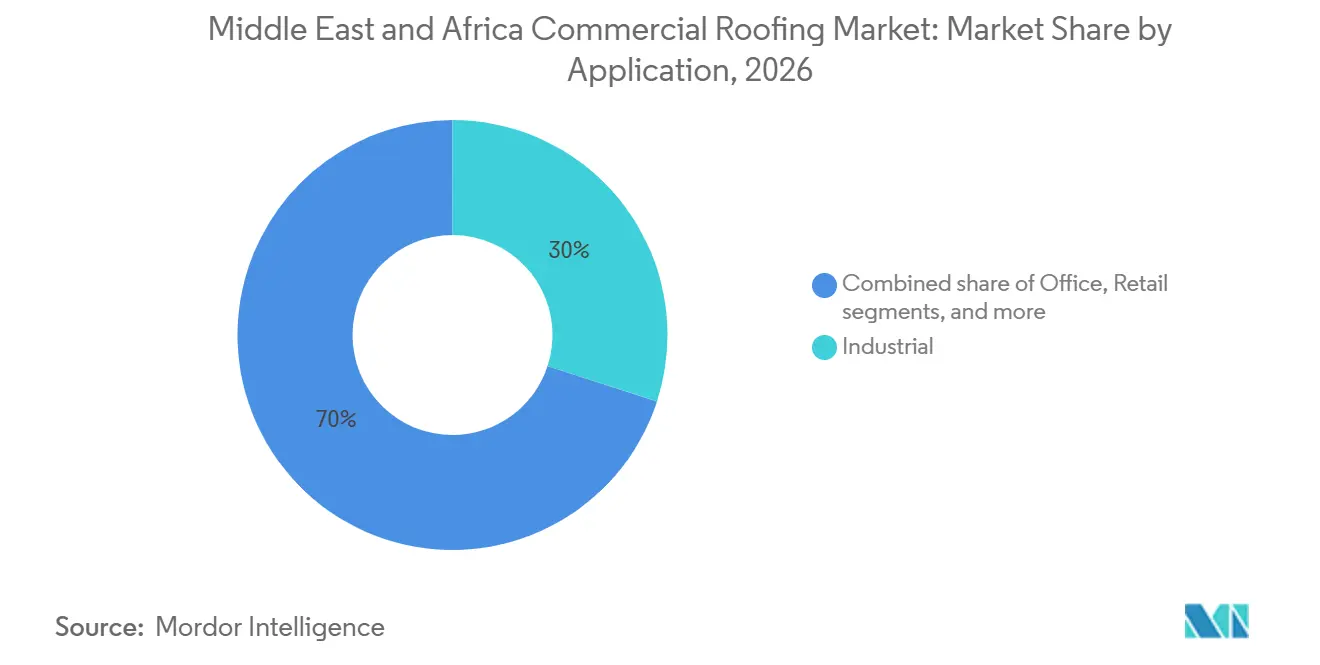
- Por aplicação, o segmento industrial representou 30,00% do tamanho do mercado de coberturas comerciais no Oriente Médio e África em 2026 e tem previsão de crescimento a um CAGR de 7,80% até 2032.
- Por geografia, a Arábia Saudita detinha 28,00% da participação do mercado de coberturas comerciais no Oriente Médio e África em 2026, enquanto os Emirados Árabes Unidos têm previsão de crescimento a um CAGR de 8,00% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de Aeroportos, Zonas Francas e Centros Logísticos | +2% | Arábia Saudita, EAU, Turquia, Egito | Curto prazo (≤ 2 anos) |
| Demanda por Coberturas Reflexivas e Isoladas em Climas Quentes | +1.5% | Arábia Saudita, EAU, Norte da África | Médio prazo (2-4 anos) |
| Diversificação Industrial e Zonas Econômicas Especiais | +1.2% | Arábia Saudita, EAU, Egito, África do Sul | Médio prazo (2-4 anos) |
| Requisitos de Construção Sustentável em Novos Distritos Urbanos | +1% | EAU, Arábia Saudita, Turquia | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Portos, Armazéns e Data Centers | +0.8% | Arábia Saudita, EAU, Egito, Nigéria | Curto prazo (≤ 2 anos) |
| Sistemas de Cobertura Leve para Instalações de Construção Rápida | +0.6% | Países do GCC e MEA em geral | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Construção de Aeroportos, Zonas Francas e Centros Logísticos Sustenta a Demanda de Curto Prazo
A construção de aeroportos, zonas francas e centros logísticos cria um pipeline de projetos constante para o mercado de coberturas comerciais no Oriente Médio e África. A Arábia Saudita e os EAU continuam a colocar a capacidade logística no centro de seus programas mais amplos de diversificação. As grandes instalações requerem sistemas de cobertura de grande vão, isolados e impermeáveis, que possam ser instalados sobre amplas áreas de armazéns e terminais. Esse requisito favorece fornecedores que possam oferecer suporte de engenharia, documentação de produtos e treinamento de instaladores juntamente com os materiais. A concentração de edifícios em distritos aeroportuários e portuários também pode melhorar a visibilidade de aquisição, pois várias instalações são planejadas dentro da mesma área de desenvolvimento. Esses agrupamentos de projetos criam demanda recorrente por sistemas de cobertura ao longo da construção, acabamento e trabalhos de manutenção posteriores.
A Demanda por Coberturas Reflexivas e Isoladas Altera os Requisitos de Materiais
As altas temperaturas estão aumentando a demanda por sistemas de cobertura que combinam isolamento, impermeabilização e superfícies reflexivas. O mercado de coberturas comerciais no Oriente Médio e África é afetado por normas que vinculam o desempenho da cobertura aos resultados energéticos dos edifícios. Os requisitos da Arábia Saudita e dos EAU incentivam escolhas de materiais que reduzem o ganho de calor solar e apoiam os objetivos de eficiência dos edifícios. Ras Al Khaimah emitiu o Regulamento de Construção Sustentável Barjeel 13 em julho de 2025, estendendo os requisitos de construção sustentável às jurisdições locais relevantes[1]. Os incorporadores têm, portanto, maior probabilidade de selecionar conjuntos completos de cobertura em vez de aplicar apenas um revestimento superficial. Essa preferência aumenta a importância da compatibilidade do sistema entre membranas, isolamento, camadas de controle de vapor e acabamentos de cobertura.
A Diversificação Industrial e as Zonas Econômicas Especiais Expandem a Nova Construção
A diversificação industrial está apoiando projetos de fábricas, montagem, armazenamento e processamento em vários países do Oriente Médio e da África. O mercado de coberturas comerciais no Oriente Médio e África se beneficia de projetos que requerem sistemas de cobertura duráveis para instalações de manufatura e logística. As zonas econômicas especiais podem atrair ocupantes internacionais que buscam padrões de construção uniformes em suas operações regionais. Esses ocupantes frequentemente necessitam de painéis isolados ou membranas que atendam a requisitos documentados de desempenho térmico, contra incêndio e impermeabilização. Novos projetos industriais também incentivam os empreiteiros locais a desenvolver capacidades em conjuntos de cobertura maiores e métodos de instalação mais especializados. A base de empreiteiros resultante pode apoiar futuros trabalhos de substituição após o término da fase inicial de desenvolvimento.
Os Requisitos de Construção Sustentável Moldam as Especificações de Longo Prazo
Os requisitos de construção sustentável estão direcionando as especificações de coberturas comerciais para desempenho mensurável de isolamento térmico e refletância. O mercado de coberturas comerciais no Oriente Médio e África está exposto a essa mudança porque os conjuntos de cobertura têm um papel direto na demanda de resfriamento e no desempenho da envoltória do edifício. A Municipalidade da Cidade de Abu Dhabi informou em janeiro de 2025 que 304 projetos em fase de projeto e 81 projetos em construção haviam atendido aos padrões de Classificação Estidama Pearl, demonstrando que a conformidade com a construção sustentável está incorporada na entrega de projetos[2]. A mudança regulatória é mais significativa quando se reflete na aprovação de planejamento, documentos de aquisição e garantias de projetos. Fornecedores com equipes técnicas locais podem ajudar os incorporadores a interpretar esses requisitos e especificar sistemas adequados. Esse papel pode melhorar o acesso do fornecedor às decisões de projeto em fase inicial, em vez de limitá-los ao fornecimento de materiais baseado em preço. Com o tempo, requisitos de desempenho comuns também podem incentivar investimentos em capacidade de fabricação e certificação regional.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Calor Extremo e Armazenamento de Materiais | -0.8% | Arábia Saudita, EAU, Norte da África | Curto prazo (≤ 2 anos) |
| Produção Local Limitada de Membranas Especiais | -0.6% | Países do GCC e África Subsaariana | Médio prazo (2-4 anos) |
| Escassez de Água Limitando Aplicações de Coberturas Verdes | -0.5% | Península Arábica e Norte da África | Longo prazo (≥ 4 anos) |
| Concentração de Incorporadores e Volatilidade de Licitações | -0.4% | Arábia Saudita, EAU, Egito | Médio prazo (2-4 anos) |
| Escassez de Aplicadores Certificados Fora das Principais Cidades | -0.3% | África e cidades secundárias do GCC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Calor Extremo, Limitações de Água e Restrições de Instalação Reduzem a Produtividade
As temperaturas extremas de verão reduzem o período de instalação viável para vários materiais de cobertura e métodos de aplicação. No mercado de coberturas comerciais no Oriente Médio e África, as altas temperaturas podem afetar a cura de adesivos, o armazenamento de materiais e o cronograma de atividades com trabalho a quente. Os empreiteiros precisam de um planejamento de canteiro mais rigoroso e armazenamento protegido para manter os materiais sensíveis ao calor dentro dos requisitos do produto. A escassez de água também limita o uso prático de sistemas de coberturas verdes na Península Arábica e no Norte da África, mesmo onde esses sistemas poderiam apoiar objetivos mais amplos de construção. Essas condições favorecem empreiteiros com procedimentos estabelecidos de gestão do calor, logística confiável e experiência com as normas locais de canteiro. Elas também podem retardar a adoção de sistemas mais novos que possuem faixas de temperatura de aplicação estreitas.
Dependência de Fornecimento, Volatilidade de Licitações e Lacunas de Instaladores Restringem a Entrega
A produção local limitada de membranas especiais deixa muitos projetos dependentes de sistemas importados de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila. Essa exposição pode adicionar riscos de frete, câmbio e prazo de entrega ao mercado de coberturas comerciais no Oriente Médio e África. A volatilidade das licitações pode agravar esse risco quando o cronograma do projeto e as contratações de empreiteiros mudam após a especificação dos materiais. A escassez de aplicadores certificados fora das principais cidades pode limitar ainda mais o uso de sistemas premium em localidades em desenvolvimento. A colaboração da Pleko com a Protan em 2025 demonstra como a distribuição local e o suporte técnico podem abordar parcialmente o acesso a sistemas especiais[3]. Uma fabricação local mais ampla e o treinamento de instaladores reduziriam essas restrições, embora ambos exijam volumes de projetos sustentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Coberturas Metálicas Lideram a Demanda Industrial Enquanto as Membranas de Camada Única AvançamAs coberturas metálicas detinham 42,00% do tamanho do mercado de coberturas comerciais no Oriente Médio e África em 2026. Sua posição reflete a demanda de armazéns, estruturas aeroportuárias, fábricas e instalações de zonas econômicas especiais que necessitam de grandes vãos de cobertura e instalação rápida. Os sistemas de costura em pé e os painéis sanduíche isolados são adequados para esses tipos de edifícios porque combinam proteção contra intempéries com desempenho térmico. Sua base de empreiteiros estabelecida também apoia o uso consistente em grandes projetos de novas construções. Na Turquia, a construção de coberturas industriais continua a fornecer uma base de materiais alinhada com a demanda de projetos logísticos e de manufatura do Golfo. A semelhança nas necessidades de construção nessas áreas apoia o uso contínuo de sistemas metálicos em obras comerciais regionais.
As membranas de camada única têm previsão de crescimento a um CAGR de 7,50% até 2032, tornando-as o grupo de materiais de crescimento mais rápido. As membranas de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila são relevantes para coberturas planas que requerem desempenho de refletância e impermeabilização. Sua compatibilidade com sistemas de montagem de painéis fotovoltaicos solares em coberturas também apoia seu uso em novas instalações logísticas e comerciais. As membranas betuminosas e de betume modificado permanecem relevantes em projetos convencionais de coberturas planas, especialmente onde a familiaridade do instalador e o fornecimento local são importantes. As telhas asfálticas, as telhas de argila e concreto e a madeira permanecem opções mais limitadas para áreas de patrimônio histórico, projetos de vilas e aplicações de coberturas inclinadas. A espuma de poliuretano projetada e os revestimentos aplicados em estado líquido também mantêm um papel onde o acesso para recoberturas ou as operações do edifício tornam a substituição completa difícil.

Por Tipo de Construção:
Nova Construção Domina Enquanto os Trabalhos de Substituição Elevam o ValorA nova construção detinha 78,00% do tamanho do mercado de coberturas comerciais no Oriente Médio e África em 2026 e tem previsão de crescimento a um CAGR de 7,60% até 2032. Essa posição reflete a contínua expansão de infraestrutura, distritos industriais, aeroportos e armazéns no GCC, na Turquia e em partes da África. Os novos projetos permitem que os incorporadores integrem isolamento, membranas, detalhamento preparado para energia solar e drenagem no projeto original. Eles também oferecem aos fornecedores de sistemas uma oportunidade de influenciar as especificações antes do início da licitação pelos empreiteiros. Esse envolvimento antecipado pode aumentar o valor do suporte técnico e das ofertas de garantia. Também pode reduzir a ênfase no preço unitário dos materiais quando os projetos envolvem requisitos mais complexos de envoltória do edifício.
As recoberturas e substituições representam uma parcela menor do volume, mas podem ter maior valor de material por metro quadrado. Edifícios comerciais mais antigos frequentemente precisam de reformas completas quando as mantas de betume existentes ou os sistemas metálicos iniciais chegam ao fim de sua vida útil. Os projetos de substituição podem exigir que o isolamento, o controle de vapor, a refletância e a impermeabilização sejam tratados em conjunto para atender às expectativas atuais de construção. Na África do Sul, propriedades logísticas e de varejo maduras fornecem uma base para a demanda de substituição, à medida que os proprietários buscam menores custos de resfriamento e maior durabilidade. A atividade de reconstrução e retrofit da Turquia também apoia trabalhos em sistemas de cobertura onde o desempenho do edifício e a certificação fazem parte de programas mais amplos de modernização. Essas condições conferem ao setor de coberturas comerciais no Oriente Médio e África uma fonte recorrente de demanda ao lado da maior base de novas construções.
Por Aplicação:
O Segmento Industrial Define o Ritmo de CrescimentoO segmento industrial representou 30,00% do tamanho do mercado de coberturas comerciais no Oriente Médio e África em 2026. Esse grupo de aplicações tem previsão de crescimento a um CAGR de 7,80% até 2032, que é a maior taxa de crescimento entre as aplicações listadas na pesquisa fornecida. Os armazéns necessitam de grandes superfícies de cobertura contínuas que protejam o inventário, gerenciem o calor e apoiem operações internas eficientes. O crescimento do armazenamento portuário, das zonas logísticas aeroportuárias e das instalações de zonas francas cria, portanto, uma necessidade direta de conjuntos de cobertura isolados e impermeabilizados. O planejamento de energia solar em coberturas pode adicionar outra consideração de projeto, pois as superfícies de cobertura precisam de caminhos de carga adequados e compatibilidade de sistema. Esses requisitos apoiam a demanda por produtos projetados como conjuntos integrados em vez de camadas individuais.
As propriedades de varejo continuam a usar membranas e sistemas aplicados em estado líquido em lajes planas, particularmente onde os proprietários estão gerenciando requisitos de resfriamento e manutenção programada. A construção de escritórios em Riade e Abu Dhabi pode criar demanda por sistemas que apoiem objetivos de construção sustentável e documentação formal de projetos. Os ativos de saúde, hotelaria e educação formam o grupo de aplicações restante e têm suas próprias necessidades de desempenho relacionadas à continuidade das operações e ao conforto do edifício. Essas instalações podem exigir um cronograma de instalação cuidadoso, pois as coberturas devem ser modernizadas com interrupção mínima para os ocupantes. Os sistemas premium podem ser atrativos onde garantias mais longas e menores necessidades de manutenção são importantes para os proprietários de imóveis. O mercado de coberturas comerciais no Oriente Médio e África pode, portanto, atender a aplicações variadas, mesmo que as instalações logísticas permaneçam a principal área de crescimento.
Análise Geográfica
A Arábia Saudita detinha 28,00% da participação do mercado de coberturas comerciais no Oriente Médio e África em 2026. Sua posição de liderança reflete a construção em larga escala vinculada à diversificação industrial, instalações logísticas e planos nacionais de infraestrutura. Projetos de armazéns, aeroportos e cidades industriais favorecem painéis metálicos isolados e sistemas de membranas projetados. Os requisitos térmicos nacionais e os objetivos de construção sustentável também aumentam a importância do desempenho da cobertura no projeto comercial. A Sika adquiriu a Gulf Seal, uma produtora de membranas de impermeabilização betuminosa sediada em Riade, em novembro de 2025. A aquisição demonstra que os fornecedores internacionais consideram a fabricação local e a distribuição estabelecida como importantes na Arábia Saudita.
Os EAU têm previsão de crescimento a um CAGR de 8,00% até 2032, a taxa mais rápida entre as geografias na pesquisa fornecida. O desenvolvimento aeroportuário e logístico de Dubai, juntamente com o hinterland do Porto de Jebel Ali, apoia a demanda por amplos sistemas de coberturas comerciais. O processo de planejamento de Abu Dhabi também incorpora expectativas de construção sustentável em projetos relevantes. A Municipalidade da Cidade de Abu Dhabi informou em janeiro de 2025 que 304 projetos em fase de projeto e 81 projetos em construção haviam atendido aos padrões de Classificação Estidama Pearl. Esse cenário favorece fornecedores que possam demonstrar desempenho térmico, qualidade de instalação e suporte de garantia.
A Turquia tem um papel importante tanto como centro de demanda por coberturas comerciais quanto como potencial base de fornecimento para a região mais ampla. As coberturas metálicas são amplamente utilizadas na construção industrial do país, o que se alinha com os padrões de demanda em projetos logísticos e de manufatura do GCC. A África do Sul possui uma base de construção comercial mais madura e oferece oportunidades de substituição em propriedades logísticas e de varejo. Os programas de desenvolvimento do Egito e as instalações logísticas da Nigéria adicionam demanda, mas a capacidade dos instaladores pode limitar a adoção de membranas premium em alguns locais. Catar, Omã, Kuwait e Bahrein fornecem volume adicional proveniente de programas de manutenção e projetos de grande porte seletivos. O mercado de coberturas comerciais no Oriente Médio e África permanece regionalmente diverso, portanto os fornecedores precisam de abordagens diferentes de produto, distribuição e suporte técnico por país.
Cenário Competitivo
O mercado de coberturas comerciais no Oriente Médio e África possui uma estrutura competitiva mista, com fornecedores globais de sistemas competindo ao lado de fabricantes regionais e fabricantes locais. A concorrência é baseada em design de sistemas, serviço regional, redes de instaladores, garantias certificadas e disponibilidade de materiais, além do preço. Sika, Kingspan, Saint-Gobain, Soprema e Carlisle estão entre as empresas globais relevantes para projetos liderados por especificações na pesquisa fornecida. As grandes licitações comerciais tendem a favorecer empresas que possam apoiar equipes de projeto e documentar o desempenho do produto. Os fabricantes locais permanecem importantes porque entendem os procedimentos de licitação e os relacionamentos com empreiteiros. Isso cria espaço tanto para marcas internacionais quanto para participantes regionais.
A Sika fortaleceu sua presença na Arábia Saudita por meio da aquisição da Gulf Seal em novembro de 2025. Em março de 2026, a Sika concluiu a aquisição da Akkim, expandindo seu alcance em adesivos e selantes pela Turquia e mercados regionais relacionados. Esses movimentos apoiam uma estratégia mais ampla de construção de capacidade local de produto e distribuição próxima às principais áreas de crescimento. A Pleko também firmou uma colaboração estratégica com a Protan em julho de 2025 para distribuir sistemas de cobertura e impermeabilização de PVC e TPO no Oriente Médio. Esse acordo combina suporte disponível localmente com tecnologia europeia de membranas de camada única. Tais parcerias podem melhorar o acesso a produtos especiais onde a fabricação local permanece limitada.
A tecnologia e a qualidade do serviço estão se tornando formas mais claras de diferenciação no mercado de coberturas comerciais no Oriente Médio e África. Fornecedores que oferecem superfícies compatíveis com energia solar, registros digitais de garantia e documentação de modelagem de informações da construção podem ser mais relevantes em projetos complexos. Empresas com equipes técnicas em cidades secundárias do GCC e mercados africanos podem encontrar oportunidades onde a cobertura direta por marcas globais é menos extensa. A produção regional também pode ajudar os fornecedores a responder às preocupações com prazo de entrega e frete que afetam as membranas importadas. No entanto, os produtos premium ainda dependem de instalação certificada e supervisão consistente do projeto. As posições competitivas mais fortes provavelmente combinarão, portanto, materiais comprovados com capacidade de execução local.
Líderes do Setor de Coberturas Comerciais no Oriente Médio e África
-
Holcim
-
Saint-Gobain
-
Sika AG
-
Kingspan Group plc
-
Soprema Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais no Oriente Médio e África Empresas cobertas neste relatório
- Holcim
- Saint-Gobain
- Sika AG
- Kingspan Group plc
- Soprema Group
- Etex Group
- BlueScope Steel
- TechnoNICOL Corporation
- Carlisle Companies Incorporated
- GAF Materials Corporation
- Owens Corning
- Johns Manville
- IKO Industries Ltd.
- BMI Group
- RENOLIT SE
- Atlas Roofing Corporation
- Duro-Last Inc.
- Versico Roofing Systems
- Tremco Construction Products Group
- Firestone Building Products (Elevate)
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais no Oriente Médio e África
- Julho de 2026: A Mawani, Autoridade Portuária Saudita, assinou 7 acordos de centros logísticos no valor de 267 milhões de USD no Porto Islâmico de Jeddah e na zona Al Khumrah. A JD Logistics comprometeu 187 milhões de USD para uma instalação portuária de 93.000 metros quadrados com armazéns refrigerados e secos, criando demanda de curto prazo por coberturas comerciais isoladas de grande vão.
- Junho de 2026: A Dubai Aviation Engineering Projects avançou com o Aeroporto Internacional Al Maktoum, no valor de 18,5 bilhões de USD, para operações em 2032. Os pacotes de fachada e cobertura cobrindo 1,5 milhão de metros quadrados estavam entre os contratos sendo preparados para adjudicação.
- Março de 2026: A Sika AG concluiu a aquisição da Akkim, fabricante turca de adesivos e selantes, fortalecendo seu alcance de distribuição pela Europa Oriental, Ásia Central, Oriente Médio e Norte da África e expandindo seu portfólio de produtos adjacentes a coberturas comerciais no MEA.
Escopo do Relatório do Mercado de Coberturas Comerciais no Oriente Médio e África
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recoberturas e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Turquia |
| África do Sul |
| Nigéria |
| Egito |
| Restante do Oriente Médio |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recoberturas e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Por País | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Nigéria | |
| Egito | |
| Restante do Oriente Médio |
Principais Perguntas Respondidas no Relatório
Qual é o valor da demanda por coberturas comerciais no Oriente Médio e África?
É avaliado em 3,04 bilhões de USD em 2026, 3,25 bilhões de USD em 2027, e tem projeção de alcançar 4,56 bilhões de USD até 2032 a um CAGR de 7,00%. A infraestrutura pública, as instalações logísticas, as normas de desempenho energético e os projetos de substituição apoiam essa perspectiva.
Qual material tem a maior participação nas coberturas comerciais no Oriente Médio e África?
As coberturas metálicas lideram com uma participação de 42,00% em 2026, apoiadas pela construção de armazéns, aeroportos e instalações industriais. Os grandes vãos, a instalação rápida e o desempenho térmico as tornam adequadas para muitas grandes estruturas comerciais.
Qual material de cobertura está crescendo mais rapidamente na região?
As membranas de camada única têm previsão de crescimento a um CAGR de 7,50% até 2032, pois apoiam coberturas reflexivas e sistemas fotovoltaicos solares em coberturas. A categoria inclui sistemas de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila.
Por que as instalações logísticas são importantes para os fornecedores de coberturas comerciais?
As instalações industriais e logísticas detinham 30,00% da receita em 2026 e têm previsão de crescimento a um CAGR de 7,80% até 2032. Esses edifícios requerem amplas superfícies de cobertura contínuas com isolamento, impermeabilização, drenagem e recursos preparados para energia solar.
Qual país lidera a demanda por coberturas comerciais na região?
A Arábia Saudita lidera com uma participação de 28,00% em 2026, apoiada pelo desenvolvimento industrial, logístico e de infraestrutura. Sua base de projetos também aumenta a demanda por fabricação regional, suporte técnico e capacidade de instalação estabelecida.
Qual geografia tem expectativa de crescimento mais rápido até 2032?
Os Emirados Árabes Unidos têm previsão de crescimento a um CAGR de 8,00%, apoiados pela atividade aeroportuária, logística e de construção sustentável. Os fornecedores que possam demonstrar desempenho térmico e suporte de garantia confiável estão bem posicionados para projetos orientados por especificações.